
自動車インテリジェントドアシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 4.08 十億米ドル |
| 市場規模 (2032) | 6.15 十億米ドル |
| 成長率 (2027 - 2032) | 8.55 % |
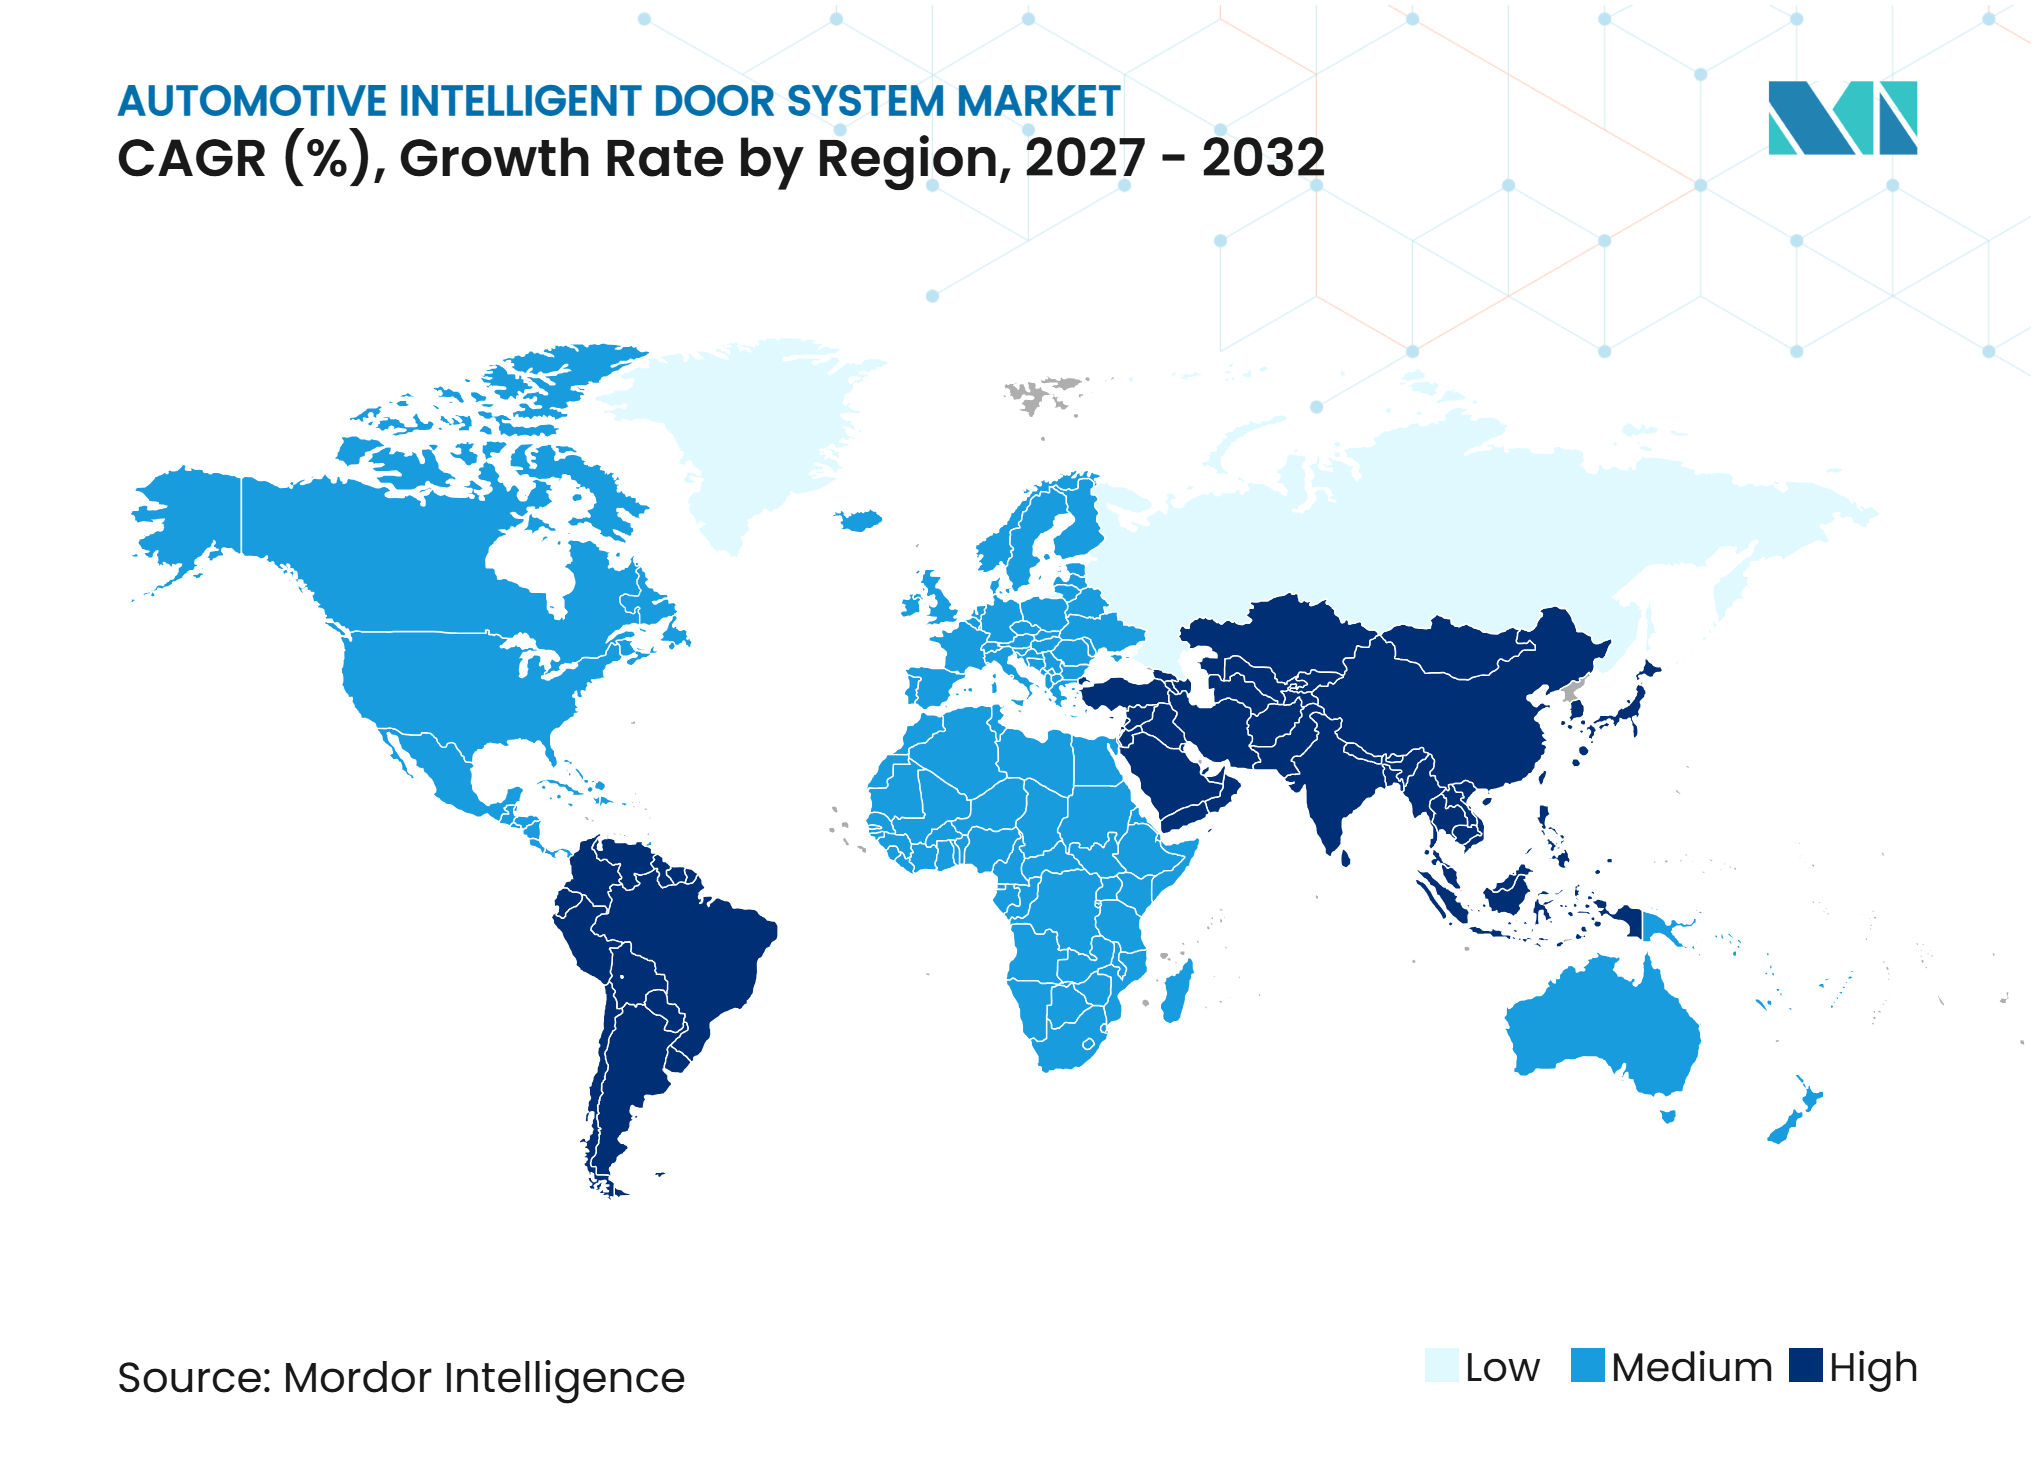
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車インテリジェントドアシステム市場分析
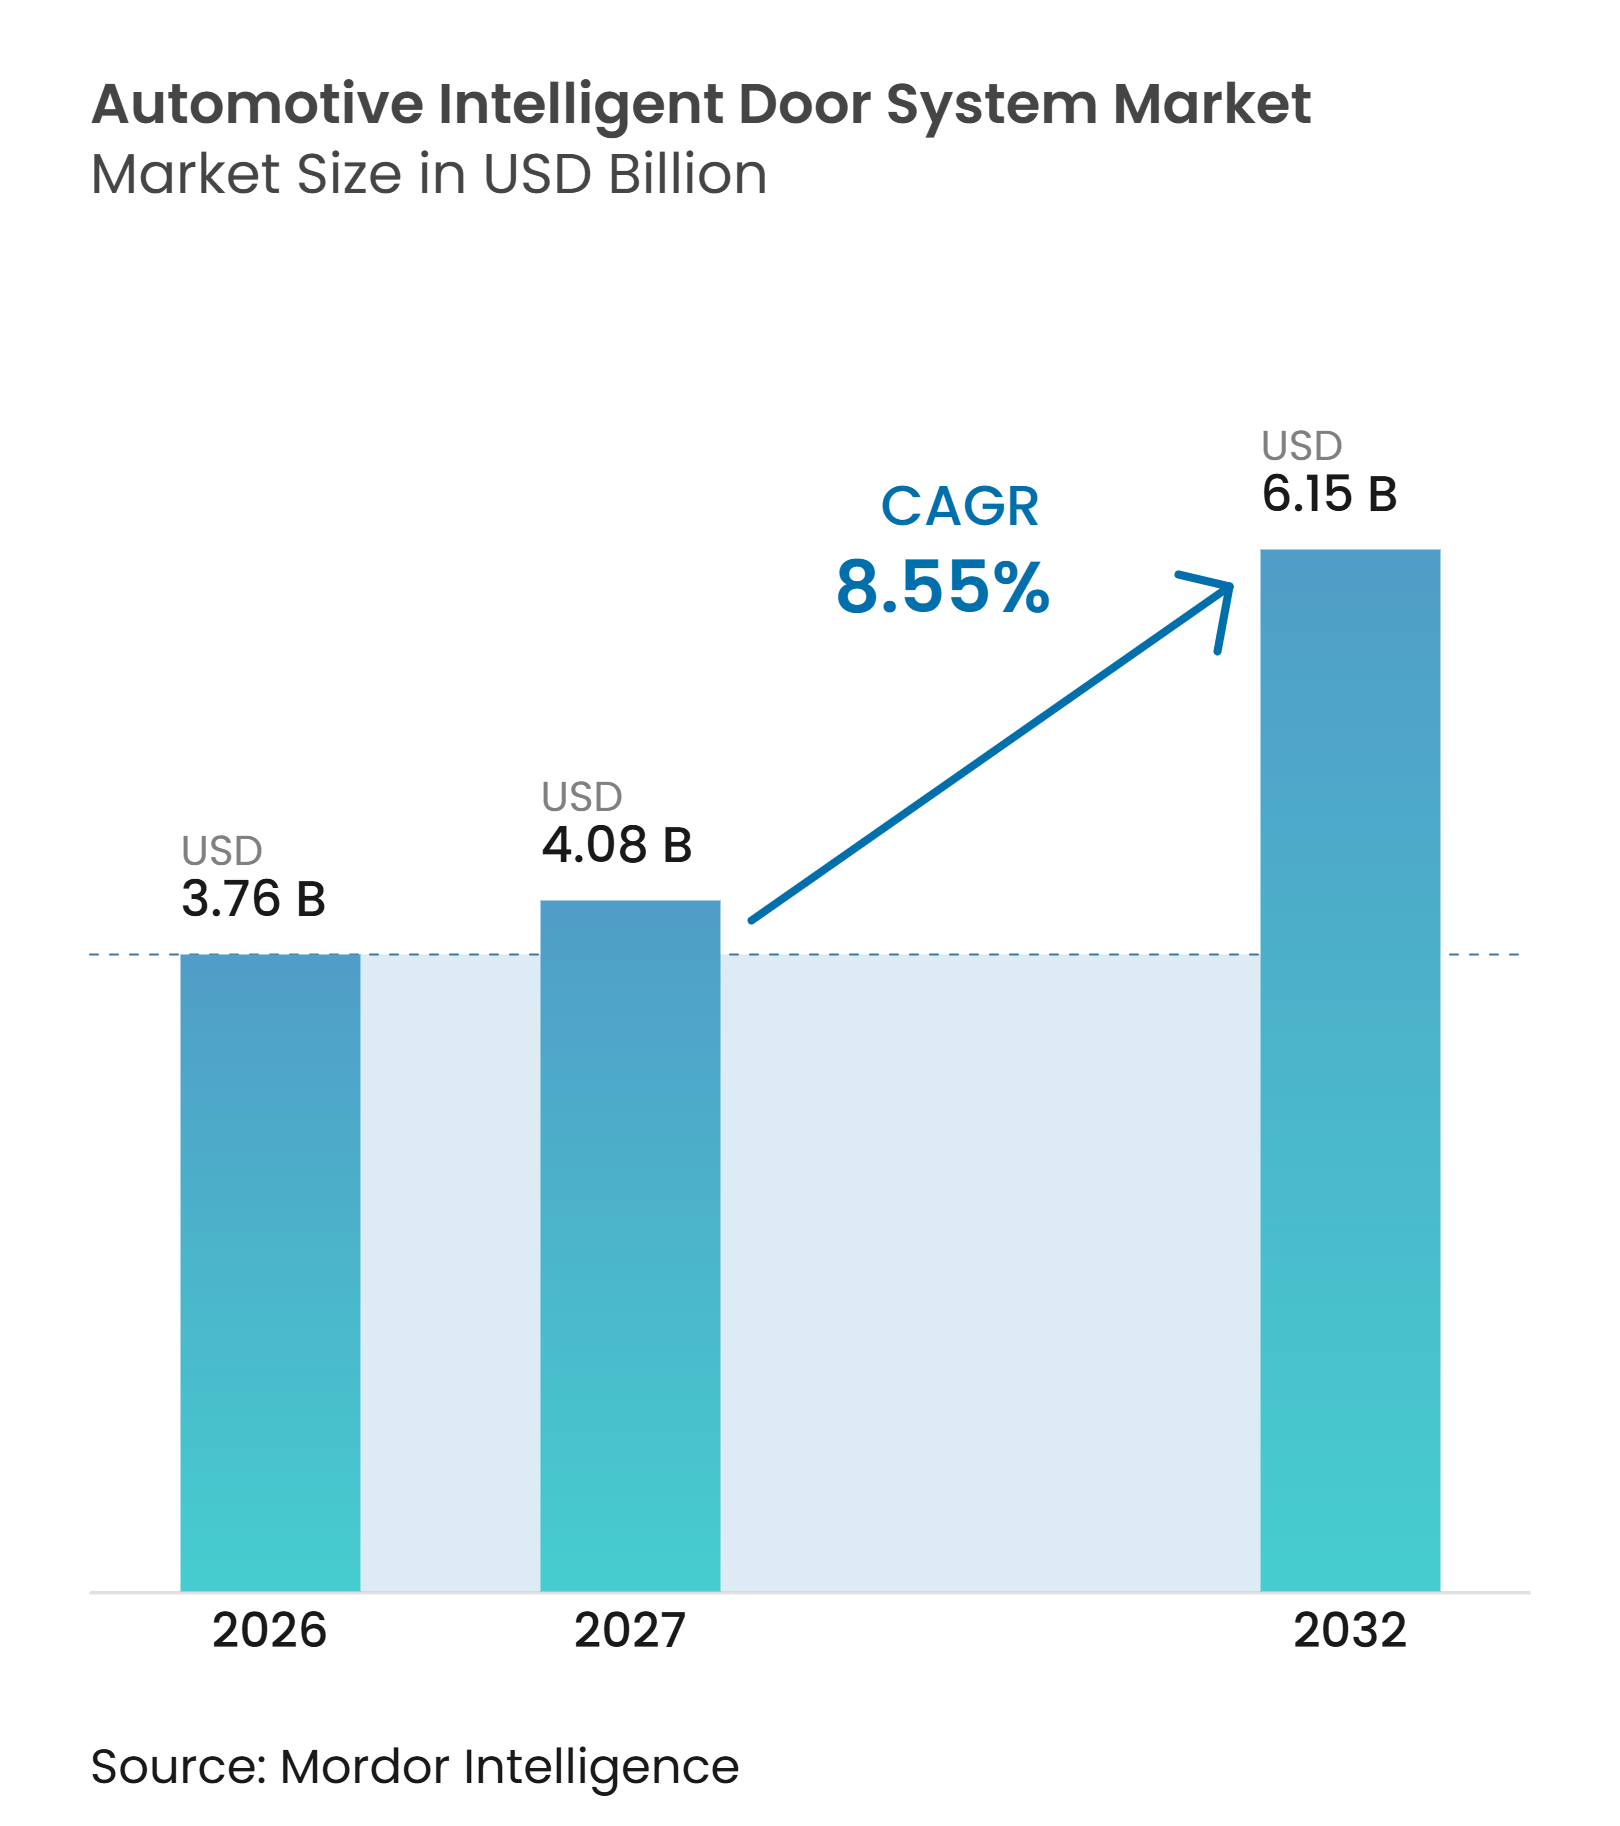
自動車インテリジェントドアシステムの市場規模は2026年に3.76 ビリオン 米ドルと評価され、2027年の4.08 ビリオン 米ドルから2032年には6.15 ビリオン 米ドルへと成長し、2027年から2032年の期間においてCAGR 8.55%で拡大する見込みです。自動車インテリジェントドアシステム市場は、機械式クロージャーハードウェアから、車両に設計された接続型アクセス・センシング・制御機能へと移行しています。電気自動車プログラムは、設計の初期段階からパワードラッチ、格納式ハンドル、デジタルアクセスに対応した電子アーキテクチャを採用することがく、この移行を後押ししています。そのため、サプライヤーは機械的信頼性とソフトウェア・電子統合を組み合わせる能力で競争しています。また、メーカーがドア機能を活用して利便性、車両アクセス、外観デザインを向上させる際に、それらの判断を広範な電気アーキテクチャから切り離さない場合にも、自動車インテリジェントドアシステム市場は恩恵を受けます。
レポートの主要ポイント
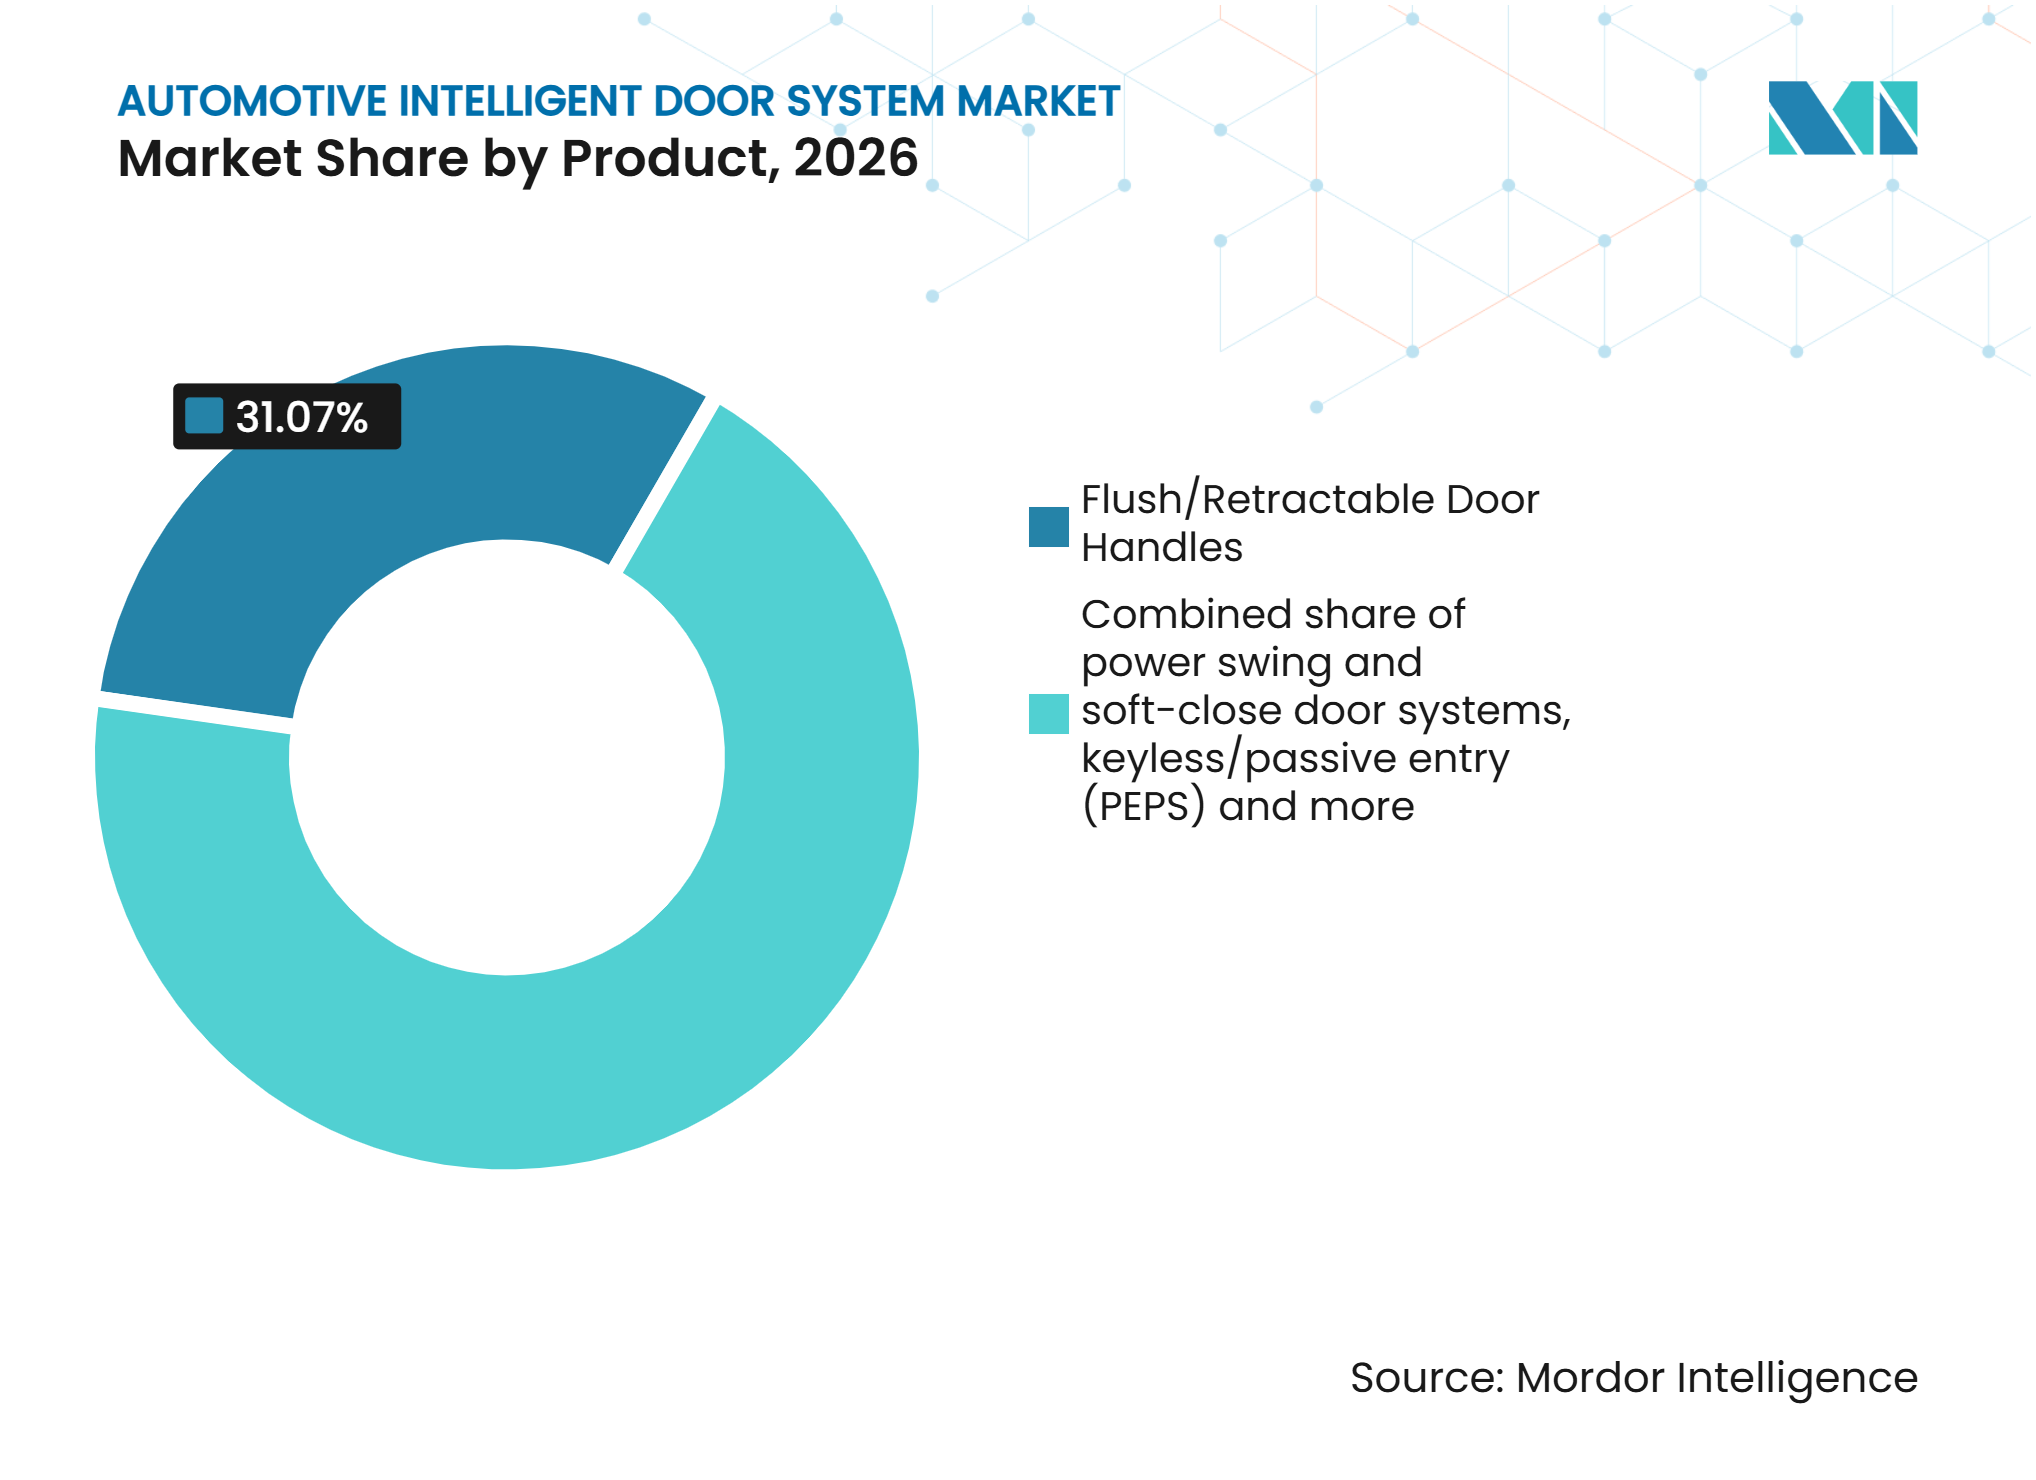
- 製品別では、フラッシュ/格納式ドアハンドルが2026年に31.07%のシェアを占め、パワースイング・ソフトクローズドアシステムは2032年までCAGR 11.52%で成長する見込みです。
- コンポーネント別では、アクチュエーターが2026年に45.61%のシェアを占め、センサーは2032年までCAGR 8.99%で成長する見込みです。
- 車両タイプ別では、乗用車が2026年に86.19%のシェアを占め、商用車は2032年までCAGR 7.01%で成長する見込みです。
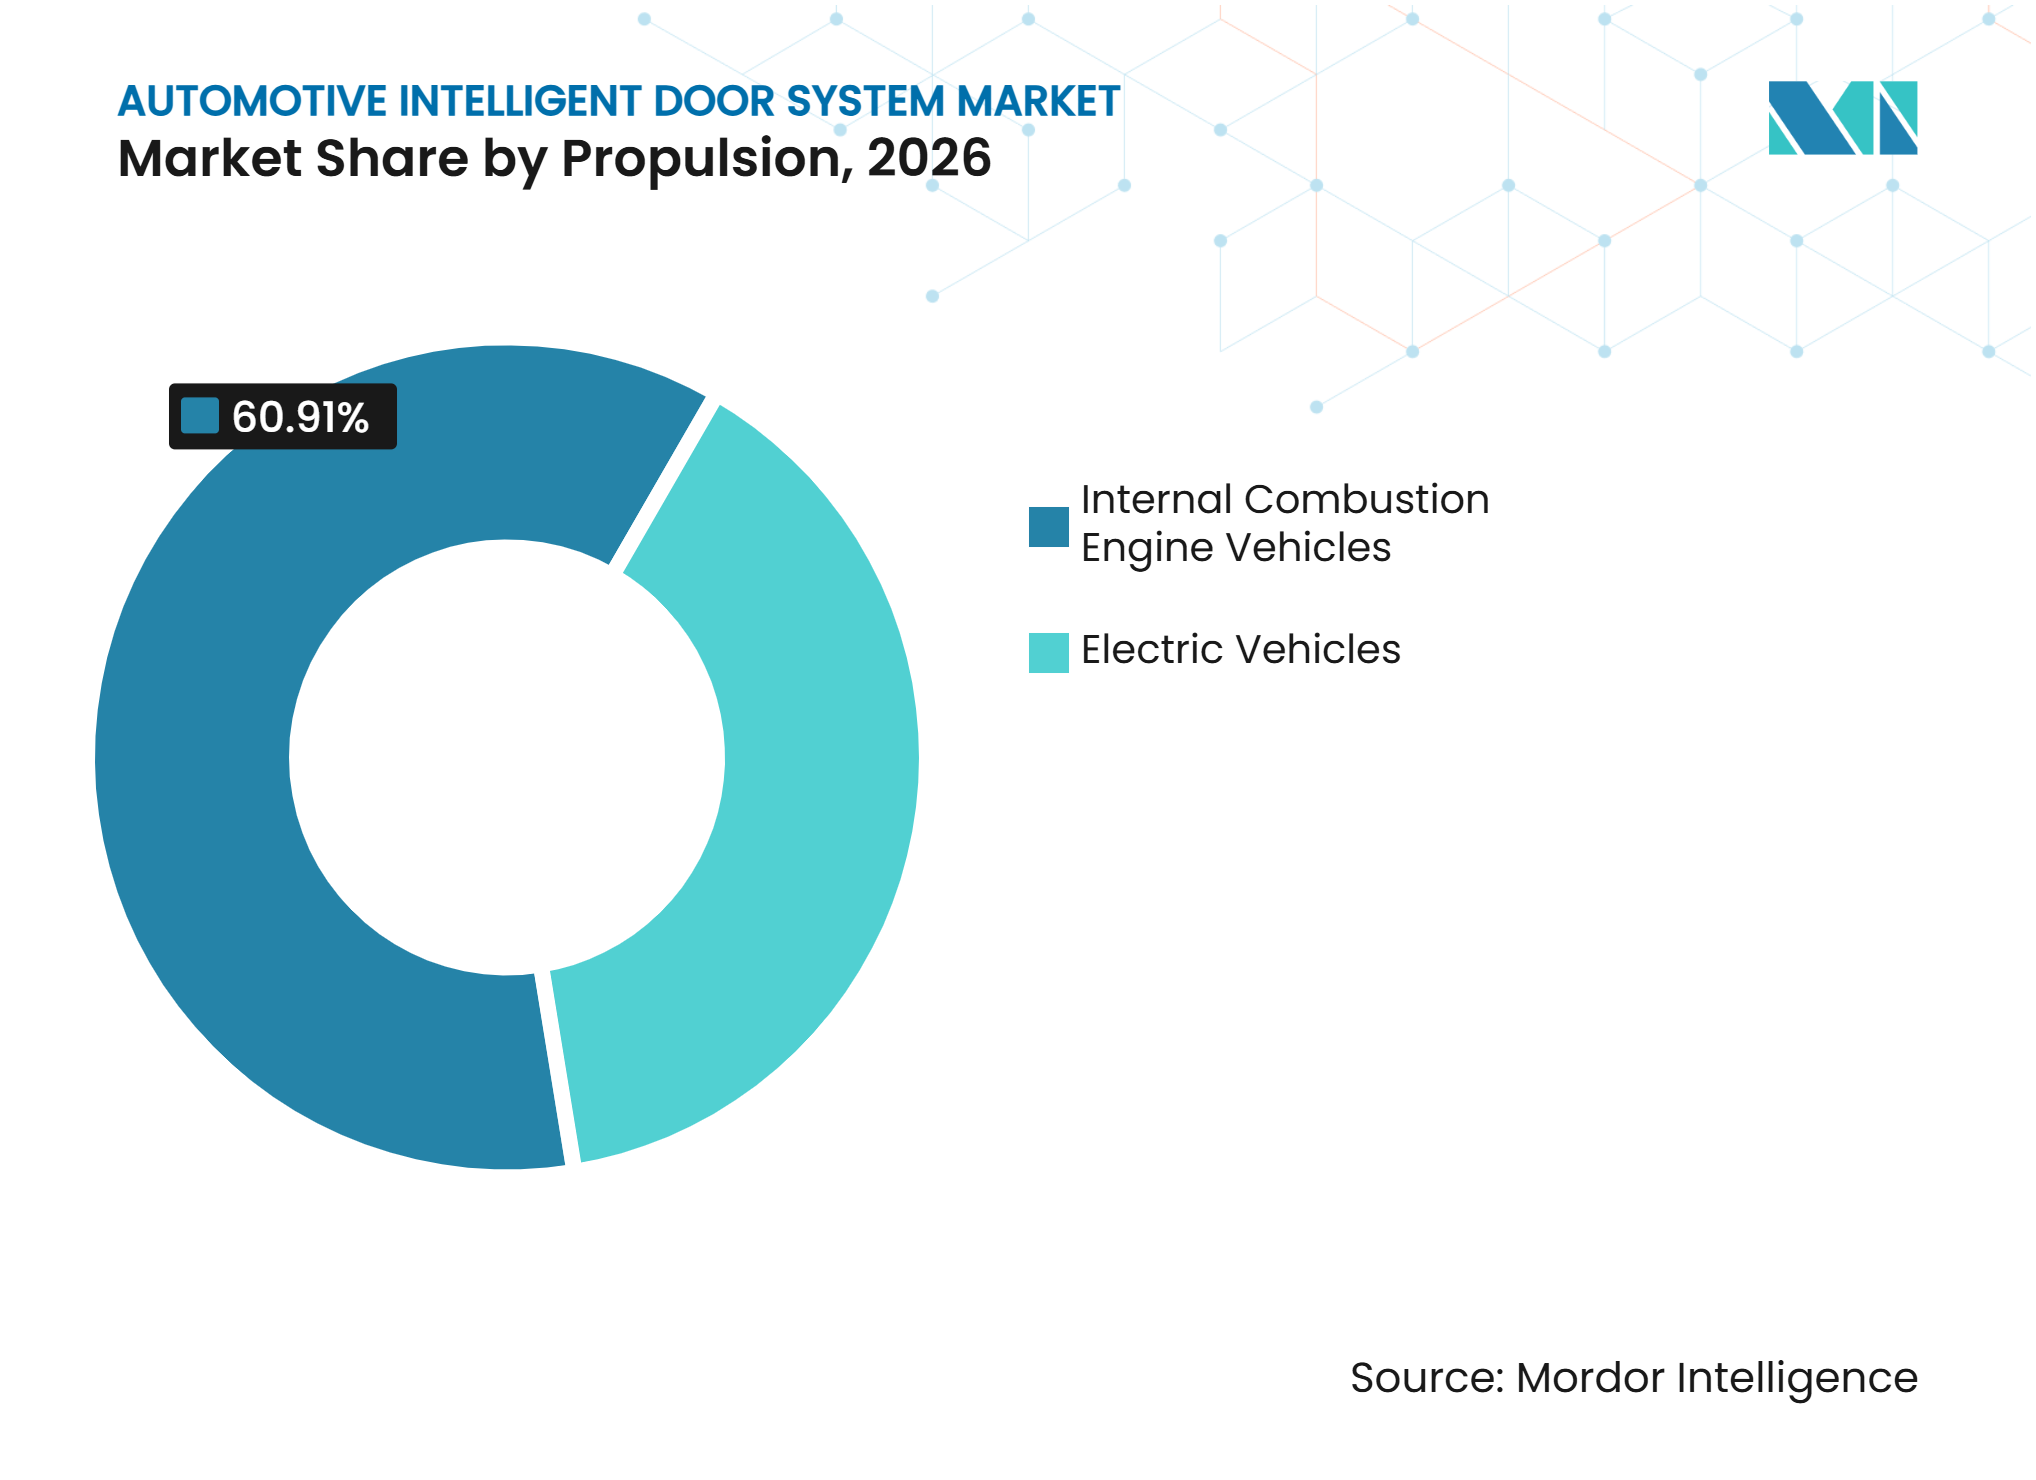
- 推進方式別では、電気自動車が2026年に39.09%のシェアを占め、2032年までCAGR 11.31%で成長する見込みです。
- 販売チャネル別では、OEMが2026年に82.99%のシェアを占め、アフターマーケットは2032年までCAGR 7.43%で成長する見込みです。
- 地域別では、アジア太平洋地域が2026年に39.19%のシェアを占め、南米は2032年までCAGR 9.21%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電気自動車およびソフトウェア定義型車両アーキテクチャの採用拡大 | +3.2% | グローバル、中国・欧州・北米に需要が集中 | 中期(2〜4年) |
| ドアエレクトロニクスのゾーン型車両アーキテクチャへの統合 | +2.5% | グローバル、ドイツ・韓国・中国のアーリームーバーOEM | 中期(2〜4年) |
| パッシブエントリーおよびデジタルキーアクセスの主流化 | +2.0% | グローバル、北米と中国が普及をリード | 短期(2年以内) |
| 利便性および自動ドア機能のプレミアム化 | +1.5% | 北米・欧州・中国 | 短期(2年以内) |
| ハンズフリー・リモートドア操作に対するフリートおよびシェアードモビリティの需要 | +0.9% | アジア太平洋・北米・欧州 | 長期(4年以上) |
| フラッシュドアハンドルの空力・スタイリング上のメリット | +0.7% | 欧州および北米、中国は機械的バックアップ設計へシフト | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
電気自動車およびソフトウェア定義型車両アーキテクチャの採用拡大
電気自動車プログラムは、メーカーがアクセス・クロージャー機能を仕様化する方法を変えています。その電気レイアウトは、設計の最初期段階からパワードリリース、自動シンチング、電子管理式ハンドル動作をサポートできます。ソフトウェア定義型車両プログラムも、他のコントロールと通信しソフトウェアアップデートを受信できるドア機能を必要としています。2025年11月、フォルクスワーゲングループとRivianの合弁会社は、そのゾーン型ソフトウェア定義アーキテクチャが2026年初頭に冬季テストに入り、2027年のグループ初ローンチに向けて準備を進めると報告しました設立から1年:フォルクスワーゲングループとRivianの合弁会社が大きな進展を示す、 フォルクスワーゲングループ、www.volkswagen-group.com">[1]。共有プラットフォームは、複数の車両クラスに同じアクセスロジックを適用できます。これにより、電子ラッチ、ハンドル、アクセスセンサーへの需要が支えられます。また、車両がオフラインまたはバッテリー残量が少ない場合でも確実に動作する必要性も高まります。
ドアエレクトロニクスのゾーン型車両アーキテクチャへの統合
ゾーン型電気アーキテクチャは、車両の物理的なエリアを中心に関連する車両機能をまとめます。ドアエリアでは、ラッチ、ウィンドウ、ミラー、センサー、アクセス機能をより少ないコントローラーで連携させることができます。このアプローチにより、個別の制御ユニットを削減しながら、残存する電子機器の重要性を高めることができます。サプライヤーは、共有制御環境内で機能し、他の機能が同じアーキテクチャを通じて管理される場合でも安全性を維持するコンポーネントを設計しなければなりません。ラッチやアクチュエーターは依然として必要ですが、センサー、通信、ソフトウェアがそのパフォーマンスをますます定義するようになっています。車両メーカーは、開発の複雑さを軽減し明確なテスト責任を割り当てるために、統合モジュールを求める場合があります。これは、単一の開発プロセスで機械的・電気的・デジタル機能を調整できるサプライヤーに有利に働きます。
パッシブエントリーおよびデジタルキーアクセスの主流化
パッシブエントリーは、特に電自動車が使いやすさを訴求してマーケティングされる中で、車両購入者にとってより身近なものになっています。デジタルキーにより、アクセス認証情報を接続デバイスを通じて管理できます。これらのシステムは、誤開放なしに認証ユーザーを識別しなければならないセンサーと通信ハードウェアに依存しています。Broseは2025年のオートシャンハイで、ジェスチャーベースのハンズフリードアアクセスとパワーサイドドアのレーダーベース衝突保護を備えたコンセプト車両を発表しましたオートシャンハイ2のBrose:ビジョンを持つイノベーション – 中国から世界へ、 Brose Fahrzeugteile SE & Co. KG、www.brose.com">[2]。デジタルアクセスは納車後に権限を更新できます。システムは、スマートフォン、キー、またはネットワーク接続なしでも安全に動作しなければなりません。明確な手動アクセスと信頼性の高いフォールバック操作は引き続き不可欠です。安全なアクセスと簡単な物理的操作のバランスをとるサプライヤーは、より広い普及を支援できます。
利便性および自動ドア機能のプレミアム化
パワードドアとソフトクローズ機能は、高級車から一部の電動クロスオーバーやファミリー車へと普及が広がっています。これらのシステムは、重いドア、狭い駐車スペース、両手がふさがった状態での乗降をユーザーが管理するのに役立ちます。力、動き、障害物検知の慎重な制御が必要です。Stabilusは2025年4月、中国の自動車メーカーから2026年以降年間40万台以上の電動機械式サイドドア駆動システム(ドライブ、制御ユニット、レーダー、ソフトウェアを含む)の受注を獲得しました。この動きは、ドアアクチュエーションが限定的な機能ではなく、定義された製品カテゴリーになりつつあることを示しています。車両メーカーは依然として、自動機能が追加コストを正当化する場所を判断する必要があります。モーター、センサー、コントロール、テストが複雑さを増します。より広い普及は、日常使用において明確なメリットをもたらす耐久性・保守性の高いモジュールにかかっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 大衆市場車両における高いシステムコストと価格圧力 | -1.0% | グローバル、南アジア・東南アジア・南米で最も顕著 | 長期(4年以上) |
| 半導体・モーター・電子部品の供給変動 | -0.7% | グローバル、欧州および北米でリスクが高い | 短期(2年以内) |
| 氷・泥・水・電磁波干渉下での誤作動および信頼性リスク | -0.4% | 北米・欧州・中東およびアフリカ | 中期(2〜4年) |
| 緊急リリース規制の相違と製造物責任リスク | -0.2% | 北米・欧州・中国(2027年より機械式リリース義務化) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
大衆市場車両における高いシステムコストと価格圧力
インテリジェントドアシステムは、従来の機械式ドアがより少ない部品で実現していた機能に、モーター、センサー、ラッチ、アンテナ、配線、コントロールを追加します。これにより、材料コストと検証作業の両方が増加します。特に購入決定が手頃な価格に左右される低価格帯の車両では、フル機能セットを正当化することが難しい場合があります。サプイヤーは車両プログラムの期間中に要求される価格低減にも直面します。これにより、新機能の開発とテストに充てられるリソースが制限される可能性があります。段階的なアプローチにより、より複雑なシステムの前にパッシブエントリーやパワードリリースを導入することでアクセシビリティを向上させることができます。複数の構成にわたる共通モジュールによりコストを削減できます。安全性や耐久性を損なわずに設計を簡素化するメーカーは、価格目標を達成するうえで有利な立場にあります。
半導体・モーター・電子部品の供給変動
ドアシステムは機械的・電子的インプットの組み合わせに依存しています。センサー、制御ユニット、モータードライバー、アクセスモジュールはそれぞれ、可用性が変化した際に供給制約となる可能性があります。小さな電子部品の不足が、それ以外は完成しているドアシステムの取り付けを遅らせることがあります。より統合されたシステムは、1つのコントローラーが複数の機能をサポートする場合、混乱の影響を増大させる可能性があります。そのため、車両生産は多くのサプライヤーにわたる緊密な調整に依存しています。車両メーカーは、確立された供給基盤と明確な代替経路を持つコンポーネントを好む場合があります。サプライヤーはコスト、可用性、長期サポートのバランスを取る必要があります。電子部品の変更は生産継続前に新たなテストと承認を必要とする場合があるため、強固なコミュニケーションが重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
フラッシュ/格納式ハンドルがリードし、パワースイング・ソフトクローズシステムが最速成長フラッシュ/格納式ドアハンドルは2026年の自動車インテリジェントドアシステム市場シェアの31.07%を占め、パワースイング・ソフトクローズドアシステムは2032年までCAGR 11.52%で拡大する見込みです。フラッシュシステムは、車両メーカーが滑らかな外観表面と制御されたアクセス体験を求める場合に使用されます。その設計は、ハンドル、アクチュエーター、センサー、ラッチインターフェース、ソフトウェアロジックを統合します。これにより、製品はデザインチームと電気エンジニアリングチームの両方に関連するものとなります。車両メーカーは、装備レベルが異なる場合でも、複数のトリムにわたって同じ基本コンセプトを使用できます。この製品の位置づけは、電気自動車のスタイリングと接続型アクセス機能との互換性を反映しています。2027年1月1日に施行される中国の義務規格は、機械式の内外ドアリリースを要求しており、フラッシュハンドルの設計を完全に隠蔽された電子ハンドルからセミフラッシュまたは機械的バックアップ付きレイアウトへとシフトさせています。
パワードおよびソフトクローズシステムは、動作補助と制御されたクロージャーを中心とした別のニーズに対応します。乗客が大きなドアを管理するのに役立ち、乗降快適性が目に見える製品特徴となる車両をサポートできます。アクチュエーターとクロージャー機構が繰り返し使用されるため、これらのシステムには高い耐久性が必要です。障害物検知と緊急リリース設計は、製品決定の重要な部分であり続けます。自動車インテリジェントドアシステム産業は、これらのシステムを使用して機械的動作とユーザー重視のアクセスを組み合わせています。より広い普及は、コスト管理、保守性、およびレミアムモデル以外でこの機能を採用する車両メーカーの意欲にかかっています。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
コンポーネント別:
アクチュエーターが中心的役割を維持しながらセンサーの重要性が増大アクチュエーターは2026年の自動車インテリジェントドアシステム市場シェアの45.61%を占め、センサーは2032年までCAGR 8.99%で成長する見込みです。アクチュエーターは、格納式ハンドル、パワードラッチ、ソフトクローズ機能、自動ドア動作に必要な動きを提供します。インテリジェントドア機能は制御された物理的動作なしには機能できないため、アクチュエーターは引き続き中心的な役割を担います。コンポーネント設計は、力、騒音、応答時間、繰り返し使用を考慮しなければなりません。サプライヤーはまた、アクチュエーターの性能が車両の広範な電気システムと一致することを確保する必要があります。これにより、アクチュエーターは基本的および高度なドア構成の両方のコア部品となっています。
センサーは、システムがユーザーを認識し、障害物を検知し、ドアの動きを安全に管理するための情報を提供します。車両メーカーがタッチフリーアクセス、デジタルキー機能、障害物検知を追加するにつれて、その役割は増大します。センサーは、単独の部品としてではなく、ラッチ、アクチュエーター、コントローラーと連携して機能しなければなりません。これにより、慎重なキャリブレーションと互換性のある通信への需要が生まれます。自動車インテリジェントドアシステム市場は、変化する天候や混雑した環境でも確実に機能するセンサーに依存しています。システムがより統合されるにつれて、センサーの性能がドア機能全体の知覚品質に影響を与える可能性があります。
車両タイプ別:
乗用車が規模と市場平均以上の成長を兼ね備える乗用車は2026年の自動車インテリジェントドアシステム市場シェアの86.19%を占め、2032年までCAGR 8.80%で成長する見込みです。乗用車は、メーカーがモデルの差別化に使用するため、新しいアクセス・利便性機能の主要な場となっています。電気自動車、クロスオーバー、ファミリー車はすべて、パワードリリース、パッシブエントリー、フラッシュハンドルを使用できます。これらの機能は、顧客が使いやすさとデザインに価値を置く場合に最初に導入されることが多いです。乗用車プログラムはまた、機能が選択された後にサプライヤーに高い生産量への道を提供します。このセグメントの位置づけは、その広範な生産基盤と新しい装備を導入する役割の両方を反映しています。
商用車は2032年までCAGR 7.01%で成長する見込みであり、異なる運用ニーズを持ち、フリート使用、乗客アクセス、またはサービス効率のために選択されたドア機能を採用する場合があります。その優先事項には、耐久性、リモートモニタリング、信頼性の高い手動操作が含まれる場合があります。一部のフリート用途では、制御されたアクセスとハンズフリー開放から恩恵を受ける可能性があります。ただし、装備の決定は運用コストとメンテナンスニーズに密接に結びついています。自動車インテリジェントドアシステム市場は、これらのユーザーに対して診断と修理が容易なシステムを提供しなければなりません。これにより、乗用車セグメントよりも専門的な機会が生まれ、異なる製品・サービス要件が生じます。
推進方式別:
電気自動車がより高い機能ベースラインを設定電気自動車は2026年の自動車インテリジェントドアシステム市場シェアの39.09%を占め、2032年までCAGR 11.31%で拡大する見込みです。電気自動車メーカーは、ドアアクセスと外観デザインを全体的な所有体験の一部として活用することが多いです。これらの車両は一般的に、パワードラッチ、デジタルアクセス、格納式ハンドルをサポートする電子アーキテクチャを備えています。その結果、車両開発中に電子ドアコンテンツへの注目度が高まります。これは、すべての電気自動車が同じ機能セットを使用することを意味するわけではありません。ただし、電気プラットフォームが統合アクセス機能の強力な基盤を提供することを意味します。
内燃機関車は大きな既存基盤を維持し、パッシブエントリー、電子ラッチ、フラッシュハンドルデザインを引き続き使用しています。車両メーカーがどのドア機能を採用するかを決定する際、電気アーキテクチャは推進方式と同様に重要な場合があります。現代の電気システムを持つ内燃機関車は、電気自動車と同様の機能を採用する場合があります。そのため、サプライヤーは推進方式や車両プラットフォームを超えて機能する製品を必要としています。自動車インテリジェントドアシステム市場は、コンポーネントを完全な再設計なしに適応できる場合に恩恵を受けます。これにより、メーカーは各プログラムの価格・技術要件に沿って機能を導入できます。

販売チャネル別:
OEM統合が引き続き主流、アフターマーケットは専門的サポートが必要OEMは2026年の自動車インテリジェントドアシステム市場シェアの82.99%を占め、アフターマーケットは2032年までCAGR 7.43%で成長する見込みです。OEMは車両エンジニアリング段階でドアシステムを選択し、その際にボディ構造、配線、安全性、ソフトウェアの決定が一体的に行われます。これにより、OEMチャネルは市場において強力な役割を担います。サプライヤーは部品が承認される前に、車両メーカーのテスト、品質、タイミング要件を満たさなければなりません。一度選択されると、システムは数年間にわたって車両プログラムに結びついたままになる場合があります。これにより、確立されたエンジニアリングおよび製造関係を持つサプライヤーに大きな優位性が生まれます。
アフターマーケットは、既存基盤が老朽化するにつれて交換部品や修理を必要とする両にサービスを提供します。インテリジェントドア部品は、互換性のあるコントロールとプログラミングが必要な場合があるため、従来のハードウェアよりも交換が難しい場合があります。そのため、専門修理業者や認定ネットワークが一般的なアクセサリー販売業者よりも大きな役割を果たす可能性があります。部品の入手可能性、技術文書、診断サポートがこのチャネルを形成します。自動車インテリジェントドアシステム産業には、安全性やシステムセキュリティを損なうことなくサービスアクセスを改善する機会があります。ドア機能は乗降と車両保護に影響するため、このチャネルは選択的なままとなります。
地域分析
アジア太平洋地域は2026年の自動車インテリジェントドアシステム市場シェアの39.19%を占め、南米はブラジルの組立プログラムが電子ラッチとパッシブエントリーを備えたグローバルに整合したプラットフォームを採用するにつれて、2032年までCAGR 9.21%を記録する見込みです。中国は、大規模な電気自動車基盤、活発なサプライヤーネットワーク、デジタル車両機能への注力を通じて地域需要を支えています。日本と韓国は、確立された車両製造プログラムと機能開発の強固な実績を提供しています。この地域には、アクチュエーター、センサー、アクセスモジュール、関連電子機器で競争するグローバルサプライヤーと地域企業の両方が含まれています。この競争的な組み合わせは、より速い機能開発を支援する一方で、価格圧力を高める可能性もあります。自動車インテリジェントドアシステム市場は、量産乗用車から高装備の電気モデルまで、この地域の幅広い車両タイプによって支えられています。
北米と欧州は、接続型アクセス、パワード機能、安全関連設計作業の重要な市場です。北米の車両メーカーは、ユーザーの利便性、デジタルアクセス、明確な安全操作に注力しています。電子ドアリリースへの規制上の注目により、堅牢な手動バックアップとわかりやすいコントロールが重要となっています。欧州は、車両ソフトウェア、サイバーセキュリティ、型式認可プロセスに強い重点を置いています。これらの要件は、確立された開発・検証能力を持つサプライヤーに有利に働く可能性があります。これらの地域における自動車インテリジェントドアシステム市場は、機能の差別化と信頼性の高い動作および文書化されたコンプライアンスを組み合わせる必要性によって形成されています。
中東およびアフリカは多様な車両需要パターンを持っています。湾岸市場はプレミアム・高級車においてより高い機能コンテンツをサポートできる一方、低価格市場では耐久性の高い基本アクセスシステムを優先する場合があります。南アフリカとモロッコは、地域の組立活動が発展するにつれて関連する製造拠点となっています。オセアニアは主要な輸入市場で行われた車両技術の選択に概ね従っています。南米は、地域の組立プログラムがグローバルに整合したプラットフォームと装備パッケージを使用する場合に恩恵を受けることができます。これらの地域における自動車インテリジェントドアシステム市場は、車両の手頃な価格、製造投資、地域のサービス能力、および接続型車両機能が導入されるペースに依存しています。
競合ランドスケープ
市場集中度
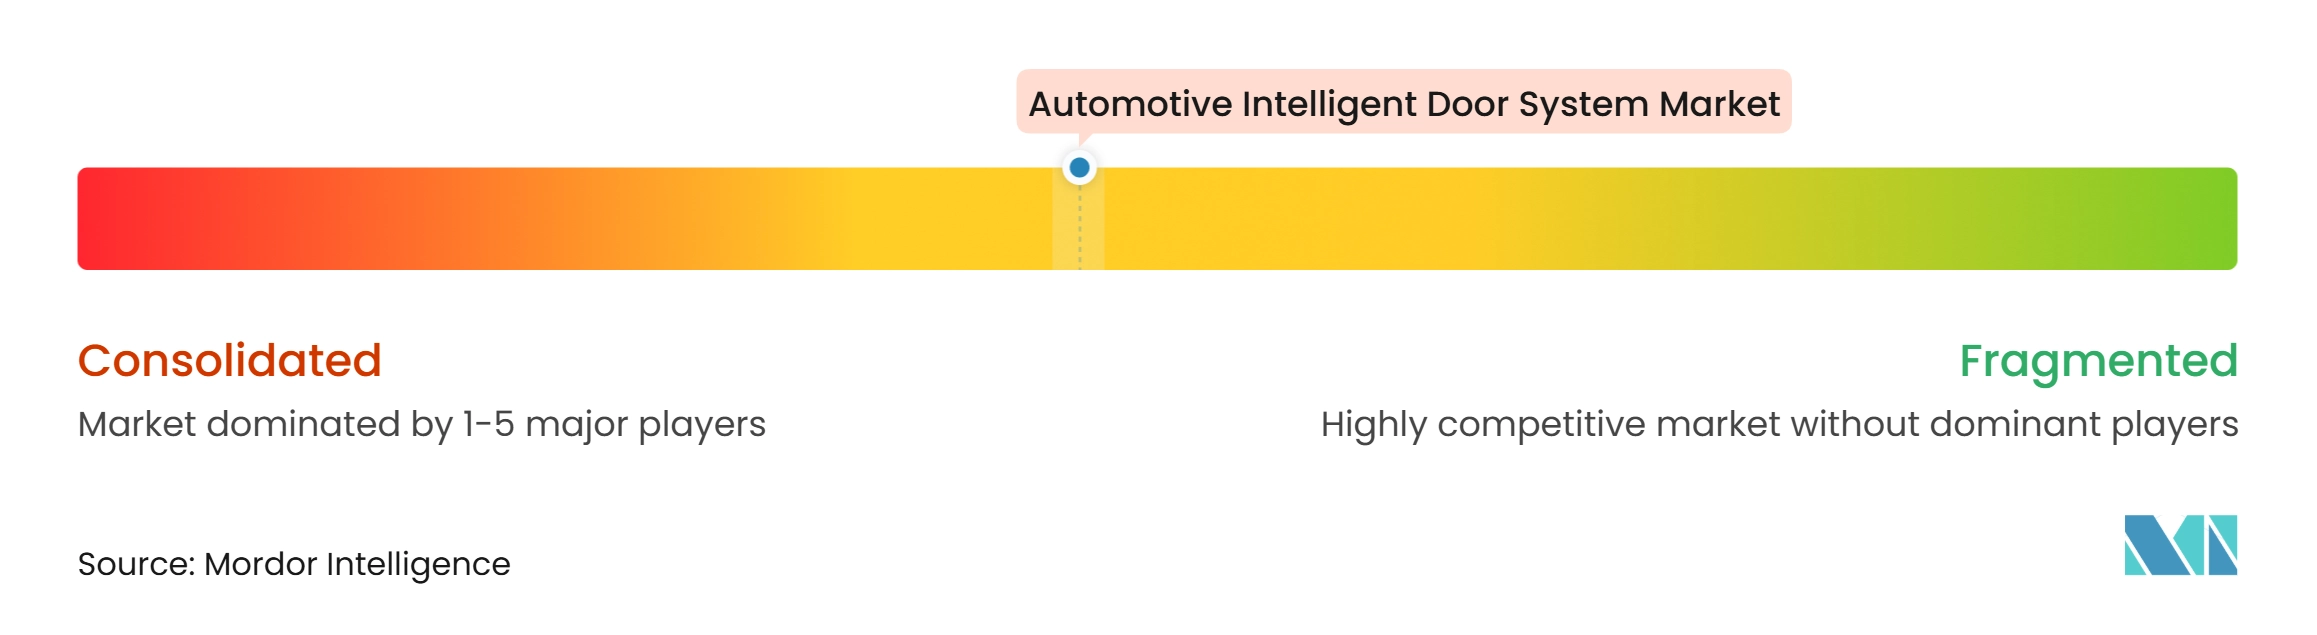
自動車インテリジェントドアシステム市場は適度に集中しており、フルシステムサプライヤー、コンポーネント専門企業、地域メーカーで構成されています。Brose、Magna International、Kiekert、Huf Hülsbeck、Inteva Productsは、ラッチ、ハンドル、アクチュエーター、センサー、コントロールを組み合わせた高付加価値機能を中心に位置づけられています。車両メーカーがアクセスシステム全体の信頼性をますます評価するようになっているため、競争は単一の部品に限定されません。車両メーカーとの長年の関係を持つサプライヤーは、エンジニアリングサポートと生産経験を提供できます。同時に、専門的なモーター、センサー、アクセス企業はサプライチェーンにとって引き続き重要です。競合状況は、安全性、ソフトウェア、コスト、生産要件を同時に満たす能力によって形成されています。
技術開発は中心的な競争要因です。Broseの2025年オートシャンハイコンセプトは、ジェスチャーベースのアクセスとレーダー保護付きパワードア操作を組み合わせました。Stabilusは2025年に中国の自動車メーカーから年間40万台以上の電動機械式サイドドア駆動システムの受注を獲得し、モーションコントロール能力を基盤としました。これらの動きは、サプライヤーが個別部品からより統合されたドア機能へと拡張している様子を示しています。Magnaは、ソフトウェアと機械システムがますます連携する分野として車両アクセスを引き続き位置づけています。信頼性の高い物理的バックアップを備えた検証済みシステムを提供できる企業は、将来の車両プログラムにおいてより強固な立場を持つ可能性があります。
サプライヤーの選定は、財務的安定性、製造拠点、グローバルプラットフォームへのサポートにも依存します。車両メーカーは、複数の地域にわたって一貫したコンポーネントを供給し、プログラム中の設計変更に対応できるパートナーを必要としています。単一のサプライヤーがすべてのアクセス機能を支配しているわけではないため、自動車インテリジェントドアシステム市場は競争的なままとなる可能性があります。小規模企業は、専門技術、地域生産、または特定のコンポーネントにおける強固な立場を通じて引き続き参加できます。ただし、統合システムへの移行は、ソフトウェア、電子機器、検証作業をサポートできない企業の参入障壁を高める可能性があります。その結果、パートナーシップと製品範囲が個々のラッチやハンドルの設計と同様に重要となる市場が生まれています。
自動車インテリジェントドアシステム産業のリーダー企業
-
Brose Fahrzeugteile SE and Co. KG
-
Magna International Inc.
-
Kiekert AG
-
Huf Hülsbeck and Fürst GmbH and Co. KG
-
Inteva Products, LLC
- 注:主要企業の掲載順は順位を示すものではありません。
自動車インテリジェントドアシステム市場 このレポートでカバーされる企業
- Brose Fahrzeugteile SE and Co. KG
- Magna International Inc.
- Kiekert AG
- Inteva Products, LLC
- Aisin Corporation
- Huf Hülsbeck and Fürst GmbH and Co. KG
- AUMOVIO SE
- Robert Bosch GmbH
- Valeo SE
- Hyundai Mobis Co., Ltd.
- Mitsui Kinzoku ACT Corporation
- MinebeaMitsumi Inc.
- STRATTEC Security Corporation
- WITTE Automotive GmbH
- DENSO Corporation
- Alps Alpine Co., Ltd.
- Stabilus SE
- FORVIA SE
- Marquardt GmbH
- Johnson Electric Holdings Limited
最近の産業開発事情 自動車インテリジェントドアシステム市場
- 2026年7月:米国道路交通安全局(NHTSA)は、新型自動車向けのより明確で信頼性の高いドアリリースシステムに関する規則制定を開始するための申請を承認しました。
- 2026年2月:中国工業情報化部は、2027年1月1日施行の義務的安全基準を発行し、機械式の内外ドアリリースを義務付け、完全に隠蔽された電子ドアハンドルを廃止しました。
- 2025年9月:NHTSAは、外側から開かない可能性のある電子ドアハンドルに関して、約17万4,000台の2021年型テスラ モデルYの予備評価を開始しました。
- 2025年4月:Stabilusは中国の自動車メーカーから年間40万台以上の電動機械式サイドドア駆動システムの受注を獲得し、2026年から納品を開始します。
世界の自動車インテリジェントドアシステム市場レポートの調査範囲
自動車インテリジェントドアシステム市場は、製品別、コンポーネント別、車両タイプ別、推進方式別、販売チャネル別、地域別にセグメント化されています。製品別では、パワースイング・ソフトクローズドアシステム(自動開放を含む)、キーレス/パッシブエントリー(PEPS)、電子ドアラッチ(Eラッチ)、フラッシュ/格納式ドアハンドル、パワースライディングドア、その他製品にセグメント化されています。コンポーネント別では、アクチュエーター、ラッチ、センサー、ドアコントロールモジュール/ECU、その他コンポーネント(スイッチ)にセグメント化されています。車両タイプ別では、乗用車(MPVを含む)と商用車にセグメント化されています。推進方式別では、内燃機関車と電気自動車にセグメント化されています。販売チャネル別では、OEMとアフターマーケットにセグメント化されています。地域別では、北米(米国、カナダ、メキシコ)、欧州(ドイツ、英国、フランス、イタリア、スペイン、ロシア、その他欧州)、アジア太平洋(中国、日本、韓国、インド、タイ、インドネシア、その他アジア太平洋)、南米(ブラジル、アルゼンチン、コロンビア、チリ、その他南米)、中東およびアフリカ(トルコ、サウジアラビア、アラブ首長国連邦、イスラエル、エジプト、南アフリカ、モロッコ、その他中東およびアフリカ)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| パワースイング・ソフトクローズドアシステム(自動開放を含む) |
| キーレス/パッシブエントリー(PEPS) |
| 電子ドアラッチ(Eラッチ) |
| フラッシュ/格納式ドアハンドル |
| パワースライディングドア |
| その他製品 |
| アクチュエーター |
| ラッチ |
| センサー |
| ドアコントロールモジュール/ECU |
| その他コンポーネント(スイッチ) |
| 乗用車(MPVを含む) |
| 商用車 |
| 内燃機関車 |
| 電気自動車 |
| OEM |
| アフターマーケット |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| タイ | |
| インドネシア | |
| その他アジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| その他南米 | |
| 中東およびアフリカ | トルコ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| イスラエル | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他中東およびアフリカ |
| 製品別 | パワースイング・ソフトクローズドアシステム(自動開放を含む) | |
| キーレス/パッシブエントリー(PEPS) | ||
| 電子ドアラッチ(Eラッチ) | ||
| フラッシュ/格納式ドアハンドル | ||
| パワースライディングドア | ||
| その他製品 | ||
| コンポーネント別 | アクチュエーター | |
| ラッチ | ||
| センサー | ||
| ドアコントロールモジュール/ECU | ||
| その他コンポーネント(スイッチ) | ||
| 車両タイプ別 | 乗用車(MPVを含む) | |
| 商用車 | ||
| 推進方式別 | 内燃機関車 | |
| 電気自動車 | ||
| 販売チャネル別 | OEM | |
| アフターマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| タイ | ||
| インドネシア | ||
| その他アジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| その他南米 | ||
| 中東およびアフリカ | トルコ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| イスラエル | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他中東およびアフリカ | ||
レポートで回答される主要な質問
自動車インテリジェントドアシステムへの需要を促進しているものは何ですか?
電気自動車プログラム、デジタルアクセス、電子車両アーキテクチャ、および利便性の高い乗降機能への需要が採用を支えています。
自動車インテリジェントドアシステムのリード製品カテゴリーはどれですか?
フラッシュ/格納式ドアハンドルが2026年に31.07%のシェアで製品カテゴリーをリードしています。
最も成長が速い自動車インテリジェントドアシステムのコンポーネントはどれですか?
センサーは、アクセス、障害物検知、ドア制御機能がより接続されるにつれて、2032年までCAGR 8.99%で成長する見込みです。
電気自動車がドアシステムサプライヤーにとって重要な理由は何ですか?
電気自動車は2026年に39.09%のシェアを占め、統合された電子アクセス、パワードラッチ、格納式ハンドル機能を一般的にサポートしています。