
Marktgröße und Marktanteil für automotive intelligente Türsysteme
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 4.08 Milliarden US-Dollar |
| Marktgröße (2032) | 6.15 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.55 % |
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für automotive intelligente Türsysteme von Mordor Intelligence
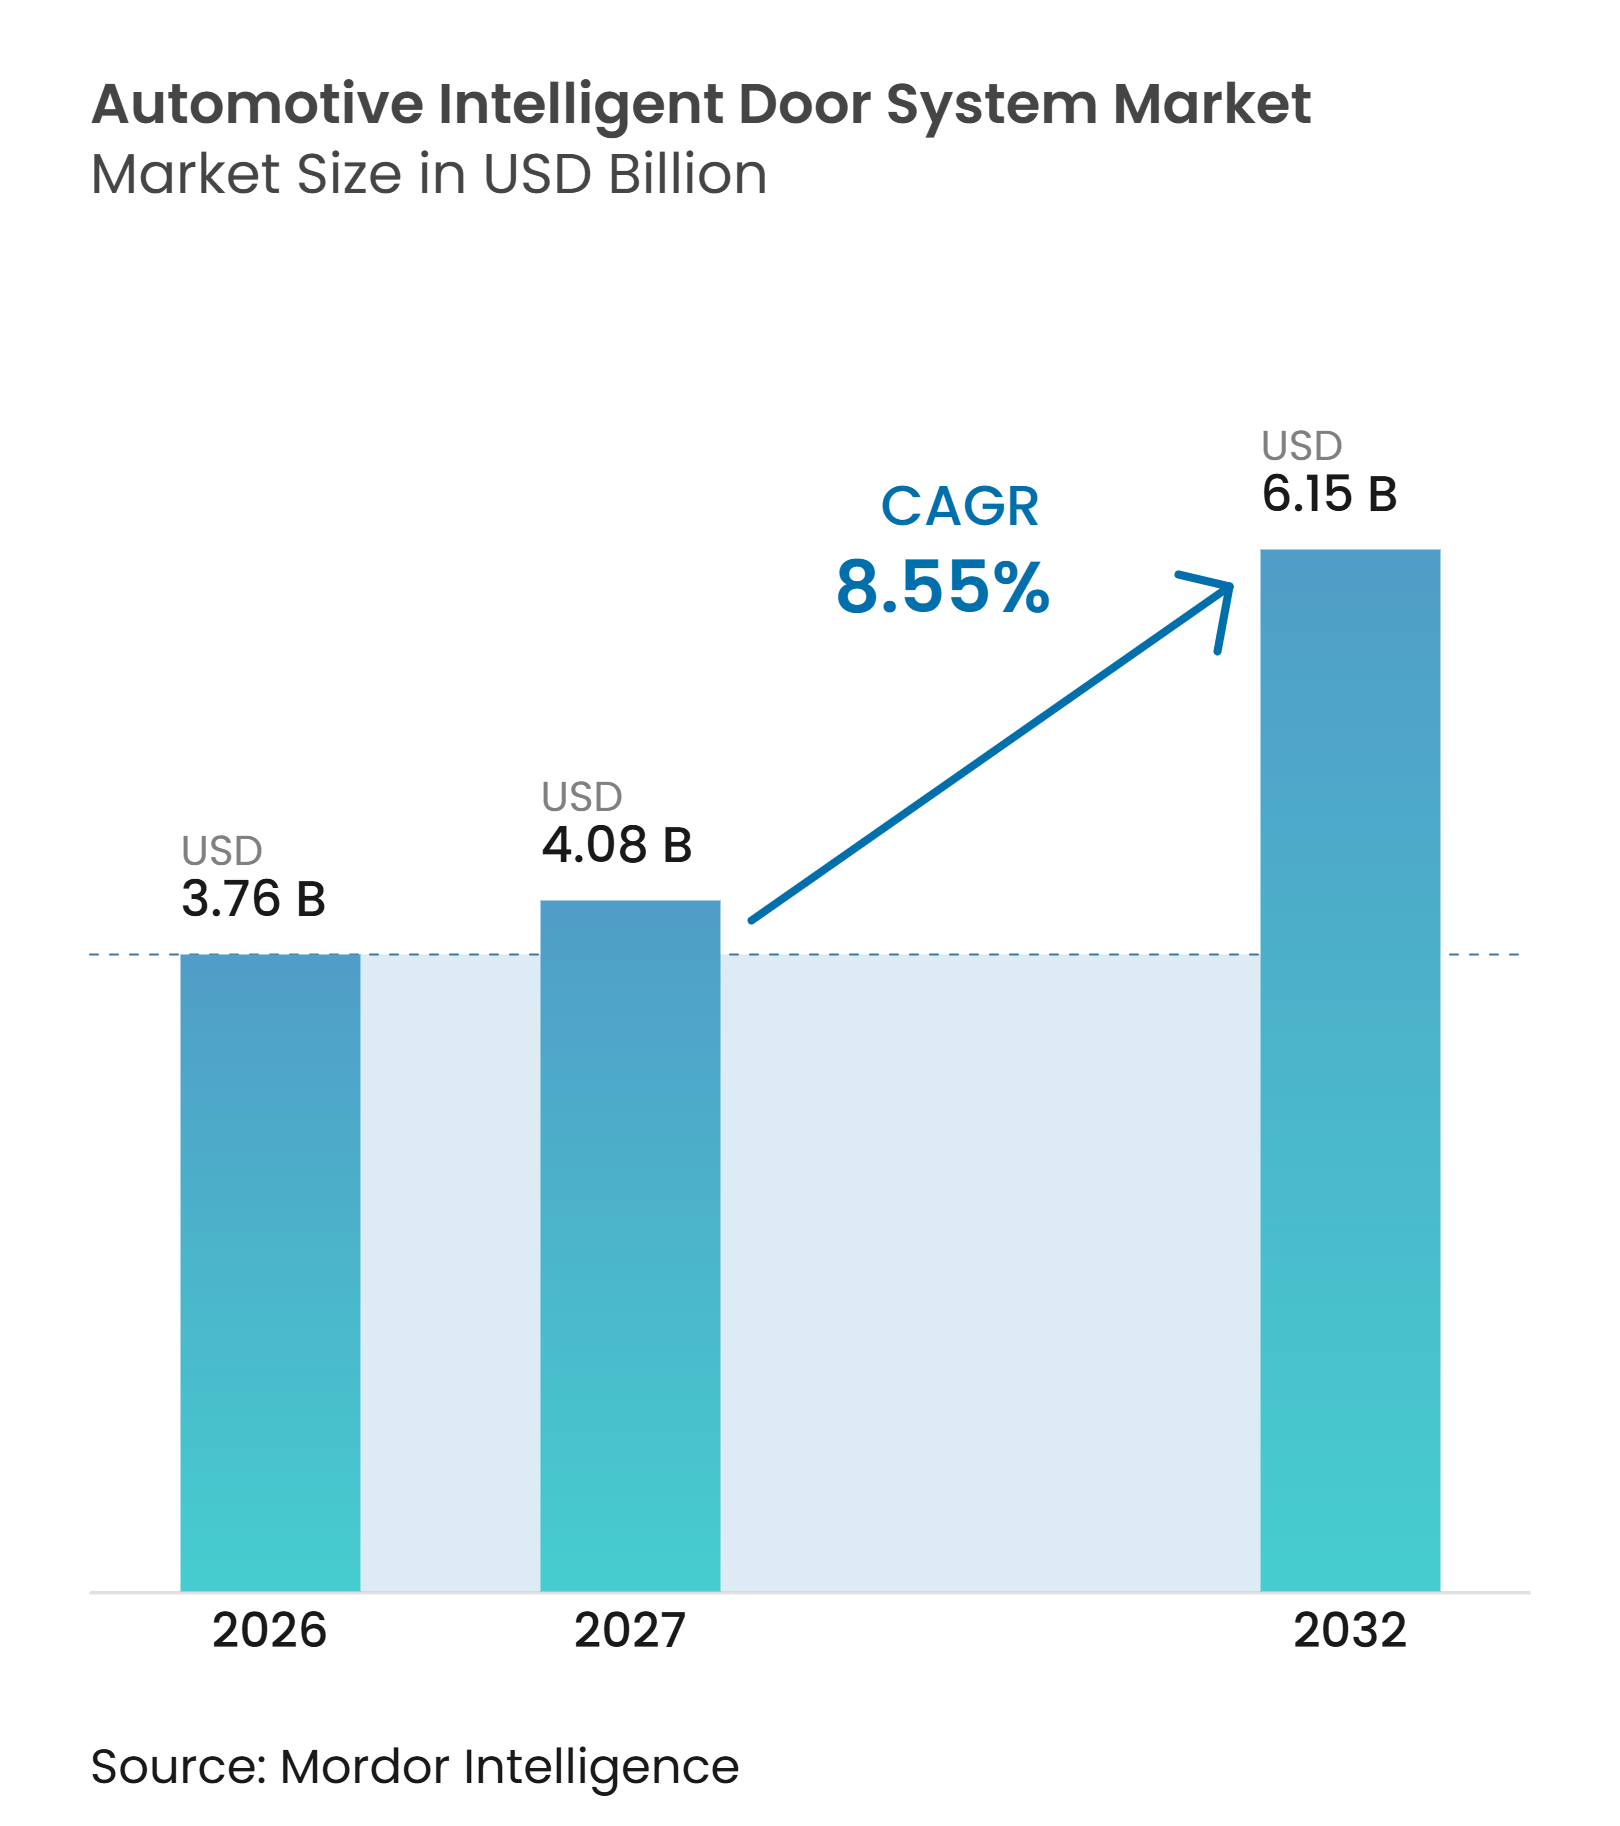
Die Marktgröße für automotive intelligente Türsysteme wurde 2026 auf 3,76 Milliarden USD bewertet und soll von 4,08 Milliarden USD im Jahr 2027 auf 6,15 Milliarden USD bis 2032 wachsen, bei einem CAGR von 8,55 % im Zeitraum 2027–2032. Der Markt für automotive intelligente Türsysteme entwickelt sich von mechanischen Schließmechanismen hin zu vernetzten Zugangs-, Sensor- und Steuerfunktionen, die in das Fahrzeug integriert sind. Elektrofahrzeugprogramme unterstützen diesen Wandel, da sie häufig elektronische Architekturen verwenden, die elektrische Schlösser, einfahrbare Griffe und digitalen Zugang von den frühesten Entwicklungsphasen an ermöglichen. Zulieferer konkurrieren daher um die Fähigkeit, mechanische Zuverlässigkeit mit Software- und Elektronikintegration zu verbinden. Der Markt für automotive intelligente Türsysteme profitiert auch davon, wenn Hersteller Türfunktionen nutzen, um Komfort, Fahrzeugzugang und Außendesign zu verbessern, ohne diese Entscheidungen von der übergeordneten elektrischen Architektur zu entkoppeln.
Wichtigste Erkenntnisse des Berichts
- Nach Produkt hielten bündige/einfahrbare Türgriffe 2026 einen Anteil von 31,07 %, während elektrische Schwenk- und Soft-Close-Türsysteme bis 2032 voraussichtlich mit einem CAGR von 11,52 % wachsen werden.
- Nach Komponente hielten Aktuatoren 2026 einen Anteil von 45,61 %, während Sensoren bis 2032 voraussichtlich mit einem CAGR von 8,99 % wachsen werden.
- Nach Fahrzeugtyp hielten Personenkraftwagen 2026 einen Anteil von 86,19 %, während Nutzfahrzeuge bis 2032 voraussichtlich mit einem CAGR von 7,01 % wachsen werden.
- Nach Antrieb hielten Elektrofahrzeuge 2026 einen Anteil von 39,09 % und werden bis 2032 voraussichtlich mit einem CAGR von 11,31 % wachsen.
- Nach Vertriebskanal hielten Erstausrüster 2026 einen Anteil von 82,99 %, während der Aftermarket bis 2032 voraussichtlich mit einem CAGR von 7,43 % wachsen wird.
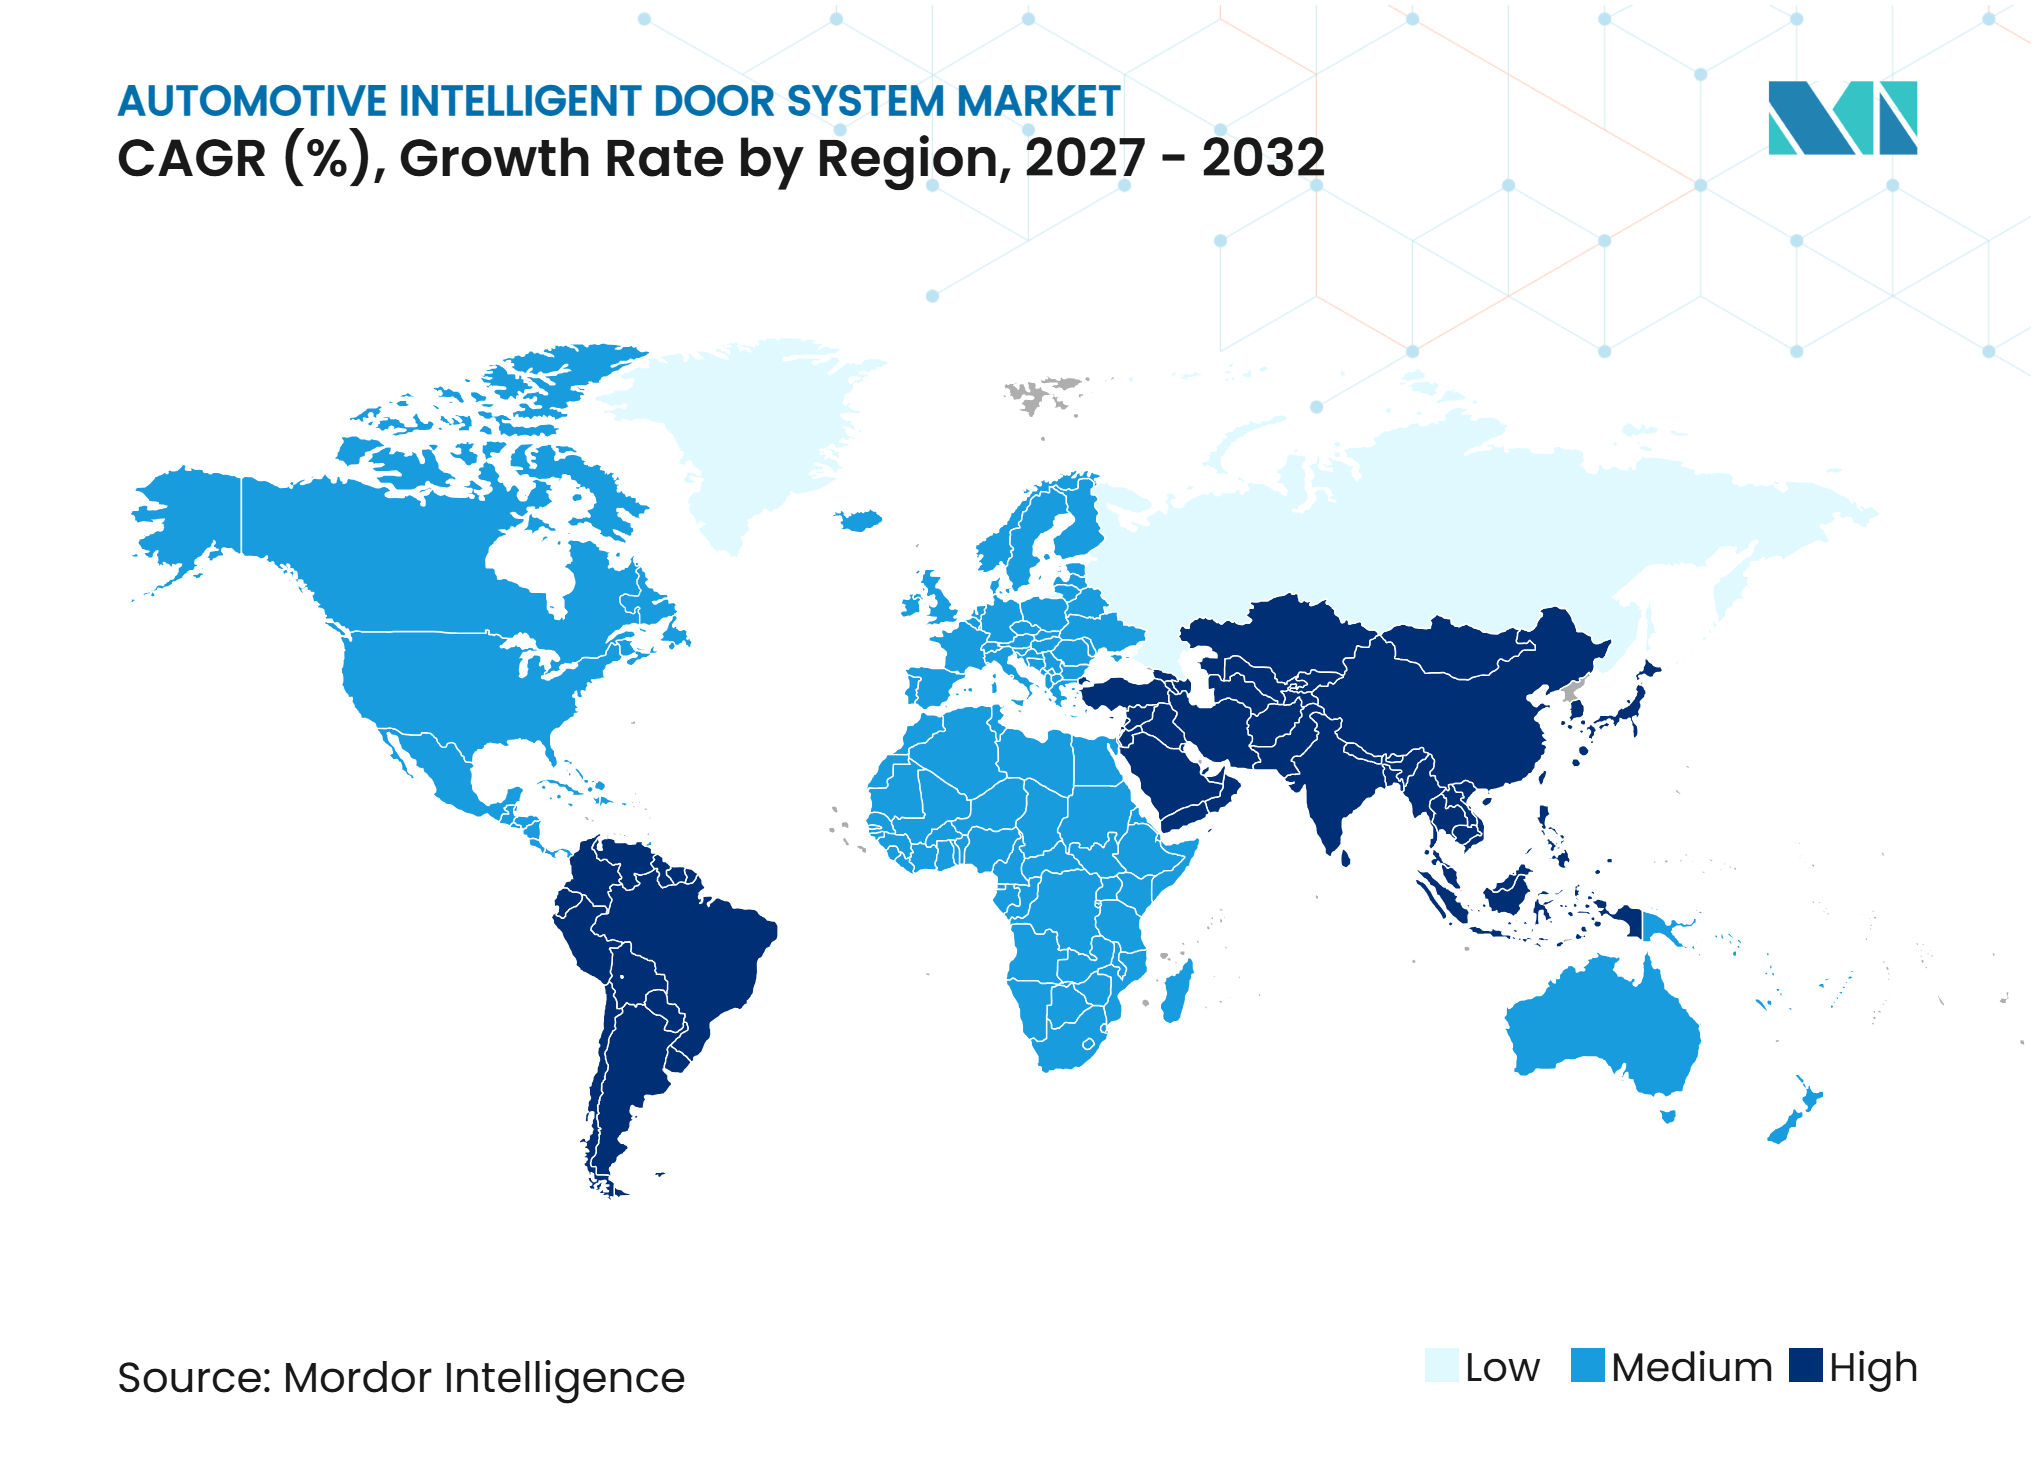
- Nach Geografie hielt der asiatisch-pazifische Raum 2026 einen Anteil von 39,19 %, während Südamerika bis 2032 voraussichtlich mit einem CAGR von 9,21 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbreitung von Elektrofahrzeugen und softwaredefinierten Fahrzeugarchitekturen | +3.2% | Global, konzentrierte Nachfrage in China, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Integration von Türelektronik in zonale Fahrzeugarchitekturen | +2.5% | Global, frühe Vorreiter-OEMs in Deutschland, Südkorea und China | Mittelfristig (2–4 Jahre) |
| Verbreitung von passivem Zugang und digitalem Schlüsselzugang | +2.0% | Global, Nordamerika und China führend bei der Durchdringung | Kurzfristig (≤ 2 Jahre) |
| Premiumisierung von Komfort- und automatisierten Türfunktionen | +1.5% | Nordamerika, Europa und China | Kurzfristig (≤ 2 Jahre) |
| Flotten- und Shared-Mobility-Nachfrage nach freihändigem und ferngesteuertem Türbetrieb | +0.9% | Asiatisch-pazifischer Raum, Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Aerodynamische und gestalterische Vorteile bündiger Türgriffe | +0.7% | Europa und Nordamerika, mit China, das zu mechanisch gestützten Designs übergeht | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung von Elektrofahrzeugen und softwaredefinierten Fahrzeugarchitekturen
Elektrofahrzeugprogramme verändern die Art und Weise, wie Hersteller Zugangs- und Schließfunktionen spezifizieren. Ihre elektrischen Layouts können elektrische Auslöser, automatisches Einziehen und elektronisch gesteuerte Griffbewegungen von den frühesten Entwicklungsphasen an unterstützen. Softwaredefinierte Fahrzeugprogramme erfordern zudem Türfunktionen, die mit anderen Steuerungen kommunizieren und Softwareaktualisierungen empfangen können. Im November 2025 berichtete das Gemeinschaftsunternehmen der Volkswagen Group und Rivian, dass seine zonale softwaredefinierte Architektur Anfang 2026 in den Wintertest gehen würde, vor dem ersten Gruppenstart im Jahr 2027Ein Jahr nach seiner Gründung: Gemeinschaftsunternehmen zwischen Volkswagen Group und Rivian zeigt starke Fortschritte, Volkswagen Group, www.volkswagen-group.com">[1]. Gemeinsame Plattformen können dieselbe Zugangslogik auf mehrere Fahrzeugklassen anwenden. Dies unterstützt die Nachfrage nach elektronischen Schlössern, Griffen und Zugangssensoren. Es erhöht auch den Bedarf an zuverlässigem Betrieb, wenn ein Fahrzeug offline ist oder eine niedrige Batterie hat.
Integration von Türelektronik in zonale Fahrzeugarchitekturen
Zonale elektrische Architekturen bündeln verwandte Fahrzeugfunktionen rund um physische Bereiche des Fahrzeugs. Im Türbereich können dadurch Schlösser, Fenster, Spiegel, Sensoren und Zugangsfunktionen über weniger Steuergeräte verbunden werden. Dieser Ansatz kann separate Steuergeräte reduzieren und gleichzeitig die Bedeutung der verbleibenden Elektronik erhöhen. Zulieferer müssen Komponenten entwickeln, die in einer gemeinsamen Steuerungsumgebung funktionieren und die Sicherheit gewährleisten, wenn andere Funktionen über dieselbe Architektur verwaltet werden. Ein Schloss oder Aktuator bleibt notwendig, aber Sensoren, Kommunikation und Software definieren zunehmend seine Leistung. Fahrzeughersteller können integrierte Module anstreben, um die Entwicklungskomplexität zu reduzieren und eine klare Testverantwortung zuzuweisen. Dies begünstigt Zulieferer, die mechanische, elektrische und digitale Funktionen in einem einzigen Entwicklungsprozess koordinieren können.
Verbreitung von passivem Zugang und digitalem Schlüsselzugang
Passiver Zugang wird für Fahrzeugkäufer immer vertrauter, insbesondere wenn Elektrofahrzeuge für ihre Benutzerfreundlichkeit vermarktet werden. Digitale Schlüssel ermöglichen die Verwaltung von Zugangsdaten über vernetzte Geräte. Diese Systeme stützen sich auf Sensoren und Kommunikationshardware, die einen autorisierten Benutzer identifizieren müssen, ohne unbeabsichtigte Öffnungen zu verursachen. Brose präsentierte auf der Auto Shanghai 2025 ein Konzeptfahrzeug mit gestenbasiertem freihändigem Türzugang und radarbasiertem Kollisionsschutz für seine elektrische SeitentürBrose auf der Auto Shanghai 2: Innovationen mit Vision – Aus China für die Welt, Brose Fahrzeugteile SE & Co. KG, www.brose.com">[2]. Digitaler Zugang kann Berechtigungen nach der Auslieferung aktualisieren. Das System muss sicher ohne Telefon, Schlüssel oder Netzwerkverbindung funktionieren. Klarer manueller Zugang und zuverlässiger Notbetrieb bleiben unerlässlich. Zulieferer, die sicheren Zugang mit unkompliziertem physischen Betrieb verbinden, können eine breitere Akzeptanz unterstützen.
Premiumisierung von Komfort- und automatisierten Türfunktionen
Elektrische Türen und Soft-Close-Funktionen verbreiten sich von Luxusfahrzeugen auf ausgewählte elektrische Crossover und Familienfahrzeuge. Diese Systeme können Benutzern helfen, schwere Türen, enge Parksituationen und Situationen mit vollen Händen zu bewältigen. Sie erfordern eine sorgfältige Steuerung von Kraft, Bewegung und Hinderniserkennung. Stabilus erhielt im April 2025 einen Auftrag von einem chinesischen Automobilhersteller für mehr als 400.000 elektromechanische Seitentür-Antriebssysteme pro Jahr ab 2026, einschließlich Antrieb, Steuergerät, Radar und Software. Dies zeigt, dass Türbetätigung zu einer definierten Produktkategorie wird und nicht mehr nur ein begrenztes Merkmal ist. Fahrzeughersteller müssen noch bestimmen, wo automatisierte Funktionen ihre zusätzlichen Kosten rechtfertigen. Motoren, Sensoren, Steuerungen und Tests erhöhen die Komplexität. Eine breitere Akzeptanz wird von langlebigen, wartungsfreundlichen Modulen abhängen, die im Alltag klare Vorteile bieten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Systemkosten und Preisdruck bei Massenmarktfahrzeugen | -1.0% | Global, am stärksten in Südasien, Südostasien und Südamerika | Langfristig (≥ 4 Jahre) |
| Versorgungsvolatilität bei Halbleitern, Motoren und elektronischen Komponenten | -0.7% | Global, mit höherem Risiko in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Risiken durch Fehlauslösung und Zuverlässigkeit bei Eis, Schmutz, Wasser und elektromagnetischen Störungen | -0.4% | Nordamerika, Europa sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Divergierende Notöffnungsvorschriften und Produkthaftungsrisiken | -0.2% | Nordamerika, Europa und China (mechanische Notöffnung ab 2027 vorgeschrieben) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Systemkosten und Preisdruck bei Massenmarktfahrzeugen
Intelligente Türsysteme fügen Motoren, Sensoren, Schlösser, Antennen, Verkabelung und Steuerungen zu Funktionen hinzu, die konventionelle mechanische Türen mit weniger Teilen erfüllen. Dies erhöht sowohl die Materialkosten als auch den Validierungsaufwand. Das vollständige Funktionspaket kann bei günstigeren Fahrzeugen schwer zu rechtfertigen sein, insbesondere dort, wo Erschwinglichkeit Kaufentscheidungen leitet. Zulieferer sehen sich auch mit Preissenkungen konfrontiert, die über die Laufzeit eines Fahrzeugprogramms gefordert werden. Dies kann die für neue Funktionsentwicklung und Tests verfügbaren Ressourcen einschränken. Ein stufenweiser Ansatz kann die Zugänglichkeit verbessern, indem passiver Zugang oder elektrische Auslösung vor komplexeren Systemen eingeführt wird. Gemeinsame Module über mehrere Konfigurationen hinweg können Kosten senken. Hersteller, die Designs vereinfachen, ohne Sicherheit oder Haltbarkeit zu reduzieren, sind besser positioniert, um Preisziele zu erreichen.
Versorgungsvolatilität bei Halbleitern, Motoren und elektronischen Komponenten
Türsysteme stützen sich auf eine Mischung aus mechanischen und elektronischen Eingaben. Sensoren, Steuergeräte, Motortreiber und Zugangsmodule können jeweils zu einer Versorgungsengpassstelle werden, wenn sich die Verfügbarkeit ändert. Ein Mangel an einem kleinen elektronischen Bauteil kann die Installation eines ansonsten vollständigen Türsystems verzögern. Stärker integrierte Systeme können die Auswirkungen von Störungen verstärken, wenn ein Steuergerät mehrere Funktionen unterstützt. Die Fahrzeugproduktion hängt daher von einer engen Koordination über viele Zulieferer hinweg ab. Fahrzeughersteller bevorzugen möglicherweise Komponenten mit einer etablierten Versorgungsbasis und einem klaren Ersatzpfad. Zulieferer müssen Kosten, Verfügbarkeit und langfristigen Support ausbalancieren. Starke Kommunikation ist wichtig, da eine Änderung an einem elektronischen Bauteil neue Tests und Genehmigungen erfordern kann, bevor die Produktion fortgesetzt wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
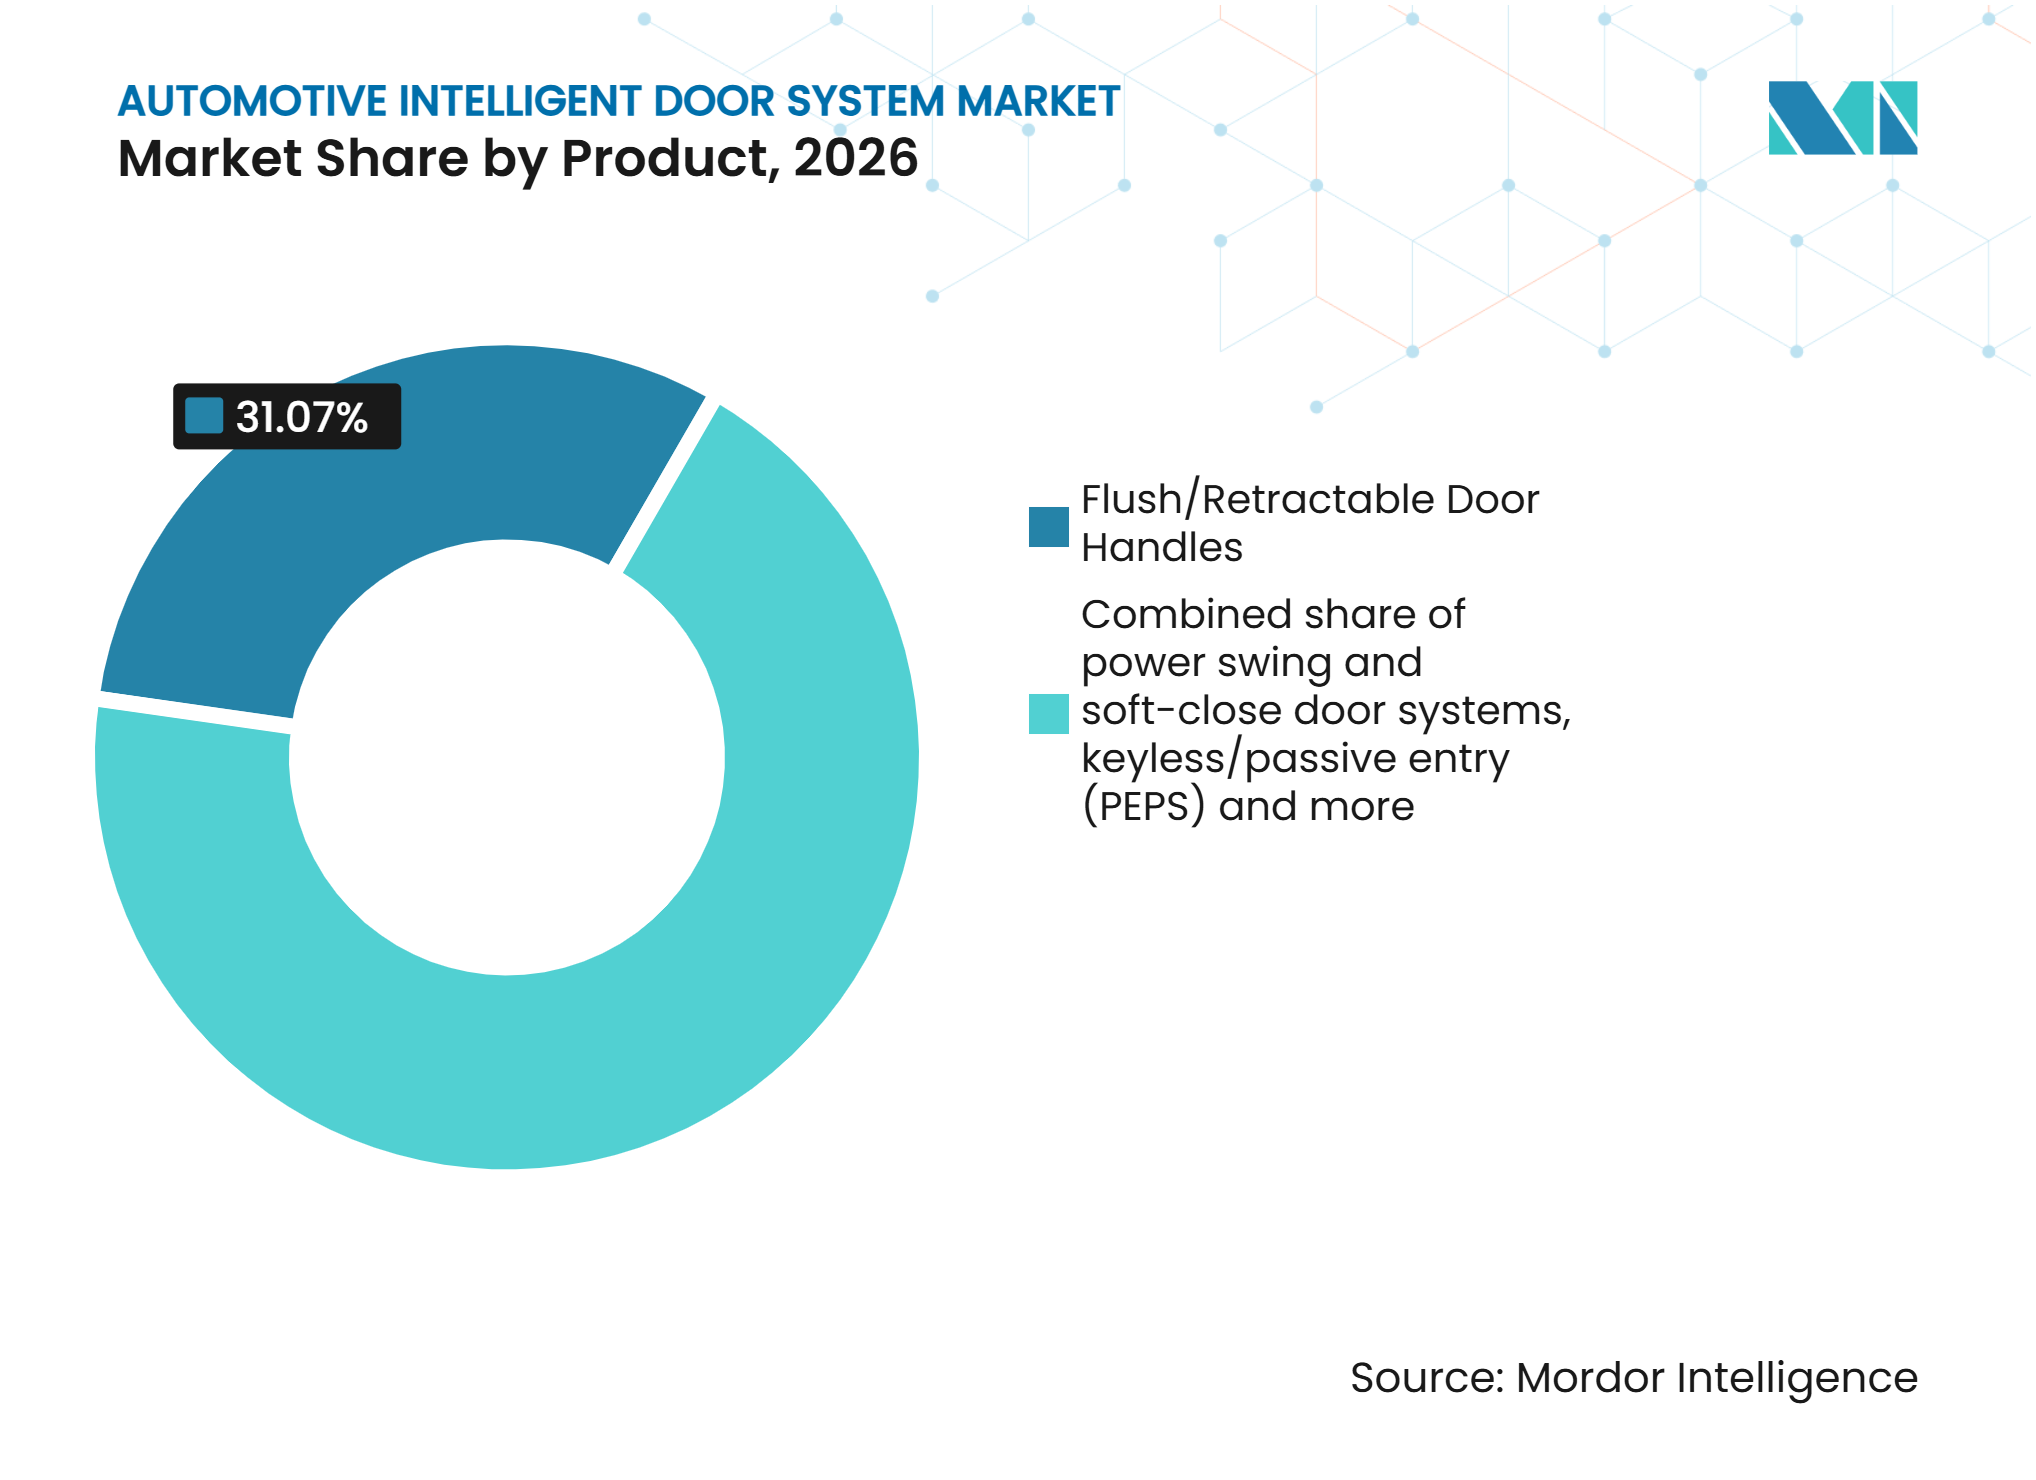
Bündige/einfahrbare Griffe führen, während elektrische Schwenk- und Soft-Close-Systeme am schnellsten wachsenBündige/einfahrbare Türgriffe hielten 2026 einen Anteil von 31,07 % am Markt für automotive intelligente Türsysteme, während elektrische Schwenk- und Soft-Close-Türsysteme bis 2032 voraussichtlich mit einem CAGR von 11,52 % wachsen werden. Bündige Systeme werden dort eingesetzt, wo Fahrzeughersteller eine glatte Außenfläche und ein kontrolliertes Zugangserlebnis wünschen. Ihr Design vereint Griff, Aktuator, Sensor, Schlossschnittstelle und Softwarelogik. Dies macht das Produkt sowohl für Design- als auch für Elektrotechnikteams relevant. Fahrzeughersteller können dasselbe Grundkonzept über mehrere Ausstattungsvarianten hinweg verwenden, obwohl die Ausstattungsniveaus variieren können. Die Position des Produkts spiegelt seine Kompatibilität mit dem Styling von Elektrofahrzeugen und vernetzten Zugangsfunktionen wider. Chinas verbindlicher Standard, der ab dem 1. Januar 2027 gilt, schreibt mechanische Innen- und Außentürentriegelungen vor, was bündige Griffdesigns in Richtung halbflacher oder mechanisch gestützter Layouts statt vollständig verdeckter elektronischer Griffe verschiebt.
Elektrische und Soft-Close-Systeme adressieren einen separaten Bedarf, der sich auf Bewegungsunterstützung und kontrolliertes Schließen konzentriert. Sie können Passagieren helfen, größere Türen zu handhaben, und können Fahrzeuge unterstützen, bei denen Einstiegskomfort ein sichtbares Produktmerkmal ist. Diese Systeme erfordern hohe Haltbarkeit, da Aktuator und Schließmechanismus wiederholt verwendet werden. Hinderniserkennung und Notöffnungsdesign bleiben wichtige Teile der Produktentscheidung. Die Branche für automotive intelligente Türsysteme nutzt diese Systeme, um mechanische Bewegung mit benutzerorientiertem Zugang zu verbinden. Eine breitere Nutzung wird von Kostenkontrolle, Wartungsfreundlichkeit und der Bereitschaft der Fahrzeughersteller abhängen, das Merkmal außerhalb von Premiummodellen einzubeziehen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Komponente:
Aktuatoren bleiben zentral, während Sensoren an Bedeutung gewinnenAktuatoren machten 2026 einen Anteil von 45,61 % am Markt für automotive intelligente Türsysteme aus, während Sensoren bis 2032 voraussichtlich mit einem CAGR von 8,99 % wachsen werden. Ein Aktuator liefert die für einfahrbare Griffe, elektrische Schlösser, Soft-Close-Funktionen und automatisierte Türbewegungen erforderliche Bewegung. Er bleibt zentral, weil intelligente Türfunktionen ohne kontrollierte physische Bewegung nicht funktionieren können. Das Komponentendesign muss Kraft, Geräusch, Reaktionszeit und wiederholte Nutzung berücksichtigen. Zulieferer müssen auch sicherstellen, dass die Aktuatorleistung zum übergeordneten elektrischen System des Fahrzeugs passt. Dies macht den Aktuator zu einem Kernelement sowohl grundlegender als auch fortgeschrittener Türkonfigurationen.
Sensoren liefern Informationen, die es einem System ermöglichen, Benutzer zu erkennen, Hindernisse zu erkennen und Türbewegungen sicher zu steuern. Ihre Rolle wächst, wenn Fahrzeughersteller berührungsfreien Zugang, digitale Schlüsselfunktionen und Hinderniserkennung hinzufügen. Der Sensor muss mit Schloss, Aktuator und Steuergerät zusammenarbeiten und nicht als eigenständiges Teil. Dies schafft Bedarf an sorgfältiger Kalibrierung und kompatibler Kommunikation. Der Markt für automotive intelligente Türsysteme ist auf Sensoren angewiesen, die unter wechselnden Wetterbedingungen und in belebten Umgebungen zuverlässig funktionieren. Da Systeme stärker integriert werden, kann die Sensorleistung die wahrgenommene Qualität der gesamten Türfunktion beeinflussen.
Nach Fahrzeugtyp:
Personenkraftwagen verbinden Skalierung mit überdurchschnittlichem WachstumPersonenkraftwagen hielten 2026 einen Anteil von 86,19 % am Markt für automotive intelligente Türsysteme und werden bis 2032 voraussichtlich mit einem CAGR von 8,80 % wachsen. Personenfahrzeuge sind ein primäres Umfeld für neue Zugangs- und Komfortfunktionen, da Hersteller sie zur Modellunterscheidung nutzen. Elektroautos, Crossover und Familienfahrzeuge können alle elektrische Auslöser, passiven Zugang und bündige Griffe verwenden. Diese Merkmale werden oft zuerst dort eingeführt, wo Kunden Wert auf Benutzerfreundlichkeit und Design legen. Personenfahrzeugprogramme bieten Zulieferern auch einen Weg zu höheren Stückzahlen, sobald ein Merkmal ausgewählt ist. Die Position des Segments spiegelt sowohl seine breite Produktionsbasis als auch seine Rolle bei der Einführung neuer Ausstattungen wider.
Nutzfahrzeuge werden bis 2032 voraussichtlich mit einem CAGR von 7,01 % wachsen und haben unterschiedliche Betriebsanforderungen; sie können ausgewählte Türfunktionen für den Flotteneinsatz, den Fahrgastzugang oder die Serviceeffizienz übernehmen. Ihre Prioritäten können Haltbarkeit, Fernüberwachung und zuverlässigen manuellen Betrieb umfassen. Einige Flottenanwendungen können von kontrolliertem Zugang und freihändigem Öffnen profitieren. Ausstattungsentscheidungen sind jedoch eng mit Betriebskosten und Wartungsanforderungen verbunden. Der Markt für automotive intelligente Türsysteme muss für diese Nutzer Systeme anbieten, die einfach zu diagnostizieren und zu reparieren sind. Dies kann eine speziellere Chance als das Personenfahrzeugsegment schaffen, mit unterschiedlichen Produkt- und Serviceanforderungen.
Nach Antrieb:
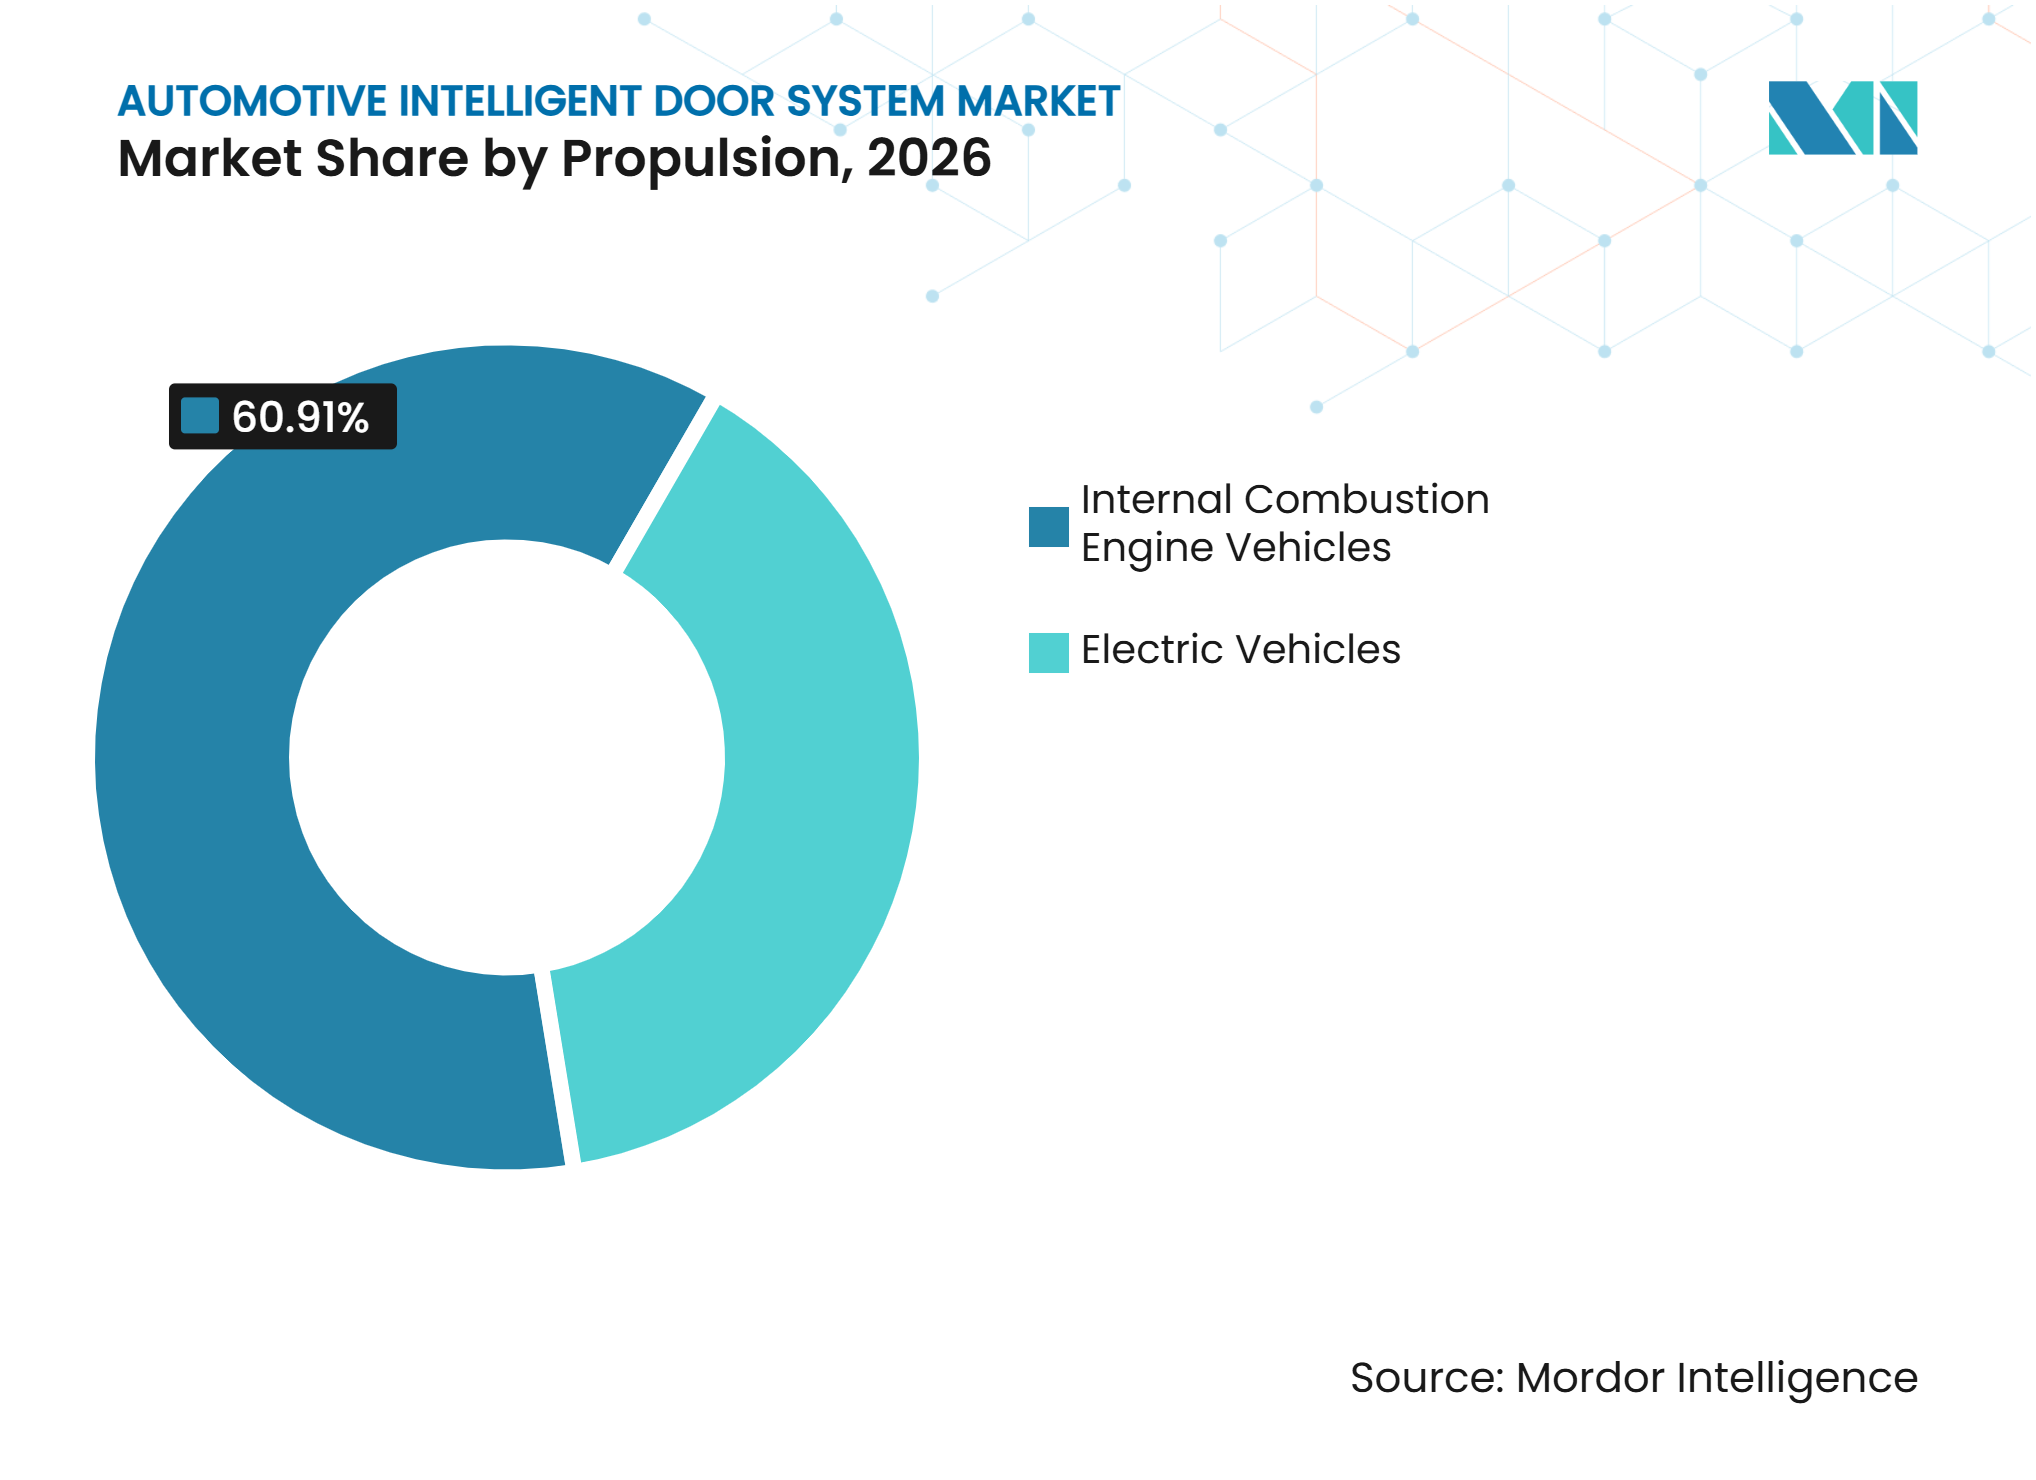
Elektrofahrzeuge setzen einen höheren FunktionsstandardElektrofahrzeuge hielten 2026 einen Anteil von 39,09 % am Markt für automotive intelligente Türsysteme und werden bis 2032 voraussichtlich mit einem CAGR von 11,31 % wachsen. Elektrofahrzeughersteller nutzen Türzugang und Außendesign häufig als Teil des gesamten Besitzerlebnisses. Diese Fahrzeuge verfügen häufig über elektronische Architekturen, die elektrische Schlösser, digitalen Zugang und einfahrbare Griffe unterstützen. Das Ergebnis ist ein stärkerer Fokus auf elektronischen Türinhalt während der Fahrzeugentwicklung. Dies bedeutet nicht, dass jedes Elektrofahrzeug denselben Funktionsumfang verwendet. Es bedeutet jedoch, dass elektrische Plattformen ein starkes Umfeld für integrierte Zugangsfunktionen bieten.
Fahrzeuge mit Verbrennungsmotor behalten eine große installierte Basis und verwenden weiterhin passiven Zugang, elektronische Schlösser und bündige Griffdesigns. Die elektrische Architektur kann genauso wichtig sein wie der Antrieb, wenn ein Fahrzeughersteller entscheidet, welche Türfunktionen einzubeziehen sind. Ein Fahrzeug mit Verbrennungsmotor und einem modernen elektrischen System kann Merkmale übernehmen, die denen eines Elektromodells ähneln. Zulieferer benötigen daher Produkte, die über Antriebsarten und Fahrzeugplattformen hinweg funktionieren. Der Markt für automotive intelligente Türsysteme profitiert, wenn Komponenten ohne vollständige Neugestaltung angepasst werden können. Dies hilft Herstellern, Funktionen entsprechend den Preis- und technischen Anforderungen jedes Programms einzuführen.

Nach Vertriebskanal:
OEM-Integration bleibt dominant, während der Aftermarket Fachunterstützung benötigtErstausrüster (OEMs) hielten 2026 einen Anteil von 82,99 % am Markt für automotive intelligente Türsysteme, während der Aftermarket bis 2032 voraussichtlich mit einem CAGR von 7,43 % wachsen wird. OEMs wählen Türsysteme während der Fahrzeugtechnik aus, wenn Karosseriestruktur, Verkabelung, Sicherheit und Softwareentscheidungen gemeinsam getroffen werden. Dies gibt dem OEM-Kanal eine starke Rolle im Markt. Zulieferer müssen die Test-, Qualitäts- und Terminanforderungen der Fahrzeughersteller erfüllen, bevor ein Teil genehmigt wird. Einmal ausgewählt, kann ein System für mehrere Jahre mit einem Fahrzeugprogramm verbunden bleiben. Dies schafft einen erheblichen Vorteil für Zulieferer mit etablierten Entwicklungs- und Fertigungsbeziehungen.
Der Aftermarket bedient Fahrzeuge, die Ersatzteile oder Reparaturen benötigen, wenn die installierte Basis altert. Intelligente Türteile können schwieriger zu ersetzen sein als konventionelle Hardware, da sie möglicherweise kompatible Steuerungen und Programmierung erfordern. Fachbetriebe und autorisierte Netzwerke können daher eine größere Rolle spielen als allgemeine Zubehörverkäufer. Verfügbarkeit von Teilen, technische Dokumentation und Diagnosesupport können diesen Kanal prägen. Die Branche für automotive intelligente Türsysteme hat die Möglichkeit, den Servicezugang zu verbessern, ohne Sicherheit oder Systemsicherheit zu beeinträchtigen. Der Kanal wird selektiv bleiben, da Türfunktionen Einstieg, Ausstieg und Fahrzeugschutz beeinflussen.
Geografische Analyse
Der asiatisch-pazifische Raum hielt 2026 einen Anteil von 39,19 % am Markt für automotive intelligente Türsysteme, während Südamerika bis 2032 voraussichtlich einen CAGR von 9,21 % verzeichnen wird, da brasilianische Montageprogramme global ausgerichtete Plattformen mit elektronischen Schlössern und passivem Zugang übernehmen. China unterstützt die regionale Nachfrage durch seine große Elektrofahrzeugbasis, ein aktives Zulieferernetzwerk und den Fokus auf digitale Fahrzeugfunktionen. Japan und Südkorea tragen etablierte Fahrzeugfertigungsprogramme und eine starke Erfolgsbilanz bei der Funktionsentwicklung bei. Die Region umfasst sowohl globale Zulieferer als auch lokale Unternehmen, die bei Aktuatoren, Sensoren, Zugangsmodulen und verwandter Elektronik konkurrieren. Dieser Wettbewerbsmix kann eine schnellere Funktionsentwicklung unterstützen und gleichzeitig den Preisdruck erhöhen. Der Markt für automotive intelligente Türsysteme wird durch die breite Palette an Fahrzeugtypen in der Region unterstützt, von Volumen-Personenkraftwagen bis hin zu höher ausgestatteten Elektromodellen.
Nordamerika und Europa sind wichtige Märkte für vernetzten Zugang, elektrische Funktionen und sicherheitsrelevante Designarbeit. Nordamerikanische Fahrzeughersteller konzentrieren sich auf Benutzerkomfort, digitalen Zugang und klaren Sicherheitsbetrieb. Die regulatorische Aufmerksamkeit für elektronische Türöffner macht robuste manuelle Sicherung und verständliche Steuerungen wichtig. Europa legt großen Wert auf Fahrzeugsoftware, Cybersicherheit und Typgenehmigungsverfahren. Diese Anforderungen können Zulieferer mit etablierten Entwicklungs- und Validierungsfähigkeiten begünstigen. Der Markt für automotive intelligente Türsysteme in diesen Regionen wird durch die Notwendigkeit geprägt, Funktionsdifferenzierung mit zuverlässigem Betrieb und dokumentierter Konformität zu verbinden.
Der Nahe Osten und Afrika weisen unterschiedliche Fahrzeugnachfragemuster auf. Golfmärkte können höheren Funktionsinhalt in Premium- und Luxusfahrzeugen unterstützen, während günstigere Märkte möglicherweise langlebige Basiszugangssysteme priorisieren. Südafrika und Marokko sind relevante Fertigungsstandorte, da sich die regionale Montageaktivität entwickelt. Ozeanien folgt weitgehend den Fahrzeugtechnologieentscheidungen, die in wichtigen Importmärkten getroffen werden. Südamerika kann profitieren, wenn lokale Montageprogramme global ausgerichtete Plattformen und Ausstattungspakete verwenden. Der Markt für automotive intelligente Türsysteme in diesen Gebieten hängt von der Fahrzeugerschwinglichkeit, Fertigungsinvestitionen, lokalen Servicefähigkeiten und dem Tempo ab, mit dem vernetzte Fahrzeugfunktionen eingeführt werden.
Wettbewerbslandschaft
Marktkonzentration
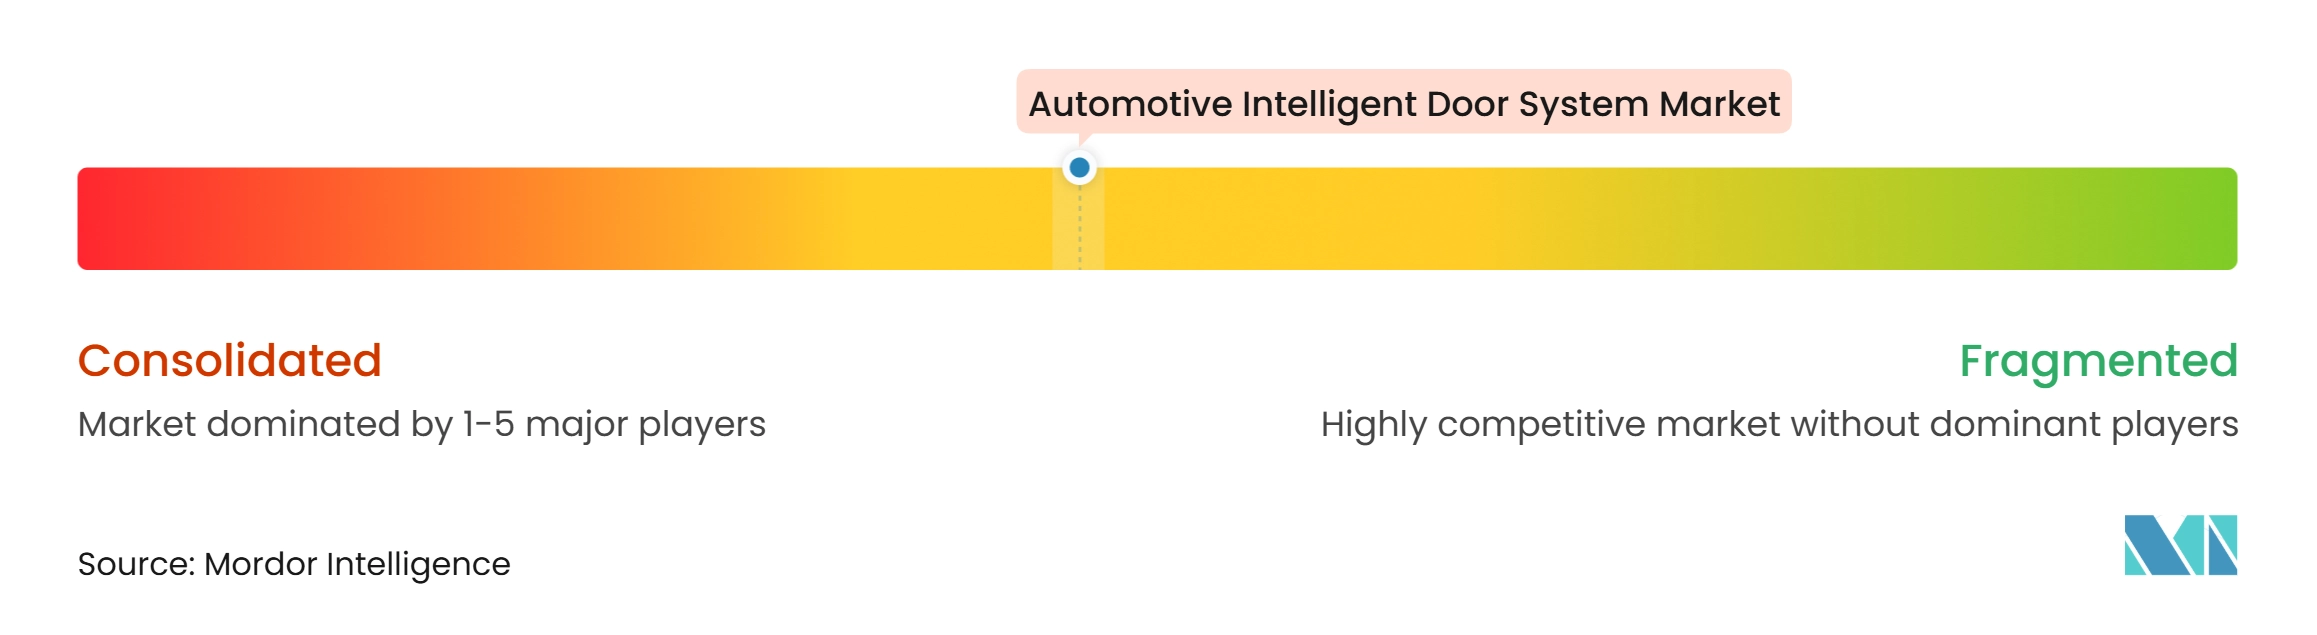
Der Markt für automotive intelligente Türsysteme ist mäßig konzentriert und umfasst Vollsystemzulieferer, Komponentenspezialisten und regionale Hersteller. Brose, Magna International, Kiekert, Huf Hülsbeck und Inteva Products sind rund um hochwertige Funktionen positioniert, die Schlösser, Griffe, Aktuatoren, Sensoren und Steuerungen kombinieren. Der Wettbewerb beschränkt sich nicht auf ein einzelnes Teil, da Fahrzeughersteller zunehmend die Zuverlässigkeit des gesamten Zugangssystems bewerten. Zulieferer mit langjährigen Beziehungen zu Fahrzeugherstellern können Entwicklungsunterstützung und Produktionserfahrung anbieten. Gleichzeitig bleiben spezialisierte Motor-, Sensor- und Zugangsunternehmen wichtig für die Lieferkette. Das Wettbewerbsbild wird durch die Fähigkeit geprägt, Sicherheits-, Software-, Kosten- und Produktionsanforderungen gleichzeitig zu erfüllen.
Technologieentwicklung ist ein zentraler Wettbewerbsfaktor. Broses Auto-Shanghai-Konzept 2025 kombinierte gestenbasierten Zugang mit radargeschütztem elektrischen Türbetrieb. Stabilus gewann 2025 einen Auftrag von einem chinesischen Automobilhersteller für mehr als 400.000 elektromechanische Seitentür-Antriebssysteme pro Jahr, aufbauend auf seinen Bewegungssteuerungsfähigkeiten. Diese Schritte veranschaulichen, wie Zulieferer von einzelnen Teilen zu stärker integrierten Türfunktionen übergehen. Magna positioniert Fahrzeugzugang weiterhin als Bereich, in dem Software und mechanische Systeme zunehmend verknüpft sind. Unternehmen, die validierte Systeme mit zuverlässiger physischer Sicherung anbieten können, werden voraussichtlich eine stärkere Position in zukünftigen Fahrzeugprogrammen haben.
Die Zuliefererauswahl hängt auch von finanzieller Stabilität, Fertigungsreichweite und Unterstützung für globale Plattformen ab. Fahrzeughersteller benötigen Partner, die konsistente Komponenten über mehrere Regionen hinweg liefern und Designänderungen während eines Programms handhaben können. Der Markt für automotive intelligente Türsysteme wird voraussichtlich wettbewerbsintensiv bleiben, da kein einzelner Zulieferer jede Zugangsfunktion kontrolliert. Kleinere Unternehmen können weiterhin durch spezialisierte Technologie, lokale Produktion oder eine starke Position in einer bestimmten Komponente teilnehmen. Die Bewegung hin zu integrierten Systemen kann jedoch die Einstiegshürde für Unternehmen erhöhen, die Software-, Elektronik- und Validierungsarbeit nicht unterstützen können. Das Ergebnis ist ein Markt, in dem Partnerschaften und Produktumfang genauso wichtig sein können wie das Design eines einzelnen Schlosses oder Griffs.
Marktführer für automotive intelligente Türsysteme
-
Brose Fahrzeugteile SE and Co. KG
-
Magna International Inc.
-
Kiekert AG
-
Huf Hülsbeck and Fürst GmbH and Co. KG
-
Inteva Products, LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für automotive intelligente Türsysteme Unternehmen in diesem Bericht
- Brose Fahrzeugteile SE and Co. KG
- Magna International Inc.
- Kiekert AG
- Inteva Products, LLC
- Aisin Corporation
- Huf Hülsbeck and Fürst GmbH and Co. KG
- AUMOVIO SE
- Robert Bosch GmbH
- Valeo SE
- Hyundai Mobis Co., Ltd.
- Mitsui Kinzoku ACT Corporation
- MinebeaMitsumi Inc.
- STRATTEC Security Corporation
- WITTE Automotive GmbH
- DENSO Corporation
- Alps Alpine Co., Ltd.
- Stabilus SE
- FORVIA SE
- Marquardt GmbH
- Johnson Electric Holdings Limited
Neueste Industrielle Entwicklungen in Markt für automotive intelligente Türsysteme
- Juli 2026: Die US-amerikanische Nationale Straßenverkehrssicherheitsbehörde (NHTSA) genehmigte einen Antrag auf Einleitung eines Regelgebungsverfahrens für klarere und zuverlässigere Türöffnungssysteme für neue Kraftfahrzeuge.
- Februar 2026: Chinas Ministerium für Industrie und Informationstechnologie erließ einen verbindlichen Sicherheitsstandard, der ab dem 1. Januar 2027 gilt und mechanische Innen- und Außentürentriegelungen vorschreibt sowie vollständig verdeckte elektronische Türgriffe verbietet.
- September 2025: Die NHTSA eröffnete eine Voruntersuchung zu etwa 174.000 Tesla Model Y-Fahrzeugen des Baujahrs 2021 wegen elektronischer Türgriffe, die sich von außen möglicherweise nicht öffnen lassen.
- April 2025: Stabilus erhielt einen Auftrag von einem chinesischen Automobilhersteller für mehr als 400.000 elektromechanische Seitentür-Antriebssysteme pro Jahr, mit Lieferbeginn im Jahr 2026.
Berichtsumfang des globalen Marktes für automotive intelligente Türsysteme
Der Markt für automotive intelligente Türsysteme ist segmentiert nach Produkt, Komponente, Fahrzeugtyp, Antrieb, Vertriebskanal und Geografie. Nach Produkt ist der Markt segmentiert in elektrische Schwenk- und Soft-Close-Türsysteme (einschließlich automatischer Öffnung), schlüssellosen/passiven Zugang (PEPS), elektronisches Türschloss (E-Latch), bündige/einfahrbare Türgriffe, elektrische Schiebetüren und sonstige Produkte. Nach Komponente ist der Markt segmentiert in Aktuatoren, Schlösser, Sensoren, Türsteuermodule/Steuergeräte und sonstige Komponenten (Schalter). Nach Fahrzeugtyp ist der Markt segmentiert in Personenkraftwagen (einschließlich Mehrzweckfahrzeuge) und Nutzfahrzeuge. Nach Antrieb ist der Markt segmentiert in Fahrzeuge mit Verbrennungsmotor und Elektrofahrzeuge. Nach Vertriebskanal ist der Markt segmentiert in Erstausrüster und Aftermarket. Nach Geografie ist der Markt segmentiert in Nordamerika (Vereinigte Staaten, Kanada und Mexiko), Europa (Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien, Russland und übriges Europa), asiatisch-pazifischer Raum (China, Japan, Südkorea, Indien, Thailand, Indonesien und übriger asiatisch-pazifischer Raum), Südamerika (Brasilien, Argentinien, Kolumbien, Chile und übriges Südamerika) sowie Naher Osten und Afrika (Türkei, Saudi-Arabien, Vereinigte Arabische Emirate, Israel, Ägypten, Südafrika, Marokko und übriger Naher Osten und Afrika). Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Elektrische Schwenk- und Soft-Close-Türsysteme (einschließlich automatischer Öffnung) |
| Schlüsselloser/passiver Zugang (PEPS) |
| Elektronisches Türschloss (E-Latch) |
| Bündige/einfahrbare Türgriffe |
| Elektrische Schiebetüren |
| Sonstige Produkte |
| Aktuatoren |
| Schlösser |
| Sensoren |
| Türsteuermodule/Steuergeräte |
| Sonstige Komponenten (Schalter) |
| Personenkraftwagen (einschließlich Mehrzweckfahrzeuge) |
| Nutzfahrzeuge |
| Fahrzeuge mit Verbrennungsmotor |
| Elektrofahrzeuge |
| Erstausrüster |
| Aftermarket |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Südkorea | |
| Indien | |
| Thailand | |
| Indonesien | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Israel | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Produkt | Elektrische Schwenk- und Soft-Close-Türsysteme (einschließlich automatischer Öffnung) | |
| Schlüsselloser/passiver Zugang (PEPS) | ||
| Elektronisches Türschloss (E-Latch) | ||
| Bündige/einfahrbare Türgriffe | ||
| Elektrische Schiebetüren | ||
| Sonstige Produkte | ||
| Nach Komponente | Aktuatoren | |
| Schlösser | ||
| Sensoren | ||
| Türsteuermodule/Steuergeräte | ||
| Sonstige Komponenten (Schalter) | ||
| Nach Fahrzeugtyp | Personenkraftwagen (einschließlich Mehrzweckfahrzeuge) | |
| Nutzfahrzeuge | ||
| Nach Antrieb | Fahrzeuge mit Verbrennungsmotor | |
| Elektrofahrzeuge | ||
| Nach Vertriebskanal | Erstausrüster | |
| Aftermarket | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Thailand | ||
| Indonesien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach automotive intelligenten Türsystemen?
Elektrofahrzeugprogramme, digitaler Zugang, elektronische Fahrzeugarchitekturen und die Nachfrage nach komfortablen Zugangsfunktionen unterstützen die Akzeptanz.
Welche Produktkategorie führt bei automotive intelligenten Türsystemen?
Bündige/einfahrbare Türgriffe führen die Produktkategorie mit einem Anteil von 31,07 % im Jahr 2026 an.
Welche Komponente für automotive intelligente Türsysteme wächst am schnellsten?
Sensoren werden bis 2032 voraussichtlich mit einem CAGR von 8,99 % wachsen, da Zugangs-, Hinderniserkennungs- und Türsteuerungsfunktionen stärker vernetzt werden.
Warum sind Elektrofahrzeuge für Türsystemzulieferer wichtig?
Elektrofahrzeuge hielten 2026 einen Anteil von 39,09 % und unterstützen häufig integrierten elektronischen Zugang, elektrische Schlösser und einfahrbare Griffunktionen.