
Tamaño y Participación del Mercado de Sistemas Inteligentes de Puertas Automotrices
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
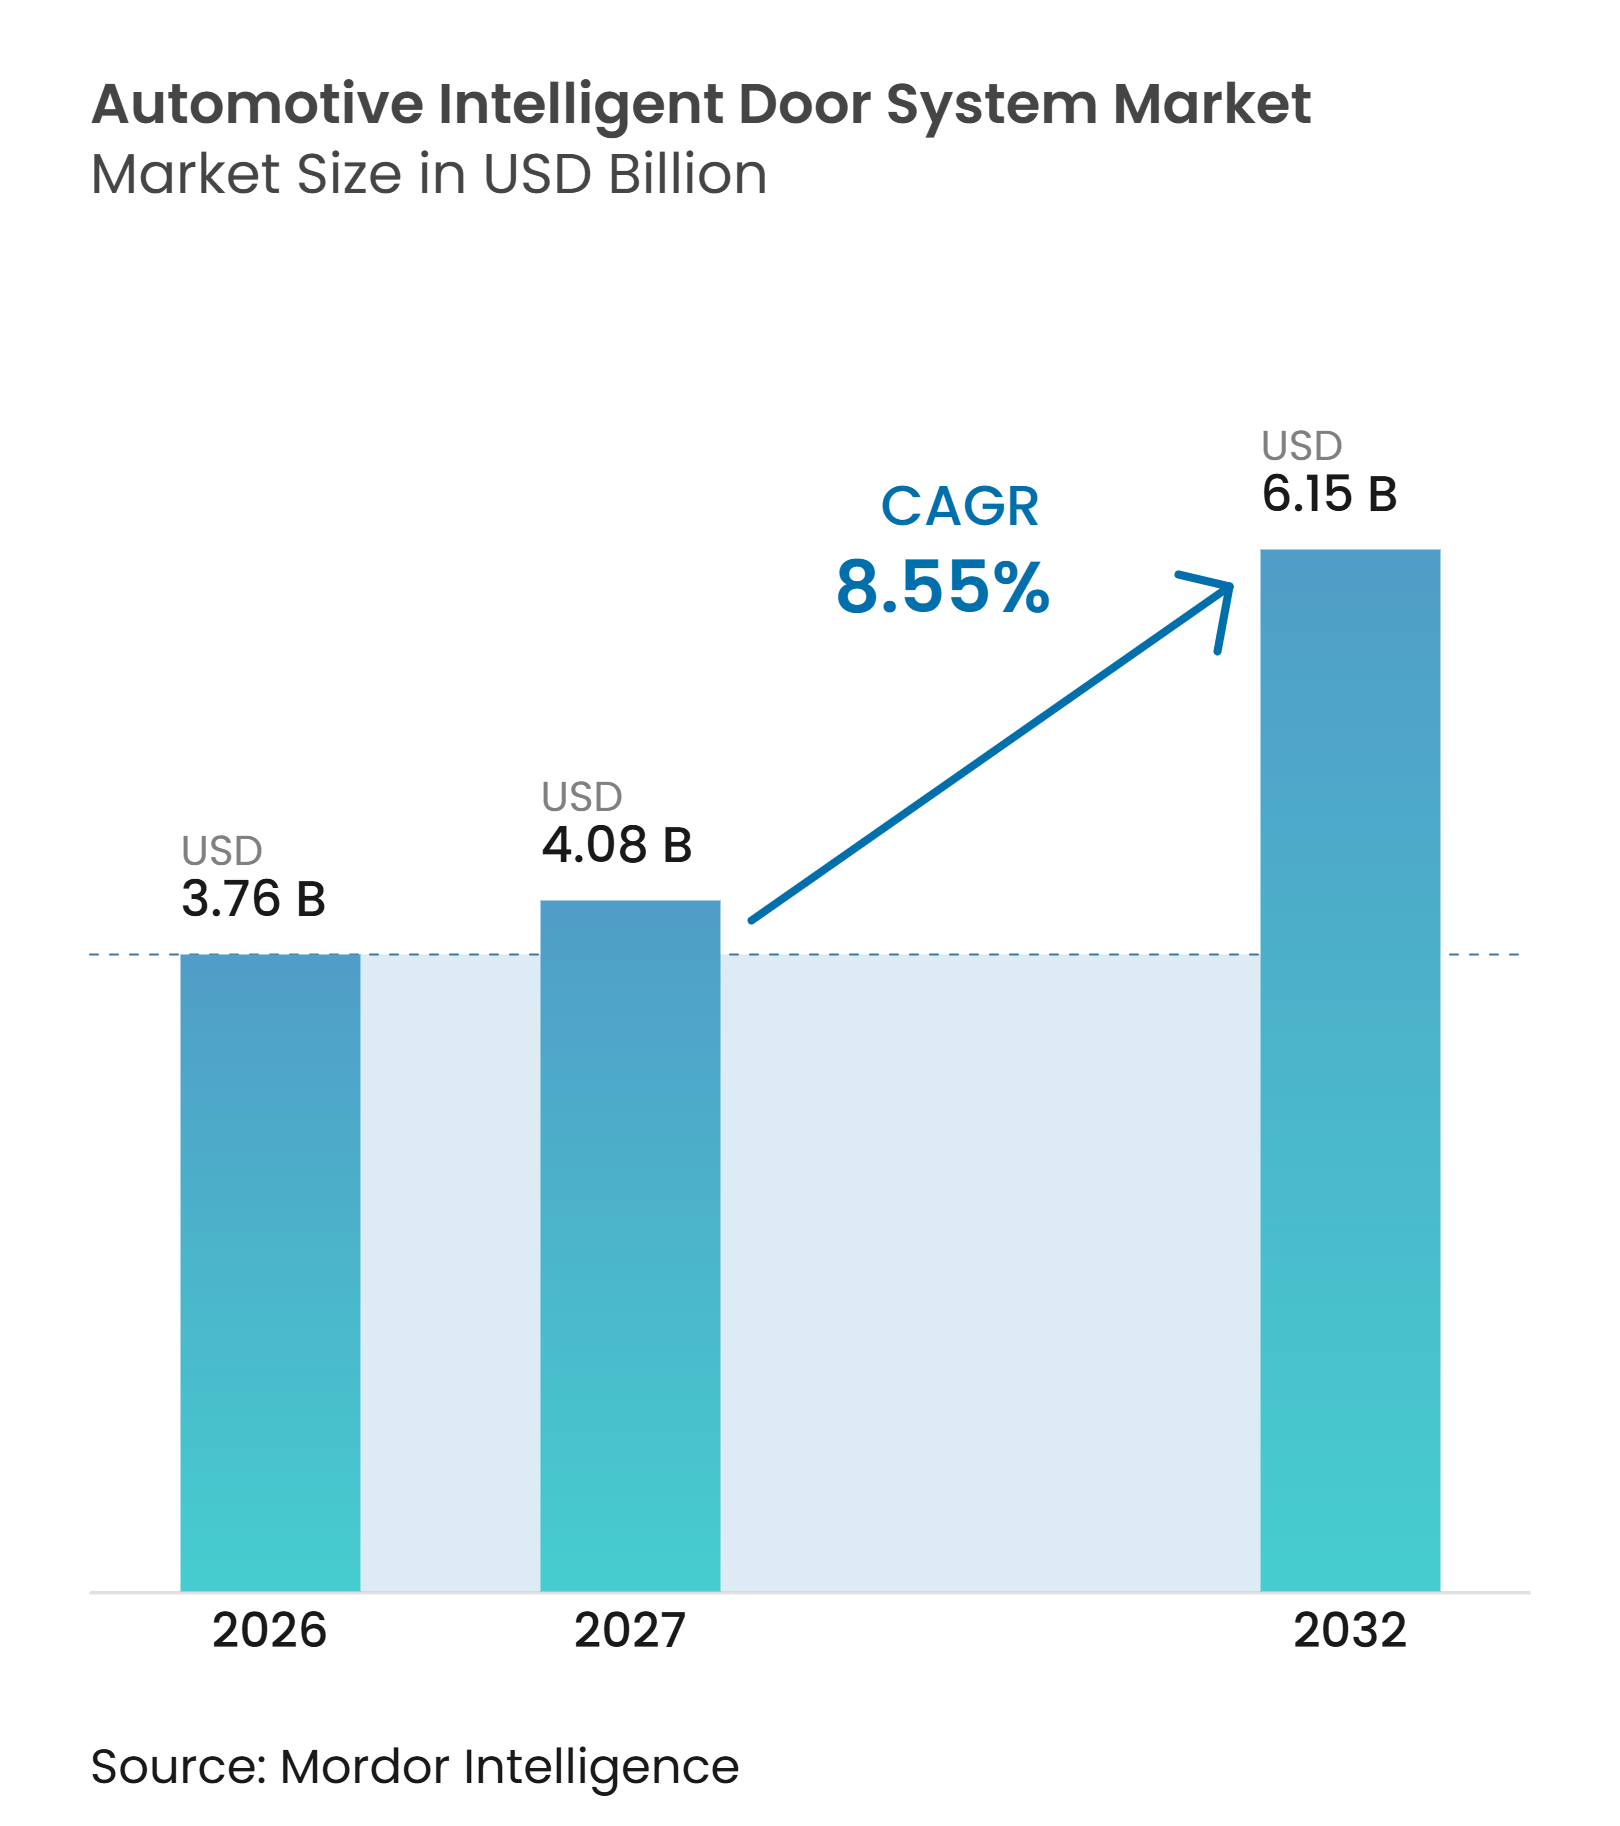
| Tamaño del Mercado (2027) | 4.08 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.15 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.55 % |
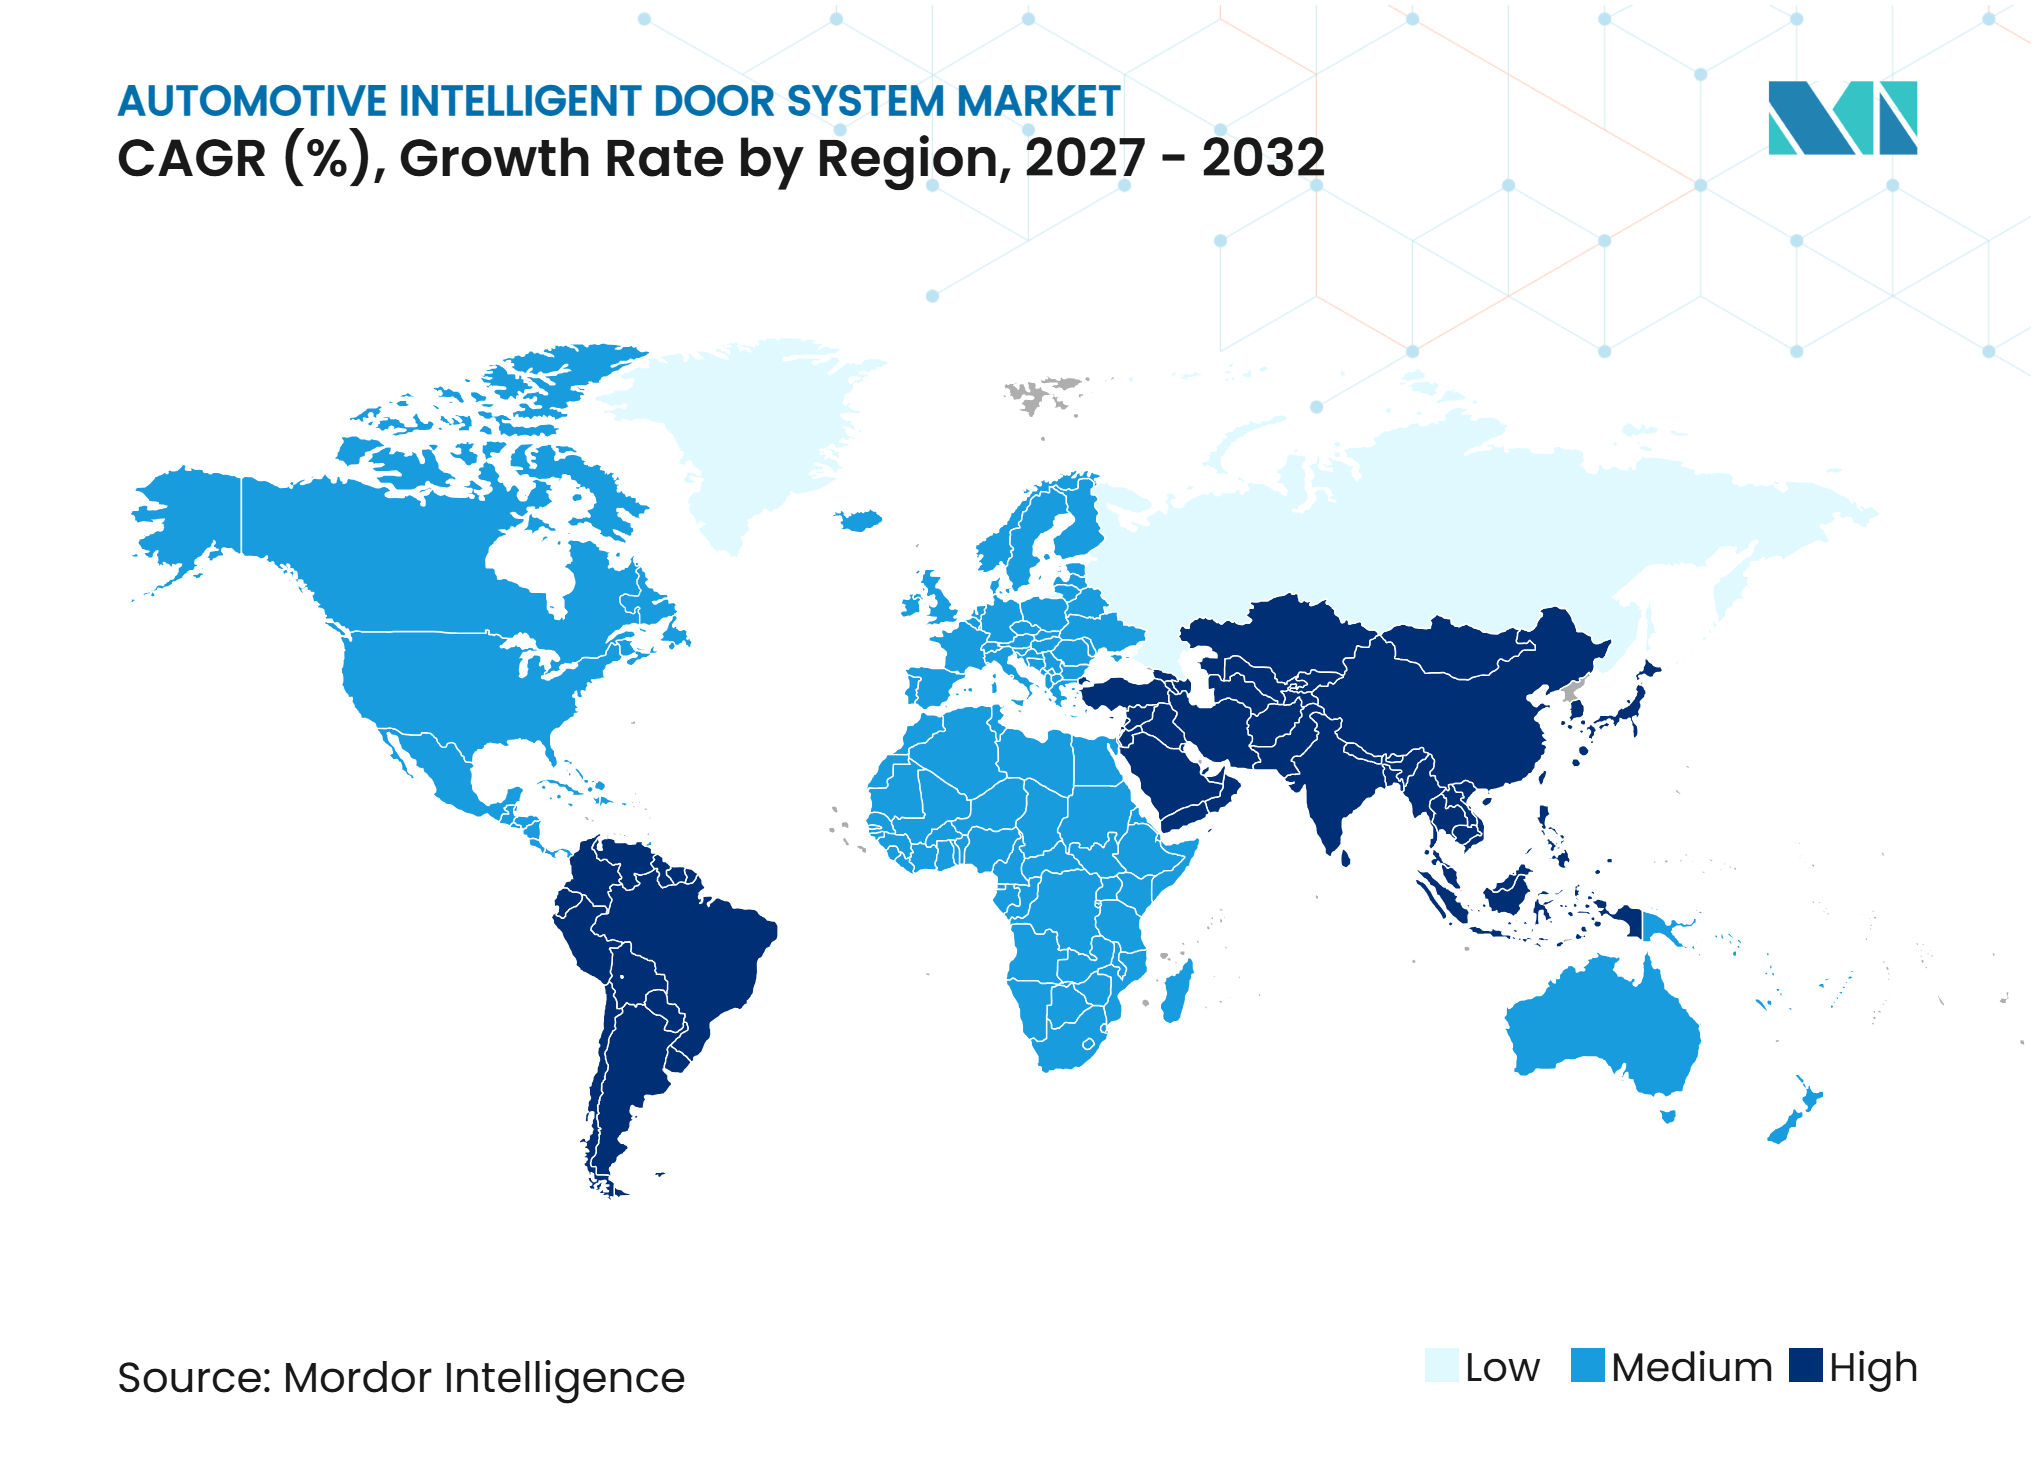
| Mercado de Crecimiento Más Rápido | América del Sur |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas Inteligentes de Puertas Automotrices por Mordor Intelligence
El tamaño del mercado de sistemas inteligentes de puertas automotrices fue valorado en 3,76 mil millones de USD en 2026 y se espera que crezca desde 4,08 mil millones de USD en 2027 hasta 6,15 mil millones de USD para 2032, a una CAGR del 8,55% durante 2027-2032. El mercado de sistemas inteligentes de puertas automotrices está evolucionando desde el hardware de cierre mecánico hacia funciones de acceso, detección y control conectadas que se diseñan dentro del vehículo. Los programas de vehículos eléctricos respaldan este cambio al utilizar comúnmente arquitecturas electrónicas que admiten pestillos accionados, manijas retráctiles y acceso digital. Los proveedores compiten, por tanto, en su capacidad de combinar la fiabilidad mecánica con la integración de software y electrónica. El mercado de sistemas inteligentes de puertas automotrices también se beneficia cuando los fabricantes utilizan las funciones de las puertas para mejorar la comodidad, el acceso al vehículo y el diseño exterior sin desacoplar esas decisiones de la arquitectura eléctrica más amplia.
Conclusiones Clave del Informe
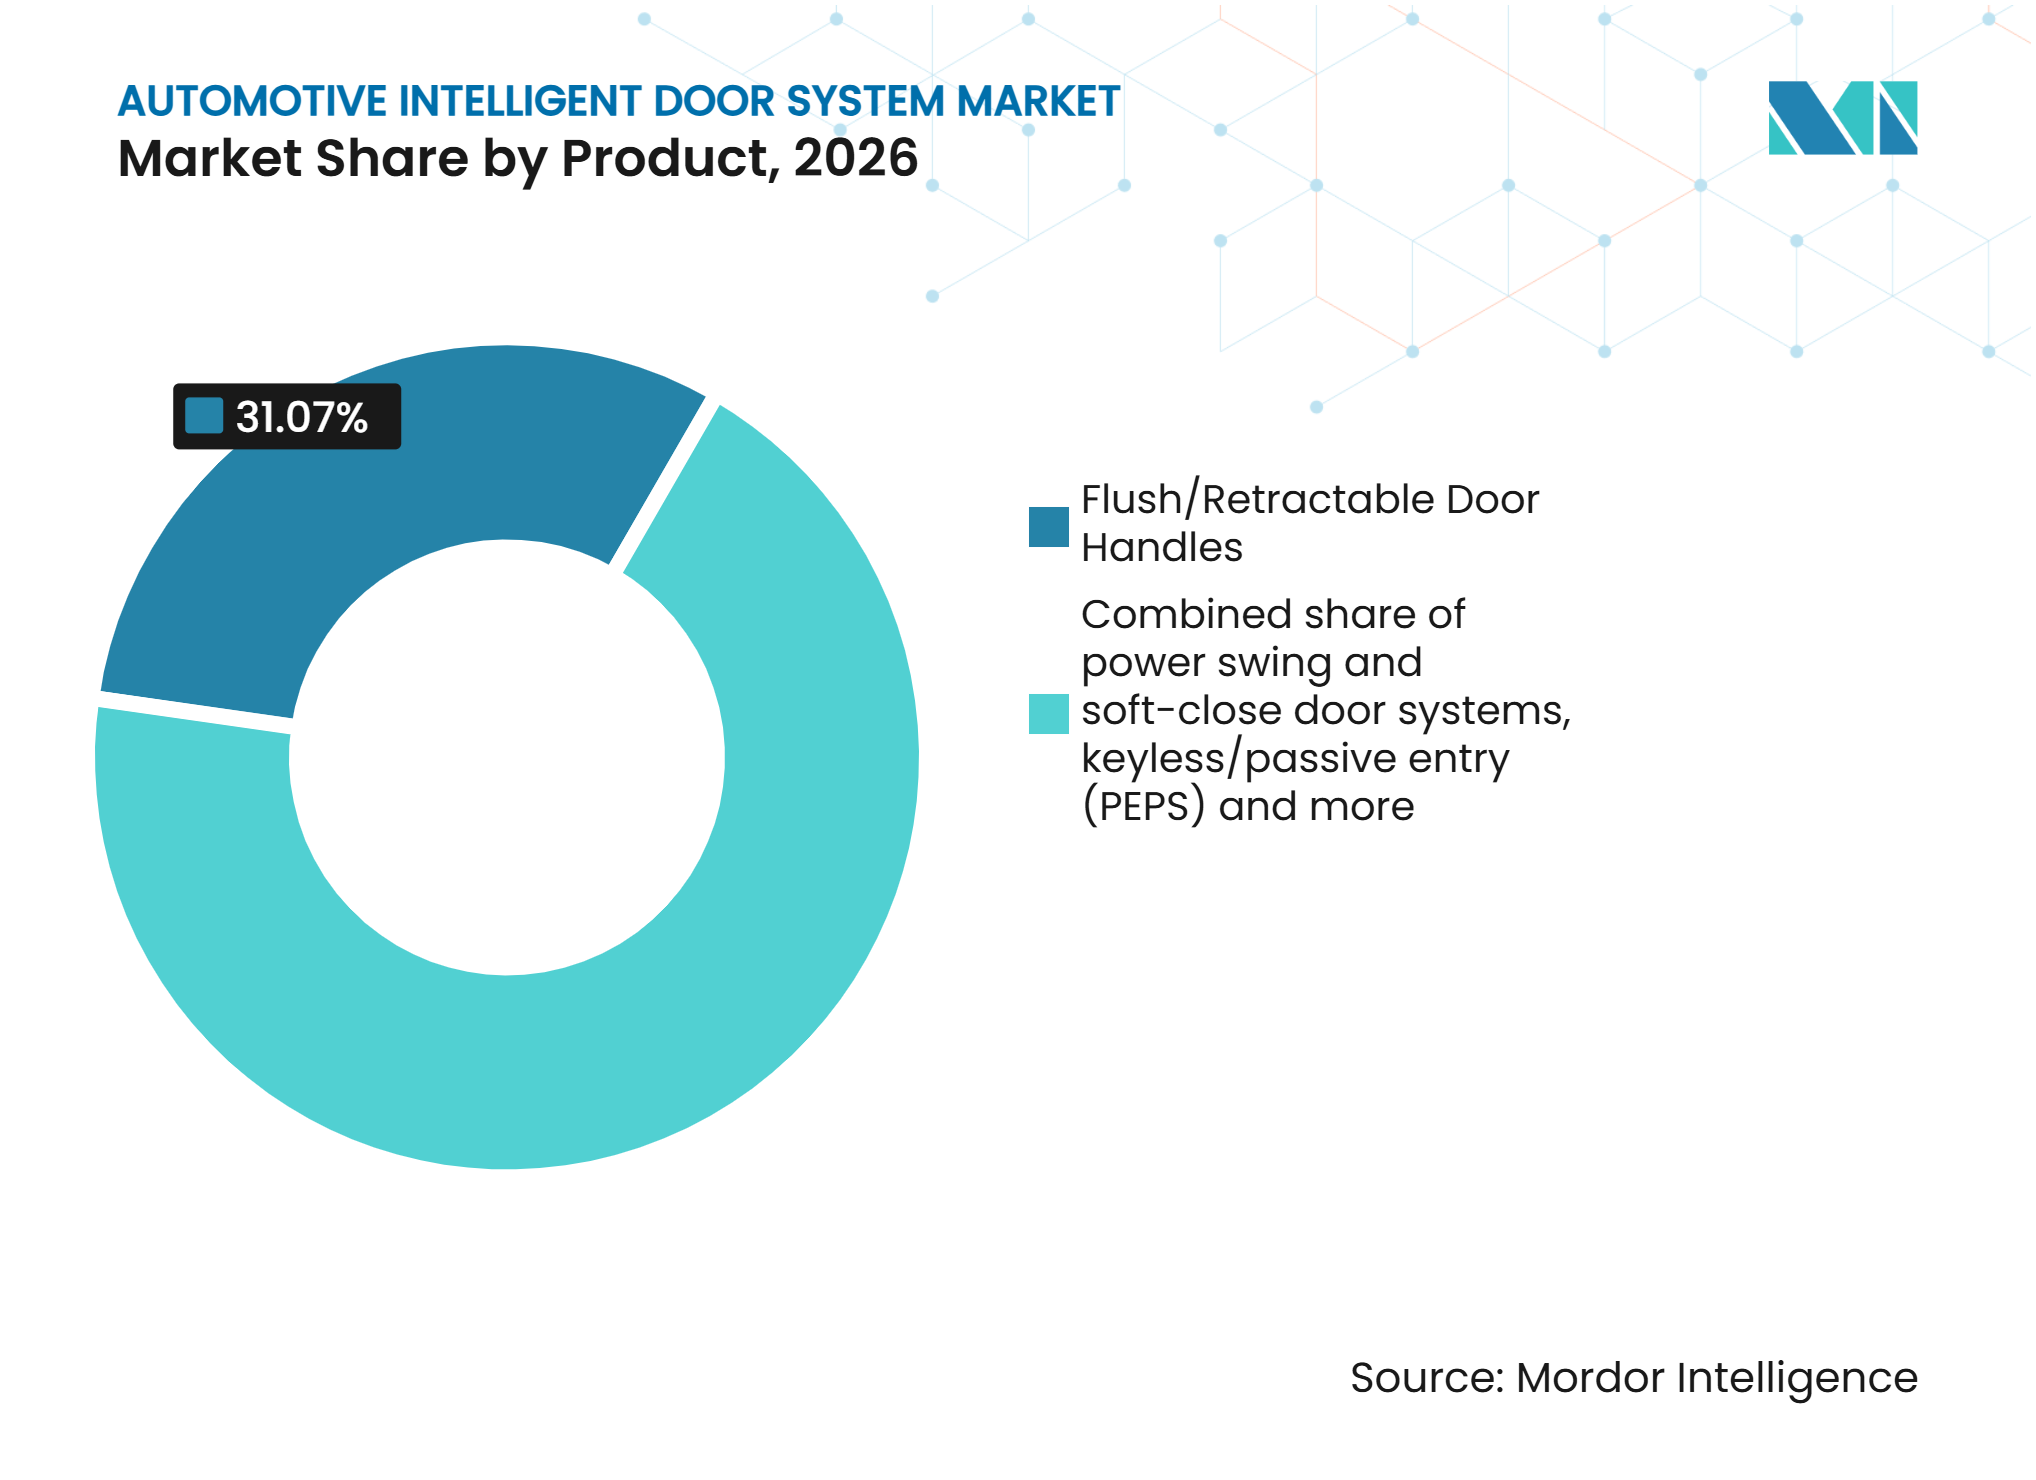
- Por producto, las manijas de puerta enrasadas/retráctiles mantuvieron una participación del 31,07% en 2026, mientras que se proyecta que los sistemas de puerta de apertura motorizada y cierre suave crezcan a una CAGR del 11,52% hasta 2032.
- Por componente, los actuadores mantuvieron una participación del 45,61% en 2026, mientras que se proyecta que los sensores crezcan a una CAGR del 8,99% hasta 2032.
- Por tipo de vehículo, los automóviles de pasajeros mantuvieron una participación del 86,19% en 2026, mientras que se proyecta que los vehículos comerciales crezcan a una CAGR del 7,01% hasta 2032.
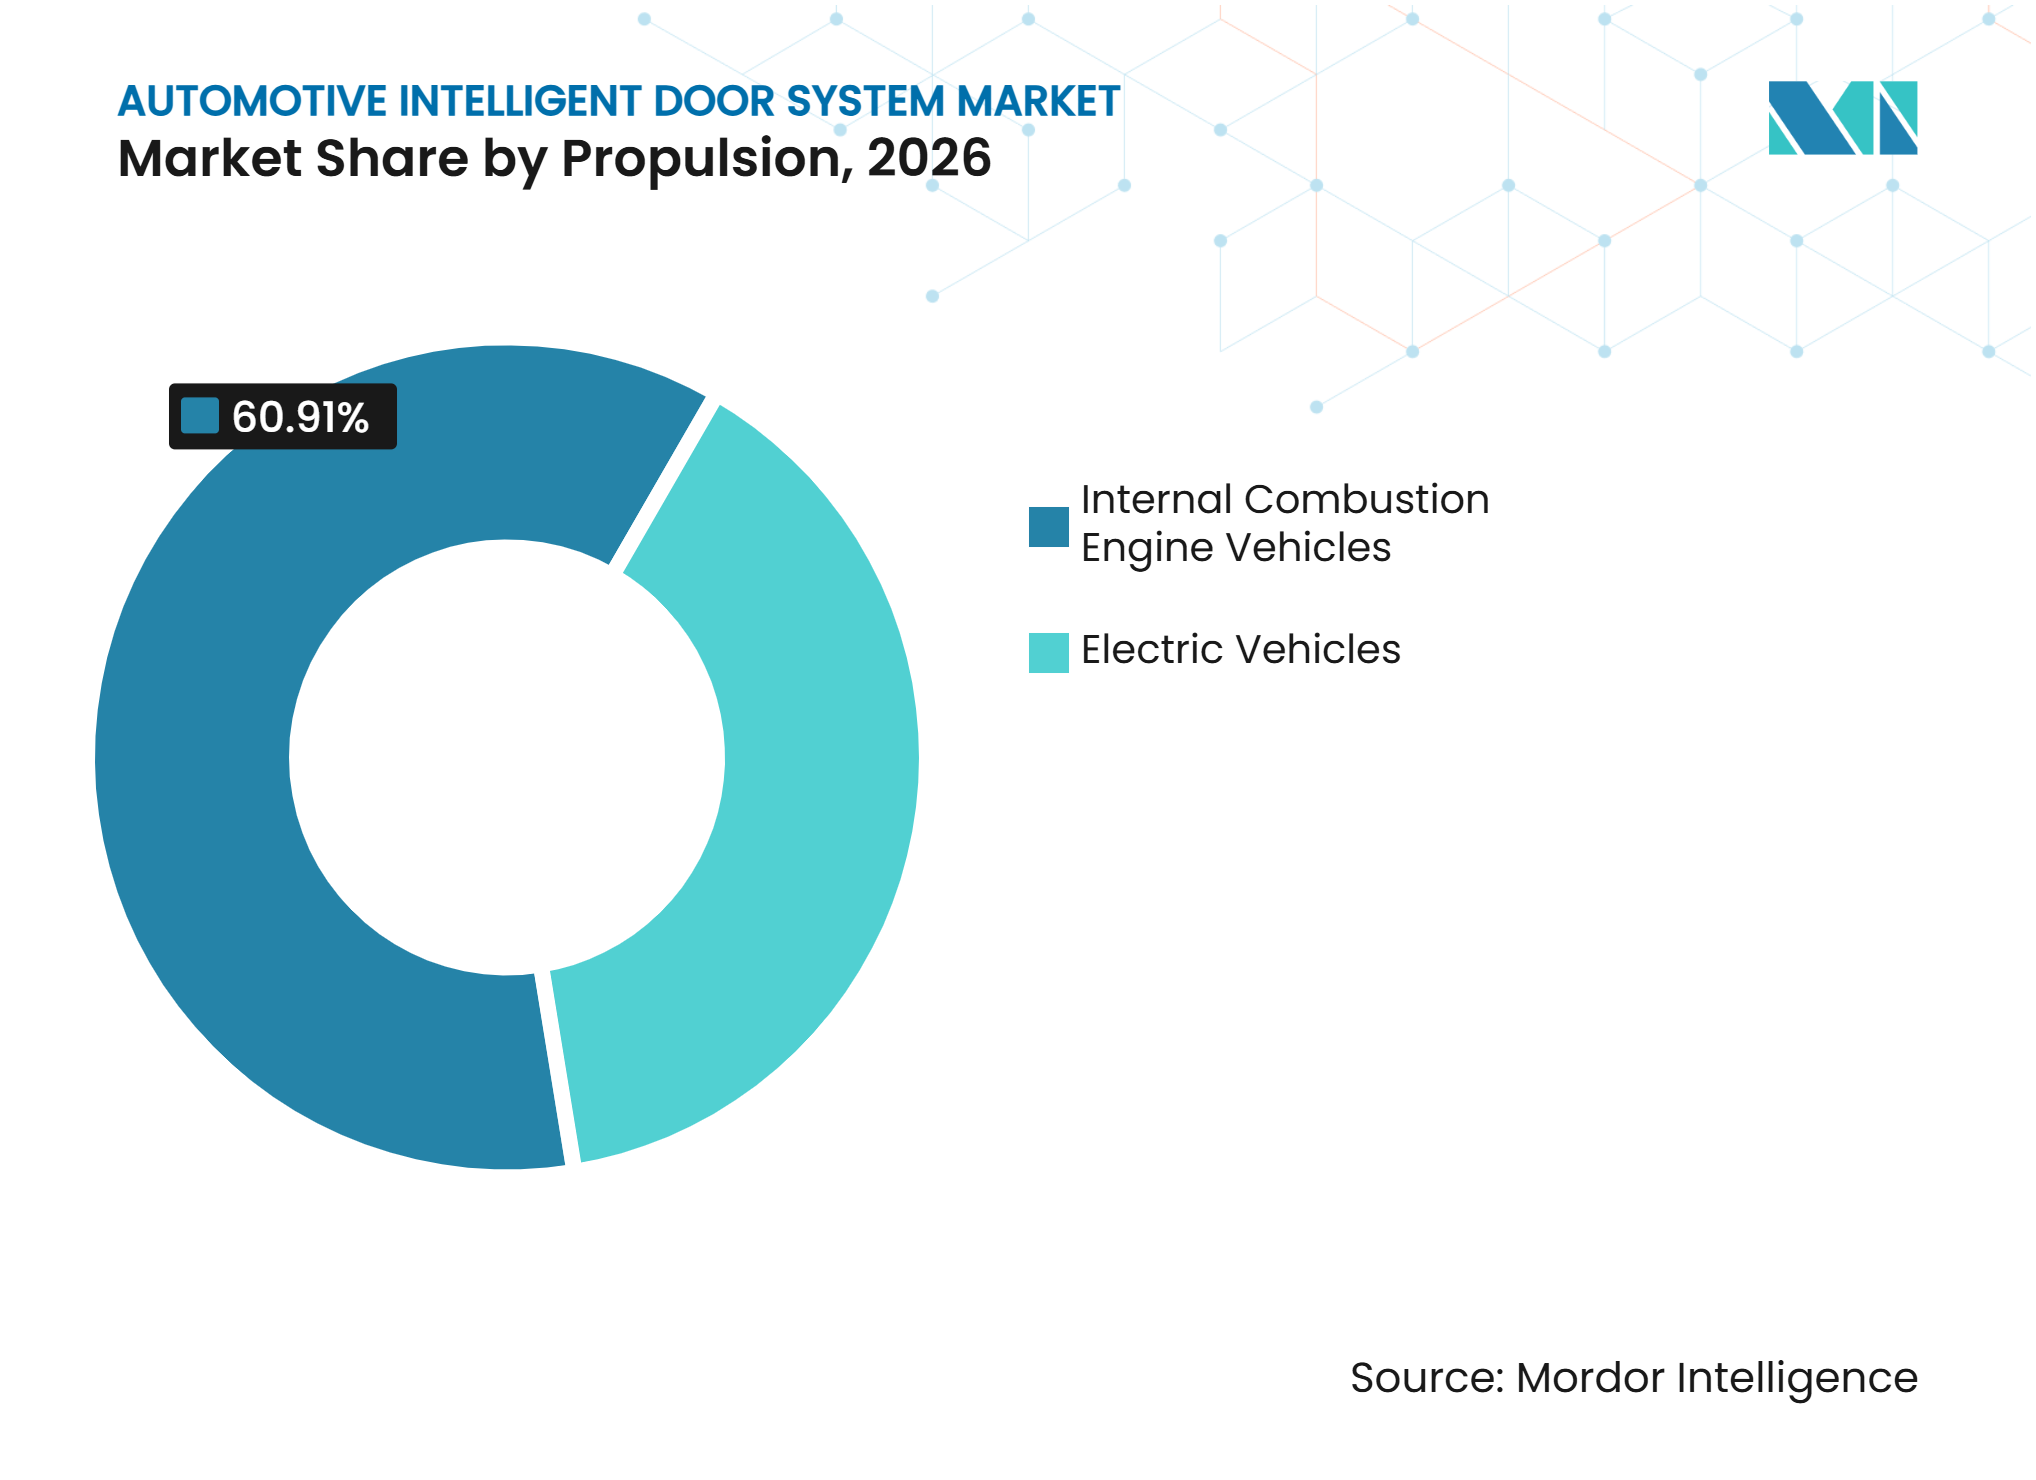
- Por propulsión, los vehículos eléctricos mantuvieron una participación del 39,09% en 2026 y se proyecta que crezcan a una CAGR del 11,31% hasta 2032.
- Por canal de ventas, los fabricantes de equipos originales mantuvieron una participación del 82,99% en 2026, mientras que se proyecta que el mercado de posventa crezca a una CAGR del 7,43% hasta 2032.
- Por geografía, Asia-Pacífico mantuvo una participación del 39,19% en 2026, mientras que se proyecta que América del Sur crezca a una CAGR del 9,21% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Adopción de Vehículos Eléctricos y Arquitecturas de Vehículos Definidas por Software | +3.2% | Global, demanda concentrada en China, Europa y América del Norte | Mediano plazo (2–4 años) |
| Integración de la Electrónica de Puertas en Arquitecturas de Vehículos Zonales | +2.5% | Global, fabricantes de equipos originales pioneros en Alemania, Corea del Sur y China | Mediano plazo (2–4 años) |
| Generalización del Acceso Pasivo y el Acceso con Llave Digital | +2.0% | Global, América del Norte y China liderando la penetración | Corto plazo (≤ 2 años) |
| Premiumización de las Funciones de Comodidad y Puertas Automatizadas | +1.5% | América del Norte, Europa y China | Corto plazo (≤ 2 años) |
| Demanda de Flotas y Movilidad Compartida para Operación de Puertas Manos Libres y Remota | +0.9% | Asia-Pacífico, América del Norte, Europa | Largo plazo (≥ 4 años) |
| Beneficios Aerodinámicos y de Estilo de las Manijas de Puerta Enrasadas | +0.7% | Europa y América del Norte, con China transitando hacia diseños con respaldo mecánico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Adopción de Vehículos Eléctricos y Arquitecturas de Vehículos Definidas por Software
Los programas de vehículos eléctricos están cambiando la forma en que los fabricantes especifican las funciones de acceso y cierre. Sus diseños eléctricos pueden admitir liberaciones accionadas, cierre automático y movimiento de manija gestionado electrónicamente desde las primeras etapas de diseño. Los programas de vehículos definidos por software también requieren funciones de puerta que se comuniquen con otros controles y puedan recibir actualizaciones de software. En noviembre de 2025, la empresa conjunta del Grupo Volkswagen y Rivian informó que su arquitectura zonal definida por software entraría en pruebas de invierno a principios de 2026 antes de su primer lanzamiento del Grupo en 2027Un año después de su fundación: La empresa conjunta entre el Grupo Volkswagen y Rivian muestra un sólido progreso, Grupo Volkswagen, www.volkswagen-group.com">[1]. Las plataformas compartidas pueden aplicar la misma lógica de acceso en varias clases de vehículos. Esto respalda la demanda de pestillos electrónicos, manijas y sensores de acceso. También aumenta la necesidad de un funcionamiento fiable cuando un vehículo está desconectado o tiene la batería baja.
Integración de la Electrónica de Puertas en Arquitecturas de Vehículos Zonales
Las arquitecturas eléctricas zonales agrupan las funciones relacionadas del vehículo en torno a áreas físicas del mismo. En el área de la puerta, esto puede vincular pestillos, ventanas, espejos, sensores y funciones de acceso a través de menos controladores. El enfoque puede reducir las unidades de control independientes al tiempo que aumenta la importancia de la electrónica restante. Los proveedores deben diseñar componentes que funcionen dentro de un entorno de control compartido y mantengan la seguridad cuando otras funciones se gestionan a través de la misma arquitectura. Un pestillo o actuador sigue siendo necesario, pero los sensores, las comunicaciones y el software definen cada vez más su rendimiento. Los fabricantes de vehículos pueden buscar módulos integrados para reducir la complejidad del desarrollo y asignar una responsabilidad de pruebas clara. Esto favorece a los proveedores que pueden coordinar funciones mecánicas, eléctricas y digitales durante un único proceso de desarrollo.
Generalización del Acceso Pasivo y el Acceso con Llave Digital
El acceso pasivo se está volviendo más familiar para los compradores de vehículos, especialmente cuando los vehículos eléctricos se comercializan por su facilidad de uso. Las llaves digitales permiten gestionar las credenciales de acceso a través de dispositivos conectados. Estos sistemas dependen de sensores y hardware de comunicaciones que deben identificar a un usuario autorizado sin aperturas falsas. Brose presentó un vehículo conceptual en Auto Shanghai 2025 con acceso de puerta manos libres basado en gestos y protección contra colisiones basada en radar para su puerta lateral motorizadaBrose en Auto Shanghai 2: Innovaciones con Visión – Desde China para el Mundo, Brose Fahrzeugteile SE & Co. KG, www.brose.com">[2]. El acceso digital puede actualizar los permisos después de la entrega. El sistema debe funcionar de forma segura sin teléfono, llave ni conexión de red. El acceso manual claro y el funcionamiento de respaldo fiable siguen siendo esenciales. Los proveedores que equilibren el acceso seguro con una operación física sencilla pueden respaldar una adopción más amplia.
Premiumización de las Funciones de Comodidad y Puertas Automatizadas
Las puertas motorizadas y las funciones de cierre suave se están extendiendo desde los vehículos de lujo hasta determinados vehículos eléctricos todoterreno y familiares. Estos sistemas pueden ayudar a los usuarios a gestionar puertas pesadas, espacios de estacionamiento reducidos y situaciones de entrada con las manos ocupadas. Requieren un control cuidadoso de la fuerza, el movimiento y la detección de obstáculos. Stabilus recibió un pedido en abril de 2025 de un fabricante de automóviles chino por más de 400.000 sistemas de accionamiento electromecánico de puertas laterales al año a partir de 2026, incluyendo el accionador, la unidad de control, el radar y el software. La actividad muestra que el accionamiento de puertas se está convirtiendo en una categoría de producto definida en lugar de una función limitada. Los fabricantes de vehículos aún necesitan determinar dónde las funciones automatizadas justifican su coste adicional. Los motores, sensores, controles y pruebas añaden complejidad. Una adopción más amplia dependerá de módulos duraderos y con capacidad de mantenimiento que ofrezcan beneficios claros en el uso cotidiano.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo del Sistema y Presión de Precios en Vehículos del Segmento Masivo | -1.0% | Global, más agudo en Asia del Sur, Sudeste Asiático y América del Sur | Largo plazo (≥ 4 años) |
| Volatilidad en el Suministro de Semiconductores, Motores y Componentes Electrónicos | -0.7% | Global, con mayor riesgo en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Riesgos de Activación Falsa y Fiabilidad bajo Hielo, Suciedad, Agua e Interferencia Electromagnética | -0.4% | América del Norte, Europa y Oriente Medio y África | Mediano plazo (2–4 años) |
| Divergencia en las Regulaciones de Liberación de Emergencia y Exposición a la Responsabilidad por el Producto | -0.2% | América del Norte, Europa y China (liberación mecánica obligatoria a partir de 2027) | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo del Sistema y Presión de Precios en Vehículos del Segmento Masivo
Los sistemas inteligentes de puertas añaden motores, sensores, pestillos, antenas, cableado y controles a funciones que las puertas mecánicas convencionales realizan con menos piezas. Esto aumenta tanto el costo de los materiales como el trabajo de validación. El conjunto completo de funciones puede ser difícil de justificar en vehículos de menor precio, especialmente donde la asequibilidad guía las decisiones de compra. Los proveedores también enfrentan reducciones de precios solicitadas durante la vida útil de un programa de vehículos. Esto puede restringir los recursos disponibles para el desarrollo y las pruebas de nuevas funciones. Un enfoque por etapas puede mejorar la accesibilidad introduciendo el acceso pasivo o la liberación motorizada antes de sistemas más complejos. Los módulos comunes en varias configuraciones pueden reducir el costo. Los fabricantes que simplifican los diseños sin reducir la seguridad o la durabilidad están mejor posicionados para cumplir los objetivos de precio.
Volatilidad en el Suministro de Semiconductores, Motores y Componentes Electrónicos
Los sistemas de puertas dependen de una combinación de entradas mecánicas y electrónicas. Los sensores, las unidades de control, los controladores de motores y los módulos de acceso pueden convertirse individualmente en una restricción de suministro cuando cambia la disponibilidad. La escasez de un pequeño componente electrónico puede retrasar la instalación de un sistema de puerta que de otro modo estaría completo. Los sistemas más integrados pueden aumentar el efecto de la interrupción cuando un controlador admite varias funciones. La producción de vehículos depende, por tanto, de una estrecha coordinación entre muchos proveedores. Los fabricantes de vehículos pueden preferir componentes con una base de suministro establecida y una ruta de reemplazo clara. Los proveedores deben equilibrar el costo, la disponibilidad y el soporte a largo plazo. La comunicación sólida es importante porque un cambio en un componente electrónico puede requerir nuevas pruebas y aprobación antes de que continúe la producción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
Las Manijas Enrasadas/Retráctiles Lideran Mientras los Sistemas de Apertura Motorizada y Cierre Suave Crecen Más RápidoLas manijas de puerta enrasadas/retráctiles mantuvieron el 31,07% de la participación del mercado de sistemas inteligentes de puertas automotrices en 2026, mientras que se prevé que los sistemas de puerta de apertura motorizada y cierre suave se expandan a una CAGR del 11,52% hasta 2032. Los sistemas enrasados se utilizan donde los fabricantes de vehículos desean una superficie exterior lisa y una experiencia de acceso controlada. Su diseño integra la manija, el actuador, el sensor, la interfaz del pestillo y la lógica de software. Esto hace que el producto sea relevante tanto para los equipos de diseño como para los equipos de ingeniería eléctrica. Los fabricantes de vehículos pueden utilizar el mismo concepto básico en varios niveles de equipamiento, aunque los niveles de equipamiento pueden diferir. La posición del producto refleja su compatibilidad con el estilo de los vehículos eléctricos y las funciones de acceso conectado. La norma obligatoria de China, vigente a partir del 1 de enero de 2027, exige liberaciones mecánicas de puertas interiores y exteriores, lo que está desplazando los diseños de manijas enrasadas hacia diseños semienrasados o con respaldo mecánico en lugar de manijas electrónicas completamente ocultas.
Los sistemas motorizados y de cierre suave abordan una necesidad diferente centrada en la asistencia al movimiento y el cierre controlado. Pueden ayudar a los pasajeros a gestionar puertas más grandes y pueden ser útiles en vehículos donde la comodidad de entrada es una característica visible del producto. Estos sistemas requieren una gran durabilidad porque el actuador y el mecanismo de cierre se utilizan repetidamente. El diseño de la detección de obstáculos y la liberación de emergencia siguen siendo partes importantes de la decisión sobre el producto. La industria de sistemas inteligentes de puertas automotrices utiliza estos sistemas para combinar el movimiento mecánico con el acceso orientado al usuario. Una adopción más amplia dependerá del control de costos, la capacidad de mantenimiento y la disposición de los fabricantes de vehículos a incluir la función fuera de los modelos premium.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Componente:
Los Actuadores Siguen Siendo Centrales Mientras los Sensores Ganan ImportanciaLos actuadores representaron el 45,61% de la participación del mercado de sistemas inteligentes de puertas automotrices en 2026, mientras que se espera que los sensores crezcan a una CAGR del 8,99% hasta 2032. Un actuador proporciona el movimiento necesario para las manijas retráctiles, los pestillos motorizados, las funciones de cierre suave y el movimiento automatizado de la puerta. Sigue siendo central porque las funciones inteligentes de la puerta no pueden operar sin movimiento físico controlado. El diseño del componente debe tener en cuenta la fuerza, el ruido, el tiempo de respuesta y el uso repetido. Los proveedores también deben garantizar que el rendimiento del actuador coincida con el sistema eléctrico más amplio del vehículo. Esto convierte al actuador en una parte central tanto de las configuraciones de puerta básicas como avanzadas.
Los sensores proporcionan información que permite a un sistema reconocer a los usuarios, detectar obstáculos y gestionar el movimiento de la puerta de forma segura. Su función crece a medida que los fabricantes de vehículos añaden acceso sin contacto, funciones de llave digital y detección de obstáculos. El sensor debe funcionar con el pestillo, el actuador y el controlador en lugar de como una pieza independiente. Esto crea demanda de una calibración cuidadosa y comunicaciones compatibles. El mercado de sistemas inteligentes de puertas automotrices depende de sensores que puedan funcionar de manera fiable en condiciones meteorológicas cambiantes y entornos concurridos. A medida que los sistemas se integran más, el rendimiento del sensor puede influir en la calidad percibida de toda la función de la puerta.
Por Tipo de Vehículo:
Los Automóviles de Pasajeros Combinan Escala con Crecimiento por Encima del MercadoLos automóviles de pasajeros mantuvieron el 86,19% de la participación del mercado de sistemas inteligentes de puertas automotrices en 2026 y se proyecta que crezcan a una CAGR del 8,80% hasta 2032. Los vehículos de pasajeros son un entorno principal para las nuevas funciones de acceso y comodidad porque los fabricantes los utilizan para diferenciar modelos. Los automóviles eléctricos, los vehículos todoterreno y los vehículos familiares pueden utilizar liberaciones motorizadas, acceso pasivo y manijas enrasadas. Estas funciones se introducen a menudo primero donde los clientes valoran la facilidad de uso y el diseño. Los programas de vehículos de pasajeros también ofrecen a los proveedores un camino hacia mayores volúmenes una vez que se selecciona una función. La posición del segmento refleja tanto su amplia base de producción como su papel en la introducción de nuevos equipos.
Se proyecta que los vehículos comerciales crezcan a una CAGR del 7,01% hasta 2032 y tienen diferentes necesidades operativas, pudiendo adoptar funciones de puerta seleccionadas para uso en flotas, acceso de pasajeros o eficiencia del servicio. Sus prioridades pueden incluir durabilidad, monitoreo remoto y operación manual fiable. Algunos usos en flotas pueden beneficiarse del acceso controlado y la apertura manos libres. Sin embargo, las decisiones sobre equipamiento están estrechamente vinculadas al costo operativo y las necesidades de mantenimiento. El mercado de sistemas inteligentes de puertas automotrices debe ofrecer sistemas fáciles de diagnosticar y reparar para estos usuarios. Esto puede crear una oportunidad más especializada que el segmento de vehículos de pasajeros, con diferentes requisitos de producto y servicio.
Por Propulsión:
Los Vehículos Eléctricos Establecen una Base de Funciones Más AltaLos vehículos eléctricos mantuvieron el 39,09% de la participación del mercado de sistemas inteligentes de puertas automotrices en 2026 y se prevé que se expandan a una CAGR del 11,31% hasta 2032. Los fabricantes de vehículos eléctricos suelen utilizar el acceso a las puertas y el diseño exterior como parte de la experiencia general de propiedad. Estos vehículos incluyen comúnmente arquitecturas electrónicas que admiten pestillos motorizados, acceso digital y manijas retráctiles. El resultado es un mayor enfoque en el contenido electrónico de las puertas durante el desarrollo del vehículo. Esto no significa que cada vehículo eléctrico utilice el mismo conjunto de funciones. Sí significa que las plataformas eléctricas proporcionan un entorno sólido para las funciones de acceso integradas.
Los vehículos de motor de combustión interna mantienen una gran base instalada y continúan utilizando acceso pasivo, pestillos electrónicos y diseños de manijas enrasadas. La arquitectura eléctrica puede ser tan importante como la propulsión cuando un fabricante de vehículos decide qué funciones de puerta incluir. Un vehículo de combustión con un sistema eléctrico moderno puede adoptar funciones similares a las de un modelo eléctrico. Los proveedores, por tanto, necesitan productos que puedan funcionar en diferentes tipos de propulsión y plataformas de vehículos. El mercado de sistemas inteligentes de puertas automotrices se beneficia cuando los componentes pueden adaptarse sin un rediseño completo. Esto ayuda a los fabricantes a introducir funciones en línea con los requisitos de precio y técnicos de cada programa.

Por Canal de Ventas:
La Integración en el Fabricante de Equipos Originales Sigue Siendo Dominante Mientras el Mercado de Posventa Necesita Soporte EspecializadoLos fabricantes de equipos originales (OEM) mantuvieron el 82,99% de la participación del mercado de sistemas inteligentes de puertas automotrices en 2026, mientras que se espera que el mercado de posventa crezca a una CAGR del 7,43% hasta 2032. Los OEM seleccionan los sistemas de puertas durante la ingeniería del vehículo, cuando se toman conjuntamente las decisiones sobre la estructura de la carrocería, el cableado, la seguridad y el software. Esto otorga al canal OEM un papel destacado en el mercado. Los proveedores deben cumplir los requisitos de pruebas, calidad y plazos del fabricante de vehículos antes de que se apruebe una pieza. Una vez seleccionado, un sistema puede permanecer vinculado a un programa de vehículos durante varios años. Esto crea una ventaja significativa para los proveedores con relaciones de ingeniería y fabricación establecidas.
El mercado de posventa atiende a los vehículos que necesitan componentes de reemplazo o reparaciones a medida que envejece la base instalada. Las piezas inteligentes de puertas pueden ser más difíciles de reemplazar que el hardware convencional porque pueden requerir controles y programación compatibles. Los reparadores especializados y las redes autorizadas pueden, por tanto, desempeñar un papel más importante que los vendedores de accesorios generales. La disponibilidad de piezas, la documentación técnica y el soporte de diagnóstico pueden dar forma a este canal. La industria de sistemas inteligentes de puertas automotrices tiene la oportunidad de mejorar el acceso al servicio sin comprometer la seguridad ni la protección del sistema. El canal seguirá siendo selectivo porque las funciones de la puerta afectan a la entrada, la salida y la protección del vehículo.
Análisis Geográfico
Asia-Pacífico mantuvo el 39,19% de la participación del mercado de sistemas inteligentes de puertas automotrices en 2026, mientras que se proyecta que América del Sur registre una CAGR del 9,21% hasta 2032 a medida que los programas de ensamblaje brasileños adopten plataformas alineadas globalmente con pestillos electrónicos y acceso pasivo. China respalda la demanda regional a través de su gran base de vehículos eléctricos, su activa red de proveedores y su enfoque en las funciones digitales del vehículo. Japón y Corea del Sur contribuyen con programas de fabricación de vehículos establecidos y un sólido historial de desarrollo de funciones. La región incluye tanto proveedores globales como empresas locales que compiten en actuadores, sensores, módulos de acceso y electrónica relacionada. Esta combinación competitiva puede respaldar un desarrollo de funciones más rápido al tiempo que aumenta la presión de precios. El mercado de sistemas inteligentes de puertas automotrices está respaldado por la amplia gama de tipos de vehículos de la región, desde automóviles de pasajeros de gran volumen hasta modelos eléctricos con mayor equipamiento.
América del Norte y Europa son mercados importantes para el acceso conectado, las funciones motorizadas y el trabajo de diseño relacionado con la seguridad. Los fabricantes de vehículos norteamericanos se centran en la comodidad del usuario, el acceso digital y el funcionamiento de seguridad claro. La atención regulatoria a las liberaciones electrónicas de puertas hace que el respaldo manual robusto y los controles comprensibles sean importantes. Europa pone un fuerte énfasis en el software del vehículo, la ciberseguridad y los procesos de homologación de tipo. Estos requisitos pueden favorecer a los proveedores con capacidades de desarrollo y validación establecidas. El mercado de sistemas inteligentes de puertas automotrices en estas regiones está moldeado por la necesidad de combinar la diferenciación de funciones con un funcionamiento fiable y el cumplimiento documentado.
Oriente Medio y África contienen patrones de demanda de vehículos variados. Los mercados del Golfo pueden admitir un mayor contenido de funciones en vehículos premium y de lujo, mientras que los mercados de menor precio pueden priorizar sistemas de acceso básicos y duraderos. Sudáfrica y Marruecos son ubicaciones de fabricación relevantes a medida que se desarrolla la actividad de ensamblaje regional. Oceanía sigue en gran medida las opciones tecnológicas de vehículos tomadas en los principales mercados importadores. América del Sur puede beneficiarse cuando los programas de ensamblaje local utilizan plataformas y paquetes de equipamiento alineados globalmente. El mercado de sistemas inteligentes de puertas automotrices en estas áreas depende de la asequibilidad de los vehículos, la inversión en fabricación, la capacidad de servicio local y el ritmo al que se introducen las funciones de vehículos conectados.
Panorama Competitivo
Concentración del Mercado
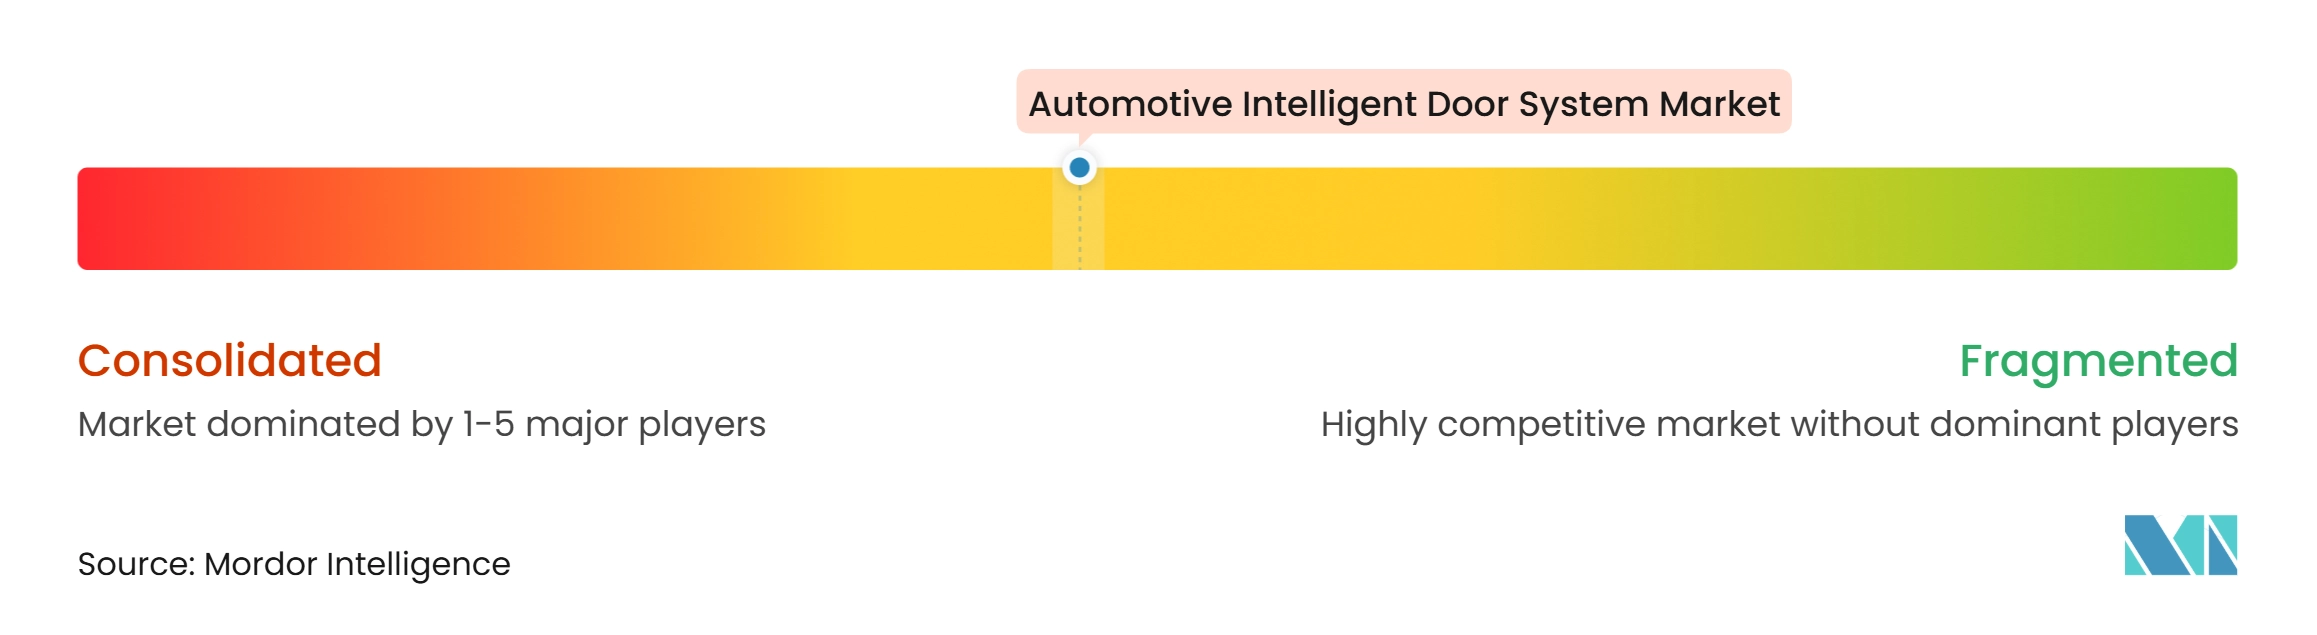
El mercado de sistemas inteligentes de puertas automotrices está moderadamente concentrado e incluye proveedores de sistemas completos, especialistas en componentes y fabricantes regionales. Brose, Magna International, Kiekert, Huf Hülsbeck e Inteva Products están posicionados en torno a funciones de alto valor que combinan pestillos, manijas, actuadores, sensores y controles. La competencia no se limita a una sola pieza porque los fabricantes de vehículos evalúan cada vez más la fiabilidad del sistema de acceso completo. Los proveedores con relaciones de larga data con los fabricantes de vehículos pueden ofrecer soporte de ingeniería y experiencia en producción. Al mismo tiempo, las empresas especializadas en motores, sensores y acceso siguen siendo importantes para la cadena de suministro. El panorama competitivo está moldeado por la capacidad de cumplir simultáneamente los requisitos de seguridad, software, costo y producción.
El desarrollo tecnológico es un factor competitivo central. El concepto de Brose en Auto Shanghai 2025 combinó el acceso basado en gestos con la operación de puerta motorizada protegida por radar. Stabilus ganó un pedido en 2025 de un fabricante de automóviles chino por más de 400.000 sistemas de accionamiento electromecánico de puertas laterales al año, basándose en sus capacidades de control de movimiento. Estos movimientos ilustran cómo los proveedores están ampliando su oferta desde piezas individuales hacia funciones de puerta más integradas. Magna continúa posicionando el acceso al vehículo como un área donde los sistemas de software y mecánicos están cada vez más vinculados. Las empresas que puedan ofrecer sistemas validados con respaldo físico fiable probablemente tendrán una posición más sólida en los futuros programas de vehículos.
La selección de proveedores también depende de la estabilidad financiera, el alcance de fabricación y el soporte para plataformas globales. Los fabricantes de vehículos necesitan socios que puedan suministrar componentes consistentes en varias regiones y gestionar los cambios de diseño durante un programa. Es probable que el mercado de sistemas inteligentes de puertas automotrices siga siendo competitivo porque ningún proveedor controla todas las funciones de acceso. Las empresas más pequeñas aún pueden participar a través de tecnología especializada, producción local o una posición sólida en un componente específico. Sin embargo, el movimiento hacia sistemas integrados puede elevar el umbral para las empresas que no pueden dar soporte al trabajo de software, electrónica y validación. El resultado es un mercado donde las asociaciones y el alcance del producto pueden importar tanto como el diseño de un pestillo o una manija individual.
Líderes de la Industria de Sistemas Inteligentes de Puertas Automotrices
-
Brose Fahrzeugteile SE and Co. KG
-
Magna International Inc.
-
Kiekert AG
-
Huf Hülsbeck and Fürst GmbH and Co. KG
-
Inteva Products, LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas Inteligentes de Puertas Automotrices Empresas cubiertas en este informe
- Brose Fahrzeugteile SE and Co. KG
- Magna International Inc.
- Kiekert AG
- Inteva Products, LLC
- Aisin Corporation
- Huf Hülsbeck and Fürst GmbH and Co. KG
- AUMOVIO SE
- Robert Bosch GmbH
- Valeo SE
- Hyundai Mobis Co., Ltd.
- Mitsui Kinzoku ACT Corporation
- MinebeaMitsumi Inc.
- STRATTEC Security Corporation
- WITTE Automotive GmbH
- DENSO Corporation
- Alps Alpine Co., Ltd.
- Stabilus SE
- FORVIA SE
- Marquardt GmbH
- Johnson Electric Holdings Limited
Desarrollos recientes de la industria en Mercado de Sistemas Inteligentes de Puertas Automotrices
- Julio de 2026: La Administración Nacional de Seguridad del Tráfico en las Carreteras de los Estados Unidos concedió una petición para iniciar la elaboracin de normas sobre sistemas de liberación de puertas más claros y fiables para los nuevos vehículos de motor.
- Febrero de 2026: El Ministerio de Industria y Tecnología de la Información de China emitió una norma de seguridad obligatoria, vigente a partir del 1 de enero de 2027, que exige liberaciones mecánicas de puertas interiores y exteriores y pone fin a las manijas de puertas electrónicas completamente ocultas.
- Septiembre de 2025: La Administración Nacional de Seguridad del Tráfico en las Carreteras abrió una evaluación preliminar sobre aproximadamente 174.000 vehículos Tesla Model Y 2021 por manijas de puertas electrónicas que podrían no abrirse desde el exterior.
- Abril de 2025: Stabilus recibió un pedido de un fabricante de automóviles chino por más de 400.000 sistemas de accionamiento electromecánico de puertas laterales al año, con entregas a partir de 2026.
Alcance del Informe Global del Mercado de Sistemas Inteligentes de Puertas Automotrices
El Mercado de Sistemas Inteligentes de Puertas Automotrices está segmentado por Producto, Componente, Tipo de Vehículo, Propulsión, Canal de Ventas y Geografía. Por Producto, el mercado está segmentado en Sistemas de Puerta de Apertura Motorizada y Cierre Suave (Incluida la Apertura Automática), Entrada sin Llave/Pasiva (PEPS), Pestillo Electrónico de Puerta (E-Latch), Manijas de Puerta Enrasadas/Retráctiles, Puertas Correderas Motorizadas y Otros Productos. Por Componente, el mercado está segmentado en Actuadores, Pestillos, Sensores, Módulos de Control de Puerta/ECU y Otros Componentes (Interruptores). Por Tipo de Vehículo, el mercado está segmentado en Automóviles de Pasajeros (Incluidos los MPV) y Vehículos Comerciales. Por Propulsión, el mercado está segmentado en Vehículos de Motor de Combustión Interna y Vehículos Eléctricos. Por Canal de Ventas, el mercado está segmentado en Fabricante de Equipos Originales y Posventa. Por Geografía, el mercado está segmentado en América del Norte (Estados Unidos, Canadá y México), Europa (Alemania, Reino Unido, Francia, Italia, España, Rusia y Resto de Europa), Asia-Pacífico (China, Japón, Corea del Sur, India, Tailandia, Indonesia y Resto de Asia-Pacífico), América del Sur (Brasil, Argentina, Colombia, Chile y Resto de América del Sur) y Oriente Medio y África (Turquía, Arabia Saudita, Emiratos Árabes Unidos, Israel, Egipto, Sudáfrica, Marruecos y Resto de Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de Valor (USD).
Resumen de la segmentación
| Sistemas de Puerta de Apertura Motorizada y Cierre Suave (Incluida la Apertura Automática) |
| Entrada sin Llave/Pasiva (PEPS) |
| Pestillo Electrónico de Puerta (E-Latch) |
| Manijas de Puerta Enrasadas/Retráctiles |
| Puertas Correderas Motorizadas |
| Otros Productos |
| Actuadores |
| Pestillos |
| Sensores |
| Módulos de Control de Puerta/ECU |
| Otros Componentes (Interruptores) |
| Automóviles de Pasajeros (Incluidos los MPV) |
| Vehículos Comerciales |
| Vehículos de Motor de Combustión Interna |
| Vehículos Eléctricos |
| Fabricante de Equipos Originales |
| Posventa |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| Tailandia | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Turquía |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Israel | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Producto | Sistemas de Puerta de Apertura Motorizada y Cierre Suave (Incluida la Apertura Automática) | |
| Entrada sin Llave/Pasiva (PEPS) | ||
| Pestillo Electrónico de Puerta (E-Latch) | ||
| Manijas de Puerta Enrasadas/Retráctiles | ||
| Puertas Correderas Motorizadas | ||
| Otros Productos | ||
| Por Componente | Actuadores | |
| Pestillos | ||
| Sensores | ||
| Módulos de Control de Puerta/ECU | ||
| Otros Componentes (Interruptores) | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros (Incluidos los MPV) | |
| Vehículos Comerciales | ||
| Por Propulsión | Vehículos de Motor de Combustión Interna | |
| Vehículos Eléctricos | ||
| Por Canal de Ventas | Fabricante de Equipos Originales | |
| Posventa | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| Tailandia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Turquía | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Israel | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de sistemas inteligentes de puertas automotrices?
Los programas de vehículos eléctricos, el acceso digital, las arquitecturas electrónicas de vehículos y la demanda de funciones de entrada cómodas respaldan la adopción.
¿Qué categoría de producto lidera los sistemas inteligentes de puertas automotrices?
Las manijas de puerta enrasadas/retráctiles lideran la categoría de producto con una participación del 31,07% en 2026.
¿Qué componente de los sistemas inteligentes de puertas automotrices crece más rápido?
Se prevé que los sensores crezcan a una CAGR del 8,99% hasta 2032 a medida que las funciones de acceso, detección de obstáculos y control de puertas se vuelven más conectadas.
¿Por qué son importantes los vehículos eléctricos para los proveedores de sistemas de puertas?
Los vehículos eléctricos mantuvieron una participación del 39,09% en 2026 y comúnmente admiten acceso electrónico integrado, pestillo motorizado y funciones de manija retráctil.