
Taille et part du marché des systèmes de portes intelligentes automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.08 Milliards de dollars |
| Taille du Marché (2032) | 6.15 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.55 % |
| Marché à la Croissance la Plus Rapide | Amérique du Sud |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de portes intelligentes automobiles par Mordor Intelligence
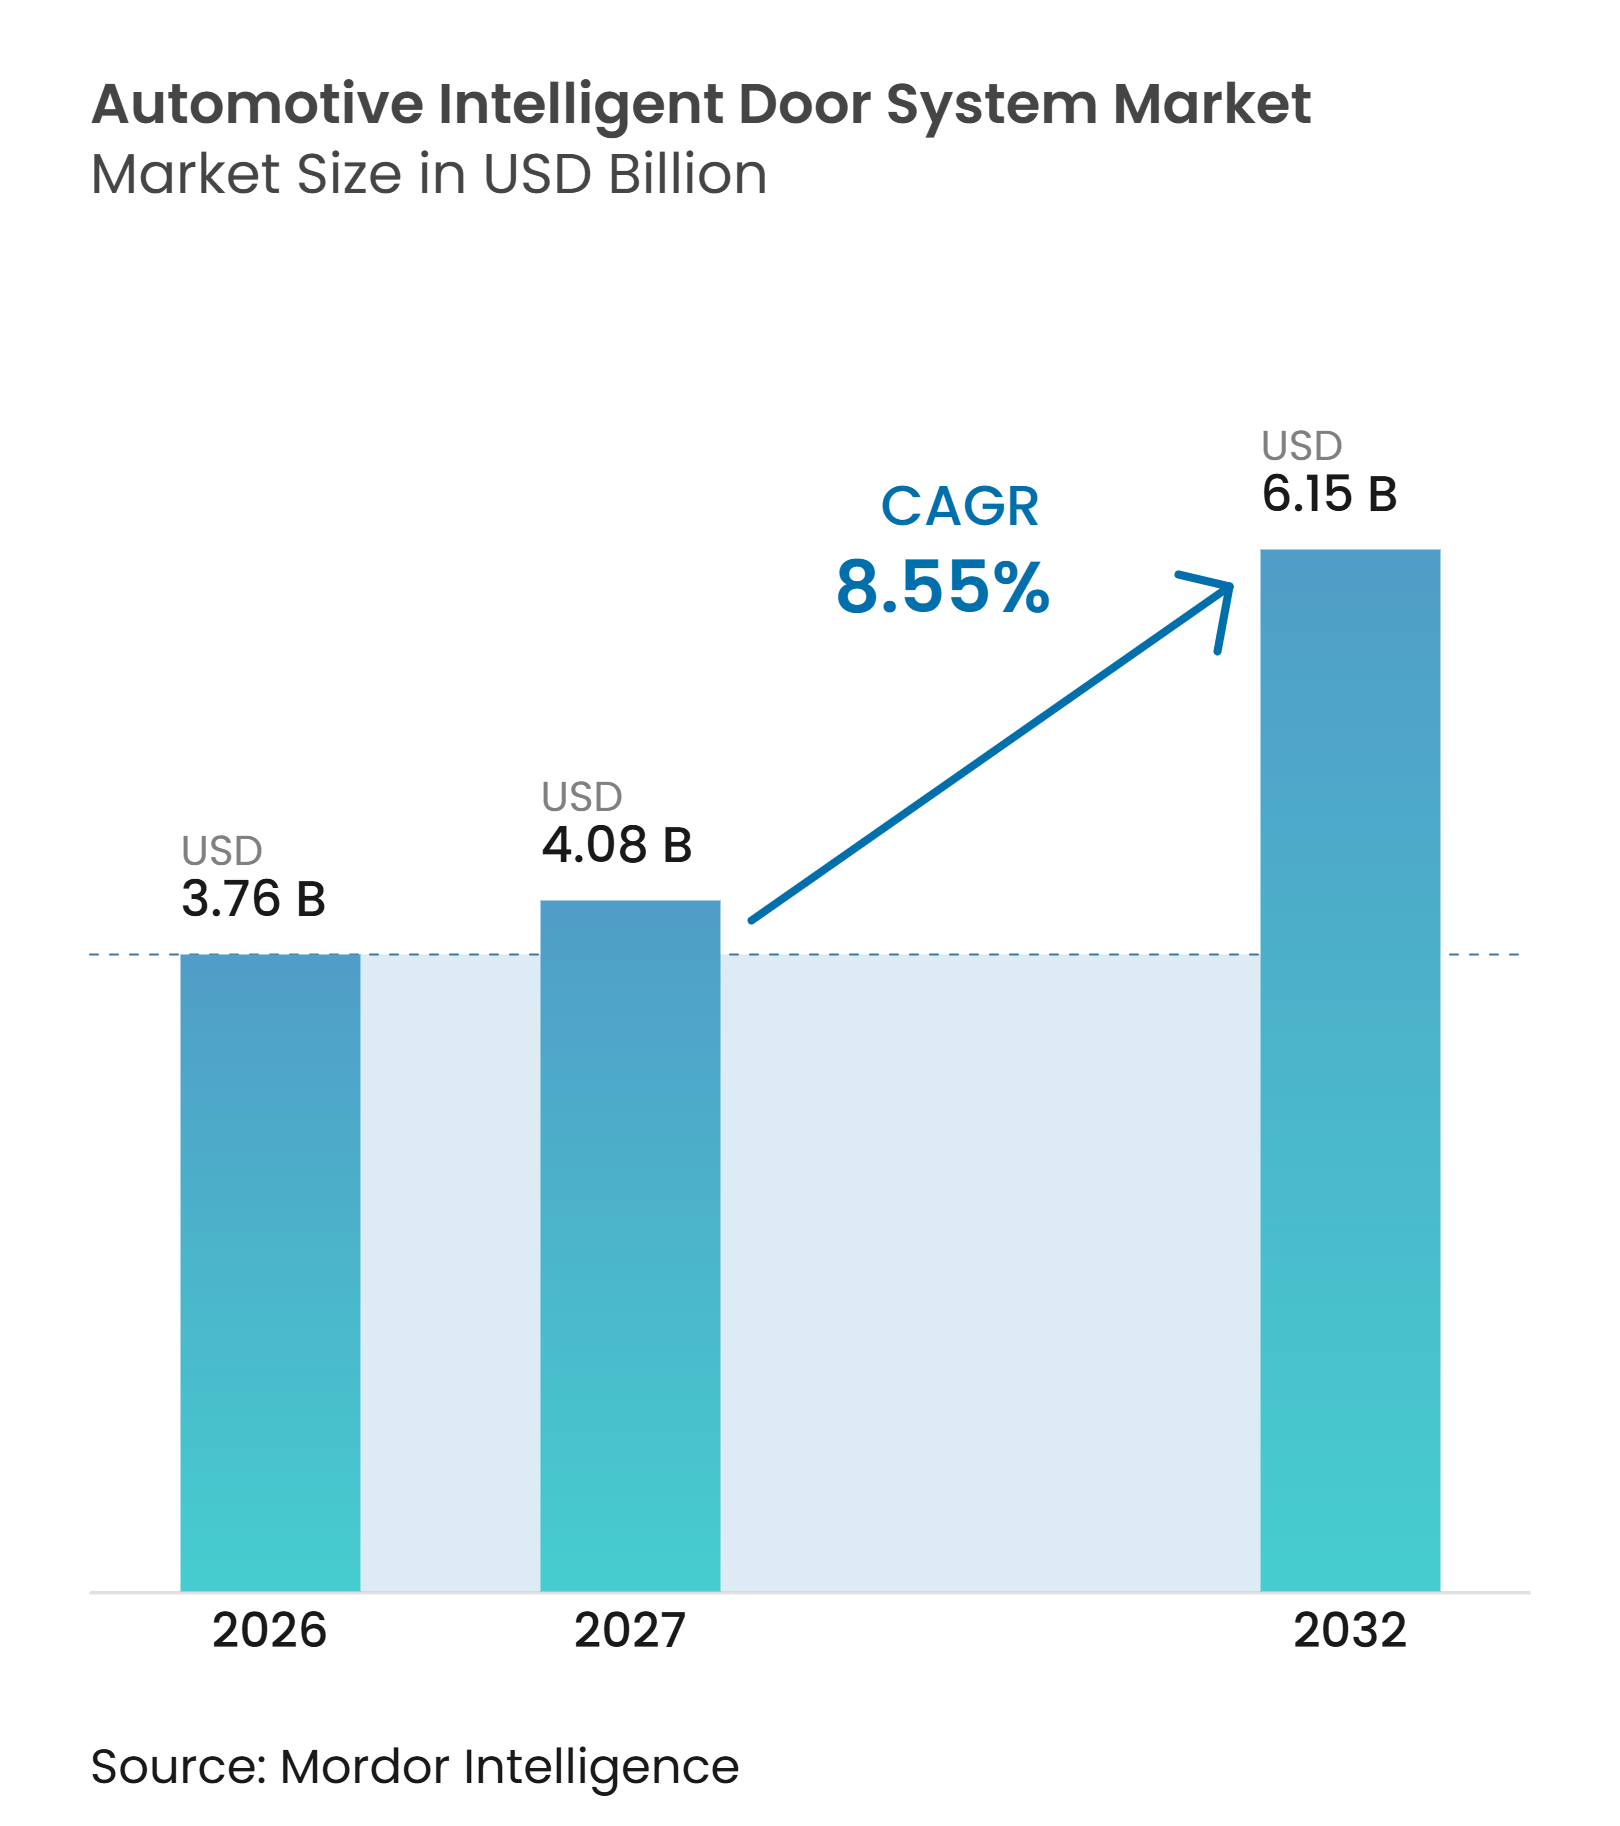
La taille du marché des systèmes de portes intelligentes automobiles était évaluée à 3,76 milliards USD en 2026 et devrait croître de 4,08 milliards USD en 2027 à 6,15 milliards USD d'ici 2032, à un CAGR de 8,55 % durant la période 2027-2032. Le marché des systèmes de portes intelligentes automobiles évolue des équipements de fermeture mécaniques vers des fonctions d'accès connecté, de détection et de contrôle intégrées au véhicule. Les programmes de véhicules électriques soutiennent cette transition en utilisant couramment des architectures électroniques qui permettent des loquets motorisés, des poignées rétractables et un accès numérique dès les premières étapes de conception. Les fournisseurs se font donc concurrence sur leur capacité à combiner la fiabilité mécanique avec l'intégration logicielle et électronique. Le marché des systèmes de portes intelligentes automobiles bénéficie également lorsque les constructeurs utilisent les fonctions de porte pour améliorer le confort, l'accès au véhicule et le design extérieur sans dissocier ces décisions de l'architecture électrique globale.
Points clés du rapport
- Par produit, les poignées de porte encastrées/rétractables détenaient une part de 31,07 % en 2026, tandis que les systèmes de portes à ouverture motorisée et fermeture en douceur devraient croître à un CAGR de 11,52 % jusqu'en 2032.
- Par composant, les actionneurs détenaient une part de 45,61 % en 2026, tandis que les capteurs devraient croître à un CAGR de 8,99 % jusqu'en 2032.
- Par type de véhicule, les voitures particulières détenaient une part de 86,19 % en 2026, tandis que les véhicules commerciaux devraient croître à un CAGR de 7,01 % jusqu'en 2032.
- Par propulsion, les véhicules électriques détenaient une part de 39,09 % en 2026 et devraient croître à un CAGR de 11,31 % jusqu'en 2032.
- Par canal de vente, les fabricants d'équipement d'origine détenaient une part de 82,99 % en 2026, tandis que le marché secondaire devrait croître à un CAGR de 7,43 % jusqu'en 2032.
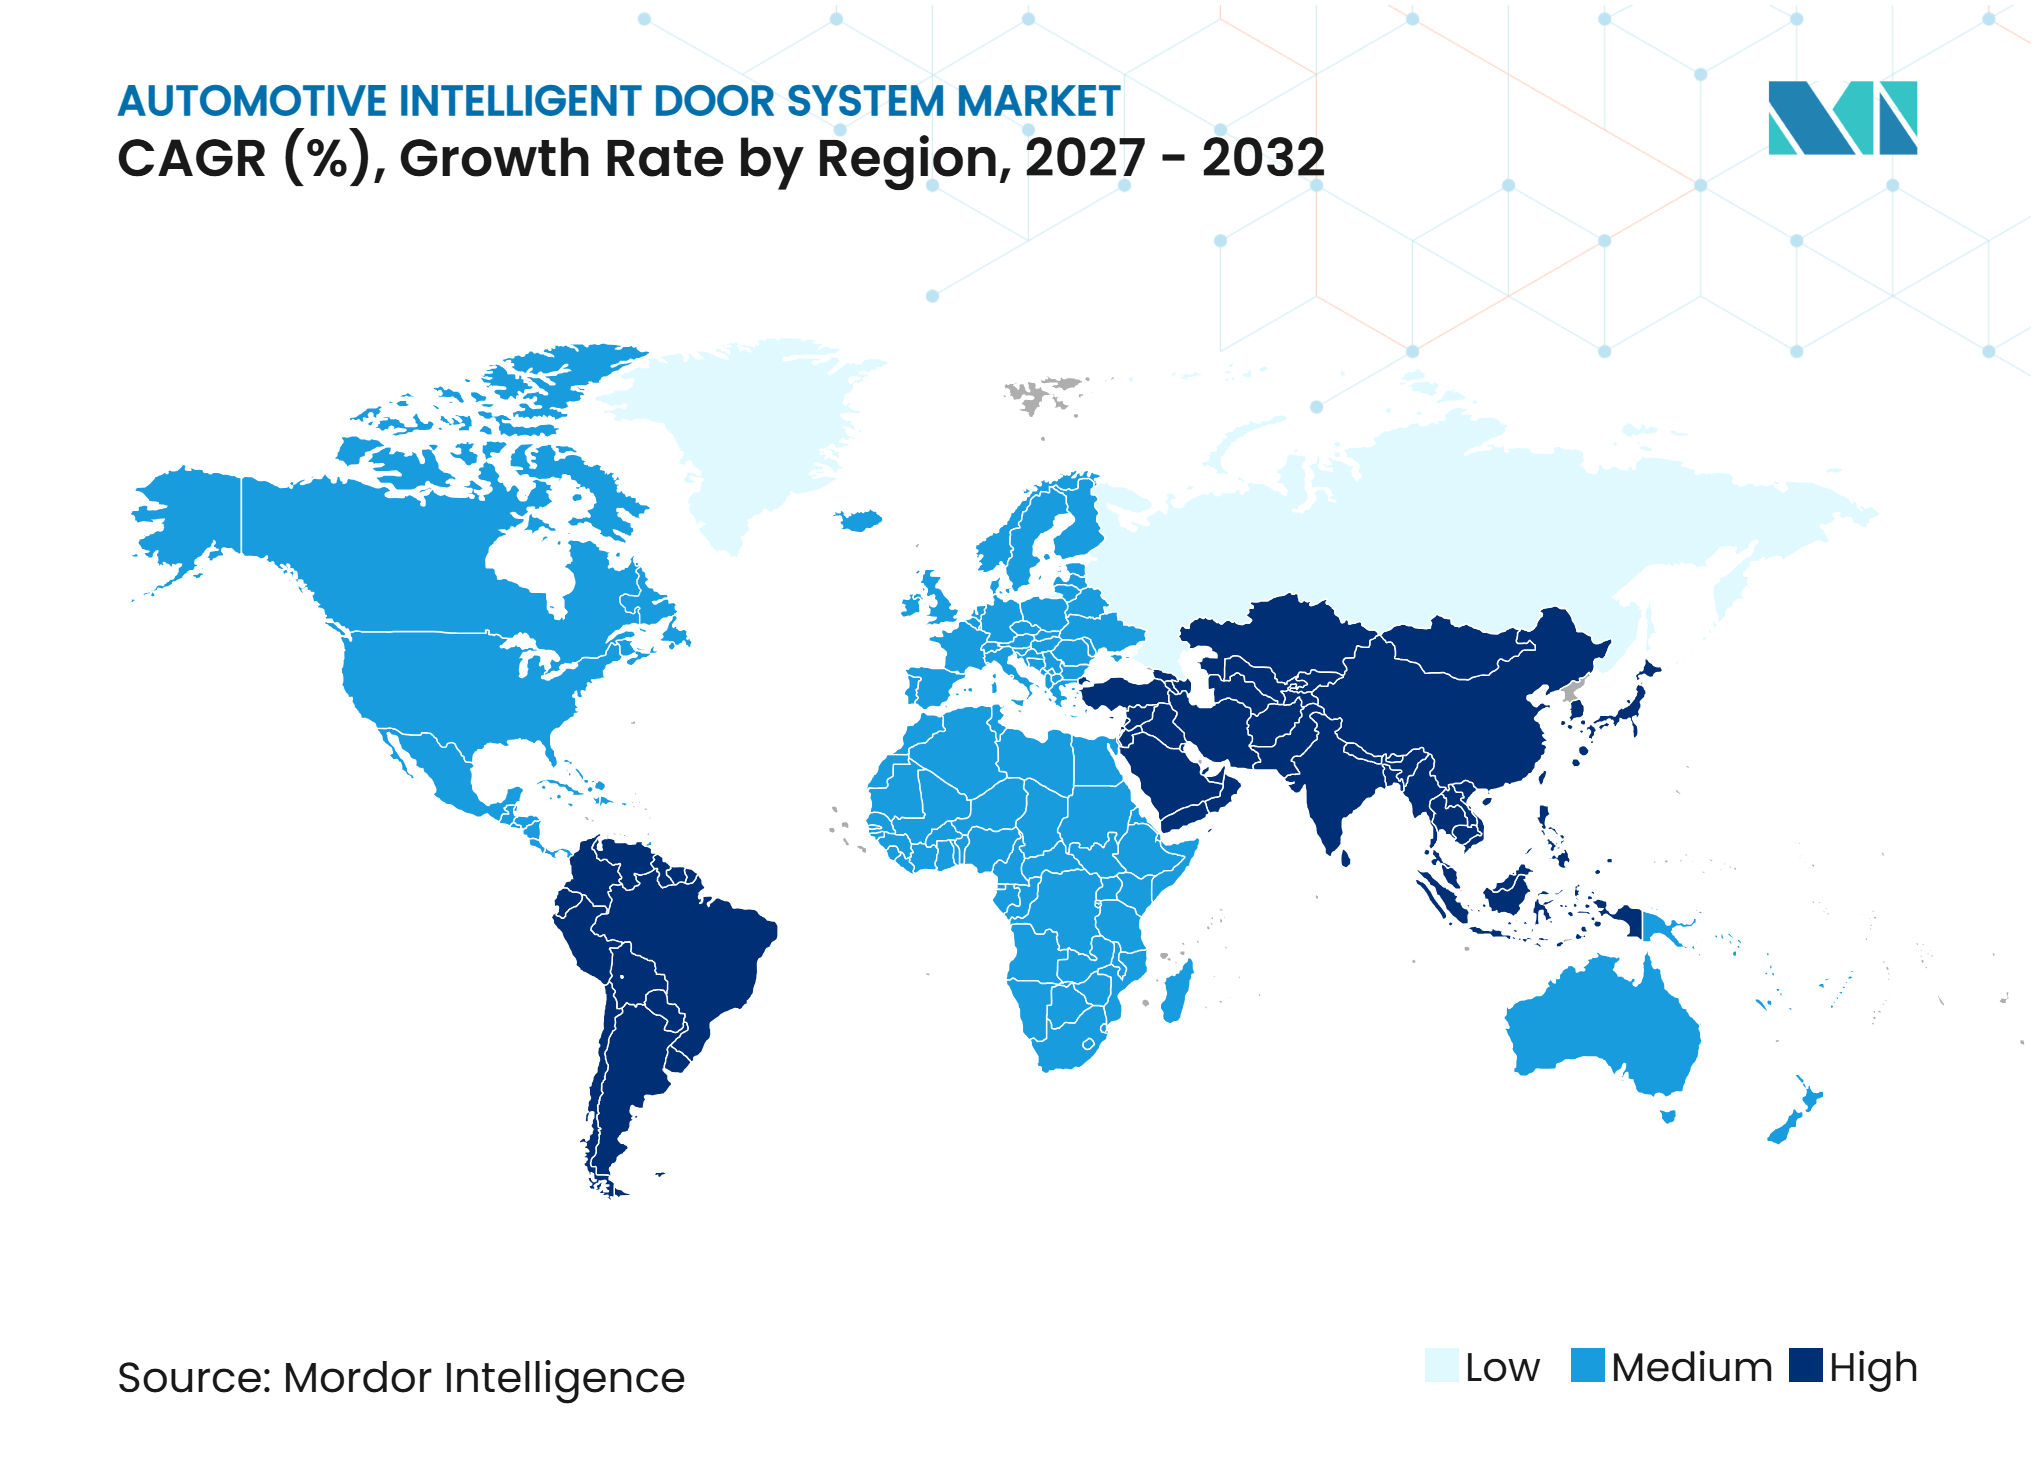
- Par géographie, l'Asie-Pacifique détenait une part de 39,19 % en 2026, tandis que l'Amérique du Sud devrait croître à un CAGR de 9,21 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption croissante des véhicules électriques et des architectures de véhicules définis par logiciel | +3.2% | Mondial, demande concentrée en Chine, en Europe et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Intégration de l'électronique de porte dans les architectures de véhicules zonales | +2.5% | Mondial, constructeurs automobiles pionniers en Allemagne, en Corée du Sud et en Chine | Moyen terme (2 à 4 ans) |
| Généralisation de l'entrée passive et de l'accès par clé numérique | +2.0% | Mondial, Amérique du Nord et Chine en tête de la pénétration | Court terme (≤ 2 ans) |
| Premiumisation du confort et des fonctions de porte automatisées | +1.5% | Amérique du Nord, Europe et Chine | Court terme (≤ 2 ans) |
| Demande des flottes et de la mobilité partagée pour l'ouverture de porte mains libres et à distance | +0.9% | Asie-Pacifique, Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Avantages aérodynamiques et stylistiques des poignées de porte encastrées | +0.7% | Europe et Amérique du Nord, avec la Chine qui évolue vers des designs à support mécanique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante des véhicules électriques et des architectures de véhicules définis par logiciel
Les programmes de véhicules électriques modifient la façon dont les constructeurs spécifient les fonctions d'accès et de fermeture. Leurs configurations électriques peuvent prendre en charge les déverrouillages motorisés, le serrage automatique et le mouvement de poignée géré électroniquement dès les premières étapes de conception. Les programmes de véhicules définis par logiciel exigent également des fonctions de porte qui communiquent avec d'autres commandes et peuvent recevoir des mises à jour logicielles. En novembre 2025, la coentreprise du Groupe Volkswagen et de Rivian a annoncé que son architecture zonale définie par logiciel entrerait en tests hivernaux début 2026 avant son premier lancement au sein du Groupe en 2027Un an après sa fondation : la coentreprise entre le Groupe Volkswagen et Rivian affiche de solides progrès, Groupe Volkswagen, www.volkswagen-group.com">[1]. Les plateformes partagées peuvent appliquer la même logique d'accès à plusieurs catégories de véhicules. Cela soutient la demande de loquets électroniques, de poignées et de capteurs d'accès. Cela soulève également la nécessité d'un fonctionnement fiable lorsqu'un véhicule est hors ligne ou que la batterie est faible.
Intégration de l'électronique de porte dans les architectures de véhicules zonales
Les architectures électriques zonales regroupent les fonctions connexes du véhicule autour de zones physiques du véhicule. Dans la zone de porte, cela peut relier les loquets, les vitres, les rétroviseurs, les capteurs et les fonctions d'accès via un nombre réduit de contrôleurs. Cette approche peut réduire le nombre d'unités de contrôle distinctes tout en augmentant l'importance des composants électroniques restants. Les fournisseurs doivent concevoir des composants qui fonctionnent dans un environnement de contrôle partagé et maintiennent la sécurité lorsque d'autres fonctions sont gérées par la même architecture. Un loquet ou un actionneur reste nécessaire, mais les capteurs, les communications et les logiciels définissent de plus en plus ses performances. Les constructeurs automobiles peuvent rechercher des modules intégrés pour réduire la complexité du développement et attribuer une responsabilité de test claire. Cela favorise les fournisseurs capables de coordonner les fonctions mécaniques, électriques et numériques au cours d'un seul processus de développement.
Généralisation de l'entrée passive et de l'accès par clé numérique
L'entrée passive devient de plus en plus familière aux acheteurs de véhicules, notamment lorsque les véhicules électriques sont commercialisés pour leur facilité d'utilisation. Les clés numériques permettent de gérer les identifiants d'accès via des appareils connectés. Ces systèmes s'appuient sur des capteurs et du matériel de communication qui doivent identifier un utilisateur autorisé sans ouvertures intempestives. Brose a présenté un véhicule concept à Auto Shanghai 2025 avec un accès mains libres par gestes et une protection anticollision par radar pour sa porte latérale motoriséeBrose à Auto Shanghai 2 : des innovations avec vision – De la Chine pour le monde, Brose Fahrzeugteile SE & Co. KG, www.brose.com">[2]. L'accès numérique peut mettre à jour les autorisations après la livraison. Le système doit fonctionner en toute sécurité sans téléphone, clé ou connexion réseau. Un accès manuel clair et un fonctionnement de secours fiable restent essentiels. Les fournisseurs qui équilibrent un accès sécurisé avec un fonctionnement physique simple peuvent soutenir une adoption plus large.
Premiumisation du confort et des fonctions de porte automatisées
Les portes motorisées et les fonctions de fermeture en douceur se répandent des véhicules de luxe vers certains crossovers électriques et véhicules familiaux. Ces systèmes peuvent aider les utilisateurs à gérer les portes lourdes, les espaces de stationnement étroits et les situations d'entrée les mains occupées. Ils nécessitent un contrôle précis de la force, du mouvement et de la détection d'obstacles. Stabilus a reçu une commande en avril 2025 d'un constructeur automobile chinois pour plus de 400 000 systèmes d'entraînement électromécanique de porte latérale par an à partir de 2026, comprenant le mécanisme d'entraînement, l'unité de contrôle, le radar et le logiciel. Cette activité montre que l'actionnement de porte devient une catégorie de produit définie plutôt qu'une fonctionnalité limitée. Les constructeurs automobiles doivent encore déterminer où les fonctions automatisées justifient leur coût supplémentaire. Les moteurs, capteurs, commandes et tests ajoutent de la complexité. Une adoption plus large dépendra de modules durables et réparables offrant des avantages clairs dans un usage quotidien.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé du système et pression sur les prix dans les véhicules grand public | -1.0% | Mondial, plus aigu en Asie du Sud, en Asie du Sud-Est et en Amérique du Sud | Long terme (≥ 4 ans) |
| Volatilité de l'approvisionnement en semi-conducteurs, moteurs et composants électroniques | -0.7% | Mondial, avec un risque plus élevé en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Risques d'activation intempestive et de fiabilité sous la glace, la saleté, l'eau et les interférences électromagnétiques | -0.4% | Amérique du Nord, Europe et Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Divergence des réglementations sur les dispositifs de déverrouillage d'urgence et exposition à la responsabilité produit | -0.2% | Amérique du Nord, Europe et Chine (déverrouillage mécanique obligatoire à partir de 2027) | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé du système et pression sur les prix dans les véhicules grand public
Les systèmes de portes intelligentes ajoutent des moteurs, des capteurs, des loquets, des antennes, du câblage et des commandes à des fonctions que les portes mécaniques conventionnelles remplissent avec moins de pièces. Cela augmente à la fois le coût des matériaux et le travail de validation. L'ensemble complet des fonctionnalités peut être difficile à justifier dans les véhicules moins chers, en particulier là où l'accessibilité financière guide les décisions d'achat. Les fournisseurs font également face à des réductions de prix demandées sur la durée de vie d'un programme de véhicule. Cela peut limiter les ressources disponibles pour le développement et les tests de nouvelles fonctionnalités. Une approche progressive peut améliorer l'accessibilité en introduisant l'entrée passive ou le déverrouillage motorisé avant des systèmes plus complexes. Des modules communs à plusieurs configurations peuvent réduire les coûts. Les constructeurs qui simplifient les conceptions sans réduire la sécurité ou la durabilité sont mieux placés pour atteindre les objectifs de prix.
Volatilité de l'approvisionnement en semi-conducteurs, moteurs et composants électroniques
Les systèmes de portes s'appuient sur un mélange d'entrées mécaniques et électroniques. Les capteurs, les unités de contrôle, les pilotes de moteur et les modules d'accès peuvent chacun devenir une contrainte d'approvisionnement lorsque la disponibilité change. Une pénurie dans un petit composant électronique peut retarder l'installation d'un système de porte par ailleurs complet. Des systèmes plus intégrés peuvent amplifier l'effet des perturbations lorsqu'un contrôleur prend en charge plusieurs fonctions. La production de véhicules dépend donc d'une coordination étroite entre de nombreux fournisseurs. Les constructeurs automobiles peuvent préférer des composants avec une base d'approvisionnement établie et un chemin de remplacement clair. Les fournisseurs doivent équilibrer le coût, la disponibilité et le support à long terme. Une communication solide est importante car un changement dans un composant électronique peut nécessiter de nouveaux tests et une approbation avant que la production ne reprenne.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
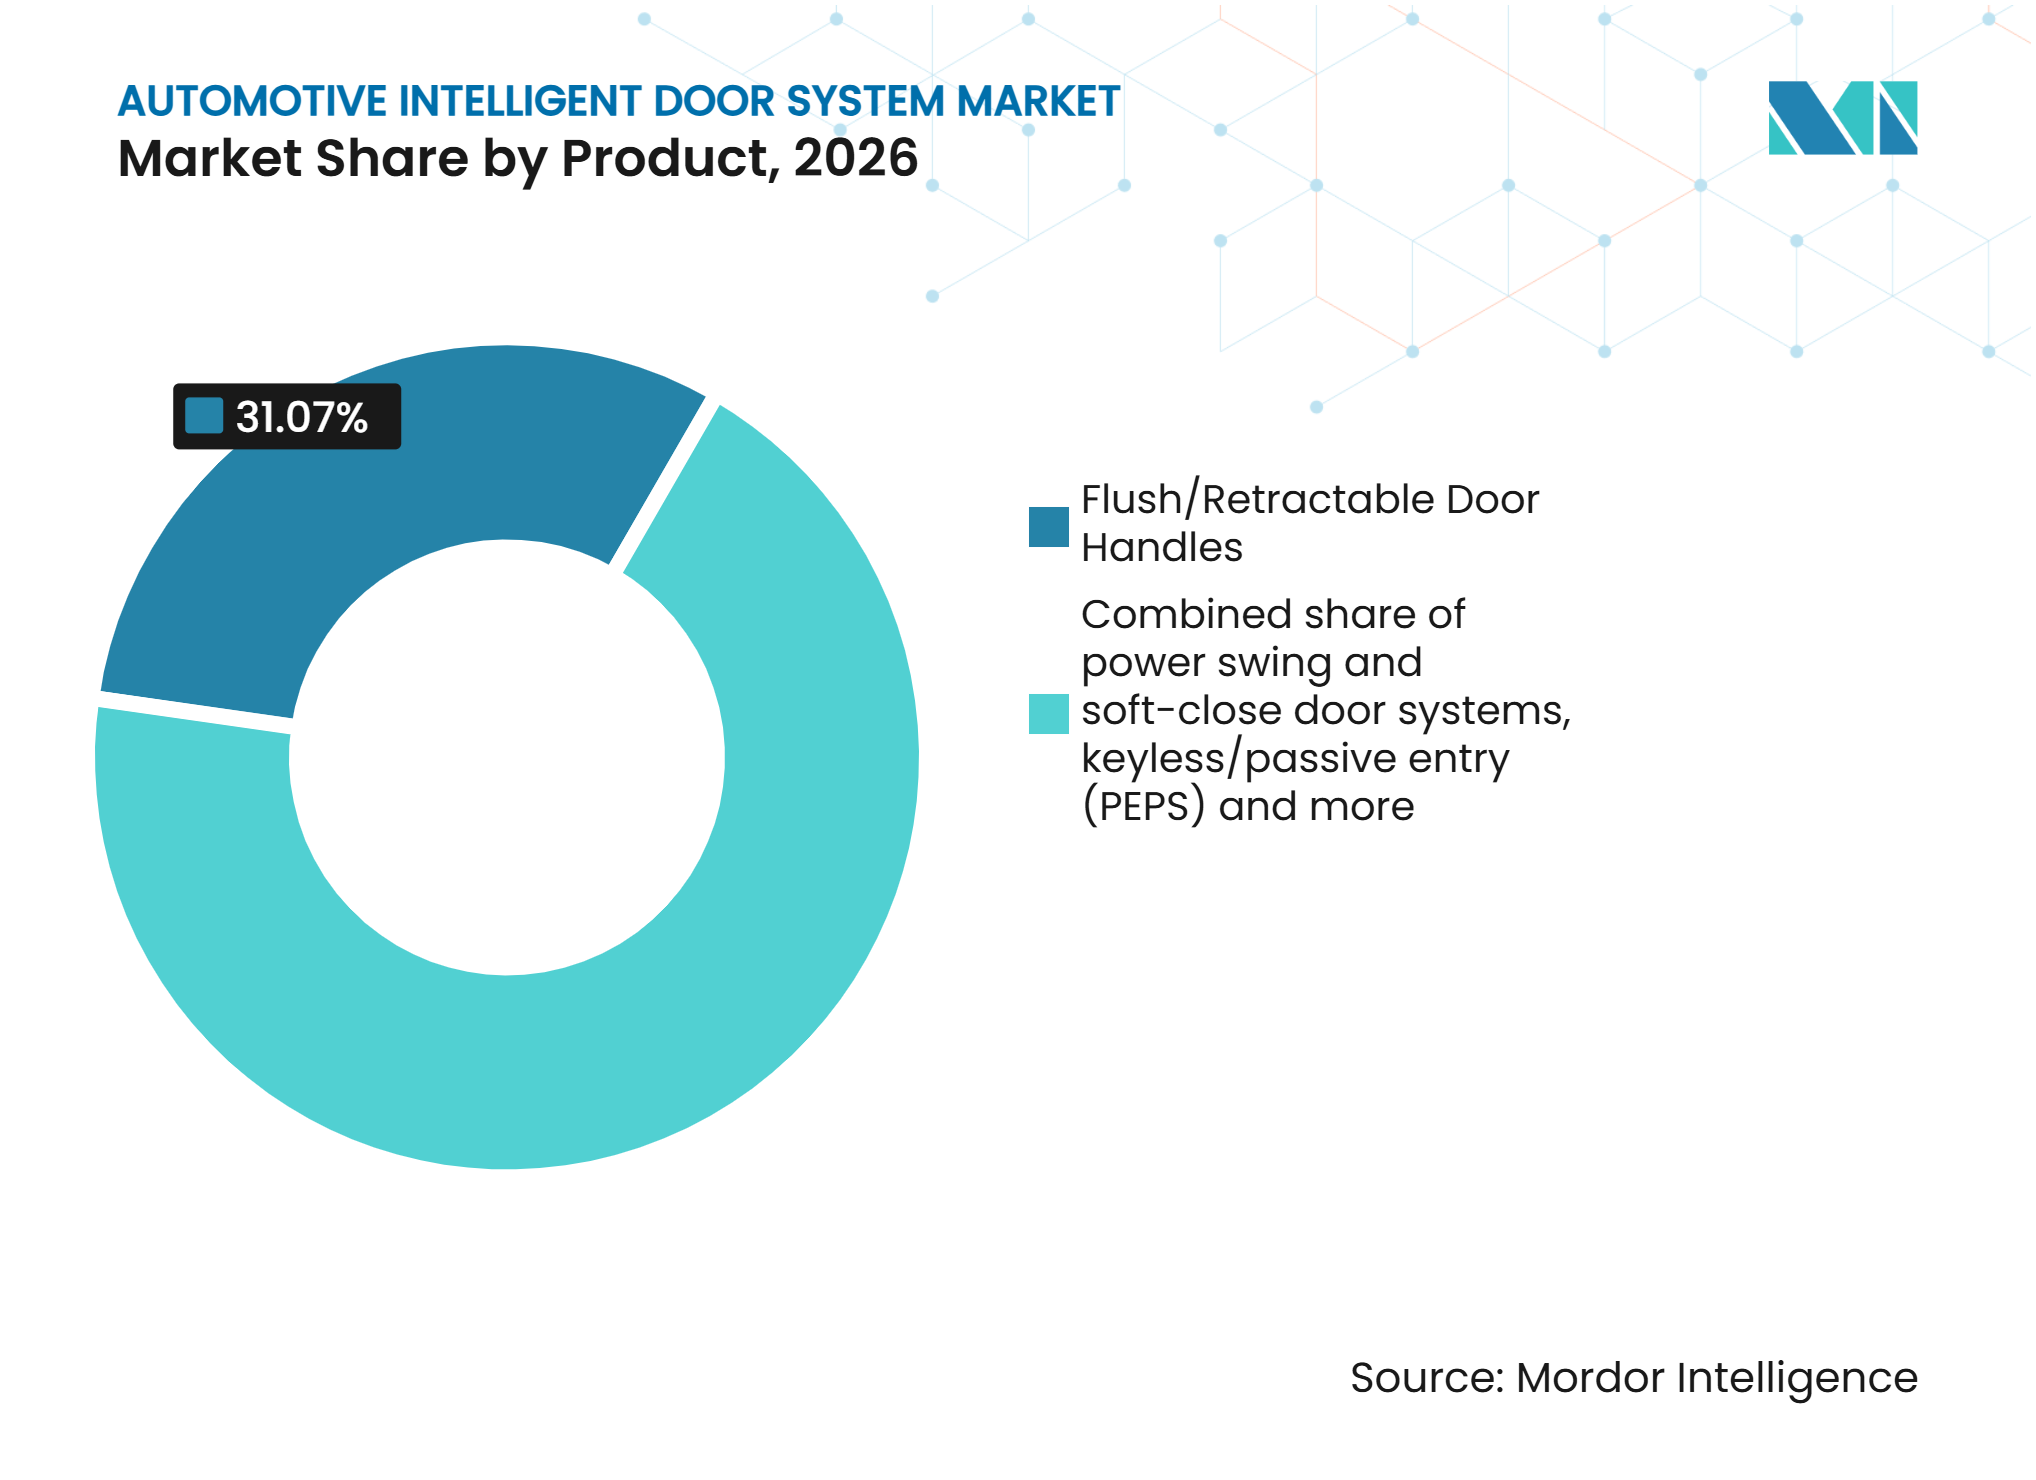
les poignées encastrées/rétractables sont en tête tandis que les systèmes à ouverture motorisée et fermeture en douceur connaissent la croissance la plus rapideLes poignées de porte encastrées/rétractables détenaient 31,07 % de la part du marché des systèmes de portes intelligentes automobiles en 2026, tandis que les systèmes de portes à ouverture motorisée et fermeture en douceur devraient se développer à un CAGR de 11,52 % jusqu'en 2032. Les systèmes encastrés sont utilisés lorsque les constructeurs souhaitent une surface extérieure lisse et une expérience d'accès contrôlée. Leur conception réunit la poignée, l'actionneur, le capteur, l'interface de loquet et la logique logicielle. Cela rend le produit pertinent à la fois pour les équipes de design et les équipes d'ingénierie électrique. Les constructeurs automobiles peuvent utiliser le même concept de base sur plusieurs niveaux de finition, bien que les niveaux d'équipement puissent différer. La position du produit reflète sa compatibilité avec le style des véhicules électriques et les fonctions d'accès connecté. La norme obligatoire chinoise, en vigueur le 1er janvier 2027, exige des dispositifs de déverrouillage mécaniques intérieurs et extérieurs, ce qui fait évoluer les conceptions de poignées encastrées vers des configurations semi-encastrées ou à support mécanique plutôt que vers des poignées électroniques entièrement dissimulées.
Les systèmes motorisés et à fermeture en douceur répondent à un besoin distinct centré sur l'assistance au mouvement et la fermeture contrôlée. Ils peuvent aider les passagers à gérer les portes plus grandes et peuvent équiper les véhicules où le confort d'entrée est une caractéristique produit visible. Ces systèmes nécessitent une grande durabilité car l'actionneur et le mécanisme de fermeture sont utilisés de manière répétée. La détection d'obstacles et la conception du déverrouillage d'urgence restent des éléments importants de la décision produit. Le secteur des systèmes de portes intelligentes automobiles utilise ces systèmes pour combiner le mouvement mécanique avec un accès centré sur l'utilisateur. Une utilisation plus large dépendra du contrôle des coûts, de la maintenabilité et de la volonté des constructeurs d'inclure cette fonctionnalité en dehors des modèles premium.



Par composant :
les actionneurs restent centraux tandis que les capteurs gagnent en importanceLes actionneurs représentaient 45,61 % de la part du marché des systèmes de portes intelligentes automobiles en 2026, tandis que les capteurs devraient croître à un CAGR de 8,99 % jusqu'en 2032. Un actionneur fournit le mouvement nécessaire aux poignées rétractables, aux loquets motorisés, aux fonctions de fermeture en douceur et au mouvement automatisé des portes. Il reste central car les fonctions de porte intelligente ne peuvent pas fonctionner sans mouvement physique contrôlé. La conception des composants doit tenir compte de la force, du bruit, du temps de réponse et de l'utilisation répétée. Les fournisseurs doivent également s'assurer que les performances de l'actionneur correspondent au système électrique global du véhicule. Cela fait de l'actionneur un élément central des configurations de porte de base et avancées.
Les capteurs fournissent des informations qui permettent à un système de reconnaître les utilisateurs, de détecter les obstacles et de gérer le mouvement des portes en toute sécurité. Leur rôle croît à mesure que les constructeurs ajoutent un accès sans contact, des fonctions de clé numérique et la détection d'obstacles. Le capteur doit fonctionner avec le loquet, l'actionneur et le contrôleur plutôt que comme une pièce autonome. Cela crée une demande de calibrage précis et de communications compatibles. Le marché des systèmes de portes intelligentes automobiles dépend de capteurs capables de fonctionner de manière fiable dans des conditions météorologiques changeantes et des environnements encombrés. À mesure que les systèmes deviennent plus intégrés, les performances des capteurs peuvent influencer la qualité perçue de l'ensemble de la fonction de porte.
Par type de véhicule :
les voitures particulières combinent volume et croissance supérieure au marchéLes voitures particulières détenaient 86,19 % de la part du marché des systèmes de portes intelligentes automobiles en 2026 et devraient croître à un CAGR de 8,80 % jusqu'en 2032. Les véhicules particuliers constituent un cadre privilégié pour les nouvelles fonctions d'accès et de confort car les constructeurs les utilisent pour différencier leurs modèles. Les voitures électriques, les crossovers et les véhicules familiaux peuvent tous utiliser des déverrouillages motorisés, l'entrée passive et des poignées encastrées. Ces fonctionnalités sont souvent introduites en premier là où les clients accordent de la valeur à la facilité d'utilisation et au design. Les programmes de véhicules particuliers offrent également aux fournisseurs un chemin vers des volumes plus élevés une fois qu'une fonctionnalité est sélectionnée. La position du segment reflète à la fois sa large base de production et son rôle dans l'introduction de nouveaux équipements.
Les véhicules commerciaux devraient croître à un CAGR de 7,01 % jusqu'en 2032 et ont des besoins opérationnels différents et peuvent adopter certaines fonctions de porte pour une utilisation en flotte, l'accès des passagers ou l'efficacité du service. Leurs priorités peuvent inclure la durabilité, la surveillance à distance et un fonctionnement manuel fiable. Certaines utilisations en flotte peuvent bénéficier d'un accès contrôlé et d'une ouverture mains libres. Cependant, les décisions d'équipement sont étroitement liées au coût d'exploitation et aux besoins de maintenance. Le marché des systèmes de portes intelligentes automobiles doit proposer des systèmes faciles à diagnostiquer et à réparer pour ces utilisateurs. Cela peut créer une opportunité plus spécialisée que le segment des véhicules particuliers, avec des exigences différentes en matière de produits et de services.
Par propulsion :
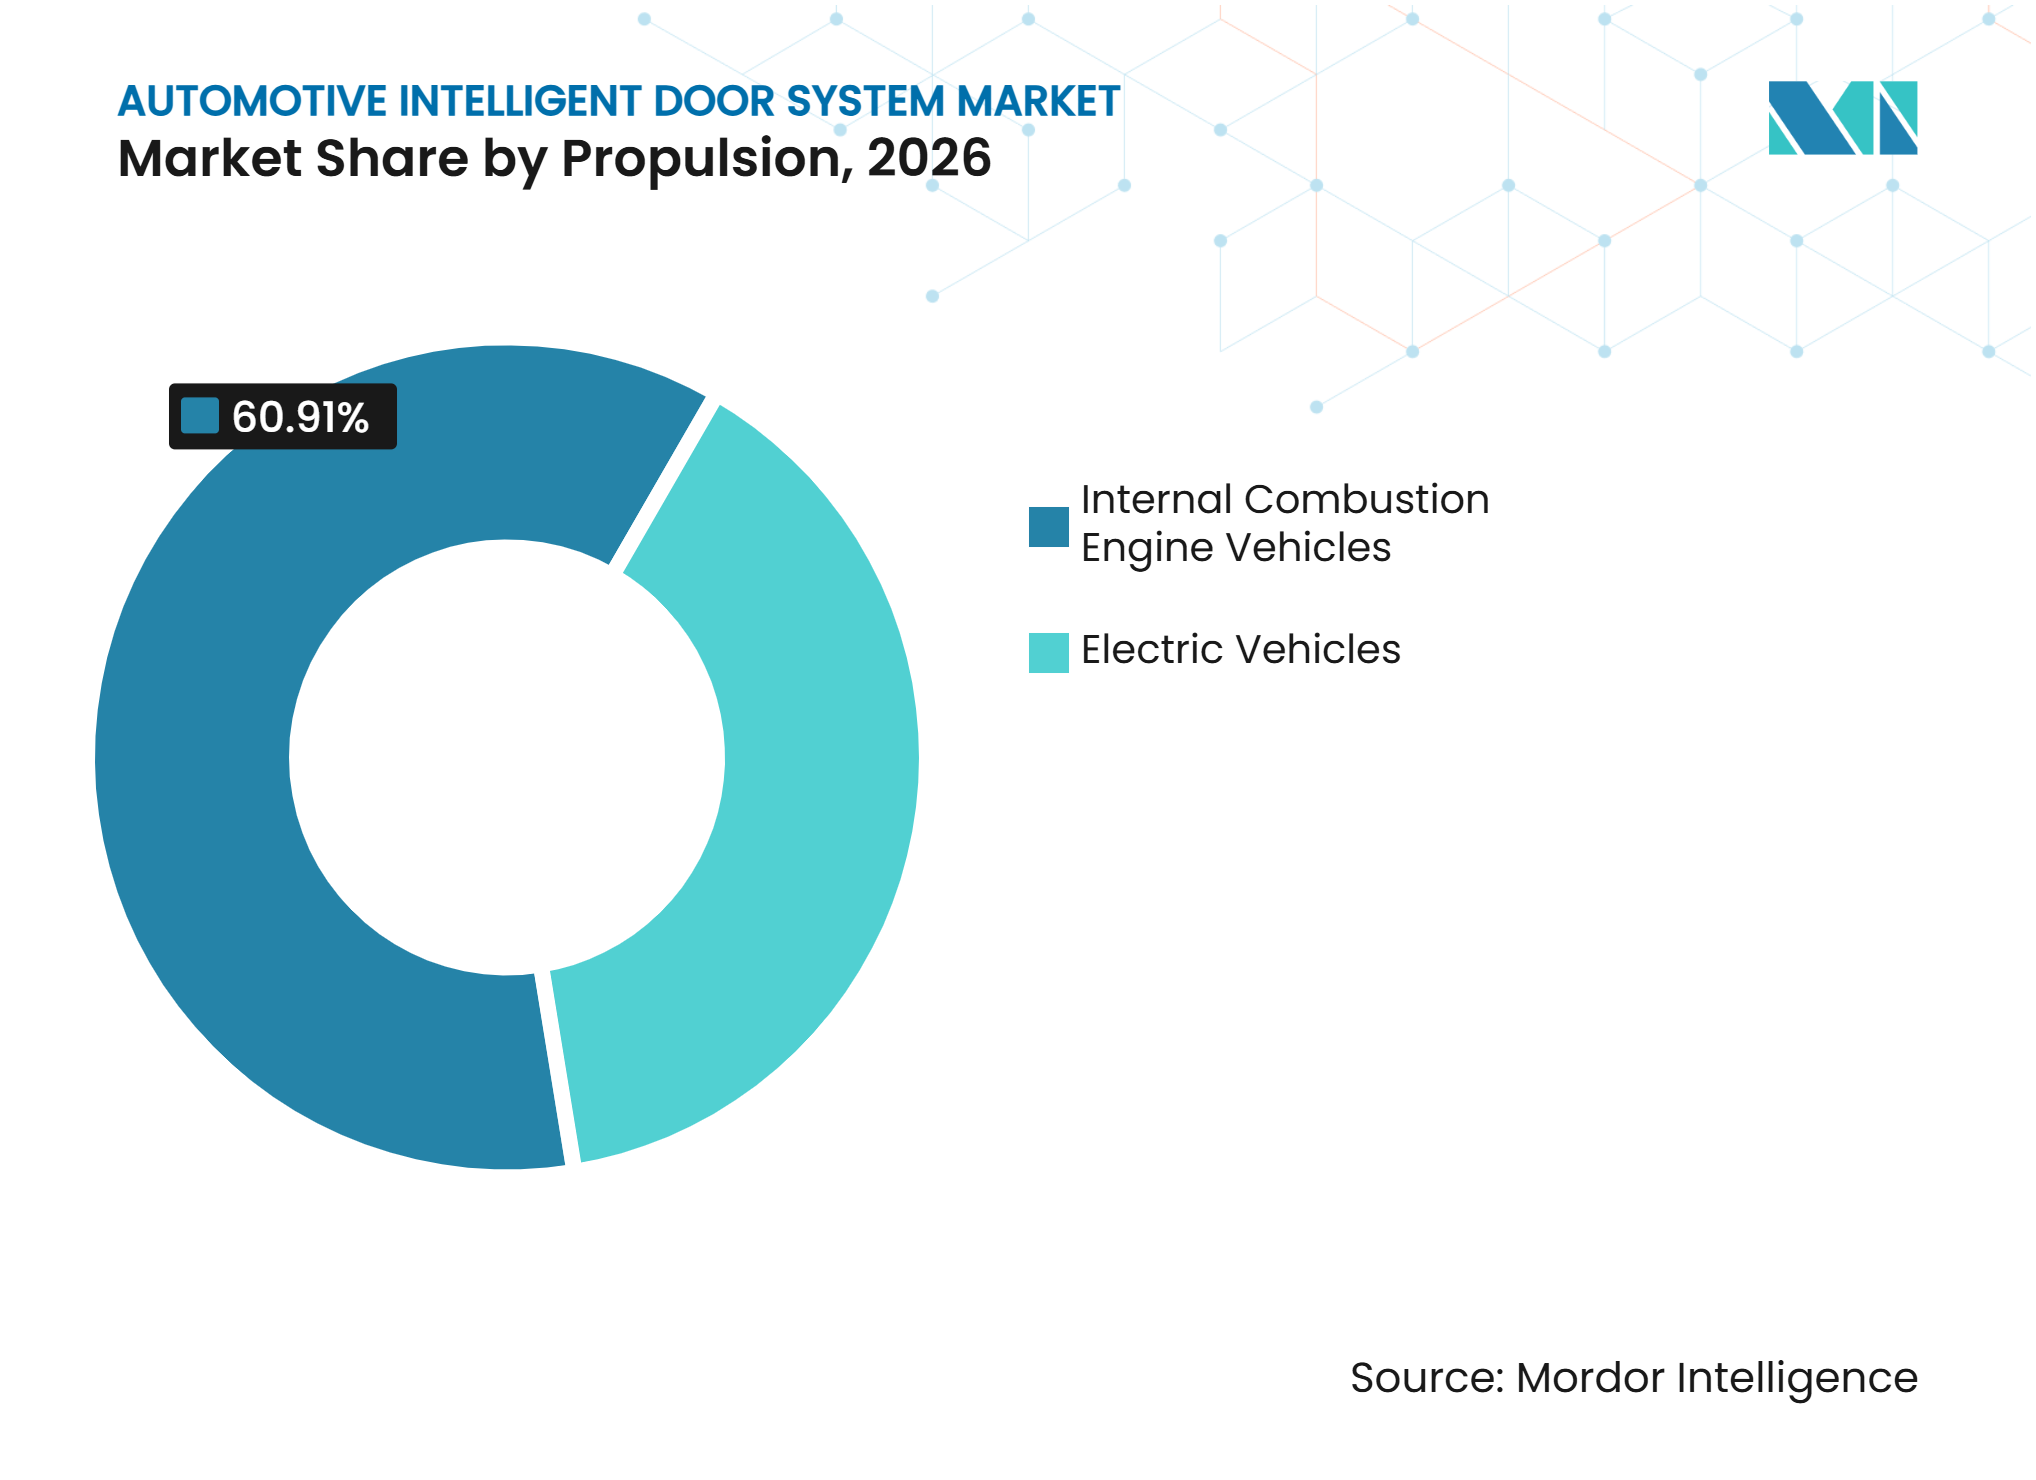
les véhicules électriques établissent un niveau de fonctionnalités plus élevéLes véhicules électriques détenaient 39,09 % de la part du marché des systèmes de portes intelligentes automobiles en 2026 et devraient se développer à un CAGR de 11,31 % jusqu'en 2032. Les constructeurs de véhicules électriques utilisent souvent l'accès aux portes et le design extérieur dans le cadre de l'expérience globale de possession. Ces véhicules comprennent généralement des architectures électroniques qui prennent en charge les loquets motorisés, l'accès numérique et les poignées rétractables. Il en résulte une plus grande attention au contenu électronique des portes lors du développement du véhicule. Cela ne signifie pas que chaque véhicule électrique utilise le même ensemble de fonctionnalités. Cela signifie que les plateformes électriques offrent un cadre solide pour les fonctions d'accès intégrées.
Les véhicules à moteur à combustion interne conservent une large base installée et continuent d'utiliser l'entrée passive, les loquets électroniques et les designs de poignées encastrées. L'architecture électrique peut être aussi importante que la propulsion lorsqu'un constructeur décide des fonctions de porte à inclure. Un véhicule à combustion doté d'un système électrique moderne peut adopter des fonctionnalités similaires à celles d'un modèle électrique. Les fournisseurs ont donc besoin de produits pouvant fonctionner sur différents types de propulsion et plateformes de véhicules. Le marché des systèmes de portes intelligentes automobiles bénéficie lorsque les composants peuvent être adaptés sans une refonte complète. Cela aide les constructeurs à introduire des fonctions en accord avec les exigences de prix et techniques de chaque programme.

Par canal de vente :
l'intégration par les équipementiers reste dominante tandis que le marché secondaire nécessite un soutien spécialiséLes fabricants d'équipement d'origine (OEM) détenaient 82,99 % de la part du marché des systèmes de portes intelligentes automobiles en 2026, tandis que le marché secondaire devrait croître à un CAGR de 7,43 % jusqu'en 2032. Les OEM sélectionnent les systèmes de portes lors de l'ingénierie du véhicule, lorsque les décisions relatives à la structure de la carrosserie, au câblage, à la sécurité et aux logiciels sont prises conjointement. Cela confère au canal OEM un rôle prépondérant sur le marché. Les fournisseurs doivent satisfaire aux exigences de test, de qualité et de calendrier des constructeurs avant qu'une pièce soit approuvée. Une fois sélectionné, un système peut rester lié à un programme de véhicule pendant plusieurs années. Cela crée un avantage significatif pour les fournisseurs ayant des relations d'ingénierie et de fabrication établies.
Le marché secondaire sert les véhicules qui ont besoin de pièces de remplacement ou de réparations à mesure que la base installée vieillit. Les pièces de portes intelligentes peuvent être plus difficiles à remplacer que les équipements conventionnels car elles peuvent nécessiter des commandes et une programmation compatibles. Les réparateurs spécialisés et les réseaux agréés peuvent donc jouer un rôle plus important que les vendeurs d'accessoires généraux. La disponibilité des pièces, la documentation technique et le support de diagnostic peuvent façonner ce canal. Le secteur des systèmes de portes intelligentes automobiles a l'opportunité d'améliorer l'accès au service sans compromettre la sécurité ou la sûreté du système. Le canal restera sélectif car les fonctions de porte affectent l'entrée, la sortie et la protection du véhicule.
Analyse géographique
L'Asie-Pacifique détenait 39,19 % de la part du marché des systèmes de portes intelligentes automobiles en 2026, tandis que l'Amérique du Sud devrait enregistrer un CAGR de 9,21 % jusqu'en 2032, les programmes d'assemblage brésiliens adoptant des plateformes alignées à l'échelle mondiale avec des loquets électroniques et une entrée passive. La Chine soutient la demande régionale grâce à sa large base de véhicules électriques, son réseau de fournisseurs actif et son accent sur les fonctionnalités numériques des véhicules. Le Japon et la Corée du Sud contribuent avec des programmes de fabrication automobile établis et un solide historique de développement de fonctionnalités. La région comprend à la fois des fournisseurs mondiaux et des entreprises locales qui se font concurrence dans les actionneurs, les capteurs, les modules d'accès et l'électronique associée. Ce mélange concurrentiel peut soutenir un développement plus rapide des fonctionnalités tout en augmentant la pression sur les prix. Le marché des systèmes de portes intelligentes automobiles est soutenu par la large gamme de types de véhicules de la région, des voitures particulières grand public aux modèles électriques mieux équipés.
L'Amérique du Nord et l'Europe sont des marchés importants pour l'accès connecté, les fonctions motorisées et les travaux de conception liés à la sécurité. Les constructeurs automobiles nord-américains se concentrent sur le confort de l'utilisateur, l'accès numérique et un fonctionnement de sécurité clair. L'attention réglementaire portée aux déverrouillages de portes électroniques rend importantes les sauvegardes manuelles robustes et les commandes compréhensibles. L'Europe met fortement l'accent sur les logiciels de véhicules, la cybersécurité et les processus d'homologation. Ces exigences peuvent favoriser les fournisseurs disposant de capacités de développement et de validation établies. Le marché des systèmes de portes intelligentes automobiles dans ces régions est façonné par la nécessité de combiner la différenciation des fonctionnalités avec un fonctionnement fiable et une conformité documentée.
Le Moyen-Orient et l'Afrique présentent des schémas de demande de véhicules variés. Les marchés du Golfe peuvent soutenir un contenu de fonctionnalités plus élevé dans les véhicules premium et de luxe, tandis que les marchés à prix plus bas peuvent privilégier des systèmes d'accès de base durables. L'Afrique du Sud et le Maroc sont des sites de fabrication pertinents à mesure que l'activité d'assemblage régionale se développe. L'Océanie suit largement les choix technologiques des véhicules effectués sur les principaux marchés importateurs. L'Amérique du Sud peut bénéficier lorsque les programmes d'assemblage locaux utilisent des plateformes et des packages d'équipements alignés à l'échelle mondiale. Le marché des systèmes de portes intelligentes automobiles dans ces zones dépend de l'accessibilité financière des véhicules, des investissements dans la fabrication, des capacités de service locales et du rythme d'introduction des fonctionnalités de véhicules connectés.
Paysage concurrentiel
Concentration du Marché
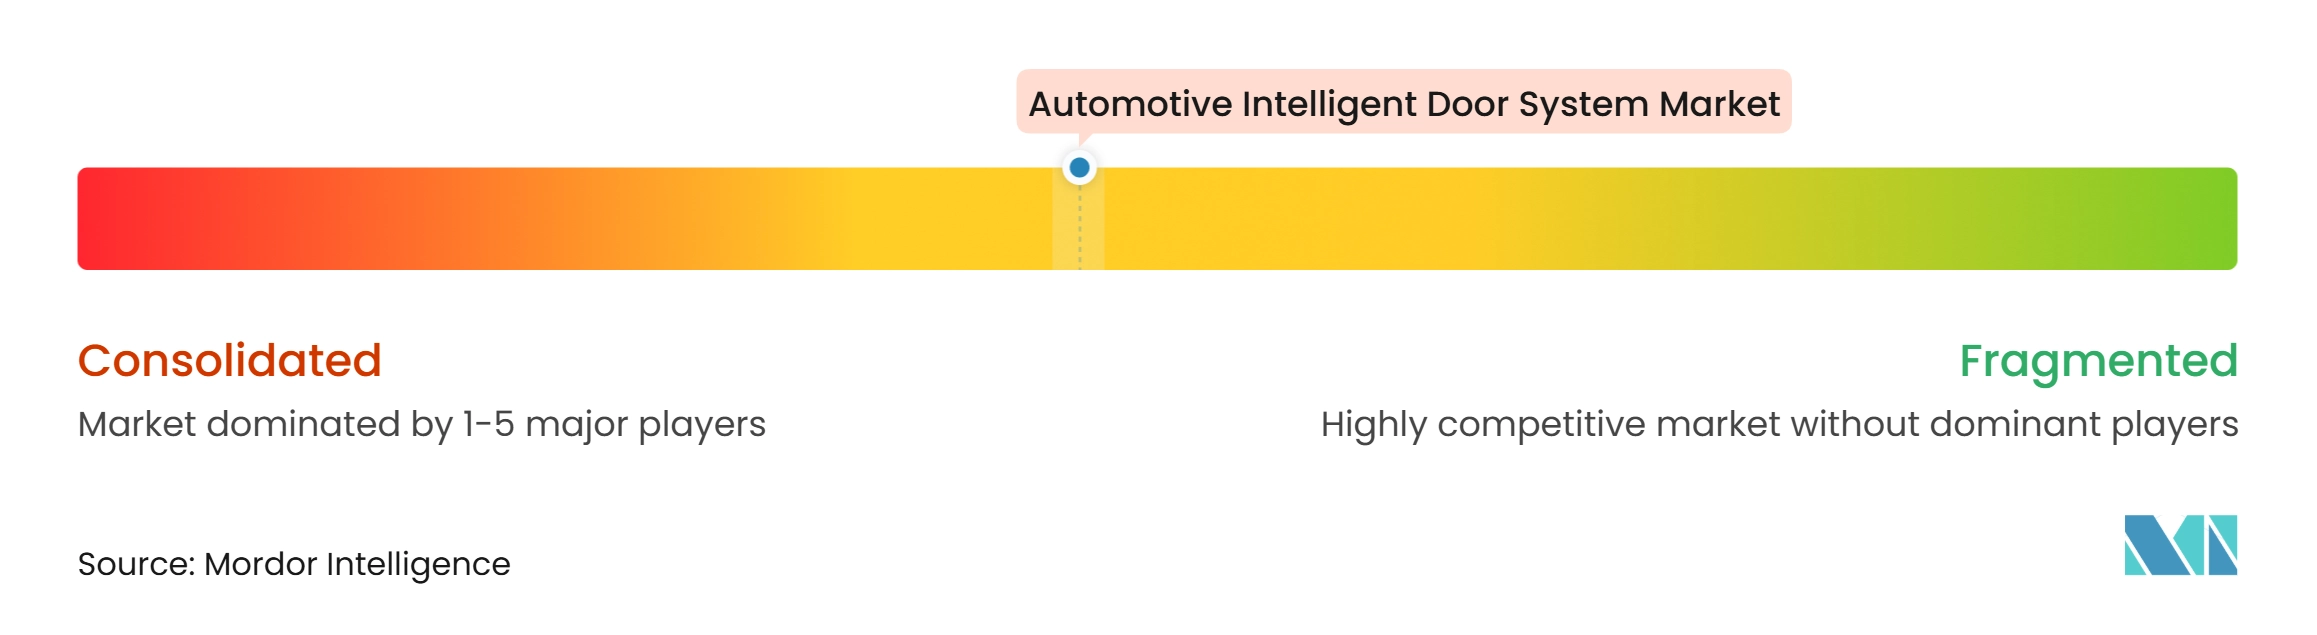
Le marché des systèmes de portes intelligentes automobiles est modérément concentré et comprend des fournisseurs de systèmes complets, des spécialistes de composants et des fabricants régionaux. Brose, Magna International, Kiekert, Huf Hülsbeck et Inteva Products sont positionnés autour de fonctions à haute valeur ajoutée qui combinent loquets, poignées, actionneurs, capteurs et commandes. La concurrence ne se limite pas à une seule pièce car les constructeurs automobiles évaluent de plus en plus la fiabilité du système d'accès complet. Les fournisseurs entretenant des relations de longue date avec les constructeurs automobiles peuvent offrir un soutien à l'ingénierie et une expérience de production. Dans le même temps, les entreprises spécialisées dans les moteurs, les capteurs et l'accès restent importantes pour la chaîne d'approvisionnement. Le paysage concurrentiel est façonné par la capacité à satisfaire simultanément les exigences de sécurité, de logiciel, de coût et de production.
Le développement technologique est un facteur concurrentiel central. Le concept Auto Shanghai 2025 de Brose combinait un accès par gestes avec une opération de porte motorisée protégée par radar. Stabilus a remporté en 2025 une commande d'un constructeur automobile chinois pour plus de 400 000 systèmes d'entraînement électromécanique de porte latérale par an, s'appuyant sur ses capacités de contrôle du mouvement. Ces initiatives illustrent comment les fournisseurs s'étendent de pièces individuelles vers des fonctions de porte plus intégrées. Magna continue de positionner l'accès aux véhicules comme un domaine où les systèmes logiciels et mécaniques sont de plus en plus liés. Les entreprises capables de proposer des systèmes validés avec une sauvegarde physique fiable sont susceptibles d'avoir une position plus forte dans les futurs programmes de véhicules.
La sélection des fournisseurs dépend également de la stabilité financière, de la portée de la fabrication et du soutien aux plateformes mondiales. Les constructeurs automobiles ont besoin de partenaires capables de fournir des composants cohérents dans plusieurs régions et de gérer les modifications de conception au cours d'un programme. Le marché des systèmes de portes intelligentes automobiles devrait rester concurrentiel car aucun fournisseur unique ne contrôle toutes les fonctions d'accès. Les petites entreprises peuvent encore participer grâce à une technologie spécialisée, une production locale ou une position forte dans un composant spécifique. Cependant, l'évolution vers des systèmes intégrés peut relever le seuil pour les entreprises qui ne peuvent pas prendre en charge les travaux de logiciel, d'électronique et de validation. Il en résulte un marché où les partenariats et la portée des produits peuvent compter autant que la conception d'un loquet ou d'une poignée individuelle.
Leaders du secteur des systèmes de portes intelligentes automobiles
-
Brose Fahrzeugteile SE and Co. KG
-
Magna International Inc.
-
Kiekert AG
-
Huf Hülsbeck and Fürst GmbH and Co. KG
-
Inteva Products, LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes de portes intelligentes automobiles Entreprises couvertes dans ce rapport
- Brose Fahrzeugteile SE and Co. KG
- Magna International Inc.
- Kiekert AG
- Inteva Products, LLC
- Aisin Corporation
- Huf Hülsbeck and Fürst GmbH and Co. KG
- AUMOVIO SE
- Robert Bosch GmbH
- Valeo SE
- Hyundai Mobis Co., Ltd.
- Mitsui Kinzoku ACT Corporation
- MinebeaMitsumi Inc.
- STRATTEC Security Corporation
- WITTE Automotive GmbH
- DENSO Corporation
- Alps Alpine Co., Ltd.
- Stabilus SE
- FORVIA SE
- Marquardt GmbH
- Johnson Electric Holdings Limited
Développements industriels récents dans Marché des systèmes de portes intelligentes automobiles
- Juillet 2026 : La National Highway Traffic Safety Administration des États-Unis a accordé une pétition pour entamer une procédure réglementaire sur des systèmes de déverrouillage de porte plus clairs et plus fiables pour les nouveaux véhicules à moteur.
- Février 2026 : Le ministère de l'Industrie et des Technologies de l'Information de Chine a publié une norme de sécurité obligatoire, en vigueur le 1er janvier 2027, exigeant des dispositifs de déverrouillage mécaniques intérieurs et extérieurs et mettant fin aux poignées de porte électroniques entièrement dissimulées.
- Septembre 2025 : La NHTSA a ouvert une évaluation préliminaire portant sur environ 174 000 véhicules Tesla Model Y 2021 en raison de poignées de porte électroniques susceptibles de ne pas s'ouvrir de l'extérieur.
- Avril 2025 : Stabilus a reçu une commande d'un constructeur automobile chinois pour plus de 400 000 systèmes d'entraînement électromécanique de porte latérale par an, avec des livraisons débutant en 2026.
Périmètre du rapport mondial sur le marché des systèmes de portes intelligentes automobiles
Le marché des systèmes de portes intelligentes automobiles est segmenté par produit, composant, type de véhicule, propulsion, canal de vente et géographie. Par produit, le marché est segmenté en systèmes de portes à ouverture motorisée et fermeture en douceur (y compris l'ouverture automatique), entrée sans clé/passive (PEPS), loquet de porte électronique (E-Latch), poignées de porte encastrées/rétractables, portes coulissantes motorisées et autres produits. Par composant, le marché est segmenté en actionneurs, loquets, capteurs, modules de contrôle de porte/ECU et autres composants (interrupteurs). Par type de véhicule, le marché est segmenté en voitures particulières (y compris les monospaces) et véhicules commerciaux. Par propulsion, le marché est segmenté en véhicules à moteur à combustion interne et véhicules électriques. Par canal de vente, le marché est segmenté en fabricant d'équipement d'origine et marché secondaire. Par géographie, le marché est segmenté en Amérique du Nord (États-Unis, Canada et Mexique), Europe (Allemagne, Royaume-Uni, France, Italie, Espagne, Russie et reste de l'Europe), Asie-Pacifique (Chine, Japon, Corée du Sud, Inde, Thaïlande, Indonésie et reste de l'Asie-Pacifique), Amérique du Sud (Brésil, Argentine, Colombie, Chili et reste de l'Amérique du Sud) et Moyen-Orient et Afrique (Türkiye, Arabie saoudite, Émirats arabes unis, Israël, Égypte, Afrique du Sud, Maroc et reste du Moyen-Orient et de l'Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes de portes à ouverture motorisée et fermeture en douceur (y compris l'ouverture automatique) |
| Entrée sans clé/passive (PEPS) |
| Loquet de porte électronique (E-Latch) |
| Poignées de porte encastrées/rétractables |
| Portes coulissantes motorisées |
| Autres produits |
| Actionneurs |
| Loquets |
| Capteurs |
| Modules de contrôle de porte/ECU |
| Autres composants (interrupteurs) |
| Voitures particulières (y compris les monospaces) |
| Véhicules commerciaux |
| Véhicules à moteur à combustion interne |
| Véhicules électriques |
| Fabricant d'équipement d'origine |
| Marché secondaire |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| Thaïlande | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Türkiye |
| Arabie saoudite | |
| Émirats arabes unis | |
| Israël | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par produit | Systèmes de portes à ouverture motorisée et fermeture en douceur (y compris l'ouverture automatique) | |
| Entrée sans clé/passive (PEPS) | ||
| Loquet de porte électronique (E-Latch) | ||
| Poignées de porte encastrées/rétractables | ||
| Portes coulissantes motorisées | ||
| Autres produits | ||
| Par composant | Actionneurs | |
| Loquets | ||
| Capteurs | ||
| Modules de contrôle de porte/ECU | ||
| Autres composants (interrupteurs) | ||
| Par type de véhicule | Voitures particulières (y compris les monospaces) | |
| Véhicules commerciaux | ||
| Par propulsion | Véhicules à moteur à combustion interne | |
| Véhicules électriques | ||
| Par canal de vente | Fabricant d'équipement d'origine | |
| Marché secondaire | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Thaïlande | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Türkiye | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Israël | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de systèmes de portes intelligentes automobiles ?
Les programmes de véhicules électriques, l'accès numérique, les architectures électroniques des véhicules et la demande de fonctions d'entrée pratiques soutiennent l'adoption.
Quelle catégorie de produits est en tête des systèmes de portes intelligentes automobiles ?
Les poignées de porte encastrées/rétractables sont en tête de la catégorie de produits avec une part de 31,07 % en 2026.
Quel composant de système de porte intelligente automobile connaît la croissance la plus rapide ?
Les capteurs devraient croître à un CAGR de 8,99 % jusqu'en 2032, les fonctions d'accès, de détection d'obstacles et de contrôle de porte devenant plus connectées.
Pourquoi les véhicules électriques sont-ils importants pour les fournisseurs de systèmes de portes ?
Les véhicules électriques détenaient une part de 39,09 % en 2026 et prennent généralement en charge l'accès électronique intégré, le loquet motorisé et les fonctions de poignée rétractable.