
自動車用電子膨張弁市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 2.66 十億米ドル |
| 市場規模 (2032) | 4.84 十億米ドル |
| 成長率 (2027 - 2032) | 12.72 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用電子膨張弁市場分析
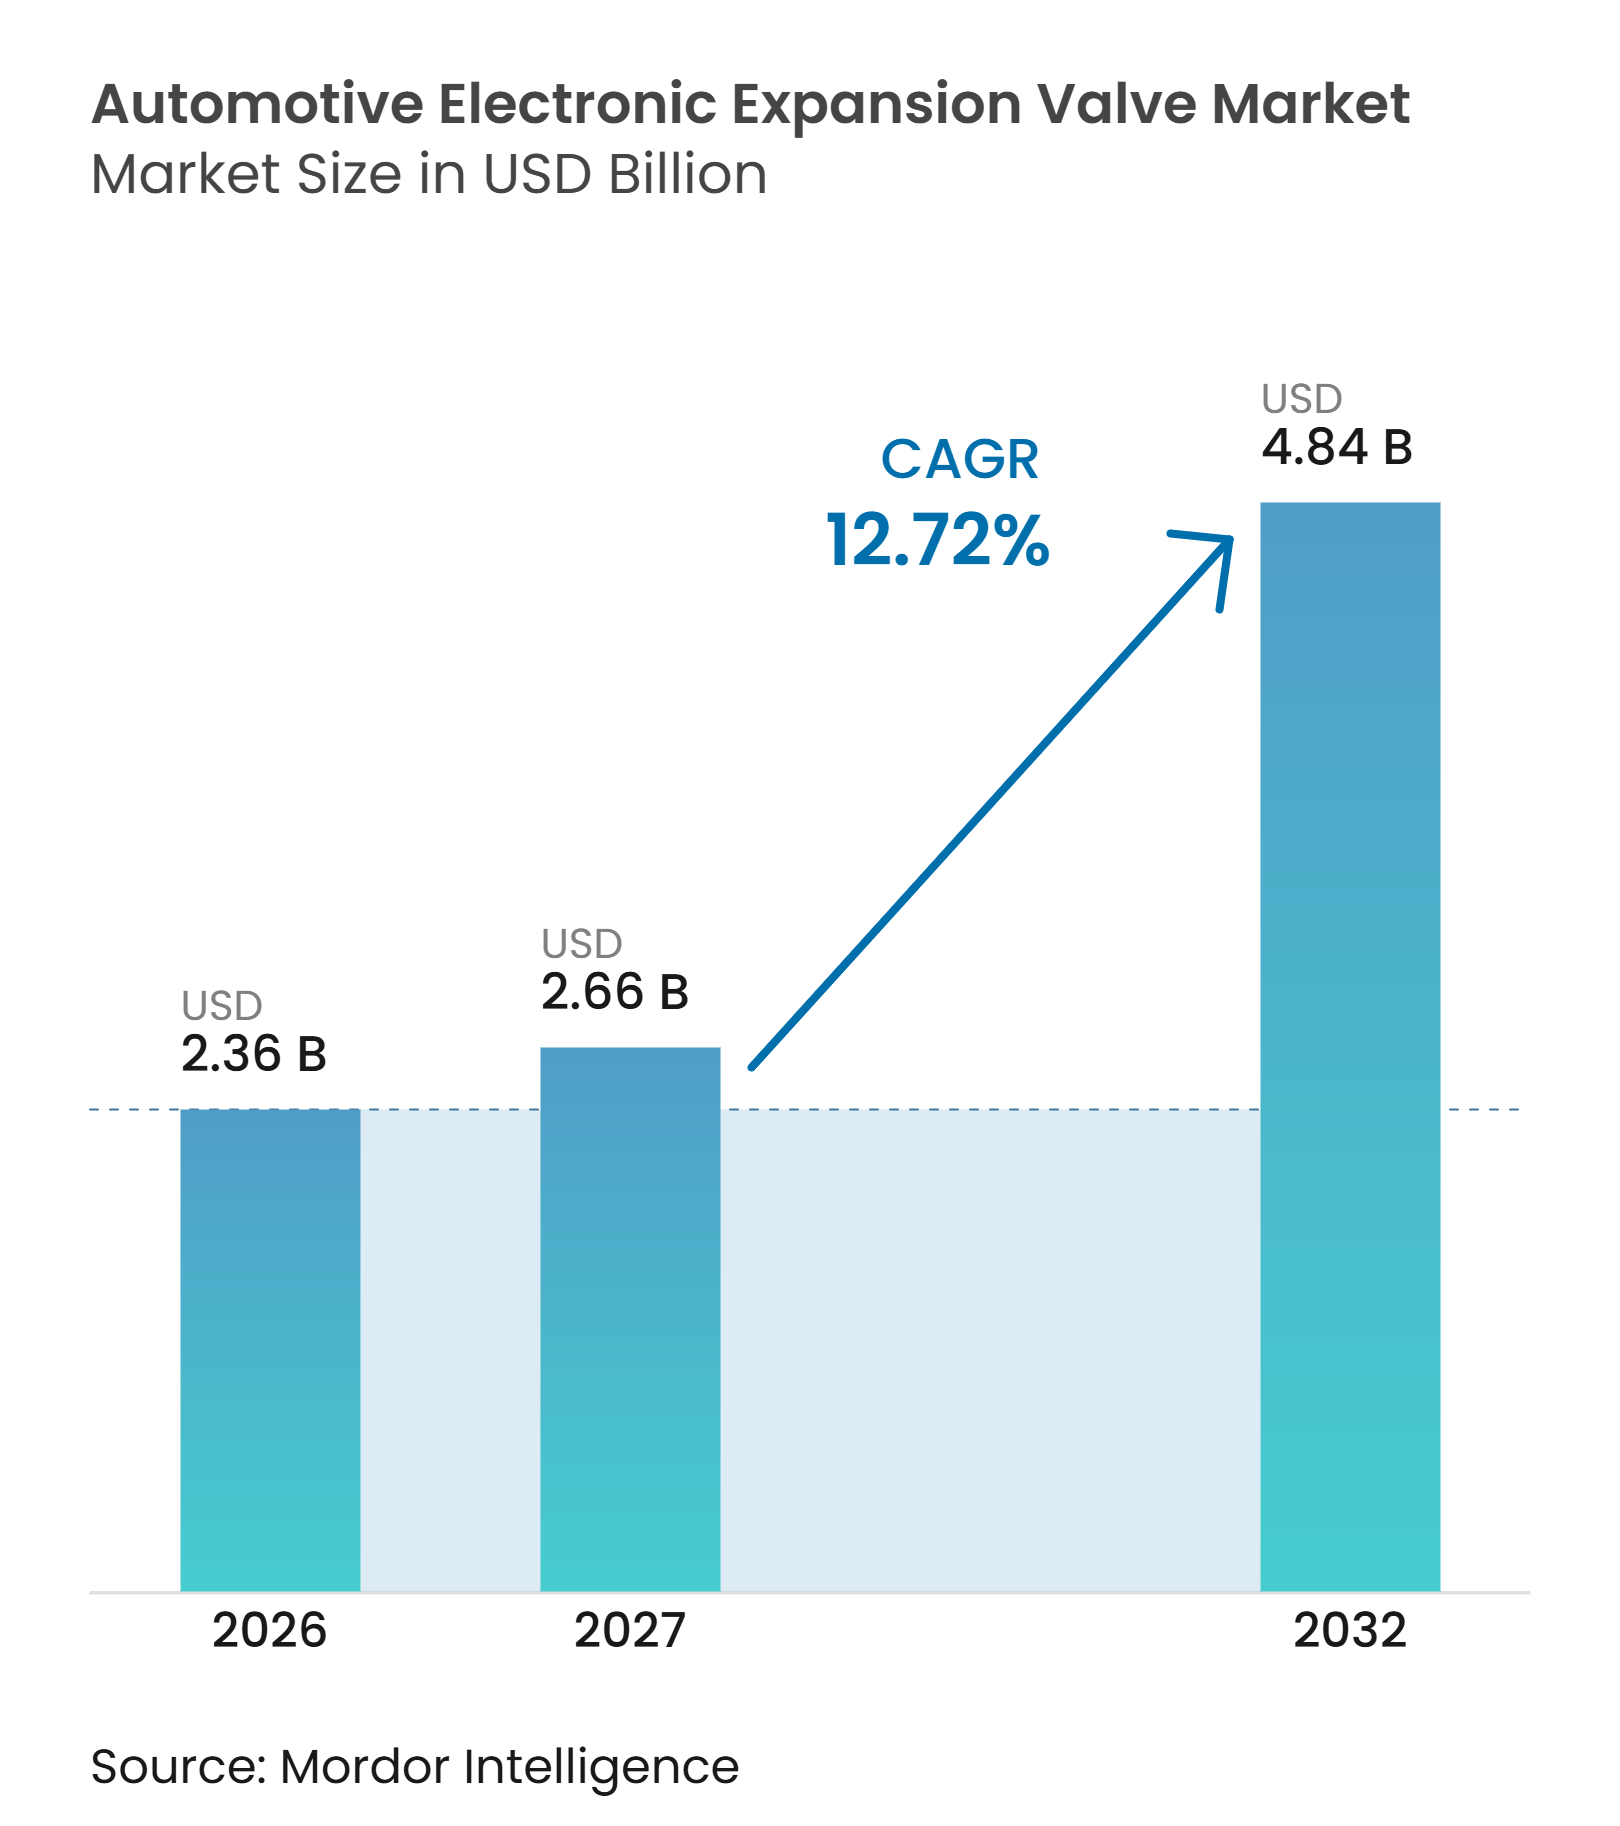
自動車用電子膨張弁の市場規模は2026年に2.36 ビリオン 米ドルと評価され、2027年の2.66 ビリオン 米ドルから2032年には4.84 ビリオン 米ドルに成長すると予測されており、2027年から2032年の期間においてCAGR 12.72%で推移する見込みです。自動車用電子膨張弁市場は、電気自動車プラットフォームがキャビン、バッテリー、パワーエレクトロニクス、および充電システム全体にわたって冷媒流量の制御を必要とするにつれて成長しています。バッテリー電気自動車プラットフォームは複数の電子膨張弁ポイントを使用できる一方、従来の内燃機関車は一般的により単純な熱的レイアウトを使用します。この高いコンポーネント搭載量は、成熟した国々で電気自動車の販売成長が不均一になる場合でも需要を支えます。サプライヤーは、異なる車両プラットフォームに適合認定できる統合モジュールにバルブ、センサー、および制御装置を組み合わせることで対応しています。冷媒規制およびヒートポンプへの移行も、複数の冷媒に対応する製品に対する自動車用電子膨張弁市場の機会を拡大しています。
主要レポートのポイント
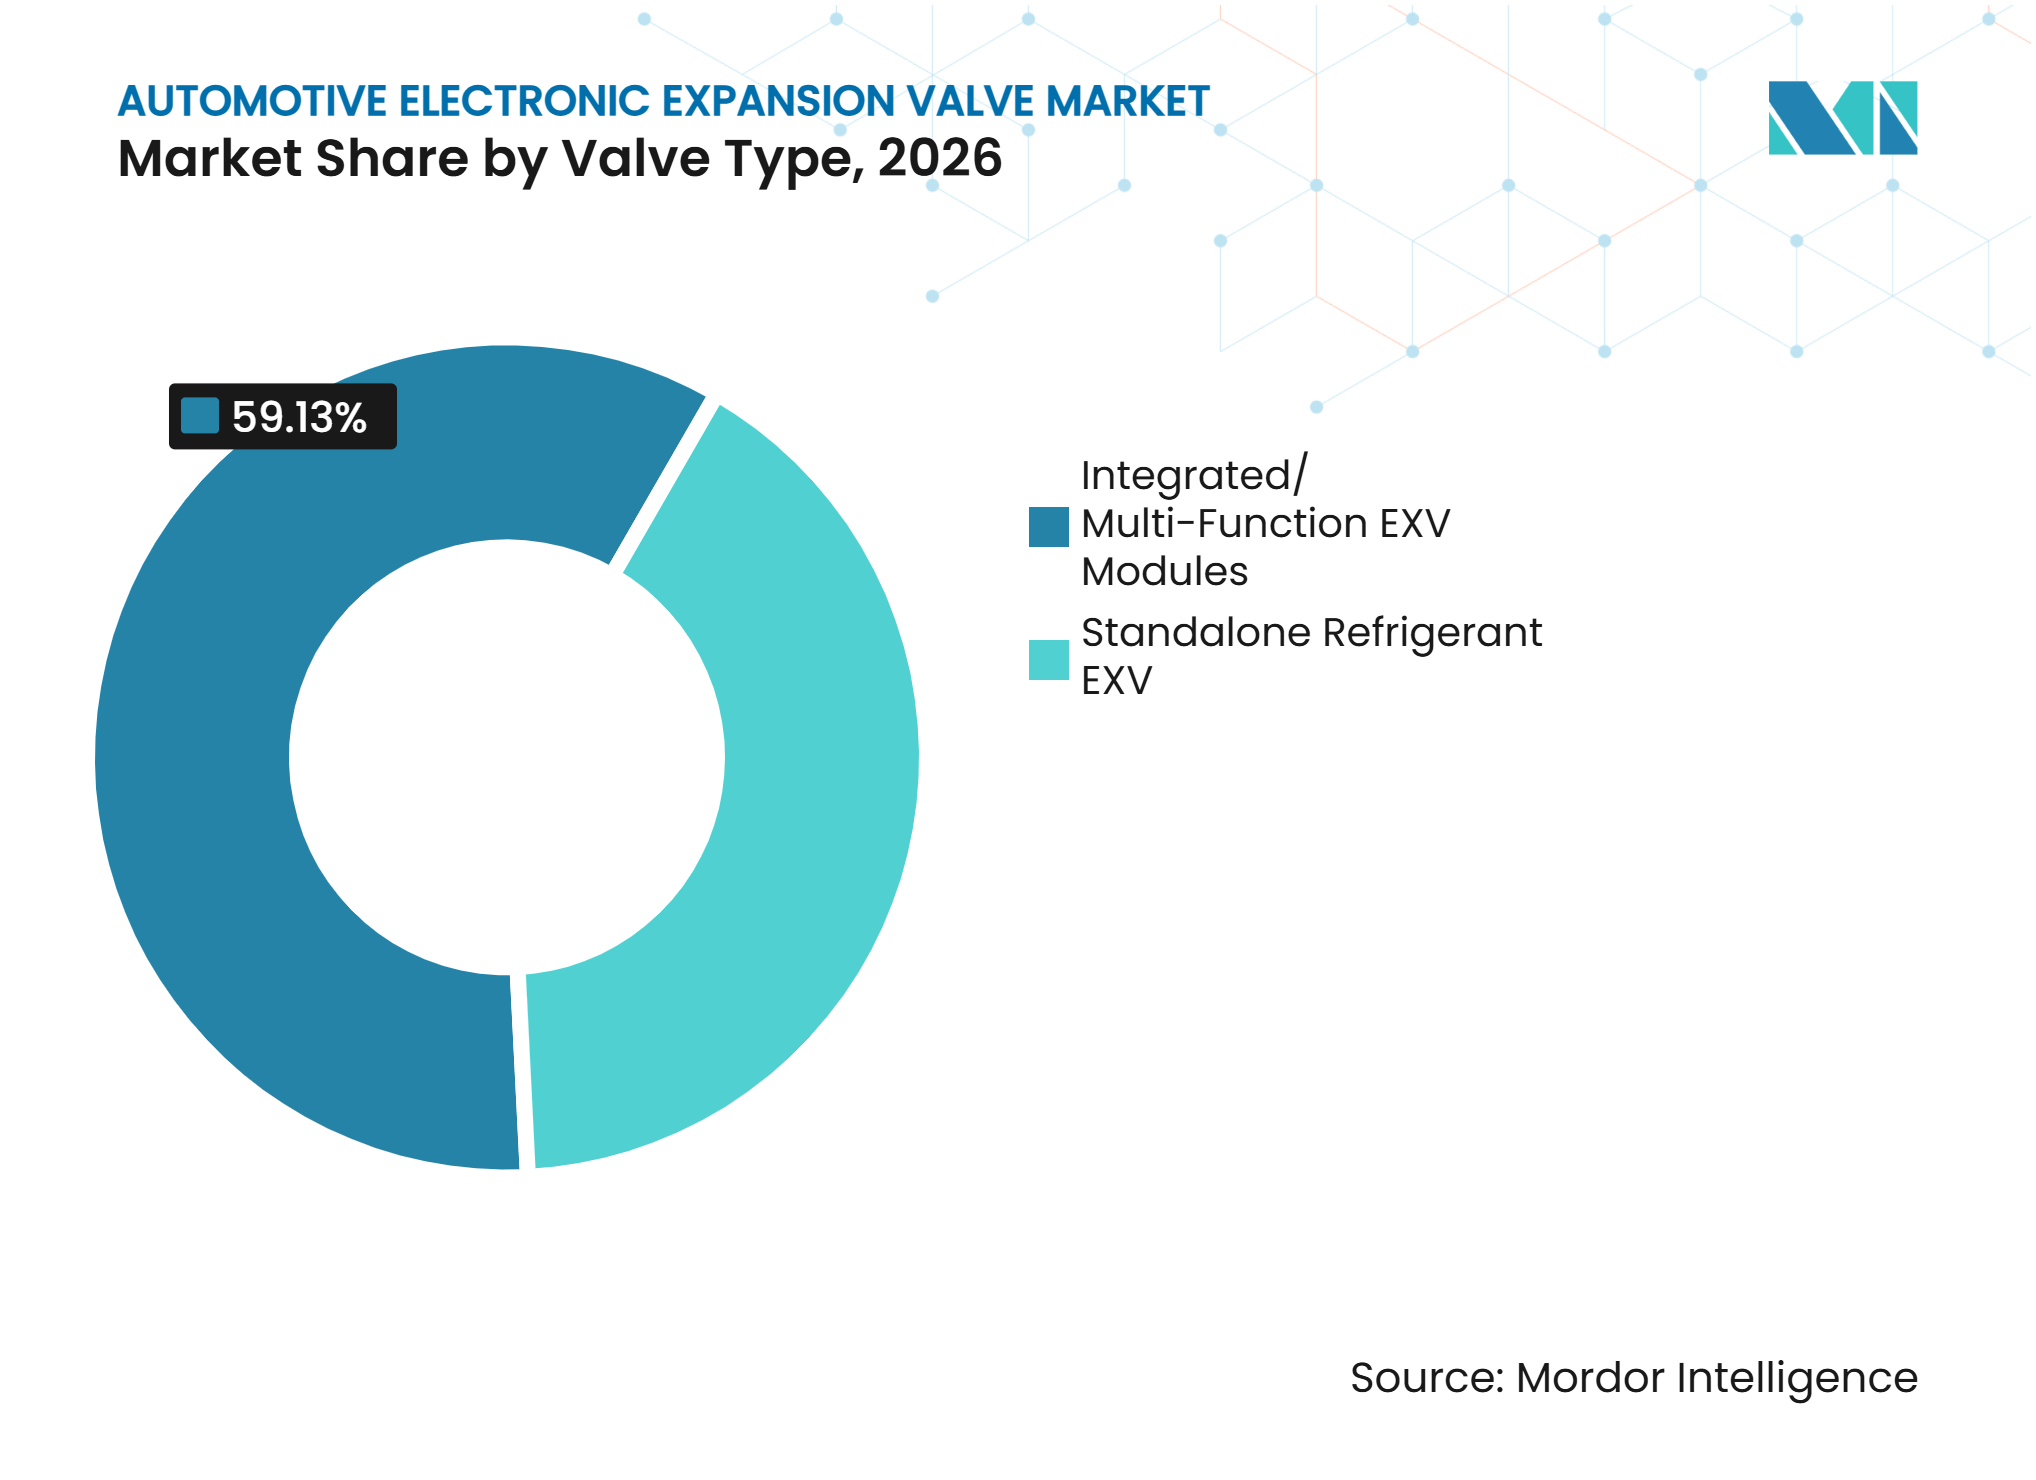
- バルブタイプ別では、統合型/多機能EXVモジュールが2026年に59.13%のシェアを保有し、2032年にかけてCAGR 17.22%で成長すると予測されています。
- 用途別では、キャビンHVACおよびヒートポンプが2026年に70.24%のシェアを保有し、バッテリー熱管理(チラー)は2032年にかけてCAGR 15.13%で成長すると予測されています。
- 冷媒別では、R134aが2026年に48.50%のシェアを保有し、その他の冷媒(R744/CO2)は2032年にかけてCAGR 19.45%で成長すると予測されています。
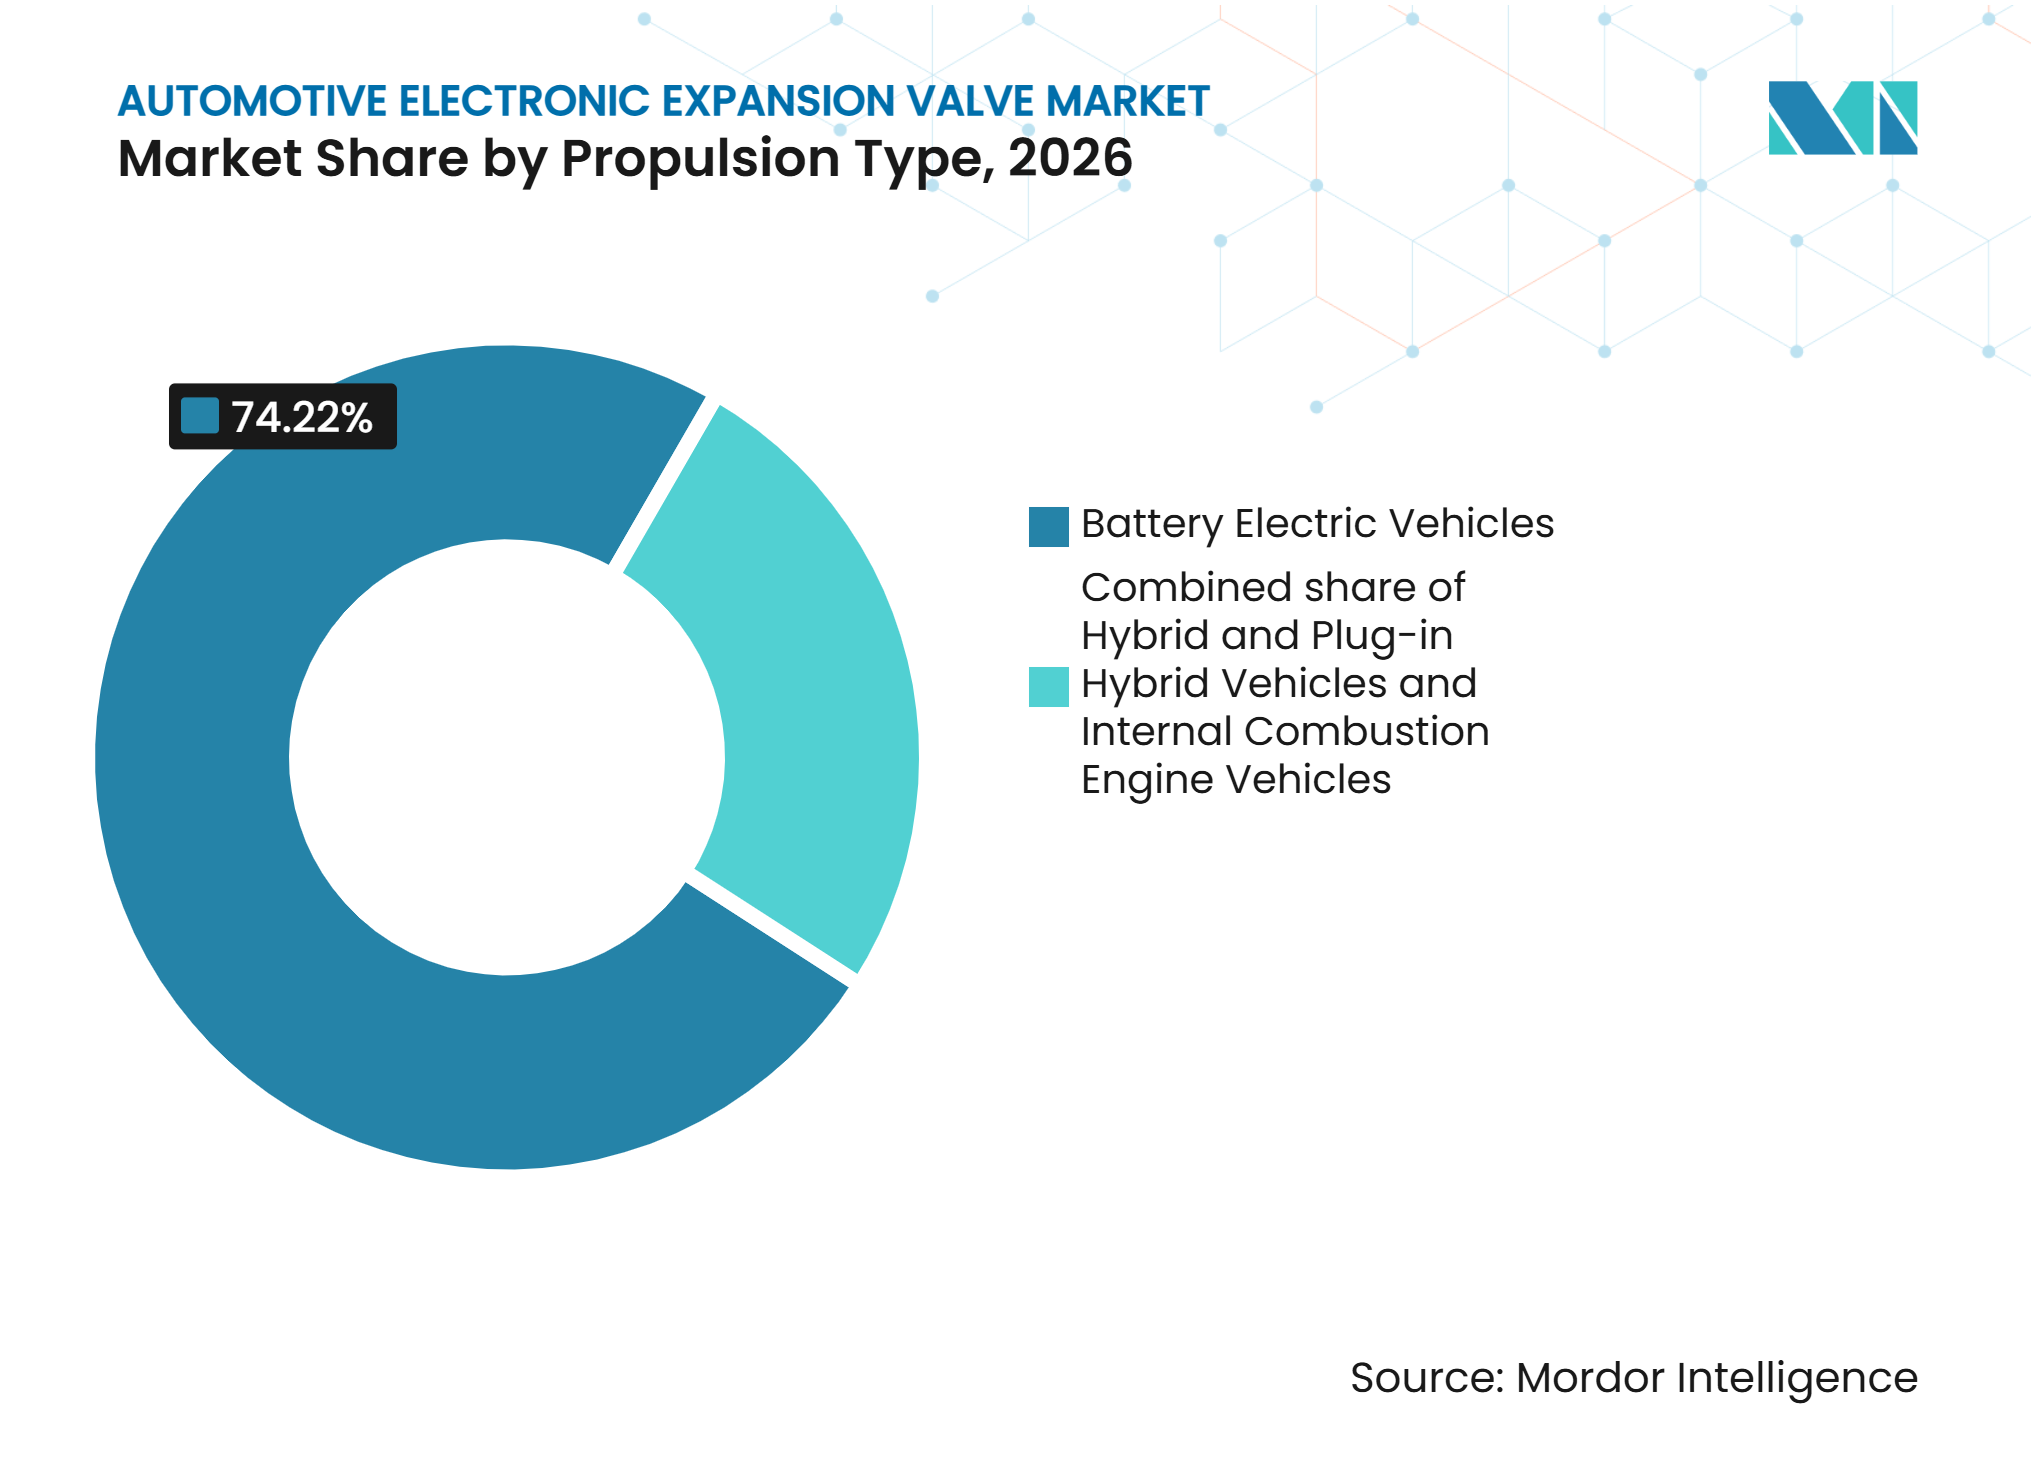
- 推進タイプ別では、バッテリー電気自動車が2026年に74.22%のシェアを保有し、2032年にかけてCAGR 13.04%で成長すると予測されています。
- 販売チャネル別では、OEMが2026年に89.45%のシェアを保有し、アフターマーケットは2032年にかけてCAGR 13.86%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年に65.14%のシェアを保有し、2032年にかけてCAGR 14.25%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電動化車両の熱負荷の複雑化 | +3.2% | アジア太平洋および欧州を主要市場とするグローバル | 短期(2年以内) |
| ヒートポンプの普及と寒冷地効率 | +2.6% | アジア太平洋中心、欧州 | 短期(2年以内) |
| バッテリー急速充電とライフサイクル要件 | +2.0% | グローバル | 中期(2〜4年) |
| 低地球温暖化係数冷媒への移行 | +1.5% | 主に欧州および中国、北米への波及あり | 中期(2〜4年) |
| マルチループアーキテクチャによる車両あたりのEXV搭載量の増加 | +1.2% | グローバル | 中期(2〜4年) |
| 統合型チラー・EXVセンシングおよび制御モジュール | +1.0% | アジア太平洋および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電動化車両の熱負荷の複雑化
バッテリー電気自動車およびプラグインハイブリッド車は、内燃機関車とは異なる熱負荷を有しています。バッテリーパック、パワーエレクトロニクス、および乗客キャビンは、変化する走行条件および充電条件下で個別の温度制御を必要とします。デジタル制御バルブは並列回路全体にわたって冷媒流量を計量し、協調的な熱管理をサポートすることができます。多段吸入圧力フィードフォワード制御は、協調型デュアルループ電気自動車システムにおけるコンプレッサーのエネルギー使用量を削減します。自動車用電子膨張弁市場は、車両設計者が個別の受動デバイスを制御型マルチループシステムに置き換えることで恩恵を受けます。高エネルギー密度バッテリーもより厳密な熱制御を必要とし、バルブサプライヤーへの機能要件を高めます。
ヒートポンプの普及と寒冷地効率
ヒートポンプは、電気自動車において燃焼エンジンの廃熱に依存せずにキャビン暖房をサポートします。バルブは冷却モードで動作し、暖房モードでバイパス制御を提供する必要があるため、基本的な冷媒コンポーネントよりも広い動作役割を担います。Valeoは、そのコンパクト5方向冷媒バルブが3つのソレノイドバルブと1つのチェックバルブを単一の回転プレートアセンブリに置き換えると述べており、2025年11月にCES Innovation Awards 2026受賞製品に選ばれたこの製品は、2026年9月に量産開始が予定されていました [1]。電子膨張弁の開度精度は、自動車用ヒートポンプの暖房性能およびマイナス10℃での霜管理における重要な要素として特定されています。この機能は、ヒートポンプシステムが普及するにつれて、自動車用電子膨張弁市場における精密制御の価値を高めます。
バッテリー急速充電とライフサイクル要件
急速充電は、定常走行の需要を超える熱負荷を生み出す可能性があります。バッテリーチラー回路は、変化する冷媒需要に迅速に対応できるバルブを必要とします。Dun'anはバッテリー直接冷却および急速充電熱回路向けに大口径電子膨張弁を供給しています。電子制御液体冷却は、5C放電レートにおいて5℃差以下のバッテリー温度均一性を維持することができます。これらの要件は、複数の冷却回路を持つプラットフォーム向けの統合型チラー、バルブ、センシング、および制御モジュールをサポートします。バルブ性能がより広範なバッテリー耐久性および充電設計要件の一部となりつつあるため、自動車用電子膨張弁市場はこのシフトから恩恵を受けます。
低地球温暖化係数冷媒への移行
地球温暖化係数の低い冷媒への移行には、異なる圧力および材料で動作できる製品が必要です。欧州連合規則2024/573は、フッ素化温室効果ガスに関する更新された規則を確立し、ハイドロフルオロカーボンの段階的削減を支援しています [2]。欧州委員会はまた、フッ素化ガスを使用するモバイル機器に関する技術者訓練証明に関する規則2025/1893を公表しました。Hiliteなどのサプライヤーは複数の冷媒ファミリー向けに電子膨張弁を提供しており、より広範なマルチ冷媒製品ラインの必要性を示しています。R744システムはR1234yfシステムよりもはるかに高い圧力で動作するため、耐久性、シーリング、および適合認定要件がより厳しくなります。この規制および技術的移行は、グローバル車両プログラム向けにマルチ冷媒製品を検証できるサプライヤーに有利に働きます。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| キャリブレーションおよび検証の負担 | -0.9% | グローバル、特に欧州、日本、北米 | 短期(2年以内) |
| システムおよびエレクトロニクスコストの上昇 | -0.7% | 東南アジア、南米、中東・アフリカ | 中期(2〜4年) |
| 高圧CO2の耐久性およびシーリング要件 | -0.3% | 欧州およびアジア太平洋 | 中期(2〜4年) |
| キャビンおよびバッテリー回路全体にわたる冷媒負荷過渡現象 | -0.2% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
キャリブレーションおよび検証の負担
車両プラットフォームの電子膨張弁プログラムには、熱サイクル、振動、冷媒適合性、および電磁干渉試験に18〜24ヶ月を要する場合があります。2番目の冷媒タイプは、サプライヤーが別の動作条件全体にわたって性能を証明しなければならないため、作業量が増加します。Sanhuaは2025年に、自動車熱システム向け電子膨張弁規格の起草作業を主導したと報告しました [3]。同社は、既存の規格には電子膨張弁の要件が含まれていなかったと指摘しました。共通要件が完全に確立されるまで、メーカーはプラットフォーム固有のテストを継続して実施します。このプロセスは、自動車用電子膨張弁市場において新しい設計がプログラム間でどれだけ迅速に移行できるかを制限します。
システムおよびエレクトロニクスコストの上昇
統合モジュールは、追加のエレクトロニクス、アクチュエーター、センサー、およびエンジニアリング作業を組み合わせるため、スタンドアロンバルブよりもコストが高くなります。コスト差は、エントリーレベルの電気自動車および車両価格感度が高い地域では吸収しにくくなります。サプライヤーは、車両あたりの熱システムコンテンツが増加しても価格引き下げ圧力に直面する可能性があります。この圧力は、プレミアム電気自動車インフラがまだ発展途上にある東南アジア、南米、中東・アフリカで特に関連性があります。自動車用電子膨張弁市場はこれらの地域でも成長できますが、高機能モジュールの採用はより緩やかなスケジュールをたどる可能性があります。大量生産によりユニットコストを削減できますが、競争的な調達が価格決定力を引き続き制限する可能性が高いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
バルブタイプ別:
統合モジュールが優先アーキテクチャを確立統合型/多機能EXVモジュールは2026年に59.13%のシェアを有し、2032年にかけてCAGR 17.22%で成長すると予測されています。これらのモジュールは複数の冷媒制御機能を1つのアセンブリに組み合わせます。このアプローチにより、熱システムの接続ポイントが削減されます。また、組み立て作業とパッケージング要件も削減されます。Tuopuはモジュール式コイルおよびバルブコアアプローチを使用して開発サイクルを短縮しています。
スタンドアロン冷媒EXVは、熱ループが少ない車両において引き続き有用です。内燃機関車および低複雑度ハイブリッドプラットフォームに適しています。また、同等品交換作業もサポートします。中国の業界団体も新エネルギー車熱管理電子膨張弁のグループ標準の公表を開始しており、このカテゴリーに明確な製品基準を提供しています。ただし、単機能デバイスは統合モジュールのパッケージングおよびシステム上の利点を提供しません。


用途別:
キャビンHVACが規模を維持しながらチラーが重要性を増すキャビンHVACおよびヒートポンプ用途は2026年に70.24%のシェアを保有しました。この用途は電気自動車、ハイブリッド車、および内燃機関車全体で使用されています。ヒートポンプシステムは、暖房および冷却経路を通じて冷媒を誘導するためにバルブを必要とします。この機能は、寒冷地での暖房が走行距離に影響する場合に重要です。バルブはまた、異なるキャビンおよび機器の温度要件にも対応する必要があります。
バッテリー熱管理(チラー)は2032年にかけてCAGR 15.13%で成長すると予測されています。バッテリー冷却需要は充電中および高負荷動作中に急速に変化する可能性があります。電子制御は、そのような変化する条件下での冷媒流量の維持を支援します。SAEの研究では、段階的な電子バルブ開度が急激なバッテリー冷却負荷変化時のエバポレーター冷媒枯渇を防止できることが判明しました。パワーエレクトロニクスおよび先進運転支援ハードウェアはさらなる冷却ニーズを追加します。
冷媒別:
R134aがリードしながらR744が設計要件を変えるR134aは2026年に48.50%のシェアを保有しました。そのリードは、ほとんどの電子膨張弁が設置されている中国およびその他のアジア太平洋市場における車両エアコンシステムでの継続的な使用を反映しています。サプライヤーはこれらの回路向けにバルブラインを確立しています。サービスネットワークも既存の設置ベースに関する経験を持っています。44.00%のシェアを持つR1234yfは、欧州の新型乗用車向けの確立された冷媒であり、北米でも広く使用されています。これらのポジションは既存の製品ファミリーへの継続的な需要をサポートします。自動車用電子膨張弁市場はまた、その他の冷媒への準備も必要とします。
その他の冷媒(R744/CO2)は2032年にかけてCAGR 19.45%で成長すると予測されています。R744はR1234yfよりもはるかに高い圧力で動作します。そのため、より強固なバルブとより要求の厳しいシーリング性能が必要です。R744はR134aよりも氷点下条件での暖房性能が優れています。Hanon Systemsは2025年9月に、フォルクスワーゲングループのMEBプラットフォームに供給するポルトガルのパルメラ工場でR744電動コンプレッサーの累計生産台数が100万台を超えたと発表しました。この移行は、検証済みの高圧製品設計を持つサプライヤーに有利に働きます。
推進タイプ別:
BEVが最高のバルブ搭載量を生み出すBEVは2026年に74.22%のシェアを占め、2032年にかけてCAGR 13.04%で成長すると予測されています。バッテリー電気自動車はキャビン暖房のためのエンジン廃熱を持ちません。そのため、ヒートポンプネットワークが乗客の快適性とバッテリー状態を管理します。バッテリー冷却も走行中および充電中に精密な応答を必要とします。これらのニーズにより、車両あたりのバルブ搭載量が増加します。マルチループプラットフォームは制御された冷媒流量への最も強い需要を生み出します。自動車用電子膨張弁市場はこの高い機能コンテンツから恩恵を受けます。
ハイブリッド車およびプラグインハイブリッド車も需要に貢献しています。それらのチラーおよびヒートポンプはエンジン廃熱回収と並行して動作します。この構成は、電動モード動作中の精密冷媒制御の役割を維持します。内燃機関車は引き続き交換需要をサポートします。HuscoはEV冷媒管理向けに比例型およびバイパス型EXVを提供しており、複数の推進タイプへのサプライヤーの継続的なサポートを示しています。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
販売チャネル別:
OEMプログラムがリードしながらサービス需要が拡大OEMチャネルは2026年に89.45%のシェアを保有し、自動車用電子膨張弁市場において最大のポジションを占めました。バルブは車両の熱アーキテクチャに設計されています。生産前にプラットフォーム固有の検証が必要です。供給契約は車両プログラムごとに7〜10年間継続する場合があります。この設定は、早期の設計ポジションを確保するサプライヤーに有利に働きます。OEMチームも信頼性と冷媒適合性を評価します。これらの条件により、後発サプライヤーの参入が困難になります。
アフターマーケットは2032年にかけてCAGR 13.86%で成長すると予測されています。電気自動車が老朽化するにつれて修理需要が増加します。HELLAは2026年2月に独立系アフターマーケットの熱管理製品ラインを1,500品目拡大して2,400品目とし、膨張弁を含む11の製品カテゴリーを追加し、2027年末までに約6,000品目に達する計画です。アフターマーケットはOEM供給よりも小規模ですが、拡大する二次的な収益経路を提供します。
地域分析
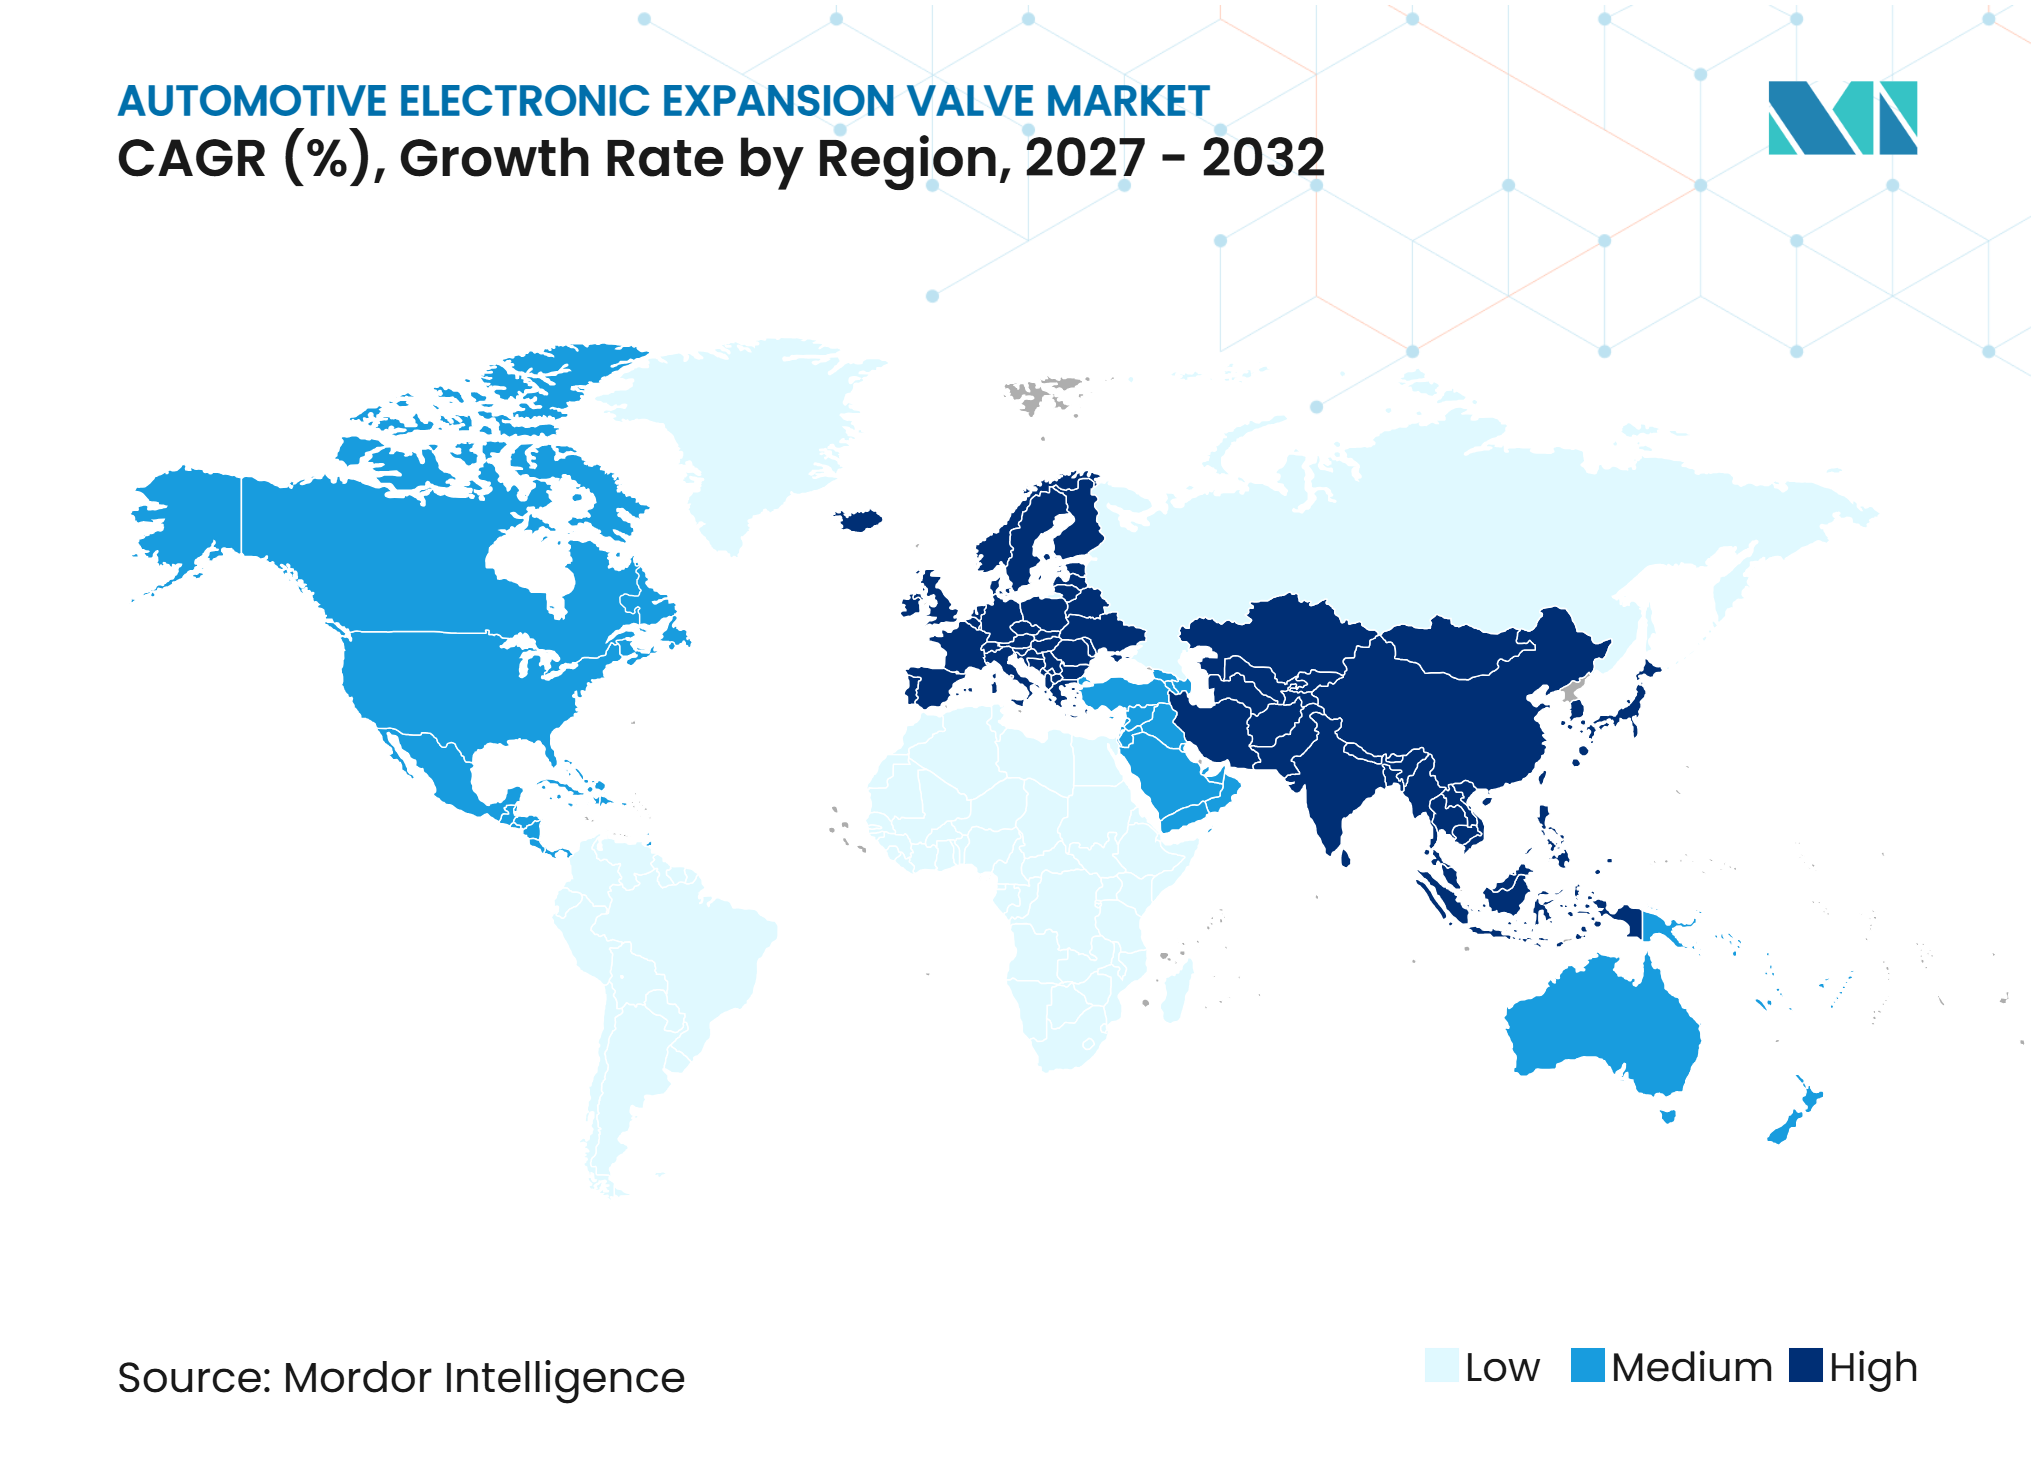
アジア太平洋は2026年に65.14%のシェアを保有し、2032年にかけてCAGR 14.25%で成長すると予測されています。中国は地域最大の電気自動車生産拠点と地域の熱コンポーネント供給を提供しています。日本はDENSO、Fujikoki、三菱重工サーマルシステムズ、およびTGKを通じて確立されたTier 1関係を追加しています。韓国はヒートポンプコンプレッサーおよび熱管理能力を提供しています。この地域は両組み立て、コンポーネント製造、および短いモデル開発サイクルを組み合わせています。
アジアのサプライヤーは自国市場を超えて生産能力を構築しています。Tuopuは2025年4月にタイの自動車部品生産拠点に最大3億 ミリオン 米ドルの投資を発表しました。この投資はグローバルプログラム向けのASEANベースの製造をサポートします。インドは地域の自動車HVACサプライヤーが電気自動車熱管理に参入するにつれてより重要性を増しています。
欧州は第2位の地域であり、ドイツ、フランス、スウェーデン、チェコ共和国の車両メーカーによって支えられています。欧州連合のFガス規則は、低地球温暖化係数冷媒の選択と関連する再設計作業を促進しています。Sanhua Automotiveはポーランドのティヒで欧州生産を拡大しており、バルブおよびヒートポンプを含む電気自動車およびハイブリッド車向けの熱管理コンポーネントに投資しています。北米は欧州に次ぐ位置にあり、米国、カナダ、メキシコ全体の製造成長によって形成されています。
競合環境
市場集中度
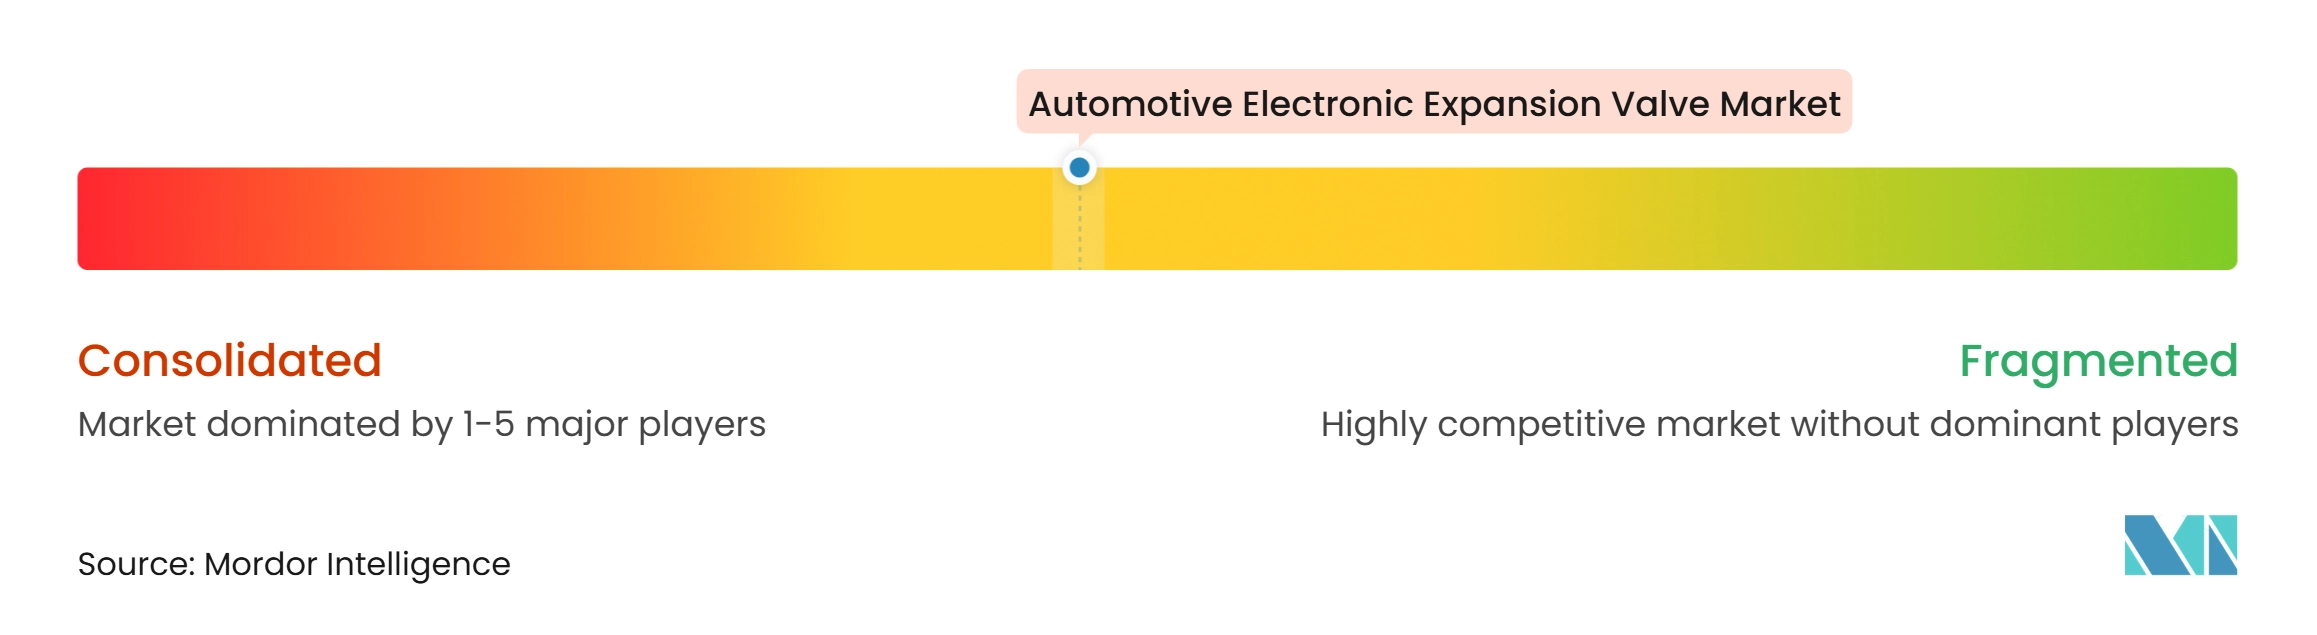
自動車用電子膨張弁市場は適度に集中しており、浙江三花智能控制(Zhejiang Sanhua Intelligent Controls)がグローバルでリーディングポジションを占めています。DENSO、Valeo、MAHLE、およびHanon Systemsはプレミアム純正装備品ティアで競合しています。これらの企業は冷媒カバレッジ、制御の専門知識、信頼性、およびより広範な熱モジュールへの参加を通じて差別化しています。車両メーカーは孤立したコンポーネントではなく、統合された熱ソリューションをますます購入するようになっています。このアプローチにより、エンジニアリングコラボレーションとプログラム適合認定が競争の中心となっています。
Sanhuaは自動車用電子膨張弁の標準化作業に投資しています。Valeoのコンパクト5方向冷媒バルブは、2026年9月からの量産が予定されており、複数のバルブを1つのアセンブリに組み合わせています。HELLAは熱管理部品の独立系アフターマーケットカバレッジを拡大しています。中国のTier 1サプライヤーも、コスト重視の設計と海外生産を通じて輸出プログラムを狙っています。
未開拓の領域には、R744対応製品、統合型バルブ・チラー・センサーモジュール、および旧型電気自動車向けのサービスインフラが含まれます。R744用途は、要求の厳しい動作条件下でシーリングと耐久性を維持する高圧バルブを必要とします。800ボルト充電プラットフォーム向けの統合システムは、複数の冷却回路全体にわたってより高速な制御を必要とします。このセクターは、欧州の一部での電気自動車普及の鈍化およびR290の米国での規制承認の遅延によるリスクに直面しています。東アジアにおけるステッパーモーターアクチュエーターおよび精密バルブボディの供給集中も、変化する貿易政策へのエクスポージャーを生み出しています。
自動車用電子膨張弁産業のリーダー企業
-
Zhejiang Sanhua Intelligent Controls Co., Ltd.
-
TGK Co., Ltd.
-
Zhejiang Dun'an Artificial Environment Co., Ltd.
-
Hanon Systems Co., Ltd.
-
Fujikoki Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用電子膨張弁市場 このレポートでカバーされる企業
- Zhejiang Sanhua Intelligent Controls Co., Ltd.
- Zhejiang Dun'an Artificial Environment Co., Ltd.
- TGK Co., Ltd.
- Fujikoki Corporation
- Hanon Systems Co., Ltd.
- Egelhof Group
- Pacific Industrial Co., Ltd.
- Hilite International, Inc.
- Ningbo Tuopu Group Co., Ltd.
- Denso Corporation
- Valeo SE
- MAHLE GmbH
- Robert Bosch GmbH
- Aotecar New Energy Technology Group Co., Ltd.
- Subros Limited
最近の産業開発事情 自動車用電子膨張弁市場
- 2026年4月:Hanon Systemsは、コンプレッサー、コンデンサー、および電子膨張弁ブロックを1つのモジュールに組み合わせた高度統合型冷却ユニットのBMW iX3向け供給を開始しました。
- 2026年2月:HELLAは独立系アフターマーケットの熱管理製品ラインを1,500品目拡大して2,400品目とし、膨張弁を含む11の製品カテゴリーを追加しました。
- 2025年11月:EVヒートポンプシステム向けに3つのソレノイドバルブと1つのチェックバルブを置き換えるValeoのコンパクト5方向冷媒バルブがCES Innovation Awards 2026受賞製品に選ばれました。
- 2025年9月:Hanon Systemsは、フォルクスワーゲングループのMEBプラットフォームに供給するポルトガルのパルメラ工場でR744電動コンプレッサーの累計生産台数が100万台を超えました。
世界の自動車用電子膨張弁市場レポートの範囲
範には、バルブタイプ(スタンドアロン冷媒EXVおよび統合型/多機能EXVモジュール)、用途(キャビンHVACおよびヒートポンプ、バッテリー熱管理(チラー)、その他の用途)、冷媒(R134a、R1234yf、その他の冷媒(R744/CO2))、推進タイプ(バッテリー電気自動車、ハイブリッド車およびプラグインハイブリッド車、内燃機関車)、および販売チャネル(OEMおよびアフターマーケット)によるセグメント化が含まれます。分析はまた、北米、欧州、アジア太平洋、南米、中東・アフリカを含む地域レベルのセグメント化もカバーしています。市場規模と成長予測は、米ドルの金額およびユニット数量で示されています。
セグメンテーション概要
| スタンドアロン冷媒EXV |
| 統合型/多機能EXVモジュール |
| キャビンHVACおよびヒートポンプ |
| バッテリー熱管理(チラー) |
| その他の用途 |
| R134a |
| R1234yf |
| その他の冷媒(R744/CO2) |
| バッテリー電気自動車 |
| ハイブリッド車およびプラグインハイブリッド車 |
| 内燃機関車 |
| OEM |
| アフターマーケット |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| スペイン | |
| スウェーデン | |
| チェコ共和国 | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| タイ | |
| インドネシア | |
| マレーシア | |
| オーストラリア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | トルコ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| イスラエル | |
| 南アフリカ | |
| モロッコ | |
| エジプト | |
| 中東・アフリカその他 |
| バルブタイプ別 | スタンドアロン冷媒EXV | |
| 統合型/多機能EXVモジュール | ||
| 用途別 | キャビンHVACおよびヒートポンプ | |
| バッテリー熱管理(チラー) | ||
| その他の用途 | ||
| 冷媒別 | R134a | |
| R1234yf | ||
| その他の冷媒(R744/CO2) | ||
| 推進タイプ別 | バッテリー電気自動車 | |
| ハイブリッド車およびプラグインハイブリッド車 | ||
| 内燃機関車 | ||
| 販売チャネル別 | OEM | |
| アフターマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| スウェーデン | ||
| チェコ共和国 | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| タイ | ||
| インドネシア | ||
| マレーシア | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | トルコ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| イスラエル | ||
| 南アフリカ | ||
| モロッコ | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
自動車用電子膨張弁セクターの規模はどのくらいですか?
市場は2026年に2.36 ビリオン 米ドルと評価され、CAGR 12.72%で2032年までに4.84 ビリオン 米ドルに達すると予測されています。
最も急速に成長しているバルブタイプはどれですか?
統合型/多機能EXVモジュールは2032年にかけてCAGR 17.22%で成長すると予測されており、バルブタイプの中で最も高い成長率です。
自動車用電子膨張弁需要をリードしている地域はどこですか?
アジア太平洋が2026年に65.14%のシェアでリードしており、2032年にかけてCAGR 14.25%で成長すると予測されています。
OEMチャネルが販売を支配しているのはなぜですか?
OEMチャネルは2026年に89.45%のシェアを保有しました。これはバルブが長い検証サイクルを必要とし、車両熱アーキテクチャに設計されているためです。