
Marktgröße und Marktanteil für automotive elektronische Expansionsventile
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 2.66 Milliarden US-Dollar |
| Marktgröße (2032) | 4.84 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.72 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für automotive elektronische Expansionsventile von Mordor Intelligence
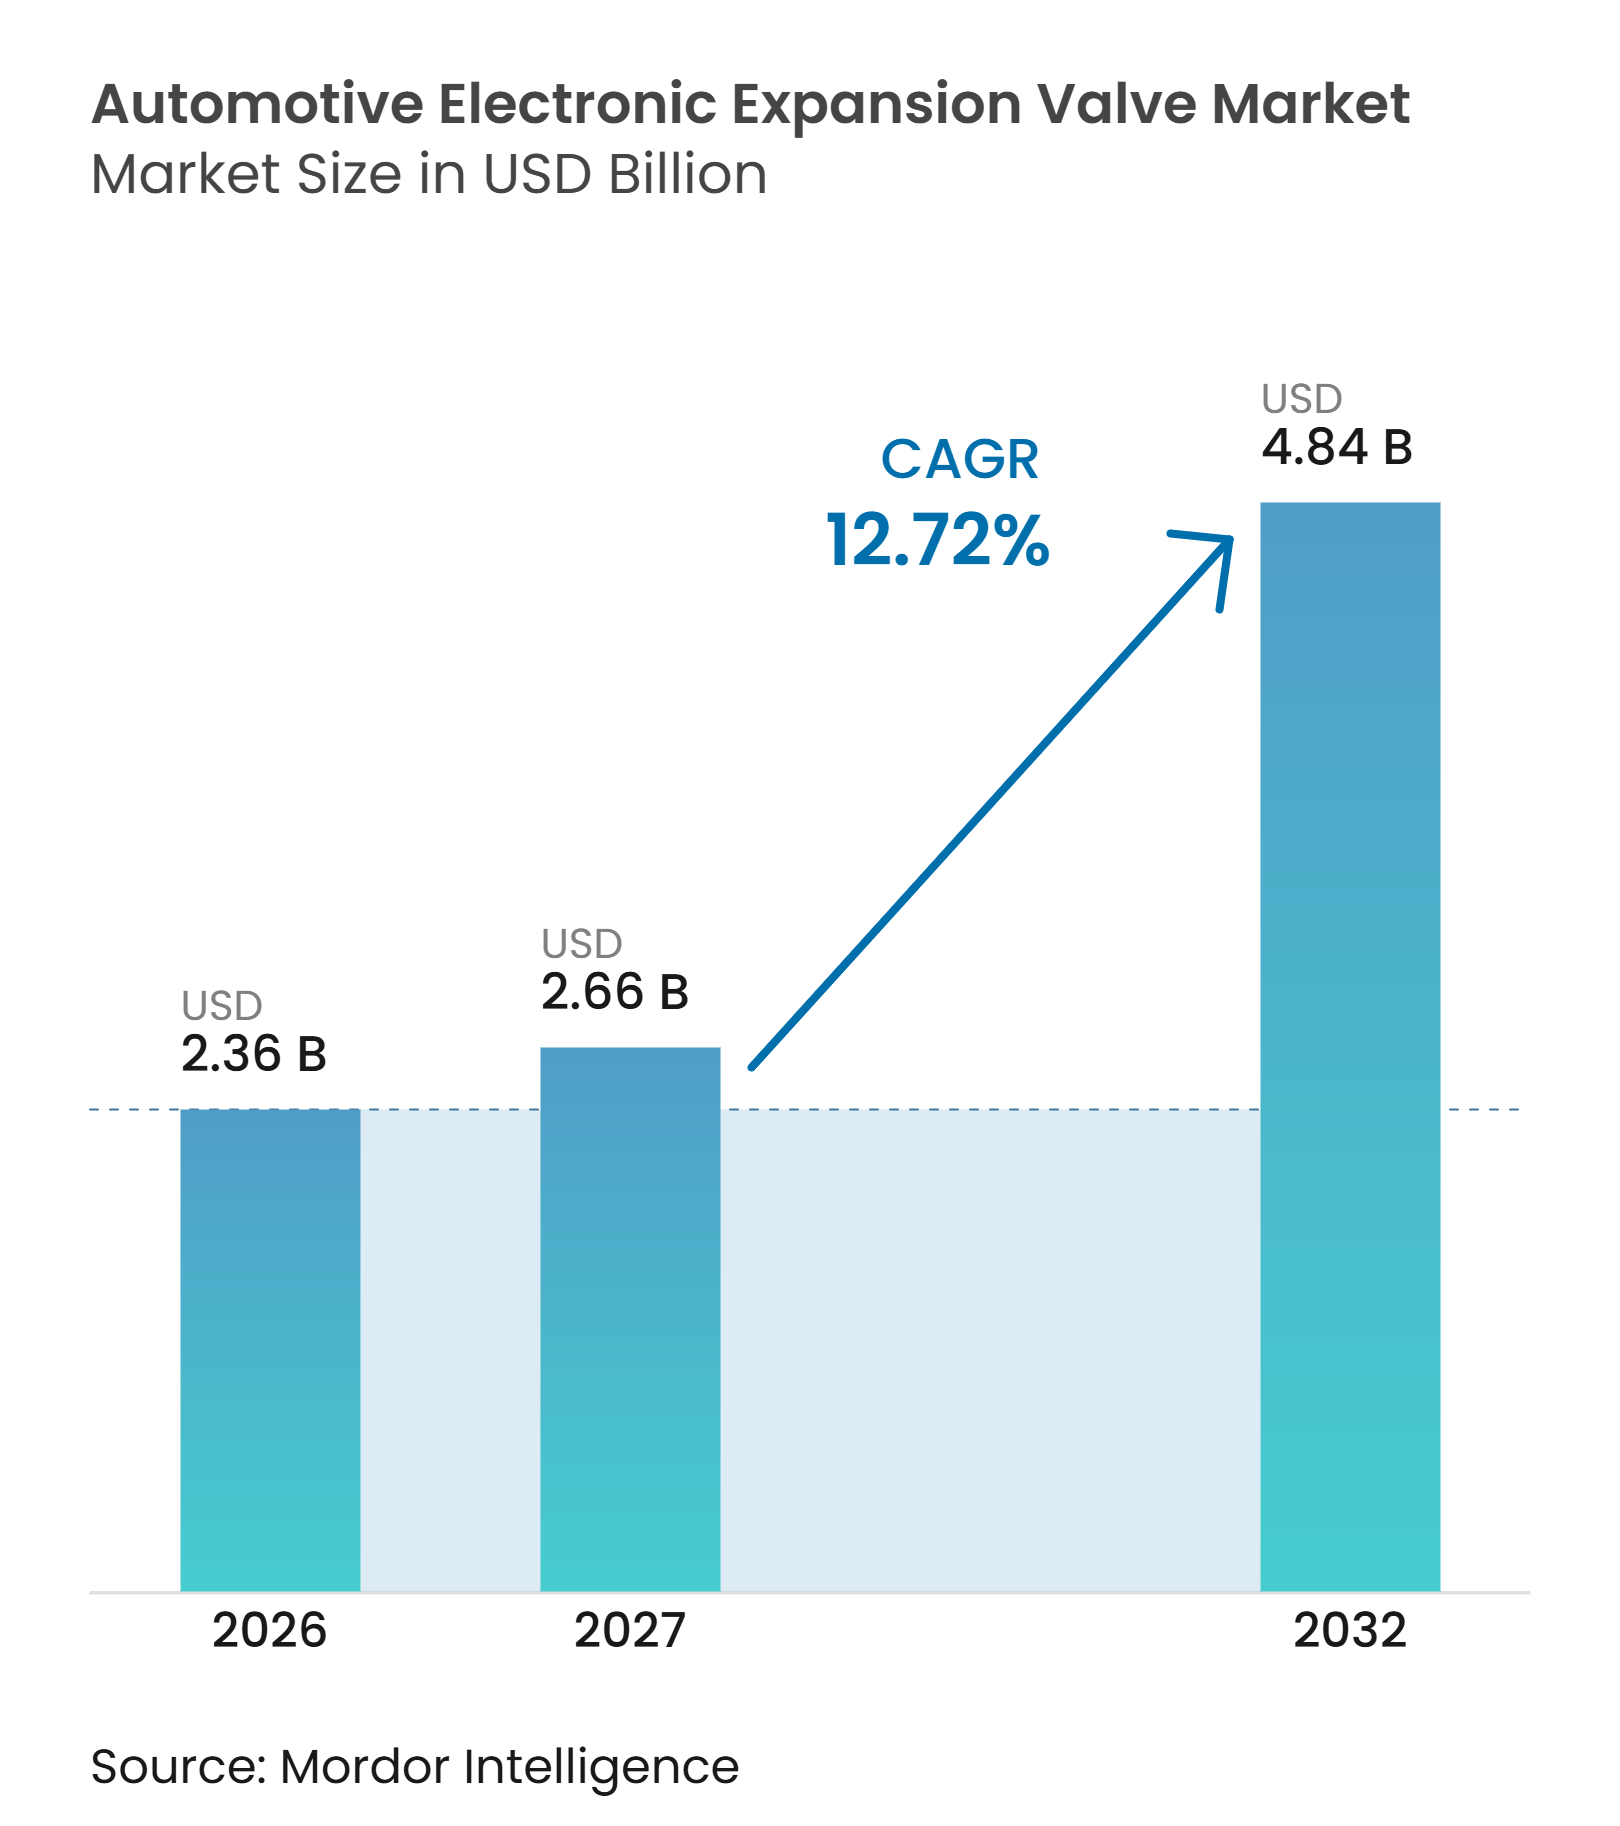
Die Marktgröße für automotive elektronische Expansionsventile wurde im Jahr 2026 auf 2,36 Milliarden USD geschätzt und soll von 2,66 Milliarden USD im Jahr 2027 auf 4,84 Milliarden USD bis 2032 wachsen, bei einem CAGR von 12,72 % im Zeitraum 2027–2032. Der Markt für automotive elektronische Expansionsventile wächst, da Elektrofahrzeugplattformen einen kontrollierten Kältemittelfluss für Fahrgastzelle, Batterie, Leistungselektronik und Ladesysteme erfordern. Eine batterieelektrische Plattform kann mehrere Einsatzpunkte für elektronische Expansionsventile aufweisen, während ein herkömmliches Fahrzeug mit Verbrennungsmotor im Allgemeinen ein einfacheres Wärmelayout verwendet. Dieser höhere Komponentengehalt stützt die Nachfrage, auch wenn das Wachstum der Elektrofahrzeugverkäufe in reifen Märkten ungleichmäßiger wird. Zulieferer reagieren darauf, indem sie Ventile, Sensoren und Steuerungen in integrierte Module zusammenfassen, die für verschiedene Fahrzeugplattformen qualifiziert werden können. Kältemittelvorschriften und der Trend zu Wärmepumpen erweitern zudem die Marktchancen für automotive elektronische Expansionsventile, die mit mehreren Kältemitteln kompatibel sind.
Wichtigste Erkenntnisse des Berichts
- Nach Ventiltyp hielten integrierte/multifunktionale EXV-Module im Jahr 2026 einen Anteil von 59,13 % und sollen bis 2032 mit einem CAGR von 17,22 % wachsen.
- Nach Anwendung hielt Fahrzeugklimaanlage und Wärmepumpe im Jahr 2026 einen Anteil von 70,24 %, während das Batterie-Wärmemanagement (Kühler) bis 2032 voraussichtlich mit einem CAGR von 15,13 % wachsen wird.
- Nach Kältemittel hielt R134a im Jahr 2026 einen Anteil von 48,50 %, während andere Kältemittel (R744/CO2) bis 2032 voraussichtlich mit einem CAGR von 19,45 % wachsen werden.
- Nach Antriebsart hielten Batterieelektrofahrzeuge im Jahr 2026 einen Anteil von 74,22 % und sollen bis 2032 mit einem CAGR von 13,04 % wachsen.
- Nach Vertriebskanal hielten OEMs im Jahr 2026 einen Anteil von 89,45 %, während der Aftermarket bis 2032 voraussichtlich mit einem CAGR von 13,86 % wachsen wird.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Anteil von 65,14 % und soll bis 2032 mit einem CAGR von 14,25 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der Wärmelast elektrifizierter Fahrzeuge | +3.2% | Global, mit asiatisch-pazifischem Raum und Europa als Hauptmärkte | Kurzfristig (≤ 2 Jahre) |
| Wärmepumpenadoption und Effizienz bei Kälte | +2.6% | Asiatisch-pazifischer Raum als Kern, Europa | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an Schnellladung und Lebenszyklus von Batterien | +2.0% | Global | Mittelfristig (2–4 Jahre) |
| Übergang zu Kältemitteln mit niedrigem Treibhauspotenzial | +1.5% | Europa und China vorrangig, mit Ausstrahlungseffekten auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigender EXV-Gehalt pro Fahrzeug durch Mehrkreisarchitekturen | +1.2% | Global | Mittelfristig (2–4 Jahre) |
| Integrierte Kühler-EXV-Mess- und Steuermodule | +1.0% | Asiatisch-pazifischer Raum und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Wärmelast elektrifizierter Fahrzeuge
Batterieelektrische und Plug-in-Hybridfahrzeuge weisen Wärmelasten auf, die sich von denen von Verbrennungsfahrzeugen unterscheiden. Das Batteriepaket, die Leistungselektronik und die Fahrgastzelle benötigen unter wechselnden Fahr- und Ladebedingungen eine separate Temperaturregelung. Digital gesteuerte Ventile können den Kältemittelfluss über parallele Kreisläufe dosieren und ein koordiniertes Wärmemanagement unterstützen. Eine mehrstufige Saugdruckvorsteuerung reduziert den Kompressorenergieverbrauch in koordinierten Doppelkreis-Elektrofahrzeugsystemen. Der Markt für automotive elektronische Expansionsventile profitiert daher, wenn Fahrzeugentwickler separate passive Bauteile durch gesteuerte Mehrkreissysteme ersetzen. Batterien mit höherer Energiedichte erfordern zudem eine engere Wärmeregelung, was die funktionalen Anforderungen an Ventilzulieferer erhöht.
Wärmepumpenadoption und Effizienz bei Kälte
Wärmepumpen unterstützen die Kabinenheizung in Elektrofahrzeugen, ohne auf Abwärme des Verbrennungsmotors angewiesen zu sein. Das Ventil muss im Kühlbetrieb arbeiten und im Heizbetrieb eine Bypasssteuerung bereitstellen, sodass es eine breitere Betriebsrolle als ein einfaches Kältemittelbauteil übernimmt. Valeo erklärte, dass sein Compact 5-Ways Refrigerant Valve drei Magnetventile und ein Rückschlagventil durch eine einzige Drehtellerbaugruppe ersetzt; das Produkt wurde im November 2025 als CES Innovation Awards 2026 Honoree ausgezeichnet und sollte im September 2026 in die Serienproduktion gehen [1]. Die Öffnungspräzision des elektronischen Expansionsventils wird als wichtiger Faktor für die Heizleistung und das Frostmanagement von Wärmepumpen bei minus 10 °C identifiziert. Diese Funktion steigert den Wert der Präzisionssteuerung im Markt für automotive elektronische Expansionsventile, da Wärmepumpensysteme immer verbreiteter werden.
Anforderungen an Schnellladung und Lebenszyklus von Batterien
Schnellladung kann Wärmelasten erzeugen, die den Bedarf bei gleichmäßiger Fahrt übersteigen. Batteriechillerkreisläufe erfordern daher Ventile, die schnell auf wechselnden Kältemittelbedarf reagieren können. Dun'an liefert großbohrende elektronische Expansionsventile für Batterie-Direktkühlungs- und Schnelllade-Wärmekreisläufe. Elektronisch geregelte Flüssigkeitskühlung kann die Temperaturgleichmäßigkeit der Batterie bei einer Abweichung von unter 5 °C bei 5C-Entladeraten aufrechterhalten. Diese Anforderungen unterstützen integrierte Kühler-, Ventil-, Mess- und Steuermodule für Plattformen mit mehreren Kühlkreisläufen. Der Markt für automotive elektronische Expansionsventile profitiert von diesem Wandel, da die Ventilleistung zunehmend Teil der übergeordneten Anforderungen an Batteriebeständigkeit und Ladedesign wird.
Übergang zu Kältemitteln mit niedrigem Treibhauspotenzial
Der Wechsel zu Kältemitteln mit geringerem Treibhauspotenzial erfordert Produkte, die mit unterschiedlichen Drücken und Materialien betrieben werden können. Die Verordnung der Europäischen Union 2024/573 legte aktualisierte Regeln für fluorierte Treibhausgase fest und unterstützt eine schrittweise Reduzierung von teilfluorierten Kohlenwasserstoffen [2]. Die Europäische Kommission veröffentlichte außerdem die Verordnung 2025/1893 über Technikerausbildungsbescheinigungen für mobile Geräte, die fluorierte Gase verwenden. Zulieferer wie Hilite bieten elektronische Expansionsventile für mehrere Kältemittelfamilien an, was den Bedarf an breiteren Multi-Kältemittel-Produktlinien verdeutlicht. R744-Systeme arbeiten bei wesentlich höheren Drücken als R1234yf-Systeme, sodass die Anforderungen an Beständigkeit, Abdichtung und Qualifizierung anspruchsvoller werden. Dieser regulatorische und technische Übergang begünstigt Zulieferer, die Multi-Kältemittel-Produkte für globale Fahrzeugprogramme validieren können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kalibrierungs- und Validierungsaufwand | -0.9% | Global, insbesondere Europa, Japan und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Höhere System- und Elektronikkosten | -0.7% | Südostasien, Südamerika sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Beständigkeits- und Dichtungsanforderungen für Hochdruck-CO2 | -0.3% | Europa und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Kältemittellasttransienten zwischen Kabinen- und Batteriekreisläufen | -0.2% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kalibrierungs- und Validierungsaufwand
Ein elektronisches Expansionsventilprogramm für eine Fahrzeugplattform kann 18 bis 24 Monate Thermozyklus-, Vibrations-, Kältemittelkompatibilitäts- und Elektromagnetische-Interferenz-Tests erfordern. Ein zweiter Kältemitteltyp erhöht den Aufwand, da der Zulieferer die Leistung unter einer weiteren Betriebsbedingung nachweisen muss. Sanhua berichtete im Jahr 2025, dass das Unternehmen die Ausarbeitung eines Branchenstandards für elektronische Expansionsventile in automotive Wärmesystemen angeführt hat [3]. Das Unternehmen stellte fest, dass der bestehende Standard keine Anforderungen für elektronische Expansionsventile enthielt. Bis gemeinsame Anforderungen vollständig etabliert sind, arbeiten Hersteller weiterhin plattformspezifische Tests durch. Dieser Prozess begrenzt, wie schnell neue Designs im Markt für automotive elektronische Expansionsventile plattformübergreifend eingesetzt werden können.
Höhere System- und Elektronikkosten
Integrierte Module kosten mehr als eigenständige Ventile, da sie zusätzliche Elektronik, Aktuatoren, Sensoren und Entwicklungsarbeit kombinieren. Der Kostenunterschied ist bei Einstiegs-Elektrofahrzeugen und in Regionen mit hoher Fahrzeugpreissensitivität schwieriger zu absorbieren. Zulieferer können unter Druck geraten, die Preise zu senken, obwohl der Wärmesystemgehalt pro Fahrzeug steigt. Dieser Druck ist in Südostasien, Südamerika sowie im Nahen Osten und Afrika relevant, wo die Infrastruktur für Premium-Elektrofahrzeuge noch im Aufbau ist. Der Markt für automotive elektronische Expansionsventile kann in diesen Regionen dennoch wachsen, jedoch könnte die Einführung von Modulen mit höherer Funktionalität einem langsameren Zeitplan folgen. Größere Produktionsvolumina können die Stückkosten senken, obwohl wettbewerbsorientierte Beschaffung die Preissetzungsmacht wahrscheinlich weiterhin begrenzen wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ventiltyp:
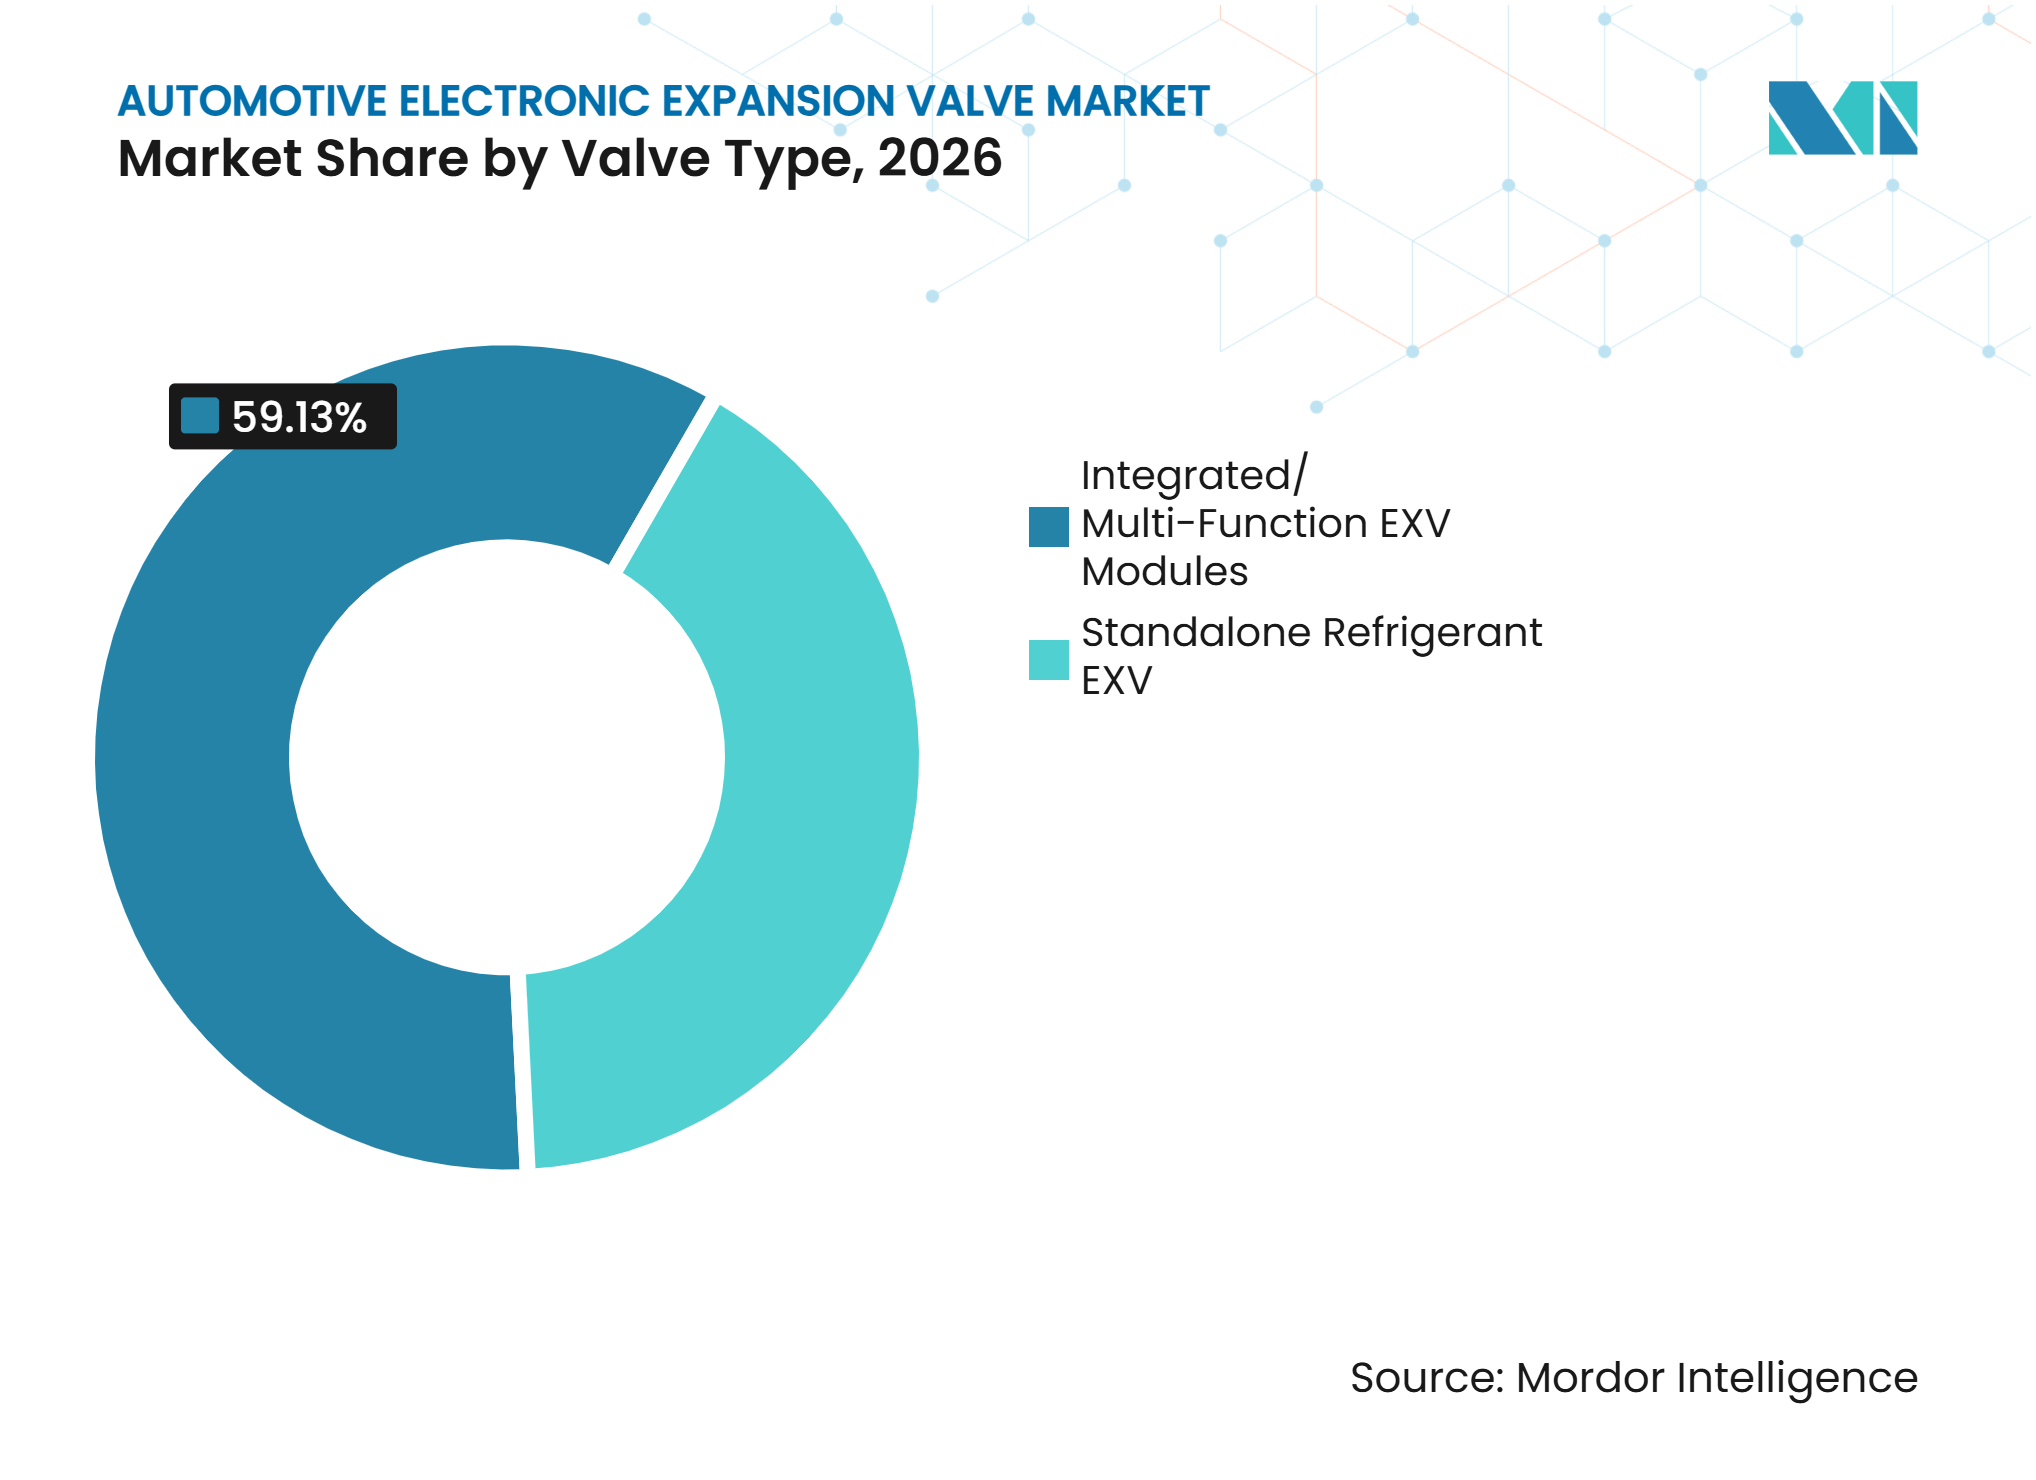
Integrierte Module setzen die bevorzugte ArchitekturIntegrierte/multifunktionale EXV-Module hielten im Jahr 2026 einen Anteil von 59,13 % und sollen bis 2032 mit einem CAGR von 17,22 % wachsen. Diese Module kombinieren mehrere Kältemittelsteuerfunktionen in einer Baugruppe. Der Ansatz reduziert Verbindungspunkte im Wärmesystem. Er reduziert auch den Montageaufwand und die Packaging-Anforderungen. Tuopu verwendet einen modularen Spulen-und-Ventilkern-Ansatz, um Entwicklungszyklen zu verkürzen.
Eigenständige Kältemittel-EXVs bleiben in Fahrzeugen mit weniger Wärmekreisläufen nützlich. Sie eignen sich für Verbrennungsfahrzeuge und weniger komplexe Hybridplattformen. Sie unterstützen auch gleichartige Ersatzarbeiten. Chinesische Branchenverbände haben ebenfalls begonnen, Gruppenstandards für elektronische Expansionsventile im Wärmemanagement von Fahrzeugen mit neuer Energie zu veröffentlichen, was der Kategorie eine klarere Produktreferenz gibt. Einzelfunktionsgeräte liefern jedoch nicht die Packaging- und Systemvorteile integrierter Module.


Nach Anwendung:
Fahrzeugklimaanlage behält Skalenvorteile, während Kühler an Bedeutung gewinnenFahrzeugklimaanlage und Wärmepumpenanwendungen hielten im Jahr 2026 einen Anteil von 70,24 %. Die Anwendung wird in Elektro-, Hybrid- und Verbrennungsfahrzeugen eingesetzt. Wärmepumpensysteme benötigen Ventile, um Kältemittel durch Heiz- und Kühlpfade zu leiten. Diese Funktion ist wichtig, wenn die Kabinenheizung bei Kälte die Reichweite beeinflusst. Das Ventil muss auch unterschiedliche Temperaturanforderungen für Kabine und Ausrüstung berücksichtigen.
Das Batterie-Wärmemanagement (Kühler) soll bis 2032 mit einem CAGR von 15,13 % wachsen. Der Batteriekühlbedarf kann während des Ladens und des Hochlastbetriebs schnell wechseln. Elektronische Steuerung hilft, den Kältemittelfluss unter diesen wechselnden Bedingungen aufrechtzuerhalten. SAE-Forschung ergab, dass ein schrittweises elektronisches Ventilöffnen eine Kältemittelunterversorgung des Verdampfers bei plötzlichen Änderungen der Batteriekühlbelastung verhindern kann. Leistungselektronik und fortschrittliche Fahrerassistenz-Hardware fügen weitere Kühlanforderungen hinzu.
Nach Kältemittel:
R134a führt, während R744 die Designanforderungen verändertR134a hielt im Jahr 2026 einen Anteil von 48,50 %. Seine führende Position spiegelt die anhaltende Nutzung in Fahrzeugklimaanlagen in China und anderen asiatisch-pazifischen Märkten wider, wo die meisten elektronischen Expansionsventile eingebaut werden. Zulieferer haben Ventillinien für diese Kreisläufe etabliert. Servicenetzwerke haben ebenfalls Erfahrung mit dem installierten Bestand. R1234yf mit einem Anteil von 44,00 % ist das etablierte Kältemittel für neue Personenkraftwagen in Europa und wird in Nordamerika weit verbreitet eingesetzt. Diese Positionen stützen die anhaltende Nachfrage nach bestehenden Produktfamilien. Der Markt für automotive elektronische Expansionsventile erfordert auch die Vorbereitung auf andere Kältemittel.
Andere Kältemittel (R744/CO2) sollen bis 2032 mit einem CAGR von 19,45 % wachsen. R744 arbeitet bei wesentlich höherem Druck als R1234yf. Es erfordert daher stärkere Ventile und anspruchsvollere Dichtungsleistung. R744 hat bei Temperaturen unter null eine stärkere Heizleistung als R134a. Hanon Systems erklärte im September 2025, dass sein Werk in Palmela, Portugal, das die MEB-Plattform der Volkswagen Group beliefert, mehr als eine Million R744-Elektrokompressoren produziert hatte. Dieser Übergang begünstigt Zulieferer mit validierten Hochdruckproduktdesigns.
Nach Antriebsart:
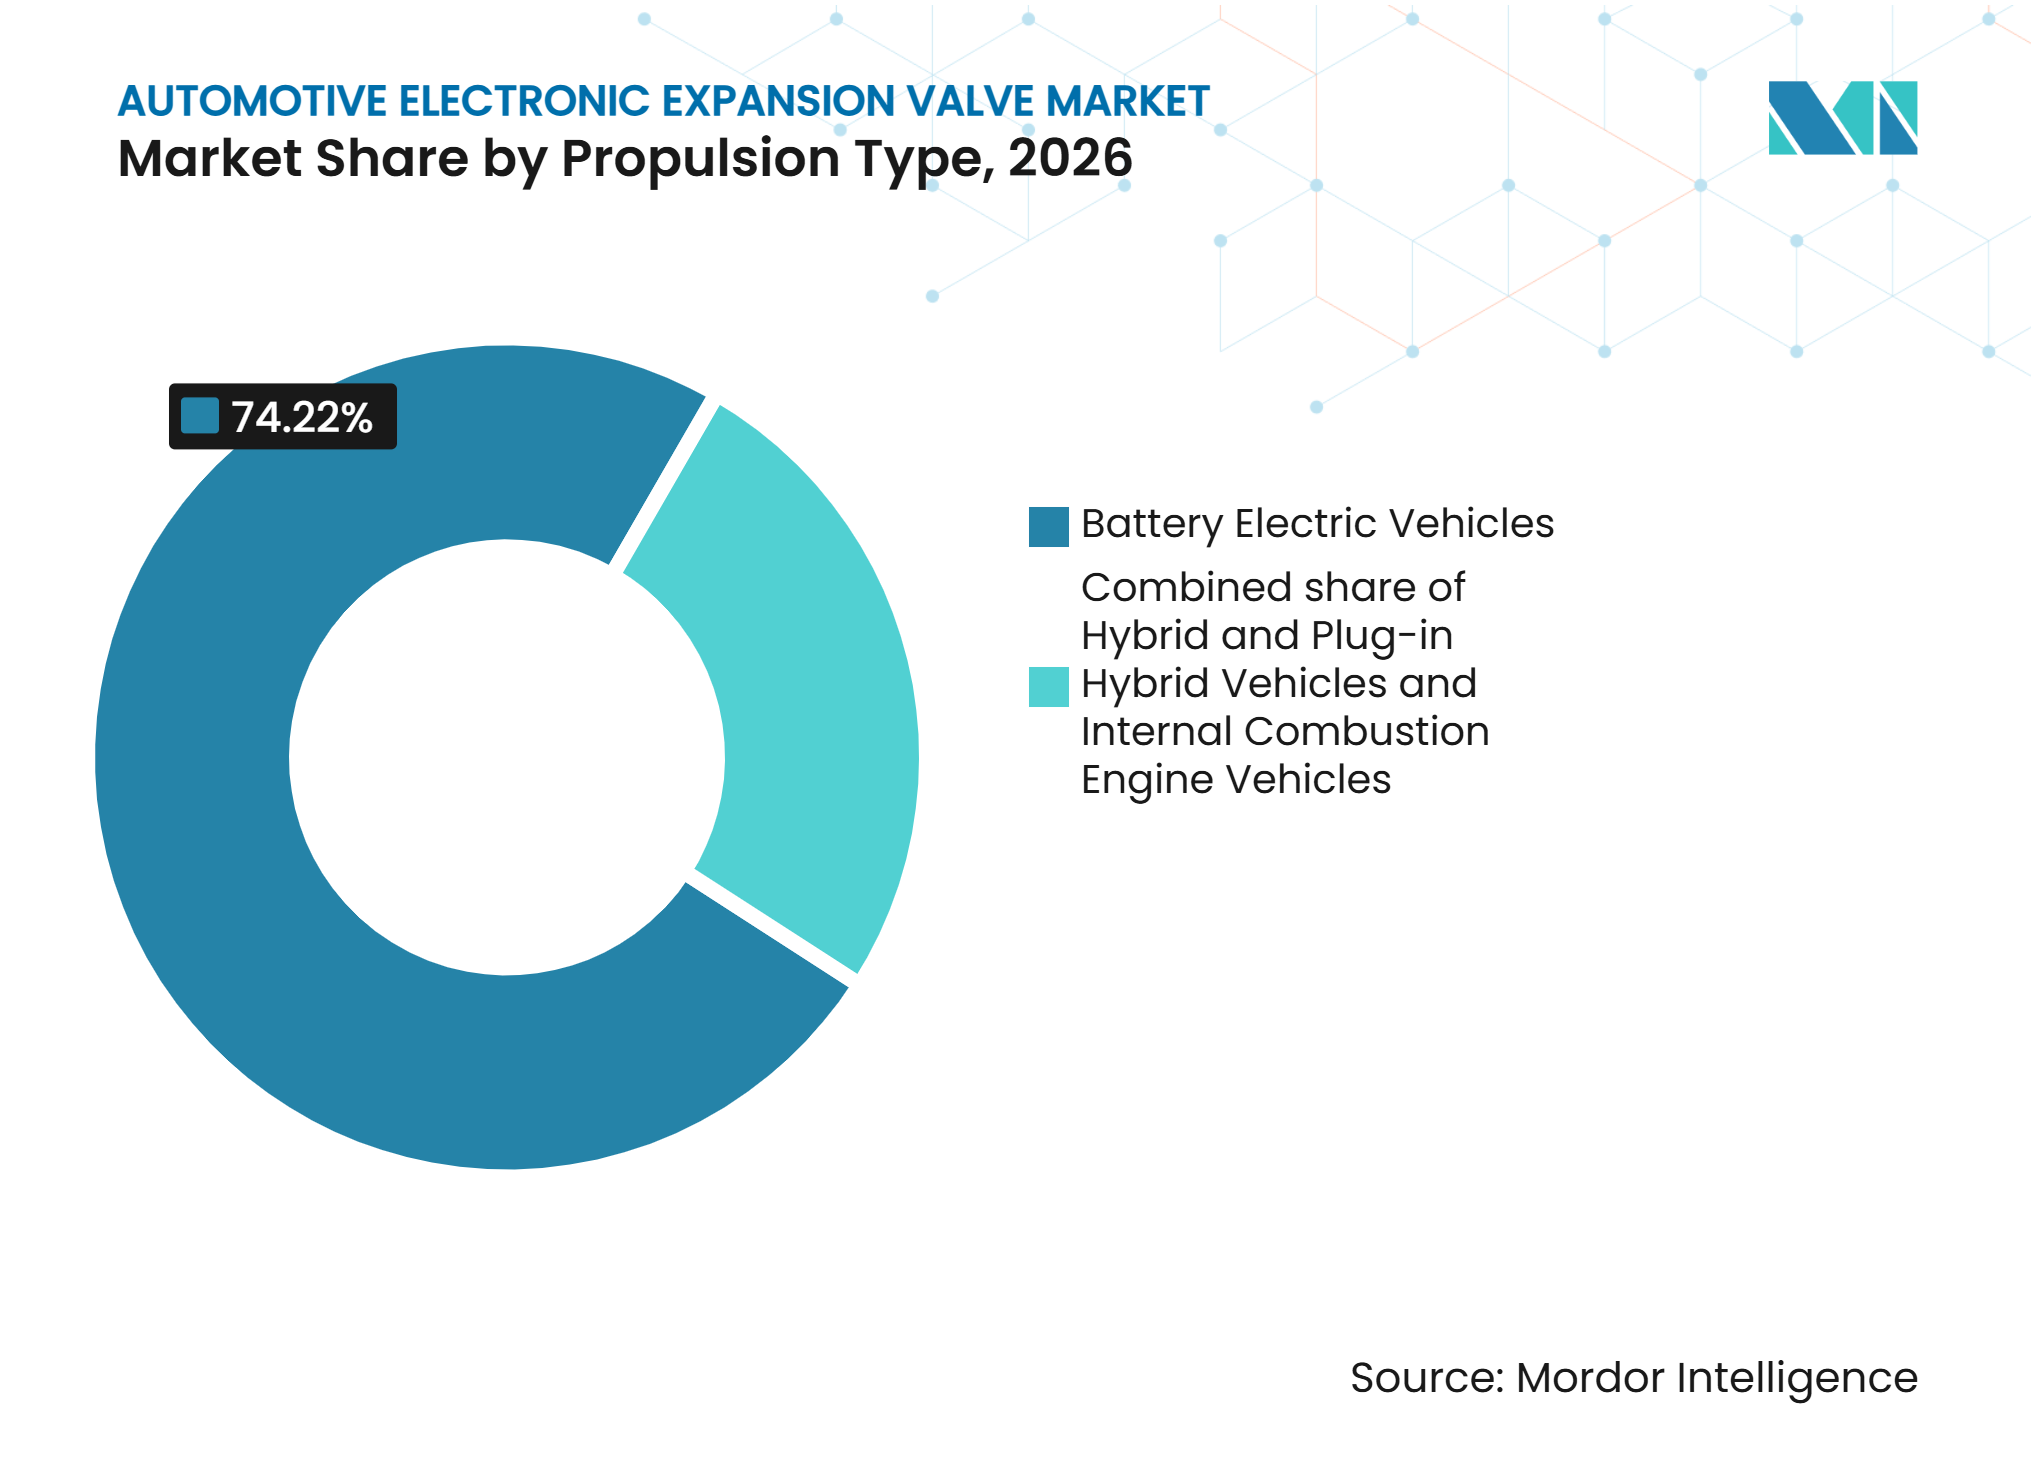
Batterieelektrofahrzeuge erzeugen den höchsten VentilgehaltBatterieelektrofahrzeuge machten im Jahr 2026 einen Anteil von 74,22 % aus und sollen bis 2032 mit einem CAGR von 13,04 % wachsen. Batterieelektrischen Fahrzeugen fehlt Motorabwärme für die Kabinenheizung. Ihre Wärmepumpennetzwerke steuern daher Fahrgastkomfort und Batteriezustand. Die Batteriekühlung erfordert auch eine präzise Reaktion während des Fahrens und Ladens. Diese Anforderungen erhöhen den Ventilgehalt pro Fahrzeug. Mehrkreisplattformen erzeugen die stärkste Nachfrage nach gesteuertem Kältemittelfluss. Der Markt für automotive elektronische Expansionsventile profitiert von diesem höheren Funktionsgehalt.
Hybrid- und Plug-in-Hybridfahrzeuge tragen ebenfalls zur Nachfrage bei. Ihre Kühler und Wärmepumpen arbeiten neben der Motorabwärmerückgewinnung. Diese Anordnung behält eine Rolle für präzise Kältemittelsteuerung während des Elektrobetriebs. Verbrennungsfahrzeuge unterstützen weiterhin die Ersatznachfrage. Husco bietet proportionale und Bypass-EXVs für das Kältemittelmanagement von Elektrofahrzeugen an, was die anhaltende Zuliefererunterstützung für mehrere Antriebsarten zeigt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
OEM-Programme führen, während die Servicenachfrage wächstOEM-Kanäle hielten im Jahr 2026 einen Anteil von 89,45 %, die größte Position im Markt für automotive elektronische Expansionsventile. Ventile werden in die Wärmearchitektur eines Fahrzeugs integriert. Sie erfordern eine plattformspezifische Validierung vor der Produktion. Liefervereinbarungen können sieben bis zehn Jahre pro Fahrzeugprogramm dauern. Diese Konstellation begünstigt Zulieferer, die frühe Designpositionen sichern. OEM-Teams bewerten auch Zuverlässigkeit und Kältemittelkompatibilität. Diese Bedingungen erschweren den späten Markteintritt von Zulieferern.
Der Aftermarket soll bis 2032 mit einem CAGR von 13,86 % wachsen. Die Reparaturnachfrage wird steigen, wenn Elektrofahrzeuge älter werden. HELLA erweiterte im Februar 2026 sein unabhängiges Aftermarket-Wärmemanagement-Sortiment um 1.500 Artikel auf 2.400, fügte 11 Produktkategorien hinzu, darunter Expansionsventile, und plant, bis Ende 2027 rund 6.000 Artikel zu erreichen. Der Aftermarket bleibt kleiner als die OEM-Versorgung, bietet aber einen wachsenden sekundären Umsatzweg.
Geografische Analyse
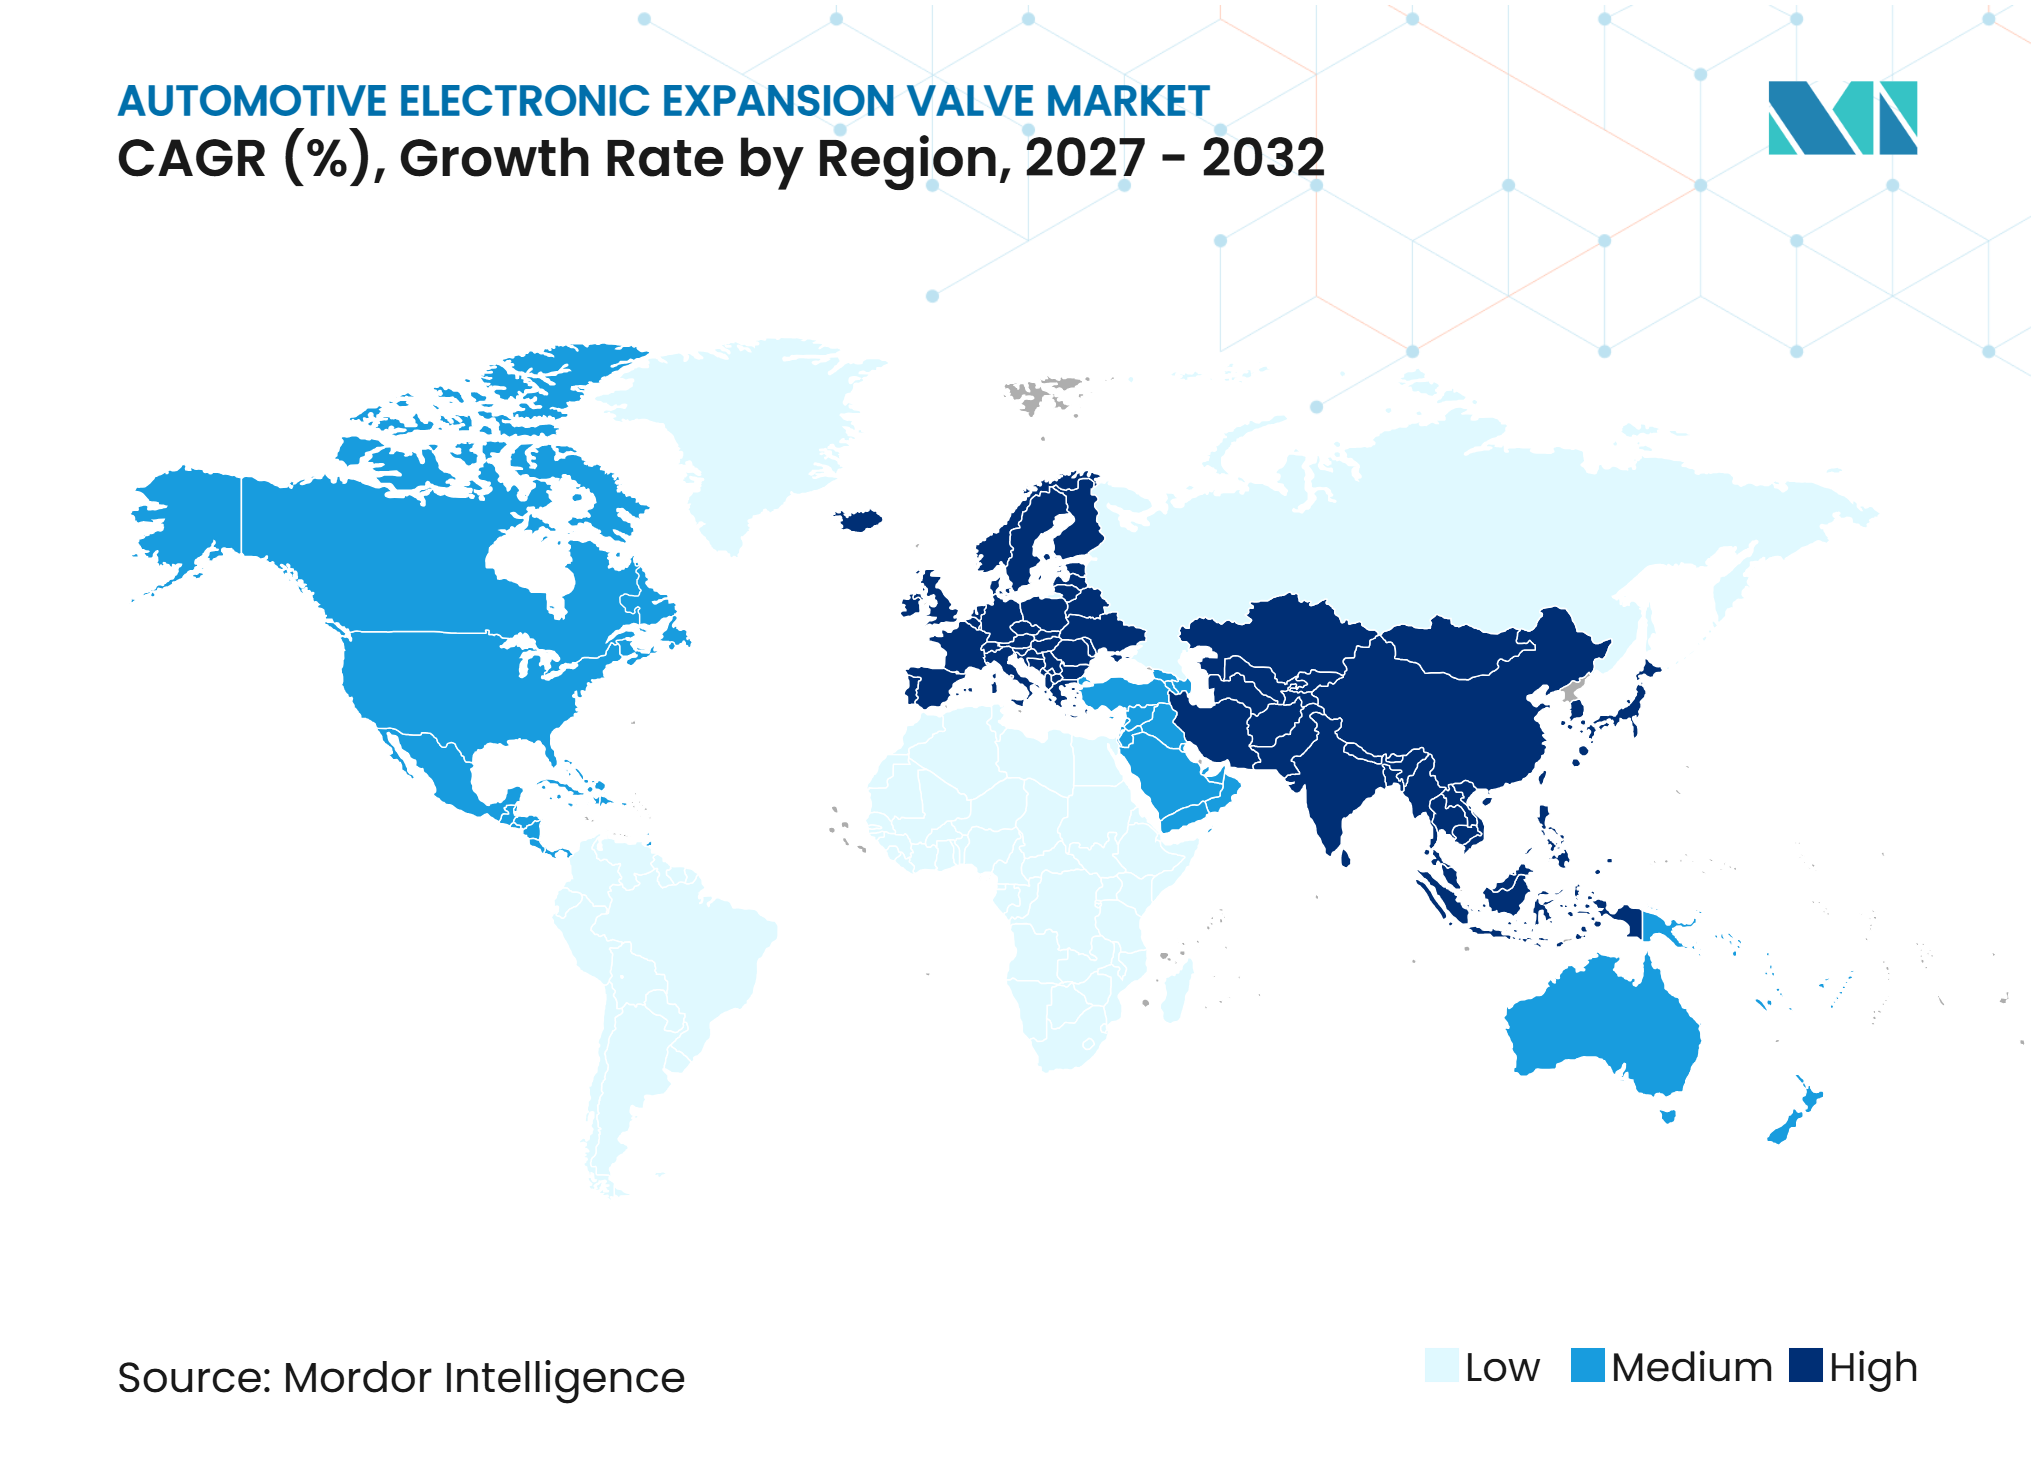
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Anteil von 65,14 % und soll bis 2032 mit einem CAGR von 14,25 % wachsen. China stellt die größte Elektrofahrzeugproduktionsbasis der Region und die lokale Versorgung mit Wärmekomponenten bereit. Japan ergänzt dies durch etablierte Tier-1-Beziehungen über DENSO, Fujikoki, Mitsubishi Heavy Industries Thermal Systems und TGK. Südkorea trägt Wärmepumpenkompressor- und Wärmemanagementfähigkeiten bei. Die Region kombiniert Fahrzeugmontage, Komponentenfertigung und kürzere Modellentwicklungszyklen.
Asiatische Zulieferer bauen Kapazitäten über ihre Heimatmärkte hinaus auf. Tuopu kündigte im April 2025 eine Investition von bis zu 300 Millionen USD in eine Produktionsbasis für automotive Teile in Thailand an. Die Investition unterstützt die ASEAN-basierte Fertigung für globale Programme. Indien wird relevanter, da lokale automotive HVAC-Zulieferer in das Wärmemanagement von Elektrofahrzeugen einsteigen.
Europa ist die zweitgrößte Region und wird von Fahrzeugherstellern in Deutschland, Frankreich, Schweden und der Tschechischen Republik unterstützt. Die F-Gas-Regeln der Europäischen Union fördern Kältemittelentscheidungen mit geringerem Treibhauspotenzial und damit verbundene Neugestaltungsarbeiten. Sanhua Automotive erweitert die europäische Produktion in Tychy, Polen, wo das Unternehmen in Wärmemanagementkomponenten für Elektro- und Hybridfahrzeuge investiert, einschließlich Ventile und Wärmepumpen. Nordamerika folgt Europa und wird durch das Fertigungswachstum in den Vereinigten Staaten, Kanada und Mexiko geprägt.
Wettbewerbslandschaft
Marktkonzentration
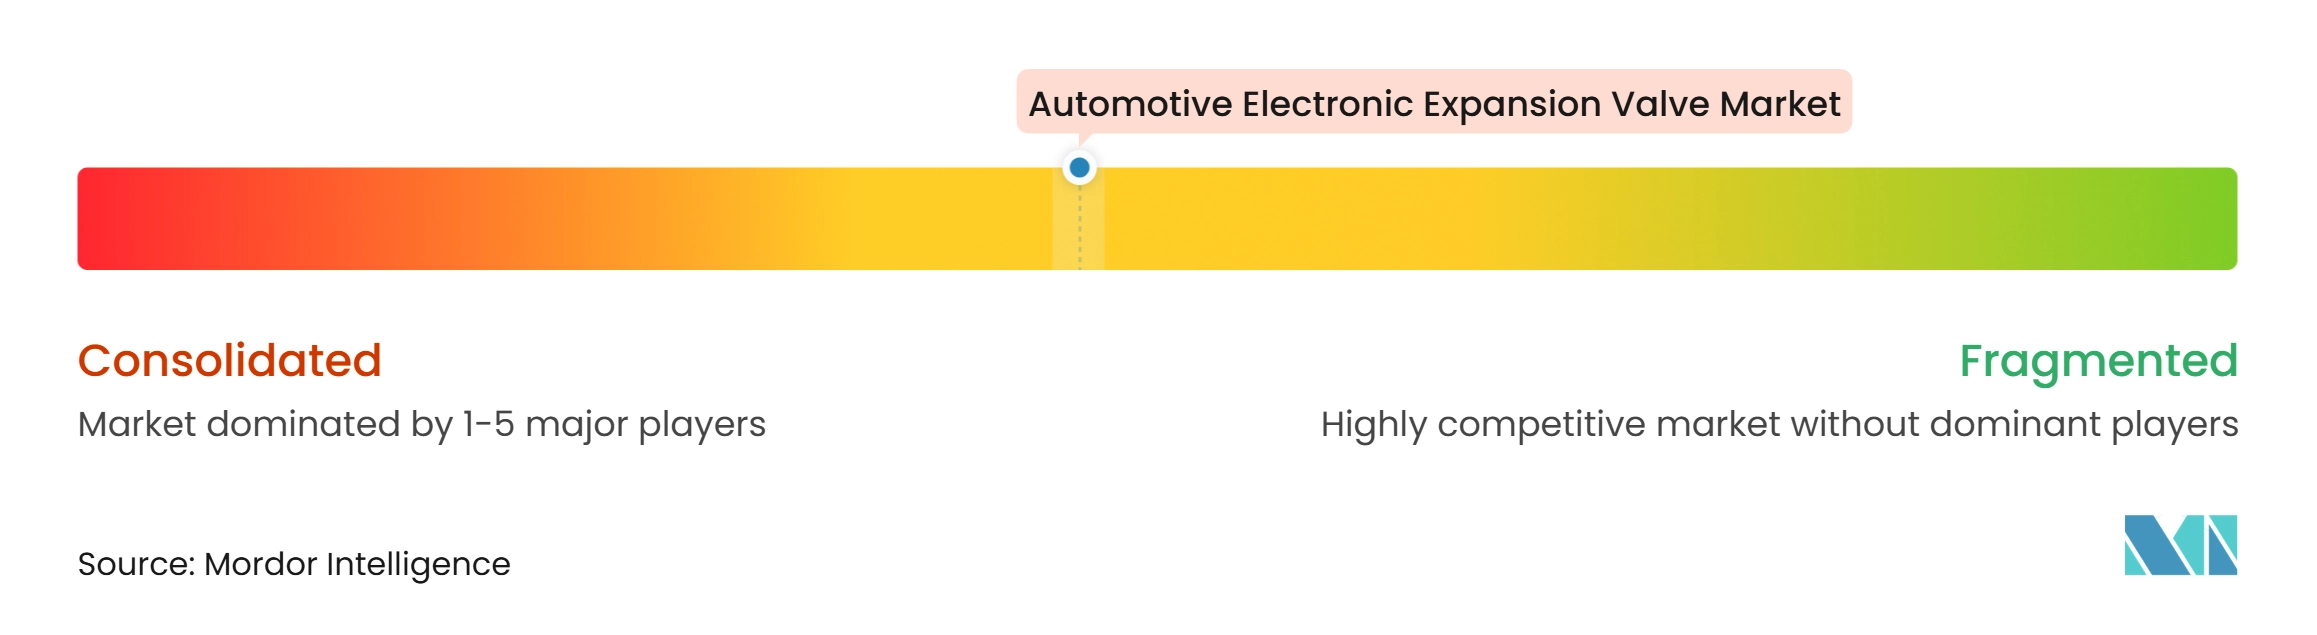
Der Markt für automotive elektronische Expansionsventile ist mäßig konzentriert, und Zhejiang Sanhua Intelligent Controls hat eine führende globale Position. DENSO, Valeo, MAHLE und Hanon Systems konkurrieren im Premium-Erstausrüstertier. Diese Unternehmen differenzieren sich durch Kältemittelabdeckung, Steuerungskompetenz, Zuverlässigkeit und Beteiligung an umfassenderen Wärmemodulen. Fahrzeughersteller kaufen zunehmend integrierte Wärmelösungen statt isolierter Komponenten. Dieser Ansatz macht technische Zusammenarbeit und Programmqualifizierung zum Kern des Wettbewerbs.
Sanhua hat in Standardisierungsarbeiten für automotive elektronische Expansionsventile investiert. Valeos Compact 5-Ways Refrigerant Valve, das ab September 2026 für die Serienproduktion geplant ist, kombiniert mehrere Ventile in einer Baugruppe. HELLA erweitert die unabhängige Aftermarket-Abdeckung für Wärmemanagementteile. Chinesische Tier-1-Zulieferer zielen ebenfalls auf Exportprogramme durch kostenorientierte Designs und Überseeproduktion ab.
Offene Bereiche umfassen R744-kompatible Produkte, integrierte Ventil-Kühler-Sensor-Module und Serviceinfrastruktur für ältere Elektrofahrzeuge. R744-Anwendungen erfordern Hochdruckventile, die unter anspruchsvollen Betriebsbedingungen Dichtheit und Beständigkeit aufrechterhalten. Integrierte Systeme für 800-Volt-Ladeplattformen benötigen eine schnellere Steuerung über mehrere Kühlkreisläufe. Der Sektor ist mit Risiken durch eine langsamere Elektrofahrzeugadoption in Teilen Europas und Verzögerungen bei der behördlichen Zulassung von R290 in den Vereinigten Staaten konfrontiert. Die Versorgungskonzentration für Schrittmotor-Aktuatoren und Präzisionsventilkörper in Ostasien schafft zudem eine Anfälligkeit gegenüber sich ändernder Handelspolitik.
Marktführer in der Branche der automotive elektronischen Expansionsventile
-
Zhejiang Sanhua Intelligent Controls Co., Ltd.
-
TGK Co., Ltd.
-
Zhejiang Dun'an Artificial Environment Co., Ltd.
-
Hanon Systems Co., Ltd.
-
Fujikoki Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für automotive elektronische Expansionsventile Unternehmen in diesem Bericht
- Zhejiang Sanhua Intelligent Controls Co., Ltd.
- Zhejiang Dun'an Artificial Environment Co., Ltd.
- TGK Co., Ltd.
- Fujikoki Corporation
- Hanon Systems Co., Ltd.
- Egelhof Group
- Pacific Industrial Co., Ltd.
- Hilite International, Inc.
- Ningbo Tuopu Group Co., Ltd.
- Denso Corporation
- Valeo SE
- MAHLE GmbH
- Robert Bosch GmbH
- Aotecar New Energy Technology Group Co., Ltd.
- Subros Limited
Neueste Industrielle Entwicklungen in Markt für automotive elektronische Expansionsventile
- April 2026: Hanon Systems begann mit der Lieferung seiner hochintegrierten Kühleinheit, die Kompressor, Kondensator und einen elektronischen Expansionsventilblock in einem Modul kombiniert, für den BMW iX3.
- Februar 2026: HELLA erweiterte sein unabhängiges Aftermarket-Wärmemanagement-Sortiment um 1.500 Artikel auf 2.400 und fügte 11 Produktkategorien hinzu, darunter Expansionsventile.
- November 2025: Valeos Compact 5-Ways Refrigerant Valve, das drei Magnetventile und ein Rückschlagventil für Wärmepumpensysteme von Elektrofahrzeugen ersetzt, wurde als CES Innovation Awards 2026 Honoree ausgezeichnet.
- September 2025: Hanon Systems überschritt die Marke von einer Million kumulativ produzierter R744-Elektrokompressoren in seinem Werk in Palmela, Portugal, das die MEB-Plattform der Volkswagen Group beliefert.
Berichtsumfang des globalen Marktes für automotive elektronische Expansionsventile
Der Umfang umfasst die Segmentierung nach Ventiltyp (eigenständige Kältemittel-EXV und integrierte/multifunktionale EXV-Module), Anwendung (Fahrzeugklimaanlage und Wärmepumpe, Batterie-Wärmemanagement (Kühler) und sonstige Anwendungen), Kältemittel (R134a, R1234yf und andere Kältemittel (R744/CO2)), Antriebsart (Batterieelektrofahrzeuge, Hybrid- und Plug-in-Hybridfahrzeuge sowie Fahrzeuge mit Verbrennungsmotor) und Vertriebskanal (OEM und Aftermarket). Die Analyse umfasst auch die Segmentierung auf regionaler Ebene, einschließlich Nordamerika, Europa, asiatisch-pazifischer Raum, Südamerika sowie Naher Osten und Afrika. Marktgröße und Wachstumsprognosen werden nach Wert in USD und Volumen in Einheiten dargestellt.
Segmentierungsübersicht
| Eigenständige Kältemittel-EXV |
| Integrierte/multifunktionale EXV-Module |
| Fahrzeugklimaanlage und Wärmepumpe |
| Batterie-Wärmemanagement (Kühler) |
| Sonstige Anwendungen |
| R134a |
| R1234yf |
| Andere Kältemittel (R744/CO2) |
| Batterieelektrofahrzeuge |
| Hybrid- und Plug-in-Hybridfahrzeuge |
| Fahrzeuge mit Verbrennungsmotor |
| OEM |
| Aftermarket |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Schweden | |
| Tschechische Republik | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Südkorea | |
| Indien | |
| Thailand | |
| Indonesien | |
| Malaysia | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Israel | |
| Südafrika | |
| Marokko | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Ventiltyp | Eigenständige Kältemittel-EXV | |
| Integrierte/multifunktionale EXV-Module | ||
| Nach Anwendung | Fahrzeugklimaanlage und Wärmepumpe | |
| Batterie-Wärmemanagement (Kühler) | ||
| Sonstige Anwendungen | ||
| Nach Kältemittel | R134a | |
| R1234yf | ||
| Andere Kältemittel (R744/CO2) | ||
| Nach Antriebsart | Batterieelektrofahrzeuge | |
| Hybrid- und Plug-in-Hybridfahrzeuge | ||
| Fahrzeuge mit Verbrennungsmotor | ||
| Nach Vertriebskanal | OEM | |
| Aftermarket | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Schweden | ||
| Tschechische Republik | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Thailand | ||
| Indonesien | ||
| Malaysia | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Südafrika | ||
| Marokko | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Sektor der automotive elektronischen Expansionsventile?
Der Markt wurde im Jahr 2026 auf 2,36 Milliarden USD geschätzt und soll bis 2032 bei einem CAGR von 12,72 % 4,84 Milliarden USD erreichen.
Welcher Ventiltyp wächst am schnellsten?
Integrierte/multifunktionale EXV-Module sollen bis 2032 mit einem CAGR von 17,22 % wachsen, dem schnellsten unter den Ventiltypen.
Welche Region führt die Nachfrage nach automotive elektronischen Expansionsventilen an?
Der asiatisch-pazifische Raum führte im Jahr 2026 mit einem Anteil von 65,14 % und soll bis 2032 mit einem CAGR von 14,25 % wachsen.
Warum dominieren OEM-Kanäle den Vertrieb?
OEM-Kanäle hielten im Jahr 2026 einen Anteil von 89,45 %, da Ventile lange Validierungszyklen erfordern und in die Wärmearchitektur von Fahrzeugen integriert werden.