
Tamaño y participación del mercado de válvulas de expansión electrónicas automotrices
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.66 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.84 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 12.72 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de válvulas de expansión electrónicas automotrices por Mordor Intelligence
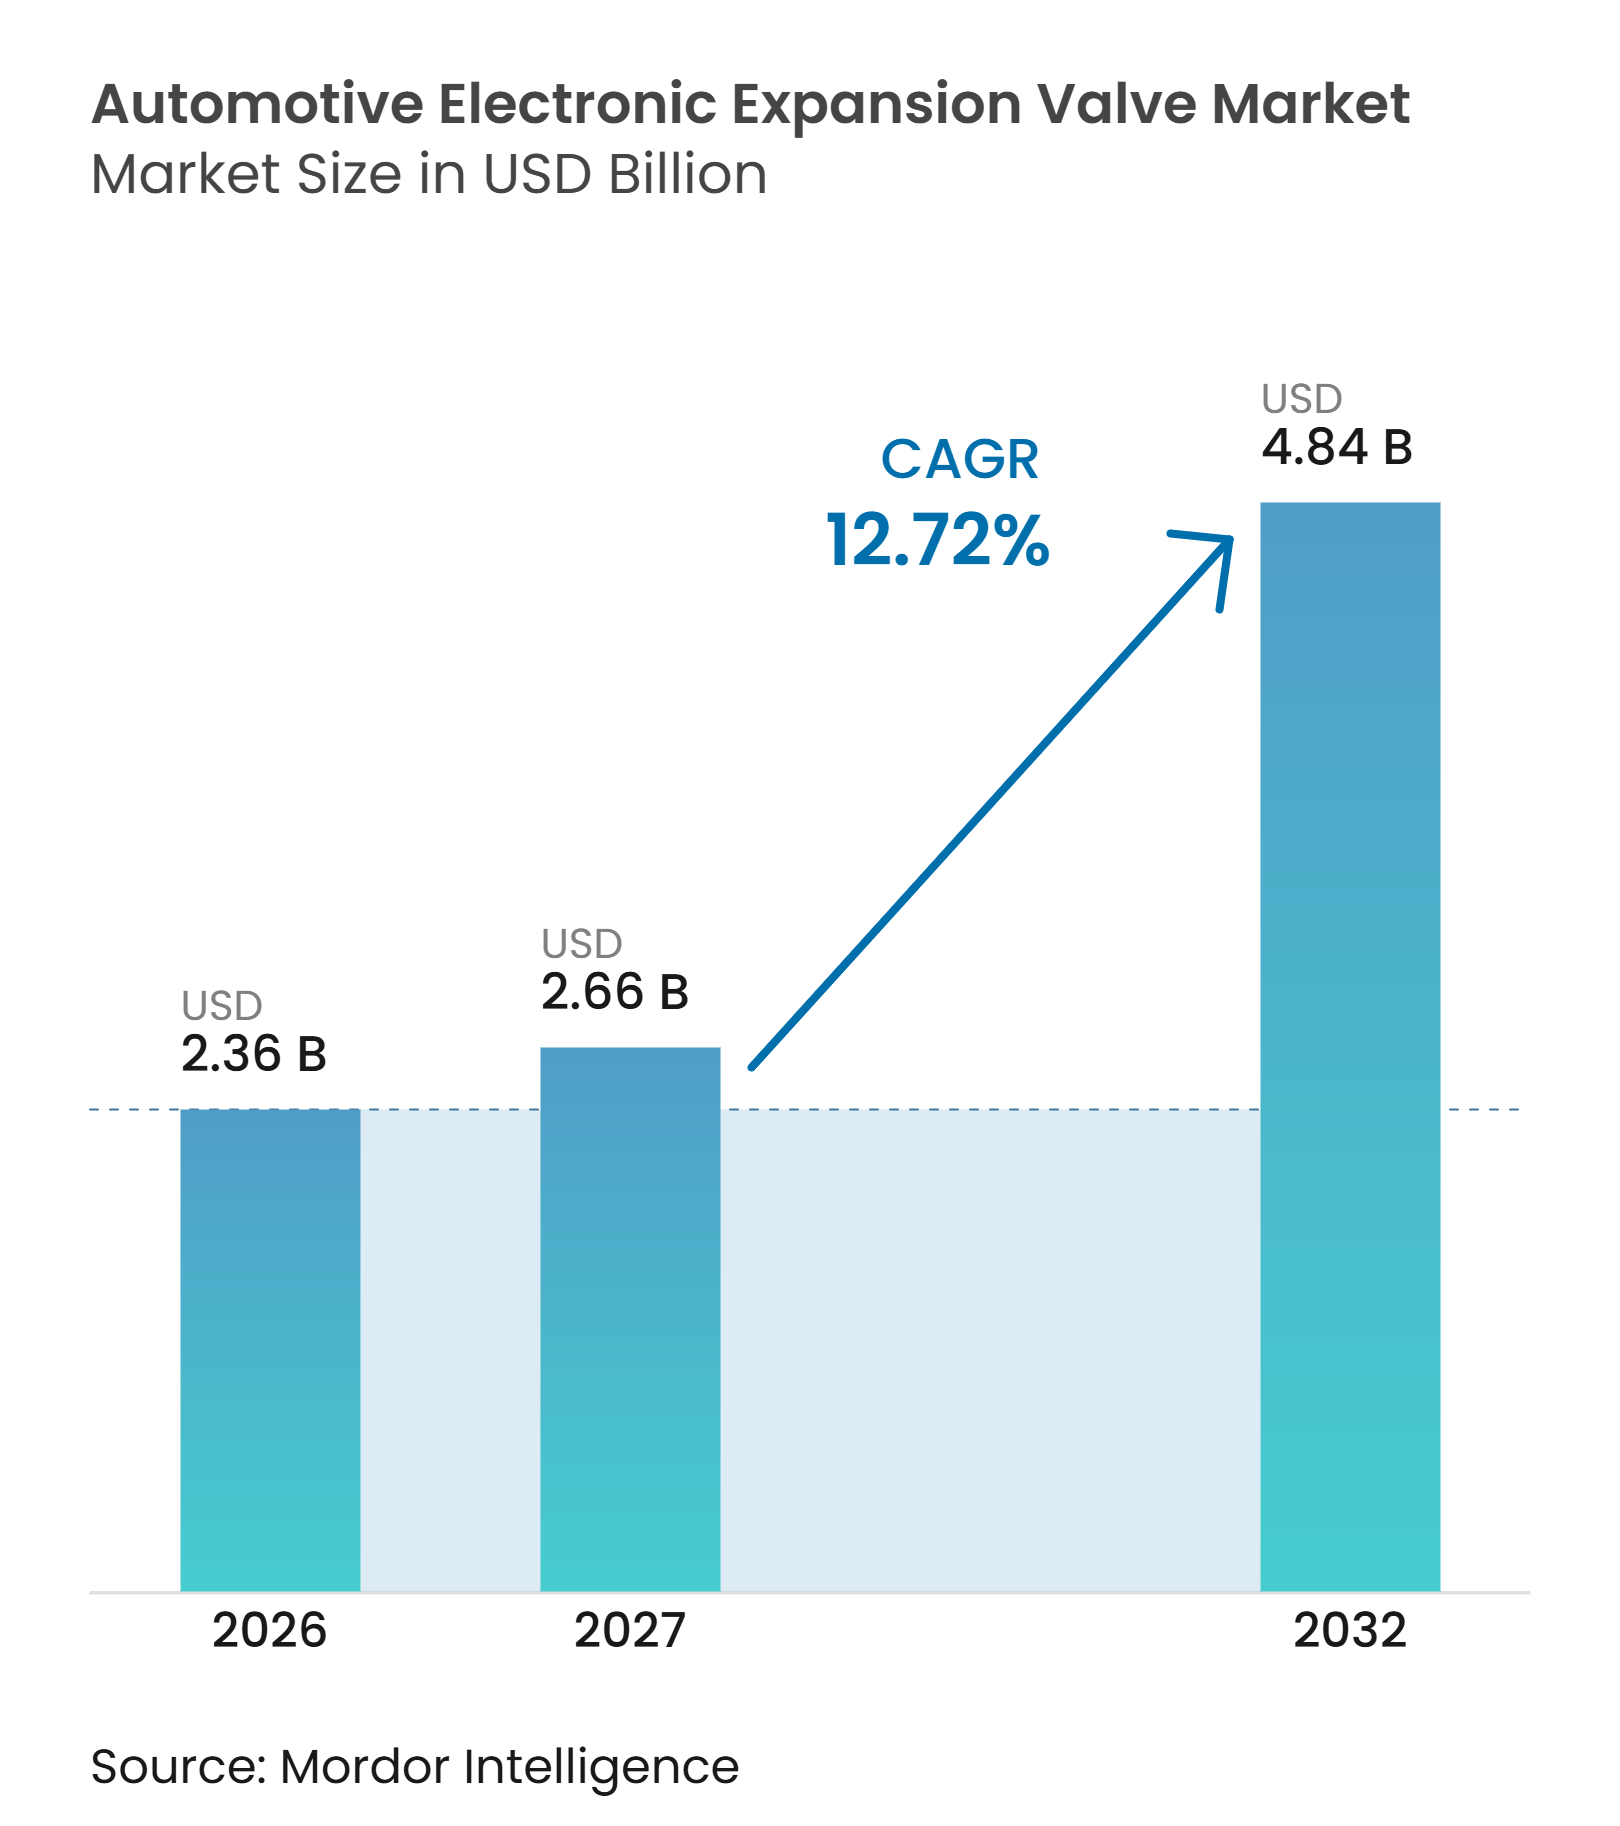
El tamaño del mercado de válvulas de expansión electrónicas automotrices fue valorado en 2,36 mil millones de USD en 2026 y se espera que crezca desde 2,66 mil millones de USD en 2027 hasta 4,84 mil millones de USD para 2032, a una CAGR del 12,72% durante 2027-2032. El mercado de válvulas de expansión electrónicas automotrices está creciendo a medida que las plataformas de vehículos eléctricos requieren un flujo de refrigerante controlado en la cabina, la batería, la electrónica de potencia y los sistemas de carga. Una plataforma de vehículo eléctrico de batería puede utilizar varios puntos de válvulas de expansión electrónicas, mientras que un vehículo convencional de motor de combustión interna generalmente emplea un diseño térmico más sencillo. Este mayor contenido de componentes sostiene la demanda incluso cuando el crecimiento de las ventas de vehículos eléctricos se vuelve menos uniforme en los países maduros. Los proveedores están respondiendo combinando válvulas, sensores y controles en módulos integrados que pueden ser homologados para diferentes plataformas de vehículos. Las normativas sobre refrigerantes y el avance hacia las bombas de calor también están ampliando la oportunidad del mercado de válvulas de expansión electrónicas automotrices para productos que funcionan con varios refrigerantes.
Conclusiones clave del informe
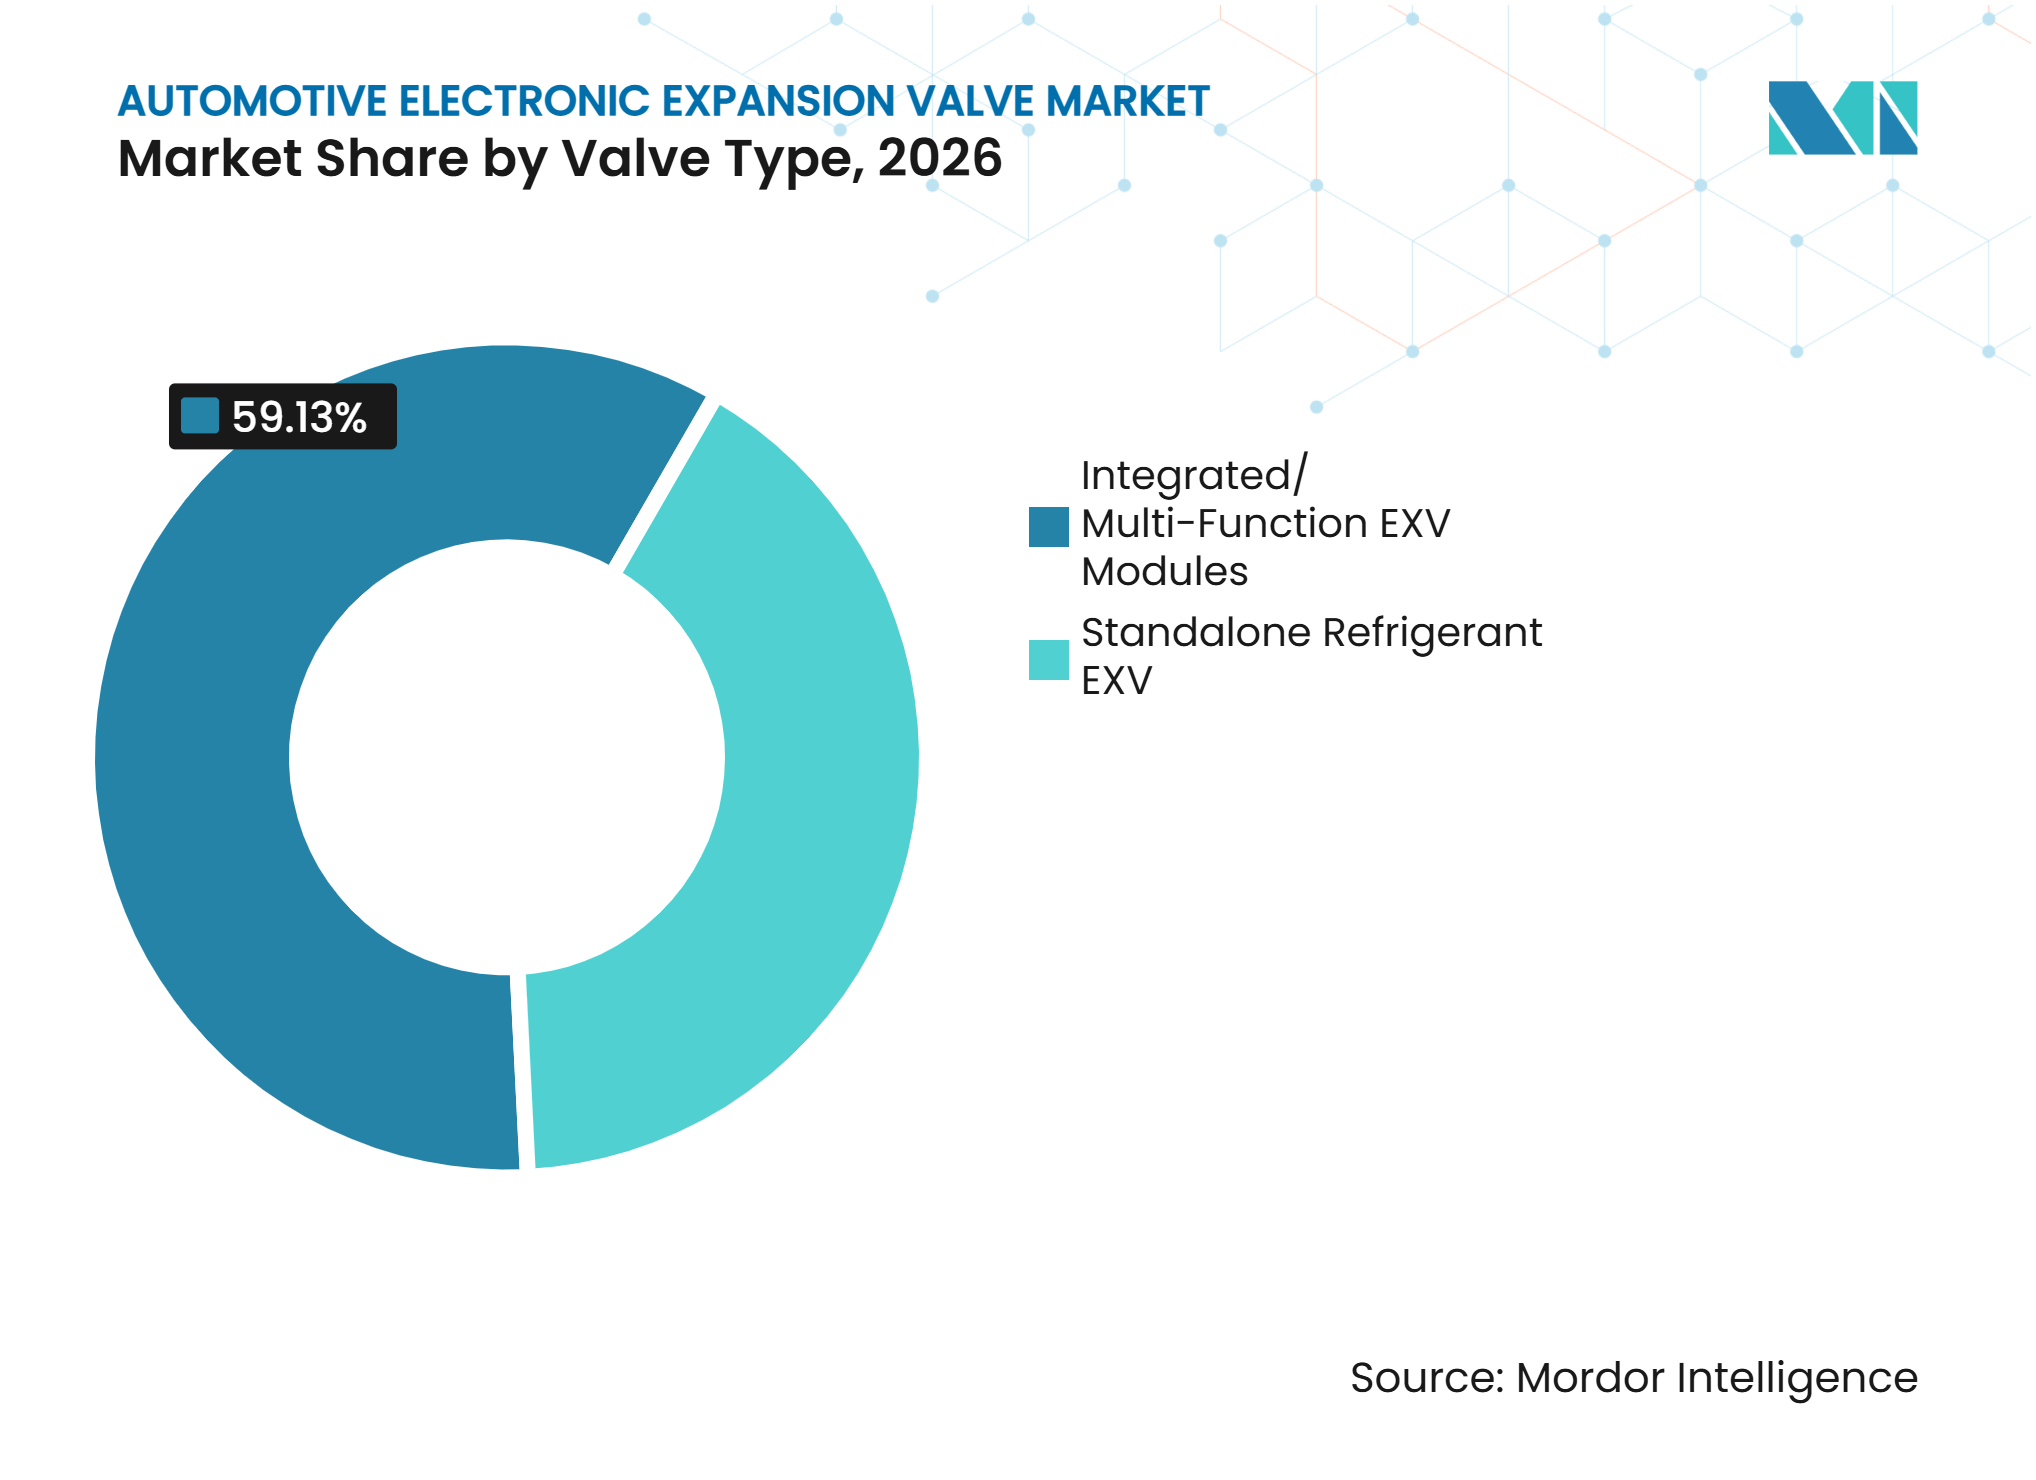
- Por tipo de válvula, los módulos VEE integrados/multifunción tuvieron una participación del 59,13% en 2026 y se proyecta que crezcan a una CAGR del 17,22% hasta 2032.
- Por aplicación, el HVAC de cabina y la bomba de calor tuvieron una participación del 70,24% en 2026, mientras que la gestión térmica de la batería (enfriador) se proyecta que crezca a una CAGR del 15,13% hasta 2032.
- Por refrigerante, el R134a tuvo una participación del 48,50% en 2026, mientras que otros refrigerantes (R744/CO2) se proyecta que crezcan a una CAGR del 19,45% hasta 2032.
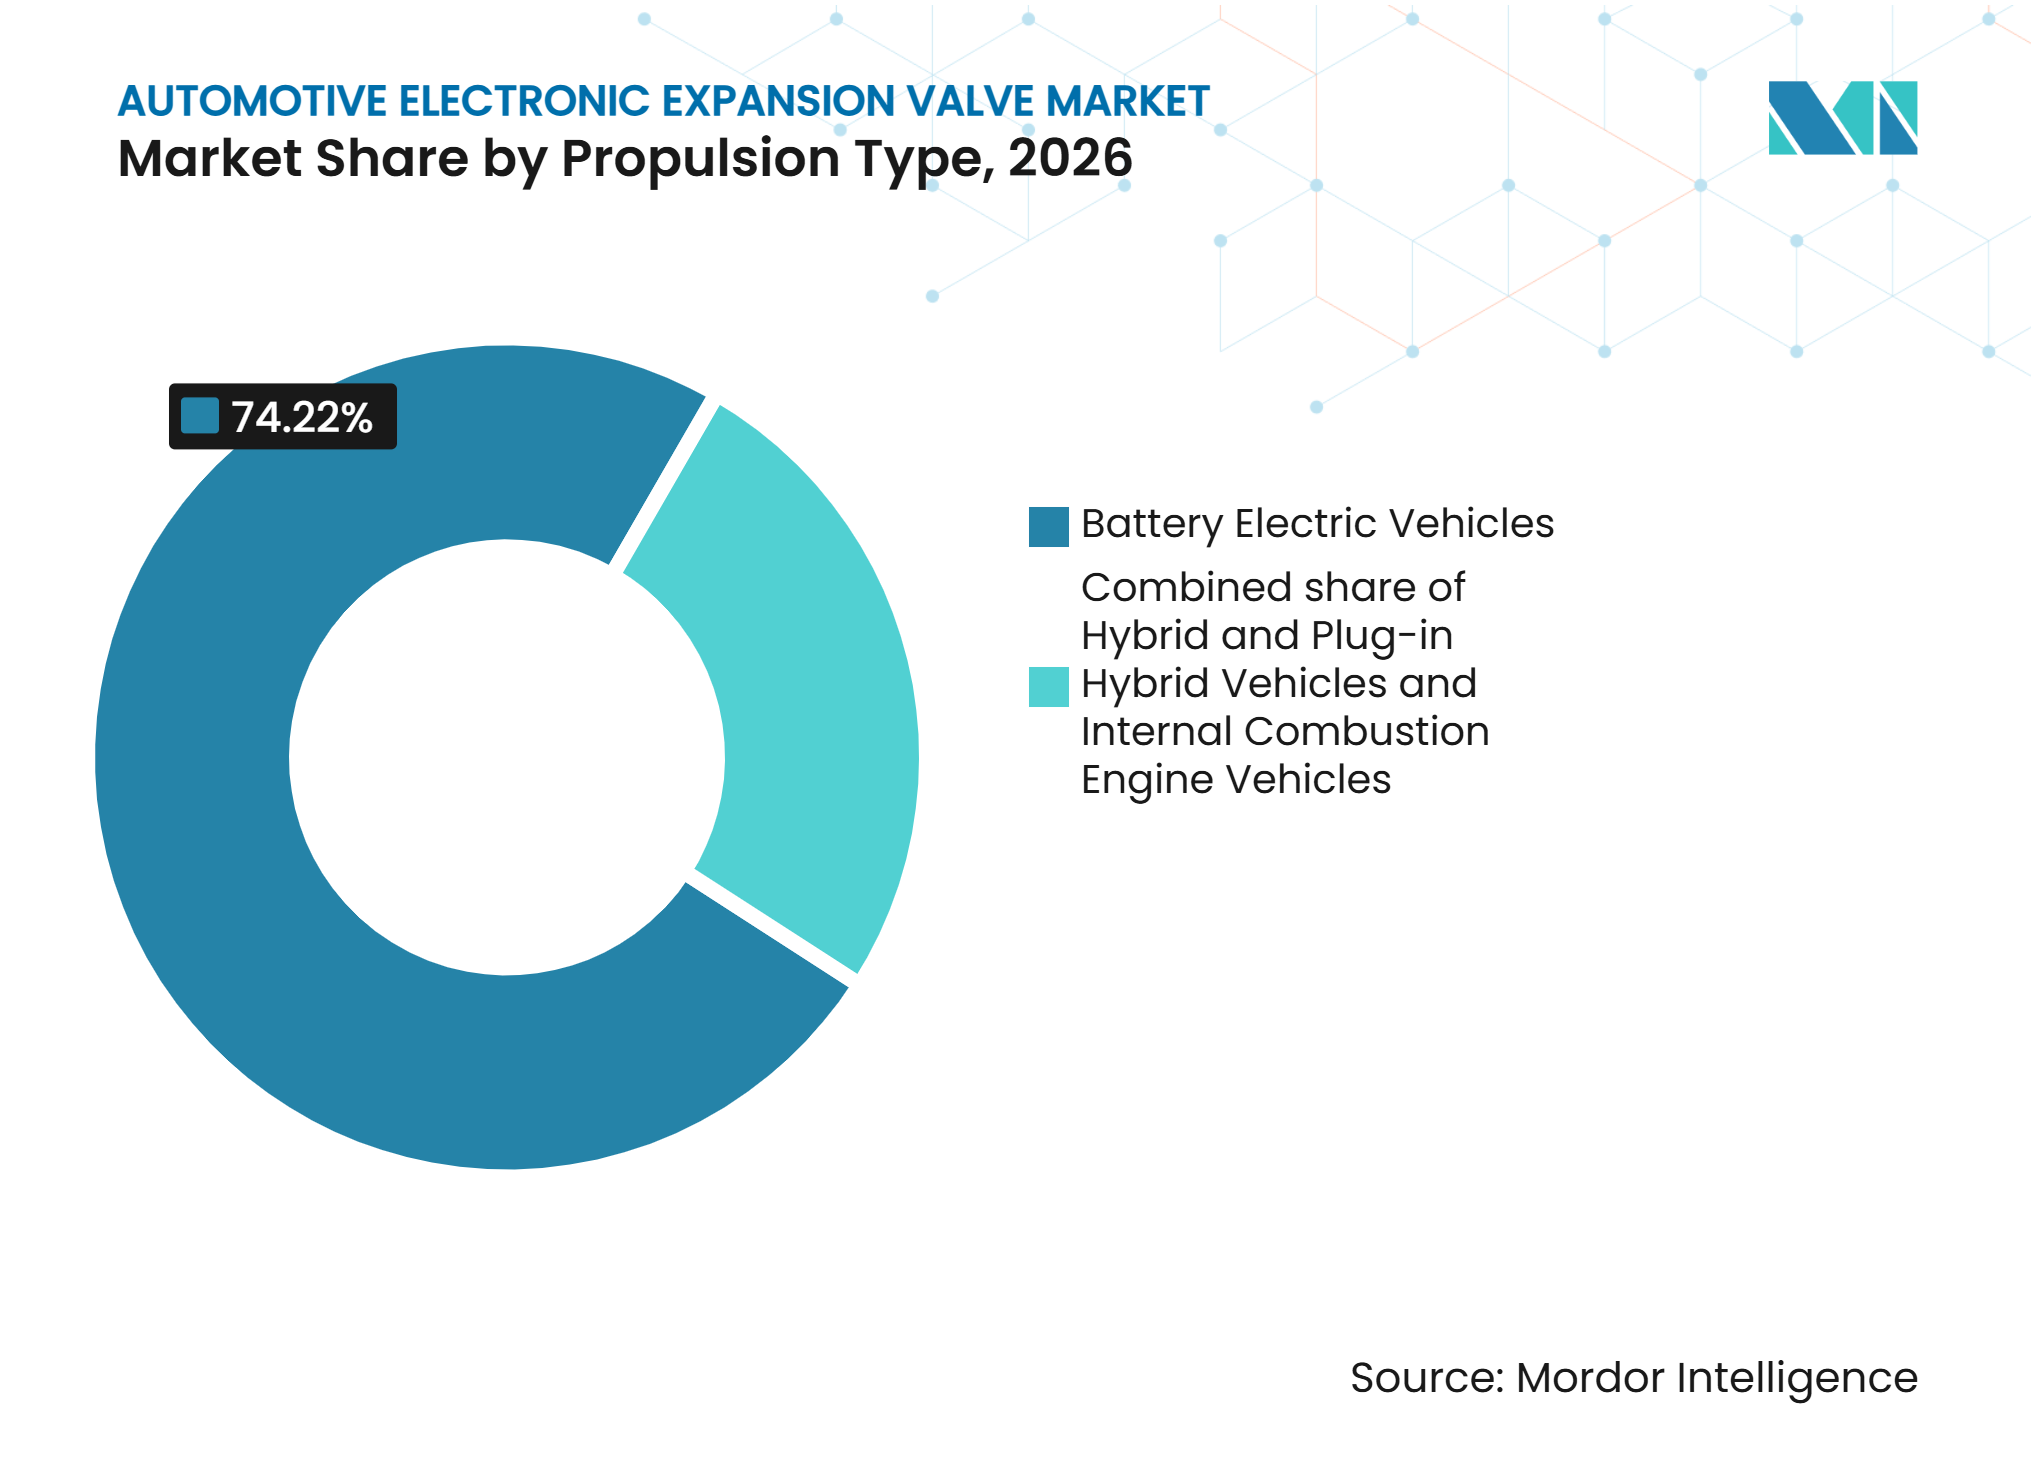
- Por tipo de propulsión, los vehículos eléctricos de batería tuvieron una participación del 74,22% en 2026 y se proyecta que crezcan a una CAGR del 13,04% hasta 2032.
- Por canal de ventas, los OEM tuvieron una participación del 89,45% en 2026, mientras que el mercado de posventa se proyecta que crezca a una CAGR del 13,86% hasta 2032.
- Por geografía, Asia-Pacífico tuvo una participación del 65,14% en 2026 y se proyecta que crezca a una CAGR del 14,25% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Complejidad de la carga térmica de los vehículos electrificados | +3.2% | Global, con Asia-Pacífico y Europa como mercados principales | Corto plazo (≤ 2 años) |
| Adopción de bombas de calor y eficiencia en climas fríos | +2.6% | Asia-Pacífico como núcleo, Europa | Corto plazo (≤ 2 años) |
| Requisitos de carga rápida y ciclo de vida de la batería | +2.0% | Global | Mediano plazo (2–4 años) |
| Transición hacia refrigerantes de bajo potencial de calentamiento global | +1.5% | Europa y China principalmente, con extensión a América del Norte | Mediano plazo (2–4 años) |
| Aumento del contenido de VEE por vehículo derivado de arquitecturas de múltiples circuitos | +1.2% | Global | Mediano plazo (2–4 años) |
| Módulos integrados de enfriador-VEE con detección y control | +1.0% | Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de la carga térmica de los vehículos electrificados
Los vehículos eléctricos de batería y los híbridos enchufables tienen cargas térmicas que difieren de las de los vehículos de combustión interna. El paquete de baterías, la electrónica de potencia y la cabina de pasajeros requieren un control de temperatura independiente bajo condiciones variables de conducción y carga. Las válvulas controladas digitalmente pueden regular el flujo de refrigerante a través de circuitos paralelos y respaldar una gestión térmica coordinada. La regulación de prealimentación de presión de aspiración en múltiples etapas reduce el consumo energético del compresor en sistemas coordinados de doble circuito para vehículos eléctricos. El mercado de válvulas de expansión electrónicas automotrices se beneficia, por tanto, cuando los diseñadores de vehículos reemplazan dispositivos pasivos independientes por sistemas de múltiples circuitos controlados. Las baterías de mayor densidad energética también requieren un control térmico más preciso, lo que eleva los requisitos funcionales para los proveedores de válvulas.
Adopción de bombas de calor y eficiencia en climas fríos
Las bombas de calor permiten la calefacción de la cabina sin depender del calor residual del motor de combustión en los vehículos eléctricos. La válvula debe funcionar en modo de refrigeración y proporcionar control de derivación en modo de calefacción, por lo que desempeña un papel operativo más amplio que un componente básico de refrigerante. Valeo declaró que su válvula de refrigerante compacta de 5 vías reemplaza tres electroválvulas y una válvula de retención con un único conjunto de placa giratoria, y el producto, nombrado ganador honorífico de los CES Innovation Awards 2026 en noviembre de 2025, estaba programado para entrar en producción en serie en septiembre de 2026 [1]. La precisión de apertura de la válvula de expansión electrónica se identifica como un factor importante en el rendimiento de calefacción y la gestión de escarcha de las bombas de calor automotrices a menos 10°C. Esta función incrementa el valor del control de precisión en el mercado de válvulas de expansión electrónicas automotrices a medida que los sistemas de bomba de calor se vuelven más comunes.
Requisitos de carga rápida y ciclo de vida de la batería
La carga rápida puede generar cargas térmicas que superan las necesidades de la conducción en régimen estacionario. Los circuitos del enfriador de batería requieren, por tanto, válvulas que puedan responder rápidamente a los cambios en la demanda de refrigerante. Dun'an suministra válvulas de expansión electrónicas de gran diámetro para circuitos térmicos de enfriamiento directo de batería y carga rápida. El enfriamiento líquido regulado electrónicamente puede mantener la uniformidad de temperatura de la batería por debajo de una diferencia de 5°C a tasas de descarga de 5C. Estos requisitos respaldan los módulos integrados de enfriador, válvula, detección y control para plataformas con múltiples circuitos de refrigeración. El mercado de válvulas de expansión electrónicas automotrices se beneficia de este cambio porque el rendimiento de las válvulas está convirtiéndose en parte de los requisitos más amplios de diseño de durabilidad de la batería y de carga.
Transición hacia refrigerantes de bajo potencial de calentamiento global
El cambio hacia refrigerantes de menor potencial de calentamiento global requiere productos que puedan operar con diferentes presiones y materiales. El Reglamento de la Unión Europea 2024/573 estableció normas actualizadas para los gases fluorados de efecto invernadero y respalda una reducción gradual de los hidrofluorocarburos [2]. La Comisión Europea también publicó el Reglamento 2025/1893 sobre certificados de formación de técnicos para equipos móviles que utilizan gases fluorados. Proveedores como Hilite ofrecen válvulas de expansión electrónicas para varias familias de refrigerantes, lo que evidencia la necesidad de líneas de productos más amplias para múltiples refrigerantes. Los sistemas R744 operan a presiones mucho más elevadas que los sistemas R1234yf, por lo que los requisitos de durabilidad, sellado y homologación se vuelven más exigentes. Esta transición regulatoria y técnica favorece a los proveedores que pueden validar productos para múltiples refrigerantes en programas de vehículos globales.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Carga de calibración y validación | -0.9% | Global, especialmente Europa, Japón y América del Norte | Corto plazo (≤ 2 años) |
| Mayor costo del sistema y de la electrónica | -0.7% | Sudeste Asiático, América del Sur y Oriente Medio y África | Mediano plazo (2–4 años) |
| Requisitos de durabilidad y sellado para CO2 a alta presión | -0.3% | Europa y Asia-Pacífico | Mediano plazo (2–4 años) |
| Transitorios de carga de refrigerante entre circuitos de cabina y batería | -0.2% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Carga de calibración y validación
Un programa de válvulas de expansión electrónicas para una plataforma de vehículo puede requerir entre 18 y 24 meses de pruebas de ciclos térmicos, vibración, compatibilidad con refrigerantes e interferencia electromagnética. Un segundo tipo de refrigerante incrementa el trabajo porque el proveedor debe demostrar el rendimiento bajo otra condición de operación. Sanhua informó en 2025 que lideró el trabajo de redacción de una norma para válvulas de expansión electrónicas en sistemas térmicos automotrices [3]. La empresa señaló que la norma existente no incluía requisitos para las válvulas de expansión electrónicas. Hasta que los requisitos comunes estén plenamente establecidos, los fabricantes continúan trabajando con pruebas específicas de cada plataforma. Este proceso limita la velocidad con la que los nuevos diseños pueden trasladarse entre programas en el mercado de válvulas de expansión electrónicas automotrices.
Mayor costo del sistema y de la electrónica
Los módulos integrados cuestan más que las válvulas independientes porque combinan electrónica adicional, actuadores, sensores y trabajo de ingeniería. La diferencia de costo es más difícil de absorber en los vehículos eléctricos de gama de entrada y en las regiones con alta sensibilidad al precio del vehículo. Los proveedores pueden enfrentar presión para reducir precios incluso cuando el contenido del sistema térmico por vehículo aumenta. Esta presión es relevante en el Sudeste Asiático, América del Sur y Oriente Medio y África, donde la infraestructura de vehículos eléctricos premium aún se está desarrollando. El mercado de válvulas de expansión electrónicas automotrices puede seguir creciendo en estas regiones, pero la adopción de módulos de mayor funcionalidad puede seguir un calendario más lento. Los mayores volúmenes de producción pueden reducir los costos unitarios, aunque es probable que el abastecimiento competitivo continúe limitando el poder de fijación de precios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de válvula:
los módulos integrados establecen la arquitectura preferidaLos módulos VEE integrados/multifunción tuvieron una participación del 59,13% en 2026 y se proyecta que crezcan a una CAGR del 17,22% hasta 2032. Estos módulos combinan varias funciones de control de refrigerante en un solo conjunto. El enfoque reduce los puntos de conexión en el sistema térmico. También reduce el trabajo de ensamblaje y las exigencias de empaquetado. Tuopu utiliza un enfoque modular de bobina y núcleo de válvula para acortar los ciclos de desarrollo.
Las VEE de refrigerante independientes siguen siendo útiles en vehículos con menos circuitos térmicos. Son adecuadas para vehículos de combustión interna y plataformas híbridas de menor complejidad. También respaldan el trabajo de reemplazo equivalente. Los organismos industriales chinos también han comenzado a publicar normas de grupo para válvulas de expansión electrónicas de gestión térmica de vehículos de nueva energía, lo que proporciona a la categoría una referencia de producto más clara. Sin embargo, los dispositivos de función única no ofrecen las ventajas de empaquetado y sistema de los módulos integrados.


Por aplicación:
el HVAC de cabina mantiene su escala mientras los enfriadores ganan importanciaLas aplicaciones de HVAC de cabina y bomba de calor tuvieron una participación del 70,24% en 2026. La aplicación se utiliza en vehículos eléctricos, híbridos y de combustión interna. Los sistemas de bomba de calor necesitan válvulas para dirigir el refrigerante a través de los circuitos de calefacción y refrigeración. Esta función es importante cuando la calefacción en climas fríos afecta la autonomía de conducción. La válvula también debe adaptarse a los diferentes requisitos de temperatura de la cabina y los equipos.
Se prevé que la gestión térmica de la batería (enfriador) crezca a una CAGR del 15,13% hasta 2032. La demanda de refrigeración de la batería puede cambiar rápidamente durante la carga y la operación de alta carga. El control electrónico ayuda a mantener el flujo de refrigerante bajo esas condiciones cambiantes. La investigación de la SAE encontró que la apertura gradual de la válvula electrónica puede prevenir el desabastecimiento de refrigerante en el evaporador durante cambios repentinos en la carga de refrigeración de la batería. La electrónica de potencia y el hardware de asistencia avanzada al conductor añaden necesidades adicionales de refrigeración.
Por refrigerante:
el R134a lidera mientras el R744 cambia los requisitos de diseñoEl R134a tuvo una participación del 48,50% en 2026. Su liderazgo refleja el uso continuado en los sistemas de aire acondicionado de vehículos en China y otros mercados de Asia-Pacífico, donde se instala la mayoría de las válvulas de expansión electrónicas. Los proveedores han establecido líneas de válvulas para estos circuitos. Las redes de servicio también tienen experiencia con la base instalada. El R1234yf, con una participación del 44,00%, es el refrigerante establecido para los nuevos vehículos de pasajeros en Europa y se utiliza ampliamente en América del Norte. Estas posiciones respaldan la demanda continua de las familias de productos existentes. El mercado de válvulas de expansión electrónicas automotrices también requiere preparación para otros refrigerantes.
Se prevé que otros refrigerantes (R744/CO2) crezcan a una CAGR del 19,45% hasta 2032. El R744 opera a una presión mucho más alta que el R1234yf. Por lo tanto, requiere válvulas más robustas y un rendimiento de sellado más exigente. El R744 tiene un mejor rendimiento de calefacción en condiciones de temperatura bajo cero que el R134a. Hanon Systems declaró en septiembre de 2025 que su planta de Palmela, Portugal, que suministra a la plataforma MEB del Grupo Volkswagen, había producido más de un millón de compresores eléctricos R744. Esta transición favorece a los proveedores con diseños de productos validados para alta presión.
Por tipo de propulsión:
los VEB crean el mayor contenido de válvulasLos vehículos eléctricos de batería representaron una participación del 74,22% en 2026 y se proyecta que crezcan a una CAGR del 13,04% hasta 2032. Los vehículos eléctricos de batería carecen del calor residual del motor para la calefacción de la cabina. Sus redes de bomba de calor gestionan, por tanto, el confort de los pasajeros y las condiciones de la batería. La refrigeración de la batería también requiere una respuesta precisa durante la conducción y la carga. Estas necesidades aumentan el contenido de válvulas por vehículo. Las plataformas de múltiples circuitos crean la mayor demanda de flujo de refrigerante controlado. El mercado de válvulas de expansión electrónicas automotrices se beneficia de este mayor contenido funcional.
Los vehículos híbridos y los híbridos enchufables también contribuyen a la demanda. Sus enfriadores y bombas de calor funcionan junto con la recuperación del calor residual del motor. Este diseño mantiene un papel para el control preciso del refrigerante durante la operación en modo eléctrico. Los vehículos de combustión interna continúan respaldando la demanda de reemplazo. Husco ofrece VEE proporcionales y de derivación para la gestión de refrigerante en vehículos eléctricos, lo que indica el apoyo continuo de los proveedores para varios tipos de propulsión.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por canal de ventas:
los programas OEM lideran mientras la demanda de servicio creceLos canales OEM tuvieron una participación del 89,45% en 2026, la posición más grande en el mercado de válvulas de expansión electrónicas automotrices. Las válvulas se diseñan dentro de la arquitectura térmica de un vehículo. Requieren validación específica de plataforma antes de la producción. Los acuerdos de suministro pueden durar de siete a 10 años por programa de vehículo. Esta configuración favorece a los proveedores que aseguran posiciones de diseño tempranas. Los equipos OEM también evalúan la fiabilidad y la compatibilidad con los refrigerantes. Estas condiciones dificultan la entrada tardía de proveedores.
Se prevé que el mercado de posventa crezca a una CAGR del 13,86% hasta 2032. La demanda de reparación aumentará a medida que los vehículos eléctricos envejezcan. HELLA amplió su gama de gestión térmica para el mercado de posventa independiente en 1.500 artículos hasta 2.400 en febrero de 2026, añadiendo 11 categorías de productos que incluyen válvulas de expansión, y planea alcanzar aproximadamente 6.000 artículos para finales de 2027. El mercado de posventa sigue siendo más pequeño que el suministro OEM, pero proporciona una ruta secundaria en expansión hacia los ingresos.
Análisis geográfico
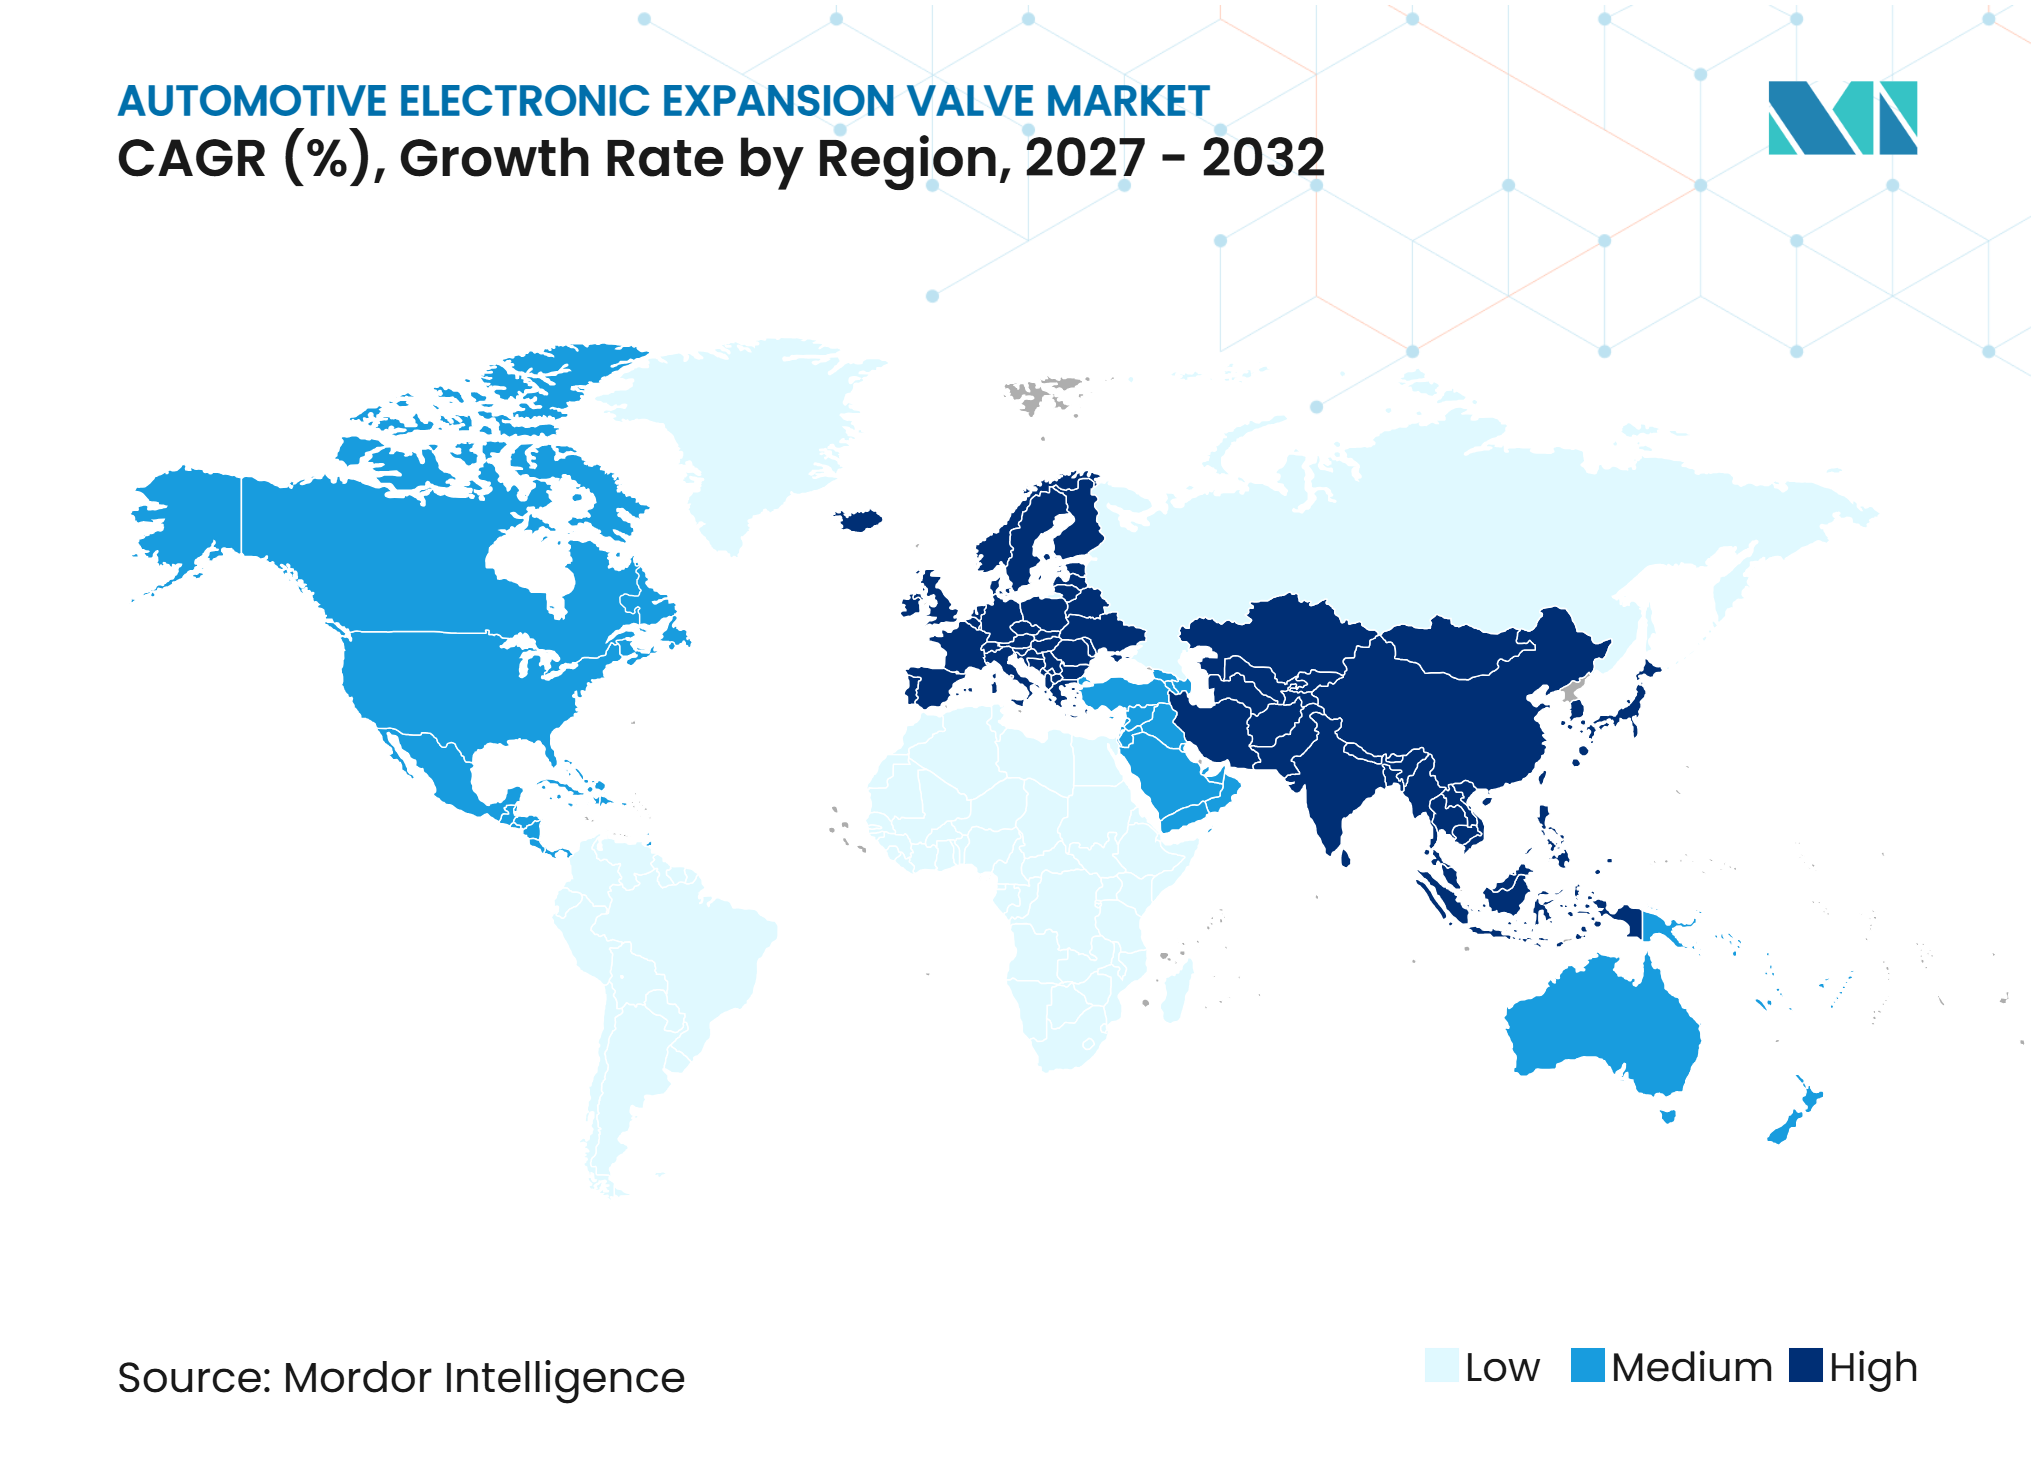
Asia-Pacífico tuvo una participación del 65,14% en 2026 y se prevé que crezca a una CAGR del 14,25% hasta 2032. China proporciona la mayor base de producción de vehículos eléctricos de la región y el suministro local de componentes térmicos. Japón añade relaciones establecidas con proveedores de primer nivel a través de DENSO, Fujikoki, Mitsubishi Heavy Industries Thermal Systems y TGK. Corea del Sur contribuye con capacidades de compresor de bomba de calor y gestión térmica. La región combina ensamblaje de vehículos, fabricación de componentes y ciclos de desarrollo de modelos más cortos.
Los proveedores asiáticos están ampliando su capacidad más allá de sus mercados de origen. Tuopu anunció una inversión de hasta 300 millones de USD en una base de producción de piezas automotrices en Tailandia en abril de 2025. La inversión respalda la fabricación con base en la ASEAN para programas globales. India se está volviendo más relevante a medida que los proveedores locales de HVAC automotriz se adentran en la gestión térmica de vehículos eléctricos.
Europa es la segunda región más grande y está respaldada por productores de vehículos en Alemania, Francia, Suecia y la República Checa. Las normas de gases fluorados de la Unión Europea están fomentando opciones de refrigerantes de menor potencial de calentamiento global y el trabajo de rediseño relacionado. Sanhua Automotive está ampliando la producción europea en Tychy, Polonia, donde está invirtiendo en componentes de gestión térmica para vehículos eléctricos e híbridos, incluidas válvulas y bombas de calor. América del Norte sigue a Europa y está determinada por el crecimiento de la fabricación en los Estados Unidos, Canadá y México.
Panorama competitivo
Concentración del Mercado
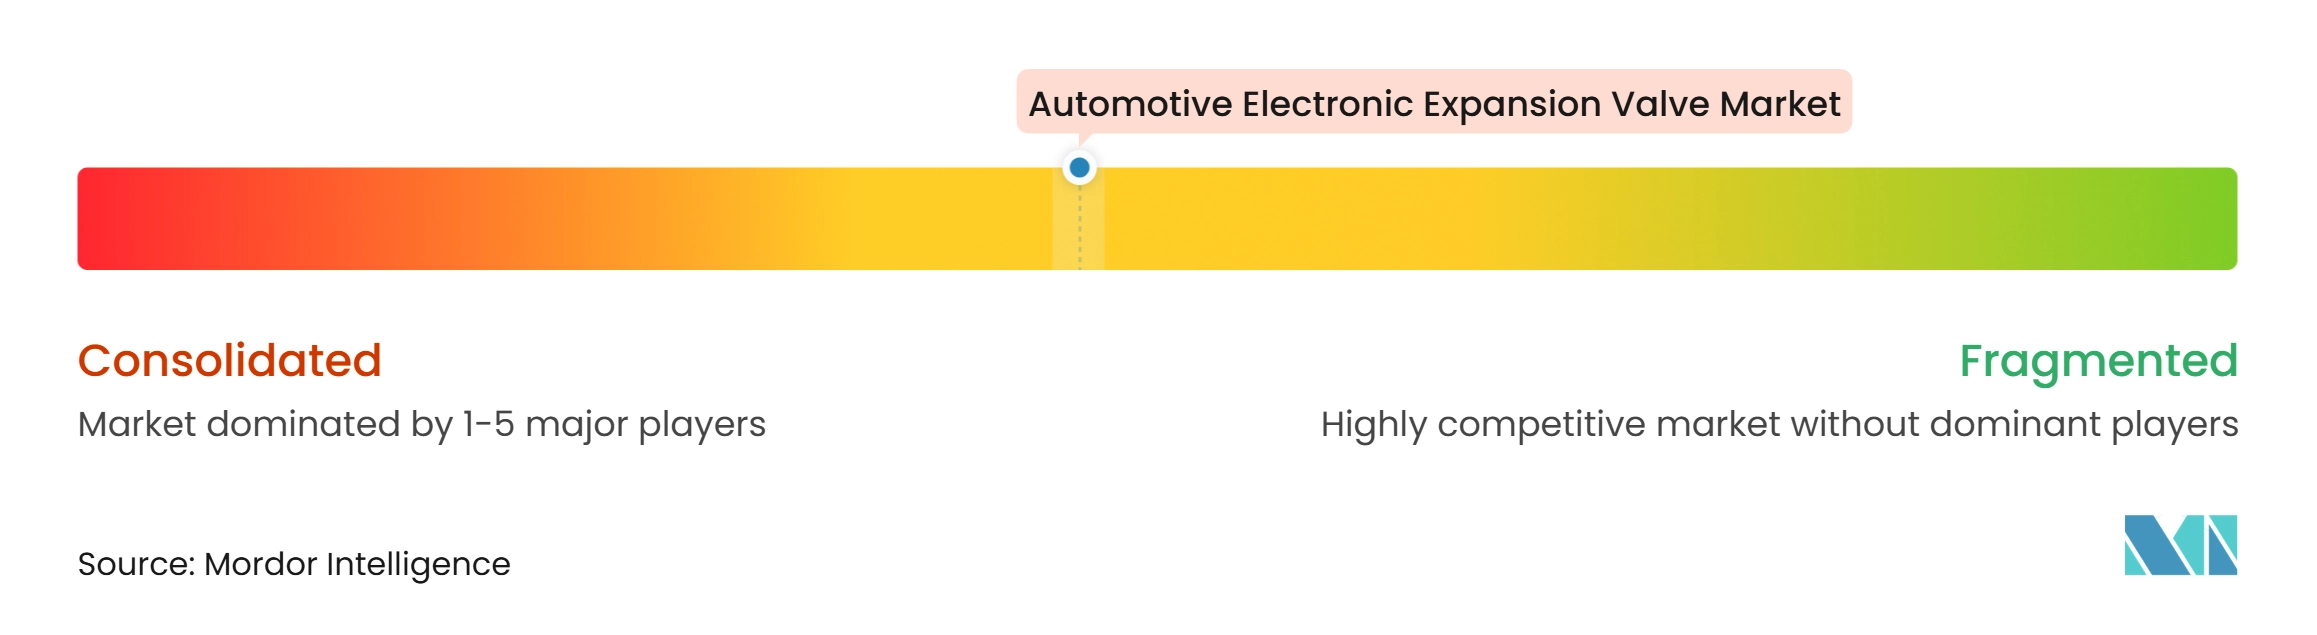
El mercado de válvulas de expansión electrónicas automotrices está moderadamente concentrado, y Zhejiang Sanhua Intelligent Controls ocupa una posición de liderazgo global. DENSO, Valeo, MAHLE y Hanon Systems compiten en el segmento de equipos originales premium. Estas empresas se diferencian a través de la cobertura de refrigerantes, la experiencia en controles, la fiabilidad y la participación en módulos térmicos más amplios. Los fabricantes de vehículos compran cada vez más soluciones térmicas integradas en lugar de componentes aislados. Este enfoque hace que la colaboración en ingeniería y la homologación de programas sean centrales para la competencia.
Sanhua ha invertido en trabajo de normalización para válvulas de expansión electrónicas automotrices. La válvula de refrigerante compacta de 5 vías de Valeo, programada para producción en serie desde septiembre de 2026, combina varias válvulas en un solo conjunto. HELLA está ampliando la cobertura del mercado de posventa independiente para piezas de gestión térmica. Los proveedores chinos de primer nivel también están apuntando a programas de exportación mediante diseños orientados al costo y producción en el extranjero.
Las áreas abiertas incluyen productos compatibles con R744, módulos integrados de válvula-enfriador-sensor y la infraestructura de servicio para vehículos eléctricos más antiguos. Las aplicaciones de R744 requieren válvulas de alta presión que mantengan el sellado y la durabilidad bajo condiciones de operación exigentes. Los sistemas integrados para plataformas de carga de 800 voltios necesitan un control más rápido a través de varios circuitos de refrigeración. El sector enfrenta riesgos derivados de una adopción más lenta de vehículos eléctricos en partes de Europa y retrasos en la aprobación regulatoria del R290 en los Estados Unidos. La concentración del suministro de actuadores de motor paso a paso y cuerpos de válvulas de precisión en Asia Oriental también crea exposición a los cambios en la política comercial.
Líderes de la industria de válvulas de expansión electrónicas automotrices
-
Zhejiang Sanhua Intelligent Controls Co., Ltd.
-
TGK Co., Ltd.
-
Zhejiang Dun'an Artificial Environment Co., Ltd.
-
Hanon Systems Co., Ltd.
-
Fujikoki Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de válvulas de expansión electrónicas automotrices Empresas cubiertas en este informe
- Zhejiang Sanhua Intelligent Controls Co., Ltd.
- Zhejiang Dun'an Artificial Environment Co., Ltd.
- TGK Co., Ltd.
- Fujikoki Corporation
- Hanon Systems Co., Ltd.
- Egelhof Group
- Pacific Industrial Co., Ltd.
- Hilite International, Inc.
- Ningbo Tuopu Group Co., Ltd.
- Denso Corporation
- Valeo SE
- MAHLE GmbH
- Robert Bosch GmbH
- Aotecar New Energy Technology Group Co., Ltd.
- Subros Limited
Desarrollos recientes de la industria en Mercado de válvulas de expansión electrónicas automotrices
- Abril de 2026: Hanon Systems comenzó a suministrar su entidad de refrigeración altamente integrada, que combina el compresor, el condensador y un bloque de válvulas de expansión electrónicas en un solo módulo, para el BMW iX3.
- Febrero de 2026: HELLA amplió su gama de gestión térmica para el mercado de posventa independiente en 1.500 artículos hasta 2.400, añadiendo 11 categorías de productos que incluyen válvulas de expansión.
- Noviembre de 2025: la válvula de refrigerante compacta de 5 vías de Valeo, que reemplaza tres electroválvulas y una válvula de retención para sistemas de bomba de calor en vehículos eléctricos, fue nombrada ganadora honorífica de los CES Innovation Awards 2026.
- Septiembre de 2025: Hanon Systems superó el millón de compresores eléctricos R744 producidos acumulativamente en su planta de Palmela, Portugal, que suministra a la plataforma MEB del Grupo Volkswagen.
Alcance del informe global del mercado de válvulas de expansión electrónicas automotrices
El alcance incluye la segmentación por tipo de válvula (VEE de refrigerante independiente y módulos VEE integrados/multifunción), aplicación (HVAC de cabina y bomba de calor, gestión térmica de la batería (enfriador) y otras aplicaciones), refrigerante (R134a, R1234yf y otros refrigerantes (R744/CO2)), tipo de propulsión (vehículos eléctricos de batería, vehículos híbridos y híbridos enchufables, y vehículos de motor de combustión interna) y canal de ventas (OEM y posventa). El análisis también cubre la segmentación a nivel regional, que incluye América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Los pronósticos de tamaño y crecimiento del mercado se presentan por valor en USD y volumen en unidades.
Resumen de la segmentación
| VEE de refrigerante independiente |
| Módulos VEE integrados/multifunción |
| HVAC de cabina y bomba de calor |
| Gestión térmica de la batería (enfriador) |
| Otras aplicaciones |
| R134a |
| R1234yf |
| Otros refrigerantes (R744/CO2) |
| Vehículos eléctricos de batería |
| Vehículos híbridos y híbridos enchufables |
| Vehículos de motor de combustión interna |
| OEM |
| Posventa |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Suecia | |
| República Checa | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| Tailandia | |
| Indonesia | |
| Malasia | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Turquía |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Israel | |
| Sudáfrica | |
| Marruecos | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por tipo de válvula | VEE de refrigerante independiente | |
| Módulos VEE integrados/multifunción | ||
| Por aplicación | HVAC de cabina y bomba de calor | |
| Gestión térmica de la batería (enfriador) | ||
| Otras aplicaciones | ||
| Por refrigerante | R134a | |
| R1234yf | ||
| Otros refrigerantes (R744/CO2) | ||
| Por tipo de propulsión | Vehículos eléctricos de batería | |
| Vehículos híbridos y híbridos enchufables | ||
| Vehículos de motor de combustión interna | ||
| Por canal de ventas | OEM | |
| Posventa | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Suecia | ||
| República Checa | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| Tailandia | ||
| Indonesia | ||
| Malasia | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Turquía | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Israel | ||
| Sudáfrica | ||
| Marruecos | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del sector de válvulas de expansión electrónicas automotrices?
El mercado fue valorado en 2,36 mil millones de USD en 2026 y se prevé que alcance los 4,84 mil millones de USD para 2032 a una CAGR del 12,72%.
¿Qué tipo de válvula está creciendo más rápido?
Se proyecta que los módulos VEE integrados/multifunción crezcan a una CAGR del 17,22% hasta 2032, la más rápida entre los tipos de válvulas.
¿Qué región lidera la demanda de válvulas de expansión electrónicas automotrices?
Asia-Pacífico lideró con una participación del 65,14% en 2026 y se proyecta que crezca a una CAGR del 14,25% hasta 2032.
¿Por qué los canales OEM dominan las ventas?
Los canales OEM tuvieron una participación del 89,45% en 2026 porque las válvulas requieren largos ciclos de validación y están diseñadas dentro de las arquitecturas térmicas de los vehículos.