
Taille et part du marché des vannes de détente électroniques automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.66 Milliards de dollars |
| Taille du Marché (2032) | 4.84 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 12.72 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des vannes de détente électroniques automobiles par Mordor Intelligence
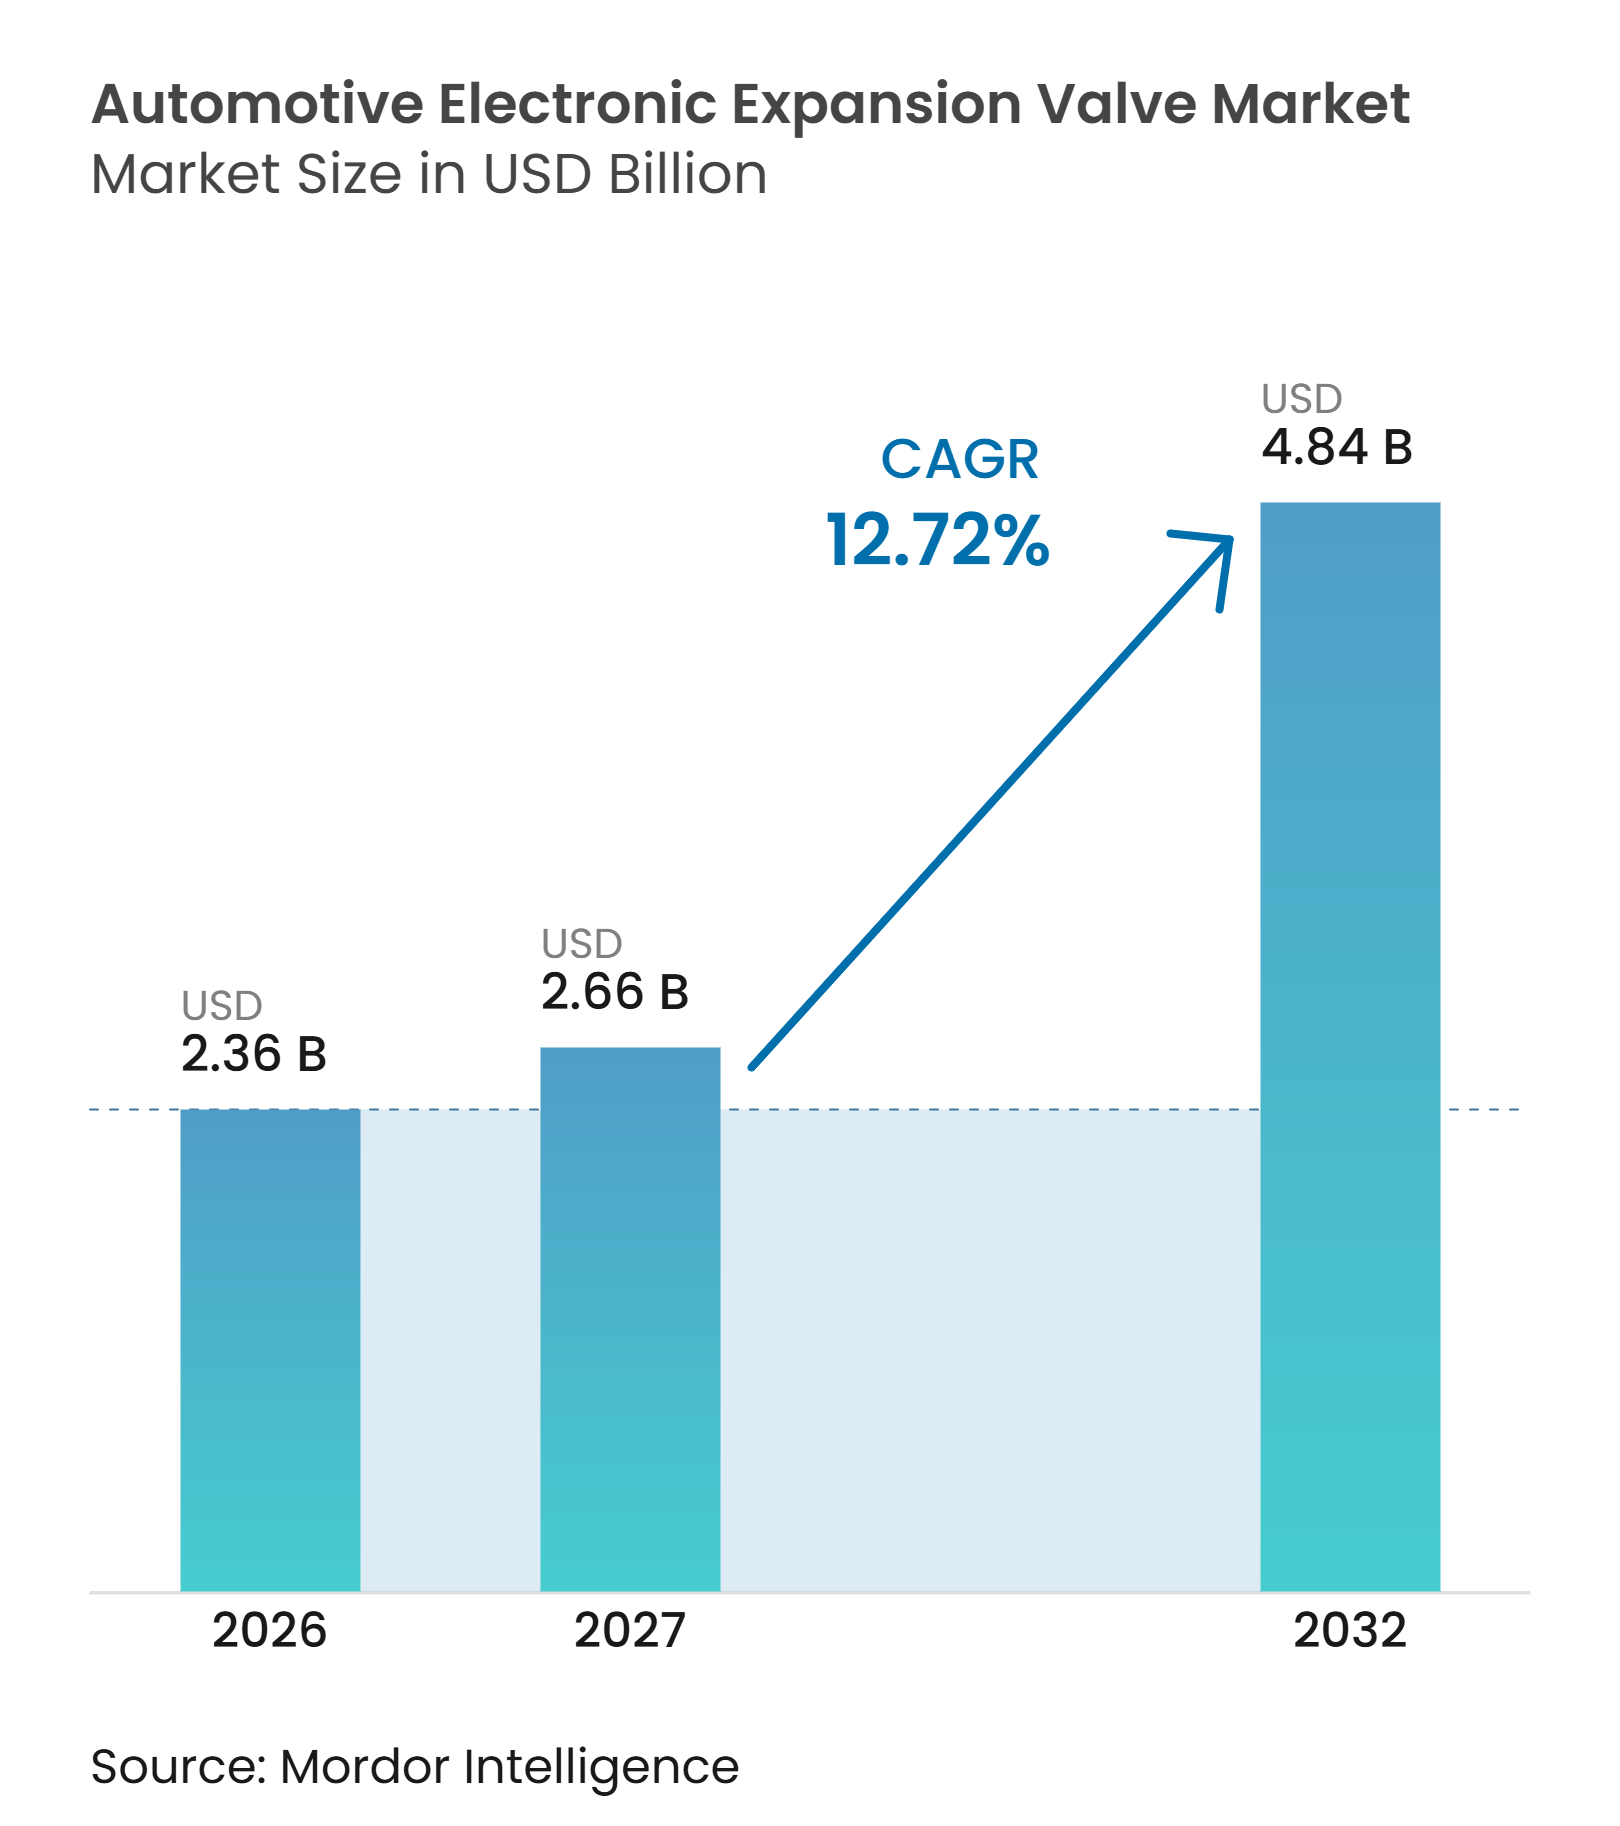
La taille du marché des vannes de détente électroniques automobiles était évaluée à 2,36 milliards USD en 2026 et devrait croître de 2,66 milliards USD en 2027 à 4,84 milliards USD d'ici 2032, à un CAGR de 12,72 % durant la période 2027-2032. Le marché des vannes de détente électroniques automobiles est en croissance car les plateformes de véhicules électriques nécessitent un débit de réfrigérant contrôlé pour l'habitacle, la batterie, l'électronique de puissance et les systèmes de recharge. Une plateforme entièrement électrique peut utiliser plusieurs points de vanne de détente électronique, tandis qu'un véhicule à moteur à combustion interne conventionnel utilise généralement une architecture thermique plus simple. Ce contenu plus élevé en composants soutient la demande même lorsque la croissance des ventes de véhicules électriques devient moins uniforme dans les pays matures. Les fournisseurs répondent en combinant vannes, capteurs et commandes dans des modules intégrés pouvant être qualifiés pour différentes plateformes de véhicules. Les réglementations sur les réfrigérants et l'essor des pompes à chaleur élargissent également l'opportunité de marché des vannes de détente électroniques automobiles pour les produits compatibles avec plusieurs réfrigérants.
Principaux enseignements du rapport
- Par type de vanne, les modules de vanne de détente électronique intégrés/multifonctions détenaient une part de 59,13 % en 2026 et devraient croître à un CAGR de 17,22 % jusqu'en 2032.
- Par application, le CVC habitacle et la pompe à chaleur détenaient une part de 70,24 % en 2026, tandis que la gestion thermique de la batterie (refroidisseur) devrait croître à un CAGR de 15,13 % jusqu'en 2032.
- Par réfrigérant, le R134a détenait une part de 48,50 % en 2026, tandis que les autres réfrigérants (R744/CO2) devraient croître à un CAGR de 19,45 % jusqu'en 2032.
- Par type de propulsion, les véhicules électriques à batterie détenaient une part de 74,22 % en 2026 et devraient croître à un CAGR de 13,04 % jusqu'en 2032.
- Par canal de vente, les équipementiers détenaient une part de 89,45 % en 2026, tandis que le marché secondaire devrait croître à un CAGR de 13,86 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de 65,14 % en 2026 et devrait croître à un CAGR de 14,25 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité des charges thermiques des véhicules électrifiés | +3.2% | Mondial, avec l'Asie-Pacifique et l'Europe comme marchés principaux | Court terme (≤ 2 ans) |
| Adoption des pompes à chaleur et efficacité par temps froid | +2.6% | Asie-Pacifique principalement, Europe | Court terme (≤ 2 ans) |
| Recharge rapide des batteries et exigences de cycle de vie | +2.0% | Mondial | Moyen terme (2 à 4 ans) |
| Transition vers des réfrigérants à faible potentiel de réchauffement climatique | +1.5% | Europe et Chine principalement, avec répercussions en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Augmentation du contenu en vannes de détente électroniques par véhicule grâce aux architectures multi-boucles | +1.2% | Mondial | Moyen terme (2 à 4 ans) |
| Modules intégrés de détection et de contrôle refroidisseur-vanne de détente électronique | +1.0% | Asie-Pacifique et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité des charges thermiques des véhicules électrifiés
Les véhicules entièrement électriques et les hybrides rechargeables présentent des charges thermiques différentes de celles des véhicules à combustion interne. Le bloc-batterie, l'électronique de puissance et l'habitacle passager nécessitent un contrôle de température distinct dans des conditions de conduite et de recharge variables. Les vannes à commande numérique peuvent doser le débit de réfrigérant dans des circuits parallèles et assurer une gestion thermique coordonnée. La régulation par anticipation de la pression d'aspiration à plusieurs étages réduit la consommation d'énergie du compresseur dans les systèmes à double boucle coordonnés pour véhicules électriques. Le marché des vannes de détente électroniques automobiles bénéficie donc de la décision des concepteurs de véhicules de remplacer des dispositifs passifs séparés par des systèmes multi-boucles contrôlés. Les batteries à plus haute densité d'énergie nécessitent également un contrôle thermique plus précis, ce qui accroît les exigences fonctionnelles pour les fournisseurs de vannes.
Adoption des pompes à chaleur et efficacité par temps froid
Les pompes à chaleur assurent le chauffage de l'habitacle sans recourir à la chaleur résiduelle du moteur à combustion dans les véhicules électriques. La vanne doit fonctionner en mode refroidissement et assurer un contrôle de dérivation en mode chauffage, ce qui lui confère un rôle opérationnel plus large que celui d'un simple composant réfrigérant. Valeo a déclaré que sa vanne réfrigérante compacte à 5 voies remplace trois électrovannes et un clapet anti-retour par un seul ensemble à plateau rotatif, et le produit, désigné lauréat des CES Innovation Awards 2026 en novembre 2025, était prévu pour entrer en production en série en septembre 2026 [1]. La précision d'ouverture de la vanne de détente électronique est identifiée comme un facteur important dans les performances de chauffage et la gestion du givre des pompes à chaleur automobiles à moins 10 °C. Cette fonction accroît la valeur du contrôle de précision sur le marché des vannes de détente électroniques automobiles à mesure que les systèmes à pompe à chaleur se généralisent.
Recharge rapide des batteries et exigences de cycle de vie
La recharge rapide peut générer des charges thermiques dépassant les besoins d'une conduite normale. Les circuits de refroidissement de la batterie nécessitent donc des vannes capables de répondre rapidement à l'évolution de la demande en réfrigérant. Dun'an fournit des vannes de détente électroniques à grand alésage pour les circuits thermiques de refroidissement direct de la batterie et de recharge rapide. Le refroidissement liquide à régulation électronique peut maintenir l'uniformité de la température de la batterie en dessous d'une différence de 5 °C à des taux de décharge de 5C. Ces exigences favorisent les modules intégrés de refroidisseur, de vanne, de détection et de contrôle pour les plateformes à circuits de refroidissement multiples. Le marché des vannes de détente électroniques automobiles bénéficie de cette évolution car la performance des vannes fait désormais partie des exigences plus larges de durabilité de la batterie et de conception de la recharge.
Transition vers des réfrigérants à faible potentiel de réchauffement climatique
Le passage à des réfrigérants à potentiel de réchauffement climatique plus faible nécessite des produits capables de fonctionner avec différentes pressions et différents matériaux. Le règlement de l'Union européenne 2024/573 a établi des règles actualisées pour les gaz à effet de serre fluorés et soutient une réduction progressive des hydrofluorocarbures [2]. La Commission européenne a également publié le règlement 2025/1893 relatif aux attestations de formation des techniciens pour les équipements mobiles utilisant des gaz fluorés. Des fournisseurs tels que Hilite proposent des vannes de détente électroniques pour plusieurs familles de réfrigérants, illustrant la nécessité de gammes de produits multi-réfrigérants plus larges. Les systèmes R744 fonctionnent à des pressions bien plus élevées que les systèmes R1234yf, ce qui rend les exigences en matière de durabilité, d'étanchéité et de qualification plus contraignantes. Cette transition réglementaire et technique favorise les fournisseurs capables de valider des produits multi-réfrigérants pour des programmes de véhicules mondiaux.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Charge de calibration et de validation | -0.9% | Mondial, notamment en Europe, au Japon et en Amérique du Nord | Court terme (≤ 2 ans) |
| Coût plus élevé du système et de l'électronique | -0.7% | Asie du Sud-Est, Amérique du Sud et Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Exigences de durabilité et d'étanchéité pour le CO2 haute pression | -0.3% | Europe et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Transitoires de charge en réfrigérant entre les circuits habitacle et batterie | -0.2% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Charge de calibration et de validation
Un programme de vanne de détente électronique pour une plateforme de véhicule peut nécessiter 18 à 24 mois de tests de cyclage thermique, de vibrations, de compatibilité avec les réfrigérants et d'interférences électromagnétiques. Un second type de réfrigérant alourdit le travail car le fournisseur doit démontrer les performances dans une autre condition de fonctionnement. Sanhua a indiqué en 2025 qu'elle avait dirigé les travaux de rédaction d'une norme de vanne de détente électronique pour les systèmes thermiques automobiles [3]. La société a noté que la norme existante n'incluait pas d'exigences pour les vannes de détente électroniques. Tant que des exigences communes ne seront pas pleinement établies, les fabricants continueront à travailler à travers des tests spécifiques à chaque plateforme. Ce processus limite la rapidité avec laquelle les nouveaux designs peuvent être transférés d'un programme à l'autre sur le marché des vannes de détente électroniques automobiles.
Coût plus élevé du système et de l'électronique
Les modules intégrés coûtent plus cher que les vannes autonomes car ils combinent des composants électroniques, des actionneurs, des capteurs et un travail d'ingénierie supplémentaires. La différence de coût est plus difficile à absorber dans les véhicules électriques d'entrée de gamme et dans les régions où la sensibilité au prix des véhicules est élevée. Les fournisseurs peuvent subir des pressions pour baisser les prix même lorsque le contenu du système thermique par véhicule augmente. Cette pression est pertinente en Asie du Sud-Est, en Amérique du Sud et au Moyen-Orient et en Afrique, où l'infrastructure des véhicules électriques haut de gamme est encore en développement. Le marché des vannes de détente électroniques automobiles peut néanmoins croître dans ces régions, mais l'adoption de modules à fonctions avancées pourrait suivre un calendrier plus lent. Des volumes de production plus importants peuvent réduire les coûts unitaires, bien que l'approvisionnement concurrentiel soit susceptible de continuer à limiter le pouvoir de fixation des prix.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de vanne :
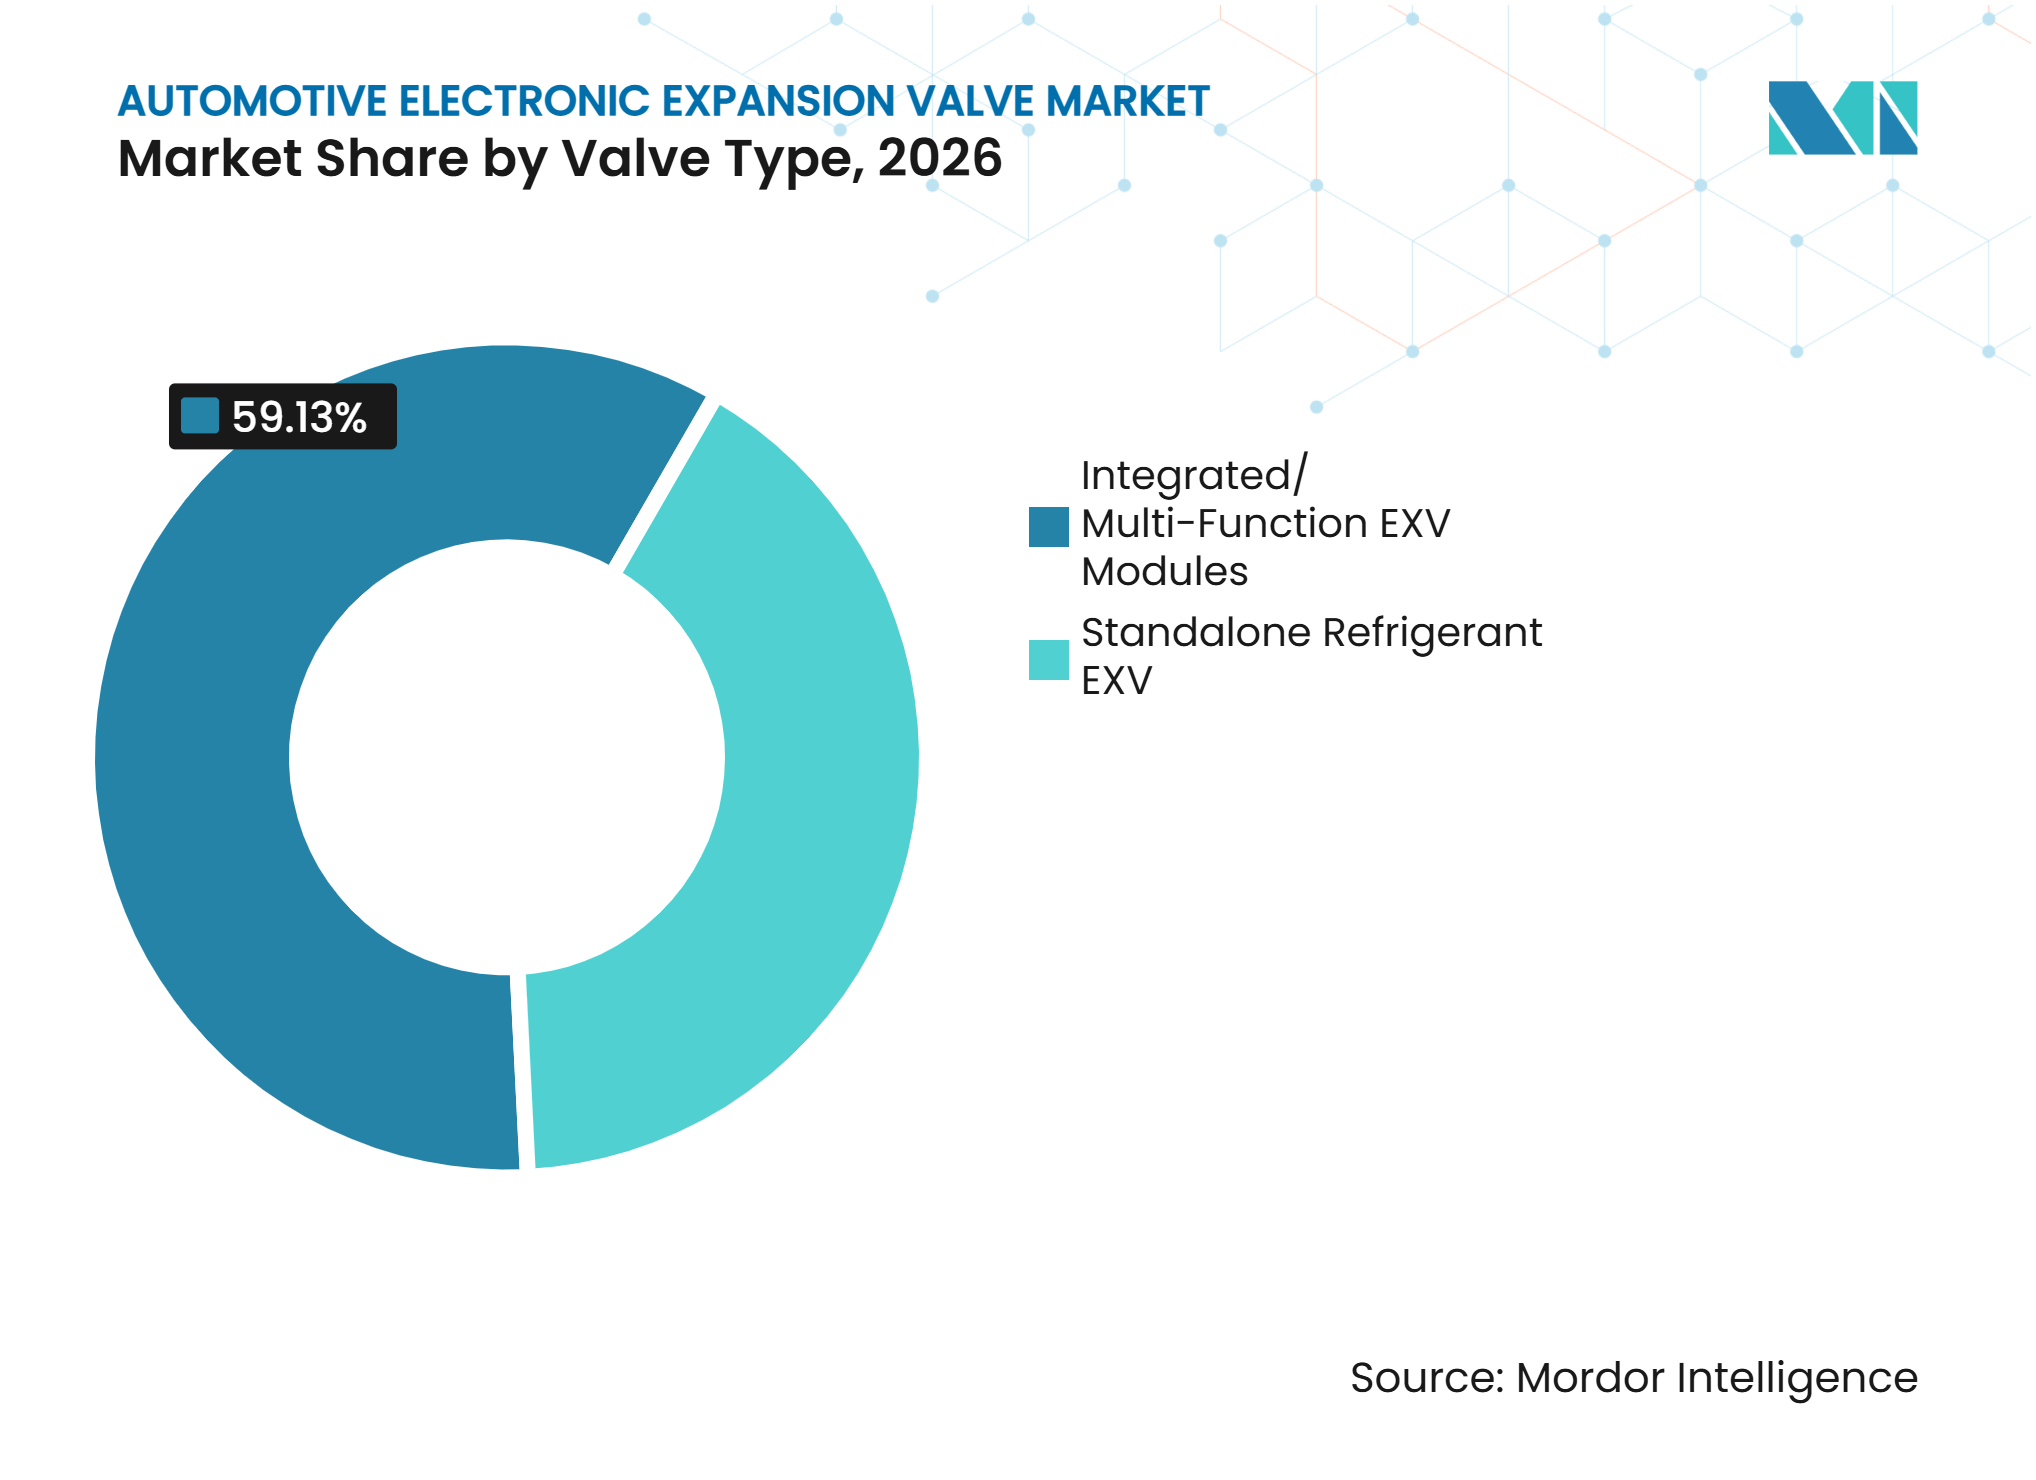
les modules intégrés définissent l'architecture privilégiéeLes modules de vanne de détente électronique intégrés/multifonctions détenaient une part de 59,13 % en 2026 et devraient croître à un CAGR de 17,22 % jusqu'en 2032. Ces modules combinent plusieurs fonctions de contrôle du réfrigérant en un seul ensemble. Cette approche réduit les points de connexion dans le système thermique. Elle réduit également le travail d'assemblage et les contraintes d'encombrement. Tuopu utilise une approche modulaire bobine-noyau de vanne pour raccourcir les cycles de développement.
Les vannes de détente électroniques réfrigérantes autonomes restent utiles dans les véhicules à moins de boucles thermiques. Elles conviennent aux véhicules à combustion interne et aux plateformes hybrides moins complexes. Elles soutiennent également les travaux de remplacement à l'identique. Les organismes industriels chinois ont également commencé à publier des normes de groupe pour les vannes de détente électroniques de gestion thermique des véhicules à nouvelle énergie, offrant à la catégorie une référence produit plus claire. Cependant, les dispositifs à fonction unique ne procurent pas les avantages d'encombrement et de système des modules intégrés.


Par application :
le CVC habitacle conserve son importance tandis que les refroidisseurs gagnent en importanceLes applications CVC habitacle et pompe à chaleur détenaient une part de 70,24 % en 2026. L'application est utilisée dans les véhicules électriques, hybrides et à combustion interne. Les systèmes à pompe à chaleur nécessitent des vannes pour diriger le réfrigérant dans les circuits de chauffage et de refroidissement. Cette fonction est importante lorsque le chauffage par temps froid affecte l'autonomie de conduite. La vanne doit également s'adapter aux différentes exigences de température de l'habitacle et des équipements.
La gestion thermique de la batterie (refroidisseur) devrait croître à un CAGR de 15,13 % jusqu'en 2032. La demande de refroidissement de la batterie peut évoluer rapidement lors de la recharge et des opérations à forte charge. La commande électronique aide à maintenir le débit de réfrigérant dans ces conditions changeantes. Des recherches de la SAE ont montré que l'ouverture progressive de la vanne électronique peut prévenir la pénurie de réfrigérant dans l'évaporateur lors de changements soudains de charge de refroidissement de la batterie. L'électronique de puissance et les équipements d'aide à la conduite avancés ajoutent des besoins de refroidissement supplémentaires.
Par réfrigérant :
le R134a est en tête tandis que le R744 modifie les exigences de conceptionLe R134a détenait une part de 48,50 % en 2026. Sa position de leader reflète son utilisation continue dans les systèmes de climatisation des véhicules en Chine et dans d'autres marchés d'Asie-Pacifique, où la plupart des vannes de détente électroniques sont installées. Les fournisseurs ont établi des gammes de vannes pour ces circuits. Les réseaux de service ont également de l'expérience avec le parc installé. Le R1234yf, avec une part de 44,00 %, est le réfrigérant établi pour les nouveaux véhicules particuliers en Europe et est largement utilisé en Amérique du Nord. Ces positions soutiennent la demande continue pour les familles de produits existantes. Le marché des vannes de détente électroniques automobiles nécessite également une préparation pour d'autres réfrigérants.
Les autres réfrigérants (R744/CO2) devraient croître à un CAGR de 19,45 % jusqu'en 2032. Le R744 fonctionne à une pression bien plus élevée que le R1234yf. Il nécessite donc des vannes plus robustes et des performances d'étanchéité plus exigeantes. Le R744 offre de meilleures performances de chauffage en conditions de gel que le R134a. Hanon Systems a déclaré en septembre 2025 que son usine de Palmela, au Portugal, qui fournit la plateforme MEB du groupe Volkswagen, avait produit plus d'un million de compresseurs électriques R744. Cette transition favorise les fournisseurs disposant de conceptions de produits haute pression validées.
Par type de propulsion :
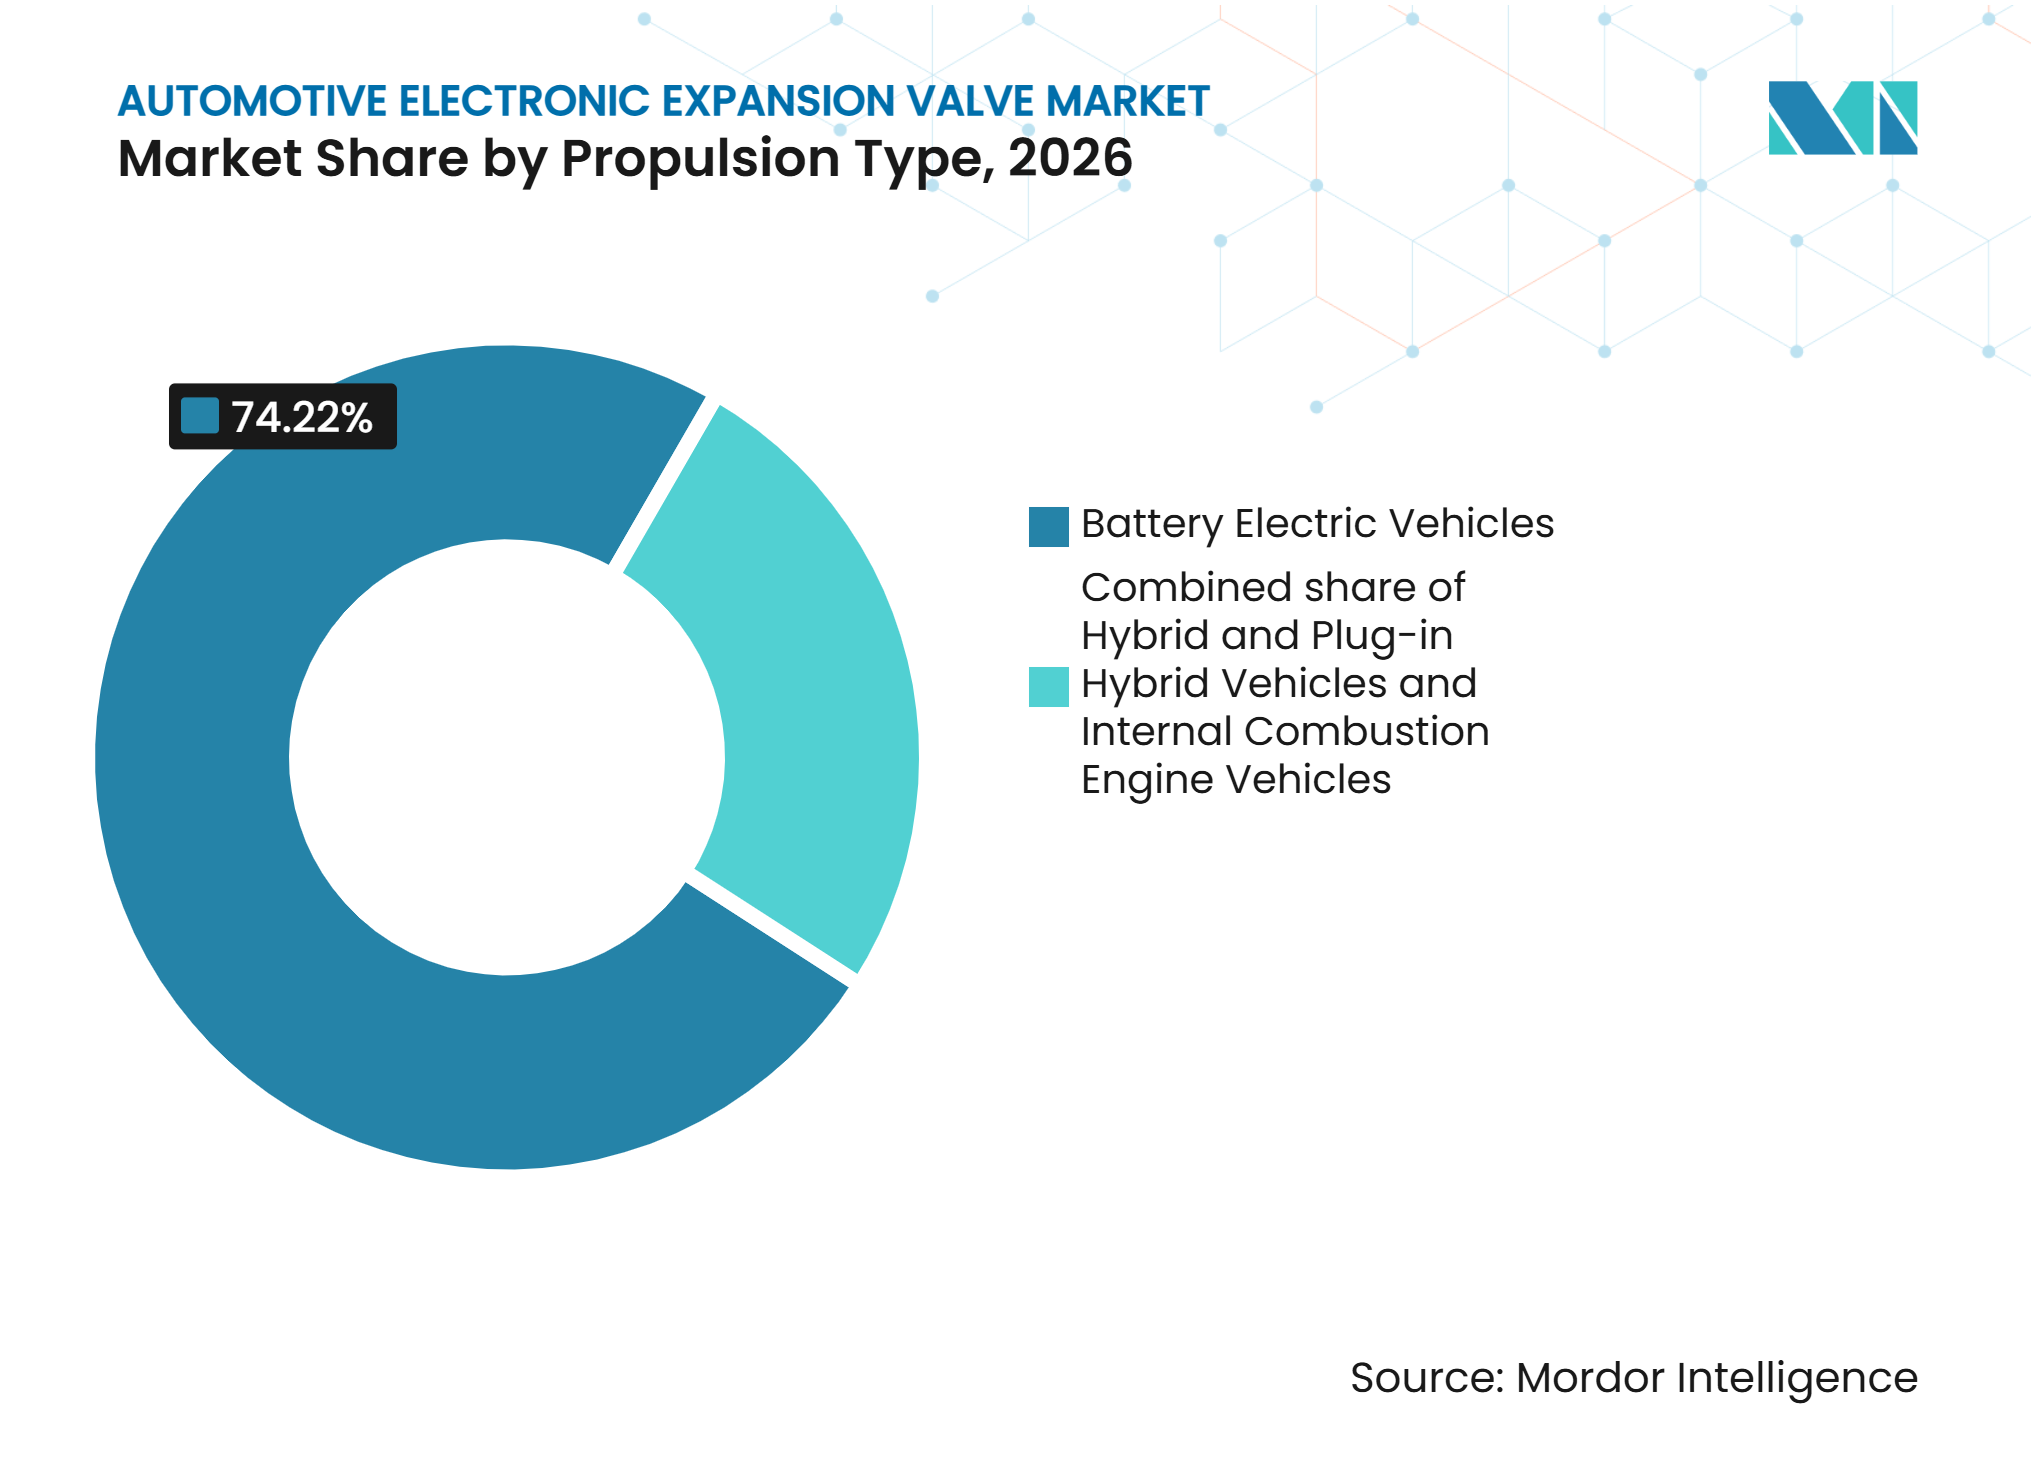
les véhicules électriques à batterie génèrent le contenu en vannes le plus élevéLes véhicules électriques à batterie représentaient une part de 74,22 % en 2026 et devraient croître à un CAGR de 13,04 % jusqu'en 2032. Les véhicules entièrement électriques ne disposent pas de la chaleur résiduelle du moteur pour le chauffage de l'habitacle. Leurs réseaux de pompes à chaleur gèrent donc le confort des passagers et les conditions de la batterie. Le refroidissement de la batterie nécessite également une réponse précise lors de la conduite et de la recharge. Ces besoins augmentent le contenu en vannes par véhicule. Les plateformes multi-boucles créent la demande la plus forte pour un débit de réfrigérant contrôlé. Le marché des vannes de détente électroniques automobiles bénéficie de ce contenu fonctionnel plus élevé.
Les véhicules hybrides et hybrides rechargeables contribuent également à la demande. Leurs refroidisseurs et pompes à chaleur fonctionnent en parallèle avec la récupération de chaleur résiduelle du moteur. Cette configuration maintient un rôle pour le contrôle précis du réfrigérant lors du fonctionnement en mode électrique. Les véhicules à combustion interne continuent de soutenir la demande de remplacement. Husco propose des vannes de détente électroniques proportionnelles et de dérivation pour la gestion du réfrigérant des véhicules électriques, indiquant un soutien continu des fournisseurs pour plusieurs types de propulsion.


Par canal de vente :
les programmes équipementiers dominent tandis que la demande de service se développeLes canaux équipementiers détenaient une part de 89,45 % en 2026, la position la plus importante sur le marché des vannes de détente électroniques automobiles. Les vannes sont intégrées dans l'architecture thermique d'un véhicule. Elles nécessitent une validation spécifique à la plateforme avant la production. Les accords de fourniture peuvent durer de sept à dix ans par programme de véhicule. Cette configuration favorise les fournisseurs qui obtiennent des positions de conception précoces. Les équipes équipementières évaluent également la fiabilité et la compatibilité avec les réfrigérants. Ces conditions rendent difficile l'entrée tardive d'un fournisseur.
Le marché secondaire devrait croître à un CAGR de 13,86 % jusqu'en 2032. La demande de réparation augmentera à mesure que les véhicules électriques vieilliront. HELLA a élargi sa gamme de gestion thermique pour le marché secondaire indépendant de 1 500 références à 2 400 en février 2026, ajoutant 11 catégories de produits incluant des vannes de détente, et prévoit d'atteindre environ 6 000 références d'ici fin 2027. Le marché secondaire reste plus petit que l'approvisionnement équipementier mais constitue une voie secondaire de revenus en expansion.
Analyse géographique
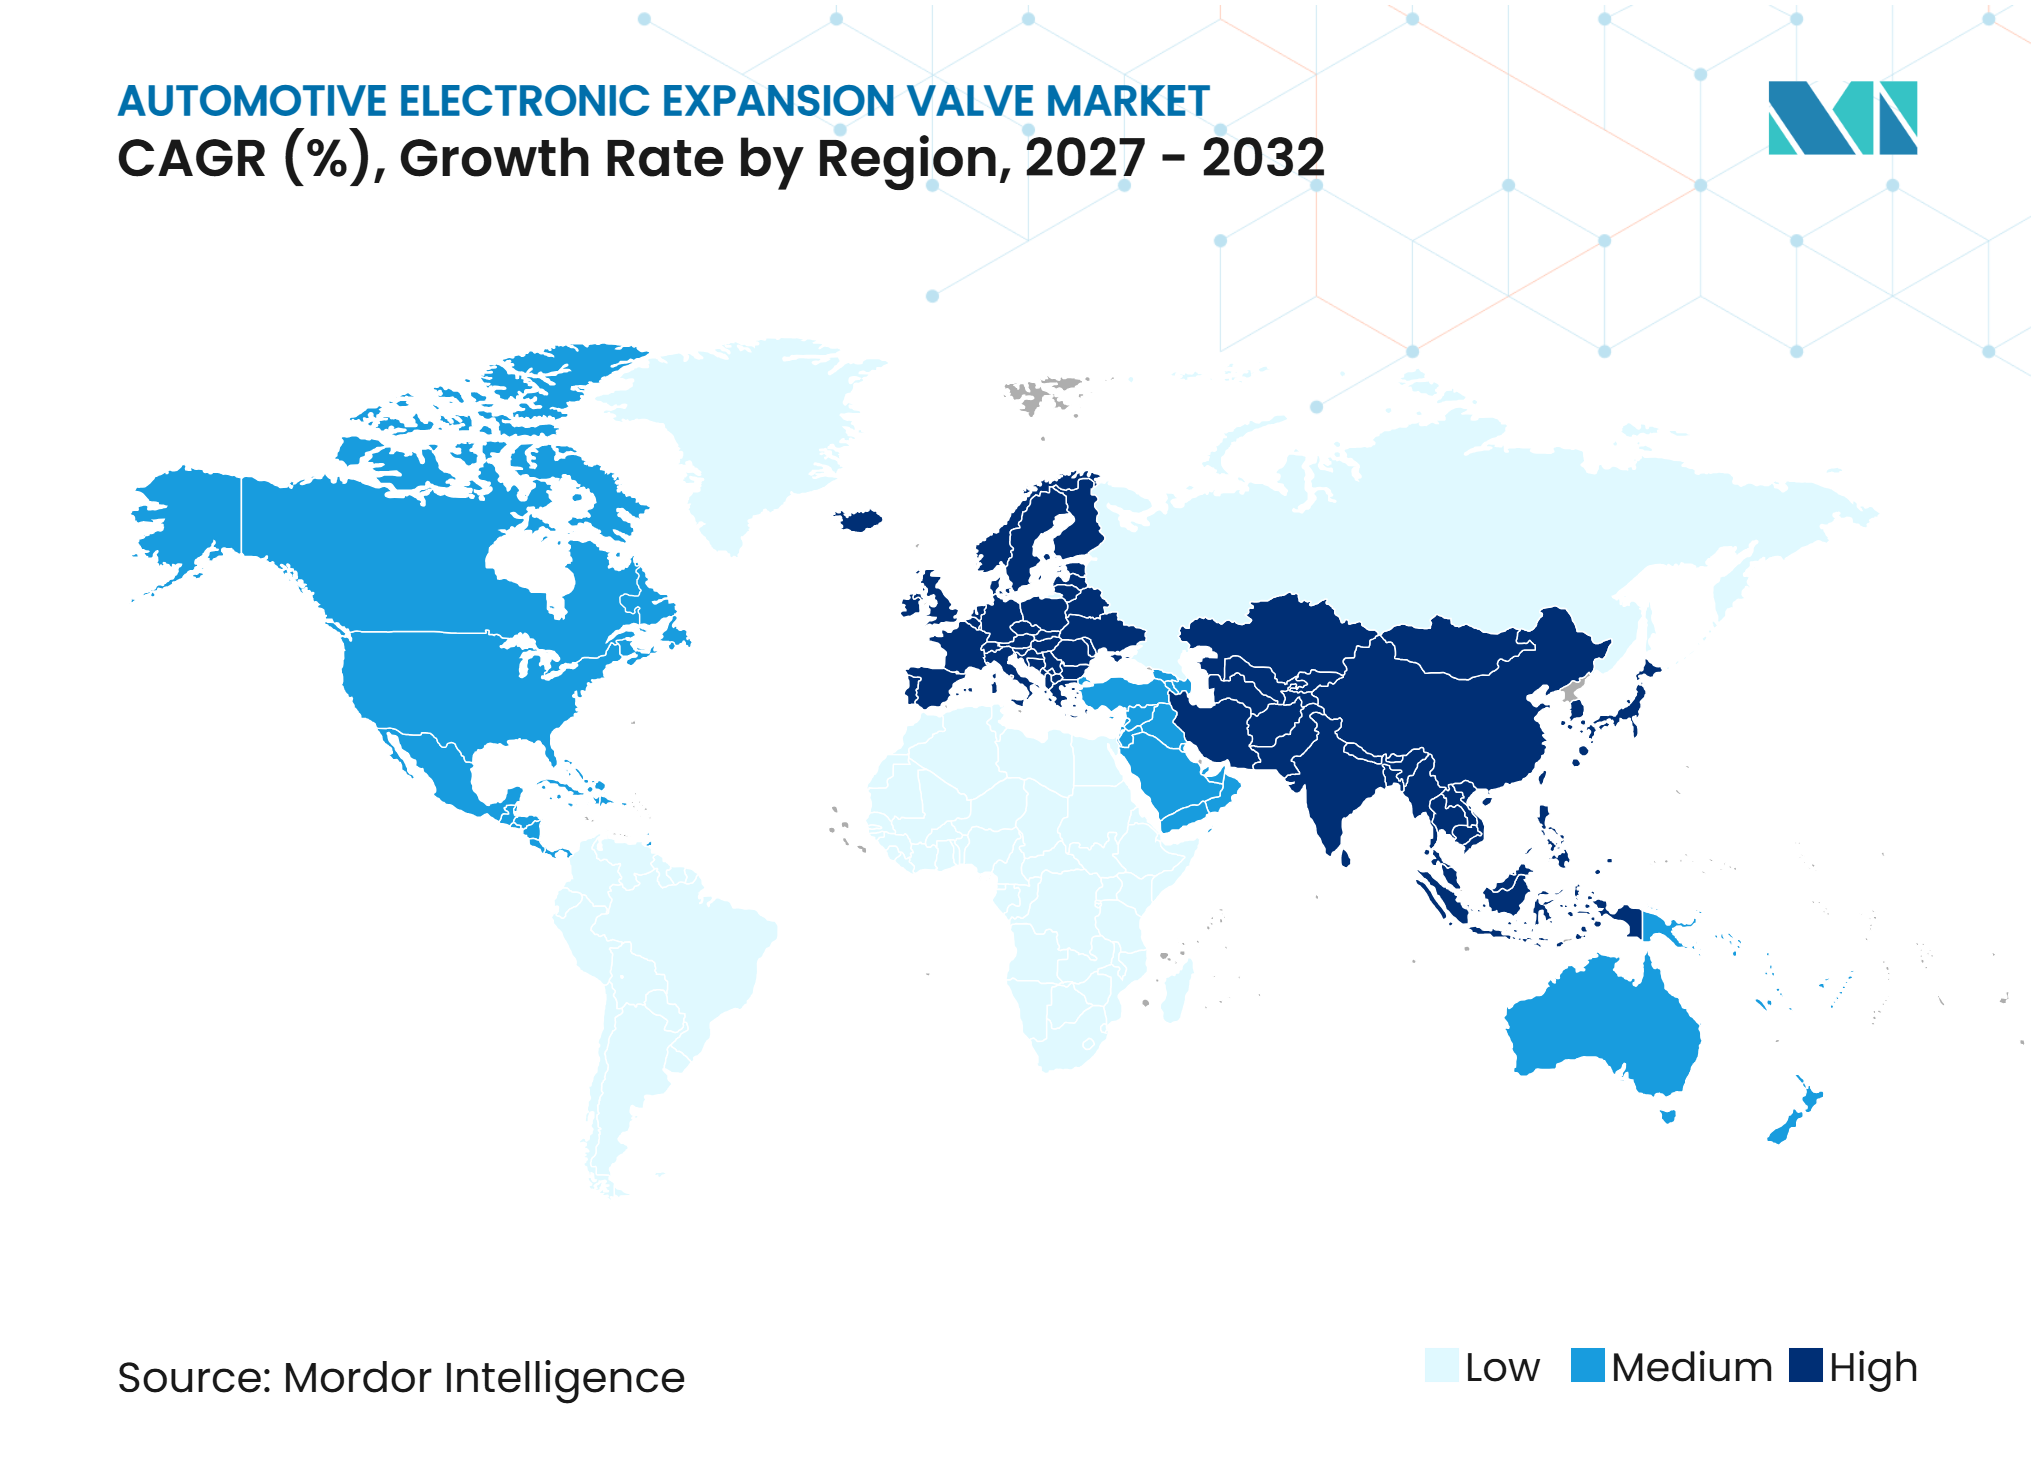
L'Asie-Pacifique détenait une part de 65,14 % en 2026 et devrait croître à un CAGR de 14,25 % jusqu'en 2032. La Chine constitue la plus grande base de production de véhicules électriques de la région et l'approvisionnement local en composants thermiques. Le Japon ajoute des relations établies avec les équipementiers de rang 1 via DENSO, Fujikoki, Mitsubishi Heavy Industries Thermal Systems et TGK. La Corée du Sud apporte des capacités en compresseurs de pompes à chaleur et en gestion thermique. La région combine l'assemblage de véhicules, la fabrication de composants et des cycles de développement de modèles plus courts.
Les fournisseurs asiatiques développent leurs capacités au-delà de leurs marchés domestiques. Tuopu a annoncé un investissement allant jusqu'à 300 millions USD dans une base de production de pièces automobiles en Thaïlande en avril 2025. Cet investissement soutient la fabrication basée en ASEAN pour les programmes mondiaux. L'Inde devient de plus en plus pertinente à mesure que les fournisseurs locaux de CVC automobile se positionnent sur la gestion thermique des véhicules électriques.
L'Europe est la deuxième région en importance et est soutenue par les constructeurs automobiles en Allemagne, en France, en Suède et en République tchèque. Les règles F-gaz de l'Union européenne encouragent le choix de réfrigérants à potentiel de réchauffement climatique plus faible et les travaux de reconception associés. Sanhua Automotive étend sa production européenne à Tychy, en Pologne, où elle investit dans des composants de gestion thermique pour les véhicules électriques et hybrides, notamment des vannes et des pompes à chaleur. L'Amérique du Nord suit l'Europe et est façonnée par la croissance de la fabrication aux États-Unis, au Canada et au Mexique.
Paysage concurrentiel
Concentration du Marché
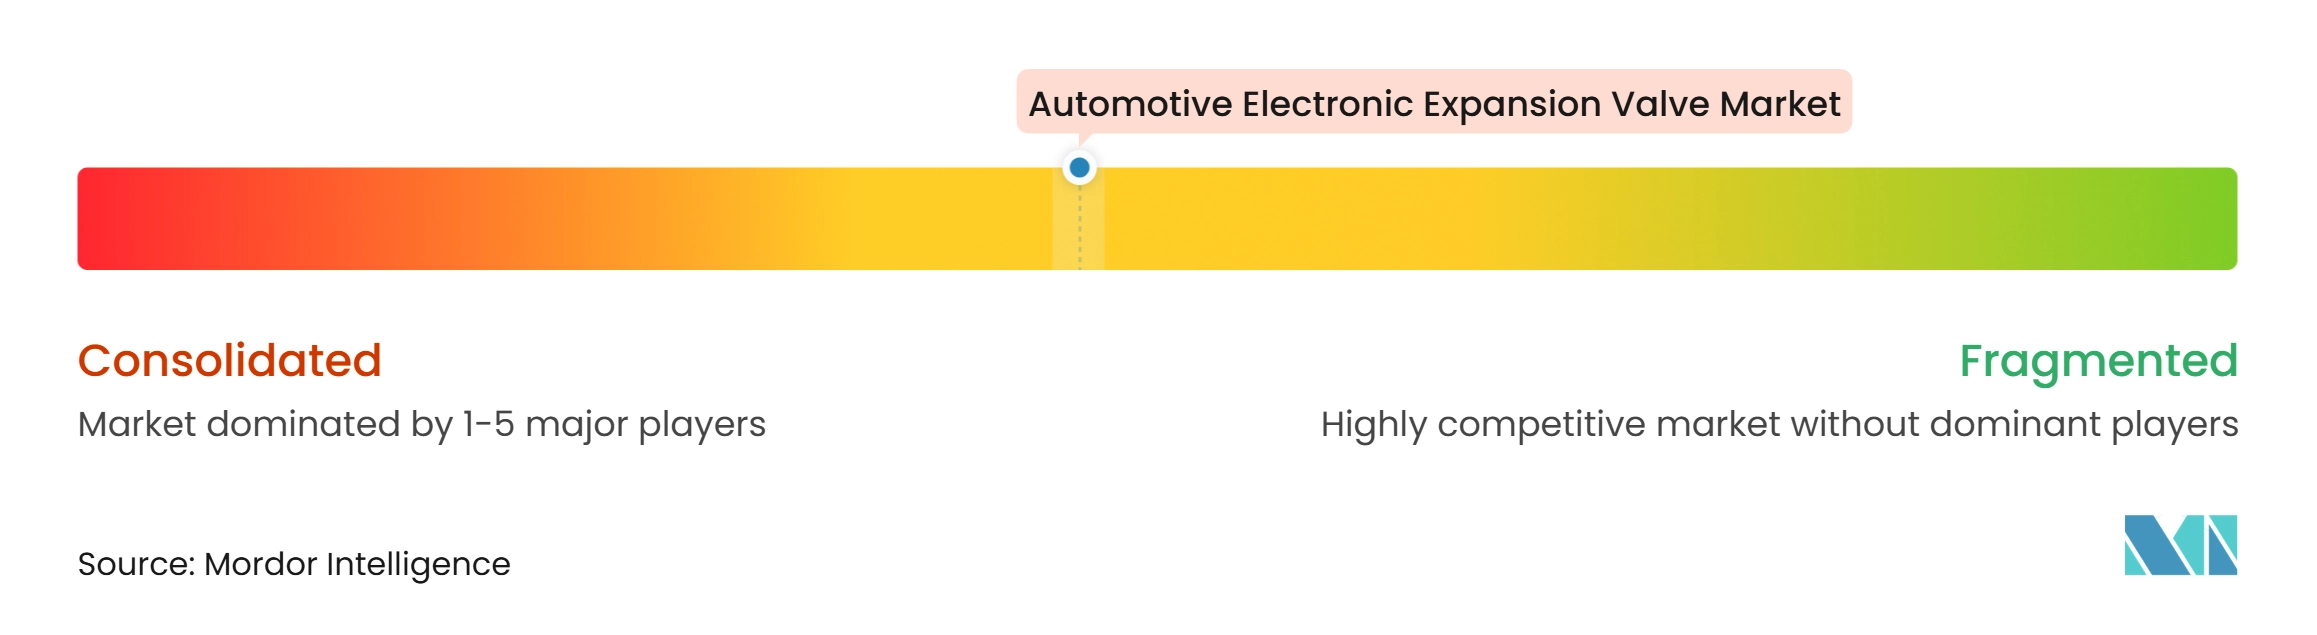
Le marché des vannes de détente électroniques automobiles est modérément concentré, et Zhejiang Sanhua Intelligent Controls occupe une position de leader mondial. DENSO, Valeo, MAHLE et Hanon Systems sont en concurrence dans le segment des équipements d'origine haut de gamme. Ces entreprises se différencient par leur couverture des réfrigérants, leur expertise en commandes, leur fiabilité et leur participation à des modules thermiques plus larges. Les constructeurs automobiles achètent de plus en plus des solutions thermiques intégrées plutôt que des composants isolés. Cette approche place la collaboration en ingénierie et la qualification des programmes au cœur de la concurrence.
Sanhua a investi dans des travaux de normalisation pour les vannes de détente électroniques automobiles. La vanne réfrigérante compacte à 5 voies de Valeo, prévue pour la production en série à partir de septembre 2026, combine plusieurs vannes en un seul ensemble. HELLA étend sa couverture du marché secondaire indépendant pour les pièces de gestion thermique. Les fournisseurs chinois de rang 1 ciblent également les programmes d'exportation grâce à des conceptions axées sur les coûts et une production à l'étranger.
Les domaines ouverts comprennent les produits compatibles R744, les modules intégrés vanne-refroidisseur-capteur et l'infrastructure de service pour les véhicules électriques plus anciens. Les applications R744 nécessitent des vannes haute pression qui maintiennent l'étanchéité et la durabilité dans des conditions de fonctionnement exigeantes. Les systèmes intégrés pour les plateformes de recharge 800 volts nécessitent un contrôle plus rapide sur plusieurs circuits de refroidissement. Le secteur est exposé aux risques liés au ralentissement de l'adoption des véhicules électriques dans certaines parties de l'Europe et aux retards dans l'approbation réglementaire du R290 aux États-Unis. La concentration de l'approvisionnement en actionneurs à moteur pas à pas et en corps de vannes de précision en Asie de l'Est crée également une exposition aux évolutions de la politique commerciale.
Leaders du secteur des vannes de détente électroniques automobiles
-
Zhejiang Sanhua Intelligent Controls Co., Ltd.
-
TGK Co., Ltd.
-
Zhejiang Dun'an Artificial Environment Co., Ltd.
-
Hanon Systems Co., Ltd.
-
Fujikoki Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des vannes de détente électroniques automobiles Entreprises couvertes dans ce rapport
- Zhejiang Sanhua Intelligent Controls Co., Ltd.
- Zhejiang Dun'an Artificial Environment Co., Ltd.
- TGK Co., Ltd.
- Fujikoki Corporation
- Hanon Systems Co., Ltd.
- Egelhof Group
- Pacific Industrial Co., Ltd.
- Hilite International, Inc.
- Ningbo Tuopu Group Co., Ltd.
- Denso Corporation
- Valeo SE
- MAHLE GmbH
- Robert Bosch GmbH
- Aotecar New Energy Technology Group Co., Ltd.
- Subros Limited
Développements industriels récents dans Marché des vannes de détente électroniques automobiles
- Avril 2026 : Hanon Systems a commencé à fournir son entité de refroidissement hautement intégrée, qui combine le compresseur, le condenseur et un bloc de vanne de détente électronique en un seul module, pour le BMW iX3.
- Février 2026 : HELLA a élargi sa gamme de gestion thermique pour le marché secondaire indépendant de 1 500 références à 2 400, ajoutant 11 catégories de produits incluant des vannes de détente.
- Novembre 2025 : La vanne réfrigérante compacte à 5 voies de Valeo, qui remplace trois électrovannes et un clapet anti-retour pour les systèmes à pompe à chaleur des véhicules électriques, a été désignée lauréate des CES Innovation Awards 2026.
- Septembre 2025 : Hanon Systems a dépassé le million de compresseurs électriques R744 produits cumulativement dans son usine de Palmela, au Portugal, qui fournit la plateforme MEB du groupe Volkswagen.
Périmètre du rapport mondial sur le marché des vannes de détente électroniques automobiles
Le périmètre comprend la segmentation par type de vanne (vanne de détente électronique réfrigérante autonome et modules de vanne de détente électronique intégrés/multifonctions), application (CVC habitacle et pompe à chaleur, gestion thermique de la batterie (refroidisseur) et autres applications), réfrigérant (R134a, R1234yf et autres réfrigérants (R744/CO2)), type de propulsion (véhicules électriques à batterie, véhicules hybrides et hybrides rechargeables et véhicules à moteur à combustion interne) et canal de vente (équipementier et marché secondaire). L'analyse couvre également la segmentation au niveau régional, notamment l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud et le Moyen-Orient et l'Afrique. Les prévisions de taille et de croissance du marché sont présentées en valeur en USD et en volume en unités.
Aperçu de la segmentation
| Vanne de détente électronique réfrigérante autonome |
| Modules de vanne de détente électronique intégrés/multifonctions |
| CVC habitacle et pompe à chaleur |
| Gestion thermique de la batterie (refroidisseur) |
| Autres applications |
| R134a |
| R1234yf |
| Autres réfrigérants (R744/CO2) |
| Véhicules électriques à batterie |
| Véhicules hybrides et hybrides rechargeables |
| Véhicules à moteur à combustion interne |
| Équipementier |
| Marché secondaire |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Suède | |
| République tchèque | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| Thaïlande | |
| Indonésie | |
| Malaisie | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Turquie |
| Arabie saoudite | |
| Émirats arabes unis | |
| Israël | |
| Afrique du Sud | |
| Maroc | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de vanne | Vanne de détente électronique réfrigérante autonome | |
| Modules de vanne de détente électronique intégrés/multifonctions | ||
| Par application | CVC habitacle et pompe à chaleur | |
| Gestion thermique de la batterie (refroidisseur) | ||
| Autres applications | ||
| Par réfrigérant | R134a | |
| R1234yf | ||
| Autres réfrigérants (R744/CO2) | ||
| Par type de propulsion | Véhicules électriques à batterie | |
| Véhicules hybrides et hybrides rechargeables | ||
| Véhicules à moteur à combustion interne | ||
| Par canal de vente | Équipementier | |
| Marché secondaire | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Suède | ||
| République tchèque | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Thaïlande | ||
| Indonésie | ||
| Malaisie | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Turquie | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Israël | ||
| Afrique du Sud | ||
| Maroc | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du secteur des vannes de détente électroniques automobiles ?
Le marché était évalué à 2,36 milliards USD en 2026 et devrait atteindre 4,84 milliards USD d'ici 2032 à un CAGR de 12,72 %.
Quel type de vanne connaît la croissance la plus rapide ?
Les modules de vanne de détente électronique intégrés/multifonctions devraient croître à un CAGR de 17,22 % jusqu'en 2032, le plus rapide parmi les types de vannes.
Quelle région est en tête de la demande de vannes de détente électroniques automobiles ?
L'Asie-Pacifique était en tête avec une part de 65,14 % en 2026 et devrait croître à un CAGR de 14,25 % jusqu'en 2032.
Pourquoi les canaux équipementiers dominent-ils les ventes ?
Les canaux équipementiers détenaient une part de 89,45 % en 2026 car les vannes nécessitent de longs cycles de validation et sont intégrées dans les architectures thermiques des véhicules.