
自動車用キャビンエアフィルター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 6.17 十億米ドル |
| 市場規模 (2032) | 8.11 十億米ドル |
| 成長率 (2027 - 2032) | 5.62 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用キャビンエアフィルター市場分析
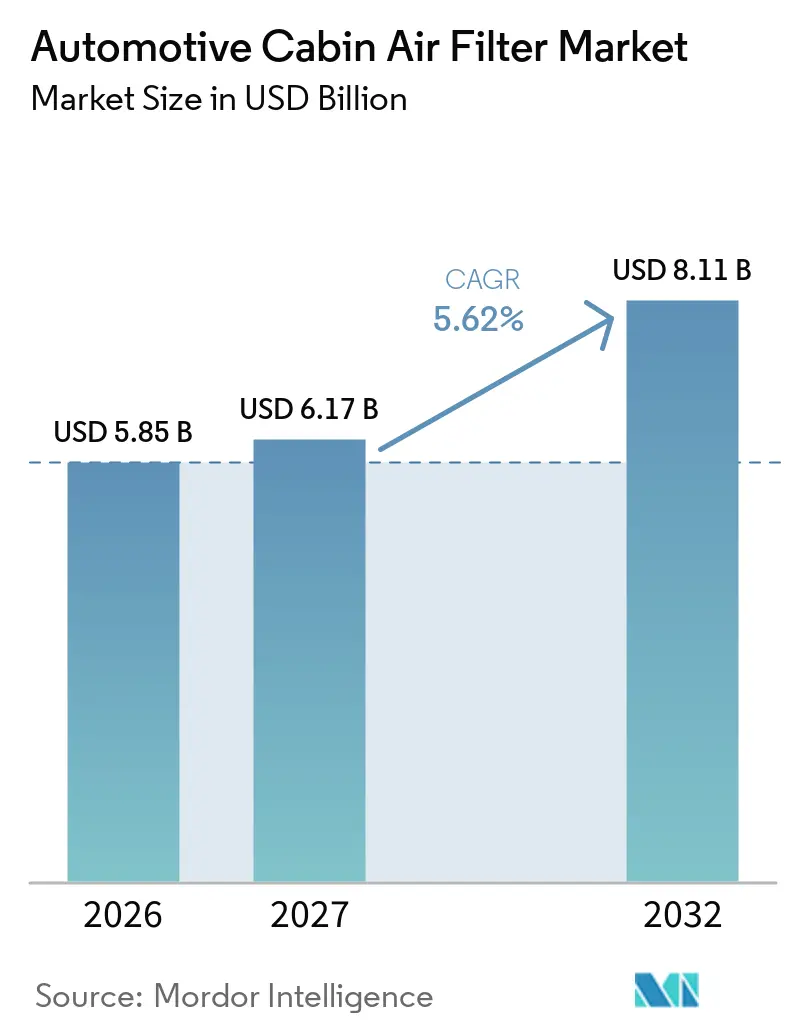
自動車用キャビンエアフィルター市場規模は2026年に5.85 ビリオン 米ドルと評価され、2027年の6.17 ビリオン 米ドルから2032年には8.11 ビリオン 米ドルへと、2027年から2032年にかけてCAGR 5.62%で成長すると予測されています。需要は、車両キャビンに侵入する汚染物質への関心の高まりと、既存の車両フリートにおける交換需要によって支えられています。自動車用キャビンエアフィルター市場はまた、車両オーナーが煙、アレルゲン、臭気、および空気中の汚染物質からの保護を求めるにつれ、活性炭、HEPA、静電気、および抗菌メディアへと移行しています。内装排出物の規制、電気自動車における高い濾過仕様、およびより厳しいOEM要件が、サプライヤーに対する技術的な閾値を引き上げています。こうした状況は、幅広い車両対応と検証済みのメディア性能、および信頼性の高い交換品の供給を組み合わせることができる企業に有利に働きます。
主要レポートのポイント
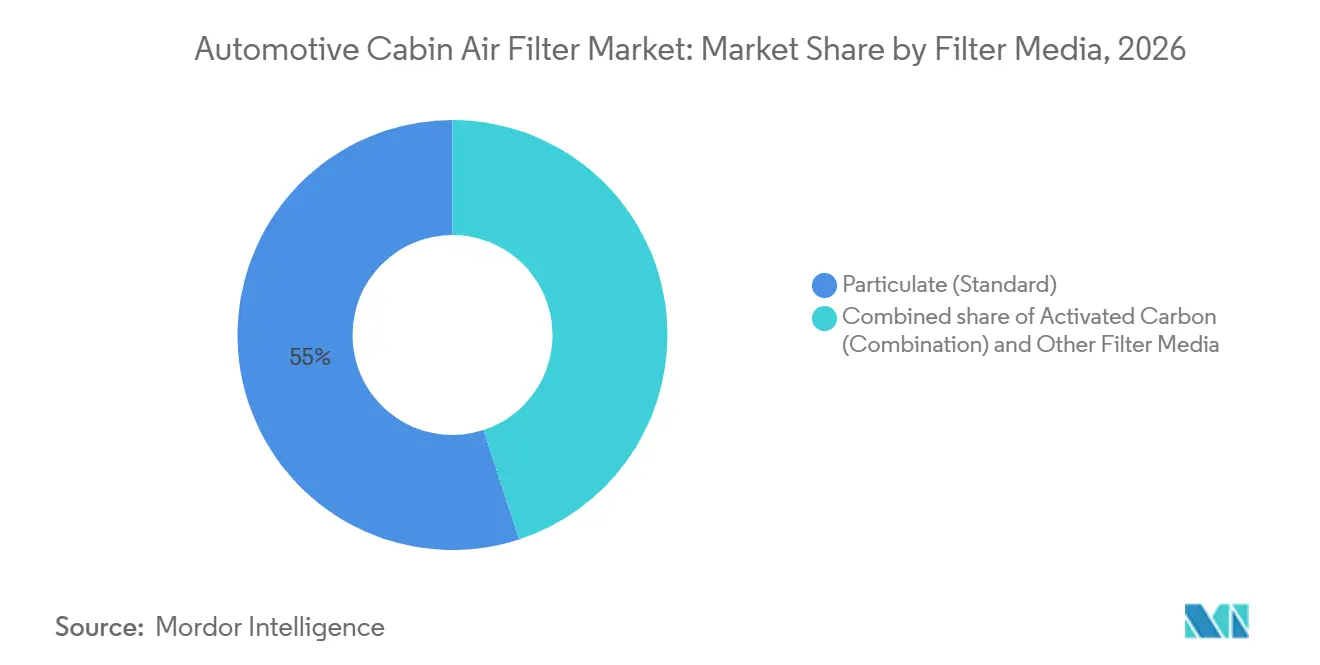
- フィルターメディア別では、粒子状物質フィルターが2026年の自動車用キャビンエアフィルター市場シェアの55.02%を占め、その他のフィルターメディアは2032年までにCAGR 8.12%で成長すると予測されています。
- 車両タイプ別では、乗用車が2026年の収益の82.44%を占め、2032年までにCAGR 5.98%で拡大すると予測されています。
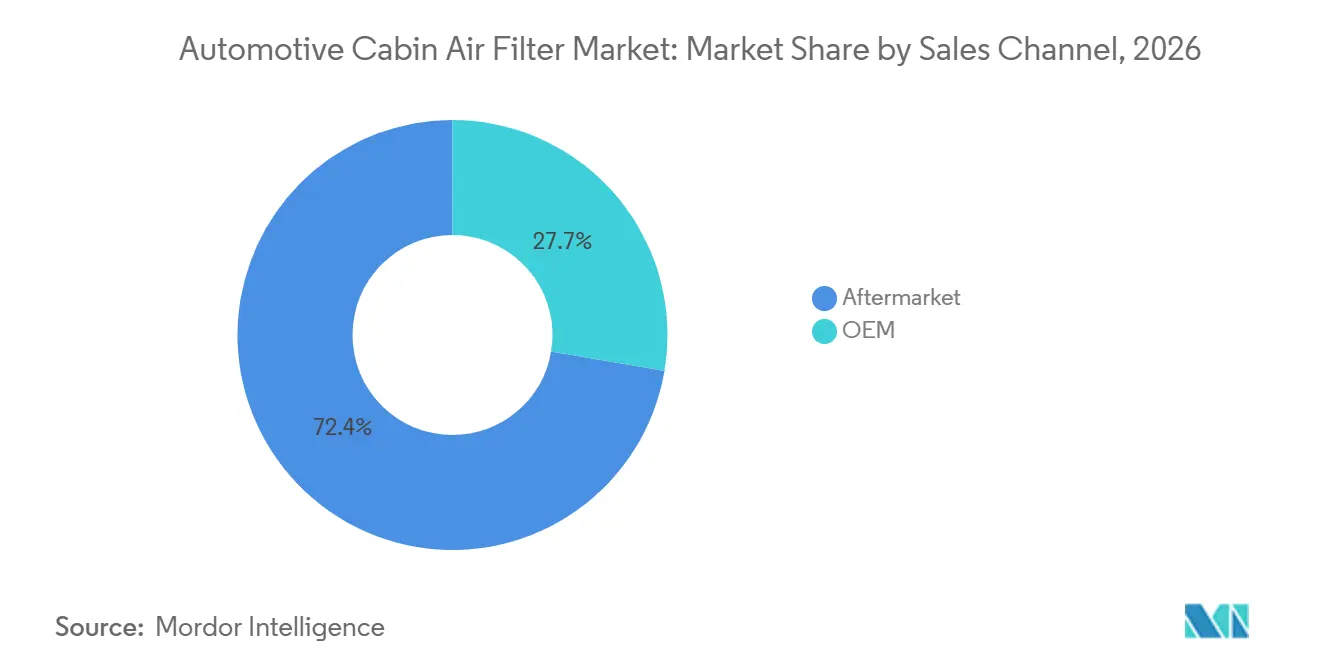
- 販売チャネル別では、アフターマーケットが2026年の収益の72.35%を占め、2032年までにCAGR 6.22%で成長すると予測されています。
- 価格セグメント別では、ミドルレンジフィルターが2026年の収益の43.18%を占め、プレミアムフィルターは2032年までにCAGR 6.82%で拡大すると予測されています。
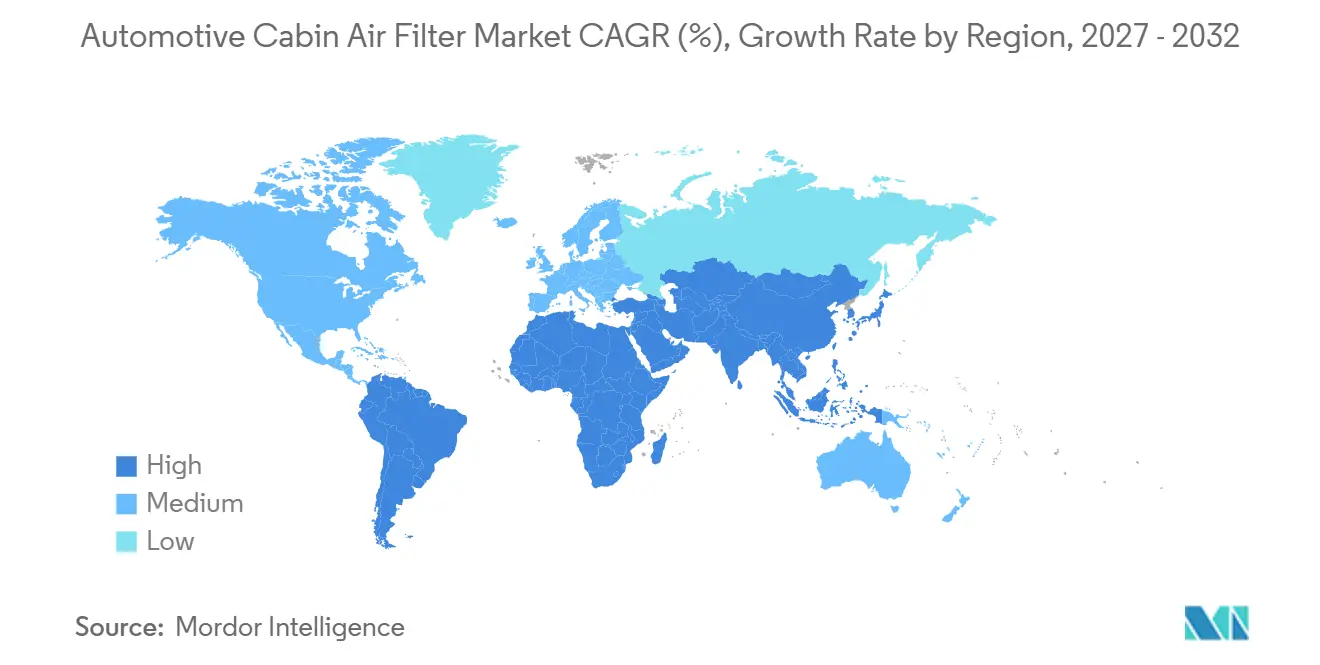
- 地域別では、アジア太平洋地域が2026年の収益の34.16%を占め、2032年までにCAGR 7.05%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 世界の車両保有台数の拡大と交換需要 | +1.5% | 世界規模、アジア太平洋地域および南米で加速 | 長期(4年以上) |
| 都市部のPM2.5およびアレルゲン暴露の増加 | +1.2% | 世界規模、アジア太平洋地域の大都市および北米の山火事地帯に集中 | 短期(2年以内) |
| 活性炭および高効率メディアのOEM採用の増加 | +0.9% | 世界規模、欧州および北米で先行利益 | 中期(2〜4年) |
| 電気自動車におけるプレミアムキャビン空気品質機能の成長 | +0.8% | 北米、欧州、および中国 | 中期(2〜4年) |
| 深刻な大気汚染環境におけるフィルター交換頻度の増加 | +0.6% | アジア太平洋地域中心、中東・アフリカへの波及あり | 短期(2年以内) |
| キャビン空気品質センサーおよびフィルターサービスアラートの統合 | +0.4% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界の車両保有台数の拡大と交換需要
設置済みフリートの拡大により、最終にキャビンフィルターのサービスが必要となる車両の数が増加します。車両が初期サービス期間を過ぎると、交換需要は新車の納車に依存しにくくなります。自動車用キャビンエアフィルター市場は、独立したワークショップおよび小売チャネルに移行するほど長期間稼働し続ける車両によって支えられています。古い車両はまた、消費者がオリジナルの車両サービスネットワーク以外でより多くの選択肢を持つため、ブランド間の競争を激化させる可能性があります。キャビンフィルターは恒久的な車両部品ではなく消耗品であるため、根本的な需要は持続的です。特に繰り返し発生する煙害、長期にわたるスモッグ、および花粉の多い季節において、高い粒子負荷が実用的なフィルター寿命をメーカーのサービス間隔より短縮する場合、交換量はさらに増加する可能性があります。
都市部のPM2.5およびアレルゲン暴露の増加
都市部の大気汚染は、基本的なキャビンフィルターをより高性能な製品に交換する直接的な理由を生み出します。世界保健機関(WHO)は2025年2月、PM2.5および二酸化窒素に関す正式な基準を実施した国が17%増加したと発表しました[1]。同更新では、周囲および家庭内の大気汚染が年間約700万人の死亡と関連していることも示されました。自動車用キャビンエアフィルター市場は、煙害、アレルゲン、および繰り返す都市部のスモッグがキャビン保護を実用的なメンテナンス上の考慮事項とする場合に恩恵を受けます。
活性炭および高効率メディアのOEM採用の増加
高度なメディアのOEM採用は、後の交換フィルターが満たすべき基準を変化させます。2025年半ば、WIX Filtersは粒子分離とダスト保持能力を向上させると主張する新しい自社製キャビンフィルターメディアの生産を開始しました。Freudenbergは、ガス、揮発性有機化合物、アルデヒド、アンモニアを含む地域の汚染パターンに対応して設計されたGas Shieldフォーミュレーションを提供しています[2]。したがって、自動車用キャビンエアフィルター産業は、低い初期価格のみで競争する製品からの段階的な移行に直面しています。活性炭または同等の高効率オプションを提供できないサプライヤーは、より厳しい工場装着キャビン空気品質仕様を使用する新しい車両プラットフォームの交換品に対応することが難しくなる可能性があります。
電気自動車におけるプレミアムキャビン空気品質機能の成長
電気自動車では、キャビンの気流が車両システムを通じて管理されるため、HVACの性能がより重要になります。DENSOは2025年秋に欧州でClearAir+プレミアムキャビンフィルターラインを発売し、抗ウイルスおよび抗菌層を含む5層メディアを採用しました[3]。2025年6月、UFI FiltersはTesla Model Y向けのアフターマーケットHEPA(0.3µmで99.975%の効率)および活性炭キャビンフィルターを発売しました。自動車用キャビンエアフィルター市場は、EV購入者が高効率濾過とキャビン快適性により大きな重点を置く場合に価値を高めます。より強いHVAC需要がEVバッテリーからより多くのエネルギーを引き出す可能性がある一方で、キャビン快適性、空気品質、および信頼性の高い気候制御に対するドライバーの期待を満たすため、低い通気抵抗が重要になります。したがって、フィルター開発者は性能と管理可能な通気抵抗を組み合わせる必要があります。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 新興市場の交換セグメントにおける価格感度 | -1.1% | 新興アジア太平洋市場、南米、およ中東・アフリカ | 短期(2年以内) |
| 交換頻度を低下させる長寿命および密閉型HVACモジュール | -0.8% | 北米、欧州、および日本 | 長期(4年以上) |
| 高効率フィルターにおける圧力損失とエネルギー消費のトレードオフ | -0.6% | 世界規模、欧州、中国、および北米のEV市場で最も顕著 | 中期(2〜4年) |
| キャビン濾過性能表示の標準化の欠如 | -0.4% | 世界規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新興市場の交換セグメントにおける価格感度
インド、東南アジア、および南米の一部では、価格感度がプレミアムキャビンフィルターの普及を制限する可能性があります。これらの市場の多くの車両は古く価値が低いため、オーナーや独立系ガレージは最低限のサービスコストを重視する傾向があります。そのため、活性炭や多層製品の代わりにエコノミーグレードまたはノーブランドのフィルターが選択される場合があります。これにより、ブランドサプライヤーは品質を維持しながら価格感度の高い購入者にとってもアクセスしやすい価格を維持するというプレッシャーにさらされます。小規模な生産者は、購買規模がより限られてるため、原材料および輸送コストの変動からより大きな負担を受ける可能性があります。したがって、これらの地域における自動車用キャビンエアフィルター市場は、高価値市場よりも大きなエコノミー層の交換基盤を維持する可能性があります。
交換頻度を低下させる長寿命および密閉型HVACモジュール
より長いサービススケジュールは、車両の使用寿命にわたる交換機会の数を制限する可能性があります。TeslaはModel 3およびModel Yに2年間のキャビンエアフィルタースケジュール、Model SおよびModel Xに3年間のスケジュールを記載しています。2025年7月に公開されたBMWのサービス文書では、G60およびG70モデルのナノフィルター交換が規定されており、複雑なフィルター仕様がどのように認定ワークショップへのサービスを集中させるかを示しています[4]。より複雑なHVACレイアウトは、フィルターへのアクセスに追加の分解が必要な場合、サービス作業を認定ワークショップに移行させる可能性もあります。MANN+HUMMELのデジタルフィルタースイートは、フィルター監視を使用して状態ベースの交換決定をサポートします。したがって、自動車用キャビンエアフィルター市場は、ユニット交換頻度を低下させる可能性のあるサービス間隔と、高度な製品への需要の増大とのバランスを取る必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フィルターメディア別:
標準フィルター需要と並行して拡大する特殊メディア粒子状物質フィルターは、幅広いエコノミーおよびミドルレンジ車両に適しているため、2026年の自動車用キャビンエアフィルター市場シェアの55.02%を占めました。その幅広い適合性と馴染みのあるサービスニーズにより、交換購買決定の中心的存在であり続けています。活性炭フィルターは、ドライバーが臭気、窒素酸化物、および揮発性有機化合物の除去をより重視する次の層を形成しています。HEPA、静電気、および抗菌製品を含むその他のフィルターメディアは、2032年までにCAGR 8.12%で成長すると予測されています。成長はEV関連需要と、HEPA、静電気、および抗菌メディアの使用増加に結びついています。このセグメントの自動車用キャビンエアフィルター市場規模は、EVの普及と煙、アレルゲン、および空気中の病原体への関心の高まりとともに拡大します。
標準的な粒子状物質フィルターは高いユニット量を維持する可能性が高いですが、より高価値な代替品が徐々に収益ウェイトを高める可能性があります。自動車用キャビンエアフィルター産業は、標準フィルターを完全に置き換えるのではなく、製品ラインナップを拡大しています。これにより、サービス予算、車両の年式、および期待されるパフォーマンスが車両オーナーによって異なる場合でも、低コスト製品の関連性が維持されます。
注記: 個々のセグメントのシェアはレポート購入時に入手可能
車両タイプ別:
乗用車が引き続き主要な需要源乗用車は2026年の収益の82.44%を占め、2032年までにCAGR 5.98%で拡大すると予測されています。乗用車の自動車用キャビンエアフィルター市場規模は、キャビンフィルターの広範な使用と、高度なキャビン空気品質機能を備えたEVの存在感の高まりから恩恵を受けています。乗用車はディーラーシップ、ワークショップ、小売、およびオンライン購買チャネルを通じて移動するため、交換需要は幅広いです。これらの選択肢により、乗用車は交換量と製品アップグレードの主要な供給源となっています。
小型商用車は収益基盤が小さいですが、年間走行距離が多いため、より頻繁なフィルター交換が必要になる場合があります。そのサービスパターンにより、フリートオペレーターにとって耐久性とダスト保持能力が重要になります。中型および大型商用車は、高成長市場においてOEM供給の発展機会を生み出しています。商用車における自動車用キャビンエアフィルター市場は依然として小さいですが、構造化されたOEM供給はアクセスと仕様の一貫性を向上させることができます。フリートメンテナンス契約は、運用条件が厳しい場合に活性炭および多層製品をサポートすることができます。これらの契約により、一回限りの小売購入よりも一貫した品質と計画的なサービスタイミングがより重要になる可能性があります。
販売チャネル別:
アフターマーケット交換が最大の収益プールを牽引アフターマーケットは2026年の収益の72.35%を占め、2032年までにCAGR 6.22%で成長すると予測されています。その主要な収益ポジションは、初期サービス期間後の車両の繰り返し交換ニーズを反映しています。独立系ワークショップ、小売店、およびオンラインチャネルにより、購入者は価格帯と濾過技術にアクセスできます。自動車用キャビンエアフィルター市場は、カタログの深さ、迅速な入手可能性、おび信頼性の高い品質表示に依存しています。
自動車用キャビンエアフィルター市場は、車両モデル、輸入中国ブランド、およびフリート構成の変化に合わせてカバレッジを更新するサプライヤーに報いています。したがって、カタログ能力は、特にモデルチェンジや輸入車ブランドが新しいアプリケーション要件を生み出すアフターマーケット競争において、メディア性能と同様に重要です。サプライヤーはまた、インストーラーや車両オーナーが正しい交換部品を選択できるよう、アプリケーションデータを明確にする必要があります。
価格セグメント別:
ミドルレンジフィルターがリードしながらプレミアム製品が急成長ミドルレンジフィルターは、基本的な粒子状物質製品からのアクセスしやすいステップアップを提供するため、2026年の収益の43.18%を占めました。プレミアムフィルターは、EVの普及と煙関連の高効率メディアへの需要に支えられ、2032年までにCAGR 6.82%で成長すると予測されています。プレミアム自動車用キャビンエアフィルター市場規模は、活性炭、抗菌層、およびより高度な多層製品設計から恩恵を受けています。エコノミーフィルターは、価格感度の高い交換状況での需要を維持しています。
HEPAおよび抗菌EVフィルターは、認証と検証が参入価格よりも重要な上位層を形成する可能性があります。これらの製品により、サプライヤーは高度なフィルターを標準的な代替品と差別化する方法を得ることができます。自動車用キャビンエアフィルター産業は、交換チャネル、ワークショッププログラム、小売棚、およびオンラインパーツカタログ全体で幅広いミドルレンジの入手可能性を維持しながら、プレミアム価格設定をサポートするために素材革新を活用しています。より高価値な製品の選択肢は、価格感度の高い交換決定において依然として重要なエコノミフィルターと共存することができます。この分割により、価格構造は異なる車両の年式、運転条件、および購入者の期待を反映することができます。
地域分析
アジア太平洋地域は2026年の収益の34.16%を占め、2032年までにCAGR 7.05%を記録すると予測されています。中国は、大規模な車両生産基盤と拡大する交換人口を通じて地域需要を支えています。インドは、都市部の大気汚染が活性炭およびHEPAグレードの交換フィルターへの関心を促進することで需要を支えています。日本と韓国は量的成長プロファイルが小さいですが、より高価値な多層および活性炭フィルターの装着をサポートしています。アジア太平洋地域における自動車用キャビンエアフィルター市場は、多様な地域の運転および大気汚染条件に対応した高仕様製品の入手可能性の向上によって形成されています。
北米は、購入者が高度なキャビン保護に強い関心を持つため、自動車用キャビンエアフィルター市場にとって高価値な地域です。山火事の煙により、アレルギーを管理する購入者を超えて、HEPAおよびその他の高効率製品への関心が広がっています。欧州は、健康意識と広範な独立系ワークショップネットワークに支えられ、同等のプレミア志向を持っています。政策立案者が車両内装の空気品質および関連製品仕様により大きな注意を払うにつれ、素材コンプライアンスがより重要になっています。欧州のアフターマーケット競争は、新しい中国の車両ブランドが地域に参入するにつれ、カタログの幅を重視しています。
南米、中東、アフリカ、および小規模なアジア太平洋市場は、多様な需要プロファイルを提供しています。ブラジルとアルゼンチンは、都市部のフリート密度の増加と独立系ワークショップネットワークを通じて南米の需要を支えています。湾岸協力会議(GCC)市場はプレミアム採用を支援し、ナイジェリアと南アフリカはエコノミー層製品に重点を置いています。自動車用キャビンエアフィルター市場は、流通カバレッジ、消費者意識、ワークショップ能力、および地域製品の入手可能性が向上するにつれ、これらの地域で拡大する可能性があります。
競合環境
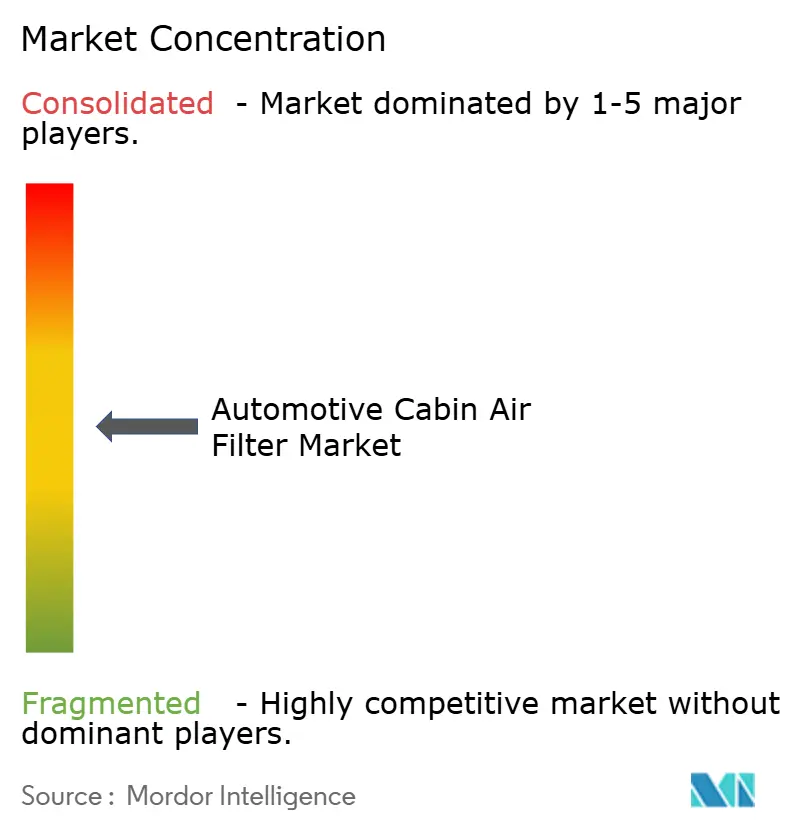
自動車用キャビンエアフィルター市場は適度に集中しており、限られた濾過専門企業グループがOEM供給において確立された初期装着関係を保持しています。MANN+HUMMEL、MAHLE、Freudenberg、およびDonaldsonは、濾過および自動車供給において認知されたポジションを持っています。その優位性には、メディア開発、OEM検証プロセス、幅広い製造能力、および確立された流通ネットワークが含まれます。アフターマーケットは、地域ブランドおよびプライベートラベルサプライヤーが価格、地域アクセス、およびアプリケーションの入手可能性で競争するため、より断片化されています。したがって、自動車用キャビンエアフィルター市場は、集中したOEM関係と様なアフターマーケット競争を組み合わせています。
生産者が製品ラインナップ、製造能力、および地域供給に投資するにつれ、規模は依然として重要です。Atmusは2025年12月にKoch Filter Corporationの450 ミリオン 米ドルの買収を発表しました。Camfilは2026年1月に有効なイタリアのF.C.R.の買収を発表し、地域の空気濾過の専門知識を拡大しました。これらの動きは、自動車用キャビンエアフィルター市場が製造能力、技術能力、製品の幅、および地域供給をより重視していることを示しています。また、地域の車両アプリケーションおよび交換品の入手可能性とのより緊密な連携をサポートしています。
企業はまた、素材の改善とより幅広いアプリケーションカバレッジを通じて競争しています。MAHLEのCareMetix Naturalは、基材成分として羊毛を使用し、マイクロプラスチック寄与の低減を製品属性として位置付けています。DENSOのClearAir+ラインは、アフターマーケット製品多層の抗ウイルスおよび抗菌メディアを追加しています。自動車用キャビンエアフィルター市場は、センサーベースの交換システムおよび低抵抗EVメディアの余地を残しており、単一の製品標準がまだ競争を定義していません。
自動車用キャビンエアフィルター産業リーダー
-
MANN+HUMMEL
-
MAHLE GmbH
-
Freudenberg SE
-
Donaldson Company, Inc.
-
Robert Bosch GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用キャビンエアフィルター市場 このレポートでカバーされる企業
- MANN+HUMMEL
- MAHLE GmbH
- Donaldson Company, Inc.
- Freudenberg SE
- Robert Bosch GmbH
- DENSO Corporation
- Valeo SE
- Sogefi S.p.A.
- Parker-Hannifin Corporation
- Hengst SE
- K&N Engineering, Inc.
- Toyota Boshoku Corporation
- UFI Filters S.p.A.
- ACDelco
- Premium Guard Inc.
最近の産業開発事情 自動車用キャビンエアフィルター市場
- 2026年9月:MAHLEはAutomechanika Frankfurt 2026でCareMetix Naturalキャビンエアフィルターを初披露し、フィルターメディアのプラスチックの一部を羊毛に置き換えてマイクロプラスチックフットプリントを削減しました。
- 2026年6月:Premium Guard Inc.はFirst Brands Groupフィルター資産の買収フェーズ2を完了し、イリノイ州アルビオンにオイル、エア、およびキャビンエアフィルター生産ラインを追加し、オハイオ州グリーンビルの旧FRAM施設からの設備を取得しました。
- 2026年3月:Freudenberg Filtration Technologiesは、フィルターの使用寿命にわたって微粒子濾過効率を維持するよう設計された自動車OEM向けキャビンエアフィルターラインであるmicronAir neoを発売しました。
- 2025年10月:DENSOは欧州でClearAir+プレミアムキャビンエアフィルターレンジを発売し、抗ウイルスおよび抗菌保護を含む5メディアを採用しました。
世界の自動車用キャビンエアフィルター市場レポートの範囲
範囲には、フィルターメディア(粒子状物質(標準)、活性炭(組み合わせ)、およびその他のフィルターメディア(HEPA、静電気、および抗菌))、車両タイプ(乗用車、小型商用車、および中型・大型商用車)、販売チャネル(OEMおよびアフターマーケット(オンライン、小売、およびワークショップ))、および価格セグメント(エコノミー、ミドルレンジ、およびプレミアム))によるセグメント化が含まれます。分析はまた、北米、欧州、アジア太平洋、南米、および中東・アフリカを含む地域レベルのセグメント化もカバーしています。市場模と成長予測は、米ドルの金額および台数の数量で提示されます。
セグメンテーション概要
| 粒子状物質(標準) | |
| 活性炭(組み合わせ) | |
| その他のフィルターメディア | HEPA |
| 静電気 | |
| 抗菌 |
| 乗用車 |
| 小型商用車 |
| 中型・大型商用車 |
| OEM | |
| アフターマーケット | オンライン |
| 小売 | |
| ワークショップ |
| エコノミー |
| ミドルレンジ |
| プレミアム |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| 東南アジア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| 南米その他 | |
| 中東・アフリカ | トルコ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| イスラエル | |
| 南アフリカ | |
| エジプト | |
| ナイジェリア | |
| 中東・アフリカその他 |
| フィルターメディア別 | 粒子状物質(標準) | |
| 活性炭(組み合わせ) | ||
| その他のフィルターメディア | HEPA | |
| 静電気 | ||
| 抗菌 | ||
| 車両タイプ別 | 乗用車 | |
| 小型商用車 | ||
| 中型・大型商用車 | ||
| 販売チャネル別 | OEM | |
| アフターマーケット | オンライン | |
| 小売 | ||
| ワークショップ | ||
| 価格セグメント別 | エコノミー | |
| ミドルレンジ | ||
| プレミアム | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| 南米その他 | ||
| 中東・アフリカ | トルコ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| イスラエル | ||
| 南アフリカ | ||
| エジプト | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
自動車用キャビンエアフィルターの予測成長率は?
このセクターは2027年から2032年にかけてCAGR 5.62%で成長し、2032年までに8.11 ビリオン 米ドルに達すると予測されています。
最大の収益シェアを持つフィルタータイプはどれですか?
粒子状物質フィルターは、エコノミーおよびミドルレンジ車両への幅広い適合性により、2026年の収益の55.02%を占めました。
最も急速に成長しているキャビンフィルター製品はどれですか?
HEPA、静電気、および抗菌製品を含むその他のフィルターメディアは、2032年までにCAGR 8.12%で成長すると予測されています。
交換需要をリードする販売チャネルはどれですか?
アフターマーケットは2026年の収益の72.35%を占め、2032年までにCAGR 6.22%で成長すると予測されています。