
Tamaño y Participación del Mercado de Filtros de Habitáculo para Automóviles
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 6.17 Mil millones de dólares |
| Tamaño del Mercado (2032) | 8.11 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.62 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Filtros de Habitáculo para Automóviles por Mordor Intelligence
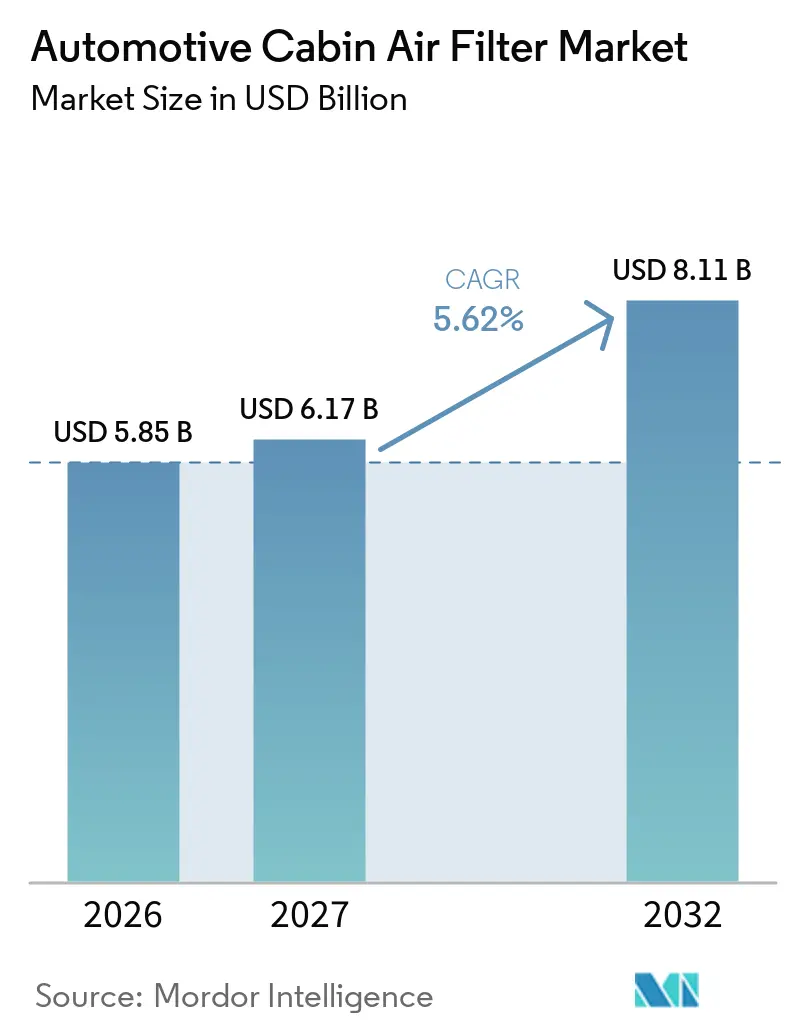
El tamaño del mercado de filtros de habitáculo para automóviles fue valorado en 5,85 mil millones de USD en 2026 y se prevé que crezca desde 6,17 mil millones de USD en 2027 hasta 8,11 mil millones de USD para 2032, a un CAGR del 5,62% durante 2027-2032. La demanda está respaldada por una mayor atención a los contaminantes que ingresan a las cabinas de los vehículos y por las necesidades de reemplazo en la flota de vehículos existente. El mercado de filtros de habitáculo para automóviles también avanza hacia medios de carbón activado, HEPA, electrostáticos y antimicrobianos, ya que los propietarios de vehículos buscan protección contra el humo, los alérgenos, los olores y los contaminantes en el aire. La regulación de las emisiones interiores, las especificaciones de filtración más exigentes en los vehículos eléctricos y los requisitos OEM más estrictos están elevando el umbral técnico para los proveedores. Estas condiciones favorecen a las empresas que pueden combinar una amplia cobertura de vehículos con un rendimiento validado de los medios filtrantes y una disponibilidad de reemplazo confiable.
Conclusiones Clave del Informe
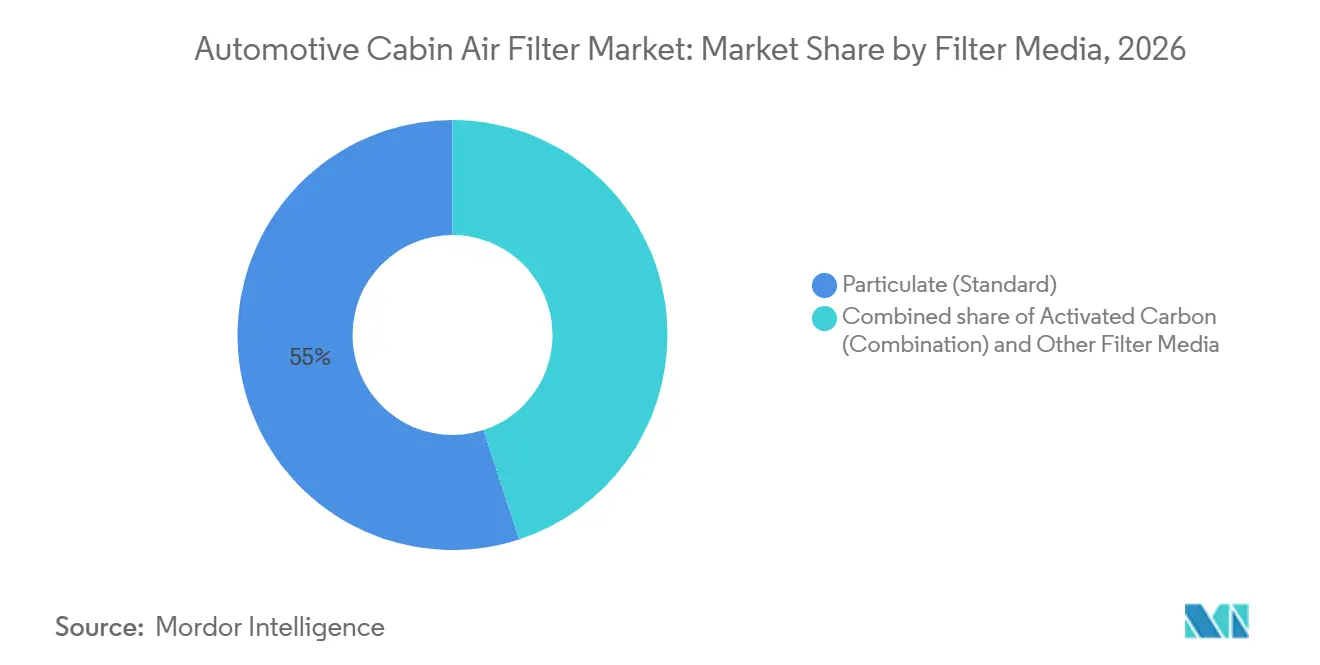
- Por medio filtrante, los filtros de particulado representaron el 55,02% de la participación del mercado de filtros de habitáculo para automóviles en 2026, mientras que otros medios filtrantes tienen una proyección de crecimiento a un CAGR del 8,12% hasta 2032.
- Por tipo de vehículo, los automóviles de pasajeros representaron el 82,44% de los ingresos en 2026 y se proyecta que avancen a un CAGR del 5,98% hasta 2032.
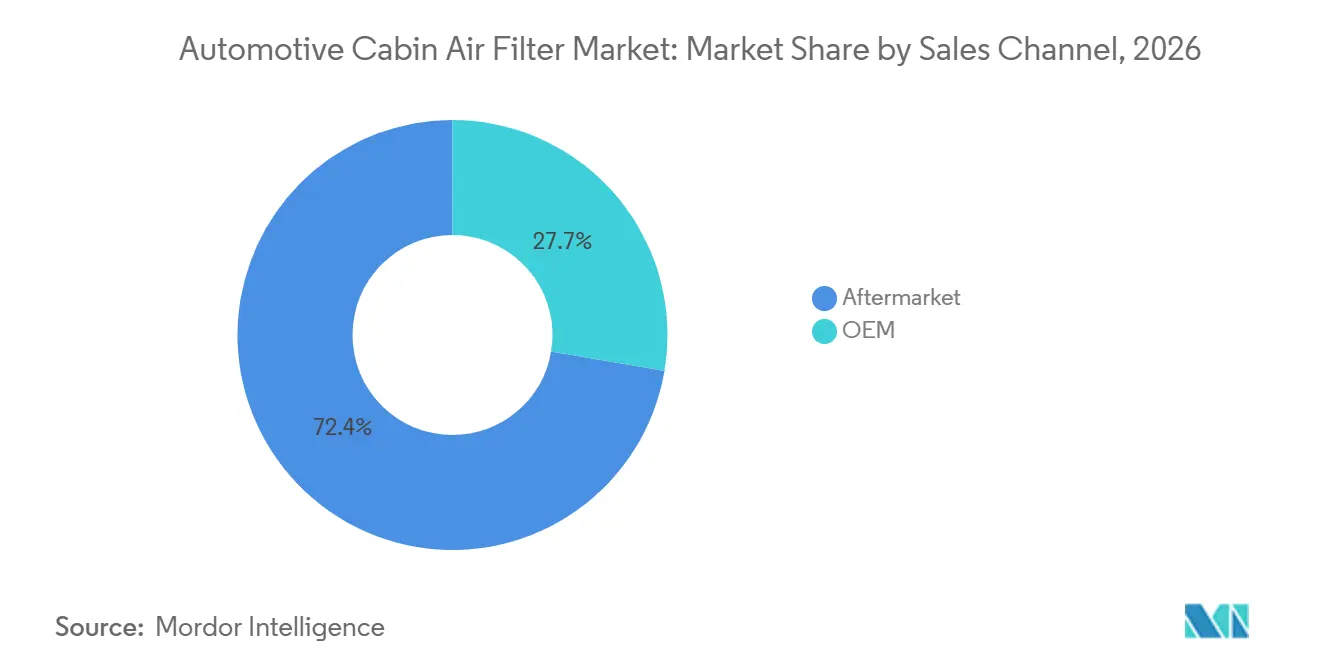
- Por canal de ventas, la posventa representó el 72,35% de los ingresos en 2026 y se proyecta que crezca a un CAGR del 6,22% hasta 2032.
- Por segmento de precio, los filtros de gama media representaron el 43,18% de los ingresos en 2026, mientras que se proyecta que los filtros premium se expandan a un CAGR del 6,82% hasta 2032.
- Por geografía, Asia-Pacífico representó el 34,16% de los ingresos en 2026 y se prevé que crezca a un CAGR del 7,05% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Parque Global de Vehículos y Demanda de Reemplazo | +1.5% | Global, con aceleración en Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Aumento de la Exposición Urbana a PM2.5 y Alérgenos | +1.2% | Global, concentrado en las megaciudades de Asia-Pacífico y las zonas de incendios forestales de América del Norte | Corto plazo (≤ 2 años) |
| Mayor Adopción por parte de los OEM de Carbón Activado y Medios de Alta Eficiencia | +0.9% | Global, con ganancias tempranas en Europa y América del Norte | Mediano plazo (2–4 años) |
| Crecimiento de las Características Premium de Calidad del Aire en la Cabina de los Vehículos Eléctricos | +0.8% | América del Norte, Europa y China | Mediano plazo (2–4 años) |
| Mayor Frecuencia de Reemplazo de Filtros en Condiciones de Contaminación Severa | +0.6% | Núcleo de Asia-Pacífico, con extensión a Oriente Medio y África | Corto plazo (≤ 2 años) |
| Integración de Sensores de Calidad del Aire en la Cabina y Alertas de Servicio de Filtros | +0.4% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Parque Global de Vehículos y Demanda de Reemplazo
Una flota instalada más grande aumenta el número de vehículos que eventualmente necesitan servicio de filtro de habitáculo. La demanda de reemplazo se vuelve menos dependiente de las entregas de vehículos nuevos una vez que los vehículos superan su período de servicio inicial. El mercado de filtros de habitáculo para automóviles está respaldado por vehículos que permanecen en operación el tiempo suficiente para ingresar a los canales de talleres independientes y minoristas. Los vehículos más antiguos también pueden aumentar la competencia entre marcas porque los consumidores tienen más opciones fuera de la red de servicio original del vehículo. La demanda subyacente sigue siendo duradera porque los filtros de habitáculo son artículos de consumo y no componentes permanentes del vehículo. Los volúmenes de reemplazo pueden aumentar aún más donde las altas cargas de partículas acortan la vida útil práctica del filtro por debajo de los intervalos de servicio del fabricante, especialmente durante eventos recurrentes de humo, períodos prolongados de smog y temporadas de alto contenido de polen.
Aumento de la Exposición Urbana a PM2.5 y Alérgenos
La contaminación del aire urbano crea una razón directa para reemplazar los filtros de habitáculo básicos por productos de mayor rendimiento. La OMS declaró en febrero de 2025 que un 17% más de países habían implementado límites formales para PM2.5 y dióxido de nitrógeno[1]. Su actualización también vinculó la contaminación del aire ambiental y doméstico con casi 7 millones de muertes anuales. El mercado de filtros de habitáculo para automóviles se beneficia cuando los eventos de humo, los alérgenos y el smog urbano recurrente hacen de la protección de la cabina una consideración práctica de mantenimiento.
Mayor Adopción por parte de los OEM de Carbón Activado y Medios de Alta Eficiencia
La adopción por parte de los OEM de medios avanzados cambia el estándar que deben cumplir los filtros de reemplazo posteriores. A mediados de 2025, WIX Filters comenzó a producir un nuevo medio de filtro de habitáculo interno que, según afirma, mejora la separación de partículas y la capacidad de retención de polvo. Freudenberg ofrece formulaciones Gas Shield diseñadas para patrones de contaminación regionales, incluidos gases, compuestos orgánicos volátiles, aldehídos y amoníaco [2]. La industria de filtros de habitáculo para automóviles enfrenta, por tanto, un cambio gradual que se aleja de los productos que compiten únicamente por su bajo precio inicial. Los proveedores que no puedan ofrecer carbón activado u opciones de mayor eficiencia comparables pueden encontrar más dificultades para atender los reemplazos de plataformas de vehículos más nuevas que utilizan especificaciones de calidad del aire en la cabina de fábrica más exigentes.
Crecimiento de las Características Premium de Calidad del Aire en la Cabina de los Vehículos Eléctricos
Los vehículos eléctricos hacen que el rendimiento del sistema HVAC sea más importante porque el flujo de aire de la cabina se gestiona a través del sistema del vehículo. DENSO lanzó su línea de filtros de habitáculo premium ClearAir+ en Europa en otoño de 2025 con medios de cinco capas, incluidas capas antivirales y antibacterianas [3]. En junio de 2025, UFI Filters lanzó filtros de habitáculo HEPA (eficiencia del 99,975% a 0,3 µm) y de carbón activado para el mercado de posventa del Tesla Model Y. El mercado de filtros de habitáculo para automóviles gana valor cuando los compradores de vehículos eléctricos otorgan mayor importancia a la filtración de alta eficiencia y la comodidad de la cabina. La baja resistencia al flujo de aire se vuelve importante porque una mayor demanda del sistema HVAC puede consumir más energía de la batería de un vehículo eléctrico y al mismo tiempo satisfacer las expectativas del conductor en cuanto a comodidad en la cabina, calidad del aire y control climático confiable. Los desarrolladores de filtros deben, por tanto, combinar el rendimiento con una resistencia al flujo de aire manejable.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sensibilidad al Precio en los Segmentos de Reemplazo de Mercados Emergentes | -1.1% | Mercados emergentes de Asia-Pacífico, América del Sur y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Módulos HVAC de Larga Vida Útil y Sellados que Reducen la Frecuencia de Reemplazo | -0.8% | América del Norte, Europa y Japón | Largo plazo (≥ 4 años) |
| Compromisos entre Caída de Presión y Consumo de Energía en Filtros de Alta Eficiencia | -0.6% | Global, más agudo en los mercados de vehículos eléctricos de Europa, China y América del Norte | Mediano plazo (2–4 años) |
| Estandarización Limitada de las Declaraciones de Rendimiento de Filtración de Habitáculo | -0.4% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Sensibilidad al Precio en los Segmentos de Reemplazo de Mercados Emergentes
En India, el Sudeste Asiático y partes de América del Sur, la sensibilidad al precio puede limitar la adopción de filtros de habitáculo premium. Muchos vehículos en estos mercados son más antiguos y de menor valor, lo que lleva a los propietarios y talleres independientes a centrarse en el menor costo de servicio. Por lo tanto, se pueden seleccionar filtros de grado económico o sin marca en lugar de productos de carbón activado o multicapa. Esto crea presión sobre los proveedores de marca para mantener la calidad y al mismo tiempo seguir siendo accesibles para los compradores sensibles al precio. Los productores más pequeños pueden enfrentar una mayor carga por la volatilidad de los costos de insumos y transporte debido a que su escala de compras es más limitada. El mercado de filtros de habitáculo para automóviles en estas geografías puede, en consecuencia, mantener una base de reemplazo de nivel económico más grande que los mercados de mayor valor.
Módulos HVAC de Larga Vida Útil y Sellados que Reducen la Frecuencia de Reemplazo
Los programas de servicio más prolongados pueden limitar el número de ocasiones de reemplazo durante la vida operativa de un vehículo. Tesla establece un programa de reemplazo del filtro de habitáculo de 2 años para el Model 3 y el Model Y, y de 3 años para el Model S y el Model X. La documentación de servicio de BMW publicada en julio de 2025 especifica el reemplazo del nanofiltro para los modelos G60 y G70, lo que muestra cómo las especificaciones complejas de filtros pueden concentrar el servicio en talleres autorizados[4]. Los diseños de HVAC más complejos también pueden trasladar el trabajo de servicio hacia talleres autorizados cuando el acceso al filtro requiere un desmontaje adicional. El Digital Filter Suite de MANN+HUMMEL utiliza la monitorización del filtro para respaldar las decisiones de reemplazo basadas en condiciones. El mercado de filtros de habitáculo para automóviles debe, por tanto, equilibrar la creciente demanda de productos avanzados con intervalos de servicio que pueden reducir la frecuencia de reemplazo de unidades.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Medio Filtrante:
Los Medios Especiales se Expanden Junto con la Demanda de Filtros EstándarLos filtros de particulado representaron el 55,02% de la participación del mercado de filtros de habitáculo para automóviles en 2026 porque se adaptan a una amplia gama de vehículos económicos y de gama media. Su amplia compatibilidad y sus conocidas necesidades de servicio los mantienen como elemento central en las decisiones de compra de reemplazo. Los filtros de carbón activado forman el siguiente nivel donde los conductores otorgan mayor importancia a la eliminación de olores, óxidos de nitrógeno y compuestos orgánicos volátiles. Se prevé que otros medios filtrantes, incluidos los productos HEPA, electrostáticos y antimicrobianos, crezcan a un CAGR del 8,12% hasta 2032. El crecimiento está vinculado a la demanda relacionada con los vehículos eléctricos y al mayor uso de medios HEPA, electrostáticos y antimicrobianos. El tamaño del mercado de filtros de habitáculo para automóviles de este segmento crece con la adopción de vehículos eléctricos y la mayor atención al humo, los alérgenos y los patógenos en el aire.
Es probable que los filtros de particulado estándar mantengan altos volúmenes de unidades, pero las alternativas de mayor valor pueden ganar gradualmente peso en los ingresos. La industria de filtros de habitáculo para automóviles está ampliando su gama de productos en lugar de reemplazar directamente los filtros estándar. Esto mantiene la relevancia de los productos de menor costo donde los presupuestos de servicio, la antigüedad del vehículo y el rendimiento esperado difieren entre los propietarios de vehículos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Vehículo:
Los Automóviles de Pasajeros Siguen Siendo la Principal Fuente de DemandaLos automóviles de pasajeros representaron el 82,44% de los ingresos en 2026 y se proyecta que se expandan a un CAGR del 5,98% hasta 2032. El tamaño del mercado de filtros de habitáculo para automóviles en el segmento de automóviles de pasajeros se beneficia del uso generalizado de filtros de habitáculo y de la creciente presencia de vehículos eléctricos con características avanzadas de calidad del aire en la cabina. La demanda de reemplazo es amplia porque los vehículos de pasajeros se mueven a través de canales de compra en concesionarios, talleres, minoristas y en línea. Estas opciones convierten a los automóviles de pasajeros en la principal fuente de volumen de reemplazo y actualizaciones de productos.
Los vehículos comerciales ligeros ofrecen una base de ingresos más pequeña, pero su mayor kilometraje anual puede requerir cambios de filtro más frecuentes. Sus patrones de servicio hacen que la durabilidad y la capacidad de retención de polvo sean importantes para los operadores de flotas. Los vehículos comerciales medianos y pesados crean una oportunidad de suministro OEM en desarrollo en los mercados de alto crecimiento. El mercado de filtros de habitáculo para automóviles en vehículos comerciales sigue siendo más pequeño, pero el suministro OEM estructurado puede mejorar el acceso y la consistencia de las especificaciones. Los contratos de mantenimiento de flotas pueden respaldar los productos de carbón activado y multicapa donde las condiciones operativas son exigentes. Estos contratos pueden hacer que la calidad consistente y la programación planificada del servicio sean más importantes que las compras minoristas puntuales.
Por Canal de Ventas:
El Reemplazo en el Mercado de Posventa Impulsa el Mayor Grupo de IngresosLa posventa representó el 72,35% de los ingresos en 2026 y se proyecta que crezca a un CAGR del 6,22% hasta 2032. Su posición de liderazgo en ingresos refleja las necesidades recurrentes de reemplazo de los vehículos después de su período de servicio inicial. Los talleres independientes, los puntos de venta minoristas y los canales en línea brindan a los compradores acceso a rangos de precios y tecnologías de filtración. El mercado de filtros de habitáculo para automóviles depende de la amplitud del catálogo, la disponibilidad oportuna y las declaraciones de calidad confiables.
El mercado de filtros de habitáculo para automóviles recompensa a los proveedores que actualizan la cobertura a medida que cambian los modelos de vehículos, las marcas chinas importadas y la composición de las flotas. La capacidad del catálogo es, por tanto, tan importante como el rendimiento del medio filtrante en la competencia del mercado de posventa, especialmente donde los cambios de modelo y las marcas de vehículos importados crean nuevos requisitos de aplicación. Los proveedores también deben hacer que los datos de aplicación sean claros para que los instaladores y los propietarios de vehículos puedan seleccionar la pieza de reemplazo correcta.
Por Segmento de Precio:
Los Filtros de Gama Media Lideran Mientras los Productos Premium Crecen Más RápidoLos filtros de gama media representaron el 43,18% de los ingresos en 2026 porque ofrecen un paso accesible por encima de los productos de particulado básicos. Se prevé que los filtros premium crezcan a un CAGR del 6,82% hasta 2032, respaldados por la adopción de vehículos eléctricos y la demanda relacionada con el humo de medios de mayor eficiencia. El tamaño del mercado de filtros de habitáculo para automóviles premium se beneficia del carbón activado, las capas antimicrobianas y los diseños de productos multicapa más avanzados. Los filtros económicos mantienen la demanda en situaciones de reemplazo sensibles al precio.
Los filtros HEPA y antimicrobianos para vehículos eléctricos pueden formar un nivel superior donde la certificación y la validación importan más que el precio de entrada. Estos productos ofrecen a los proveedores una forma de distinguir los filtros avanzados de las alternativas estándar. La industria de filtros de habitáculo para automóviles utiliza la innovación en materiales para respaldar los precios premium mientras mantiene una amplia disponibilidad de gama media en los canales de reemplazo, programas de talleres, estantes minoristas y catálogos de piezas en línea. Las opciones de productos de mayor valor pueden coexistir con los filtros económicos que siguen siendo importantes en las decisiones de reemplazo sensibles al precio. Esta división permite que la estructura de precios refleje las diferentes antigüedades de los vehículos, las condiciones de conducción y las expectativas de los compradores.
Análisis Geográfico
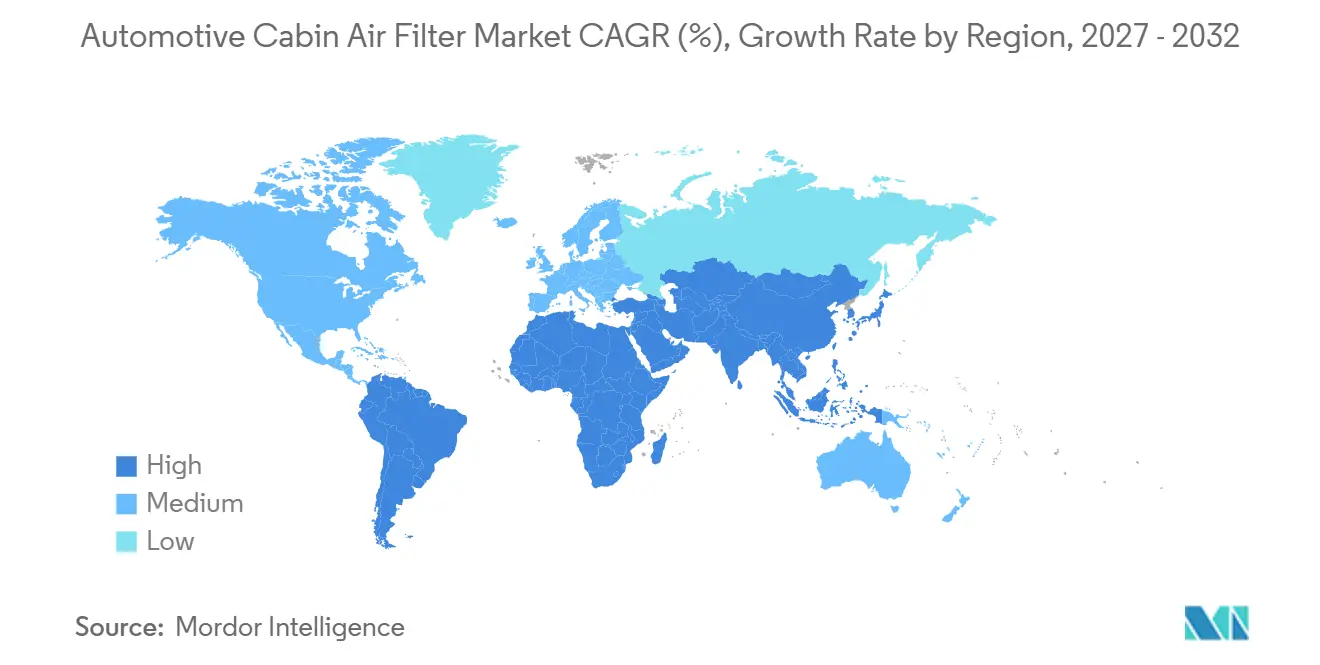
Asia-Pacífico representó el 34,16% de los ingresos en 2026 y se proyecta que registre un CAGR del 7,05% hasta 2032. China respalda la demanda regional a través de su gran base de producción de vehículos y una creciente población de reemplazo. India respalda la demanda a medida que la contaminación urbana fomenta el interés en los filtros de reemplazo de carbón activado y grado HEPA. Japón y Corea del Sur tienen un perfil de crecimiento de volumen más pequeño, pero respaldan la instalación de productos multicapa y de carbón activado de mayor valor. El mercado de filtros de habitáculo para automóviles en Asia-Pacífico está moldeado por la creciente disponibilidad de productos de mayor especificación para las diversas condiciones locales de conducción y contaminación.
América del Norte es una región de alto valor para el mercado de filtros de habitáculo para automóviles porque los compradores tienen un fuerte interés en la protección avanzada de la cabina. El humo de los incendios forestales ha ampliado el interés en los productos HEPA y otros de alta eficiencia más allá de los compradores que gestionan problemas de alergia. Europa tiene una orientación premium comparable, respaldada por la conciencia sobre la salud y las extensas redes de talleres independientes. El cumplimiento de los materiales se está volviendo más significativo a medida que los responsables de políticas prestan mayor atención a la calidad del aire interior de los vehículos y a las especificaciones de productos relacionadas. La competencia en el mercado de posventa europeo otorga una prima a la amplitud del catálogo a medida que las marcas de vehículos chinos más nuevas ingresan a la región.
América del Sur, Oriente Medio, África y los mercados más pequeños de Asia-Pacífico ofrecen un perfil de demanda variado. Brasil y Argentina respaldan la demanda sudamericana a través de la creciente densidad de flotas urbanas y las redes de talleres independientes. Los mercados del Consejo de Cooperación del Golfo respaldan la adopción premium, mientras que Nigeria y Sudáfrica siguen más centrados en los productos de nivel económico. El mercado de filtros de habitáculo para automóviles puede expandirse en estas áreas a medida que mejoren la cobertura de distribución, la conciencia del consumidor, la capacidad de los talleres y la disponibilidad local de productos.
Panorama Competitivo
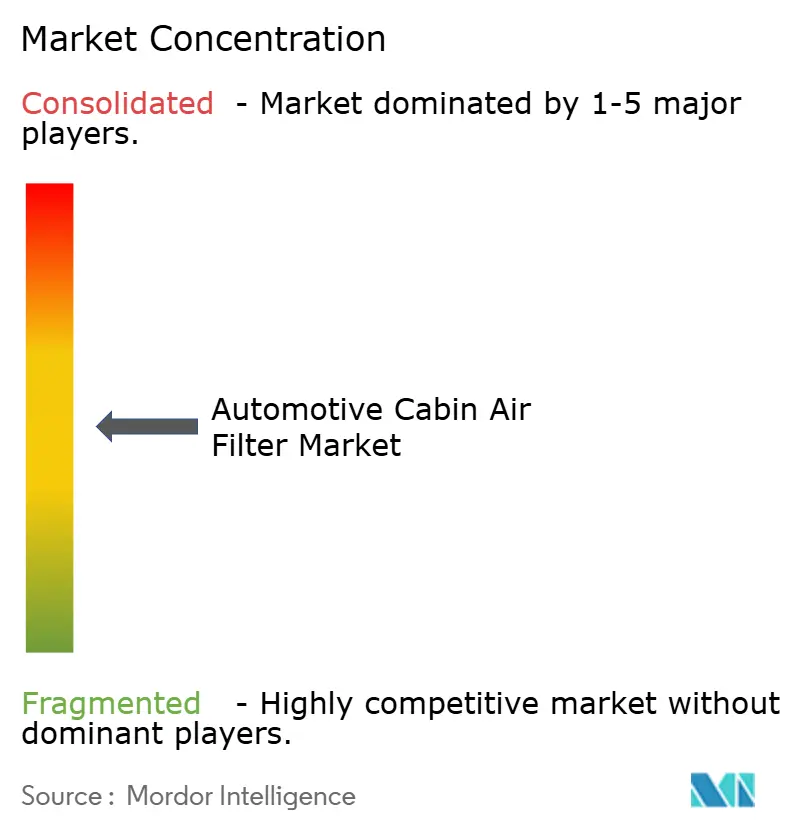
El mercado de filtros de habitáculo para automóviles está moderadamente concentrado, con un grupo limitado de especialistas en filtración que mantienen relaciones establecidas de primera instalación en el suministro OEM. MANN+HUMMEL, MAHLE, Freudenberg y Donaldson tienen posiciones reconocidas en filtración y suministro automotriz. Sus ventajas incluyen el desarrollo de medios filtrantes, los procesos de validación OEM, las amplias capacidades de fabricación y las redes de distribución establecidas. El mercado de posventa está más fragmentado porque las marcas regionales y los proveedores de marca privada compiten en precio, acceso local y disponibilidad de aplicaciones. El mercado de filtros de habitáculo para automóviles combina, por tanto, relaciones OEM concentradas con una competencia diversa en el mercado de posventa.
La escala sigue siendo importante a medida que los productores invierten en gama de productos, capacidad de fabricación y suministro local. Atmus anunció su adquisición de Koch Filter Corporation por 450 millones de USD en diciembre de 2025. Camfil anunció su adquisición de F.C.R. en Italia, con efecto a partir de enero de 2026, para ampliar la experiencia local en filtración de aire. Estos movimientos muestran que el mercado de filtros de habitáculo para automóviles otorga mayor importancia a la capacidad de fabricación, la capacidad técnica, la amplitud de productos y el suministro regional. También respaldan una mayor alineación con las aplicaciones de vehículos regionales y la disponibilidad de reemplazo.
Las empresas también compiten a través de mejoras en materiales y una cobertura de aplicaciones más amplia. El producto CareMetix Natural de MAHLE utiliza lana de oveja como componente del sustrato y posiciona la menor contribución de microplásticos como un atributo del producto. La gama ClearAir+ de DENSO añade medios multicapa antivirales y antibacterianos a su oferta de posventa. El mercado de filtros de habitáculo para automóviles deja espacio para los sistemas de reemplazo basados en sensores y los medios para vehículos eléctricos de baja resistencia, donde ningún estándar de producto único define aún la competencia.
Líderes de la Industria de Filtros de Habitáculo para Automóviles
-
MANN+HUMMEL
-
MAHLE GmbH
-
Freudenberg SE
-
Donaldson Company, Inc.
-
Robert Bosch GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Filtros de Habitáculo para Automóviles Empresas cubiertas en este informe
- MANN+HUMMEL
- MAHLE GmbH
- Donaldson Company, Inc.
- Freudenberg SE
- Robert Bosch GmbH
- DENSO Corporation
- Valeo SE
- Sogefi S.p.A.
- Parker-Hannifin Corporation
- Hengst SE
- K&N Engineering, Inc.
- Toyota Boshoku Corporation
- UFI Filters S.p.A.
- ACDelco
- Premium Guard Inc.
Desarrollos recientes de la industria en Mercado de Filtros de Habitáculo para Automóviles
- Septiembre de 2026: MAHLE presentó el filtro de habitáculo CareMetix Natural en Automechanika Frankfurt 2026, reemplazando parte del plástico en el medio filtrante con lana de oveja para reducir su huella de microplásticos.
- Junio de 2026: Premium Guard Inc. completó la Fase 2 de su adquisición de los activos de filtros de First Brands Group, añadiendo líneas de producción de filtros de aceite, aire y habitáculo en Albion, Illinois, y equipos de la antigua instalación de FRAM en Greenville, Ohio.
- Marzo de 2026: Freudenberg Filtration Technologies lanzó micronAir neo, una línea de filtros de habitáculo para OEM automotrices diseñada para mantener la eficiencia de filtración de partículas finas durante la vida útil del filtro.
- Octubre de 2025: DENSO lanzó su gama de filtros de habitáculo premium ClearAir+ en Europa, con medios de cinco capas que incluyen protección antiviral y antibacteriana.
Alcance del Informe Global del Mercado de Filtros de Habitáculo para Automóviles
El alcance incluye la segmentación por medio filtrante (particulado (estándar), carbón activado (combinación) y otros medios filtrantes (HEPA, electrostático y antimicrobiano)), tipo de vehículo (automóviles de pasajeros, vehículos comerciales ligeros, y vehículos comerciales medianos y pesados), canal de ventas (OEM y posventa (en línea, minorista y talleres)) y segmento de precio (económico, gama media y premium). El análisis también cubre la segmentación a nivel regional, incluidos América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Las previsiones de tamaño y crecimiento del mercado se presentan por valor en USD y volumen en Unidades.
Resumen de la segmentación
| Particulado (Estándar) | |
| Carbón Activado (Combinación) | |
| Otros Medios Filtrantes | HEPA |
| Electrostático | |
| Antimicrobiano |
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros |
| Vehículos Comerciales Medianos y Pesados |
| OEM | |
| Posventa | En Línea |
| Minorista | |
| Talleres |
| Económico |
| Gama Media |
| Premium |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Turquía |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Israel | |
| Sudáfrica | |
| Egipto | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Medio Filtrante | Particulado (Estándar) | |
| Carbón Activado (Combinación) | ||
| Otros Medios Filtrantes | HEPA | |
| Electrostático | ||
| Antimicrobiano | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales Ligeros | ||
| Vehículos Comerciales Medianos y Pesados | ||
| Por Canal de Ventas | OEM | |
| Posventa | En Línea | |
| Minorista | ||
| Talleres | ||
| Por Segmento de Precio | Económico | |
| Gama Media | ||
| Premium | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Turquía | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Israel | ||
| Sudáfrica | ||
| Egipto | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los filtros de habitáculo para automóviles?
Se prevé que el sector crezca a un CAGR del 5,62% de 2027 a 2032, alcanzando los 8,11 mil millones de USD para 2032.
¿Qué tipo de filtro tiene la mayor participación de ingresos?
Los filtros de particulado representaron el 55,02% de los ingresos en 2026 debido a su amplia compatibilidad con vehículos económicos y de gama media.
¿Qué productos de filtros de habitáculo están creciendo más rápido?
Se prevé que otros medios filtrantes, incluidos los productos HEPA, electrostáticos y antimicrobianos, crezcan a un CAGR del 8,12% hasta 2032.
¿Qué canal de ventas lidera la demanda de reemplazo?
La posventa representó el 72,35% de los ingresos en 2026 y se prevé que crezca a un CAGR del 6,22% hasta 2032.