
Taille et part du marché des filtres à air d'habitacle automobile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
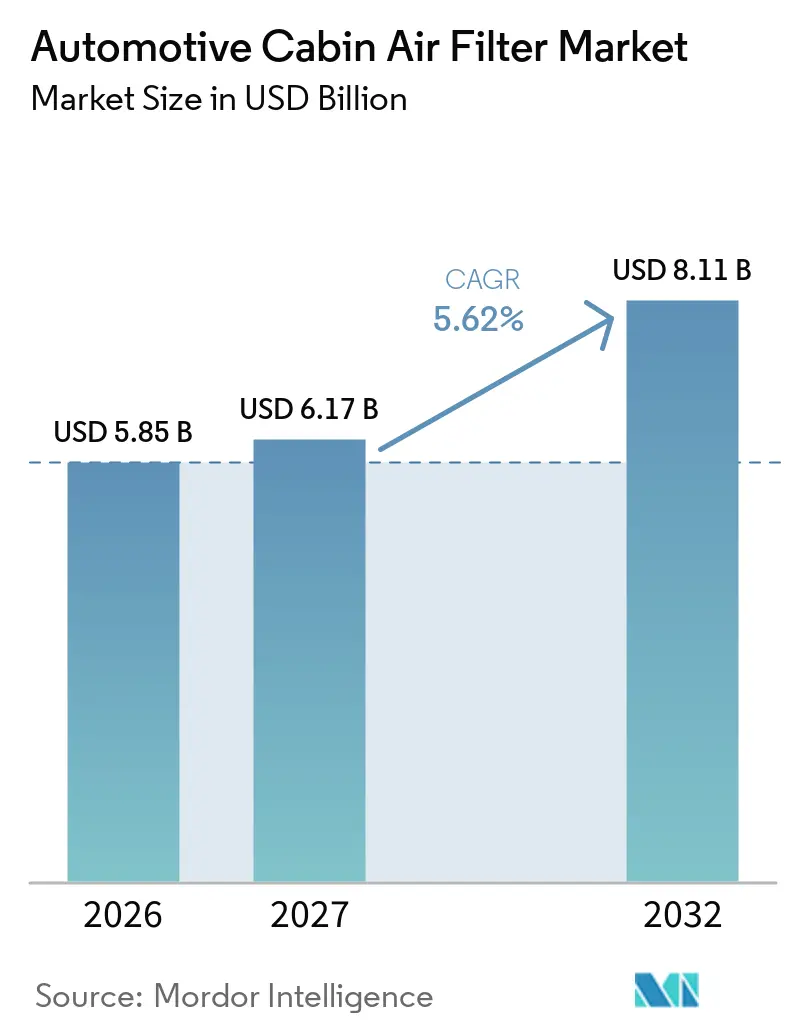
| Taille du Marché (2027) | 6.17 Milliards de dollars |
| Taille du Marché (2032) | 8.11 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.62 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des filtres à air d'habitacle automobile par Mordor Intelligence
La taille du marché des filtres à air d'habitacle automobile était évaluée à 5,85 milliards USD en 2026 et devrait croître de 6,17 milliards USD en 2027 à 8,11 milliards USD d'ici 2032, à un CAGR de 5,62 % sur la période 2027-2032. La demande est soutenue par une attention accrue aux polluants pénétrant dans les habitacles des véhicules et par les besoins de remplacement au sein du parc automobile existant. Le marché des filtres à air d'habitacle automobile évolue également vers des médias à charbon actif, HEPA, électrostatiques et antimicrobiens, les propriétaires de véhicules cherchant à se protéger de la fumée, des allergènes, des odeurs et des contaminants en suspension dans l'air. La réglementation des émissions intérieures, des spécifications de filtration plus élevées dans les véhicules électriques et des exigences OEM plus strictes relèvent le seuil technique pour les fournisseurs. Ces conditions favorisent les entreprises capables de combiner une large couverture de véhicules avec des performances de médias validées et une disponibilité fiable des pièces de remplacement.
Principaux enseignements du rapport
- Par média filtrant, les filtres particulaires détenaient 55,02 % de la part du marché des filtres à air d'habitacle automobile en 2026, tandis que les autres médias filtrants devraient croître à un CAGR de 8,12 % jusqu'en 2032.
- Par type de véhicule, les voitures particulières représentaient 82,44 % du chiffre d'affaires en 2026 et devraient progresser à un CAGR de 5,98 % jusqu'en 2032.
- Par canal de vente, l'aftermarket détenait 72,35 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 6,22 % jusqu'en 2032.
- Par segment de prix, les filtres milieu de gamme détenaient 43,18 % du chiffre d'affaires en 2026, tandis que les filtres premium devraient se développer à un CAGR de 6,82 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 34,16 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 7,05 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion du parc automobile mondial et demande de remplacement | +1.5% | Mondial, s'accélérant en Asie-Pacifique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Augmentation de l'exposition urbaine aux PM2,5 et aux allergènes | +1.2% | Mondial, concentré dans les mégapoles d'Asie-Pacifique et les zones d'incendies de forêt en Amérique du Nord | Court terme (≤ 2 ans) |
| Adoption croissante par les OEM de médias à charbon actif et à haute efficacité | +0.9% | Mondial, avec des gains précoces en Europe et en Amérique du Nord | Moyen terme (2–4 ans) |
| Développement des fonctionnalités premium de qualité de l'air en habitacle dans les véhicules électriques | +0.8% | Amérique du Nord, Europe et Chine | Moyen terme (2–4 ans) |
| Fréquence plus élevée de remplacement des filtres dans les conditions de pollution sévère | +0.6% | Cœur de l'Asie-Pacifique, avec des répercussions au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Intégration de capteurs de qualité de l'air en habitacle et d'alertes d'entretien des filtres | +0.4% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion du parc automobile mondial et demande de remplacement
Un parc installé plus important augmente le nombre de véhicules qui nécessitent éventuellement un entretien du filtre d'habitacle. La demande de remplacement devient moins dépendante des nouvelles livraisons de véhicules une fois que les véhicules dépassent leur période de service initiale. Le marché des filtres à air d'habitacle automobile est soutenu par les véhicules qui restent en service suffisamment longtemps pour entrer dans les circuits des ateliers indépendants et des points de vente au détail. Les véhicules plus anciens peuvent également intensifier la concurrence entre les marques, car les consommateurs disposent de plus de choix en dehors du réseau de service d'origine du véhicule. La demande sous-jacente reste durable car les filtres d'habitacle sont des articles consommables plutôt que des composants permanents du véhicule. Les volumes de remplacement peuvent augmenter davantage là où des charges élevées en particules raccourcissent la durée de vie pratique du filtre en dessous des intervalles d'entretien recommandés par le fabricant, notamment lors d'épisodes récurrents de fumée, de périodes prolongées de smog et de saisons à forte concentration de pollen.
Augmentation de l'exposition urbaine aux PM2,5 et aux allergènes
La pollution atmosphérique urbaine crée une raison directe de remplacer les filtres d'habitacle de base par des produits plus performants. L'OMS a déclaré en février 2025 que 17 % de pays supplémentaires avaient mis en place des limites formelles pour les PM2,5 et le dioxyde d'azote[1]. Sa mise à jour a également associé la pollution atmosphérique ambiante et domestique à près de 7 millions de décès par an. Le marché des filtres à air d'habitacle automobile bénéficie lorsque les épisodes de fumée, les allergènes et le smog urbain récurrent font de la protection de l'habitacle une considération d'entretien pratique.
Adoption croissante par les OEM de médias à charbon actif et à haute efficacité
L'adoption par les OEM de médias avancés modifie la norme que les filtres de remplacement ultérieurs doivent respecter. À la mi-2025, WIX Filters a commencé à produire un nouveau média de filtre d'habitacle développé en interne qui, selon l'entreprise, améliore la séparation des particules et la capacité de rétention des poussières. Freudenberg propose des formulations Gas Shield conçues pour les schémas de pollution régionaux, notamment les gaz, les composés organiques volatils, les aldéhydes et l'ammoniac [2]. Le secteur des filtres à air d'habitacle automobile est donc confronté à un glissement progressif vers des produits qui ne se concurrencent pas uniquement sur le prix initial bas. Les fournisseurs qui ne peuvent pas proposer de charbon actif ou d'options comparables à haute efficacité pourraient avoir plus de difficultés à servir les remplacements pour les nouvelles plateformes de véhicules qui utilisent des spécifications de qualité de l'air en habitacle d'origine plus exigeantes.
Développement des fonctionnalités premium de qualité de l'air en habitacle dans les véhicules électriques
Les véhicules électriques rendent les performances du système de climatisation plus importantes car le flux d'air en habitacle est géré par le système du véhicule. DENSO a lancé sa gamme de filtres d'habitacle premium ClearAir+ en Europe à l'automne 2025 avec un média à cinq couches, comprenant des couches antivirales et antibactériennes [3]. En juin 2025, UFI Filters a lancé des filtres d'habitacle aftermarket HEPA (efficacité de 99,975 % à 0,3 µm) et à charbon actif pour la Tesla Model Y. Le marché des filtres à air d'habitacle automobile gagne en valeur lorsque les acheteurs de véhicules électriques accordent plus d'importance à la filtration haute efficacité et au confort de l'habitacle. La faible résistance au flux d'air devient importante car une demande accrue du système de climatisation peut consommer davantage d'énergie de la batterie d'un véhicule électrique tout en répondant aux attentes du conducteur en matière de confort en habitacle, de qualité de l'air et de contrôle climatique fiable. Les développeurs de filtres doivent donc combiner performance et résistance au flux d'air maîtrisée.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Sensibilité aux prix dans les segments de remplacement des marchés émergents | -1.1% | Marchés émergents d'Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Modules HVAC à longue durée de vie et hermétiques réduisant la fréquence de remplacement | -0.8% | Amérique du Nord, Europe et Japon | Long terme (≥ 4 ans) |
| Compromis entre chute de pression et consommation d'énergie dans les filtres à haute efficacité | -0.6% | Mondial, plus aigu sur les marchés des véhicules électriques en Europe, en Chine et en Amérique du Nord | Moyen terme (2–4 ans) |
| Normalisation limitée des allégations de performance en matière de filtration d'habitacle | -0.4% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Sensibilité aux prix dans les segments de remplacement des marchés émergents
En Inde, en Asie du Sud-Est et dans certaines parties de l'Amérique du Sud, la sensibilité aux prix peut limiter l'adoption des filtres d'habitacle premium. De nombreux véhicules dans ces marchés sont plus anciens et de moindre valeur, ce qui incite les propriétaires et les garages indépendants à se concentrer sur le coût de service le plus bas. Des filtres de qualité économique ou sans marque peuvent donc être sélectionnés à la place de produits à charbon actif ou multicouches. Cela crée une pression sur les fournisseurs de marque pour maintenir la qualité tout en restant accessibles aux acheteurs sensibles aux prix. Les petits producteurs peuvent faire face à une charge plus importante liée à la volatilité des coûts des intrants et du transport en raison de leur échelle d'achat plus limitée. Le marché des filtres à air d'habitacle automobile dans ces zones géographiques peut par conséquent conserver une base de remplacement de niveau économique plus importante que les marchés à plus haute valeur.
Modules HVAC à longue durée de vie et hermétiques réduisant la fréquence de remplacement
Des intervalles d'entretien plus longs peuvent limiter le nombre d'occasions de remplacement sur la durée de vie opérationnelle d'un véhicule. Tesla indique un calendrier de remplacement du filtre d'habitacle de 2 ans pour les Model 3 et Model Y, et de 3 ans pour les Model S et Model X. La documentation de service BMW publiée en juillet 2025 spécifie le remplacement du nanofiltre pour les modèles G60 et G70, montrant comment des spécifications de filtres complexes peuvent concentrer le service dans les ateliers agréés[4]. Des configurations HVAC plus complexes peuvent également orienter les travaux d'entretien vers les ateliers agréés lorsque l'accès au filtre nécessite un démontage supplémentaire. La suite Digital Filter Suite de MANN+HUMMEL utilise la surveillance des filtres pour soutenir les décisions de remplacement basées sur l'état. Le marché des filtres à air d'habitacle automobile doit donc équilibrer la demande croissante de produits avancés avec des intervalles d'entretien qui peuvent réduire la fréquence de remplacement unitaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par média filtrant :
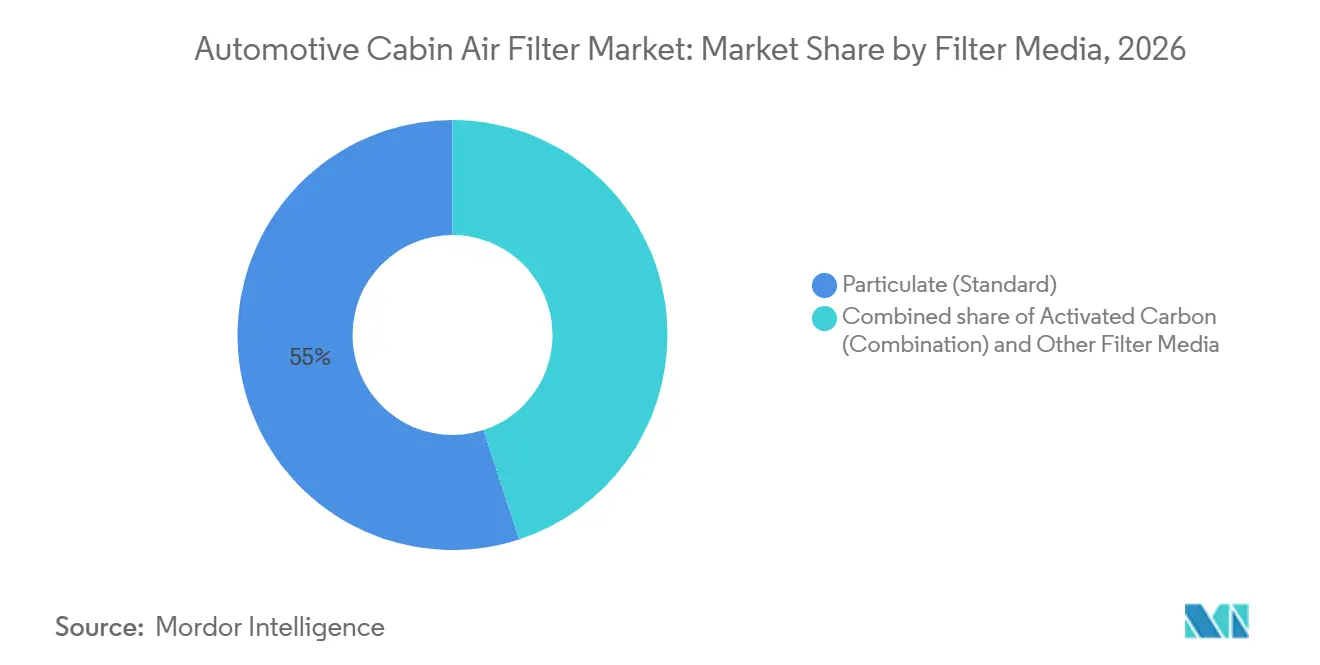
les médias spécialisés se développent parallèlement à la demande de filtres standardLes filtres particulaires détenaient 55,02 % de la part du marché des filtres à air d'habitacle automobile en 2026 car ils conviennent à une large gamme de véhicules économiques et milieu de gamme. Leur large compatibilité et leurs besoins d'entretien familiers les maintiennent au cœur des décisions d'achat de remplacement. Les filtres à charbon actif constituent le niveau suivant pour les conducteurs qui accordent plus d'importance à l'élimination des odeurs, des oxydes d'azote et des composés organiques volatils. Les autres médias filtrants, notamment les produits HEPA, électrostatiques et antimicrobiens, devraient croître à un CAGR de 8,12 % jusqu'en 2032. La croissance est liée à la demande liée aux véhicules électriques et à l'utilisation croissante des médias HEPA, électrostatiques et antimicrobiens. La taille du marché des filtres à air d'habitacle automobile dans ce segment croît avec l'adoption des véhicules électriques et l'attention accrue portée à la fumée, aux allergènes et aux agents pathogènes en suspension dans l'air.
Les filtres particulaires standard devraient maintenir des volumes unitaires élevés, mais les alternatives à plus haute valeur peuvent progressivement gagner en poids dans le chiffre d'affaires. Le secteur des filtres à air d'habitacle automobile élargit sa gamme de produits plutôt que de remplacer purement et simplement les filtres standard. Cela maintient la pertinence des produits à moindre coût là où les budgets d'entretien, l'âge du véhicule et les performances attendues diffèrent selon les propriétaires de véhicules.

Par type de véhicule :
les voitures particulières restent la principale source de demandeLes voitures particulières représentaient 82,44 % du chiffre d'affaires en 2026 et devraient se développer à un CAGR de 5,98 % jusqu'en 2032. La taille du marché des filtres à air d'habitacle automobile pour les voitures particulières bénéficie de l'utilisation généralisée des filtres d'habitacle et de la présence croissante de véhicules électriques dotés de fonctionnalités avancées de qualité de l'air en habitacle. La demande de remplacement est large car les véhicules particuliers transitent par les circuits de concessions, d'ateliers, de vente au détail et d'achat en ligne. Ces choix font des voitures particulières la principale source de volume de remplacement et de mise à niveau des produits.
Les véhicules utilitaires légers offrent une base de chiffre d'affaires plus modeste, mais leur kilométrage annuel plus élevé peut nécessiter des changements de filtres plus fréquents. Leurs schémas d'entretien rendent la durabilité et la capacité de rétention des poussières importantes pour les opérateurs de flottes. Les véhicules utilitaires moyens et lourds créent une opportunité d'approvisionnement OEM en développement sur les marchés à forte croissance. Le marché des filtres à air d'habitacle automobile dans les véhicules commerciaux reste plus modeste, mais un approvisionnement OEM structuré peut améliorer l'accès et la cohérence des spécifications. Les contrats d'entretien de flottes peuvent soutenir les produits à charbon actif et multicouches lorsque les conditions d'exploitation sont exigeantes. Ces contrats peuvent rendre la qualité constante et la planification des entretiens plus importantes que les achats ponctuels au détail.
Par canal de vente :
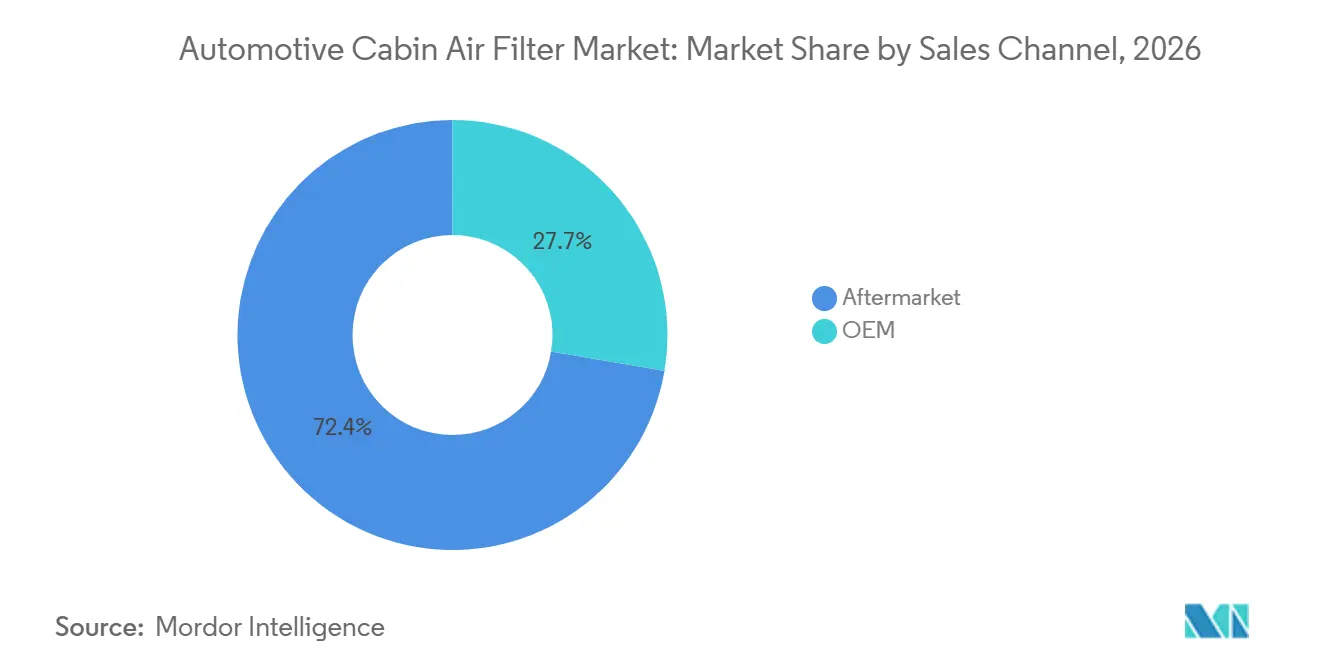
le remplacement aftermarket génère le plus grand volume de chiffre d'affairesL'aftermarket détenait 72,35 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 6,22 % jusqu'en 2032. Sa position de leader en termes de chiffre d'affaires reflète les besoins récurrents de remplacement des véhicules après leur période de service initiale. Les ateliers indépendants, les points de vente au détail et les canaux en ligne donnent aux acheteurs accès à des gammes de prix et à des technologies de filtration. Le marché des filtres à air d'habitacle automobile dépend de la profondeur du catalogue, de la disponibilité rapide et de la fiabilité des allégations de qualité.
Le marché des filtres à air d'habitacle automobile récompense les fournisseurs qui actualisent leur couverture à mesure que les modèles de véhicules, les marques chinoises importées et la composition des flottes évoluent. La capacité de catalogue est donc aussi importante que les performances des médias dans la concurrence aftermarket, notamment là où les changements de modèles et les marques de véhicules importés créent de nouvelles exigences d'application. Les fournisseurs doivent également rendre les données d'application claires afin que les installateurs et les propriétaires de véhicules puissent sélectionner la pièce de remplacement correcte.
Par segment de prix :
les filtres milieu de gamme sont en tête tandis que les produits premium croissent plus rapidementLes filtres milieu de gamme détenaient 43,18 % du chiffre d'affaires en 2026 car ils offrent une montée en gamme accessible par rapport aux produits particulaires de base. Les filtres premium devraient croître à un CAGR de 6,82 % jusqu'en 2032, soutenus par l'adoption des véhicules électriques et la demande liée à la fumée pour des médias à plus haute efficacité. La taille du marché des filtres à air d'habitacle automobile premium bénéficie du charbon actif, des couches antimicrobiennes et de conceptions de produits multicouches plus avancées. Les filtres économiques maintiennent leur demande dans les situations de remplacement sensibles aux prix.
Les filtres HEPA et antimicrobiens pour véhicules électriques peuvent former un niveau supérieur où la certification et la validation comptent plus que le prix d'entrée. Ces produits donnent aux fournisseurs un moyen de distinguer les filtres avancés des alternatives standard. Le secteur des filtres à air d'habitacle automobile utilise l'innovation matérielle pour soutenir une tarification premium tout en maintenant une large disponibilité milieu de gamme dans les circuits de remplacement, les programmes d'ateliers, les rayons de vente au détail et les catalogues de pièces en ligne. Les choix de produits à plus haute valeur peuvent coexister avec des filtres économiques qui restent importants dans les décisions de remplacement sensibles aux prix. Cette répartition permet à la structure de prix de refléter les différents âges des véhicules, les conditions de conduite et les attentes des acheteurs.
Analyse géographique
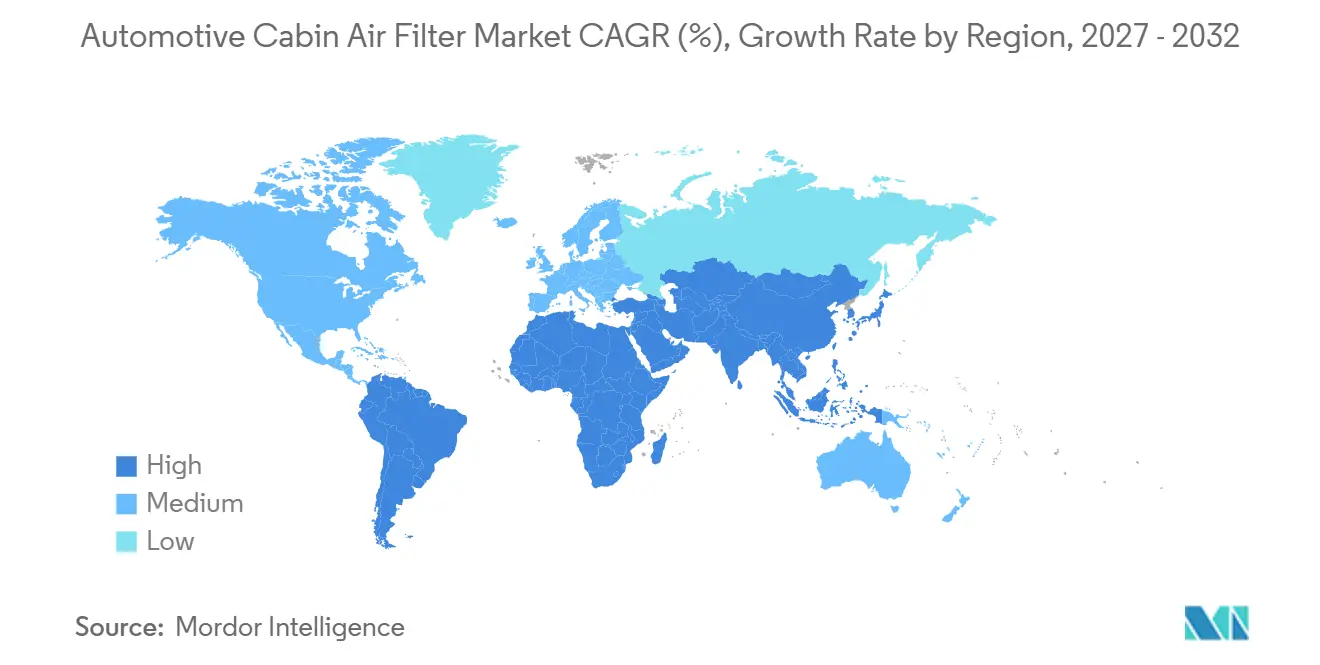
L'Asie-Pacifique détenait 34,16 % du chiffre d'affaires en 2026 et devrait enregistrer un CAGR de 7,05 % jusqu'en 2032. La Chine soutient la demande régionale grâce à sa large base de production automobile et à une population de remplacement en expansion. L'Inde soutient la demande car la pollution urbaine suscite un intérêt pour les filtres de remplacement à charbon actif et de qualité HEPA. Le Japon et la Corée du Sud ont un profil de croissance volumique plus modeste mais soutiennent des équipements multicouches et à charbon actif à plus haute valeur. Le marché des filtres à air d'habitacle automobile en Asie-Pacifique est façonné par la disponibilité croissante de produits à spécifications plus élevées pour les diverses conditions de conduite et de pollution locales.
L'Amérique du Nord est une région à haute valeur pour le marché des filtres à air d'habitacle automobile car les acheteurs ont un fort intérêt pour la protection avancée de l'habitacle. La fumée des incendies de forêt a élargi l'intérêt pour les produits HEPA et autres produits à haute efficacité au-delà des acheteurs gérant des problèmes d'allergies. L'Europe a une orientation premium comparable, soutenue par la sensibilisation à la santé et de vastes réseaux d'ateliers indépendants. La conformité des matériaux devient de plus en plus significative à mesure que les décideurs politiques accordent une plus grande attention à la qualité de l'air intérieur des véhicules et aux spécifications des produits associés. La concurrence aftermarket européenne accorde une prime à la largeur du catalogue à mesure que de nouvelles marques de véhicules chinoises entrent dans la région.
L'Amérique du Sud, le Moyen-Orient, l'Afrique et les marchés plus modestes d'Asie-Pacifique offrent un profil de demande varié. Le Brésil et l'Argentine soutiennent la demande sud-américaine grâce à la densité croissante du parc automobile urbain et aux réseaux d'ateliers indépendants. Les marchés du Conseil de coopération du Golfe soutiennent l'adoption premium, tandis que le Nigeria et l'Afrique du Sud restent davantage axés sur les produits de niveau économique. Le marché des filtres à air d'habitacle automobile peut se développer dans ces zones à mesure que la couverture de distribution, la sensibilisation des consommateurs, les capacités des ateliers et la disponibilité locale des produits s'améliorent.
Paysage concurrentiel
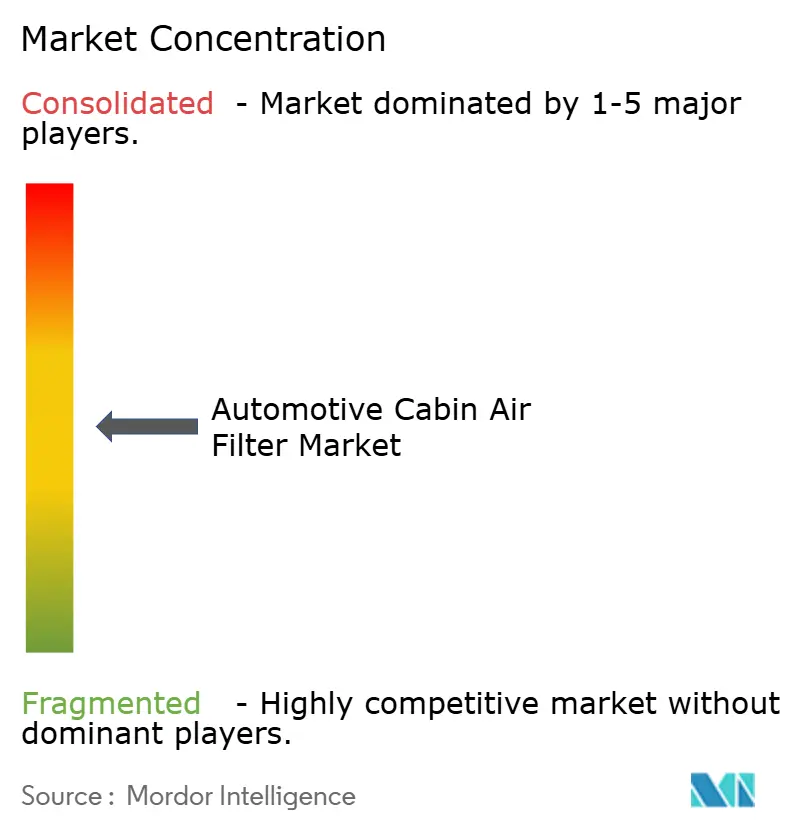
Le marché des filtres à air d'habitacle automobile est modérément concentré, avec un groupe limité de spécialistes de la filtration détenant des relations établies de première monte dans l'approvisionnement OEM. MANN+HUMMEL, MAHLE, Freudenberg et Donaldson ont des positions reconnues dans la filtration et l'approvisionnement automobile. Leurs avantages comprennent le développement des médias, les processus de validation OEM, de larges capacités de fabrication et des réseaux de distribution établis. L'aftermarket est plus fragmenté car les marques régionales et les fournisseurs de marques distributeurs se concurrencent sur le prix, l'accès local et la disponibilité des applications. Le marché des filtres à air d'habitacle automobile combine donc des relations OEM concentrées avec une concurrence aftermarket diversifiée.
L'échelle reste importante à mesure que les producteurs investissent dans la gamme de produits, les capacités de fabrication et l'approvisionnement local. Atmus a annoncé son acquisition de Koch Filter Corporation pour 450 millions USD en décembre 2025. Camfil a annoncé son acquisition de F.C.R. en Italie, effective en janvier 2026, pour développer l'expertise locale en filtration de l'air. Ces mouvements montrent que le marché des filtres à air d'habitacle automobile accorde une plus grande importance à la capacité de fabrication, aux capacités techniques, à l'étendue des produits et à l'approvisionnement régional. Ils soutiennent également un alignement plus étroit avec les applications de véhicules régionaux et la disponibilité des pièces de remplacement.
Les entreprises se concurrencent également par des améliorations matérielles et une couverture d'applications plus large. Le produit CareMetix Natural de MAHLE utilise de la laine de mouton comme composant de substrat et positionne la contribution réduite aux microplastiques comme un attribut du produit. La gamme ClearAir+ de DENSO ajoute des médias multicouches antiviraux et antibactériens à son offre aftermarket. Le marché des filtres à air d'habitacle automobile laisse de la place pour les systèmes de remplacement basés sur des capteurs et les médias à faible résistance pour véhicules électriques, où aucune norme de produit unique ne définit encore la concurrence.
Leaders du secteur des filtres à air d'habitacle automobile
-
MANN+HUMMEL
-
MAHLE GmbH
-
Freudenberg SE
-
Donaldson Company, Inc.
-
Robert Bosch GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des filtres à air d'habitacle automobile Entreprises couvertes dans ce rapport
- MANN+HUMMEL
- MAHLE GmbH
- Donaldson Company, Inc.
- Freudenberg SE
- Robert Bosch GmbH
- DENSO Corporation
- Valeo SE
- Sogefi S.p.A.
- Parker-Hannifin Corporation
- Hengst SE
- K&N Engineering, Inc.
- Toyota Boshoku Corporation
- UFI Filters S.p.A.
- ACDelco
- Premium Guard Inc.
Développements industriels récents dans Marché des filtres à air d'habitacle automobile
- Septembre 2026 : MAHLE a présenté en avant-première le filtre d'habitacle CareMetix Natural à Automechanika Francfort 2026, remplaçant une partie du plastique dans le média filtrant par de la laine de mouton pour réduire son empreinte en microplastiques.
- Juin 2026 : Premium Guard Inc. a achevé la phase 2 de son acquisition des actifs de filtres de First Brands Group, ajoutant des lignes de production de filtres à huile, à air et à air d'habitacle à Albion, Illinois, et des équipements de l'ancienne installation FRAM à Greenville, Ohio.
- Mars 2026 : Freudenberg Filtration Technologies a lancé micronAir neo, une gamme de filtres d'habitacle pour les OEM automobiles conçue pour maintenir l'efficacité de filtration des fines particules tout au long de la durée de vie du filtre.
- Octobre 2025 : DENSO a lancé sa gamme de filtres d'habitacle premium ClearAir+ en Europe, avec un média à cinq couches comprenant une protection antivirale et antibactérienne.
Périmètre du rapport mondial sur le marché des filtres à air d'habitacle automobile
Le périmètre comprend la segmentation par média filtrant (particulaire (standard), charbon actif (combinaison) et autres médias filtrants (HEPA, électrostatique et antimicrobien)), type de véhicule (voitures particulières, véhicules utilitaires légers, et véhicules utilitaires moyens et lourds), canal de vente (OEM et aftermarket (en ligne, vente au détail et ateliers)), et segment de prix (économique, milieu de gamme et premium). L'analyse couvre également la segmentation au niveau régional, notamment l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud et le Moyen-Orient et l'Afrique. Les prévisions de taille et de croissance du marché sont présentées par valeur en USD et par volume en unités.
Aperçu de la segmentation
| Particulaire (standard) | |
| Charbon actif (combinaison) | |
| Autres médias filtrants | HEPA |
| Électrostatique | |
| Antimicrobien |
| Voitures particulières |
| Véhicules utilitaires légers |
| Véhicules utilitaires moyens et lourds |
| OEM | |
| Aftermarket | En ligne |
| Vente au détail | |
| Ateliers |
| Économique |
| Milieu de gamme |
| Premium |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Turquie |
| Arabie saoudite | |
| Émirats arabes unis | |
| Israël | |
| Afrique du Sud | |
| Égypte | |
| Nigeria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par média filtrant | Particulaire (standard) | |
| Charbon actif (combinaison) | ||
| Autres médias filtrants | HEPA | |
| Électrostatique | ||
| Antimicrobien | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules utilitaires légers | ||
| Véhicules utilitaires moyens et lourds | ||
| Par canal de vente | OEM | |
| Aftermarket | En ligne | |
| Vente au détail | ||
| Ateliers | ||
| Par segment de prix | Économique | |
| Milieu de gamme | ||
| Premium | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Turquie | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Israël | ||
| Afrique du Sud | ||
| Égypte | ||
| Nigeria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les filtres à air d'habitacle automobile ?
Le secteur devrait croître à un CAGR de 5,62 % de 2027 à 2032, atteignant 8,11 milliards USD d'ici 2032.
Quel type de filtre détient la plus grande part de chiffre d'affaires ?
Les filtres particulaires détenaient 55,02 % du chiffre d'affaires en 2026 en raison de leur large compatibilité avec les véhicules économiques et milieu de gamme.
Quels produits de filtres d'habitacle connaissent la croissance la plus rapide ?
Les autres médias filtrants, notamment les produits HEPA, électrostatiques et antimicrobiens, devraient croître à un CAGR de 8,12 % jusqu'en 2032.
Quel canal de vente est en tête de la demande de remplacement ?
L'aftermarket détenait 72,35 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 6,22 % jusqu'en 2032.