
Marktgröße und Marktanteil für Automobilinnenraumluftfilter
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 6.17 Milliarden US-Dollar |
| Marktgröße (2032) | 8.11 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.62 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Automobilinnenraumluftfilter von Mordor Intelligence
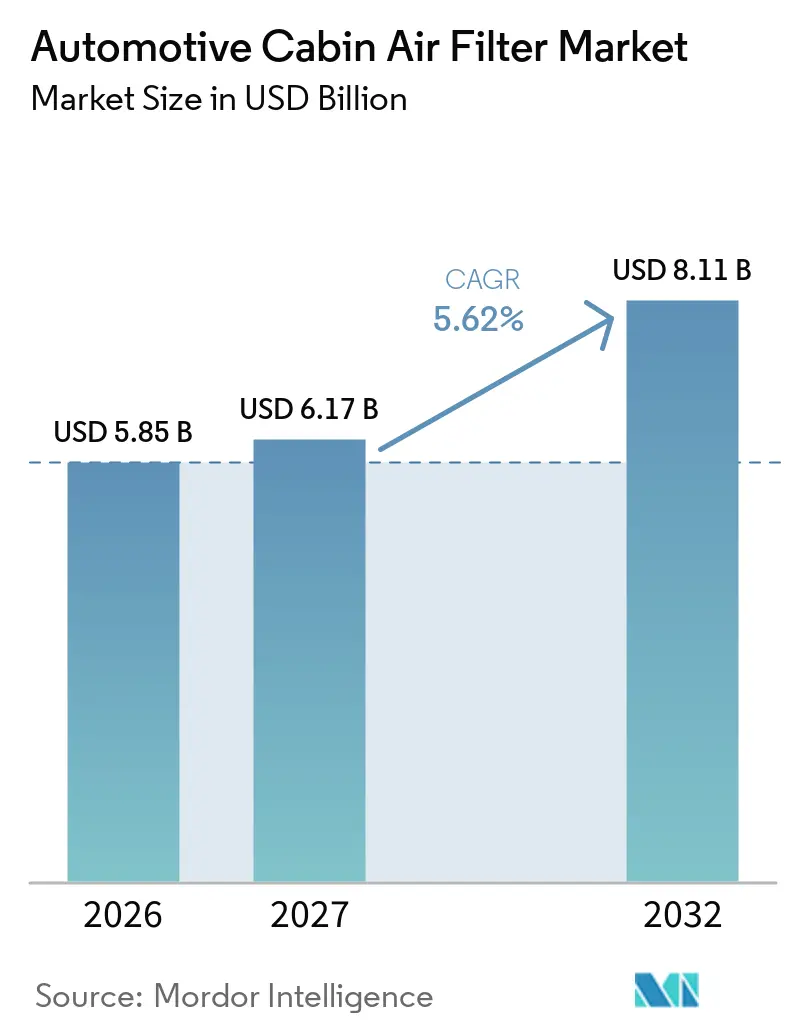
Die Marktgröße für Automobilinnenraumluftfilter wurde im Jahr 2026 auf 5,85 Milliarden USD geschätzt und soll von 6,17 Milliarden USD im Jahr 2027 auf 8,11 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,62 % über den Zeitraum 2027–2032. Die Nachfrage wird durch eine stärkere Aufmerksamkeit gegenüber Schadstoffen, die in Fahrzeugkabinen eindringen, sowie durch den Ersatzbedarf des bestehenden Fahrzeugbestands gestützt. Der Markt für Automobilinnenraumluftfilter entwickelt sich zudem in Richtung Aktivkohle-, HEPA-, elektrostatischer und antimikrobieller Medien, da Fahrzeughalter Schutz vor Rauch, Allergenen, Gerüchen und luftgetragenen Schadstoffen suchen. Die Regulierung von Innenemissionen, höhere Filtrationsspezifikationen in Elektrofahrzeugen und anspruchsvollere OEM-Anforderungen erhöhen die technische Einstiegshürde für Zulieferer. Diese Bedingungen begünstigen Unternehmen, die eine breite Fahrzeugabdeckung mit validierter Medienleistung und zuverlässiger Ersatzverfügbarkeit kombinieren können.
Wichtigste Erkenntnisse des Berichts
- Nach Filtermedium hielten Partikelfilter im Jahr 2026 einen Marktanteil von 55,02 % am Markt für Automobilinnenraumluftfilter, während andere Filtermedien bis 2032 voraussichtlich mit einem CAGR von 8,12 % wachsen werden.
- Nach Fahrzeugtyp entfielen im Jahr 2026 82,44 % des Umsatzes auf Personenkraftwagen, die bis 2032 voraussichtlich mit einem CAGR von 5,98 % wachsen werden.
- Nach Vertriebskanal hielt der Aftermarket im Jahr 2026 einen Umsatzanteil von 72,35 % und soll bis 2032 mit einem CAGR von 6,22 % wachsen.
- Nach Preissegment hielten Mittelklassefilter im Jahr 2026 einen Umsatzanteil von 43,18 %, während Premiumfilter bis 2032 voraussichtlich mit einem CAGR von 6,82 % wachsen werden.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Umsatzanteil von 34,16 % und soll bis 2032 mit einem CAGR von 7,05 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung des globalen Fahrzeugbestands und Ersatznachfrage | +1.5% | Global, mit Beschleunigung im asiatisch-pazifischen Raum und Südamerika | Langfristig (≥ 4 Jahre) |
| Zunehmende städtische PM2,5- und Allergenbelastung | +1.2% | Global, konzentriert in Megastädten des asiatisch-pazifischen Raums und nordamerikanischen Waldbrandzonen | Kurzfristig (≤ 2 Jahre) |
| Zunehmende OEM-Einführung von Aktivkohle- und Hochleistungsmedien | +0.9% | Global, mit frühen Gewinnen in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachstum hochwertiger Innenraumluftqualitätsfunktionen in Elektrofahrzeugen | +0.8% | Nordamerika, Europa und China | Mittelfristig (2–4 Jahre) |
| Höhere Filteraustauschfrequenz unter starken Umweltverschmutzungsbedingungen | +0.6% | Schwerpunkt asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Integration von Innenraumluftqualitätssensoren und Filterwartungshinweisen | +0.4% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung des globalen Fahrzeugbestands und Ersatznachfrage
Ein größerer installierter Fahrzeugbestand erhöht die Anzahl der Fahrzeuge, die letztendlich einen Innenraumluftfilterwechsel benötigen. Die Ersatznachfrage wird weniger abhängig von Neufahrzeuglieferungen, sobald Fahrzeuge ihre anfängliche Wartungsperiode überschreiten. Der Markt für Automobilinnenraumluftfilter wird durch Fahrzeuge gestützt, die lange genug in Betrieb bleiben, um in unabhängige Werkstatt- und Einzelhandelskanäle einzutreten. Ältere Fahrzeuge können auch den Wettbewerb zwischen Marken intensivieren, da Verbraucher außerhalb des ursprünglichen Fahrzeugservicenetzwerks mehr Auswahl haben. Die zugrunde liegende Nachfrage bleibt dauerhaft, da Innenraumluftfilter Verbrauchsartikel und keine dauerhaften Fahrzeugkomponenten sind. Die Ersatzvolumina können weiter steigen, wenn hohe Partikelbelastungen die praktische Filterlebensdauer unter die vom Hersteller empfohlenen Wartungsintervalle verkürzen, insbesondere bei wiederkehrenden Rauchereignissen, anhaltenden Smogperioden und Hochpollensaisons.
Zunehmende städtische PM2,5- und Allergenbelastung
Städtische Luftverschmutzung schafft einen direkten Anlass, einfache Innenraumluftfilter durch leistungsstärkere Produkte zu ersetzen. Die WHO erklärte im Februar 2025, dass 17 % mehr Länder formale Grenzwerte für PM2,5 und Stickstoffdioxid eingeführt haben[1]. Die Aktualisierung verknüpfte Außen- und Haushaltsluftbelastung mit fast 7 Millionen Todesfällen jährlich. Der Markt für Automobilinnenraumluftfilter profitiert, wenn Rauchereignisse, Allergene und wiederkehrender städtischer Smog den Kabinenschutz zu einer praktischen Wartungsüberlegung machen.
Zunehmende OEM-Einführung von Aktivkohle- und Hochleistungsmedien
Die OEM-Einführung fortschrittlicher Medien verändert den Standard, den spätere Ersatzfilter erfüllen müssen. Mitte 2025 begann WIX Filters mit der Produktion eines neuen hauseigenen Innenraumluftfiltermediums, das nach eigenen Angaben die Partikelabscheidung und die Staubaufnahmekapazität verbessert. Freudenberg bietet Gas Shield-Formulierungen an, die für regionale Verschmutzungsmuster konzipiert sind, einschließlich Gase, flüchtige organische Verbindungen, Aldehyde und Ammoniak [2]. Der Markt für Automobilinnenraumluftfilter steht daher vor einer schrittweisen Abkehr von Produkten, die ausschließlich über einen niedrigen Einstiegspreis konkurrieren. Zulieferer, die keine Aktivkohle- oder vergleichbaren Hochleistungsoptionen anbieten können, könnten es schwerer haben, Ersatzprodukte für neuere Fahrzeugplattformen zu liefern, die anspruchsvollere werkseitige Innenraumluftqualitätsspezifikationen verwenden.
Wachstum hochwertiger Innenraumluftqualitätsfunktionen in Elektrofahrzeugen
Elektrofahrzeuge machen die HVAC-Leistung wichtiger, da der Kabinenluftstrom über das Fahrzeugsystem gesteuert wird. DENSO brachte im Herbst 2025 seine Premium-Innenraumluftfilterlinie ClearAir+ in Europa auf den Markt, mit einem Fünfschichtmedium, einschließlich antiviraler und antibakterieller Schichten [3]. Im Juni 2025 brachte UFI Filters Aftermarket-HEPA-Filter (99,975 % Effizienz bei 0,3 µm) und Aktivkohle-Innenraumluftfilter für das Tesla Model Y auf den Markt. Der Markt für Automobilinnenraumluftfilter gewinnt an Wert, wenn Elektrofahrzeugkäufer der Hochleistungsfiltration und dem Kabinenkomfort größeres Gewicht beimessen. Ein geringer Strömungswiderstand wird wichtig, da ein stärkerer HVAC-Bedarf mehr Energie aus einer Elektrofahrzeugbatterie ziehen kann, während gleichzeitig die Erwartungen der Fahrer an Kabinenkomfort, Luftqualität und zuverlässige Klimatisierung erfüllt werden müssen. Filterentwickler müssen daher Leistung mit einem handhabbaren Strömungswiderstand kombinieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preissensibilität in Ersatzsegmenten von Schwellenmärkten | -1.1% | Aufstrebende Märkte im asiatisch-pazifischen Raum, Südamerika sowie Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Langlebige und versiegelte HVAC-Module reduzieren die Austauschfrequenz | -0.8% | Nordamerika, Europa und Japan | Langfristig (≥ 4 Jahre) |
| Druckabfall- und Energieverbrauchskompromisse bei Hochleistungsfiltern | -0.6% | Global, am stärksten ausgeprägt in Elektrofahrzeugmärkten in Europa, China und Nordamerika | Mittelfristig (2–4 Jahre) |
| Begrenzte Standardisierung von Leistungsangaben zur Kabinenfiltration | -0.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preissensibilität in Ersatzsegmenten von Schwellenmärkten
In Indien, Südostasien und Teilen Südamerikas kann die Preissensibilität die Einführung hochwertiger Innenraumluftfilter einschränken. Viele Fahrzeuge in diesen Märkten sind älter und von geringerem Wert, was Eigentümer und unabhängige Werkstätten dazu veranlasst, sich auf die niedrigsten Servicekosten zu konzentrieren. Economy-Klasse- oder markenlose Filter können daher anstelle von Aktivkohle- oder Mehrschichtprodukten gewählt werden. Dies übt Druck auf Markenanbieter aus, die Qualität aufrechtzuerhalten und gleichzeitig für preissensible Käufer zugänglich zu bleiben. Kleinere Hersteller können durch die Volatilität der Einsatzmaterial- und Transportkosten stärker belastet werden, da ihr Einkaufsvolumen begrenzter ist. Der Markt für Automobilinnenraumluftfilter in diesen Regionen kann folglich eine größere Economy-Klasse-Ersatzbasis aufrechterhalten als höherwertige Märkte.
Langlebige und versiegelte HVAC-Module reduzieren die Austauschfrequenz
Längere Wartungsintervalle können die Anzahl der Austauschgelegenheiten über die Betriebslebensdauer eines Fahrzeugs begrenzen. Tesla gibt für Model 3 und Model Y einen 2-jährigen Innenraumluftfilterwechselplan und für Model S und Model X einen 3-jährigen Plan an. Die im Juli 2025 veröffentlichte BMW-Servicedokumentation spezifiziert den Nanofilteraustausch für G60- und G70-Modelle und zeigt, wie komplexe Filterspezifikationen den Service in autorisierten Werkstätten konzentrieren können[4]. Komplexere HVAC-Layouts können Servicearbeiten auch in Richtung autorisierter Werkstätten verlagern, wenn der Filterzugang zusätzliche Demontage erfordert. MANN+HUMMELs Digital Filter Suite nutzt Filterüberwachung zur Unterstützung zustandsbasierter Austauschentscheidungen. Der Markt für Automobilinnenraumluftfilter muss daher die wachsende Nachfrage nach fortschrittlichen Produkten mit Wartungsintervallen in Einklang bringen, die die Einheitenaustauschfrequenz reduzieren können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Filtermedium:
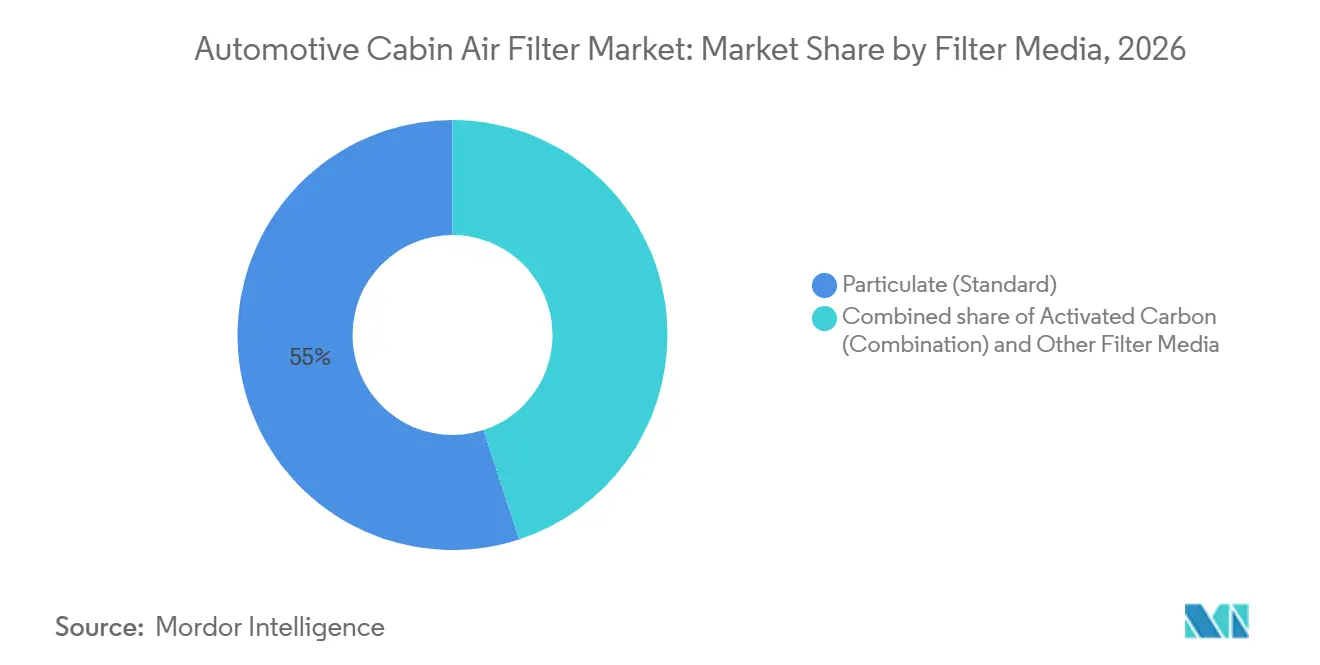
Spezialmedien expandieren neben der StandardfilternachfragePartikelfilter hielten im Jahr 2026 einen Marktanteil von 55,02 % am Markt für Automobilinnenraumluftfilter, da sie für eine breite Palette von Economy- und Mittelklassefahrzeugen geeignet sind. Ihre breite Passform und der vertraute Servicebedarf halten sie im Mittelpunkt von Ersatzkaufentscheidungen. Aktivkohlefilter bilden die nächste Stufe, bei der Fahrer der Geruchs-, Stickoxid- und flüchtigen organischen Verbindungsentfernung größere Bedeutung beimessen. Andere Filtermedien, einschließlich HEPA-, elektrostatischer und antimikrobieller Produkte, sollen bis 2032 mit einem CAGR von 8,12 % wachsen. Das Wachstum ist an die EV-bezogene Nachfrage und die zunehmende Verwendung von HEPA-, elektrostatischen und antimikrobiellen Medien geknüpft. Die Marktgröße dieses Segments für Automobilinnenraumluftfilter wächst mit der Elektrofahrzeugdurchdringung und der zunehmenden Aufmerksamkeit gegenüber Rauch, Allergenen und luftgetragenen Krankheitserregern.
Standard-Partikelfilter werden wahrscheinlich hohe Stückzahlen behalten, aber höherwertige Alternativen können schrittweise an Umsatzgewicht gewinnen. Die Branche für Automobilinnenraumluftfilter erweitert ihr Produktsortiment, anstatt Standardfilter vollständig zu ersetzen. Dies hält kostengünstigere Produkte dort relevant, wo Servicebudgets, Fahrzeugalter und erwartete Leistung bei den Fahrzeughaltern unterschiedlich sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Fahrzeugtyp:
Personenkraftwagen bleiben die primäre NachfragequellePersonenkraftwagen entfielen im Jahr 2026 auf 82,44 % des Umsatzes und sollen bis 2032 mit einem CAGR von 5,98 % wachsen. Die Marktgröße für Automobilinnenraumluftfilter im Personenkraftwagenbereich profitiert von der weit verbreiteten Nutzung von Innenraumluftfiltern und der wachsenden Präsenz von Elektrofahrzeugen mit fortschrittlichen Innenraumluftqualitätsfunktionen. Die Ersatznachfrage ist breit gefächert, da Personenfahrzeuge über Händler-, Werkstatt-, Einzelhandels- und Online-Kaufkanäle vertrieben werden. Diese Auswahlmöglichkeiten machen Personenkraftwagen zur führenden Quelle für Ersatzvolumen und Produkt-Upgrades.
Leichte Nutzfahrzeuge bieten eine kleinere Umsatzbasis, aber ihre höhere jährliche Laufleistung kann häufigere Filterwechsel erfordern. Ihre Servicemuster machen Haltbarkeit und Staubaufnahmekapazität für Flottenoperatoren wichtig. Mittelgroße und schwere Nutzfahrzeuge schaffen eine sich entwickelnde OEM-Versorgungsmöglichkeit in wachstumsstarken Märkten. Der Markt für Automobilinnenraumluftfilter im Nutzfahrzeugbereich bleibt kleiner, aber eine strukturierte OEM-Versorgung kann den Zugang und die Spezifikationskonsistenz verbessern. Flottenwartungsverträge können Aktivkohle- und Mehrschichtprodukte dort unterstützen, wo die Betriebsbedingungen anspruchsvoll sind. Diese Verträge können konsistente Qualität und geplante Servicezeitpunkte wichtiger machen als einmalige Einzelhandelskäufe.
Nach Vertriebskanal:
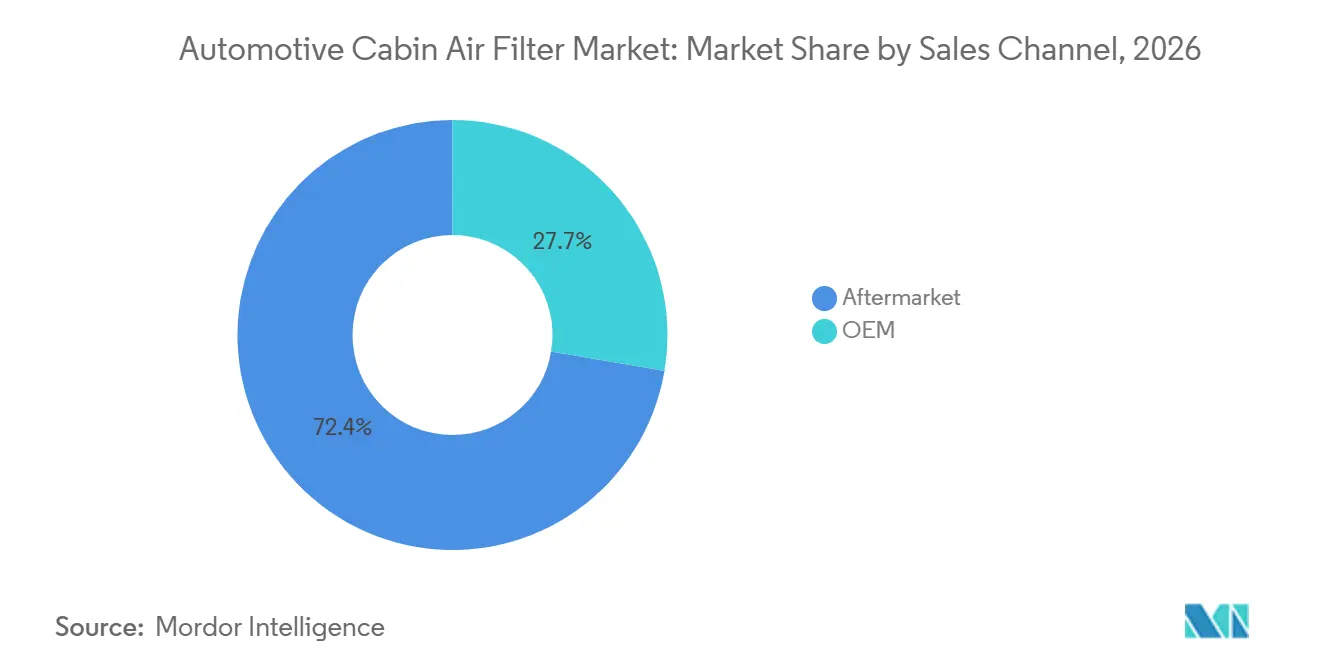
Aftermarket-Ersatz treibt den größten UmsatzpoolDer Aftermarket hielt im Jahr 2026 einen Umsatzanteil von 72,35 % und soll bis 2032 mit einem CAGR von 6,22 % wachsen. Seine führende Umsatzposition spiegelt den wiederkehrenden Ersatzbedarf von Fahrzeugen nach ihrer anfänglichen Wartungsperiode wider. Unabhängige Werkstätten, Einzelhandelsgeschäfte und Online-Kanäle geben Käufern Zugang zu Preispunkten und Filtrationstechnologien. Der Markt für Automobilinnenraumluftfilter ist auf Katalogtiefe, prompte Verfügbarkeit und zuverlässige Qualitätsangaben angewiesen.
Der Markt für Automobilinnenraumluftfilter belohnt Zulieferer, die die Abdeckung aktualisieren, wenn sich Fahrzeugmodelle, importierte chinesische Marken und die Flottenzusammensetzung ändern. Die Katalogfähigkeit ist daher im Aftermarket-Wettbewerb ebenso wichtig wie die Medienleistung, insbesondere wenn Modellwechsel und importierte Fahrzeugmarken neue Anwendungsanforderungen schaffen. Zulieferer müssen auch Anwendungsdaten klar kommunizieren, damit Installateure und Fahrzeughalter das richtige Ersatzteil auswählen können.
Nach Preissegment:
Mittelklassefilter führen, während Premiumprodukte schneller wachsenMittelklassefilter hielten im Jahr 2026 einen Umsatzanteil von 43,18 %, da sie einen zugänglichen Aufstieg gegenüber einfachen Partikelprodukten bieten. Premiumfilter sollen bis 2032 mit einem CAGR von 6,82 % wachsen, unterstützt durch die Elektrofahrzeugdurchdringung und die rauchbedingte Nachfrage nach Hochleistungsmedien. Die Marktgröße für Premium-Automobilinnenraumluftfilter profitiert von Aktivkohle-, antimikrobiellen Schichten und fortschrittlicheren Mehrschichtproduktdesigns. Economy-Filter behalten die Nachfrage in preissensiblen Ersatzsituationen.
HEPA- und antimikrobielle Elektrofahrzeugfilter können eine obere Stufe bilden, bei der Zertifizierung und Validierung wichtiger sind als der Einstiegspreis. Diese Produkte geben Zulieferern eine Möglichkeit, fortschrittliche Filter von Standardalternativen zu unterscheiden. Die Branche für Automobilinnenraumluftfilter nutzt Materialinnovationen zur Unterstützung von Premiumpreisen, während eine breite Mittelklasseverfügbarkeit über Ersatzkanäle, Werkstattprogramme, Einzelhandelsregale und Online-Teilekataloge aufrechterhalten wird. Höherwertige Produktoptionen können neben Economy-Filtern koexistieren, die in preissensiblen Ersatzentscheidungen wichtig bleiben. Diese Aufteilung ermöglicht es der Preisstruktur, unterschiedliche Fahrzeugalter, Fahrbedingungen und Käufererwartungen widerzuspiegeln.
Geografische Analyse
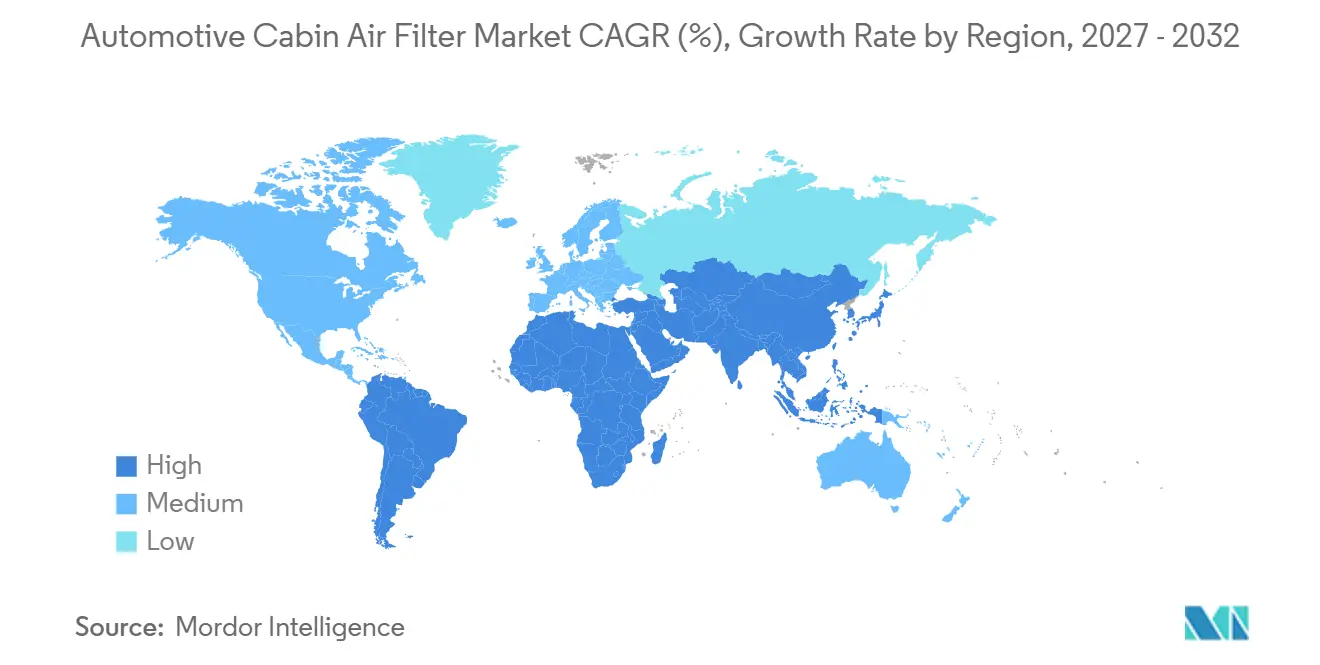
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Umsatzanteil von 34,16 % und soll bis 2032 einen CAGR von 7,05 % verzeichnen. China stützt die regionale Nachfrage durch seine große Fahrzeugproduktionsbasis und eine wachsende Ersatzbevölkerung. Indien stützt die Nachfrage, da städtische Luftverschmutzung das Interesse an Aktivkohle- und HEPA-Ersatzfiltern fördert. Japan und Südkorea haben ein kleineres Volumenwachstumsprofil, unterstützen aber hochwertigere Mehrschicht- und Aktivkohleausstattungen. Der Markt für Automobilinnenraumluftfilter im asiatisch-pazifischen Raum wird durch die wachsende Verfügbarkeit höherspezifizierter Produkte für unterschiedliche lokale Fahr- und Umweltverschmutzungsbedingungen geprägt.
Nordamerika ist eine hochwertige Region für den Markt für Automobilinnenraumluftfilter, da Käufer ein starkes Interesse an fortschrittlichem Kabinenschutz haben. Waldbrandrauch hat das Interesse an HEPA- und anderen Hochleistungsprodukten über Käufer hinaus ausgeweitet, die Allergiebedenken haben. Europa hat eine vergleichbare Premiumausrichtung, unterstützt durch Gesundheitsbewusstsein und umfangreiche unabhängige Werkstattnetzwerke. Die Materialkonformität gewinnt an Bedeutung, da politische Entscheidungsträger der Innenraumluftqualität von Fahrzeugen und den damit verbundenen Produktspezifikationen mehr Aufmerksamkeit widmen. Der europäische Aftermarket-Wettbewerb legt einen Premiumwert auf Katalogbreite, da neuere chinesische Fahrzeugmarken in die Region eintreten.
Südamerika, der Nahe Osten, Afrika und kleinere asiatisch-pazifische Märkte bieten ein vielfältiges Nachfrageprofil. Brasilien und Argentinien stützen die südamerikanische Nachfrage durch wachsende städtische Flottendichte und unabhängige Werkstattnetzwerke. Märkte des Golfkooperationsrats unterstützen die Premiumdurchdringung, während Nigeria und Südafrika stärker auf Economy-Klasse-Produkte ausgerichtet bleiben. Der Markt für Automobilinnenraumluftfilter kann in diesen Gebieten expandieren, wenn Vertriebsabdeckung, Verbraucherbewusstsein, Werkstattkapazität und lokale Produktverfügbarkeit sich verbessern.
Wettbewerbslandschaft
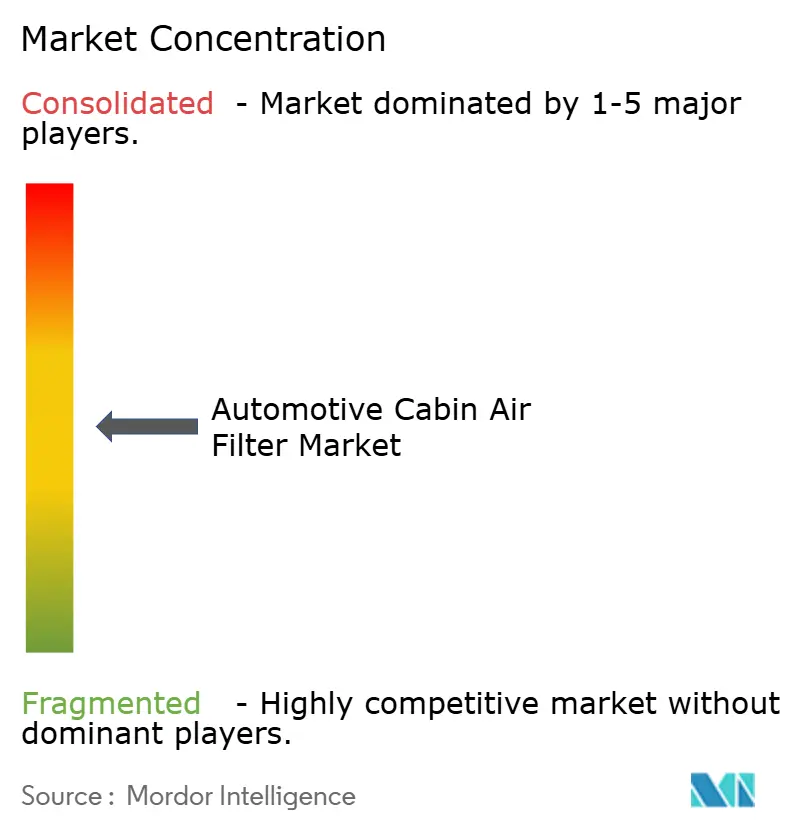
Der Markt für Automobilinnenraumluftfilter ist mäßig konzentriert, wobei eine begrenzte Gruppe von Filtrationsspezialisten etablierte Erstausrüstungsbeziehungen in der OEM-Versorgung hält. MANN+HUMMEL, MAHLE, Freudenberg und Donaldson haben anerkannte Positionen in der Filtration und Automobilversorgung. Ihre Vorteile umfassen Medienentwicklung, OEM-Validierungsprozesse, breite Fertigungskapazitäten und etablierte Vertriebsnetzwerke. Der Aftermarket ist stärker fragmentiert, da regionale Marken und Handelsmarkenanbieter über Preis, lokalen Zugang und Anwendungsverfügbarkeit konkurrieren. Der Markt für Automobilinnenraumluftfilter kombiniert daher konzentrierte OEM-Beziehungen mit vielfältigem Aftermarket-Wettbewerb.
Skalierung bleibt wichtig, da Hersteller in Produktsortiment, Fertigungskapazität und lokale Versorgung investieren. Atmus gab im Dezember 2025 die Übernahme von Koch Filter Corporation für 450 Millionen USD bekannt. Camfil gab die Übernahme von F.C.R. in Italien bekannt, die im Januar 2026 wirksam wurde, um lokale Luftfiltrationskompetenz auszubauen. Diese Schritte zeigen, dass der Markt für Automobilinnenraumluftfilter Fertigungskapazität, technische Kompetenz, Produktbreite und regionale Versorgung stärker gewichtet. Sie unterstützen auch eine engere Ausrichtung auf regionale Fahrzeuganwendungen und Ersatzverfügbarkeit.
Unternehmen konkurrieren auch durch Materialverbesserungen und breitere Anwendungsabdeckung. MAHLEs CareMetix Natural-Produkt verwendet Schafwolle als Substratkomponente und positioniert einen geringeren Mikroplastikbeitrag als Produktmerkmal. DENSOs ClearAir+-Sortiment fügt seinem Aftermarket-Angebot mehrschichtige antivirale und antibakterielle Medien hinzu. Der Markt für Automobilinnenraumluftfilter lässt Raum für sensorbasierte Austauschsysteme und widerstandsarme Elektrofahrzeugmedien, wo noch kein einziger Produktstandard den Wettbewerb definiert.
Marktführer in der Branche für Automobilinnenraumluftfilter
-
MANN+HUMMEL
-
MAHLE GmbH
-
Freudenberg SE
-
Donaldson Company, Inc.
-
Robert Bosch GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automobilinnenraumluftfilter Unternehmen in diesem Bericht
- MANN+HUMMEL
- MAHLE GmbH
- Donaldson Company, Inc.
- Freudenberg SE
- Robert Bosch GmbH
- DENSO Corporation
- Valeo SE
- Sogefi S.p.A.
- Parker-Hannifin Corporation
- Hengst SE
- K&N Engineering, Inc.
- Toyota Boshoku Corporation
- UFI Filters S.p.A.
- ACDelco
- Premium Guard Inc.
Neueste Industrielle Entwicklungen in Markt für Automobilinnenraumluftfilter
- September 2026: MAHLE präsentierte den CareMetix Natural Innenraumluftfilter auf der Automechanika Frankfurt 2026 und ersetzte einen Teil des Kunststoffs im Filtermedium durch Schafwolle, um den Mikroplastikfußabdruck zu reduzieren.
- Juni 2026: Premium Guard Inc. schloss Phase 2 der Übernahme von First Brands Group Filteranlagen ab und fügte Öl-, Luft- und Innenraumluftfilterproduktionslinien in Albion, Illinois, sowie Ausrüstung aus der ehemaligen FRAM-Anlage in Greenville, Ohio, hinzu.
- März 2026: Freudenberg Filtration Technologies brachte micronAir neo auf den Markt, eine Innenraumluftfilterlinie für Automobil-OEMs, die darauf ausgelegt ist, die Feinstaubfiltrationseffizienz über die Servicelebensdauer des Filters aufrechtzuerhalten.
- Oktober 2025: DENSO brachte seine Premium-Innenraumluftfilterlinie ClearAir+ in Europa auf den Markt, mit einem Fünfschichtmedium einschließlich antiviraler und antibakterieller Schutzschichten.
Umfang des globalen Marktberichts für Automobilinnenraumluftfilter
Der Umfang umfasst die Segmentierung nach Filtermedium (Partikelfilter (Standard), Aktivkohle (Kombination) und andere Filtermedien (HEPA, elektrostatisch und antimikrobiell)), Fahrzeugtyp (Personenkraftwagen, leichte Nutzfahrzeuge sowie mittelgroße und schwere Nutzfahrzeuge), Vertriebskanal (OEM und Aftermarket (Online, Einzelhandel und Werkstätten)) sowie Preissegment (Economy, Mittelklasse und Premium). Die Analyse umfasst auch die Segmentierung auf regionaler Ebene, einschließlich Nordamerika, Europa, asiatisch-pazifischer Raum, Südamerika sowie Naher Osten und Afrika. Marktgröße und Wachstumsprognosen werden nach Wert in USD und Volumen in Einheiten dargestellt.
Segmentierungsübersicht
| Partikelfilter (Standard) | |
| Aktivkohle (Kombination) | |
| Andere Filtermedien | HEPA |
| Elektrostatisch | |
| Antimikrobiell |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Mittelgroße und schwere Nutzfahrzeuge |
| OEM | |
| Aftermarket | Online |
| Einzelhandel | |
| Werkstätten |
| Economy |
| Mittelklasse |
| Premium |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Südostasien | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Israel | |
| Südafrika | |
| Ägypten | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Filtermedium | Partikelfilter (Standard) | |
| Aktivkohle (Kombination) | ||
| Andere Filtermedien | HEPA | |
| Elektrostatisch | ||
| Antimikrobiell | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge | ||
| Mittelgroße und schwere Nutzfahrzeuge | ||
| Nach Vertriebskanal | OEM | |
| Aftermarket | Online | |
| Einzelhandel | ||
| Werkstätten | ||
| Nach Preissegment | Economy | |
| Mittelklasse | ||
| Premium | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Südostasien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Südafrika | ||
| Ägypten | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Automobilinnenraumluftfilter?
Der Sektor soll von 2027 bis 2032 mit einem CAGR von 5,62 % wachsen und bis 2032 einen Wert von 8,11 Milliarden USD erreichen.
Welcher Filtertyp hat den größten Umsatzanteil?
Partikelfilter hielten im Jahr 2026 einen Umsatzanteil von 55,02 %, aufgrund ihrer breiten Passform für Economy- und Mittelklassefahrzeuge.
Welche Innenraumluftfilterprodukte wachsen am schnellsten?
Andere Filtermedien, einschließlich HEPA-, elektrostatischer und antimikrobieller Produkte, sollen bis 2032 mit einem CAGR von 8,12 % wachsen.
Welcher Vertriebskanal führt die Ersatznachfrage an?
Der Aftermarket hielt im Jahr 2026 einen Umsatzanteil von 72,35 % und soll bis 2032 mit einem CAGR von 6,22 % wachsen.