
オーストラリア土壌モニタリング市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
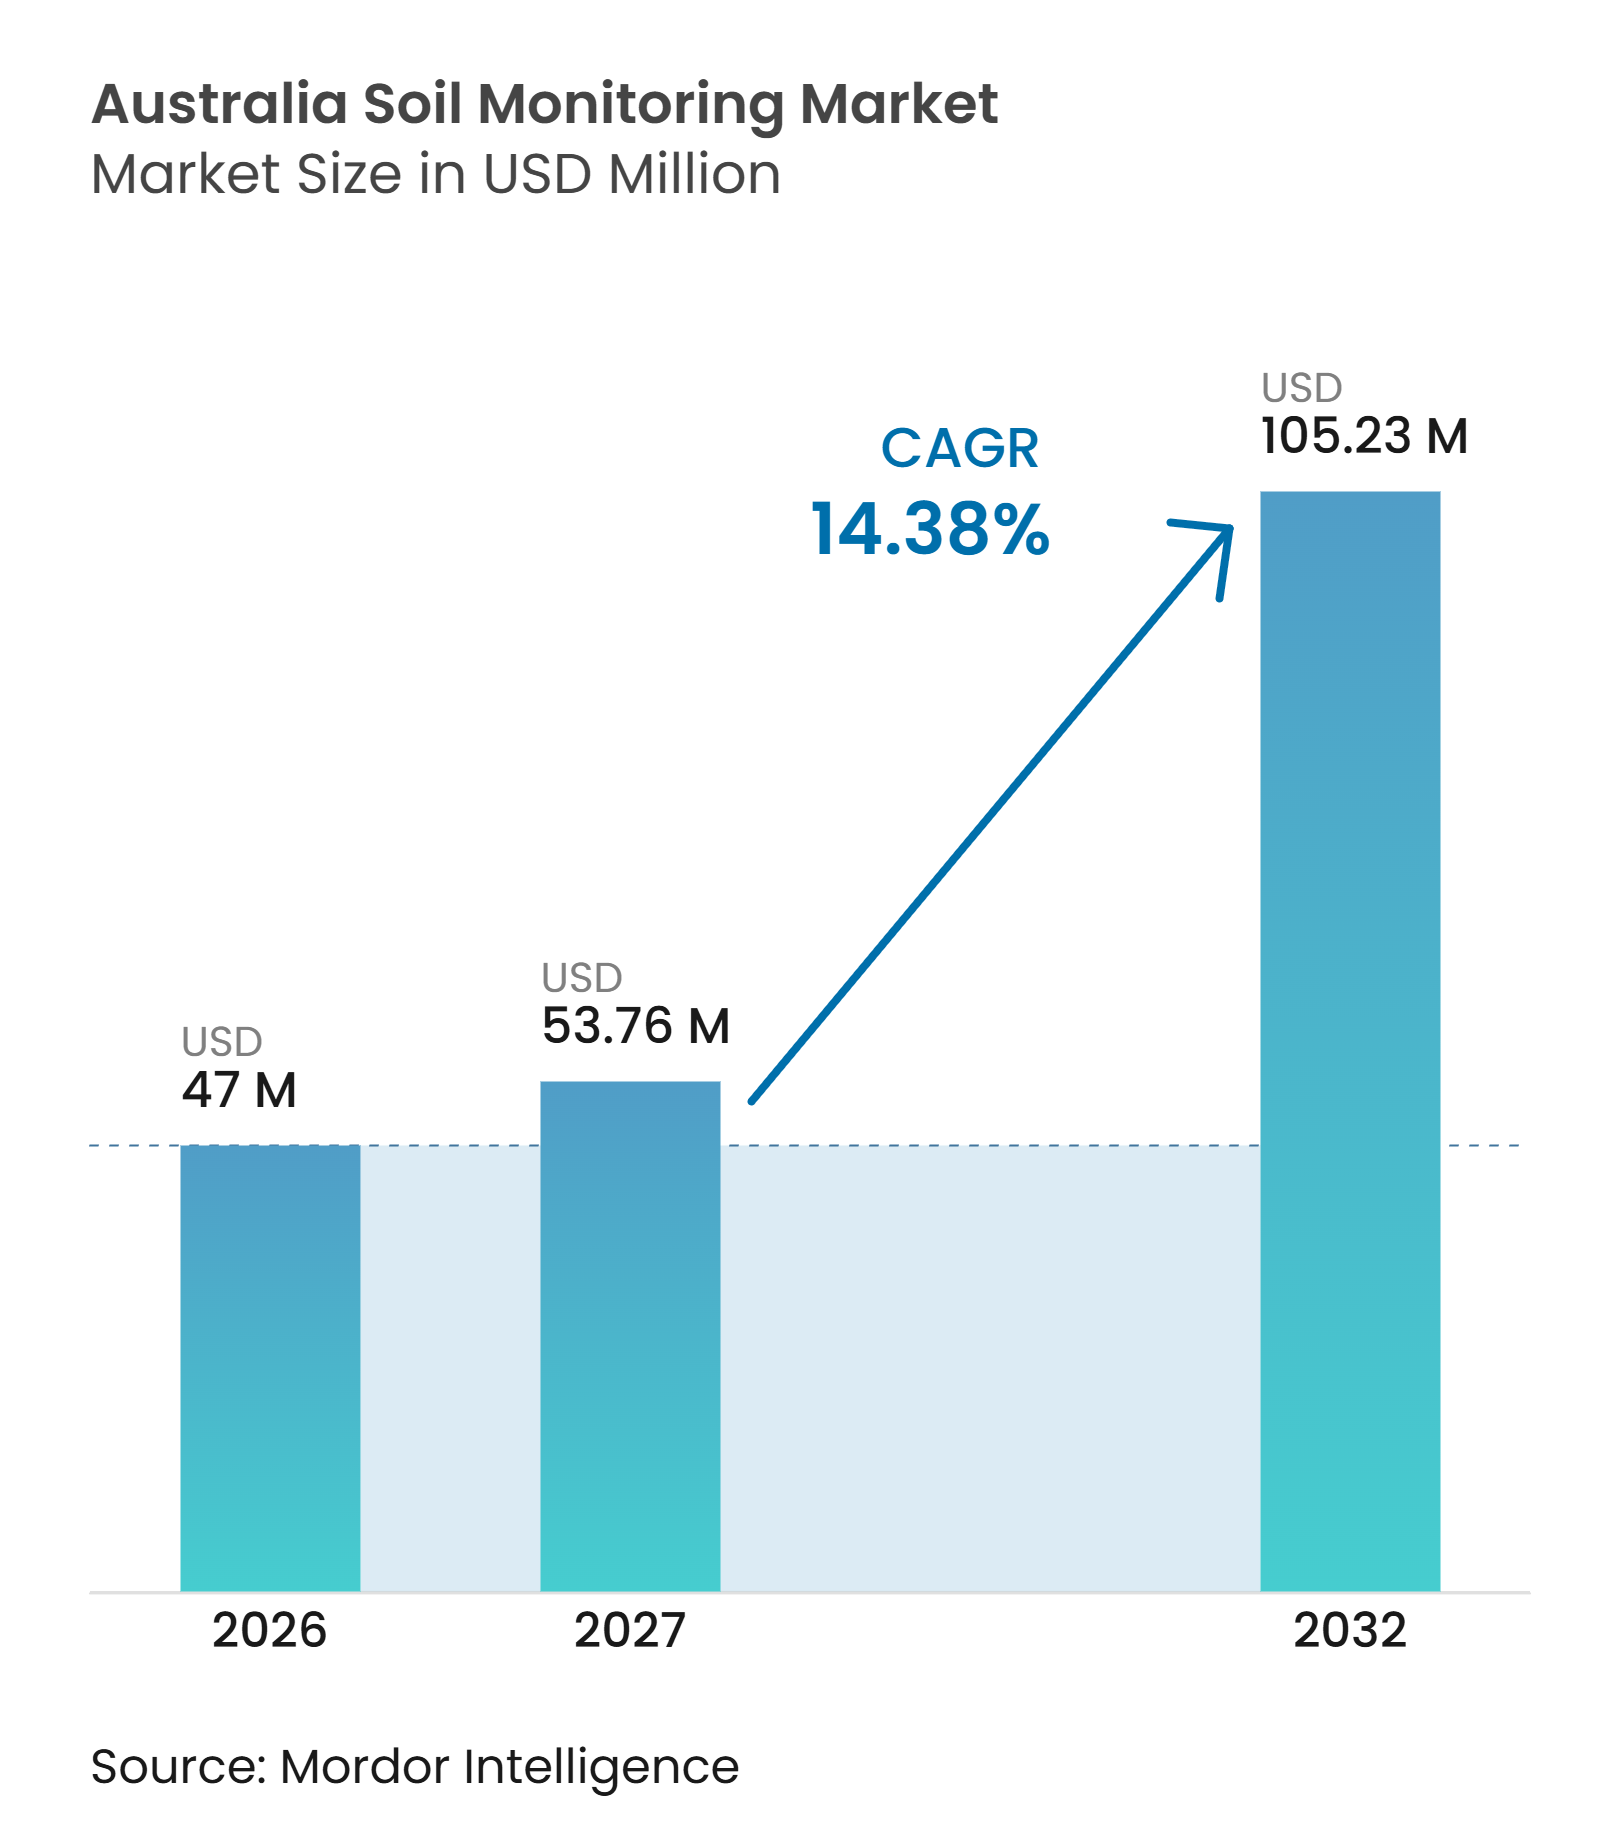
| 基準年の市場規模 (2026) | 47 百万米ドル |
| 市場規模 (2027) | 53.76 百万米ドル |
| 市場規模 (2032) | 105.23 百万米ドル |
| 成長率 (2027 - 2032) | 14.38 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーストラリア土壌モニタリング市場分析
オーストラリア土壌モニタリング市場規模は2026年に47.00 ミリオン 米ドルと評価され、2027年には53.76 ミリオン 米ドル、2032年までに105.23 ミリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 14.4%を記録する見込みです。市場は、広大な穀物、綿花、サトウキビ、園芸作物において、定期的な手動測定から継続的なセンサーベースのデータ収集へと移行しています。水配分、肥料コスト、カーボンクレジット要件への圧力が、農場の意思決定において土壌データをより中心的な存在しています。センサーデータが灌漑、栄養素、作物の意思決定を支援する際により大きな価値を発揮することから、サプライヤーはソフトウェア統合、定期サブスクリプション、サービスパッケージへの重点を高めています。市場は2025年においても依然として断片化しており、幅広い研究機関、農学ネットワーク、販売業者、ソフトウェアプラットフォームが残りの部分を担っています。成長機会は、信頼性の高いローカルキャリブレーション、農村部の接続性の強化、および規制要件への準拠にかかっています。
レポートの主要ポイント
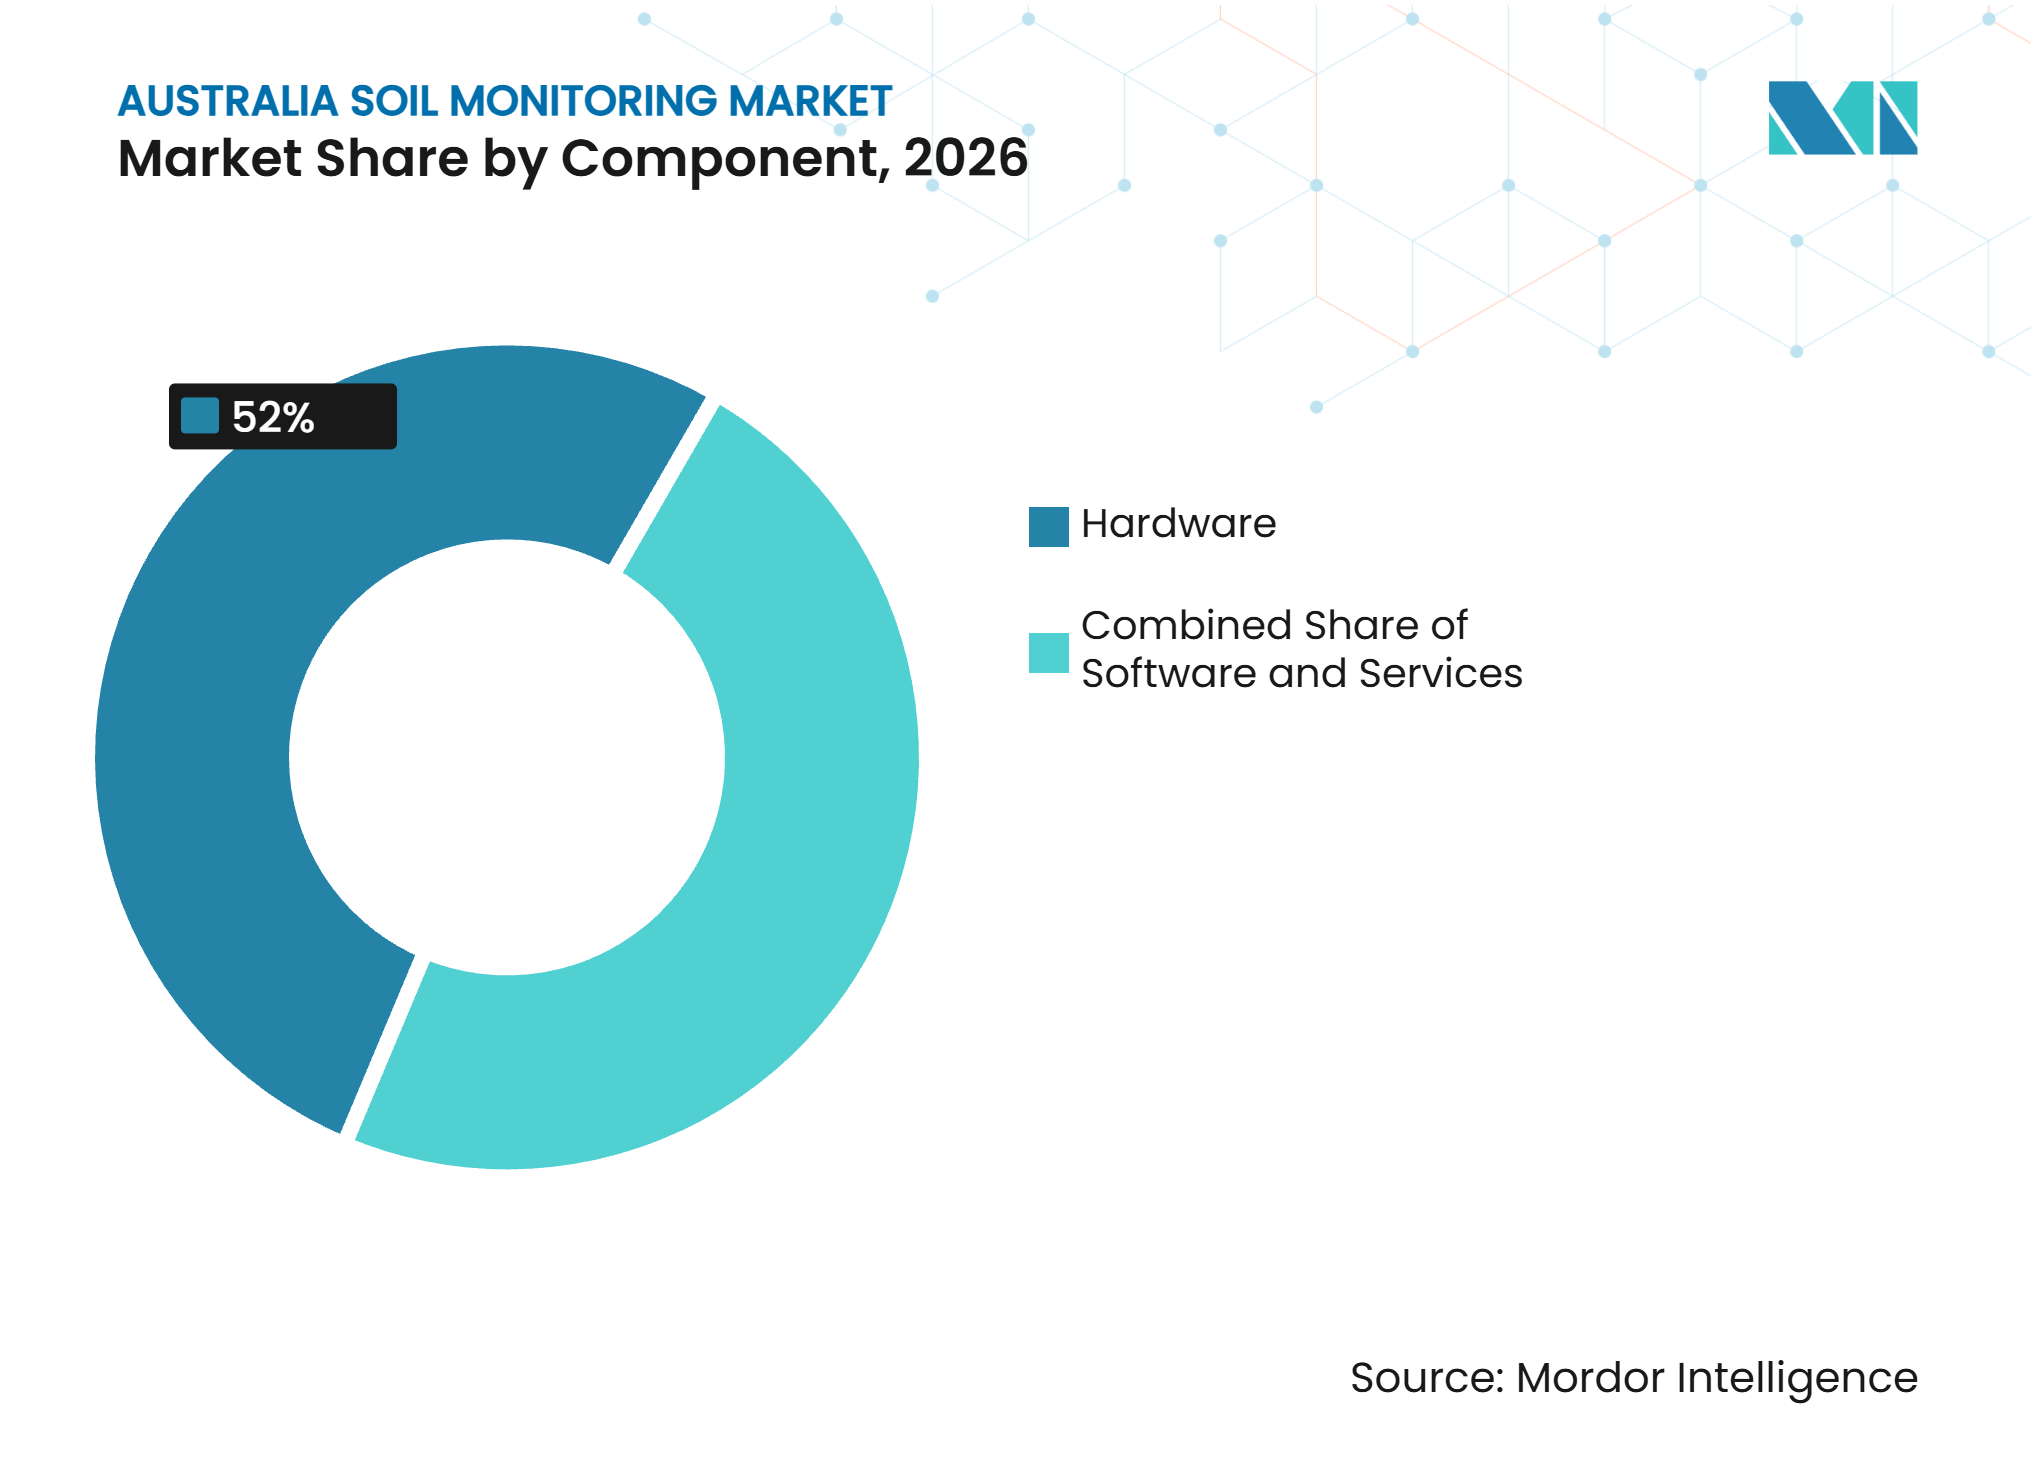
- コンポーネント別では、ハードウェアが最大セグメントであり、2026年のオーストラリア土壌モニタリング市場シェアの52.0%を占めています。一方、ソフトウェアは最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 17.2%で成長すると予測されています。
- 製品タイプ別では、現場設置型センサーが最大セグメントであり、2026年のオーストラリア土壌モニタリング市場シェアの46.0%を占めています。一方、リモートセンシングプラットフォームは最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 18.1%で成長すると予測されています。
- 接続技術別では、無線接続が最大セグメントであり、2026年のオーストラリア土壌モニタリング市場規模の78.2%を占めており、最も成長が速い接続セグメントでもあり、2027年から2032年にかけてCAGR 19.8%で拡大すると予測されています。
- 用途別では、露地栽培が最大セグメントであり、2026年のオーストラリア土壌モニタリング市場シェアの63.3%を占めています。一方、施設栽培は最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 14.5%で成長すると予測されています。
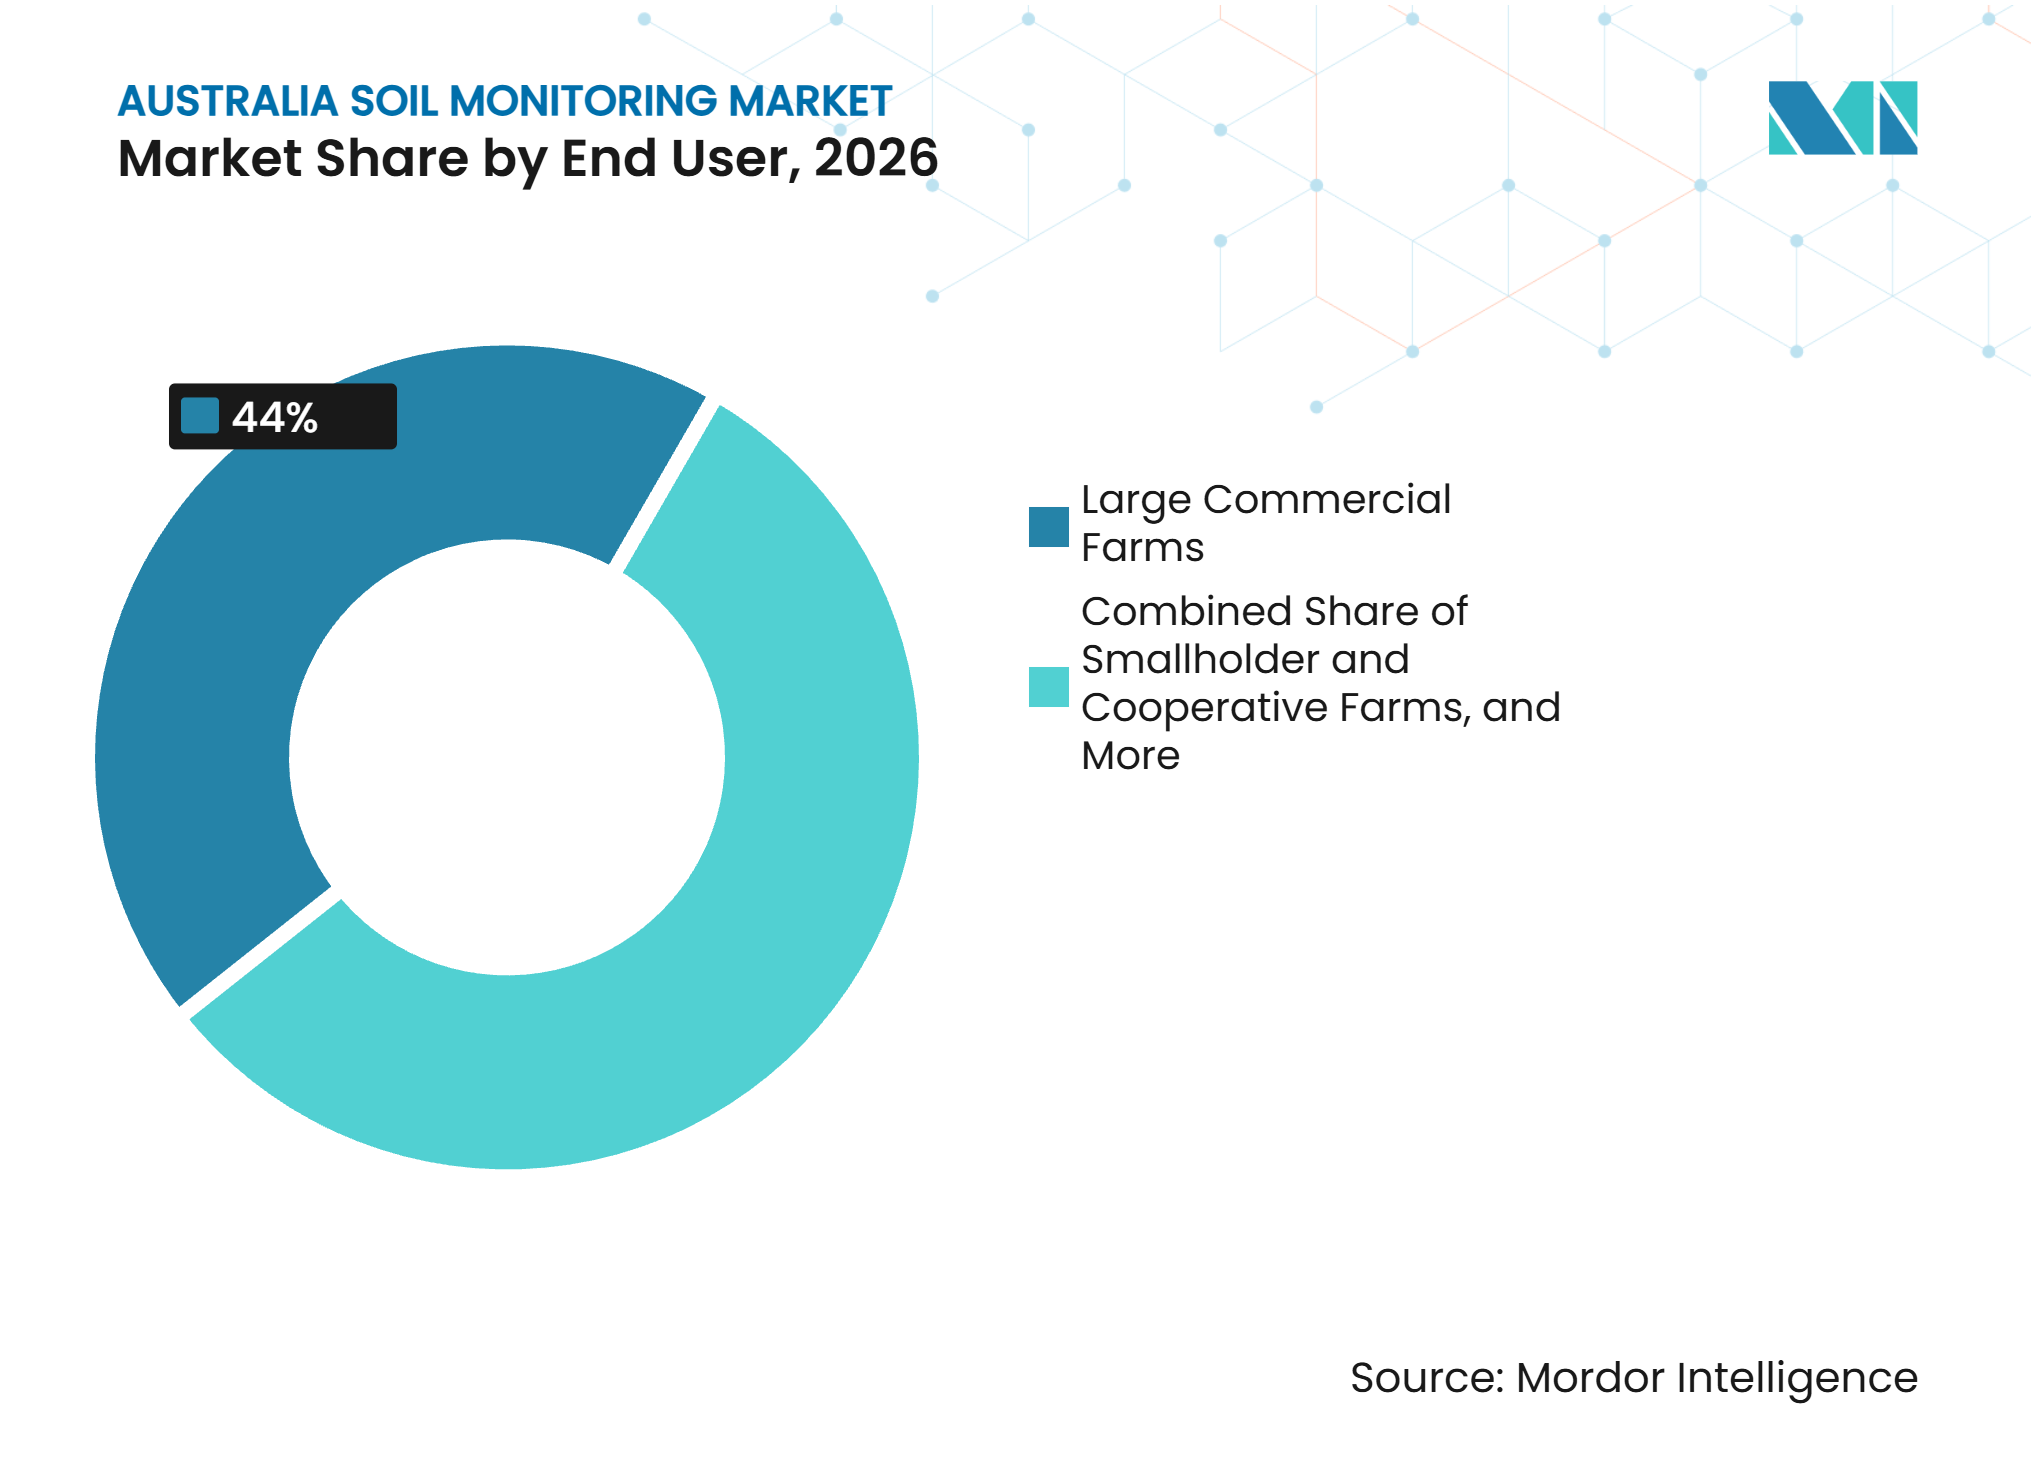
- エンドユーザー別では、大規模商業農場が最大セグメントであり、2026年のオーストラリア土壌モニタリング市場シェアの44.0%を占めています。一方、研究機関および大学は最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 14.6%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 農場レベルのデータアーキテクチャを再構築する精密農業の普及 | +2.80% | ニューサウスウェールズ州、ビクトリア州、西オーストラリア州、クイーンズランド州 | 中期(2〜4年) |
| 構造的な市場力としての水不足と灌漑効率 | +3.10% | マレー・ダーリング流域、クイーンズランド州、南オーストラリア州、西オーストラリア州 | 短期(2年以内) |
| 義務的モニタリングを生み出す土壌健全性と栄養管理規制 | +2.20% | クイーンズランド州リーフ集水域、ニューサウスウェールズ州、ビクトリア州 | 中期(2〜4年) |
| センサー価値を高める農場管理・分析プラットフォームとの統合 | +2.00% | オーストラリア全土の大規模商業農場および農学サービスプロバイダー | 中期(2〜4年) |
| 遠隔生産地帯における地下無線センサーの展開 | +1.70% | 南オーストラリア州、西オーストラリア州、ノーザンテリトリー、クイーンズランド州 | 長期(4年以上) |
| 監査可能な土壌炭素および再生農業データへの需要 | +2.00% | ニューサウスウェールズ州、クイーンズランド州、西オーストラリア州、南オーストラリア州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
農場レベルのデータアーキテクチャを再構築する精密農業の普及
オーストラリアにおける精密農業は、GPSガイド機械を超えて、広大な農地および灌漑農場での定期的な土壌データ収集を含むまでに拡大しています[1]。2025年、オーストラリアの穀物生産者は、意思決定価値に対して土壌・植物検査を依然として十分に活用しておらず、モニタリングツールのより広範な普及の余地が残っています。生産者がデータを肥料、灌漑、作物管理の意思決定に活用する場合、オーストラリア土壌モニタリング市場は恩恵を受けます。低コストのサブスクリプションモデルは、機器を直接購入することを好まない農場の初期障壁を低減できます。土壌測定値は、可変施肥機器や農場管理ステムと統合されることでより有用になります。この統合により、センサー測定値が単独の記録ではなく運用上のアクションに変換されます。また、データ、農学、ソフトウェアを機能的なワークフローに組み合わせられるプロバイダーへの競争が促進されます。オーストラリア土壌モニタリング市場は、データ収集を超えた意思決定支援が可能なサプライヤーを優遇します。
構造的な市場力としての水不足と灌漑効率
マレー・ダーリング流域における法的拘束力のある水配分制限により、灌漑効率は農場運営の中心に位置し続けています。土壌水分モニタリングは、灌漑農家がスケジューリングの意思決定を記録し、高価値作物全体の水管理を行うのに役立ちます。土壌水分測定値は、灌漑農家が高価値作物の成果を維持しながら水使用量を削減するのに役立ちます。マレー・ダーリング流域における水利権の価値はメガリットルあたりAUD 500(USD 325)を超えことがあり、中規模灌漑農家のモニタリングに対するビジネスケースを支持しています。オーストラリア土壌モニタリング市場はこの財務的圧力から恩恵を受けており、わずかな節水でもモニタリングコストを相殺できます。需要は、作物価値、灌漑使用量、コンプライアンス要件が重なる地域で最も強くなっています。これらの条件により、水効率は継続的な土壌データ採用の直接的なドライバーとなっています。
義務的モニタリングを生み出す土壌健全性と栄養管理規制
クイーンズランド州リーフ保護要件により、リーフ集水域の農業事業者は栄養管理慣行の証拠を示す義務があります。これにより、影響を受ける生産者にとって土壌モニタリングは任意の購入からコンプライアンス関連コストへと変わります。ニューサウスウェールズ州は、農業影響の大きい地域に同様の栄養管理要件を適用しています。2024年、AgVita Analyticalはグレートバリアリーフ集水域の分析物スイートを拡充し、サトウキビおよびバナナ生産者向けのシックス・イージー・ステップス・リーフ・レスキューコンプライアンス検査を支援しました。オーストラリア土壌モニタリング市場は、検査とモニタリングが規制提出に適した記録を生成しなければならない場所で支持されています。ISO/IEC 17025に基づくNATA認定およびASPACプロフィシエンシー検査は、そのような提出に使用される検査室データにとって重要です。これらの要件はコンプライアンスデータを提供するサービスプロバイダーの基準を引き上げ、追跡可能な検査、モニタリング、報告を提供できる企業を優遇します。
センサー価値を高める農場管理・分析プラットフォームとの統合
農場管理システムが気象、作物、灌漑データと組み合わせることができる場合、センサーはより価値を持ちます。この統合は、可変施肥窒素施用、自動灌漑トリガー、病害リスク計画を支援できます。2025年11月、CropXはReinke ManufacturingのReinCloud 3プラットフォームと統合し、栽培者が単一の灌漑管理インターフェース内で土壌水分、蒸発散量、気象データにアクセスできるようにしました。オーストラリア土壌モニタリング市場は、農場で使用されるシステム間でデータがどれだけ容易に移動できるかによって影響を受けます。統一されたインターフェースにより、別々の製品からの情報を解釈するのに必要な時間が短縮されます。また、農場が日常業務をそのプラットフォームに基づいて構築した後は、プロバイダーの交替が困難になります。このダイナミクスは、個別センサーのみを販売するサプライヤーよりも統合ベンダーを優遇し、ハードウェア販売と並んでソフトウェアおよびアドバイザリーサービスの役割が強化されます。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 小規模農場における高い初期コストと不確実な回収 | -1.80% | オーストラリア全土の小規模農家および協同組合農場 | 短期(2年以内) |
| 塩類土壌、ソーダ質土壌、高度に変動する土壌におけるセンサーキャリブレーションのドリフト | -1.50% | 灌漑地域および塩類土壌、特に西オーストラリア州および南オーストラリア州 | 中期(2〜4年) |
| 農村部の接続性と電力供給のギャップ | -1.20% | 西オーストラリア州、ノーザンテリトリー、クイーンズランド州、南オーストラリア州 | 長期(4年以上) |
| データ相互運用性と農学スキルの制約 | -1.00% | オーストラリア全土の遠隔地および複数の技術ベンダーを使用する農場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
小規模農場における高い初期コストと不確実な回収
多深度土壌センサーネットワークは、継続費用を除いて農場ゾーンあたりAUD 5,000からAUD 20,000(USD 3,250からUSD 13,000)のコストがかかる場合があります。この金額には、ハードウェア、設置、キャリブレーション、ソフトウェアサブスクリプション、アドバイザリーサービスが含まれます。多くの小規模農家は、収量増加が季節ごとに不確実なままである場合、この費用を正当化できません。2025年に発表された研究では、土壌サンプリングのコストと労力が、オーストラリアの大規模農場での定期的な検査をすでに減少させていることが指摘されました。この制約は、資本とアドバイザリーサービスへのアクセスが限られた小規模事業者にとってより深刻です。したがって、オーストラリア土壌モニタリング市場では、機器が初期購入のみで販売される場合、普及が遅くなる可能性があります。サブスクリプション契約はコストを時間をかけて分散させ、大きな初期支払いの必要性を軽減できます。協同組合のグループ購入および補助金プログラムも、規模を欠く農場のアクセスを改善できます。
塩類土壌、ソーダ質土壌、高度に変動する土壌におけるセンサーキャリブレーションのドリフト
オーストラリアの農業地域には、塩類土壌、ソーダ質土壌、重い亀裂粘土、砂質二重土壌が含まれています。これらの条件は電気伝導率に大きな変動をもたらし、定期的な再キャリブレーションなしにキャパシタンスセンサーの精度を低下させる可能性があります。この課題は西オーストラリア州および南オーストラリア州の灌漑地域で顕著です。METER Groupは2025年に、ゼロキャリブレーション操作による高塩分土壌水分ポテンシャル測定のためのTEROS 22を発売しました。この製品は要求の高いユースケースに対応していますが、現地土壌全体での信頼性の高いキャリブレーションの広範な必要性を排除するものではありません。ユニバーサルキャリブレーション設定は、高電気伝導率条件下でパフォーマンスが低下する可能性があります。オーストラリア土壌モニタリング市場は、現地土壌条件下でテストされていない製品には不利です。Sentek TechnologiesやICT Internationalなどのプロバイダーによるローカルキャリブレーションシステムは、土壌が高度に変動する場所で優位性を持ちます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェアサブスクリプションモデルが価値移行を加速ハードウェアは2026年のオーストラリア土壌モニタリング市場シェアの52%を占めており、センサー展開の初期段階における機器需要を反映しています。このコンポーネントには、土壌水分、温度、塩分、栄養素、pHセンサー、データロガー、ゲートウェイ、気象ステーションが含まれます。各製品は特定の農学的ニーズに対応しています。土壌水分センサーはハードウェア収益の大部分を生み出しており、灌漑依存農場が複数の作物システムにわたって展開できます。塩分および電気伝導率センサーは、二次塩類化が主要な土地劣化の懸念事項である西オーストラリア州および南オーストラリア州で注目を集めています。サービスは第三のコンポーネントグループを形成しており、設置、キャリブレーション、検査室検査、農学的アドバイスがNutrien Ag SolutionsやEldersなどのネットワークの定期収益を支えています。
ソフトウェアは2027年から2032年にかけてCAGR 17.2%で成長すると予測されており、全コンポーネントセグメントの中で最高です。オーストラリア土壌モニタリング市場は、機器販売のみに依存するのではなく、データを解釈するサブスクリプションへとシフトしています。AIベースの土壌解釈、作物モデル、カーボンコンプライアンス分析がこのシフトを推進しています。センサーがより標準化されるにつれてハードウェアマージンは圧力に直面する可能性がある一方、データプラットフォーム収益はより強力な顧客維持と低い資本集約度を提供できます。2026年4月、CropXはApex多深度センサーを発売し、クラウドベースの農学プラットフォームに直接データを供給することで、ハードウェアがソフトウェアサービスのデータ収集ポイントとして機能する方法を示しました。統合されたソフトウェア提供を持つサプライヤーは、農場との安定した定期的な関係を構築するためにより有利な立場にあります。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
製品タイプ別:
現場設置型ネットワークが主導、リモートセンシングプラットフォームが加速現場設置型センサーは2026年の製品タイプ別オーストラリア土壌モニタリング市場の46%を占めました。継続的な水分および塩分モニタリングにおける確立された役割が、灌漑園芸、穀物、綿花での使用を支えています。一般的に10cmから90cmの複数深度での測定は、ユーザーが根域の水使用を理解するのに役立ちます。リモートセンシングは同じ直接的な深度プロファイルを提供できません。ポータブルプローブおよびテストキットは、迅速な現場診断という別のニーズに対応しています。これらの製品は、固定システムに関連する恒久的な設置コストを回避します。農学サービスプロバイダーおよび研究ユーザーは、目的を絞った作業のために展開できます。セグメント構造は、異なる製品が異なるモニタリング条件に対応していることを示しています。
リモートセンシングプラットフォームは2027年から2032年にかけてCAGR 18.1%で成長すると予測されており、全製品タイプの中で最高です。衛星の再訪頻度の増加と低コストのマルチスペクトルドローンペイロードがこの成長を支えています。現場設置型システムとリモートセンシングは、競合製品ではなく補完的な製品になりつつあります。ICT InternationalはForestry Corporation NSWの山火事リスクプロジェクトで、従来の土壌水分センサーと並んでFinapp宇宙線中性子センサーを使用しました[2]。この組み合わせにより、ポイントセンサーに対してキャリブレーションされた広域燃料負荷水分推定が可能になりました。このタイプの展開は、単一の技術だけでは提供できない情報を生み出します。統合モニタリングは複雑なユースケースで価格優位性を提供できます。製品を組み合わせるプロバイダーは、広域カバレッジとサイト固有のデータニーズの両方に対応できます。
接続技術別:
遠隔農場の経済性に牽引される無線の優位性無線接続は2026年のオーストラリア土壌モニタリング市場シェアの78.2%を占め、農場データ経済性の改善に支えられて2027年から2032年にかけてCAGR 19.8%で成長すると予測されています。低電力広域ネットワーク、4G、NB-IoT、衛星サービスが主な無線オプションです。これらのシステムは、広大な農業地域にケーブルを敷設する必要性を低減します。有線システムは、ケーブルのセキュリティと電力供給が制約になりにくい施設栽培や研究ステーションで価値を保持しています。ブルートゥースおよびその他の近距離プロトコルは、スカウティングおよび検査室ワークフローにおけるポータブルプローブをサポートします。接続性の選択は、農場のレイアウト、機器の種類、継続的なデータ転送の必要性によって異なります。
地下伝送はオーストラリアでより大規模な商業利用に入りつつあります。Sentek Technologiesは2026年後半にBILBY通信ノードを発売する予定です。このノードは完全埋設設置から最大1kmのデータ送信が可能で、家畜や機械による損傷を受けやすいか、メンテナンスが必要な地上ワイヤーやソーラーパネルを不要にします。この設計は、目に見える機器がより広範なセンサーの普及を制限している広大な農場での継続的モニタリングの経済性を改善する可能性があります。設置が保護しやすくなるにつれて、オーストラリア土壌モニタリング市場は遠隔生産地帯で拡大する可能性があります。ただし、サプライヤーはこの技術的能力を実用的な使用に変換するために、現地のネットワークおよび電力の制約に引き続き対処する必要があります。
用途別:
露地栽培が主導、施設栽培が加速露地栽培用途は2026年のオーストラリア土壌モニタリング市場規模の63.3%を占め、広大な穀物、油糧種子、綿花、サトウキビ栽培からの需要に支えられています。綿花および灌漑園芸は、水配分要件と作物価値により、ヘクタールあたりのセンサー支出が高くなっています。牧草地および畜産システムは、予測期間中に追加的な普及の余地を提供しています。オーストラリアカーボンクレジットユニット制度に基づくカーボンクレジットは、土壌水分および有機炭素の継続的モニタリングへの関心を支えています。クイーンズランド州のサトウキビ栽培者も栄養流出規制に基づく報告要件に直面しています。これらの条件は、より広範な露地栽培展開の近期的な基盤を提供しています。このセグメントはオーストラリアの広大な農業の規模と結びついています。
施設栽培は2027年から2032年にかけてCAGR 14.5%で成長すると予測されています。温室、苗床、シェードハウスは、管理された栽培条件を考慮したモニタリングを必要とします。ヤシ繊維およびロックウール基材は、圃場土壌設定とは異なるキャリブレーション能力を必要とします。Sentekは2026年6月にIrriMAX LiveでCocoファイバーキャリブレーションをリリースしました。同社はこの機能を施設栽培ユーザー向けの独自の能力とし提示しました。技術的な専門化は高価値園芸での価格設定を支援できます。林業は小規模な用途ですが、プランテーション、天然林、復元プロジェクトにとって戦略的な関連性を持ちます。土壌炭素認証要件は、林業モニタリングを監査可能なデータの必要性と結びつけています。
エンドユーザー別:
大規模商業農場が収益を支え、研究機関が最速成長大規模商業農場は2026年のオーストラリア土壌モニタリング市場の44%のシェアを占めました。灌漑された農地の規模が、複数の農場ゾーンにわたる投資を正当化するために必要な規模を生み出しています。これらの事業者は、多深度現場設置型ネットワーク、リアルタイムサブスクリプション、農学アドバイザリーパッケージの主要ユーザーです。小規模農家および協同組合農場は意味のあるが十分にサービスが提供されていない立場を占めています。彼らの普及は、制約セクションで説明されたコストと回収の懸念によって制限されています。グループ購入および補助金プログラムは徐々にアクセスを改善できます。政府機関およびNGOは安定した調達グループを形成しています。彼らの支出は、農場生産性だけでなく、コンプライアンスモニタリングおよび環境復元に結びついています。
研究機関および大学は2027年から2032年にかけてCAGR 14.6%で成長すると予測されています。土壌健全性、炭素循環、気候適応型農業における連邦研究活動がこの需要を支えています。土壌協同研究センターは、国家実験のためにカスタムセンサーを発注することから、機関需要の焦点となっています。農学サービスプロバイダーおよび環境コンサルタントは新興のエンドユーザーグループを代表しています。彼らは栽培者クライアントのためにセンサーを展開し、結果として得られるデータをアドバイザリーサービスとともにパッケージ化します。このモデルは、個々の農場による機器所有を超えてモニタリングの役割を拡大し、アドバイザーが土壌データを中心としたサブスクリプションベースのサービスを構築する方法を提供します。したがって、オーストラリア土壌モニタリング市場は、農場の直接利用とプロフェッショナルサービス提供の両方を通じて成長できます。

地域分析
ニューサウスウェールズ州は、広大な灌漑園芸、ビティカルチャー、綿花、冬季穀物生産に支えられ、土壌モニタリングソリューションの最大の地域市場であり続けています。リベリーナ、マランビジー、マッコーリー地域全体での強い普及は、水利許可要件と灌漑最適化によって推進されています。同州はまた、栽培者向けにモニタリングソリューションを展開する農学サービスプロバイダーおよび環境コンサルタントの大規模なネットワークから恩恵を受けています。環境的に敏感な水路近くでの栄養管理要件の増大が、正確な土壌モニタリングデータへの需要をさらに支えています。
クイーンズランド州は最も成長が速い地域市場と推定されており、グレートバリアリーフ集水域における栄養管理規制によって推進され、コンプライアンスおよび精密農業のための土壌モニタリング技術のより広範な普及が促進されています。西オーストラリア州も大規模な穀物生産、広範な塩類土壌条件、農業投入物および流通インフラへの継続的な投資に支えられて強い成長を経験しています。これらの州全体で、規制、灌漑管理、土壌特性が土壌モニタリングソリューションへの需要を牽引する主要因となっています。
ビクトリア州は多様な酪農、園芸、広大な作物産業から引き続き恩恵を受けており、南オーストラリア州はマレー川沿いに集中したワイン用ブドウ、アーモンド、灌漑野菜生産に支えられています。タスマニア州は高価値園芸セクターと農業研究活動により、ニッチながら価値ある市場を代表しています。ノーザンテリトリーおよびオーストラリア首都特別地域は比較的小規模な市場であり、需要は主に炭素モニタリングプログラム、政府機関、研究機関によって牽引されています。
競合環境
市場集中度
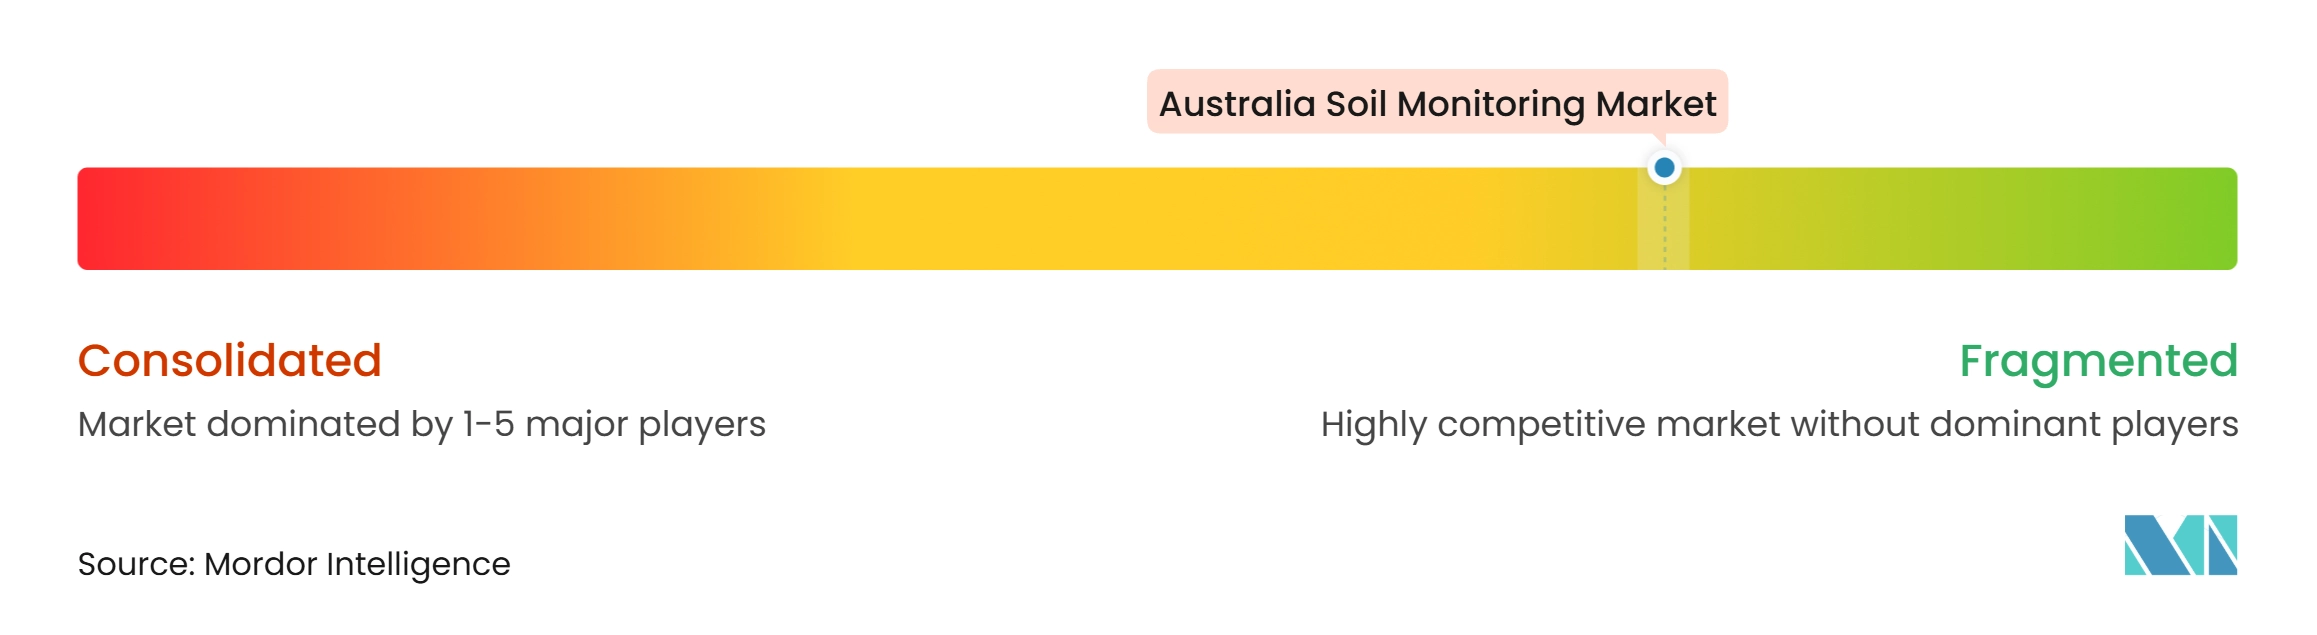
オーストラリア土壌モニタリング市場は高度に断片化しており、製品とサービスの全範囲にわたって国内リーダーシップを持つ単一のサプライヤーは存在しません。2025年に市場で活動している主要プレイヤーには、Sentek Technologies、METER Group、CropX Inc.、Campbell Scientific、The Toro Companyが含まれます。競争は、精密農業センサー企業、灌漑・芝生プラットフォーム、検査室、現場サンプリング機器専門業者、分析機器プロバイダーにわたっています。完全なモニタリングプログラムを構築するバイヤーは、センサー、接続性、ソフトウェア、検査室分析、アドバイザリーサービスを複数のプロバイダーから調達する必要がある場合があり、競争環境は垂直方向と水平方向の両方にわたっています。
プラットフォーム統合は2026年における差別化の中心的な領域です。2025年2月、The Toro CompanyはTerraRadと独占的パートナーシップを結び、土壌水分センシングおよび灌漑制御ソフトウェアであるSpatial Adjustを開発し、確立された灌漑ブランドにデータ機能を追加しました。CropXは2026年4月のApexセンサーの発売でプラットフォーム戦略を拡大し、クラウドベースの農学プラットフォームに多深度データを提供しました。SentekのBILBYの商業化は、遠隔設置に焦点を当てた製品開発の別の例を提供しています。これらの動向は、サプライヤーがセンサー仕様だけでなく、データアクセス、ソフトウェア統合、運用条件で競争していることを示しています。
小規模農家および協同組合農場向けのサブスクリプションサービス、広大な放牧地向けの地下無線システム、炭素測定サービスは未開発の領域として残っています。2025年12月、SGSはAustralian Superintendence Companyを買収し、オーストラリアにおける農業品質保証の立場を強化し、輸出作物コンプライアンス検査に関連したクロスセリングの機会を創出しました[3]。ISO/IEC 17025認定検査室データは炭素検証およびリーフ集水域栄養報告においてますます重要になっており、確立されたNATA認定はEurofinsおよびSGSにこの分野での優位性を与えています。オートラリア土壌モニタリング市場は、機器、データ、検査室サービスにわたって信頼性の高いモニタリング記録を提供できるサプライヤーを引き続き優遇するでしょう。
オーストラリア土壌モニタリング産業リーダー
-
Sentek Technologies
-
METER Group
-
CropX Inc.
-
Campbell Scientific
-
The Toro Company
- 注:主要企業の掲載順は順位を示すものではありません。
オーストラリア土壌モニタリング市場 このレポートでカバーされる企業
- Sentek Technologies
- METER Group
- CropX Inc.
- Campbell Scientific
- The Toro Company
- Stevens Water Monitoring Systems, Inc.
- ICT International Pty Ltd
- SoilCares Research B.V.
- SGS Australia Pty Ltd
- Eurofins Scientific Australia Pty Ltd
- Nutrien Ag Solutions Australia Pty Ltd
- Elders Limited
- AgVita Analytical
- Eijkelkamp North America and Australia
- Spectrum Technologies, Inc.
最近の産業開発事情 オーストラリア土壌モニタリング市場
- 2026年4月:CropX TechnologiesがApex多深度土壌センサーを発売。CropXはApexセンサーを発売し、12インチ、24インチ、36インチの設定可能な深度オプション、4インチ間隔のデータ記録、CropXデジタル農学プラットフォームへのシームレスな統合を提供しました。このセンサーは、オーストラリアでの展開を含む世界中の大規模農家および農学サービスプロバイダー向けのAI搭載農学分析をサポートします。
- 2026年3月:CropXがAI搭載ブドウ園水ストレスモニタリングツールCropX Visionを発売。世界的にリリースされたCropX Visionツールにより、ブドウ園事業者は単一の樹冠画像からコンピュータビジョンと農学モデリングを使用してブドウの水ストレスを測定できます。この技術は、CropXが2023年に買収したTule TechnologiesのカリフォルニアでのProven樹冠センシングシステムを基盤とし、オーストラリアのバロッサおよびクレアバレーを含む高価値ワイン用ブドウ生産地域を対象としています。
- 2025年11月:CropXが企業規模のサステナビリティのためにAcclym(旧Agritask)を買収。CropXは7回目の戦略的買収を完了し、食品・飲料サステナビリティプログラムで15年の実績を持つ企業農業インテリジェンス企業Acclymを取得しました。この買収により、プラットフォームはスコープ3サプライチェーン排出量追跡と土壌有機炭素モデリングに拡張されます。
オーストラリア土壌モニタリング市場レポートの範囲
土壌モニタリングとは、土壌の健全性、肥沃度、水分状態、環境条件を評価するために、土壌の物理的、化学的、生物学的特性を経時的に測定、収集、分析する体系的なプロセスです。
土壌モニタリング市場レポートは、コンポーネント別(ハードウェア、その他)、製品タイプ別(現場設置型センサー、その他)、接続技術別(有線および無線)、用途別(露地栽培、その他)、エンドユーザー別(大規模商業農場、その他)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ハードウェア |
| ソフトウェア |
| サービス |
| 現場設置型センサー |
| リモートセンシングプラットフォーム |
| ポータブルプローブおよびテストキット |
| 有線 |
| 無線(LPWAN、セルラー、衛星) |
| 露地栽培 |
| 施設栽培 |
| 林業 |
| 大規模商業農場 |
| 小規模農家および協同組合農場 |
| 研究機関および大学 |
| 政府および非営利組織(NGO) |
| コンポーネント別 | ハードウェア |
| ソフトウェア | |
| サービス | |
| 製品タイプ別 | 現場設置型センサー |
| リモートセンシングプラットフォーム | |
| ポータブルプローブおよびテストキット | |
| 接続技術別 | 有線 |
| 無線(LPWAN、セルラー、衛星) | |
| 用途別 | 露地栽培 |
| 施設栽培 | |
| 林業 | |
| エンドユーザー別 | 大規模商業農場 |
| 小規模農家および協同組合農場 | |
| 研究機関および大学 | |
| 政府および非営利組織(NGO) |
レポートで回答される主要な質問
2032年までのオーストラリア土壌モニタリング市場の予測値は?
オーストラリア土壌モニタリング市場は2032年までに105.23 ミリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 14.4%で成長します。
オーストラリア土壌モニタリングで最も成長が速いコンポーネントはどれですか?
ソフトウェアは2027年から2032年にかけてCAGR 17.2%で成長すると予測されており、農場における接続型分析、作物モデル、コンプライアンスツールへの需要増加によって牽引されています。
土壌水分センサーがオーストラリアの農場にとって重要な理由は何ですか?
水の利用可能性、水利権コスト、報告要件が正確なスケジューリングを価値あるものにする場所での灌漑の意思決定を支援します。
オーストラリアにおける土壌モニタリング展開をリードする製品タイプはどれですか?
現場設置型センサーは2026年のオーストラリア土壌モニタリング市場シェアの46%を占めており、継続的な根域水分および塩分データを提供する能力に支えられています。