
Tamaño y participación del mercado de monitoreo de suelos en Australia
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
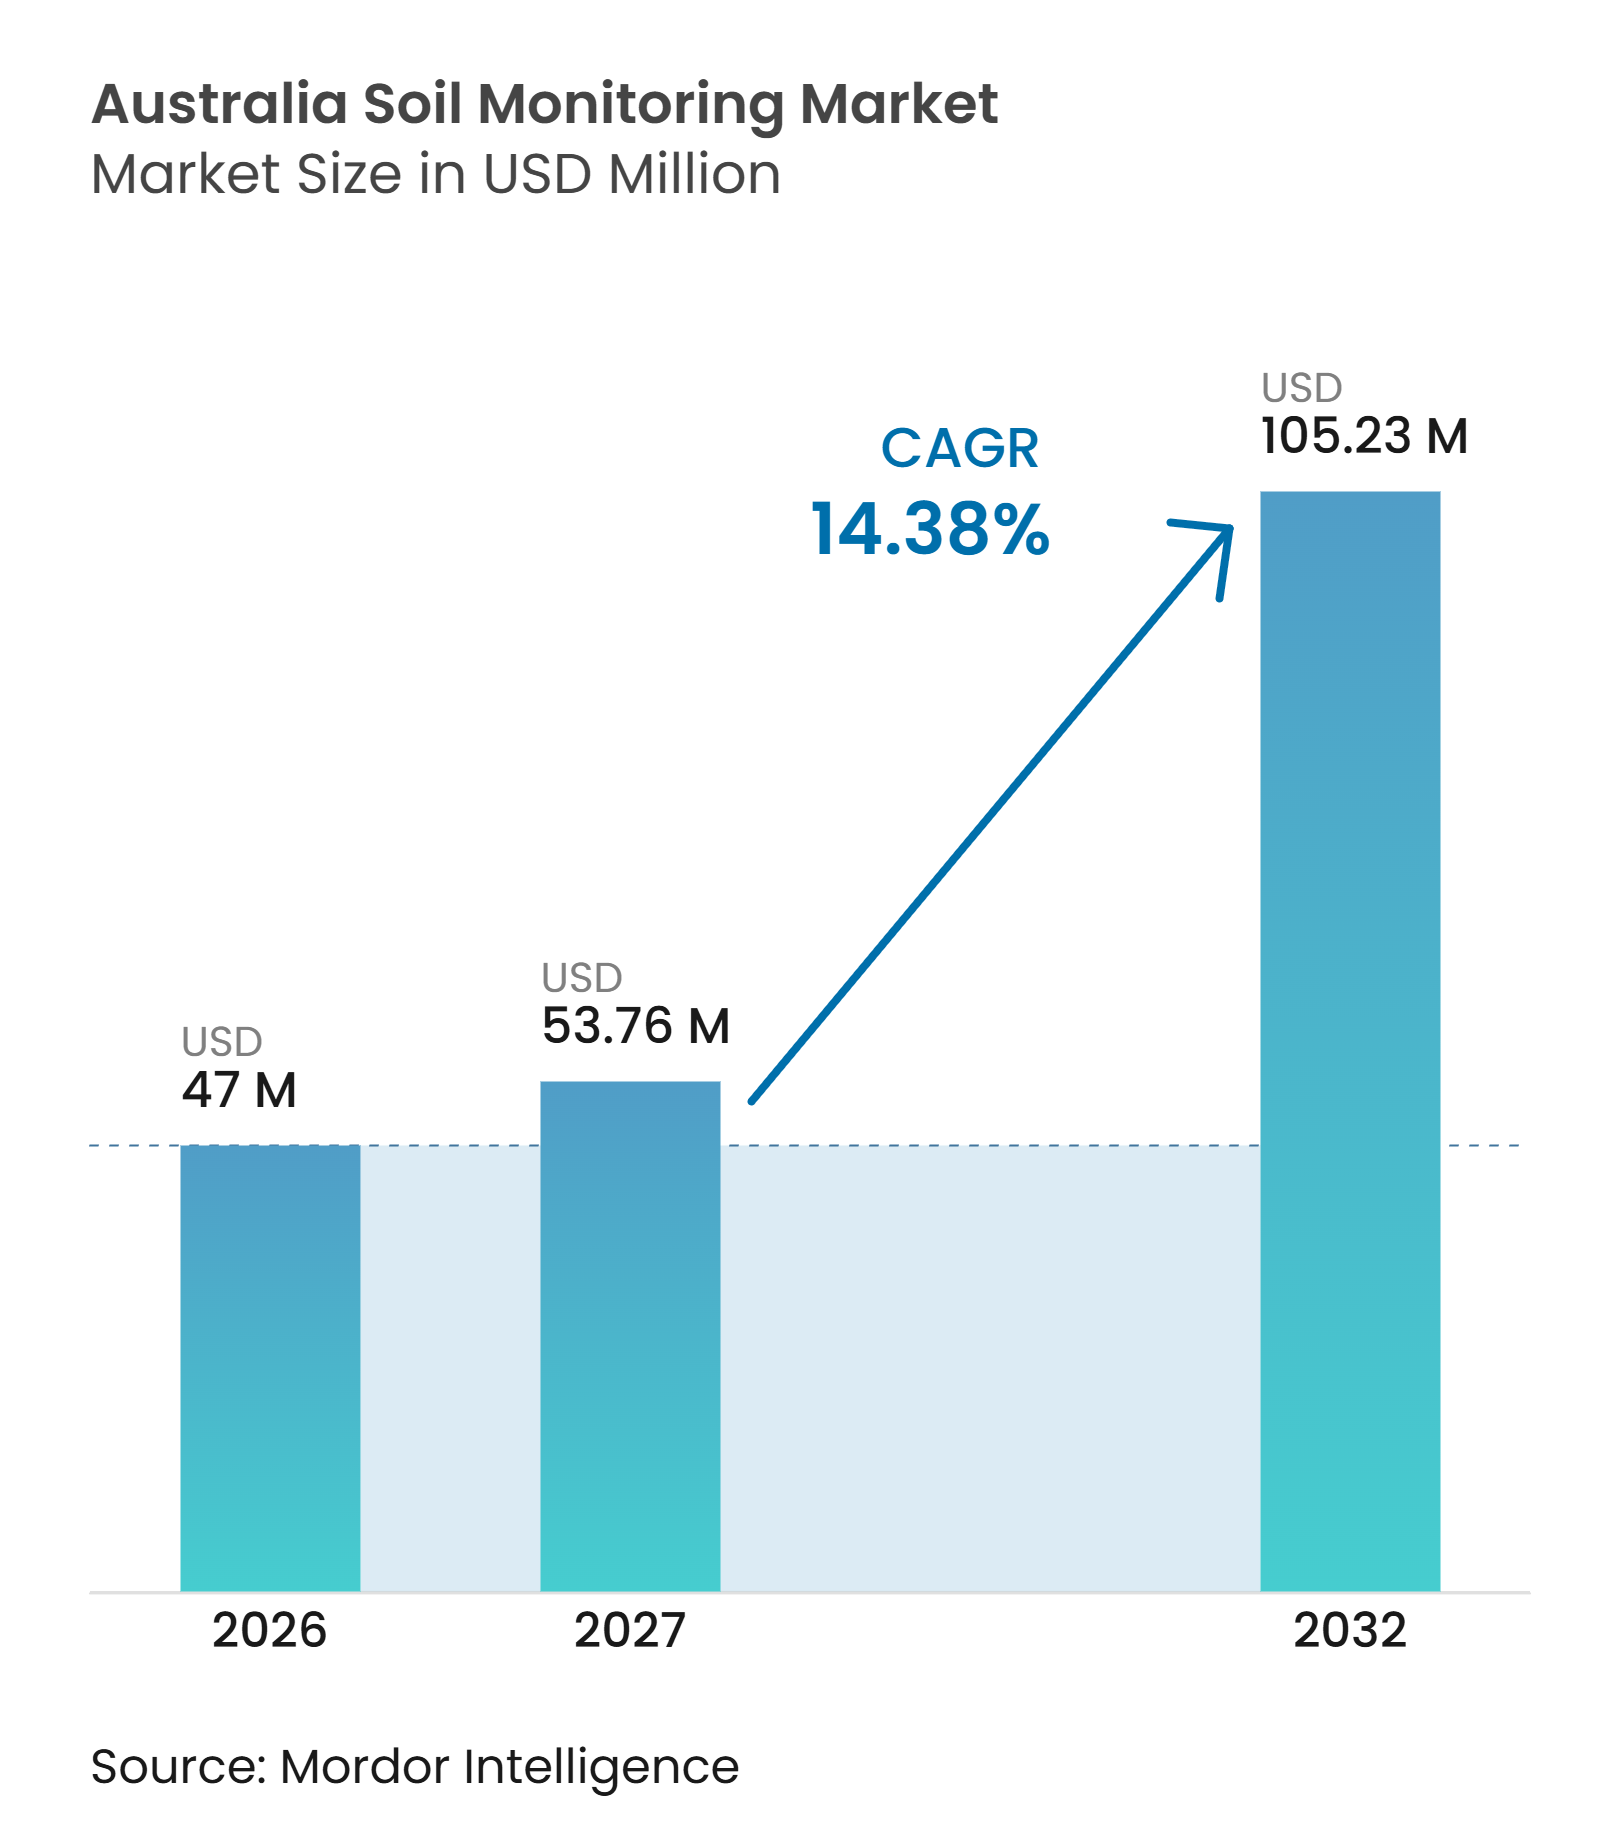
| Tamaño del mercado en el año base (2026) | 47 Millones de dólares |
| Tamaño del Mercado (2027) | 53.76 Millones de dólares |
| Tamaño del Mercado (2032) | 105.23 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.38 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de monitoreo de suelos en Australia por Mordor Intelligence
El tamaño del mercado de monitoreo de suelos en Australia fue valorado en 47,00 millones de USD en 2026 y se prevé que alcance los 53,76 millones de USD en 2027 y los 105,23 millones de USD para 2032, registrando una CAGR del 14,4% de 2027 a 2032. El mercado está evolucionando desde lecturas manuales periódicas hacia la recopilación continua de datos basada en sensores en cultivos extensivos de cereales, algodón, caña de azúcar y horticultura. La presión sobre las asignaciones de agua, los costos de fertilizantes y los requisitos de créditos de carbono está haciendo que los datos del suelo sean más centrales para las decisiones agrícolas. Los proveedores están poniendo mayor énfasis en la integración de software, las suscripciones recurrentes y los paquetes de servicios, ya que los datos de los sensores ofrecen más valor cuando respaldan las decisiones de riego, nutrientes y cultivos. El mercado sigue siendo fragmentado en 2025, mientras que un amplio grupo de laboratorios, redes agronómicas, distribuidores y plataformas de software atiende al resto. Las oportunidades de crecimiento dependen de una calibración local confiable, una conectividad rural más sólida y el cumplimiento de los requisitos regulatorios.
Conclusiones clave del informe
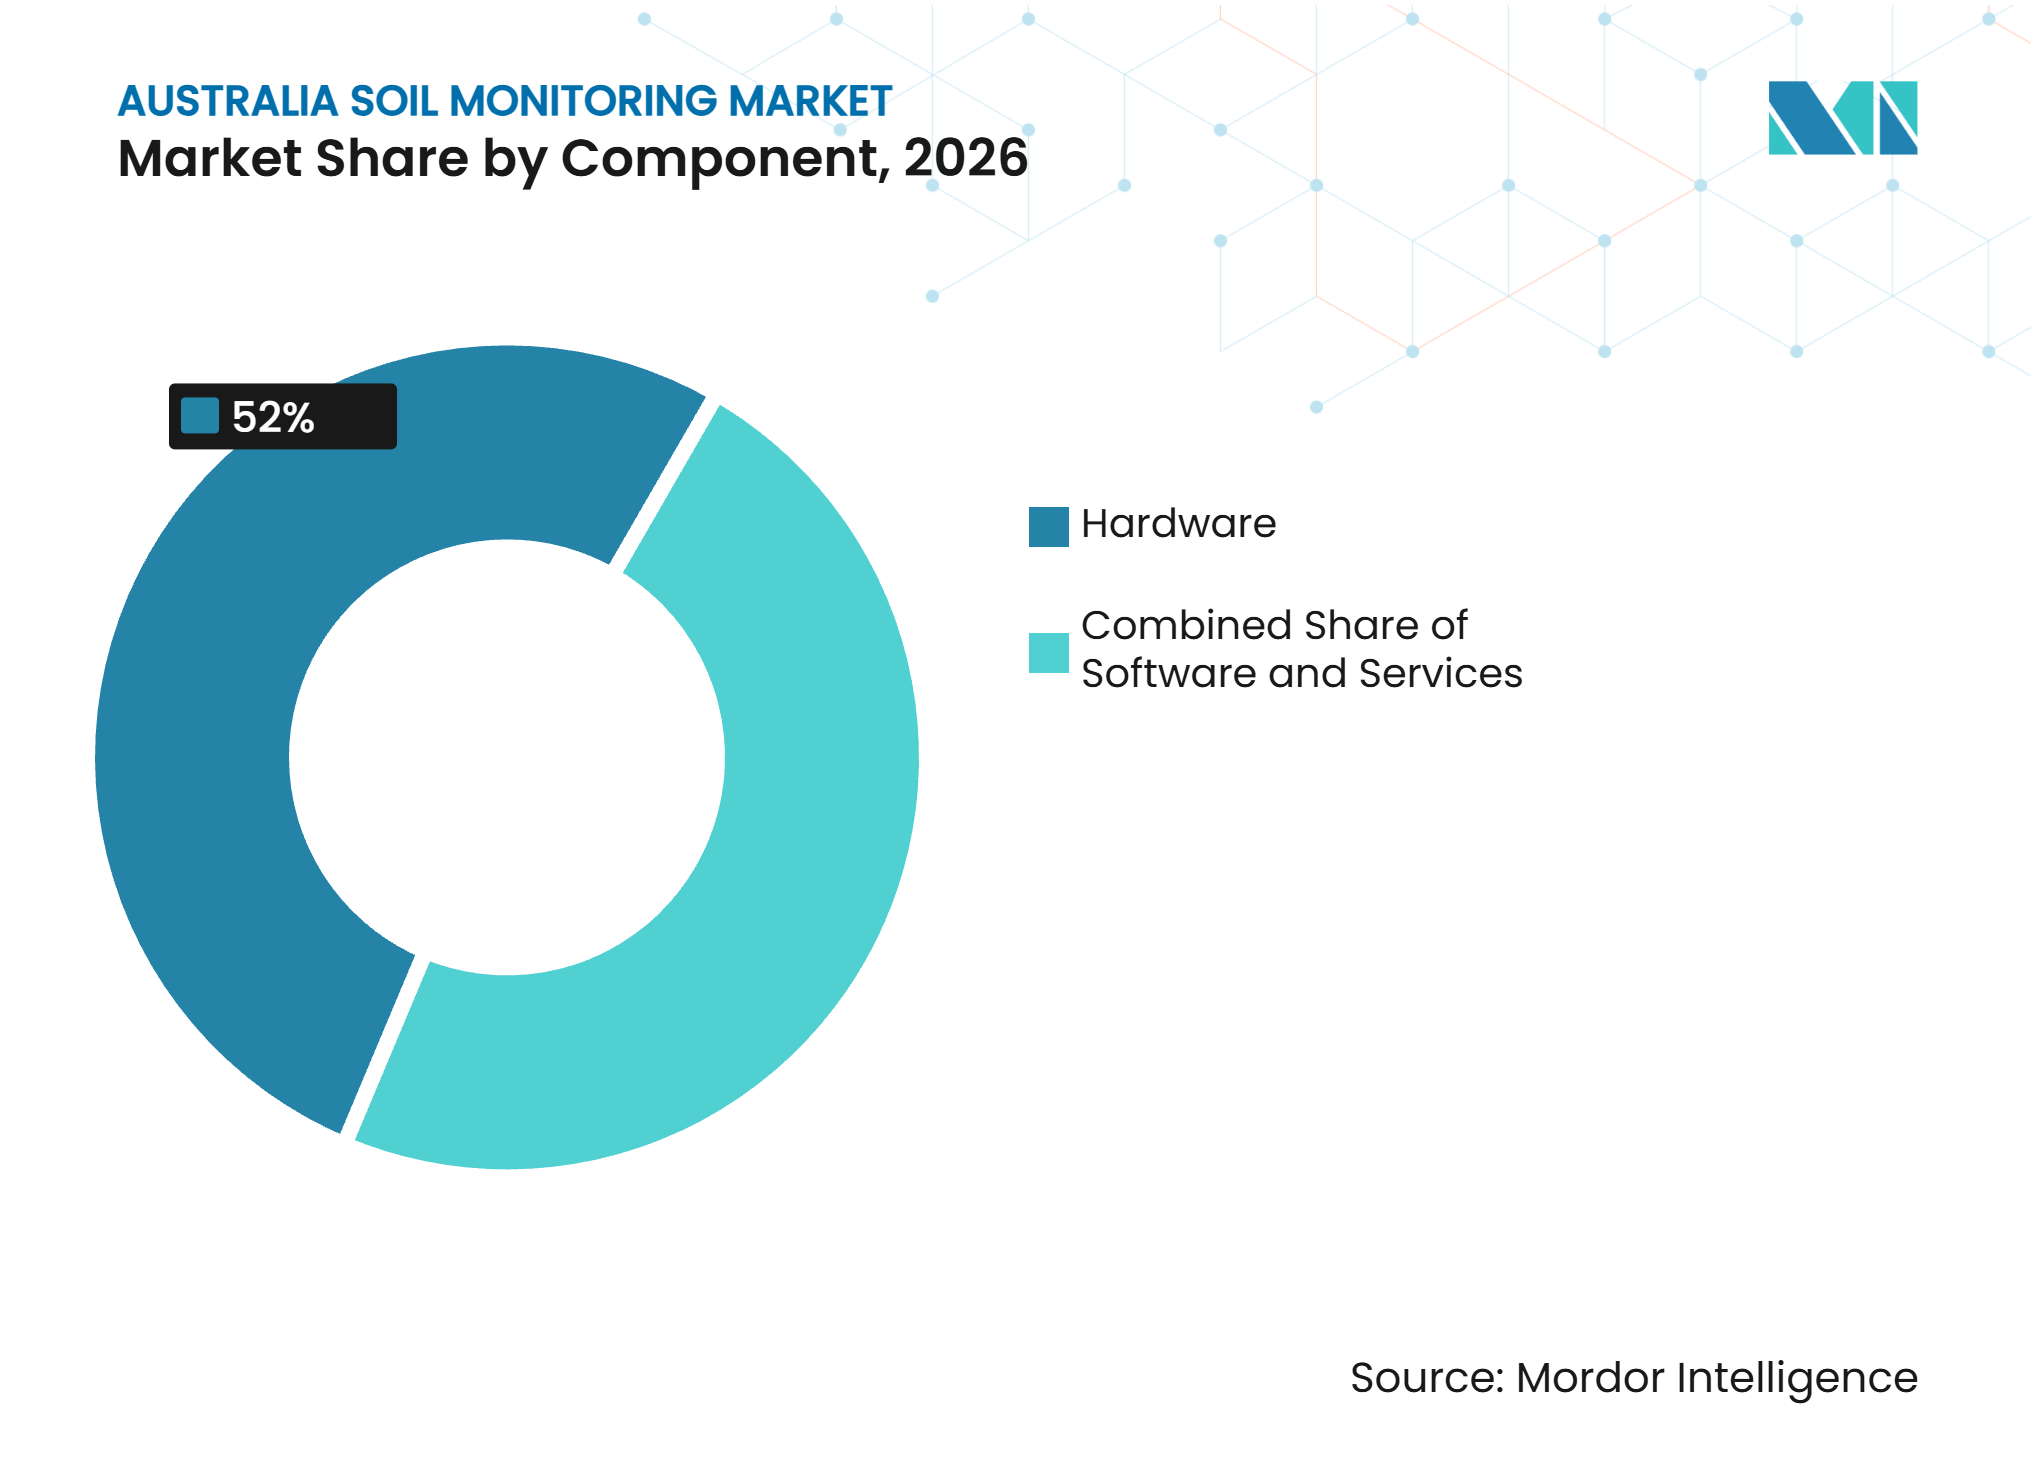
- Por componente, el hardware fue el segmento más grande, representando el 52,0% de la participación del mercado de monitoreo de suelos en Australia en 2026, mientras que el software es el segmento de más rápido crecimiento y se prevé que crezca a una CAGR del 17,2% de 2027 a 2032.
- Por tipo de producto, los sensores in situ fueron el segmento más grande, representando el 46,0% de la participación del mercado de monitoreo de suelos en Australia en 2026, mientras que las plataformas de teledetección son el segmento de más rápido crecimiento y se prevé que crezcan a una CAGR del 18,1% de 2027 a 2032.
- Por tecnología de conectividad, la conectividad inalámbrica fue el segmento más grande, representando el 78,2% del tamaño del mercado de monitoreo de suelos en Australia en 2026, y también es el segmento de conectividad de más rápido crecimiento, con una expansión prevista a una CAGR del 19,8% de 2027 a 2032.
- Por aplicación, el campo abierto fue el segmento más grande, representando el 63,3% de la participación del mercado de monitoreo de suelos en Australia en 2026, mientras que el cultivo protegido es el segmento de más rápido crecimiento y se prevé que crezca a una CAGR del 14,5% de 2027 a 2032.
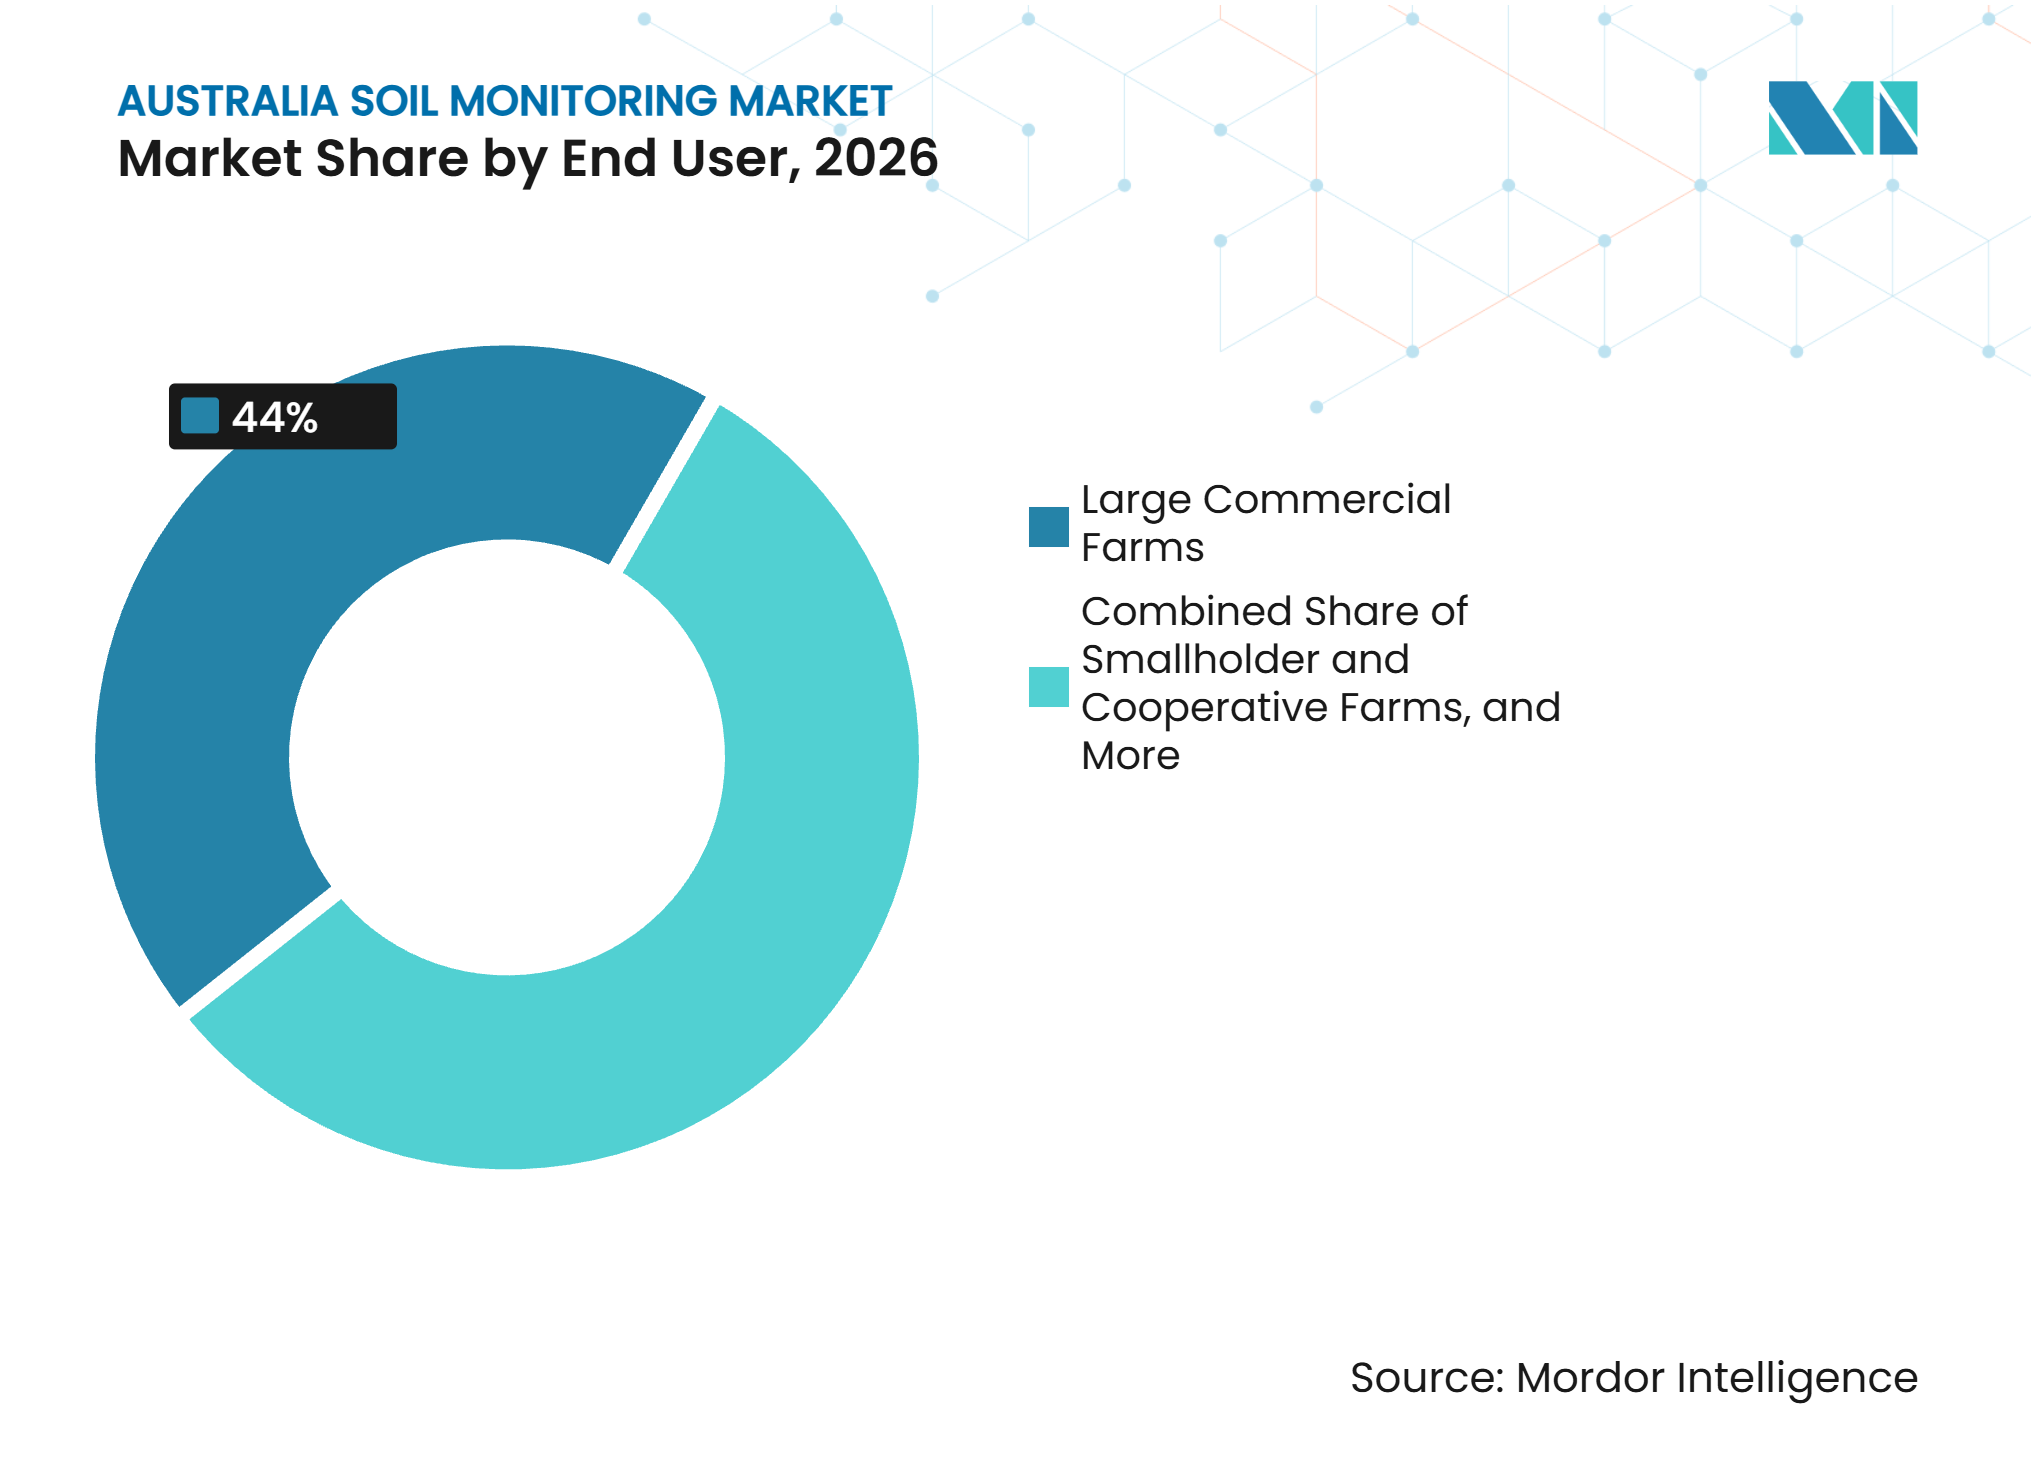
- Por usuario final, las grandes granjas comerciales fueron el segmento más grande, representando el 44,0% de la participación del mercado de monitoreo de suelos en Australia en 2026, mientras que los institutos de investigación y las universidades son el segmento de más rápido crecimiento y se prevé que crezcan a una CAGR del 14,6% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | Impacto aproximado (%) en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Adopción de la agricultura de precisión que redefine la arquitectura de datos a nivel de granja | +2.80% | Nueva Gales del Sur, Victoria, Australia Occidental y Queensland | Mediano plazo (2 a 4 años) |
| Escasez de agua y eficiencia del riego como fuerza estructural del mercado | +3.10% | Cuenca Murray-Darling, Queensland, Australia Meridional y Australia Occidental | Corto plazo (≤ 2 años) |
| Regulación de la salud del suelo y la gestión de nutrientes que crea monitoreo obligatorio | +2.20% | Cuencas de la Gran Barrera de Coral en Queensland, Nueva Gales del Sur y Victoria | Mediano plazo (2 a 4 años) |
| Integración con plataformas de gestión agrícola y analítica que multiplica el valor de los sensores | +2.00% | Grandes granjas comerciales y proveedores de servicios agronómicos en toda Australia | Mediano plazo (2 a 4 años) |
| Despliegue de sensores inalámbricos subterráneos en zonas de producción remotas | +1.70% | Australia Meridional, Australia Occidental, Territorio del Norte y Queensland | Largo plazo (≥ 4 años) |
| Demanda de datos auditables de carbono en el suelo y agricultura regenerativa | +2.00% | Nueva Gales del Sur, Queensland, Australia Occidental y Australia Meridional | Mediano plazo (2 a 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción de la agricultura de precisión que redefine la arquitectura de datos a nivel de granja
La agricultura de precisión en Australia se está expandiendo más allá de la maquinaria guiada por GPS para incluir la recopilación regular de datos del suelo en granjas de cultivo extensivo e irrigadas[1]. En 2025, los productores de cereales australianos continuaron subutilizando las pruebas de suelo y plantas en relación con su valor para la toma de decisiones, dejando margen para una adopción más amplia de herramientas de monitoreo. El mercado de monitoreo de suelos en Australia se beneficia cuando los productores utilizan datos para orientar las decisiones de fertilización, riego y gestión de cultivos. Los modelos de suscripción de menor costo pueden reducir la barrera inicial para las granjas que prefieren no adquirir equipos directamente. Las lecturas del suelo se vuelven más útiles cuando se integran con equipos de tasa variable y sistemas de gestión agrícola, ya que esta integración convierte las mediciones de los sensores en acciones operativas en lugar de registros independientes. También desplaza la competencia hacia los proveedores que pueden combinar datos, agronomía y software en un flujo de trabajo funcional. El mercado de monitoreo de suelos en Australia favorece a los proveedores que pueden respaldar la toma de decisiones más allá de la recopilación de datos.
Escasez de agua y eficiencia del riego como fuerza estructural del mercado
Los límites legalmente vinculantes de asignación de agua en la Cuenca Murray-Darling mantienen la eficiencia del riego como elemento central de las operaciones agrícolas. El monitoreo de la humedad del suelo ayuda a los regantes a documentar las decisiones de programación y gestionar el agua en cultivos de alto valor. Las lecturas de humedad del suelo pueden ayudar a los regantes a reducir el uso de agua manteniendo los resultados para cultivos de alto valor. Los valores de los derechos de agua en la Cuenca Murray-Darling pueden superar los 500 AUD (325 USD) por megalitro, lo que respalda el argumento comercial para el monitoreo entre los regantes medianos. El mercado de monitoreo de suelos en Australia se beneficia de esta presión financiera, ya que incluso ahorros limitados de agua pueden compensar los costos de monitoreo. La demanda es más fuerte donde se superponen el valor del cultivo, el uso del riego y los requisitos de cumplimiento. Estas condiciones hacen de la eficiencia hídrica un impulsor directo para adoptar datos continuos del suelo.
Regulación de la salud del suelo y la gestión de nutrientes que crea monitoreo obligatorio
Los requisitos de protección del arrecife de Queensland obligan a las empresas agrícolas en las cuencas del arrecife a demostrar evidencia de prácticas de gestión de nutrientes. Esto convierte el monitoreo del suelo de una compra discrecional en un costo relacionado con el cumplimiento para los productores afectados. Nueva Gales del Sur aplica requisitos similares de gestión de nutrientes en áreas agrícolas de alto impacto. En 2024, AgVita Analytical amplió su conjunto de analitos para la cuenca de la Gran Barrera de Coral para respaldar las pruebas de cumplimiento de Six Easy Steps Reef Rescue para productores de caña de azúcar y banano. El mercado de monitoreo de suelos en Australia está respaldado donde las pruebas y el monitoreo deben generar registros adecuados para presentaciones regulatorias. La acreditación de la Autoridad Nacional de Pruebas y Calibración (NATA) bajo ISO/IEC 17025 y las pruebas de aptitud de ASPAC son importantes para los datos de laboratorio utilizados en dichas presentaciones. Estos requisitos elevan el estándar para los proveedores de servicios que suministran datos de cumplimiento y favorecen a las empresas que pueden ofrecer pruebas, monitoreo e informes trazables.
Integración con plataformas de gestión agrícola y analítica que multiplica el valor de los sensores
Los sensores se vuelven más valiosos cuando los sistemas de gestión agrícola pueden combinarlos con datos meteorológicos, de cultivos y de riego. Esta integración puede respaldar la aplicación de nitrógeno a tasa variable, los disparadores de riego automatizados y la planificación del riesgo de enfermedades. En noviembre de 2025, CropX se integró con la plataforma ReinCloud 3 de Reinke Manufacturing, permitiendo a los agricultores acceder a datos de humedad del suelo, evapotranspiración y clima dentro de una única interfaz de gestión del riego. El mercado de monitoreo de suelos en Australia está influenciado por la facilidad con que los datos pueden moverse entre los sistemas utilizados en las granjas. Una interfaz unificada reduce el tiempo necesario para interpretar información de productos separados. También puede hacer que un proveedor sea más difícil de reemplazar una vez que una granja ha construido sus rutinas diarias en torno a esa plataforma. Esta dinámica favorece a los proveedores integrados sobre los proveedores que solo venden sensores individuales, lo que resulta en un papel más sólido para el software y los servicios de asesoramiento junto con las ventas de hardware.
Análisis del impacto de las restricciones*
| Restricción | Impacto aproximado (%) en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Alto costo inicial e incertidumbre en el retorno de la inversión para granjas más pequeñas | -1.80% | Granjas de pequeños agricultores y cooperativas en toda Australia | Corto plazo (≤ 2 años) |
| Deriva de calibración de sensores en suelos salinos, sódicos y altamente variables | -1.50% | Regiones irrigadas y suelos salinos, particularmente en Australia Occidental y Australia Meridional | Mediano plazo (2 a 4 años) |
| Brechas de conectividad rural y disponibilidad de energía | -1.20% | Australia Occidental, Territorio del Norte, Queensland y Australia Meridional | Largo plazo (≥ 4 años) |
| Interoperabilidad de datos y limitaciones en habilidades agronómicas | -1.00% | Regiones remotas y granjas que utilizan múltiples proveedores de tecnología en toda Australia | Mediano plazo (2 a 4 años) |
| Fuente: Mordor Intelligence | |||
Alto costo inicial e incertidumbre en el retorno de la inversión para granjas más pequeñas
Una red de sensores de suelo de múltiples profundidades puede costar entre 5.000 AUD y 20.000 AUD (3.250 USD a 13.000 USD) por zona de granja, excluyendo las tarifas continuas. Este monto cubre hardware, instalación, calibración, suscripciones de software y servicios de asesoramiento. Muchos operadores de pequeñas explotaciones no pueden justificar este gasto cuando las ganancias en rendimiento siguen siendo inciertas de una temporada a la siguiente. Una investigación publicada en 2025 señaló que el costo y el trabajo involucrados en el muestreo de suelos ya habían reducido las pruebas rutinarias en grandes granjas australianas. Esta restricción es más severa para las operaciones más pequeñas con capital limitado y acceso a servicios de asesoramiento. El mercado de monitoreo de suelos en Australia puede, por lo tanto, experimentar una adopción más lenta donde el equipo se vende únicamente mediante compras directas. Los acuerdos de suscripción pueden distribuir los costos a lo largo del tiempo y reducir la necesidad de grandes pagos iniciales. Las compras grupales cooperativas y los programas subsidiados también pueden mejorar el acceso para las granjas que carecen de escala.
Deriva de calibración de sensores en suelos salinos, sódicos y altamente variables
Las regiones agrícolas australianas contienen suelos salinos y sódicos, arcillas pesadas con grietas y suelos dúplex arenosos. Estas condiciones crean una variación significativa en la conductividad eléctrica y pueden reducir la precisión de los sensores de capacitancia sin una recalibración regular. Este desafío es pronunciado en las áreas irrigadas de Australia Occidental y Australia Meridional. METER Group introdujo el TEROS 22 en 2025 para la medición del potencial hídrico del suelo en alta salinidad con operación de calibración cero. El producto aborda un caso de uso exigente, pero no elimina la necesidad más amplia de una calibración confiable en los suelos locales. Los ajustes de calibración universales pueden tener un rendimiento deficiente en condiciones de alta conductividad eléctrica. El mercado de monitoreo de suelos en Australia es menos favorable para los productos que no han sido probados bajo las condiciones locales del suelo. Los sistemas calibrados localmente de proveedores como Sentek Technologies e ICT International tienen una ventaja donde los suelos son altamente variables.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por componente:
los modelos de suscripción de software aceleran la migración de valorEl hardware representó el 52% de la participación del mercado de monitoreo de suelos en Australia en 2026, lo que refleja la demanda de equipos durante la fase inicial del despliegue de sensores. Este componente incluye sensores de humedad del suelo, temperatura, salinidad, nutrientes y pH, así como registradores de datos, pasarelas y estaciones meteorológicas. Cada producto aborda una necesidad agronómica específica. Los sensores de humedad del suelo generan una parte significativa de los ingresos por hardware, ya que las granjas dependientes del riego pueden desplegarlos en múltiples sistemas de cultivo. Los sensores de salinidad y conductividad eléctrica están ganando atención en Australia Occidental y Australia Meridional, donde la salinización secundaria sigue siendo una preocupación importante de degradación de la tierra. Los servicios forman el tercer grupo de componentes, con instalación, calibración, pruebas de laboratorio y asesoramiento agronómico que respaldan los ingresos recurrentes para redes como Nutrien Ag Solutions y Elders.
Se prevé que el software crezca a una CAGR del 17,2% de 2027 a 2032, la más alta entre todos los segmentos de componentes. El mercado de monitoreo de suelos en Australia está evolucionando hacia suscripciones que interpretan datos en lugar de depender únicamente de las ventas de equipos. La interpretación del suelo basada en inteligencia artificial, los modelos de cultivos y los análisis de cumplimiento de carbono están impulsando este cambio. Los márgenes del hardware pueden enfrentar presión a medida que los sensores se estandarizan más, mientras que los ingresos de las plataformas de datos pueden ofrecer una mayor retención de clientes y menor intensidad de capital. En abril de 2026, CropX lanzó el sensor Apex de múltiples profundidades para alimentar datos directamente en su plataforma agronómica basada en la nube, demostrando cómo el hardware puede funcionar como punto de recopilación de datos para un servicio de software. Los proveedores con ofertas de software integradas están mejor posicionados para construir relaciones estables y recurrentes con las granjas.



Por tipo de producto:
las redes in situ lideran, las plataformas de teledetección se aceleranLos sensores in situ representaron el 46% del mercado de monitoreo de suelos en Australia en 2026 por tipo de producto. Su papel establecido en el monitoreo continuo de humedad y salinidad respalda su uso en horticultura irrigada, cereales y algodón. Las mediciones a múltiples profundidades, comúnmente de 10 cm a 90 cm, ayudan a los usuarios a comprender el uso del agua en la zona radicular. La teledetección no puede proporcionar el mismo perfil de profundidad directo. Las sondas portátiles y los kits de prueba sirven para una necesidad separada de diagnóstico rápido en campo. Estos productos evitan los costos de instalación permanente asociados con los sistemas fijos. Los proveedores de servicios agronómicos y los usuarios de investigación pueden desplegarlos para trabajos específicos. La estructura del segmento indica que diferentes productos sirven para diferentes condiciones de monitoreo.
Se prevé que las plataformas de teledetección crezcan a una CAGR del 18,1% de 2027 a 2032, la más alta entre todos los tipos de productos. El aumento de la frecuencia de revisita de satélites y las cargas útiles de drones multiespectrales de menor costo respaldan este crecimiento. Los sistemas in situ y la teledetección se están convirtiendo en productos complementarios en lugar de competidores. ICT International utilizó sensores de neutrones cósmicos Finapp junto con sensores tradicionales de humedad del suelo en un proyecto de riesgo de incendios forestales de Forestry Corporation NSW[2]. La combinación respaldó estimaciones de humedad de carga de combustible en grandes áreas calibradas con sensores puntuales. Este tipo de despliegue produce información que una sola tecnología no puede proporcionar por sí sola. El monitoreo integrado puede ofrecer una ventaja de precios en casos de uso complejos. Los proveedores que combinan productos pueden abordar tanto la cobertura amplia como las necesidades de datos específicas del sitio.
Por tecnología de conectividad:
dominio inalámbrico impulsado por la economía de las granjas remotasLa conectividad inalámbrica representó el 78,2% de la participación del mercado de monitoreo de suelos en Australia en 2026 y se prevé que crezca a una CAGR del 19,8% de 2027 a 2032, respaldada por la mejora de la economía de datos agrícolas. Las redes de área amplia de baja potencia, 4G, NB-IoT y los servicios satelitales son las principales opciones inalámbricas. Estos sistemas reducen la necesidad de tender cables en grandes áreas agrícolas. Los sistemas cableados conservan su valor en el cultivo protegido y las estaciones de investigación, donde la seguridad del cable y la disponibilidad de energía son menos restrictivas. El Bluetooth y otros protocolos de corto alcance respaldan las sondas portátiles en los flujos de trabajo de exploración y laboratorio. La selección de conectividad depende del diseño de la granja, el tipo de equipo y la necesidad de transferencia continua de datos.
La transmisión subterránea está entrando en uso comercial en Australia a mayor escala. Se anticipa que Sentek Technologies lanzará el nodo de comunicaciones BILBY en el segundo semestre de 2026. El nodo puede transmitir datos hasta 1 km desde una instalación completamente enterrada, eliminando cables superficiales y paneles solares que requieren mantenimiento o son vulnerables a daños por ganado y maquinaria. Este diseño puede mejorar la economía del monitoreo continuo de propiedades extensas, particularmente donde el equipo visible ha limitado la adopción de sensores más amplios. El mercado de monitoreo de suelos en Australia podría expandirse en zonas de producción remotas a medida que las instalaciones sean más fáciles de proteger. Sin embargo, los proveedores aún deberán abordar las limitaciones locales de red y energía para convertir esta capacidad técnica en uso práctico.
Por aplicación:
el campo abierto domina, el cultivo protegido se aceleraLas aplicaciones de campo abierto representaron el 63,3% del tamaño del mercado de monitoreo de suelos en Australia en 2026, respaldadas por la demanda de cultivos extensivos de cereales, oleaginosas, algodón y caña de azúcar. El algodón y la horticultura irrigada generan un mayor gasto en sensores por hectárea debido a los requisitos de asignación de agua y los valores de los cultivos. Los sistemas de pastizales y ganadería ofrecen margen para una adopción adicional durante el período de pronóstico. Los créditos de carbono bajo el esquema de Unidades de Crédito de Carbono de Australia respaldan el interés en el monitoreo continuo de la humedad del suelo y el carbono orgánico. Los productores de caña de azúcar de Queensland también enfrentan requisitos de reporte bajo las regulaciones de escorrentía de nutrientes. Estas condiciones proporcionan una base a corto plazo para despliegues más amplios en campo abierto. El segmento sigue vinculado a la escala de la agricultura extensiva australiana.
Se prevé que el cultivo protegido crezca a una CAGR del 14,5% de 2027 a 2032. Los invernaderos, viveros y casas de sombra requieren un monitoreo que tenga en cuenta las condiciones de cultivo controladas. Los sustratos de fibra de coco y lana de roca requieren capacidades de calibración que difieren de los entornos de suelo de campo. Sentek lanzó una calibración de fibra de coco en IrriMAX Live en junio de 2026. La empresa presentó esta función como una capacidad diferenciada para los usuarios de cultivo protegido. La especialización técnica puede respaldar los precios en la horticultura de alto valor. La silvicultura sigue siendo una aplicación más pequeña pero tiene relevancia estratégica para proyectos de plantación, bosques nativos y restauración. Los requisitos de certificación de carbono en el suelo conectan el monitoreo forestal con la necesidad de datos auditables.
Por usuario final:
las grandes granjas comerciales anclan los ingresos, los institutos de investigación crecen más rápidoLas grandes granjas comerciales representaron una participación del 44% del mercado de monitoreo de suelos en Australia en 2026. Sus superficies irrigadas crean la escala necesaria para justificar inversiones en múltiples zonas de granja. Estos operadores son los principales usuarios de redes in situ de múltiples profundidades, suscripciones en tiempo real y paquetes de asesoramiento agronómico. Las granjas de pequeños agricultores y cooperativas ocupan una posición significativa pero desatendida. Su adopción está limitada por los costos y las preocupaciones sobre el retorno de la inversión descritas en la sección de restricciones. Las compras grupales y los programas subsidiados pueden mejorar gradualmente el acceso. Las agencias gubernamentales y las organizaciones no gubernamentales forman un grupo de adquisición estable. Su gasto está vinculado al monitoreo de cumplimiento y la restauración ambiental en lugar de la productividad agrícola únicamente.
Se prevé que los institutos de investigación y las universidades crezcan a una CAGR del 14,6% de 2027 a 2032. La actividad de investigación federal en salud del suelo, ciclo del carbono y agricultura adaptada al clima respalda esta demanda. El Centro de Investigación Cooperativa de Suelos es un punto focal de la demanda institucional, ya que encarga sensores a medida para experimentos nacionales. Los proveedores de servicios agronómicos y las consultoras ambientales representan un grupo emergente de usuarios finales. Despliegan sensores para clientes agricultores y empaquetan los datos resultantes con servicios de asesoramiento. Este modelo amplía el papel del monitoreo más allá de la propiedad de equipos por parte de granjas individuales y ofrece a los asesores una forma de construir servicios basados en suscripción en torno a los datos del suelo. El mercado de monitoreo de suelos en Australia puede, por lo tanto, crecer tanto a través del uso directo en granjas como de la prestación de servicios profesionales.

Análisis geográfico
Nueva Gales del Sur sigue siendo el mayor mercado regional para soluciones de monitoreo de suelos, respaldado por una extensa horticultura irrigada, viticultura, algodón y producción de cereales de invierno. La fuerte adopción en las regiones de Riverina, Murrumbidgee y Macquarie está impulsada por los requisitos de licencias de agua y la optimización del riego. El estado también se beneficia de una amplia red de proveedores de servicios agronómicos y consultoras ambientales que despliegan soluciones de monitoreo para los agricultores. Los crecientes requisitos de gestión de nutrientes cerca de cursos de agua ambientalmente sensibles respaldan aún más la demanda de datos precisos de monitoreo del suelo.
Se estima que Queensland es el mercado regional de más rápido crecimiento, impulsado por las regulaciones de gestión de nutrientes en las cuencas de la Gran Barrera de Coral, que fomentan una mayor adopción de tecnologías de monitoreo del suelo para el cumplimiento y la agricultura de precisión. Australia Occidental también está experimentando un fuerte crecimiento, respaldado por la producción de cereales a gran escala, las condiciones generalizadas de suelos salinos y las continuas inversiones en infraestructura de insumos y distribución agrícola. En estos estados, la regulación, la gestión del riego y las características del suelo son factores clave que impulsan la demanda de soluciones de monitoreo del suelo.
Victoria continúa beneficiándose de sus diversas industrias lácteas, hortícolas y de cultivos extensivos, mientras que Australia Meridional está respaldada por la producción de uva para vino, almendras y verduras irrigadas concentrada a lo largo del río Murray. Tasmania representa un mercado especializado pero valioso debido a su sector hortícola de alto valor y sus actividades de investigación agrícola. El Territorio del Norte y el Territorio de la Capital Australiana siguen siendo mercados comparativamente más pequeños, con una demanda impulsada principalmente por programas de monitoreo de carbono, agencias gubernamentales e instituciones de investigación.
Panorama competitivo
Concentración del Mercado
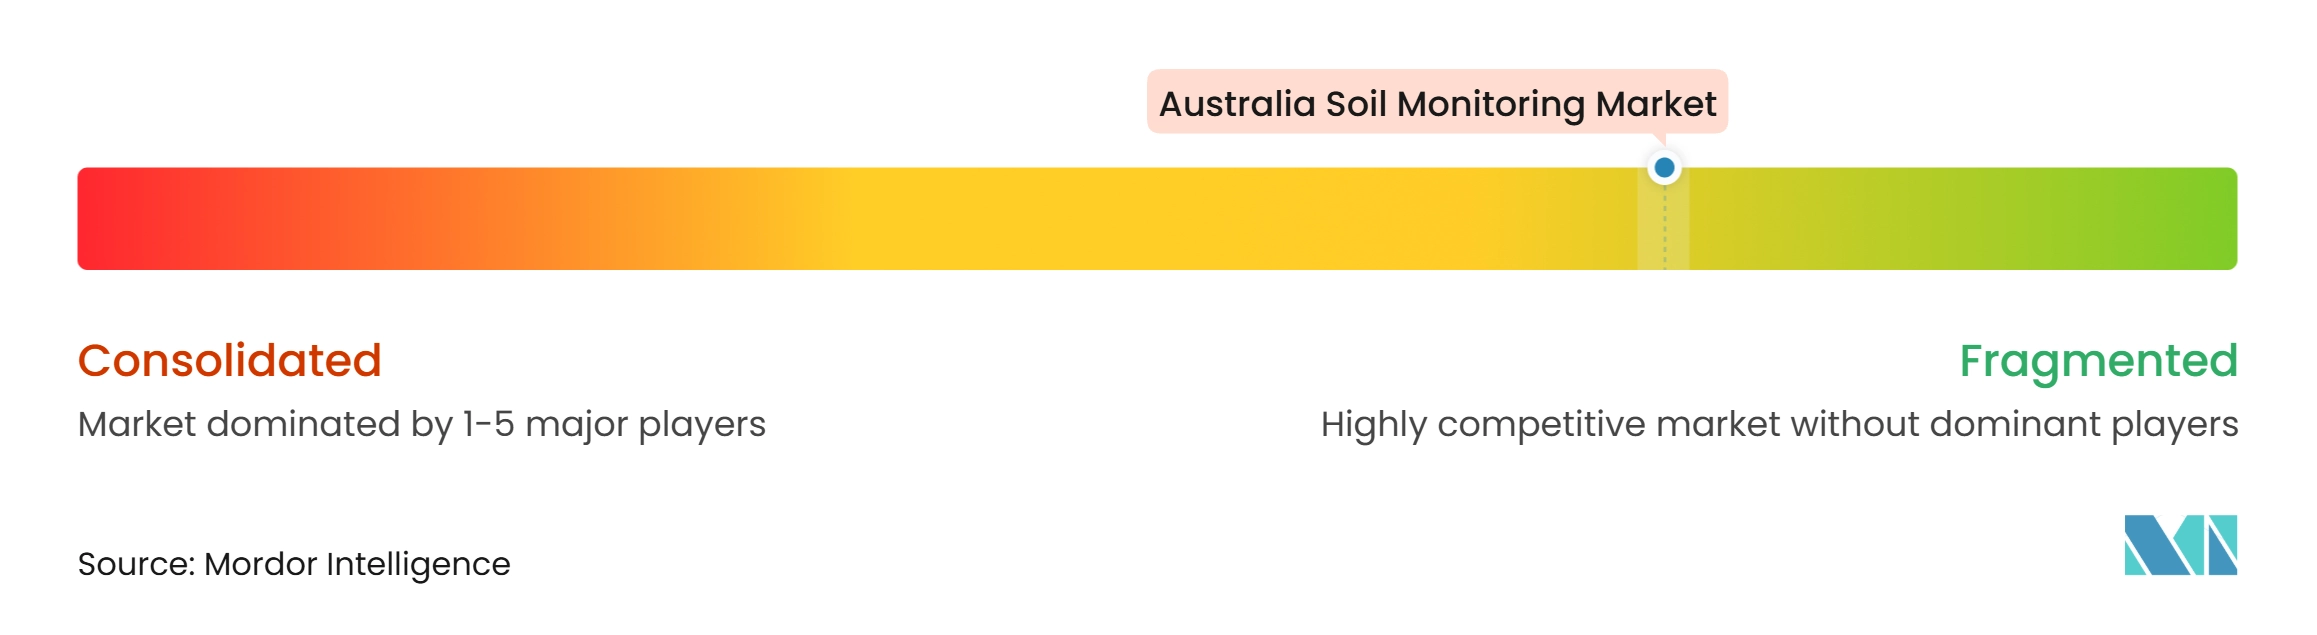
El mercado de monitoreo de suelos en Australia está muy fragmentado, sin que ningún proveedor tenga una posición de liderazgo nacional en toda la gama de productos y servicios. Los principales actores que operan en el mercado en 2025 incluyen Sentek Technologies, METER Group, CropX Inc., Campbell Scientific y The Toro Company. La competencia abarca empresas de sensores para agricultura de precisión, plataformas de riego y césped, laboratorios, especialistas en equipos de muestreo de campo y proveedores de instrumentos analíticos. Un comprador que construye un programa de monitoreo completo puede necesitar obtener sensores, conectividad, software, análisis de laboratorio y servicios de asesoramiento de múltiples proveedores, lo que hace que el entorno competitivo sea tanto vertical como horizontal.
La integración de plataformas es un área central de diferenciación en 2026. En febrero de 2025, The Toro Company formó una asociación exclusiva con TerraRad para desarrollar Spatial Adjust, un software de detección de humedad del suelo y control del riego, añadiendo capacidades de datos a una marca de riego establecida. CropX amplió su estrategia de plataforma con el lanzamiento en abril de 2026 de su sensor Apex, que proporciona datos de múltiples profundidades a su plataforma agronómica basada en la nube. La comercialización de BILBY por parte de Sentek ofrece un ejemplo separado de desarrollo de productos centrado en instalaciones remotas. Estos desarrollos indican que los proveedores compiten en acceso a datos, integración de software y condiciones operativas en lugar de solo en especificaciones de sensores.
Los servicios de suscripción para granjas de pequeños agricultores y cooperativas, los sistemas inalámbricos subterráneos para pastoreo extensivo y los servicios de medición de carbono siguen siendo áreas subdesarrolladas. En diciembre de 2025, SGS adquirió Australian Superintendence Company, fortaleciendo su posición de garantía de calidad agrícola en Australia y creando oportunidades de venta cruzada vinculadas a las pruebas de cumplimiento de cultivos de exportación[3]. Los datos de laboratorio acreditados bajo ISO/IEC 17025 son cada vez más relevantes para la verificación de carbono y los informes de nutrientes en cuencas de arrecifes, y la acreditación NATA establecida otorga a Eurofins y SGS una ventaja en esta área. El mercado de monitoreo de suelos en Australia continuará recompensando a los proveedores que puedan ofrecer registros de monitoreo creíbles en equipos, datos y servicios de laboratorio.
Líderes de la industria de monitoreo de suelos en Australia
-
Sentek Technologies
-
METER Group
-
CropX Inc.
-
Campbell Scientific
-
The Toro Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de monitoreo de suelos en Australia Empresas cubiertas en este informe
- Sentek Technologies
- METER Group
- CropX Inc.
- Campbell Scientific
- The Toro Company
- Stevens Water Monitoring Systems, Inc.
- ICT International Pty Ltd
- SoilCares Research B.V.
- SGS Australia Pty Ltd
- Eurofins Scientific Australia Pty Ltd
- Nutrien Ag Solutions Australia Pty Ltd
- Elders Limited
- AgVita Analytical
- Eijkelkamp North America and Australia
- Spectrum Technologies, Inc.
Desarrollos recientes de la industria en Mercado de monitoreo de suelos en Australia
- Abril de 2026: CropX Technologies lanza el sensor de suelo de múltiples profundidades Apex. CropX lanzó el sensor Apex, que ofrece opciones de profundidad configurables de 12 pulgadas, 24 pulgadas y 36 pulgadas, registro de datos a intervalos de 4 pulgadas e integración perfecta en la plataforma de agronomía digital de CropX. El sensor admite análisis agronómicos impulsados por inteligencia artificial para agricultores a escala empresarial y proveedores de servicios agronómicos a nivel mundial, incluidos despliegues en Australia.
- Marzo de 2026: CropX lanza CropX Vision, herramienta de monitoreo del estrés hídrico en viñedos impulsada por inteligencia artificial. La herramienta CropX Vision, lanzada a nivel mundial, permite a los operadores de viñedos medir el estrés hídrico de la vid a partir de una sola imagen del dosel, utilizando visión por computadora y modelado agronómico. La tecnología se basa en el sistema de detección del dosel probado en California de Tule Technologies, adquirido por CropX en 2023, y apunta a regiones de producción de uva para vino de alto valor, incluidos los valles de Barossa y Clare en Australia.
- Noviembre de 2025: CropX adquiere Acclym, anteriormente Agritask, para la sostenibilidad a escala empresarial. CropX completó su séptima adquisición estratégica, Acclym, una empresa de inteligencia agrícola empresarial con un historial de 15 años en programas de sostenibilidad de alimentos y bebidas. La adquisición amplía su plataforma al seguimiento de emisiones de alcance 3 en la cadena de suministro y el modelado de carbono orgánico del suelo.
Alcance del informe del mercado de monitoreo de suelos en Australia
El monitoreo del suelo es el proceso sistemático de medir, recopilar y analizar las propiedades físicas, químicas y biológicas del suelo a lo largo del tiempo para evaluar su salud, fertilidad, estado de humedad y condición ambiental.
El informe del mercado de monitoreo de suelos está segmentado por componente (hardware y más), por tipo de producto (sensores in situ y más), por tecnología de conectividad (cableada e inalámbrica), por aplicación (campo abierto y más) y por usuario final (grandes granjas comerciales y más). Las previsiones del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Hardware |
| Software |
| Servicios |
| Sensores in situ |
| Plataformas de teledetección |
| Sondas portátiles y kits de prueba |
| Cableada |
| Inalámbrica (LPWAN, celular, satelital) |
| Campo abierto |
| Cultivo protegido |
| Silvicultura |
| Grandes granjas comerciales |
| Granjas de pequeños agricultores y cooperativas |
| Institutos de investigación y universidades |
| Organismos gubernamentales y organizaciones sin fines de lucro (ONG) |
| Por componente | Hardware |
| Software | |
| Servicios | |
| Por tipo de producto | Sensores in situ |
| Plataformas de teledetección | |
| Sondas portátiles y kits de prueba | |
| Por tecnología de conectividad | Cableada |
| Inalámbrica (LPWAN, celular, satelital) | |
| Por aplicación | Campo abierto |
| Cultivo protegido | |
| Silvicultura | |
| Por usuario final | Grandes granjas comerciales |
| Granjas de pequeños agricultores y cooperativas | |
| Institutos de investigación y universidades | |
| Organismos gubernamentales y organizaciones sin fines de lucro (ONG) |
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de monitoreo de suelos en Australia para 2032?
Se prevé que el mercado de monitoreo de suelos en Australia alcance los 105,23 millones de USD para 2032, creciendo a una CAGR del 14,4% de 2027 a 2032.
¿Qué componente está creciendo más rápido en el monitoreo de suelos en Australia?
Se prevé que el software crezca a una CAGR del 17,2% de 2027 a 2032, impulsado por la creciente demanda de análisis conectados, modelos de cultivos y herramientas de cumplimiento entre las granjas.
¿Por qué son importantes los sensores de humedad del suelo para las granjas australianas?
Respaldan las decisiones de riego donde la disponibilidad de agua, los costos de derechos y los requisitos de reporte hacen que la programación precisa sea valiosa.
¿Qué tipo de producto lidera el despliegue de monitoreo del suelo en Australia?
Los sensores in situ representaron el 46% de la participación del mercado de monitoreo de suelos en Australia en 2026, respaldados por su capacidad para proporcionar datos continuos de humedad y salinidad en la zona radicular.