
Marktgröße und Marktanteile des australischen Bodenüberwachungsmarkts
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 47 Millionen US-Dollar |
| Marktgröße (2027) | 53.76 Millionen US-Dollar |
| Marktgröße (2032) | 105.23 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.38 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des australischen Bodenüberwachungsmarkts von Mordor Intelligence
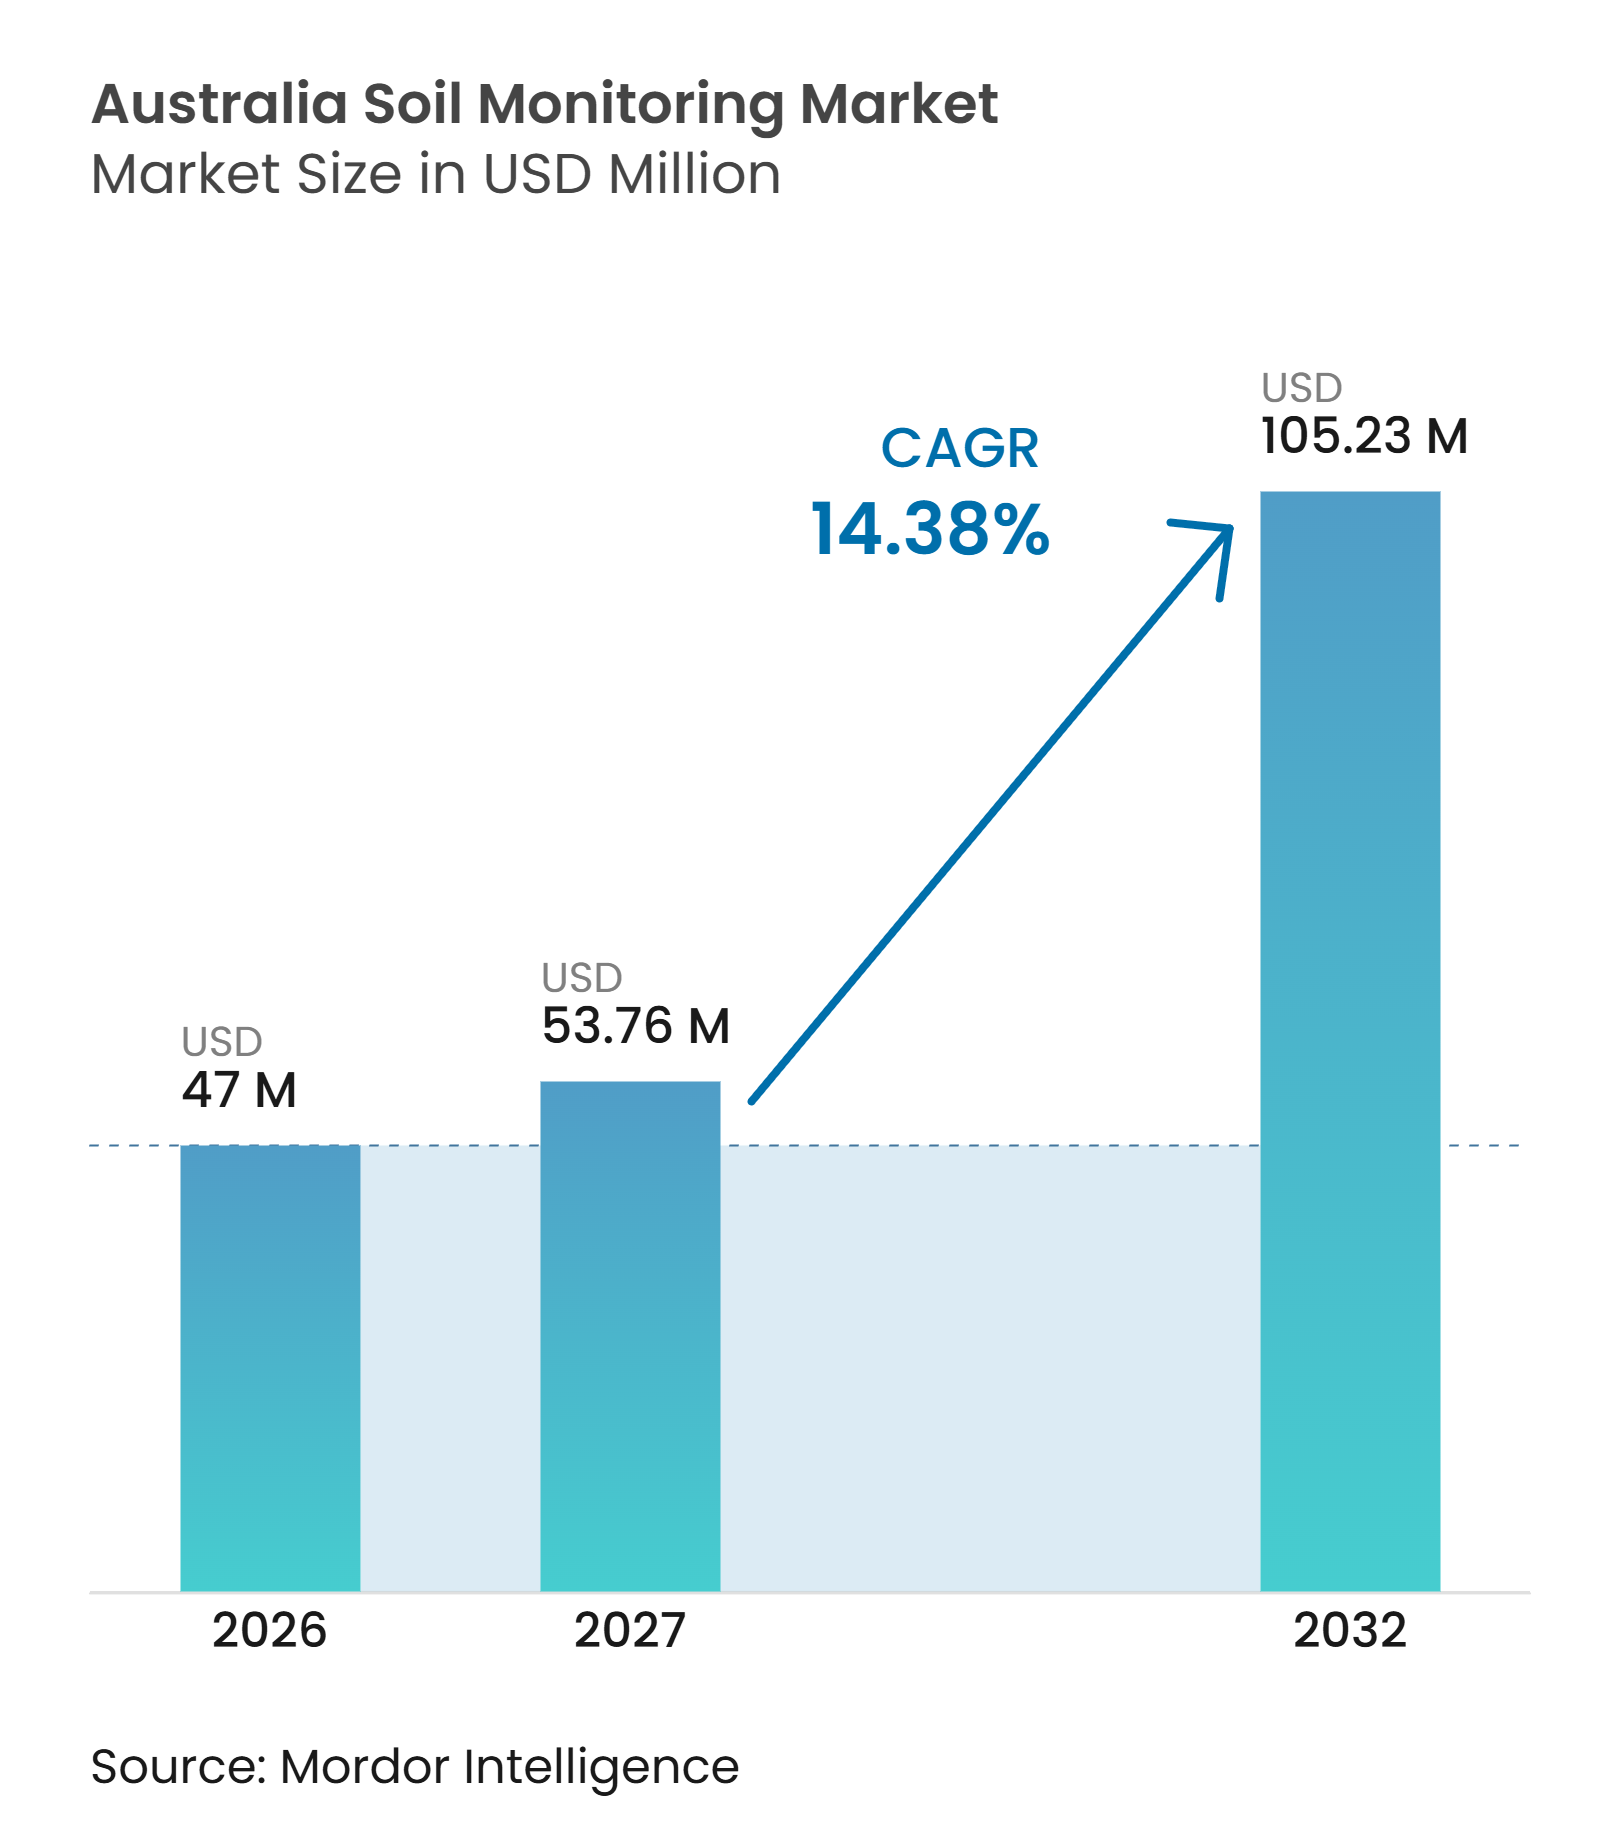
Die Marktgröße des australischen Bodenüberwachungsmarkts wurde im Jahr 2026 auf 47,00 Millionen USD geschätzt und soll bis 2027 auf 53,76 Millionen USD sowie bis 2032 auf 105,23 Millionen USD anwachsen, was einem CAGR von 14,4 % von 2027 bis 2032 entspricht. Der Markt verlagert sich von periodischen manuellen Ablesungen hin zu einer kontinuierlichen, sensorgestützten Datenerfassung in den Bereichen Breitackerkornanbau, Baumwolle, Zuckerrohr und Gartenbau. Der Druck auf Wasserzuteilungen, Düngemittelkosten und Anforderungen an Kohlenstoffgutschriften rückt Bodendaten stärker in den Mittelpunkt landwirtschaftlicher Entscheidungen. Lieferanten legen größeren Wert auf Softwareintegration, wiederkehrende Abonnements und Servicepakete, da Sensordaten einen höheren Mehrwert bieten, wenn sie Bewässerungs-, Nährstoff- und Anbauplanung unterstützen. Der Markt ist im Jahr 2025 weiterhin fragmentiert, während eine breite Gruppe von Laboratorien, Agronomienetzwerken, Distributoren und Softwareplattformen den verbleibenden Markt bedient. Wachstumschancen hängen von einer zuverlässigen lokalen Kalibrierung, einer besseren ländlichen Konnektivität und der Einhaltung regulatorischer Anforderungen ab.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente war Hardware das größte Segment mit einem Anteil von 52,0 % am australischen Bodenüberwachungsmarkt im Jahr 2026, während Software das am schnellsten wachsende Segment ist und von 2027 bis 2032 voraussichtlich mit einem CAGR von 17,2 % wachsen wird.
- Nach Produkttyp waren In-situ-Sensoren das größte Segment mit einem Anteil von 46,0 % am australischen Bodenüberwachungsmarkt im Jahr 2026, während Fernerkundungsplattformen das am schnellsten wachsende Segment sind und von 2027 bis 2032 voraussichtlich mit einem CAGR von 18,1 % wachsen werden.
- Nach Konnektivitätstechnologie war kabellose Konnektivität das größte Segment mit einem Anteil von 78,2 % an der Marktgröße des australischen Bodenüberwachungsmarkts im Jahr 2026 und ist zugleich das am schnellsten wachsende Konnektivitätssegment, das von 2027 bis 2032 voraussichtlich mit einem CAGR von 19,8 % expandieren wird.
- Nach Anwendung war Freiland das größte Segment mit einem Anteil von 63,3 % am australischen Bodenüberwachungsmarkt im Jahr 2026, während geschützter Anbau das am schnellsten wachsende Segment ist und von 2027 bis 2032 voraussichtlich mit einem CAGR von 14,5 % wachsen wird.
- Nach Endnutzer waren große kommerzielle Betriebe das größte Segment mit einem Anteil von 44,0 % am australischen Bodenüberwachungsmarkt im Jahr 2026, während Forschungseinrichtungen und Universitäten das am schnellsten wachsende Segment sind und von 2027 bis 2032 voraussichtlich mit einem CAGR von 14,6 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung der Präzisionslandwirtschaft, die die Datenarchitektur auf Betriebsebene neu gestaltet | +2.80% | New South Wales, Victoria, Western Australia und Queensland | Mittelfristig (2–4 Jahre) |
| Wasserknappheit und Bewässerungseffizienz als strukturelle Marktkraft | +3.10% | Murray-Darling-Becken, Queensland, South Australia und Western Australia | Kurzfristig (≤ 2 Jahre) |
| Regulierung von Bodengesundheit und Nährstoffmanagement, die eine verpflichtende Überwachung schafft | +2.20% | Queensland-Riff-Einzugsgebiete, New South Wales und Victoria | Mittelfristig (2–4 Jahre) |
| Integration mit Betriebsmanagementsystemen und Analyseplattformen, die den Sensorwert vervielfacht | +2.00% | Große kommerzielle Betriebe und agronomische Dienstleister in ganz Australien | Mittelfristig (2–4 Jahre) |
| Einsatz unterirdischer Funksensoren in abgelegenen Produktionszonen | +1.70% | South Australia, Western Australia, Northern Territory und Queensland | Langfristig (≥ 4 Jahre) |
| Nachfrage nach prüffähigen Boden-Kohlenstoff- und Regenerativlandwirtschaftsdaten | +2.00% | New South Wales, Queensland, Western Australia und South Australia | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung der Präzisionslandwirtschaft, die die Datenarchitektur auf Betriebsebene neu gestaltet
Die Präzisionslandwirtschaft in Australien geht über GPS-gesteuerte Maschinen hinaus und umfasst zunehmend die regelmäßige Bodenerfassung auf Breitacker- und Bewässerungsbetrieben[1]. Im Jahr 2025 nutzten australische Getreideproduzenten Boden- und Pflanzentests weiterhin unterdurchschnittlich im Verhältnis zu ihrem Entscheidungswert, was Raum für eine breitere Einführung von Überwachungsinstrumenten lässt. Der australische Bodenüberwachungsmarkt profitiert, wenn Produzenten Daten zur Steuerung von Düngemittel-, Bewässerungs- und Anbaumanagementmaßnahmen nutzen. Kostengünstigere Abonnementmodelle können die anfängliche Hürde für Betriebe senken, die keine Geräte direkt kaufen möchten. Bodenablesungen werden nützlicher, wenn sie mit Geräten für variable Ausbringungsmengen und Betriebsmanagementsystemen integriert werden, da diese Integration Sensormessungen in operative Maßnahmen statt in eigenständige Aufzeichnungen umwandelt. Sie verlagert den Wettbewerb auch hin zu Anbietern, die Daten, Agronomie und Software in einen funktionalen Arbeitsablauf integrieren können. Der australische Bodenüberwachungsmarkt begünstigt Lieferanten, die die Entscheidungsfindung über die reine Datenerfassung hinaus unterstützen können.
Wasserknappheit und Bewässerungseffizienz als strukturelle Marktkraft
Rechtlich bindende Wasserzuteilungsgrenzen im Murray-Darling-Becken halten die Bewässerungseffizienz im Mittelpunkt des Betriebsmanagements. Die Bodenfeuchteüberwachung hilft Bewässerungsbetrieben, Planungsentscheidungen zu dokumentieren und Wasser für hochwertige Kulturen zu bewirtschaften. Bodenfeuchtemessungen können Bewässerungsbetrieben helfen, den Wasserverbrauch zu reduzieren und gleichzeitig die Ergebnisse für hochwertige Kulturen aufrechtzuerhalten. Wasserrechtwerte im Murray-Darling-Becken können 500 AUD (325 USD) pro Megaliter übersteigen, was die wirtschaftliche Grundlage für die Überwachung bei mittelgroßen Bewässerungsbetrieben stärkt. Der australische Bodenüberwachungsmarkt profitiert von diesem finanziellen Druck, da selbst begrenzte Wassereinsparungen die Überwachungskosten ausgleichen können. Die Nachfrage ist dort am stärksten, wo Kulturwert, Bewässerungsnutzung und Compliance-Anforderungen zusammentreffen. Diese Bedingungen machen Wassereffizienz zu einem direkten Treiber für die Einführung kontinuierlicher Bodendaten.
Regulierung von Bodengesundheit und Nährstoffmanagement, die eine verpflichtende Überwachung schafft
Die Queensland-Riffschutzanforderungen verpflichten landwirtschaftliche Betriebe in Riff-Einzugsgebieten, Nachweise über Nährstoffmanagementpraktiken zu erbringen. Dies wandelt die Bodenüberwachung von einem freiwilligen Kauf in eine compliance-bezogene Ausgabe für betroffene Produzenten um. New South Wales wendet ähnliche Nährstoffmanagementanforderungen in landwirtschaftlichen Gebieten mit hohen Auswirkungen an. Im Jahr 2024 erweiterte AgVita Analytical seine Analytenpalette für das Great-Barrier-Reef-Einzugsgebiet, um die Compliance-Tests für Zuckerrohr- und Bananenproduzenten im Rahmen der Six Easy Steps Reef Rescue zu unterstützen. Der australische Bodenüberwachungsmarkt wird dort gestützt, wo Tests und Überwachung Aufzeichnungen erzeugen müssen, die für regulatorische Einreichungen geeignet sind. Die NATA-Akkreditierung gemäß ISO/IEC 17025 und ASPAC-Eignungstests sind wichtig für Labordaten, die in solchen Einreichungen verwendet werden. Diese Anforderungen erhöhen den Standard für Dienstleister, die Compliance-Daten liefern, und begünstigen Unternehmen, die rückverfolgbare Tests, Überwachung und Berichterstattung anbieten können.
Integration mit Betriebsmanagementsystemen und Analyseplattformen, die den Sensorwert vervielfacht
Sensoren werden wertvoller, wenn Betriebsmanagementsysteme sie mit Wetter-, Kultur- und Bewässerungsdaten kombinieren können. Diese Integration kann die variable Stickstoffausbringung, automatisierte Bewässerungsauslöser und die Planung von Krankheitsrisiken unterstützen. Im November 2025 integrierte CropX die ReinCloud-3-Plattform von Reinke Manufacturing, sodass Landwirte auf Bodenfeuchte-, Evapotranspirations- und Wetterdaten innerhalb einer einzigen Bewässerungsmanagement-Oberfläche zugreifen können. Der australische Bodenüberwachungsmarkt wird davon beeinflusst, wie einfach Daten zwischen den auf Betrieben genutzten Systemen ausgetauscht werden können. Eine einheitliche Oberfläche reduziert den Zeitaufwand für die Interpretation von Informationen aus separaten Produkten. Sie kann einen Anbieter auch schwerer ersetzbar machen, sobald ein Betrieb seine täglichen Abläufe auf diese Plattform ausgerichtet hat. Diese Dynamik begünstigt integrierte Anbieter gegenüber Lieferanten, die nur einzelne Sensoren verkaufen, was zu einer stärkeren Rolle von Software und Beratungsdienstleistungen neben dem Hardwareverkauf führt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und unsicherer Amortisationszeitraum für kleinere Betriebe | -1.80% | Kleinbauern- und Genossenschaftsbetriebe in ganz Australien | Kurzfristig (≤ 2 Jahre) |
| Sensorkalibrierungsdrift in salzhaltigen, natriumreichen und stark variablen Böden | -1.50% | Bewässerungsregionen und salzhaltige Böden, insbesondere in Western Australia und South Australia | Mittelfristig (2–4 Jahre) |
| Lücken bei ländlicher Konnektivität und Stromverfügbarkeit | -1.20% | Western Australia, Northern Territory, Queensland und South Australia | Langfristig (≥ 4 Jahre) |
| Einschränkungen bei Dateninteroperabilität und agronomischen Fachkenntnissen | -1.00% | Abgelegene Regionen und Betriebe mit mehreren Technologieanbietern in ganz Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und unsicherer Amortisationszeitraum für kleinere Betriebe
Ein mehrschichtiges Bodensensornetzwerk kann pro Betriebszone 5.000 bis 20.000 AUD (3.250 bis 13.000 USD) kosten, ohne laufende Gebühren. Dieser Betrag umfasst Hardware, Installation, Kalibrierung, Softwareabonnements und Beratungsdienstleistungen. Viele Kleinbauern können diese Ausgabe nicht rechtfertigen, wenn die Ertragssteigerungen von Saison zu Saison ungewiss bleiben. Eine im Jahr 2025 veröffentlichte Studie stellte fest, dass die Kosten und der Arbeitsaufwand für die Bodenprobenahme die routinemäßigen Tests auf großen australischen Betrieben bereits reduziert hatten. Diese Einschränkung ist für kleinere Betriebe mit begrenztem Kapital und eingeschränktem Zugang zu Beratungsdienstleistungen ausgeprägter. Der australische Bodenüberwachungsmarkt könnte daher eine langsamere Einführung verzeichnen, wo Geräte nur über Direktkäufe vertrieben werden. Abonnementvereinbarungen können Kosten über die Zeit verteilen und den Bedarf an hohen Anfangszahlungen reduzieren. Genossenschaftliche Gruppenkäufe und subventionierte Programme können auch den Zugang für Betriebe verbessern, denen die nötige Größe fehlt.
Sensorkalibrierungsdrift in salzhaltigen, natriumreichen und stark variablen Böden
Australische Landwirtschaftsregionen enthalten salzhaltige und natriumreiche Böden, schwere Risstonböden und sandige Duplexböden. Diese Bedingungen erzeugen erhebliche Schwankungen in der elektrischen Leitfähigkeit und können die Genauigkeit von Kapazitätssensoren ohne regelmäßige Neukalibrierung verringern. Diese Herausforderung ist in Bewässerungsgebieten von Western Australia und South Australia besonders ausgeprägt. METER Group führte 2025 den TEROS 22 für die Messung des Bodenwasserpotenzials bei hohem Salzgehalt mit kalibrierungsfreiem Betrieb ein. Das Produkt adressiert einen anspruchsvollen Anwendungsfall, beseitigt jedoch nicht den allgemeinen Bedarf an zuverlässiger Kalibrierung für lokale Böden. Universelle Kalibrierungseinstellungen können unter Bedingungen hoher elektrischer Leitfähigkeit schlecht abschneiden. Der australische Bodenüberwachungsmarkt ist weniger günstig für Produkte, die nicht unter lokalen Bodenbedingungen getestet wurden. Lokal kalibrierte Systeme von Anbietern wie Sentek Technologies und ICT International haben dort einen Vorteil, wo Böden stark variabel sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
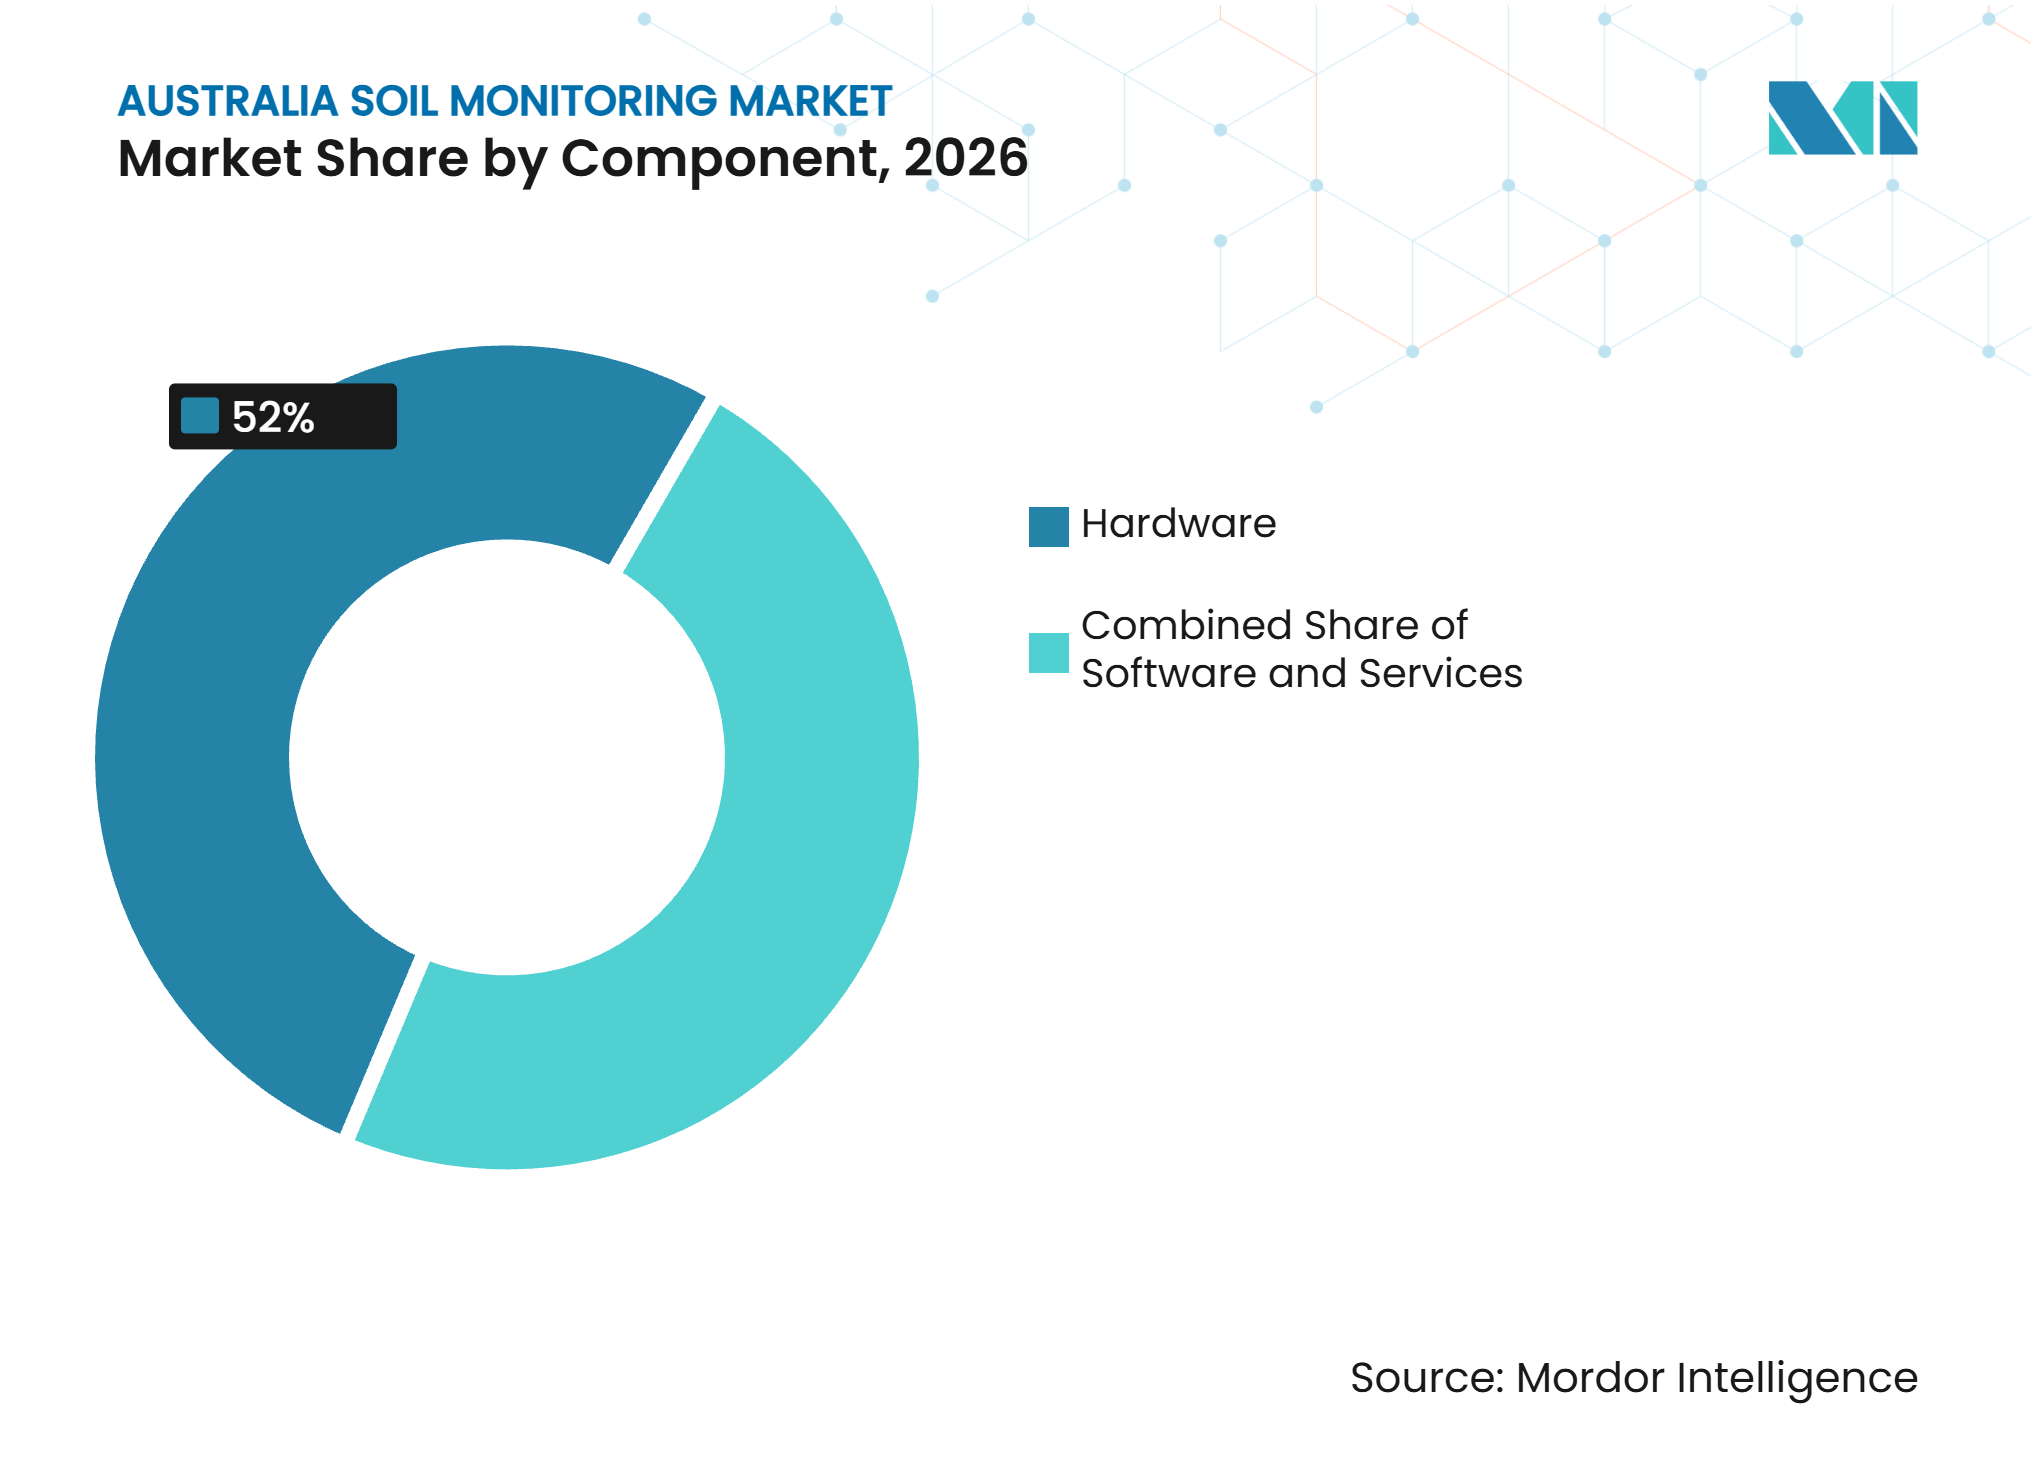
Softwareabonnementmodelle beschleunigen die WertmigrationHardware machte 2026 52 % des Marktanteils des australischen Bodenüberwachungsmarkts aus, was die Geräteanforderungen in der frühen Phase des Sensoreinsatzes widerspiegelt. Diese Komponente umfasst Bodenfeuchte-, Temperatur-, Salzgehalts-, Nährstoff- und pH-Sensoren sowie Datenlogger, Gateways und Wetterstationen. Jedes Produkt adressiert einen spezifischen agronomischen Bedarf. Bodenfeuchtigkeitssensoren generieren einen erheblichen Teil des Hardwareumsatzes, da bewässerungsabhängige Betriebe sie über mehrere Kultursysteme hinweg einsetzen können. Salzgehalts- und elektrische Leitfähigkeitssensoren gewinnen in Western Australia und South Australia an Bedeutung, wo sekundäre Versalzung ein wesentliches Problem der Landdegradierung bleibt. Dienstleistungen bilden die dritte Komponentengruppe, wobei Installation, Kalibrierung, Labortests und agronomische Beratung wiederkehrende Einnahmen für Netzwerke wie Nutrien Ag Solutions und Elders unterstützen.
Software soll von 2027 bis 2032 mit einem CAGR von 17,2 % wachsen, dem höchsten unter allen Komponentensegmenten. Der australische Bodenüberwachungsmarkt verlagert sich hin zu Abonnements, die Daten interpretieren, anstatt sich ausschließlich auf den Geräteverkauf zu stützen. KI-basierte Bodeninterpretation, Kulturmodelle und Kohlenstoff-Compliance-Analysen treiben diesen Wandel voran. Hardwaremargen könnten unter Druck geraten, da Sensoren standardisierter werden, während Datenpattformumsätze eine stärkere Kundenbindung und geringere Kapitalintensität bieten können. Im April 2026 brachte CropX den Apex-Mehrtiefensensor auf den Markt, der Daten direkt in seine cloudbasierte Agronomie-Plattform einspeist und zeigt, wie Hardware als Datenerfassungspunkt für einen Softwaredienst fungieren kann. Lieferanten mit integrierten Softwareangeboten sind besser positioniert, um stabile, wiederkehrende Beziehungen zu Betrieben aufzubauen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produkttyp:
In-situ-Netzwerke führend, Fernerkundungsplattformen im AufwindIn-situ-Sensoren machten 2026 46 % des australischen Bodenüberwachungsmarkts nach Produkttyp aus. Ihre etablierte Rolle bei der kontinuierlichen Feuchtigkeits- und Salzgehaltsüberwachung unterstützt ihren Einsatz in bewässertem Gartenbau, Getreide- und Baumwollanbau. Messungen in mehreren Tiefen, üblicherweise von 10 cm bis 90 cm, helfen Nutzern, den Wasserverbrauch in der Wurzelzone zu verstehen. Fernerkundung kann dasselbe direkte Tiefenprofil nicht liefern. Tragbare Sonden und Testkits dienen einem separaten Bedarf für schnelle Felddiagnosen. Diese Produkte vermeiden die dauerhaften Installationskosten, die mit fest installierten Systemen verbunden sind. Agronomische Dienstleister und Forschungsnutzer können sie für gezielte Arbeiten einsetzen. Die Segmentstruktur zeigt, dass verschiedene Produkte unterschiedliche Überwachungsbedingungen bedienen.
Fernerkundungsplattformen sollen von 2027 bis 2032 mit einem CAGR von 18,1 % wachsen, dem höchsten unter allen Produkttypen. Zunehmende Satellitenwiederholfrequenz und kostengünstigere Multispektral-Drohnennutzlasten unterstützen dieses Wachstum. In-situ-Systeme und Fernerkundung werden eher zu komplementären als zu konkurrierenden Produkten. ICT International setzte Finapp-Kosmische-Strahlung-Neutronensensoren neben traditionellen Bodenfeuchtigkeitssensoren in einem Waldbrand-Risikoprojekt der Forestry Corporation NSW ein[2]. Die Kombination unterstützte großflächige Schätzungen der Brennstofffeuchte, die gegen Punktsensoren kalibriert wurden. Diese Art von Einsatz liefert Informationen, die eine einzelne Technologie allein nicht bereitstellen kann. Integrierte Überwachung kann in komplexen Anwendungsfällen einen Preisvorteil bieten. Anbieter, die Produkte kombinieren, können sowohl breite Abdeckung als auch standortspezifische Datenanforderungen erfüllen.
Nach Konnektivitätstechnologie:
Kabellose Dominanz durch die Wirtschaftlichkeit abgelegener BetriebeKabellose Konnektivität machte 2026 78,2 % des Marktanteils des australischen Bodenüberwachungsmarkts aus und soll von 2027 bis 2032 mit einem CAGR von 19,8 % wachsen, unterstützt durch verbesserte Datenwirtschaftlichkeit auf Betrieben. Stromsparende Weitverkehrsnetze, 4G, NB-IoT und Satellitendienste sind die wichtigsten kabellosen Optionen. Diese Systeme reduzieren den Bedarf, Kabel über große Anbauflächen zu verlegen. Kabelgebundene Systeme behalten ihren Wert in geschütztem Anbau und Forschungsstationen, wo Kabelsicherheit und Stromverfügbarkeit weniger einschränkend sind. Bluetooth und andere Kurzstreckenprotokolle unterstützen tragbare Sonden in Scouting- und Laborabläufen. Die Auswahl der Konnektivität hängt von der Betriebsstruktur, dem Gerätetyp und dem Bedarf an kontinuierlicher Datenübertragung ab.
Die unterirdische Übertragung tritt in Australien in größerem Maßstab in den kommerziellen Einsatz ein. Sentek Technologies soll den BILBY-Kommunikationsknoten in der zweiten Hälfte des Jahres 2026 auf den Markt bringen. Der Knoten kann Daten bis zu 1 km von einer vollständig vergrabenen Installation übertragen und beseitigt Oberflächenkabel und Solarpanele, die Wartung erfordern oder durch Vieh und Maschinen beschädigt werden können. Dieses Design könnte die Wirtschaftlichkeit der kontinuierlichen Überwachung ausgedehnter Liegenschaften verbessern, insbesondere dort, wo sichtbare Geräte die Einführung breiterer Sensoren einschränken. Der australische Bodenüberwachungsmarkt könnte sich in abgelegenen Produktionszonen ausweiten, da Installationen einfacher zu schützen werden. Lieferanten müssen jedoch weiterhin lokale Netzwerk- und Strombeschränkungen angehen, um diese technische Fähigkeit in praktischen Nutzen umzuwandeln.
Nach Anwendung:
Freiland dominiert, geschützter Anbau im AufwindFreilandanwendungen machten 2026 63,3 % der Marktgröße des australischen Bodenüberwachungsmarkts aus, unterstützt durch die Nachfrage aus dem Breitacker-Getreide-, Ölsaat-, Baumwoll- und Zuckerrohranbau. Baumwolle und bewässerter Gartenbau erzeugen aufgrund von Wasserzuteilungsanforderungen und Kulturwerten höhere Sensorausgaben pro Hektar. Weide- und Viehhaltungssysteme bieten im Prognosezeitraum Raum für zusätzliche Einführung. Die Kohlenstoffgutschrift im Rahmen des Australian Carbon Credit Unit-Programms unterstützt das Interesse an der kontinuierlichen Überwachung von Bodenfeuchte und organischem Kohlenstoff. Queensland-Zuckerrohrproduzenten unterliegen ebenfalls Berichtspflichten im Rahmen der Nährstoffabflussvorschriften. Diese Bedingungen bieten eine kurzfristige Grundlage für breitere Freilandeinsätze. Das Segment bleibt an den Umfang der australischen Breitackerlandwirtschaft gebunden.
Geschützter Anbau soll von 2027 bis 2032 mit einem CAGR von 14,5 % wachsen. Gewächshäuser, Baumschulen und Schattenhäuser erfordern eine Überwachung, die kontrollierte Wachstumsbedingungen berücksichtigt. Kokosfaser- und Steinwollsubstrate erfordern Kalibrierungsfähigkeiten, die sich von Freilandbodenbedingungen unterscheiden. Sentek veröffentlichte im Juni 2026 eine Kokosfaser-Kalibrierung auf IrriMAX Live. Das Unternehmen präsentierte diese Funktion als eigenständige Fähigkeit für Nutzer im geschützten Anbau. Technische Spezialisierung kann die Preisgestaltung im hochwertigen Gartenbau unterstützen. Forstwirtschaft bleibt eine kleinere Anwendung, hat aber strategische Relevanz für Plantagen-, Naturwald- und Renaturierungsprojekte. Anforderungen an die Bodenkohlenstoffzertifizierung verbinden die Forstwirtschaftsüberwachung mit dem Bedarf an prüffähigen Daten.
Nach Endnutzer:
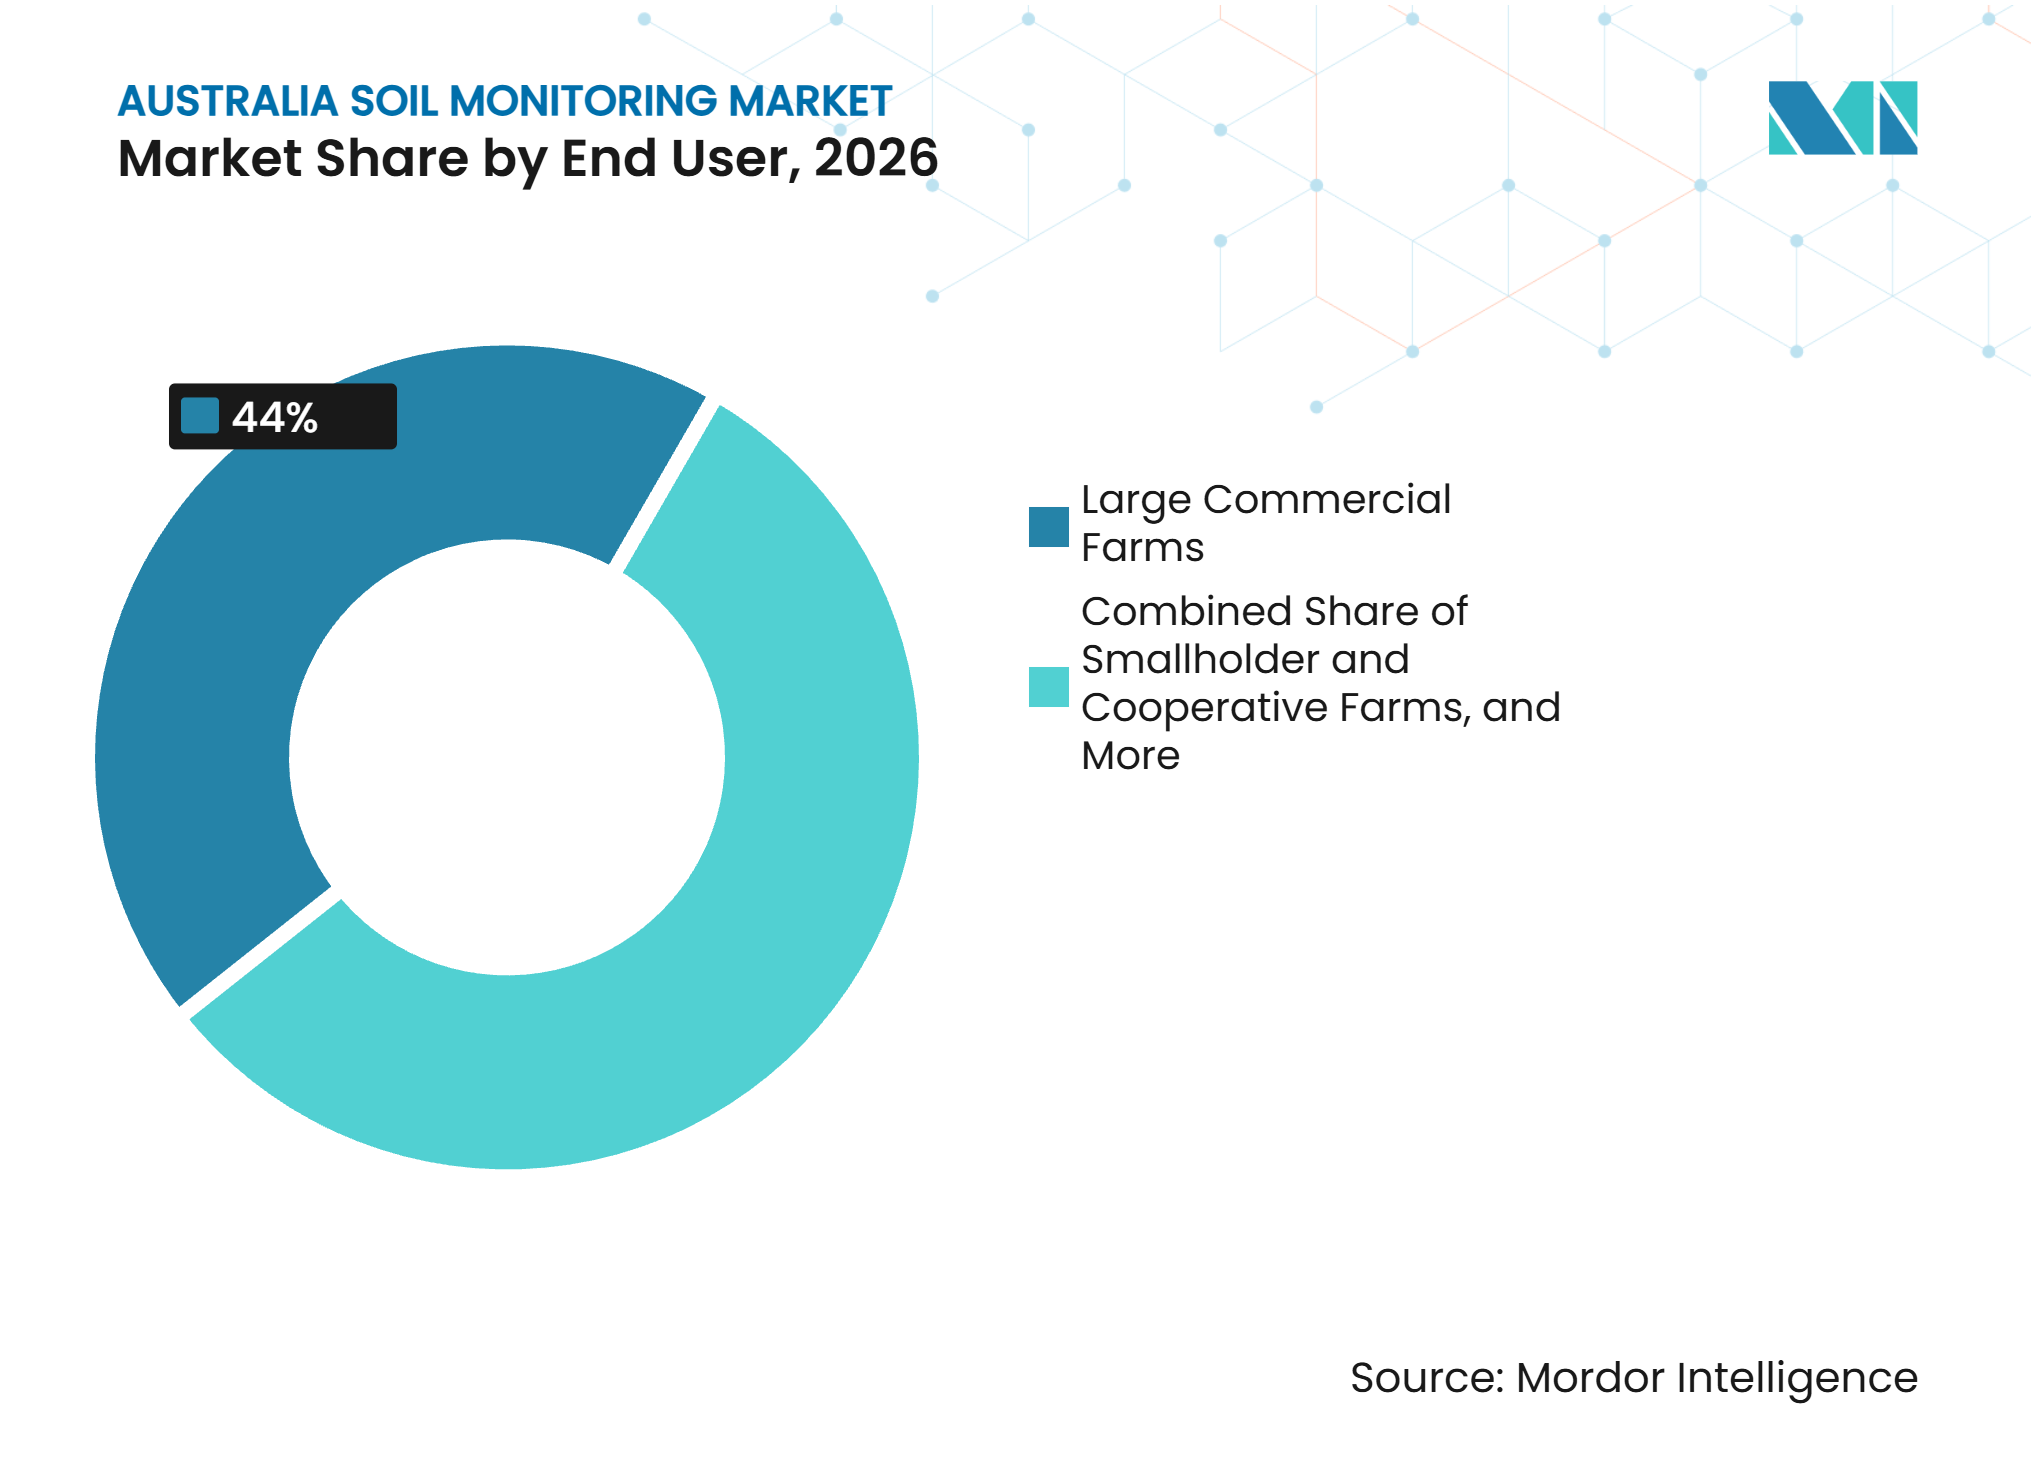
Große kommerzielle Betriebe als Umsatzanker, Forschungseinrichtungen mit dem stärksten WachstumGroße kommerzielle Betriebe machten 2026 einen Anteil von 44 % am australischen Bodenüberwachungsmarkt aus. Ihre bewässerten Flächen schaffen den Maßstab, der Investitionen über mehrere Betriebszonen hinweg rechtfertigt. Diese Betreiber sind die primären Nutzer von mehrschichtigen In-situ-Netzwerken, Echtzeit-Abonnements und agronomischen Beratungspaketen. Kleinbauern- und Genossenschaftsbetriebe nehmen eine bedeutende, aber unterversorgte Position ein. Ihre Einführung wird durch Kosten- und Amortisationsbedenken eingeschränkt, die im Abschnitt zu den Hemmnissen beschrieben werden. Gruppenankäufe und subventionierte Programme können den Zugang schrittweise verbessern. Regierungsbehörden und NGOs bilden eine stabile Beschaffungsgruppe. Ihre Ausgaben sind an Compliance-Überwachung und Umweltrenaturierung gebunden, nicht nur an die landwirtschaftliche Produktivität.
Forschungseinrichtungen und Universitäten sollen von 2027 bis 2032 mit einem CAGR von 14,6 % wachsen. Bundesforschungsaktivitäten in den Bereichen Bodengesundheit, Kohlenstoffkreislauf und klimaadaptive Landwirtschaft unterstützen diese Nachfrage. Das Soil Cooperative Research Center ist ein Schwerpunkt der institutionellen Nachfrage, da es maßgeschneiderte Sensoren für nationale Experimente in Auftrag gibt. Agronomische Dienstleister und Umweltberatungsunternehmen stellen eine aufkommende Endnutzergruppe dar. Sie setzen Sensoren für Landwirte ein und bündeln die resultierenden Daten mit Beratungsdienstleistungen. Dieses Modell erweitert die Rolle der Überwachung über den Gerätebesitz einzelner Betriebe hinaus und gibt Beratern eine Möglichkeit, abonnementbasierte Dienste rund um Bodendaten aufzubauen. Der australische Bodenüberwachungsmarkt kann daher sowohl durch den direkten Betriebseinsatz als auch durch professionelle Dienstleistungserbringung wachsen.

Geografische Analyse
New South Wales bleibt der größte regionale Markt für Bodenüberwachungslösungen, unterstützt durch umfangreichen bewässerten Gartenbau, Weinbau, Baumwoll- und Wintergetreideproduktion. Eine starke Einführung in den Regionen Riverina, Murrumbidgee und Macquarie wird durch Wasserlizenzerfordernisse und Bewässerungsoptimierung vorangetrieben. Der Bundesstaat profitiert auch von einem großen Netzwerk agronomischer Dienstleister und Umweltberatungsunternehmen, die Überwachungslösungen für Landwirte einsetzen. Wachsende Nährstoffmanagementanforderungen in der Nähe umweltsensitiver Gewässer unterstützen die Nachfrage nach genauen Bodenüberwachungsdaten weiter.
Queensland wird als der am schnellsten wachsende regionale Markt eingeschätzt, angetrieben durch Nährstoffmanagementvorschriften in den Great-Barrier-Reef-Einzugsgebieten, die eine stärkere Einführung von Bodenüberwachungstechnologien für Compliance und Präzisionslandwirtschaft fördern. Western Australia verzeichnet ebenfalls starkes Wachstum, unterstützt durch großflächige Getreideproduktion, weit verbreitete salzhaltige Bodenbedingungen und anhaltende Investitionen in landwirtschaftliche Betriebsmittel- und Vertriebsinfrastruktur. In diesen Bundesstaaten sind Regulierung, Bewässerungsmanagement und Bodeneigenschaften die wichtigsten Faktoren, die die Nachfrage nach Bodenüberwachungslösungen antreiben.
Victoria profitiert weiterhin von seinen vielfältigen Milchwirtschafts-, Gartenbau- und Breitackerkulturbranchen, während South Australia durch Weintrauben-, Mandel- und bewässerten Gemüseanbau entlang des Murray River gestützt wird. Tasmanien stellt einen Nischen-, aber wertvollen Markt dar, bedingt durch seinen hochwertigen Gartenbausektor und landwirtschaftliche Forschungsaktivitäten. Das Northern Territory und das Australian Capital Territory bleiben vergleichsweise kleinere Märkte, wobei die Nachfrage hauptsächlich durch Kohlenstoffüberwachungsprogramme, Regierungsbehörden und Forschungseinrichtungen getrieben wird.
Wettbewerbslandschaft
Marktkonzentration
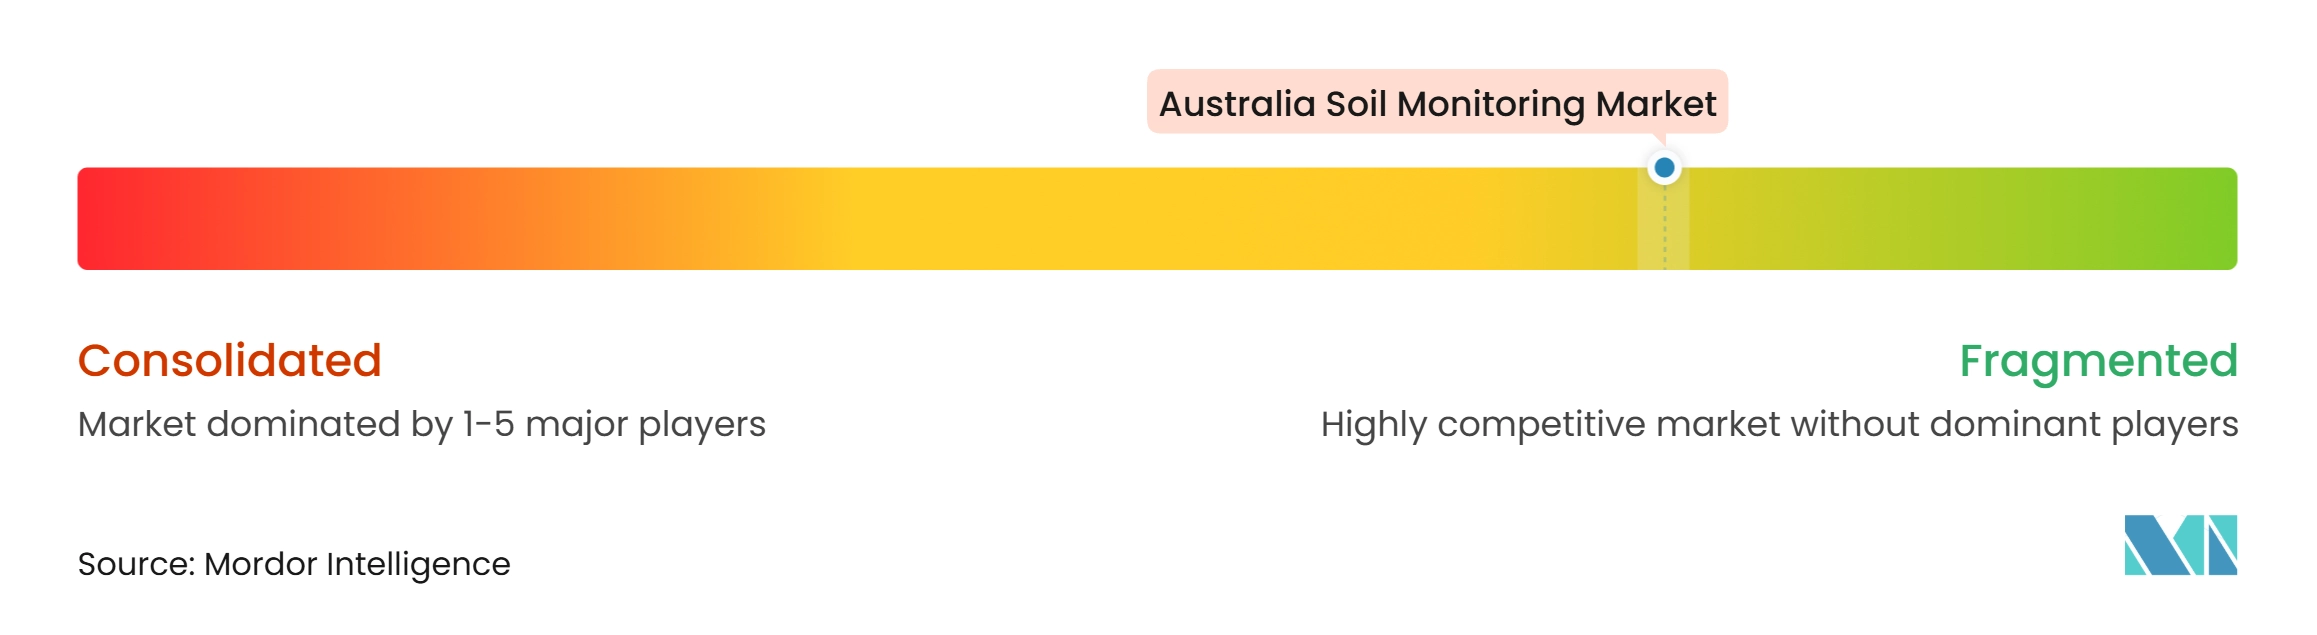
Der australische Bodenüberwachungsmarkt ist stark fragmentiert, ohne dass ein einzelner Anbieter eine nationale Führungsposition über das gesamte Produkt- und Dienstleistungsspektrum hinweg innehat. Zu den wichtigsten Marktteilnehmern im Jahr 2025 zählen Sentek Technologies, METER Group, CropX Inc., Campbell Scientific und The Toro Company. Der Wettbewerb erstreckt sich auf Präzisionslandwirtschaftssensorunternehmen, Bewässerungs- und Rasenpflegeplattformen, Laboratorien, Spezialisten für Feldprobenahmeausrüstung und Anbieter analytischer Instrumente. Ein Käufer, der ein vollständiges Überwachungsprogramm aufbaut, muss möglicherweise Sensoren, Konnektivität, Software, Laboranalyse und Beratungsdienstleistungen von mehreren Anbietern beziehen, was das Wettbewerbsumfeld sowohl vertikal als auch horizontal gestaltet.
Plattformintegration ist 2026 ein zentrales Differenzierungsmerkmal. Im Februar 2025 schloss The Toro Company eine exklusive Partnerschaft mit TerraRad zur Entwicklung von Spatial Adjust, einer Software für Bodenfeuchtemessung und Bewässerungssteuerung, und fügte einer etablierten Bewässerungsmarke Datenfähigkeiten hinzu. CropX erweiterte seine Plattformstrategie mit dem Start seines Apex-Sensors im April 2026, der Mehrtiefendaten für seine cloudbasierte Agronomie-Plattform liefert. Senteks Kommerzialisierung von BILBY bietet ein weiteres Beispiel für Produktentwicklung mit Fokus auf abgelegene Installationen. Diese Entwicklungen zeigen, dass Anbieter beim Datenzugang, der Softwareintegration und den Betriebsbedingungen konkurrieren, nicht nur bei Sensoreigenschaften.
Abonnementdienste für Kleinbauern- und Genossenschaftsbetriebe, unterirdische Funksysteme für extensive Weidehaltung und Kohlenstoffmessdienste bleiben unterentwickelte Bereiche. Im Dezember 2025 übernahm SGS die Australian Superintendence Company, stärkte damit seine Position in der landwirtschaftlichen Qualitätssicherung in Australien und schuf Cross-Selling-Möglichkeiten im Zusammenhang mit der Compliance-Prüfung von Exportkulturen[3]. ISO/IEC-17025-akkreditierte Labordaten sind zunehmend relevant für die Kohlenstoffverifizierung und die Nährstoffberichterstattung in Riff-Einzugsgebieten, und die etablierte NATA-Akkreditierung verschafft Eurofins und SGS in diesem Bereich einen Vorteil. Der australische Bodenüberwachungsmarkt wird weiterhin Lieferanten belohnen, die glaubwürdige Überwachungsaufzeichnungen über Geräte, Daten und Labordienstleistungen hinweg anbieten können.
Marktführer der australischen Bodenüberwachungsbranche
-
Sentek Technologies
-
METER Group
-
CropX Inc.
-
Campbell Scientific
-
The Toro Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Australischer Bodenüberwachungsmarkt Unternehmen in diesem Bericht
- Sentek Technologies
- METER Group
- CropX Inc.
- Campbell Scientific
- The Toro Company
- Stevens Water Monitoring Systems, Inc.
- ICT International Pty Ltd
- SoilCares Research B.V.
- SGS Australia Pty Ltd
- Eurofins Scientific Australia Pty Ltd
- Nutrien Ag Solutions Australia Pty Ltd
- Elders Limited
- AgVita Analytical
- Eijkelkamp North America and Australia
- Spectrum Technologies, Inc.
Neueste Industrielle Entwicklungen in Australischer Bodenüberwachungsmarkt
- April 2026: CropX Technologies bringt den Apex-Mehrtiefenbodensensor auf den Markt. CropX brachte den Apex-Sensor auf den Markt und bietet konfigurierbare Tiefenoptionen von 12 Zoll, 24 Zoll und 36 Zoll, Datenaufzeichnung in 4-Zoll-Intervallen und nahtlose Integration in die digitale Agronomie-Plattform von CropX. Der Sensor unterstützt KI-gestützte agronomische Analysen für Landwirte und agronomische Dienstleister im Unternehmensmaßstab weltweit, einschließlich Einsätzen in Australien.
- März 2026: CropX bringt CropX Vision, ein KI-gestütztes Überwachungswerkzeug für Weinberg-Wasserstress, auf den Markt. Das weltweit veröffentlichte CropX-Vision-Werkzeug ermöglicht es Weinbergbetreibern, den Wasserstresspegel der Reben aus einem einzigen Kronenbild zu messen, unter Verwendung von Computer Vision und agronomischer Modellierung. Die Technologie baut auf dem in Kalifornien bewährten Kronenerfassungssystem von Tule Technologies auf, das CropX im Jahr 2023 erwarb, und zielt auf hochwertige Weintraubenproduktionsregionen ab, einschließlich der australischen Barossa- und Clare-Täler.
- November 2025: CropX übernimmt Acclym, ehemals Agritask, für Nachhaltigkeit im Unternehmensmaßstab. CropX schloss seine siebte strategische Übernahme ab, Acclym, ein landwirtschaftliches Unternehmens-Intelligenzunternehmen mit einer 15-jährigen Erfolgsbilanz in Nachhaltigkeitsprogrammen für Lebensmittel und Getränke. Die Übernahme erweitert seine Plattform auf die Verfolgung von Scope-3-Lieferkettenemissionen und die Modellierung von organischem Bodenkohlenstoff.
Berichtsumfang des australischen Bodenüberwachungsmarkts
Bodenüberwachung ist der systematische Prozess der Messung, Erfassung und Analyse physikalischer, chemischer und biologischer Bodeneigenschaften über die Zeit, um Gesundheit, Fruchtbarkeit, Feuchtigkeitsstatus und Umweltzustand des Bodens zu beurteilen.
Der Bericht zum Bodenüberwachungsmarkt ist segmentiert nach Komponente (Hardware und weitere), nach Produkttyp (In-situ-Sensoren und weitere), nach Konnektivitätstechnologie (kabelgebunden und kabellos), nach Anwendung (Freiland und weitere) sowie nach Endnutzer (große kommerzielle Betriebe und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| In-situ-Sensoren |
| Fernerkundungsplattformen |
| Tragbare Sonden und Testkits |
| Kabelgebunden |
| Kabellos (LPWAN, Mobilfunk, Satellit) |
| Freiland |
| Geschützter Anbau |
| Forstwirtschaft |
| Große kommerzielle Betriebe |
| Kleinbauern- und Genossenschaftsbetriebe |
| Forschungseinrichtungen und Universitäten |
| Regierungsbehörden und gemeinnützige Organisationen (NGOs) |
| Nach Komponente | Hardware |
| Software | |
| Dienstleistungen | |
| Nach Produkttyp | In-situ-Sensoren |
| Fernerkundungsplattformen | |
| Tragbare Sonden und Testkits | |
| Nach Konnektivitätstechnologie | Kabelgebunden |
| Kabellos (LPWAN, Mobilfunk, Satellit) | |
| Nach Anwendung | Freiland |
| Geschützter Anbau | |
| Forstwirtschaft | |
| Nach Endnutzer | Große kommerzielle Betriebe |
| Kleinbauern- und Genossenschaftsbetriebe | |
| Forschungseinrichtungen und Universitäten | |
| Regierungsbehörden und gemeinnützige Organisationen (NGOs) |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der australische Bodenüberwachungsmarkt bis 2032 erreichen?
Der australische Bodenüberwachungsmarkt soll bis 2032 einen Wert von 105,23 Millionen USD erreichen und von 2027 bis 2032 mit einem CAGR von 14,4 % wachsen.
Welche Komponente wächst im australischen Bodenüberwachungsmarkt am schnellsten?
Software soll von 2027 bis 2032 mit einem CAGR von 17,2 % wachsen, angetrieben durch die steigende Nachfrage nach vernetzter Analytik, Kulturmodellen und Compliance-Werkzeugen auf Betrieben.
Warum sind Bodenfeuchtigkeitssensoren für australische Betriebe wichtig?
Sie unterstützen Bewässerungsentscheidungen dort, wo Wasserverfügbarkeit, Wasserrechtskosten und Berichtspflichten eine präzise Planung wertvoll machen.
Welcher Produkttyp führt den Einsatz der Bodenüberwachung in Australien an?
In-situ-Sensoren machten 2026 46 % des Marktanteils des australischen Bodenüberwachungsmarkts aus, unterstützt durch ihre Fähigkeit, kontinuierliche Feuchtigkeits- und Salzgehaltsdaten in der Wurzelzone zu liefern.