
Taille et part du marché du monitoring des sols en Australie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 47 Millions de dollars américains |
| Taille du Marché (2027) | 53.76 Millions de dollars américains |
| Taille du Marché (2032) | 105.23 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 14.38 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
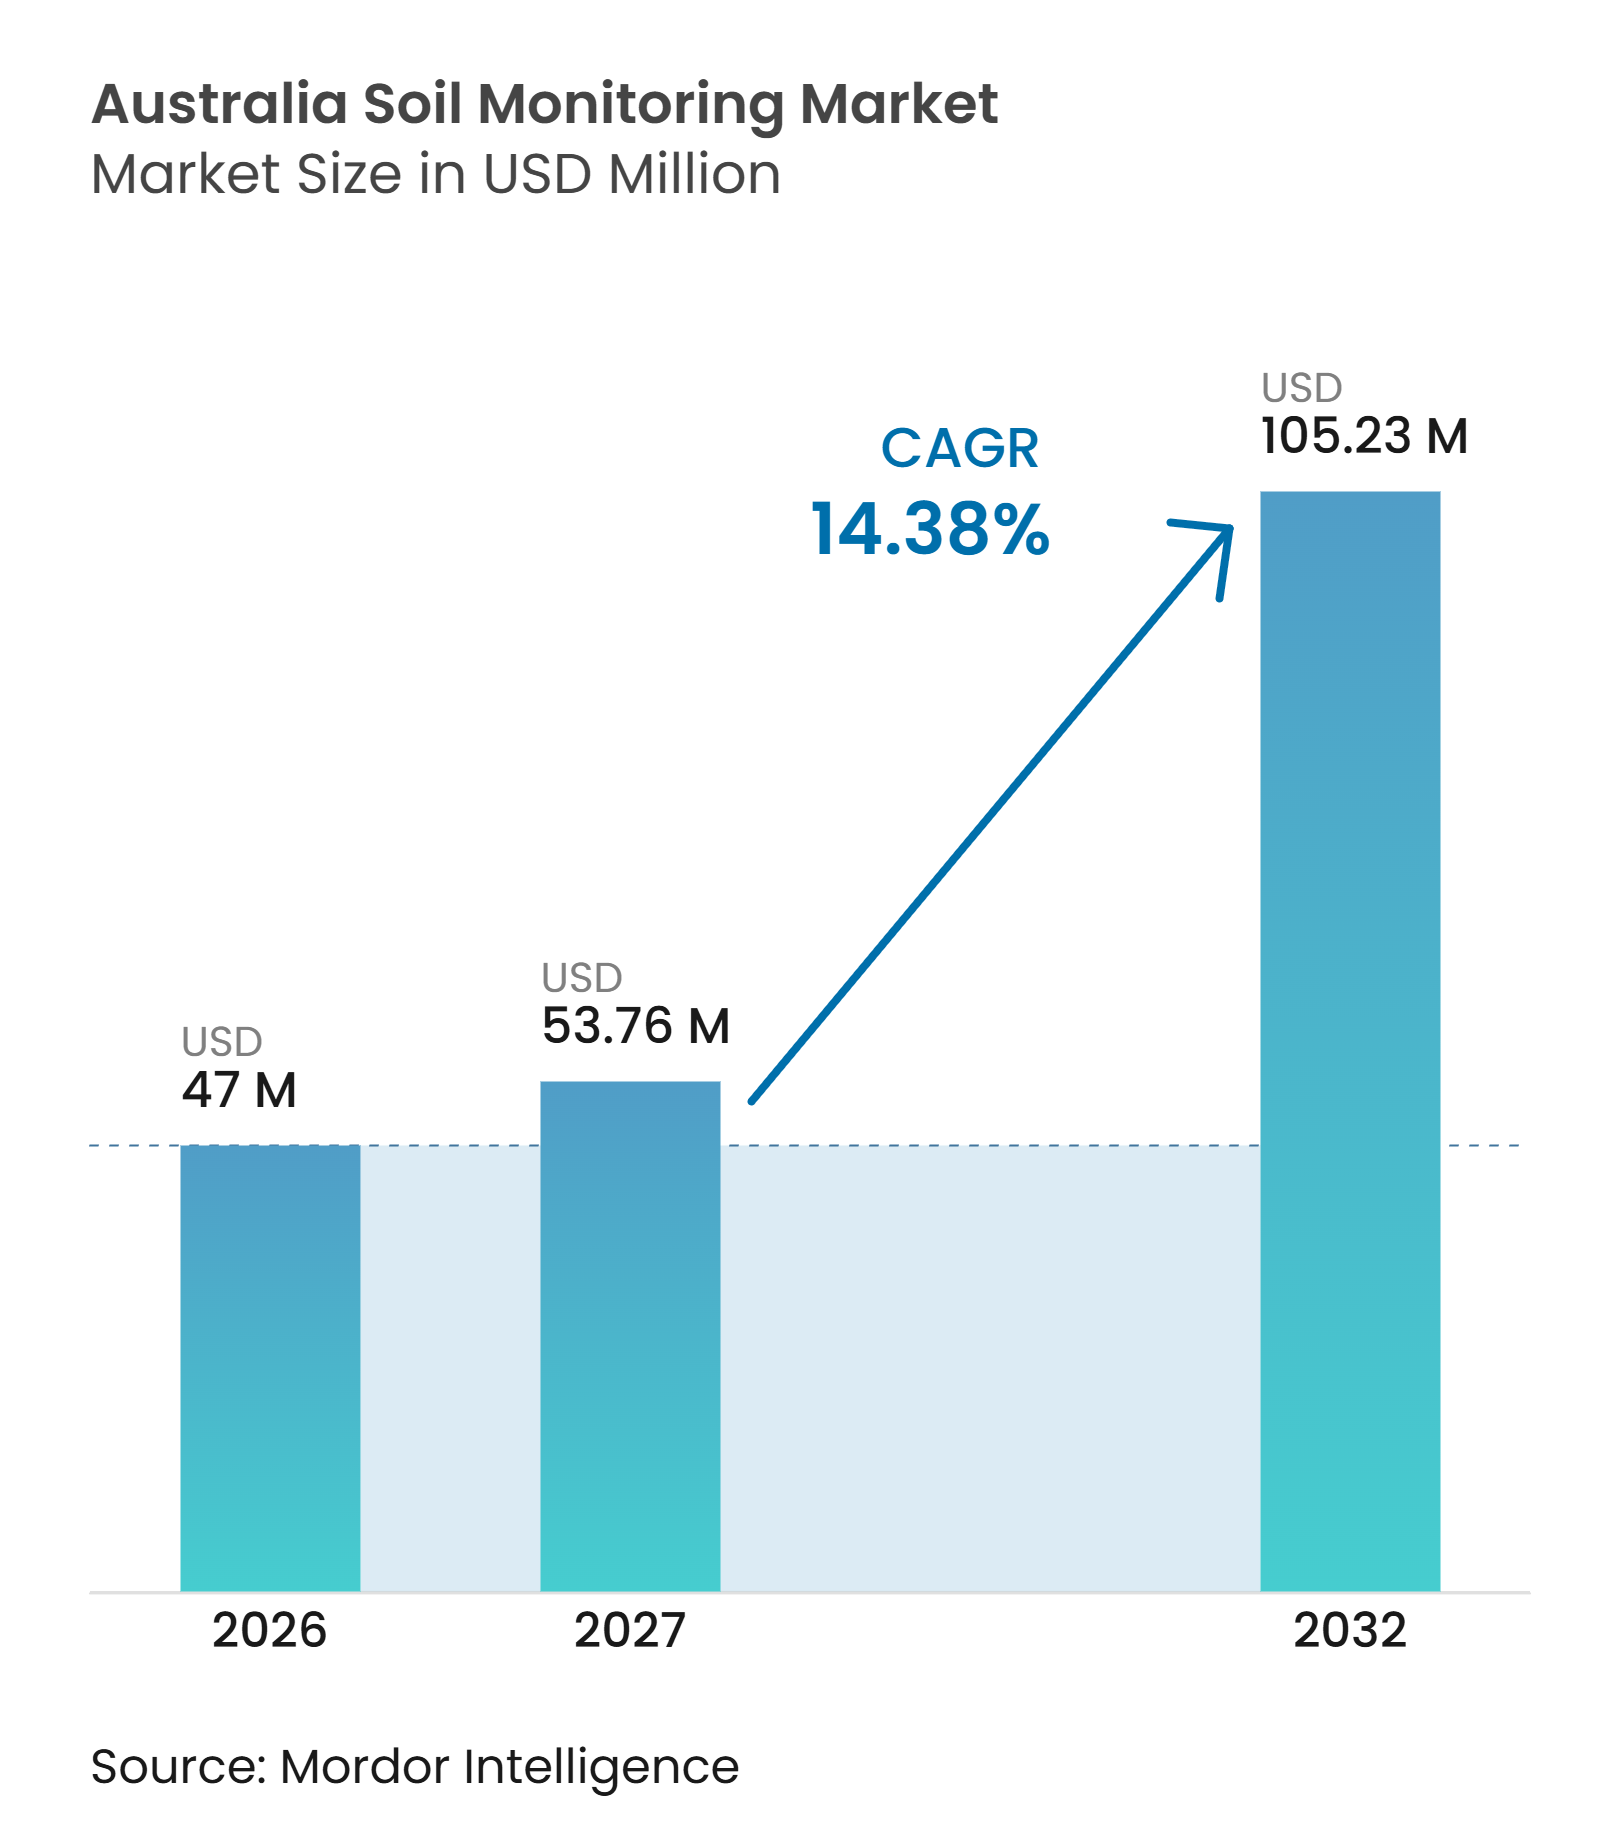
Analyse du marché du monitoring des sols en Australie par Mordor Intelligence
La taille du marché du monitoring des sols en Australie était évaluée à 47,00 millions USD en 2026 et devrait atteindre 53,76 millions USD en 2027 et 105,23 millions USD d'ici 2032, enregistrant un CAGR de 14,4 % de 2027 à 2032. Le marché évolue des relevés manuels périodiques vers une collecte de données continue basée sur des capteurs dans les grandes cultures céréalières, le coton, la canne à sucre et l'horticulture. La pression sur les allocations d'eau, les coûts des engrais et les exigences en matière de crédits carbone place les données sur les sols au cœur des décisions agricoles. Les fournisseurs accordent une plus grande importance à l'intégration logicielle, aux abonnements récurrents et aux offres de services, car les données des capteurs apportent davantage de valeur lorsqu'elles soutiennent les décisions d'irrigation, de nutrition et de gestion des cultures. Le marché reste fragmenté en 2025, tandis qu'un large groupe de laboratoires, de réseaux agronomiques, de distributeurs et de plateformes logicielles dessert le reste. Les opportunités de croissance dépendent d'un étalonnage local fiable, d'une meilleure connectivité rurale et du respect des exigences réglementaires.
Principaux enseignements du rapport
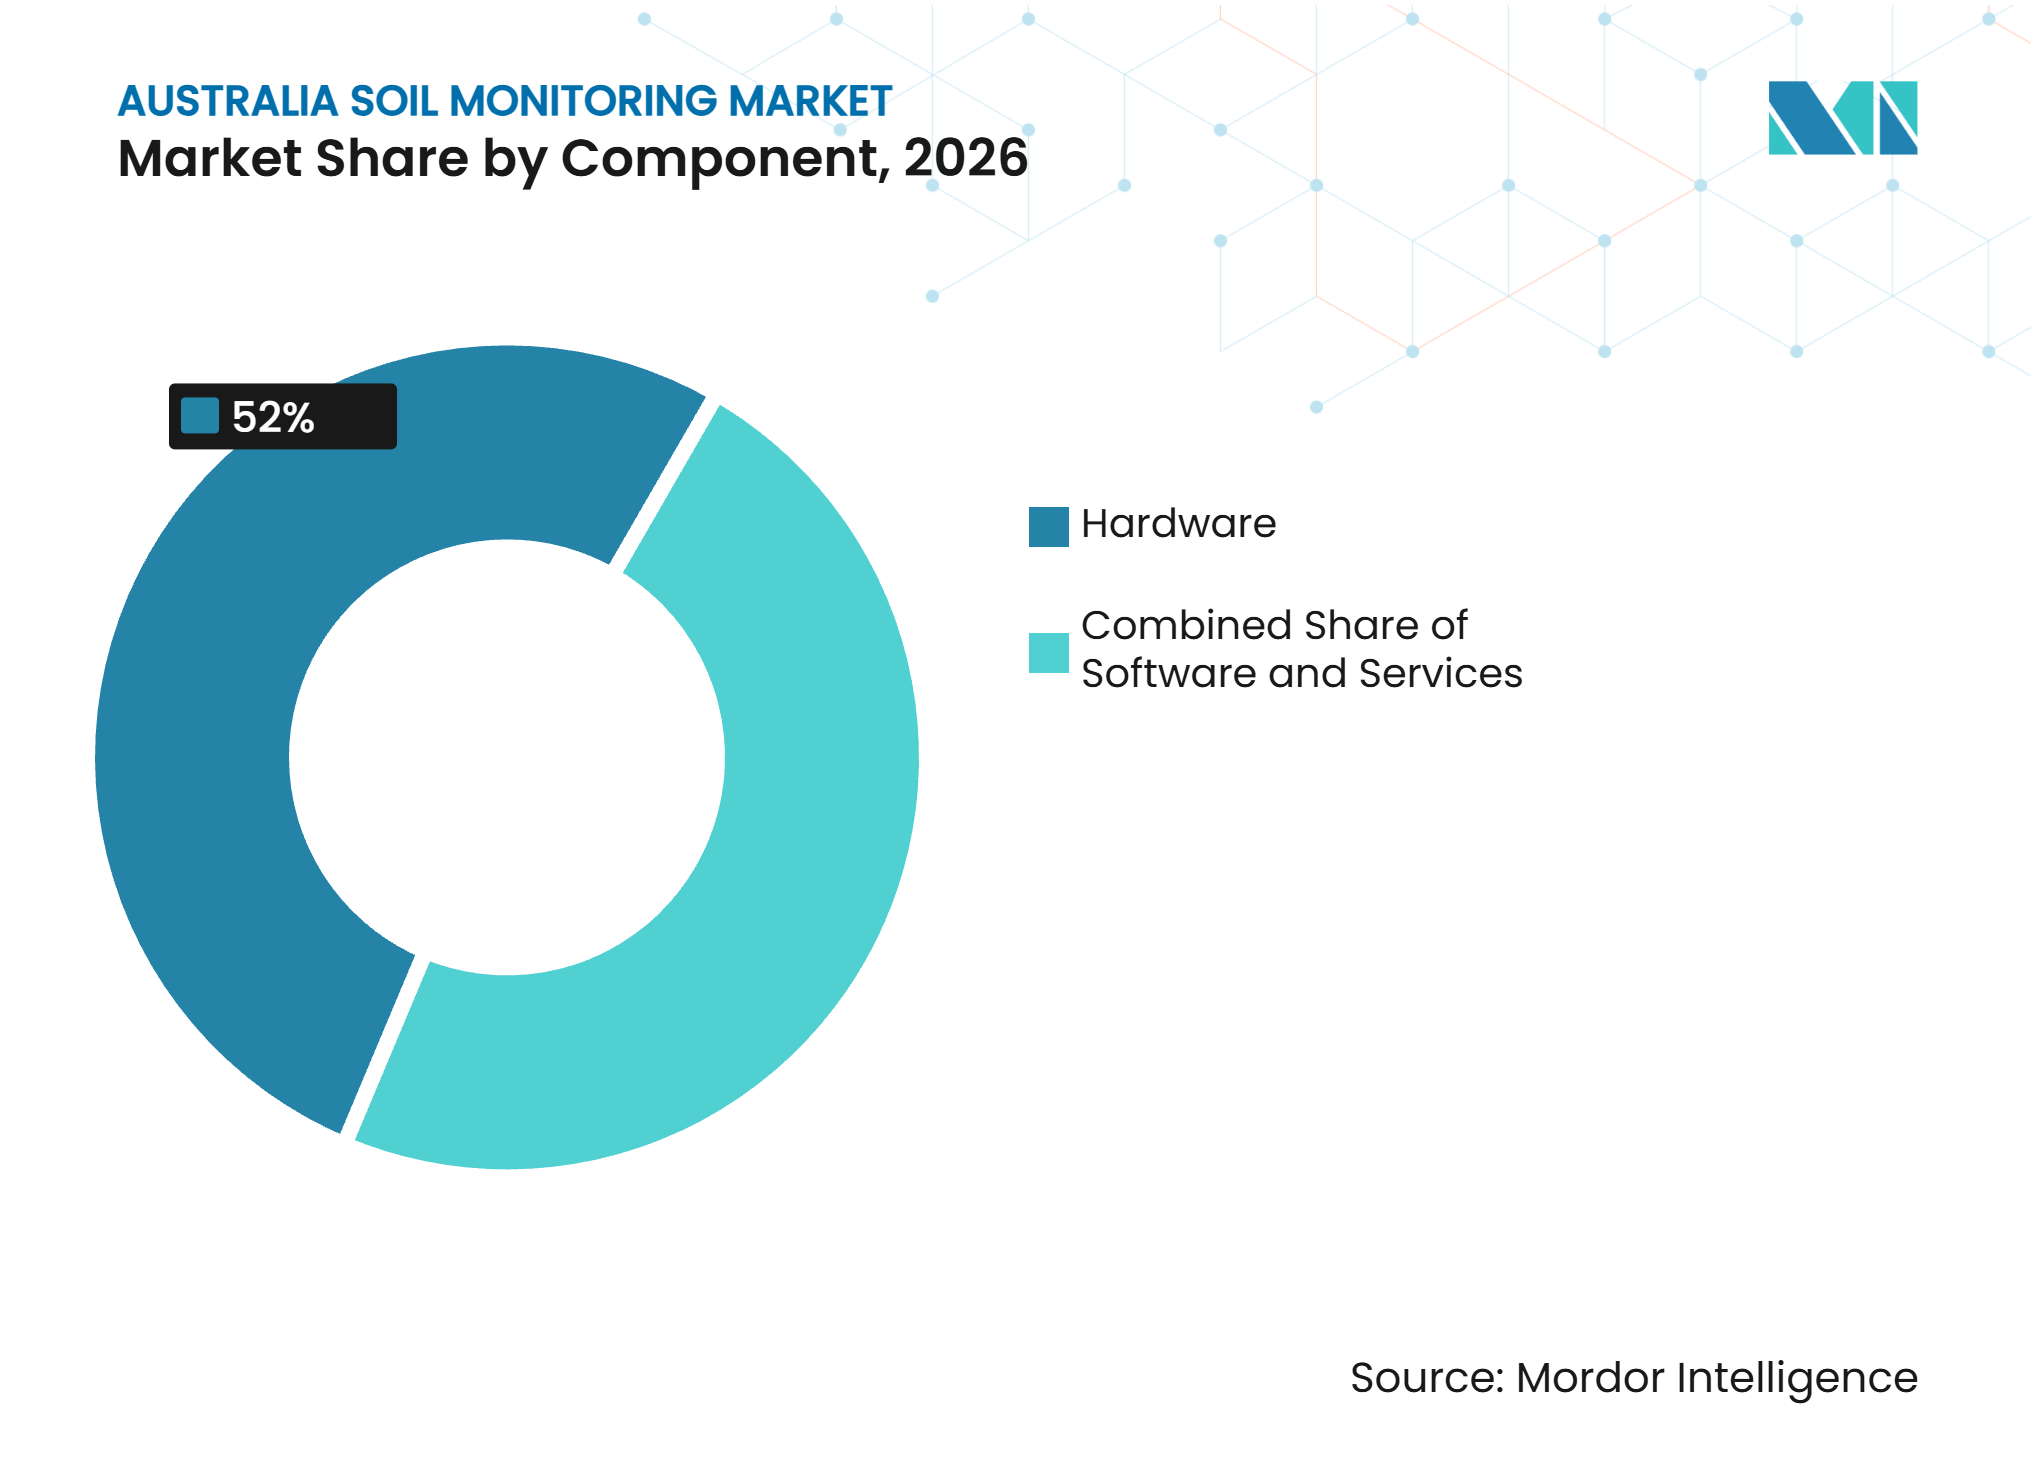
- Par composant, le matériel était le segment le plus important, représentant 52,0 % de la part du marché du monitoring des sols en Australie en 2026, tandis que le logiciel est le segment à la croissance la plus rapide et devrait croître à un CAGR de 17,2 % de 2027 à 2032.
- Par type de produit, les capteurs in situ étaient le segment le plus important, représentant 46,0 % de la part du marché du monitoring des sols en Australie en 2026, tandis que les plateformes de télédétection sont le segment à la croissance la plus rapide et devraient croître à un CAGR de 18,1 % de 2027 à 2032.
- Par technologie de connectivité, la connectivité sans fil était le segment le plus important, représentant 78,2 % de la taille du marché du monitoring des sols en Australie en 2026, et est également le segment de connectivité à la croissance la plus rapide, prévu pour se développer à un CAGR de 19,8 % de 2027 à 2032.
- Par application, le plein champ était le segment le plus important, représentant 63,3 % de la part du marché du monitoring des sols en Australie en 2026, tandis que la culture protégée est le segment à la croissance la plus rapide et devrait croître à un CAGR de 14,5 % de 2027 à 2032.
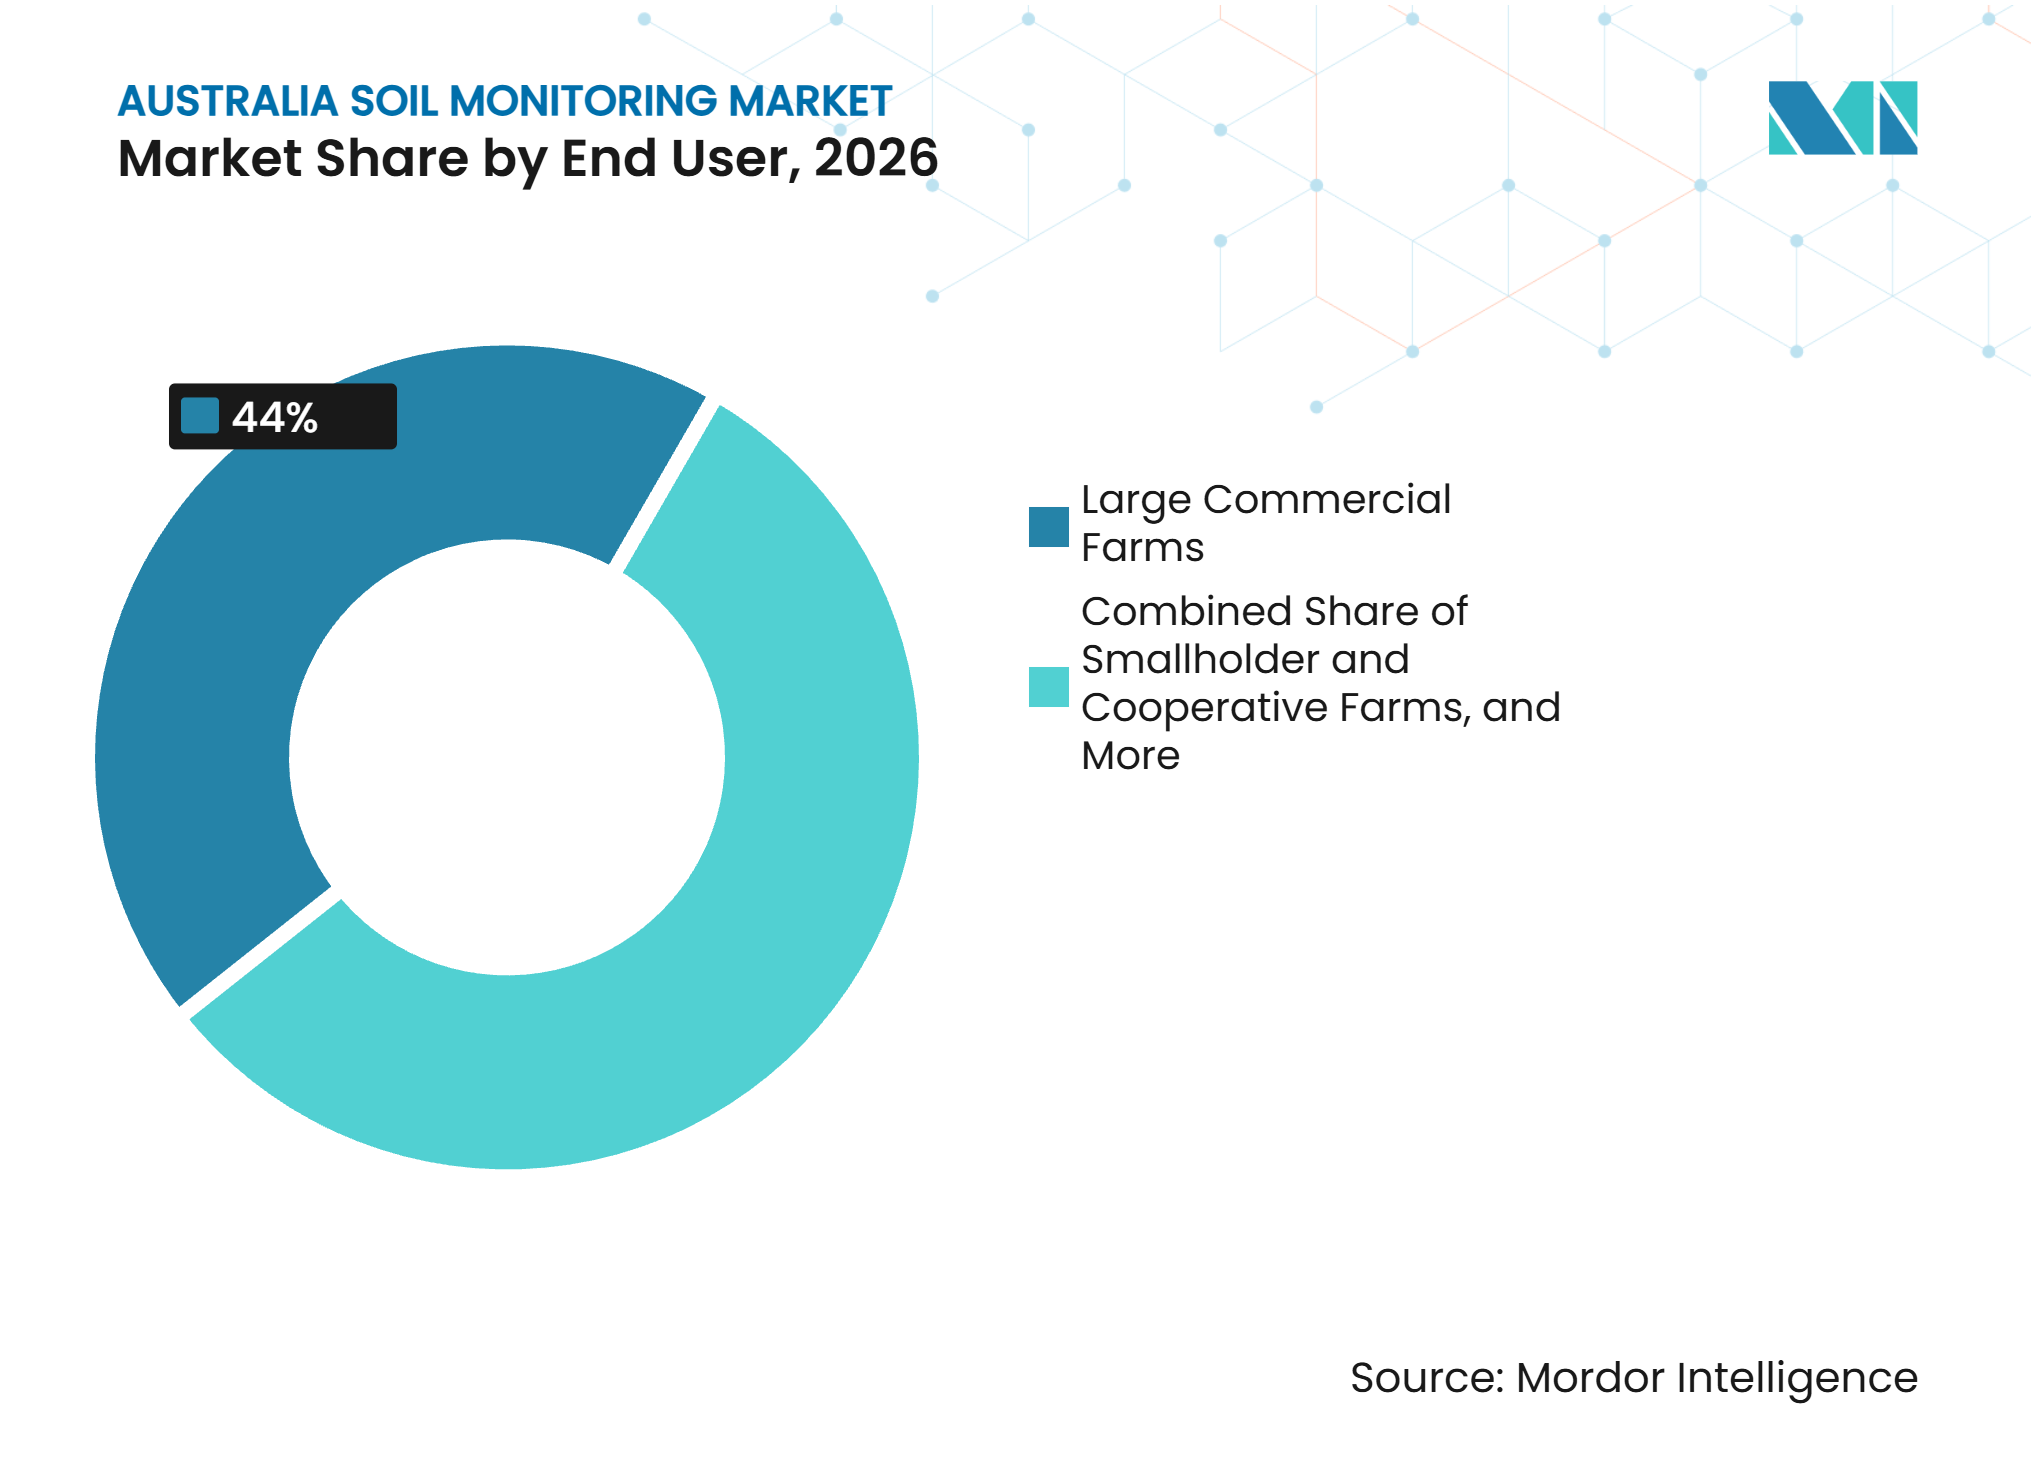
- Par utilisateur final, les grandes exploitations commerciales étaient le segment le plus important, représentant 44,0 % de la part du marché du monitoring des sols en Australie en 2026, tandis que les instituts de recherche et les universités sont le segment à la croissance la plus rapide et devraient croître à un CAGR de 14,6 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption de l'agriculture de précision remodelant l'architecture des données au niveau des exploitations | +2.80% | Nouvelle-Galles du Sud, Victoria, Australie-Occidentale et Queensland | Moyen terme (2 à 4 ans) |
| La rareté de l'eau et l'efficacité de l'irrigation comme force structurelle du marché | +3.10% | Bassin Murray-Darling, Queensland, Australie-Méridionale et Australie-Occidentale | Court terme (≤ 2 ans) |
| La réglementation sur la santé des sols et la gestion des nutriments créant un monitoring obligatoire | +2.20% | Bassins versants du récif du Queensland, Nouvelle-Galles du Sud et Victoria | Moyen terme (2 à 4 ans) |
| Intégration avec les plateformes de gestion agricole et d'analyse multipliant la valeur des capteurs | +2.00% | Grandes exploitations commerciales et prestataires de services agronomiques à travers l'Australie | Moyen terme (2 à 4 ans) |
| Déploiement de capteurs sans fil souterrains dans les zones de production éloignées | +1.70% | Australie-Méridionale, Australie-Occidentale, Territoire du Nord et Queensland | Long terme (≥ 4 ans) |
| Demande de données auditables sur le carbone des sols et l'agriculture régénératrice | +2.00% | Nouvelle-Galles du Sud, Queensland, Australie-Occidentale et Australie-Méridionale | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Adoption de l'agriculture de précision remodelant l'architecture des données au niveau des exploitations
L'agriculture de précision en Australie s'étend au-delà des machines guidées par GPS pour inclure la collecte régulière de données sur les sols dans les exploitations de grandes cultures et irriguées[1]. En 2025, les producteurs de céréales australiens ont continué à sous-utiliser les analyses de sols et de plantes par rapport à leur valeur pour la prise de décision, laissant de la place pour une adoption plus large des outils de monitoring. Le marché du monitoring des sols en Australie bénéficie lorsque les producteurs utilisent les données pour guider les décisions en matière d'engrais, d'irrigation et de gestion des cultures. Les modèles d'abonnement à faible coût peuvent réduire la barrière initiale pour les exploitations qui préfèrent ne pas acheter d'équipement directement. Les relevés de sols deviennent plus utiles lorsqu'ils sont intégrés aux équipements à débit variable et aux systèmes de gestion agricole, car cette intégration convertit les mesures des capteurs en actions opérationnelles plutôt qu'en simples enregistrements. Elle déplace également la concurrence vers les fournisseurs capables de combiner données, agronomie et logiciels dans un flux de travail fonctionnel. Le marché du monitoring des sols en Australie favorise les fournisseurs capables de soutenir la prise de décision au-delà de la simple collecte de données.
La rareté de l'eau et l'efficacité de l'irrigation comme force structurelle du marché
Les limites légalement contraignantes d'allocation d'eau dans le bassin Murray-Darling maintiennent l'efficacité de l'irrigation au cœur des opérations agricoles. Le monitoring de l'humidité des sols aide les irrigants à documenter les décisions de planification et à gérer l'eau pour les cultures à haute valeur ajoutée. Les relevés d'humidité des sols peuvent aider les irrigants à réduire leur consommation d'eau tout en maintenant les résultats pour les cultures à haute valeur ajoutée. Les droits d'eau dans le bassin Murray-Darling peuvent dépasser 500 AUD (325 USD) par mégalitre, soutenant l'argumentaire économique du monitoring pour les irrigants de taille moyenne. Le marché du monitoring des sols en Australie bénéficie de cette pression financière, car même des économies d'eau limitées peuvent compenser les coûts de monitoring. La demande est la plus forte là où la valeur des cultures, l'utilisation de l'irrigation et les exigences de conformité se recoupent. Ces conditions font de l'efficacité de l'eau un moteur direct de l'adoption de données continues sur les sols.
La réglementation sur la santé des sols et la gestion des nutriments créant un monitoring obligatoire
Les exigences de protection du récif du Queensland obligent les exploitations agricoles situées dans les bassins versants du récif à démontrer des pratiques de gestion des nutriments. Cela transforme le monitoring des sols d'un achat discrétionnaire en un coût lié à la conformité pour les producteurs concernés. La Nouvelle-Galles du Sud applique des exigences similaires de gestion des nutriments dans les zones agricoles à fort impact. En 2024, AgVita Analytical a élargi sa gamme d'analytes pour les bassins versants de la Grande Barrière de Corail afin de soutenir les tests de conformité Six Easy Steps Reef Rescue pour les producteurs de canne à sucre et de bananes. Le marché du monitoring des sols en Australie est soutenu là où les tests et le monitoring doivent générer des enregistrements adaptés aux soumissions réglementaires. L'accréditation NATA selon la norme ISO/IEC 17025 et les tests de compétence ASPAC sont importants pour les données de laboratoire utilisées dans ces soumissions. Ces exigences élèvent le niveau pour les prestataires de services fournissant des données de conformité et favorisent les entreprises capables de fournir des tests, un monitoring et des rapports traçables.
Intégration avec les plateformes de gestion agricole et d'analyse multipliant la valeur des capteurs
Les capteurs deviennent plus précieux lorsque les systèmes de gestion agricole peuvent les combiner avec des données météorologiques, de cultures et d'irrigation. Cette intégration peut soutenir l'application d'azote à débit variable, les déclencheurs d'irrigation automatisés et la planification des risques de maladies. En novembre 2025, CropX s'est intégré à la plateforme ReinCloud 3 de Reinke Manufacturing, permettant aux agriculteurs d'accéder aux données d'humidité des sols, d'évapotranspiration et météorologiques au sein d'une interface unique de gestion de l'irrigation. Le marché du monitoring des sols en Australie est influencé par la facilité avec laquelle les données peuvent circuler entre les systèmes utilisés dans les exploitations. Une interface unifiée réduit le temps nécessaire pour interpréter les informations provenant de produits distincts. Elle peut également rendre un fournisseur plus difficile à remplacer une fois qu'une exploitation a intégré ses routines quotidiennes autour de cette plateforme. Cette dynamique favorise les fournisseurs intégrés par rapport aux fournisseurs qui ne vendent que des capteurs individuels, ce qui se traduit par un rôle plus important pour les logiciels et les services de conseil aux côtés des ventes de matériel.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé et retour sur investissement incertain pour les petites exploitations | -1.80% | Petites exploitations et exploitations coopératives à travers l'Australie | Court terme (≤ 2 ans) |
| Dérive d'étalonnage des capteurs dans les sols salins, sodiques et très variables | -1.50% | Régions irriguées et sols salins, notamment en Australie-Occidentale et en Australie-Méridionale | Moyen terme (2 à 4 ans) |
| Lacunes en matière de connectivité rurale et de disponibilité de l'énergie | -1.20% | Australie-Occidentale, Territoire du Nord, Queensland et Australie-Méridionale | Long terme (≥ 4 ans) |
| Interopérabilité des données et contraintes en compétences agronomiques | -1.00% | Régions éloignées et exploitations utilisant plusieurs fournisseurs de technologies à travers l'Australie | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé et retour sur investissement incertain pour les petites exploitations
Un réseau de capteurs de sol multi-profondeur peut coûter entre 5 000 et 20 000 AUD (3 250 à 13 000 USD) par zone d'exploitation, hors frais récurrents. Ce montant couvre le matériel, l'installation, l'étalonnage, les abonnements logiciels et les services de conseil. De nombreux exploitants de petites exploitations ne peuvent pas justifier cette dépense lorsque les gains de rendement restent incertains d'une saison à l'autre. Des recherches publiées en 2025 ont noté que le coût et la main-d'œuvre impliqués dans l'échantillonnage des sols avaient déjà réduit les tests de routine sur les grandes exploitations australiennes. Cette contrainte est plus sévère pour les petites exploitations disposant de capitaux limités et d'un accès restreint aux services de conseil. Le marché du monitoring des sols en Australie pourrait donc connaître une adoption plus lente là où l'équipement n'est vendu que par des achats directs. Les formules d'abonnement peuvent étaler les coûts dans le temps et réduire le besoin de paiements initiaux importants. Les achats groupés coopératifs et les programmes subventionnés peuvent également améliorer l'accès pour les exploitations qui manquent d'échelle.
Dérive d'étalonnage des capteurs dans les sols salins, sodiques et très variables
Les régions agricoles australiennes contiennent des sols salins et sodiques, des argiles lourdes fissurées et des sols duplex sableux. Ces conditions créent une variation significative de la conductivité électrique et peuvent réduire la précision des capteurs capacitifs sans réétalonnage régulier. Ce défi est prononcé dans les zones irriguées d'Australie-Occidentale et d'Australie-Méridionale. METER Group a introduit le TEROS 22 en 2025 pour la mesure du potentiel hydrique des sols à haute salinité avec un fonctionnement sans étalonnage. Le produit répond à un cas d'utilisation exigeant, mais n'élimine pas le besoin plus large d'un étalonnage fiable pour les sols locaux. Les paramètres d'étalonnage universels peuvent donner de mauvais résultats dans des conditions de conductivité électrique élevée. Le marché du monitoring des sols en Australie est moins favorable aux produits qui n'ont pas été testés dans les conditions de sols locaux. Les systèmes étalonnés localement par des fournisseurs tels que Sentek Technologies et ICT International ont un avantage là où les sols sont très variables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les modèles d'abonnement logiciel accélèrent la migration de la valeurLe matériel représentait 52 % de la part du marché du monitoring des sols en Australie en 2026, reflétant la demande en équipements lors de la phase initiale de déploiement des capteurs. Ce composant comprend les capteurs d'humidité des sols, de température, de salinité, de nutriments et de pH, ainsi que les enregistreurs de données, les passerelles et les stations météorologiques. Chaque produit répond à un besoin agronomique spécifique. Les capteurs d'humidité des sols génèrent une part significative des revenus matériels, car les exploitations dépendantes de l'irrigation peuvent les déployer sur plusieurs systèmes de cultures. Les capteurs de salinité et de conductivité électrique attirent l'attention en Australie-Occidentale et en Australie-Méridionale, où la salinisation secondaire reste une préoccupation majeure de dégradation des terres. Les services constituent le troisième groupe de composants, avec l'installation, l'étalonnage, les tests en laboratoire et les conseils agronomiques soutenant les revenus récurrents pour des réseaux tels que Nutrien Ag Solutions et Elders.
Le logiciel devrait croître à un CAGR de 17,2 % de 2027 à 2032, le plus élevé parmi tous les segments de composants. Le marché du monitoring des sols en Australie évolue vers des abonnements qui interprètent les données plutôt que de s'appuyer uniquement sur les ventes d'équipements. L'interprétation des sols basée sur l'intelligence artificielle, les modèles de cultures et les analyses de conformité carbone alimentent cette évolution. Les marges sur le matériel pourraient subir des pressions à mesure que les capteurs se standardisent, tandis que les revenus des plateformes de données peuvent offrir une meilleure fidélisation des clients et une intensité capitalistique plus faible. En avril 2026, CropX a lancé le capteur multi-profondeur Apex pour alimenter directement sa plateforme agronomique basée sur le cloud, démontrant comment le matériel peut fonctionner comme point de collecte de données pour un service logiciel. Les fournisseurs disposant d'offres logicielles intégrées sont mieux positionnés pour établir des relations stables et récurrentes avec les exploitations.



Par type de produit :
les réseaux in situ en tête, les plateformes de télédétection en accélérationLes capteurs in situ représentaient 46 % du marché du monitoring des sols en Australie en 2026 par type de produit. Leur rôle établi dans le monitoring continu de l'humidité et de la salinité soutient leur utilisation dans l'horticulture irriguée, les céréales et le coton. Les mesures à plusieurs profondeurs, généralement de 10 cm à 90 cm, aident les utilisateurs à comprendre l'utilisation de l'eau dans la zone racinaire. La télédétection ne peut pas fournir le même profil de profondeur direct. Les sondes portables et les kits de test répondent à un besoin distinct de diagnostic rapide sur le terrain. Ces produits évitent les coûts d'installation permanente associés aux systèmes fixes. Les prestataires de services agronomiques et les utilisateurs de recherche peuvent les déployer pour des travaux ciblés. La structure du segment indique que différents produits servent différentes conditions de monitoring.
Les plateformes de télédétection devraient croître à un CAGR de 18,1 % de 2027 à 2032, le plus élevé parmi tous les types de produits. L'augmentation de la fréquence de revisite des satellites et les charges utiles de drones multispectraux à moindre coût soutiennent cette croissance. Les systèmes in situ et la télédétection deviennent complémentaires plutôt que concurrents. ICT International a utilisé des capteurs de neutrons cosmiques Finapp aux côtés de capteurs d'humidité des sols traditionnels dans un projet de risque d'incendie de forêt de la Forestry Corporation NSW[2]. La combinaison a permis d'obtenir des estimations de l'humidité de la charge en combustible sur de grandes surfaces, étalonnées par rapport à des capteurs ponctuels. Ce type de déploiement produit des informations qu'une seule technologie ne peut pas fournir seule. Le monitoring intégré peut offrir un avantage tarifaire dans les cas d'utilisation complexes. Les fournisseurs qui combinent des produits peuvent répondre à la fois aux besoins de couverture large et aux besoins de données spécifiques au site.
Par technologie de connectivité :
dominance du sans fil portée par l'économie des données agricoles à distanceLa connectivité sans fil représentait 78,2 % de la part du marché du monitoring des sols en Australie en 2026 et devrait croître à un CAGR de 19,8 % de 2027 à 2032, soutenue par l'amélioration de l'économie des données agricoles. Les réseaux étendus à faible consommation, la 4G, le NB-IoT et les services satellitaires sont les principales options sans fil. Ces systèmes réduisent la nécessité de tirer des câbles sur de grandes surfaces agricoles. Les systèmes filaires conservent leur valeur dans la culture protégée et les stations de recherche, où la sécurité des câbles et la disponibilité de l'énergie sont moins contraignantes. Le Bluetooth et d'autres protocoles à courte portée soutiennent les sondes portables dans les flux de travail de prospection et de laboratoire. Le choix de la connectivité dépend de la configuration de l'exploitation, du type d'équipement et du besoin de transfert continu de données.
La transmission souterraine entre en usage commercial en Australie à plus grande échelle. Sentek Technologies devrait lancer le nœud de communication BILBY au second semestre 2026. Le nœud peut transmettre des données jusqu'à 1 km depuis une installation entièrement enterrée, supprimant les fils de surface et les panneaux solaires qui nécessitent une maintenance ou sont vulnérables aux dommages causés par le bétail et les machines. Cette conception pourrait améliorer l'économie du monitoring continu des grandes propriétés, notamment là où les équipements visibles ont limité l'adoption de capteurs plus larges. Le marché du monitoring des sols en Australie pourrait s'étendre dans les zones de production éloignées à mesure que les installations deviennent plus faciles à protéger. Cependant, les fournisseurs devront toujours résoudre les contraintes locales de réseau et d'énergie pour convertir cette capacité technique en utilisation pratique.
Par application :
le plein champ domine, la culture protégée en accélérationLes applications en plein champ représentaient 63,3 % de la taille du marché du monitoring des sols en Australie en 2026, soutenues par la demande des grandes cultures céréalières, oléagineuses, cotonnières et de canne à sucre. Le coton et l'horticulture irriguée génèrent des dépenses en capteurs plus élevées par hectare en raison des exigences d'allocation d'eau et des valeurs des cultures. Les systèmes de pâturage et d'élevage offrent des possibilités d'adoption supplémentaire pendant la période de prévision. La créditation carbone dans le cadre du régime australien d'unités de crédit carbone soutient l'intérêt pour le monitoring continu de l'humidité des sols et du carbone organique. Les producteurs de canne à sucre du Queensland font également face à des exigences de déclaration dans le cadre des réglementations sur le ruissellement des nutriments. Ces conditions fournissent une base à court terme pour des déploiements plus larges en plein champ. Le segment reste lié à l'échelle de l'agriculture de grandes cultures australienne.
La culture protégée devrait croître à un CAGR de 14,5 % de 2027 à 2032. Les serres, les pépinières et les abris ombragés nécessitent un monitoring qui tient compte des conditions de culture contrôlées. Les substrats de fibre de coco et de laine de roche nécessitent des capacités d'étalonnage différentes des conditions de sol en plein champ. Sentek a publié un étalonnage pour fibre de coco sur IrriMAX Live en juin 2026. L'entreprise a présenté cette fonctionnalité comme une capacité distincte pour les utilisateurs de culture protégée. La spécialisation technique peut soutenir la tarification dans l'horticulture à haute valeur ajoutée. La foresterie reste une application plus restreinte mais présente une pertinence stratégique pour les projets de plantation, de forêt naturelle et de restauration. Les exigences de certification du carbone des sols relient le monitoring forestier au besoin de données auditables.
Par utilisateur final :
les grandes exploitations commerciales ancrent les revenus, les instituts de recherche connaissent la croissance la plus rapideLes grandes exploitations commerciales représentaient une part de 44 % du marché du monitoring des sols en Australie en 2026. Leurs empreintes irriguées créent l'échelle nécessaire pour justifier des investissements sur plusieurs zones d'exploitation. Ces opérateurs sont les principaux utilisateurs de réseaux in situ multi-profondeur, d'abonnements en temps réel et de packages de conseil agronomique. Les petites exploitations et les exploitations coopératives occupent une position significative mais insuffisamment desservie. Leur adoption est limitée par les préoccupations de coût et de retour sur investissement décrites dans la section sur les freins. Les achats groupés et les programmes subventionnés peuvent progressivement améliorer l'accès. Les agences gouvernementales et les ONG constituent un groupe d'achat stable. Leurs dépenses sont liées au monitoring de la conformité et à la restauration environnementale plutôt qu'à la seule productivité agricole.
Les instituts de recherche et les universités devraient croître à un CAGR de 14,6 % de 2027 à 2032. L'activité de recherche fédérale sur la santé des sols, le cycle du carbone et l'agriculture adaptée au climat soutient cette demande. Le Centre de recherche coopérative sur les sols est un point focal de la demande institutionnelle, car il commande des capteurs sur mesure pour des expériences nationales. Les prestataires de services agronomiques et les cabinets de conseil environnemental représentent un groupe d'utilisateurs finaux émergent. Ils déploient des capteurs pour le compte de clients agriculteurs et associent les données résultantes à des services de conseil. Ce modèle élargit le rôle du monitoring au-delà de la propriété d'équipements par des exploitations individuelles et donne aux conseillers un moyen de développer des services basés sur des abonnements autour des données sur les sols. Le marché du monitoring des sols en Australie peut donc croître à la fois par l'utilisation directe par les exploitations et par la prestation de services professionnels.

Analyse géographique
La Nouvelle-Galles du Sud reste le plus grand marché régional pour les solutions de monitoring des sols, soutenu par une vaste horticulture irriguée, la viticulture, le coton et la production de céréales d'hiver. La forte adoption dans les régions de Riverina, Murrumbidgee et Macquarie est portée par les exigences de licences d'eau et l'optimisation de l'irrigation. L'État bénéficie également d'un large réseau de prestataires de services agronomiques et de cabinets de conseil environnemental qui déploient des solutions de monitoring pour les agriculteurs. Les exigences croissantes en matière de gestion des nutriments à proximité des cours d'eau sensibles sur le plan environnemental soutiennent davantage la demande de données précises de monitoring des sols.
Le Queensland devrait être le marché régional à la croissance la plus rapide, porté par les réglementations sur la gestion des nutriments dans les bassins versants de la Grande Barrière de Corail, qui encouragent une plus grande adoption des technologies de monitoring des sols pour la conformité et l'agriculture de précision. L'Australie-Occidentale connaît également une forte croissance, soutenue par la production céréalière à grande échelle, les conditions généralisées de sols salins et les investissements continus dans les intrants agricoles et l'infrastructure de distribution. Dans ces États, la réglementation, la gestion de l'irrigation et les caractéristiques des sols sont des facteurs clés qui stimulent la demande de solutions de monitoring des sols.
Victoria continue de bénéficier de la diversité de ses industries laitières, horticoles et de grandes cultures, tandis que l'Australie-Méridionale est soutenue par la production de raisins de cuve, d'amandes et de légumes irrigués concentrée le long du fleuve Murray. La Tasmanie représente un marché de niche mais précieux en raison de son secteur horticole à haute valeur ajoutée et de ses activités de recherche agricole. Le Territoire du Nord et le Territoire de la capitale australienne restent des marchés comparativement plus petits, avec une demande principalement portée par les programmes de monitoring du carbone, les agences gouvernementales et les institutions de recherche.
Paysage concurrentiel
Concentration du Marché
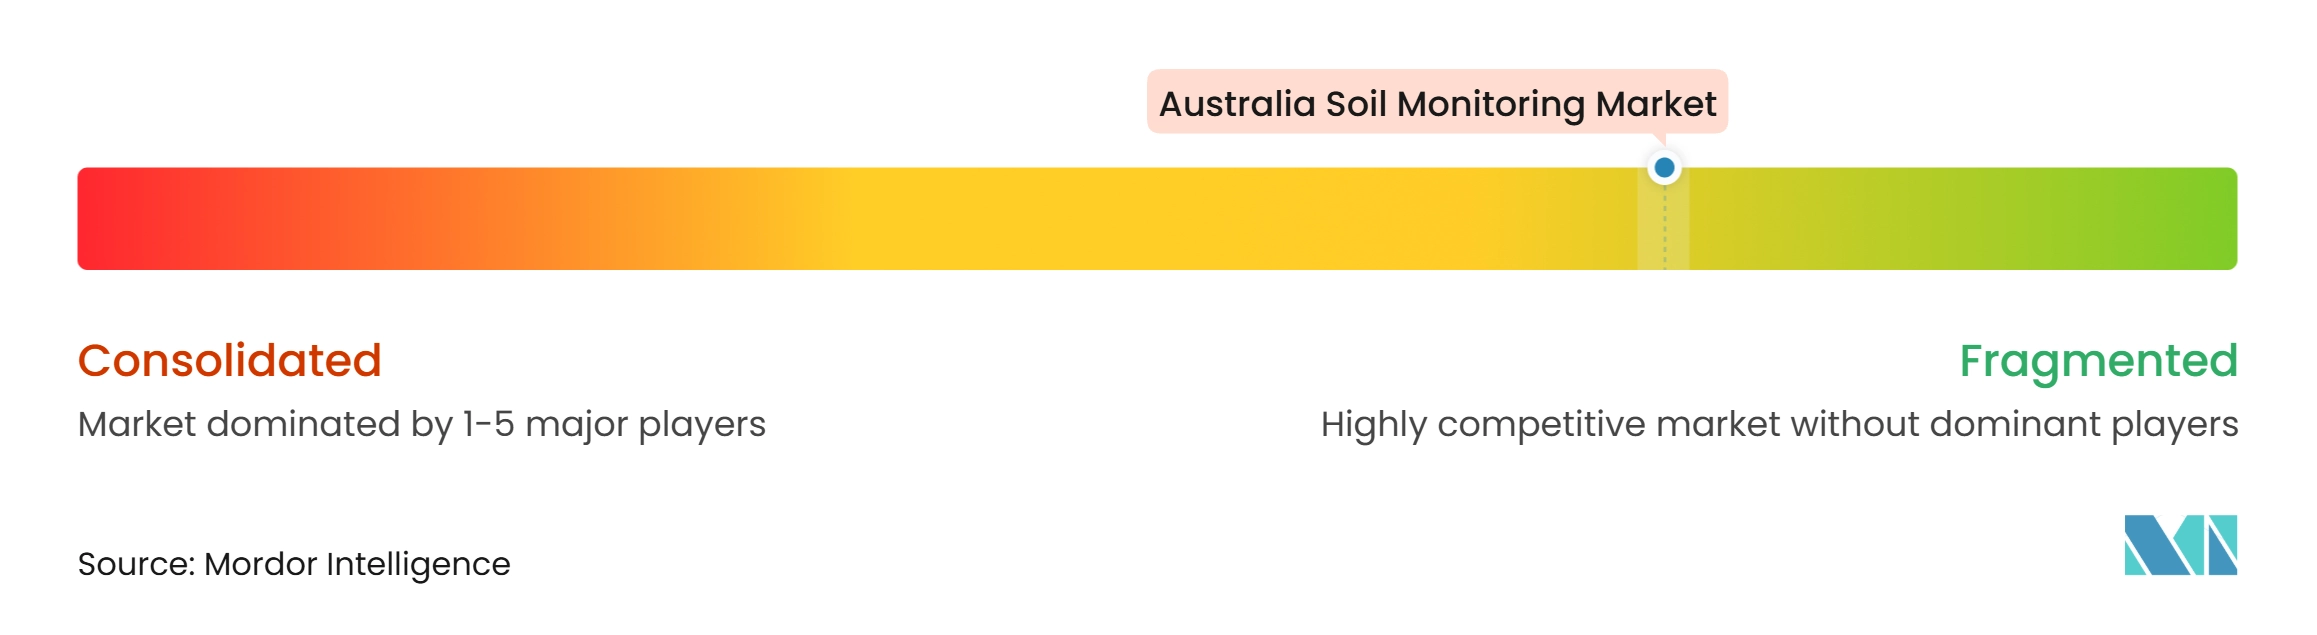
Le marché du monitoring des sols en Australie est très fragmenté, aucun fournisseur ne détenant une position de leadership national sur l'ensemble des produits et services. Les principaux acteurs opérant sur le marché en 2025 comprennent Sentek Technologies, METER Group, CropX Inc., Campbell Scientific et The Toro Company. La concurrence s'étend aux entreprises de capteurs pour l'agriculture de précision, aux plateformes d'irrigation et de gazon, aux laboratoires, aux spécialistes des équipements d'échantillonnage sur le terrain et aux fournisseurs d'instruments analytiques. Un acheteur souhaitant mettre en place un programme de monitoring complet peut avoir besoin de s'approvisionner en capteurs, connectivité, logiciels, analyses de laboratoire et services de conseil auprès de plusieurs fournisseurs, rendant l'environnement concurrentiel à la fois vertical et horizontal.
L'intégration des plateformes est un domaine central de différenciation en 2026. En février 2025, The Toro Company a conclu un partenariat exclusif avec TerraRad pour développer Spatial Adjust, un logiciel de détection de l'humidité des sols et de contrôle de l'irrigation, ajoutant des capacités de données à une marque d'irrigation établie. CropX a élargi sa stratégie de plateforme avec le lancement en avril 2026 de son capteur Apex, qui fournit des données multi-profondeur à sa plateforme agronomique basée sur le cloud. La commercialisation du BILBY par Sentek offre un autre exemple de développement de produit axé sur les installations à distance. Ces développements indiquent que les fournisseurs se concurrencent sur l'accès aux données, l'intégration logicielle et les conditions d'exploitation plutôt que sur les seules spécifications des capteurs.
Les services d'abonnement pour les petites exploitations et les exploitations coopératives, les systèmes sans fil souterrains pour le pâturage extensif et les services de mesure du carbone restent des domaines sous-développés. En décembre 2025, SGS a acquis Australian Superintendence Company, renforçant sa position d'assurance qualité agricole en Australie et créant des opportunités de vente croisée liées aux tests de conformité pour les cultures d'exportation[3]. Les données de laboratoire accréditées ISO/IEC 17025 sont de plus en plus pertinentes pour la vérification du carbone et les rapports sur les nutriments dans les bassins versants du récif, et l'accréditation NATA établie donne à Eurofins et SGS un avantage dans ce domaine. Le marché du monitoring des sols en Australie continuera de récompenser les fournisseurs capables d'offrir des enregistrements de monitoring crédibles couvrant les équipements, les données et les services de laboratoire.
Leaders du secteur du monitoring des sols en Australie
-
Sentek Technologies
-
METER Group
-
CropX Inc.
-
Campbell Scientific
-
The Toro Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du monitoring des sols en Australie Entreprises couvertes dans ce rapport
- Sentek Technologies
- METER Group
- CropX Inc.
- Campbell Scientific
- The Toro Company
- Stevens Water Monitoring Systems, Inc.
- ICT International Pty Ltd
- SoilCares Research B.V.
- SGS Australia Pty Ltd
- Eurofins Scientific Australia Pty Ltd
- Nutrien Ag Solutions Australia Pty Ltd
- Elders Limited
- AgVita Analytical
- Eijkelkamp North America and Australia
- Spectrum Technologies, Inc.
Développements industriels récents dans Marché du monitoring des sols en Australie
- Avril 2026 : CropX Technologies lance le capteur de sol multi-profondeur Apex. CropX a lancé le capteur Apex, offrant des options de profondeur configurables de 12 pouces, 24 pouces et 36 pouces, un enregistrement de données à intervalles de 4 pouces et une intégration transparente dans la plateforme agronomique numérique CropX. Le capteur prend en charge des analyses agronomiques basées sur l'intelligence artificielle pour les agriculteurs à grande échelle et les prestataires de services agronomiques à l'échelle mondiale, y compris les déploiements en Australie.
- Mars 2026 : CropX lance CropX Vision, un outil de monitoring du stress hydrique des vignes basé sur l'intelligence artificielle. L'outil CropX Vision, lancé à l'échelle mondiale, permet aux exploitants viticoles de mesurer le stress hydrique des vignes à partir d'une seule image de la canopée, en utilisant la vision par ordinateur et la modélisation agronomique. La technologie s'appuie sur le système de détection de la canopée éprouvé en Californie de Tule Technologies, acquis par CropX en 2023, et cible les régions de production de raisins de cuve à haute valeur ajoutée, notamment les vallées de Barossa et Clare en Australie.
- Novembre 2025 : CropX acquiert Acclym, anciennement Agritask, pour la durabilité à grande échelle. CropX a finalisé sa septième acquisition stratégique, Acclym, une entreprise d'intelligence agricole pour les grandes entreprises avec 15 ans d'expérience dans les programmes de durabilité alimentaire et des boissons. L'acquisition étend sa plateforme au suivi des émissions de la chaîne d'approvisionnement de portée 3 et à la modélisation du carbone organique des sols.
Périmètre du rapport sur le marché du monitoring des sols en Australie
Le monitoring des sols est le processus systématique de mesure, de collecte et d'analyse des propriétés physiques, chimiques et biologiques du sol dans le temps afin d'évaluer sa santé, sa fertilité, son état hydrique et sa condition environnementale.
Le rapport sur le marché du monitoring des sols est segmenté par composant (matériel, et plus), par type de produit (capteurs in situ, et plus), par technologie de connectivité (filaire et sans fil), par application (plein champ, et plus), par utilisateur final (grandes exploitations commerciales, et plus). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciel |
| Services |
| Capteurs in situ |
| Plateformes de télédétection |
| Sondes portables et kits de test |
| Filaire |
| Sans fil (LPWAN, cellulaire, satellite) |
| Plein champ |
| Culture protégée |
| Foresterie |
| Grandes exploitations commerciales |
| Petites exploitations et exploitations coopératives |
| Instituts de recherche et universités |
| Agences gouvernementales et organisations à but non lucratif (ONG) |
| Par composant | Matériel |
| Logiciel | |
| Services | |
| Par type de produit | Capteurs in situ |
| Plateformes de télédétection | |
| Sondes portables et kits de test | |
| Par technologie de connectivité | Filaire |
| Sans fil (LPWAN, cellulaire, satellite) | |
| Par application | Plein champ |
| Culture protégée | |
| Foresterie | |
| Par utilisateur final | Grandes exploitations commerciales |
| Petites exploitations et exploitations coopératives | |
| Instituts de recherche et universités | |
| Agences gouvernementales et organisations à but non lucratif (ONG) |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché du monitoring des sols en Australie d'ici 2032 ?
Le marché du monitoring des sols en Australie devrait atteindre 105,23 millions USD d'ici 2032, avec une croissance à un CAGR de 14,4 % de 2027 à 2032.
Quel composant connaît la croissance la plus rapide dans le monitoring des sols en Australie ?
Le logiciel devrait croître à un CAGR de 17,2 % de 2027 à 2032, porté par une demande croissante d'analyses connectées, de modèles de cultures et d'outils de conformité parmi les exploitations.
Pourquoi les capteurs d'humidité des sols sont-ils importants pour les exploitations australiennes ?
Ils soutiennent les décisions d'irrigation là où la disponibilité de l'eau, les coûts des droits et les exigences de déclaration rendent une planification précise précieuse.
Quel type de produit est en tête du déploiement du monitoring des sols en Australie ?
Les capteurs in situ représentaient 46 % de la part du marché du monitoring des sols en Australie en 2026, soutenus par leur capacité à fournir des données continues sur l'humidité et la salinité dans la zone racinaire.