
アジア太平洋地域の医療・ヘルスケア技術繊維市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 7.63 十億米ドル |
| 市場規模 (2027) | 8.07 十億米ドル |
| 市場規模 (2032) | 11.07 十億米ドル |
| 成長率 (2027 - 2032) | 6.53 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
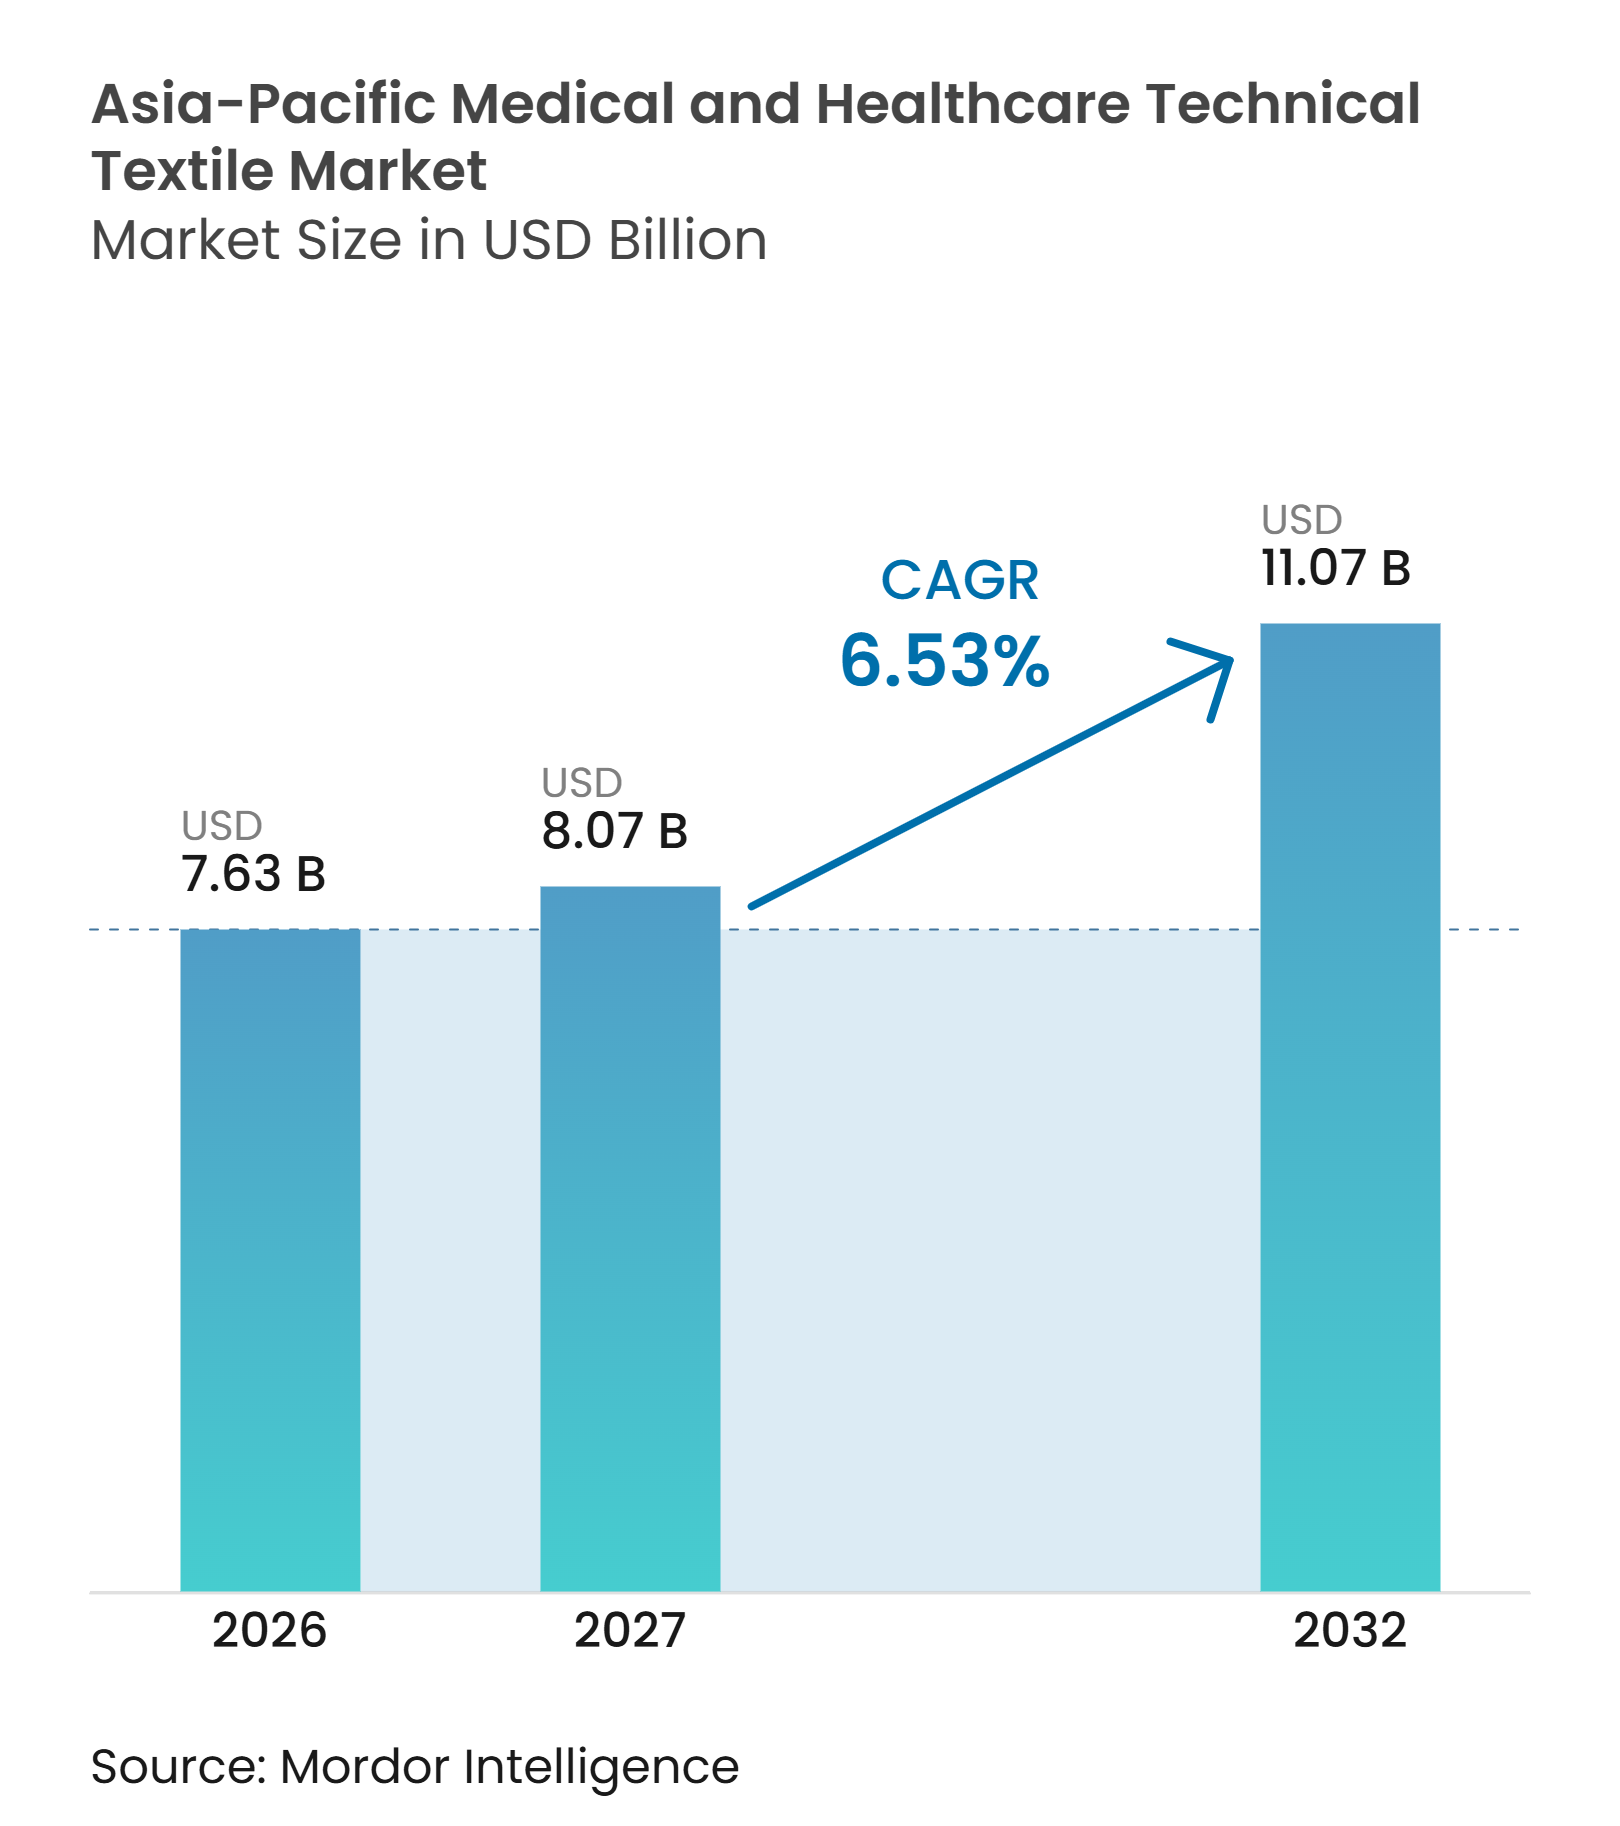
Mordor Intelligenceによるアジア太平洋地域の医療・ヘルスケア技術繊維市場分析
アジア太平洋地域の医療・ヘルスケア技術繊維市場規模は、2026年の7.63 ビリオン 米ドルおよび2027年の8.07 ビリオン 米ドルから、2032年までに11.07 ビリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 6.53%を記録する見込みです。
アジア太平洋地域の医療・ヘルスケア用テクニカルテキスタイル産業は、人口の高齢化、慢性創傷ケアニーズの増大、病院収容能力の拡大、および地域全体における感染管理要件の厳格化によって支えられています。世界の60歳以上の人口の60%以上がアジア太平洋地域に居住しており、国では2024年末時点で60歳以上の人口が3億1,000万人に達しており、創傷ケア、失禁ケア、外科用、および患者ケア用テキスタイルへの継続的な需要を支えています。市場はまた、低仕様素材から、抗菌特性、センシング機能、パフォーマンス監視機能を備えた不織布を含む、外科・臨床用途向けの認証製品へとシフトしています。中国は、確立された不織布製造能力、ポリプロピレンの供給、病院の拡張、および国内医療機器サプライチェーンに対する政策支援により、主要市場であり続けています。インドは、外科手術件数の増加、医療保険のカバレッジ拡大、医療ツーリズム、および国内規格活動の進展に伴い、成長機会を提供しています。地域内の製造投資は、主要都市以外の病院向けを含む、サプライチェーンの短縮と認証素材へのアクセス改善に貢献しています。
主要レポートのポイント
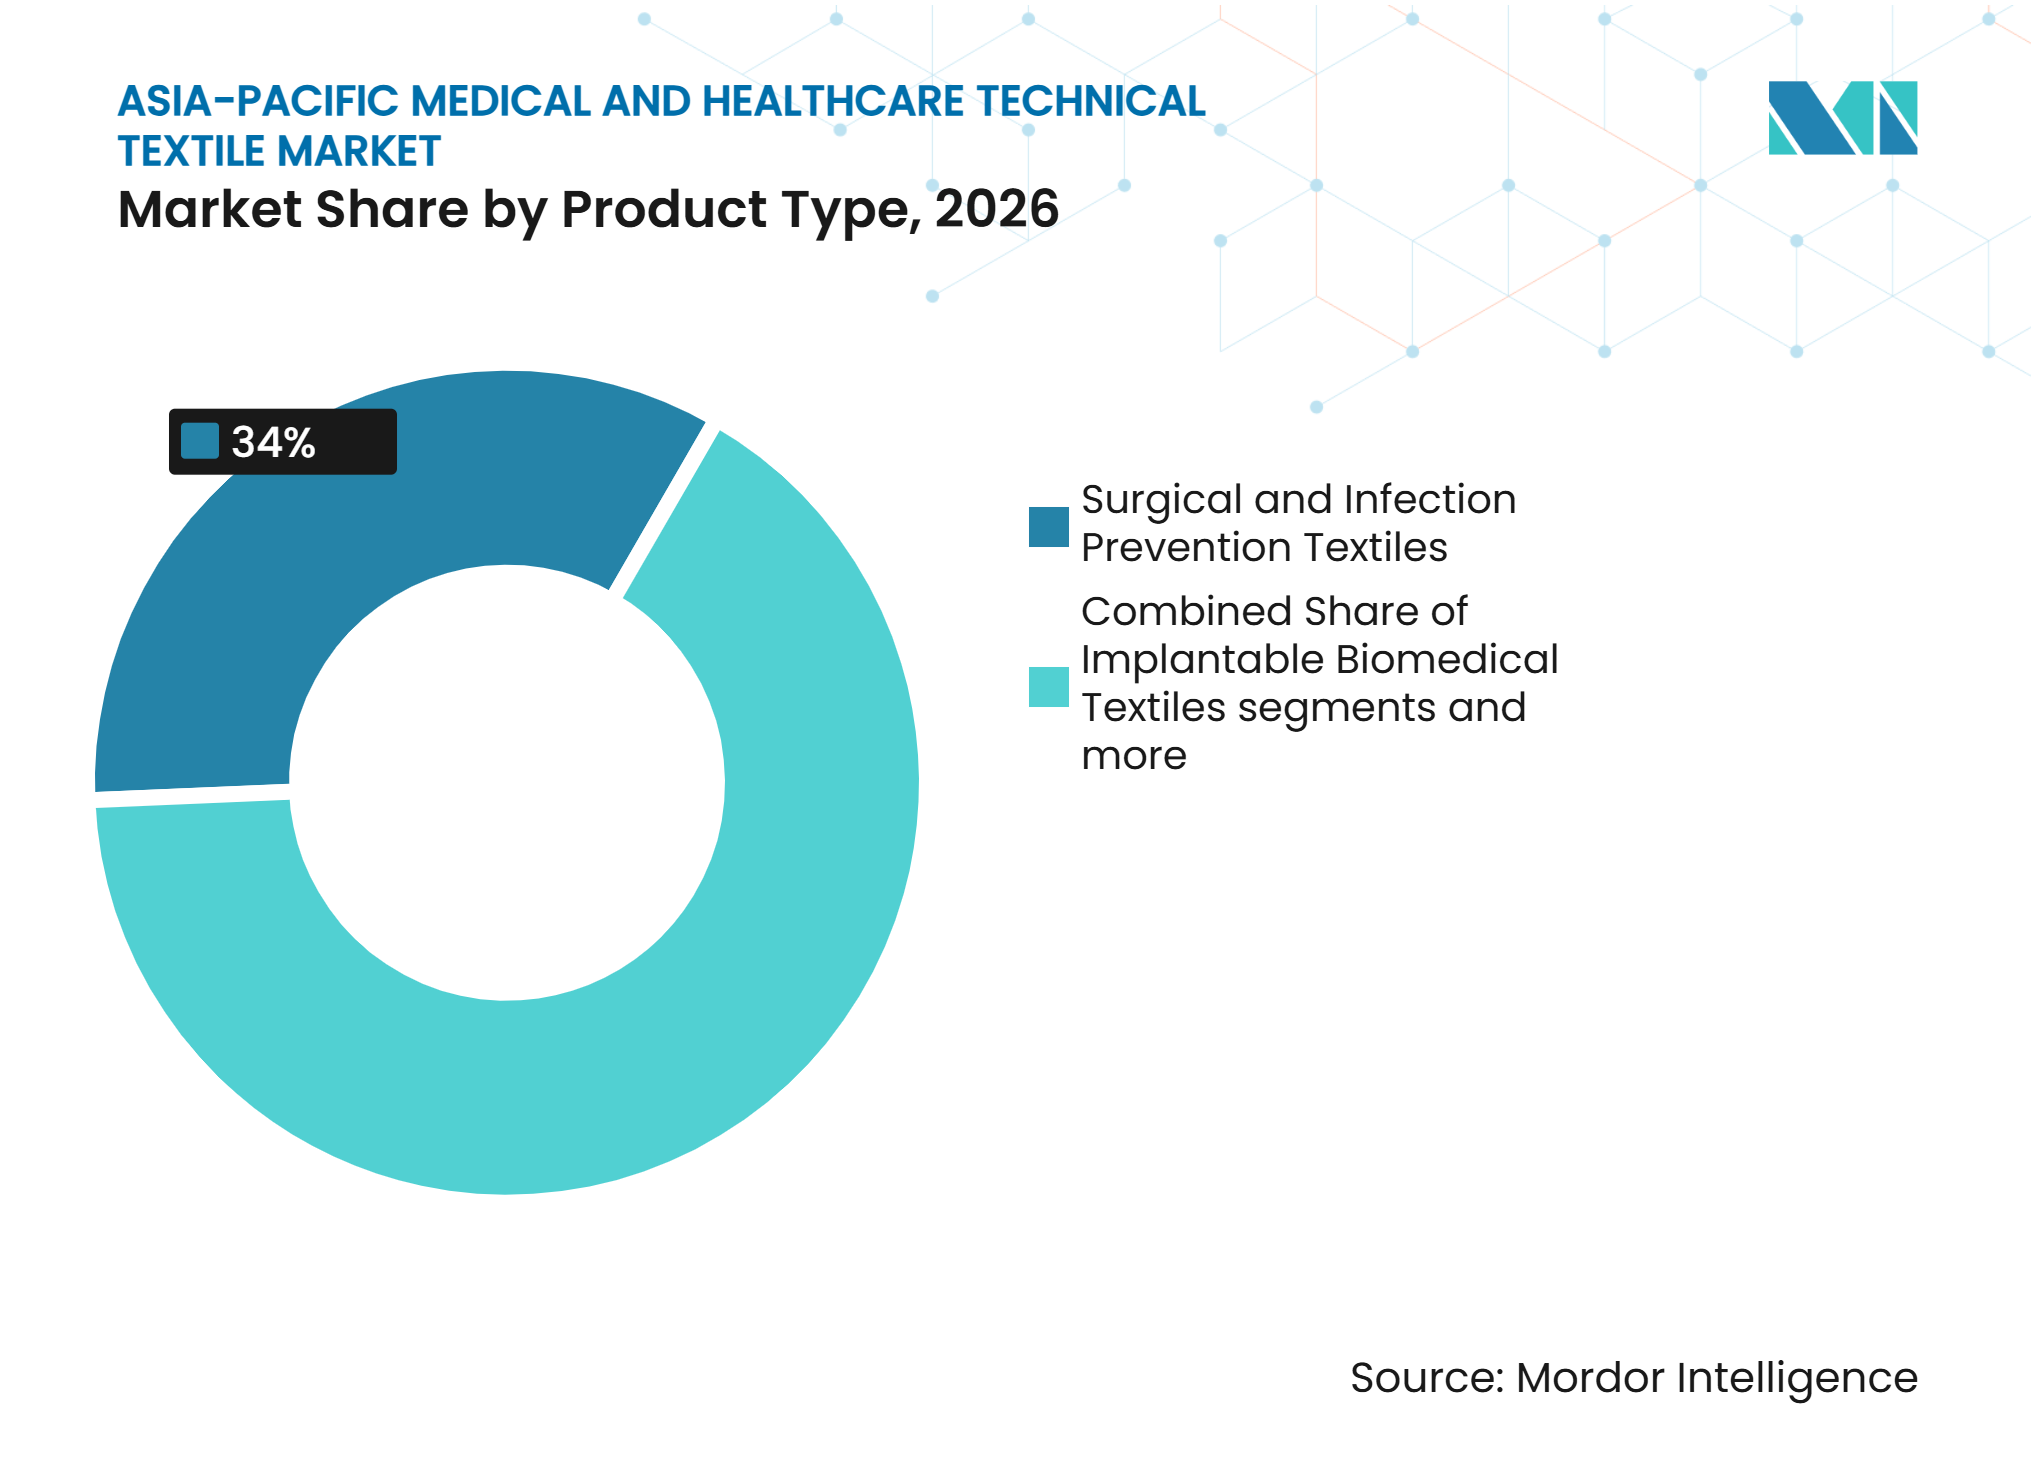
- 製品タイプ別では、外科・感染予防繊維が2026年のアジア太平洋地域の医療・ヘルスケア技術繊維市場シェアの34%を占め、埋植型生体医療繊維は2032年までの予測CAGRが8.2%と最も高い成長率を記録しました。
- 素材タイプ別では、ポリプロピレンが2026年のアジア太平洋地域の医療・ヘルスケア技術繊維市場規模の32%を占め、生体吸収性合成繊維およびポリマーは2032年までの予測CAGRが8.5%と最も高い成長率を記録しました。
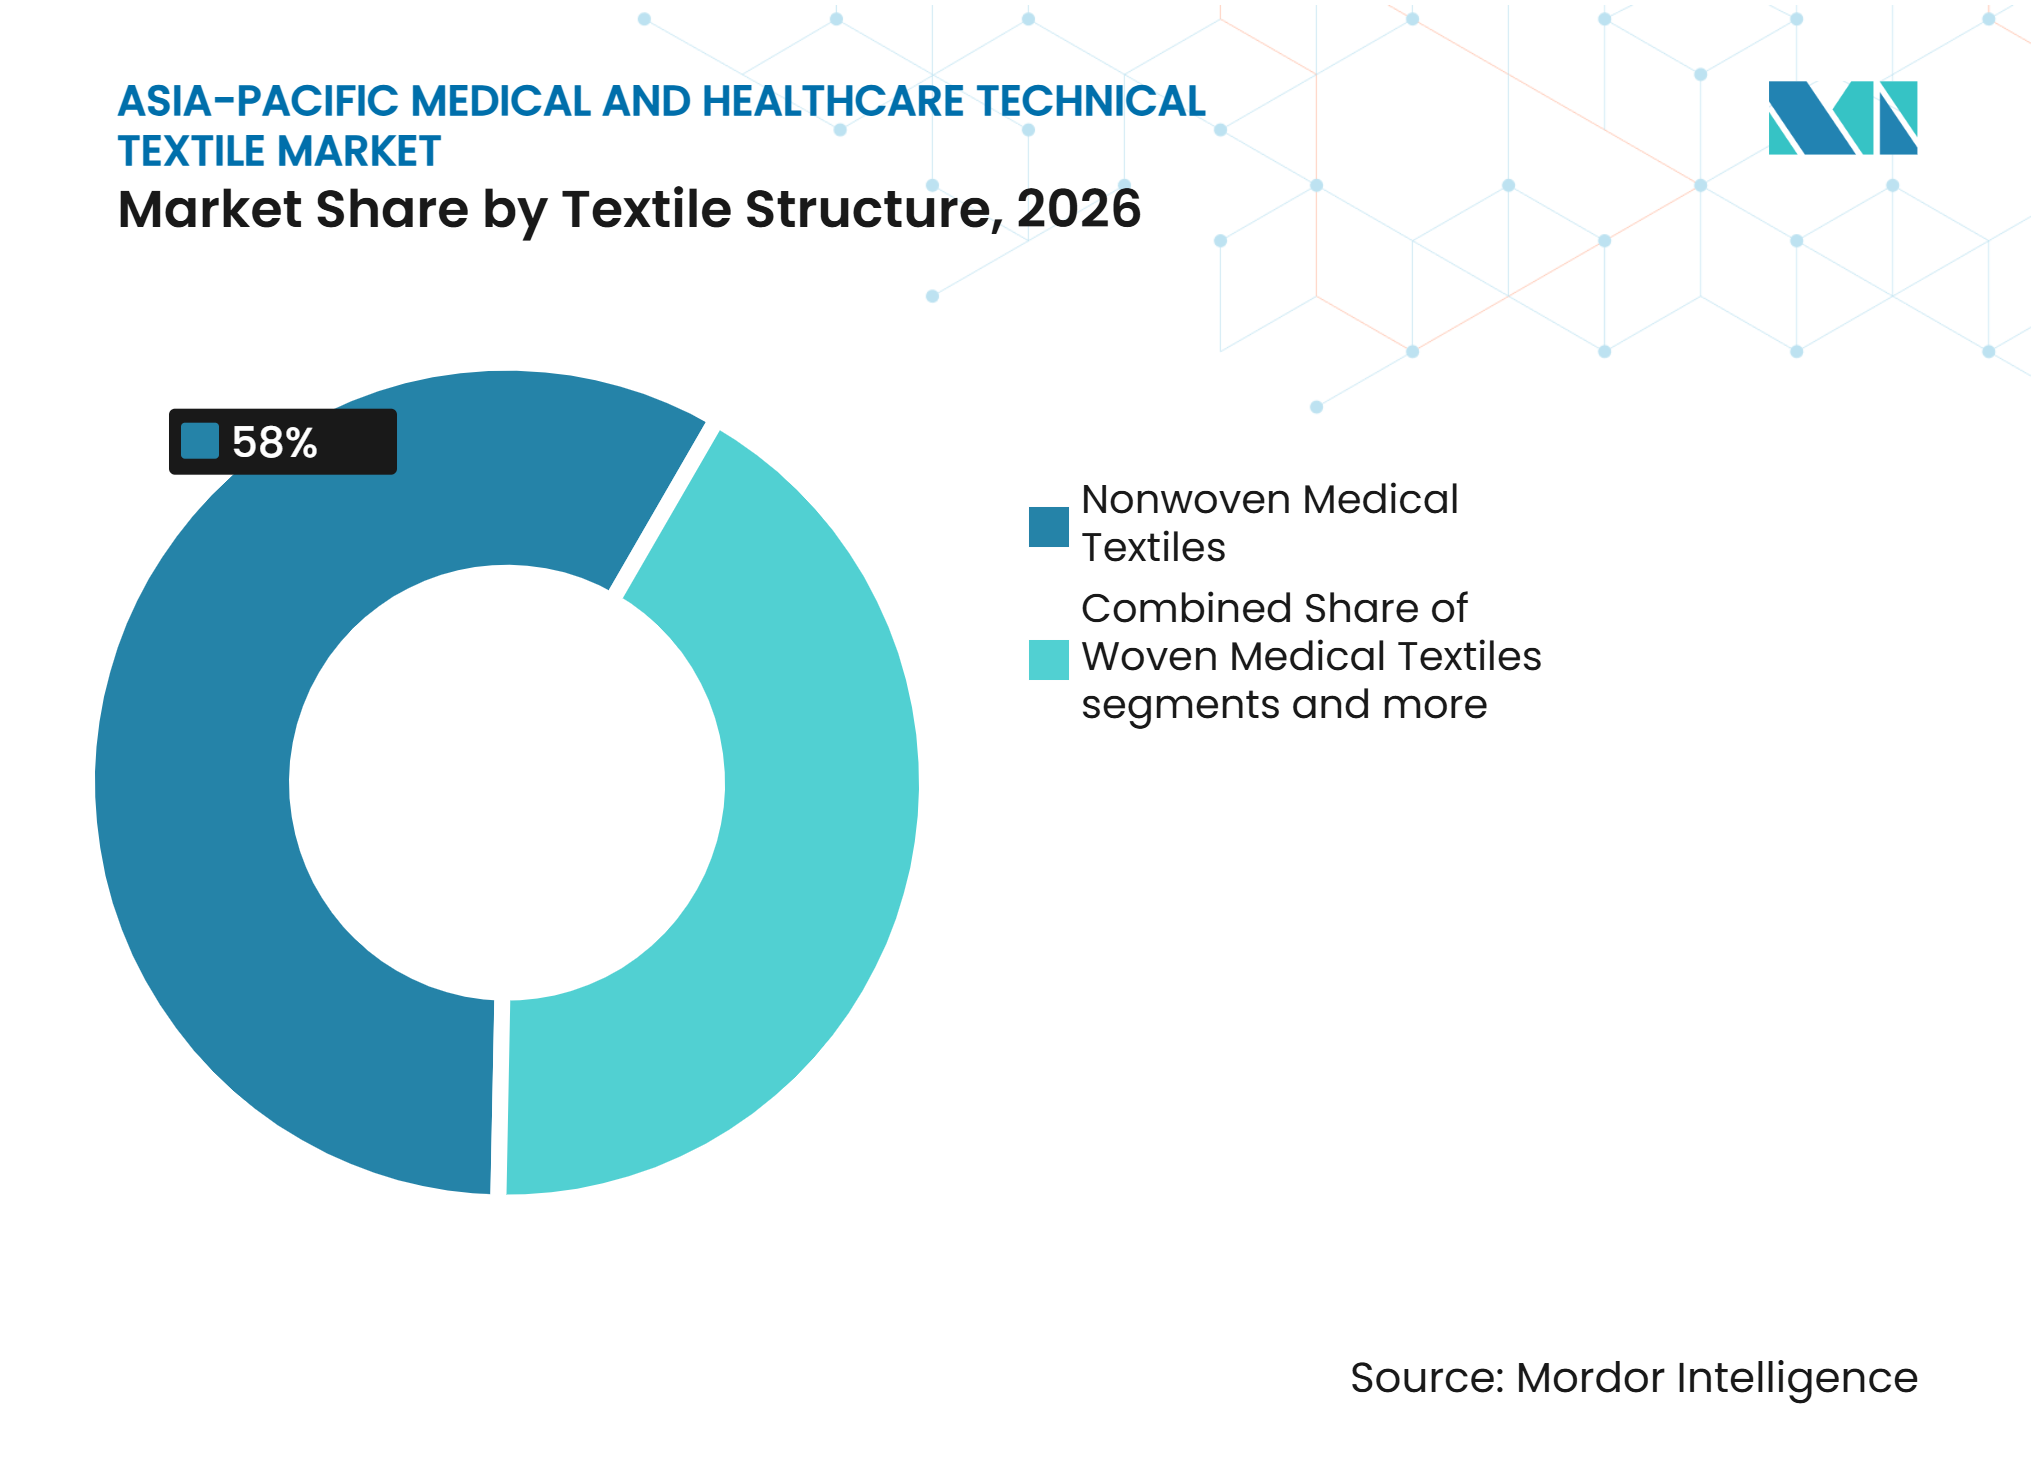
- 繊維構造別では、不織布医療繊維が2026年の収益の58%を占め、編物医療繊維は2032年までの予測CAGRが7.2%と最も高い成長率を記録しました。
- 地域別では、中国が2026年の収益の32%を占め、インドは2032年までの予測CAGRが8.5%と最も高い成長率を記録しました。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高齢化人口 と慢性創傷の有病率 | +2.1% | 汎地域的、 特に中国、日本、韓国、東南アジアで顕著 | 長期 (4年以上) |
| ヘルスケア インフラと外科的アクセスの拡大 | +1.8% | インド、 インドネシア、ベトナム、フィリピン、オーストラリア、および太平洋島嶼国 | 中期 (2〜4年) |
| 感染管理 標準化と単回使用の採用 | +1.2% | 中国、 インド、ASEAN、台湾、および韓国 | 短期 (2年以下) |
| 医療繊維の 現地製造とサプライチェーンの独立性 | +0.8% | 中国、 インド、台湾、ベトナム、タイ、およびインドネシア | 中期 (2〜4年) |
| アジア太平洋地域の 医療観光と国境を越えた医療手術件数 | +0.5% | インド、 タイ、マレーシア、シンガポール、南アジア | 中期 (2〜4年) |
| スマート、 抗菌、センサー搭載繊維の商業化 | +0.4% | 韓国、 日本、インド、シンガポール、およびオーストラリア | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
高齢化人口と慢性創傷の有病率
人口高齢化により、多くの医療システムが対応能力を増強するよりも速いペースでケアニーズが増大しています。アジア太平洋地域の30か国以上が超高齢社会または急速な高齢化社会に分類されており、マレーシアは2021年に高齢化社会となり、バングラデシュは2050年までに60歳以上の人口が全体の20%を占めると予測されています。[1] 2025年に実施された46件の研究のメタ分析では、アジア人口における慢性創傷の有病率が32.1%であり、糖尿病性足潰瘍が最も一般的なタイプで、東南アジアでは50.8%と報告されています。慢性創傷はドレッシング交換サイクルが長くなり、フォーム、アルギン酸塩、および抗菌不織布製品の使用増加につながる可能性があります。日本と韓国も、高齢人口と高いベッド稼働率および長い急性期入院期間を組み合わせており、患者ケア繊維への持続的な需要を支えています。[2] アジア太平洋地域の医療・ヘルスケア技術繊維市場は、繰り返しの治療サイクルにわたって水分管理、感染リスク、および患者の快適性を管理する製品へとケアがシフトすることで恩恵を受けています。
ヘルスケアインフラと外科的アクセスの拡大
病院建設と外科的アクセスの拡大により、処置関連繊維の調達が増加しています。世界保健機関は2025年10月、西太平洋諸国の80%が外科ケアをユニバーサルヘルスカバレッジの給付パッケージに含めており、40%が第一次病院においてWHO外科安全チェックリストを採用していると報告しました。[3] これらの措置は、より一貫した無菌野管理と認証済みガウンおよびドレープの使用を必要とします。インドネシアでは、アジアインフラ投資銀行が2025年10月に1億9,790万ユーロ(2億3,280万米ドル)を承認し、3つの病院を再建してベッド数を271床から550床に増加させます。シンガポールは2025年から2030年の間に公立急性期病院およびコミュニティ病院のベッドを2,800床追加し、アジア開発銀行はスリランカの二次医療サービスに1億690万米ドルを承認しました。地域の病院退院率が1,000人当たり134件であることも、高い処置活動を示しています。
感染管理の標準化と単回使用の採用
感染管理規則は、使い捨て医療用テキスタイルのコンプライアンス基準を形成しています。中国の使い捨て医療用防護服に関するGB 19082-2023規格は2025年12月に施行され、改訂された4段階のバリア性能分類が導入されました。インドIS 17334:2025は、単回使用および再使用可能な医療・外科用ガウンおよびドレープの性能要件を規定しており、一方で「医療用テキスタイル(品質管理)第2次改正命令2025年」は、申告済みの既存在庫の販売期限を2025年12月31日まで延長しました。中国のWS/T 508-2025規格は2026年2月に施行され、医療機関における医療用テキスタイルの洗浄および消毒要件を正式に規定しました。これらの要件は総じて、病院が未分類素材を、バリア性能および除染適合性を文書化した製品へと切り替えることを促しています。アジア太平洋地域の医療・ヘルスケア用テクニカルテキスタイル産業は、試験済み性能とトレーサビリティをより重視した調達サイクルから恩恵を受けています。
医療繊維の現地製造とサプライチェーンの独立性
バイヤーがリードタイムの短縮と認証素材への安定したアクセスを求める中、地域生産の重要性が高まっています。Covestroは2025年6月、台湾の彰化においてDesmopan Rx医療グレードの熱可塑性ポリウレタンの生産を開始し、北米に次ぐ世界第2の認定サイトとなりました。この素材はISO 10993およびYY/T 1557の要件を満たし、不織布、外科用ドレープ、創傷ドレッシング、および防護服に使用できます。Mölnlyckeは2025年11月に中国の常熟に初の創傷ケア製造拠点を開設し、2026年末または2027年初頭に生産開始が見込まれています。Winner Medicalも2025年にベトナムへ製造ネットワークを拡大しました。現地生産能力により、単価だけでなく、一貫した品質、サービス対応力、および規制対応力での競争が容易になります。
抑制要因の影響分析*
| 抑制要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 各国規制 フレームワーク間の断片化 | -0.7% | 汎地域的、 特に中国、インド、日本、およびオーストラリア | 長期 (4年以上) |
| 単回使用廃棄物、 マイクロプラスチック暴露、および医療繊維リサイクルの限界 | -0.4% | ASEAN、 インド、および中国 | 長期 (4年以上) |
| 医療グレードの ポリプロピレンおよび特殊繊維の供給変動性 | -0.5% | ポリプロピレン不織布が調達を支配する中国、 インド、およびASEAN市場 | 短期 (2年以下) |
| 価格感応度の高い 公共調達とプレミアム製品採用のギャップ | -0.5% | ASEAN および南アジア、特にインドネシア、フィリピン、バングラデシュ、およびミャンマー | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
各国規制フレームワーク間の断片化
医療繊維サプライヤーは、中国、インド、日本、およびオーストラリアにおいて個別の規制要件に直面しています。中国のNMPA、インドのCDSCO、日本のPMDA、およびオーストラリアのTGAは、それぞれ異なる分類、文書要件、および市販後要件を有しています。2025年の査読済みレビューでは、国際的な規制協力に向けた取り組みにもかかわらず、登録経路、製造監査、および臨床エビデンスに依然として差異があることが明らかになりました。ある当局が受け入れたエビデンスが別の当局に受け入れられない場合があり、サプライヤーは並行したコンプライアンスプログラムを維持する必要があります。これにより、承認経路と購買要件がより確立されている日本、オーストラリア、および韓国において、新しいプレミアム製品の発売が集中する可能性があります。アジア太平洋地域の医療・ヘルスケア技術繊維市場は、医療グレードのポリプロピレンおよび特殊繊維の入手可能性からの原材料コスト圧力にも直面しています。同時に、ASEANおよび南アジアの公共入札は引き続き低価格製品を優先する傾向があります。
単回使用廃棄物、マイクロプラスチック暴露、および医療繊維リサイクルの限界
単回使用製品の使用増加は、境上および廃棄上の課題をもたらしています。OECDは2025年に、東南アジアおよび東アジアがプラスチック汚染の主要なグローバルホットスポットであり続けており、廃棄物発生量が収集・処理能力を上回っていると報告しました。2025年のライフサイクルアセスメントでは、ポリプロピレン系素材の焼却および埋立処分を含む医療廃棄物処理経路から、測定可能なマイクロプラスチックおよび重金属排出が確認されました。UNDPは、バングラデシュ、ブータン、およびモルディブの改良施設が、オートクレーブおよびリアルタイム廃棄物追跡システムが利用可能な場合でも、依然として主に廃棄に依存していることを記録しました。政府の監視強化に伴い、将来の単回使用プラスチック規制が非生分解性医療繊維製品に影響を与える可能性があります。素材代替または廃棄物管理プログラムを持たないサプライヤーは、調達要件の変化に伴い、より大きな混乱に直面する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
感染予防がリードし、埋植型が地位を確立外科・感染予防繊維は2026年の収益の34%を占め、アジア太平洋地域の医療・ヘルスケア技術繊維市場においてこのカテゴリーがリーディングポジションを維持しています。外科手術件数の増加、感染管理規則の厳格化、および安全かつ手頃な外科手術のためのWHOアクションフレームワークが、ガウン、ドレープ、ラップ、およびその他のバリア製品の継続的な購入を支えています。第一次病院への外科ケアの統合により、無菌野製品は定常的な調達品目となっています。創傷ケアおよび非埋植型治療繊維は、慢性創傷が多層複合ドレッシングを必要とするため、幅広い需要基盤を有しています。アジアの研究全体で報告された慢性創傷の有病率32.1%は、継続的な需要を示しています。
埋植型生体医療繊維は2032年までにCAGR 8.2%で成長すると予測されています。成長は、低侵襲手術、ヘルニアおよび心血管外科手術、ならびに日本、韓国、および中国の都市部における生体吸収性スキャフォールドの臨床的受容の拡大と関連しています。医療衛生および吸収性ケア繊維は、北東アジアの高齢化人口および失禁製品需要から恩恵を受けています。体循環および医療機器統合繊維には、透析膜および血液フィルターハウジングが含まれます。病院および患者ケア繊維は、水分管理と信頼性の高い除染に関するより厳しい要件に直面しています。


注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
素材タイプ別:
ポリプロピレンがリードし、生体吸収性素材が前進ポリプロピレンは2026年の収益の32%を占めました。これは、スパンボンド、メルトブロー、およびSMS不織布構造に広く使用されているためです。これらの構造、外科用ガウン、マスク、および使い捨てドレープの中核をなしています。アジア太平洋地域の医療・ヘルスケア技術繊維産業は、加工性、バリア性能、およびコストのバランスが取れているため、大量バリア製品にポリプロピレンを使用しています。医療グレードのポリプロピレンへの依存は、サプライヤーを原材料供給の変動リスクにさらすことにもなります。調達チームは、特に不織布製品が病院購買を支配している場合、信頼性の高い承認済み供給源を必要としています。
生体吸収性合成繊維およびポリマーは2032年までにCAGR 8.5%で拡大すると予測されています。これらは、拡大する外科センターにおける分解性縫合糸、メッシュ補強材、および埋植型スキャフォールドに使用されています。CovestroのTaiwan施設は、特殊用途向け医療グレードTPUへの地域アクセスを支援しています。ポリエステル、ポリアミド、綿、天然繊維、再生セルロース繊維、ポリウレタン、およびエラストマー繊維はそれぞれ、創傷ケア、圧迫療法、グラフト、およびウェアラブルデバイス基板において定義された役割を担っいます。構造、抗菌仕上げ、およびセンシング機能を組み合わせた多機能複合材料が、長期的な開発の方向性を示しています。
繊維構造別:
不織布が定着し、編物が技術的地位を確立不織布医療繊維は2026年の収益の58%を占め、アジア太平洋地域の医療・ヘルスケア技術繊維市場において最大のシェアを有しています。病院は、認証済みバリア性能を必要とする使い捨て製品において、スパンボンド、メルトブロー、SMS、およびハイドロエンタングル不織布を使用しています。単回使用素材への確立された選好が、この構造のリーディングポジションを維持しています。不織布はガウン、マスク、ドレープ、創傷ドレッシング、および滅菌製品に広く使用されています。防護および除染ニーズを定義する規格が、臨床環境での使用を強化しています。
編物医療繊維は2032年までにCAGR 7.2%で成長すると予測されています。その弾力性、コンプライアンス、および制御可能な多孔性は、埋植型メッシュ、ヘルニア修復、血管グラフト、および圧迫療法において有用です。2025年の研究では、酸化銅コーティングが効果を失ったときに信号を発する殺菌性繊維が実証されました。織物繊維は寸法安定性を提供し、組紐繊維は縫合糸およびカテーテルシースにおける精密な用途に使用されます。その他の工学的フォーマットには、創傷ケアおよび組織工学向けの電界紡糸ナノファイバースキャフォールドが含まれます。

注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
中国
中国は2026年の地域収益の32%を占め、アジア太平洋地域の医療・ヘルスケア技術繊維市場において最大の国としての地位を維持しました。その地位は、不織布およびポリプロピレン中間体における国内生産能力、拡大する都市部病院ネットワーク、および国内医療機器製造に対する政策支援を反映しています。中国の基本医療保険は13億人をカバーし、病院調達の大きな基盤を形成しています。MölnlyckeのChangshuサイトは、現地化された高度創傷ケア能力への関心を示しています。
インド
インドは2032年までにCAGR 8.5%を記録すると予測されており、アジア太平洋地域の医療・ヘルスケア技術繊維市場において最も速い地理的成長率となっています。政府の医療プログラム、インフラ支出、外科手術件数の増加、および国内への医療観光がこの見通しを支えています。Ayushman Bharat PM-JAYは5億人以上をカバーし、入院ケアおよび関連消耗品へのアクセスを支援しています。インドは2024年に644,387人の医療観光客を受け入れ、2025年1月から4月の間に131,856人の医療観光客を受け入れており、171か国の国民に電子医療ビザが利用可能です。BISは2025年10月に120名の代表者を招集して医療繊維規格について議論し、国際的な性能基準との整合を求める国内メーカーを支援しました。
アジア太平洋地域のその他
日本と韓国は技術的に成熟した市場であり、Asahi Kasei MedicalおよびTorayの確立された能力に支えられ、より高付加価値の埋植型および体外循環製品への需要があります。インドネシア、ベトナム、およびその他の東南アジア市場は主に数量主導です。アジアインフラ投資銀行が支援するインドネシアの病院プロジェクトは、処置能力を拡大し、心血管およびがんサービスを追加します。ベトナムは、Winner Medicalの2025年の生産拠点開発を含め、サプライチェーン多様化の一環として製造投資を誘致しています。台湾は精密製造拠点としての役割を強化しており、オーストラリアと台湾はプロバイダーが認証製品を優先するコンプライアンス重視の市場であり続けています。スリランカおよび太平洋島嶼国は、個別の規模は小さいものの、需要を徐々に増加させる可能性のある多国間医療投資を受けています。
競合環境
市場集中度
アジア太平洋地域の医療・ヘルスケア技術繊維市場は中程度の市場集中度を示しており、グローバルな統合サプライヤーが高バリア技術セグメントで活動し、地域生産者がコモディティおよび付加価値用途の両方にサービスを提供しています。Freudenberg Performance Materials、Ahlstrom、Mölnlycke、Kimberly-Clark、およびDuPontは、外科用ガウン、滅菌ラップ、および高度創傷ケアにおいて確立されています。Winner Medical、Toray、Asahi Kasei、HOGY Medical、およびJiangsu Yuyue Medicalは、より幅広い地域セグメントで競合しています。生産拠点、製品性能、およびコンプライアンス能力が競争をますます形成しています。アジア太平洋地域の医療・ヘルスケア技術繊維市場は、信頼性の高いコンプライアンス、現地サービス、および一貫した製品品質を評価します。二次・三次病院向けの手頃な高度創傷ケア、輸出対応プライベートラベル製造、およびセンサー搭載ホームケア製品に機会があります。
Freudenbergは2025年11月、TorayからJapan Vilene Companyの残り25%の株式を1億ユーロ(1億1,760万米ドル)で取得しました。この取引により、FreudenbergはJapan Vileneの15拠点からなるグローバル不織布ネットワークの単独オーナーとなり、医、自動車、電気、および産業市場にサービスを提供しています。MölnlyckeのChinaサイトは、サプライチェーンの回復力向上、納期短縮、および将来の創傷ケア能力支援を目的としています。CovestroのTaiwanにおける医療グレードTPU生産も、地域素材供給への同様の注力を反映しています。
BITS Pilaniの研究者は、銀コーティング抗菌繊維と比色ハイドロゲルセンサーを使用した多層スマート創傷ドレッシングを開発し、実験室機器なしに感染を示すことができます。この製品は1ユニットあたり10〜20インドルピー(0.1〜0.2米ドル)のコストと報告されており、2026年の商業化を目標としています。Materials Today Bioに報告された殺菌性繊維は、抗菌コーティングが効果を失ったときに示すことができ、状態に基づく交換を可能にします。これらの開発は、埋め込みセンシングと測定可能な臨床性能の重要性を高めています。
アジア太平洋地域の医療・ヘルスケア技術繊維産業リーダー
-
Freudenberg Performance Materials
-
Ahlstrom-Munksjö Oyj
-
Asahi Kasei Corporation
-
Toray Industries, Inc.
-
Winner Medical Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域の医療・ヘルスケア用テクニカルテキスタイル市場 このレポートでカバーされる企業
- Freudenberg Performance Materials
- Ahlstrom-Munksjö Oyj
- Asahi Kasei Corporation
- Toray Industries, Inc.
- Winner Medical Co., Ltd.
- Kimberly-Clark Corporation
- 3M Company
- DuPont de Nemours, Inc.
- Cardinal Health, Inc.
- Medline Industries, LP
- Smith & Nephew plc
- Mölnlycke Health Care AB
- Halyard Health, Inc.
- Owens & Minor, Inc.
- Fitesa S.A.
- Indorama Ventures Public Company Limited
- Hyosung Corporation
- Asahi Kasei Medical Co., Ltd.
- Sefar AG
- HOGY Medical Co., Ltd.
- Jiangsu Yuyue Medical Equipment & Supply Co., Ltd.
- KPR Mill Limited
- Medtronic plc
- B. Braun Melsungen SE
最近の産業開発事情 アジア太平洋地域の医療・ヘルスケア用テクニカルテキスタイル市場
- 2026年7月:Freudenberg Performance Materialsは、約200名の従業員を擁する中国の高度創傷ケアサプライヤーであるFoshan United Medicalを買収しました。この買収により、Freudenbergの医療繊維能力が不織布生産、機能化繊維、滅菌、およびフォーム、アルギン酸塩、抗菌製品を含む完成創傷ドレッシングにわたって拡大されます。
- 2026年3月:LenzingのPrachinburi施設が、ワイプや個人衛生製品などの用途向けに不織布グレードのリヨセル繊維の生産を開始しました。この拡張により、木材由来のセルロース繊維の地域供給が強化され、医療・衛生不織布メーカーに資源効率の高い製品開発のための追加素材オプションが提供されます。
- 2025年11月:Freudenberg SEは、Toray Industriesから1億ユーロ(1億1,760万米ドル)でJapan Vilene Companyの残り25%の株式を取得し、FreudenbergがJVCの15拠点からなるグローバル不織布ネットワークの単独オーナーとなりました。JVCはアジア全域で医療、自動車、電気、および産業セグメントにサービスを提供しており、この買収によりFreudenbergはJVCの医療不織布能力をグローバルな健康・衛生ポートフォリオに直接統合する立場となります。
- 2025年10月:アジアインフラ投資銀行が、インドネシアのRSAB Harapan Kitaの再建および3つのBerlian Hospitalsの整備に向けた1億9,790万ユーロ(2億3,280万米ドル)の政府保証投資を承認しました。このプロジェクトはベッド数を271床から550床へとほぼ倍増させ、これまで利用できなかった心血管およびがんサービスを導入します。
アジア太平洋地域の医療・ヘルスケア技術繊維市場レポートの範囲
アジア太平洋地域の医療・ヘルスケア技術繊維市場レポートは、製品タイプ別(病院・患者ケア繊維、埋植型生体医療繊維など)、素材タイプ別(ポリプロピレン(PP)、ポリエステル(PET)など)、繊維構造別(不織布医療繊維、織物医療繊維など)、地域別(中国、日本など)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 外科・感染予防繊維 |
| 創傷ケアおよび非埋植型治療繊維 |
| 医療衛生および吸収性ケア繊維 |
| 埋植型生体医療繊維 |
| 体外循環および医療機器統合繊維 |
| 病院および患者ケア繊維 |
| ポリプロピレン(PP) |
| ポリエステル(PET) |
| ポリエチレン(PE) |
| ポリアミド(ナイロン) |
| 綿およびその他の天然繊維 |
| 再生セルロース繊維 |
| ポリウレタンおよびその他のエラストマー繊維 |
| 生体吸収性合成繊維およびポリマー |
| その他の特殊繊維および素材 |
| 不織布医療繊維 |
| 織物医療繊維 |
| 編物医療繊維 |
| 組紐医療繊維 |
| その他の工学的医療繊維構造および製品 |
| 中国 |
| 日本 |
| インド |
| 韓国 |
| 台湾 |
| オーストラリア |
| インドネシア |
| ベトナム |
| アジア太平洋地域のその他 |
| 製品タイプ別 | 外科・感染予防繊維 |
| 創傷ケアおよび非埋植型治療繊維 | |
| 医療衛生および吸収性ケア繊維 | |
| 埋植型生体医療繊維 | |
| 体外循環および医療機器統合繊維 | |
| 病院および患者ケア繊維 | |
| 素材タイプ別 | ポリプロピレン(PP) |
| ポリエステル(PET) | |
| ポリエチレン(PE) | |
| ポリアミド(ナイロン) | |
| 綿およびその他の天然繊維 | |
| 再生セルロース繊維 | |
| ポリウレタンおよびその他のエラストマー繊維 | |
| 生体吸収性合成繊維およびポリマー | |
| その他の特殊繊維および素材 | |
| 繊維構造別 | 不織布医療繊維 |
| 織物医療繊維 | |
| 編物医療繊維 | |
| 組紐医療繊維 | |
| その他の工学的医療繊維構造および製品 | |
| 地域別 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| 台湾 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| アジア太平洋地域のその他 |
レポートで回答される主要な質問
アジア太平洋地域の医療・ヘルスケア技術繊維場の2032年の予測値はいくらですか?
アジア太平洋地域の医療・ヘルスケア技術繊維市場は2032年までに11.07 ビリオン 米ドルに達し、2027年からCAGR 6.53%で成長すると予測されています。アジア太平洋地域の医療・ヘルスケア技術繊維市場は、高齢化人口と病院収容能力の拡大によって支えられています。
最大の地域収益シェアを持つ製品カテゴリーはどれですか?
外科・感染予防繊維は、病院拡張と感染管理要件の厳格化に支えられ、2026年の地域収益の34%をリードしています。
アジア太平洋地域の医療技術繊維において最も速く成長している素材はどれですか?
生体吸収性合成繊維およびポリマーは、分解性縫合糸、メッシュ、および埋植型スキャフォールドへの使用により、2032年までにCAGR 8.5%で成長すると予測されています。
インドがサプライヤーにとって強力な成長機会を提供する理由は何ですか?
インドは、医療保険カバレッジの拡大、医療観光、インフラ投資、および国内規格活動に支えられ、2032年までにCAGR 8.5%で成長すると予測されています。
不織布医療繊維への需要を牽引しているものは何ですか?
不織布医療繊維は、病院がガウン、マスク、ドレープ、ドレッシングなどの使い捨てバリア製品に使用しているため、2026年の収益の58%を占めています。
アジア太平洋地域のメーカーにとっての主な課題は何ですか?
各国の個別の規制要件、医療グレード素材の供給変動性、価格感応度の高い公共調達、および単回使用廃棄物管理が、採用を制限し、運営の複雑さを高める可能性があります。