
Taille et part du marché des textiles techniques médicaux et de santé en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 7.63 Milliards de dollars |
| Taille du Marché (2027) | 8.07 Milliards de dollars |
| Taille du Marché (2032) | 11.07 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.53 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
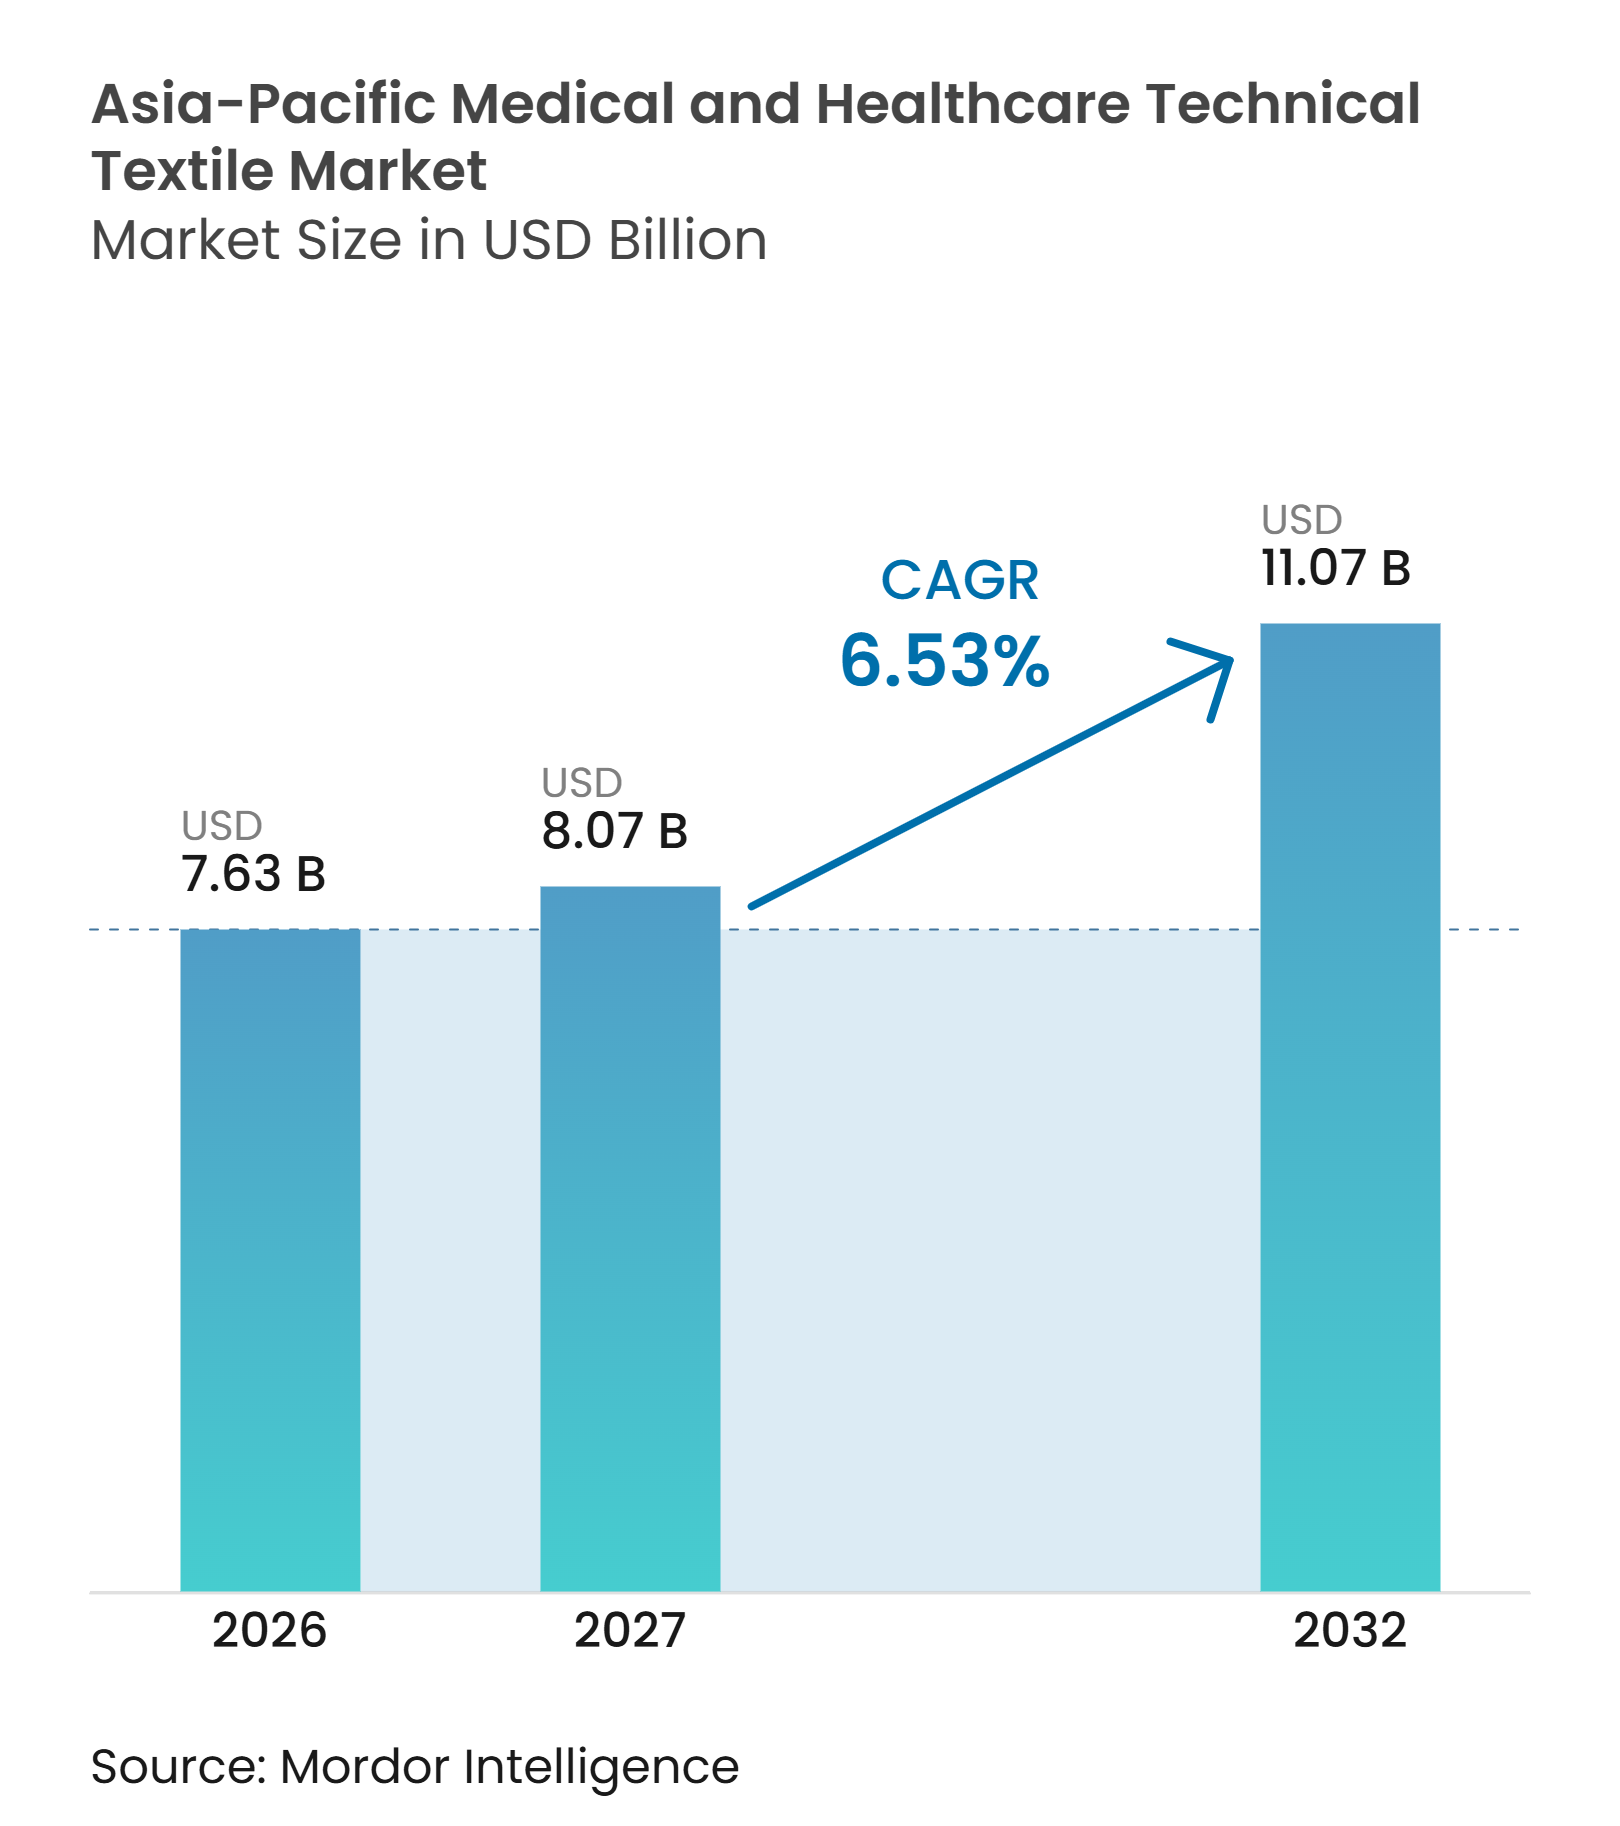
Analyse du marché des textiles techniques médicaux et de santé en Asie-Pacifique par Mordor Intelligence
La taille du marché des textiles techniques médicaux et de santé en Asie-Pacifique devrait s'étendre de 7,63 milliards USD en 2026 et 8,07 milliards USD en 2027 à 11,07 milliards USD d'ici 2032, enregistrant un CAGR de 6,53 % entre 2027 et 2032.
Le secteur des textiles techniques médicaux et de santé en Asie-Pacifique est soutenu par le vieillissement de la population, la hausse des besoins en soins des plaies chroniques, l'expansion des capacités hospitalières et le renforcement des exigences en matière de contrôle des infections dans toute la région. Plus de 60 % de la population mondiale âgée de 60 ans et plus vit en Asie-Pacifique, tandis que la Chine comptait 310 millions de personnes âgées de 60 ans et plus à la fin de 2024, soutenant une demande récurrente pour les textiles de soins des plaies, d'incontinence, chirurgicaux et de soins aux patients. Le marché évolue également des matériaux à faibles spécifications vers des produits certifiés pour les applications chirurgicales et cliniques, notamment les non-tissés dotés de propriétés antimicrobiennes, de capacités de détection et de fonctionnalités de surveillance des performances. La Chine demeure un marché clé en raison de sa capacité de fabrication de non-tissés bien établie, de son approvisionnement en polypropylène, de l'expansion hospitalière et du soutien politique aux chaînes d'approvisionnement nationales en dispositifs médicaux. L'Inde offre des opportunités de croissance à mesure que les volumes chirurgicaux, la couverture d'assurance maladie, le tourisme médical et les activités de normalisation locale progressent. Les investissements régionaux dans la fabrication contribuent à raccourcir les chaînes d'approvisionnement et à améliorer l'accès aux matériaux certifiés, y compris pour les hôpitaux situés en dehors des grandes villes.
Points clés du rapport
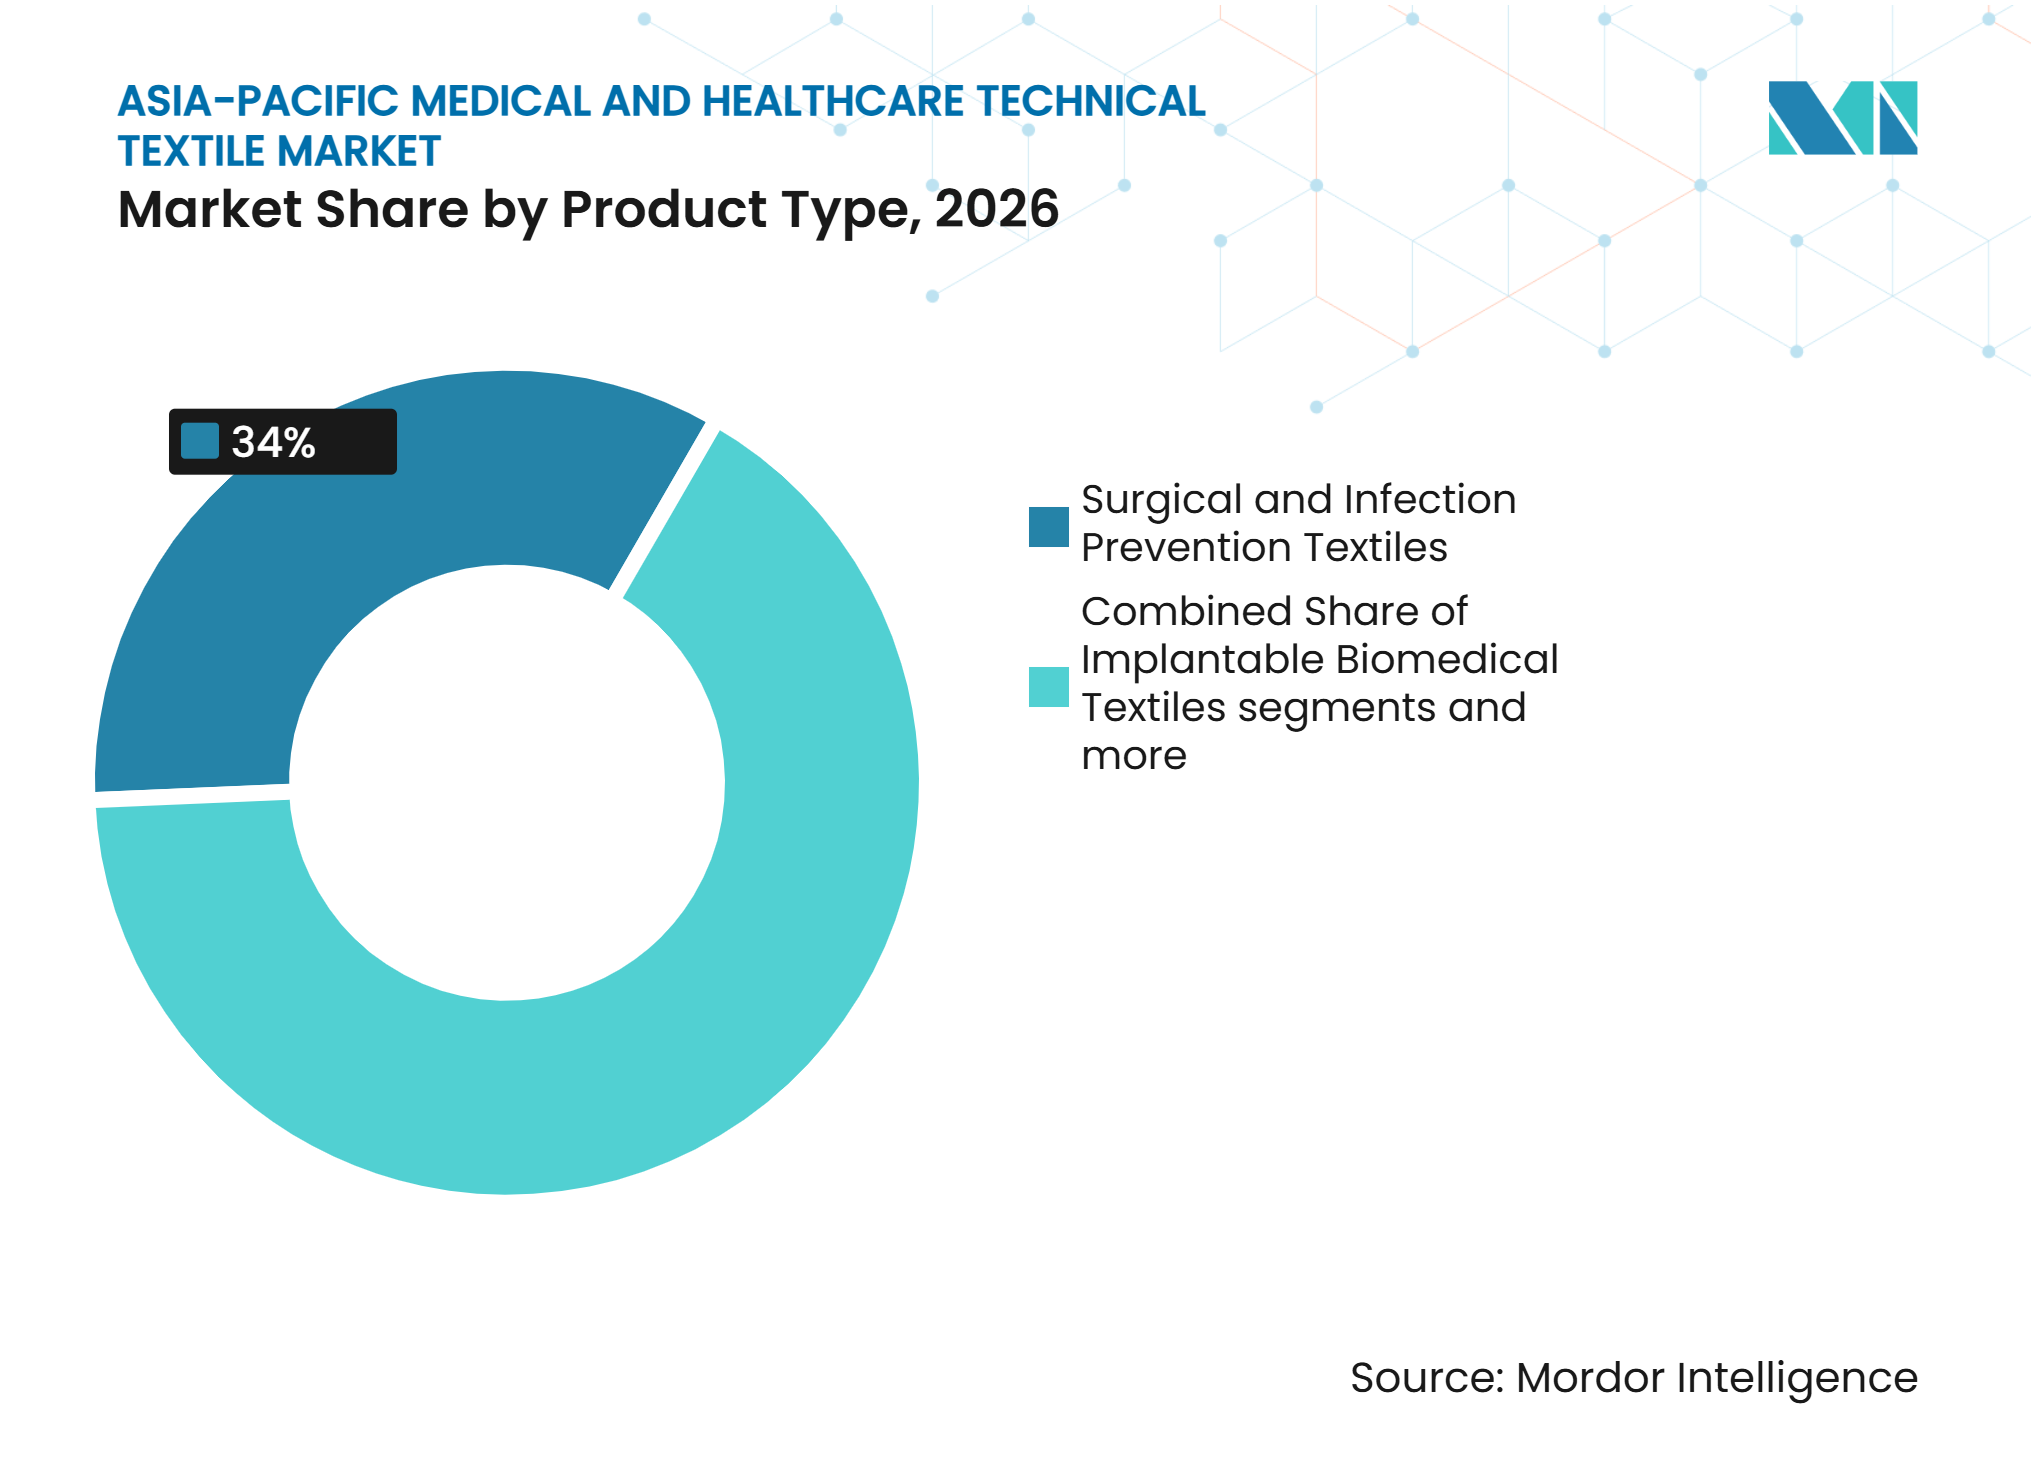
- Par type de produit, les textiles chirurgicaux et de prévention des infections détenaient 34 % de la part du marché des textiles techniques médicaux et de santé en Asie-Pacifique en 2026, tandis que les textiles biomédicaux implantables enregistraient le CAGR projeté le plus élevé à 8,2 % jusqu'en 2032.
- Par type de matériau, le polypropylène détenait 32 % de la taille du marché des textiles techniques médicaux et de santé en Asie-Pacifique en 2026, tandis que les fibres synthétiques et polymères biorésorbables enregistraient le CAGR projeté le plus élevé à 8,5 % jusqu'en 2032.
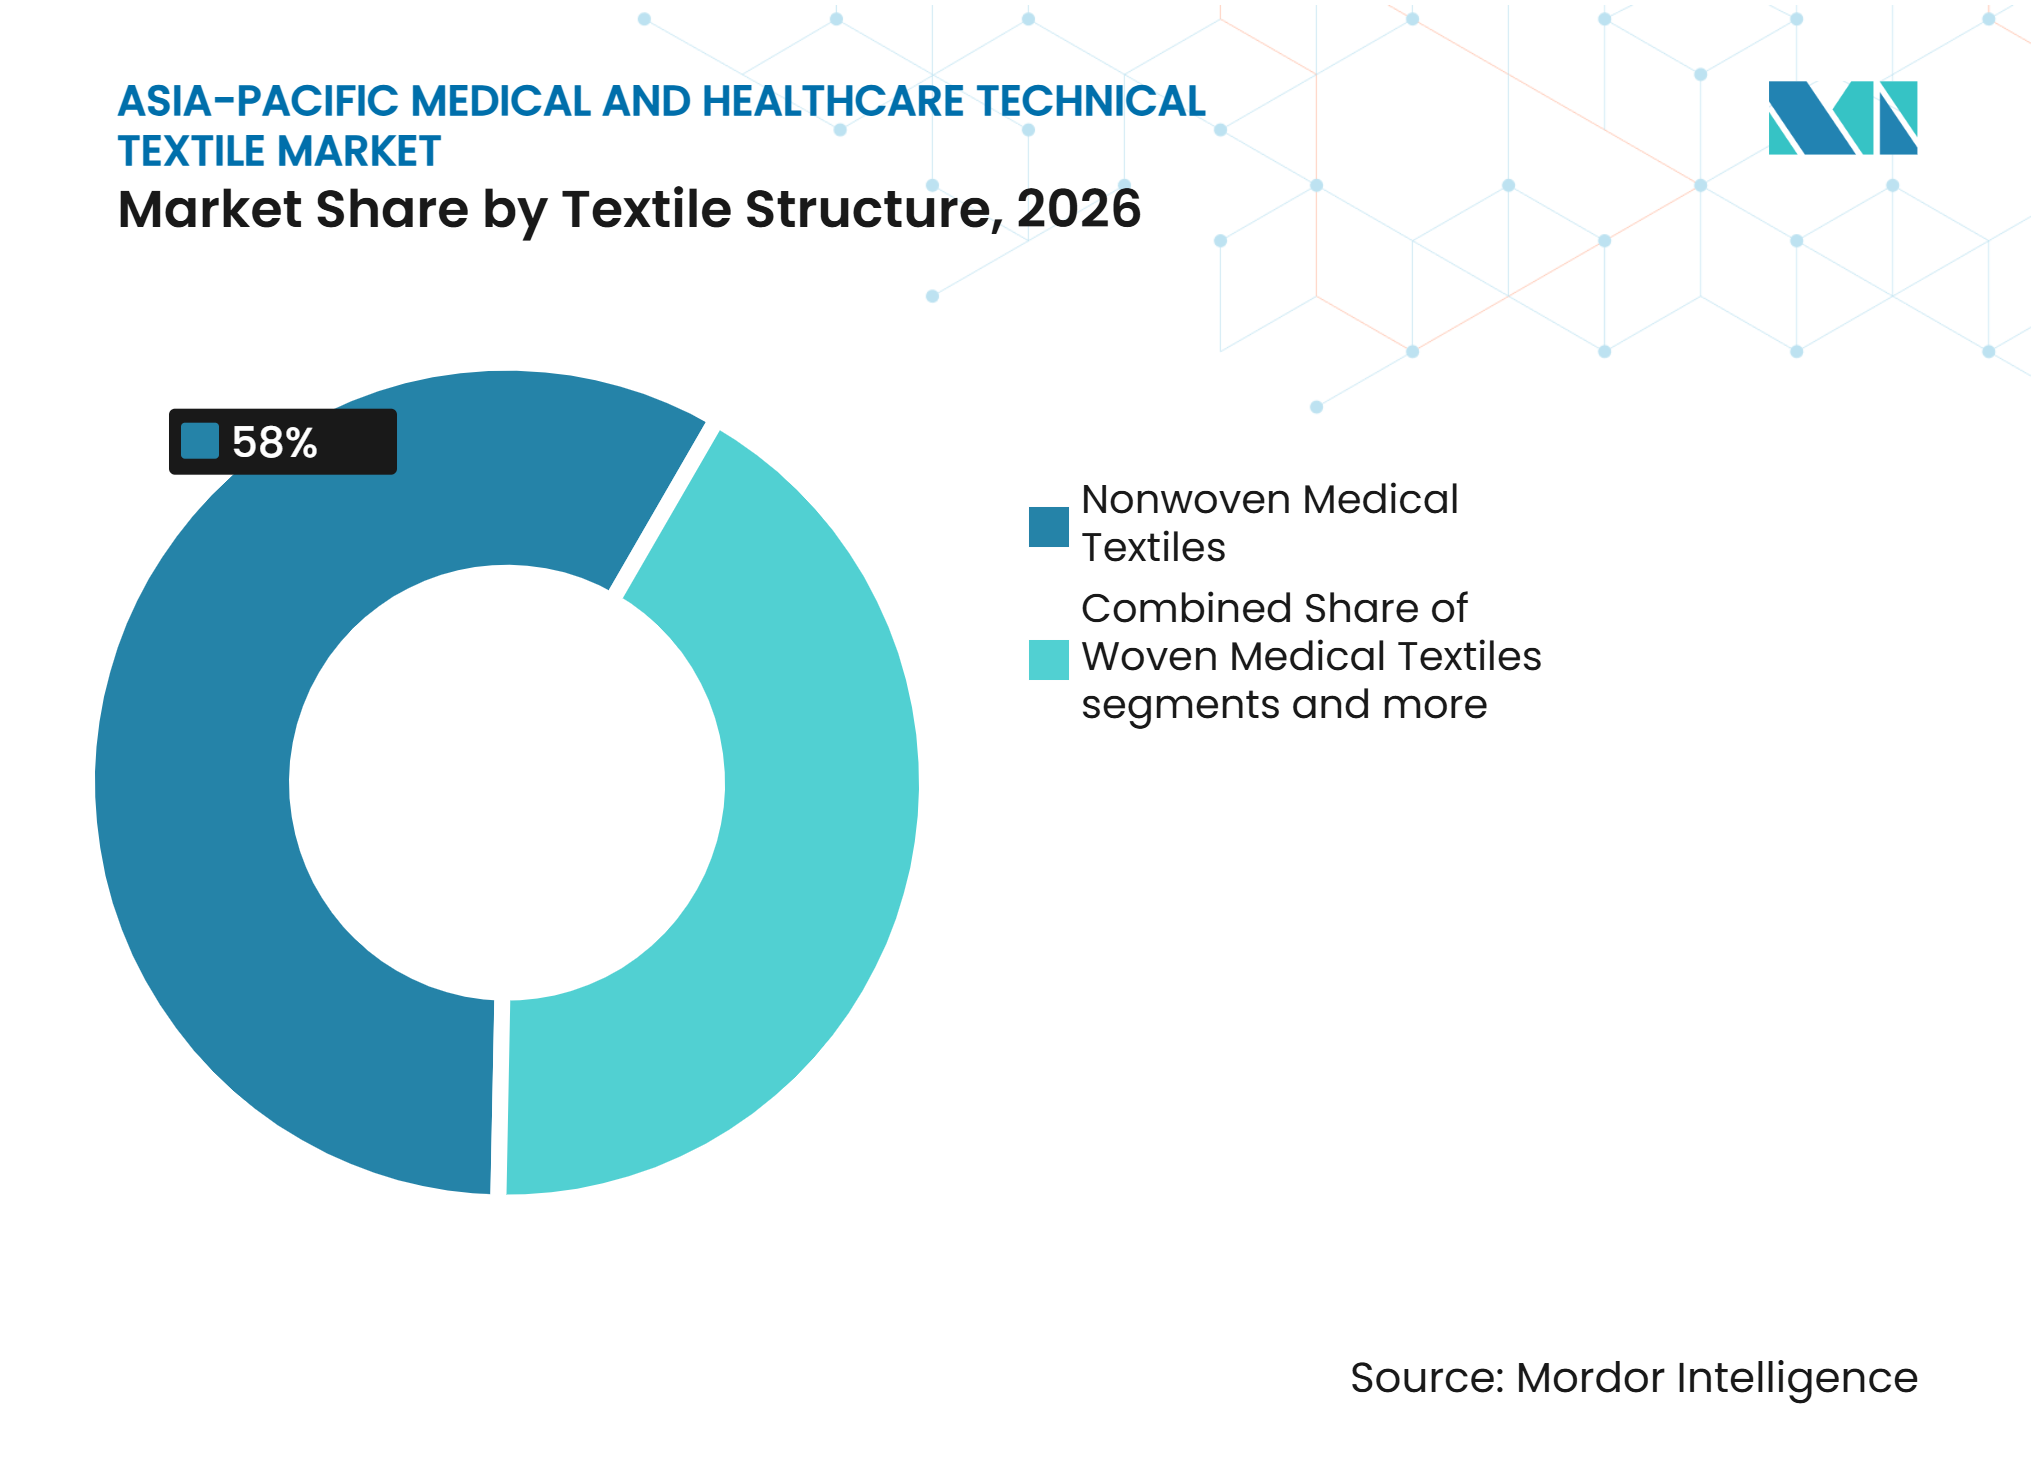
- Par structure textile, les textiles médicaux non tissés détenaient 58 % des revenus en 2026, tandis que les textiles médicaux tricotés enregistraient le CAGR projeté le plus élevé à 7,2 % jusqu'en 2032.
- Par géographie, la Chine détenait 32 % des revenus en 2026, tandis que l'Inde enregistrait le CAGR projeté le plus élevé à 8,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Vieillissement de la population et prévalence des plaies chroniques | +2.1% | Panrégional, plus élevé en Chine, au Japon, en Corée du Sud et en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Expansion des infrastructures de santé et de l'accès chirurgical | +1.8% | Inde, Indonésie, Vietnam, Philippines, Australie et nations insulaires du Pacifique | Moyen terme (2-4 ans) |
| Normalisation du contrôle des infections et adoption des produits à usage unique | +1.2% | Chine, Inde, ASEAN, Taïwan et Corée du Sud | Court terme (≤ 2 ans) |
| Fabrication locale de textiles médicaux et indépendance de la chaîne d'approvisionnement | +0.8% | Chine, Inde, Taïwan, Vietnam, Thaïlande et Indonésie | Moyen terme (2-4 ans) |
| Tourisme médical en Asie-Pacifique et volumes de procédures transfrontalières | +0.5% | Inde, Thaïlande, Malaisie, Singapour, Asie du Sud | Moyen terme (2-4 ans) |
| Commercialisation de textiles intelligents, antimicrobiens et à capteurs intégrés | +0.4% | Corée du Sud, Japon, Inde, Singapour et Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Vieillissement de la population et prévalence des plaies chroniques
Le vieillissement de la population accroît les besoins en soins plus rapidement que de nombreux systèmes de santé ne peuvent augmenter leurs capacités. Plus de 30 pays d'Asie-Pacifique sont classés comme super-vieillissants ou vieillissant rapidement ; la Malaisie est devenue une société vieillissante en 2021, et le Bangladesh prévoit que les personnes âgées de 60 ans et plus représenteront 20 % de sa population d'ici 2050.[1] Une méta-analyse de 2025 portant sur 46 études a révélé une prévalence groupée des plaies chroniques de 32,1 % dans les populations asiatiques, les ulcères du pied diabétique étant le type le plus courant et l'Asie du Sud-Est signalant 50,8 %. Les plaies chroniques nécessitent des cycles de pansement plus longs et peuvent augmenter l'utilisation de produits non tissés en mousse, alginate et antimicrobiens. Le Japon et la Corée du Sud combinent également des populations plus âgées avec une disponibilité élevée de lits et des séjours de soins aigus plus longs, ce qui soutient une demande soutenue en textiles de soins aux patients.[2] Le marché des textiles techniques médicaux et de santé en Asie-Pacifique bénéficie du fait que les soins s'orientent vers des produits qui gèrent l'humidité, le risque d'infection et le confort des patients sur plusieurs cycles de traitement.
Expansion des infrastructures de santé et de l'accès chirurgical
La construction hospitalière et l'élargissement de l'accès chirurgical augmentent les achats de textiles liés aux procédures. L'Organisation mondiale de la Santé a rapporté en octobre 2025 que 80 % des pays du Pacifique occidental incluent les soins chirurgicaux dans les packages de prestations de couverture sanitaire universelle, tandis que 40 % ont adopté la liste de contrôle de sécurité chirurgicale de l'OMS dans les hôpitaux de premier niveau.[3] Ces mesures nécessitent une gestion plus cohérente du champ stérile et l'utilisation de blouses et de champs certifiés. En Indonésie, la Banque asiatique d'investissement dans les infrastructures a approuvé 197,9 millions EUR (232,8 millions USD) en octobre 2025 pour reconstruire 3 hôpitaux et augmenter la capacité en lits de 271 à 550. Singapour ajoute 2 800 lits hospitaliers publics aigus et communautaires entre 2025 et 2030, tandis que la Banque asiatique de développement a approuvé 106,9 millions USD pour les services de soins de santé secondaires au Sri Lanka. Le taux régional de sorties hospitalières de 134 pour 1 000 personnes indique également une activité procédurale élevée.
Normalisation du contrôle des infections et adoption des produits à usage unique
Les règles de contrôle des infections créent une base de conformité pour les textiles médicaux à usage unique. La norme chinoise GB 19082-2023 relative aux vêtements de protection médicale à usage unique est entrée en vigueur en décembre 2025 et a introduit des classifications révisées des performances de barrière à 4 niveaux. La norme indienne IS 17334:2025 spécifie les exigences de performance pour les blouses et les champs médicaux et chirurgicaux à usage unique et réutilisables, tandis que l'arrêté de deuxième amendement sur les textiles médicaux (contrôle de la qualité) de 2025 a prolongé jusqu'au 31 décembre 2025 le délai de vente des stocks hérités déclarés. La norme chinoise WS/T 508-2025 est entrée en vigueur en février 2026 et a formalisé les exigences de lavage et de désinfection pour les textiles médicaux dans les établissements de santé. Ensemble, ces exigences encouragent les hôpitaux à remplacer les matériaux non classifiés par des produits documentant les performances de barrière et l'aptitude à la décontamination. Le secteur des textiles techniques médicaux et de santé en Asie-Pacifique bénéficie de cycles d'approvisionnement accordant une plus grande importance aux performances testées et à la traçabilité.
Fabrication locale de textiles médicaux et indépendance de la chaîne d'approvisionnement
La production régionale devient plus importante à mesure que les acheteurs recherchent des délais de livraison plus courts et un accès plus fiable aux matériaux certifiés. Covestro a commencé à produire du polyuréthane thermoplastique de qualité médicale Desmopan Rx à Changhua, à Taïwan, en juin 2025, son 2e site qualifié à l'échelle mondiale après l'Amérique du Nord. Le matériau répond aux exigences ISO 10993 et YY/T 1557 et peut être utilisé dans les non-tissés, les champs chirurgicaux, les pansements et les vêtements de protection. Mölnlycke a ouvert son premier site de fabrication de soins des plaies à Changshu, en Chine, en novembre 2025, avec une production attendue fin 2026 ou début 2027. Winner Medical a également étendu son réseau de fabrication au Vietnam en 2025. La capacité locale facilite la compétitivité sur la qualité constante, la réactivité du service et la conformité réglementaire plutôt que sur le seul prix unitaire.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Fragmentation réglementaire entre les cadres nationaux | -0.7% | Panrégional, notamment en Chine, en Inde, au Japon et en Australie | Long terme (≥ 4 ans) |
| Déchets liés aux produits à usage unique, exposition aux microplastiques et recyclage limité des textiles de santé | -0.4% | ASEAN, Inde et Chine | Long terme (≥ 4 ans) |
| Volatilité de l'approvisionnement en polypropylène de qualité médicale et en fibres spéciales | -0.5% | Chine, Inde et marchés ASEAN où les non-tissés en polypropylène dominent les achats | Court terme (≤ 2 ans) |
| Marchés publics sensibles aux prix et lacunes dans l'adoption des produits haut de gamme | -0.5% | ASEAN et Asie du Sud, notamment l'Indonésie, les Philippines, le Bangladesh et le Myanmar | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Fragmentation réglementaire entre les cadres nationaux
Les fournisseurs de textiles médicaux font face à des exigences réglementaires distinctes en Chine, en Inde, au Japon et en Australie. La NMPA chinoise, la CDSCO indienne, la PMDA japonaise et la TGA australienne ont des classifications, des besoins en documentation et des exigences de surveillance post-commercialisation différents. Une revue évaluée par les pairs en 2025 a révélé que des différences subsistent dans les voies d'enregistrement, les audits de fabrication et les preuves cliniques malgré les efforts internationaux en faveur de la coopération réglementaire. Les preuves acceptées par une autorité peuvent ne pas être acceptées par une autre, ce qui oblige les fournisseurs à maintenir des programmes de conformité parallèles. Cela peut concentrer les nouveaux lancements de produits haut de gamme au Japon, en Australie et en Corée du Sud, où les voies d'approbation et les exigences d'achat sont mieux établies. Le marché des textiles techniques médicaux et de santé en Asie-Pacifique est également confronté à une pression sur les coûts des intrants liée à la disponibilité du polypropylène de qualité médicale et des fibres spéciales. Dans le même temps, les appels d'offres publics en ASEAN et en Asie du Sud continuent de favoriser les produits moins chers.
Déchets liés aux produits à usage unique, exposition aux microplastiques et recyclage limité des textiles de santé
L'utilisation croissante de produits à usage unique entraîne des défis environnementaux et d'élimination. L'OCDE a rapporté en 2025 que l'Asie du Sud-Est et l'Asie de l'Est restent un point névralgique mondial majeur pour la pollution plastique, la génération de déchets dépassant les capacités de collecte et de traitement. Une évaluation du cycle de vie de 2025 a révélé des émissions mesurables de microplastiques et de métaux lourds provenant des voies de traitement des déchets de santé, notamment l'incinération et l'élimination en décharge des matériaux à base de polypropylène. Le PNUD a documenté que les installations modernisées au Bangladesh, au Bhoutan et aux Maldives dépendent encore principalement de l'élimination même là où des autoclaves et des systèmes de suivi des déchets en temps réel sont disponibles. Les futures règles sur les plastiques à usage unique pourraient affecter les produits textiles médicaux non biodégradables à mesure que les gouvernements renforcent leur surveillance. Les fournisseurs sans programmes de substitution de matériaux ou de gestion des déchets pourraient faire face à davantage de perturbations à mesure que les exigences d'approvisionnement évoluent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la prévention des infections en tête tandis que les implantables progressentLes textiles chirurgicaux et de prévention des infections représentaient 34 % des revenus en 2026, donnant à cette catégorie la position dominante sur le marché des textiles techniques médicaux et de santé en Asie-Pacifique. La hausse des volumes chirurgicaux, le renforcement des règles de contrôle des infections et le cadre d'action de l'OMS pour une chirurgie sûre et abordable soutiennent les achats récurrents de blouses, champs, emballages et autres produits barrières. L'intégration des soins chirurgicaux dans les hôpitaux de premier niveau fait des produits de champ stérile un article d'approvisionnement courant. Les textiles de soins des plaies et thérapeutiques non implantables ont une large base de demande car les plaies chroniques nécessitent des pansements composites multicouches. La prévalence groupée de 32,1 % des plaies chroniques rapportée dans les études asiatiques indique une demande continue.
Les textiles biomédicaux implantables devraient croître à un CAGR de 8,2 % jusqu'en 2032. La croissance est liée aux procédures mini-invasives, aux chirurgies de hernie et cardiovasculaires, et à une plus grande acceptation clinique des échafaudages biorésorbables au Japon, en Corée du Sud et dans les zones urbaines de Chine. Les textiles d'hygiène de santé et de soins absorbants bénéficient du vieillissement des populations en Asie du Nord-Est et de la demande de produits d'incontinence. Les textiles extracorporels et intégrés aux dispositifs médicaux comprennent les membranes de dialyse et les boîtiers de filtres sanguins. Les textiles hospitaliers et de soins aux patients font face à des exigences plus strictes en matière de gestion de l'humidité et de décontamination fiable.



Par type de matériau :
le polypropylène en tête tandis que les biorésorbables progressentLe polypropylène détenait 32 % des revenus en 2026 car il est largement utilisé dans les structures non tissées spunbond, meltblown et SMS. Ces structures sont au cœur des blouses chirurgicales, des masques et des champs jetables. Le secteur des textiles techniques médicaux et de santé en Asie-Pacifique s'appuie sur le polypropylène pour les produits barrières à grand volume car il équilibre la transformabilité, les performances de barrière et le coût. La dépendance au polypropylène de qualité médicale expose également les fournisseurs à la volatilité de l'approvisionnement en matières premières. Les équipes d'approvisionnement ont besoin de sources fiables et approuvées, notamment là où les produits non tissés dominent les achats hospitaliers.
Les fibres synthétiques et polymères biorésorbables devraient se développer à un CAGR de 8,5 % jusqu'en 2032. Ils sont utilisés dans les sutures dégradables, les renforts de mailles et les échafaudages implantables dans les centres chirurgicaux en expansion. L'installation taïwanaise de Covestro soutient l'accès régional au polyuréthane thermoplastique de qualité médicale pour les applications spécialisées. Le polyester, le polyamide, le coton, les fibres naturelles, les fibres cellulosiques régénérées, le polyuréthane et les fibres élastomères conservent chacun des rôles définis dans les soins des plaies, la compression, les greffes et les substrats pour dispositifs portables. Les composites multifonctionnels combinant structure, finition antimicrobienne et fonctionnalités de détection représentent la direction de développement à plus long terme.
Par structure textile :
les non-tissés s'ancrent tandis que les tricots gagnent du terrain techniqueLes textiles médicaux non tissés représentaient 58 % des revenus en 2026, la plus grande part du marché des textiles techniques médicaux et de santé en Asie-Pacifique. Les hôpitaux utilisent des non-tissés spunbond, meltblown, SMS et hydroentanglés dans des produits jetables nécessitant des performances de barrière certifiées. La préférence établie pour les matériaux à usage unique contribue à maintenir le rôle dominant de cette structure. Les non-tissés sont largement utilisés dans les blouses, les masques, les champs, les pansements et les produits de stérilisation. Les normes définissant les besoins en protection et en décontamination renforcent leur utilisation dans les environnements cliniques.
Les textiles médicaux tricotés devraient croître à un CAGR de 7,2 % jusqu'en 2032. Leur élasticité, leur conformabilité et leur porosité contrôlable sont utiles dans les mailles implantables, la réparation des hernies, les greffes vasculaires et la thérapie compressive. Une étude de 2025 a démontré un textile bactéricide qui signale quand son revêtement à l'oxyde de cuivre perd son efficacité. Les textiles tissés offrent une stabilité dimensionnelle, tandis que les textiles tressés servent à des usages précis dans les sutures et les gaines de cathéters. Les autres formats techniques comprennent les échafaudages en nanofibres électrofilées pour les soins des plaies et l'ingénierie tissulaire.

Analyse géographique
Chine
La Chine détenait 32 % des revenus régionaux en 2026 et est restée le plus grand pays au sein du marché des textiles techniques médicaux et de santé en Asie-Pacifique. Sa position reflète la capacité nationale dans les non-tissés et les intermédiaires en polypropylène, un réseau hospitalier urbain en expansion et le soutien politique à la fabrication locale de dispositifs médicaux. L'assurance maladie de base de la Chine couvre 1,3 milliard de personnes, créant une large base pour les achats hospitaliers. Le site de Changshu de Mölnlycke indique un intérêt pour une capacité localisée de soins avancés des plaies.
Inde
L'Inde devrait enregistrer un CAGR de 8,5 % jusqu'en 2032, le taux de croissance géographique le plus rapide sur le marché des textiles techniques médicaux et de santé en Asie-Pacifique ; les programmes de santé gouvernementaux, les dépenses d'infrastructure, les volumes chirurgicaux plus élevés et le tourisme médical entrant soutiennent ces perspectives. Ayushman Bharat PM-JAY couvre plus de 500 millions de personnes et soutient l'accès aux soins hospitaliers et aux consommables associés. L'Inde a accueilli 644 387 touristes médicaux en 2024 et 131 856 touristes médicaux de janvier à avril 2025, avec des visas médicaux électroniques disponibles pour les ressortissants de 171 pays. Le Bureau indien des normes a réuni 120 représentants en octobre 2025 pour discuter des normes des textiles médicaux, soutenant les fabricants locaux cherchant à s'aligner sur les attentes internationales en matière de performances.
Reste de l'Asie-Pacifique
Le Japon et la Corée du Sud sont des marchés techniquement matures avec une demande de produits implantables et extracorporels à plus haute valeur ajoutée, soutenus par des capacités établies chez Asahi Kasei Medical et Toray. L'Indonésie, le Vietnam et d'autres marchés d'Asie du Sud-Est sont principalement axés sur les volumes. Le projet hospitalier indonésien soutenu par la Banque asiatique d'investissement dans les infrastructures élargira la capacité procédurale et ajoutera des services cardiovasculaires et oncologiques. Le Vietnam attire des investissements manufacturiers dans le cadre de la diversification des chaînes d'approvisionnement, notamment le développement de la base de production de Winner Medical en 2025. Taïwan renforce son rôle de base de fabrication de précision, tandis que l'Australie et Taïwan restent des marchés axés sur la conformité où les fournisseurs privilégient les produits certifiés. Le Sri Lanka et les nations insulaires du Pacifique reçoivent des investissements multilatéraux ciblés en matière de santé qui peuvent progressivement augmenter la demande malgré des volumes individuels plus faibles.
Paysage concurrentiel
Concentration du Marché
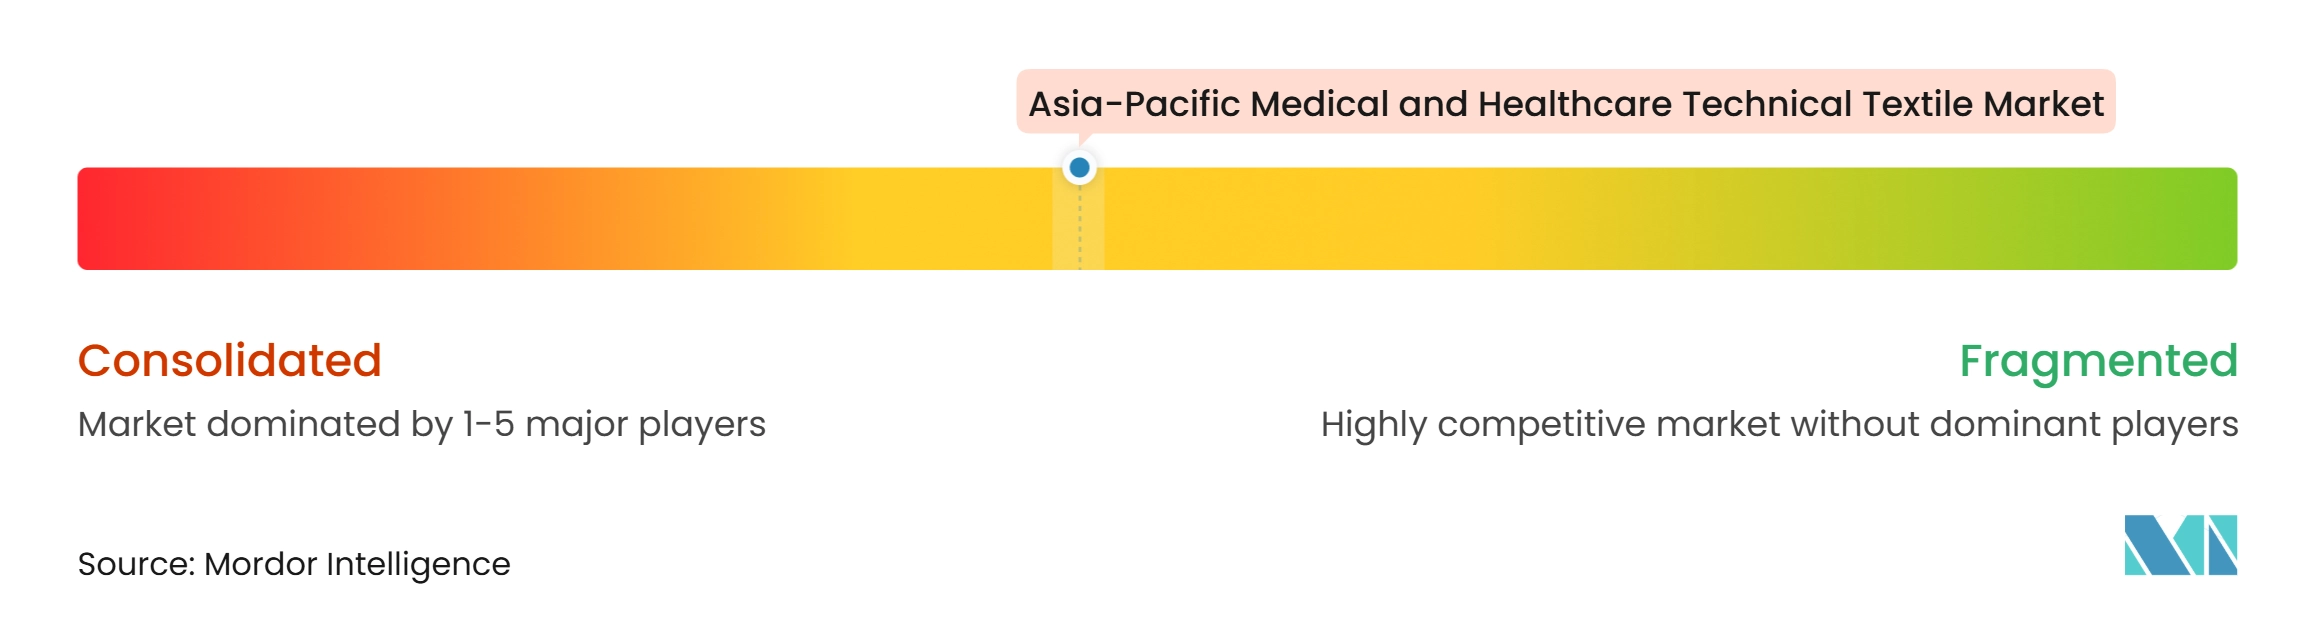
Le marché des textiles techniques médicaux et de santé en Asie-Pacifique présente un niveau moyen de concentration, avec des fournisseurs intégrés mondiaux actifs dans les segments techniques à haute barrière et des producteurs régionaux servant à la fois des applications de base et à valeur ajoutée. Freudenberg Performance Materials, Ahlstrom, Mölnlycke, Kimberly-Clark et DuPont sont établis dans les blouses chirurgicales, les emballages de stérilisation et les soins avancés des plaies. Winner Medical, Toray, Asahi Kasei, HOGY Medical et Jiangsu Yuyue Medical sont en concurrence sur un plus large éventail de segments régionaux. L'emplacement de production, les performances des produits et les capacités de conformité façonnent de plus en plus la concurrence. Le marché des textiles techniques médicaux et de santé en Asie-Pacifique récompense la conformité fiable, le service local et la qualité constante des produits. Il offre des opportunités dans les soins avancés des plaies abordables pour les hôpitaux de niveau 2 et 3, la fabrication sous marque privée conforme aux exigences d'exportation et les produits de soins à domicile à capteurs intégrés.
Freudenberg a acquis les 25 % restants de Japan Vilene Company auprès de Toray en novembre 2025 pour 100 millions EUR (117,6 millions USD). La transaction a fait de Freudenberg le seul propriétaire du réseau mondial de non-tissés de Japan Vilene comprenant 15 sites, qui sert les marchés médical, automobile, électrique et industriel. Le site chinois de Mölnlycke vise à améliorer la résilience de la chaîne d'approvisionnement, à réduire les délais de livraison et à soutenir la future capacité de soins des plaies. La production de polyuréthane thermoplastique de qualité médicale de Covestro à Taïwan reflète un objectif similaire d'approvisionnement régional en matériaux.
Des chercheurs de BITS Pilani ont développé un pansement intelligent multicouche utilisant des fibres antimicrobiennes enduites d'argent et un capteur hydrogel colorimétrique pouvant indiquer une infection sans équipement de laboratoire. Le produit aurait un coût de 10 à 20 INR par unité (0,1 à 0,2 USD), avec une commercialisation ciblée pour 2026. Un textile bactéricide rapporté dans Materials Today Bio peut indiquer quand son revêtement antibactérien perd son efficacité, permettant un remplacement basé sur l'état. Ces développements soulignent l'importance de la détection intégrée et des performances cliniques mesurables.
Leaders du secteur des textiles techniques médicaux et de santé en Asie-Pacifique
-
Freudenberg Performance Materials
-
Ahlstrom-Munksjö Oyj
-
Asahi Kasei Corporation
-
Toray Industries, Inc.
-
Winner Medical Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Textiles Techniques Médicaux et de Santé en Asie-Pacifique Entreprises couvertes dans ce rapport
- Freudenberg Performance Materials
- Ahlstrom-Munksjö Oyj
- Asahi Kasei Corporation
- Toray Industries, Inc.
- Winner Medical Co., Ltd.
- Kimberly-Clark Corporation
- 3M Company
- DuPont de Nemours, Inc.
- Cardinal Health, Inc.
- Medline Industries, LP
- Smith & Nephew plc
- Mölnlycke Health Care AB
- Halyard Health, Inc.
- Owens & Minor, Inc.
- Fitesa S.A.
- Indorama Ventures Public Company Limited
- Hyosung Corporation
- Asahi Kasei Medical Co., Ltd.
- Sefar AG
- HOGY Medical Co., Ltd.
- Jiangsu Yuyue Medical Equipment & Supply Co., Ltd.
- KPR Mill Limited
- Medtronic plc
- B. Braun Melsungen SE
Développements industriels récents dans Marché des Textiles Techniques Médicaux et de Santé en Asie-Pacifique
- Juillet 2026 : Freudenberg Performance Materials a acquis Foshan United Medical, un fournisseur chinois de soins avancés des plaies comptant environ 200 employés. L'acquisition élargit les capacités de textiles médicaux de Freudenberg dans la production de non-tissés, les fibres fonctionnalisées, la stérilisation et les pansements finis, notamment les produits en mousse, alginate et antimicrobiens.
- Mars 2026 : L'installation de Prachinburi de Lenzing a commencé à produire des fibres lyocell de qualité non tissée pour des applications telles que les lingettes et les produits d'hygiène personnelle. L'expansion renforce les approvisionnements régionaux en fibres cellulosiques d'origine bois, offrant aux fabricants de non-tissés médicaux et d'hygiène une option de matériau supplémentaire pour développer des produits économes en ressources.
- Novembre 2025 : Freudenberg SE a acquis les 25 % restants de Japan Vilene Company auprès de Toray Industries pour 100 millions EUR (117,6 millions USD), faisant de Freudenberg le seul propriétaire du réseau mondial de non-tissés de JVC comprenant 15 sites. JVC sert les segments médical, automobile, électrique et industriel en Asie, et l'acquisition positionne Freudenberg pour intégrer directement les capacités de non-tissés médicaux de JVC dans son portefeuille mondial santé et hygiène.
- Octobre 2025 : La Banque asiatique d'investissement dans les infrastructures a approuvé un investissement souverain de 197,9 millions EUR (232,8 millions USD) pour la reconstruction de RSAB Harapan Kita et l'aménagement de 3 hôpitaux Berlian en Indonésie. Le projet double presque la capacité en lits de 271 à 550 et introduit des services cardiovasculaires et oncologiques non disponibles auparavant.
Périmètre du rapport sur le marché des textiles techniques médicaux et de santé en Asie-Pacifique
Le rapport sur le marché des textiles techniques médicaux et de santé en Asie-Pacifique est segmenté par type de produit (textiles hospitaliers et de soins aux patients, textiles biomédicaux implantables, et plus), par type de matériau (polypropylène (PP), polyester (PET), et plus), par structure textile (textiles médicaux non tissés, textiles médicaux tissés, et plus), et par géographie (Chine, Japon, et plus). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Textiles chirurgicaux et de prévention des infections |
| Textiles de soins des plaies et thérapeutiques non implantables |
| Textiles d'hygiène de santé et de soins absorbants |
| Textiles biomédicaux implantables |
| Textiles extracorporels et intégrés aux dispositifs médicaux |
| Textiles hospitaliers et de soins aux patients |
| Polypropylène (PP) |
| Polyester (PET) |
| Polyéthylène (PE) |
| Polyamide (Nylon) |
| Coton et autres fibres naturelles |
| Fibres cellulosiques régénérées |
| Polyuréthane et autres fibres élastomères |
| Fibres synthétiques et polymères biorésorbables |
| Autres fibres et matériaux spéciaux |
| Textiles médicaux non tissés |
| Textiles médicaux tissés |
| Textiles médicaux tricotés |
| Textiles médicaux tressés |
| Autres structures et produits textiles médicaux techniques |
| Chine |
| Japon |
| Inde |
| Corée du Sud |
| Taïwan |
| Australie |
| Indonésie |
| Vietnam |
| Reste de l'Asie-Pacifique |
| Par type de produit | Textiles chirurgicaux et de prévention des infections |
| Textiles de soins des plaies et thérapeutiques non implantables | |
| Textiles d'hygiène de santé et de soins absorbants | |
| Textiles biomédicaux implantables | |
| Textiles extracorporels et intégrés aux dispositifs médicaux | |
| Textiles hospitaliers et de soins aux patients | |
| Par type de matériau | Polypropylène (PP) |
| Polyester (PET) | |
| Polyéthylène (PE) | |
| Polyamide (Nylon) | |
| Coton et autres fibres naturelles | |
| Fibres cellulosiques régénérées | |
| Polyuréthane et autres fibres élastomères | |
| Fibres synthétiques et polymères biorésorbables | |
| Autres fibres et matériaux spéciaux | |
| Par structure textile | Textiles médicaux non tissés |
| Textiles médicaux tissés | |
| Textiles médicaux tricotés | |
| Textiles médicaux tressés | |
| Autres structures et produits textiles médicaux techniques | |
| Par géographie | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Taïwan | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Reste de l'Asie-Pacifique |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des textiles techniques médicaux et de santé en Asie-Pacifique d'ici 2032 ?
Le marché des textiles techniques médicaux et de santé en Asie-Pacifique devrait atteindre 11,07 milliards USD d'ici 2032, avec un CAGR de 6,53 % à partir de 2027. Le marché des textiles techniques médicaux et de santé en Asie-Pacifique est soutenu par le vieillissement des populations et l'expansion des capacités hospitalières.
Quelle catégorie de produits détient la plus grande part des revenus régionaux ?
Les textiles chirurgicaux et de prévention des infections sont en tête avec 34 % des revenus régionaux en 2026, soutenus par l'expansion hospitalière et le renforcement des exigences de contrôle des infections.
Quel matériau connaît la croissance la plus rapide dans les textiles techniques médicaux en Asie-Pacifique ?
Les fibres synthétiques et polymères biorésorbables devraient croître à un CAGR de 8,5 % d'ici 2032 en raison de leur utilisation dans les sutures dégradables, les mailles et les échafaudages implantables.
Pourquoi l'Inde offre-t-elle une forte opportunité de croissance pour les fournisseurs ?
L'Inde devrait croître à un CAGR de 8,5 % jusqu'en 2032, soutenue par l'expansion de la couverture maladie, le tourisme médical, les investissements dans les infrastructures et l'activité normative nationale.
Qu'est-ce qui stimule la demande de textiles médicaux non tissés ?
Les textiles médicaux non tissés détenaient 58 % des revenus en 2026 car les hôpitaux les utilisent dans des produits barrières jetables tels que les blouses, les masques, les champs et les pansements.
Quels sont les principaux défis pour les fabricants en Asie-Pacifique ?
Des exigences réglementaires nationales distinctes, la volatilité de l'approvisionnement en matériaux de qualité médicale, les marchés publics sensibles aux prix et la gestion des déchets liés aux produits à usage unique peuvent limiter l'adoption et accroître la complexité opérationnelle.