
Marktgröße und Marktanteil des asiatisch-pazifischen Marktes für medizinische und gesundheitliche technische Textilien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 7.63 Milliarden US-Dollar |
| Marktgröße (2027) | 8.07 Milliarden US-Dollar |
| Marktgröße (2032) | 11.07 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.53 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des asiatisch-pazifischen Marktes für medizinische und gesundheitliche technische Textilien von Mordor Intelligence
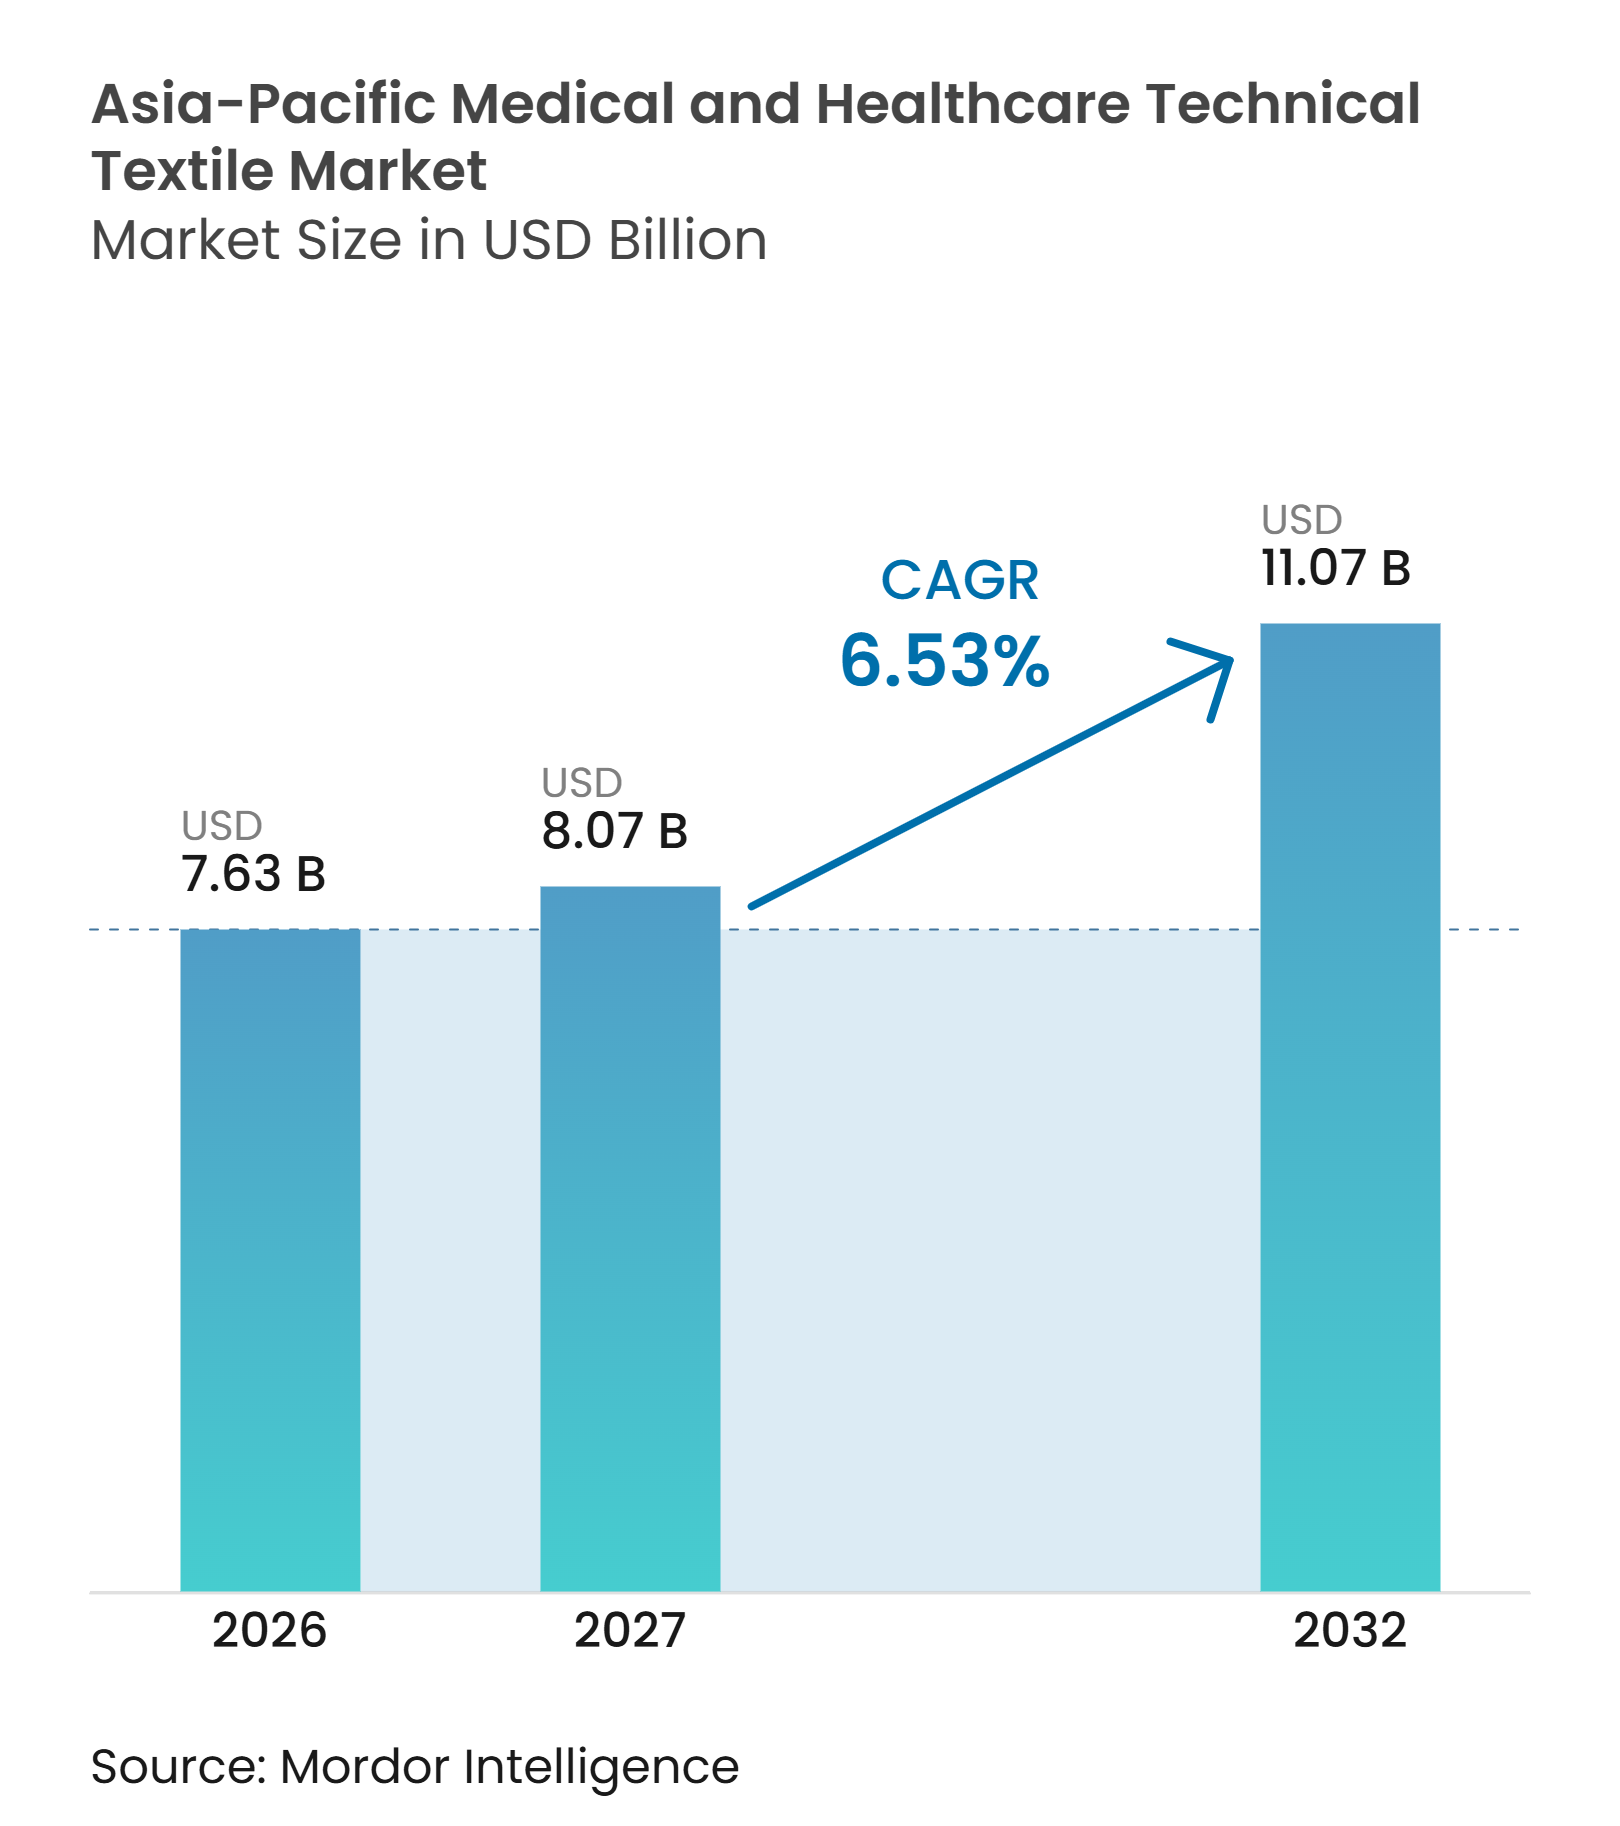
Die Marktgröße des asiatisch-pazifischen Marktes für medizinische und gesundheitliche technische Textilien wird voraussichtlich von 7,63 Milliarden USD im Jahr 2026 und 8,07 Milliarden USD im Jahr 2027 auf 11,07 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 6,53 % verzeichnen.
Die Asien-Pazifik-Branche für medizinische und gesundheitliche technische Textilien wird durch die Bevölkerungsalterung, den wachsenden Bedarf an Versorgung chronischer Wunden, den Ausbau der Krankenhauskapazitäten und strengere Anforderungen an die Infektionskontrolle in der gesamten Region gestützt. Mehr als 60 % der weltweiten Bevölkerung im Alter von 60 Jahren und älter lebt im Asien-Pazifik-Raum, während China Ende 2024 über 310 Millionen Menschen im Alter von 60 Jahren und älter zählte, was eine wiederkehrende Nachfrage nach Wundversorgung, Inkontinenz-, Chirurgie- und Patientenpflegetextilien begünstigt. Der Markt verlagert sich zudem von Materialien mit niedrigen Spezifikationen hin zu zertifizierten Produkten für chirurgische und klinische Anwendungen, einschließlich Vliesstoffe mit antimikrobiellen Eigenschaften, Sensorfunktionen und Leistungsüberwachungsmerkmalen. China bleibt ein wichtiger Markt aufgrund seiner etablierten Vliesstoffproduktionskapazitäten, der Polypropylenversorgung, des Krankenhausausbaus und der politischen Unterstützung für inländische Lieferketten für Medizinprodukte. Indien bietet Wachstumschancen, da chirurgische Eingriffe, die Krankenversicherungsabdeckung, der Medizintourismus und die lokale Normungsaktivität zunehmen. Regionale Fertigungsinvestitionen tragen dazu bei, Lieferketten zu verkürzen und den Zugang zu zertifizierten Materialien zu verbessern, auch für Krankenhäuser außerhalb der großen Städte.
Wichtigste Erkenntnisse des Berichts
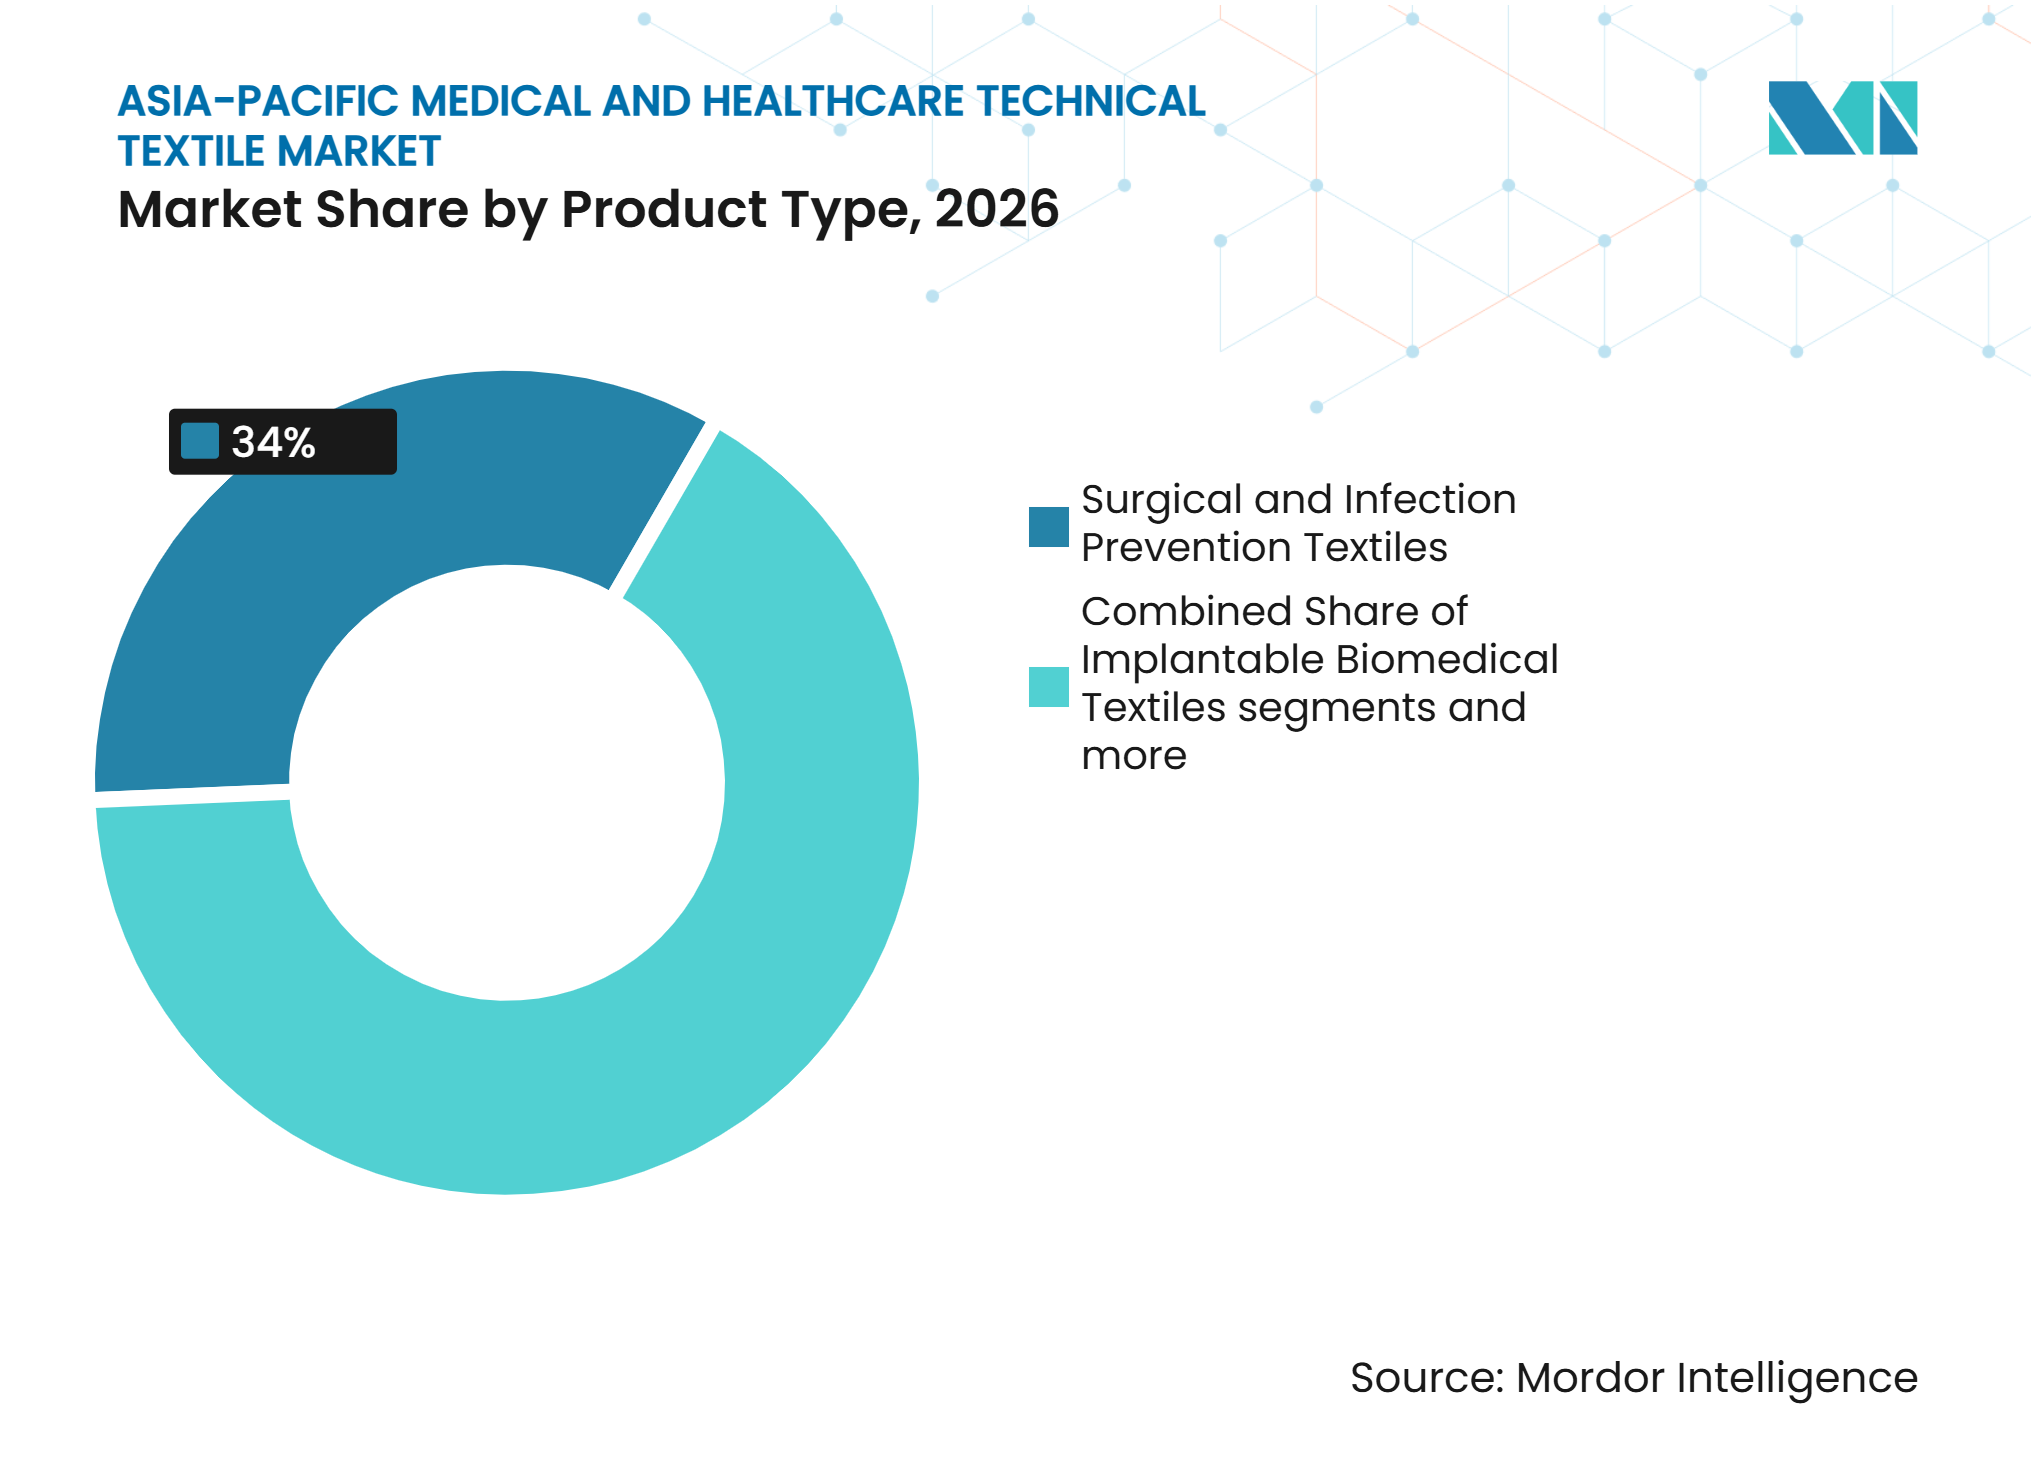
- Nach Produkttyp hielten chirurgische Textilien und Textilien zur Infektionsprävention im Jahr 2026 einen Anteil von 34 % am asiatisch-pazifischen Markt für medizinische und gesundheitliche technische Textilien, während implantierbare biomedizinische Textilien bis 2032 den höchsten prognostizierten CAGR von 8,2 % verzeichneten.
- Nach Materialtyp hielt Polypropylen im Jahr 2026 einen Anteil von 32 % an der Marktgröße des asiatisch-pazifischen Marktes für medizinische und gesundheitliche technische Textilien, während bioresorbierbare synthetische Fasern und Polymere bis 2032 den höchsten prognostizierten CAGR von 8,5 % verzeichneten.
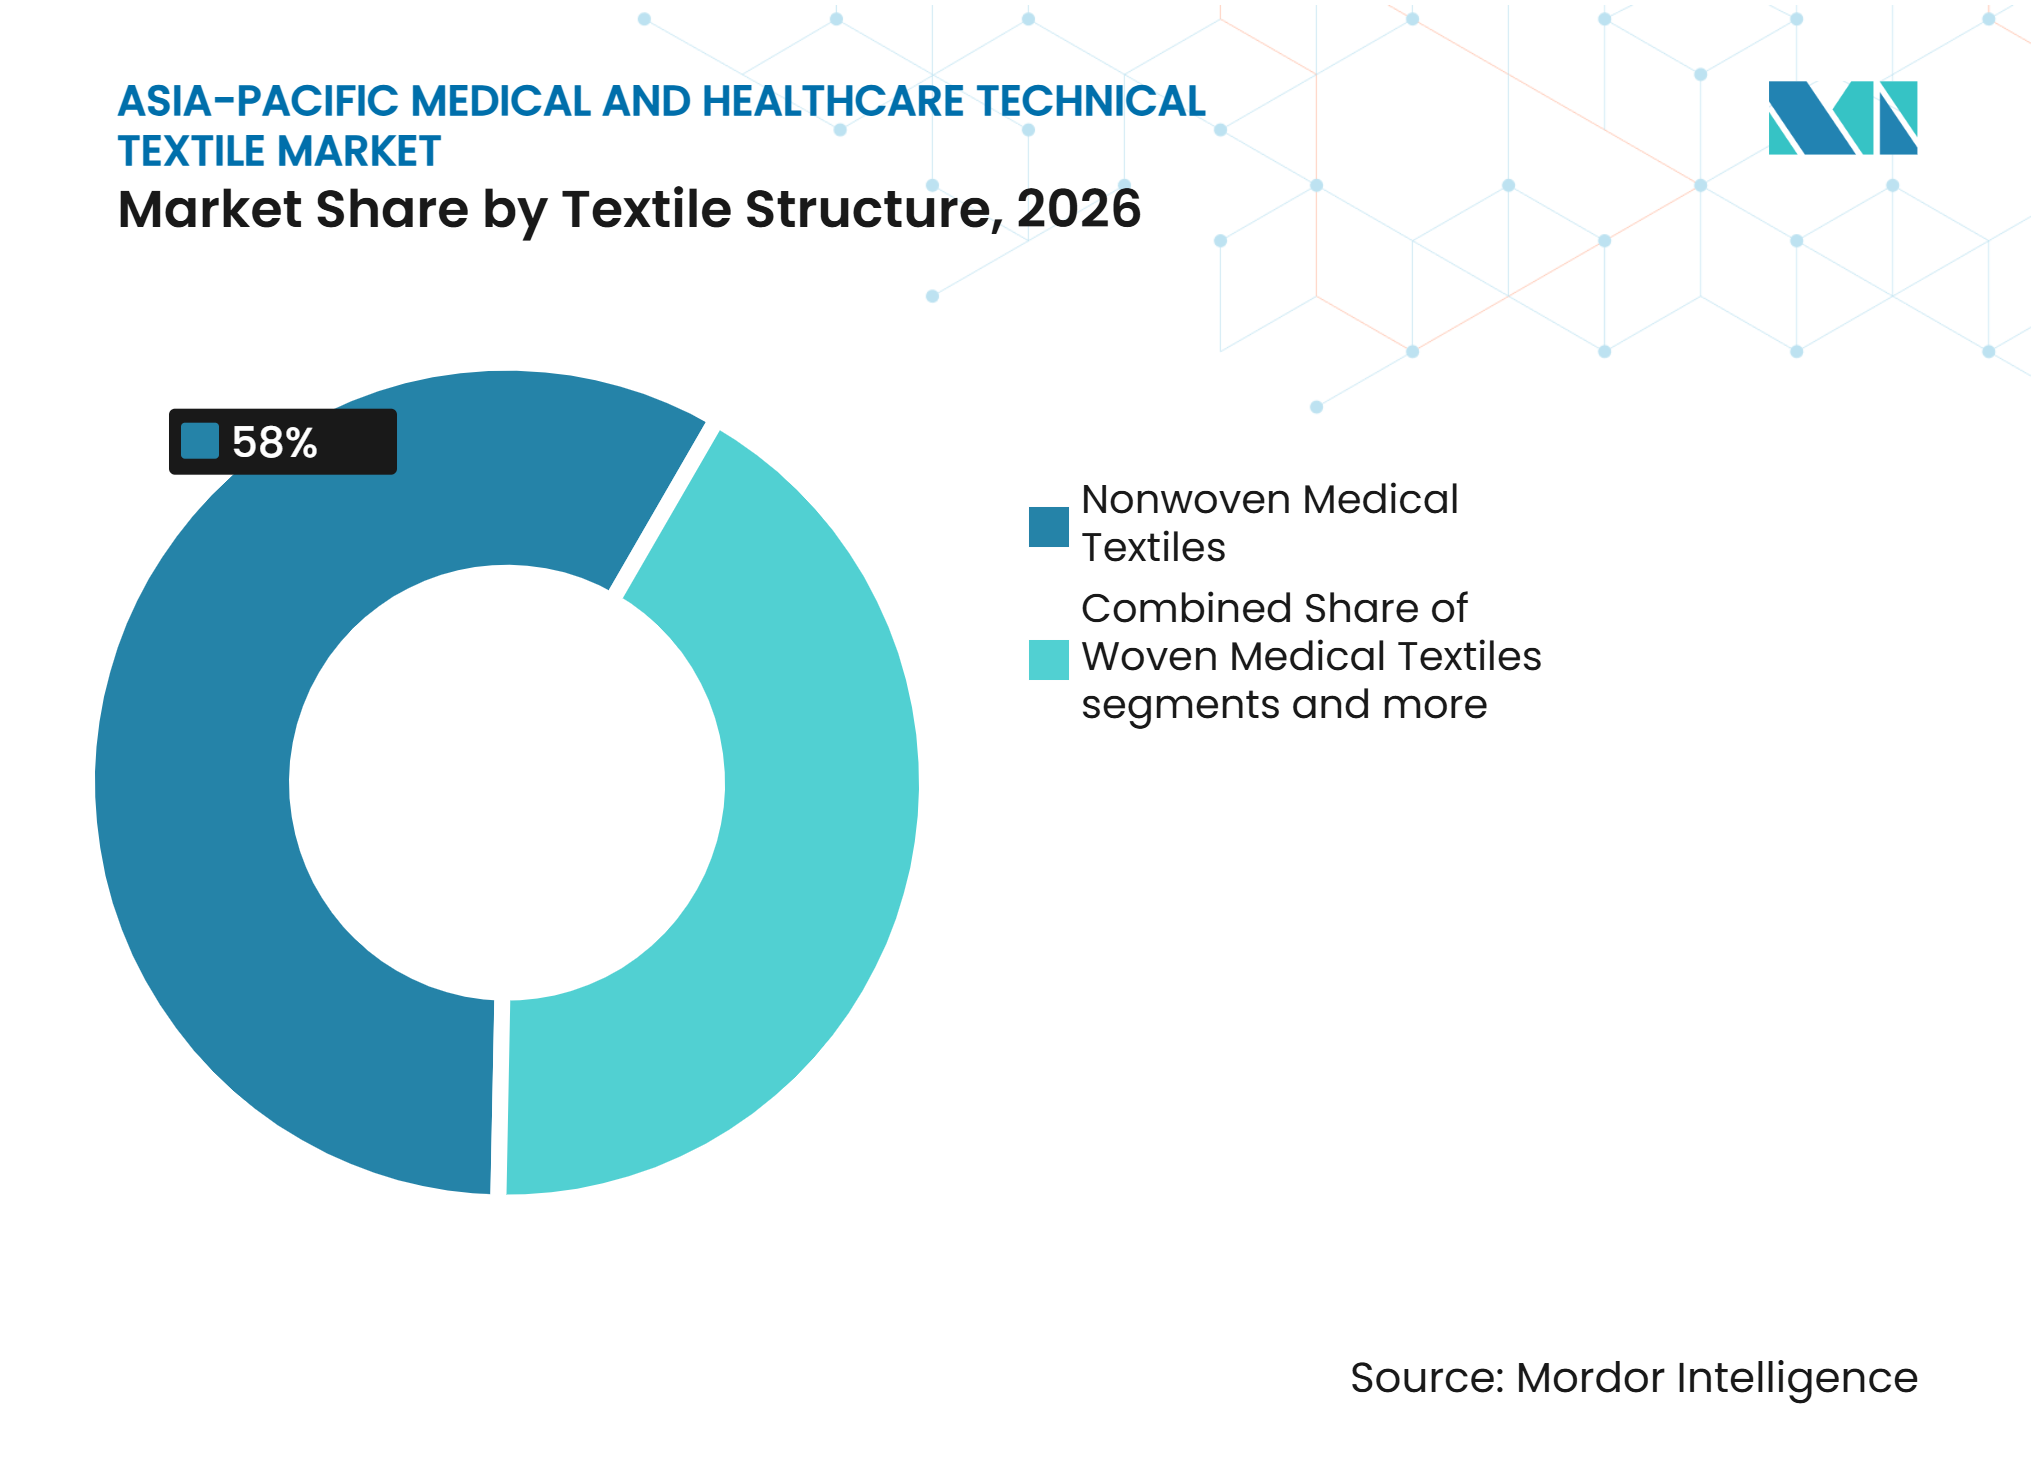
- Nach Textilstruktur hielten Vliesstoff-Medizintextilien im Jahr 2026 einen Umsatzanteil von 58 %, während gestrickte Medizintextilien bis 2032 den höchsten prognostizierten CAGR von 7,2 % verzeichneten.
- Nach Geografie hielt China im Jahr 2026 einen Umsatzanteil von 32 %, während Indien bis 2032 den höchsten prognostizierten CAGR von 8,5 % verzeichnete.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Bevölkerung und Prävalenz chronischer Wunden | +2.1% | Panregional, am stärksten in China, Japan, Südkorea und Südostasien | Langfristig (≥ 4 Jahre) |
| Ausbau der Gesundheitsinfrastruktur und des chirurgischen Zugangs | +1.8% | Indien, Indonesien, Vietnam, Philippinen, Australien und pazifische Inselstaaten | Mittelfristig (2–4 Jahre) |
| Standardisierung der Infektionskontrolle und Einführung von Einwegprodukten | +1.2% | China, Indien, ASEAN, Taiwan und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Lokalisierte Medizintextilproduktion und Unabhängigkeit der Lieferkette | +0.8% | China, Indien, Taiwan, Vietnam, Thailand und Indonesien | Mittelfristig (2–4 Jahre) |
| Medizintourismus im asiatisch-pazifischen Raum und grenzüberschreitende Eingriffe | +0.5% | Indien, Thailand, Malaysia, Singapur, Südasien | Mittelfristig (2–4 Jahre) |
| Kommerzialisierung intelligenter, antimikrobieller und sensorgestützter Textilien | +0.4% | Südkorea, Japan, Indien, Singapur und Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Bevölkerung und Prävalenz chronischer Wunden
Die Alterung der Bevölkerung erhöht den Pflegebedarf schneller, als viele Gesundheitssysteme Kapazitäten aufbauen können. Mehr als 30 Länder im asiatisch-pazifischen Raum werden als hochaltrig oder rasch alternd eingestuft; Malaysia wurde 2021 zur alternden Gesellschaft, und Bangladesch erwartet, dass Menschen im Alter von 60 Jahren und älter bis 2050 20 % seiner Bevölkerung ausmachen werden.[1] Eine Meta-Analyse aus dem Jahr 2025, die 46 Studien umfasste, ergab eine gepoolte Prävalenz chronischer Wunden von 32,1 % in asiatischen Bevölkerungsgruppen, wobei diabetische Fußgeschwüre der häufigste Typ waren und Südostasien einen Wert von 50,8 % meldete. Chronische Wunden erfordern längere Verbandswechselzyklen und können den Einsatz von Schaum-, Alginat- und antimikrobiellen Vliesstoffprodukten erhöhen. Japan und Südkorea verbinden zudem ältere Bevölkerungen mit hoher Bettenkapazität und längeren Akutpflegeaufenthalten, was eine anhaltende Nachfrage nach Patientenversorgungstextilien begünstigt.[2] Der asiatisch-pazifische Markt für medizinische und gesundheitliche technische Textilien profitiert davon, dass sich die Versorgung hin zu Produkten verlagert, die Feuchtigkeit, Infektionsrisiko und Patientenkomfort über wiederholte Behandlungszyklen hinweg managen.
Ausbau der Gesundheitsinfrastruktur und des chirurgischen Zugangs
Der Krankenhausbau und ein breiterer chirurgischer Zugang erhöhen die Beschaffung von verfahrensbezogenen Textilien. Die Weltgesundheitsorganisation berichtete im Oktober 2025, dass 80 % der Länder im westlichen Pazifik chirurgische Versorgung in die Leistungspakete der universellen Krankenversicherung aufgenommen haben, während 40 % die WHO-Checkliste für chirurgische Sicherheit in Krankenhäusern der ersten Versorgungsstufe eingeführt haben.[3] Diese Maßnahmen erfordern ein konsistenteres Management des sterilen Feldes und den Einsatz zertifizierter Kittel und Abdecktücher. In Indonesien genehmigte die Asiatische Infrastruktur-Investitionsbank im Oktober 2025 eine Investition von 197,9 Millionen EUR (232,8 Millionen USD) für den Wiederaufbau von 3 Krankenhäusern und die Erhöhung der Bettenkapazität von 271 auf 550. Singapur fügt zwischen 2025 und 2030 2.800 öffentliche Akut- und Gemeinschaftskrankenhausbetten hinzu, während die Asiatische Entwicklungsbank 106,9 Millionen USD für sekundäre Gesundheitsversorgungsleistungen in Sri Lanka genehmigt hat. Die regionale Krankenhausentlassungsrate von 134 pro 1.000 Einwohner weist ebenfalls auf eine hohe Verfahrensaktivität hin.
Standardisierung der Infektionskontrolle und Einführung von Einwegprodukten
Vorschriften zur Infektionskontrolle schaffen eine Compliance-Grundlage für Einweg-Medizintextilien. Chinas Norm GB 19082-2023 für Einweg-Schutzkleidung im medizinischen Bereich trat im Dezember 2025 in Kraft und führte überarbeitete 4-stufige Klassifizierungen der Barriereleistung ein. Indiens IS 17334:2025 legt Leistungsanforderungen für Einweg- und Mehrweg-Medizin- und Operationskittel sowie -abdecktücher fest, während die Medical Textiles (Quality Control) Second Amendment Order, 2025, die Frist für den Verkauf von deklarierten Altbeständen bis zum 31. Dezember 2025 verlängerte. Chinas Norm WS/T 508-2025 trat im Februar 2026 in Kraft und formalisierte die Wasch- und Desinfektionsanforderungen für medizinische Textilien in Gesundheitseinrichtungen. Zusammen genommen veranlassen diese Anforderungen Krankenhäuser, nicht klassifizierte Materialien durch Produkte zu ersetzen, die die Barriereleistung und die Eignung zur Dekontamination dokumentieren. Die Asien-Pazifik-Branche für medizinische und gesundheitliche technische Textilien profitiert von Beschaffungszyklen, die dem geprüften Leistungsnachweis und der Rückverfolgbarkeit ein größeres Gewicht beimessen.
Lokalisierte Medizintextilproduktion und Unabhängigkeit der Lieferkette
Die regionale Produktion gewinnt an Bedeutung, da Käufer kürzere Vorlaufzeiten und einen zuverlässigeren Zugang zu zertifizierten Materialien anstreben. Covestro begann im Juni 2025 in Changhua, Taiwan, mit der Produktion von medizinischem Desmopan Rx thermoplastischem Polyurethan – seinem zweiten weltweit qualifizierten Standort nach Nordamerika. Das Material erfüllt die Anforderungen von ISO 10993 und YY/T 1557 und kann in Vliesstoffen, chirurgischen Abdecktüchern, Wundverbänden und Schutzkleidung eingesetzt werden. Mölnlycke eröffnete im November 2025 seinen ersten Standort zur Herstellung von Wundversorgungsprodukten in Changshu, China, mit einer erwarteten Produktion Ende 2026 oder Anfang 2027. Winner Medical erweiterte sein Produktionsnetzwerk 2025 ebenfalls nach Vietnam. Lokale Kapazitäten erleichtern es, bei gleichbleibender Qualität, Servicebereitschaft und regulatorischer Konformität zu konkurrieren, anstatt nur über den Stückpreis.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Fragmentierung über nationale Rahmenwerke hinweg | -0.7% | Panregional, insbesondere China, Indien, Japan und Australien | Langfristig (≥ 4 Jahre) |
| Einwegabfälle, Mikroplastikbelastung und begrenzte Recyclingmöglichkeiten für Medizintextilien | -0.4% | ASEAN, Indien und China | Langfristig (≥ 4 Jahre) |
| Versorgungsvolatilität bei medizinischem Polypropylen und Spezialfasern | -0.5% | China, Indien und ASEAN-Märkte, in denen Polypropylen-Vliesstoffe die Beschaffung dominieren | Kurzfristig (≤ 2 Jahre) |
| Preissensible öffentliche Beschaffung und Lücken bei der Einführung von Premiumprodukten | -0.5% | ASEAN und Südasien, insbesondere Indonesien, die Philippinen, Bangladesch und Myanmar | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Fragmentierung über nationale Rahmenwerke hinweg
Lieferanten von Medizintextilien sehen sich in China, Indien, Japan und Australien mit separaten regulatorischen Anforderungen konfrontiert. Die NMPA Chinas, Indiens CDSCO, Japans PMDA und Australiens TGA haben unterschiedliche Klassifizierungen, Dokumentationsanforderungen und Anforderungen nach der Markteinführung. Eine 2025 veröffentlichte, begutachtete Übersichtsarbeit stellte fest, dass trotz internationaler Bemühungen um regulatorische Zusammenarbeit weiterhin Unterschiede bei Zulassungswegen, Produktionsaudits und klinischen Nachweisen bestehen. Von einer Behörde akzeptierte Nachweise werden möglicherweise von einer anderen nicht akzeptiert, was Lieferanten dazu zwingt, parallele Compliance-Programme aufrechtzuerhalten. Dies kann dazu führen, dass neue Premiumprodukte hauptsächlich in Japan, Australien und Südkorea eingeführt werden, wo Zulassungswege und Beschaffungsanforderungen etablierter sind. Der asiatisch-pazifische Markt für medizinische und gesundheitliche technische Textilien sieht sich zudem mit Kostendruck bei medizinischem Polypropylen und der Verfügbarkeit von Spezialfasern konfrontiert. Gleichzeitig bevorzugen öffentliche Ausschreibungen in ASEAN und Südasien weiterhin preisgünstigere Produkte.
Einwegabfälle, Mikroplastikbelastung und begrenzte Recyclingmöglichkeiten für Medizintextilien
Der zunehmende Einsatz von Einwegprodukten bringt ökologische und entsorgungsbezogene Herausforderungen mit sich. Die OECD berichtete 2025, dass Südost- und Ostasien weiterhin ein wichtiger globaler Brennpunkt für Kunststoffverschmutzung sind, wobei die Abfallerzeugung die Sammel- und Behandlungskapazitäten übersteigt. Eine Lebenszyklusanalyse aus dem Jahr 2025 ergab messbare Mikroplastik- und Schwermetallemissionen aus Behandlungspfaden für Gesundheitsabfälle, einschließlich Verbrennung und Deponieentsorgung von Materialien auf Polypropylenbasis. Das UNDP dokumentierte, dass aufgerüstete Einrichtungen in Bangladesch, Bhutan und den Malediven hauptsächlich auf Entsorgung angewiesen sind, selbst wenn Autoklaven und Echtzeit-Abfallverfolgungssysteme verfügbar sind. Künftige Vorschriften zu Einwegkunststoffen könnten nicht biologisch abbaubare Medizintextilprodukte betreffen, da die Regierungen ihre Kontrolle verschärfen. Lieferanten ohne Programme zur Materialsubstitution oder zum Abfallmanagement könnten stärker von Störungen betroffen sein, wenn sich die Beschaffungsanforderungen ändern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Infektionsprävention führt, während implantierbare Produkte an Bedeutung gewinnenChirurgische Textilien und Textilien zur Infektionsprävention machten 2026 34 % des Umsatzes aus und nahmen damit die führende Position im asiatisch-pazifischen Markt für medizinische und gesundheitliche technische Textilien ein. Steigende chirurgische Eingriffe, strengere Infektionskontrollvorschriften und der WHO-Aktionsrahmen für sichere und erschwingliche Chirurgie unterstützen den wiederkehrenden Kauf von Kitteln, Abdecktüchern, Umhüllungen und anderen Barriereprodukten. Die Integration der chirurgischen Versorgung in Krankenhäuser der ersten Versorgungsstufe macht Produkte für das sterile Feld zu einem routinemäßigen Beschaffungsartikel. Wundversorgung und nicht implantierbare therapeutische Textilien verfügen über eine breite Nachfragebasis, da chronische Wunden mehrschichtige Verbundverbände benötigen. Die in asiatischen Studien gemeldete gepoolte Prävalenz chronischer Wunden von 32,1 % deutet auf eine anhaltende Nachfrage hin.
Implantierbare biomedizinische Textilien werden voraussichtlich bis 2032 mit einem CAGR von 8,2 % wachsen. Das Wachstum ist mit minimalinvasiven Eingriffen, Hernien- und Herzchirurgie sowie einer größeren klinischen Akzeptanz bioresorbierbarer Gerüste in Japan, Südkorea und dem städtischen China verbunden. Textilien für Gesundheitshygiene und absorbierende Pflege profitieren von der alternden Bevölkerung in Nordostasien und der Nachfrage nach Inkontinenzprodukten. Extrakorporale und in Medizinprodukte integrierte Textilien umfassen Dialysemembranen und Blutfiltergehäuse. Krankenhaus- und Patientenversorgungstextilien unterliegen strengeren Anforderungen an das Feuchtigkeitsmanagement und eine zuverlässige Dekontamination.



Nach Materialtyp:
Polypropylen führt, während bioresorbierbare Materialien vorrückenPolypropylen hielt 2026 einen Umsatzanteil von 32 %, da es in Spunbond-, Meltblown- und SMS-Vliesstoffstrukturen weit verbreitet ist. Diese Strukturen sind zentral für chirurgische Kittel, Masken und Einwegabdecktücher. Die asiatisch-pazifische Branche für medizinische und gesundheitliche technische Textilien verlässt sich auf Polypropylen für Hochvolumen-Barrierprodukte, da es Verarbeitbarkeit, Barriereleistung und Kosten ausbalanciert. Die Abhängigkeit von medizinischem Polypropylen setzt Lieferanten jedoch auch einer Volatilität bei der Rohstoffversorgung aus. Beschaffungsteams benötigen zuverlässige, zugelassene Quellen, insbesondere dort, wo Vliesstoffprodukte den Krankenhauseinkauf dominieren.
Bioresorbierbare synthetische Fasern und Polymere werden voraussichtlich bis 2032 mit einem CAGR von 8,5 % wachsen. Sie werden in abbaubaren Nähten, Netzarmierungen und implantierbaren Gerüsten in expandierenden chirurgischen Zentren eingesetzt. Covestros Taiwan-Werk unterstützt den regionalen Zugang zu medizinischem TPU für spezialisierte Anwendungen. Polyester, Polyamid, Baumwolle, Naturfasern, regenerierte Zellulosefasern, Polyurethan und elastomere Fasern behalten jeweils definierte Rollen in der Wundversorgung, Kompression, Transplantaten und Substraten für tragbare Geräte. Multifunktionale Verbundwerkstoffe, die Struktur, antimikrobielle Ausrüstung und Sensorfunktionen kombinieren, stellen die längerfristige Entwicklungsrichtung dar.
Nach Textilstruktur:
Vliesstoffe festigen ihre Stellung, während Strickwaren technisches Terrain gewinnenVliesstoff-Medizintextilien machten 2026 58 % des Umsatzes aus und hatten damit den größten Anteil am asiatisch-pazifischen Markt für medizinische und gesundheitliche technische Textilien. Krankenhäuser verwenden Spunbond-, Meltblown-, SMS- und Hydroentangled-Vliesstoffe in Einwegprodukten, die eine zertifizierte Barriereleistung erfordern. Die etablierte Präferenz für Einwegmaterialien trägt dazu bei, die führende Rolle dieser Struktur aufrechtzuerhalten. Vliesstoffe werden häufig in Kitteln, Masken, Abdecktüchern, Wundverbänden und Sterilisationsprodukten eingesetzt. Normen, die Schutz- und Dekontaminationsanforderungen definieren, verstärken ihren Einsatz in klinischen Umgebungen.
Gestrickte Medizintextilien werden voraussichtlich bis 2032 mit einem CAGR von 7,2 % wachsen. Ihre Elastizität, Konformität und kontrollierbare Porosität sind nützlich bei implantierbaren Netzen, Hernienreparaturen, Gefäßtransplantaten und Kompressionstherapie. Eine Studie aus dem Jahr 2025 demonstrierte ein bakterizides Textil, das signalisiert, wenn seine Kupferoxidbeschichtung ihre Wirksamkeit verliert. Gewebte Textilien bieten dimensionale Stabilität, während geflochtene Textilien präzise Anwendungen in Nähten und Katheterhüllen bedienen. Weitere technische Formate umfassen elektrogesponnene Nanofasergerüste für die Wundversorgung und das Tissue Engineering.

Geografische Analyse
China
China hielt 2026 einen Anteil von 32 % am regionalen Umsatz und blieb das größte Land innerhalb des asiatisch-pazifischen Marktes für medizinische und gesundheitliche technische Textilien. Seine Position spiegelt die inländische Kapazität bei Vliesstoffen und Polypropylen-Zwischenprodukten, ein expandierendes städtisches Krankenhausnetzwerk und politische Unterstützung für die lokale Herstellung von Medizinprodukten wider. Chinas gesetzliche Krankenversicherung deckt 1,3 Milliarden Menschen ab und schafft eine große Basis für die Krankenhausbeschaffung. Mölnlyckes Standort in Changshu signalisiert Interesse an lokalisierter fortschrittlicher Wundversorgungskapazität.
Indien
Indien wird voraussichtlich bis 2032 einen CAGR von 8,5 % verzeichnen, die schnellste geografische Wachstumsrate im asiatisch-pazifischen Markt für medizinische und gesundheitliche technische Textilien; staatliche Gesundheitsprogramme, Infrastrukturausgaben, höhere chirurgische Eingriffe und eingehender Medizintourismus stützen diese Aussicht. Ayushman Bharat PM-JAY deckt mehr als 500 Millionen Menschen ab und unterstützt den Zugang zu stationärer Versorgung und damit verbundenen Verbrauchsmaterialien. Indien empfing 2024 644.387 Medizintouristen und von Januar bis April 2025 131.856 Medizintouristen, wobei e-Medizinvisa für Staatsangehörige von 171 Ländern verfügbar sind. Das Bureau of Indian Standards berief im Oktober 2025 120 Vertreter ein, um Normen für Medizintextilien zu erörtern, und unterstützt damit lokale Hersteller, die eine Angleichung an internationale Leistungserwartungen anstreben.
Übriger asiatisch-pazifischer Raum
Japan und Südkorea sind technisch ausgereifte Märkte mit Nachfrage nach höherwertigen implantierbaren und extrakorporalen Produkten, gestützt durch etablierte Kapazitäten bei Asahi Kasei Medical und Toray. Indonesien, Vietnam und andere südostasiatische Märkte sind hauptsächlich volumengetrieben. Das von der Asiatischen Infrastruktur-Investitionsbank unterstützte indonesische Krankenhausprojekt wird die Verfahrenskapazität erweitern und kardiovaskuläre und onkologische Dienste hinzufügen. Vietnam zieht Fertigungsinvestitionen als Teil der Lieferkettendiversifizierung an, einschließlich der Entwicklung einer Produktionsbasis durch Winner Medical im Jahr 2025. Taiwan baut seine Rolle als Präzisionsfertigungsstandort aus, während Australien und Taiwan compliance-orientierte Märkte bleiben, in denen Anbieter zertifizierten Produkten Vorrang einräumen. Sri Lanka und pazifische Inselstaaten erhalten gezielte multilaterale Gesundheitsinvestitionen, die die Nachfrage trotz kleinerer individueller Volumina schrittweise steigern können.
Wettbewerbslandschaft
Marktkonzentration
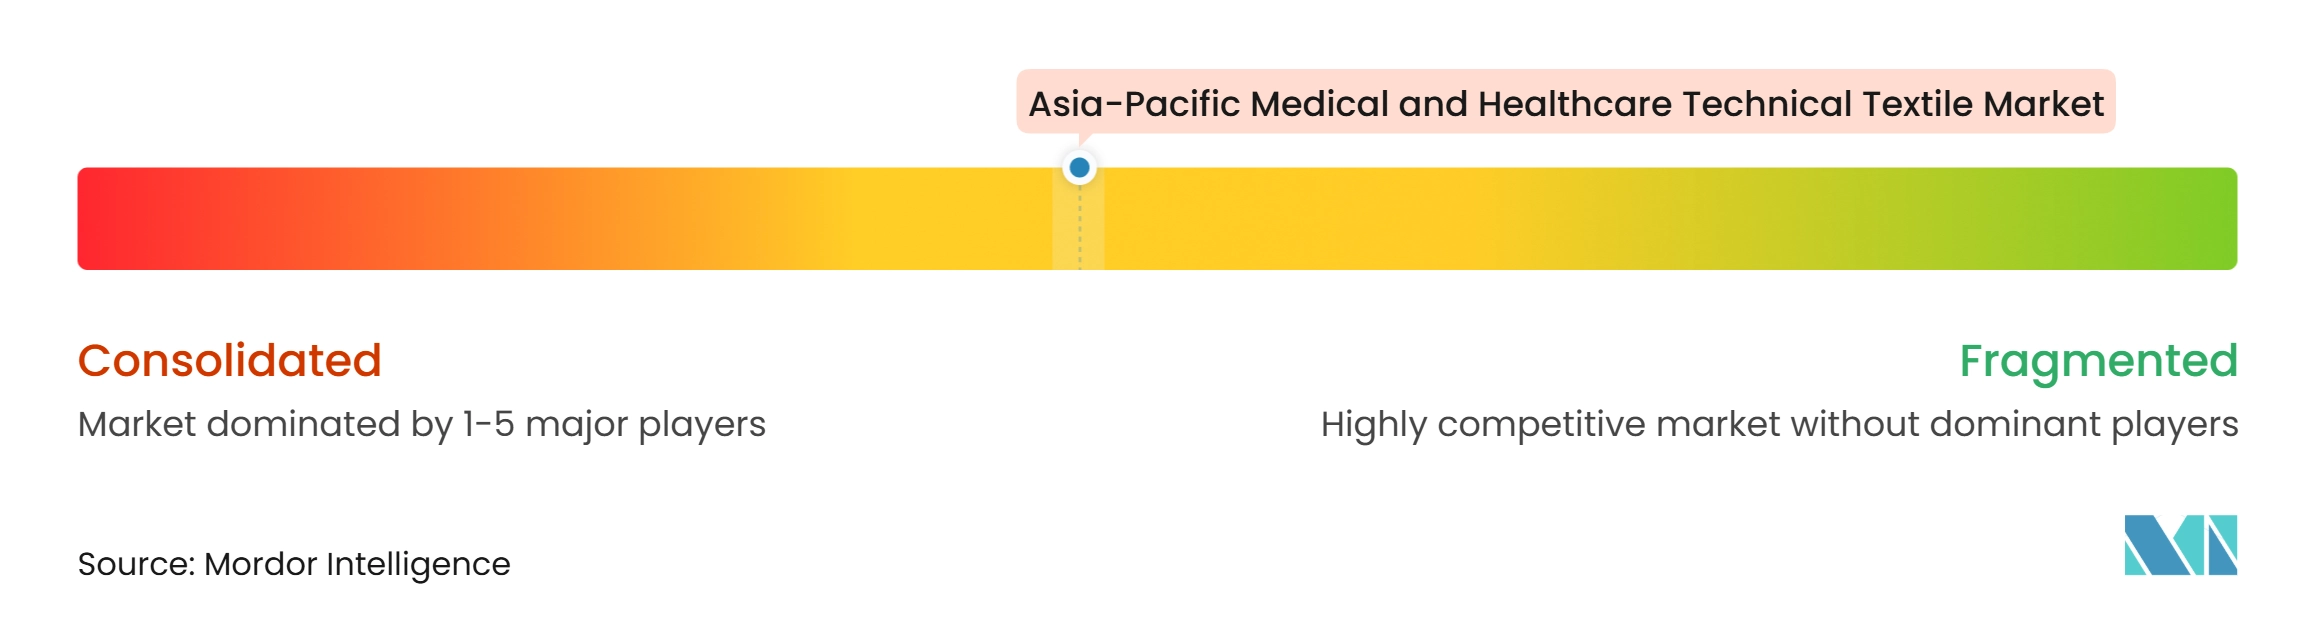
Der asiatisch-pazifische Markt für medizinische und gesundheitliche technische Textilien weist ein mittleres Maß an Marktkonzentration auf, wobei global integrierte Lieferanten in technischen Hochbarriere-Segmenten aktiv sind und regionale Produzenten sowohl Standardanwendungen als auch Mehrwertanwendungen bedienen. Freudenberg Performance Materials, Ahlstrom, Mölnlycke, Kimberly-Clark und DuPont sind in chirurgischen Kitteln, Sterilisationsumhüllungen und fortschrittlicher Wundversorgung etabliert. Winner Medical, Toray, Asahi Kasei, HOGY Medical und Jiangsu Yuyue Medical konkurrieren in einem breiteren Spektrum regionaler Segmente. Produktionsstandort, Produktleistung und Compliance-Fähigkeiten prägen den Wettbewerb zunehmend. Der asiatisch-pazifische Markt für medizinische und gesundheitliche technische Textilien belohnt zuverlässige Compliance, lokalen Service und gleichbleibende Produktqualität. Er bietet Möglichkeiten in der erschwinglichen fortschrittlichen Wundversorgung für Krankenhäuser der zweiten und dritten Versorgungsstufe, in der exportkonformen Auftragsproduktion und bei sensorgestützten Heimversorgungsprodukten.
Freudenberg erwarb im November 2025 den verbleibenden 25-%-Anteil an Japan Vilene Company von Toray für 100 Millionen EUR (117,6 Millionen USD). Die Transaktion machte Freudenberg zum alleinigen Eigentümer des 15-Standorte umfassenden globalen Vliesstoffnetzwerks von Japan Vilene, das Medizin-, Automobil-, Elektro- und Industriemärkte bedient. Mölnlyckes China-Standort soll die Widerstandsfähigkeit der Lieferkette verbessern, Lieferzeiten verkürzen und künftige Wundversorgungskapazitäten unterstützen. Covestros Produktion von medizinischem TPU in Taiwan spiegelt einen ähnlichen Fokus auf die regionale Materialversorgung wider.
Forscher am BITS Pilani entwickelten einen mehrschichtigen intelligenten Wundverband mit silberbeschichteten antimikrobiellen Fasern und einem kolorimetrischen Hydrogelsensor, der Infektionen ohne Laborausrüstung anzeigen kann. Die Kosten des Produkts wurden mit 10–20 INR pro Einheit (0,1–0,2 USD) angegeben, mit einer Kommerzialisierung, die für 2026 angestrebt wird. Ein in Materials Today Bio beschriebenes bakterizides Textil kann anzeigen, wenn seine antibakterielle Beschichtung ihre Wirksamkeit verliert, was einen zustandsbasierten Austausch ermöglicht. Diese Entwicklungen erhöhen die Bedeutung eingebetteter Sensorik und messbarer klinischer Leistung.
Marktführer der asiatisch-pazifischen Branche für medizinische und gesundheitliche technische Textilien
-
Freudenberg Performance Materials
-
Ahlstrom-Munksjö Oyj
-
Asahi Kasei Corporation
-
Toray Industries, Inc.
-
Winner Medical Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Markt für medizinische und gesundheitliche technische Textilien Unternehmen in diesem Bericht
- Freudenberg Performance Materials
- Ahlstrom-Munksjö Oyj
- Asahi Kasei Corporation
- Toray Industries, Inc.
- Winner Medical Co., Ltd.
- Kimberly-Clark Corporation
- 3M Company
- DuPont de Nemours, Inc.
- Cardinal Health, Inc.
- Medline Industries, LP
- Smith & Nephew plc
- Mölnlycke Health Care AB
- Halyard Health, Inc.
- Owens & Minor, Inc.
- Fitesa S.A.
- Indorama Ventures Public Company Limited
- Hyosung Corporation
- Asahi Kasei Medical Co., Ltd.
- Sefar AG
- HOGY Medical Co., Ltd.
- Jiangsu Yuyue Medical Equipment & Supply Co., Ltd.
- KPR Mill Limited
- Medtronic plc
- B. Braun Melsungen SE
Neueste Industrielle Entwicklungen in Asien-Pazifik-Markt für medizinische und gesundheitliche technische Textilien
- Juli 2026: Freudenberg Performance Materials übernahm Foshan United Medical, einen chinesischen Lieferanten für fortschrittliche Wundversorgung mit rund 200 Mitarbeitern. Die Übernahme erweitert Freudenbergs Medizintextilkapazitäten in den Bereichen Vliesstoffproduktion, funktionalisierte Fasern, Sterilisation und fertige Wundverbände, einschließlich Schaum-, Alginat- und antimikrobieller Produkte.
- März 2026: Das Werk Prachinburi von Lenzing begann mit der Produktion von Lyocellfasern in Vliesstoffqualität für Anwendungen wie Feuchttücher und Körperpflegeprodukte. Die Erweiterung stärkt die regionalen Versorgungsquellen für holzbasierte Zellulosefasern und bietet Herstellern von Medizin- und Hygienevliesstoffen eine zusätzliche Materialoption für die Entwicklung ressourceneffizienter Produkte.
- November 2025: Freudenberg SE erwarb den verbleibenden 25-%-Anteil an Japan Vilene Company von Toray Industries für 100 Millionen EUR (117,6 Millionen USD) und wurde damit alleiniger Eigentümer des 15-Standorte umfassenden globalen Vliesstoffnetzwerks von JVC. JVC bedient Medizin-, Automobil-, Elektro- und Industriesegmente in ganz Asien, und die Übernahme positioniert Freudenberg dazu, die medizinischen Vliesstoffkapazitäten von JVC direkt in sein globales Gesundheits- und Hygiene-Portfolio zu integrieren.
- Oktober 2025: Die Asiatische Infrastruktur-Investitionsbank genehmigte eine staatlich besicherte Investition von 197,9 Millionen EUR (232,8 Millionen USD) für den Wiederaufbau von RSAB Harapan Kita und die Einrichtung von 3 Berlian-Krankenhäusern in Indonesien. Das Projekt verdoppelt die Bettenkapazität nahezu von 271 auf 550 und führt kardiovaskuläre und onkologische Dienste ein, die bisher nicht verfügbar waren.
Berichtsumfang des asiatisch-pazifischen Marktes für medizinische und gesundheitliche technische Textilien
Der Bericht über den asiatisch-pazifischen Markt für medizinische und gesundheitliche technische Textilien ist segmentiert nach Produkttyp (Krankenhaus- und Patientenversorgungstextilien, implantierbare biomedizinische Textilien und weitere), nach Materialtyp (Polypropylen (PP), Polyester (PET) und weitere), nach Textilstruktur (Vliesstoff-Medizintextilien, gewebte Medizintextilien und weitere) sowie nach Geografie (China, Japan und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Chirurgische Textilien und Textilien zur Infektionsprävention |
| Wundversorgung und nicht implantierbare therapeutische Textilien |
| Textilien für Gesundheitshygiene und absorbierende Pflege |
| Implantierbare biomedizinische Textilien |
| Extrakorporale und in Medizinprodukte integrierte Textilien |
| Krankenhaus- und Patientenversorgungstextilien |
| Polypropylen (PP) |
| Polyester (PET) |
| Polyethylen (PE) |
| Polyamid (Nylon) |
| Baumwolle und andere Naturfasern |
| Regenerierte Zellulosefasern |
| Polyurethan und andere elastomere Fasern |
| Bioresorbierbare synthetische Fasern und Polymere |
| Sonstige Spezialfasern und Materialien |
| Vliesstoff-Medizintextilien |
| Gewebte Medizintextilien |
| Gestrickte Medizintextilien |
| Geflochtene Medizintextilien |
| Sonstige technische Medizintextilstrukturen und -produkte |
| China |
| Japan |
| Indien |
| Südkorea |
| Taiwan |
| Australien |
| Indonesien |
| Vietnam |
| Übriger asiatisch-pazifischer Raum |
| Nach Produkttyp | Chirurgische Textilien und Textilien zur Infektionsprävention |
| Wundversorgung und nicht implantierbare therapeutische Textilien | |
| Textilien für Gesundheitshygiene und absorbierende Pflege | |
| Implantierbare biomedizinische Textilien | |
| Extrakorporale und in Medizinprodukte integrierte Textilien | |
| Krankenhaus- und Patientenversorgungstextilien | |
| Nach Materialtyp | Polypropylen (PP) |
| Polyester (PET) | |
| Polyethylen (PE) | |
| Polyamid (Nylon) | |
| Baumwolle und andere Naturfasern | |
| Regenerierte Zellulosefasern | |
| Polyurethan und andere elastomere Fasern | |
| Bioresorbierbare synthetische Fasern und Polymere | |
| Sonstige Spezialfasern und Materialien | |
| Nach Textilstruktur | Vliesstoff-Medizintextilien |
| Gewebte Medizintextilien | |
| Gestrickte Medizintextilien | |
| Geflochtene Medizintextilien | |
| Sonstige technische Medizintextilstrukturen und -produkte | |
| Nach Geografie | China |
| Japan | |
| Indien | |
| Südkorea | |
| Taiwan | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der asiatisch-pazifische Markt für medizinische und gesundheitliche technische Textilien bis 2032 erreichen?
Der asiatisch-pazifische Markt für medizinische und gesundheitliche technische Textilien wird voraussichtlich bis 2032 11,07 Milliarden USD erreichen und dabei ab 2027 mit einem CAGR von 6,53 % wachsen. Der asiatisch-pazifische Markt für medizinische und gesundheitliche technische Textilien wird durch alternde Bevölkerungen und den Ausbau der Krankenhauskapazitäten gestützt.
Welche Produktkategorie hat den größten regionalen Umsatzanteil?
Chirurgische Textilien und Textilien zur Infektionsprävention führen mit einem Anteil von 34 % am regionalen Umsatz im Jahr 2026, gestützt durch den Krankenhausausbau und strengere Anforderungen an die Infektionskontrolle.
Welches Material wächst im Bereich medizinische technische Textilien im asiatisch-pazifischen Raum am schnellsten?
Bioresorbierbare synthetische Fasern und Polymere werden voraussichtlich bis 2032 mit einem CAGR von 8,5 % wachsen, aufgrund ihres Einsatzes in abbaubaren Nähten, Netzen und implantierbaren Gerüsten.
Warum bietet Indien Lieferanten eine starke Wachstumschance?
Indien wird voraussichtlich bis 2032 mit einem CAGR von 8,5 % wachsen, gestützt durch den Ausbau der Krankenversicherungsabdeckung, Medizintourismus, Infrastrukturinvestitionen und inländische Normungsaktivitäten.
Was treibt die Nachfrage nach Vliesstoff-Medizintextilien an?
Vliesstoff-Medizintextilien hielten 2026 einen Umsatzanteil von 58 %, da Krankenhäuser sie in Einweg-Barriereprodukten wie Kitteln, Masken, Abdecktüchern und Verbänden einsetzen.
Was sind die größten Herausforderungen für Hersteller im asiatisch-pazifischen Raum?
Separate nationale regulatorische Anforderungen, Versorgungsvolatilität bei medizinischen Materialien, preissensible öffentliche Beschaffung und das Management von Einwegabfällen können die Einführung einschränken und die betriebliche Komplexität erhöhen.