
Tamaño y Participación del Mercado de Textiles Técnicos Médicos y Sanitarios de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
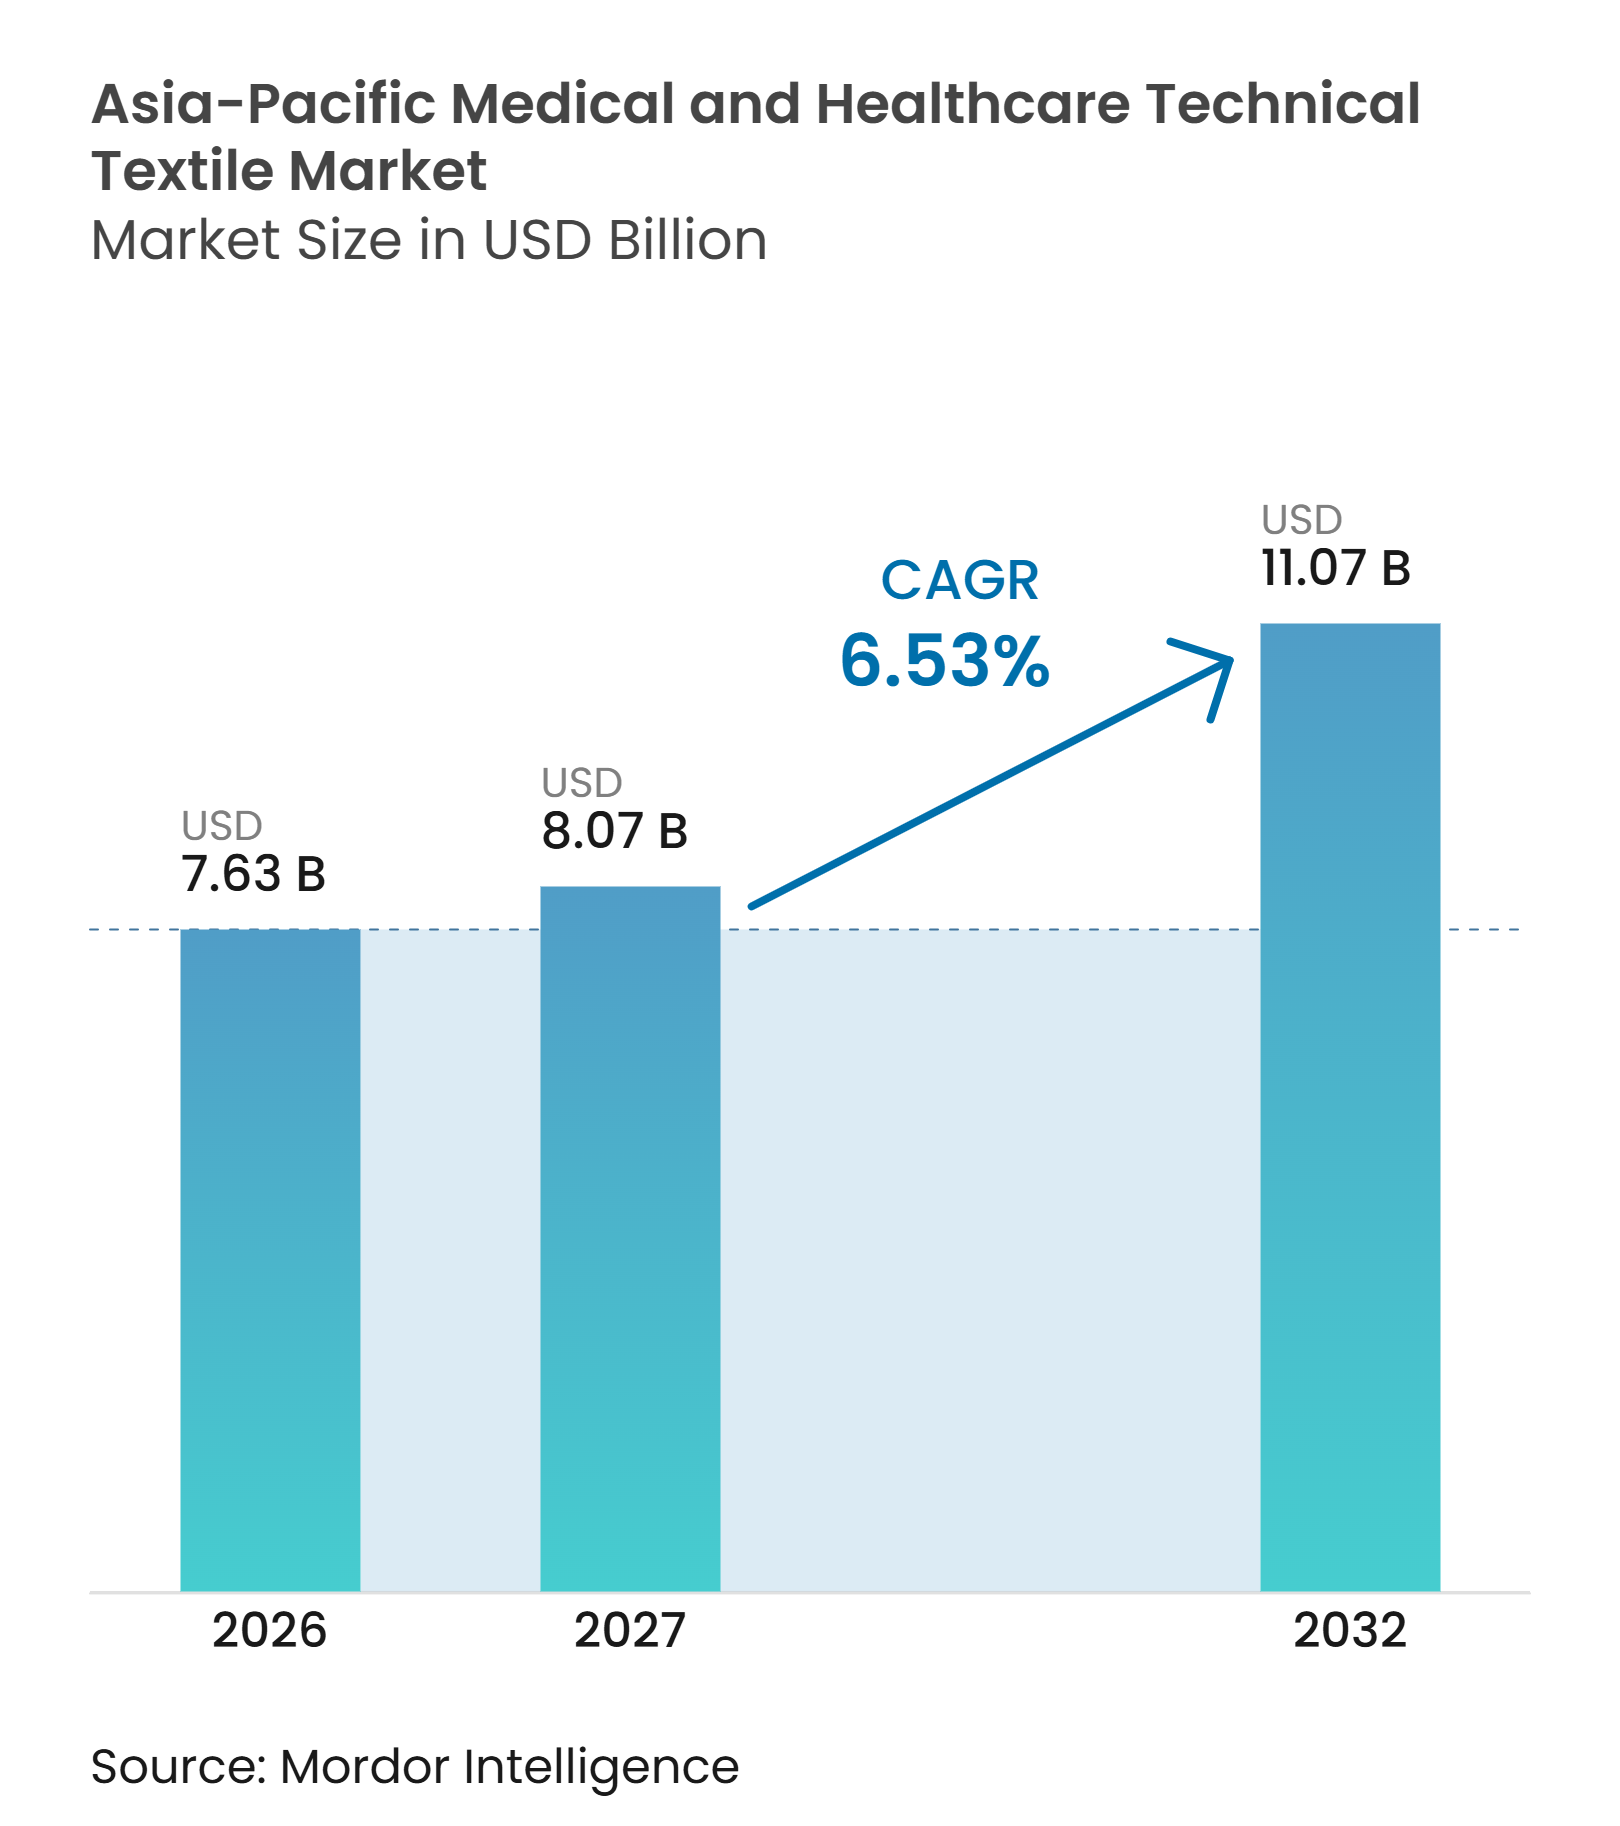
| Tamaño del mercado en el año base (2026) | 7.63 Mil millones de dólares |
| Tamaño del Mercado (2027) | 8.07 Mil millones de dólares |
| Tamaño del Mercado (2032) | 11.07 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.53 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Textiles Técnicos Médicos y Sanitarios de Asia-Pacífico por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Textiles Técnicos Médicos y Sanitarios de Asia-Pacífico se expanda desde 7,63 mil millones de USD en 2026 y 8,07 mil millones de USD en 2027 hasta 11,07 mil millones de USD para 2032, registrando una CAGR del 6,53% entre 2027 y 2032.
La industria de textiles técnicos médicos y de atención sanitaria de Asia-Pacífico está respaldada por el envejecimiento de la población, el aumento de las necesidades de atención de heridas crónicas, la expansión de la capacidad hospitalaria y requisitos más estrictos de control de infecciones en toda la región. Más del 60% de la población mundial de 60 años o más reside en Asia-Pacífico, mientras que China contaba con 310 millones de personas de 60 años o más a finales de 2024, lo que sustenta una demanda recurrente de textiles para el cuidado de heridas, incontinencia, aplicaciones quirúrgicas y atención al paciente. El mercado también está evolucionando desde materiales de baja especificación hacia productos certificados para aplicaciones quirúrgicas y clínicas, incluidos no tejidos con propiedades antimicrobianas, capacidades de detección y características de monitoreo del rendimiento. China sigue siendo un mercado clave gracias a su consolidada capacidad de fabricación de no tejidos, el suministro de polipropileno, la expansión hospitalaria y el apoyo de políticas para las cadenas de suministro nacionales de dispositivos médicos. India ofrece oportunidades de crecimiento a medida que avanzan los volúmenes quirúrgicos, la cobertura de seguros de salud, el turismo médico y la actividad de normalización local. Las inversiones en fabricación regional están contribuyendo a acortar las cadenas de suministro y a mejorar el acceso a materiales certificados, incluso para hospitales fuera de las principales ciudades.
Conclusiones Clave del Informe
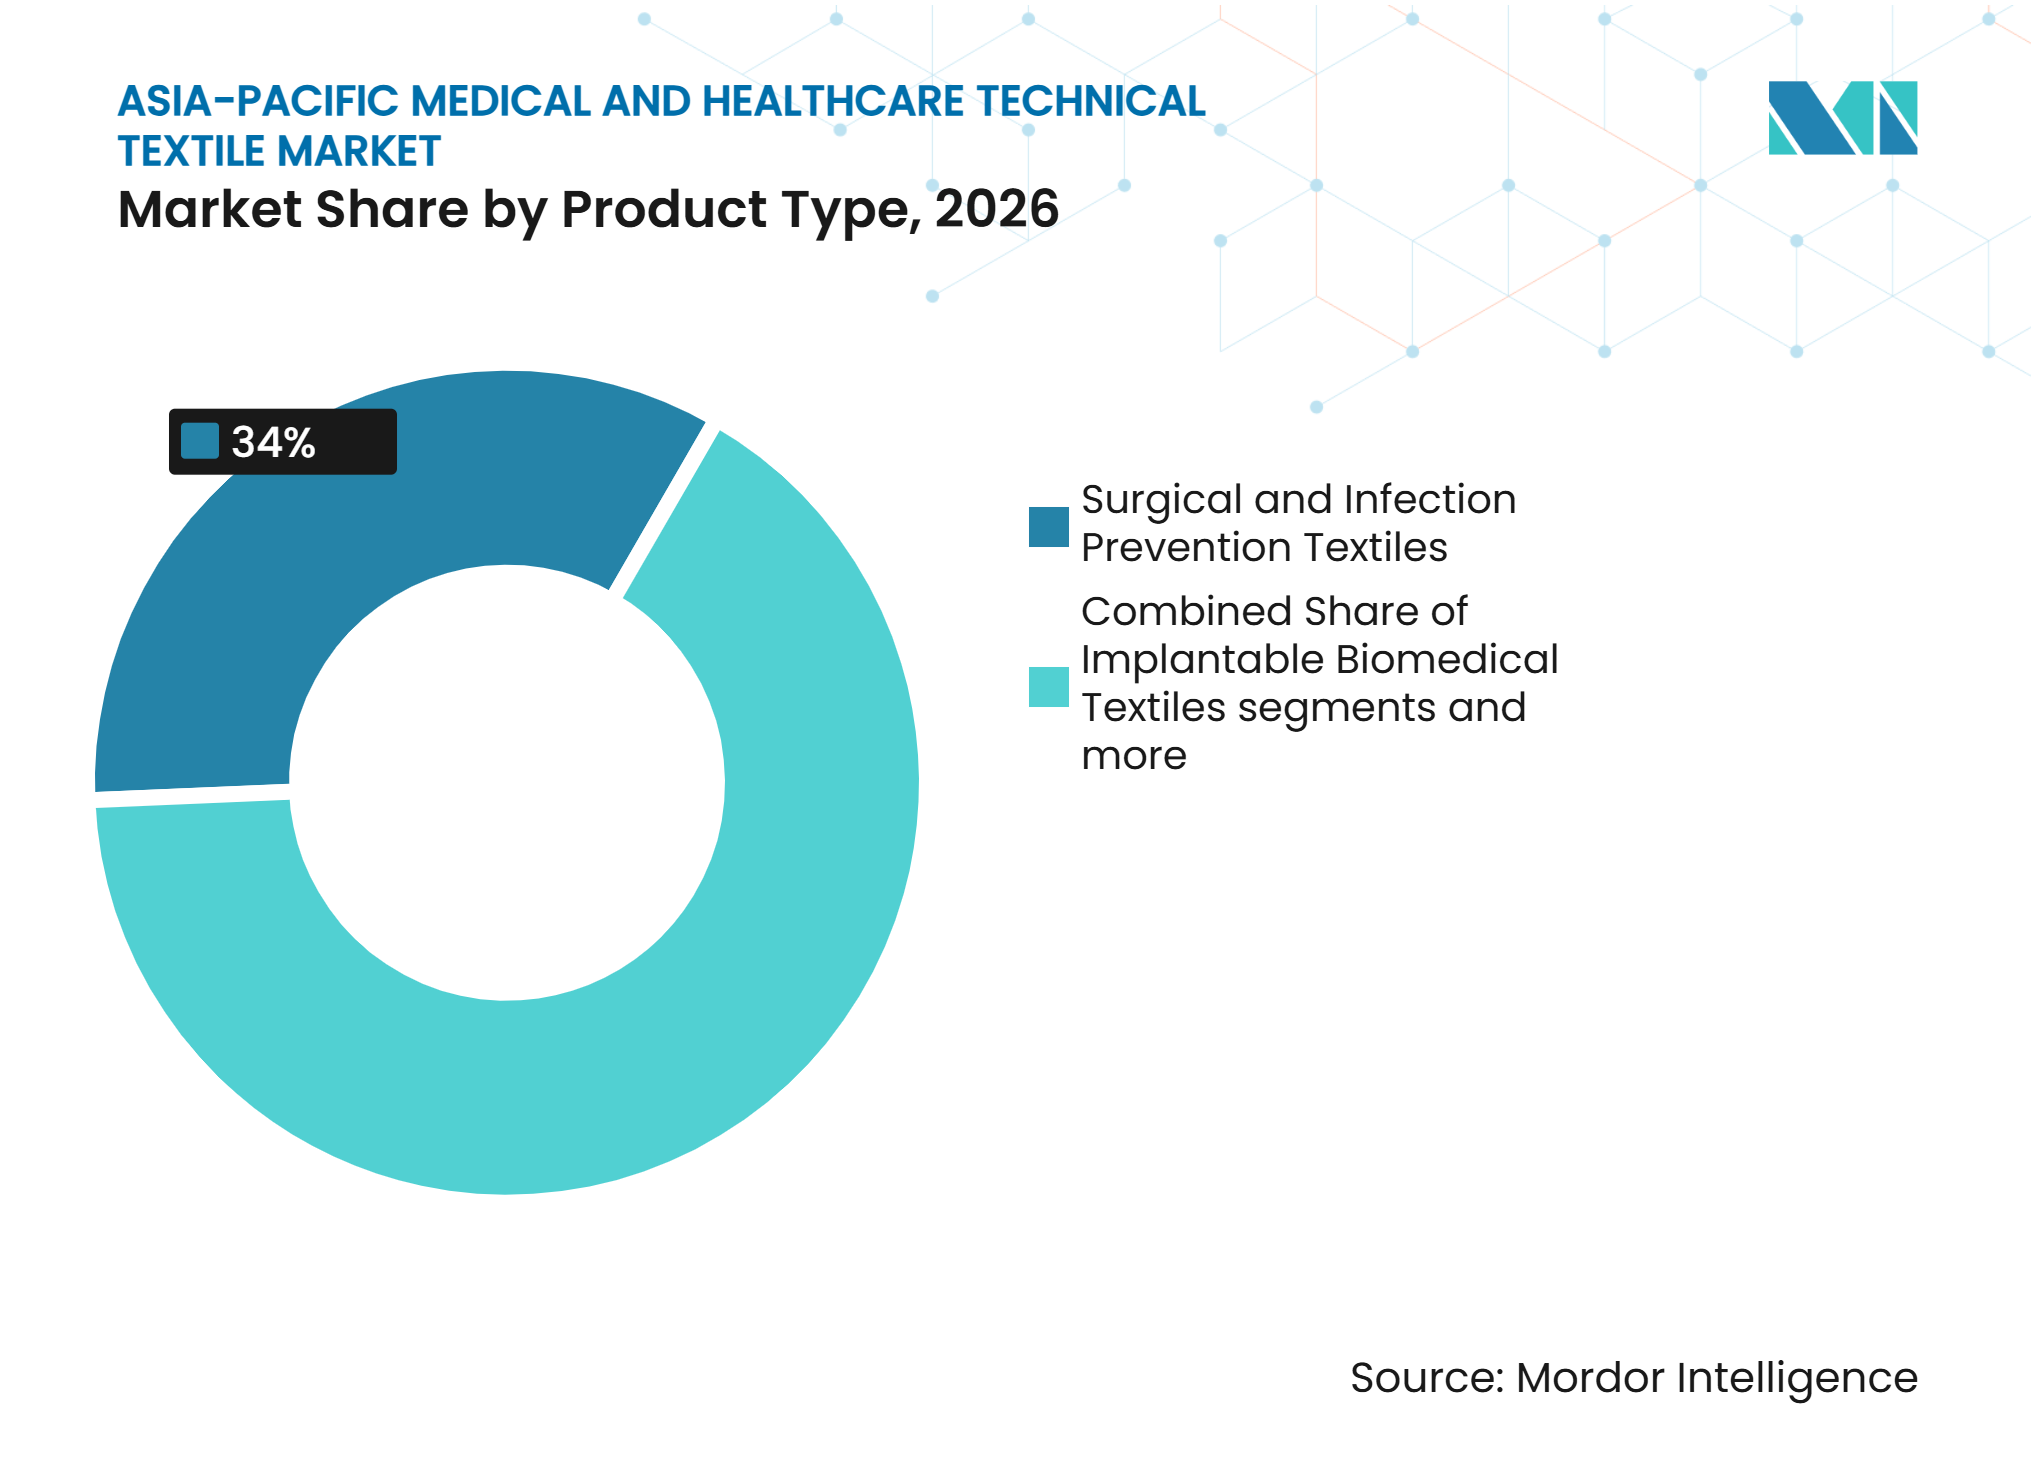
- Por tipo de producto, los textiles quirúrgicos y de prevención de infecciones representaron el 34% de la participación del mercado de textiles técnicos médicos y sanitarios de Asia-Pacífico en 2026, mientras que los textiles biomédicos implantables registraron la CAGR proyectada más alta del 8,2% hasta 2032.
- Por tipo de material, el polipropileno representó el 32% del tamaño del mercado de textiles técnicos médicos y sanitarios de Asia-Pacífico en 2026, mientras que las fibras sintéticas y polímeros biorreabsorbibles registraron la CAGR proyectada más alta del 8,5% hasta 2032.
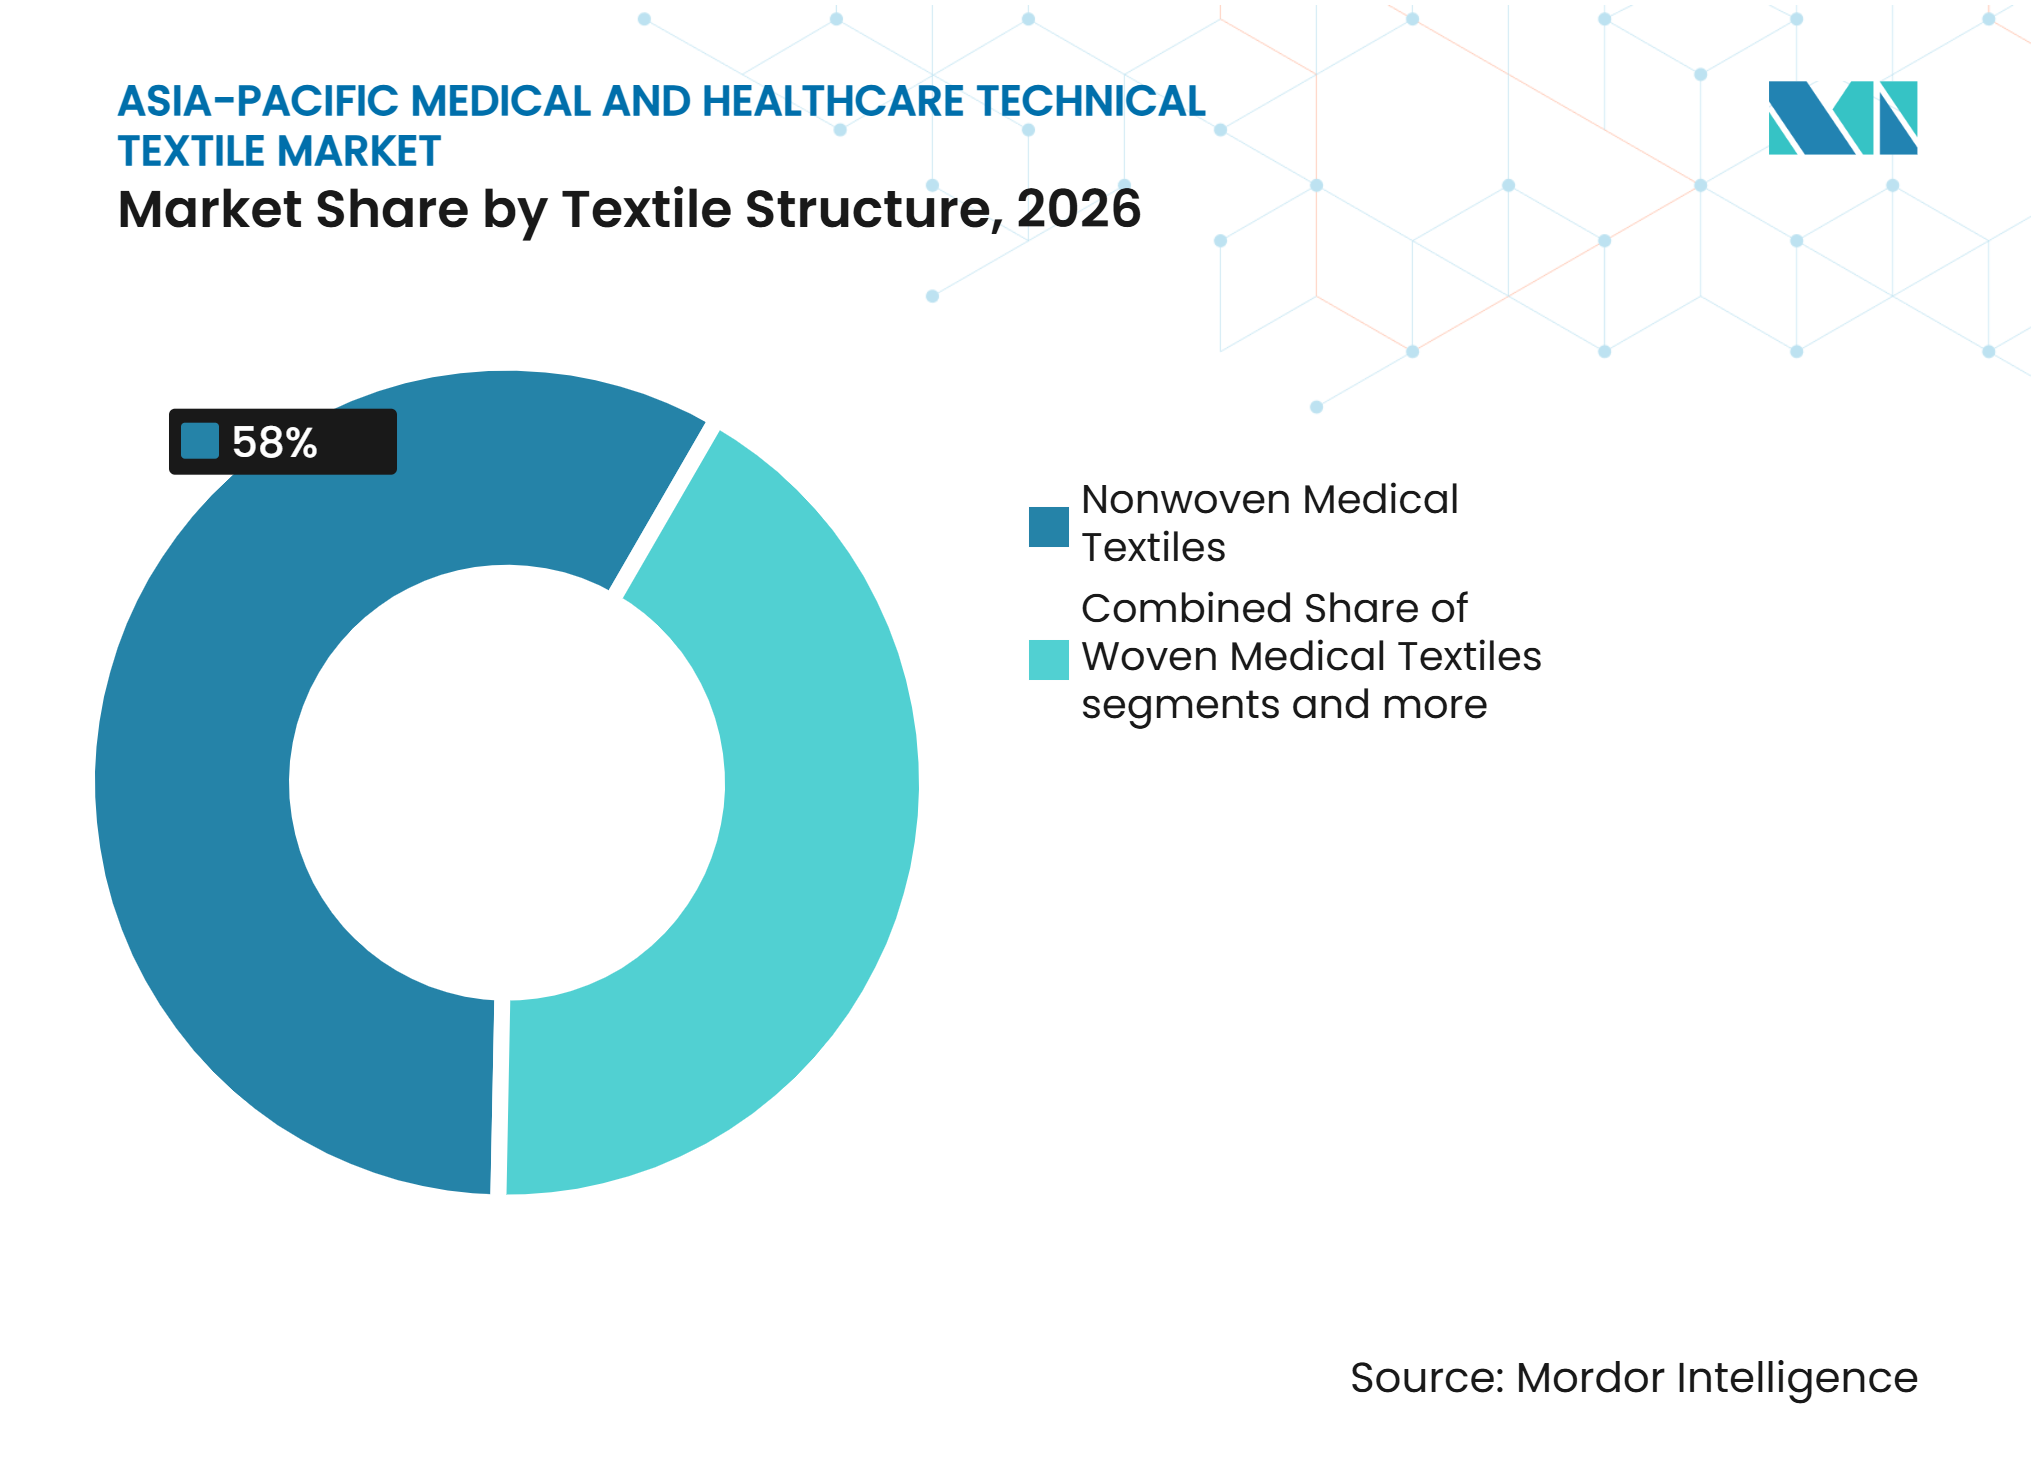
- Por estructura textil, los textiles médicos no tejidos representaron el 58% de los ingresos en 2026, mientras que los textiles médicos de punto registraron la CAGR proyectada más alta del 7,2% hasta 2032.
- Por geografía, China representó el 32% de los ingresos en 2026, mientras que India registró la CAGR proyectada más alta del 8,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Envejecimiento de la Población y Prevalencia de Heridas Crónicas | +2.1% | Panregional, mayor en China, Japón, Corea del Sur y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Expansión de la Infraestructura Sanitaria y el Acceso Quirúrgico | +1.8% | India, Indonesia, Vietnam, Filipinas, Australia y naciones insulares del Pacífico | Mediano plazo (2-4 años) |
| Estandarización del Control de Infecciones y Adopción de Productos de Uso Único | +1.2% | China, India, ASEAN, Taiwán y Corea del Sur | Corto plazo (≤ 2 años) |
| Fabricación Localizada de Textiles Médicos e Independencia de la Cadena de Suministro | +0.8% | China, India, Taiwán, Vietnam, Tailandia e Indonesia | Mediano plazo (2-4 años) |
| Turismo Médico de Asia-Pacífico y Volúmenes de Procedimientos Transfronterizos | +0.5% | India, Tailandia, Malasia, Singapur, Asia del Sur | Mediano plazo (2-4 años) |
| Comercialización de Textiles Inteligentes, Antimicrobianos y con Sensores Integrados | +0.4% | Corea del Sur, Japón, India, Singapur y Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Envejecimiento de la Población y Prevalencia de Heridas Crónicas
El envejecimiento de la población está aumentando las necesidades de atención más rápido de lo que muchos sistemas de salud pueden ampliar su capacidad. Más de 30 países de Asia-Pacífico están clasificados como superenvejecidos o en rápido envejecimiento; Malasia se convirtió en una sociedad envejecida en 2021, y Bangladesh espera que las personas de 60 años o más representen el 20% de su población para 2050.[1] Un metaanálisis de 2025 de 46 estudios encontró una prevalencia combinada de heridas crónicas del 32,1% en poblaciones asiáticas, siendo las úlceras del pie diabético el tipo más común y el Sudeste Asiático reportando el 50,8%. Las heridas crónicas requieren ciclos de apósito más prolongados y pueden aumentar el uso de productos no tejidos de espuma, alginato y antimicrobianos. Japón y Corea del Sur también combinan poblaciones mayores con alta disponibilidad de camas y estancias más largas en cuidados agudos, lo que sustenta la demanda sostenida de textiles para la atención al paciente.[2] El mercado de textiles técnicos médicos y sanitarios de Asia-Pacífico se beneficia a medida que la atención se orienta hacia productos que gestionan la humedad, el riesgo de infección y la comodidad del paciente a lo largo de ciclos de tratamiento repetidos.
Expansión de la Infraestructura Sanitaria y el Acceso Quirúrgico
La construcción de hospitales y el mayor acceso quirúrgico están incrementando la adquisición de textiles relacionados con procedimientos. La Organización Mundial de la Salud informó en octubre de 2025 que el 80% de los países del Pacífico Occidental incluyen la atención quirúrgica en los paquetes de beneficios de cobertura universal de salud, mientras que el 40% ha adoptado la Lista de Verificación de Seguridad Quirúrgica de la OMS en hospitales de primer nivel.[3] Estas medidas requieren una gestión más consistente del campo estéril y el uso de batas y paños certificados. En Indonesia, el Banco Asiático de Inversión en Infraestructura aprobó 197,9 millones de EUR (232,8 millones de USD) en octubre de 2025 para reconstruir 3 hospitales y aumentar la capacidad de camas de 271 a 550. Singapur está añadiendo 2.800 camas hospitalarias públicas de cuidados agudos y comunitarios entre 2025 y 2030, mientras que el Banco Asiático de Desarrollo aprobó 106,9 millones de USD para servicios de atención médica secundaria en Sri Lanka. La tasa regional de altas hospitalarias de 134 por cada 1.000 personas también apunta a una alta actividad de procedimientos.
Estandarización del Control de Infecciones y Adopción de Productos de Uso Único
Las normas de control de infecciones están creando una línea de base de cumplimiento para los textiles médicos desechables. La norma GB 19082-2023 de China para ropa de protección médica desechable entró en vigor en diciembre de 2025 e introdujo clasificaciones revisadas de rendimiento de barrera en 4 niveles. La norma IS 17334:2025 de India especifica los requisitos de rendimiento para batas y paños médicos y quirúrgicos de un solo uso y reutilizables, mientras que la Segunda Orden de Enmienda de Textiles Médicos (Control de Calidad) de 2025 amplió el plazo para la venta de existencias heredadas declaradas hasta el 31 de diciembre de 2025. La norma WS/T 508-2025 de China entró en vigor en febrero de 2026 y formalizó los requisitos de lavado y desinfección para textiles médicos en instituciones sanitarias. En conjunto, estos requisitos impulsan a los hospitales a sustituir los materiales no clasificados por productos que documenten el rendimiento de barrera y la idoneidad para la descontaminación. La industria de textiles técnicos médicos y de atención sanitaria de Asia-Pacífico se beneficia de ciclos de adquisición que otorgan mayor importancia al rendimiento verificado y a la trazabilidad.
Fabricación Localizada de Textiles Médicos e Independencia de la Cadena de Suministro
La producción regional está adquiriendo mayor importancia a medida que los compradores buscan plazos de entrega más cortos y un acceso más confiable a materiales certificados. Covestro comenzó a producir poliuretano termoplástico de grado médico Desmopan Rx en Changhua, Taiwán, en junio de 2025, su 2.ª sede con calificación global después de América del Norte. El material cumple con los requisitos de ISO 10993 e YY/T 1557 y puede utilizarse en no tejidos, paños quirúrgicos, apósitos para heridas y prendas de protección. Mölnlycke inauguró su primera planta de fabricación de productos para el cuidado de heridas en Changshu, China, en noviembre de 2025, con producción prevista para finales de 2026 o principios de 2027. Winner Medical también amplió su red de fabricación a Vietnam en 2025. La capacidad local facilita la competencia en calidad consistente, capacidad de respuesta del servicio y preparación regulatoria, en lugar de basarse únicamente en el precio unitario.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Fragmentación Regulatoria entre Marcos Nacionales | -0.7% | Panregional, particularmente China, India, Japón y Australia | Largo plazo (≥ 4 años) |
| Residuos de Productos de Uso Único, Exposición a Microplásticos y Reciclaje Limitado de Textiles Sanitarios | -0.4% | ASEAN, India y China | Largo plazo (≥ 4 años) |
| Volatilidad del Suministro de Polipropileno de Grado Médico y Fibras Especiales | -0.5% | China, India y mercados de la ASEAN donde los no tejidos de polipropileno dominan la adquisición | Corto plazo (≤ 2 años) |
| Adquisición Pública Sensible al Precio y Brechas en la Adopción de Productos Premium | -0.5% | ASEAN y Asia del Sur, particularmente Indonesia, Filipinas, Bangladesh y Myanmar | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Fragmentación Regulatoria entre Marcos Nacionales
Los proveedores de textiles médicos se enfrentan a requisitos regulatorios separados en China, India, Japón y Australia. La NMPA de China, la CDSCO de India, la PMDA de Japón y la TGA de Australia tienen diferentes clasificaciones, necesidades de documentación y requisitos de poscomercialización. Una revisión revisada por pares de 2025 encontró que persisten diferencias en las vías de registro, las auditorías de fabricación y la evidencia clínica a pesar de los esfuerzos internacionales hacia la cooperación regulatoria. La evidencia aceptada por una autoridad puede no ser aceptada por otra, lo que obliga a los proveedores a mantener programas de cumplimiento paralelos. Esto puede concentrar los nuevos lanzamientos de productos premium en Japón, Australia y Corea del Sur, donde las vías de aprobación y los requisitos de compra están más establecidos. El mercado de textiles técnicos médicos y sanitarios de Asia-Pacífico también enfrenta presión sobre los costos de insumos por la disponibilidad de polipropileno de grado médico y fibras especiales. Al mismo tiempo, las licitaciones públicas en la ASEAN y Asia del Sur continúan favoreciendo los productos de menor precio.
Residuos de Productos de Uso Único, Exposición a Microplásticos y Reciclaje Limitado de Textiles Sanitarios
El creciente uso de productos de uso único trae consigo desafíos ambientales y de eliminación. La OCDE informó en 2025 que el Sudeste y el Este de Asia siguen siendo un importante punto crítico mundial para la contaminación plástica, con una generación de residuos que supera la capacidad de recolección y tratamiento. Una evaluación del ciclo de vida de 2025 encontró emisiones medibles de microplásticos y metales pesados provenientes de las vías de tratamiento de residuos sanitarios, incluida la incineración y la eliminación en vertederos de materiales a base de polipropileno. El PNUD documentó que las instalaciones mejoradas en Bangladesh, Bután y las Maldivas siguen dependiendo principalmente de la eliminación, incluso donde hay autoclaves y sistemas de seguimiento de residuos en tiempo real disponibles. Las futuras normas sobre plásticos de uso único podrían afectar a los productos textiles médicos no biodegradables a medida que los gobiernos aumentan el escrutinio. Los proveedores sin programas de sustitución de materiales o gestión de residuos pueden enfrentar más interrupciones a medida que cambien los requisitos de adquisición.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Prevención de Infecciones Lidera Mientras los Implantables Ganan TerrenoLos Textiles Quirúrgicos y de Prevención de Infecciones representaron el 34% de los ingresos en 2026, otorgando a esta categoría la posición líder en el mercado de textiles técnicos médicos y sanitarios de Asia-Pacífico. El aumento de los volúmenes quirúrgicos, normas más estrictas de control de infecciones y el Marco de Acción de la OMS para una Cirugía Segura y Asequible respaldan las compras recurrentes de batas, paños, envolturas y otros productos de barrera. La integración de la atención quirúrgica en los hospitales de primer nivel convierte los productos de campo estéril en un artículo de adquisición rutinaria. Los Textiles Terapéuticos para el Cuidado de Heridas y No Implantables tienen una amplia base de demanda porque las heridas crónicas necesitan apósitos compuestos multicapa. La prevalencia combinada del 32,1% de heridas crónicas reportada en estudios asiáticos apunta a una demanda continua.
Se prevé que los Textiles Biomédicos Implantables crezcan a una CAGR del 8,2% hasta 2032. El crecimiento está vinculado a los procedimientos mínimamente invasivos, las cirugías de hernia y cardiovasculares, y una mayor aceptación clínica de los andamiajes biorreabsorbibles en Japón, Corea del Sur y la China urbana. Los Textiles Sanitarios de Higiene y Cuidado Absorbente se benefician del envejecimiento de las poblaciones en el Noreste de Asia y de la demanda de productos para la incontinencia. Los Textiles Extracorpóreos e Integrados en Dispositivos Médicos incluyen membranas de diálisis y carcasas de filtros de sangre. Los Textiles para Hospitales y Atención al Paciente enfrentan requisitos más estrictos de gestión de la humedad y descontaminación confiable.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Material:
El Polipropileno Lidera Mientras los Biorreabsorbibles AvanzanEl polipropileno representó el 32% de los ingresos en 2026 porque se utiliza ampliamente en estructuras no tejidas de spunbond, meltblown y SMS. Estas estructuras son fundamentales para batas quirúrgicas, mascarillas y paños desechables. La industria de textiles técnicos médicos y sanitarios de Asia-Pacífico depende del polipropileno para productos de barrera de alto volumen porque equilibra la procesabilidad, el rendimiento de barrera y el costo. La dependencia del polipropileno de grado médico también expone a los proveedores a la volatilidad del suministro de materias primas. Los equipos de adquisición necesitan fuentes confiables y aprobadas, especialmente donde los productos no tejidos dominan las compras hospitalarias.
Se proyecta que las Fibras Sintéticas y Polímeros Biorreabsorbibles se expandan a una CAGR del 8,5% hasta 2032. Se utilizan en suturas degradables, refuerzos de malla y andamiajes implantables en centros quirúrgicos en expansión. La instalación de Covestro en Taiwán respalda el acceso regional al poliuretano termoplástico de grado médico para aplicaciones especializadas. El poliéster, la poliamida, el algodón, las fibras naturales, las fibras celulósicas regeneradas, el poliuretano y las fibras elastoméricas conservan roles definidos en el cuidado de heridas, compresión, injertos y sustratos para dispositivos portátiles. Los compuestos multifuncionales que combinan estructura, acabado antimicrobiano y características de detección representan la dirección de desarrollo a largo plazo.
Por Estructura Textil:
Los No Tejidos se Consolidan Mientras los Tejidos de Punto Ganan Terreno TécnicoLos textiles médicos no tejidos representaron el 58% de los ingresos en 2026, la mayor participación del mercado de textiles técnicos médicos y sanitarios de Asia-Pacífico. Los hospitales utilizan no tejidos de spunbond, meltblown, SMS e hidroentrelazados en productos desechables que necesitan un rendimiento de barrera certificado. La preferencia establecida por los materiales de uso único ayuda a mantener el papel líder de esta estructura. Los no tejidos se utilizan ampliamente en batas, mascarillas, paños, apósitos para heridas y productos de esterilización. Las normas que definen las necesidades de protección y descontaminación refuerzan su uso en entornos clínicos.
Se prevé que los textiles médicos de punto crezcan a una CAGR del 7,2% hasta 2032. Su elasticidad, conformabilidad y porosidad controlable son útiles en mallas implantables, reparación de hernias, injertos vasculares y terapia de compresión. Un estudio de 2025 demostró un textil bactericida que indica cuándo su recubrimiento de óxido de cobre pierde efectividad. Los textiles tejidos proporcionan estabilidad dimensional, mientras que los textiles trenzados sirven para usos precisos en suturas y vainas de catéteres. Otros formatos de ingeniería incluyen andamiajes de nanofibras electrohiladas para el cuidado de heridas e ingeniería de tejidos.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
China
China representó el 32% de los ingresos regionales en 2026 y se mantuvo como el país más grande dentro del mercado de textiles técnicos médicos y sanitarios de Asia-Pacífico. Su posición refleja la capacidad doméstica en no tejidos e intermedios de polipropileno, una red hospitalaria urbana en expansión y el apoyo político a la fabricación local de dispositivos médicos. El seguro médico básico de China cubre a 1.300 millones de personas, creando una gran base para la adquisición hospitalaria. La planta de Mölnlycke en Changshu indica interés en una capacidad localizada de atención avanzada de heridas.
India
Se prevé que India registre una CAGR del 8,5% hasta 2032, la tasa de crecimiento geográfico más rápida en el mercado de textiles técnicos médicos y sanitarios de Asia-Pacífico; los programas gubernamentales de salud, el gasto en infraestructura, los mayores volúmenes quirúrgicos y el turismo médico entrante respaldan esta perspectiva. Ayushman Bharat PM-JAY cubre a más de 500 millones de personas y apoya el acceso a la atención hospitalaria y los consumibles relacionados. India recibió 644.387 turistas médicos en 2024 y 131.856 turistas médicos de enero a abril de 2025, con visados electrónicos médicos disponibles para nacionales de 171 países. La Oficina de Normas de India convocó a 120 representantes en octubre de 2025 para debatir las normas de textiles médicos, apoyando a los fabricantes locales que buscan alinearse con las expectativas internacionales de rendimiento.
Resto de Asia-Pacífico
Japón y Corea del Sur son mercados técnicamente maduros con demanda de productos implantables y extracorpóreos de mayor valor, respaldados por capacidades establecidas en Asahi Kasei Medical y Toray. Indonesia, Vietnam y otros mercados del Sudeste Asiático están principalmente orientados al volumen. El proyecto hospitalario de Indonesia respaldado por el Banco Asiático de Inversión en Infraestructura ampliará la capacidad de procedimientos e incorporará servicios cardiovasculares y oncológicos. Vietnam está atrayendo inversiones en fabricación como parte de la diversificación de la cadena de suministro, incluido el desarrollo de la base de producción de Winner Medical en 2025. Taiwán está aumentando su papel como base de fabricación de precisión, mientras que Australia y Taiwán siguen siendo mercados orientados al cumplimiento normativo donde los proveedores priorizan los productos certificados. Sri Lanka y las naciones insulares del Pacífico están recibiendo inversiones multilaterales en salud específicas que pueden aumentar gradualmente la demanda a pesar de los menores volúmenes individuales.
Panorama Competitivo
Concentración del Mercado
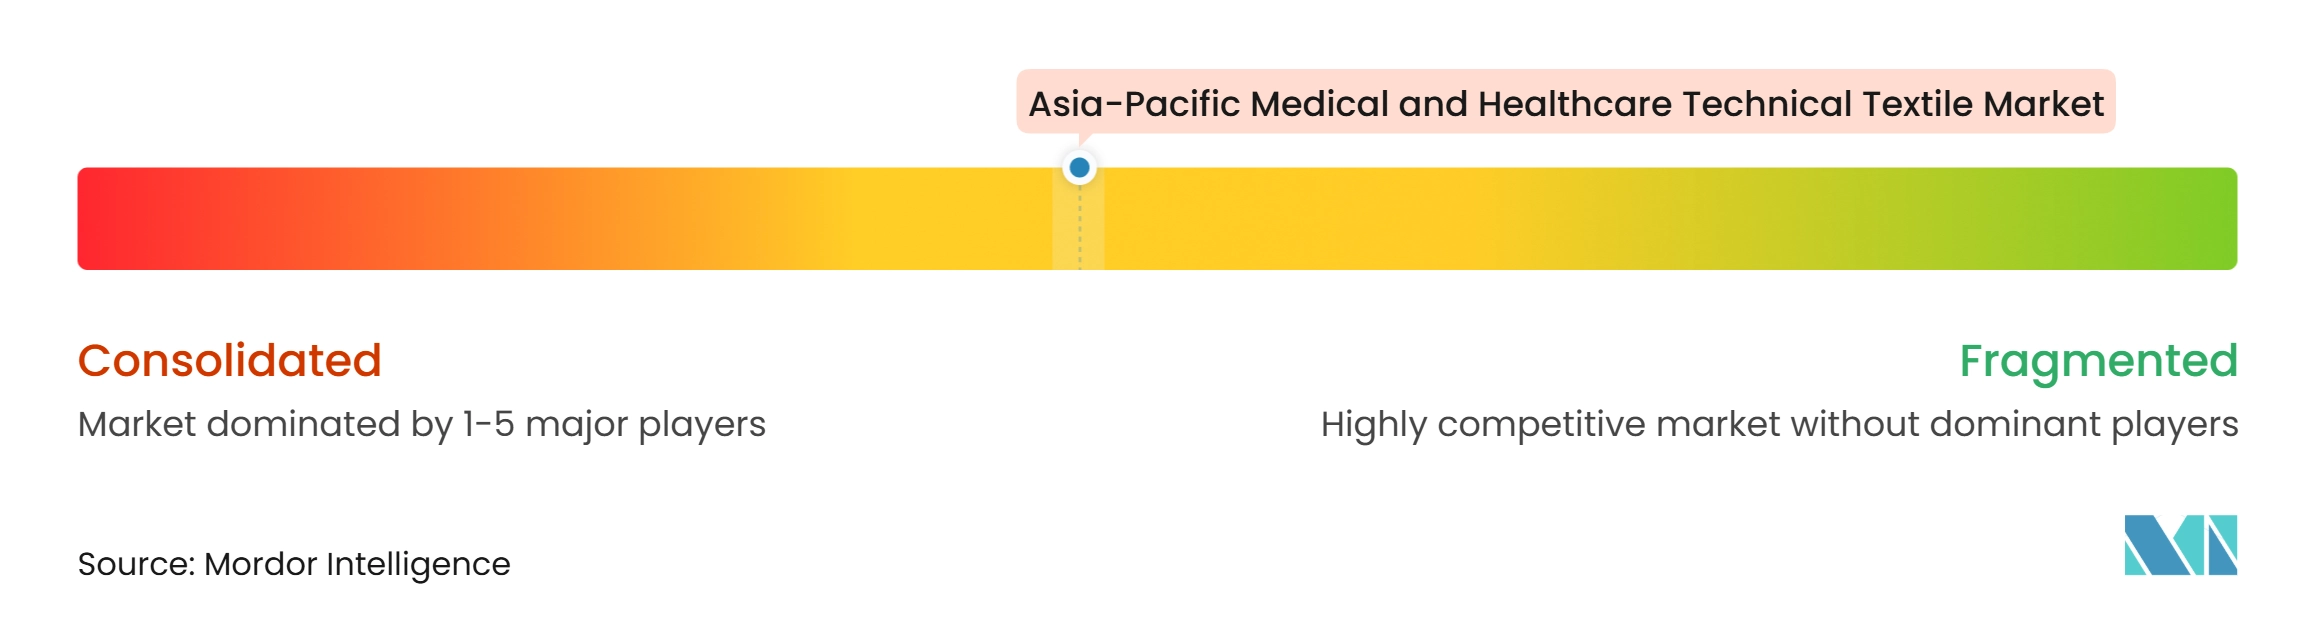
El mercado de textiles técnicos médicos y sanitarios de Asia-Pacífico exhibe un nivel medio de concentración de mercado, con proveedores integrados globales activos en segmentos técnicos de alta barrera y productores regionales que atienden tanto aplicaciones básicas como de valor añadido. Freudenberg Performance Materials, Ahlstrom, Mölnlycke, Kimberly-Clark y DuPont están establecidos en batas quirúrgicas, envolturas de esterilización y atención avanzada de heridas. Winner Medical, Toray, Asahi Kasei, HOGY Medical y Jiangsu Yuyue Medical compiten en una gama más amplia de segmentos regionales. La ubicación de producción, el rendimiento del producto y las capacidades de cumplimiento normativo dan forma cada vez más a la competencia. El mercado de textiles técnicos médicos y sanitarios de Asia-Pacífico recompensa el cumplimiento normativo confiable, el servicio local y la calidad consistente del producto. Tiene oportunidades en atención avanzada de heridas asequible para hospitales de segundo y tercer nivel, fabricación de marca privada con cumplimiento de exportación y productos de atención domiciliaria con sensores integrados.
Freudenberg adquirió el 25% restante de Japan Vilene Company de Toray en noviembre de 2025 por 100 millones de EUR (117,6 millones de USD). La transacción convirtió a Freudenberg en el único propietario de la red global de no tejidos de 15 plantas de Japan Vilene, que atiende a los mercados médico, automotriz, eléctrico e industrial. La planta de Mölnlycke en China tiene como objetivo mejorar la resiliencia de la cadena de suministro, reducir los tiempos de entrega y apoyar la futura capacidad de atención de heridas. La producción de poliuretano termoplástico de grado médico de Covestro en Taiwán refleja un enfoque similar en el suministro regional de materiales.
Investigadores del Instituto de Tecnología y Ciencia Birla (BITS Pilani) desarrollaron un apósito inteligente multicapa para heridas utilizando fibras antimicrobianas recubiertas de plata y un sensor de hidrogel colorimétrico que puede indicar infección sin equipos de laboratorio. Se informó que el producto tiene un costo de 10-20 INR por unidad (0,1-0,2 USD), con comercialización prevista para 2026. Un textil bactericida reportado en Materials Today Bio puede indicar cuándo su recubrimiento antibacteriano pierde efectividad, permitiendo el reemplazo basado en condiciones. Estos desarrollos aumentan la importancia de la detección integrada y el rendimiento clínico medible.
Líderes de la Industria de Textiles Técnicos Médicos y Sanitarios de Asia-Pacífico
-
Freudenberg Performance Materials
-
Ahlstrom-Munksjö Oyj
-
Asahi Kasei Corporation
-
Toray Industries, Inc.
-
Winner Medical Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Textiles Técnicos Médicos y de Atención Sanitaria de Asia-Pacífico Empresas cubiertas en este informe
- Freudenberg Performance Materials
- Ahlstrom-Munksjö Oyj
- Asahi Kasei Corporation
- Toray Industries, Inc.
- Winner Medical Co., Ltd.
- Kimberly-Clark Corporation
- 3M Company
- DuPont de Nemours, Inc.
- Cardinal Health, Inc.
- Medline Industries, LP
- Smith & Nephew plc
- Mölnlycke Health Care AB
- Halyard Health, Inc.
- Owens & Minor, Inc.
- Fitesa S.A.
- Indorama Ventures Public Company Limited
- Hyosung Corporation
- Asahi Kasei Medical Co., Ltd.
- Sefar AG
- HOGY Medical Co., Ltd.
- Jiangsu Yuyue Medical Equipment & Supply Co., Ltd.
- KPR Mill Limited
- Medtronic plc
- B. Braun Melsungen SE
Desarrollos recientes de la industria en Mercado de Textiles Técnicos Médicos y de Atención Sanitaria de Asia-Pacífico
- Julio de 2026: Freudenberg Performance Materials adquirió Foshan United Medical, un proveedor chino de atención avanzada de heridas con aproximadamente 200 empleados. La adquisición amplía las capacidades de textiles médicos de Freudenberg en producción de no tejidos, fibras funcionalizadas, esterilización y apósitos para heridas terminados, incluidos productos de espuma, alginato y antimicrobianos.
- Marzo de 2026: La instalación de Lenzing en Prachinburi comenzó a producir fibras de lyocell de grado no tejido para aplicaciones como toallitas y productos de higiene personal. La expansión fortalece los suministros regionales de fibras celulósicas de base maderera, proporcionando a los fabricantes de no tejidos médicos e higiénicos una opción de material adicional para desarrollar productos eficientes en recursos.
- Noviembre de 2025: Freudenberg SE adquirió el 25% restante de Japan Vilene Company de Toray Industries por 100 millones de EUR (117,6 millones de USD), convirtiendo a Freudenberg en el único propietario de la red global de no tejidos de 15 plantas de JVC. JVC atiende a los segmentos médico, automotriz, eléctrico e industrial en Asia, y la adquisición posiciona a Freudenberg para integrar las capacidades de no tejidos médicos de JVC directamente en su cartera global de salud e higiene.
- Octubre de 2025: El Banco Asiático de Inversión en Infraestructura aprobó una inversión soberana de 197,9 millones de EUR (232,8 millones de USD) para la reconstrucción del RSAB Harapan Kita y la organización de 3 Hospitales Berlian en Indonesia. El proyecto casi duplica la capacidad de camas de 271 a 550 e introduce servicios cardiovasculares y oncológicos que no estaban disponibles anteriormente.
Alcance del Informe del Mercado de Textiles Técnicos Médicos y Sanitarios de Asia-Pacífico
El Informe del Mercado de Textiles Técnicos Médicos y Sanitarios de Asia-Pacífico está segmentado por Tipo de Producto (Textiles para Hospitales y Atención al Paciente, Textiles Biomédicos Implantables y Más), por Tipo de Material (Polipropileno (PP), Poliéster (PET) y Más), por Estructura Textil (Textiles Médicos No Tejidos, Textiles Médicos Tejidos y Más) y por Geografía (China, Japón y Más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Textiles Quirúrgicos y de Prevención de Infecciones |
| Textiles Terapéuticos para el Cuidado de Heridas y No Implantables |
| Textiles Sanitarios de Higiene y Cuidado Absorbente |
| Textiles Biomédicos Implantables |
| Textiles Extracorpóreos e Integrados en Dispositivos Médicos |
| Textiles para Hospitales y Atención al Paciente |
| Polipropileno (PP) |
| Poliéster (PET) |
| Polietileno (PE) |
| Poliamida (Nailon) |
| Algodón y Otras Fibras Naturales |
| Fibras Celulósicas Regeneradas |
| Poliuretano y Otras Fibras Elastoméricas |
| Fibras Sintéticas y Polímeros Biorreabsorbibles |
| Otras Fibras y Materiales Especiales |
| Textiles Médicos No Tejidos |
| Textiles Médicos Tejidos |
| Textiles Médicos de Punto |
| Textiles Médicos Trenzados |
| Otras Estructuras y Productos de Textiles Médicos de Ingeniería |
| China |
| Japón |
| India |
| Corea del Sur |
| Taiwán |
| Australia |
| Indonesia |
| Vietnam |
| Resto de Asia-Pacífico |
| Por Tipo de Producto | Textiles Quirúrgicos y de Prevención de Infecciones |
| Textiles Terapéuticos para el Cuidado de Heridas y No Implantables | |
| Textiles Sanitarios de Higiene y Cuidado Absorbente | |
| Textiles Biomédicos Implantables | |
| Textiles Extracorpóreos e Integrados en Dispositivos Médicos | |
| Textiles para Hospitales y Atención al Paciente | |
| Por Tipo de Material | Polipropileno (PP) |
| Poliéster (PET) | |
| Polietileno (PE) | |
| Poliamida (Nailon) | |
| Algodón y Otras Fibras Naturales | |
| Fibras Celulósicas Regeneradas | |
| Poliuretano y Otras Fibras Elastoméricas | |
| Fibras Sintéticas y Polímeros Biorreabsorbibles | |
| Otras Fibras y Materiales Especiales | |
| Por Estructura Textil | Textiles Médicos No Tejidos |
| Textiles Médicos Tejidos | |
| Textiles Médicos de Punto | |
| Textiles Médicos Trenzados | |
| Otras Estructuras y Productos de Textiles Médicos de Ingeniería | |
| Por Geografía | China |
| Japón | |
| India | |
| Corea del Sur | |
| Taiwán | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Resto de Asia-Pacífico |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de textiles técnicos médicos y sanitarios de Asia-Pacífico para 2032?
Se proyecta que el mercado de textiles técnicos médicos y sanitarios de Asia-Pacífico alcance los 11,07 mil millones de USD para 2032, creciendo a una CAGR del 6,53% desde 2027. El mercado de textiles técnicos médicos y sanitarios de Asia-Pacífico está respaldado por el envejecimiento de las poblaciones y la expansión de la capacidad hospitalaria.
¿Qué categoría de producto tiene la mayor participación de ingresos regional?
Los textiles quirúrgicos y de prevención de infecciones lideran con el 34% de los ingresos regionales en 2026, respaldados por la expansión hospitalaria y requisitos más estrictos de control de infecciones.
¿Qué material está creciendo más rápido en los textiles técnicos médicos en Asia-Pacífico?
Se proyecta que las fibras sintéticas y polímeros biorreabsorbibles crezcan a una CAGR del 8,5% para 2032 debido a su uso en suturas degradables, mallas y andamiajes implantables.
¿Por qué India ofrece una sólida oportunidad de crecimiento para los proveedores?
Se proyecta que India crezca a una CAGR del 8,5% hasta 2032, respaldada por la expansión de la cobertura de salud, el turismo médico, la inversión en infraestructura y la actividad de normas nacionales.
¿Qué está impulsando la demanda de textiles médicos no tejidos?
Los textiles médicos no tejidos representaron el 58% de los ingresos en 2026 porque los hospitales los utilizan en productos de barrera desechables como batas, mascarillas, paños y apósitos.
¿Cuáles son los principales desafíos para los fabricantes en Asia-Pacífico?
Los requisitos regulatorios nacionales separados, la volatilidad del suministro de materiales de grado médico, la adquisición pública sensible al precio y la gestión de residuos de productos de uso único pueden limitar la adopción y aumentar la complejidad operativa.