
アジア太平洋地域の低煙ゼロハロゲン(LSZH)ケーブル市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
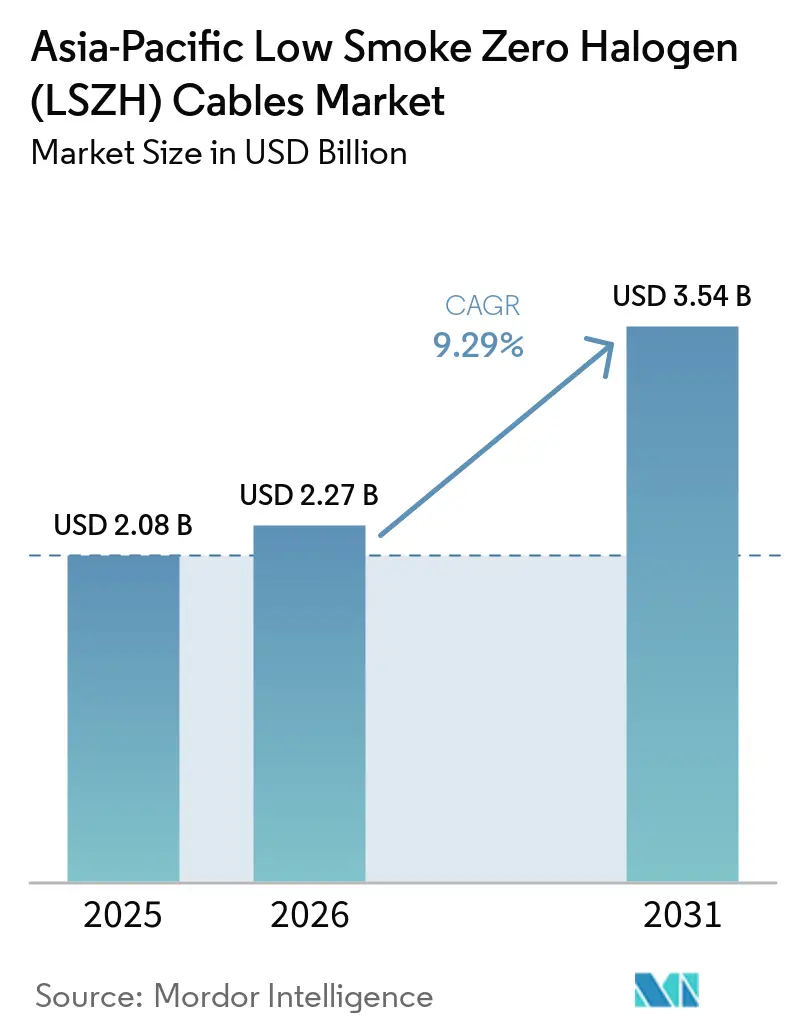
| 基準年の市場規模 (2025) | 2.08 十億米ドル |
| 市場規模 (2026) | 2.27 十億米ドル |
| 市場規模 (2031) | 3.54 十億米ドル |
| 成長率 (2026 - 2031) | 9.29 % |
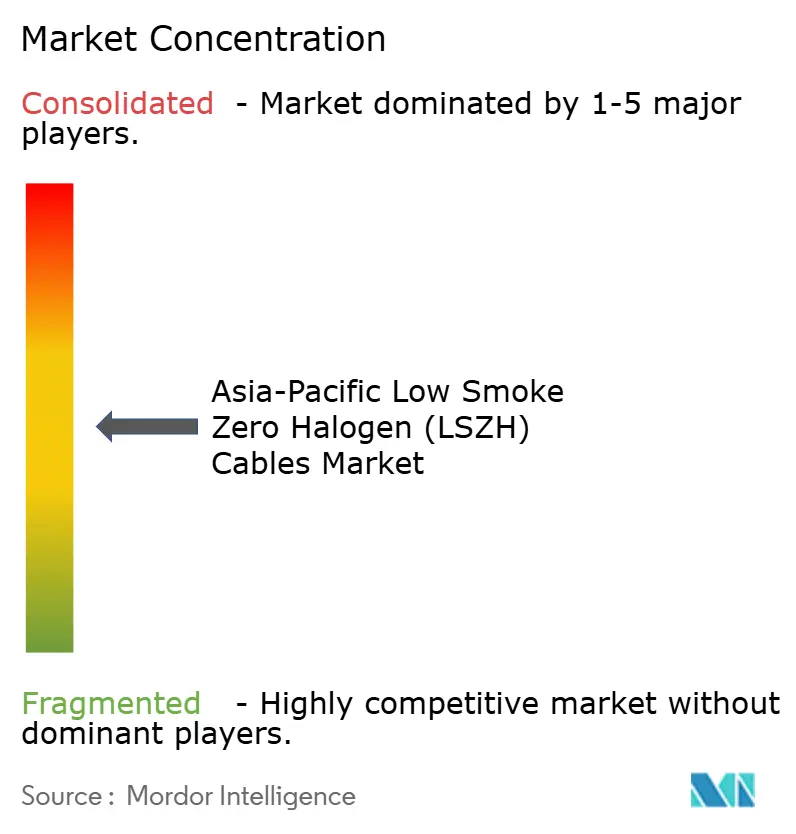
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域の低煙ゼロハロゲン(LSZH)ケーブル市場分析
アジア太平洋地域の低煙ゼロハロゲン(LSZH)ケーブル市場規模は、2025年の20.8億米ドルから2026年には22.7億米ドルへ、さらに2031年までに35.4億米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 9.29%を記録すると予測されています。データセンターの建設、都市交通プロジェクト、および電力網への投資が、地域全体における低煙ゼロハロゲンケーブルシステムへの需要を支えています。これらのプロジェクトでは、密閉空間や機器集約型スペースにおける煙および腐食性ガスへの暴露を抑制するケーブルが求められます。中国のGB/T 31247 B1要件、インドのIS 17048:2018要件、および関連するIEC規格は、主要な調達プログラムに求められる最低性能水準を引き上げています。プライヤーは、認証取得、コンパウンド開発、ならびにデータセンター・交通・電力網用途向けに設計された製品を通じてこれに対応しています。高い材料コストおよび銅価格へのエクスポージャーは、特に民間調達において高い耐火性能仕様が求められない場合に、引き続き重要な考慮事項となっています。
レポートの主要ポイント
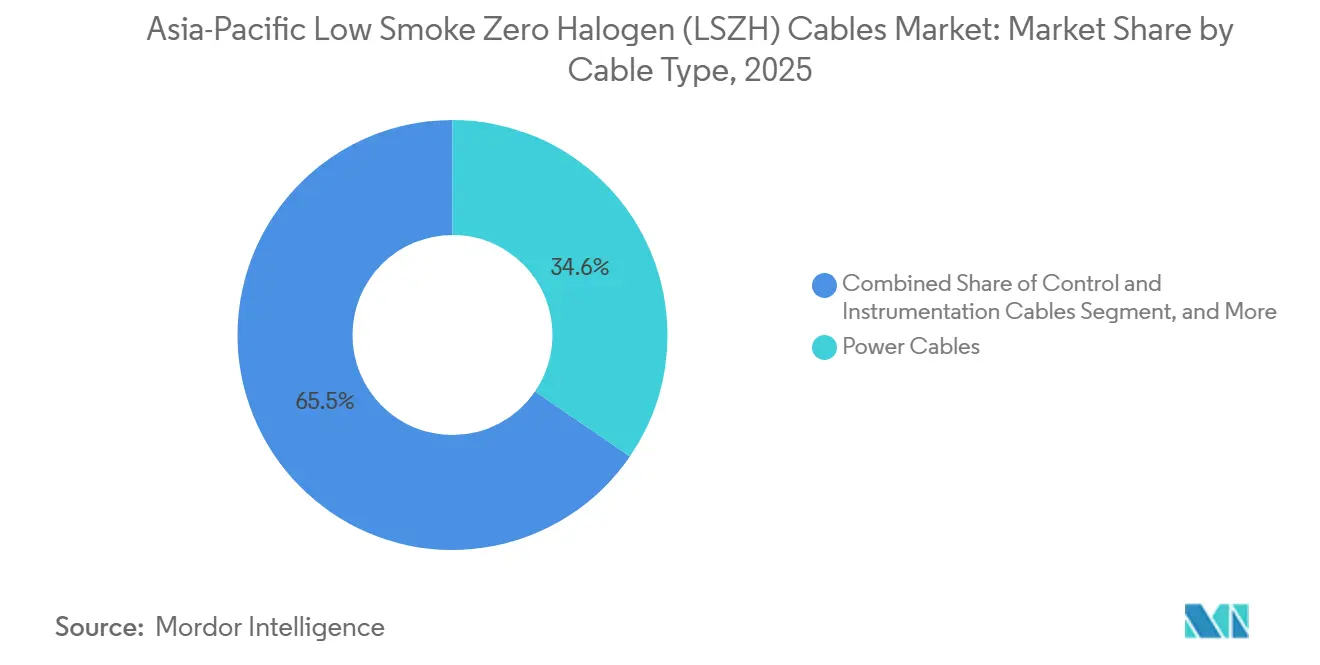
- ケーブルタイプ別では、電力ケーブルが2025年のアジア太平洋地域の低煙ゼロハロゲン(LSZH)市場において34.55%のシェアを占め、光ファイバーケーブルは2031年までに11.78%のCAGRで拡大する見込みです。
- 電圧定格別では、1kV未満のカテゴリーが2025年のアジア太平洋地域の低煙ゼロハロゲン(LSZH)市場において61.12%のシェアを占め、1~35kVの中電圧カテゴリーは2031年までに10.56%のCAGRで拡大する見込みです。
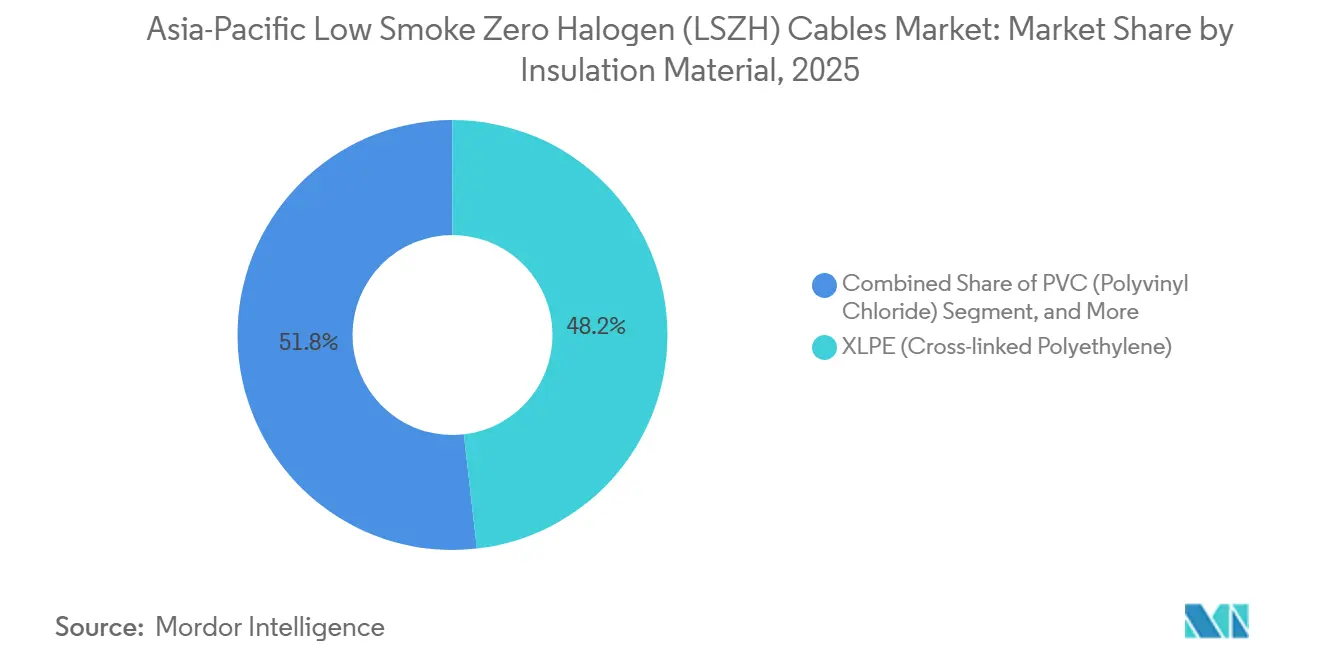
- 絶縁材料別では、XLPE(架橋ポリエチレン)が2025年のアジア太平洋地域の低煙ゼロハロゲン(LSZH)市場において48.19%のシェアを占め、その他の特殊絶縁材料は2031年までに11.20%のCAGRで拡大する見込みです。
- エンドユーザー産業別では、産業製造が2025年のアジア太平洋地域の低煙ゼロハロゲン(LSZH)市場において21.59%を占め、データセンターは2031年までに13.19%のCAGRで拡大する見込みです。
- 国別では、中国が2025年のアジア太平洋地域の低煙ゼロハロゲン(LSZH)市場において43.21%のシェアを占め、インドは2031年までに12.41%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
アジア太平洋地域の低煙ゼロハロゲン(LSZH)ケーブル市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールデータセンターおよびAIインフラの整備 | +2.1% | アジア太平洋地域のコア(中国、インド、シンガポール、日本、韓国)、東南アジアおよびオーストラリアへの波及 | 短期(2年以内) |
| 高占有・密閉空間における防火規制の採用 | +1.9% | 中国、インド、日本、シンガポール、韓国での集中的な施行を伴うグローバル | 中期(2~4年) |
| 鉄道・地下鉄・港湾・商業輸送の電化 | +1.6% | アジア太平洋地域のコア、東南アジアおよびオーストラリアへの波及 | 中期(2~4年) |
| 再生可能エネルギー、電力網の近代化、および蓄電池の拡大 | +1.4% | アジア太平洋地域のコア、オーストラリアおよび東南アジアへの波及 | 長期(4年以上) |
| 産業オートメーションおよび高密度製造向けケーブル配線 | +0.8% | 中国、インド、韓国、日本 | 中期(2~4年) |
| 国際耐火性能認証を要求する輸出志向型調達 | +0.5% | 中国およびインドの輸出志向型製造拠点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールデータセンターおよびAIインフラの整備
Digital Edgeは2026年1月、インドネシアのブカシに500MWのAI対応ハイパースケールキャンパスを建設するための45億米ドルの投資を発表しました。このプロジェクトは、大規模な電力、光ファイバー、および支援施設システムを中心に構築されています。同社は2026年3月、プロジェクトの第1フェーズに向けて6億6,500万米ドルのグリーンローンを確保しました。[1] AIに最適化されたラックはラックあたり50~120kWを必要とする場合があり、密閉されたトレイシステム内のケーブル密度を高め、火災時の機器保護の重要性を強調しています。LSZHケーブルがこれらの環境で重要なのは、PVCの燃焼によって発生する塩化水素(HCl)が、避難が危険になる前に稼働中の機器を腐食させ、サーバー、信号機器、および電力系統保護システムに影響を与えるためです。SKテレコムは2026年7月、韓国において最大15GWのAIデータセンター容量の整備を進めており、南東部に2GW超の初期クラスターを構築することを発表しました。これらの動向は、アジア太平洋地域の低煙ゼロハロゲン(LSZH)ケーブル市場の機会を、従来の建物配線から高密度電力、光ファイバー、および制御システムへと拡大させています。
高占有・密閉空間における防火規制の採用
中国のGB/T 31247規格は、商業・公共部門のケーブルにB1クラスの性能を要求しており、地域最大のケーブル調達基盤において高い最低要件を設定しています。この規格は、IEC 60332-3の延焼ベースラインを超えて、発熱量、燃焼滴下物、および腐食性ガス性能を評価します。インドの国家建築基準2016年版第4部は、病院、地下鉄駅、空港、およびG+15階以上の住宅建築物において、避難と資産保護の両方が重要となる場所でIS 17048:2018のハロゲンフリー難燃ケーブルを要求しています。インド標準局は、IS 17048:2018を1,100V以下の定格ハロゲンフリー難燃ケーブルの規格として定めています。[2] シンガポールは10年以上前から生命安全・交通システムにLSZHケーブルを義務付けており、同様のプロジェクト慣行が公的資金によるインフラや融資要件を通じてマレーシア、タイ、ベトナムの調達に影響を与えています。韓国はKS C IEC 60754-2およびKS C IEC 61034-2を適用し、日本は密閉用途にJIS C 3665およびJIS C 3666を使用しており、アジア太平洋地域の低煙ゼロハロゲン(LSZH)ケーブル市場は複数の国家コンプライアンス枠組みによって形成されています。
鉄道・地下鉄・港湾・商業輸送の電化
地下鉄・鉄道プロジェクトは、有人地下空間においてハロゲンフリーケーブルシステムによる煙および腐食性排出物の抑制が求められるため、主要な需要チャネルとなっています。EN 45545-2、IS 17048:2018、および同等の国家規格は、旅客駅、トンネル、信号スペース、信経路を含む鉄道用途においてこの要件を支えています。インドはデリーで115kmの地下鉄路線の追加を計画しており、ベトナム、インドネシア、タイ、フィリピンは新たな電気・通信インフラを伴う初期世代の地下鉄ネットワークを建設しています。ベトナムは2030年までに都市鉄道プロジェクトに150億米ドル超を投じる方針を示しています。マレーシアの東海岸鉄道リンクは502億7,000万リンギット(113億米ドル)と評価され、2026年2月時点で92.62%の完成率に達していました。オーストラリアのシドニー・メトロ・ウェストは250億米ドルと評価され、メルボルン・メトロ・トンネルは2026年にEN 45545-2ケーブル準拠で開業し、アジア太平洋地域の低煙ゼロハロゲン(LSZH)ケーブル市場全体の交通調達における参照事例を生み出しています。
再生可能エネルギー、電力網の近代化、および蓄電池の拡大
アジア開発銀行は2026年5月、地域の相互接続を目的とした500億米ドルのパンアジア電力グリッド・イニシアティブを含む700億米ドルの地域イニシアティブを開始しました。このプログラムは、22,000回路キロメートルの国境を越えた送電と20GWの変動再生可能エネルギー統合を目標としています。[3] Transgridは2026年3月、ニューサウスウェールズ州向けに合計最大2GWの蓄電池エネルギー貯蔵システムプロジェクト9件を最終候補に選定しました。Sungrowは2026年7月、テレンガヌ州においてTenaga Nasional Berhad向けにマレーシア初のグリッド形成型100MW/400MWhの蓄電池エネルギー貯蔵システムを稼働させました。アジア太平洋地域の低煙ゼロハロゲン(LSZH)ケーブル市場は、電池室、インバーター局、密閉ケーブル管理システム、および変電所建屋において、機器を保護し安全な避難を支援する低煙材料が求められる場面で恩恵を受けています。2025年に資金調達が確定したラオス・タイ・マレーシア・シンガポール接続プロジェクトは、湿潤・塩類土壌条件における中電圧配線にXLPE LSZHケーブルを指定しており、電力網プロジェクトが技術設計の一部として性能要件を組み込む方法を示しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| PVCケーブルシステムに対する高い初期コスト | -1.2% | 東南アジアおよび南アジアの価格感応度の高い市場 | 中期(2~4年) |
| 銅価格の変動および材料コスト転嫁リスク | -0.9% | 中国およびインドへの深刻な影響を伴うグローバル | 短期(2年以内) |
| 断片化した国家規格および承認要件 | -0.6% | アジア太平洋地域のその他、特に東南アジア | 長期(4年以上) |
| 煙性能、柔軟性、施工性の間のトレードオフ | -0.3% | 施工量の多い市場を中心としたグローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
PVCケーブルシステムに対する高い初期コスト
LSZHコンパウンドは、ケーブルレベルで標準PVCシースより15~30%高コストです。この差は、IEC 61034準拠を要求しない民間建設バイヤーが多いインドネシア、ベトナム、フィリピンにおいて特に顕著です。ADBおよび国際協力機構のプロジェクトファイナンス契約はLSZHケーブルを要求する場合があり、国内建築基準が改正されるまでのギャップを埋める助けとなっています。データセンターおよび医療施設では、火災後の腐食により大規模な除染が必要となる場合があり、初期のケーブルプレミアムを上回るコストが発生することがあります。中国およびインドにおける地域コンパウンド生産量と製造能力の拡大により、この制約は緩和されつつあります。PVCへの施工業者の慣れと一部のLSZHコンパウンドの厳しい曲げ半径要件は、アジア太平洋地域の低煙ゼロハロゲン(LSZH)ケーブル市場のコスト感応度の高い部分での切り替えを依然として遅らせています。
銅価格の変動および材料コスト転嫁リスク
国際エネルギー機関は、2026年1月にロンドン金属取引所において銅が一時的にトン当たり14,500米ドルを超えたと報告しました。銅は2025年12月に初めてトン当たり12,000米ドルを超え、供給障害、米国における関税関連の在庫積み増し、および電化とAIインフラに関連した需要期待が背景にありました。銅はケーブル製造コストの70~85%を占めており、12~24ヶ月の固定価格入札においてメーカーはリスクにさらされています。年間銅製錬・精製費用のベンチマークは2026年1月にトン当たり0米ドルで決着し、サプライチェーンに不確実性を加えました。ケーブルメーカーは四半期ごとの調整を伴うロンドン金属取引所連動の数式価格設定へと移行しつつありますが、契約の再交渉はインフラ入札プロセスを遅延させる可能性があります。2026年6月の銅対アルミニウム比率が4.0を超えたことで、アルミニウム導体LSZHケーブルへの顧客の関心も高まり、銅中心のサプライヤーにとってはメートル当たりの収益に影響を与えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ケーブルタイプ別:光ファイバーの需要がプレミアム層を強化
LSZHの電力ケーブルは2025年のケーブルタイプセグメントの34.55%を占め、商業ビル、工業サイト、電力配電システム、およびデータセンターの低電圧パネルへの継続的な調達に支えられています。LSZHの光ファイバーケーブルは、ハイパースケールデータセンターの相互接続要件および政府支援の光ファイバー展開プログラムに支えられ、2026年から2031年にかけて11.78%のCAGRで成長する見込みです。Furukawa Electricは2026年3月、三重ワークス第2工場において13,824心光ファイバーケーブルの量産を開始しました。同社は、新施設が2023年比で容量を2倍以上に拡大し、高密度光ケーブル要件に対応するよう設計されたと述べています。LSZHのデータ・通信ケーブルおよび制御・計装ケーブルは、ビル管理、プロセスオートメーション、監視制御・データ収集システム、および産業ネットワーク設備への対応を継続しています。
LSZHの建物用電線は、規制改正によって低煙ケーブルシステムの使用が拡大しているインド、中国、オーストラリアの住宅・商業建設と引き続き結びついています。原子力、海洋、水素輸送用の特殊ケーブルは、環境・安全要件がより厳しいため、規模は小さいながらも高付加価値の用途領域を占めています。電力ケーブルのアジア太平洋地域の低煙ゼロハロゲン(LSZH)ケーブル市場規模は、2025年の34.55%のシェアに支えられています。IEC 60332およびIEC 61034は、日本、韓国、中国で製造される光ファイバーケーブルの共通技術基盤を提供し、互換性のある製品を国境を越えたインフラプロジェクトに指定することを可能にしています。水素輸送、日本・韓国における原子力の再稼働、および海洋電化は、LSZHの性能と耐塩水噴霧ジャケット性能の両方を必要とする特殊用途を支えると期待されています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
電圧定格別:低電圧用途が広範に維持される一方、中電圧需要が加速
1kV未満のセグメントは2025年のアジア太平洋地域の低煙ゼロハロゲン(LSZH)ケーブル市場シェアの61.12%を占めました。このセグメントは、建物配線、データセンターの電力配電、交通駅の回路、軽工業オートメーション、ならびに商業・工場施設の低電圧パネルに対応しています。この幅広い用途基盤により、需要が都市建設と分散型電力使用に結びついているため、このセグメントは量的な置き換えにさらされにくくなっています。1~35kVの中電圧カテゴリーは、2026年から2031年にかけて10.56%のCAGRで拡大する見込みです。中国、インド、東南アジア全域の工業団地、再生可能エネルギー変電所接続、電力配電の延伸、および新開発区がこの需要を支えています。
ラオス・タイ・マレーシア・シンガポール接続プロジェクトは、湿潤・塩類土壌条件における中電圧配線にXLPE LSZHケーブルを指定しています。この要件は、耐湿性と耐火性能を同時に対処しなければならない地域電力網プログラムの調達参照点を提供しています。IEC 60502-1およびIEC 60332-3は、集合ケーブルの設置に関する工学的提出枠組みとして広く使用されています。36~65kVおよび65kV超のカテゴリーは、超高電圧電力網のアップグレードおよび変電所・変換局の密閉部分に対応しています。東京電力は2024年から2027年にかけて架空配電線の地中化プログラムを実施しており、LSZHシース付き地中超高電圧ケーブルへの需要を支えています。共押出成形によりXLPE絶縁とLSZHシースを1パスで製造できるため、PVC構造とのコスト差が縮小し、中電圧・産業用途における仕様移行が促進されています。
絶縁材料別:XLPEがリードし、特殊コンパウンドが過酷な環境に対応
XLPE絶縁は2025年のアジア太平洋地域の低煙ゼロハロゲン(LSZH)ケーブル市場の48.19%を占めました。XLPEは、厳しい熱条件と長期使用要件に直面するケーブルシステムの誘電体として広く使用されています。アジア太平洋地域は2025年のグローバルXLPEケーブル市場の47.52%を占めました。中国の国家電網公司とインドの国家電力計画はいずれも電力網拡張プログラムにXLPEを指定しており、電力用途における継続的な役割を支えています。PTFEやETFEなどのフッ素ポリマー、EPDM、シリコーンゴムを含む特殊絶縁材料は、2026年から2031年にかけて11.20%のCAGRで拡大する見込みです。
化学プラント、半導体クリーンルーム、水素輸送システムは、XLPEが熱的・耐化学性・LSZH要件を同時に満たせない場合に特殊材料を使用します。インドのIS 17048:2018および中国のYD/T 1113-2025は、LSZH用途においてPVCよりも熱可塑性または架橋ハロゲンフリーコンパウンドを優先しています。PE絶縁は、化学的不活性性と耐水トリー性が選択を左右するため、直接埋設型通信ケーブルおよび海底光ファイバードロップに引き続き適用されています。アジア太平洋地域の低煙ゼロハロゲン(LSZH)ケーブル産業では、Tier 1メーカーの間で共押出成形の採用が進んでおり、XLPE-LSZH構造のコストプレミアムがPVC設計と比較して縮小しています。Avient CorporationおよびBorealis AGは、中国北部の冬季施工サイクルにおける低施工温度での柔軟性を維持するため、無機水和物フリーおよびシナジスト系配合の開発を進めています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー産業別:製造業と並行してデータセンターの需要が増加
産業製造は2025年のエンドユーザー需要の21.59%を占めました。工場オートメーションパネル、プロセス計装、および半導体製造施設が、韓国、日本、中国全体でこの需要を牽引しています。韓国の半導体製造および中国の電池ギガファクトリー建設は、IEC 60754-2のハロゲン酸ガス制限を満たす制御・計装ケーブルへの需要を支えています。データセンターは2026年から2031年にかけて13.19%のCAGRで拡大する見込みです。このセグメントは、高密度で機器集約型の環境において確実に動作できる専用の電力、光ファイバー、およびビル管理ケーブルシステムを必要としています。
商業ビルは、建築基準の施行によってLSZHケーブル仕様が拡大している大規模かつ広く分散したチャネルです。この需要は安定していますが、産業・データセンター需要よりも価格感応度が高くなっています。エネルギー・公益事業、交通インフラ、通信、および再生可能エネルギーは、アジア太平洋地域の低煙ゼロハロゲン(LSZH)ケーブル市場にさらなる多様化をもたらしています。蓄電池エネルギー貯蔵の統合には、電池エンクロージャー、インバーター局、および密閉ケーブル管理システム内にLSZHケーブルが必要です。インドのメーカーは、IS 17048:2018認証の重要性が高まる中、データセンター、地下鉄鉄道、高層建築向けのLSZH能力を拡大しており、サプライヤーが量だけで競争するのではなく高仕様の需要に対応できるようになっています。
地理的分析
中国は2025年のアジア太平洋地域の低煙ゼロハロゲン(LSZH)ケーブル市場において43.21%の市場シェアを占め、これはLSZH義務要件、大規模な超高電圧電力網プロジェクト、5G展開、および鉄道・交通ケーブル配線を反映しています。中国の営業中の高速鉄道ネットワークは2024年末に45,000kmを超えました。Hengtong Optic-Electricは2025年の売上高として667億5,500万人民元(92億米ドル)を報告し、超高電圧電力網、AIデータセンター、および海洋エネルギーケーブル事業に支えられて11.45%増加しました。中国のYD/T 1113-2025規格は2025年11月に発効し、通信・光ファイバーケーブルに使用されるハロゲンフリー低煙コンパウンドの要件を引き上げました。
インドは2026年から2031年にかけて12.41%のCAGRで拡大する見込みであり、地域内で最も高い国別成長率です。IS 17048:2018の義務要件、地下鉄鉄道の拡張、およびデータセンターの建設がこの需要の中心となっています。アダニグループは2026年2月、2035年までに5GWの展開を含む再生可能エネルギー駆動のハイパースケールAIデータセンターへの1,000億米ドルの投資を発表しました。Polycab India Limitedは2026年度の売上高が2,850億インドルピー(34億米ドル)を超え、グジャラート州に高電圧ケーブル工場を稼働させ、半導体製造、地下鉄拡張、AIデータセンタープログラムを通じて日本・韓国からの先行需要を確認しました。
ベトナム、インドネシア、タイ、フィリピン、オーストラリア、その他の国々を含むアジア太平洋地域のその他の地域では、規制とプロジェクトファイナンス要件の整合が進む中、LSZHケーブルの調達が増加しています。オーストラリアには、シドニー・メトロ・ウェスト、ウェスタン・シドニー空港メトロ、サンシャイン・コースト鉄道拡張など、密閉旅客インフラにLSZHケーブルを指定する大型プロジェクトがあります。Digital Edgeの45億米ドル・500MWのCGKキャンパス(インドネシア)およびVantage Data Centersの16億米ドルのアジア太平洋地域プラットフォーム投資は、地域データセンター投資の規模を示しています。トナムの都市鉄道プログラムは2030年までに150億米ドルを超え、フィリピンの地下鉄プロジェクトはPVCベースシステムからLSZHケーブルへの移行を支援しています。国家規格と個別プロジェクト要件の間の施行の不一致は依然として制約となっていますが、多国間開発銀行の融資がこのギャップを縮小する助けとなっています。
競合環境
アジア太平洋地域の低煙ゼロハロゲン(LSZH)ケーブル市場は、高仕様用途において中程度の集中度を示しています。Prysmian S.p.A.およびNexans S.A.は、認証カバレッジ、コンパウンド能力、および現地製造規模を通じて、LS Cable and System Ltd.、Sumitomo Electric Industries, Ltd.、Fujikura Ltd.と競合しています。LS Cable and Systemは2025年の売上高として7兆5,800億韓国ウォン(56億米ドル)、および22%増加を示す7兆6,300億韓国ウォン(55億米ドル)の受注残を報告しました。Polycab India Limited、KEI Industries Limited、Finolex Cables Limited、Havells India Limitedを含むインドのサプライヤーは、データセンター、地下鉄プロジェクト、高層建築向けのLSZH製品ラインとBIS認証を拡大しています。
Sumitomo Electricは2026年5月に中期経営計画2028を発表し、ハイパースケールデータセンターのシェア拡大を戦略的優先事項として特定しました。Prysmianは2026年1月、東南アジアにおいて110℃定格の銅削減型電力ケーブル設計を導入し、材料使用量の削減とデータセンター・電力網プロジェクトへの展開支援を目的としています。Hengtong Group Co., Ltd.およびJiangsu Zhongtian Technology Co., Ltd.を含む中国のサプライヤーは、IEC認証LSZHの輸出能力を構築しています。これにより、中間層の認証範囲における価格競争が激化しています。
水素輸送、原子力、海洋用途向けの特殊コンパウンドは、多層認証が必要なため競合が少ない状況が続いています。東南アジアおよびオーストラリアにおける蓄電池エネルギー貯蔵システムおよび再生可能エネルギー向けの中電圧ケーブルも、現地供給が依然として限られている分野です。AIデータセンターのラック内電力・光ケーブルも、従来設計の性能限界を超えるコンパウンドシステムを必要としています。Avient CorporationおよびBorealis AGは、コンパウンドの入手可能性がケーブルメーカーが達成できる耐火性能認証に影響するため、競争に影響を与えています。自社コンパウンドの研究開発は認証サイクルを短縮し、政府・データセンター入札における価格設定を支援することができます。地域・国内競合他社は、プレミアム用途に対応するグローバルメーカーと並んで引き続き重要な存在です。
アジア太平洋地域の低煙ゼロハロゲン(LSZH)ケーブル産業のリーダー企業
-
Prysmian S.p.A.
-
Nexans S.A.
-
LS Cable & System Ltd.
-
Furukawa Electric Co., Ltd.
-
Hengtong Group Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:SKテレコムは韓国において最大15GWのAIデータセンターを整備する計画を発表し、南東部地域に2GW超の初期クラスターを構築することを目標として、韓国をアジアのAIインフラハブとして位置づけ、高密度ケーブルインフラ調達への持続的な需要を示しました。
- 2026年5月:Fujikura Ltd.はデータセンター向けの米国光ファイバーケーブル生産拡大に最大2,600億円(16.3億米ドル)を投資する計画を発表し、新工場は2035年度までに本格生産を目指しています。
アジア太平洋地域の低煙ゼロハロゲン(LSZH)ケーブル市場レポートの調査範囲
アジア太平洋地域の低煙ゼロハロゲン(LSZH)ケーブル市場の収益は、複数の電圧定格および絶縁材料にわたるLSZH電力ケーブル、制御・計装ケーブル、データ・通信ケーブル、光ファイバーケーブル、建物用電線、および特殊ケーブルの販売、ならびに商業ビル、産業製造、データセンター、エネルギー・公益事業、交通インフラ、通信を含むエンドユーザー産業に供給される関連付加価値ケーブルソリューションを通じて地域全体で生み出されています。
アジア太平洋地域の低煙ゼロハロゲン(LSZH)ケーブル市場レポートは、ケーブルタイプ(LSZH電力ケーブル、LSZH制御・計装ケーブル、LSZHデータ・通信ケーブル、LSZH光ファイバーケーブル、LSZH建物用電線、特殊LSZHケーブル)、電圧定格(1kV未満、1~35kV、36~65kV、65kV超)、絶縁材料(PVC(ポリ塩化ビニル)、XLPE(架橋ポリエチレン)、PE(ポリエチレン)、その他の特殊絶縁材料)、エンドユーザー産業(商業ビル、産業製造、データセンター、エネルギー・公益事業、交通インフラ、通信、再生可能エネルギー、その他のエンドユーザー産業)、および国別(中国、インド、日本、韓国、アジア太平洋地域のその他)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| LSZH電力ケーブル |
| LSZH制御・計装ケーブル |
| LSZHデータ・通信ケーブル |
| LSZH光ファイバーケーブル |
| LSZH建物用電線 |
| 特殊LSZHケーブル |
| 1kV未満 |
| 1~35kV |
| 36~65kV |
| 65kV超 |
| PVC(ポリ塩化ビニル) |
| XLPE(架橋ポリエチレン) |
| PE(ポリエチレン) |
| その他の特殊絶縁材料 |
| 商業ビル |
| 産業製造 |
| データセンター |
| エネルギー・公益事業 |
| 交通インフラ |
| 通信 |
| 再生可能エネルギー |
| その他のエンドユーザー産業 |
| 中国 |
| インド |
| 日本 |
| 韓国 |
| アジア太平洋地域のその他 |
| ケーブルタイプ別 | LSZH電力ケーブル |
| LSZH制御・計装ケーブル | |
| LSZHデータ・通信ケーブル | |
| LSZH光ファイバーケーブル | |
| LSZH建物用電線 | |
| 特殊LSZHケーブル | |
| 電圧定格別 | 1kV未満 |
| 1~35kV | |
| 36~65kV | |
| 65kV超 | |
| 絶縁材料別 | PVC(ポリ塩化ビニル) |
| XLPE(架橋ポリエチレン) | |
| PE(ポリエチレン) | |
| その他の特殊絶縁材料 | |
| エンドユーザー産業別 | 商業ビル |
| 産業製造 | |
| データセンター | |
| エネルギー・公益事業 | |
| 交通インフラ | |
| 通信 | |
| 再生可能エネルギー | |
| その他のエンドユーザー産業 | |
| 国別 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋地域のその他 |
レポートで回答される主要な質問
アジア太平洋地域の低煙ゼロハロゲン(LSZH)ケーブル市場規模はどのくらいですか?
アジア太平洋地域のLSZHケーブル市場は2026年に22.7億米ドルであり、データセンター、交通、および電力網への投資に支えられ、9.29%のCAGRで2031年までに35.4億米ドルに達すると予測されています。
アジア太平洋地域で最大のシェアを持つケーブルタイプはどれですか?
アジア太平洋地域のLSZHケーブル市場において、LSZH電力ケーブルは2025年のケーブルタイプセグメントの34.55%を占め、建物・産業・データセンターにおける電力配電に支えられています。
最も急速に拡大している電圧カテゴリーはどれですか?
アジア太平洋地域のLSZHケーブル市場において、1~35kVの中電圧カテゴリーは変電所、工業団地、電力網の延伸に支えられ、2031年までに10.56%のCAGRで拡大する見込みです。
データセンターがLSZHケーブル需要にとって重要な理由は何ですか?
アジア太平洋地域のLSZHケーブル市場全体において、データセンターは2031年までに13.19%のCAGRで拡大する見込みであり、密閉された機器エリアに高密度の電力、光ファイバー、および制御ケーブル配線を必要としています。
地域需要をリードしている国はどこですか?
中国は2025年のアジア太平洋地域のLSZHケーブル市場において43.21%のシェアを占め、鉄道、5G、および超高電圧電力網プログラムに支えられています。
低煙ゼロハロゲンケーブルのより広い普及を妨げているものは何ですか?
高い初期コンパウンドコスト、銅価格の変動、断片化した規格、および施工上のトレードオフが、特に高い耐火性能仕様を要求しない民間プロジェクトにおいて普及をらせる可能性があります。