
低煙ゼロハロゲン(LSZH)ケーブル市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
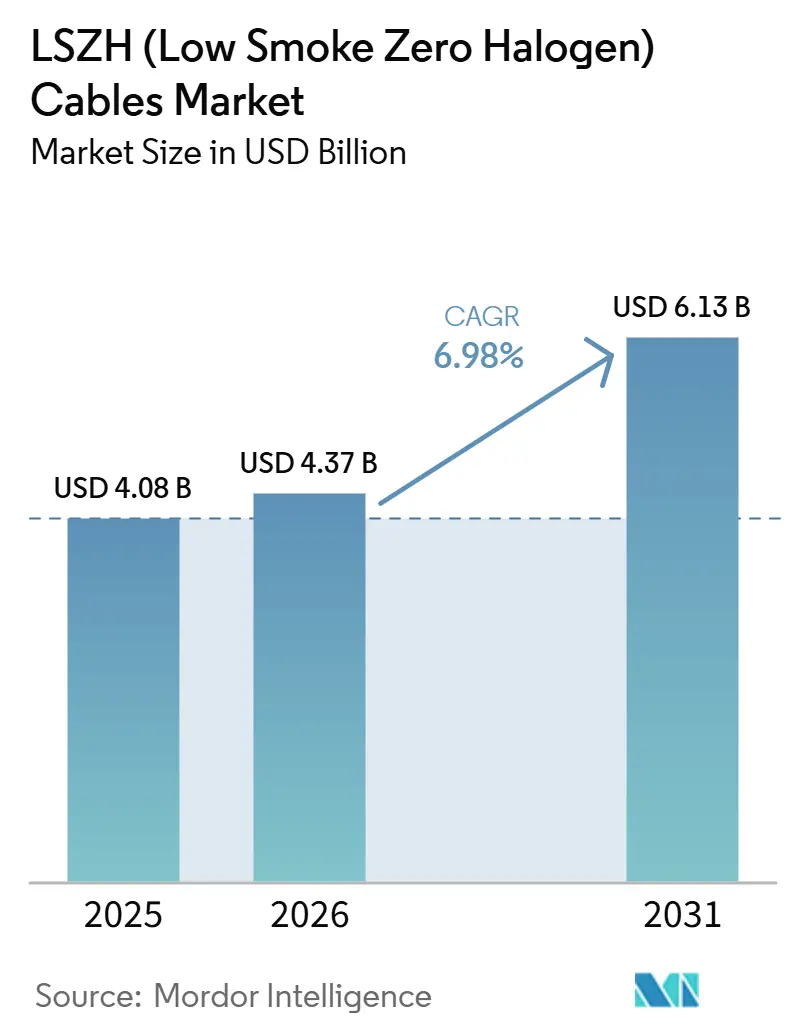
| 市場規模 (2026) | 4.37 十億米ドル |
| 市場規模 (2031) | 6.13 十億米ドル |
| 成長率 (2026 - 2031) | 6.98 % |
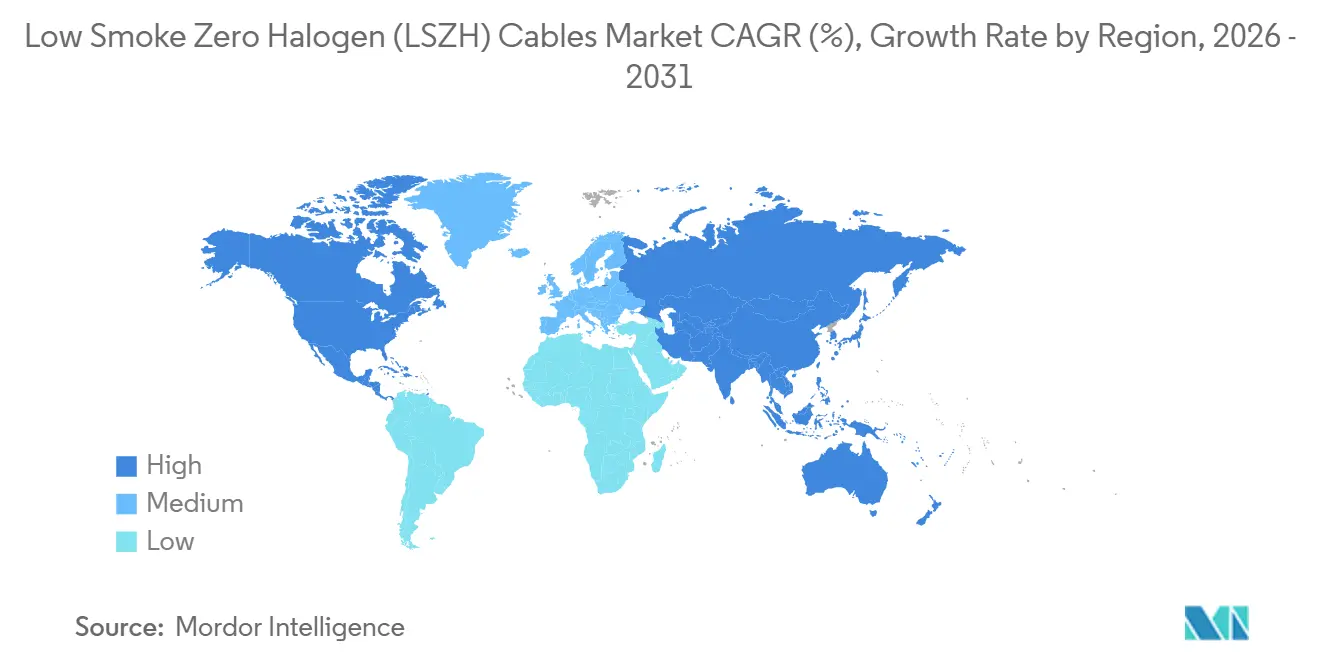
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる低煙ゼロハロゲン(LSZH)ケーブル市場分析
低煙ゼロハロゲン(LSZH)ケーブル市場規模は、2025年の40.8億米ドルから2026年には43.7億米ドルに増加し、2026年から2031年にかけてCAGR 6.98%で成長して2031年までに61.3億米ドルに達する見込みです。LSZHケーブル市場は、より高い煙・火災性能を要求する商業建設、ハイパースケールデジタルインフラ、および再生可能エネルギー設備からの支持を得ています。規制の変化により、ハロゲンフリーケーブルの使用は、より広範な公共空間および閉鎖空間において、推奨仕様から基本要件へと移行しつつあります。これにより、多くのプロジェクトの購買担当者が従来のPVCシステムへ容易に戻れなくなっているため、需要は短期的な代替に対してより鈍感になっています。サプライヤーは、生産能力の増強、認証範囲の拡大、および北米とアジア太平洋の需要センターへのアクセスを改善するローカル製造の動きによって対応しています。低煙ゼロハロゲンケーブル市場は、AIに連動した光ファイバー展開と再生可能エネルギーの建設拡大が建物インフラ両方の用途にわたって需要を強化しているため、より明確な機会パイプラインも有しています。
主要レポートのポイント
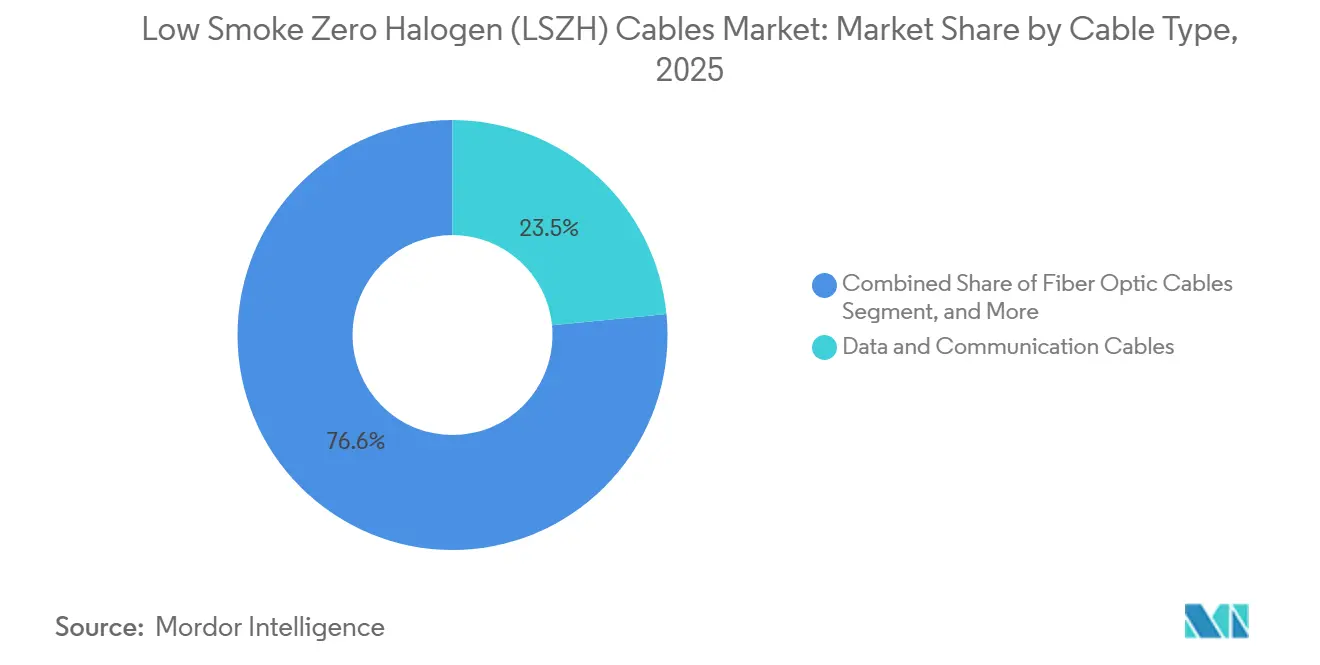
- ケーブルタイプ別では、データ・通信ケーブルが2025年の低煙ゼロハロゲン(LSZH)ケーブル市場規模において23.45%のシェアでトップとなり、光ファイバーケーブルは2031年までに7.13%のCAGRで拡大する見込みです。
- 電圧定格別では、1kV未満の低電圧ケーブルが2025年のLSZHケーブル市場において31.11%のシェアを保持し、1~35kVセグメントは2031年までに6.54%のCAGRで成長する見込みです。
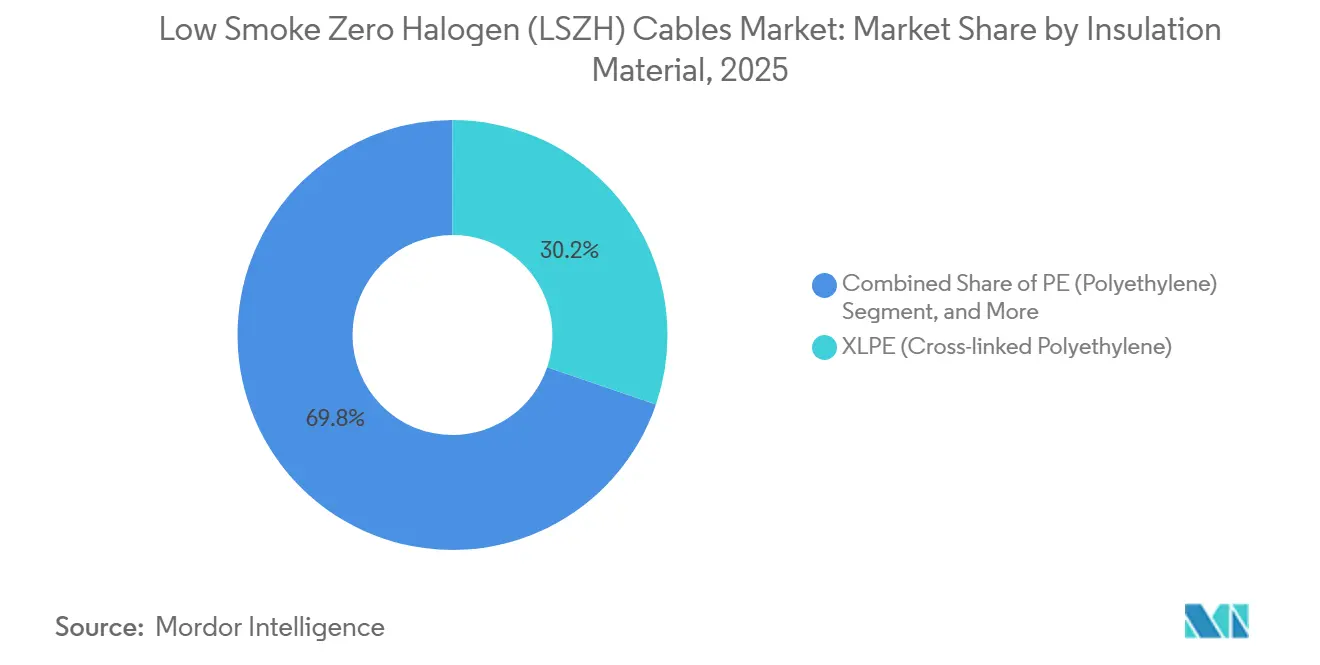
- 絶縁材料別では、XLPEが2025年の低煙ゼロハロゲンケーブル市場において30.23%のシェアを保持し、PEは2031年までに7.21%のCAGRで拡大する見込みです。
- エンドユーザー別では、商業ビルが2025年の低煙ゼロハロゲン(LSZH)ケーブル市場規模において24.32%のシェアを占め、再生可能エネルギーは2031年までに6.76%のCAGRで成長する見込みです。
- 地域別では、北米が2025年の低煙ゼロハロゲン(LSZH)ケーブル市場において27.65%を保持し、アジア太平洋は2031年までに7.17%のCAGRで最速の成長を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な防火安全および建築基準法の遵守 | +2.1% | 欧州、北米、東アジアに規制の影響が集中するグローバル | 短期(2年以内) |
| ハイパースケールデータセンターの建設 | +1.5% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 輸送および重要インフラの電化 | +1.0% | アジア太平洋が中心、欧州および北米への波及 | 中期(2~4年) |
| 再生可能電力グリッドの拡大と蓄電池統合 | +0.8% | アジア太平洋、欧州、北米で早期の利益を得るグローバル | 中期(2~4年) |
| ケーブル材料選定における持続可能性要件 | +0.5% | 欧州および北米が中心、南米、中東、アフリカへ拡大 | 長期(4年以上) |
| 産業オートメーション、スマートファクトリー、高密度ケーブル配線需要 | +0.4% | 北米および欧州が中心、アジア太平洋の製造ハブへの波及 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
厳格な防火安全および建築基準法の遵守
フランスは、公共アクセス建物および高層建築物に対して最低CPRクラスCca-s2,d2,a2の低煙ゼロハロゲン(LSZH)ケーブルを義務付け、2025年5月23日から施行されたことで、これらの環境においてハロゲン化PVCの仕様採用が大幅に困難になりました。[1] この変更により、LSZH製品が商業建設チャネルで15%から30%のプレミアムを伴うため、フランスのプロジェクトコストも上昇しました。中国では、難燃ケーブルの3C認証が2025年7月1日から義務化されたことで、非常に大きな国内市場における代替圧力が高まりました。2025年6月版のIEC 60332-1-2も焼試験を厳格化し、LSZHケーブル市場における閉鎖型設備の最低性能基準を引き上げました。複数の地域における公共建物、交通機関、高密度利用施設の規制は、購買担当者がPVCを追加のコンプライアンスリスクなしに受け入れられるケースを狭めています。各規制改定はまた、暫定承認を一度通過した旧来の設備がアップグレード時に認定済みハロゲンフリー製品への交換を必要とすることが多いため、後続の交換需要を生み出します。[2]
ハイパースケールデータセンターの建設
データセンタープロジェクトは、プレナムスペース、二重床、高密度ケーブルルートがすべて旧来のケーブルシステムよりも高い煙制御とクリーンな火災性能を必要とするため、低煙ゼロハロゲンケーブルの需要を牽引しています。AIに特化したサーバールームも、以前のコンピューティング環境よりもはるかに高密度な光ファイバーレイアウトが必要なため、ケーブル需要を変化させており、各施設内のケーブル配線密度を高めています。CommScopeの2026年3月のRapid Fiber Connectローンチは、事前終端処理済みLSZH接続性を提供することで超高密度AIサイトを直接ターゲットとし、現場での設置時間と展開エラーを削減しました。[3] 2026年6月のFastSelfCleanコネクター導入は同じ購買パターンを示しており、オペレーターは高密度光ファイバーシステムにおいて設置の迅速化と大規模での信頼性維持を求めています。これらの製品展開は、購買担当者が低煙ゼロハロゲンケーブル市場において材料コンプライアンスと並んで展開速度、稼働時間、ケーブル管理効率を重視していることを示しています。拡張が新規ホールと既存キャンパス内の改修の両方から生じているため、データセンター需要は短命ではなく構造的なものとなっています。
輸送および重要インフラの電化
鉄道交通、トンネル、空港、および関連する公共システムは、閉鎖型輸送環境において避難安全と煙制御が中心的であるため、低煙ゼロハロゲン(LSZH)ケーブル市場を引き続き支えています。中国の国内製造LSZHケーブルは、2025年までに鉄道交通、5Gインフラ、新エネルギー調達の70%以上を占め、大規模インフラプログラムが認定済み国内供給をいかに迅速に拡大できるかを示しています。これはまた、ローカルコンパウンド能力と長期プロジェクトサイクルに必要な試験体制を持たないサプライヤーへの参入障壁を高めています。閉鎖型建物や交通ハブの充電システムは、屋内火災への期待が設計者を低煙ハロゲンフリーソリューションへと向かわせているため、需要の別の層を加えています。その結果、中電圧および特殊製品のより広い市場基盤が形成され、LSZHケーブル市場は通常の建築配線をはるかに超えて拡大しています。[4]
再生可能電力グリッドの拡大と蓄電池統合
太陽光発電所、風力プロジェクト、および蓄電システムは、これらのサイトが電気的性能と低煙・低毒性ガス排出のバランスを取るケーブルを必要とするため、低煙ゼロハロゲンケーブル市場を支えています。蓄電池エネルギー貯蔵システムは、閉鎖型電気室が熱的事象時の煙毒性に関する懸念を高めるため、特に重要です。[5] 中国のLSZHケーブル材料市場は2024年に7.3%成長し、その増加の一部は洋上風力および関連する中電圧ケーブル需要を含む新エネルギーセクターに関連しています。再生可能エネルギープロジェクトはまた、ルーティングスペースが限られ、長い運用寿命にわたってサービス信頼性が重要な、より軽量で特殊なケーブル構造を好みます。RoHS、REACH、および関連材料規則に基づく環境スクリーニングは、国家規制の施行が不均一な場合でも、公益事業調達においてハロゲンフリー仕様を推進しています。安全性と環境コンプライアンスのこの結びつきにより、再生可能エネルギーインフラは2031年までLSZHケーブル市場において持続的な役割を担います。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来のPVCケーブルに対するプレミアム価格 | -1.5% | 南米、中東、アフリカ、および新興アジア太平洋市場で価格感度が最も高いグローバル | 短期(2年以内) |
| ハロゲンフリーコンパウンド原材料の価格変動 | -1.0% | アジアおよび欧州のサプライチェーンハブに集中するグローバル | 中期(2~4年) |
| 資格認定、試験、および認証の複雑さ | -0.6% | 欧州、北米、中国でコンプライアンス要因が最も厳しいグローバル | 中期(2~4年) |
| 既設インフラにおける改修交換サイクル | -0.4% | レガシーPVCシステムが最大の既設基盤を持つ北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
従来のPVCケーブルに対するプレミアム価格
LSZHケーブル、2025年半ばまでにフランスの商業建設チャネルで同等のPVC製品に対して15%から30%のプレミアムを維持すると予想されており、ハロゲンフリーの使用が任意のままである市場での採用を同様の価格差が引き続き妨げると見込まれています。このコスト負担は、プロジェクト予算が逼迫し、規制施行が一貫していない南米、アフリカ、および新興アジア太平洋の一部で最も顕著です。これらの市場の中小規模の請負業者は、大規模なエンジニアリング・調達グループと同じ割引を確保できないため、非重要回路にPVCを使用し続けることが多いです。このトレンドは、時間の経過とともに低煙ゼロハロゲン(LSZH)ケーブル市場に最大の新規ボリュームをもたらす可能性のあるセグメントでの転換を遅らせています。この抑制要因は、より多くの管轄区域が任意使用から義務使用へと移行するにつれて、低コスト代替の余地が縮小し、徐々に緩和されると予想されます。
ハロゲンフリーコンパウンド原材料の価格変動
三酸化アンチモンの価格は、2025年初頭までの12ヶ月間で400%上昇し、1トンあたり51,500米ドルに達すると予想されており、難燃コンパウンドサプライチェーン全体に深刻なコスト圧力をもたらしています。中国はグローバルなアンチモン生産の75%から80%を占めており、2024年後半に導入された輸出規制は、中国以外のメーカーにとって価格変動と供給不確実性の両方を高めると予想されています。このトレンドは、製品がすでにPVC代替品に対してプレミアムを維持している場合、コンパウンドコストの変動を吸収することが困難なため、LSZHケーブル市場にとって重要です。サプライヤーはリン系システムへの移行で対応できますが、確立された生産ラインの再検証が必要なため、この移行には時間がかかります。ULおよびIECフレームワークの下での再認証には18ヶ月かかる可能性があり、短期的なエクスポージャーを既存の製品ポートフォリオに縛り付けています。その結果、原材料の価格変動は、中期的に低煙ゼロハロゲンケーブル市場における利益率と製品展開タイムラインに対して意味のある重荷となり続ける可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ケーブルタイプ別:
通信需要がペースを設定データ・通信ケーブルは、2025年においてケーブルタイプ別で最大のシェアである23.45%を保持すると予想されており、このカテゴリーはケーブルタイプ構成における低煙ゼロハロゲンケーブル市場シェアで最も明確なリードを持っています。オフィス、ハイパースケールサーバーホール、および屋内5G設備における構造化ケーブル配線のアップグレードがこの地位を牽引しており、これらの用途は閉鎖空間でより高い煙性能を必要とします。このカテゴリーはまた、コンサルタントや設置業者これらの用途の防火安全要件をすでに理解しているため、設計承認が迅速であるという恩恵も受けています。その結果、通信重視のプロジェクトは、低煙ゼロハロゲン(LSZH)ケーブル市場における一部の産業・公益事業用途よりもスムーズに仕様を調達に転換します。光ファイバーケーブルは、AIに特化した施設が400Gおよび800G光リンクへとより高密度な光ファイバーレイアウトで移行するにつれて、2031年までに最速のCAGRである7.13%を記録する見込みです。
LSZHパワーケーブルは、商業ビル、産業サイト、およびデータ施設が通信リンクと並んで準拠した配電経路を必要とするため、引き続き大きな既設基盤を代表しています。制御・計装ケーブルは、煙の低減が作業者と精密機器にとって重要なオートメーション、プロセス制御、およびスマートシステムを支えています。建築用電線はセグメントを有人構造物と密接に結びつけ、特殊製品は標準的な構造では不十分な風力タービンナセル、海洋ルート、およびより過酷な産業環境に対応します。低煙ゼロハロゲン(LSZH)ケーブル産業において、このミックスは通信製品をボリュームアンカーとして位置づけ、特殊ケーブルがプレミアム価値を加えてセグメントを幅広く保っています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
電圧定格別:
低電圧が基盤を保持しつつ中電圧が地位を獲得1kV未満の低電圧ケーブルは、2025年のLSZHケーブル市場において31.11%を占めると予想されており、建築配線、構造化ケーブル配線、および制御回路が最大ボリュームの基盤であることを確認しています。市場のこの部分は、煙制御規則を回避しにくい商業ビル、公共インフラ、通信室、およびその他の閉鎖サイトと引き続き結びついています。低電圧需要の規模はまた、サプライヤーがローカル製造と広範な販売代理店カバレッジでこのカテゴリーを守り続ける理由を説明しています。1~35kVセグメントは、太陽光発電所、都市配電アップグレード、および蓄電関連接続がハロゲンフリー一次ケーブルをますます必要とするにつれて、2031年までに6.54%のCAGRで拡大する見込みです。更新された試験規則は、より広範な設備にわたって火災性能をより詳細に評価するよう関係者を促すことで、この移行を強化しています。
36~65kVの範囲は、電気的性能と公共安全の両方が重要な空港、大規模キャンパス、工業団地、および都市変電所に対応しています。65kV超のカテゴリーは依然として小さなニッチですが、オペレーターが外部シース性能を注意深く監視する地中送電および洋上エネルギーリンクに関連しています。IEC 60502製品規格と更新されたIEC 60332-1-2火災試験フレームワークは、これらの電圧クラス全体で受け入れ基準を徐々に引き上げています。この組み合わせにより、低電圧用途が最大ボリュームソースであり続ける中でも、LSZHケーブル市場はよりインフラ重視の需要ミックスへと向かっています。
絶縁材料別:
XLPEがリードしつつPEが再生可能エネルギー用途で前進XLPEは2025年の絶縁材料市場において30.23%の最大シェアを保持すると予想されており、その熱耐久性と電気的性能によりLSZHケーブル市場でのリードを維持しています。XLPEは特に、信頼性の高い誘電性能とハロゲンフリーコンプライアンスを必要とする購買担当者がいる中・高電圧用途に適しています。PEは、再生可能エネルギープロジェクトがより軽量で薄肉の構造を好むため、2031年までに7.21%のCAGRでLSZHケーブル市場において最速の成長を記録する見込みです。この優位性は、ルーティングスペースが限られ、ケーブルの取り扱いが設置速度に影響する風力タービンナセルや太陽光コンバイナーエリアで重要です。LSZHケーブル市場はまた、当局が煙と毒性ガスの制限をより厳格に施行する公共アクセスおよび高層建築物の設定においてPVCからの移行を続けています。
フランスの2025年規則変更は、いくつかの高リスク建物カテゴリーでのPVC使用を制限することで、この方向性に明確な規制シグナルを与えると予想されています。エラストマーシステム、シラン架橋ポリエチレン、TPEベースのオプションを含む特殊材料は、柔軟性、温度範囲、およびハロゲンフリー性能を単一の設計で提供しなければならない場合に引き続き重要です。IEC 60754およびIEC 61034への調達参照はまた、公益事業、輸送システム、およびデジタルインフラ全体で材料選択を標準化するのに役立っています。これにより、XLPEが現在のボリューム需要の中心に位置し続ける一方で、PEと特殊材料がより要求の厳しい環境における低煙ゼロハロゲンケーブル市場の成長経路を強化しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
商業ビルがボリュームを保持しつつ再生可能エネルギーが成長を牽引商業ビルは2025年において24.32%のシェアでエンドユーザー需要をリードすると予想されており、低煙ゼロハロゲンケーブル市場の最大ボリュームアンカーとなっています。オフィス、病院、空港、ショッピングセンター、および学校は、有人環境において煙制御と避難規則がより重要なため、この基盤を広く保っています。この大きな既設基盤はまた、規制変更が建物オーナーにアップグレード時に旧来のケーブルシステムを交換するよう促す際に繰り返し需要を生み出します。データセンターはシェアでは小さいですが、AIに対応したホールが高密度光ファイバー、電力ルーティング、および整理されたケーブル管理を必要とするため、そのケーブル密度は通常の商業サイトよりもはるかに高いです。再生可能エネルギーは、インバータールーム、蓄電池エンクロージャー、および風力タービン内部がより多くのハロゲンフリーケーブル配線を使用するにつれて、2031年までに6.76%のCAGRで成長する見込みです。
産業製造は、オートメーション重視の工場と高価値機器が火災関連のダウンタイムのコストを高めるため、安定した需要の層を加えています。エネルギー・公益事業、輸送インフラ、通信、およびその他の重要サイトは、通常の建設サイクルを超えてアドレス可能な市場を拡大し、コンプライアンス主導のプロジェクトに需要を結びつけています。LSZHケーブル産業において、設計者はハロゲンフリーケーブル配線を任意のアップグレードではなく、商業・産業レイアウトのデフォルトの選択として扱うようになっています。この移行は、低煙ゼロハロゲンケーブル市場全体で改修工事と新規インフラ受注の両方を支えています。
地域分析
南北アメリカ低煙ゼロハロゲン(LSZH)ケーブル市場
北米は2025年における低煙ゼロハロゲン(LSZH)ケーブル市場需要の27.65%を占めると予測されており、地理的区分において最大のLSZHケーブル市場となっている。この地位は、煙制御基準によって従来のPVC代替品の使用が制限されている商業ビル、交通システム、データセンターの高い集積度を反映している。Nexansは2026年6月にRepublic Wireの買収を完了する見込みであり、住宅、商業、データセンター需要に対応するため、米国における戦略的な製造・流通プラットフォームを確立する。南米は依然として小規模な市場にとどまっている。しかし、ブラジルやコロンビアなどの国々における都市インフラプロジェクトおよび再生可能エネルギー設備の導入が、LSZHケーブルの地域市場を徐々に拡大させている。
EMEA低煙ゼロハロゲン(LSZH)ケーブル市場
欧州は、建築安全規制がより成熟しており、より直接的に施行されていることから、LSZHケーブル市場において最も規制主導型の地域であり続けている。2025年5月より公共アクセス建築物よび高層建築物においてCPR Cca-s2,d2,a2 LSZHケーブルの使用を義務付けるフランスの改正規制は、改修および新築プロジェクトにおける製品選定に影響を与えると予測される。中東も同様の方向性をたどっており、新たな都市開発において欧州の防火安全基準をますます反映した大規模プロジェクトのパイプラインが形成されている。アフリカは依然として導入の初期段階にあり、建築ストック全体ではなく、大規模商業ビル、鉱山サイト、および通信インフラに需要が集中している。
アジア太平洋低煙ゼロハロゲン(LSZH)ケーブル市場
アジア太平洋地域は2031年までに7.17%という最も高い地域CAGRを記録すると予測されており、LSZHケーブル市場における主要な成長エンジンとなっている。中国のLSZHケーブル材料市場は2024年に185億人民元(25.6億米ドル)を超え、2030年までに280億人民元を超えると予測されている。LSZHケーブルは2025年までに中国の鉄道輸送、5Gインフラ、および新エネルギー調達の70%以上を占めると予測されている。シンガポールの公共建築物および交通機関の仕様は、特に病院、政府施設および地下鉄システムにおいて、東南アジア全域の調達慣行に引き続き影響を与えている。インド、日本、韓国、および東南アジア諸国も、電力網の整備、国内安全基準の強化、および輸出志向型製造要件を通じて需要を拡大させている。
競争環境
市場集中度
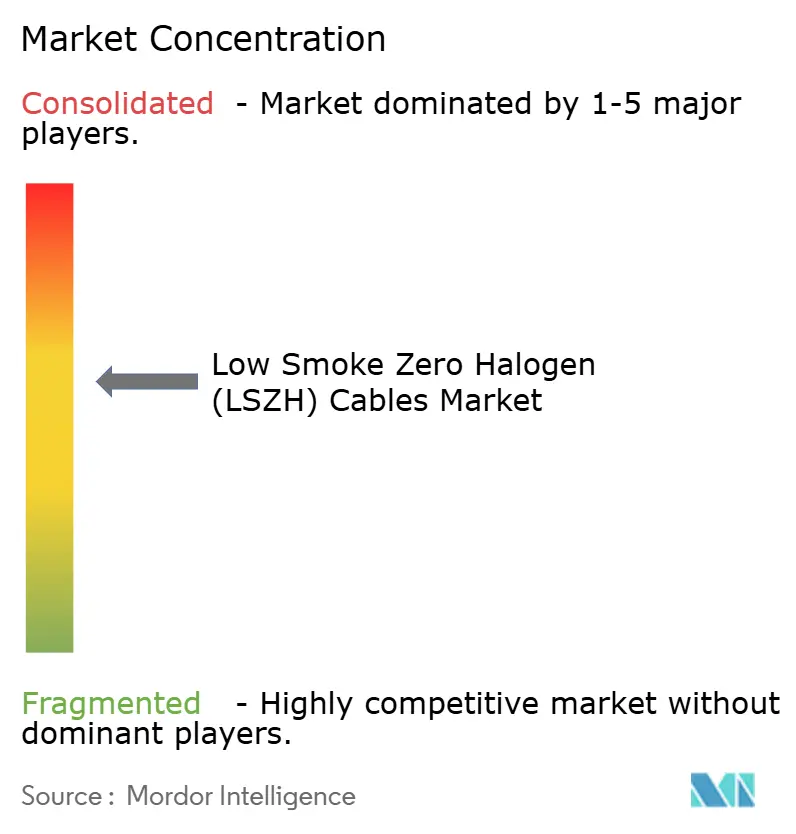
低煙ゼロハロゲン(LSZH)ケーブル市場はグローバルに中程度の集中度を示しており、Prysmian GroupとNexansが規模、広範な認証ポートフォリオ、および建設、インフラ、デジタル用途にわたるリーチを通じてリーディングポジションを保持しています。Belden Inc.、TE Connectivity Ltd.、Southwire Company LLC、およびEncore Wire Corporationは、特にデータ接続性、産業制御、または北米の低電圧供給の深さが重要な用途において重要な競合他社であり続けています。LSZHケーブル市場における競争は、製品性能だけでなく、承認された仕様、ローカル製造へのアクセス、および販売代理店との関係にも依存しています。大規模なグローバルグループが地域サプライヤーや狭い用途に対応する小規模な専門業者と並んで事業を展開しているため、市場全体は競争的であり続けています。
Nexansは2026年6月にRepublic Wireの買収を完了し、低電圧電線・ケーブルにおける米国の製造・流通ポジションを強化する見込みです。Nexansはまた、2026年4月にこの取引を米国における住宅、商業、およびデータセンター需要に対応するための戦略的プラットフォームとして位置づける見込みです。CommScopeは2026年3月に、事前終端処理済みLSZH光ファイバー接続性を提供することで超高密度AIデータセンター環境に対応するRapid Fiber Connectプラットフォームを発表する見込みです。CommScopeは2026年6月にそのローンチに続いてFastSelfCleanコネクター技術を発表する見込みであり、高密度設備における光ファイバー展開時間の削減と現場効率の改善を目指しています。Prysmianの2025年12月に予定されているFincantieriとのXtera買収のための合弁事業は、ターンキー海底通信システムにおけるポジションを拡大し、光ファイバー連携用途でのリーチを支援する見込みです。
海洋、鉄道車両、半導体製造および高屈曲ロボティクスにおいて、資格認定要件がより狭く、コモディティ建築電線よりも価格圧力が低いホワイトスペースの機会が残っています。HELUKABEL USA、LAPPのAlpha Wire、およびSAB North Americaなどの小規模プレイヤーは、大規模な汎用サプライヤーよりも用途特化型の構成を提供することで、産業オートメーションとプロセス制御において地位を獲得しています。製品差別化はまた、高密度環境における設置速度、監視、およびライフサイクル信頼性を改善するケーブルおよび接続システムへとシフトしています。同時に、進化する火災試験規則とより広範なハロゲンフリーコンプライアンスフレームワークが資格認定コストを増加させています。このトレンドは、確立されたポジションを保護しつつ、LSZHケーブル市場における早期コンプライアント製品の機会を生み出すのに役立っています。
低煙ゼロハロゲン(LSZH)ケーブル産業のリーダー企業
-
Prysmian Group
-
Nexans
-
Southwire Company LLC
-
TE Connectivity Ltd.
-
Belden Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
低煙ゼロハロゲン(LSZH)ーブル市場 このレポートでカバーされる企業
- Prysmian Group
- Nexans
- Southwire Company LLC
- Belden Inc.
- CommScope Holding Company Inc.
- Encore Wire Corporation
- Atkore Inc.
- TE Connectivity Ltd.
- Alpha Wire (LAPP)
- Superior Essex Inc.
- Leviton Manufacturing Co., Inc.
- HELUKABEL USA
- SAB North America
- Eland Cables
- RSCC Wire & Cable LLC
- Cerrowire (Marmon)
- Carlisle Interconnect Technologies
最近の産業開発事情 低煙ゼロハロゲン(LSZH)ーブル市場
- 2026年6月:Nexansは、米国を拠点とする低電圧銅・アルミニウム電線メーカーであるRepublic Wire, Inc.の100%の株式取得を、6億8,000万ユーロ(7億8,770万米ドル)の企業価値に加え、最大4,300万ユーロ(4,980万米ドル)のアーンアウトで完了しました。この取引により、NexansにとってNexansの戦略的な米国製造・流通プラットフォームが確立され、北米市場における住宅、商業、およびデータセンター需要に対応する能力が追加されます。
- 2026年6月:CommScopeは、台北で開催されたComputex 2026においてFastSelfCleanコネクター技術を発表しました。これは、AIデータセンター環境における光ファイバー接続展開時間を最大98.5%削減するよう設計された内蔵アクティブクリーニング機能を持つ新しい高密度光ファイバー接続システムであり、2027年のリリースが予定されています。
- 2026年3月:CommScopeは、NVIDIA GTC 2026においてRapid Fiber Connectプラットフォームを発表し、次世代GPUクラスター環境における現場設置時間と展開エラーを削減するよう設計された事前終端処理済み高密度LSZHファイバー接続ソリューションで超高密度AIデータセンターをターゲットとしました。
- 2025年12月:Prysmianは、英国および米国を拠点とするターンキー海底通信システムのリーダーであるXtera Topco Limitedを約6,500万米ドルの企業価値で取得するためのFincantieriとの合弁事業を発表し、LSZHグレードのケーブルアセンブリを含むエンドツーエンドの海底光ファイバープロジェクト機会を獲得するためのPrysmianのポジションを確立しました。
グローバル低煙ゼロハロゲン(LSZH)ケーブル市場レポートの範囲
低煙ゼロハロゲン(LSZH)ケーブル市場レポートは、ケーブルタイプ(電力、制御・計装、データ・通信、光ファイバー、建築用電線、特殊品)、電圧定格(1kV未満、1~35kV、36~65kV、65kV超)、絶縁材料(PVC、XLPE、PE、その他の絶縁材料)、エンドユーザー(商業ビル、産業製造、データセンター、エネルギー・公益事業、輸送インフラ、通信、再生可能エネルギー、その他のエンドユーザー産業)、および地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| LSZHパワーケーブル |
| LSZH制御・計装ケーブル |
| LSZHデータ・通信ケーブル |
| LSZH光ファイバーケーブル |
| LSZH建築用電線 |
| 特殊LSZHケーブル |
| 1kV未満 |
| 1~35kV |
| 36~65kV |
| 65kV超 |
| PVC(ポリ塩化ビニル) |
| XLPE(架橋ポリエチレン) |
| PE(ポリエチレン) |
| その他の絶縁材料 |
| 商業ビル |
| 産業製造 |
| データセンター |
| エネルギー・公益事業 |
| 輸送インフラ |
| 通信 |
| 再生可能エネルギー |
| その他のエンドユーザー産業 |
| 北米 |
| 南米 |
| 欧州 |
| アジア太平洋 |
| 中東・アフリカ |
| ケーブルタイプ別 | LSZHパワーケーブル |
| LSZH制御・計装ケーブル | |
| LSZHデータ・通信ケーブル | |
| LSZH光ファイバーケーブル | |
| LSZH建築用電線 | |
| 特殊LSZHケーブル | |
| 電圧定格別 | 1kV未満 |
| 1~35kV | |
| 36~65kV | |
| 65kV超 | |
| 絶縁材料別 | PVC(ポリ塩化ビニル) |
| XLPE(架橋ポリエチレン) | |
| PE(ポリエチレン) | |
| その他の絶縁材料 | |
| エンドユーザー別 | 商業ビル |
| 産業製造 | |
| データセンター | |
| エネルギー・公益事業 | |
| 輸送インフラ | |
| 通信 | |
| 再生可能エネルギー | |
| その他のエンドユーザー産業 | |
| 地域別 | 北米 |
| 南米 | |
| 欧州 | |
| アジア太平洋 | |
| 中東・アフリカ |
レポートで回答される主要な質問
低煙ゼロハロゲン(LSZH)ケーブル市場の現在の規模はどのくらいですか?
低煙ゼロハロゲン(LSZH)ケーブル市場は2026年に43.7億米ドルと評価されており、CAGR 6.98%で2031年までに61.3億米ドルに達する見込みです。
低煙ゼロハロゲン(LSZH)ケーブル市場で最も成長が速い地域はどこですか?
アジア太平洋が最も成長の速い地域であり、中国、インド、および東南アジアに支えられて2031年までに7.17%のCAGRが見込まれています。
この分野でどのケーブルタイプが需要をリードしていますか?
データ・通信ケーブルが2025年において23.45%の最大シェアを保持しており、構造化ケーブル配線、データセンター、および屋内5G展開に支えられています。
最も多くのボリュームをもたらすエンドユーザーグループはどれですか?
商業ビルが2025年において24.32%のシェアで需要をリードしており、オフィス、病院、空港、および学校がより厳格な煙・避難基準に直面しています。
再生可能エネルギープロジェクトが将来の需要にとって重要な理由は何ですか?
再生可能エネルギーは、インバータールーム、蓄電池システム、および風力タービン用途に牽引されて、CAGR 6.76%で最も成長の速いエンドユーザーセグメントです。
より広い採用に対する最大の障壁は何ですか?
PVCに対するプレミアム価格が主な障壁であり続けており、LSZHケーブルは一部の商業建設チャネルで15%から30%の価格プレミアムを維持しています。