
北米低煙ゼロハロゲン(LSZH)ケーブル市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
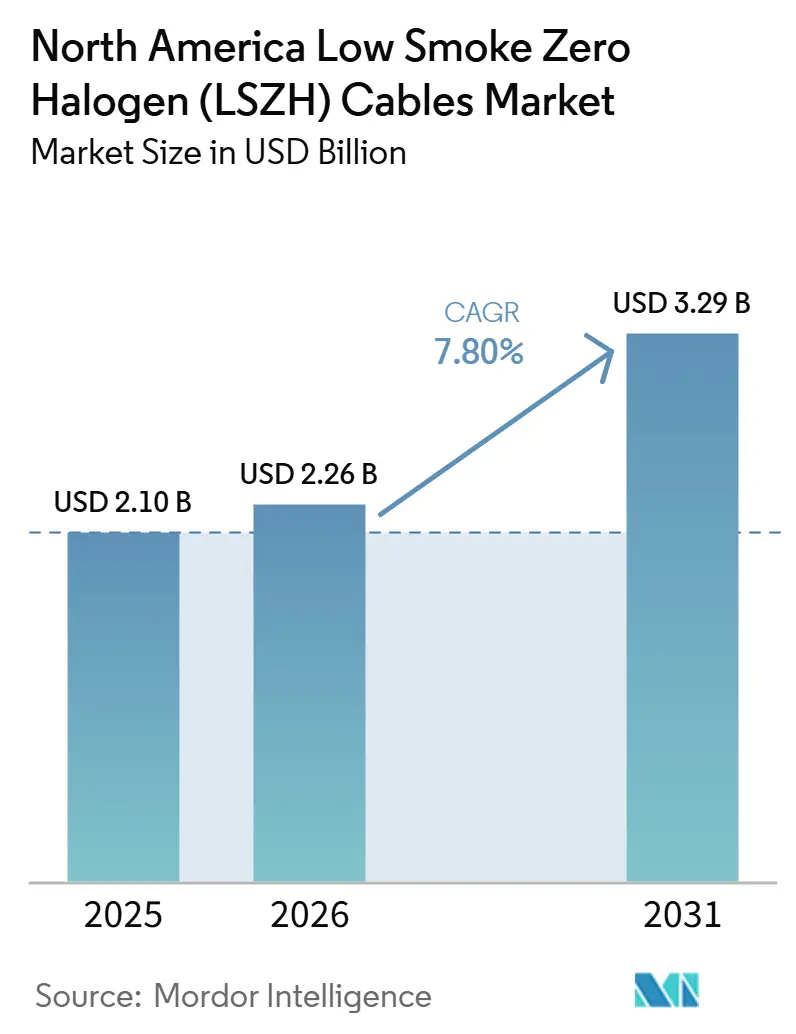
| 基準年の市場規模 (2025) | 2.10 十億米ドル |
| 市場規模 (2026) | 2.26 十億米ドル |
| 市場規模 (2031) | 3.29 十億米ドル |
| 成長率 (2026 - 2031) | 7.80 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米低煙ゼロハロゲン(LSZH)ケーブル市場分析
北米低煙ゼロハロゲン(LSZH)ケーブル市場規模は2025年に21.0 ビリオン 米ドルと評価され、2026年の22.6 ビリオン 米ドルから2031年には32.9 ビリオン 米ドルに達すると推定され、予測期間(2026年~2031年)においてCAGR 7.80%で成長する見込みです。成長は新規データセンターの建設、より厳格な防火・安全要件、および再生可能エネルギーと蓄電池プロジェクトの拡大によって支えられています。これらの用途により、需要は鉄道・交通インフラ向けアプリケーションを超え、商業ビル、産業オートメーション、デジタルインフラにまで拡大しています。北米LSZH ケーブル市場は、プロジェクトオーナーが後付けのアップグレードとしてではなく、設計段階から低煙ハロゲンフリー製品を仕様に組み込む場合にも恩恵を受けます。メーカーは国内生産能力の増強、買収、およびより高いケーブル密度と熱負荷に対応した製品開発で応じています。価格競争圧力、材料の入手可能性、および長期にわたる製品認定要件は、コード規制が義務付けるアプリケーション以外での普及における主な制約として残っています。
レポートの主要ポイント
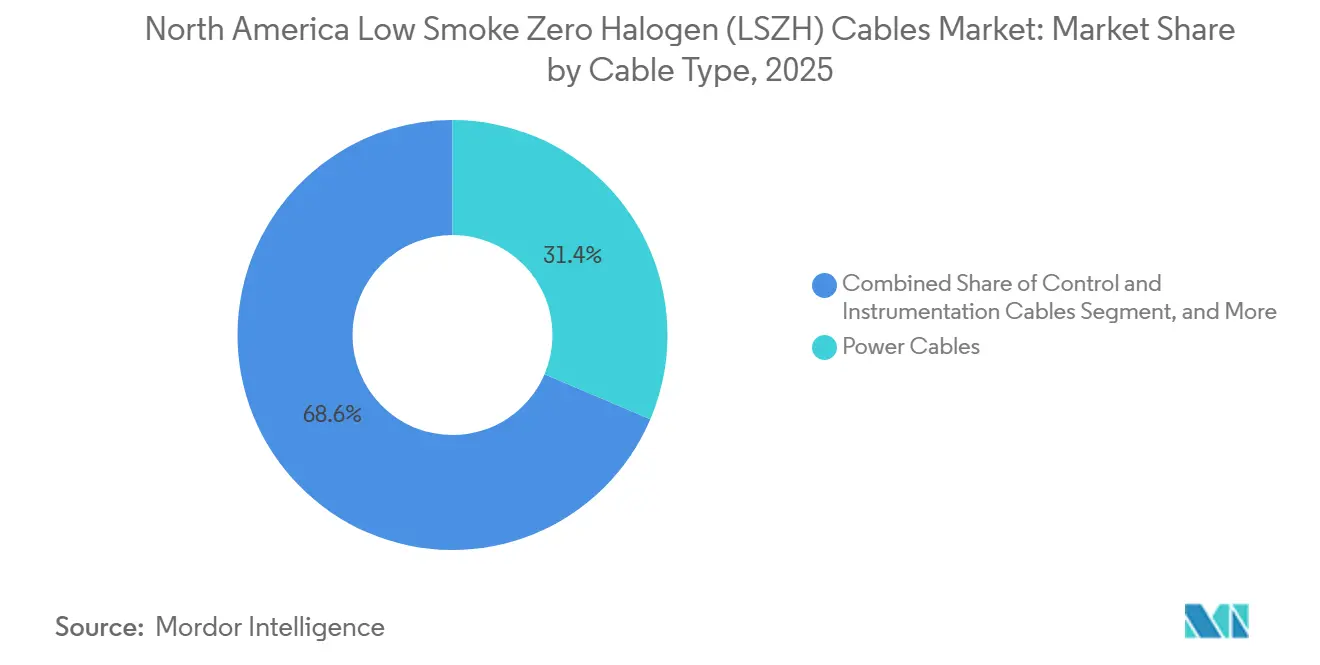
- ケーブルタイプ別では、電力ケーブルが2025年の北米低煙ゼロハロゲン(LSZH)ケーブル市場の31.40%を占め、光ファイバーケーブルは2031年までに9.60%のCAGRで拡大する見込みです。
- 電圧定格別では、1kV未満セグメントが2025年の北米低煙ゼロハロゲン(LSZH)ケーブル市場の68.40%を占め、1~35kVセグメントは2031年までに8.70%のCAGRで成長する見込みです。
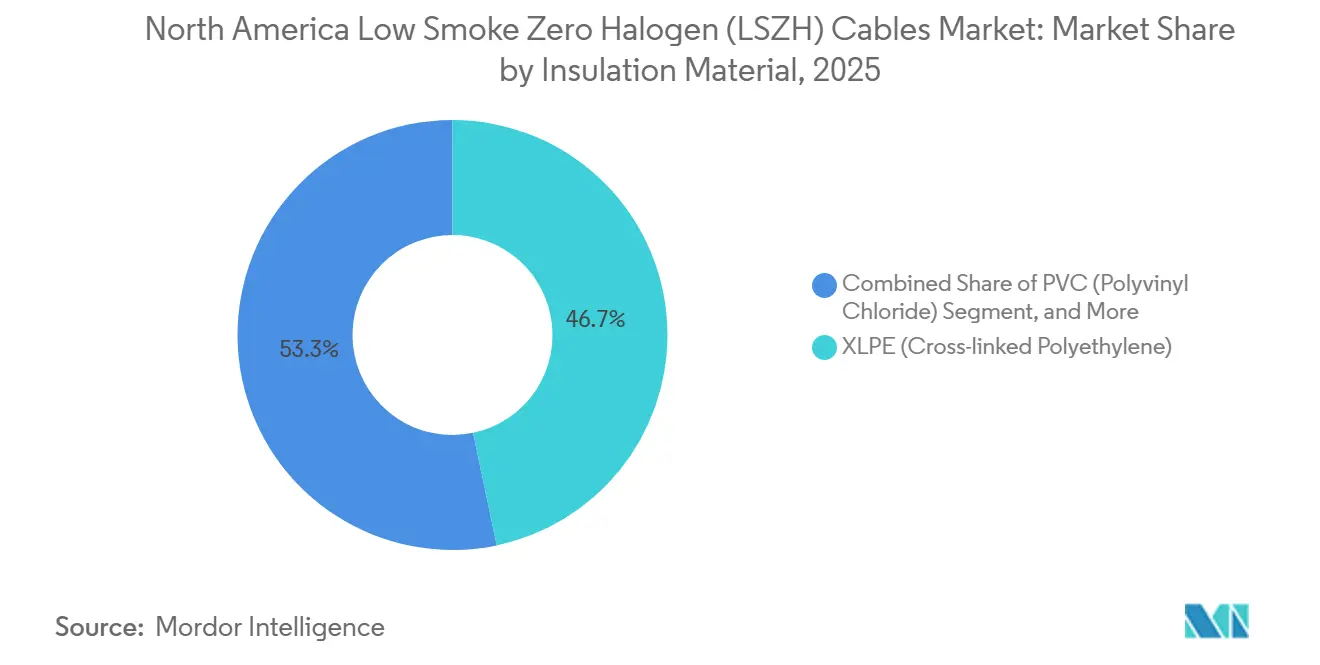
- 絶縁材料別では、架橋ポリエチレン(XLPE)が2025年の北米低煙ゼロハロゲン(LSZH)ケーブル市場の46.70%を占め、その他の特殊絶縁材料は2031年までに9.10%のCAGRで拡大する見込みです。
- エンドユーザー産業別では、商業ビルが2025年の北米低煙ゼロハロゲン(LSZH)ケーブル市場の21.80%を占め、データセンターは2031年までに10.80%のCAGRで成長する見込みです。
- 国別では、米国が2025年の北米低煙ゼロハロゲン(LSZH)ケーブル市場の81.75%を占め、メキシコは2031年までに9.30%のCAGRで成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールおよびAIデータセンターの建設 | +2.8% | 主に米国(ノーザンバージニア、テキサス州、アリゾナ州、ジョージア州を含む)、カナダのトロントへの二次的集中 | 短期(2年以内) |
| 密閉インフラにおける防火・人命安全要件の強化 | +1.9% | 全米規模、特にNEC 2026第7章およびNFPA 75第6章のより厳格な施行、ならびに交通機関とトンネル向けのNFPA 130およびNFPA 502 | 中期(2~4年) |
| 再生可能エネルギーと蓄電池の拡大 | +1.2% | 米国(特にテキサス州、カリフォルニア州、アリゾナ州)、オンタリオ州およびブリティッシュコロンビア州での成長 | 中期(2~4年) |
| 産業オートメーションと先端製造業のリショアリング | +0.8% | 米国(特にアリゾナ州、オハイオ州、テキサス州)、メキシコでのニアショアリング需要の増加 | 中期(2~4年) |
| 高密度コンピューティングの発熱による高性能LSZHコンパウンドの採用促進 | +0.5% | 主に米国のハイパースケールコリドー、標準化されたハイパースケーラー仕様からの波及効果 | 長期(4年以上) |
| 追跡可能な低炭素・国内調達優先の調達方針 | +0.3% | 全米規模、国内調達インセンティブおよび連邦インフラ調達要件による支援 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびAIデータセンターの建設
世界のAIデータセンター設備投資は2026年に4,500 ビリオン 米ドルと予測されており、北米のプロジェクトはノーザンバージニア、テキサス州、アリゾナ州、ジョージア州に集中しています。これらのプロジェクトは、従来のサーバー施設よりも密閉された技術スペースにより多くの電力ケーブルとデータケーブルを必要とします。NFPA 75第6章は、IT機器スペース内のケーブルに対して煙と有毒ガスの危険を制限することを要求しており、ANSI/BICSI 002はデータセンターの建物内電力・データケーブルにLSZH製品を推奨しています。したがって、北米LSZHケーブル市場は、防火性能を新規施設の基本設計の一部とする仕様から恩恵を受けます。この需要は、認定製品、安定した納品、および大規模プロジェクト向けの文書を提供できるメーカーに有に働きます。また、キャンパスオペレーターが電気配電、機器室、バックボーンネットワーク、水平接続、およびメンテナンスチームが作業する密閉スペースにわたって互換性のあるケーブルを必要とするため、ケーブルサプライヤーが単独製品ではなく、電力・光ファイバー・構造化ケーブルシステムを統合して販売することも可能になります。この統合的なアプローチは、複雑な施設における技術審査と調達も簡素化します。
密閉インフラにおける防火・人命安全要件の強化
2026年版全米電気工事規程(NEC)は、通信回路を第8章から第7章に移行し、第1章から第4章の一般配線要件に近づけました。この変更により、低電圧通信工事と広範な電気コンプライアンスの関係が強化されました。NFPA 130は旅客鉄道車両、駅、およびトンネルに低煙ハロゲンフリー材料を要求し、NFPA 502は道路トンネルと橋梁の人命安全システムに同様の要件を適用しています。[1] NECアーティクル770およびNFPA 262も、特に大規模商業施設やデータセンタープロジェクトにおいて、プレナムスペースや垂直配線のケーブル選定に影響を与えています。北米LSZHケーブル市場は、単一のコードが明示的に要求していない場合でも、オーナーが調達文書にLSZH要件を盛り込むことで恩恵を受けます。同時に、認定記録の維持の必要性は、特にメーカーが炎、煙、ハロゲン、電気、および施工要件にわたって一貫した性能を実証しなければならない場合、改訂されたコンパウンド配合の導入を遅らせる可能性があります。その結果生じる審査プロセスは、建設・検査慣行が変化する時期における製品の入手可能性にも影響を与えます。
再生可能エネルギーと蓄電池の拡大
米国は2025年に57.6GWhの蓄電池エネルギー貯蔵容量を追加し、総容量は2030年までに600GWhに達すると予測されています。[2] 蓄電池システムは、防火性能が重要な密閉されたインバーターおよびバッテリー管理エリアで大電流直流ケーブル配線を使用します。プロジェクト契約では、これらの用途にハロゲンフリーの難燃性ケーブル構造を指定するケースが増えています。国内調達インセンティブも、テキサス州、カリフォルニア州、アリゾナ州のプロジェクト向けに米国製ケーブルの調達を促進する可能性があります。XLPE絶縁LSZH品は、連続高電流運転が熱性能に厳しい要求を課すため、中電圧再生可能エネルギー接続および蓄電池システムに適しています。これにより、太陽光発電と蓄電池の複合プロジェクトが拡大するにつれて、北米LSZHケーブル市場に持続的な需要源が生まれます。ケーブルの選定は電力収集、インバーター接続、バッテリー管理機器、制御回路、および密閉された運転エリアに影響を与え、開発者は長い運転サイクルにわたって性能要件を満たす製品を必要とするためです。
産業オートメーションと先端製造業のリショアリング
新規半導体施設、電気自動車用電池工場、および自動化物流拠点が産業環境でのケーブル需要を増加させています。これらの施設では、密閉されたトレイ、ロボット機器、制御システム、およびITインフラが使用されることが多く、慎重な防火計画が必要です。単一の工場プロジェクトが、建物配線、オートメーションライン、データネットワークに同時にLSZH製品を指定することがあります。この調達パターンはプロジェクトあたりのケーブル量を増加させ、幅広い認定ポートフォリオを持つサプライヤーに有利に働きます。ニアショアリングは、多国籍企業が各拠点に同等の調達要件を適用するにつれて、ヌエボレオン州、ハリスコ州、コアウイラ州などのメキシコの産業地域での需要も拡大しています。したがって、北米LSZHケーブル市場は、標準化された調達が工場建設から工程機器、制御ネットワーク、電力配電、および現場デジタルシステムにまで拡大し、サプライヤーが同一の産業資本プロジェクトに複数の経路で参加できるため、米国・メキシコ国境の両側での製造投資から恩恵を受けることができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| PVCベースケーブルに対するプレミアム価格 | -1.6% | 全米規模、主要都市圏のコード施行エリア外の住宅建設および軽商業改修工事での抵抗が最も強い | 中期(2~4年) |
| 複雑な認定・試験・認証要件 | -0.9% | 米国およびカナダ、コンパウンド再配合後のULおよびIEC再認証に18ヶ月以上かかる場合がある | 中期(2~4年) |
| ハロゲンフリーコンパウンドおよび添加剤の供給変動 | -0.7% | 北米に集中したグローバルサプライチェーンへのエクスポージャー(水酸化アルミニウムおよび水酸化マグネシウムコンパウンドと特定の添加剤の入手可能性を含む) | 短期(2年以内) |
| 既存インフラにおける改修の困難さと互換性の制約 | -0.5% | 米国およびカナダ、特に1990年以前の商業・産業ビルでの配管・引き込制約 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
PVCベースケーブルに対するプレミアム価格
LSZHケーブルは、特殊なハロゲンフリーポリオレフィンコンパウンドが標準PVCコンパウンドよりも高価なため、同等のPVCベース製品に対して20~30%のプレミアム価格を持ちます。この差は購入者が初期材料コストを重視する住宅建設および軽商業改修工事で最も顕著です。自社コンパウンド製造設備を持つケーブルメーカーは、購入コンパウンド価格へのエクスポージャーを低減し、より効果的に競争できます。プロジェクトが最初から厳格なコード環境向けに設計されている場合、コスト計算は変わります。施工中に適合製品を設置することは、施設完成後にケーブルを交換するよりも混乱が少なくて済みます。したがって、この抑制要因は、建物配線の購入者がLSZH製品を標準的なTHHNおよびTHWN-2の代替品と直接比較する場合、特に設計がケーブル量が少なく、火災リスク評価が限定的で、より広いプロジェクト予算を通じて初期材料プレミアムを回収する余地がほとんどない場合に最も強く働きます。
複雑な認定・試験・認証要件
LSZH製品は、ハロゲン含有量、煙密度、炎の伝播、ULリスティング、および適用されるNECコンプライアンスマークの要件を満たす必要があります。IEC 60754-2はハロゲン関連試験、IEC 61034は煙密度、IEC 60332-1/3は炎の伝播に対応しています。コンパウンド配合の変更は、18ヶ月以上かかる再認証サイクルを引き起こす可能性があります。この要件は、試験リソースが限られた中規模・特殊メーカーにより大きな負担をかけます。データセンターおよび産業オーナーも、サプライヤーを承認する前にUL証明書、IEC文書、および第三者防火試験記録をますます要求するようになっています。[3] これらの確認は製品性能を保護しますが、サプライヤーが試験を完了し、文書を更新し、承認を取得し、改訂製品を承認済み調達リストに追加するのに十分な時間を必要とするため、需要増加やコード要件変更の時期に供給の柔軟性を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ケーブルタイプ別:
電力ケーブルがリードし、光ファイバーケーブルが最速成長電力ケーブルは2025年の北米低煙ゼロハロゲン(LSZH)ケーブル市場シェアの31.40%を占め、商業建設、電力インフラのアップグレード、および再生可能エネルギー収集システムによって支えられています。大規模な建物および変電所プロジェクトは大量のケーブルを使用し、より厳格な煙制御要件がその設計においてLSZH仕様を促進しています。制御・計装製品は自動化された産業システムを支援し、データ・通信ケーブルは企業向けITアップグレードおよび5Gバックホール工事から恩恵を受けています。建物配線は商業建設活動と連動しており、特殊な防火回路および交通機関向け製品は標準LSZHグレードを超える性能を必要とする用途に対応しています。これらの需要源は、建設、電力、交通、デジタルインフラにわたる幅広い基盤をケーブルタイプのミックスに提供しています。
光ファイバーケーブルは2031年までに9.60%のCAGRで成長し、最も成長の速いケーブルタイプとなる見込みです。ハイパースケール施設は、密度の高い防火対応データインフラと完全な技術文書に裏付けられた製品への需要を高めています。国内LSZH認定光ファイバー容量を持つサプライヤーは、プロジェクトスケジュールと認定要件により迅速に対応できます。プレターミネーションおよび構造化光ファイバーシステムも、大規模施設での高密度接続の管理をインストーラーが行うのに役立ちます。したがって、オペレーターがデジタルインフラを拡大するにつれて、光ファイバーは地域需要のより重要な部分を占めるようになります。


注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
電圧定格別:
低電圧が数量リーダーシップを維持し、中電圧が拡大1kV未満の低電圧製品は2025年の北米低煙ゼロハロゲン(LSZH)ケーブル市場の68.40%を占めました。商業ビル配線、IT電力配電、および構造化ケーブルがこの数量の大部分を占めています。NEC、NFPA、およびBICSIの要件が低煙構造への選定をますます形成しています。65kV超の製品は密閉された送電プロジェクトに対応し、36~65kVの範囲は大規模データセンターキャンパスを支援する変電所での関連性が高まっています。どちらの高電圧カテゴリーも、密閉されたケーブルコリドーと密閉されたスイッチルームが防火性能を特に重要にする環境に対応しています。
1~35kVの中電圧セグメントは2031年までに8.70%のCAGRで成長する見込みです。再生可能発電、蓄電池、および大規模データセンターの電力供給が中電圧製品への需要増加を牽引しています。高電流運転が優れた熱性能を必要とする場合、XLPE絶縁LSZHデザインが好まれます。Prysmianは2025年6月、テキサス州マッキニーのEncore Wireキャンパスに65万平方フィートの中電圧生産施設への5億米ドルの投資を開始し、この施設は2027年に稼働開始する予定です。ULリスト済みのXLPEおよびLSZH構造は、主要な電力・データセンタープロジェクトの契約上の基準となりつつあります。
絶縁材料別:
XLPEが最大シェアを保持し、特殊材料が進展XLPEは2025年の北米低煙ゼロハロゲン(LSZH)ケーブル市場シェアの46.70%を占めました。その電流容量、連続運転時90℃での熱安定性、およびLSZHコンパウンドとの適合性が、電力配電、データセンターのメインフィーダー、および再生可能エネルギー相互接続での使用を支えています。PVC絶縁製品はコスト重視の改修工事での地位を維持していますが、新規建設ではXLPEおよびポリエチレン(PE)配合がますます好まれています。PE絶縁LSZHケーブルは主に屋外・地下の通信および電力配電アプリケーションに使用されています。その耐湿性および耐紫外線特性はハロゲンフリー構造要件を補完しています。
その他の特殊絶縁材料は2031年までに9.10%のCAGRで成長する見込みです。シリコーン・ポリオレフィンハイブリッド、ナノコンポジット配合、および特殊架橋コンパウンドは、高い熱要件を持つケーブル環境で使用されています。これらの材料はAIデータセンターおよび蓄電池施設でフッ素ポリマー代替品に取って代わる可能性があります。Borealisは2025年10月、グリッドの近代化、洋上風力、およびデータセンター電力インフラからの需要を支援するため、スウェーデンのステヌングスンド施設でのXLPE絶縁材料容量の拡大を発表しました。2026年3月、DowはENDURANCE XLPE 525kV高電圧直流絶縁システムを発表し、架橋ポリエチレン絶縁と電荷注入を低減するよう設計された半導電性コンパウンドを組み合わせています。

注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
エンドユーザー産業別:
商業ビルがリードし、データセンターが他の用途を上回る成長商業ビルは2025年の北米低煙ゼロハロゲン(LSZH)ケーブル市場の21.80%を占めました。新規建設、オフィス複合施設の改修、および医療施設のアップグレードが、公共廊下、HVACプレナムエリア、および重要電力回路における低煙ケーブルへの需要を支えています。産業製造、エネルギー・電力、交通インフラ、および通信も重要な需要基盤を形成しています。通信は5Gバックホール向けに光ファイバー構造化ケーブルを使用し、交通プロジェクトは都市鉄道、バス高速輸送、および空港コネクターシステムにLSZH製品を使用しています。洋上・海洋、鉱業、および鉄道アプリケーションはその他のエンドユーザー産業カテゴリーに分類され、特殊なケーブル構造を必要とすることが多いです。
データセンターは2031年までに10.80%のCAGRで成長し、エンドユーザー産業の中で最高の成長率となる見込みです。AI推論システムは高いラック電力レベルで継続的に稼働し、ケーブルシステムへの熱ストレスを増大させています。これにより、高密度機器スペースにおいてより強力な防火特性を持つ製品への需要が支えられています。再生可能エネルギーも、蓄電池および太陽光インバータールームがプロジェクト契約にLSZHケーブルを含めるにつれて拡大しています。米国は2025年に57.6GWhの貯蔵容量を追加し、テキサス州、カリフォルニア州、アリゾナ州が重要なプロジェクト拠点となっています。
地理的分析
米国 低煙ゼロハロゲン(LSZH)ケーブル市場
米国は2025年の地域需要の81.75%を占めた。その地位は、大規模なハイパースケールデータセンターの容量、広範な商業ビルのストック、および相当規模の蓄電池ストレージパイプラインを反映している。ノーザンバージニア、テキサス、アリゾナ、ジョージアは主要なデータセンターコリドーであり、キャンパスプロジェクトでは複数年にわたるケーブル調達が必要とされる。ルイジアナ州リッチランド・パリッシュにおけるMetaのキャンパス拡張は、もう一つの重要な需要拠点を加えるものである。これらのプロジェクトは、納期を遵守し、最新の認定文書を提供できるサプライヤーを優先する。
メキシコ 低煙ゼロハロゲン(LSZH)ケーブル市場
メキシコは2031年までに9.30%のCAGRで成長すると予測されており、北米LSZHケーブル市場において最も成長の速い国となっている。ケレタロは主要なデータセンターハブとなっており、120億米ドルを超える投資を集めている。テレビサは2025年に122億メキシコペソ(6億4,500万米ドル)を投資して450万世帯をファイバー・トゥ・ザ・ホーム技術にアップグレードし、2026年には売上高の25%を設備投資に充てる計画である。ケレタロとアリゾナ州フェニックスを結ぶ2,500kmの越境ファイバーコリドーであるTikvaは、2026年第4四半期に完成する見込みである。このインフラは、メキシコのデータセンター基盤と米国南西部のハパースケールキャンパスとの相互接続を支援する。
カナダ 低煙ゼロハロゲン(LSZH)ケーブル市場
カナダは第2位の国別貢献国であり、オンタリオ州およびブリティッシュコロンビア州におけるエネルギー転換投資の恩恵を受けている。トロントのデータセンター活動は構造化ケーブルおよび電力ケーブルの需要を牽引し、グリッドプロジェクトでは密閉型ユーティリティ環境に適した製品が必要とされる。カナダの建築基準法のアプローチはNFPAの原則と整合しており、新規の商業施設およびデータセンター建設における採用を後押ししている。3カ国すべてがIECの材料性能規格を参照しており、グローバルなハイパースケーラーによる一貫した仕様が地域調達における断片化を低減している。
競合環境
市場集中度
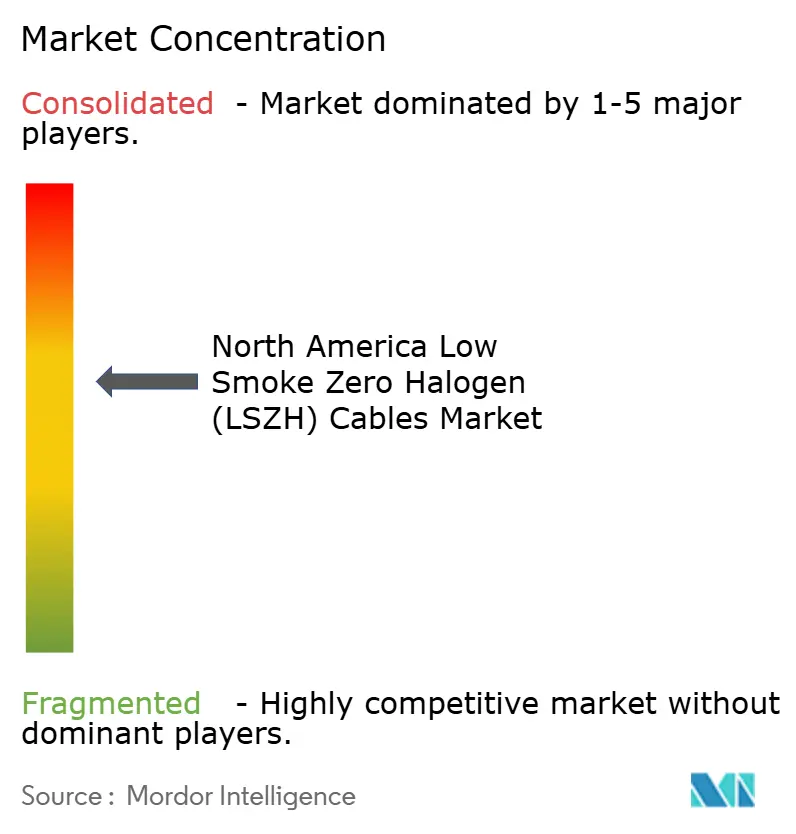
北米低煙ゼロハロゲン(LSZH)ケーブル市場は適度に集中しており、Prysmian Group、Nexans、Southwire、およびBeldenが指名アカウントおよびハイパースケールプロジェクトで重要なポジションを保持しています。HELUKABEL USA、SAB North America、Alpha Wire、AFL Telecommunicationsなどの地域・特殊サプライヤーは、オートメーション、産業、および通信市場に対応しています。大手サプライヤーは買収と設備投資を通じて国内製造ポジションを強化しています。Nexansは2026年6月、企業価値6.8 ビリオン ユーロ(7.9 ビリオン 米ドル)でRepublic Wire Inc.の買収を完了しました。Republic Wireは2026年2月までの直近12ヶ月間に5.2 ビリオン ユーロ(6.05 ビリオン 米ドル)の売上高を生み出し、この買収によりNexansが30%拡大する予定の米国製造能力が追加されました。
AIデータセンターは、光ファイバーおよび構造化ケーブルへの需要が急速に増加しているため、競争の中心的な領域となっています。サプライヤーの選定は、認定記録、プレターミネーションシステム能力、納品信頼性、および価格に依存します。中規模の競合他社は、プロジェクト仕様での競争においてULおよびIECのデュアル認証戦略と専用コンパウンド認定プログラムを活用しています。Dow、Borealis、Teknor Apexなどの特殊コンパウンドサプライヤーは、性能向上とコスト削減を目的としたハロゲンフリー材料を開発しています。2026年3月、CommScopeはLSZH認定シングルモードおよびマルチモード構成を備えた高密度AIデータセンター展開向けのRapid Fiber Connectプラットフォームを発表しました。
Prysmianは2026年7月、Molexとの10年間の供給契約に署名し、その価値は最大55 ビリオン ユーロ(63 ビリオン 米ドル)で、データセンターへの光ファイバーケーブルの供給を含み、5.5 ビリオン ユーロ(6.2 ビリオン 米ドル)の前払い金が含まれています。Prysmianは2031年までに12.5 ビリオン ユーロ(14 ビリオン 米ドル)を投資し、米国の光ファイバーおよびケーブル容量を2倍以上に増やし、600以上の米国雇用を創出することを約束しました。2025年6月、PrysmianはEncore Wireキャンパスでの中電圧ケーブル容量増強のための5億米ドル、5年間の投資も開始しました。NFPA 75およびNEC 2026への準拠は、最新の第三者試験報告書とANSI/BICSI 002に準拠したポートフォリオを持つサプライヤーに有利に働きます。
北米低煙ゼロハロゲン(LSZH)ケーブル産業のリーダー企業
-
Prysmian Group
-
Nexans S.A.
-
Southwire Company, LLC
-
Belden Inc.
-
LS Cable & System U.S.A., Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
北米 低煙ゼロハロゲン(LSZH)ケーブル市場 このレポートでカバーされる企業
- Prysmian Group
- Nexans S.A.
- Southwire Company, LLC
- Belden Inc.
- CommScope Holding Company, Inc. (Amphenol Corporation)
- TE Connectivity Ltd.
- Corning Incorporated
- LS Cable & System U.S.A., Inc.
- Furukawa Electric Co., Ltd.
- Leoni Cable Inc.
- Encore Wire Corporation
- Superior Essex Inc.
- AFL Telecommunications LLC
- Alpha Wire Company
- HELUKABEL USA, Inc.
- SAB Associated Wire Products, LLC
- RSCC Wire & Cable LLC
- Sumitomo Electric USA Inc.
最近の産業開発事情 北米 低煙ゼロハロゲン(LSZH)ケーブル市場
- 2026年7月:Prysmianは、Koch Inc.傘下のMolexとの10年間の供給契約に署名しました。契約価値は最大55 ビリオン ユーロ(63 ビリオン 米ドル)で、5.5 ビリオン ユーロ(6.2 ビリオン 米ドル)の前払い金を含み、世界中のデータセンターへの光ファイバーケーブルの供給を対象としています。この契約を支援するため、Prysmianは2031年までに12.5 ビリオン ユーロ(14 ビリオン 米ドル)を投資し、米国の光ファイバーおよびケーブル製造能力を2倍以上に増やし、600以上の米国雇用を創出し、米国内の3社のみの国内光ファイバーメーカーの1社としてのPrysmianの地位を強化することを約束しました。
- 2026年6月:Nexansは、シンシナティを拠点とする低電圧銅・アルミニウム電線製品メーカーであるRepublic Wire Inc.の株式資本100%の取得を完了しました。総企業価値は6.8 ビリオン ユーロ(7.9 ビリオン 米ドル)です。Republic Wireは2026年2月までの直近12ヶ月間に5.2 ビリオン ユーロ(6.05 ビリオン 米ドル)の売上高を生み出し、2026年6月1日にNexansのPWR-Connectビジネスに統合されました。この取引により米国製造能力が追加され、データセンター、商業、および住宅向けケーブル需要に対応するため30%拡大されています。
- 2026年3月:CommScopeは、カリフォルニア州サンノゼで開催されたNVIDIA GTC 2026カンファレンスでRapid Fiber Connectプラットフォームを発表しました。事前設定・工場終端済みのこのプラットフォームは96ファイバーのMass Insertコネクターを使用し、超高密度AIデータセンター展開向けにLSZH認定シングルモードおよびマルチモード構成で提供されます。
北米低煙ゼロハロゲン(LSZH)ケーブル市場レポートの調査範囲
北米低煙ゼロハロゲン(LSZH)ケーブル市場の収益は、複数の電圧定格および絶縁材料にわたるLSZH電力ケーブル、制御・計装ケーブル、データ・通信ケーブル、光ファイバーケーブル、建物配線、および特殊ケーブルの販売、ならびに商業ビル、産業製造、データセンター、エネルギー・電力、交通インフラ、および通信を含むエンドユーザー産業全体にわたって地域全体に供給される付加価値ケーブルソリューションを通じて生み出されます。
北米低煙ゼロハロゲン(LSZH)ケーブル市場レポートは、ケーブルタイプ(LSZH電力ケーブル、LSZH制御・計装ケーブル、LSZHデータ・通信ケーブル、LSZH光ファイバーケーブル、LSZH建物配線、および特殊LSZHケーブル)、電圧定格(1kV未満、1~35kV、36~65kV、65kV超)、絶縁材料(PVC(ポリ塩化ビニル)、XLPE(架橋ポリエチレン)、PE(ポリエチレン)、その他の特殊絶縁材料)、エンドユーザー産業(商業ビル、産業製造、データセンター、エネルギー・電力、交通インフラ、通信、再生可能エネルギー、およびその他のエンドユーザー産業)、および国(米国、カナダ、メキシコ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| LSZH電力ケーブル |
| LSZH制御・計装ケーブル |
| LSZHデータ・通信ケーブル |
| LSZH光ファイバーケーブル |
| LSZH建物配線 |
| 特殊LSZHケーブル |
| 1kV未満 |
| 1~35kV |
| 36~65kV |
| 65kV超 |
| PVC(ポリ塩化ビニル) |
| XLPE(架橋ポリエチレン) |
| PE(ポリエチレン) |
| その他の特殊絶縁材料 |
| 商業ビル |
| 産業製造 |
| データセンター |
| エネルギー・電力 |
| 交通インフラ |
| 通信 |
| 再生可能エネルギー |
| その他のエンドユーザー産業 |
| 米国 |
| カナダ |
| メキシコ |
| ケーブルタイプ別 | LSZH電力ケーブル |
| LSZH制御・計装ケーブル | |
| LSZHデータ・通信ケーブル | |
| LSZH光ファイバーケーブル | |
| LSZH建物配線 | |
| 特殊LSZHケーブル | |
| 電圧定格別 | 1kV未満 |
| 1~35kV | |
| 36~65kV | |
| 65kV超 | |
| 絶縁材料別 | PVC(ポリ塩化ビニル) |
| XLPE(架橋ポリエチレン) | |
| PE(ポリエチレン) | |
| その他の特殊絶縁材料 | |
| エンドユーザー産業別 | 商業ビル |
| 産業製造 | |
| データセンター | |
| エネルギー・電力 | |
| 交通インフラ | |
| 通信 | |
| 再生可能エネルギー | |
| その他のエンドユーザー産業 | |
| 国別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米LSZHケーブル市場の規模はどのくらいですか?
北米LSZHケーブル市場は2025年に21 ビリオン 米ドルと評価されました。2026年から2031年にかけて7.80%のCAGRで、2031年までに32.9 ビリオン 米ドルに達すると推定されています。
北米で最も成長が速いケーブルタイプはどれですか?
光ファイバーケーブルは2031年までに9.60%のCAGRで拡大する見込みです。成長はハイパースケール建設、高密度データ接続、および防火対応インフラの必要性と結びついています。
LSZHケーブルがデータセンターで使用される理由は何ですか?
密閉されたIT空間における煙と有毒ガスの危険を制限するのに役立ちます。また、NFPA 75第6章およびANSI/BICSI 002ガイダンスに関連するケーブル仕様もサポートします。
最大のシェアを持つ電圧定格はどれですか?
1kV未満の低電圧製品は2025年の地域需要の68.40%を占めました。このセグメントは商業ビル配線、IT電力配電、および構造化ケーブルに対応しています。
最も成長が速いエンドユーザーグループはどれですか?
データセンターは2031年までに10.80%のCAGRで成長する見込みです。AIインフラは、より強力な防火性能を持つ高密度の電力・データケーブルを必要としています。
メキシコがLSZHケーブル需要にとって重要な理由は何ですか?
メキシコは2031年までに9.30%のCAGRで成長する見込みです。データセンター開発、光ファイバー展開、およびニアショアリング活動が北米LSZHケーブル市場全体での需要を増加させています。