
米国低煙ゼロハロゲン(LSZH)ケーブル市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
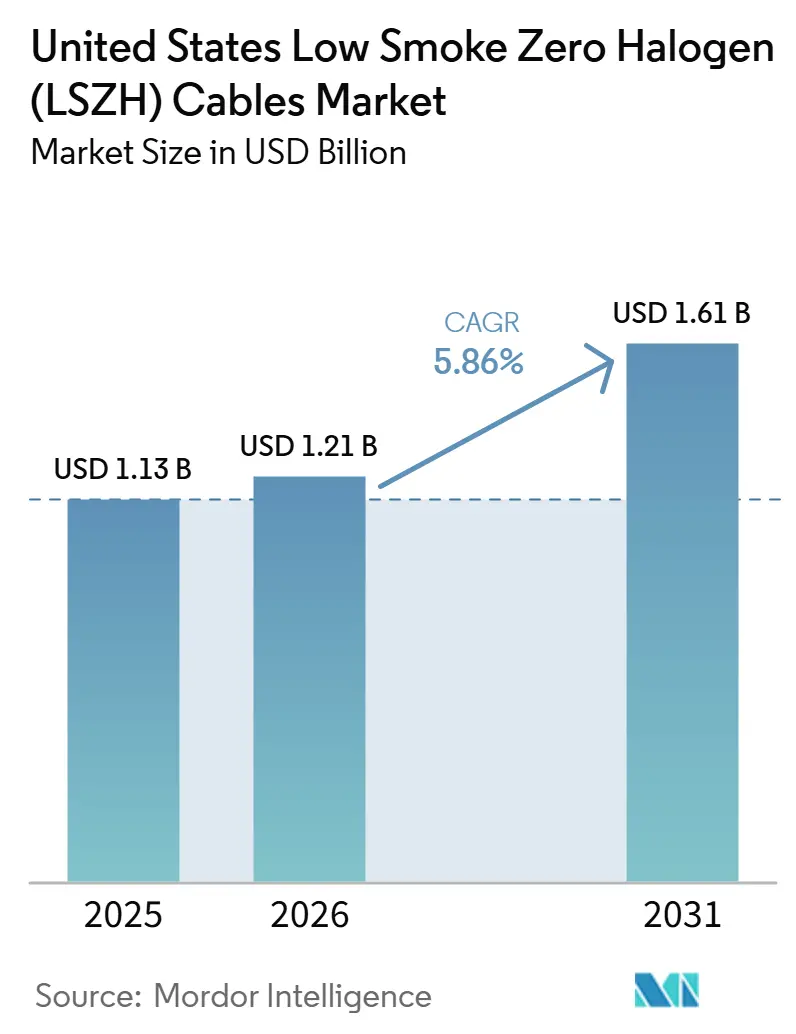
| 基準年の市場規模 (2025) | 1.13 十億米ドル |
| 市場規模 (2026) | 1.21 十億米ドル |
| 市場規模 (2031) | 1.61 十億米ドル |
| 成長率 (2026 - 2031) | 5.86 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国低煙ゼロハロゲン(LSZH)ケーブル市場分析
米国低煙ゼロハロゲン(LSZH)ケーブル市場規模は2025年に11.3億米ドルと評価され、2026年の12.1億米ドルから2031年には16.1億米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.86%です。米国LSZH ケーブル市場は、防火安全コンプライアンスがプロジェクト設計の早期段階に組み込まれるようになるにつれて拡大しており、特に密閉型建築物、交通システム、トンネル、その他の重要インフラにおいてその傾向が顕著です。AI主導のデータセンター建設はケーブル密度と熱性能要件を高めており、構造化配線、電力配分、制御システム全体にわたって低煙ハロゲンフリー設計への需要を押し上げています。記録的な蓄電池および太陽光発電の追加も、インバータ室、制御建屋、変電所、避難経路においてLSZH製品の使用を拡大しており、リチウムイオン火災リスクがケーブル選定を変えつつあります。メーカーは国内生産能力の拡大、流通網の拡充、認証対応力の強化によって対応しており、受注獲得において納期と仕様サポートの重要性が増しています。一方で、コンパウンドコストの変動と改訂された耐火試験規則により価格圧力は高止まりしており、LSZHを標準PVCケーブルと直接比較する改修プロジェクトでの普及を遅らせる可能性があります。
レポートの主要ポイント
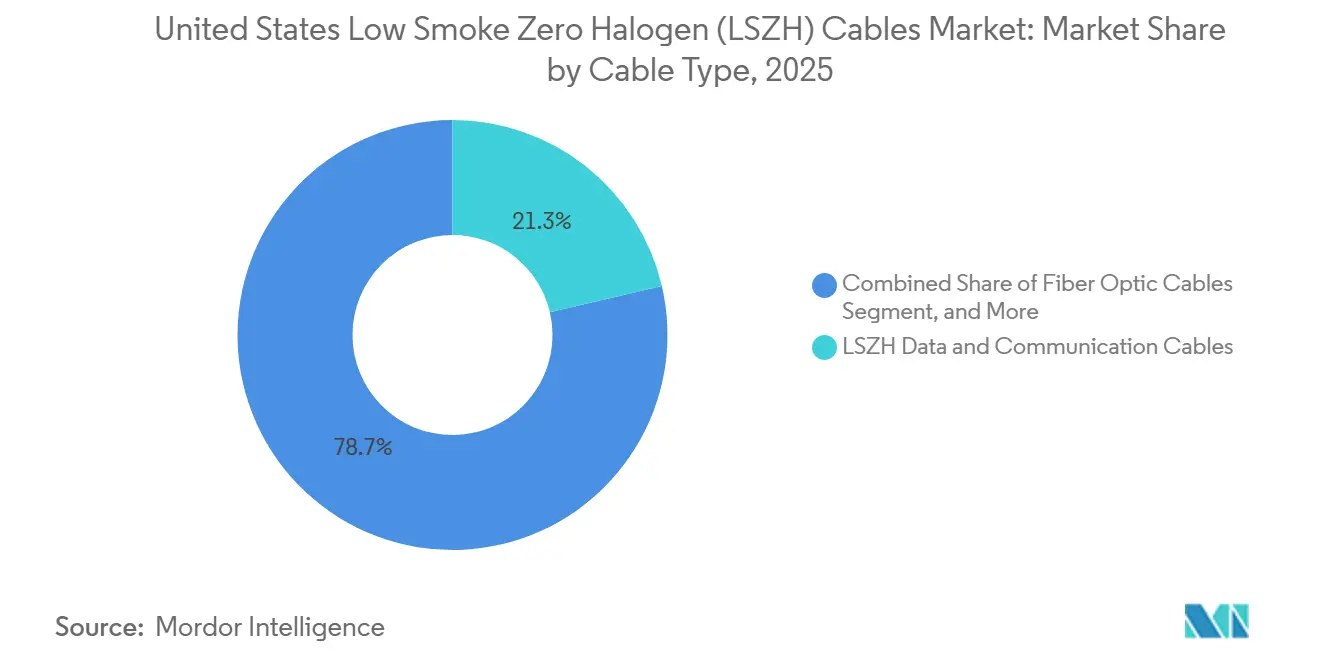
- ケーブルタイプ別では、LSZHデータ・通信ケーブルが2025年の米国低煙ゼロハロゲン(LSZH)ケーブル市場シェアの21.34%を占め、光ファイバーケーブルは2031年までに6.45%のCAGRで拡大する見込みです。
- 電圧定格別では、1kV未満のセグメントが2025年の米国LSZHケーブル市場規模の32.45%を占め、1~35kV帯は2031年までに5.92%のCAGRで成長する見込みです。
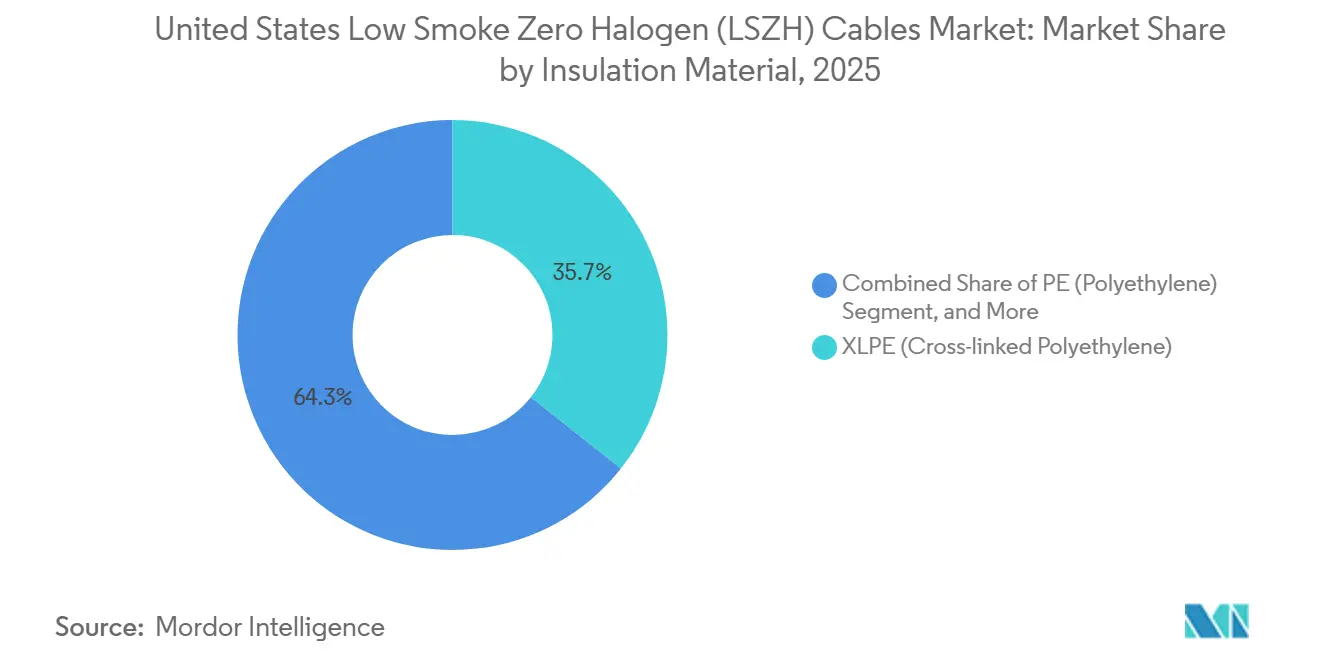
- 絶縁材料別では、XLPEが2025年の米国低煙ゼロハロゲン(LSZH)ケーブル市場規模の35.67%を占め、PEは2031年までに6.13%のCAGRで拡大する見込みです。
- エンドユーザー別では、データセンターが2025年の米国LSZHケーブル市場規模の31.89%を占め、再生可能エネルギーは2031年までに5.73%のCAGRで成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国低煙ゼロハロゲン(LSZH)ケーブル市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 防火安全および建築基準コンプライアンスの厳格化 | +1.4% | ニューヨーク、シカゴ、ロサンゼルス、サンフランシスコなどの高密度都市市場でコンプライアンス活動が集中する全国規模 | 短期(2年以内) |
| ハイパースケールデータセンターへの投資拡大 | +1.2% | ノーザンバージニア、テキサス、アリゾナ、ジョージアのデータセンター回廊に需要が集中する全国規模 | 短期(2年以内) |
| 交通・重要インフラにおける採用拡大 | +0.9% | 北東部都市交通システムおよびカリフォルニア・ニューヨークの幹線道路トンネルプロジェクトでアーリームーバー活動が見られる全国規模 | 中期(2~4年) |
| 再生可能エネルギーおよび蓄電池プロジェクトの拡大 | +0.8% | 米国エネルギー情報局(EIA)の計画によれば、2026年の蓄電池容量計画の80%を占めるテキサス、カリフォルニア、アリゾナ | 中期(2~4年) |
| 環境に配慮したケーブル材料への需要増加 | +0.6% | 主要都市圏のLEED認証商業建設クラスターが牽引する全国規模 | 中期(2~4年) |
| 産業オートメーションおよびスマートマニュファクチャリングの展開拡大 | +0.5% | 中西部および南東部の製造回廊、ならびにリショアリング主導の半導体・EVバッテリー工場建設における活動拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
防火安全および建築基準コンプライアンスの厳格化が普及を促進
防火安全規則は米国低煙ゼロハロゲン(LSZH)ケーブル市場において最も強力な需要トリガーであり続けており、ケーブル選定を購買者の好みから設計要件へと転換させています。NFPA 70、NFPA 130、NFPA 502は、火災時に煙の発生と回路の完全性が重要となる密閉型建築物、交通システム、トンネル、その他の重要施設全体にわたるケーブル選定を規定しています。[1] NFPA 130は特に重要であり、交通機関当局が地下駅、旅客トンネル、鉄道車両全体にわたって使用しているため、LSZH仕様が広範なプロジェクトスコープに及んでいます。2025年6月のANSI/UL 2196第3版では改訂された二国間試験基準が追加されたため、既存の製品ラインは耐火用途での継続使用前に再認定を受ける必要があります。2025年のIEEEガイドはこれらのコード要件を牽引電力、信号、通信システムの実用的なケーブル選定ガイダンスに翻訳しており、調達チームが準拠設計から逸脱する余地を狭めています。[2] このパターンは、米国低煙ゼロハロゲンケーブル市場において需要が早期に確定し、その後複数年にわたるインフラプログラムを通じて継続されるとを示しています。
ハイパースケールデータセンターへの投資拡大が低煙配線への需要を促進
米国低煙ゼロハロゲン(LSZH)ケーブル市場は、AI主導のデータセンター投資がケーブル量を増加させると同時に高い熱性能ニーズを促進しているため、需要の上限が高まっています。Metaは2026年7月、ルイジアナ州リッチランド・パリッシュのキャンパスを5GWのAIコンピューティング容量および約1,000万平方フィートに拡張すると発表し、プロジェクトへの総投資額として500億米ドル超をコミットしました。[3] そのような規模のプロジェクトは、煙制御が必要な電力配分、構造化配線、ネットワーク室、その他の密閉された運用エリアで必要とされるLSZH配線の量を増加させます。Prysmianの2025年7月における中空コア光ファイバーの量産化への取り組みは、サプライヤーがより高速・高密度・低遅延のデータセンターネットワークに向けて製品ロードマップを整合させていることを示しています。[4] AFLが2025年7月に高成長GPU環境向けに発売したDENALIモジュラー光ファイバープラットフォームは、データセンターのケーブル仕様が標準的なエンタープライズ設計を超えて移行していることを示しています。その結果、米国LSZHケーブル市場は施設数の増加だけでなく、施設あたりのケーブル集約度の向上からも恩恵を受けています。
交通・重要インフラにおける採用拡大がLSZH設置基盤を広げる
交通インフラは米国低煙ゼロハロゲン(LSZH)ケーブル市場においてより安定したプルスルーチャネルになりつつあります。連邦交通投資が密閉型鉄道環境に対して厳格な安全仕様を要求しているためです。NFPA 130は固定軌道交通システムで使用されるケーブルに対し、火炎伝播、煙発生、回路完全性について規定された性能水準を満たすことを要求しています。2025年のIEEEガイドは、交通機関当局とエンジニアリングチームに対し、牽引電力、信号、通信ケーブルカテゴリー全体にわたってこれらの要件を適用するためのより明確な枠組みを提供することが期待されています。NFPA 502は、照明、SCADA、通信回路が火災時にも動作し続けなければならない道路トンネル、橋梁、制限アクセス幹線道路インフラにも同等の防火安全要件を拡張しています。このトレンドは重要であり、北東部の老朽化した交通回廊が改修サイクルに入りつつあり、準拠LSZH製品に対する長期的な仕様パイプラインを生み出しているためです。その結果、米国低煙ゼロハロゲンケーブル市場はより計画的な需要パターンを示しており、より大規模で予測可能な受注フローを支えています。
再生可能エネルギーおよび蓄電池プロジェクトの拡大がLSZHケーブル需要を加速
再生可能エネルギーと蓄電池は米国LSZHケーブル市場の用途基盤を拡大しており、新規プロジェクトが大量の密閉型電気インフラを必要としています。米国エネルギー情報局は、2026年に43.4GWのユーティリティ規模太陽光発電と24GWの蓄電池が計画されており、これは20年以上で最大の単年追加となると報告しました。[5] テキサス、カリフォルニア、アリゾナが2026年の計画蓄電池容量の80%を占めており、少数の高建設州にケーブル需要が集中しています。米国クリーンパワー協会とWood Mackenzieは、2026年第1四半期だけで記録的な3.3GWおよび8.4GWhの蓄電池設置を報告し、2031年までに累積容量が200GWおよび655GWhに達すると予測しました。蓄電池エンクロージャー、インバータ建屋、系統連系変電所はすべて、リチウムイオン環境が煙挙動と防火安全運転を優先するため、制御・通信システムにLSZH配線を必要とします。これが、米国低煙ゼロハロゲン(LSZH)ケーブル市場が従来の建築プロジェクトをはるかに超えた顧客基盤から中・低電圧ケーブルへの強い需要を見せている理由です。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ハロゲンフリーコンパウンド価格の変動 | -0.6% | 北米でATHおよびMDHコンパウンダーが中国のアンチモン輸出規制にさらされており、価格圧力が集中するグローバルサプライチェーンへの影響 | 短期(2年以内) |
| PVCベースケーブルと比較したプレミアム価格 | -0.4% | 主要都市圏のコード施行ゾーン外のコスト重視の住宅建設および軽商業改修市場で最も抵抗が強い全国規 | 中期(2~4年) |
| コスト重視のエンドユーザーセグメントにおける認知度の低さ | -0.2% | LSZHコード義務化ゾーン外の産業製造および小規模商業建設における農村・二次市場 | 長期(4年以上) |
| 複雑な認定・認証要件 | -0.1% | ULおよびNFPA製品リストを求める中小規模の専門メーカーにコンプライアンス負担が不均衡にかかる全国規模 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ハロゲンフリーコンパウンド価格の変動がメーカーの利益率を圧迫
米国低煙ゼロハロゲン(LSZH)ケーブル市場において、上流サプライチェーンが集中しておりヘッジが困難なため、インプットコストの変動が最も直接的な課題であり続けています。ClariantはFastmarketsのデータを引用し、湖南省での中国の輸出規制と生産停止を背景に、アンチモン三酸化物が2025年初頭に1980年代初頭以来最大の急騰を経て1トンあたり51,500米ドルに達する可能性があると述べました。アンチモンは臭素化システムとより直接的に関連していますが、価格圧力は難燃剤サプライチェーン全体に波及し、LSZHジャケット配合の経済性に影響を与えます。原材料はHFFRコンパウンド生産コストの60~80%を占める可能性があり、短期的な価格変動が完成ケーブルの価格設定に迅速に影響し、メーカーの利益率を圧縮します。Clariantはまた、アンチモン価格が2025年にピークに達した際、ExolitOPプラットフォームが従来の臭素・アンチモン系と比較して10~15%低いコストを実現できると述べました。これは配合戦略が競争上のレバーになりつつあることを示しています。コンパウンド調達が強固で、配合管理が優れ、または垂直統合が進んでいるサプライヤーは、米国LSZHケーブル市場での地位を守るうえで有利な立場にあります。
プレミアム価格がコスト重視の用途での普及に摩擦を生む
プレミアム価格は米国低煙ゼロハロゲン(LSZH)ケーブル市場においてより広範な普及を引き続き制限しており、コード義務化用途以外の多くの購買者は依然としてライフサイクルリスクよりも初期コストを優先しています。ハロゲンフリーリン酸エステルおよびミネラルベースのコンパウンド配合は従来のPVCコンパウンドより30~40%高コストであり、このギャップは請負業者と流通業者の意思決定に大きく影響します。LSZHケーブルが常に義務付けられているわけではなく、入札競争力が製品選定を左右することが多い住宅建設、軽商業改修、小規模産業プロジェクトで最も強い抵抗が残っています。購買者が準拠LSZH製品に対する追加の文書化、試験、認定要件も満たさなければならない場合、価格差の吸収はさらに困難になります。プロジェクトが低煙毒性と賠償責任保護の利点を常に定量化するわけではないため、経済的なケースは小規模オーナーよりも保険会社や大規模施設運営者にとって強いことが多いです。コード採用が拡大するか、保険主導の仕様変更がより広く普及するまで、この価格摩擦は米国低煙ゼロハロゲンケーブル市場の完全な構造的ポテンシャルを下回る自発的需要を維持する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ケーブルタイプ別:データ・通信ケーブルがシェアを確保、光ファイバーが成長を牽引
低煙ゼロハロゲンデータ・通信ケーブルはケーブルタイプ別で最大シェアを維持すると予想され、2025年の米国低煙ゼロハロゲン(LSZH)ケーブル市場の21.34%を占めます。このリーダーシップは、コロケーションデータセンター、ハイパースケールキャンパス、エンターライズサイト、通信センター局全体にわたる構造化配線の高い集中度を反映しています。これらの施設は高密度ケーブルネットワークに依存しており、低煙ハロゲンフリー性能をオプション仕様ではなく基本要件として扱うことが多いです。電力ケーブルおよび制御・計装ケーブルは、保険会社とEPCコントラクターがコード義務化エリアを超えてLSZH設計の使用を拡大している産業プラント、公益事業、エネルギーインフラを支えています。建築用電線および特殊LSZHケーブルも、より厳格な耐火基準への準拠が必要な商業改修、交通システム、トンネル、回路完全性用途において重要な役割を果たしています。
光ファイバーケーブルはケーブルタイプの中で最も速い成長を記録すると予測されており、2026年から2031年にかけてCAGR 6.45%を示します。この変化はAI主導の相互接続密度の向上と、データ集約型用途における銅から光ファイバーへの移行に関連しており、米国LSZHケーブル市場の製品ミックスを再形成しています。Prysmianの2025年7月における中空コア光ファイバーへの投資は、サプライヤーが準拠ジャケットシステムも必要とする密閉施設における高帯域幅要件に備えていることを示しています。GPU集約型環境および10Gb/sから800Gb/sの速度向けに設計されたAFLのDENALIプラットフォームは、性能期待値の同様の変化を反映しています。UL 1666およびUL 1685への準拠はライザー用途において引き続き重要です。その結果、認証対応力はスループットおよびレイテンシと同様に購買決定に強く影響し続けています。


注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
電圧定格別:低電圧の優位性が建築・データセンターの需要構成を反映
1kV未満のセグメントは2025年の米国LSZHケーブル市場の32.45%を占めると予想されます。そのリーダーシップは、低電圧LSZH製品がすでに一般的な仕様となっている商業ビル電線、データセンター構造化配線、制御回路用途にわたる現在の需要構成と一致しています。米国低煙ゼロハロゲン(LSZH)ケーブル市場産業のこのセグメントは、定期的な交換、サービスアップグレード、テナント改修工事から恩恵を受けており、初期設計段階で行われたケーブル選定は通常、建物サイクル全体を通じて維持されます。36~65kVおよび65kV超のセグメントは、主に特殊な公益事業および再生可能エネルギー系統連系用途に対応するため、依然として狭い範囲にとどまっています。これらの高電圧カテゴリーはより複雑なXLPE絶縁システム、ハロゲンフリー外部ジャケット、より長い認定サイクルを必要とするため、近期の数量基盤が制限されています。
1~35kV帯は最も速く成長する電圧セグメントとなり、2031年までにCAGR 5.92%を記録すると予測されています。この成長はユーティリティ規模の蓄電池系統連系および大規模再生可能エネルギーサイト内の中電圧配電要件と密接に関連しています。米国エネルギー情報局は2026年に24GWの蓄電池が計画されており、その大部分がテキサス、カリフォルニア、アリゾナに集中していると報告しており、中電圧ケーブルの強力なパイプラインを生み出しています。このトレンドはまた、独立系発電事業者と蓄電池開発業者が多くの従来の公益事業調達サイクルよりも速く動いているため、米国低煙ゼロハロゲンケーブル産業の購買者基盤を拡大しています。これらのプロジェクトは密閉型変電所、インバータ室、制御建屋に依存しており、中電圧システムにおけるLSZH設計の採用根拠を強化しています。
絶縁材料別:XLPEがリード、ポリエチレンが性能とコストパフォーマンスで台頭
XLPEは米国低煙ゼロハロゲン(LSZH)ケーブル市場において絶縁材料の最大シェアを維持すると予想され、2025年に35.67%を占めます。そのリーダーシップは、データセンター電力配分および大規模エネルギープロジェクトで使用される中電圧ケーブルアーキテクチャとの高い絶縁耐力、高い熱耐久性、および互換性を反映しています。PVCは内部絶縁層がハロゲンフリー基準を常に満たす必要がない多層ケーブル構造の一部に依然として使用されています。ただし、この区別はコード重視の環境では仕様リスクを生む可能性があります。シリコーン、フルオロポリマー、ミネラルベース設計を含むその他の特殊絶縁材料は、交通、産業オートメーション、および隣接する防衛関連用途における過酷な条件に対して引き続き関連性を持ちます。Southwireの2025年3月におけるシリコーンベースの耐火フレキシブルケーブルの発売は、サプライヤーが交通および再生可能エネルギー設定における過酷な熱条件に対して化学的に差別化していることを示しています。
PEは最も速く成長する絶縁材料となり、2026年から2031年にかけてCAGR 6.13%を記録すると予測されています。その魅力は、最高の電気ストレス性能を必要としない用途においてXLPEよりも低い材料コストを提供するハロゲンフリーPEコンパウンドの開発に由来しています。Clariantの2025年6月におけるリン系Exolit OP添加剤に関する議論は、コンパウンド設計が依然として防火性能を発揮しながらより軽量でリサイクル可能なハロゲンフリーシステムへと移行している理由を示しています。Fraunhofer UMSICHTが2024年2月に発表したライフサイクルアセスメントも、電子機器およびeモビリティ用途におけるホスフィネートベース難燃剤の環境的根拠を支持しました。このコスト、性能、持続可能性の組み合わせが、XLPEの完全な性能範囲が必須でない米国LSZHケーブル市場においてPEがより強固な地位を獲得するのを助けています。

注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
エンドユーザー別:データセンターが需要を確保し、再生可能エネルギーが将来の軌道を形成
データセンターは2025年に31.89%で最大のエンドユーザーシェアを維持すると予想されます。このリーダーシップは、電力、制御、通信ネットワークが単一キャンパス内の複数の製品カテゴリーにまたがるハイパースケールおよびコロケーション施設の非常に高いケーブル集約度を反映しています。AI主導の拡大はこの地位を強化しており、より高密度なコンピューティング環境がより多くの熱を発生させ、より多くの構造化相互接続を必要とし、高性能LSZHコンパウンドへの需要を高めています。商業ビルは重要な二次需要基盤であり続け、医療、ホスピタリティ、オフィスプロジェクトは煙制御が重要なライザーおよび密閉型設置においてLSZHケーブルを引き続き使用しています。通信、交通インフラ、産業製造、エネルギー・公益事業が残りの需要を占め、米国低煙ゼロハロゲン(LSZH)ケーブル市場産業に幅広いエンドユーザー基盤を提供しています。
再生可能エネルギーは最も速いエンドユーザー成長を記録すると予測されており、2031年までにCAGR 5.73%を示します。米国クリーンパワー協会とWood Mackenzieは、2031年までの米国蓄電池の累積容量が200GWおよび655GWhに達すると予測しており、密閉型電気インフラの長期にわたる複数年パイプラインを示しています。この建設拡大は、制御室、インバータ建屋、変電所が防火安全ケーブルシステムを必要とするため、米国LSZHケーブル市場にとって重要です。FANUC Americaの2026年3月におけるミシガン州の新しいロボット製造施設への9,000万米ドルの投資決定は、産業環境でのケーブル需要を支える広範なオートメーションの波を反映しています。製造リーダーシップ評議会の2026年6月のレポートは、過去3年間で470億米ドル超の産業IoT投資を見出しており、工場フロアの電気・ネットワークインフラ全体にわたる同じトレンドを強化しています。
地理的分析
地理的需要は依然として不均一であり、建築基準、交通システム、密閉型インフラがより厳格な防火安全要件を生み出す高密度都市部で仕様の強度が最も高くなっています。ニューヨーク、シカゴ、ロサンゼルス、サンフランシスコは重要な商業センターであり続けており、市の建築基準施行と複雑な建物ストックが改修および新築活動における安定したLSZH普及を支えています。北東部も引き続き重要であり、交通改修サイクルとトンネル関連インフラが防火安全ケーブルシステムの長期仕様パイプラインを生み出しています。この都市コンプライアンスパターンは、米国LSZHケーブル市場にコモディティケーブルカテゴリーよりも短い調達サイクルに対して感応度が低い安定した需要基盤を与えています。
データセンターの状況は米国低煙ゼロハロゲンケーブル市場に地理的集中の第二層を生み出しています。ノーザンバージニア、テキサス、アリゾナ、ジョージアは依然として最も明確なデータセンター回廊であり、大規模な複数建屋キャンパス全体にわたる構造化配線、電力配分、制御システムへの需要を牽引しています。Metaのルイジアナ州リッチランド・パリッシュの拡大は別の主要ノードを追加しており、プロジェクトの規模は単一キャンパスが数年にわたって地域のケーブル需要をどのように再形成できるかを示しています。この回廊主導の需要は、集中したプロジェクトクラスターに迅速に納品し、遅延なく認定要件をサポートできるサプライヤーに有利です。
再生可能エネルギーと蓄電池は米国LSZHケーブル市場に第三の地理的層を形成しており、テキサス、カリフォルニア、アリゾナが最大の近期ウェイトを担っています。米国エネルギー情報局は、これら3州が2026年の計画蓄電池容量の80%を占めており、中電圧および低電圧LSZH需要において不均衡な役割を果たしていると述べました。これらのプロジェクトは密閉型変電所、インバータ室、制御建屋のケーブルシステムを必要とするため、成長は容量追加と施設設計の両方に依存しています。中西部と南東部も、リショアリング、オートメーション、EVバッテリー工場活動が準拠配線に依存する製造フットプリントを拡大するにつれて重要性を増しています。その結果、米国低煙ゼロハロゲン(LSZH)ケーブル市場はもはや商業ビルのみを中心としておらず、州レベルの成長はデータインフラ、エネルギー貯蔵、交通更新、先進製造の組み合わせから生まれています。
競合状況
市場集中度
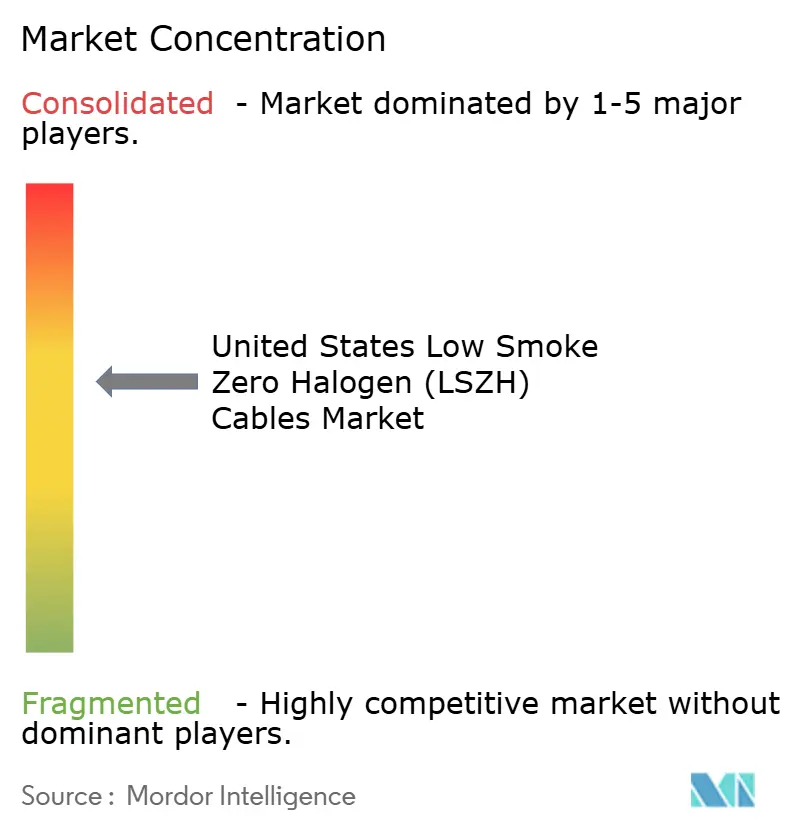
米国低煙ゼロハロゲン(LSZH)ケーブル市場は半統合型であり、垂直統合されたメーカーの小グループが仕様量の大部分を支配しています。地域専門業者と流通主導のサプライヤーのより広い層が引き続き活発であり、複数の製品カテゴリーと顧客グループにわたって競争をオープンに保っています。このバランスは規模が重要であることを意味しますが、サービス速度、認証対応力、製品の幅も依然としてシェアの動きに影響します。主要プレーヤーは価格のみで競争するのではなく、生産能力、サプライチェーンリーチ、用途特化型製品に注力しています。このアプローチは、コンプライアンス重視のエンドユースが基本的な製造規模と同様に可用性と認定サポートを評価する市場と一致しています。
Prysmianは2026年4月に340,800平方フィートの銅建築用電線工場を開設し、テキサス州マッキニーのサービスセンターを100万平方フィートに拡張することで地位を強化すると予想されます。この動きはデータセンターおよびインフラ顧客への納品能力を向上させ、米国LSZHケーブル市場における国内調達の価値を強化すると期待されています。Nexansも2026年6月にRepublic Wireの買収を通じて北米フットプリントを拡大すると予想されており、18の販売代理店を通じた流通を持つシンシナティ拠点のメーカーを追加します。Beldenも2026年6月に交通、エネルギー、製造環境向けの堅牢なITおよびOTネットワーク製品で製品ラインを拡大すると予想されています。
コスト重視の改修工事に対応する小規模地域サプライヤーは、LSZHがPVCに対してプレミアムを維持しており、コンプライアンス文書化が時間とコストを追加するため、増大する圧力に直面しています。同時に、特殊コンパウンド開発業者はコントラクトメーカーがリサイクル性と配合性能を向上させるのを支援しており、購買者がコモディティ価格だけでなく技術的適合性を比較する理由を増やしています。このダイナミクスにより、米国LSZHケーブル市場はスケールリーダーが優位性を持ちながらも、用途知識と認定の深さが集中型チャレンジャーに余地を生み出し続ける状況にあります。
米国低煙ゼロハロゲン(LSZH)ケーブル産業リーダー
-
Prysmian Group
-
Nexans
-
Southwire Company LLC
-
TE Connectivity Ltd.
-
Belden Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年7月:Metaはルイジアナ州リッチランド・パリッシュのデータセンターキャンパスを5GWのAIコンピューティング容量に拡張すると発表し、2024年の当初100億米ドルのコミットメントから引き上げ、プロェクトへの総投資額として500億米ドル超をコミットしました。これによりMetaのグローバルフリート最大かつ米国史上最も重要なAIインフラ投資の一つとなります。約1,000万平方フィートをカバーするキャンパスの規模は、高密度耐火データセンター配線への持続的な複数年需要を示しています。
- 2026年6月:NexansはRepublic Wire, Inc.の株式資本100%の取得を完了しました。同社はオハイオ州シンシナティを拠点とする低電圧銅・アルミニウム電線製品メーカーで、18の販売代理店の全国ネットワークを通じて流通しています。この取引はRepublic WireをNexansのPWR-Connectビジネスに位置付け、北米の商業・産業ケーブルチャネルにおけるグループの継続的な拡大を支援します。
- 2026年6月:Belden Inc.はFTTXラストマイルおよび農村ブロードバンド用途向けにPPC DiamonDropシングルファイバードロップケーブルを発売しました。革新的なコア設計によりフィールド終端を簡素化し、ケーブル準備中のファイバー損傷リスクを低減し、通信プロバイダーおよび農村ブロードバンドインフラプロジェクトをターゲットとしています。
- 2026年6月:Belden Inc.はFiberExpress XHD光ファイバーアングルパッチパネル、Hirschmann GREYHOUND GRS2000 L2/L3スイッチ、macmon NACソフトウェアのアップデートを含む新しい堅牢なIT/OTネットワーク製品シリーズを発表しました。交通、エネルギー、製造オペレーターが過酷な環境でエッジからコアまでの安全な接続ネットワークを構築するのを支援するよう設計されています。
米国低煙ゼロハロゲン(LSZH)ケーブル市場レポートの調査範囲
米国低煙ゼロハロゲン(LSZH)ケーブル市場レポートは、ケーブルタイプ(電力、制御・計装、データ・通信、光ファイバー、建築用電線、特殊)、電圧定格(1kV未満、1~35kV、36~65kV、65kV超)、絶縁材料(PVC、XLPE、PE、その他の絶縁材料)、エンドユーザー(商業ビル、産業製造、データセンター、エネルギー・公益事業、交通インフラ、通信、再生可能エネルギー、その他のエンドユーザー産業)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| LSZH電力ケーブル |
| LSZH制御・計装ケーブル |
| LSZHデータ・通信ケーブル |
| LSZH光ファイバーケーブル |
| LSZH建築用電線 |
| 特殊LSZHケーブル |
| 1kV未満 |
| 1~35kV |
| 36~65kV |
| 65kV超 |
| PVC(ポリ塩化ビニル) |
| XLPE(架橋ポリエチレン) |
| PE(ポリエチレン) |
| その他の絶縁材料 |
| 商業ビル |
| 産業製造 |
| データセンター |
| エネルギー・公益事業 |
| 交通インフラ |
| 通信 |
| 再生可能エネルギー |
| その他のエンドユーザー産業 |
| ケーブルタイプ別 | LSZH電力ケーブル |
| LSZH制御・計装ケーブル | |
| LSZHデータ・通信ケーブル | |
| LSZH光ファイバーケーブル | |
| LSZH建築用電線 | |
| 特殊LSZHケーブル | |
| 電圧定格別 | 1kV未満 |
| 1~35kV | |
| 36~65kV | |
| 65kV超 | |
| 絶縁材料別 | PVC(ポリ塩化ビニル) |
| XLPE(架橋ポリエチレン) | |
| PE(ポリエチレン) | |
| その他の絶縁材料 | |
| エンドユーザー別 | 商業ビル |
| 産業製造 | |
| データセンター | |
| エネルギー・公益事業 | |
| 交通インフラ | |
| 通信 | |
| 再生可能エネルギー | |
| その他のエンドユーザー産業 |
レポートで回答される主要な質問
米国低煙ゼロハロゲン(LSZH)ケーブル市場の現在の規模はどのくらいですか?
米国低煙ゼロハロゲン(LSZH)ケーブル市場は2025年に11.3億米ドルと評価され、2026年には12.1億米ドルに達しました。2031年までに16.1億米ドルに達すると予測されており、CAGRは5.86%です。
米国LSZHケーブル市場においてどのケーブルタイプが需要をリードしていますか?
LSZHデータ・通信ケーブルが2025年に21.34%のシェアでリードしており、ハイパースケール、コロケーション、通信環境全体にわたる高密度配線ニーズに支えられています。
米国全体で低煙ゼロハロゲンケーブルの成長を促進しているものは何ですか?
主な成長促進要因は、より厳格な防火安全コンプライアンス、ハイパースケールデータセンターの拡大、および密閉型電気インフラをより多く必要とする記録的な蓄電池と太陽光発電の建設です。
最も速く拡大している電圧セグメントはどれですか?
1~35kV帯は2031年までにCAGR 5.92%で成長すると予測されており、ユーティリティ規模の蓄電池系統連系と再生可能エネルギー配電ニーズが牽引しています。
最大の需要基盤を生み出しているエンドユーザーグループはどれですか?
データセンターは2025年に31.89%で最大のエンドユーザーシェアを維持しており、AIおよびハイパースケールキャンパスの高いケーブル集約度を反映しています。
より広範な普及に対する最大の制約は何ですか?
PVCに対するプレミアム価格とハロゲンフリーコンパウンドコストの変動が主な制限であり、特に厳格なコード義務化ゾーン外の改修およびその他のコスト重視の用途において顕著です。