
アジア太平洋産業資産検査サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
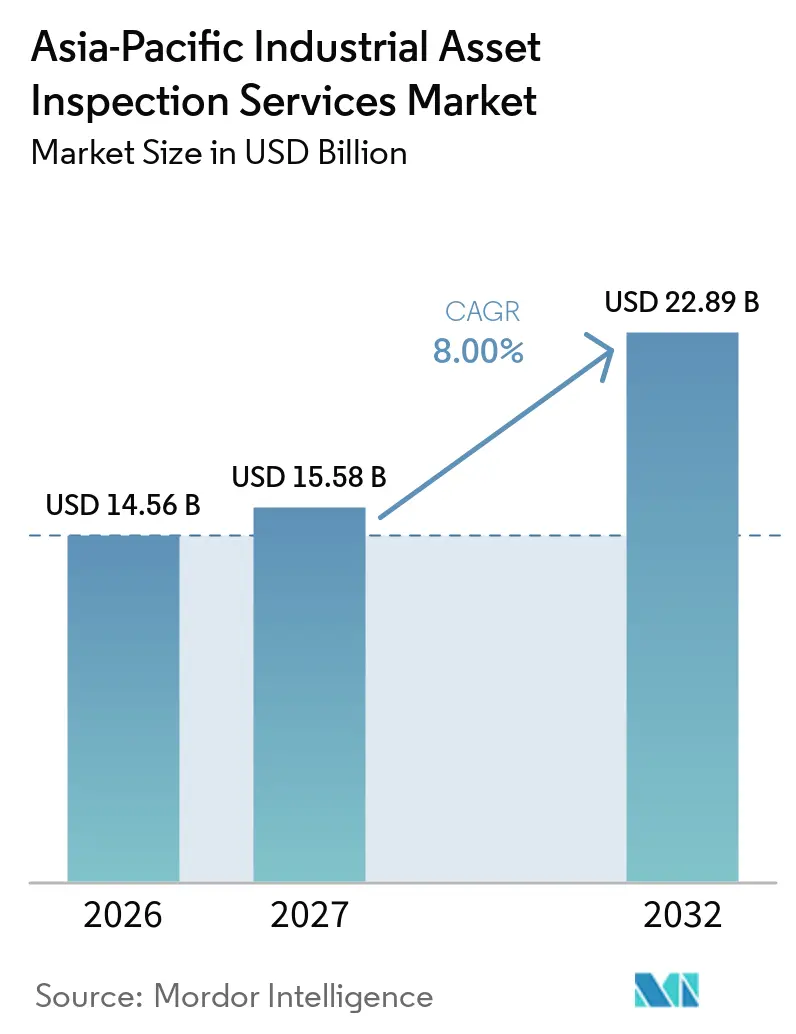
| 基準年の市場規模 (2026) | 14.56 十億米ドル |
| 市場規模 (2027) | 15.58 十億米ドル |
| 市場規模 (2032) | 22.89 十億米ドル |
| 成長率 (2027 - 2032) | 8.00 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋産業資産検査サービス市場分析
アジア太平洋産業資産検査サービス市場規模は、2026年の14.56 ビリオン 米ドルおよび2027年の15.58 ビリオン 米ドルから2032年までに22.89 ビリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 8%を記録する見込みです。
エネルギー、プロセス産業、輸送インフラ、電力システムへの設備投資の拡大により、試運転前および操業中に検査が必要な設置済み資産基盤が拡大しています。アジア太平洋産業資産検査サービス市場は、新規資産が腐食監視、構造評価、機器試験、完全性検証において継続的な業務を生み出すことで恩恵を受けています。リスクベース検査規則も、購買者を孤立したカレンダーベースの点検から継続的な資産完全性プログラムへと移行させています。これは、認定フィールド業務、デジタルレポート、長期保守サポートを組み合わせることができるプロバイダーに有利に働きます。競争は中程度の集中度を維持しており、認定技術者の不足と高度な機器の高コストが、中小プロバイダーの拡大ペースを制限しています。
主要レポートのポイント
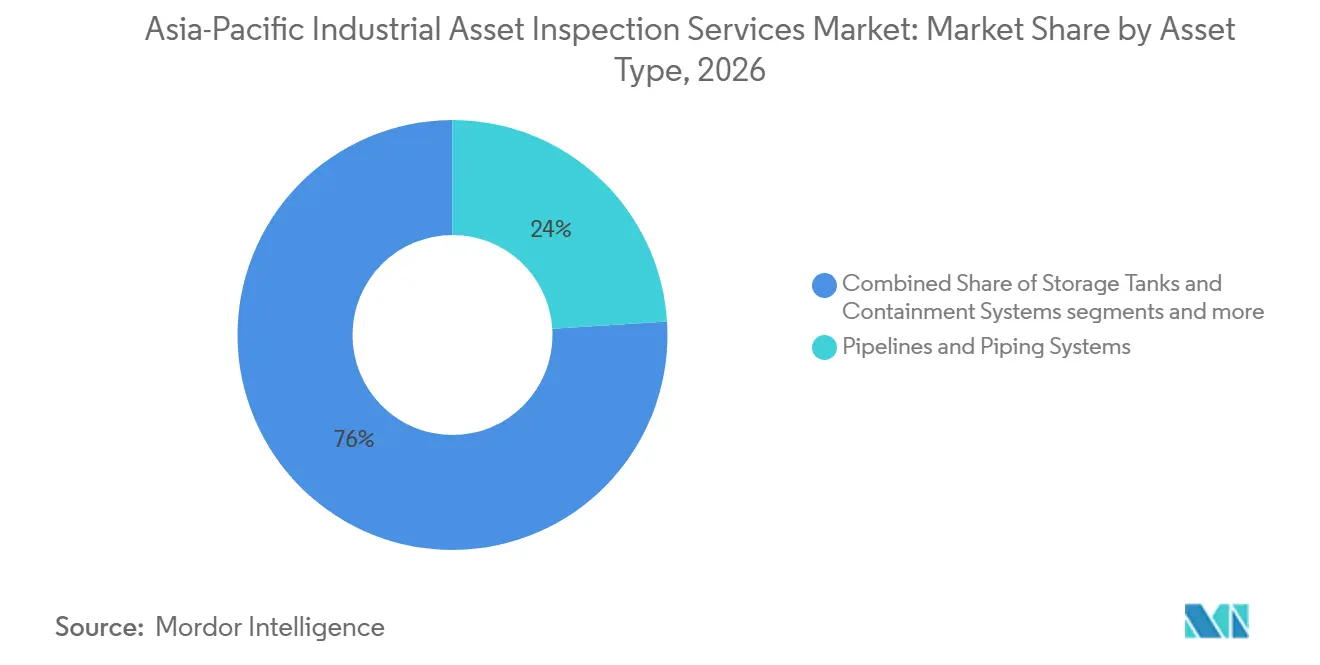
- 資産タイプ別では、パイプラインおよび配管システムが2026年のアジア太平洋産業資産検査サービス市場シェアの24%を占め、電気・電力機器は2032年までに9.5%のCAGRで拡大すると予測されています。
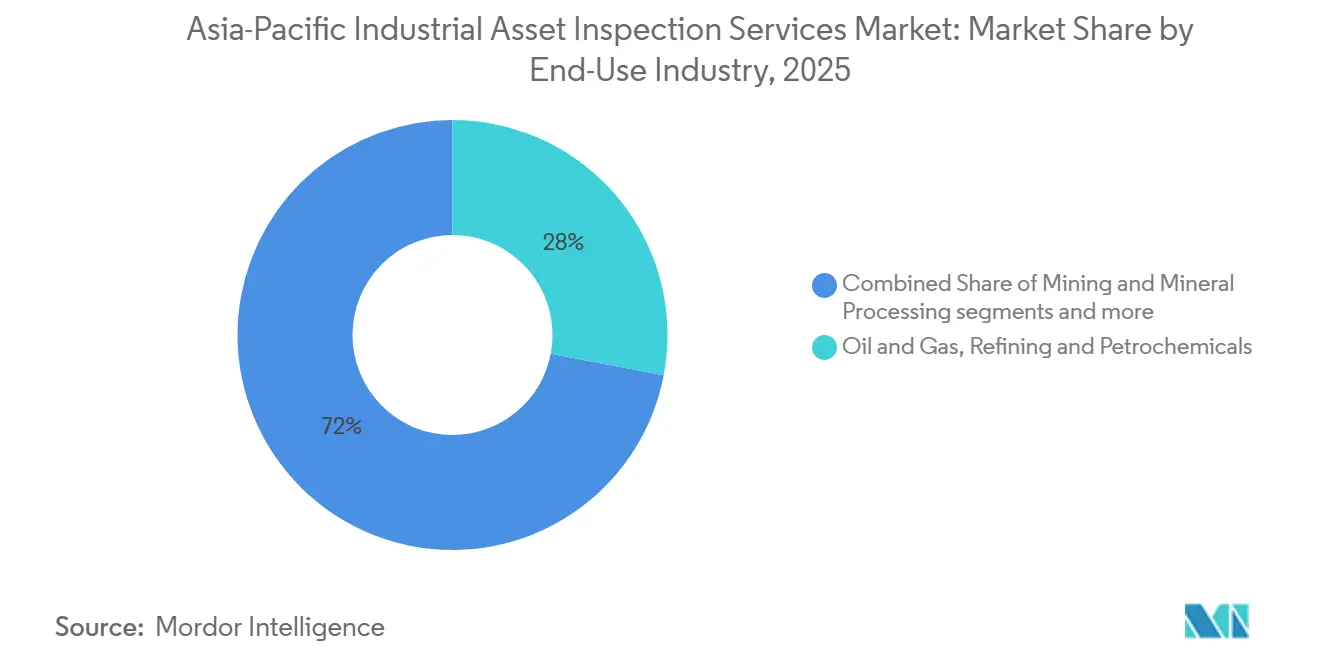
- 最終用途産業別では、石油・ガス、精製・石油化学が2026年のアジア太平洋産業資産検査サービス市場規模の28%を占め、発電・再生可能エネルギー・電力公益事業は2032年までに10%のCAGRで拡大すると予測されています。
- 地域別では、中国が2026年に32%の収益シェアを占め、インドは2032年までに10%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
アジア太平洋産業資産検査サービス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業インフラおよびエネルギー投資の加速 | +2.5% | 中国、インド、東南アジア | 中期(2〜4年) |
| 安全・品質・規制コンプライアンス要件の厳格化 | +1.8% | 中国、インド、マレーシア、オーストラリア、シンガポール | 短期(2年以内) |
| 外部委託検査およびリスクベース保守の拡大 | +1.2% | アジア太平洋、ASEAN、韓国 | 中期(2〜4年) |
| インダストリー4.0、AI、自動検査の導入 | +0.9% | 中国、日本、韓国、ASEAN | 長期(4年以上) |
| 国境を越えた製造とサプライヤー品質の複雑性 | +0.7% | ベトナム、タイ、インドネシア、中国 | 短期(2年以内) |
| 危険・オフショア・アクセス困難な資産に対するリモート検査 | +0.5% | オーストラリア、東南アジア、中国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
産業インフラおよびエネルギー投資の加速
エネルギーおよび産業資本プログラムは、地域全体における新規検査需要の主要な源泉であ続けています。世界のエネルギー投資は2025年に3.3 トリリオン 米ドルに達すると見込まれており、中国はこのサイクルにおける最大の国別投資国です。[1] 東南アジアのクリーンエネルギー投資は2025年に47 ビリオン 米ドルに達し、2015年の30 ビリオン 米ドルと比較して増加しました。新規風力発電所、太陽光発電施設、変電所、パイプライン、LNGトレイン、産業プラントは、試運転前および操業中に業務を生み出します。アジア太平洋産業資産検査サービス市場は、試運転後に規制された検査サイクルに入る資産の量から恩恵を受けています。中国はまた、2024年に約100ギガワットの石炭火力発電設備の建設を開始し、再生可能エネルギーおよびグリッド投資と並んで検査基盤を拡大しています。
安全・品質・規制コンプライアンス要件の厳格化
アジア太平洋産業資産検査サービス市場において、規制の変更により産業所有者に求められる資産完全性業務の最低水準が引き上げられています。マレーシアの特別検査制度規則2025は、2025年8月にPETRONASおよび労働安全衛生局によって施行されました。この規則は、資産完全性と安全管理に対するより広範なアプローチにより、以前の2014年リスクベース検査フレームワークを置き換えるものです。この変更は、固定された検査日程のみに依存するのではなく、高リスク機器の継続的な評価を支援します。アジア太平洋産業資産検査サービス市場は、検査が認証および操業承認と連携している場合、より安定したコンプライアンス基盤を持ちます。オーストラリアの改訂版モデル労働安全衛生規則も、主要ハザード施設に対する機器検証および安全義務を維持しています。[2]
外部委託検査およびリスクベース保守の拡大
資産所有者は、検査、状態監視、コンプライアンス文書化のためにサードパーティの専門家を活用するケースが増えています。マレーシアの規制フレームワークは、対象産業資産の法定システムの中心にリスクベース検査を位置づけています。認定された手法と多分野にわたるチームを持つプロバイダーは、単一サービスの請負業者よりもこの要件を満たす能力が高いです。Baker Hughesは2025年8月、インドネシアのタングーLNG施設におけるターボ機械サービスについてbpから90ヶ月の契約を受注しました。この契約は、3つのLNGトレインにわたる機器の検査、スペアパーツ、フィールドエンジニアリングをカバーしています。このような取り決めにより、調達はより長期的なサービス関係へと移行し、技術的な提供とレポートに責任を持てるプロバイダーへの需要が強化されます。アジア太平洋産業資産検査サービス市場は、日当制業務から統合資産完全性契約へとシフトしています。
インダストリー4.0、AI、自動検査の導入
デジタル手法は、顧客がよ迅速な解釈、追跡可能な記録、複雑な資産のより良いカバレッジを必要とする場面でより重要性を増しています。韓国は2025年6月、SK InnovationとDeep AIが開発した自動産業診断ソリューションに対して新優秀技術認証を授与しました。このソリューションは人工知能を熱交換器検査に適用し、診断精度95%以上を達成したと報告されています。また、手動分析と比較して解釈時間を98%削減したとも報告されています。Rockwell Automationの調査によると、アジア太平洋の産業組織の41%が、労働力不足とスキルギャップに対処するために自動化導入を加速する計画を持っています。アジア太平洋産業資産検査サービス市場は、認定人員と自動データ収集、欠陥分類、使用可能なデジタルレポートを組み合わせることができる企業を優遇するでしょう。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 認定レベルIIおよびレベルIII検査人員の不足 | -1.2% | インド、東南アジア、新興アジア太平洋市場 | 短期(2年以内) |
| 高度な検査機器とデジタル統合の高コスト | -0.8% | アジア太平洋、特に中小規模事業者および新興経済国 | 中期(2〜4年) |
| 認定制度と国家検査基準の断片化 | -0.6% | アジア太平洋、ASEAN、南アジアの国境を越えた契約 | 長期(4年以上) |
| 接続された検査におけるサイバーセキュリティと証拠チェーンのリスク | -0.4% | 中国、韓国、オーストラリア、シンガポール | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
認定レベルIIおよびレベルIII検査人員の不足
資格を持つ人員の供給が、拡大する産業資産ポートフォリオ全体の需要を満たすプロバイダーの能力を制限しています。米国非破壊試験協会は、世界中に約150,000人の認定非破壊試験専門家がおり、上級レベルIIIトレーナーは1,200人未満であると報告しています。[3] 同報告書は、認定技術者の47%が正式な資格取得後にさらなるスキル補完を必要としていると述べています。また、スキルギャップが検査依存プロジェクトの遅延の15〜20%に関連していることも示しています。ISO 9712に準拠したプログラムを通じて地域的なトレーニングが拡大していますが、そのペースは新興市場全体で依然として不均一です。アジア太平洋産業資産検査サービス市場は、事業者がトレーニングシステムが輩出できるよりも速く資格を持つ人員を必要とする場合、能力制約に直面します。
高度な検査機器とデジタル統合の高コスト
高度な手法は、従来の目視または手動検査ツールよりも多くの資本を必要とします。フェーズドアレイ超音波試験、デジタルラジオグラフィー、フルマトリックスキャプチャー、渦電流アレイ、人工知能ソフトウェアには、機器、データシステム、トレーニング、検証が必要です。米国非破壊試験協会は、非破壊試験学習者の70%以上が、デジタル学習と体系的な機器実習を組み合わせたハイブリッドトレーニングを好むことを発見しました。中小プロバイダーは、グローバルな試験・検査・認証企業と同じペースでこれらの能力に資金を調達することが困難な場合があります。断片化した国家認定要件は、プロバイダーが複数のアジア太平洋諸国で業務を行う場合にコストを増加させる可能性があります。接続されたツールはサイバーセキュリティと証拠チェーンのリスクも生み出し、安全なデータ管理と信頼性の高い検査記録が必要です。アジア太平洋産業資産検査サービス市場は、大手プロバイダーがより広範な契約ポートフォリオにわたってこれらのコストを分散できるため、高度な手法においてより集中する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
資産タイプ別:パイプラインが検査需要をリードし、電力機器が最速で拡大
パイプラインおよび配管システムは、地域の大規模な石油・ガス・水・化学・産業パイプラインネットワークを反映して、2026年のアジア太平洋産業資産検査サービス市場シェアの24%を占めました。事業者は、圧力機器とパイプライン安全フレームワークが定期的な検査要件を支援するため、これらのシステム全体で腐食監視、インテリジェントピギング、完全性評価、リスクベース計画を必要としています。圧力容器、ボイラー、熱交換器も、安全検証が不可欠な精製、石油化学、発電、重工業製造において実質的な需要を生み出しています。貯蔵タンクおよび封じ込めシステムは、精製業者や化学事業者が封じ込めおよび環境義務に対応する中で検査を必要とし、回転・機械機器はポンプ、圧縮機、タービン、関連システムを通じて業務を追加します。
電気・電力機器は2027年から2032年にかけてCAGR 9.5%で成長すると予測されており、アジア太平洋産業資産検査サービス市場において最も成長の速い資産タイプとなっています。グリッドの近代化、再生可能エネルギーの試運転、電力需要の増加により、変電所、変圧器、開閉装置、発電機器、関連固定インフラの検査ニーズが高まっています。韓国の2025年AIベース診断ソリューションの認証は、複雑な機器における自動分析の役割の拡大を示しています。産業構造物および固定設備は、オフショアプラットフォーム、構造用鋼、産業タワーが当初の設計期間を超えて稼働するにつれて注目を集めています。同時に、炉、耐火物システム、計装、その他の特殊資産は、専門知識やアクセスが困難な場合に高い価値をもたらす可能性があります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
最終用途産業別:石油・ガスが最大シェアを保持し、公益事業が成長をリード
石油・ガス、精製、石油化学は2026年のアジア太平洋産業資産検査サービス市場シェアの28%を占めました。この最終用途グループは、精製所、LNG施設、パイプライン、オフショア資産、化学処理機器の大規模な設置済み基盤を持っています。圧力システム、貯蔵施設、回転機器、構造要素、電気システムの定期的な点検が必要です。Baker Hughesの90ヶ月タングーLNG契約は、このセグメントにおける技術サービスコミットメントの規模と間を示しています。化学製造および鉱業・鉱物処理は、プロセス機器、産業構造物、支援システムの定期的な検査を必要とします。
発電・再生可能エネルギー・電力公益事業は2032年までにCAGR 10%で拡大すると予測されています。風力プロジェクト、太陽光発電施設、送電システム、従来型発電所、原子力資産はすべて、試運転前検証と稼働中の完全性チェックを必要とします。水道・廃水処理施設は、インドと中国で老朽化した都市インフラの状態評価が必要となるにつれて業務を追加します。食品・飲料加工、医薬品、バイオプロセッシングは、衛生、圧力機器、汚染管理が重要であるため、定期的なニッチ市場となっています。輸送・物流・港湾運営は、ターミナル、貯蔵エリア、荷役システム、支援構造物の保守評価を必要とします。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
中国は2026年に32%の収益シェアを占め、精製所、LNG施設、パイプライン、火力発電所、原子力資産、再生可能エネルギーインフラの大規模な設置済み基盤に支えられています。新規石炭発電設備、グリッド拡張、再生可能エネルギープロジェクトにより、機械、構造、電気検査全体の要件が増加しています。日本と韓国は、石油化学、半導体、原子力発電、高度な電気インフラにおけるプレミアム業務を支援しており、韓国はAI対応検査手法の早期導入の場としても機能しています。
インドは2027年から2032年にかけてCAGR 10%で成長すると予測されており、インフラ投資、再生可能エネルギー設備、安全・認証要件の高まりに支えられています。パイプライン、精製、電力、輸送、製造プログラムが複数の資産カテゴリーにわたる需要を支援しています。台湾は半導体および高度エレクトロニクスインフラに対する専門的な保証を必要とし、オーストラリアのオフショア石油・ガス、LNG、鉱業、産業施設は国内外のプロバイダーからの需要を維持しています。
マレーシアのリスクベース検査規制、インドネシアのLNG開発、ベトナムとタイの製造業成長がASEAN需要を支援しています。マレーシアの2025年規則は資産完全性要件を正式化し、その非破壊試験基盤はスキルと機器の制約にもかかわらず現地での提供を支援しています。パキスタン、バングラデシュ、スリランカ、フロンティア太平洋経済圏は現在の市場シナリオでは貢献度が低いものの、正式なコンプライアンスシステムが発展するにつれて潜在的な機会を提供します。
競合ランドスケープ
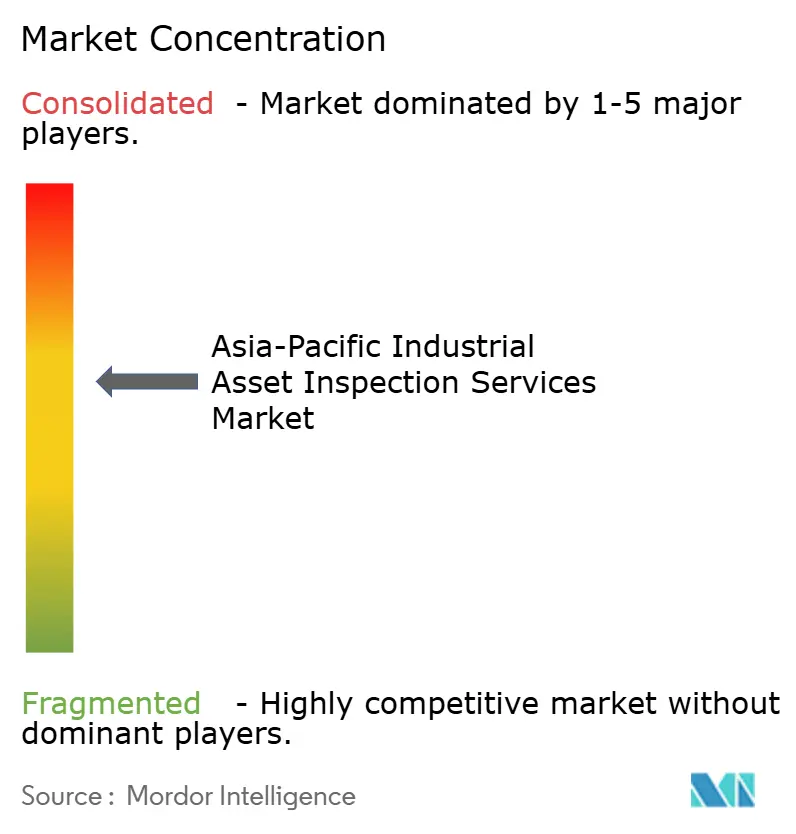
アジア太平洋産業資産検査サービス市場は中程度の市場集中度を示しています。各社は認定チーム、長期契約、地域カバレッジ、フェーズドアレイ超音波試験、ロボティクス、ドローン業務、デジタルラジオグラフィー、資産完全性レポートなどの高度な手法を通じて競争しています。中小企業は、特に インドと東南アジアにおいて、専門的な専門知識、現地認定、迅速なフィールド対応、低い運営コストを通じて競争できます。
SGSは2025年9月にオーストラリアのFulcrum Roboticsを買収することでリモート検査能力を拡大し、航空、海洋、陸上ドローン検査サービスを追加しました。Bureau Veritasは2025年7月に発表された買収を通じてサイバーセキュリティ、原子力、移行サービスを拡大し、サービス基盤を広げ、中小専門企業の能力閾値を引き上げました。Baker Hughesは長期LNGサービス契約によりインドネシアでのプレゼンスを強化し、技術、長期契約、現地提供能力の価値を示しました。
MISTRAS GroupとEvident Corporationは、専門的な検査技術、フィールド分析、高度な機器を通じて競争しています。DNVとLloyd's Registerは、分類および保証の役割により、オフショアおよび海洋アプリケーションにおいて優位性を維持しています。Applus+は2025年に中国、シンガポール、マレーシア、インドネシアの施設にわたるPetrobras FPSOプロジェクトP-84およびP-85に関する中国での契約を受注し、複数国・複数分野のFPSO能力の価値を示しました。認定、専門的な手法、または地域的な拠点を持たないプロバイダーは、局所的でより複雑でないスコープに限定される可能性があります。
アジア太平洋産業資産検査サービス業界リーダー
-
Bureau Veritas SA
-
Intertek Group plc
-
Applus Services SA
-
TÜV Rheinland AG
-
SGS
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年3月:国際標準化機構(ISO)はISO/IEC 17020:2026を発行する予定であり、検査機関の要件を改訂し、公平性、人員能力、リスクベース思考、データおよび情報管理に関する規定を更新します。改訂された規格は、国家認定機関が移行措置を実施するにつれて、アジア太平洋全域の認定検査プロバイダーが対応しなければならない変更を導入します。これらの変更により、標準化された手順と認定要件への準拠の重要性が高まります。
- 2025年8月:マレーシアの労働安全衛生局とPETRONASは、2014年工場・機械リスクベース検査規則を置き換える労働安全衛生特別検査制度規則2025を正式に施行しました。改訂されたフレームワークは、体系的なリスクベース検査を資産認証プロセスに組み込み、マレーシアの石油・ガス・石油化学・製造セクター全体の産業資産所有者のコンプライアンス義務を引き上げます。
- 2025年7月:Baker HughesとPETRONASは、アジア太平洋エネルギー拡大を支援する技術パートナーシップと現地サプライチェーン開発を探求する覚書を締結し、マレーシアにおける完全なエアロデリバティブガスタービンモジュールの修理・検査施設の計画を含みます。
- 2025年7月:Bureau Veritasは、デンマークのInstitute For Cyber Risk、ドイツの原子力サービス会社Dornier Hinneburg、韓国のサステナビリティコンサルティング会社EcoPlusの買収を発表し、サイバーセキュリティ、原子力、移行サービスにわたる検査ポートフォリオを拡大しました。
アジア太平洋産業資産検査サービス市場レポートの範囲
アジア太平洋産業資産検査サービス市場レポートは、資産タイプ別(パイプラインおよび配管システム、圧力容器、ボイラーおよび熱交換器、その他)、最終用途産業別(石油・ガス、精製・石油化学、鉱業・鉱物処理、水道・廃水処理施設、その他)、地域別(中国、日本、インド、その他)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| パイプラインおよび配管システム | 石油・ガスおよび産業用輸送パイプライン |
| プロセス配管および産業用ユーティリティ配管 | |
| オフショアパイプライン、ライザーおよびフローライン | |
| 圧力容器、ボイラーおよび熱交換器 | 圧力容器およびプロセスリアクター |
| 産業用ボイラーおよび蒸気システム | |
| 熱交換器および加圧熱機器 | |
| 貯蔵タンクおよび封じ込めシステム | 地上および地下産業用貯蔵タンク |
| 産業用封じ込めおよびバルク貯蔵システム | |
| 回転・機械機器 | ポンプ、圧縮機および産業用タービン |
| コンベヤー、ドライブおよび固定生産機械 | |
| その他の設置済み機械機器 | |
| 電気・電力機器 | 変圧器、開閉装置および電力配電機器 |
| 発電機および電気設備 | |
| 電力伝送および電力公益事業資産 | |
| 産業構造物および固定設備 | 産業用構造用鋼および機器支持体 |
| オフショアプラットフォームおよび固定エネルギー設備 | |
| 産業用タワー、スタックおよび支持構造物 | |
| その他の固定産業資産 | プロセス炉および耐火物システム |
| 産業用計装および制御設備 | |
| その他の特殊設置産業資産 |
| 石油・ガス、精製・石油化学 |
| 発電・再生可能エネルギー・電力公益事業 |
| 化学製造(石油化学を除く) |
| 金属およびその他の産業製造 |
| 鉱業・鉱物処理 |
| 水道・廃水処理施設 |
| 食品・飲料加工 |
| 医薬品およびバイオプロセッシング |
| 輸送・物流・港湾運営 |
| その他の産業最終ユーザー |
| 中国 |
| 日本 |
| インド |
| 韓国 |
| 台湾 |
| オーストラリア |
| ASEAN地域 |
| その他のアジア太平洋 |
| 資産タイプ別 | パイプラインおよび配管システム | 石油・ガスおよび産業用輸送パイプライン |
| プロセス配管および産業用ユーティリティ配管 | ||
| オフショアパイプライン、ライザーおよびフローライン | ||
| 圧力容器、ボイラーおよび熱交換器 | 圧力容器およびプロセスリアクター | |
| 産業用ボイラーおよび蒸気システム | ||
| 熱交換器および加圧熱機器 | ||
| 貯蔵タンクおよび封じ込めシステム | 地上および地下産業用貯蔵タンク | |
| 産業用封じ込めおよびバルク貯蔵システム | ||
| 回転・機械機器 | ポンプ、圧縮機および産業用タービン | |
| コンベヤー、ドライブおよび固定生産機械 | ||
| その他の設置済み機械機器 | ||
| 電気・電力機器 | 変圧器、開閉装置および電力配電機器 | |
| 発電機および電気設備 | ||
| 電力伝送および電力公益事業資産 | ||
| 産業構造物および固定設備 | 産業用構造用鋼および機器支持体 | |
| オフショアプラットフォームおよび固定エネルギー設備 | ||
| 産業用タワー、スタックおよび支持構造物 | ||
| その他の固定産業資産 | プロセス炉および耐火物システム | |
| 産業用計装および制御設備 | ||
| その他の特殊設置産業資産 | ||
| 最終用途産業別 | 石油・ガス、精製・石油化学 | |
| 発電・再生可能エネルギー・電力公益事業 | ||
| 化学製造(石油化学を除く) | ||
| 金属およびその他の産業製造 | ||
| 鉱業・鉱物処理 | ||
| 水道・廃水処理施設 | ||
| 食品・飲料加工 | ||
| 医薬品およびバイオプロセッシング | ||
| 輸送・物流・港湾運営 | ||
| その他の産業最終ユーザー | ||
| 地域別 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| 台湾 | ||
| オーストラリア | ||
| ASEAN地域 | ||
| その他のアジア太平洋 | ||
レポートで回答される主要な質問
アジア太平洋産業資産検査サービスセクターの規模はどのくらいですか?
アジア太平洋産業資産検査サービス市場規模は2026年に146億米ドルであり、CAGR 8.00%で2032年までに229億米ドルに達すると予測されています。成長は、試運転前および操業中に点検が必要なエネルギー、グリッド、プロセス、輸送、産業資産の設置済み基盤の増加に結びついています。
アジア太平洋産業資産検査サービスにおいて最大のシェアを持つ資産カテゴリーはどれですか?
パイプラインおよび配管システムは、地域に広範なエネルギー・水・化学・産業パイプラインネットワークがあるため、2026年に24%の最大シェアを保持しています。これらのシステムは、操業期間中を通じて腐食監視、完全性評価、リスクベース計画を必要とします。
アジア太平洋における産業資産検査サービスで最も成長が速い最終用途アプリケーションはどれですか?
発電・再生可能エネルギー・電力公益事業は2032年までにCAGR 10%で成長すると予測されています。グリッドの近代化、再生可能エネルギーの試運転、電力需要の増加により、変電所、変圧器、開閉装置、発電機器、支援インフラの検証ニーズが高まっています。
アジア太平洋における産業資産検査サービスの需要をリードしている国はどこですか?
中国は2026年に32%のシェアでリードしており、精製、パイプライン、電力、原子力、再生可能エネルギー資産の大規模な設置済み基盤に支えられています。継続的な電力および産業の追加により、機械、構造、電気検査のカバレッジが必要です。
リスクベース検査プログラムが産業事業者にとって重要な理由は何ですか?
リスクベースプログラムは、固定された日程のみを使用するのではなく、機器の状態と潜在的な影響に資源を集中させます。継続的な資産完全性管理、コンプライアンス文書化、資格を持つ検査チームのより的を絞った配置を支援します。
アジア太平洋における産業資産検査能力の拡大を制限する要因は何ですか?
認定レベルIIおよびレベルIIIの人員不足、高度な機器コスト、断片化した基準、接続システムのセキュリティリスクがサービス能力を制約する可能性があります。これらの要因は、複数国の契約にサービスを提供しようとする中小プロバイダーにとって最も困難です。