
Marktgröße und Marktanteil für Dienstleistungen zur Inspektion industrieller Anlagen im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 14.56 Milliarden US-Dollar |
| Marktgröße (2027) | 15.58 Milliarden US-Dollar |
| Marktgröße (2032) | 22.89 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.00 % |
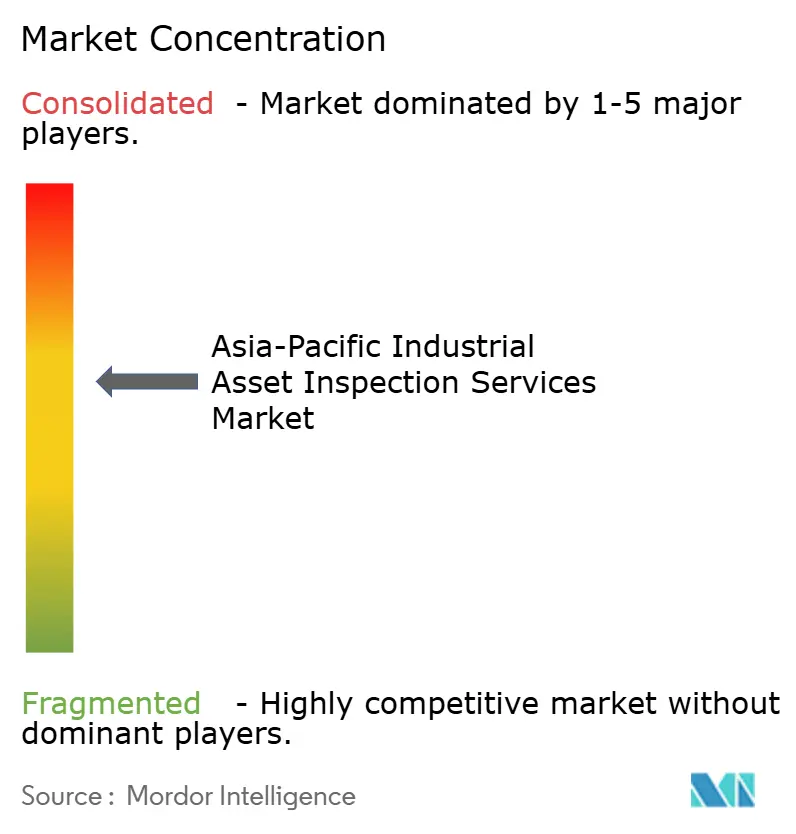
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Dienstleistungen zur Inspektion industrieller Anlagen im asiatisch-pazifischen Raum von Mordor Intelligence
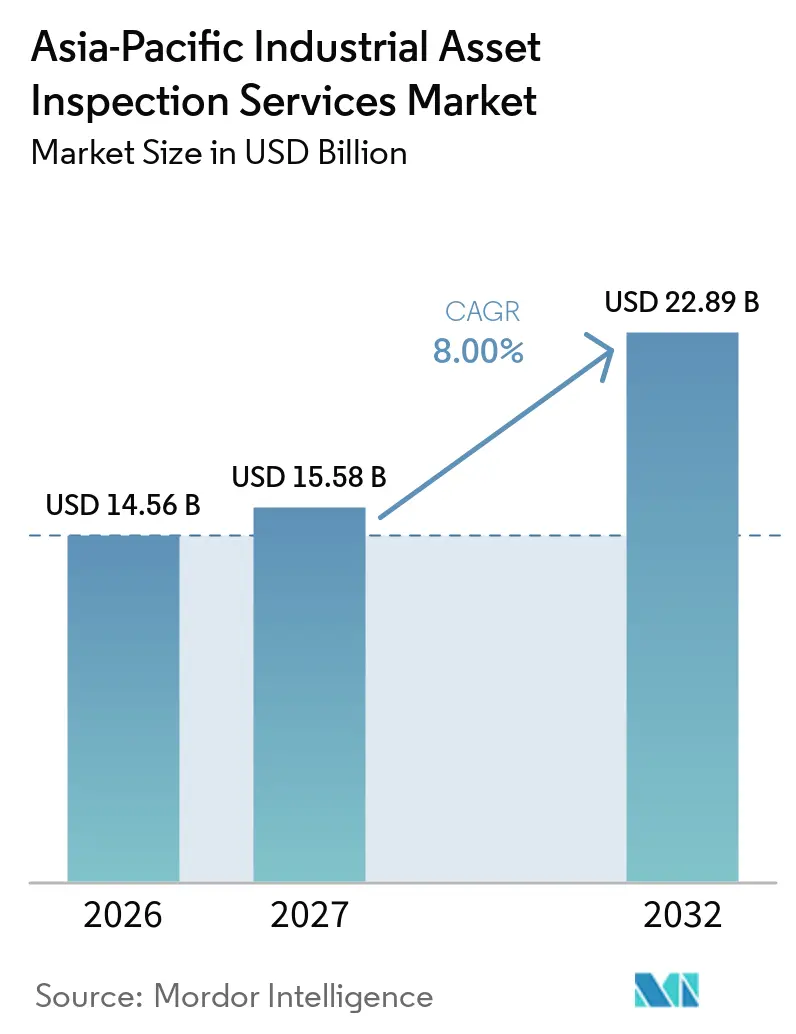
Die Marktgröße für Dienstleistungen zur Inspektion industrieller Anlagen im asiatisch-pazifischen Raum wird voraussichtlich von 14,56 Milliarden USD im Jahr 2026 und 15,58 Milliarden USD im Jahr 2027 auf 22,89 Milliarden USD bis 2032 anwachsen, was einer CAGR von 8 % zwischen 2027 und 2032 entspricht.
Kapitalausgaben in den Bereichen Energie, Prozessindustrien, Verkehrsinfrastruktur und Energiesysteme erweitern den installierten Bestand, der vor der Inbetriebnahme und während des Betriebs einer Inspektion bedarf. Der Markt für Dienstleistungen zur Inspektion industrieller Anlagen im asiatisch-pazifischen Raum profitiert davon, da eine neue Anlage wiederkehrende Aufgaben in den Bereichen Korrosionsüberwachung, Strukturbewertung, Geräteprüfung und Integritätsverifizierung schafft. Risikobasierte Inspektionsvorschriften veranlassen Käufer zudem dazu, kontinuierliche Programme zur Anlagenintegrität anstelle isolierter kalenderbasierter Prüfungen zu bevorzugen. Dies begünstigt Anbieter, die akkreditierte Feldarbeit, digitale Berichterstattung und langfristige Wartungsunterstützung kombinieren können. Der Wettbewerb ist mäßig konzentriert, während der Mangel an zertifizierten Technikern und die hohen Kosten für fortschrittliche Ausrüstung das Tempo begrenzen, mit dem kleinere Anbieter expandieren können.
Wichtigste Erkenntnisse des Berichts
- Nach Anlagentyp hielten Pipelines und Rohrleitungssysteme im Jahr 2026 einen Marktanteil von 24 % am Markt für Dienstleistungen zur Inspektion industrieller Anlagen im asiatisch-pazifischen Raum, während elektrische Anlagen und Energieanlagen bis 2032 voraussichtlich mit einer CAGR von 9,5 % wachsen werden.
- Nach Endverbrauchsbranche hielten Öl und Gas, Raffinierung und Petrochemie im Jahr 2026 einen Anteil von 28 % an der Marktgröße für Dienstleistungen zur Inspektion industrieller Anlagen im asiatisch-pazifischen Raum, während Stromerzeugung, erneuerbare Energien und Stromversorgungsunternehmen bis 2032 voraussichtlich mit einer CAGR von 10 % wachsen werden.
- Nach Geografie hielt China im Jahr 2026 einen Umsatzanteil von 32 %, während Indien bis 2032 voraussichtlich mit einer CAGR von 10 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für Dienstleistungen zur Inspektion industrieller Anlagen im asiatisch-pazifischen Raum
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigung von Investitionen in industrielle Infrastruktur und Energie | +2.5% | China, Indien, Südostasien | Mittelfristig (2–4 Jahre) |
| Strengere Anforderungen an Sicherheit, Qualität und regulatorische Compliance | +1.8% | China, Indien, Malaysia, Australien, Singapur | Kurzfristig (≤ 2 Jahre) |
| Ausweitung ausgelagerter Inspektion und risikobasierter Wartung | +1.2% | Asiatisch-pazifischer Raum, ASEAN, Südkorea | Mittelfristig (2–4 Jahre) |
| Einführung von Industrie 4.0, KI und automatisierter Inspektion | +0.9% | China, Japan, Südkorea, ASEAN | Langfristig (≥ 4 Jahre) |
| Grenzüberschreitende Fertigung und Komplexität der Lieferantenqualität | +0.7% | Vietnam, Thailand, Indonesien, China | Kurzfristig (≤ 2 Jahre) |
| Ferninspektion für gefährliche, offshore gelegene und schwer zugängliche Anlagen | +0.5% | Australien, Südostasien, China | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigung von Investitionen in industrielle Infrastruktur und Energie
Energie- und industrielle Kapitalprogramme bleiben die Hauptquelle neuer Inspektionsnachfrage in der gesamten Region. Die globalen Energieinvestitionen werden voraussichtlich im Jahr 2025 3,3 Billionen USD erreichen, und China ist der größte nationale Investor in diesem Zyklus.[1] Die Investitionen in saubere Energie in Südostasien erreichten im Jahr 2025 47 Milliarden USD, verglichen mit 30 Milliarden USD im Jahr 2015. Neue Windparks, Solaranlagen, Umspannwerke, Pipelines, LNG-Züge und Industrieanlagen schaffen Arbeit vor der Inbetriebnahme und während des Betriebs. Der Markt für Dienstleistungen zur Inspektion industrieller Anlagen im asiatisch-pazifischen Raum profitiert daher vom Volumen der Anlagen, die nach der Inbetriebnahme in regulierte Inspektionszyklen eintreten. China begann im Jahr 2024 auch mit dem Bau von fast 100 Gigawatt Kohlekraftwerkskapazität, was die Inspektionsbasis neben Investitionen in erneuerbare Energien und Netze erweitert.
Strengere Anforderungen an Sicherheit, Qualität und regulatorische Compliance
Für den Markt für Dienstleistungen zur Inspektion industrieller Anlagen im asiatisch-pazifischen Raum erhöhen regulatorische Änderungen das Mindestmaß an Anlagenintegritätsarbeit, das von Industriebetreibern gefordert wird. Malaysias Sonderregelung für Inspektionsvorschriften 2025 wurde im August 2025 von PETRONAS und dem Ministerium für Arbeitssicherheit und Gesundheitsschutz eingeführt. Die Vorschriften ersetzen den früheren risikobasierten Inspektionsrahmen von 2014 durch einen umfassenderen Ansatz für Anlagenintegrität und Sicherheitsmanagement. Diese Änderung unterstützt die kontinuierliche Bewertung von Hochrisikoanlagen, anstatt sich nur auf feste Inspektionsdaten zu verlassen. Der Markt für Dienstleistungen zur Inspektion industrieller Anlagen im asiatisch-pazifischen Raum verfügt über eine stabilere Compliance-Basis, wenn die Inspektion mit Zertifizierung und Betriebsgenehmigung verknüpft ist. Australiens überarbeitete Mustervorschriften für Arbeitssicherheit und Gesundheitsschutz erhalten ebenfalls Anforderungen zur Gerätevalidierung und Sicherheitsverpflichtungen für Anlagen mit erheblichen Gefahren aufrecht.[2]
Ausweitung ausgelagerter Inspektion und risikobasierter Wartung
Anlagenbetreiber setzen zunehmend auf Drittanbieter für Inspektion, Zustandsüberwachung und Compliance-Dokumentation. Malaysias regulatorischer Rahmen stellt die risikobasierte Inspektion in den Mittelpunkt des gesetzlichen Systems für erfasste Industrieanlagen. Anbieter mit anerkannten Methoden und multidisziplinären Teams sind besser in der Lage, diese Anforderung zu erfüllen als spezialisierte Einzeldienstleister. Baker Hughes erhielt im August 2025 einen 90-monatigen Vertrag von bp für Turbomaschinendienstleistungen an der Tangguh-LNG-Anlage in Indonesien. Der Vertrag umfasst Inspektion, Ersatzteile und Feldingenieursleistungen für Anlagen über drei LNG-Züge hinweg. Solche Vereinbarungen verlagern die Beschaffung hin zu längerfristigen Servicebeziehungen und stärken die Nachfrage nach Anbietern, die Verantwortung für technische Lieferung und Berichterstattung übernehmen können. Der Markt für Dienstleistungen zur Inspektion industrieller Anlagen im asiatisch-pazifischen Raum verlagert sich von tagesratenbasierter Arbeit hin zu integrierten Verträgen zur Anlagenintegrität.
Einführung von Industrie 4.0, KI und automatisierter Inspektion
Digitale Methoden werden zunehmend relevanter, wenn Kunden schnellere Interpretation, nachvollziehbare Aufzeichnungen und eine bessere Abdeckung komplexer Anlagen benötigen. Südkorea vergab im Juni 2025 eine Zertifizierung für neue exzellente Technologie an eine automatisierte industrielle Diagnoselösung, die von SK Innovation und Deep AI entwickelt wurde. Die Lösung wendet künstliche Intelligenz auf die Inspektion von Wärmetauschern an und soll eine diagnostische Genauigkeit von über 95 % erzielen. Es wurde auch berichtet, dass sie die Interpretationszeit im Vergleich zur manuellen Analyse um 98 % reduziert. Rockwell Automation stellte fest, dass 41 % der Industrieorganisationen im asiatisch-pazifischen Raum planen, die Automatisierungseinführung zu beschleunigen, um dem Arbeitskräftemangel und Qualifikationslücken zu begegnen. Der Markt für Dienstleistungen zur Inspektion industrieller Anlagen im asiatisch-pazifischen Raum wird Unternehmen bevorzugen, die zertifiziertes Personal mit automatisierter Datenerfassung, Fehlerklassifizierung und nutzbaren digitalen Berichten kombinieren können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an zertifizierten Inspektionsfachkräften der Stufe II und Stufe III | -1.2% | Indien, Südostasien, aufstrebende Märkte im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten für fortschrittliche Inspektionsausrüstung und digitale Integration | -0.8% | Asiatisch-pazifischer Raum, insbesondere kleinere Betreiber und aufstrebende Volkswirtschaften | Mittelfristig (2–4 Jahre) |
| Fragmentierte Akkreditierung und nationale Inspektionsnormen | -0.6% | Asiatisch-pazifischer Raum, ASEAN, grenzüberschreitende Verträge in Südasien | Langfristig (≥ 4 Jahre) |
| Cybersicherheits- und Beweiskettenrisiken bei vernetzter Inspektion | -0.4% | China, Südkorea, Australien, Singapur | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an zertifizierten Inspektionsfachkräften der Stufe II und Stufe III
Das Angebot an qualifiziertem Personal begrenzt die Fähigkeit der Anbieter, die Nachfrage über wachsende industrielle Anlagenportfolios hinweg zu decken. Die Amerikanische Gesellschaft für zerstörungsfreie Prüfung berichtete, dass es weltweit fast 150.000 zertifizierte Fachkräfte für zerstörungsfreie Prüfung und weniger als 1.200 erfahrene Ausbilder der Stufe III gibt.[3] Dieselbe Arbeit gibt an, dass 47 % der zertifizierten Techniker nach der formalen Qualifikation weiterer Kompetenzbrücken bedürfen. Sie verknüpft Qualifikationslücken auch mit 15 %–20 % der Verzögerungen bei inspektionsabhängigen Projekten. Die regionale Ausbildung wird durch Programme ausgebaut, die auf ISO 9712 ausgerichtet sind, aber das Tempo bleibt in aufstrebenden Märkten uneinheitlich. Der Markt für Dienstleistungen zur Inspektion industrieller Anlagen im asiatisch-pazifischen Raum steht vor einer Kapazitätsbeschränkung, wenn Betreiber qualifizierte Fachkräfte schneller benötigen, als Ausbildungssysteme sie hervorbringen können.
Hohe Kosten für fortschrittliche Inspektionsausrüstung und digitale Integration
Fortschrittliche Methoden erfordern mehr Kapital als herkömmliche visuelle oder manuelle Inspektionswerkzeuge. Phased-Array-Ultraschallprüfung, digitale Radiografie, Vollmatrixerfassung, Wirbelstromarrays und Software für künstliche Intelligenz erfordern Ausrüstung, Datensysteme, Schulung und Validierung. Die Amerikanische Gesellschaft für zerstörungsfreie Prüfung stellte fest, dass mehr als 70 % der Lernenden im Bereich zerstörungsfreie Prüfung hybride Schulungen bevorzugen, die digitales Lernen mit strukturierter Gerätepraxis kombinieren. Kleinere Anbieter könnten Schwierigkeiten haben, diese Fähigkeiten im gleichen Tempo zu finanzieren wie globale Prüf-, Inspektions- und Zertifizierungsunternehmen. Fragmentierte nationale Akkreditierungsanforderungen können Kosten verursachen, wenn Anbieter in mehreren Ländern des asiatisch-pazifischen Raums tätig sind. Vernetzte Werkzeuge schaffen auch Cybersicherheits- und Beweiskettenrisiken, die ein sicheres Datenmanagement und zuverlässige Inspektionsaufzeichnungen erfordern. Der Markt für Dienstleistungen zur Inspektion industrieller Anlagen im asiatisch-pazifischen Raum könnte sich bei fortschrittlichen Methoden stärker konzentrieren, da große Anbieter diese Kosten auf breitere Vertragsportfolios verteilen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anlagentyp: Pipelines führen die Inspektionsnachfrage an, während Energieanlagen am schnellsten wachsen
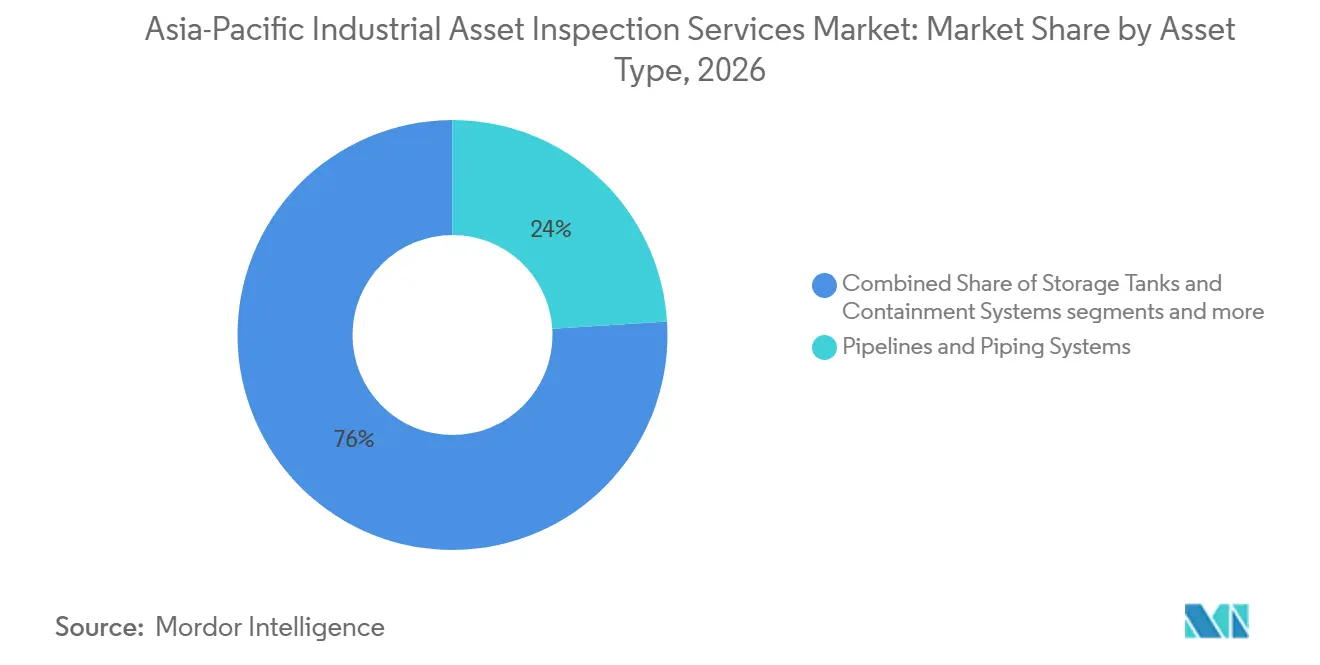
Pipelines und Rohrleitungssysteme machten im Jahr 2026 24 % des Marktanteils für Dienstleistungen zur Inspektion industrieller Anlagen im asiatisch-pazifischen Raum aus, was die großen Öl-, Gas-, Wasser-, Chemie- und Industriepipelinenetzwerke der Region widerspiegelt. Betreiber benötigen Korrosionsüberwachung, intelligentes Molchen, Integritätsbewertung und risikobasierte Planung für diese Systeme, da Druckgeräte- und Pipeline-Sicherheitsrahmen wiederkehrende Inspektionsanforderungen unterstützen. Druckbehälter, Kessel und Wärmetauscher erzeugen ebenfalls erhebliche Nachfrage in den Bereichen Raffinierung, Petrochemie, Stromerzeugung und Schwerindustrie, wo die Sicherheitsverifizierung unerlässlich ist. Lagertanks und Auffangsysteme erfordern Inspektion, da Raffinerien und Chemiebetreiber Auffang- und Umweltverpflichtungen nachkommen, während rotierende und mechanische Anlagen durch Pumpen, Kompressoren, Turbinen und verwandte Systeme Arbeit generieren.
Elektrische Anlagen und Energieanlagen werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 9,5 % wachsen und sind damit der am schnellsten wachsende Anlagentyp im Markt für Dienstleistungen zur Inspektion industrieller Anlagen im asiatisch-pazifischen Raum. Netzmodernisierung, Inbetriebnahme erneuerbarer Energien und höhere Stromnachfrage erhöhen den Inspektionsbedarf für Umspannwerke, Transformatoren, Schaltanlagen, Stromerzeugungsanlagen und zugehörige feste Infrastruktur. Südkoreas Zertifizierung einer KI-basierten Diagnoselösung im Jahr 2025 zeigt die wachsende Rolle automatisierter Analysen bei komplexen Anlagen. Industriestrukturen und feste Installationen gewinnen an Aufmerksamkeit, da Offshore-Plattformen, Stahlkonstruktionen und Industrietürme über ihre ursprünglichen Auslegungszeiträume hinaus betrieben werden. Gleichzeitig können Öfen, Feuerfestsysteme, Instrumentierung und andere spezialisierte Anlagen höhere Werte erzielen, wo Fachwissen oder schwieriger Zugang erforderlich ist.

Nach Endverbrauchsbranche: Öl und Gas hält den größten Anteil, während Versorgungsunternehmen das stärkste Wachstum verzeichnen
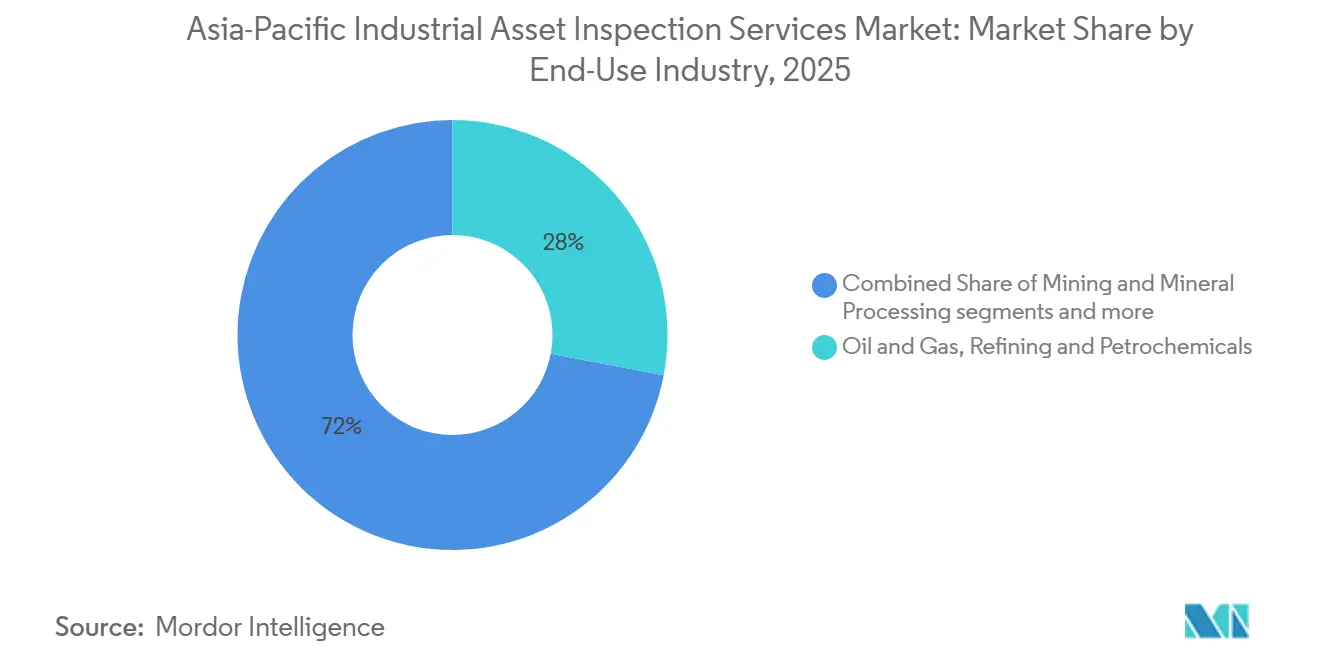
Öl und Gas, Raffinierung und Petrochemie machten im Jahr 2026 28 % des Marktanteils für Dienstleistungen zur Inspektion industrieller Anlagen im asiatisch-pazifischen Raum aus. Diese Endverbrauchsgruppe verfügt über einen großen installierten Bestand an Raffinerien, LNG-Anlagen, Pipelines, Offshore-Anlagen und chemischen Verarbeitungsanlagen. Sie erfordert regelmäßige Prüfungen von Drucksystemen, Lagereinrichtungen, rotierenden Anlagen, Strukturelementen und elektrischen Systemen. Baker Hughes' 90-monatiger Tangguh-LNG-Vertrag zeigt den Umfang und die Dauer technischer Serviceverpflichtungen in diesem Segment. Chemische Fertigung sowie Bergbau und Mineralverarbeitung erfordern wiederkehrende Inspektion von Prozessanlagen, Industriestrukturen und Unterstützungssystemen.
Stromerzeugung, erneuerbare Energien und Stromversorgungsunternehmen werden voraussichtlich bis 2032 mit einer CAGR von 10 % wachsen. Windprojekte, Solaranlagen, Übertragungssysteme, konventionelle Kraftwerke und Kernanlagen benötigen alle Vorinbetriebnahmeprüfungen und Integritätsprüfungen im Betrieb. Wasser- und Abwasserversorgungsunternehmen generieren Arbeit, da alternde kommunale Infrastruktur in Indien und China einer Zustandsbewertung bedarf. Lebensmittel- und Getränkeverarbeitung, Pharmazeutika und Bioprozessierung sind wiederkehrende Nischen, da Hygiene, Druckgeräte und Kontaminationskontrollen wesentlich sind. Transport, Logistik und Hafenbetrieb erfordern Wartungsbewertungen von Terminals, Lagerbereichen, Umschlagsystemen und unterstützenden Strukturen.
Geografische Analyse
China hielt im Jahr 2026 einen Umsatzanteil von 32 %, gestützt durch einen großen installierten Bestand an Raffinerien, LNG-Anlagen, Pipelines, Wärmekraftwerken, Kernanlagen und erneuerbarer Infrastruktur. Neue Kohlekraftwerkskapazitäten, Netzausbau und Projekte für erneuerbare Energien erhöhen die Anforderungen an mechanische, strukturelle und elektrische Inspektion. Japan und Südkorea unterstützen hochwertige Arbeit in den Bereichen Petrochemie, Halbleiter, Kernkraft und fortschrittliche elektrische Infrastruktur, wobei Südkorea auch als früher Anwendungsbereich für KI-gestützte Inspektionsmethoden dient.
Indien wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 10 % wachsen, unterstützt durch Infrastrukturinvestitionen, Kapazitäten für erneuerbare Energien sowie wachsende Sicherheits- und Zertifizierungsanforderungen. Seine Pipeline-, Raffinerie-, Energie-, Transport- und Fertigungsprogramme unterstützen die Nachfrage in mehreren Anlagenkategorien. Taiwan benötigt spezialisierte Qualitätssicherung für Halbleiter- und fortschrittliche Elektronikainfrastruktur, während Australiens Offshore-Öl- und Gasanlagen, LNG-, Bergbau- und Industrieanlagen die Nachfrage von inländischen und multinationalen Anbietern aufrechterhalten.
Malaysias risikobasierte Inspektionsvorschriften, Indonesiens LNG-Entwicklung und das Fertigungswachstum in Vietnam und Thailand unterstützen die ASEAN-Nachfrage. Malaysias Vorschriften von 2025 formalisieren die Anforderungen an die Anlagenintegrität, während seine Basis für zerstörungsfreie Prüfung die lokale Lieferung trotz Fähigkeits- und Ausrüstungsbeschränkungen unterstützt. Pakistan, Bangladesch, Sri Lanka und Volkswirtschaften im pazifischen Grenzbereich tragen im aktuellen Marktszenario weniger bei, bieten aber Potenzial, wenn sich formale Compliance-Systeme entwickeln.
Wettbewerbslandschaft
Der Markt für Dienstleistungen zur Inspektion industrieller Anlagen im asiatisch-pazifischen Raum weist eine mittlere Marktkonzentration auf. Die Unternehmen konkurrieren durch akkreditierte Teams, langfristige Vereinbarungen, regionale Abdeckung und fortschrittliche Methoden wie Phased-Array-Ultraschallprüfung, Robotik, Drohnenarbeit, digitale Radiografie und Berichterstattung zur Anlagenintegrität. Kleinere Unternehmen können durch Spezialwissen, lokale Zertifizierungen, schnellere Feldeinsätze und niedrigere Betriebskosten konkurrieren, insbesondere in Indien und Südostasien.
SGS erweiterte die Ferninspektion durch die Übernahme von Fulcrum Robotics in Australien im September 2025 und fügte Drohneninspektionsdienste für Luft, Marine und Land hinzu. Bureau Veritas erweiterte sich durch im Juli 2025 angekündigte Übernahmen in den Bereichen Cybersicherheit, Kernkraft und Transformationsdienstleistungen, verbreiterte seine Dienstleistungsbasis und erhöhte die Fähigkeitsschwelle für kleinere Spezialisten. Baker Hughes stärkte seine Präsenz in Indonesien mit einem langfristigen LNG-Servicevertrag und unterstrich damit den Wert von Technologie, langfristigen Verträgen und lokaler Lieferkapazität.
MISTRAS Group und Evident Corporation konkurrieren durch spezialisierte Inspektionstechnologie, Feldanalytik und fortschrittliche Ausrüstung. DNV und Lloyd's Register behalten Vorteile bei Offshore- und Marineanwendungen aufgrund ihrer Klassifizierungs- und Qualitätssicherungsrollen. Applus+ erhielt 2025 einen Vertrag in China für Petrobras-FPSO-Projekte P-84 und P-85 über Einrichtungen in China, Singapur, Malaysia und Indonesien, was den Wert multinationaler, multidisziplinärer FPSO-Fähigkeiten zeigt. Anbieter ohne Akkreditierung, Spezialmethoden oder regionalen Standort können auf lokalisierte und weniger komplexe Aufgabenbereiche beschränkt sein.
Marktführer in der Branche für Dienstleistungen zur Inspektion industrieller Anlagen im asiatisch-pazifischen Raum
-
Bureau Veritas SA
-
Intertek Group plc
-
Applus Services SA
-
TÜV Rheinland AG
-
SGS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- März 2026: Die Internationale Organisation für Normung (ISO) wird voraussichtlich ISO/IEC 17020:2026 veröffentlichen, wodurch die Anforderungen an Inspektionsstellen überarbeitet und Bestimmungen zu Unparteilichkeit, Personalkompetenz, risikobasiertem Denken sowie Daten- und Informationskontrolle aktualisiert werden. Die überarbeitete Norm wird Änderungen einführen, die akkreditierte Inspektionsanbieter im gesamten asiatisch-pazifischen Raum berücksichtigen müssen, wenn nationale Akkreditierungsstellen Übergangsregelungen umsetzen. Diese Änderungen werden die Bedeutung standardisierter Verfahren und der Einhaltung von Akkreditierungsanforderungen erhöhen.
- August 2025: Malaysias Ministerium für Arbeitssicherheit und Gesundheitsschutz und PETRONAS haben offiziell die Sonderregelung für Inspektionsvorschriften zum Arbeitsschutz 2025 eingeführt und damit die Fabrik- und Maschinenvorschriften zur risikobasierten Inspektion von 2014 ersetzt. Der überarbeitete Rahmen verankert die systematische risikobasierte Inspektion in Anlagenzertifizierungsprozessen und erhöht die Compliance-Verpflichtungen für Industrieanlagenbetreiber in Malaysias Öl-, Gas-, Petrochemie- und Fertigungssektoren.
- Juli 2025: Baker Hughes und PETRONAS schlossen ein Memorandum of Understanding ab, um Technologiepartnerschaften und die Entwicklung lokaler Lieferketten zur Unterstützung der Energieexpansion im asiatisch-pazifischen Raum zu erkunden, einschließlich Plänen für eine vollständige Reparatur- und Inspektionsanlage für aeroderivative Gasturbinen-Module in Malaysia.
- Juli 2025: Bureau Veritas gab die Übernahme des Institute For Cyber Risk in Dänemark, des Kernenergieunternehmens Dornier Hinneburg in Deutschland und des Nachhaltigkeitsberatungsunternehmens EcoPlus in Südkorea bekannt und erweiterte damit sein Inspektionsportfolio in den Bereichen Cybersicherheit, Kernkraft und Transformationsdienstleistungen.
Berichtsumfang für den Markt für Dienstleistungen zur Inspektion industrieller Anlagen im asiatisch-pazifischen Raum
Der Bericht über den Markt für Dienstleistungen zur Inspektion industrieller Anlagen im asiatisch-pazifischen Raum ist segmentiert nach Anlagentyp (Pipelines und Rohrleitungssysteme, Druckbehälter, Kessel und Wärmetauscher und weitere), nach Endverbrauchsbranche (Öl und Gas, Raffinierung und Petrochemie, Bergbau und Mineralverarbeitung, Wasser- und Abwasserversorgung und weitere) sowie nach Geografie (China, Japan, Indien und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Pipelines und Rohrleitungssysteme | Öl-, Gas- und industrielle Fernleitungen |
| Prozessrohrleitungen und industrielle Versorgungsrohrleitungen | |
| Offshore-Pipelines, Steigleitungen und Fließleitungen | |
| Druckbehälter, Kessel und Wärmetauscher | Druckbehälter und Prozessreaktoren |
| Industriekessel und Dampfsysteme | |
| Wärmetauscher und druckbeaufschlagte Wärmeanlagen | |
| Lagertanks und Auffangsysteme | Oberirdische und unterirdische Industrielagertanks |
| Industrielle Auffang- und Massenlagerungssysteme | |
| Rotierende und mechanische Anlagen | Pumpen, Kompressoren und Industrieturbinen |
| Förderer, Antriebe und feste Produktionsmaschinen | |
| Sonstige installierte mechanische Anlagen | |
| Elektrische Anlagen und Energieanlagen | Transformatoren, Schaltanlagen und Energieverteilungsanlagen |
| Generatoren und elektrische Installationen | |
| Energieübertragung und elektrische Versorgungsanlagen | |
| Industriestrukturen und feste Installationen | Industrieller Stahlbau und Anlagenunterstützungen |
| Offshore-Plattformen und feste Energieinstallationen | |
| Industrietürme, Schornsteine und Tragstrukturen | |
| Sonstige feste Industrieanlagen | Prozessöfen und Feuerfestsysteme |
| Industrielle Instrumentierung und Steuerungsinstallationen | |
| Sonstige spezialisierte installierte Industrieanlagen |
| Öl und Gas, Raffinierung und Petrochemie |
| Stromerzeugung, erneuerbare Energien und Stromversorgungsunternehmen |
| Chemische Fertigung (ohne Petrochemie) |
| Metalle und sonstige Industriefertigung |
| Bergbau und Mineralverarbeitung |
| Wasser- und Abwasserversorgung |
| Lebensmittel- und Getränkeverarbeitung |
| Pharmazeutika und Bioprozessierung |
| Transport, Logistik und Hafenbetrieb |
| Sonstige industrielle Endverbraucher |
| China |
| Japan |
| Indien |
| Südkorea |
| Taiwan |
| Australien |
| ASEAN-Region |
| Übriger asiatisch-pazifischer Raum |
| Nach Anlagentyp | Pipelines und Rohrleitungssysteme | Öl-, Gas- und industrielle Fernleitungen |
| Prozessrohrleitungen und industrielle Versorgungsrohrleitungen | ||
| Offshore-Pipelines, Steigleitungen und Fließleitungen | ||
| Druckbehälter, Kessel und Wärmetauscher | Druckbehälter und Prozessreaktoren | |
| Industriekessel und Dampfsysteme | ||
| Wärmetauscher und druckbeaufschlagte Wärmeanlagen | ||
| Lagertanks und Auffangsysteme | Oberirdische und unterirdische Industrielagertanks | |
| Industrielle Auffang- und Massenlagerungssysteme | ||
| Rotierende und mechanische Anlagen | Pumpen, Kompressoren und Industrieturbinen | |
| Förderer, Antriebe und feste Produktionsmaschinen | ||
| Sonstige installierte mechanische Anlagen | ||
| Elektrische Anlagen und Energieanlagen | Transformatoren, Schaltanlagen und Energieverteilungsanlagen | |
| Generatoren und elektrische Installationen | ||
| Energieübertragung und elektrische Versorgungsanlagen | ||
| Industriestrukturen und feste Installationen | Industrieller Stahlbau und Anlagenunterstützungen | |
| Offshore-Plattformen und feste Energieinstallationen | ||
| Industrietürme, Schornsteine und Tragstrukturen | ||
| Sonstige feste Industrieanlagen | Prozessöfen und Feuerfestsysteme | |
| Industrielle Instrumentierung und Steuerungsinstallationen | ||
| Sonstige spezialisierte installierte Industrieanlagen | ||
| Nach Endverbrauchsbranche | Öl und Gas, Raffinierung und Petrochemie | |
| Stromerzeugung, erneuerbare Energien und Stromversorgungsunternehmen | ||
| Chemische Fertigung (ohne Petrochemie) | ||
| Metalle und sonstige Industriefertigung | ||
| Bergbau und Mineralverarbeitung | ||
| Wasser- und Abwasserversorgung | ||
| Lebensmittel- und Getränkeverarbeitung | ||
| Pharmazeutika und Bioprozessierung | ||
| Transport, Logistik und Hafenbetrieb | ||
| Sonstige industrielle Endverbraucher | ||
| Nach Geografie | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Taiwan | ||
| Australien | ||
| ASEAN-Region | ||
| Übriger asiatisch-pazifischer Raum | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Dienstleistungen zur Inspektion industrieller Anlagen im asiatisch-pazifischen Raum?
Die Marktgröße für Dienstleistungen zur Inspektion industrieller Anlagen im asiatisch-pazifischen Raum beträgt im Jahr 2026 14,6 Milliarden USD und wird voraussichtlich bis 2032 22,9 Milliarden USD bei einer CAGR von 8,00 % erreichen. Das Wachstum ist an einen wachsenden installierten Bestand an Energie-, Netz-, Prozess-, Transport- und Industrieanlagen gebunden, die vor der Inbetriebnahme und während des Betriebs Prüfungen benötigen.
Welche Anlagenkategorie hält den größten Anteil bei den Dienstleistungen zur Inspektion industrieller Anlagen im asiatisch-pazifischen Raum?
Pipelines und Rohrleitungssysteme halten mit 24 % im Jahr 2026 den größten Anteil, da die Region über umfangreiche Energie-, Wasser-, Chemie- und Industriepipelinenetzwerke verfügt. Diese Systeme erfordern Korrosionsüberwachung, Integritätsbewertung und risikobasierte Planung über ihre Betriebslebensdauer.
Welche Endverbrauchsanwendung wächst am schnellsten bei den Dienstleistungen zur Inspektion industrieller Anlagen im asiatisch-pazifischen Raum?
Stromerzeugung, erneuerbare Energien und Stromversorgungsunternehmen werden voraussichtlich bis 2032 mit einer CAGR von 10 % wachsen. Netzmodernisierung, Inbetriebnahme erneuerbarer Energien und steigende Stromnachfrage erhöhen den Bedarf, Umspannwerke, Transformatoren, Schaltanlagen, Stromerzeugungsanlagen und unterstützende Infrastruktur zu verifizieren.
Welches Land führt die Nachfrage nach Dienstleistungen zur Inspektion industrieller Anlagen im asiatisch-pazifischen Raum an?
China führt mit einem Anteil von 32 % im Jahr 2026, gestützt durch seinen großen installierten Bestand an Raffinerie-, Pipeline-, Energie-, Kern- und erneuerbaren Anlagen. Seine laufenden Energie- und Industrieerweiterungen erfordern mechanische, strukturelle und elektrische Inspektionsabdeckung.
Warum sind risikobasierte Inspektionsprogramme für Industriebetreiber wichtig?
Risikobasierte Programme konzentrieren Ressourcen auf den Anlagenzustand und potenzielle Konsequenzen, anstatt ausschließlich feste Termine zu verwenden. Sie unterstützen das laufende Management der Anlagenintegrität, die Compliance-Dokumentation und einen gezielteren Einsatz qualifizierter Inspektionsteams.
Was begrenzt die Erweiterung der Kapazität für Dienstleistungen zur Inspektion industrieller Anlagen im asiatisch-pazifischen Raum?
Ein Mangel an zertifizierten Fachkräften der Stufe II und Stufe III, Kosten für fortschrittliche Ausrüstung, fragmentierte Normen und Sicherheitsrisiken bei vernetzten Systemen können die Servicekapazität einschränken. Diese Faktoren sind für kleinere Anbieter, die multinationalen Verträgen nachgehen, am herausforderndsten.