
Tamaño y Participación del Mercado de Servicios de Inspección de Activos Industriales de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
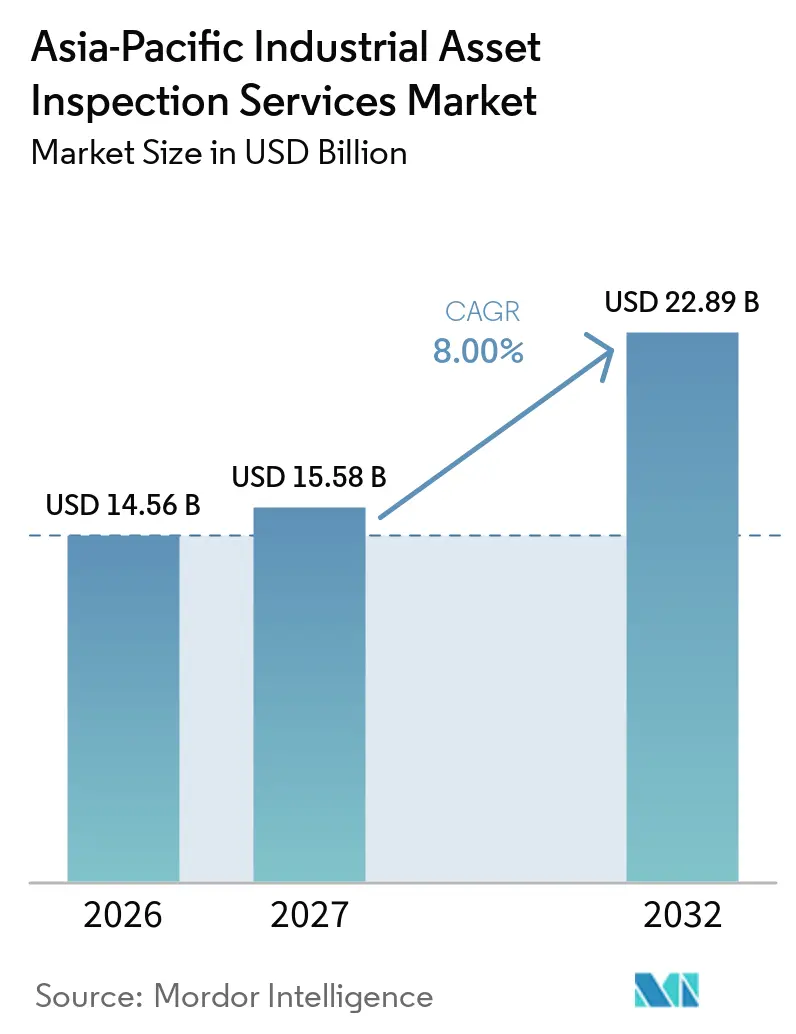
| Tamaño del mercado en el año base (2026) | 14.56 Mil millones de dólares |
| Tamaño del Mercado (2027) | 15.58 Mil millones de dólares |
| Tamaño del Mercado (2032) | 22.89 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.00 % |
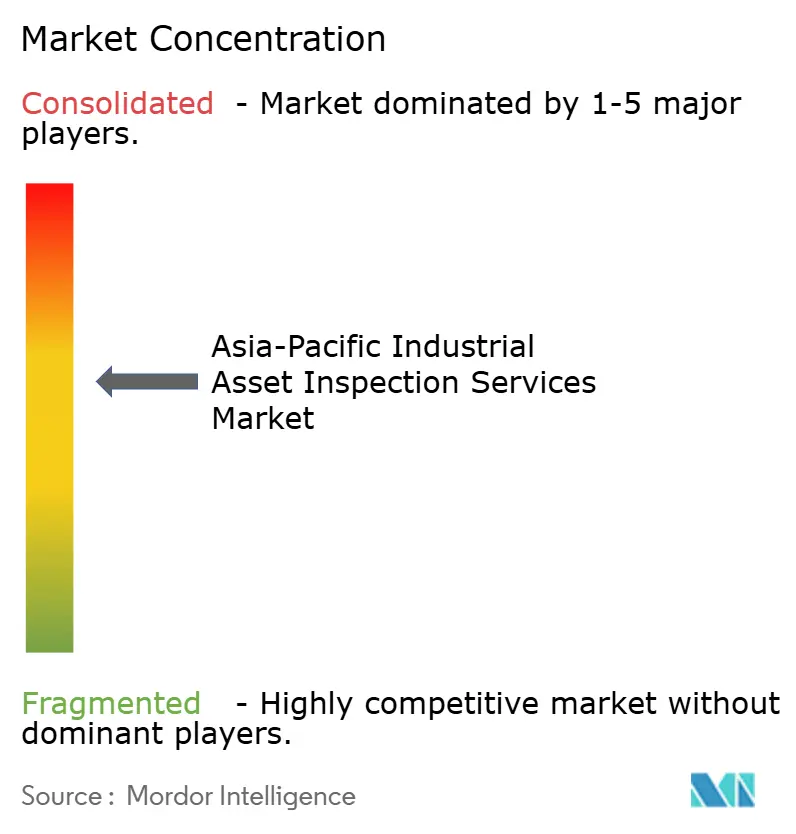
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Inspección de Activos Industriales de Asia-Pacífico por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Servicios de Inspección de Activos Industriales de Asia-Pacífico se expanda desde 14,56 mil millones de USD en 2026 y 15,58 mil millones de USD en 2027 hasta 22,89 mil millones de USD en 2032, registrando una CAGR del 8% entre 2027 y 2032.
El gasto de capital en energía, industrias de procesos, infraestructura de transporte y sistemas de energía está ampliando la base instalada que requiere inspección antes de la puesta en marcha y durante toda la operación. El mercado de servicios de inspección de activos industriales de Asia-Pacífico se beneficia porque un nuevo activo genera trabajo recurrente en monitoreo de corrosión, evaluación estructural, pruebas de equipos y verificación de integridad. Las normas de inspección basada en riesgos también están orientando a los compradores hacia programas continuos de integridad de activos en lugar de verificaciones aisladas basadas en calendarios. Esto favorece a los proveedores que pueden combinar trabajo de campo acreditado, informes digitales y soporte de mantenimiento a largo plazo. La competencia permanece moderadamente concentrada, mientras que la escasez de técnicos certificados y el alto costo de los equipos avanzados limitan el ritmo al que los proveedores más pequeños pueden expandirse.
Conclusiones Clave del Informe
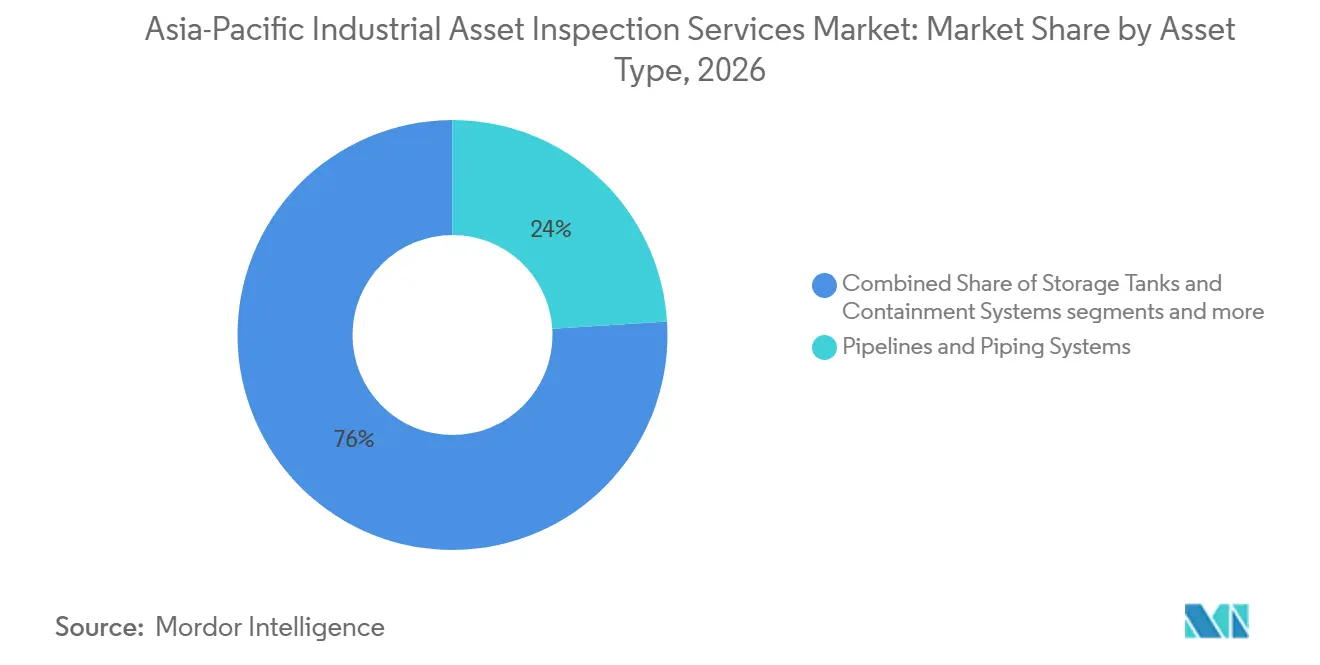
- Por tipo de activo, las tuberías y sistemas de tuberías representaron el 24% de la participación del mercado de servicios de inspección de activos industriales de Asia-Pacífico en 2026, mientras que se prevé que los equipos eléctricos y de energía se expandan a una CAGR del 9,5% hasta 2032.
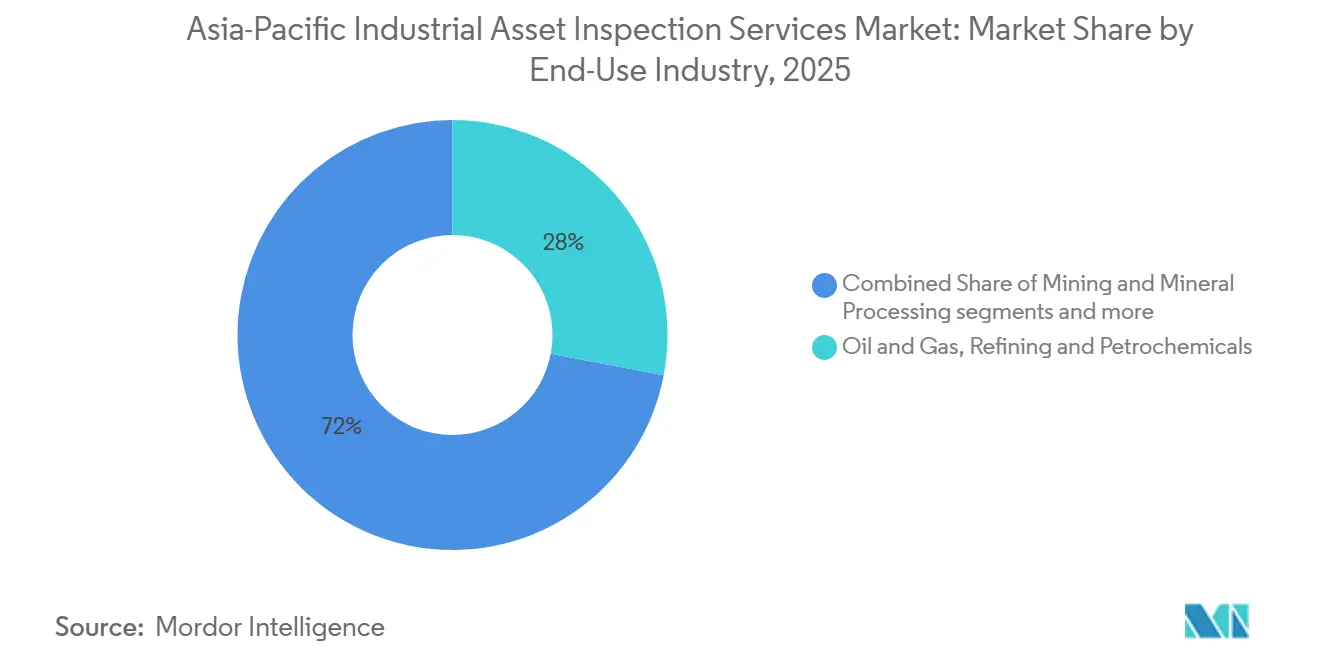
- Por industria de uso final, el petróleo y gas, la refinación y los petroquímicos representaron el 28% del tamaño del mercado de servicios de inspección de activos industriales de Asia-Pacífico en 2026, mientras que se prevé que la generación de energía, las energías renovables y las empresas de servicios eléctricos se expandan a una CAGR del 10% hasta 2032.
- Por geografía, China tuvo una participación en los ingresos del 32% en 2026, mientras que se prevé que India se expanda a una CAGR del 10% hasta 2032.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Servicios de Inspección de Activos Industriales de Asia-Pacífico
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración de la Inversión en Infraestructura Industrial y Energía | +2.5% | China, India, Sudeste Asiático | Mediano plazo (2-4 años) |
| Requisitos más Estrictos de Seguridad, Calidad y Cumplimiento Normativo | +1.8% | China, India, Malasia, Australia, Singapur | Corto plazo (≤ 2 años) |
| Expansión de la Inspección Externalizada y el Mantenimiento Basado en Riesgos | +1.2% | Asia-Pacífico, ASEAN, Corea del Sur | Mediano plazo (2-4 años) |
| Adopción de la Industria 4.0, la IA y la Inspección Automatizada | +0.9% | China, Japón, Corea del Sur, ASEAN | Largo plazo (≥ 4 años) |
| Complejidad de la Fabricación Transfronteriza y la Calidad de los Proveedores | +0.7% | Vietnam, Tailandia, Indonesia, China | Corto plazo (≤ 2 años) |
| Inspección Remota de Activos Peligrosos, en Alta Mar y de Difícil Acceso | +0.5% | Australia, Sudeste Asiático, China | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de la Inversión en Infraestructura Industrial y Energía
Los programas de capital energético e industrial siguen siendo la principal fuente de nueva demanda de inspección en toda la región. Se espera que la inversión energética mundial alcance los 3,3 billones de USD en 2025, y China es el mayor inversor nacional en este ciclo.[1] La inversión en energía limpia del Sudeste Asiático alcanzó los 47 mil millones de USD en 2025, frente a los 30 mil millones de USD en 2015. Los nuevos parques eólicos, instalaciones solares, subestaciones, tuberías, trenes de GNL y plantas industriales generan trabajo antes de la puesta en marcha y durante la operación. El mercado de servicios de inspección de activos industriales de Asia-Pacífico se beneficia, por tanto, del volumen de activos que entran en ciclos de inspección regulada tras la puesta en marcha. China también inició la construcción de casi 100 gigavatios de capacidad de generación a carbón en 2024, sumándose a la base de inspección junto con la inversión en energías renovables y redes eléctricas.
Requisitos más Estrictos de Seguridad, Calidad y Cumplimiento Normativo
Para el mercado de servicios de inspección de activos industriales de Asia-Pacífico, los cambios regulatorios están elevando el nivel mínimo de trabajo de integridad de activos requerido a los propietarios industriales. El Reglamento del Régimen Especial de Inspección de Malasia 2025 fue lanzado por PETRONAS y el Departamento de Seguridad y Salud Ocupacional en agosto de 2025. Las normas reemplazan el marco de inspección basada en riesgos anterior de 2014 con un enfoque más amplio de la gestión de la integridad de activos y la seguridad. Este cambio apoya la evaluación continua de equipos de alto riesgo en lugar de depender únicamente de fechas de inspección fijas. El mercado de servicios de inspección de activos industriales de Asia-Pacífico cuenta con una base de cumplimiento más estable cuando la inspección está vinculada a la certificación y la aprobación operativa. Las Regulaciones revisadas del Modelo de Salud y Seguridad en el Trabajo de Australia también mantienen las obligaciones de validación de equipos y seguridad para las instalaciones de riesgo mayor.[2]
Expansión de la Inspección Externalizada y el Mantenimiento Basado en Riesgos
Los propietarios de activos utilizan cada vez más a especialistas externos para la inspección, el monitoreo de condiciones y la documentación de cumplimiento. El marco regulatorio de Malasia sitúa la inspección basada en riesgos en el centro del sistema estatutario para los activos industriales cubiertos. Los proveedores con métodos reconocidos y equipos multidisciplinarios están mejor posicionados para cumplir este requisito que los contratistas especializados en un único servicio. Baker Hughes recibió un acuerdo de 90 meses de bp en agosto de 2025 para servicios de turbomaquinaria en la instalación de GNL de Tangguh en Indonesia. El contrato cubre inspección, repuestos e ingeniería de campo para equipos en tres trenes de GNL. Dichos acuerdos orientan la contratación hacia relaciones de servicio más prolongadas y refuerzan la demanda de proveedores que puedan asumir la responsabilidad de la entrega técnica y la elaboración de informes. El mercado de servicios de inspección de activos industriales de Asia-Pacífico está evolucionando desde el trabajo por tarifa diaria hacia contratos integrados de integridad de activos.
Adopción de la Industria 4.0, la IA y la Inspección Automatizada
Los métodos digitales son cada vez más relevantes cuando los clientes necesitan una interpretación más rápida, registros trazables y una mejor cobertura de activos complejos. Corea del Sur otorgó una certificación de Nueva Tecnología Excelente en junio de 2025 a una solución de diagnóstico industrial automatizado desarrollada por SK Innovation y Deep AI. La solución aplica inteligencia artificial a la inspección de intercambiadores de calor y se informó que ofrece una precisión diagnóstica superior al 95%. También se informó que reduce el tiempo de interpretación en un 98% en comparación con el análisis manual. Rockwell Automation encontró que el 41% de las organizaciones industriales de Asia-Pacífico planean acelerar la adopción de la automatización para hacer frente a la escasez de mano de obra y las brechas de habilidades. El mercado de servicios de inspección de activos industriales de Asia-Pacífico favorecerá a las empresas que puedan combinar personal certificado con captura automatizada de datos, clasificación de defectos e informes digitales utilizables.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Personal de Inspección Certificado de Nivel II y Nivel III | -1.2% | India, Sudeste Asiático, mercados emergentes de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Alto Costo de Equipos de Inspección Avanzados e Integración Digital | -0.8% | Asia-Pacífico, especialmente operadores más pequeños y economías emergentes | Mediano plazo (2-4 años) |
| Acreditación Fragmentada y Normas Nacionales de Inspección | -0.6% | Asia-Pacífico, ASEAN, contratos transfronterizos en Asia del Sur | Largo plazo (≥ 4 años) |
| Riesgo de Ciberseguridad y Cadena de Evidencia en la Inspección Conectada | -0.4% | China, Corea del Sur, Australia, Singapur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Personal de Inspección Certificado de Nivel II y Nivel III
La oferta de personal cualificado limita la capacidad de los proveedores para satisfacer la demanda en carteras de activos industriales en expansión. La Sociedad Americana para Ensayos No Destructivos informó que hay casi 150.000 profesionales certificados en END en todo el mundo y menos de 1.200 instructores sénior de Nivel III.[3] El mismo trabajo señala que el 47% de los técnicos certificados requieren una formación adicional de nivelación de habilidades tras la cualificación formal. También vincula las brechas de habilidades con el 15%-20% de los retrasos en proyectos dependientes de inspección. La formación regional se está ampliando a través de programas alineados con la norma ISO 9712, pero el ritmo sigue siendo desigual en los mercados emergentes. El mercado de servicios de inspección de activos industriales de Asia-Pacífico enfrenta una restricción de capacidad cuando los operadores necesitan personal cualificado más rápido de lo que los sistemas de formación pueden producirlo.
Alto Costo de Equipos de Inspección Avanzados e Integración Digital
Los métodos avanzados requieren más capital que las herramientas de inspección visual o manual convencionales. Las pruebas ultrasónicas de matriz en fase, la radiografía digital, la captura de matriz completa, los conjuntos de corrientes de Foucault y el software de inteligencia artificial requieren equipos, sistemas de datos, formación y validación. La ASNT encontró que más del 70% de los estudiantes de END prefieren la formación híbrida que combina el aprendizaje digital con la práctica estructurada de equipos. Los proveedores más pequeños pueden encontrar dificultades para financiar estas capacidades al mismo ritmo que las grandes empresas globales de pruebas, inspección y certificación. Los requisitos de acreditación nacional fragmentados pueden añadir costos cuando los proveedores trabajan en varios países de Asia-Pacífico. Las herramientas conectadas también crean riesgos de ciberseguridad y cadena de evidencia, que requieren una gestión segura de los datos y registros de inspección fiables. El mercado de servicios de inspección de activos industriales de Asia-Pacífico puede volverse más concentrado en métodos avanzados porque los grandes proveedores pueden distribuir estos costos en carteras de contratos más amplias.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Activo: Las Tuberías Lideran la Demanda de Inspección Mientras los Equipos de Energía se Expanden más Rápido
Las tuberías y sistemas de tuberías representaron el 24% de la participación del mercado de servicios de inspección de activos industriales de Asia-Pacífico en 2026, lo que refleja las extensas redes de tuberías de petróleo, gas, agua, productos químicos e industriales de la región. Los operadores requieren monitoreo de corrosión, inspección inteligente de tuberías, evaluación de integridad y planificación basada en riesgos en estos sistemas porque los marcos de seguridad de equipos a presión y tuberías respaldan los requisitos de inspección recurrente. Los recipientes a presión, las calderas y los intercambiadores de calor también generan una demanda material en refinación, petroquímicos, generación de energía y manufactura pesada, donde la verificación de seguridad es esencial. Los tanques de almacenamiento y los sistemas de contención requieren inspección a medida que los operadores de refinerías y productos químicos abordan las obligaciones de contención y medioambientales, mientras que los equipos rotativos y mecánicos añaden trabajo a través de bombas, compresores, turbinas y sistemas relacionados.
Se proyecta que los equipos eléctricos y de energía crezcan a una CAGR del 9,5% de 2027 a 2032, convirtiéndolos en el tipo de activo de más rápido crecimiento en el mercado de servicios de inspección de activos industriales de Asia-Pacífico. La modernización de la red eléctrica, la puesta en marcha de energías renovables y la mayor demanda de electricidad aumentan las necesidades de inspección de subestaciones, transformadores, equipos de conmutación, equipos de generación e infraestructura fija relacionada. La certificación de Corea del Sur en 2025 de una solución de diagnóstico basada en IA indica el creciente papel del análisis automatizado en equipos complejos. Las estructuras industriales y las instalaciones fijas están ganando atención a medida que las plataformas en alta mar, el acero estructural y las torres industriales operan más allá de sus períodos de diseño originales. Al mismo tiempo, los hornos, los sistemas refractarios, la instrumentación y otros activos especializados pueden alcanzar un mayor valor cuando se requiere experiencia o el acceso es difícil.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Uso Final: El Petróleo y Gas Tiene la Mayor Participación Mientras las Empresas de Servicios Públicos Lideran el Crecimiento
El petróleo y gas, la refinación y los petroquímicos representaron el 28% de la participación del mercado de servicios de inspección de activos industriales de Asia-Pacífico en 2026. Este grupo de uso final cuenta con una gran base instalada de refinerías, instalaciones de GNL, tuberías, activos en alta mar y equipos de procesamiento químico. Requiere verificaciones periódicas de sistemas de presión, instalaciones de almacenamiento, equipos rotativos, elementos estructurales y sistemas eléctricos. El acuerdo de 90 meses de Baker Hughes con Tangguh GNL muestra la escala y duración de los compromisos de servicios técnicos en el segmento. La fabricación química y la minería y el procesamiento de minerales requieren inspección recurrente de equipos de proceso, estructuras industriales y sistemas de soporte.
Se proyecta que la generación de energía, las energías renovables y las empresas de servicios eléctricos se expandan a una CAGR del 10% hasta 2032. Los proyectos eólicos, las instalaciones solares, los sistemas de transmisión, las plantas convencionales y los activos nucleares necesitan verificación previa a la puesta en marcha y comprobaciones de integridad en servicio. Las empresas de servicios de agua y aguas residuales añaden trabajo a medida que la infraestructura municipal envejecida requiere evaluación de condiciones en India y China. El procesamiento de alimentos y bebidas, los productos farmacéuticos y el bioprocesamiento son nichos recurrentes porque la higiene, los equipos a presión y los controles de contaminación son relevantes. El transporte, la logística y las operaciones portuarias requieren evaluación de mantenimiento de terminales, áreas de almacenamiento, sistemas de manejo y estructuras de soporte.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
China tuvo una participación en los ingresos del 32% en 2026, respaldada por una gran base instalada de refinerías, instalaciones de GNL, tuberías, plantas térmicas, activos nucleares e infraestructura renovable. La nueva capacidad de carbón, la expansión de la red eléctrica y los proyectos de energías renovables aumentan los requisitos en inspección mecánica, estructural y eléctrica. Japón y Corea del Sur respaldan trabajo de alto valor en petroquímicos, semiconductores, energía nuclear e infraestructura eléctrica avanzada, siendo Corea del Sur también un entorno pionero para los métodos de inspección habilitados por IA.
Se proyecta que India crezca a una CAGR del 10% de 2027 a 2032, respaldada por la inversión en infraestructura, la capacidad renovable y los crecientes requisitos de seguridad y certificación. Sus programas de tuberías, refinación, energía, transporte y manufactura respaldan la demanda en varias categorías de activos. Taiwán requiere garantías especializadas para la infraestructura de semiconductores y electrónica avanzada, mientras que las instalaciones en alta mar de petróleo y gas, GNL, minería e industriales de Australia sostienen la demanda de proveedores nacionales y multinacionales.
Las regulaciones de inspección basada en riesgos de Malasia, el desarrollo de GNL de Indonesia y el crecimiento manufacturero en Vietnam y Tailandia respaldan la demanda de la ASEAN. Las normas de Malasia de 2025 formalizan los requisitos de integridad de activos, mientras que su base de ensayos no destructivos respalda la prestación local a pesar de las limitaciones de habilidades y equipos. Pakistán, Bangladesh, Sri Lanka y las economías fronterizas del Pacífico contribuyen menos en el escenario de mercado actual, pero ofrecen potencial a medida que se desarrollan los sistemas formales de cumplimiento.
Panorama Competitivo
El mercado de servicios de inspección de activos industriales de Asia-Pacífico exhibe un nivel medio de concentración de mercado. Compiten a través de equipos acreditados, acuerdos a largo plazo, cobertura regional y métodos avanzados como pruebas ultrasónicas de matriz en fase, robótica, trabajo con drones, radiografía digital e informes de integridad de activos. Las empresas más pequeñas pueden competir a través de experiencia especializada, certificaciones locales, respuesta de campo más rápida y menores costos operativos, particularmente en India y el Sudeste Asiático.
SGS amplió su capacidad de inspección remota mediante la adquisición de Fulcrum Robotics en Australia en septiembre de 2025, añadiendo servicios de inspección con drones aéreos, marinos y terrestres. Bureau Veritas se expandió en ciberseguridad, servicios nucleares y de transición energética mediante adquisiciones anunciadas en julio de 2025, ampliando su base de servicios y elevando el umbral de capacidad para los especialistas más pequeños. Baker Hughes reforzó su presencia en Indonesia con un acuerdo de servicios de GNL a largo plazo, destacando el valor de la tecnología, los contratos de larga duración y la capacidad de prestación local.
MISTRAS Group y Evident Corporation compiten a través de tecnología de inspección especializada, análisis de campo y equipos avanzados. DNV y Lloyd's Register mantienen ventajas en aplicaciones en alta mar y marinas debido a sus funciones de clasificación y aseguramiento. Applus+ recibió un contrato en 2025 en China para los proyectos FPSO de Petrobras P-84 y P-85 en instalaciones en China, Singapur, Malasia e Indonesia, mostrando el valor de la capacidad FPSO multidisciplinaria y multinacional. Los proveedores sin acreditación, métodos especializados o presencia regional pueden estar limitados a alcances localizados y menos complejos.
Líderes de la Industria de Servicios de Inspección de Activos Industriales de Asia-Pacífico
-
Bureau Veritas SA
-
Intertek Group plc
-
Applus Services SA
-
TÜV Rheinland AG
-
SGS
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Marzo de 2026: Se espera que la Organización Internacional de Normalización (ISO) publique la norma ISO/IEC 17020:2026, revisando los requisitos para los organismos de inspección y actualizando las disposiciones relacionadas con la imparcialidad, la competencia del personal, el pensamiento basado en riesgos y el control de datos e información. La norma revisada introducirá cambios que los proveedores de inspección acreditados en toda Asia-Pacífico deberán abordar a medida que los organismos nacionales de acreditación implementen los acuerdos de transición. Estos cambios aumentarán la importancia de los procedimientos estandarizados y el cumplimiento de los requisitos de acreditación.
- Agosto de 2025: El DOSH y PETRONAS de Malasia lanzaron formalmente el Reglamento del Régimen Especial de Inspección de Seguridad y Salud Ocupacional 2025, reemplazando el Reglamento de Inspección Basada en Riesgos de Fábricas y Maquinaria de 2014. El marco revisado incorpora la inspección sistemática basada en riesgos en los procesos de certificación de activos, elevando las obligaciones de cumplimiento para los propietarios de activos industriales en los sectores de petróleo, gas, petroquímicos y manufactura de Malasia.
- Julio de 2025: Baker Hughes y PETRONAS firmaron un memorando de entendimiento para explorar asociaciones tecnológicas y el desarrollo de la cadena de suministro local en apoyo de la expansión energética de Asia-Pacífico, incluidos los planes para una instalación completa de reparación e inspección de módulos de turbinas de gas aeroderivadas en Malasia.
- Julio de 2025: Bureau Veritas anunció la adquisición de Institute For Cyber Risk en Dinamarca, la empresa de servicios nucleares Dornier Hinneburg en Alemania y la consultora de sostenibilidad EcoPlus en Corea del Sur, ampliando su cartera de inspección en ciberseguridad, servicios nucleares y servicios de transición energética.
Alcance del Informe del Mercado de Servicios de Inspección de Activos Industriales de Asia-Pacífico
El Informe del Mercado de Servicios de Inspección de Activos Industriales de Asia-Pacífico está segmentado por Tipo de Activo (Tuberías y Sistemas de Tuberías, Recipientes a Presión, Calderas e Intercambiadores de Calor, y Más), por Industria de Uso Final (Petróleo y Gas, Refinación y Petroquímicos, Minería y Procesamiento de Minerales, Servicios Públicos de Agua y Aguas Residuales, y Más), y por Geografía (China, Japón, India, y Más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Tuberías y Sistemas de Tuberías | Tuberías de Transmisión de Petróleo, Gas e Industrial |
| Tuberías de Proceso y Tuberías de Servicios Industriales | |
| Tuberías en Alta Mar, Elevadores y Líneas de Flujo | |
| Recipientes a Presión, Calderas e Intercambiadores de Calor | Recipientes a Presión y Reactores de Proceso |
| Calderas Industriales y Sistemas de Vapor | |
| Intercambiadores de Calor y Equipos Térmicos a Presión | |
| Tanques de Almacenamiento y Sistemas de Contención | Tanques de Almacenamiento Industrial sobre el Suelo y Subterráneos |
| Sistemas Industriales de Contención y Almacenamiento a Granel | |
| Equipos Rotativos y Mecánicos | Bombas, Compresores y Turbinas Industriales |
| Transportadores, Accionamientos y Maquinaria de Producción Fija | |
| Otros Equipos Mecánicos Instalados | |
| Equipos Eléctricos y de Energía | Transformadores, Equipos de Conmutación y Equipos de Distribución de Energía |
| Generadores e Instalaciones Eléctricas | |
| Activos de Transmisión de Energía y Servicios Eléctricos | |
| Estructuras Industriales e Instalaciones Fijas | Acero Estructural Industrial y Soportes de Equipos |
| Plataformas en Alta Mar e Instalaciones de Energía Fijas | |
| Torres Industriales, Chimeneas y Estructuras de Soporte | |
| Otros Activos Industriales Fijos | Hornos de Proceso y Sistemas Refractarios |
| Instrumentación Industrial e Instalaciones de Control | |
| Otros Activos Industriales Instalados Especializados |
| Petróleo y Gas, Refinación y Petroquímicos |
| Generación de Energía, Energías Renovables y Empresas de Servicios Eléctricos |
| Fabricación Química (Excluidos los Petroquímicos) |
| Metales y Otra Manufactura Industrial |
| Minería y Procesamiento de Minerales |
| Servicios Públicos de Agua y Aguas Residuales |
| Procesamiento de Alimentos y Bebidas |
| Productos Farmacéuticos y Bioprocesamiento |
| Transporte, Logística y Operaciones Portuarias |
| Otros Usuarios Finales Industriales |
| China |
| Japón |
| India |
| Corea del Sur |
| Taiwán |
| Australia |
| Región ASEAN |
| Resto de Asia-Pacífico |
| Por Tipo de Activo | Tuberías y Sistemas de Tuberías | Tuberías de Transmisión de Petróleo, Gas e Industrial |
| Tuberías de Proceso y Tuberías de Servicios Industriales | ||
| Tuberías en Alta Mar, Elevadores y Líneas de Flujo | ||
| Recipientes a Presión, Calderas e Intercambiadores de Calor | Recipientes a Presión y Reactores de Proceso | |
| Calderas Industriales y Sistemas de Vapor | ||
| Intercambiadores de Calor y Equipos Térmicos a Presión | ||
| Tanques de Almacenamiento y Sistemas de Contención | Tanques de Almacenamiento Industrial sobre el Suelo y Subterráneos | |
| Sistemas Industriales de Contención y Almacenamiento a Granel | ||
| Equipos Rotativos y Mecánicos | Bombas, Compresores y Turbinas Industriales | |
| Transportadores, Accionamientos y Maquinaria de Producción Fija | ||
| Otros Equipos Mecánicos Instalados | ||
| Equipos Eléctricos y de Energía | Transformadores, Equipos de Conmutación y Equipos de Distribución de Energía | |
| Generadores e Instalaciones Eléctricas | ||
| Activos de Transmisión de Energía y Servicios Eléctricos | ||
| Estructuras Industriales e Instalaciones Fijas | Acero Estructural Industrial y Soportes de Equipos | |
| Plataformas en Alta Mar e Instalaciones de Energía Fijas | ||
| Torres Industriales, Chimeneas y Estructuras de Soporte | ||
| Otros Activos Industriales Fijos | Hornos de Proceso y Sistemas Refractarios | |
| Instrumentación Industrial e Instalaciones de Control | ||
| Otros Activos Industriales Instalados Especializados | ||
| Por Industria de Uso Final | Petróleo y Gas, Refinación y Petroquímicos | |
| Generación de Energía, Energías Renovables y Empresas de Servicios Eléctricos | ||
| Fabricación Química (Excluidos los Petroquímicos) | ||
| Metales y Otra Manufactura Industrial | ||
| Minería y Procesamiento de Minerales | ||
| Servicios Públicos de Agua y Aguas Residuales | ||
| Procesamiento de Alimentos y Bebidas | ||
| Productos Farmacéuticos y Bioprocesamiento | ||
| Transporte, Logística y Operaciones Portuarias | ||
| Otros Usuarios Finales Industriales | ||
| Por Geografía | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Taiwán | ||
| Australia | ||
| Región ASEAN | ||
| Resto de Asia-Pacífico | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del sector de servicios de inspección de activos industriales de Asia-Pacífico?
El tamaño del mercado de servicios de inspección de activos industriales de Asia-Pacífico es de 14,6 mil millones de USD en 2026 y se prevé que alcance los 22,9 mil millones de USD en 2032 a una CAGR del 8,00%. El crecimiento está vinculado a una base instalada creciente de activos energéticos, de red eléctrica, de procesos, de transporte e industriales que necesitan verificación antes de la puesta en marcha y durante toda la operación.
¿Qué categoría de activos tiene la mayor participación en los servicios de inspección de activos industriales de Asia-Pacífico?
Las tuberías y sistemas de tuberías tienen la mayor participación con el 24% en 2026 porque la región cuenta con extensas redes de tuberías de energía, agua, productos químicos e industriales. Estos sistemas requieren monitoreo de corrosión, evaluación de integridad y planificación basada en riesgos a lo largo de su vida operativa.
¿Qué aplicación de uso final está creciendo más rápido en los servicios de inspección de activos industriales en Asia-Pacífico?
Se proyecta que la generación de energía, las energías renovables y las empresas de servicios eléctricos crezcan a una CAGR del 10% hasta 2032. La modernización de la red eléctrica, la puesta en marcha de energías renovables y el aumento de la demanda de electricidad incrementan la necesidad de verificar subestaciones, transformadores, equipos de conmutación, equipos de generación e infraestructura de soporte.
¿Qué país lidera la demanda de servicios de inspección de activos industriales en Asia-Pacífico?
China lidera con una participación del 32% en 2026, respaldada por su gran base instalada de activos de refinación, tuberías, energía, nucleares y renovables. Sus continuas adiciones de energía e industria requieren cobertura de inspección mecánica, estructural y eléctrica.
¿Por qué son importantes los programas de inspección basada en riesgos para los operadores industriales?
Los programas basados en riesgos concentran los recursos en la condición del equipo y las posibles consecuencias en lugar de utilizar únicamente fechas fijas. Respaldan la gestión continua de la integridad de los activos, la documentación de cumplimiento y un despliegue más específico de los equipos de inspección cualificados.
¿Qué limita la expansión de la capacidad de inspección de activos industriales en Asia-Pacífico?
La escasez de personal certificado de Nivel II y Nivel III, los costos de equipos avanzados, las normas fragmentadas y los riesgos de seguridad de los sistemas conectados pueden limitar la capacidad de servicio. Estos factores son más desafiantes para los proveedores más pequeños que buscan atender contratos multinacionales.