
Taille et part du marché des services d'inspection des actifs industriels en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 14.56 Milliards de dollars |
| Taille du Marché (2027) | 15.58 Milliards de dollars |
| Taille du Marché (2032) | 22.89 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.00 % |
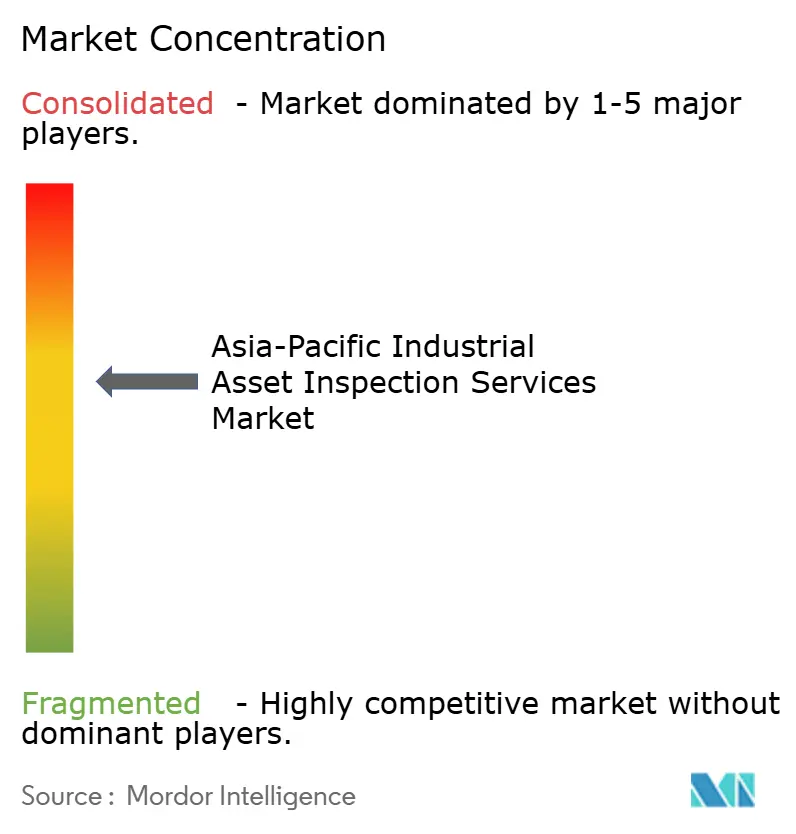
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'inspection des actifs industriels en Asie-Pacifique par Mordor Intelligence
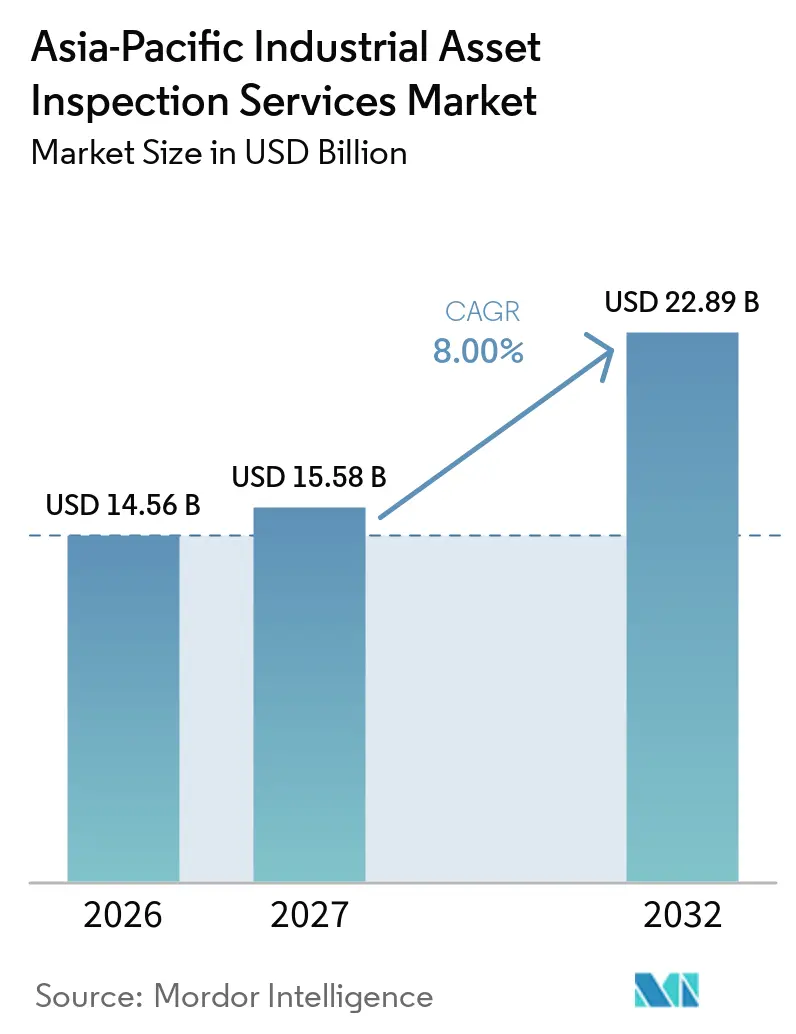
La taille du marché des services d'inspection des actifs industriels en Asie-Pacifique devrait passer de 14,56 milliards USD en 2026 et 15,58 milliards USD en 2027 à 22,89 milliards USD d'ici 2032, enregistrant un CAGR de 8 % entre 2027 et 2032.
Les dépenses d'investissement dans les secteurs de l'énergie, des industries de procédés, des infrastructures de transport et des systèmes électriques élargissent la base d'actifs installés nécessitant une inspection avant la mise en service et tout au long de l'exploitation. Le marché des services d'inspection des actifs industriels en Asie-Pacifique en bénéficie, car chaque nouvel actif génère des travaux récurrents en matière de surveillance de la corrosion, d'évaluation structurelle, de tests d'équipements et de vérification de l'intégrité. Les règles d'inspection fondées sur les risques incitent également les acheteurs à adopter des programmes continus d'intégrité des actifs plutôt que des contrôles ponctuels basés sur un calendrier fixe. Cela favorise les prestataires capables de combiner des travaux de terrain accrédités, des rapports numériques et un soutien à la maintenance à long terme. La concurrence reste modérément concentrée, tandis que la pénurie de techniciens certifiés et le coût élevé des équipements avancés limitent la vitesse à laquelle les prestataires de plus petite taille peuvent se développer.
Principaux enseignements du rapport
- Par type d'actif, les pipelines et systèmes de tuyauterie détenaient 24 % de la part du marché des services d'inspection des actifs industriels en Asie-Pacifique en 2026, tandis que les équipements électriques et de production d'énergie devraient se développer à un CAGR de 9,5 % jusqu'en 2032.
- Par secteur d'utilisation finale, le pétrole et le gaz, le raffinage et la pétrochimie détenaient 28 % de la taille du marché des services d'inspection des actifs industriels en Asie-Pacifique en 2026, tandis que la production d'énergie, les énergies renouvelables et les services publics d'électricité devraient se développer à un CAGR de 10 % jusqu'en 2032.
- Par géographie, la Chine détenait une part de revenus de 32 % en 2026, tandis que l'Inde devrait se développer à un CAGR de 10 % jusqu'en 2032.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des services d'inspection des actifs industriels en Asie-Pacifique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Accélération des investissements dans les infrastructures industrielles et l'énergie | +2.5% | Chine, Inde, Asie du Sud-Est | Moyen terme (2 à 4 ans) |
| Exigences plus strictes en matière de sécurité, de qualité et de conformité réglementaire | +1.8% | Chine, Inde, Malaisie, Australie, Singapour | Court terme (≤ 2 ans) |
| Expansion de l'inspection externalisée et de la maintenance fondée sur les risques | +1.2% | Asie-Pacifique, ASEAN, Corée du Sud | Moyen terme (2 à 4 ans) |
| Adoption de l'Industrie 4.0, de l'IA et de l'inspection automatisée | +0.9% | Chine, Japon, Corée du Sud, ASEAN | Long terme (≥ 4 ans) |
| Complexité de la fabrication transfrontalière et de la qualité des fournisseurs | +0.7% | Vietnam, Thaïlande, Indonésie, Chine | Court terme (≤ 2 ans) |
| Inspection à distance pour les actifs dangereux, offshore et difficiles d'accès | +0.5% | Australie, Asie du Sud-Est, Chine | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Accélération des investissements dans les infrastructures industrielles et l'énergie
Les programmes d'investissement énergétique et industriel restent la principale source de nouvelle demande d'inspection dans la région. L'investissement mondial dans l'énergie devrait atteindre 3,3 milliards USD en 2025, et la Chine est le plus grand investisseur national dans ce cycle.[1] L'investissement dans les énergies propres en Asie du Sud-Est a atteint 47 milliards USD en 2025, contre 30 milliards USD en 2015. Les nouveaux parcs éoliens, installations solaires, postes de transformation, pipelines, trains de GNL et usines industrielles génèrent des travaux avant le démarrage et pendant l'exploitation. Le marché des services d'inspection des actifs industriels en Asie-Pacifique bénéficie donc du volume d'actifs entrant dans des cycles d'inspection réglementés après la mise en service. La Chine a également commencé la construction de près de 100 gigawatts de capacité de production d'électricité au charbon en 2024, s'ajoutant à la base d'inspection aux côtés des investissements dans les énergies renouvelables et le réseau électrique.
Exigences plus strictes en matière de sécurité, de qualité et de conformité réglementaire
Pour le marché des services d'inspection des actifs industriels en Asie-Pacifique, les changements réglementaires relèvent le niveau minimum de travaux d'intégrité des actifs requis des propriétaires industriels. Le Règlement spécial sur les régimes d'inspection de la Malaisie 2025 a été lancé par PETRONAS et le Département de la sécurité et de la santé au travail en août 2025. Ce règlement remplace le cadre d'inspection fondé sur les risques de 2014 par une approche plus large de l'intégrité des actifs et de la gestion de la sécurité. Ce changement favorise l'évaluation continue des équipements à haut risque plutôt que de s'appuyer uniquement sur des dates d'inspection fixes. Le marché des services d'inspection des actifs industriels en Asie-Pacifique dispose d'une base de conformité plus stable lorsque l'inspection est liée à la certification et à l'approbation d'exploitation. Les réglementations révisées du modèle australien sur la santé et la sécurité au travail maintiennent également les obligations de validation des équipements et de sécurité pour les installations présentant des risques majeurs.[2]
Expansion de l'inspection externalisée et de la maintenance fondée sur les risques
Les propriétaires d'actifs font de plus en plus appel à des spécialistes tiers pour l'inspection, la surveillance de l'état et la documentation de conformité. Le cadre réglementaire de la Malaisie place l'inspection fondée sur les risques au cœur du système statutaire pour les actifs industriels couverts. Les prestataires disposant de méthodes reconnues et d'équipes pluridisciplinaires sont mieux à même de répondre à cette exigence que les sous-traitants étroits à service unique. Baker Hughes a reçu un accord de 90 mois de bp en août 2025 pour des services de turbomachines à l'installation GNL de Tangguh en Indonésie. Le contrat couvre l'inspection, les pièces de rechange et l'ingénierie de terrain pour les équipements de trois trains de GNL. De tels arrangements font évoluer les achats vers des relations de service à plus long terme et renforcent la demande pour les prestataires capables d'assumer la responsabilité de la livraison technique et des rapports. Le marché des services d'inspection des actifs industriels en Asie-Pacifique s'éloigne des travaux à la journée pour se tourner vers des contrats intégrés d'intégrité des actifs.
Adoption de l'Industrie 4.0, de l'IA et de l'inspection automatisée
Les méthodes numériques deviennent de plus en plus pertinentes lorsque les clients ont besoin d'une interprétation plus rapide, d'enregistrements traçables et d'une meilleure couverture des actifs complexes. La Corée du Sud a décerné une certification de Nouvelle Technologie Excellente en juin 2025 à une solution de diagnostic industriel automatisée développée par SK Innovation et Deep AI. La solution applique l'intelligence artificielle à l'inspection des échangeurs de chaleur et aurait permis d'atteindre une précision de diagnostic supérieure à 95 %. Il a également été rapporté qu'elle réduisait le temps d'interprétation de 98 % par rapport à l'analyse manuelle. Rockwell Automation a constaté que 41 % des organisations industrielles de la région Asie-Pacifique prévoient d'accélérer l'adoption de l'automatisation pour faire face aux pénuries de main-d'œuvre et aux lacunes en matière de compétences. Le marché des services d'inspection des actifs industriels en Asie-Pacifique favorisera les entreprises capables d'associer du personnel certifié à la capture automatisée de données, à la classification des défauts et à des rapports numériques exploitables.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de personnel d'inspection certifié de niveau II et de niveau III | -1.2% | Inde, Asie du Sud-Est, marchés émergents d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Coût élevé des équipements d'inspection avancés et de l'intégration numérique | -0.8% | Asie-Pacifique, en particulier les petits opérateurs et les économies émergentes | Moyen terme (2 à 4 ans) |
| Fragmentation de l'accréditation et des normes nationales d'inspection | -0.6% | Asie-Pacifique, ASEAN, contrats transfrontaliers en Asie du Sud | Long terme (≥ 4 ans) |
| Risques liés à la cybersécurité et à la chaîne de preuves dans l'inspection connectée | -0.4% | Chine, Corée du Sud, Australie, Singapour | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de personnel d'inspection certifié de niveau II et de niveau III
L'offre de personnel qualifié limite la capacité des prestataires à répondre à la demande dans des portefeuilles d'actifs industriels en expansion. L'American Society for Nondestructive Testing a indiqué qu'il existe près de 150 000 professionnels certifiés en contrôle non destructif dans le monde et moins de 1 200 formateurs seniors de niveau III.[3] Le même document indique que 47 % des techniciens certifiés nécessitent un perfectionnement supplémentaire après leur qualification formelle. Il établit également un lien entre les lacunes en matière de compétences et 15 % à 20 % des retards dans les projets dépendant de l'inspection. La formation régionale se développe grâce à des programmes alignés sur la norme ISO 9712, mais le rythme reste inégal selon les marchés émergents. Le marché des services d'inspection des actifs industriels en Asie-Pacifique est confronté à une contrainte de capacité lorsque les opérateurs ont besoin de personnel qualifié plus rapidement que les systèmes de formation ne peuvent en produire.
Coût élevé des équipements d'inspection avancés et de l'intégration numérique
Les méthodes avancées nécessitent davantage de capital que les outils d'inspection visuelle ou manuelle conventionnels. Les tests ultrasoniques à réseau phasé, la radiographie numérique, la capture en matrice complète, les réseaux à courants de Foucault et les logiciels d'intelligence artificielle nécessitent des équipements, des systèmes de données, une formation et une validation. L'ASNT a constaté que plus de 70 % des apprenants en contrôle non destructif préfèrent une formation hybride combinant l'apprentissage numérique et la pratique structurée des équipements. Les prestataires de plus petite taille peuvent avoir du mal à financer ces capacités au même rythme que les grandes entreprises mondiales de tests, d'inspection et de certification. Les exigences d'accréditation nationales fragmentées peuvent engendrer des coûts supplémentaires lorsque les prestataires opèrent dans plusieurs pays d'Asie-Pacifique. Les outils connectés créent également des risques liés à la cybersécurité et à la chaîne de preuves, qui nécessitent une gestion sécurisée des données et des enregistrements d'inspection fiables. Le marché des services d'inspection des actifs industriels en Asie-Pacifique pourrait se concentrer davantage dans les méthodes avancées, car les grands prestataires peuvent répartir ces coûts sur des portefeuilles de contrats plus larges.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'actif : les pipelines dominent la demande d'inspection tandis que les équipements électriques connaissent la croissance la plus rapide
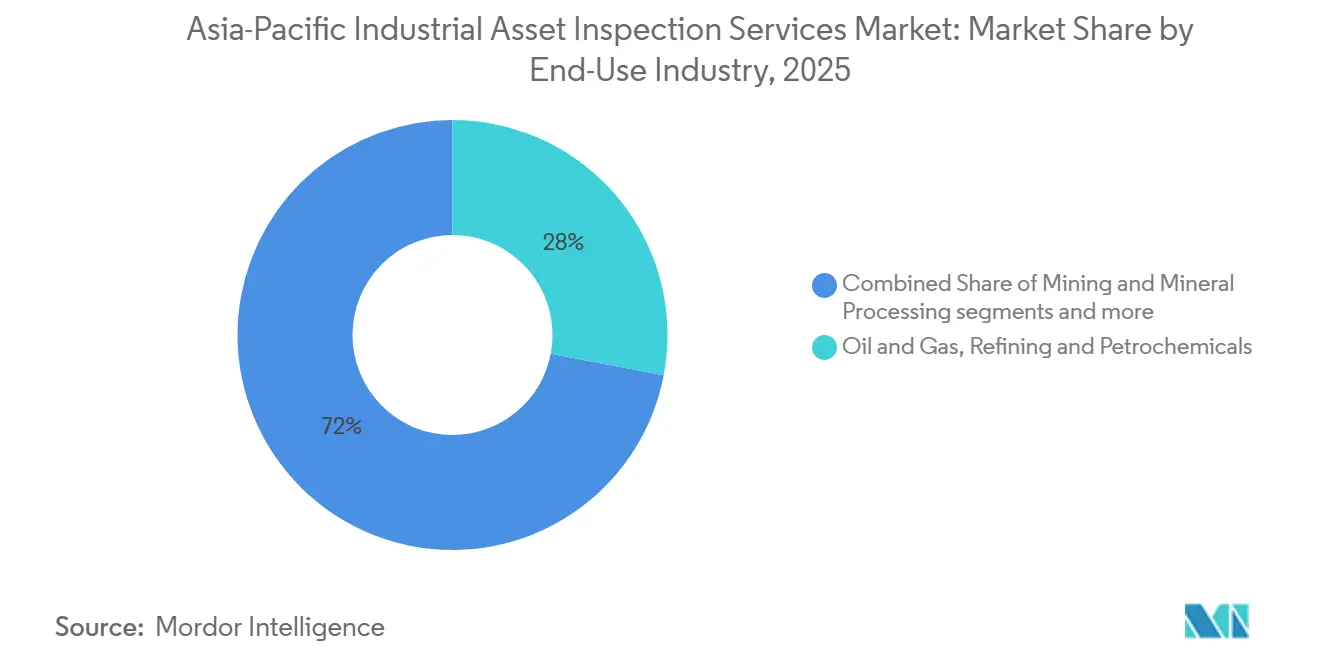
Les pipelines et systèmes de tuyauterie représentaient 24 % de la part du marché des services d'inspection des actifs industriels en Asie-Pacifique en 2026, reflétant les vastes réseaux de pipelines pétroliers, gaziers, hydrauliques, chimiques et industriels de la région. Les opérateurs exigent une surveillance de la corrosion, un raclage intelligent, une évaluation de l'intégrité et une planification fondée sur les risques pour ces systèmes, car les cadres de sécurité des équipements sous pression et des pipelines soutiennent des exigences d'inspection récurrentes. Les récipients sous pression, les chaudières et les échangeurs de chaleur génèrent également une demande substantielle dans le raffinage, la pétrochimie, la production d'énergie et la fabrication lourde, où la vérification de la sécurité est essentielle. Les réservoirs de stockage et les systèmes de confinement nécessitent une inspection à mesure que les raffineries et les opérateurs chimiques répondent aux obligations de confinement et environnementales, tandis que les équipements rotatifs et mécaniques génèrent des travaux supplémentaires via les pompes, compresseurs, turbines et systèmes connexes.
Les équipements électriques et de production d'énergie devraient croître à un CAGR de 9,5 % de 2027 à 2032, ce qui en fait le type d'actif à la croissance la plus rapide sur le marché des services d'inspection des actifs industriels en Asie-Pacifique. La modernisation du réseau électrique, la mise en service des énergies renouvelables et la hausse de la demande d'électricité accroissent les besoins d'inspection des postes de transformation, transformateurs, appareillages de commutation, équipements de production et infrastructures fixes connexes. La certification en 2025 par la Corée du Sud d'une solution de diagnostic basée sur l'IA indique le rôle croissant de l'analyse automatisée dans les équipements complexes. Les structures industrielles et les installations fixes attirent l'attention à mesure que les plateformes offshore, les charpentes métalliques industrielles et les tours industrielles fonctionnent au-delà de leurs périodes de conception initiales. Dans le même temps, les fours, les systèmes réfractaires, l'instrumentation et d'autres actifs spécialisés peuvent atteindre une valeur plus élevée lorsque l'expertise ou l'accès difficile est requis.

Par secteur d'utilisation finale : le pétrole et le gaz détiennent la plus grande part tandis que les services publics mènent la croissance
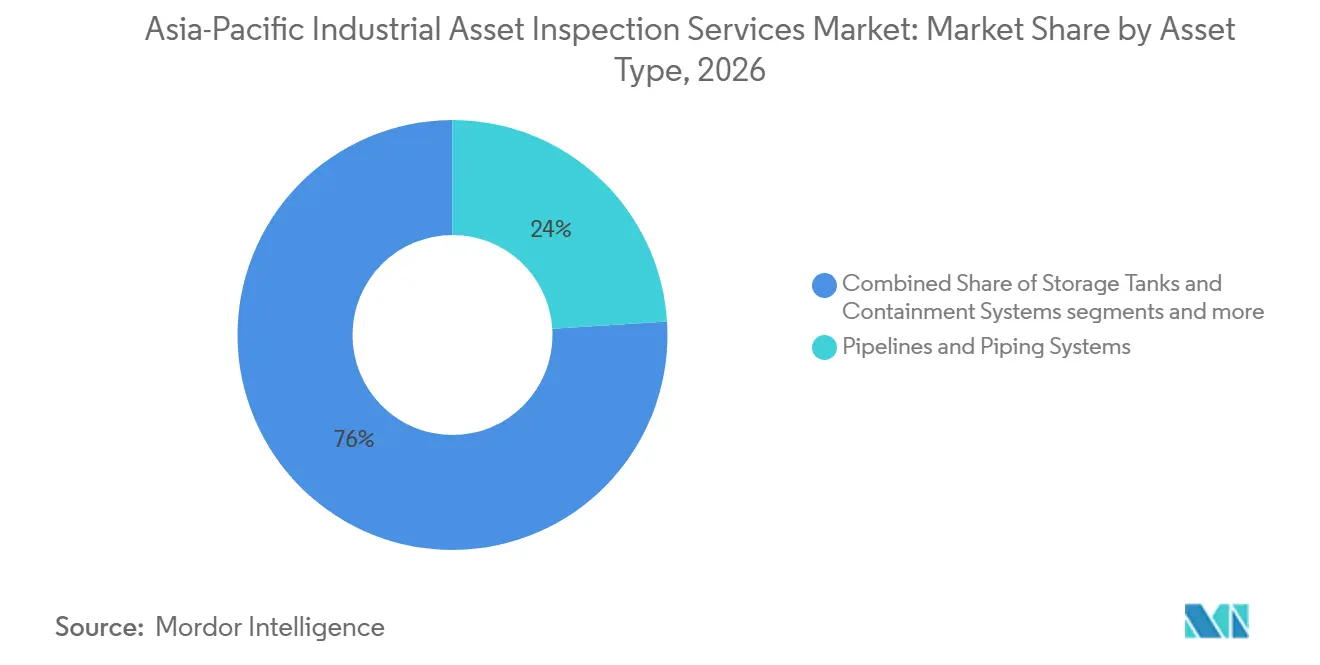
Le pétrole et le gaz, le raffinage et la pétrochimie représentaient 28 % de la part du marché des services d'inspection des actifs industriels en Asie-Pacifique en 2026. Ce groupe d'utilisation finale dispose d'une large base installée de raffineries, d'installations GNL, de pipelines, d'actifs offshore et d'équipements de traitement chimique. Il nécessite des contrôles réguliers des systèmes sous pression, des installations de stockage, des équipements rotatifs, des éléments structurels et des systèmes électriques. L'accord GNL de Tangguh de 90 mois de Baker Hughes illustre l'ampleur et la durée des engagements de services techniques dans ce segment. La fabrication chimique ainsi que l'exploitation minière et le traitement des minéraux nécessitent une inspection récurrente des équipements de procédé, des structures industrielles et des systèmes de support.
La production d'énergie, les énergies renouvelables et les services publics d'électricité devraient se développer à un CAGR de 10 % jusqu'en 2032. Les projets éoliens, les installations solaires, les systèmes de transmission, les centrales conventionnelles et les actifs nucléaires nécessitent tous une vérification avant la mise en service et des contrôles d'intégrité en service. Les services publics d'eau et d'eaux usées génèrent des travaux supplémentaires à mesure que les infrastructures municipales vieillissantes nécessitent une évaluation de leur état en Inde et en Chine. La transformation alimentaire et des boissons, les produits pharmaceutiques et le bioprocédé sont des niches récurrentes en raison des contrôles d'hygiène, d'équipements sous pression et de contamination. Le transport, la logistique et les opérations portuaires nécessitent une évaluation de la maintenance des terminaux, des zones de stockage, des systèmes de manutention et des structures de support.
Analyse géographique
La Chine détenait une part de revenus de 32 % en 2026, soutenue par une large base installée de raffineries, d'installations GNL, de pipelines, de centrales thermiques, d'actifs nucléaires et d'infrastructures d'énergies renouvelables. Les nouvelles capacités de production au charbon, l'expansion du réseau électrique et les projets d'énergies renouvelables accroissent les exigences en matière d'inspection mécanique, structurelle et électrique. Le Japon et la Corée du Sud soutiennent des travaux de haute valeur dans la pétrochimie, les semi-conducteurs, l'énergie nucléaire et les infrastructures électriques avancées, la Corée du Sud servant également de cadre précoce pour les méthodes d'inspection basées sur l'IA.
L'Inde devrait croître à un CAGR de 10 % de 2027 à 2032, soutenue par les investissements dans les infrastructures, les capacités d'énergies renouvelables et les exigences croissantes en matière de sécurité et de certification. Ses programmes de pipelines, de raffinage, d'énergie, de transport et de fabrication soutiennent la demande dans plusieurs catégories d'actifs. Taïwan nécessite une assurance spécialisée pour les infrastructures de semi-conducteurs et d'électronique avancée, tandis que les installations offshore pétrolières et gazières, GNL, minières et industrielles de l'Australie soutiennent la demande des prestataires nationaux et multinationaux.
Les réglementations d'inspection fondées sur les risques de la Malaisie, le développement du GNL en Indonésie et la croissance manufacturière au Vietnam et en Thaïlande soutiennent la demande de l'ASEAN. Les règles malaises de 2025 formalisent les exigences d'intégrité des actifs, tandis que sa base de contrôle non destructif soutient la livraison locale malgré les contraintes de compétences et d'équipements. Le Pakistan, le Bangladesh, le Sri Lanka et les économies pionnières du Pacifique contribuent moins dans le scénario de marché actuel, mais offrent un potentiel à mesure que les systèmes de conformité formels se développent.
Paysage concurrentiel
Le marché des services d'inspection des actifs industriels en Asie-Pacifique présente un niveau de concentration de marché moyen. Les acteurs se font concurrence grâce à des équipes accréditées, des accords à long terme, une couverture régionale et des méthodes avancées telles que les tests ultrasoniques à réseau phasé, la robotique, les drones, la radiographie numérique et les rapports d'intégrité des actifs. Les entreprises de plus petite taille peuvent se démarquer grâce à une expertise spécialisée, des certifications locales, une réponse terrain plus rapide et des coûts d'exploitation inférieurs, notamment en Inde et en Asie du Sud-Est.
SGS a élargi ses capacités d'inspection à distance grâce à son acquisition de Fulcrum Robotics en Australie en septembre 2025, ajoutant des services d'inspection par drones aériens, marins et terrestres. Bureau Veritas a élargi ses activités dans la cybersécurité, le nucléaire et les services de transition grâce à des acquisitions annoncées en juillet 2025, élargissant sa base de services et relevant le seuil de capacité pour les spécialistes de plus petite taille. Baker Hughes a renforcé sa présence en Indonésie avec un accord de services GNL à long terme, soulignant la valeur de la technologie, des contrats de longue durée et de la capacité de livraison locale.
MISTRAS Group et Evident Corporation se démarquent par leur technologie d'inspection spécialisée, leur analyse de terrain et leurs équipements avancés. DNV et Lloyd's Register conservent des avantages dans les applications offshore et marines en raison de leurs rôles de classification et d'assurance. Applus+ a reçu en 2025 un contrat en Chine pour les projets FPSO de Petrobras P-84 et P-85 dans des installations en Chine, à Singapour, en Malaisie et en Indonésie, démontrant la valeur d'une capacité FPSO multi-pays et multi-disciplines. Les prestataires sans accréditation, méthodes spécialisées ou présence régionale peuvent être limités à des périmètres localisés et moins complexes.
Leaders du secteur des services d'inspection des actifs industriels en Asie-Pacifique
-
Bureau Veritas SA
-
Intertek Group plc
-
Applus Services SA
-
TÜV Rheinland AG
-
SGS
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Mars 2026 : L'Organisation internationale de normalisation (ISO) devrait publier la norme ISO/IEC 17020:2026, révisant les exigences applicables aux organismes d'inspection et mettant à jour les dispositions relatives à l'impartialité, à la compétence du personnel, à la réflexion fondée sur les risques, ainsi qu'au contrôle des données et des informations. La norme révisée introduira des changements que les prestataires d'inspection accrédités à travers l'Asie-Pacifique devront prendre en compte à mesure que les organismes nationaux d'accréditation mettront en œuvre les dispositions transitoires. Ces changements renforceront l'importance des procédures normalisées et de la conformité aux exigences d'accréditation.
- Août 2025 : Le DOSH et PETRONAS de Malaisie ont officiellement lancé le Règlement spécial sur les régimes d'inspection en matière de sécurité et de santé au travail 2025, remplaçant le Règlement sur l'inspection fondée sur les risques des usines et machines de 2014. Le cadre révisé intègre l'inspection systématique fondée sur les risques dans les processus de certification des actifs, renforçant les obligations de conformité pour les propriétaires d'actifs industriels dans les secteurs pétrolier, gazier, pétrochimique et manufacturier de la Malaisie.
- Juillet 2025 : Baker Hughes et PETRONAS ont conclu un protocole d'accord pour explorer des partenariats technologiques et le développement de la chaîne d'approvisionnement locale soutenant l'expansion énergétique en Asie-Pacifique, notamment des plans pour une installation complète de réparation et d'inspection de modules de turbines à gaz aérodérivées en Malaisie.
- Juillet 2025 : Bureau Veritas a annoncé l'acquisition de l'Institute For Cyber Risk au Danemark, de la société de services nucléaires Dornier Hinneburg en Allemagne et de la société de conseil en développement durable EcoPlus en Corée du Sud, élargissant son portefeuille d'inspection dans les domaines de la cybersécurité, du nucléaire et des services de transition.
Périmètre du rapport sur le marché des services d'inspection des actifs industriels en Asie-Pacifique
Le rapport sur le marché des services d'inspection des actifs industriels en Asie-Pacifique est segmenté par type d'actif (pipelines et systèmes de tuyauterie, récipients sous pression, chaudières et échangeurs de chaleur, et plus), par secteur d'utilisation finale (pétrole et gaz, raffinage et pétrochimie, exploitation minière et traitement des minéraux, services publics d'eau et d'eaux usées, et plus), et par géographie (Chine, Japon, Inde, et plus). Les prévisions du marché sont fournies en termes de valeur (USD).
| Pipelines et systèmes de tuyauterie | Pipelines de transport pétrolier, gazier et industriel |
| Tuyauterie de procédé et tuyauterie utilitaire industrielle | |
| Pipelines offshore, colonnes montantes et conduites d'écoulement | |
| Récipients sous pression, chaudières et échangeurs de chaleur | Récipients sous pression et réacteurs de procédé |
| Chaudières industrielles et systèmes à vapeur | |
| Échangeurs de chaleur et équipements thermiques sous pression | |
| Réservoirs de stockage et systèmes de confinement | Réservoirs de stockage industriels aériens et souterrains |
| Systèmes de confinement industriel et de stockage en vrac | |
| Équipements rotatifs et mécaniques | Pompes, compresseurs et turbines industrielles |
| Convoyeurs, entraînements et machines de production fixes | |
| Autres équipements mécaniques installés | |
| Équipements électriques et de production d'énergie | Transformateurs, appareillages de commutation et équipements de distribution d'énergie |
| Générateurs et installations électriques | |
| Actifs de transport d'énergie et de services publics d'électricité | |
| Structures industrielles et installations fixes | Charpentes métalliques industrielles et supports d'équipements |
| Plateformes offshore et installations énergétiques fixes | |
| Tours industrielles, cheminées et structures de support | |
| Autres actifs industriels fixes | Fours de procédé et systèmes réfractaires |
| Instrumentation industrielle et installations de contrôle | |
| Autres actifs industriels installés spécialisés |
| Pétrole et gaz, raffinage et pétrochimie |
| Production d'énergie, énergies renouvelables et services publics d'électricité |
| Fabrication chimique (hors pétrochimie) |
| Métaux et autres fabrications industrielles |
| Exploitation minière et traitement des minéraux |
| Services publics d'eau et d'eaux usées |
| Transformation alimentaire et des boissons |
| Produits pharmaceutiques et bioprocédé |
| Transport, logistique et opérations portuaires |
| Autres utilisateurs finaux industriels |
| Chine |
| Japon |
| Inde |
| Corée du Sud |
| Taïwan |
| Australie |
| Région ASEAN |
| Reste de l'Asie-Pacifique |
| Par type d'actif | Pipelines et systèmes de tuyauterie | Pipelines de transport pétrolier, gazier et industriel |
| Tuyauterie de procédé et tuyauterie utilitaire industrielle | ||
| Pipelines offshore, colonnes montantes et conduites d'écoulement | ||
| Récipients sous pression, chaudières et échangeurs de chaleur | Récipients sous pression et réacteurs de procédé | |
| Chaudières industrielles et systèmes à vapeur | ||
| Échangeurs de chaleur et équipements thermiques sous pression | ||
| Réservoirs de stockage et systèmes de confinement | Réservoirs de stockage industriels aériens et souterrains | |
| Systèmes de confinement industriel et de stockage en vrac | ||
| Équipements rotatifs et mécaniques | Pompes, compresseurs et turbines industrielles | |
| Convoyeurs, entraînements et machines de production fixes | ||
| Autres équipements mécaniques installés | ||
| Équipements électriques et de production d'énergie | Transformateurs, appareillages de commutation et équipements de distribution d'énergie | |
| Générateurs et installations électriques | ||
| Actifs de transport d'énergie et de services publics d'électricité | ||
| Structures industrielles et installations fixes | Charpentes métalliques industrielles et supports d'équipements | |
| Plateformes offshore et installations énergétiques fixes | ||
| Tours industrielles, cheminées et structures de support | ||
| Autres actifs industriels fixes | Fours de procédé et systèmes réfractaires | |
| Instrumentation industrielle et installations de contrôle | ||
| Autres actifs industriels installés spécialisés | ||
| Par secteur d'utilisation finale | Pétrole et gaz, raffinage et pétrochimie | |
| Production d'énergie, énergies renouvelables et services publics d'électricité | ||
| Fabrication chimique (hors pétrochimie) | ||
| Métaux et autres fabrications industrielles | ||
| Exploitation minière et traitement des minéraux | ||
| Services publics d'eau et d'eaux usées | ||
| Transformation alimentaire et des boissons | ||
| Produits pharmaceutiques et bioprocédé | ||
| Transport, logistique et opérations portuaires | ||
| Autres utilisateurs finaux industriels | ||
| Par géographie | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Taïwan | ||
| Australie | ||
| Région ASEAN | ||
| Reste de l'Asie-Pacifique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du secteur des services d'inspection des actifs industriels en Asie-Pacifique ?
La taille du marché des services d'inspection des actifs industriels en Asie-Pacifique est de 14,6 milliards USD en 2026 et devrait atteindre 22,9 milliards USD d'ici 2032 à un CAGR de 8,00 %. La croissance est liée à une base installée croissante d'actifs énergétiques, de réseau, de procédé, de transport et industriels nécessitant des contrôles avant la mise en service et tout au long de l'exploitation.
Quelle catégorie d'actifs détient la plus grande part dans les services d'inspection des actifs industriels en Asie-Pacifique ?
Les pipelines et systèmes de tuyauterie détiennent la plus grande part à 24 % en 2026, car la région dispose de vastes réseaux de pipelines énergétiques, hydrauliques, chimiques et industriels. Ces systèmes nécessitent une surveillance de la corrosion, une évaluation de l'intégrité et une planification fondée sur les risques tout au long de leur durée de vie opérationnelle.
Quelle application d'utilisation finale connaît la croissance la plus rapide pour les services d'inspection des actifs industriels en Asie-Pacifique ?
La production d'énergie, les énergies renouvelables et les services publics d'électricité devraient croître à un CAGR de 10 % jusqu'en 2032. La modernisation du réseau électrique, la mise en service des énergies renouvelables et la hausse de la demande d'électricité accroissent la nécessité de vérifier les postes de transformation, les transformateurs, les appareillages de commutation, les équipements de production et les infrastructures de support.
Quel pays est en tête de la demande en Asie-Pacifique pour les services d'inspection des actifs industriels ?
La Chine est en tête avec une part de 32 % en 2026, soutenue par sa large base installée d'actifs de raffinage, de pipelines, d'énergie, nucléaires et d'énergies renouvelables. Ses ajouts continus dans les secteurs de l'énergie et de l'industrie nécessitent une couverture d'inspection mécanique, structurelle et électrique.
Pourquoi les programmes d'inspection fondés sur les risques sont-ils importants pour les opérateurs industriels ?
Les programmes fondés sur les risques concentrent les ressources sur l'état des équipements et les conséquences potentielles plutôt que d'utiliser uniquement des dates fixes. Ils soutiennent la gestion continue de l'intégrité des actifs, la documentation de conformité et un déploiement plus ciblé des équipes d'inspection qualifiées.
Qu'est-ce qui limite l'expansion de la capacité d'inspection des actifs industriels en Asie-Pacifique ?
Une pénurie de personnel certifié de niveau II et de niveau III, les coûts des équipements avancés, la fragmentation des normes et les risques de sécurité des systèmes connectés peuvent contraindre la capacité de service. Ces facteurs sont les plus difficiles à gérer pour les prestataires de plus petite taille cherchant à servir des contrats multi-pays.