
アジア太平洋データセンター不動産市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
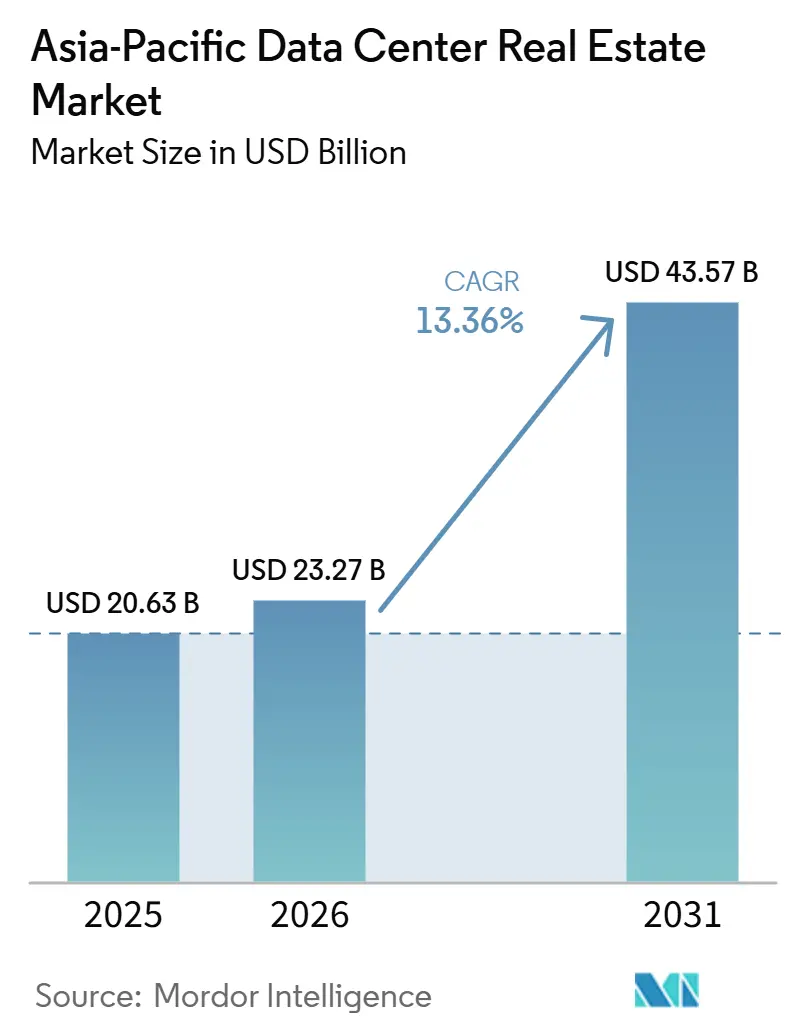
| 基準年の市場規模 (2025) | 20.63 十億米ドル |
| 市場規模 (2026) | 23.27 十億米ドル |
| 市場規模 (2031) | 43.57 十億米ドル |
| 成長率 (2026 - 2031) | 13.36 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによアジア太平洋データセンター不動産市場分析
アジア太平洋データセンター不動産市場規模は、2025年の206.3億米ドルから2026年には232.7億米ドルに増加し、2026年から2031年にかけて13.36%のCAGRで成長して2031年には435.7億米ドルに達する見込みです。
AI主導のインフラ需要がアジア太平洋データセンター不動産市場のテナント基盤を変化させており、GPU集約型ユーザーおよびシングルテナントのAI購入者がプロジェクト完成前に容量を確保しています。機関投資家の資本がこのアセットクラスにより深く流入し、アジア太平洋データセンター不動産市場のコアおよび新興ハブ全体にわたる広範な開発サイクルを支えています。インドネシア、ベトナム、フィリピン、マレーシアなどの市場におけるデータ主権規制も、国内ホスティングを単純な商業的選択ではなくコンプライアンス要件としており、賃貸コロケーションの需要基盤をより強固なものにしています。同時に、系統接続の長期化、電力対応用地の不足、建設コストの上昇が、公益事業、労働力、再生可能エネルギーを競合他社より早期に確保できる事業者に向けて成長を絞り込んでいます。こうした状況がアジア太平洋データセンター不動産市場における競争を、基本的な容量拡大から、AI対応設計、再生可能エネルギー調達、多国間展開へとシフトさせています。
レポートの主要ポイント
- 物件タイプ別では、コロケーション施設が2025年のアジア太平洋データセンター不動産市場シェアの45.80%を占め、エッジデータセンター物件は2031年までに16.10%のCAGRで成長する見込みです。
- 所有形態別では、賃貸物件が2025年のアジア太平洋データセンター不動産市場規模の76.90%を占め、同セグメントは2031年までに13.90%のCAGRで拡大する予測です。
- 企業規模別では、大企業が2025年に68.30%のシェアを占め、中小企業は2031年までに14.80%という最高のCAGR予測を記録しています。
- エンドユーザー別では、情報技術・通信が2025年に46.20%のシェアを占め、ヘルスケアは2031年までに15.10%のCAGRで拡大しています。
- 地域別では、中国が2025年のアジア太平洋データセンター不動産市場の41.80%を占め、インドは2031年までに17.20%のCAGRで最も成長の速い国別セグメントとなっています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIワークロードが高密度需要を加速 | +3.50% | グローバル・アジア太平洋、特に中国、日本、インド、オーストラリアに集中 | 短期(2年以内) |
| ハイパースケーラーの事前賃貸が新規容量を支援 | +2.80% | 中国、インド、マレーシア、オーストラリア | 短期(2年以内) |
| データ主権政策が国内ホスティングを増加 | +2.20% | ベトナム、インドネシア、インド、フィリピン、マレーシア | 中期(2〜4年) |
| 液体冷却の採用が次世代施設を可能に | +1.80% | 中国、日本、シンガポール、インドおよび東南アジアへ拡大 | 中期(2〜4年) |
| アジア太平洋二次市場が投資を誘致 | +1.50% | インド、マレーシア、タイ、インドネシア、ベトナム | 中期(2〜4年) |
| 再生可能エネルギー調達が持続可能な開発支援 | +0.90% | マレーシア、日本、オーストラリア、シンガポール | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIワークロードが高密度データセンター需要を加速
シングルテナントの人工知能(AI)顧客は、建設開始前に容量を確保し、カスタムの高密度設計を要求することで、アジア太平洋データセンター不動産市場の需要パターンを変化させています。この動向は取引サイクルを短縮し、コアハブにおいて小規模テナントに提供される投機的スペースの量を減少させています[1]。ラック密度への期待も急速に上昇しており、多くのAI指向の展開は現在、従来の企業標準をはるかに上回る設計となっており、アジア太平洋データセンター不動産市場全体の電力、冷却、構造要件を再形成しています。地域のデータセンター開発パイプラインは2025年に19.4GWに達し、うち3.7GWが建設中、15.7GWが計画中であり、AI需要に対応するために供給がいかに迅速に再配置されているかを示しています。マレーシアとインドは2025年にアジア太平洋全体で追加された新規ITロードの58%を占めており、AIの建設サイクルがすでに地域の最も成熟した拠点を超えて広がっていることを示しています。
ハイパースケーラーの事前賃貸が新規容量拡大を支援
ハイパースケーラーの事前賃貸はアジア太平洋データセンター不動産市場における市場清算メカニズムとして機能しており、容量は多くの場合、引き渡しの数年前にコミットされます。これにより所有者の投機的開発リスクは低下しますが、小規模なクラウドおよびエンタープライズユーザーが利用できる在庫も減少します。Amazon Data Servicesは2026年7月にムンバイのポワイ地区で4エーカーの土地について17年間のリースを締結しており、主要なインドのハブにおける希少な将来の供給を確保するために長期コミットメントが活用されていることを示しています。AirTrunkは、ジョホールバルのJHB1およびJHB2キャンパスが2026年4月にJHB3およびJHB4向けに30億米ドルを発表する前にほぼ100%契約済みであったと述べています。この一連の流れは、アジア太平洋データセンター不動産市場が主要ハブにおいて依然として需要主導であり、事前賃貸が開発者が目に見える需要より先に建設するのではなく、新規供給を前進させていることを確認しています。
データ主権政策が国内ホスティング需要を増加
アジア太平洋全域のデータ主権規制は、いくつかのワークロードがオフショアインフラからはもはや提供できなくなったため、国内ホスティングの対象市場を拡大しています。インドネシアの個人データ保護法は2024年10月に施行され、この枠組みにより公共部門および規制環境における国内ホスティングの必要性が高まりました。ベトナムの政令147/2024/ND-CPおよびフィリピンの2025年主権フレームワークも同じ方向に進んでおり、アジア太平洋データセンター不動産市場の事業者が利便性ではなくコンプライアンスによって需要が促進されていることを示しています。これらの規制は、国内の通信事業者または国家関連パートナーとの連携を伴うことが多い、専用の国内インフラを必要とするソブリンクラウド構造を促進しています。これにより、アジア太平洋データセンター不動産市場における賃貸コロケーションの持続性が高まっています。その根底にある需要は、単に企業のクラウド採用サイクルだけでなく、法的、リスク管理、および継続性の要件に結びついているためです。
液体冷却の採用が次世代データセンター施設を可能に
液体冷却は、アジア太平洋データセンター不動産市場において高密度AIワークロードに対応したい施設にとって、パイロット段階からコア設計要件へと移行しています。標準的な空冷建物は、大規模AIテナントが現在要求するラック密度への適応が難しいため、この技術の重要性が高まっています。KDDIは大阪のAIデータセンターで液体冷却を導入した後、サーバー冷却エネルギー使用量を94%削減し、PUEを1.05に低下させたと述べており、アジア太平洋データセンター不動産市場の事業者に明確なパフォーマンスベンチマークを提供しています。Equinixも2026年6月に香港でHK6を開設し、ダイレクト・トゥ・チップ液体冷却を採用しており、大手コロケーションプロバイダーが新規地域資産において高密度AI機能を標準化していることを示しています。その結果、アジア太平洋データセンター不動産市場ではAI対応ストックがより強力なリース条件を獲得できる二層構造の資産プールが形成されています。同時に、旧来の空冷建物はより高い改修負担に直面しています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 系統接続の遅延が開発を鈍化 | -2.1% | 東南アジア、特にマレーシア、インドネシア、ベトナム、フィリピン、オーストラリア | 短期(2年以内) |
| 電力対応用地の不足がコアハブの拡大を制限 | -1.8% | シンガポール、香港、東京、シドニー | 短期(2年以内) |
| 建設コストのインフレと労働力不足が経済性を圧迫 | -1.4% | 日本、シンガポール、フィリピン、タイ | 中期(2〜4年) |
| AI対応改修の複雑さがアップグレードコストを引き上げ | -1.2% | 日本、韓国、オーストラリア、アジア太平洋の成熟ハブ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
系統接続の遅延がデータセンター開発を鈍化
系統接続のタイムラインは、新規施設の開発タイムラインを超えることが多いため、アジア太平洋データセンター不動産市場の成長に対する最も深刻な近期制約となっています。東南アジアではこのギャップが明確あり、データセンターの建設は1〜3年で完了できますが、電力会社の接続タイムラインは5年以上かかる場合があります。ジョホールでは、2024年に新規データセンター申請の最大30%が系統の準備不足を理由に却下されており、問題が発電容量だけにとどまらないことを示しています。アジア太平洋の事業者の90%が系統接続の遅延を最大の成長制約として挙げ、70%が送電制限も指摘しており、アクセスとスループットが圧迫されていることが確認されています。これにより、アジア太平洋データセンター不動産市場の事業者は、変電所、送電整備、電力会社の承認をプロジェクトサイクルの早い段階で確保できる場所へと移行しています。
電力対応用地の不足がコアハブの拡大を制限
電力対応用地は、単なる物理的な土地だけでなく、系統アクセス、電力社の承認、拡張可能性を含む必要があるため、アジア太平洋データセンター不動産市場における重要な制約となっています。この圧力は、需要が依然として高いにもかかわらず、実行可能な大規模サイトの数が限られているシンガポール、香港、東京、シドニーなどのコアハブで最も強くなっています。そのため、事業者は確保された電力を競争上の資産として扱っており、Digital Edgeが2026年に韓国でSEL5プロジェクトを発表した際に完全電力対応の区画と90MVAの電力契約を強調したのはその理由からです。AirTrunkがほぼ完全に契約済みのジョホールバルキャンパスの隣にJHB3とJHB4を追加する決定も、開発者が土地と電力の準備を一緒にスケールできる場所を好むことを示しています。これにより、一部の投資が最も確立されたハブから離れ、より迅速な土地取得と電力アクセスを提供できる近隣または二次市場へと向かっています。その結果、コア都市の需要は依然として強いものの、サイトの準備がテナント需要と同様に重要になったため、新規供給の参入はより遅くなっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
物件タイプ別:
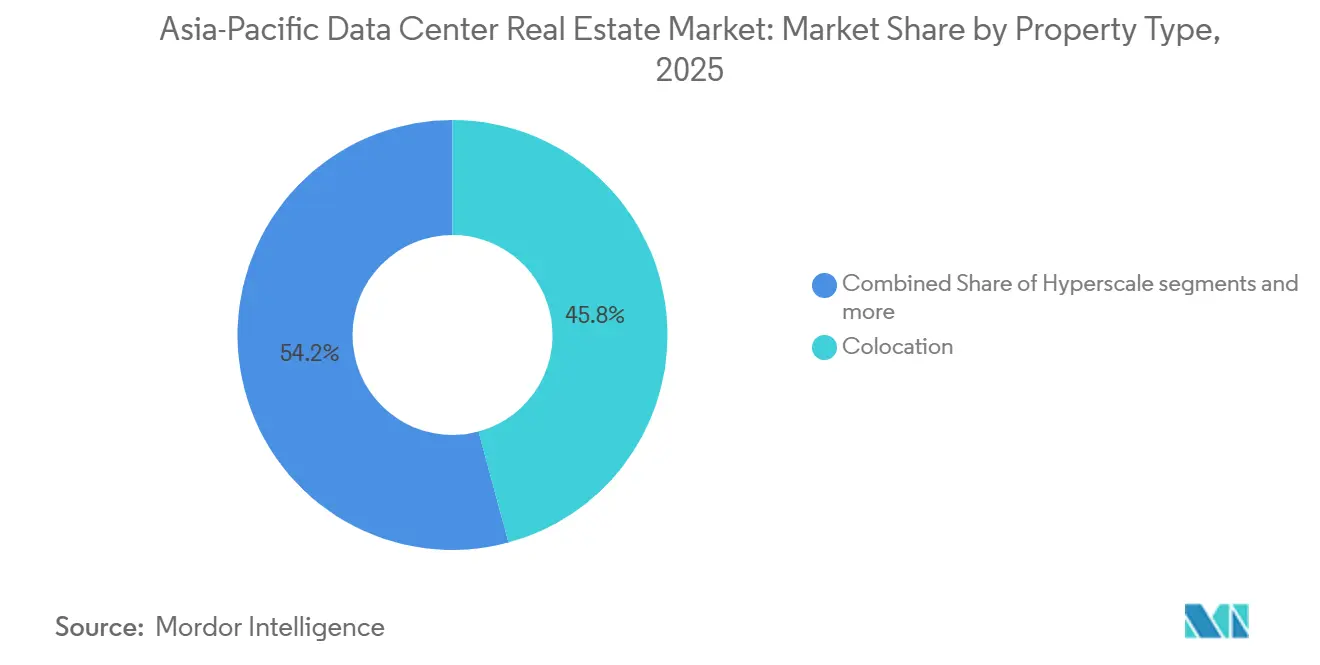
コロケーションが市場を支え、エッジデータセンター物件が周辺部の需要を牽引コロケーション施設は2025年のアジア太平洋データセンター不動産市場シェアの45.80%を占め、物件タイプの中でトップの地位を維持しています。その優位性は、ハイパースケーラーおよびエンタープライズテナントが土地・建物を直接所有する資本負担を回避できる管理型容量を好む傾向を反映しています。アジア太平洋データセンター不動産市場では、この傾向が事前賃貸行動によって強化されており、主要テナントは引き渡しの12〜18ヶ月前にコロケーションスペースを確保することが多いです。その結果、一流都市における純新規供給のほとんどが迅速に吸収され、多くの場合、より広範なエンタープライズテナントがパイプラインに参入する前に消化されます。ハイパースケール物件は依然として2番目に大きなタイプであり、AIキャンパスが成長・高密度化・専門化るにつれて最大の単一プロジェクトコミットメントを集めています。
AirTrunkのジョホールバルにおける拡張は、そのハイパースケール建設の規模を示しており、JHB3とJHB4はすでにほぼ完全に契約済みのキャンパスの隣に合計2GW以上のITロードを追加します[2]。モジュール型物件は、プレハブ設計が展開期間を12〜18ヶ月に短縮できるため、インドの製造回廊や東南アジアの工業地帯で支持を集めています。ホールセール、リテール、企業所有ストックを含むその他カテゴリーは、多くの旧来施設がAIグレードの電力密度向けに設計されていなかったため、より大きな圧力にさらされています。エッジデータセンター物件は最も成長の速いタイプであり、2031年までに16.10%のCAGRで成長し、集中型ハブが提供できるよりも低いレイテンシーを必要とする5G展開、リアルタイムAI推論、スマートシティのユースケースによって牽引されています。これにより、アジア太平洋データセンター不動産市場は明確な分断を示しており、コロケーションが現在の需要の基盤であり続ける一方、エッジ容量が分散型成長の次の波を形成しています。


所有形態別:
賃貸物件が構造的優位性を維持賃貸物件は2025年のアジア太平洋データセンター不動産市場規模の76.90%のシェアで所有形態構造を支配しており、2031年までに13.90%のCAGRで成長をリードしています。この二重のリードは、賃貸モデルが確立されているだけでなく、アジア太平洋データセンター不動産市場においてその役割を拡大していることを示しています。ハイパースケーラーは、不動産に資本を縛るよりもサーバー、ネットワーク、ソフトウェアにより多くのバランスシート資本を確保することを好むため、サードパーティ賃貸構造へとシフトしています。このモデルは、土地所有または運営規制により外国事業者による直接管理がより困難な国々ではさらに魅力的です。これらの制約により、借地権および管理型構造がアジア太平洋の複数の市場における国際展開の実用的な経路となっています。
機関投資家の資金もこの所有パターンを支持しており、より多くの資本ビークルが安定したデータセンター資産を主流インフラとして扱う意向を示しています。2025年の日本の規制調整により、データセンター設備がJ-REIT取得対象の不動産として認められ、賃貸開発の資金調達ケースが強化されました。NTT DATAがシンガポール上場REITに資産を注入する計画も同じ方向を示しており、事業者が資産リサイクルを活用してアジア太平洋データセンター不動産市場における追加供給に資金を提供しています。自己所有資産は、規模が直接管理を正当化する中国、日本、オーストラリアなどの市場において、国内ハイパースケーラーおよび大企業に引き続き対応しています。それでも、より広い資本基盤、規制適合性、バランスシートの論理により、賃貸物件はアジア太平洋データセンター不動産市場において長期的により強い地位を維持しています。
企業規模別:
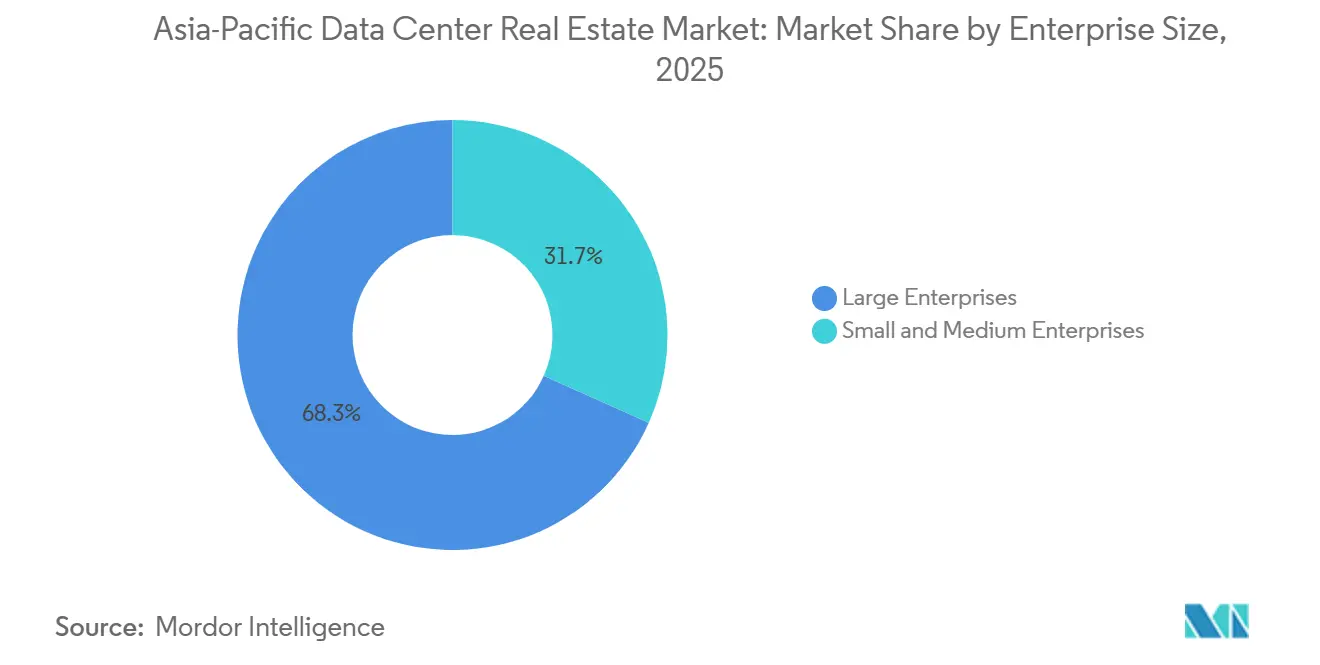
大企業が成長を支え、中小企業が需要の幅を加速大企業は2025年の企業規模別アジア太平洋データセンター不動産市場シェアの68.30%を占め、事業者にとっての主要な収益基盤となっています。グローバルテクノロジー企業、金融機関、政府系組織がこの層を支配しており、10〜15年のリースに署名し、早期に大量のコミットメントを行うことができます。アジア太平洋データセンター不動産市場では、このようなテナント構造が、より強い収益の可視性を持つ資本集約型AI対応開発の引受けを支援しています。シングルテナントのAI顧客が標準的なコロケーション購入者よりもビルド・トゥ・スーツの入居者のように行動するようになったため、大規模テナントのプロフィールも変化しています。カスタム冷却、電力密度、セキュリティへの注力が、地域全体の設計・納品の基準を引き上げています。
大企業層のヘルスケアおよびバンキング・金融サービス・保険ユーザーも、コロケーション施設内の専用プライベートクラウド環境への需要を高めており、プレミアムリース構造を支える傾向があります。NTT DATAのREIT計画は、機関投資家の資本が大企業を基盤とする資産を新しいAIインフラへの資金再投資の信頼できる手段として扱っていることを示しています。中小企業はオンプレミスのサーバールームから管理型コロケーションへの移行が進む中、2031年までに14.80%のCAGRで最も成長の速い顧客グループとなっています。この需要の多くは、第2層および二次都市拠点におけるリテールコロケーション、サブラック展開、管理サポートサービスを通じて生まれています。これはアジア太平洋データセンター不動産市場がハイパースケーラー主導のキャンパスを超えて拡大していることを意味しており、中小企業の需要がクラウド購入者だけでは正当化されない、より小規模で分散した施設を支えています。


エンドユーザー別:
ITのリーダーシップが定着、ヘルスケアが次の需要サイクルを牽引情報技術・通信は2025年のアジア太平洋データセンター不動産市場の46.20%を占め、エンドユーザーの中で確固たるリードを維持しています。グローバルクラウドプロバイダー、コンテンツデリバリーネットワーク、通信事業者がハイパースケールおよびコロケーション容量の大部分を吸収することでこの果をもたらしています。アジア太平洋データセンター不動産市場では、一部のハイパースケーラーが主要な開発者であり最大の入居者でもあるため、同グループが供給と需要の両方を形成することが多いです。バンキング・金融サービス・保険は、データ居住、冗長性、継続性の規制により認定コロケーションと耐障害性インフラが不可欠であるため、依然として2番目に大きなエンドユーザー基盤です。政府・公共部門の需要も、国家AIプログラム、デジタルアイデンティティプロジェクト、ソブリンクラウドイニシアチブがインド、シンガポール、マレーシア全体で国内ホスティングの必要性を高めるにつれて増加しています。
ヘルスケアは最も成長の速いエンドユーザーカテゴリーであり、東南アジア全体でのEHRデジタル化、AI主導の診断、テレヘルスの展開に支えられ、2031年までに15.10%のCAGRで成長しています。ベトナム、カンボジア、インドの医療デジタル化プログラムは、従来の病院ITチームが大規模に容易に提供できない安全なコンピューティングおよびストレージ環境の必要性を拡大しています。ロボティクス、予測分析、デジタルツイン、AI意思決定支援のより広範な採用はすべて、耐障害性の低レイテンシーインフラを必要とします。アジア太平洋の複数の市場におけるヘルスケアのローカライゼーション規制が、この需要の多くを認定コロケーション施設内のプライベートクラウド環境へと押し込んでいます。これにより、アジア太平洋データセンター不動産市場に新たなアンカーテナントクラスが第2層都市に生まれており、ヘルスケアシステムが通常のクラウドおよび通信回廊を超えた新規開発を支援できるようになっています。
地域分析
中国データセンター不動産市場
中国は2025年のアジア太平洋データセンター不動産市場シェアの41.80%を占め、大差をつけて最大の国内市場となっている。国家支援によるハイパースケールプログラム、国内大規模言語モデル企業、および「東数西算」イニシアチブが、再生可能エネルギー発電へのアクセスを持つ電力豊富な内陸クラスターへの投資を中させている。ChinadataがNingxiaにおける1.2GWクラスターに33億米ドルを投資する計画は、グリーン電力へのアクセスと国家政策が西部開発地域においていかに連携しているかを示している。
インドおよびオーストラリアデータセンター不動産市場
インドはアジア太平洋データセンター不動産市場において最も成長の速い地域であり、2031年までのCAGRは17.20%に達する。現在のコミットメントの規模がその理由を示している。AirTrunkは2030年までにインドで5GWの容量を構築するために300億米ドルを投資することを約束しており、これはデータセンター事業者による単一国へのコミットメントとして世界最大規模となる。AdaniConneXも2026年4月にVisakhapatnamにおける1GWのAI対応プラットフォームを発表し、Adaniグループからの100億米ドルの支援を受け、同社の5GW目標全体と連動している。ムンバイの稼働中データセンター容量は2025年に42%増加して768MWに達し、Amazon、Google、およびCapitaLandが支援するパイプラインからの強い吸収を反映している。オーストラリアもプレミアムAIインフラにおける役割を強化しており、CDC Data Centresが555MWのハイパースケーラー契約を獲得したことは、同国が信頼性の高い大規模デリバリー拠点としての地位を確立していることを裏付けている。
ASEANデータセンター不動産市場
マレーシア、シンガポール、インドネシア、ベトナム、タイを含むアジア太平洋のその他の地域は、電力不足と土地不足が確立されたハブから新興拠点へ資本を誘導する地理的再均衡の恩恵を受けている。Johor Bahruは2025年の稼働容量において前年比53%の成長を記録し、地域内で最も成長の速い市場の一つとなった。DayOneがマレーシアのTNBと締結した1.5GWの再生可能エネルギー供給契約は、大規模なグリーン電力の取り決めがアジア太平洋データセンター不動産市場における立地戦略の一部となりつつあることを示している。シンガポールは、規制の安定性、海底ケーブル接続性、およびIMDAによる新規容量の管理的リリースにより、東南アジアにおけるエンタープライズおよび金融サービス需要の中核であり続けており、戦略的な地域ハブとしての地位を維持している。
競争環境
市場集中度
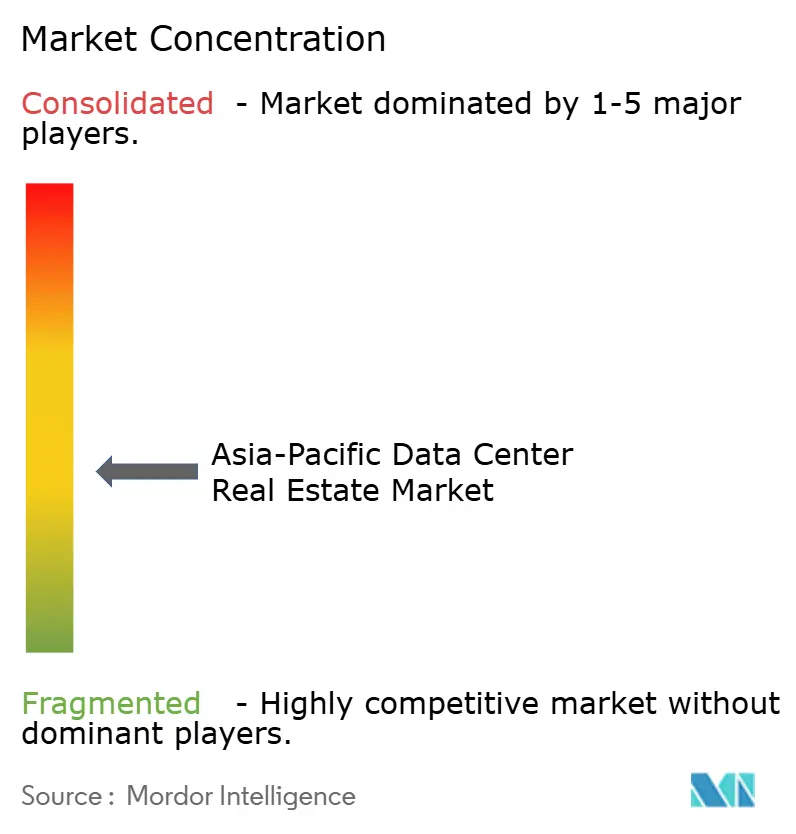
アジア太平洋データセンター不動産市場は、プラットフォームレベルでは中程度の集中度を示す一方、個別資産の所有権は分散している。単一のオペレーターが地域の投資総額の15%超を占めることはなく、グローバル、地域、および国別に特化したデベロッパー間での競争が活発に維持されている。AirTrunk、Equinix、およびNTT DATAは地理的に多様化したプラットフォームとして運営されているが、他のプロバイダーは特定の国内市場または主要都市圏クラスターに注力している。競争は、AIに対応した容量、電力へのアクセス、液体冷却能力、再生可能エネルギーの調達、および複数国にわたる安定したデリバリーをめぐって激化している。
対象企業には、AirTrunk、Equinix, Inc.、Digital Realty Trust, Inc.、NTT DATA Group Corporation、NEXTDC Limited、ST Telemedia Global Data Centres、Princeton Digital Group、GDS Holdings Limited、VNET Group, Inc.、Chindata Group、CDC Data Centres、DayOne Data Centers、Bridge Data Centres、Vantage Data Centers、Keppel Data Centres、CtrlS Datacenters Limited、Sify Infinit Spaces Limited、Nxtra by Airtel、AdaniConneX、およびSUNeVision Holdings Ltd.が含まれる。AirTrunkは、ジョホールバルのJHB1およびJHB2が計画中のJHB3およびJHB4の拡張前にほぼ全契約済みとなったことを報告しており、この拡張により合計ITロードが2 GW超追加される見込みである。このプレリースモデルは開発リスクを低減するが、小規模テナントが利できる容量は限られる。Princeton Digital Groupは2025年に株式および負債を合わせて25億米ドルの資金調達を実現し、うち13億米ドルはStonepeak社からのものであり、2026年7月にはジャカルタに240 MWのキャンパス用地を取得した。Vantage Data Centersは2025年9月にGICおよびADIAから16億米ドルを調達し、地域拡大に必要な大規模資本を確保した。
Equinixは、日本においてENEOS Renewable Energyと121 MWの15年間バーチャル電力購入契約を締結し、再生可能エネルギーの調達が競争上のポジショニングの一部となっていることを示した。Keppelは2026年6月に韓国市場に参入し、AIに対応した容量への投資が集まる市場での地理的プレゼンスを拡大した。CtrlSはハイデラバードに600 MWのキャンパスを推進しており、CDC Data Centresはオーストラリアで555 MWのハイパースケーラー契約を獲得した。これらの動向は、電力アクセス、資金調達能力、契約済み需要、および複数国にわたる実行力が、アジア太平洋データセンター不動産市場において引き続き中心的な競争要素であることを示している。
アジア太平洋データセンター不動産産業のリーダー企業
-
AirTrunk
-
Equinix, Inc.
-
Digital Realty Trust, Inc.
-
NTT DATA Group Corporation
-
NEXTDC Limited
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋データセンター不動産市場 このレポートでカバーされる企業
- AirTrunk
- Equinix, Inc.
- Digital Realty Trust, Inc.
- NTT DATA Group Corporation
- NEXTDC Limited
- ST Telemedia Global Data Centres
- Princeton Digital Group
- GDS Holdings Limited
- VNET Group, Inc.
- Chindata Group
- CDC Data Centres
- DayOne Data Centers
- Bridge Data Centres
- Vantage Data Centers
- Keppel Data Centres
- CtrlS Datacenters Limited
- Sify Infinit Spaces Limited
- Nxtra by Airtel
- AdaniConneX
- SUNeVision Holdings Ltd.
最近の産業開発事情 アジア太平洋データセンター不動産市場
- 2026年6月:Digital Edgeは韓国の安山で90MVAの電力契約に支えられた完全電力対応の区画を確保し、60MWのハイパースケールAI対応データセンターSEL5を開発し、ソウル、仁川、安山、釜山にわたる韓国ネットワークを5拠点に拡大しました。
- 2026年6月:Equinixは香港でHK6を開設しました。これはAI対応データセンターで、第1フェーズに1,000キャビネット、ダイレクト・トゥ・チップ液体冷却を備え、初期投資額は1億2,400万米ドルです。この施設は3,550キャビネットまでスケールアップするよう設計されており、香港・深圳イノベーション・テクノロジーパークへの直接接続を提供します。
- 2026年6月:AirTrunkはLumina CloudInfraの買収を通じてインドに参入し、マハラシュトラ州での3GWキャンパスに関する基本合意書を確保しながら、2030年までにインドで5GWのデータセンター容量を開発するために300億米ドルをコミットしました。
- 2026年5月:NEXTDCはクアラルンプールで初の国際データセンターKL1を正式に開設しました。65MWのIT容量を提供し、ティアIV基準で設計され、Uptime Instituteのティア IV認証を目指しており、マレー半島で初のそのような施設となります。
アジア太平洋データセンター不動産市場レポートの調査範囲
アジア太平洋データセンター不動産市場レポートは、物件タイプ(コロケーション、ハイパースケール、その他)、所有形態(賃貸および自己所有)、企業規模(大企業、中小企業)、エンドユーザー(情報技術・通信、その他)、地域(中国、日本、インド、オーストラリア、アジア太平洋その他)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| コロケーション |
| ハイパースケール |
| エッジデータセンター物件 |
| モジュール型データセンター物件 |
| その他(ホールセール、リテール、企業所有) |
| 賃貸 |
| 自己所有 |
| 大企業 |
| 中小企業 |
| 情報技術・通信 |
| バンキング・金融サービス・保険 |
| 政府・公共部門 |
| ヘルスケア |
| その他のエンドユーザー |
| 中国 |
| 日本 |
| インド |
| オーストラリア |
| アジア太平洋その他 |
| 物件タイプ別 | コロケーション |
| ハイパースケール | |
| エッジデータセンター物件 | |
| モジュール型データセンター物件 | |
| その他(ホールセール、リテール、企業所有) | |
| 所有形態別 | 賃貸 |
| 自己所有 | |
| 企業規模別 | 大企業 |
| 中小企業 | |
| エンドユーザー別 | 情報技術・通信 |
| バンキング・金融サービス・保険 | |
| 政府・公共部門 | |
| ヘルスケア | |
| その他のエンドユーザー | |
| 国別 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| アジア太平洋その他 |
レポートで回答される主要な質問
2031年までのアジア太平洋データセンター不動産の成長を牽引しているものは何ですか?
AI主導のインフラ需要が主要な成長促進要因であり、データ主権規制、ハイパースケーラーの事前賃貸、高密度AI対応施設の必要性によって支えられています。市場は2026年の232.7億米ドルから2031年には435.7億米ドルへと13.36%のCAGRで成長する見込みです。
現在、地域需要をリードしている物件タイプはどれですか?
コロケーションは2025年に45.80%のシェアでリードしており、ハイパースケーラーおよびエンタープライズが柔軟性を維持しながら初期資本コミットメントを削減できる管理型容量を好むためです。
地域で最も急速に拡大しているのはどこですか?
インドはAirTrunkやAdaniConneXなどの事業者からの大規模なコミットメントに支えられ、2031年までに17.20%のCAGRで最も成長の速い国別セグメントです。
賃貸資産がこのセクターで支配的な理由は何ですか?
賃貸物件は2025年に76.90%のシェアを占め、ハイパースケーラーの資本配分の好みとアジア太平洋の複数の規制構造に適合しているため、最も成長の速い所有形態モデルでもあります。
次の需要の波を生み出しているエンドユーザーグループはどれですか?
ヘルスケアはEHRデジタル化、テレヘルスの拡大、診断および病院運営におけるAIの利用増加に牽引され、2031年までに15.10%のCAGRで最も成長の速いエンドユーザーです。