
アジア太平洋商業温室市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
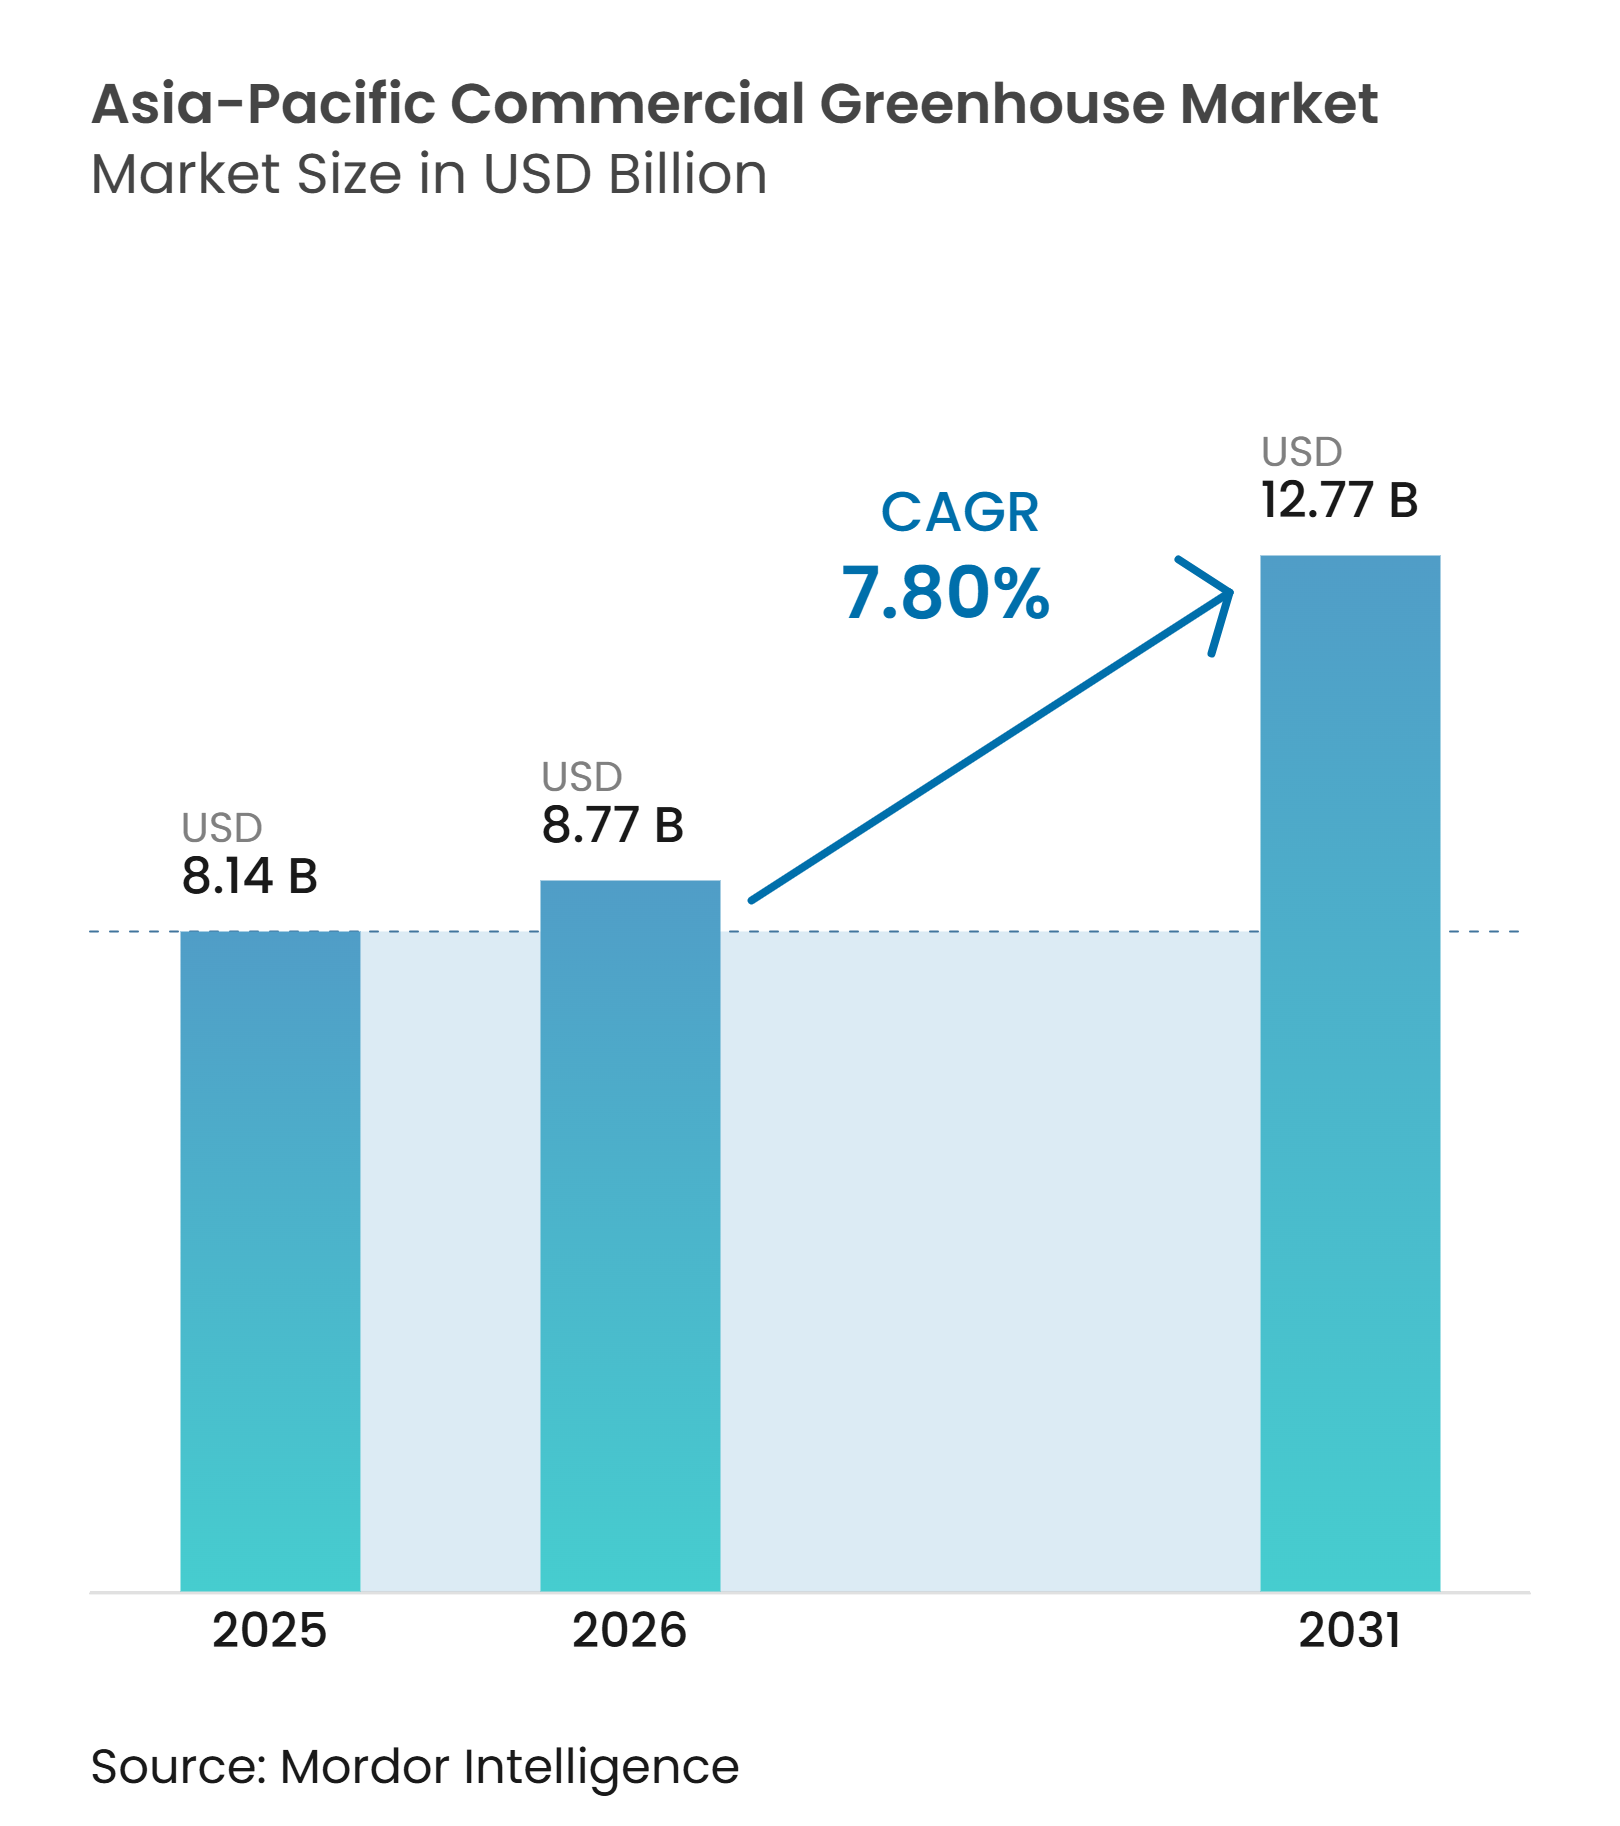
| 基準年の市場規模 (2025) | 8.14 十億米ドル |
| 市場規模 (2026) | 8.77 十億米ドル |
| 市場規模 (2031) | 12.77 十億米ドル |
| 成長率 (2026 - 2031) | 7.80 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋商業温室市場分析
アジア太平洋商業温室市場は2025年に8.14 ビリオン 米ドルと評価され、2026年には8.77 ビリオン 米ドルに成長し、予測期間2026年から2031年にかけてCAGR 7.80%で2031年までに12.77 ビリオン 米ドルに達すると予測されています。市場は、都市部の需要、気象の混乱、より厳格な品質要件に対応する栽培者の動きを受け、露地園芸から管理された生産へとシフトしています。中国とインドの公共政策は施設栽培、設備の近代化、食料安全保障を支援しており、プロジェクトへの投資判断をより明確にしています。水耕栽培コンポーネント、照明、気候制御のコスト低下により、中規模栽培者にとって自動化システムへのアクセスが拡大しています。市場はまた、生鮮農産物サプライヤーに対するトレーサビリティと残留物管理に関する小売業者の要件からも恩恵を受けています。初期投資の高さとエネルギーコストは依然として大きな制約であり、特に小規模栽培者や期融資へのアクセスが限られた施設にとって課題となっています。
レポートの主要ポイント
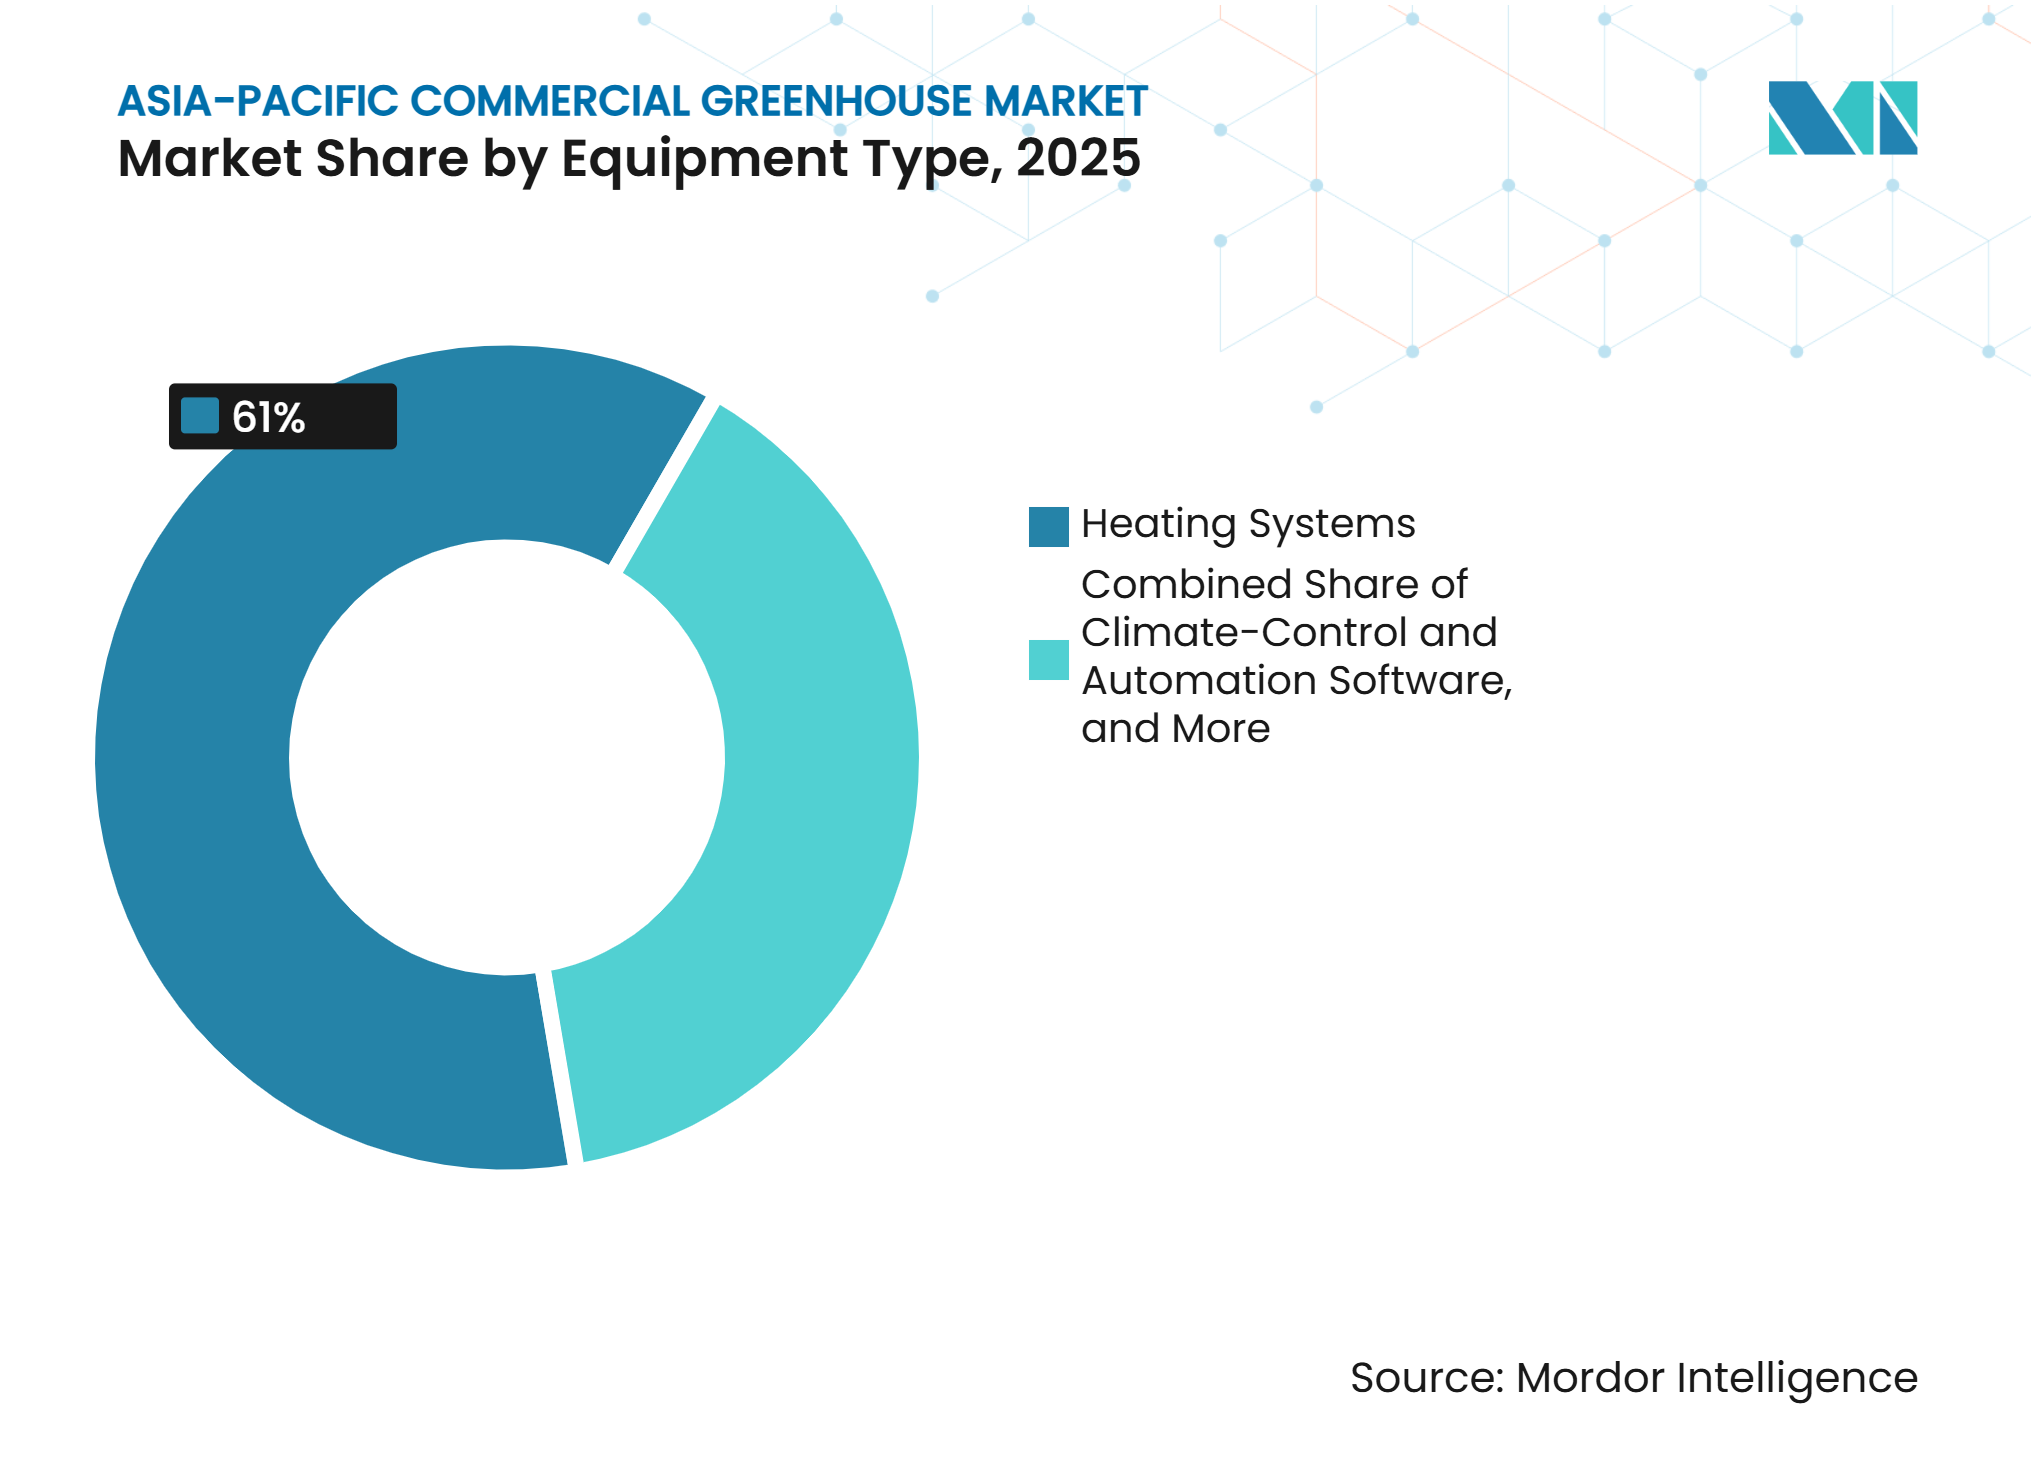
- 設備別では、暖房システムが最大セグメントであり、2025年のアジア太平洋商業温室市場シェアの61.0%を占めました。一方、気候制御・自動化ソフトウェアが最も成長の速いセグメントであり、2026年から2031年にかけてCAGR 13.2%で拡大すると予測されています。
- 作物別では、果物・野菜が最大セグメントであり、2025年のアジア太平洋商業温室市場規模の48.0%を占めました。一方、大麻・特殊作物が最も成長の速いセグメントであり、2026年から2031年にかけてCAGR 14.5%で拡大すると予測されています。
- 温室タイプ別では、プラスチックフィルム温室が最大セグメントであり、2025年の市場シェアの57.0%を占めました。一方、ガラス温室が最も成長の速いセグメントであり、2026年から2031年にかけてCAGR 12.2%で拡大すると予測されています。
- 栽培技術別では、水耕栽培システムが最大セグメントであり、2025年の市場シェアの42.0%を占めました。一方、ハイブリッドおよび垂直統合が最も成長のいセグメントであり、2026年から2031年にかけてCAGR 11.2%で拡大すると予測されています。
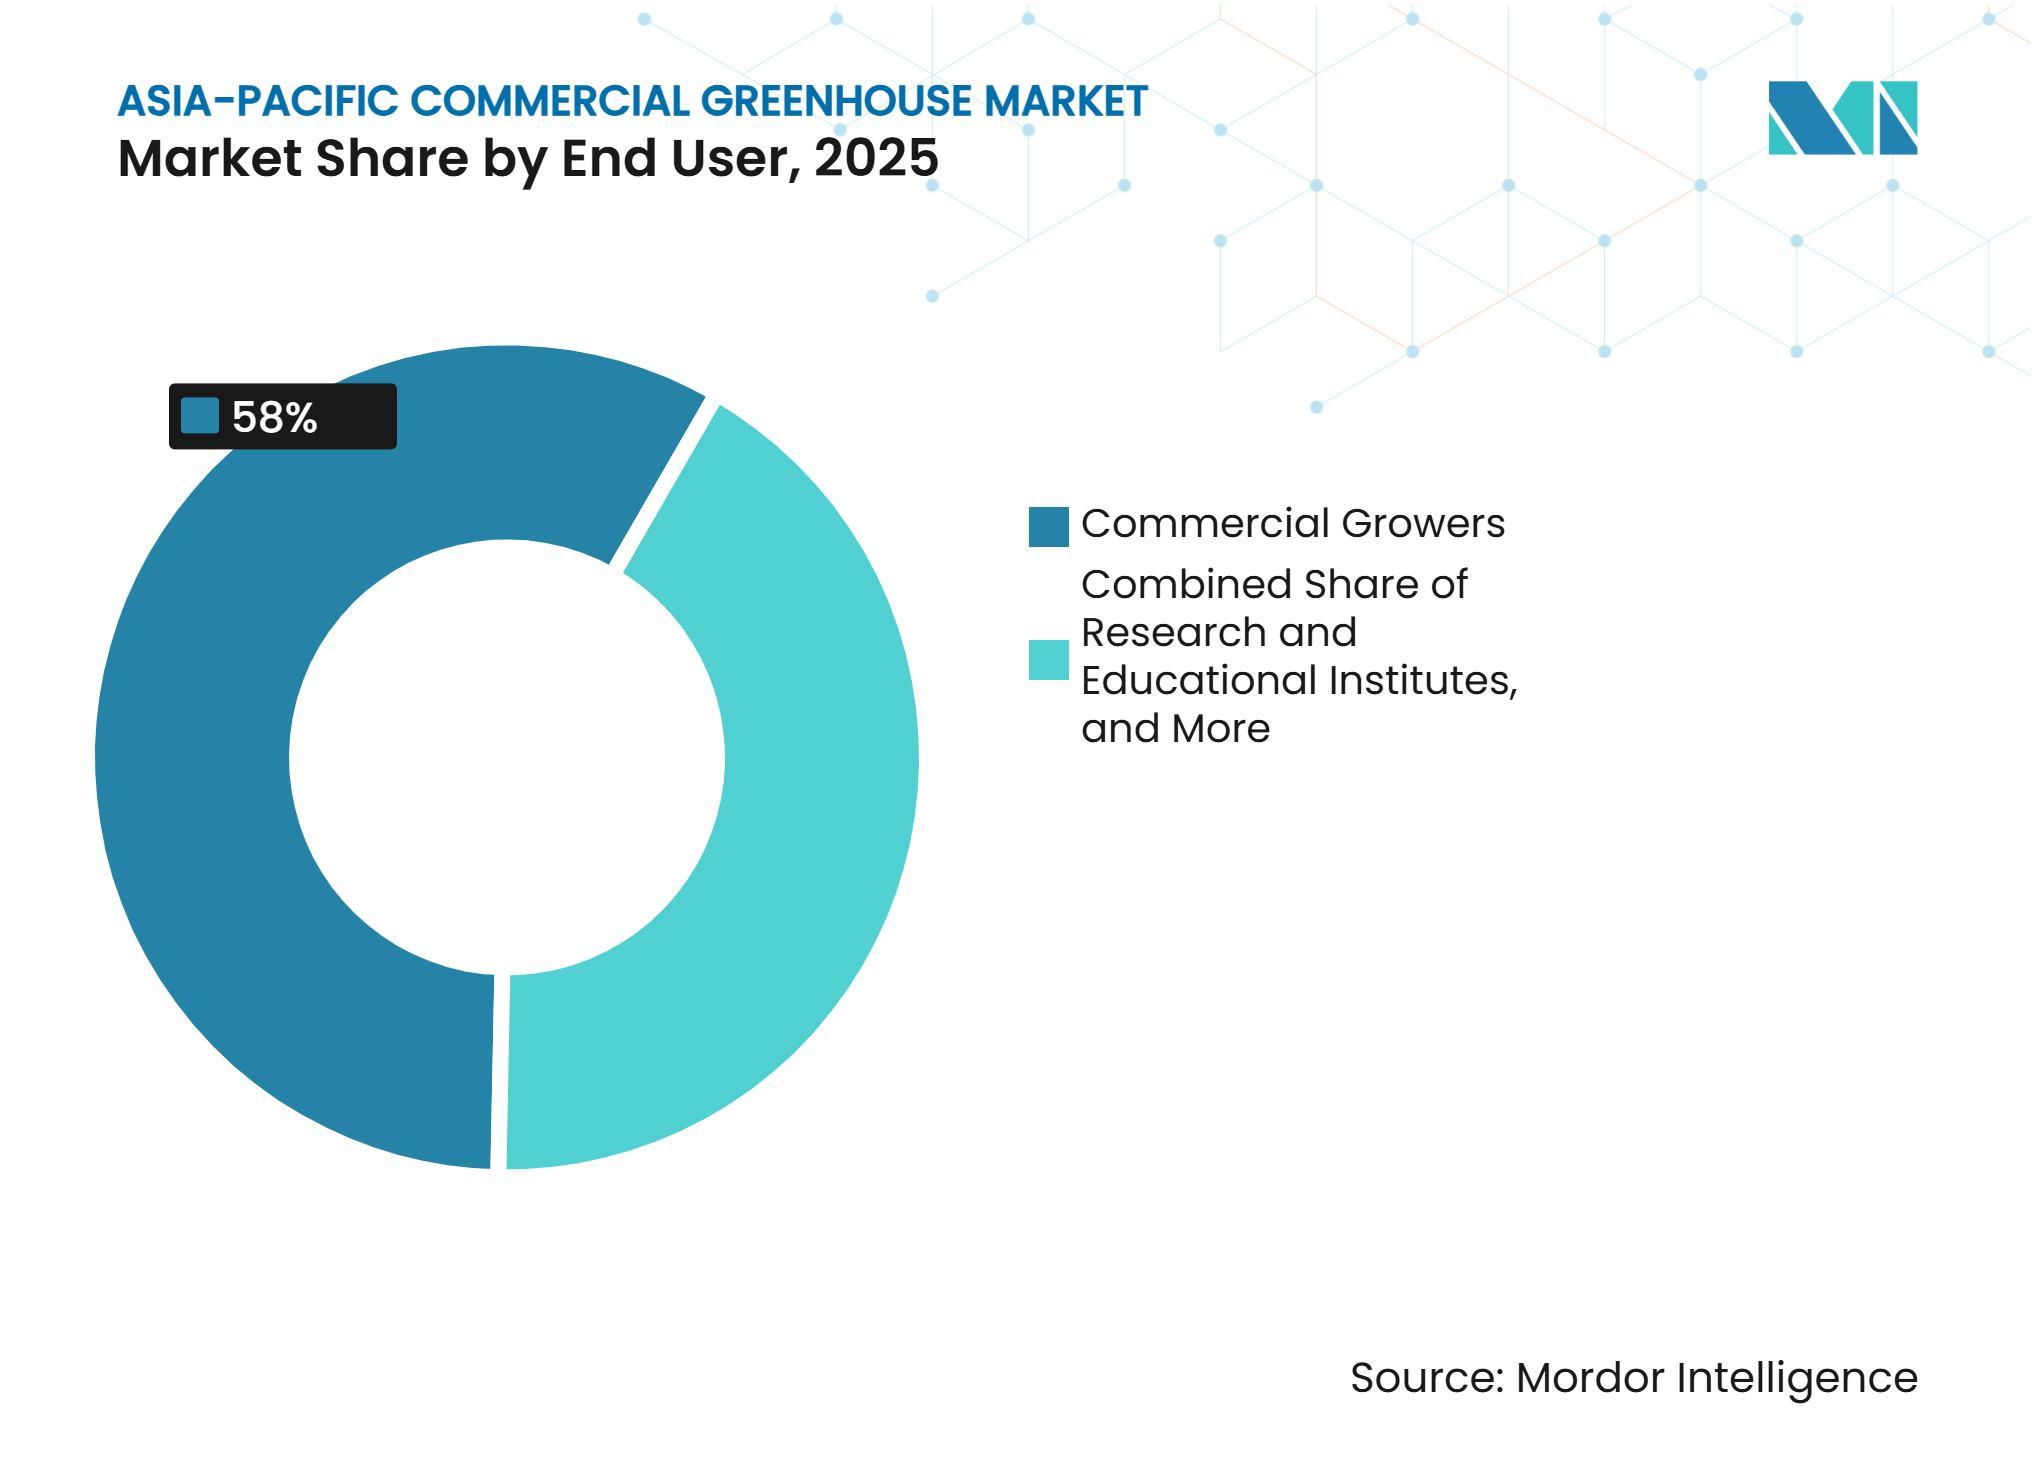
- エンドユーザー別では、商業栽培者が最大セグメントであり、2025年の市場シェアの58.0%を占めました。一方、研究・教育機関が最も成長の速いセグメントであり、2026年から2031年にかけてCAGR 13.5%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 施設栽培補助金と食料安全保障プログラム | +2.2% | 中国、インド、日本、韓国、オーストラリア | 短期(2年以内) |
| 中国、日本、韓国における都市部向け生鮮農産物の輸入代替 | +1.4% | 中国、日本、韓国 | 中期(2〜4年) |
| モンスーン、熱波、台風リスクによる施設環境栽培の普及拡大 | +1.1% | インド、中国、日本、韓国、オーストラリア | 短期(2年以内) |
| 水耕栽培および気候制御自動化サプライチェーンのアジア太平洋展開 | +1.6% | 中国、日本、韓国、インド、オーストラリア | 中期(2〜4年) |
| プレミアム小売におけるトレーサビリティと残留物管理要件 | +0.9% | 日本、韓国、オーストラリア、中国 | 中期(2〜4年) |
| 分散型農場向けモジュール式温室の経済性 | +0.8% | インド、ベトナム、タイ、インドネシア、フィリピン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
施設栽培補助金と食料安全保障プログラム
施設栽培に対する政府支援は、アジア太平洋全域で温室インフラおよび関連生産技術への投資を促進しています。中国では、農業農村部(MARA)がインテリジェント生産、低炭素施設、種子自給、作物構造の最適化を温室・園芸開発の優先事項として位置付けており、食料安全保障は施設栽培拡大における重要な考慮事項であり続けています。インドでは、2025年の園芸総合開発ミッション(MIDH)ガイドラインにより、受益者1人当たり最低2,500平方メートルの施設栽培面積を条件として、液肥施用のためのセンサーベース自動化システムに対して50%の補助が提供されています[1]。国立園芸委員会(NHB)も2025年8月に施設栽培に関するMIDH関連ガイドラインの改定を発表しました。これらの措置は温室プロジェクトの初期投資障壁を低下させ、構造物、液肥施用、自動化、気候制御、資源効率的な生産技術の普及を支援し、アジア太平洋商業温室市場の需要基盤を強化しています。
中国、日本、韓国における都市部向け生鮮農産物の輸入代替
都市化と信頼性の高い生鮮農産物供給への需要の高まりが、中国、日本、韓国などアジア太平洋の主要市場における管理型園芸の発展を支援しています。中国では、最近の温室・園芸政策の議論においてトマトや切り花などの作物の国内自給が強調されており、主要消費地に近い施設生産システムの必要性が高まっています。同時に、現代の小売・フードサービスチャネルは一貫した品質、トレーサビリティ、農薬残留基準への適合、安定した供給スケジュールをますます求めています。施設環境型施設は、灌漑、作物保護、生産条件、収穫バッチをより厳密に管理できるため、商業栽者が標準化された調達要件を満たしやすくなります。GlobalG.A.P.などの認証制度は、組織化された小売市場やプレミアム市場へのアクセスをさらに支援できます。これらの要因は、管理型栽培を収量・気候管理だけでなく、供給の安定性、トレーサビリティ、小売コンプライアンスとも結びつけることで、温室生産の商業的根拠を強化しています。
モンスーン、熱波、台風リスクによる施設環境栽培の普及拡大
モンスーン、極端な熱波、台風などの気候変動は、南アジアおよび東南アジア全域の露地園芸における生産・品質リスクを高める可能性があります。施設環境型施設は、温度、湿度、灌漑、作物保護条件をより厳密に管理できるため、屋外条件が変動する中でも安定した生産を支援します。同時に、水耕栽培コンポーネント、発光ダイオード(LED)照明、気候センサー、自動灌漑技術の入手可能性の向上が、中国、韓国、日本における温室の近代化を支援しています。Signifyは、韓国のウドゥムギー農場における以前のLED導入により、高圧ナトリウム照明と比較してトマト収量が27%向上し、エネルギーを40%節約したと報告しています[2]。Koidraはまた、2024年11月から2025年7月にかけて埼玉で実施された商業用トマト試験において、Netafim Japan灌漑設備とともにKoPilot気候制御プラットフォームを検証しました。これらの実証された生産性・資源効率の向上は、アジア太平洋商業温室市場における自動化、気候制御、統合灌漑システムの商業的根拠を強化しています。
分散型農場向けモジュール式温室の経済性
インド、インドネシア、ベトナム、タイ、フィリピンには小規模農家および中規模農場が多数存在しており、利用可能な本と生産要件に応じてスケールアップできる温室システムへの需要が生まれています。これらの栽培者は、初期段階において完全統合型の高技術施設の資金調達に制約を抱える場合があり、モジュール式ポリハウス、基本的な気候センサー、液肥施用システム、段階的な技術アップグレードの重要性が高まっています。Netafimは2026年にGrowSphere FLEXを導入し、GrowSphere MAXプラットフォームの高仕様を必要としない農場向けにデジタル灌漑・液肥施用制御を提供しています。モジュール式フォーマットにより、栽培者は作物量、商業契約、キャッシュフローの発展に合わせて灌漑、液肥施用、自動化、モニタリング機能を追加できます。この段階的投資モデルは初期資本要件を低下させ、温室技術プロバイダーの対象顧客基盤を拡大し、個々のプロジェクトが小規模から始まる場合でもアジア太平洋商業温室市場全体のユニット需要を支援します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期資本と長い回収期間 | -2.6% | インド、中国、インドネシア、フィピン | 短期(2年以内) |
| エネルギーコストの変動と電力消費量の影響 | -1.8% | 日本、韓国、オーストラリア、中国 | 中期(2〜4年) |
| 気候、照明、作物データスタック間の相互運用性のギャップ | -1.3% | 日本、オーストラリア、中国、韓国 | 中期(2〜4年) |
| 水循環・排水コンプライアンスコスト | -0.9% | オーストラリア、インド、中国、日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期資本と長い回収期間
高技術温室プロジェクトは、商業的収益が生まれる前に、構造物、気候制御システム、灌漑、液肥施用、照明、自動化、生産管理技術への多大な初期投資を必要とします。これは栽培者、特に融資や補助金へのアクセスが限られた小規模・中規模事業者にとって大きな資本障壁となります。稼働率が低い場合、作物価格が変動する場合、または生産量が固定費を大きな生産量に分散させるのに不十分な場合、回収期間も長くなる可能性があります。エネルギーおよび水管理システムが初期投資に加わり、暖房、冷却、補助照明、ろ過、循環が継続的な運営コストを増加させます。中国やインドなどの市場における政府プログラムは投資負担の一部を軽減できますが、資格要件と残りの共同融資要件が依然として普及を制限する可能性があります。その結果、高い初期資本要件と長い回収期間が、市場全体における先進的な商業温室システムへの投資を抑制する可能性があります。
気候、照明、作物データスタック間の相互運用性のギャップ
商業温室施設は、異なるベンダーの気候制御システム、LED照明、灌漑コントローラー、センサー、作物モニタリングプラットフォームをますます組み合わせており、システム間でのデータと制御機能の統合に課題が生じています。Sensorsに掲載された2025年のレビューでは、スマート温室のモニタリングと制御に関する114件の査読済み研究を検討し、相互運用性、センサーキャリブレーション、データの一貫性、通信プロトコルの整合が継続的な実装課題として特定されました[3]。このレビューでは特に、独自技術がインテリジェント制御システム間のスムーズな統合を妨げる可能性があることが指摘されました。これらの課題は、栽培者が気候、灌漑、照明、作物モニタリング技術を統合管理プラットフォームに接続する際に特に重要です。例えば、PrivaとGrodanは2026年5月にGroSensルートゾーンセンサーデータをPriva Oneに統合し、灌漑決定におけるルートゾーン情報の活用を改善すると発表しました。このような統合があっても、マルチベンダー施設では追加のソフトウェア設定、互換性のある通信プロトコル、専門的な技術的専門知識が必要になる場合があります。これらの相互運用性要件は実装の複雑さを増大させ、アジア太平洋全域で高度に統合された商業温室技術を採用するコストと運用リスクを高める可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
設備別:
暖房が最大の基盤を維持しながらソフトウェアが継続的な価値を付加暖房システムは設備タイプ別で最大セグメントであり、2025年のアジア太平洋商業温室市場シェアの61.0%を占め、中国北部、日本、韓国などの寒冷市場における温度管理生産への需要に支えられています。これらのシステムは寒冷期における作物成長の維持と周年栽培の支援に不可欠です。冷却・換気システム、灌漑・液肥施用システムは、生産サイクル全体を通じて温度、湿度、水分、栄養条件を維持するために不可欠であるため、重要な確立された設備カテゴリーであり続けています。遮光・シェーディングシステムは太陽放射と温室温度の管理に役立ち、ガラス張りシステムやフレーム・トラスを含む構造コンポーネントは、特に新規温室建設や大規模施設拡張において引き続き重要な投資分野を占めています。
気候制御・自動化ソフトウェアは最も成長の速い設備セグメントであり、自動液肥施用、予測的気候管理、デジタル作物モニタリング、統合設備制御の採用増加に牽引され、2026年から2031年にかけてCAGR 13.2%で拡大すると予測されています。これらの発展は、フトウェアが灌漑、液肥施用、照明、気候、作物データをますます調整する統合温室システムへのシフトを反映しています。冷却・換気システムは温度・湿度管理において引き続き重要であり、接続された環境制御は物理的設備とデジタル管理プラットフォームの間のより大きな統合を促進しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
作物別:
果物・野菜が収益基盤を提供しながら特殊作物が設備需要を高める果物・野菜は作物別で最大セグメントであり、2025年のアジア太平洋商業温室市場規模の48.0%を占め、中国、日本、韓国、オーストラリアにおけるトマト、キュウリ、葉物野菜、ピーマン、ベリー類および類似作物の生産に支えられています。これらの作物は、温室システムにより栽培者が生産時期、作物品質、水使用量を管理できるため、施設栽培に適しています。Beijing Kingpengは、インテリジェントマルチスパン温室が2025〜2026年の栽培シーズンに夏のチェリートマト収量として1平方メートル当たり26キログラムを達成したと報告しています。花卉・観賞植物は特に日本と中国において小売・イベント市場に対応しており、ハーブ・マイクログリーンは短サイクル生産と地域供給モデルを支援しています。
大麻・特殊作物は最も成長の速い作物セグメントであり、高度に管理された生産環境と専門的な栽培システムへの需要に支えられ、2026年から2031年にかけてCAGR 14.5%で拡大すると予測されています。オーストラリアとタイは医療・特殊用途の専門的に管理された栽培を支援する規制枠組みを有しています。これらの作物は温度、湿度、二酸化炭素、光スペクトルの厳密な管理を必要とし、先進的な気候制御、照明、自動化、モニタリング技術の重要性を高めています。特殊作物の高い技術要件は栽培面積当たりの設備集約度を高め、統合生産システムを提供するサプライヤーに機会をもたらします。作物の多様化は、従来の果物、野菜、花卉、観賞植物を超えて商業温室技術の応用基盤を拡大します。
温室タイプ別:
プラスチックフィルムが規模を支援しながらガラスが高仕様プロジェクトに対応プラスチックフィルム温室は最大の温室タイプであり、2025年のアジア太平洋商業温室市場の57.0%を占め、低い建設コストと中国および南アジア・東南アジアの資本制約市場における広範な普及に支えられています。中国の既存のソーラー温室およびプラスチック温室の更新への注力は、既存施設内の灌漑、換気、センサー、自動化への継続的な投資を支援しています。栽培者は温室構造全体を交換することなく個々のシステムをアップグレードできるため、プラスチックフィルム施設は商業生産への参入しやすい入口となっています。ガラス温室と硬質ポリカーボネート構造は高仕様用途に対応しており、ポリカーボネートは構造性能と断熱特性においてプラスチックフィルムとガラスの中間的な選択肢を提供しています。
ガラス温室は最も成長の速い室タイプであり、プレミアム作物、高い光透過率、耐久性のある構造、自動化対応レイアウトへの需要に支えられ、2026年から2031年にかけてCAGR 12.2%で拡大すると予測されています。ハイブリッドおよびセミクローズド温室は、制御換気と部分的な空気循環を通じて気候・エネルギー管理の改善を求める事業者に追加の選択肢を提供しています。Beijing KingpengのCuihuスマート農業イノベーションセンターフェーズ2には35,000平方メートルのセミクローズド温室スペースが含まれており、この構造の商業規模での展開を示しています。構造の選択は、作物価値、地域の気候、エネルギー要件、自動化ニーズ、事業者の利用可能な資本によって引き続き影響を受けており、プラスチックフィルム構造がより広い市場浸透を支援する一方、ガラスおよびセミクローズド形式はより技術集約的な生産システムに対応しています。
栽培技術別:
水耕栽培システムが普及をリードしながらハイブリッドおよび垂直形式が進展水耕栽培システムは栽培技術別で最大セグメントであり、2025年のアジア太平洋商業温室市場シェの42.0%を占め、水効率、生産の一貫性、トレーサビリティが重要な運営優先事項である日本、韓国、オーストラリアでの普及に支えられています。養液薄膜技術(NFT)、深水培養(DWC)、点滴水耕栽培は、土壌への依存と土壌由来の病害へのリスクを低減しながら、制御された栄養供給と周年生産を可能にします。土壌・基材栽培は、土壌ベースの生産に確立された経験を持つインドと中国において引き続き重要です。ヤシ殻繊維とロックウールは、液肥施用と温室環境管理を組み合わせた制御された栽培培地として中間的な選択肢を提供しています。
ハイブリッドおよび垂直統合は最も成長の速い栽培技術セグメントであり、土地の利用可能性とプレミアム市場への近接性が高密度栽培を支援できる韓国、日本、都市部の中国における集約的生産システムへの関心の高まりに支えられ、2026年から2031年にかけてCAGR 11.2%で拡大すると予測されています。Enthingは2026年2月に驪州のI Am Farm Towerプロジェクト向けに158億韓国ウォンのAI農業プラットフォーム供給契約を締結し、同施設は統合施設環境生産モデルを使用して高付加価値作物を生産する計画です。多層システムは単位土地面積当たりの生産量を増加させながら、人工照明、環境制御、灌漑、作物モニタリングを統合できます。ただし、電力要件の高さとシステムの複雑さが、エネルギーコストが高い場合やプレミアム市場へのアクセスが限られている場合の普及を制約する可能性があります。その結果、土地制約、物流上の優位性、作物価値、施設環境生産の経済性が追加の資本・運営要件を支援できる場合に、統合形式の重要性が高まっています。
エンドユーザー別:
商業栽培者がリードしながら研究機関が加速商業栽培者は最大のエンドユーザーセグメントであり、2025年のアジア太平洋商業温室市場シェアの58.0%を占め、小売、フードサービス、卸売チャネルへの生産に向けた気候制御、灌漑、照明、栽培システムへの需要に支えられています。このセグメントには大規模なガラス温室事業者のほか、露地生産から移行中の中規模事業者も含まれます。Centuria Capital Groupは2025年11月に南オーストラリアの43ヘクタールのTwo Wells水耕栽培ガラス温室を1億6,800万豪ドル(1億1,050万米ドル)で取得し、大規模商業施設栽培への継続的な投資を示しています。小売ガーデンセンターおよび苗木業者は別のエンドユーザーグループを形成しており、需要は管理された繁殖・植物生産環境に集中しています。
研究・教育機関は最も成長の速いエンドユーザーセグメントであり、農業人工知能(AI)、スピードブリーディング、スマート農業研究への投資に支えられ、2026年から2031年にかけてCAGR 13.5%で拡大すると予測されています。Saveer Biotechは2026年5月にハイデラバードのインド農業研究評議会・インド油糧種子研究所(ICAR-IIOR)に先進的なスピードブリーディング施設を設置し、加速された作物研究のための管理環境の活用を示しました。韓国の国家農業AXプラットフォームも務安郡においてAI統合商業温室能力の開発を計画しています。研究・教育施設は、より広範な商業展開の前に新しい栽培方法、自動化技術、気候管理システムのテスト環境として機能し、先進的な温室インフラとデジタル技術への需要を支援します。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
中国は2025年のアジア太平洋商業温室市場において最大の地域であり、市場シェアの42.0%を占めました。確立された温室基盤、設備サプライチェーン、施設栽培への政策支援により、地域の中核として位置付けられています。中国の農業農村部(MARA)は2025年7月の温室・園芸政策議論においてインテリジェント施設、低炭素生産、種子自給、地域作物の整合を強調しました。甘粛省のゴビ農業モデルは非耕作地での温室開発を支援し、穀物生産地域との競合を軽減しています。市場は温室面積の拡大から既存施設内の生産性、自動化、資源効率の向上へとシフトしています。
インドは最も成長の速い地域であり、施設栽培の普及率が比較的低いこと、政府支援、組織化された小売チャネルからの一貫した品質・供給への要件の高まりに支えられ、2026年から2031年にかけてCAGR 10.4%で拡大すると予測されています。農業インフラファンド(AIF)は、適格な園芸投資を補完できる利子補給の枠組みを提供しています。韓国はスマートファームクラスターと人工知能対応生産プログラムを通じて技術集約型栽培における地位を強化しています。忠南道は2026年2月に内浦アグリバイオ融合産業クラスターの建設を開始しました。これは6,803億韓国ウォン(4億6,100万米ドル)のプロジェクトであり、2028年の完成を目標としています。日本は技術的に先進的な市場であり続けていますが、高い固定費と運営コストが植物工場および施設環境プロジェクトへの投資判断に引き続き影響を与えています。
オーストラリアは高仕様の温室開発と管理農業への機関投資を支援しています。Centuria Capital Groupの2025年11月における南オーストラリアのTwo Wells水耕栽培ガラス温室の取得により、施設環境農業ポトフォリオが150ヘクタール以上に拡大しました。Hort InnovationのHort Frontiersプログラムも、自動授粉、収穫、梱包を含む施設栽培における労働要件に対応する技術に向けて5,200万豪ドル(3,400万米ドル)を配分しています。タイは医療大麻と都市部野菜生産向けの施設栽培用途を開発しており、シンガポールの限られた農業用地は集約的な水耕栽培および垂直農業形式を支援しています。土地の利用可能性、技術採用、投資能力、作物優先事項のこれらの違いが、アジア太平洋商業温室市場全体にわたって異なる成長機会を生み出しています。
競争環境
市場集中度
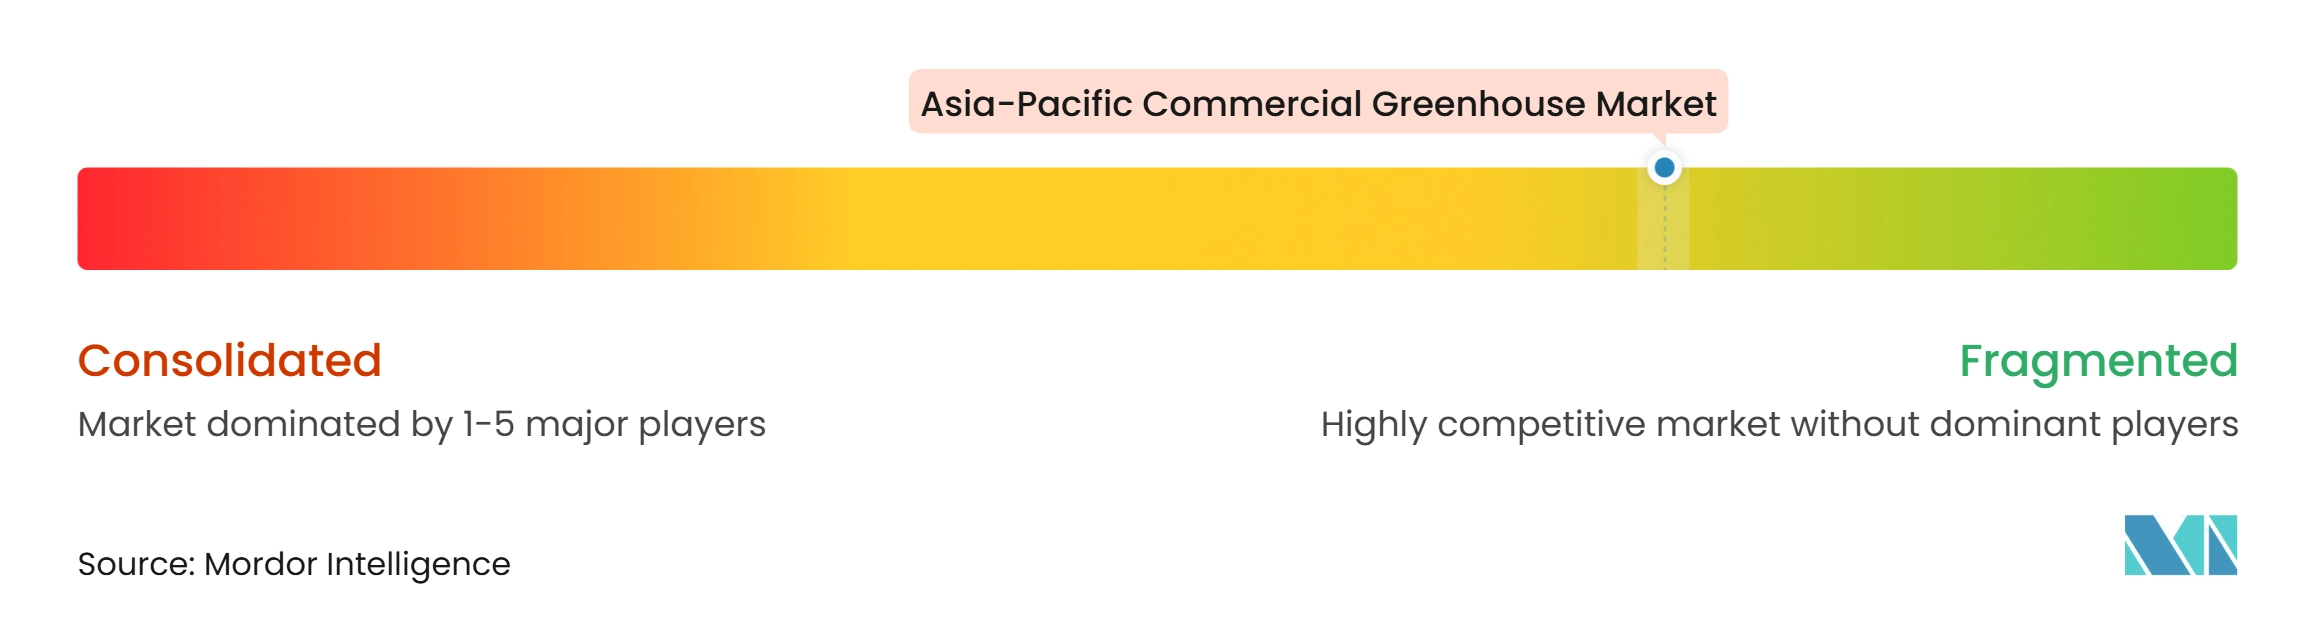
アジア太平洋商業温室市場は適度に分散しており、2025年の主要プレーヤーとしてBeijing Kingpeng International Hi-Tech Corporation、Netafim Ltd.、Richel Group SAS、Priva Holding B.V.、Certhon Build B.V.が挙げられます。Priva Holding B.V.、Certhon Build B.V.、Dalsem B.V.、Van der Hoeven Horticultural Projects B.V.、Hoogendoorn Growth Management B.V.、Ridder B.V.などの欧州プレーヤーは、統合温室システム、自動化、気候管理、確立された栽培者との関係を通じて競争しています。これらのソリューションは特に本、韓国、オーストラリアのプレミアム商業事業者に関連しています。地域の製造業者および地域統合業者は、インドおよび東南アジアのプラスチックフィルム温室プロジェクトにおいて引き続き重要な競合相手であり、低コスト構造とモジュール式ソリューションが完全統合型自動化よりも適切な場合があります。
競争は温室構造から統合された気候、灌漑、照明、データ管理ソリューションへとシフトしています。Priva Holding B.V.は2026年にGroSensルートゾーンセンサーデータをPriva Oneに統合し、作物ルートゾーン情報と温室管理の間の接続性を強化しました。2026年3月、Netafim Ltd.とAmazon Indiaはベンガルールとハイデラバード近郊の農場をカバーする水管理パートナーシップを発表しました。これらの動向は、プレーヤーが物理的設備とデジタルモニタリング・資源管理機能を組み合わせている様子を示しています。Signifyも施設環境農業向けLED照明ソリューションを通じて競争しており、エネルギー効率と作物特有の照明要件が重要な購買考慮事項となっています。
Beijing Kingpeng International Hi-Tech Corporationはターンキー温室・スマート農業ソリューションを通じて中国での強固な地位を維持しており、国際プロジェクトへの展開も拡大しています。2026年3月、同社はオマーンのスルタン・カブース大学に研究温室複合施設の建設を開始し、中東における海外エンジニアリング・調達・建設(EPC)プロジェクトを示しています。競争機会はソフトウェアの相互運用性、熱帯気候向け冷却型温室システム、小規模商業農場向けモジュール式ソリューションに残っています。購買者もまた、運営パフォーマンス、資源効率、食品安全慣行、環境管理能力をより重視しています。その結果、競争上の差別化は、個々のコンポーネントのみを供給するのではなく、温室構造と気候制御、灌漑、自動化、データ管理、技術サポート、プロジェクト実行を組み合わせるプレーヤーの能力にますます依存しています。
アジア太平洋商業温室産業リーダー
-
Beijing Kingpeng International Hi-Tech Corporation
-
NETAFIM Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
-
Richel Group S.A.
-
Priva Holding B.V.
-
Certhon Build B.V.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋商業温室市場 このレポートでカバーされる企業
- Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
- Richel Group SAS
- Priva Holding B.V.
- Certhon Build B.V. (DENSO Corporation)
- Dalsem B.V. (GreenV)
- Van der Hoeven Horticultural Projects B.V. (Arvesta N.V.)
- Signify N.V.
- Hoogendoorn Growth Management B.V. (Batenburg Techniek N.V.)
- Ridder Holding Harderwijk B.V.
- Argus Control Systems Ltd. (Controlled Environments Limited)
- Beijing Kingpeng International Hi-Tech Corporation
- The Glasshouse Company Pty Ltd
- Top Greenhouses Ltd.
- Saveer Biotech Limited
- Kryzen Biotech Private Limited
最近の産業開発事情 アジア太平洋商業温室市場
- 2026年5月:Priva Holding B.V.とGrodanは、GroSensルートゾーンセンサーデータをPriva Oneに直接統合するパートナーシップを発表しました。この統合により、栽培者はPrivaのプラットフォーム内で他の温室パラメーターとともにルートゾーン状態を確認でき、より迅速な灌漑管理を支援します。
- 2026年3月:住友商事は、イチゴ向けAI搭載自動授粉ロボットおよび植物工場向け自動栽培技術の日本の開発企業あるHarvestXと資本・業務提携を締結しました。このパートナーシップは施設環境農業向けの自動化ソリューションの拡大を目的としています。
- 2025年11月:Centuria Capital Groupは、南オーストラリアの43ヘクタールのTwo Wells水耕栽培ガラス温室を1億6,800万豪ドル(1億1,050万米ドル)で取得すると発表しました。同施設はPerfection Freshが運営しており、この取得によりCenturiaの農業ポートフォリオは150ヘクタール以上のガラス温室資産と160ヘクタール以上の施設栽培農業に拡大しました。
アジア太平洋商業温室市場レポートの範囲
商業温室とは、市場で販売される業作物の栽培に使用される温室です。
アジア太平洋商業温室市場レポートは、設備タイプ別(暖房システム、その他)、作物タイプ別(果物・野菜、その他)、温室タイプ別(ガラス温室、その他)、栽培技術別(水耕栽培、その他)、エンドユーザー別(商業栽培者、その他)、地域別(インド、中国、その他)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 暖房システム | |
| 冷却・換気システム | |
| LED育成照明 | |
| 灌漑・液肥施用システム | |
| 気候制御・自動化ソフトウェア | |
| 遮光・シェーディング | |
| 構造コンポーネント | ガラス張りシステム |
| フレームとトラス |
| 果物・野菜 | トマト |
| キュウリ | |
| レタスおよび葉物野菜 | |
| ピーマン | |
| イチゴおよびベリー類 | |
| 花卉・観賞植物 | 切り花 |
| 鉢植えおよびベッディングプランツ | |
| ハーブ・マイクログリーン | |
| 大麻・特殊作物 | 医療大麻 |
| 苗・繁殖作物 |
| ガラス温室 |
| プラスチックフィルム温室 |
| 硬質ポリカーボネート温室 |
| ハイブリッドおよびセミクローズ温室 |
| 水耕栽培 | 養液薄膜技術 |
| 深水培養 | |
| 点滴水耕栽培 | |
| 非水耕栽培の土壌・基材 | 土壌ベース |
| ヤシ殻繊維およびロックウール基材 | |
| ハイブリッドおよび垂直統合 |
| 商業栽培者 |
| 研究・教育機関 |
| 小売ガーデンセンターおよび苗木業者 |
| 中国 |
| 日本 |
| インド |
| 韓国 |
| オーストラリア |
| その他のアジア太平洋 |
| 設備タイプ別 | 暖房システム | |
| 冷却・換気システム | ||
| LED育成照明 | ||
| 灌漑・液肥施用システム | ||
| 気候制御・自動化ソフトウェア | ||
| 遮光・シェーディング | ||
| 構造コンポーネント | ガラス張りシステム | |
| フレームとトラス | ||
| 作物別 | 果物・野菜 | トマト |
| キュウリ | ||
| レタスおよび葉物野菜 | ||
| ピーマン | ||
| イチゴおよびベリー類 | ||
| 花卉・観賞植物 | 切り花 | |
| 鉢植えおよびベッディングプランツ | ||
| ハーブ・マイクログリーン | ||
| 大麻・特殊作物 | 医療大麻 | |
| 苗・繁殖作物 | ||
| 温室タイプ別 | ガラス温室 | |
| プラスチックフィルム温室 | ||
| 硬質ポリカーボネート温室 | ||
| ハイブリッドおよびセミクローズ温室 | ||
| 栽培技術別 | 水耕栽培 | 養液薄膜技術 |
| 深水培養 | ||
| 点滴水耕栽培 | ||
| 非水耕栽培の土壌・基材 | 土壌ベース | |
| ヤシ殻繊維およびロックウール基材 | ||
| ハイブリッドおよび垂直統合 | ||
| エンドユーザー別 | 商業栽培者 | |
| 研究・教育機関 | ||
| 小売ガーデンセンターおよび苗木業者 | ||
| 地域別 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
レポートで回答される主要な質問
アジア太平洋商業温室市場の規模はどのくらいですか?
アジア太平洋商業温室市場は2026年に8.77 ビリオン 米ドルと評価され、2026年から2031年にかけてCAGR 7.80%で2031年までに12.77 ビリオン 米ドルに達すると予測されています。
アジア太平洋でどの国が商業温室収益をリードしていますか?
中国は2025年に42.0%のシェアで地域収益をリードし、既存の施設基盤、設備サプライチェーン、施設栽培政策への注力に支えられています。
商業温室で最も使用されている設備は何ですか?
暖房システムは2025年の設備収益の61.0%を占め、気候制御・自動化ソフトウェアは2026年から2031年にかけてCAGR 13.2%で最も速い成長を記録すると予測されています。
施設栽培に対する最大の需要を生み出す作物はどれですか?
果物・野菜は2025年の市場の48.0%を占め、大麻・特殊作物は2026年から2031年にかけてCAGR 14.5%で成長すると予測されています。