
Taille et part du marché des serres commerciales en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
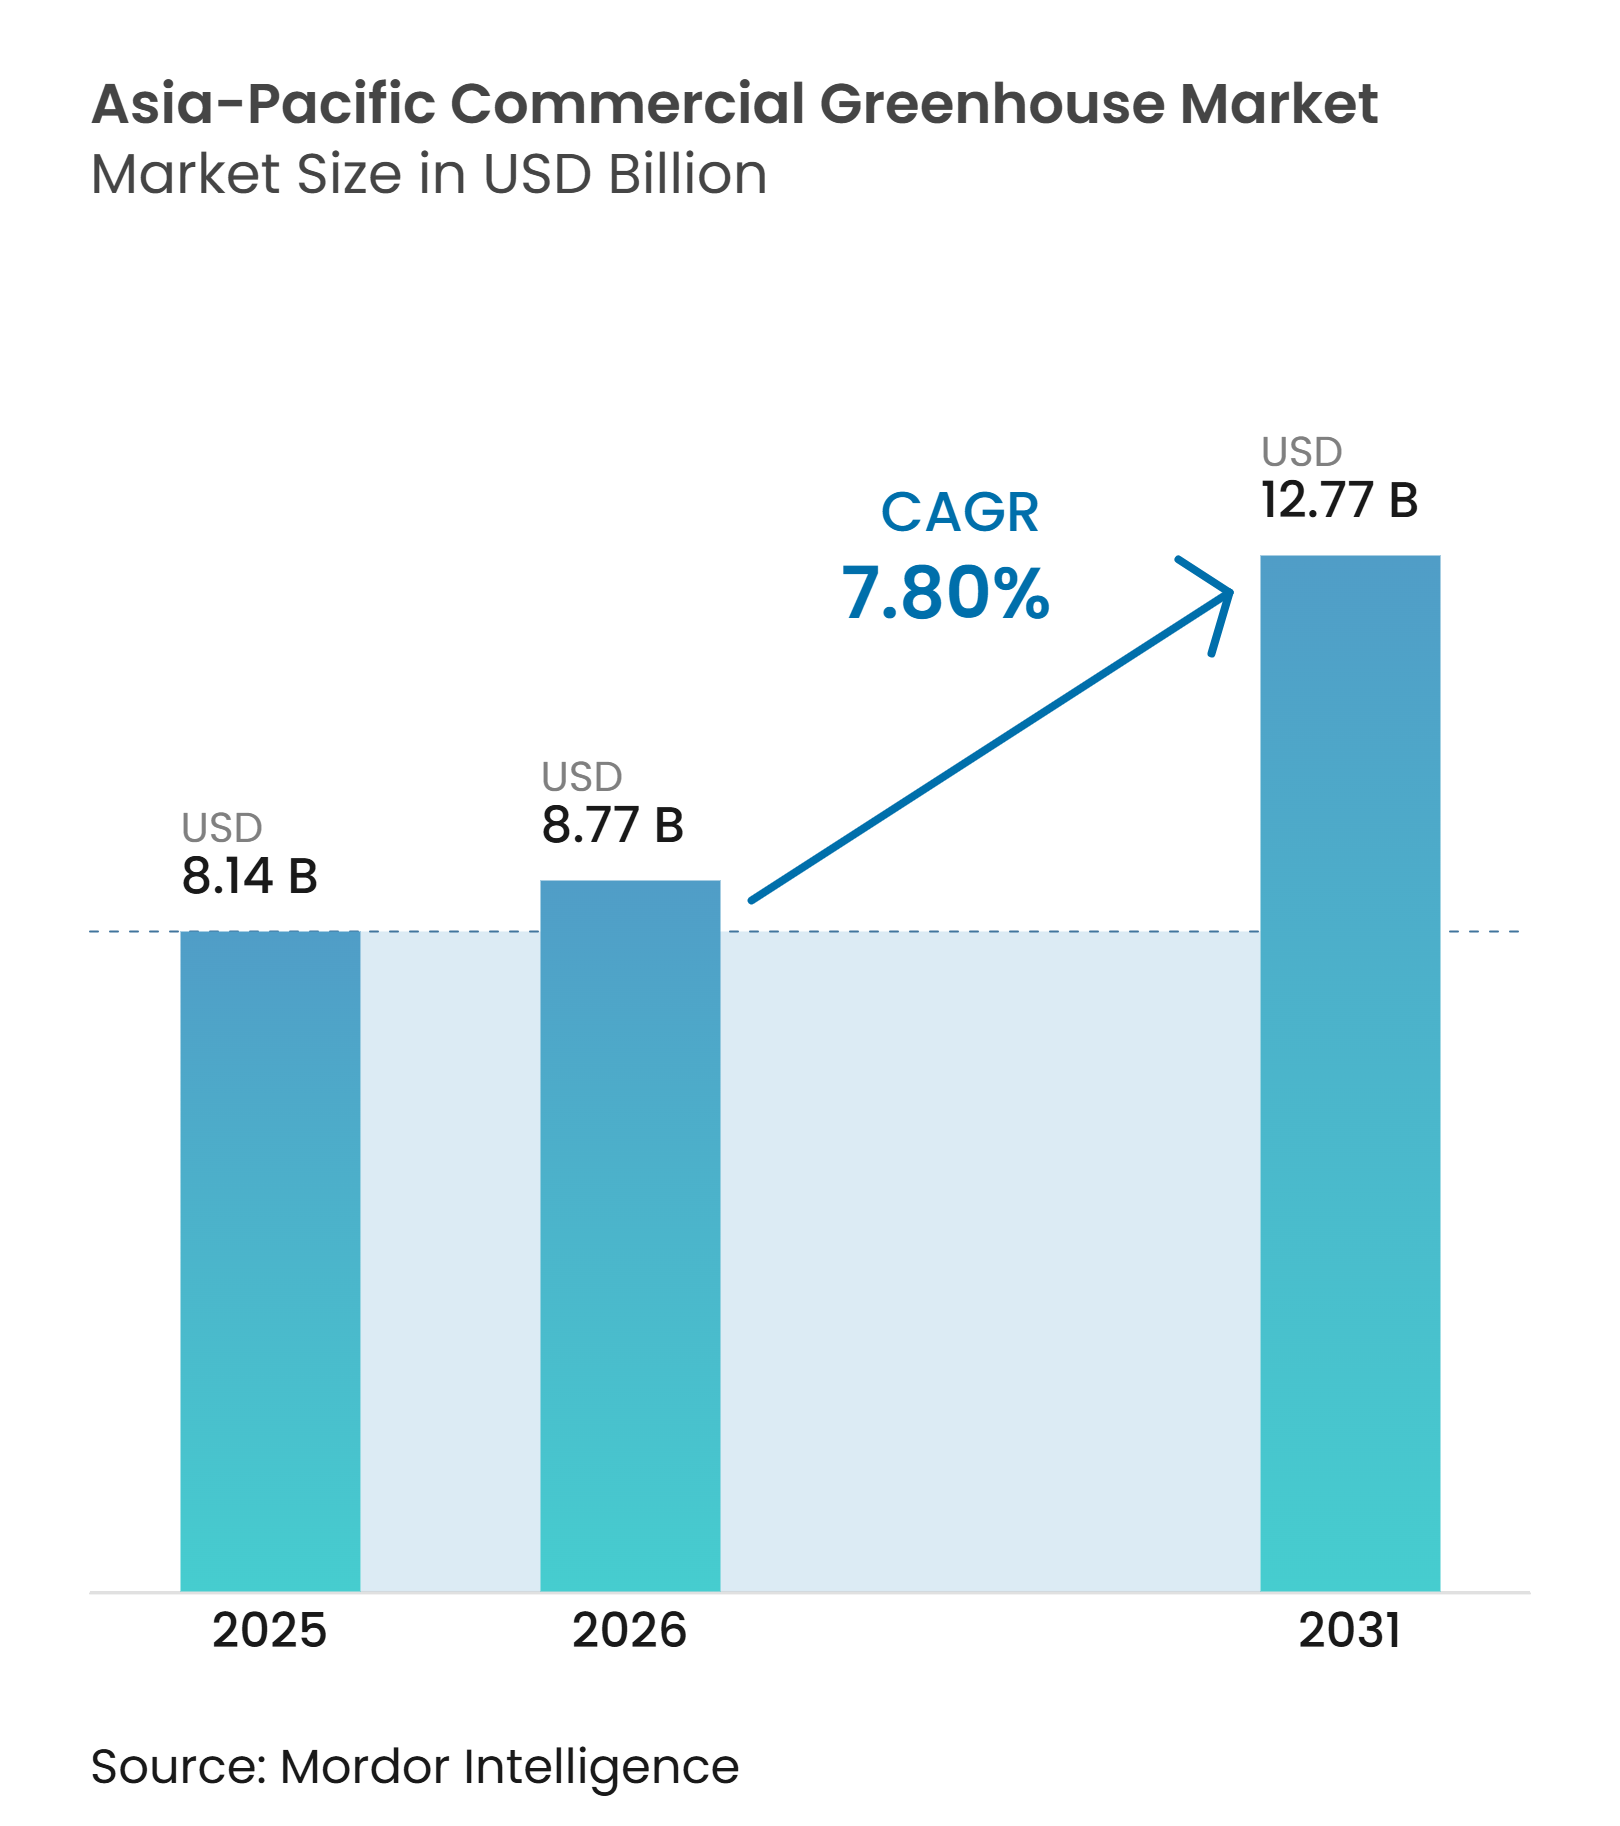
| Taille du marché de l'année de base (2025) | 8.14 Milliards de dollars |
| Taille du Marché (2026) | 8.77 Milliards de dollars |
| Taille du Marché (2031) | 12.77 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.80 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des serres commerciales en Asie-Pacifique par Mordor Intelligence
Le marché des serres commerciales en Asie-Pacifique était évalué à 8,14 milliards USD en 2025 et devrait croître pour atteindre 8,77 milliards USD en 2026, puis 12,77 milliards USD d'ici 2031, à un CAGR de 7,80 % durant la période de prévision 2026 à 2031. Le marché évolue de l'horticulture en plein champ vers la production en environnement contrôlé, les producteurs répondant à la demande urbaine, aux perturbations climatiques et à des exigences de qualité plus strictes. Les politiques publiques en Chine et en Inde soutiennent la culture protégée, la modernisation des équipements et la sécurité alimentaire, offrant une justification d'investissement plus claire pour les projets. La baisse des coûts des composants hydroponiques, de l'éclairage et des systèmes de contrôle climatique élargit l'accès aux systèmes automatisés pour les producteurs de taille moyenne. Le marché bénéficie également des exigences des distributeurs en matière de traçabilité et de contrôle des résidus imposées aux fournisseurs de produits frais. L'investissement initial élevé et les coûts énergétiques demeurent des contraintes importantes, en particulier pour les petits producteurs et les installations disposant d'un accès limité au financement à long terme.
Principaux enseignements du rapport
- Par équipement, les systèmes de chauffage constituaient le segment le plus important et détenaient 61,0 % de la part du marché des serres commerciales en Asie-Pacifique en 2025, tandis que les logiciels de contrôle climatique et d'automatisation représentent le segment à la croissance la plus rapide et devraient se développer à un CAGR de 13,2 % entre 2026 et 2031.
- Par culture, les fruits et légumes constituaient le segment le plus important et représentaient 48,0 % de la taille du marché des serres commerciales en Asie-Pacifique en 2025, tandis que le cannabis et les cultures spécialisées représentent le segment à la croissance la plus rapide et devraient se développer à un CAGR de 14,5 % entre 2026 et 2031.
- Par type de serre, les serres à film plastique constituaient le segment le plus important et détenaient 57,0 % de la part de marché en 2025, tandis que les serres en verre représentent le segment à la croissance la plus rapide et devraient se dvelopper à un CAGR de 12,2 % entre 2026 et 2031.
- Par technologie de culture, les systèmes de culture hydroponique constituaient le segment le plus important et détenaient 42,0 % de la part de marché en 2025, tandis que l'intégration hybride et verticale représente le segment à la croissance la plus rapide et devrait se développer à un CAGR de 11,2 % entre 2026 et 2031.
- Par utilisateur final, les producteurs commerciaux constituaient le segment le plus important et détenaient 58,0 % de la part de marché en 2025, tandis que les instituts de recherche et d'enseignement représentent le segment à la croissance la plus rapide et devraient se développer à un CAGR de 13,5 % entre 2026 et 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Subventions à la culture protégée et programmes de sécurité alimentaire | +2.2% | Chine, Inde, Japon, Corée du Sud, Australie | Court terme (≤ 2 ans) |
| Substitution des importations de produits frais urbains en Chine, au Japon et en Corée du Sud | +1.4% | Chine, Japon, Corée du Sud | Moyen terme (2-4 ans) |
| Risques liés aux moussons, à la chaleur et aux typhons accroissant l'adoption des environnements contrôlés | +1.1% | Inde, Chine, Japon, Corée du Sud, Australie | Court terme (≤ 2 ans) |
| Expansion en Asie-Pacifique des chaînes d'approvisionnement en automatisation hydroponique et de contrôle climatique | +1.6% | Chine, Japon, Corée du Sud, Inde, Australie | Moyen terme (2-4 ans) |
| Exigences de traçabilité et de contrôle des résidus dans la distribution premium | +0.9% | Japon, Corée du Sud, Australie, Chine | Moyen terme (2-4 ans) |
| Économie des serres modulaires pour les exploitations fragmentées | +0.8% | Inde, Vietnam, Thaïlande, Indonésie, Philippines | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Subventions à la culture protégée et programmes de sécurité alimentaire
Le soutien gouvernemental à la culture protégée encourage l'investissement dans les infrastructures de serres et les technologies de production associées à travers l'Asie-Pacifique. En Chine, le ministère de l'Agriculture et des Affaires rurales (MARA) a identifié la production intelligente, les installations à faible émission de carbone, l'autosuffisance en semences et l'optimisation de la structure des cultures comme priorités pour le développement des serres et de l'horticulture, tandis que la sécurité alimentaire demeure une considération importante dans l'expansion de la culture protégée. En Inde, les directives 2025 de la Mission pour le développement intégré de l'horticulture (MIDH) prévoient une aide de 50 % pour les systèmes d'automatisation basés sur des capteurs pour la fertirrigation, sous réserve d'une superficie minimale de culture protégée de 2 500 mètres carrés par bénéficiaireDirectives opérationnelles MIDH 1, nhb.gov.in">[1]. Le Conseil national de l'horticulture (NHB) a également publié des modifications à ses directives relatives au MIDH pour la culture protégée en août 2025. Ces mesures réduisent la barrière à l'investissement initial pour les projets de serres et soutiennent l'adoption de structures, de fertirrigation, d'automatisation, de contrôle climatique et de technologies de production économes en ressources, renforçant ainsi la base de demande pour le marché des serres commerciales en Asie-Pacifique.
Substitution des importations de produits frais urbains en Chine, au Japon et en Corée du Sud
L'urbanisation et la demande croissante d'approvisionnements fiables en produits frais soutiennent le développement de l'horticulture en environnement contrôlé dans les principaux marchés d'Asie-Pacifique tels que la Chine, le Japon et la Corée du Sud. En Chine, les récentes discussions sur les politiques relatives aux serres et à l'horticulture ont mis en avant l'autosuffisance nationale pour des cultures telles que les tomates et les fleurs coupées, renforçant l'argumentaire en faveur des systèmes de production contrôlée situés à proximité des grands centres de consommation. Parallèlement, les circuits modernes de distribution et de restauration exigent de plus en plus une qualité constante, une traçabilité, la conformité aux résidus de pesticides et des calendriers d'approvisionnement fiables. Les installations en environnement contrôlé peuvent offrir un meilleur contrôle de l'irrigation, de la protection des cultures, des conditions de production et des lots de récolte, facilitant ainsi la conformité des producteurs commerciaux aux exigences d'approvisionnement standardisées. Des systèmes de certification tels que GlobalG.A.P. peuvent en outre faciliter l'accès à la distribution organisée et aux marchés premium. Ces facteurs renforcent l'argumentaire commercial en faveur de la production sous serre en liant la culture contrôlée non seulement au rendement et à la gestion climatique, mais aussi à la fiabilité de l'approvisionnement, à la traçabilité et à la conformité aux exigences des distributeurs.
Risques liés aux moussons, à la chaleur et aux typhons accroissant l'adoption des environnements contrôlés
La variabilité climatique, notamment les moussons, les chaleurs extrêmes et les typhons, peut accroître les risques de production et de qualité pour l'horticulture en plein champ en Asie du Sud et du Sud-Est. Les installations en environnement contrôlé offrent aux producteurs un meilleur contrôle de la température, de l'humidité, de l'irrigation et des conditions de protection des cultures, favorisant une production plus régulière dans des conditions extérieures variables. Parallèlement, l'amélioration de la disponibilité des composants hydroponiques, de l'éclairage à diodes électroluminescentes (LED), des capteurs climatiques et des technologies d'irrigation automatisée soutient la modernisation des serres en Chine, en Corée du Sud et au Japon. Signify a rapporté qu'une installation LED antérieure à la ferme Woodeumgee en Corée du Sud a généré des rendements de tomates supérieurs de 27 % et des économies d'énergie de 40 % par rapport à l'éclairage au sodium haute pressionDes rendements supérieurs de 2 % et des économies d'énergie de 40 % dans une serre de tomates poussent la ferme Woodeumgee à renouveler son investissement dans la solution LED horticole Philips, lighting.philips.com">[2]. Koidra a également validé sa plateforme de contrôle climatique KoPilot avec les équipements d'irrigation Netafim Japan lors d'un essai commercial sur tomates à Saitama conduit entre novembre 2024 et juillet 2025. Ces gains démontrés en productivité et en efficacité des ressources renforcent l'argumentaire commercial en faveur de l'automatisation, du contrôle climatique et des systèmes d'irrigation intégrés au sein du marché des serres commerciales en Asie-Pacifique.
Économie des serres modulaires pour les exploitations fragmentées
L'Inde, l'Indonésie, le Vietnam, la Thaïlande et les Philippines disposent d'une large base de petites et moyennes exploitations, créant une demande pour des systèmes de serres pouvant être dimensionnés en fonction du capital disponible et des besoins de production. Ces producteurs peuvent faire face à des contraintes de financement pour des installations entièrement intégrées à haute technologie au stade initial, ce qui accroît la pertinence des polyhouses modulaires, des capteurs climatiques de base, des systèmes de fertirrigation et des mises à niveau technologiques progressives. Netafim a lancé GrowSphere FLEX en 2026 pour fournir des contrôles numériques d'irrigation et de fertirrigation aux exploitations ne nécessitant pas les spécifications plus élevées de sa plateforme GrowSphere MAX. Le format modulaire permet aux producteurs d'ajouter des capacités d'irrigation, de fertirrigation, d'automatisation et de surveillance au fur et à mesure que les volumes de cultures, les contrats commerciaux et les flux de trésorerie se développent. Ce modèle d'investissement progressif peut réduire l'exigence de capital initial et élargir la base de clientèle adressable pour les fournisseurs de technologies de serres, soutenant la demande unitaire sur le marché des serres commerciales en Asie-Pacifique même lorsque les projets individuels démarrent à plus petite échelle.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Capital initial élevé et longues périodes de retour sur investissement | -2.6% | Inde, Chine, Indonésie, Philippines | Court terme (≤ 2 ans) |
| Volatilité des coûts énergétiques et exposition à l'intensité électrique | -1.8% | Japon, Corée du Sud, Australie, Chine | Moyen terme (2-4 ans) |
| Lacunes d'interopérabilité entre les systèmes de contrôle climatique, d'éclairage et de données sur les cultures | -1.3% | Japon, Australie, Chine, Corée du Sud | Moyen terme (2-4 ans) |
| Coûts de recirculation de l'eau et de conformité aux rejets | -0.9% | Australie, Inde, Chine, Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Capital initial élevé et longues périodes de retour sur investissement
Les projets de serres à haute technologie nécessitent un investissement initial substantiel dans les structures, les systèmes de contrôle climatique, l'irrigation, la fertirrigation, l'éclairage, l'automatisation et les technologies de gestion de la production avant que des rendements commerciaux ne soient générés. Cela crée une barrière de capital significative pour les producteurs, en particulier les opérateurs de petite et moyenne taille disposant d'un accès limité au financement ou aux subventions. Les périodes de retour sur investissement peuvent également s'allonger lorsque les taux d'utilisation sont faibles, que les prix des cultures fluctuent ou que les volumes de production sont insuffisants pour répartir les coûts fixes sur une base de production plus large. Les systèmes de gestion de l'énergie et de l'eau s'ajoutent à l'investissement initial, tandis que le chauffage, le refroidissement, l'éclairage d'appoint, la filtration et la recirculation augmentent les coûts d'exploitation courants. Bien que les programmes gouvernementaux dans des marchés tels que la Chine et l'Inde puissent réduire une partie de la charge d'investissement, les conditions d'éligibilité et les exigences de cofinancement restantes peuvent encore limiter l'adoption. Par conséquent, l'exigence de capital initial élevé et la longue période de retour sur investissement peuvent freiner l'investissement dans les systèmes de serres commerciales avancés sur l'ensemble du marché.
Lacunes d'interopérabilité entre les systèmes de contrôle climatique, d'éclairage et de données sur les cultures
Les installations de serres commerciales combinent de plus en plus des systèmes de contrôle climatique, d'éclairage LED, de contrôleurs d'irrigation, de capteurs et de plateformes de surveillance des cultures provenant de différents fournisseurs, créant des défis dans l'intégration des données et des fonctions de contrôle entre les systèmes. Une revue publiée en 2025 dans la revue Sensors a examiné 114 études évaluées par des pairs sur la surveillance et le contrôle des serres intelligentes et a identifié l'interopérabilité, l'étalonnage des capteurs, la cohérence des données et l'alignement des protocoles de communication comme des défis d'implémentation persistantsSurveillance multi-capteurs, contrôle intelligent et traitement des données pour la gestion de l'environnement des serres intelligentes, pubmed.ncbi.nlm.nih.gov">[3]. La revue a spécifiquement noté que les technologies propriétaires peuvent entraver une intégration fluide entre les systèmes de contrôle intelligents. Ces défis sont particulièrement pertinents lorsque les producteurs connectent des technologies de contrôle climatique, d'irrigation, d'éclairage et de surveillance des cultures dans des plateformes de gestion unifiées. Priva et Grodan, par exemple, ont annoncé l'intégration des données du capteur de zone racinaire GroSens dans Priva One en mai 2026 pour améliorer l'utilisation des informations sur la zone racinaire dans les décisions d'irrigation. Même avec de telles intégrations, les installations multi-fournisseurs peuvent nécessiter une configuration logicielle supplémentaire, des protocoles de communication compatibles et une expertise technique spécialisée. Ces exigences d'interopérabilité augmentent la complexité de mise en œuvre et peuvent accroître le coût et le risque opérationnel lié à l'adoption de technologies de serres commerciales hautement intégrées en Asie-Pacifique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par équipement :
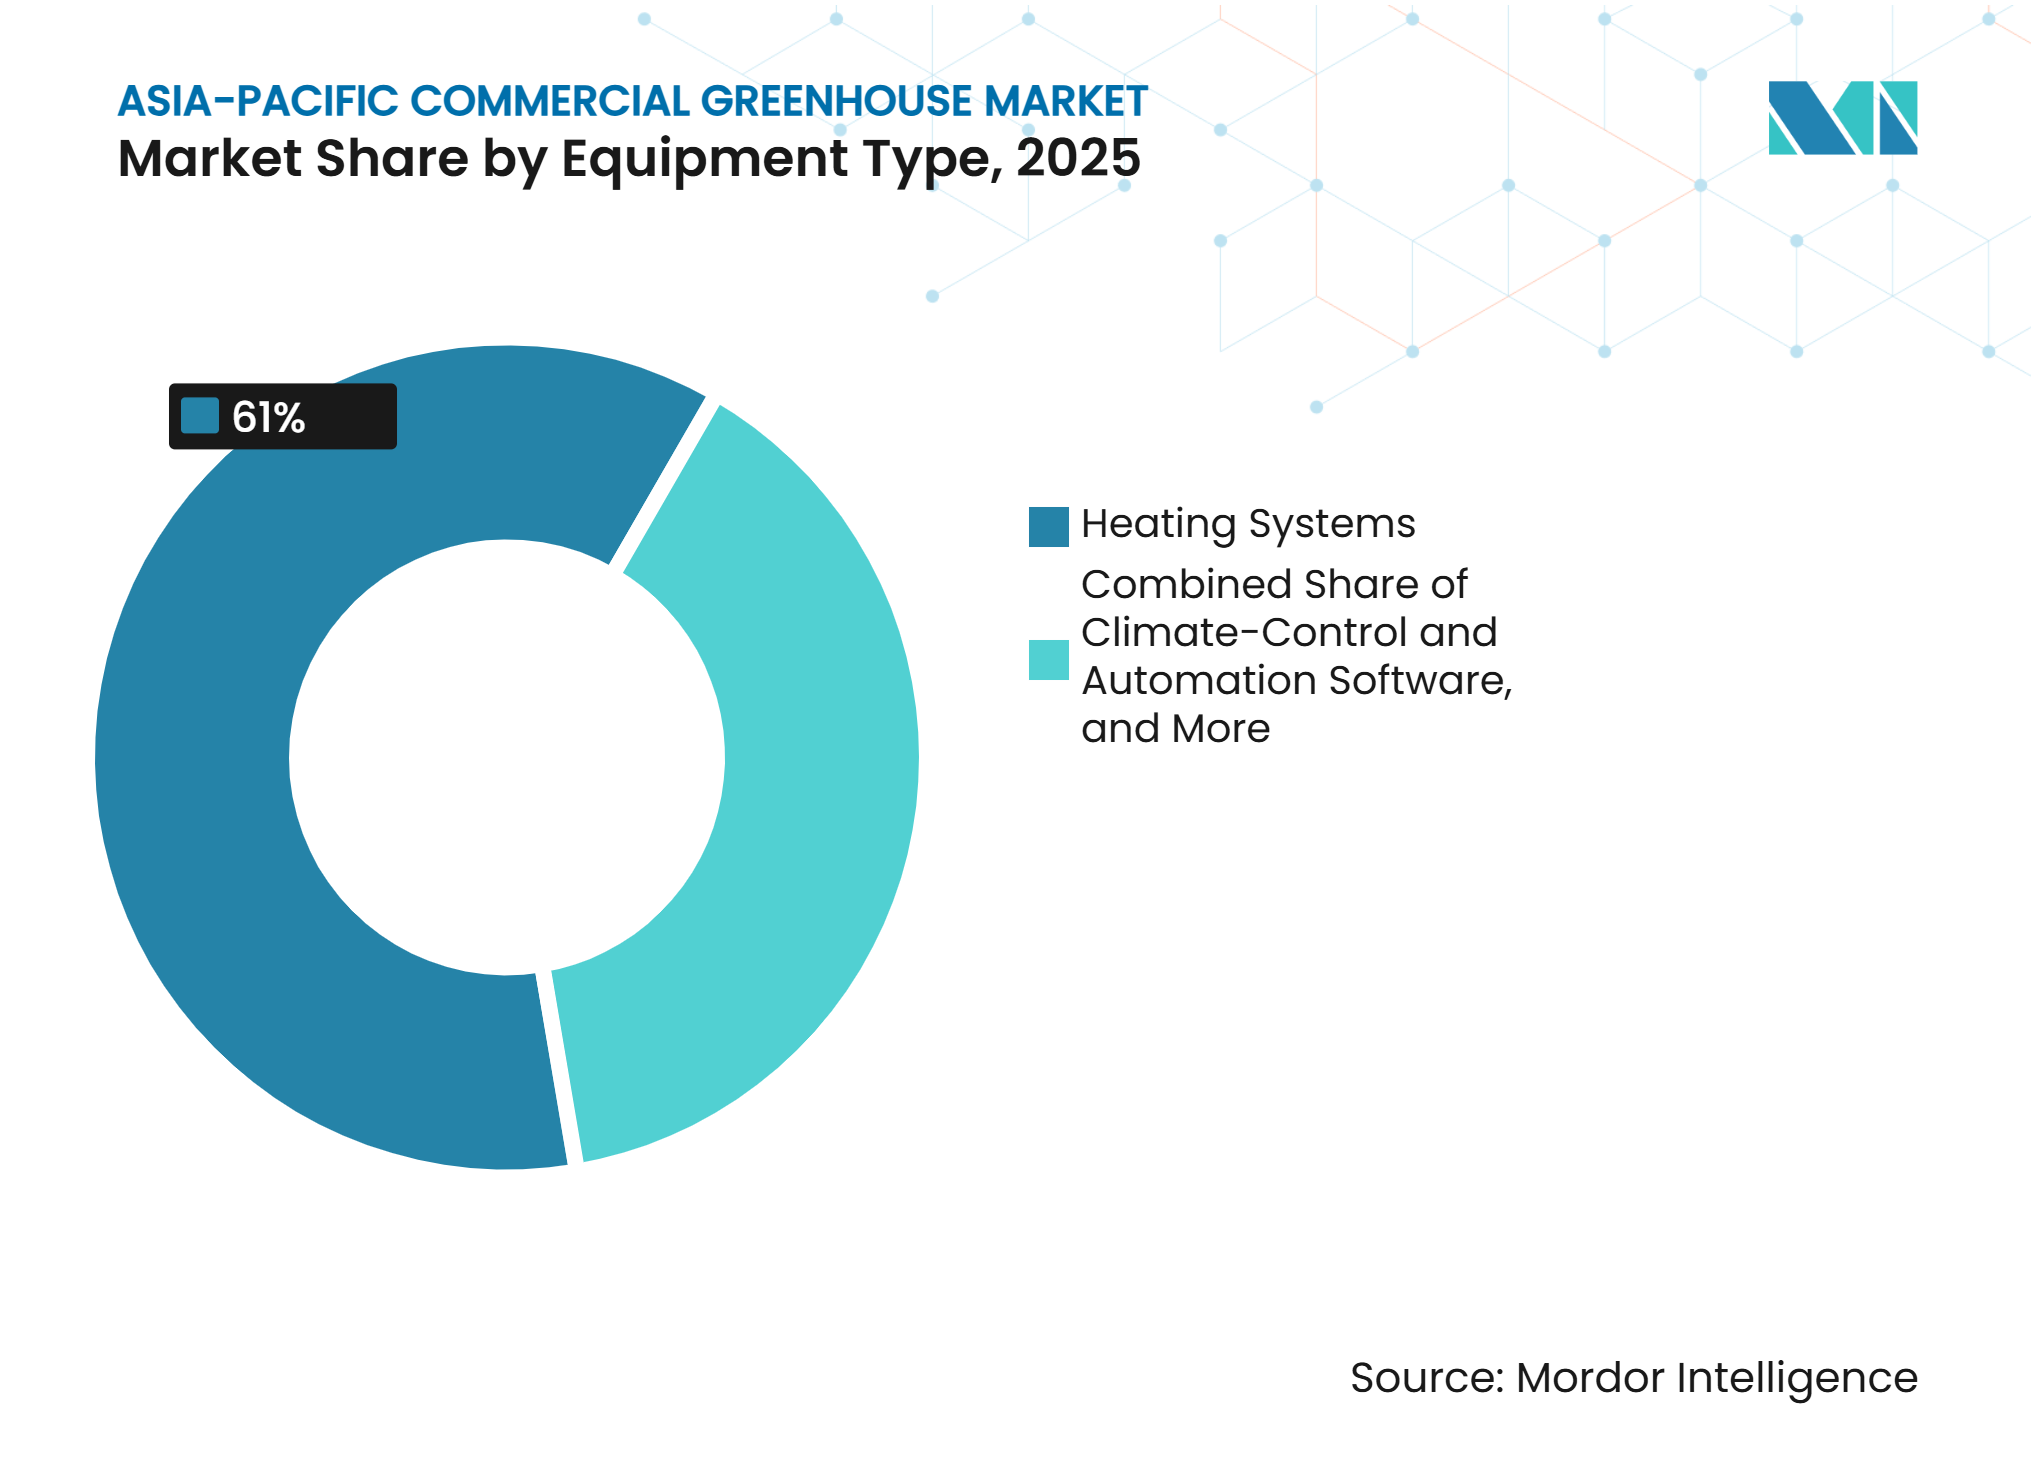
le chauffage conserve la plus grande base tandis que les logiciels génèrent une valeur récurrenteLes systèmes de chauffage constituaient le segment le plus important par type d'équipement, représentant 61,0 % de la part du marché des serres commerciales en Asie-Pacifique en 2025, soutenus par la demande de production à température contrôlée dans les marchés plus froids tels que le nord de la Chine, le Japon et la Corée du Sud. Ces systèmes sont essentiels pour maintenir la croissance des cultures pendant les périodes plus froides et soutenir la production tout au long de l'année. Les systèmes de refroidissement et de ventilation, ainsi que les systèmes d'irrigation et de fertirrigation, demeurent des catégories d'équipements établies importantes car ils sont essentiels au maintien des conditions de température, d'humidité, d'eau et de nutriments tout au long du cycle de production. Les systèmes d'occultation et d'ombrage aident à gérer le rayonnement solaire et les températures des serres, tandis que les composants structurels, notamment les systèmes de vitrage et les cadres et fermes, continuent de représenter des domaines d'investissement importants, en particulier dans la construction de nouvelles serres et l'expansion de grandes installations.
Les logiciels de contrôle climatique et d'automatisation constituent le segment d'équipement à la croissance la plus rapide, avec une expansion projetée à un CAGR de 13,2 % entre 2026 et 2031, portée par l'adoption croissante de la fertirrigation automatisée, de la gestion climatique prédictive, de la surveillance numérique des cultures et des contrôles d'équipements intégrés. Ces développements reflètent une évolution vers des systèmes de serres intégrés dans lesquels les logiciels coordonnent de plus en plus l'irrigation, la fertirrigation, l'éclairage, le climat et les données sur les cultures. Les systèmes de refroidissement et de ventilation restent importants pour la gestion de la température et de l'humidité, tandis que les contrôles environnementaux connectés encouragent une plus grande intégration entre les équipements physiques et les plateformes de gestion numérique.



Par culture :
les fruits et légumes constituent la base de revenus tandis que les cultures spécialisées augmentent les besoins en équipementsLes fruits et légumes constituaient le segment le plus important par culture, représentant 48,0 % de la taille du marché des serres commerciales en Asie-Pacifique en 2025, soutenus par la production de tomates, concombres, légumes à feuilles, poivrons, baies et cultures similaires en Chine, au Japon, en Corée du Sud et en Australie. Ces cultures sont bien adaptées à la culture protégée car les systèmes de serres permettent aux producteurs de gérer le calendrier de production, la qualité des cultures et l'utilisation de l'eau. Beijing Kingpeng a rapporté que sa serre intelligente multi-travées a atteint un rendement de tomates cerises d'été de 26 kilogrammes par mètre carré durant la saison de culture 2025-2026. Les fleurs et plantes ornementales servent les marchés de la distribution et de l'événementiel, notamment au Japon et en Chine, tandis que les herbes aromatiques et les micropousses soutiennent des modèles de production à cycle court et d'approvisionnement localisé.
Le cannabis et les cultures spécialisées constituent le segment de cultures à la croissance la plus rapide, avec une expansion projetée à un CAGR de 14,5 % entre 2026 et 2031, soutenu par la demande d'environnements de production hautement contrôlés et de systèmes de culture spécialisés. L'Australie et la Thaïlande disposent de cadres réglementaires soutenant la culture gérée professionnellement pour des applications médicales et spécialisées. Ces cultures nécessitent une gestion étroite de la température, de l'humidité, du dioxyde de carbone et du spectre lumineux, accroissant la pertinence des technologies avancées de contrôle climatique, d'éclairage, d'automatisation et de surveillance. Les exigences techniques plus élevées des cultures spécialisées peuvent augmenter l'intensité en équipements par surface de culture et créer des opportunités pour les fournisseurs proposant des systèmes de production intégrés. La diversification des cultures élargit donc la base d'application des technologies de serres commerciales au-delà des fruits, légumes, fleurs et plantes ornementales conventionnels.
Par type de serre :
le film plastique soutient l'échelle tandis que le verre répond aux projets à haute spécificationLes serres à film plastique constituaient le type de serre le plus important, représentant 57,0 % du marché des serres commerciales en Asie-Pacifique en 2025, soutenues par des coûts de construction plus faibles et une large adoption en Chine et dans les marchés à contraintes de capital en Asie du Sud et du Sud-Est. L'accent mis par la Chine sur le renouvellement des serres solaires et plastiques existantes soutient l'investissement continu dans l'irrigation, la ventilation, les capteurs et l'automatisation au sein du parc installé. Les producteurs peuvent moderniser des systèmes individuels sans remplacer l'ensemble de la structure de la serre, faisant des installations à film plastique un point d'entrée accessible pour la production commerciale. Les serres en verre et les structures en polycarbonate rigide servent des applications à plus haute spécification, le polycarbonate offrant une option intermédiaire entre le film plastique et le verre en termes de performance structurelle et de propriétés thermiques.
Les serres en verre constituent le type de serre à la croissance la plus rapide, avec une expansion projetée à un CAGR de 12,2 % entre 2026 et 2031, soutenues par la demande de cultures premium, une transmission lumineuse élevée, des structures durables et des agencements compatibles avec l'automatisation. Les serres hybrides et semi-fermées offrent une option supplémentaire pour les opérateurs cherchant à améliorer la gestion du climat et de l'énergie grâce à une ventilation contrôlée et à une recirculation partielle de l'air. La phase 2 du Centre d'innovation en agriculture intelligente Cuihu de Beijing Kingpeng comprend 35 000 mètres carrés d'espace de serre semi-fermée, démontrant le déploiement de cette structure à l'échelle commerciale. Le choix de la structure reste donc influencé par la valeur de la culture, le climat local, les besoins énergétiques, les besoins en automatisation et le capital disponible de l'opérateur, les structures à film plastique soutenant une pénétration plus large du marché tandis que les formats en verre et semi-fermés répondent à des systèmes de production plus intensifs en technologie.
Par technologie de culture :
les systèmes hydroponiques mènent l'adoption tandis que les formats hybrides et verticaux progressentLes systèmes de culture hydroponique constituaient le segment le plus important par technologie de culture, représentant 42,0 % de la part du marché des serres commerciales en Asie-Pacifique en 2025, soutenus par l'adoption au Japon, en Corée du Sud et en Australie, où l'efficacité hydrique, la régularité de la production et la traçabilité sont des priorités opérationnelles importantes. La technique du film nutritif (NFT), la culture en eau profonde (DWC) et l'hydroponique au goutte-à-goutte permettent une distribution contrôlée des nutriments et une production tout au long de l'année tout en réduisant la dépendance au sol et l'exposition aux maladies d'origine tellurique. La culture en sol et sur substrat reste importante en Inde et en Chine, où les producteurs ont une expérience établie de la production en sol. La fibre de coco et la laine de roche offrent des options intermédiaires en combinant des milieux de culture contrôlés avec la fertirrigation et la gestion environnementale des serres.
L'intégration hybride et verticale constitue le segment de technologie de culture à la croissance la plus rapide, avec une expansion projetée à un CAGR de 11,2 % entre 2026 et 2031, soutenu par l'intérêt croissant pour les systèmes de production intensive en Corée du Sud, au Japon et dans les zones urbaines de Chine, où la disponibilité des terres et la proximité des marchés premium peuvent soutenir une culture à plus haute densité. Enthing a signé un contrat de fourniture de plateforme d'agriculture par intelligence artificielle (IA) d'une valeur de 15,8 milliards KRW pour le projet I Am Farm Tower à Yeoju en février 2026, l'installation étant prévue pour produire des cultures à haute valeur ajoutée selon un modèle de production en environnement contrôlé intégré. Les systèmes multicouches peuvent augmenter la production par unité de surface tout en intégrant l'éclairage artificiel, les contrôles environnementaux, l'irrigation et la surveillance des cultures. Cependant, des besoins électriques plus élevés et une plus grande complexité des systèmes peuvent contraindre l'adoption là où les coûts énergétiques sont élevés ou l'accès aux marchés premium est limité. Par conséquent, les formats intégrés gagnent en pertinence là où les contraintes foncières, les avantages logistiques, la valeur des cultures et l'économie de la production en environnement contrôlé peuvent soutenir les exigences supplémentaires en capital et en exploitation.
Par utilisateur final :
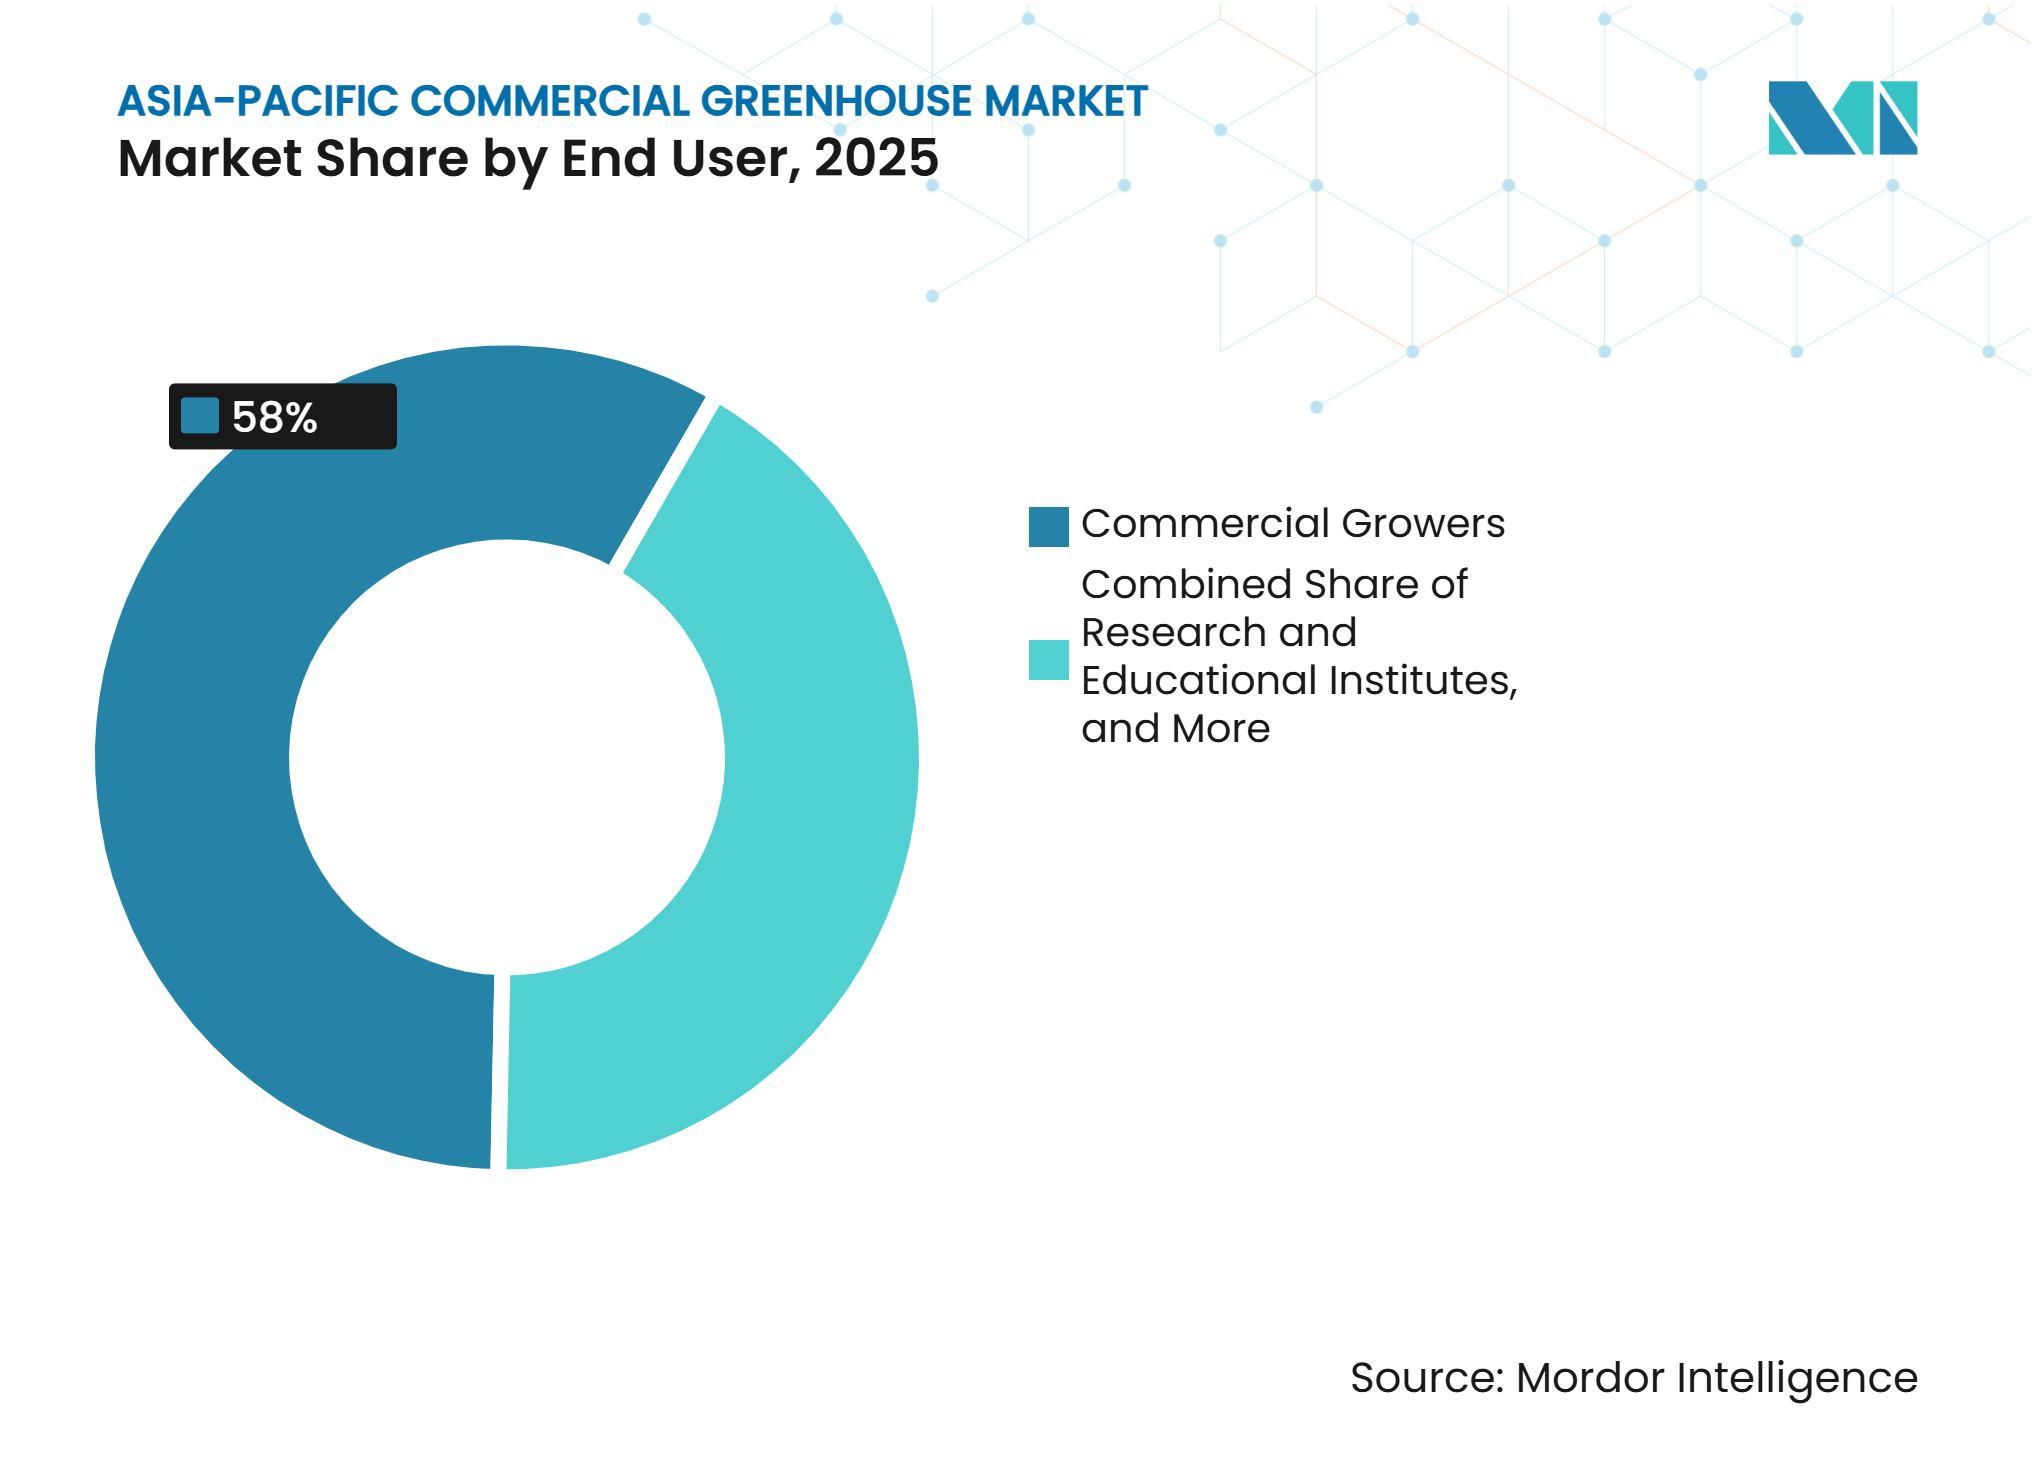
les producteurs commerciaux mènent tandis que les instituts de recherche accélèrentLes producteurs commerciaux constituaient le segment d'utilisateurs finaux le plus important, représentant 58,0 % de la part du marché des serres commerciales en Asie-Pacifique en 2025, soutenus par la demande de systèmes de contrôle climatique, d'irrigation, d'éclairage et de culture pour la production destinée aux circuits de distribution, de restauration et de vente en gros. Le segment comprend les exploitants de grandes serres en verre ainsi que les entreprises de taille moyenne en transition depuis la production en plein champ. Centuria Capital Group a acquis la serre hydroponique en verre de 43 hectares de Two Wells en Australie-Méridionale pour 168 millions AUD (110,5 millions USD) en novembre 2025, illustrant l'investissement continu dans la culture protégée commerciale à grande échelle. Les jardineries et pépinières de distribution représentent un autre groupe d'utilisateurs finaux, avec une demande centrée sur les environnements de propagation contrôlée et de production végétale.
Les instituts de recherche et d'enseignement constituent le segment d'utilisateurs finaux à la croissance la plus rapide, avec une expansion projetée à un CAGR de 13,5 % entre 2026 et 2031, soutenu par l'investissement dans l'intelligence artificielle (IA) agricole, la sélection accélérée et la recherche en agriculture intelligente. Saveer Biotech a mis en service une installation avancée de sélection accélérée au Conseil indien de la recherche agricole – Institut indien de recherche sur les oléagineux (ICAR-IIOR) à Hyderabad en mai 2026, démontrant l'utilisation d'environnements contrôlés pour la recherche accélérée sur les cultures. La Plateforme nationale d'agriculture AX de Corée du Sud est également prévue pour développer des capacités de serres commerciales intégrées à l'IA dans le comté de Muan. Les installations de recherche et d'enseignement peuvent servir d'environnements de test pour de nouvelles méthodes de culture, technologies d'automatisation et systèmes de gestion climatique avant un déploiement commercial plus large, soutenant la demande d'infrastructures de serres avancées et de technologies numériques.

Analyse géographique
La Chine était la plus grande géographie du marché des serres commerciales en Asie-Pacifique en 2025, représentant 42,0 % de la part de marché. Elle demeure l'ancre régionale en raison de sa base de serres établie, de ses chaînes d'approvisionnement en équipements et du soutien politique à la culture protégée. Le ministère de l'Agriculture et des Affaires rurales (MARA) de Chine a mis l'accent sur les installations intelligentes, la production à faible émission de carbone, l'autosuffisance en semences et l'alignement régional des cultures lors de ses discussions sur les politiques relatives aux serres et à l'horticulture de juillet 2025. Le modèle d'agriculture du Gobi au Gansu soutient également le développement des serres sur des terres non arables, contribuant à réduire la concurrence avec les zones de production céréalière. Le marché évolue de plus en plus de l'expansion de la superficie des serres vers l'amélioration de la productivité, de l'automatisation et de l'efficacité des ressources au sein des installations existantes.
L'Inde est la géographie à la croissance la plus rapide, avec une expansion projetée à un CAGR de 10,4 % entre 2026 et 2031, soutenue par une pénétration relativement faible de la culture protégée, le soutien gouvernemental et des exigences croissantes en matière de qualité et d'approvisionnement réguliers de la part des circuits de distribution organisés. Le Fonds d'infrastructure agricole (AIF) fournit un cadre de bonification d'intérêts pouvant compléter les investissements horticoles éligibles. La Corée du Sud renforce sa position dans la culture à forte intensité technologique grâce à des pôles de fermes intelligentes et à des programmes de production assistés par intelligence artificielle. La province de Chungnam a commencé la construction du Cluster industriel de convergence agro-biologique de Naepo en février 2026, un projet de 680,3 milliards KRW (461 millions USD) dont l'achèvement est prévu en 2028. Le Japon demeure un marché techniquement avancé, bien que des coûts fixes et d'exploitation élevés continuent d'influencer les décisions d'investissement dans les projets d'usines végétales et d'environnements contrôlés.
L'Australie soutient le développement de serres à haute spécification et l'investissement institutionnel dans l'agriculture contrôlée. L'acquisition en novembre 2025 par Centuria Capital Group de la serre hydroponique en verre de Two Wells en Australie-Méridionale a élargi son portefeuille d'agriculture en environnement contrôlé à plus de 150 hectares. Le programme Hort Frontiers de Hort Innovation a également alloué 52 millions AUD (34 millions USD) aux technologies répondant aux besoins en main-d'œuvre dans la culture protégée, notamment la pollinisation automatisée, la récolte et le conditionnement. La Thaïlande développe des applications de culture contrôlée pour le cannabis médical et la production de légumes urbains, tandis que la base agricole limitée de Singapour soutient les formats hydroponiques intensifs et d'agriculture verticale. Ces différences en matière de disponibilité des terres, d'adoption technologique, de capacité d'investissement et de priorités de cultures créent des opportunités de croissance distinctes sur le marché des serres commerciales en Asie-Pacifique.
Paysage concurrentiel
Concentration du Marché
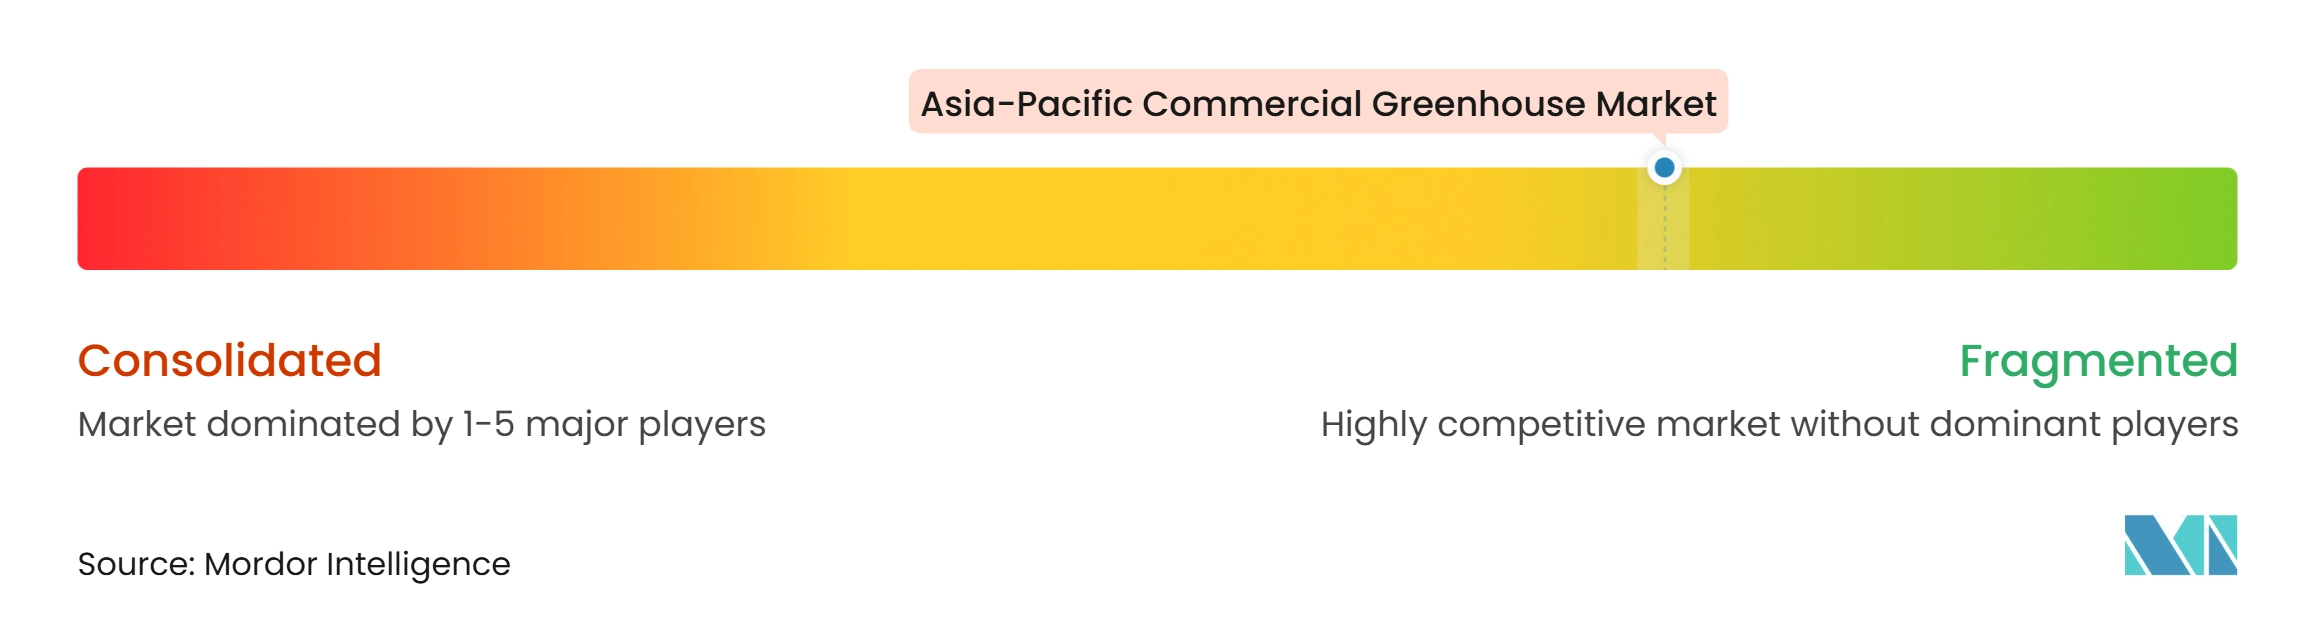
Le marché des serres commerciales en Asie-Pacifique est modérément fragmenté, avec Beijing Kingpeng International Hi-Tech Corporation, Netafim Ltd., Richel Group SAS, Priva Holding B.V. et Certhon Build B.V. identifiés parmi les principaux acteurs en 2025. Les acteurs européens tels que Priva Holding B.V., Certhon Build B.V., Dalsem B.V., Van der Hoeven Horticultural Projects B.V., Hoogendoorn Growth Management B.V. et Ridder B.V. se différencient par des systèmes de serres intégrés, l'automatisation, la gestion climatique et des relations établies avec les producteurs. Leurs solutions sont particulièrement pertinentes pour les opérateurs commerciaux premium au Japon, en Corée du Sud et en Australie. Les fabricants locaux et les intégrateurs régionaux demeurent des concurrents importants dans les projets de serres à film plastique en Inde et en Asie du Sud-Est, où des structures à moindre coût et des solutions modulaires peuvent être plus pertinentes que l'automatisation entièrement intégrée.
La concurrence se déplace de plus en plus des structures de serres vers des solutions intégrées de gestion du climat, de l'irrigation, de l'éclairage et des données. Priva Holding B.V. a intégré les données du capteur de zone racinaire GroSens dans Priva One en 2026, renforçant la connectivité entre les informations sur la zone racinaire des cultures et la gestion des serres. En mars 2026, Netafim Ltd. et Amazon India ont annoncé un partenariat de gestion de l'eau couvrant les exploitations près de Bengaluru et Hyderabad. Ces développements illustrent comment les acteurs combinent équipements physiques et capacités de surveillance numérique et de gestion des ressources. Signify se positionne également à travers des solutions d'éclairage LED pour l'agriculture en environnement contrôlé, où l'efficacité énergétique et les exigences d'éclairage spécifiques aux cultures sont des critères d'achat importants.
Beijing Kingpeng International Hi-Tech Corporation maintient une position forte en Chine grâce à des solutions de serres clés en main et d'agriculture intelligente et étend également sa présence dans les projets internationaux. En mars 2026, la société a commencé les travaux sur un complexe de serres de recherche à l'Université Sultan Qaboos à Oman, représentant un projet d'ingénierie, d'approvisionnement et de construction (EPC) à l'étranger au Moyen-Orient. Des opportunités concurrentielles subsistent dans l'interopérabilité des logiciels, les systèmes de serres orientés vers le refroidissement pour les climats tropicaux et les solutions modulaires pour les petites exploitations commerciales. Les acheteurs accordent également une importance croissante aux performances opérationnelles, à l'efficacité des ressources, aux pratiques de sécurité alimentaire et aux capacités de gestion environnementale. Par conséquent, la différenciation concurrentielle dépend de plus en plus de la capacité d'un acteur à combiner structures de serres, contrôle climatique, irrigation, automatisation, gestion des données, support technique et exécution de projets plutôt que de fournir des composants individuels seuls.
Leaders du secteur des serres commerciales en Asie-Pacifique
-
Beijing Kingpeng International Hi-Tech Corporation
-
NETAFIM Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
-
Richel Group S.A.
-
Priva Holding B.V.
-
Certhon Build B.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des serres commerciales en Asie-Pacifique Entreprises couvertes dans ce rapport
- Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
- Richel Group SAS
- Priva Holding B.V.
- Certhon Build B.V. (DENSO Corporation)
- Dalsem B.V. (GreenV)
- Van der Hoeven Horticultural Projects B.V. (Arvesta N.V.)
- Signify N.V.
- Hoogendoorn Growth Management B.V. (Batenburg Techniek N.V.)
- Ridder Holding Harderwijk B.V.
- Argus Control Systems Ltd. (Controlled Environments Limited)
- Beijing Kingpeng International Hi-Tech Corporation
- The Glasshouse Company Pty Ltd
- Top Greenhouses Ltd.
- Saveer Biotech Limited
- Kryzen Biotech Private Limited
Développements industriels récents dans Marché des serres commerciales en Asie-Pacifique
- Mai 2026 : Priva Holding B.V. et Grodan ont annoncé un partenariat pour intégrer directement les données du capteur de zone racinaire GroSens dans Priva One. L'intégration permet aux producteurs de visualiser les conditions de la zone racinaire aux côtés d'autres paramètres de serre au sein de la plateforme de Priva, favorisant une gestion de l'irrigation plus réactive.
- Mars 2026 : Sumitomo Corporation a conclu une alliance capitalistique et commerciale avec HarvestX, un développeur japonais de robots de pollinisation automatisée alimentés par l'IA pour les fraises et de technologies de culture automatisée pour les usines végétales. Le partenariat vise à développer des solutions d'automatisation pour l'agriculture en environnement contrôlé.
- Novembre 2025 : Centuria Capital Group a annoncé l'acquisition de la serre hydroponique en verre de 43 hectares de Two Wells en Australie-Méridionale pour 168 millions AUD (110,5 millions USD). L'installation est exploitée par Perfection Fresh, et l'acquisition a porté le portefeuille agricole de Centuria à plus de 150 hectares d'actifs de serres en verre et à plus de 160 hectares d'agriculture en culture protégée.
Périmètre du rapport sur le marché des serres commerciales en Asie-Pacifique
Une serre commerciale est une serre utilisée pour la culture de cultures commerciales destinées à être vendues sur le marché.
Le rapport sur le marché des serres commerciales en Asie-Pacifique est segmenté par type d'équipement (systèmes de chauffage, et plus), par type de culture (fruits et légumes, et plus), par type de serre (serre en verre, et plus), par technologie de culture (hydroponique, et plus), par utilisateur final (producteurs commerciaux, et plus), et par géographie (Inde, Chine, et plus). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes de chauffage | |
| Systèmes de refroidissement et de ventilation | |
| Éclairage de croissance LED | |
| Systèmes d'irrigation et de fertirrigation | |
| Logiciels de contrôle climatique et d'automatisation | |
| Occultation et ombrage | |
| Composants structurels | Systèmes de vitrage |
| Cadres et fermes |
| Fruits et légumes | Tomates |
| Concombres | |
| Laitue et légumes à feuilles | |
| Poivrons | |
| Fraises et baies | |
| Fleurs et plantes ornementales | Fleurs coupées |
| Plantes en pot et plantes à massif | |
| Herbes aromatiques et micropousses | |
| Cannabis et cultures spécialisées | Cannabis médical |
| Semis et cultures de propagation |
| Serres en verre |
| Serres à film plastique |
| Serres en polycarbonate rigide |
| Serres hybrides et semi-fermées |
| Hydroponique | Technique du film nutritif |
| Culture en eau profonde | |
| Hydroponique au goutte-à-goutte | |
| Culture non hydroponique en sol et sur substrat | Culture en sol |
| Substrat en fibre de coco et laine de roche | |
| Intégration hybride et verticale |
| Producteurs commerciaux |
| Instituts de recherche et d'enseignement |
| Jardineries et pépinières de distribution |
| Chine |
| Japon |
| Inde |
| Corée du Sud |
| Australie |
| Reste de l'Asie-Pacifique |
| Par type d'équipement | Systèmes de chauffage | |
| Systèmes de refroidissement et de ventilation | ||
| Éclairage de croissance LED | ||
| Systèmes d'irrigation et de fertirrigation | ||
| Logiciels de contrôle climatique et d'automatisation | ||
| Occultation et ombrage | ||
| Composants structurels | Systèmes de vitrage | |
| Cadres et fermes | ||
| Par culture | Fruits et légumes | Tomates |
| Concombres | ||
| Laitue et légumes à feuilles | ||
| Poivrons | ||
| Fraises et baies | ||
| Fleurs et plantes ornementales | Fleurs coupées | |
| Plantes en pot et plantes à massif | ||
| Herbes aromatiques et micropousses | ||
| Cannabis et cultures spécialisées | Cannabis médical | |
| Semis et cultures de propagation | ||
| Par type de serre | Serres en verre | |
| Serres à film plastique | ||
| Serres en polycarbonate rigide | ||
| Serres hybrides et semi-fermées | ||
| Par technologie de culture | Hydroponique | Technique du film nutritif |
| Culture en eau profonde | ||
| Hydroponique au goutte-à-goutte | ||
| Culture non hydroponique en sol et sur substrat | Culture en sol | |
| Substrat en fibre de coco et laine de roche | ||
| Intégration hybride et verticale | ||
| Par utilisateur final | Producteurs commerciaux | |
| Instituts de recherche et d'enseignement | ||
| Jardineries et pépinières de distribution | ||
| Par géographie | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des serres commerciales en Asie-Pacifique ?
Le marché des serres commerciales en Asie-Pacifique est évalué à 8,77 milliards USD en 2026 et devrait atteindre 12,77 milliards USD d'ici 2031, à un CAGR de 7,80 % entre 2026 et 2031.
Quel pays mène les revenus des serres commerciales en Asie-Pacifique ?
La Chine a mené les revenus régionaux avec une part de 42,0 % en 2025, soutenue par son parc installé, sa chaîne d'approvisionnement en équipements et son orientation politique en matière de culture protégée.
Quels équipements sont les plus utilisés dans les serres commerciales ?
Les systèmes de chauffage détenaient 61,0 % des revenus des équipements en 2025, tandis que les logiciels de contrôle climatique et d'automatisation devraient enregistrer la croissance la plus rapide à un CAGR de 13,2 % entre 2026 et 2031.
Quelles cultures créent la plus grande demande pour la culture protégée ?
Les fruits et légumes représentaient 48,0 % du marché en 2025, tandis que le cannabis et les cultures spécialisées devraient progresser à un CAGR de 14,5 % entre 2026 et 2031.