
Tamaño y Participación del Mercado de Invernaderos Comerciales de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 8.14 Mil millones de dólares |
| Tamaño del Mercado (2026) | 8.77 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.77 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.80 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Invernaderos Comerciales de Asia-Pacífico por Mordor Intelligence
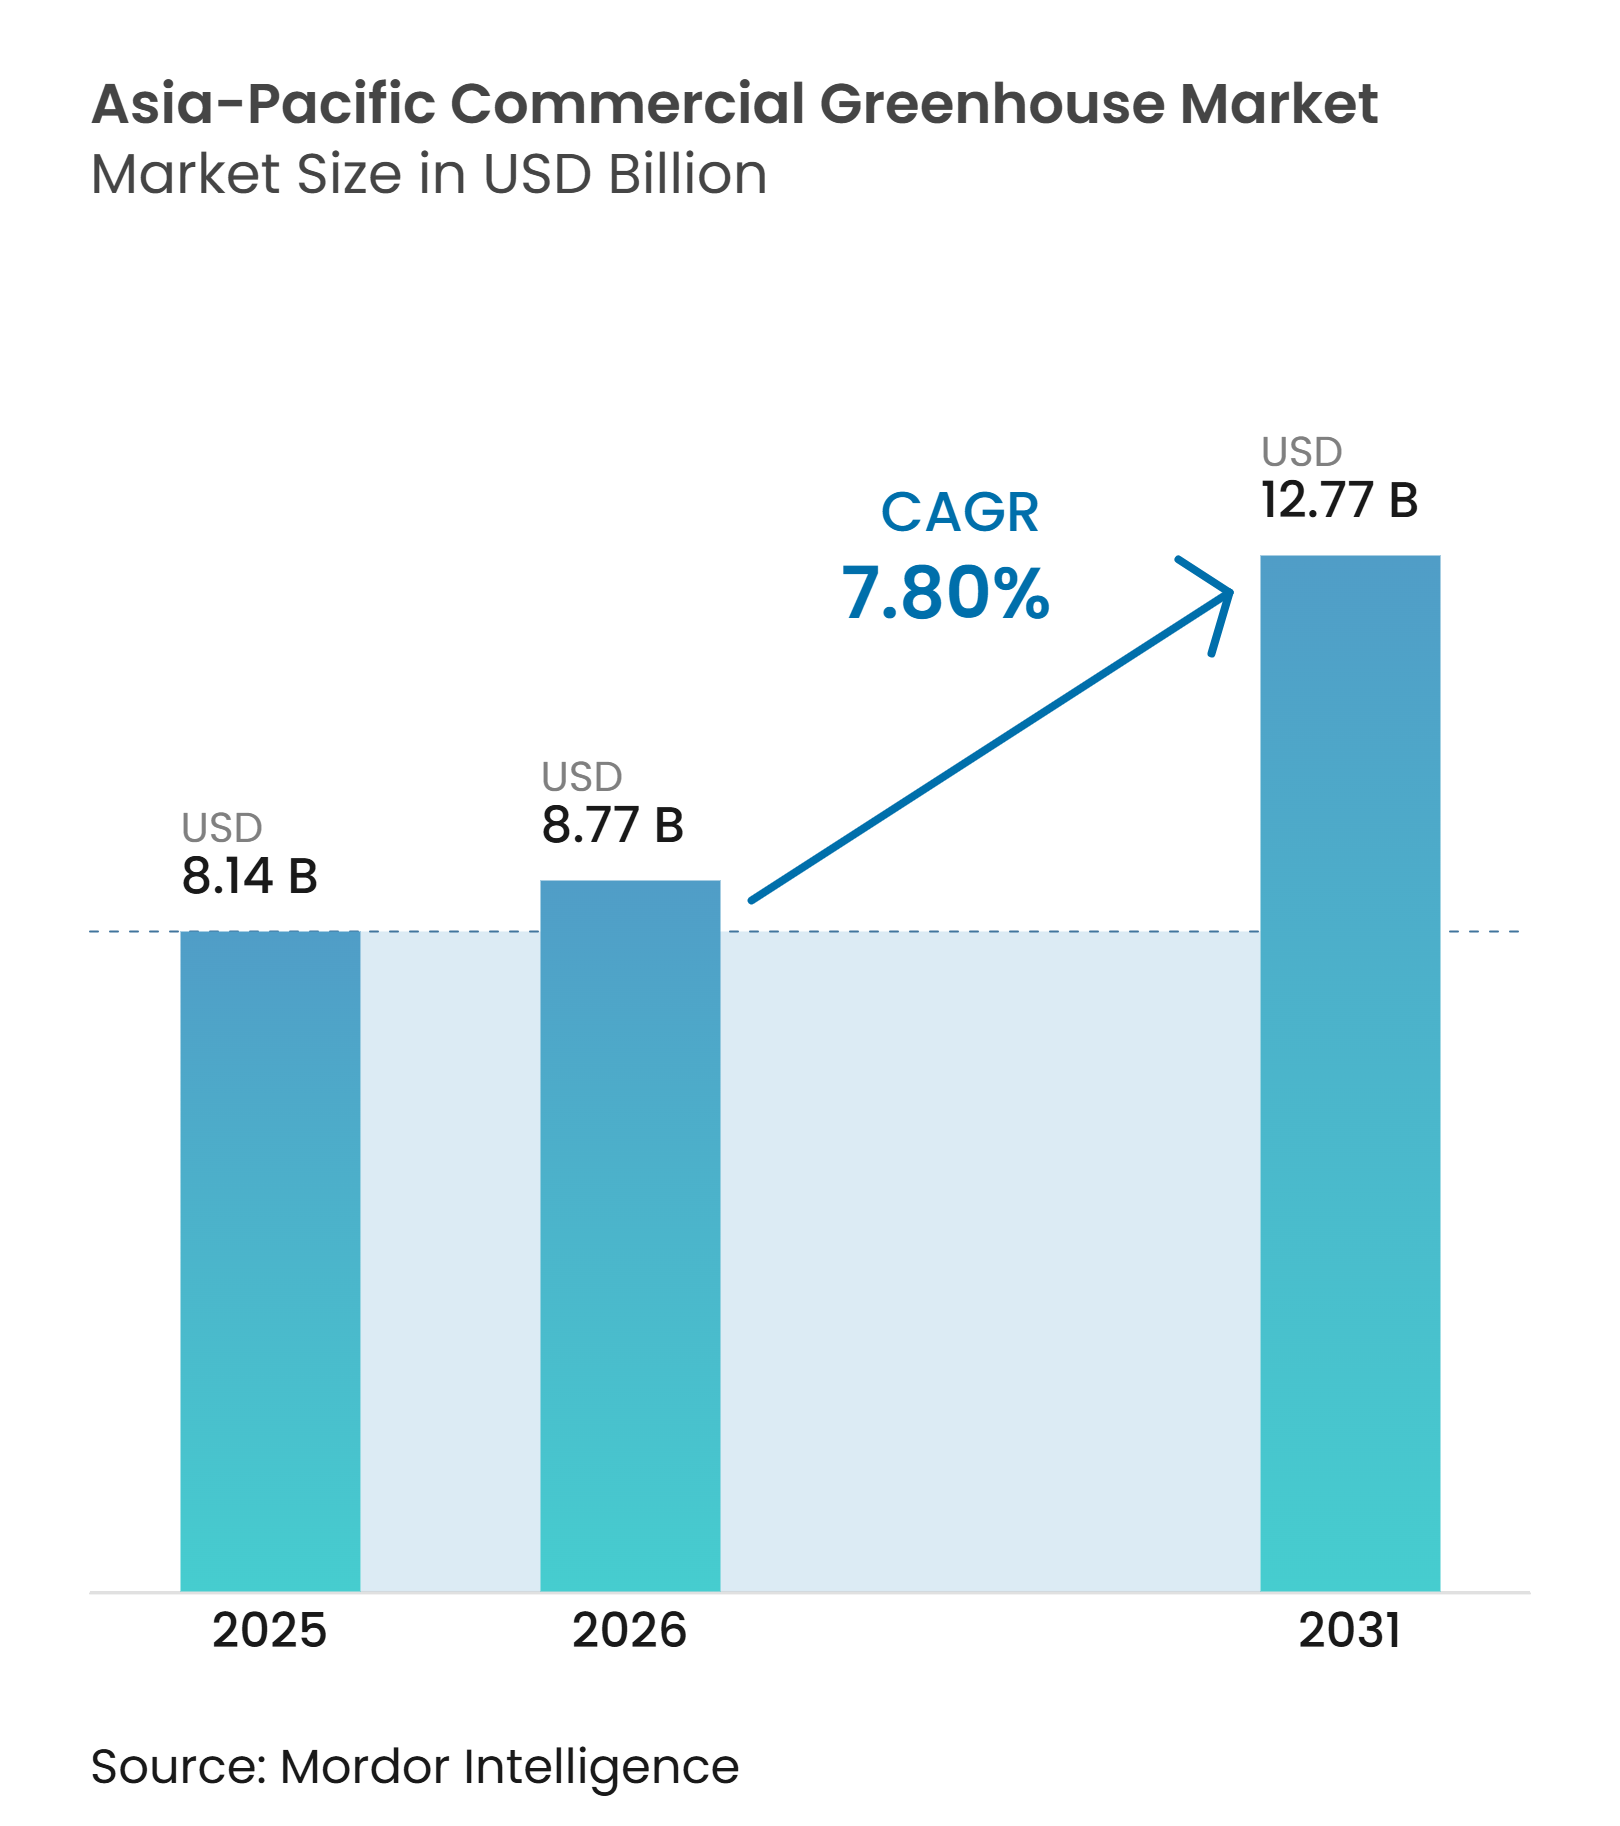
El mercado de invernaderos comerciales de Asia-Pacífico fue valorado en 8,14 mil millones de USD en 2025 y se prevé que crezca hasta 8,77 mil millones de USD en 2026 y alcance 12,77 mil millones de USD en 2031, a una CAGR del 7,80% durante el período de pronóstico de 2026 a 2031. El mercado está transitando de la horticultura a campo abierto hacia la producción en entornos controlados, a medida que los productores responden a la demanda urbana, las perturbaciones climáticas y los requisitos de calidad más estrictos. Las políticas públicas en China e India apoyan el cultivo protegido, la modernización de equipos y la seguridad alimentaria, proporcionando un argumento de inversión más claro para los proyectos. La reducción de los costos de los componentes hidropónicos, la iluminación y los controles climáticos está ampliando el acceso a sistemas automatizados para productores de tamaño mediano. El mercado también se beneficia de los requisitos de los minoristas en materia de trazabilidad y controles de residuos por parte de los proveedores de productos frescos. La elevada inversión inicial y los costos energéticos siguen siendo limitaciones significativas, especialmente para los productores más pequeños y las instalaciones con acceso limitado a financiamiento a largo plazo.
Conclusiones Clave del Informe
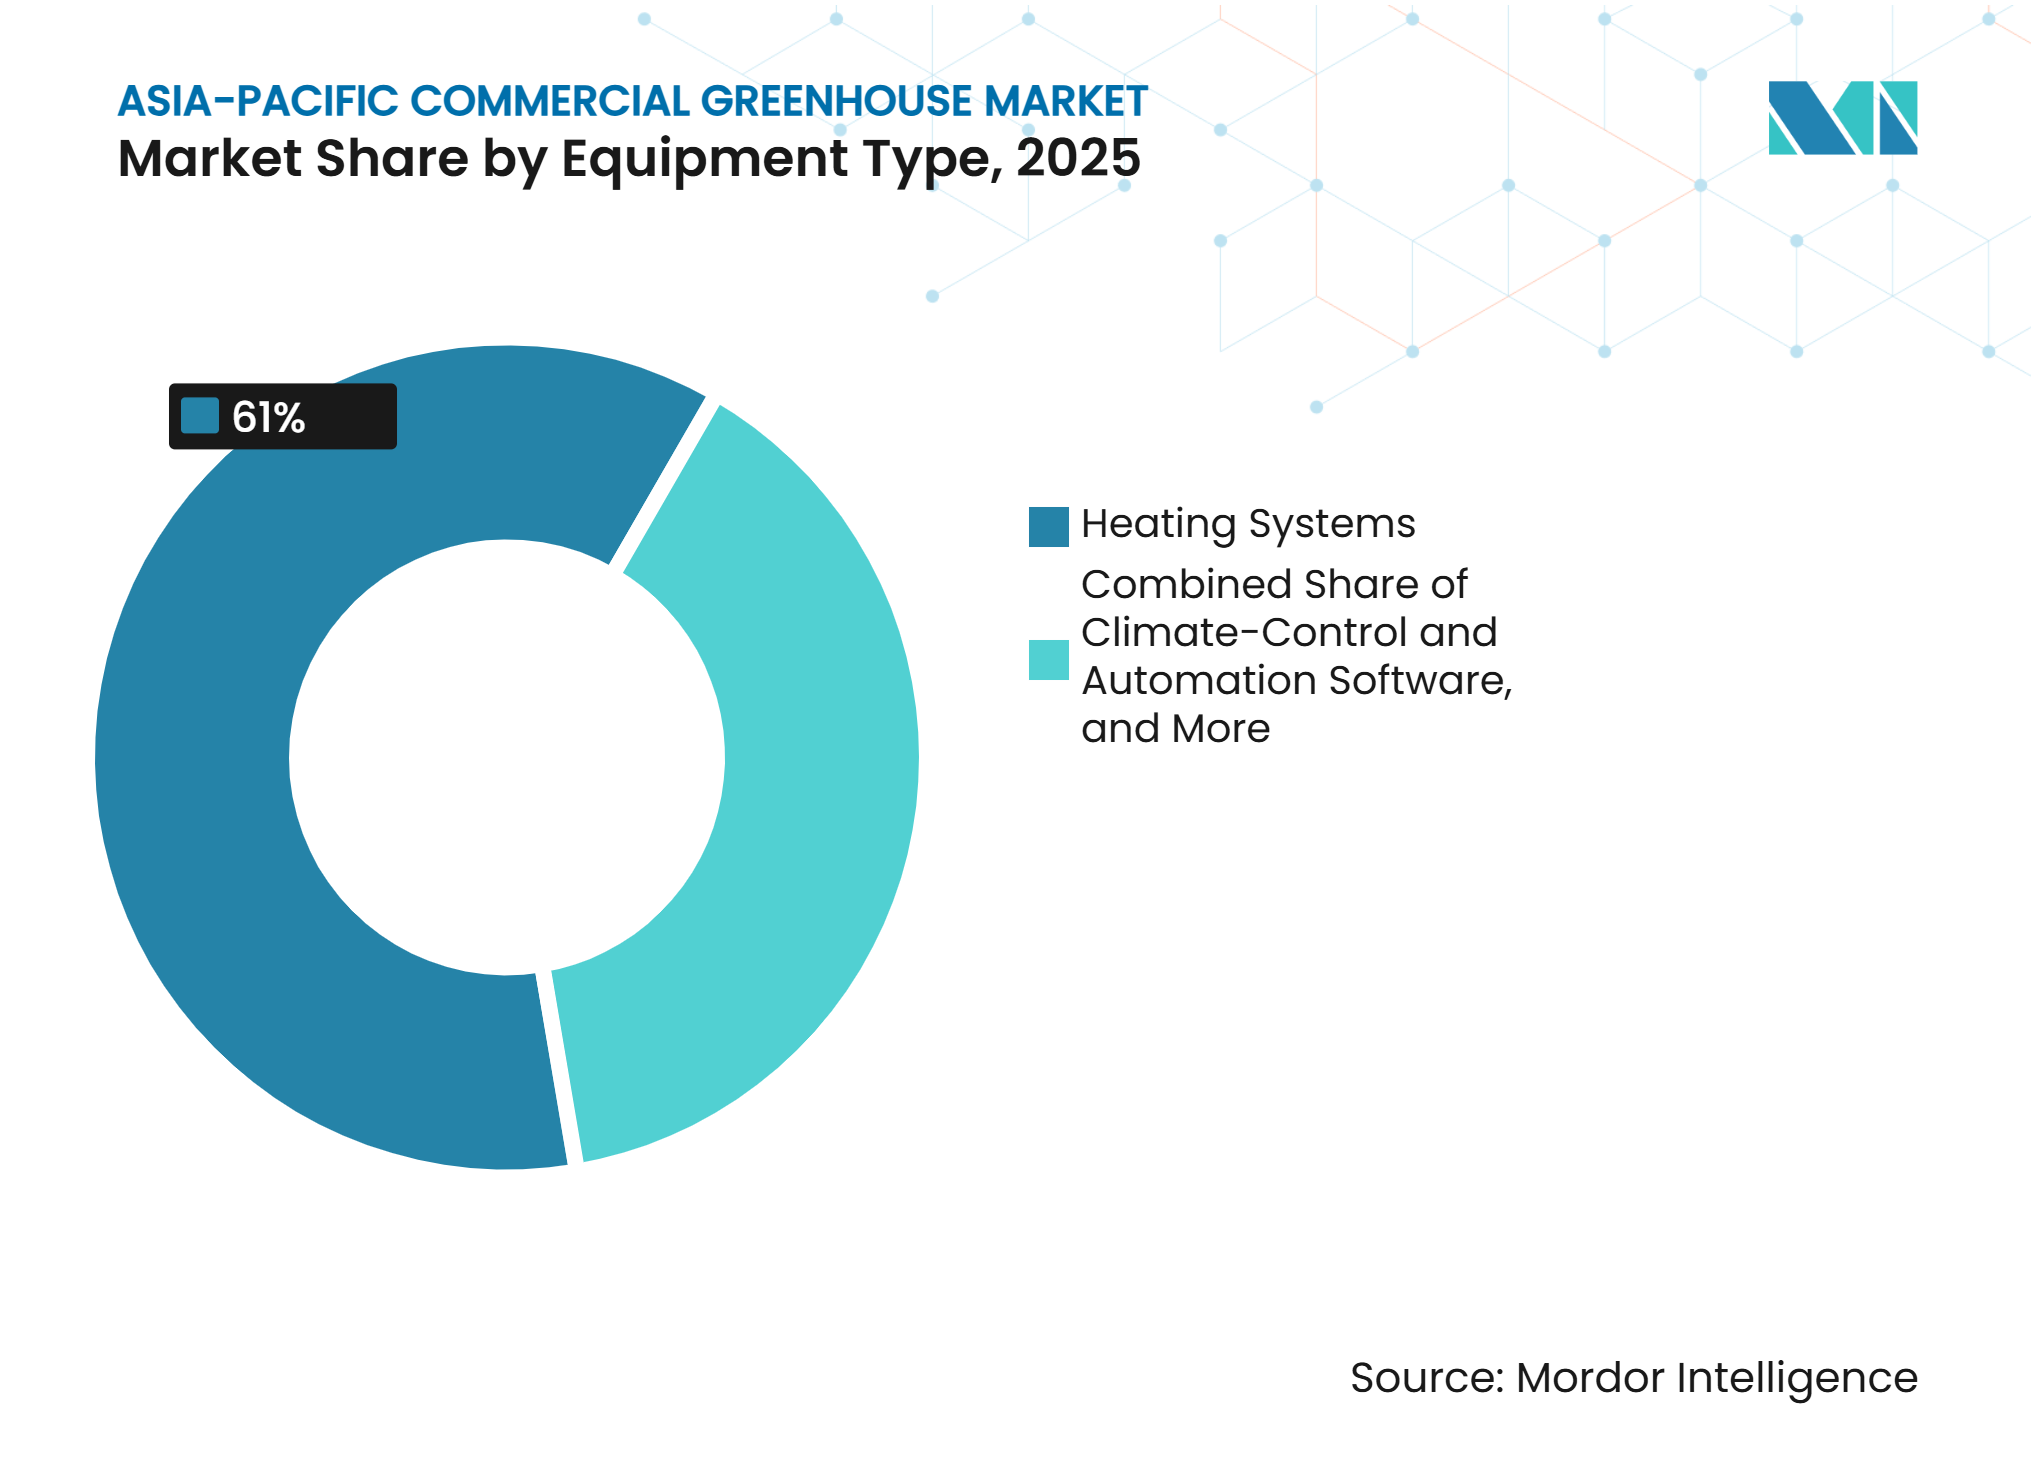
- Por equipo, los sistemas de calefacción fueron el segmento más grande y representaron el 61,0% de la participación del mercado de invernaderos comerciales de Asia-Pacífico en 2025, mientras que el software de control climático y automatización es el segmento de más rápido crecimiento y se prevé que se expanda a una CAGR del 13,2% entre 2026 y 2031.
- Por cultivo, las frutas y verduras fueron el segmento más grande y representaron el 48,0% del tamaño del mercado de invernaderos comerciales de Asia-Pacífico en 2025, mientras que el cannabis y los cultivos especializados es el segmento de más rápido crecimiento y se prevé que se expanda a una CAGR del 14,5% entre 2026 y 2031.
- Por tipo de invernadero, los invernaderos de película plástica fueron el segmento más grande y representaron el 57,0% de la participación del mercado en 2025, mientras que los invernaderos de vidrio son el segmento de más rápido crecimiento y se prevé que se expandan a una CAGR del 12,2% entre 2026 y 2031.
- Por tecnología de cultivo, los sistemas de cultivo hidropónico fueron el segmento más grande y representaron el 42,0% de la participación del mercado en 2025, mientras que la integración híbrida y vertical es el segmento de más rápido crecimiento y se prevé que se expanda a una CAGR del 11,2% entre 2026 y 2031.
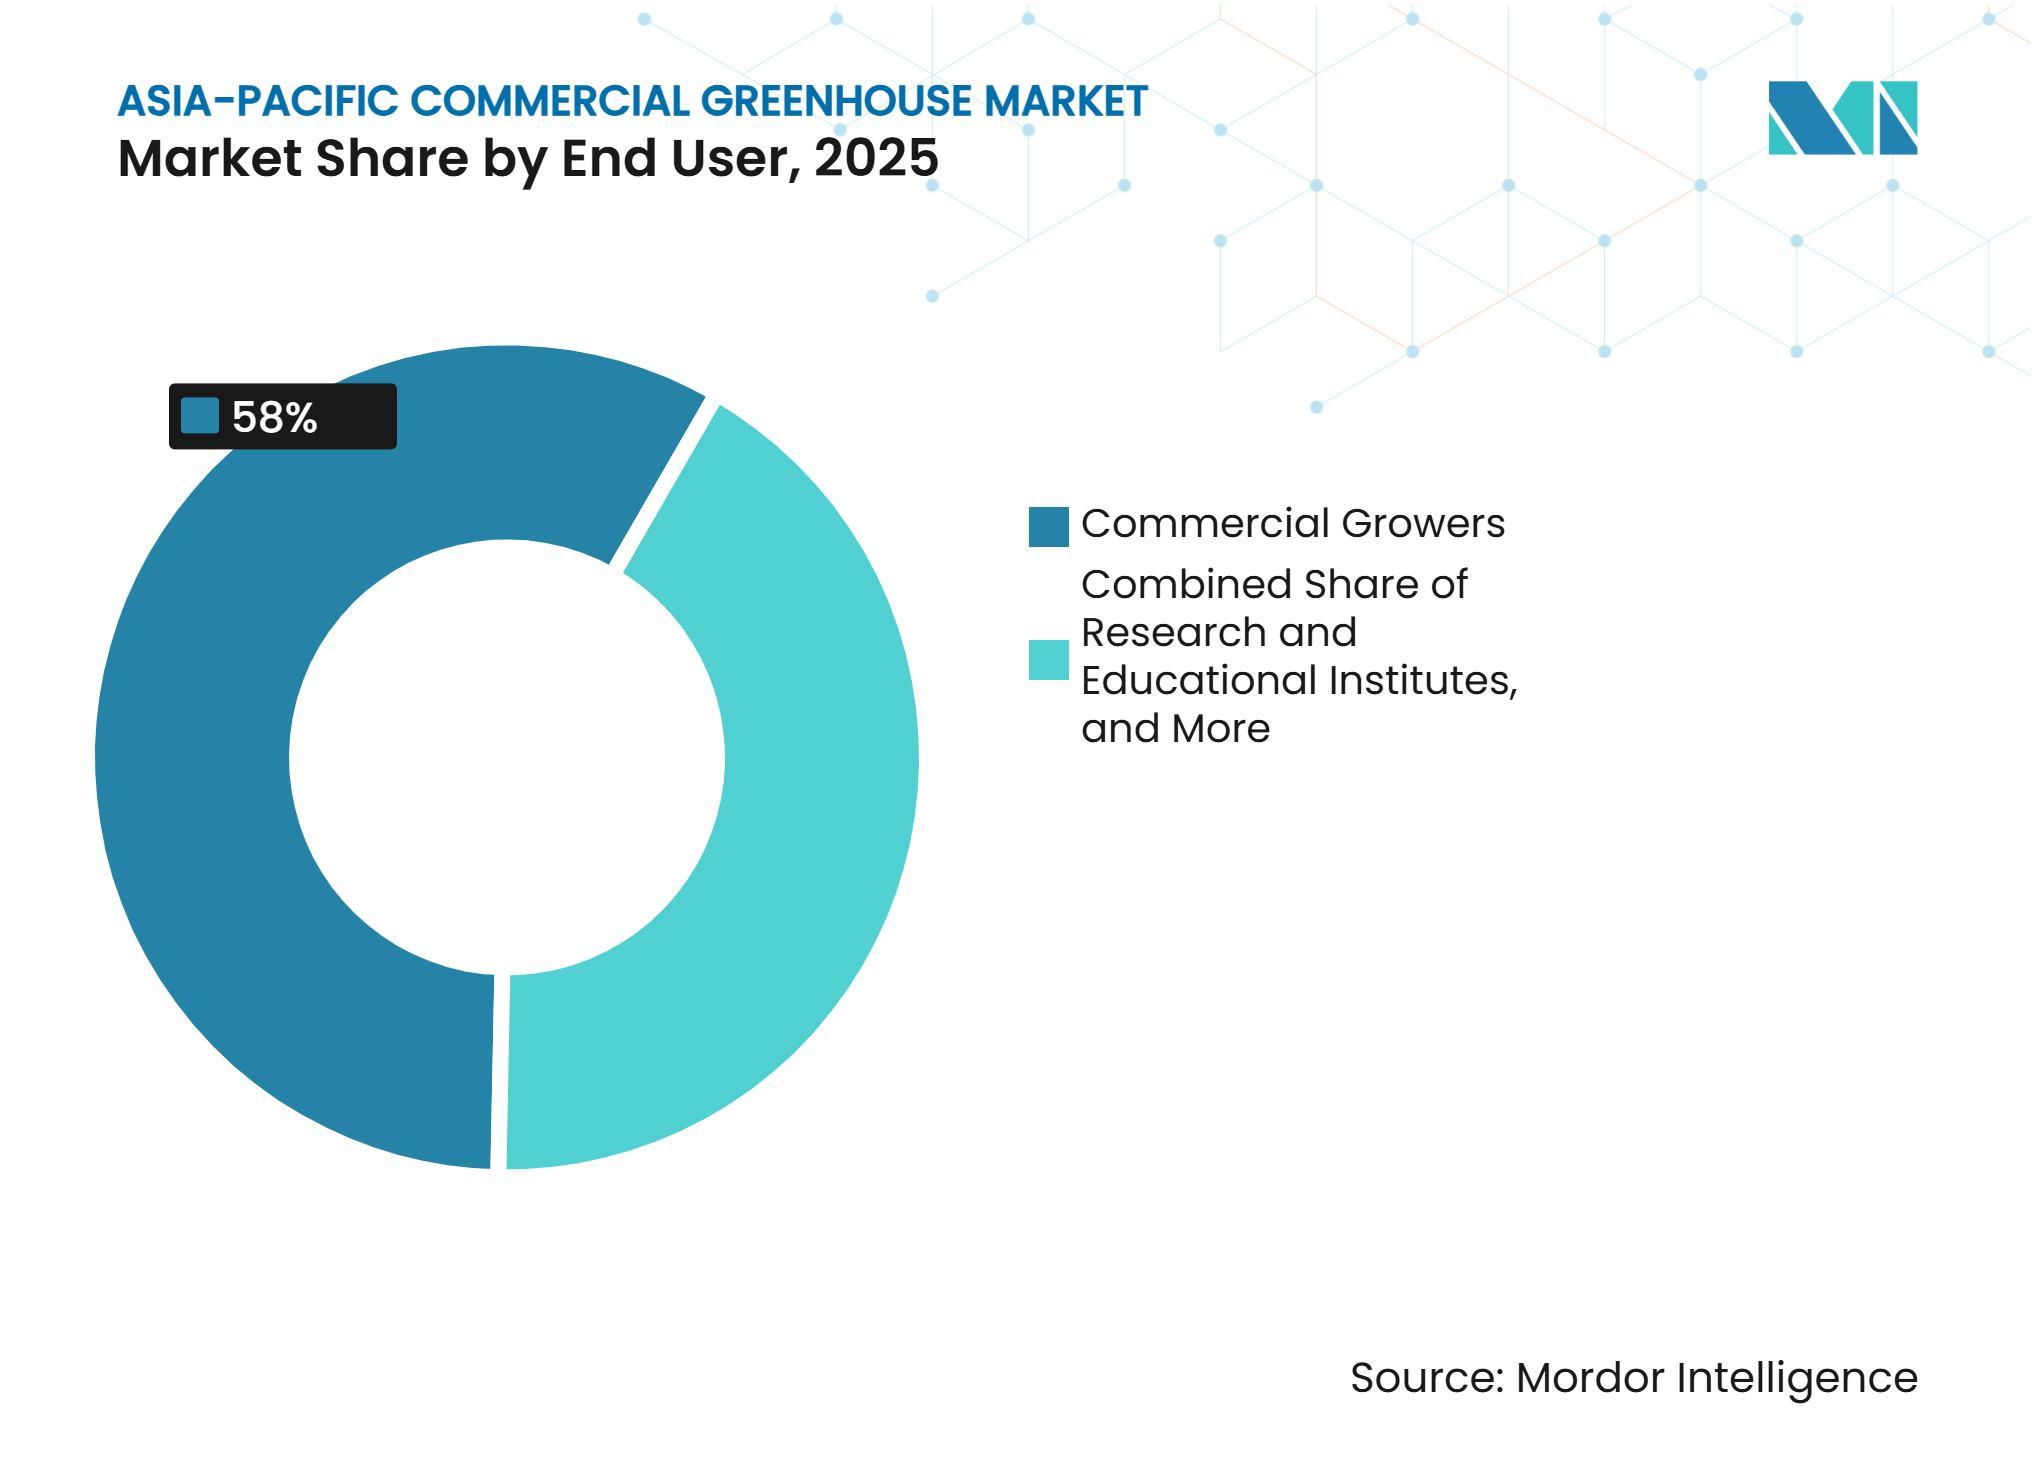
- Por usuario final, los productores comerciales fueron el segmento más grande y representaron el 58,0% de la participación del mercado en 2025, mientras que los institutos de investigación y educación es el segmento de más rápido crecimiento y se prevé que se expanda a una CAGR del 13,5% entre 2026 y 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Subsidios al Cultivo Protegido y Programas de Seguridad Alimentaria | +2.2% | China, India, Japón, Corea del Sur, Australia | Corto plazo (≤ 2 años) |
| Sustitución de Importaciones de Productos Frescos Urbanos en China, Japón y Corea del Sur | +1.4% | China, Japón, Corea del Sur | Mediano plazo (2-4 años) |
| El Riesgo de Monzones, Calor y Tifones Incrementa la Adopción de Entornos Controlados | +1.1% | India, China, Japón, Corea del Sur, Australia | Corto plazo (≤ 2 años) |
| Expansión en Asia-Pacífico de las Cadenas de Suministro de Automatización Hidropónica y de Control Climático | +1.6% | China, Japón, Corea del Sur, India, Australia | Mediano plazo (2-4 años) |
| Requisitos de Trazabilidad y Control de Residuos del Comercio Minorista Premium | +0.9% | Japón, Corea del Sur, Australia, China | Mediano plazo (2-4 años) |
| Economía de Invernaderos Modulares para Granjas Fragmentadas | +0.8% | India, Vietnam, Tailandia, Indonesia, Filipinas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Subsidios al Cultivo Protegido y Programas de Seguridad Alimentaria
El apoyo gubernamental al cultivo protegido está fomentando la inversión en infraestructura de invernaderos y tecnologías de producción asociadas en toda Asia-Pacífico. En China, el Ministerio de Agricultura y Asuntos Rurales (MARA) ha identificado la producción inteligente, las instalaciones de bajo carbono, la autosuficiencia en semillas y la optimización de la estructura de cultivos como prioridades para el desarrollo de invernaderos y la horticultura, mientras que la seguridad alimentaria sigue siendo una consideración importante en la expansión del cultivo protegido. En India, las directrices de 2025 de la Misión para el Desarrollo Integrado de la Horticultura (MIDH) proporcionan una asistencia del 50% para sistemas de automatización basados en sensores para fertigación, sujeto a un área mínima de cultivo protegido de 2.500 metros cuadrados por beneficiarioDirectrices Operativas MIDH 1, nhb.gov.in">[1]. El Consejo Nacional de Horticultura (NHB) también emitió modificaciones a sus directrices relacionadas con el MIDH para el cultivo protegido en agosto de 2025. Estas medidas reducen la barrera de inversión inicial para los proyectos de invernaderos y apoyan la adopción de estructuras, fertigación, automatización, control climático y tecnologías de producción eficientes en el uso de recursos, fortaleciendo la base de demanda del mercado de invernaderos comerciales de Asia-Pacífico.
Sustitución de Importaciones de Productos Frescos Urbanos en China, Japón y Corea del Sur
La urbanización y la creciente demanda de suministros confiables de productos frescos están apoyando el desarrollo de la horticultura controlada en los principales mercados de Asia-Pacífico, como China, Japón y Corea del Sur. En China, los debates recientes sobre políticas de invernaderos y horticultura han destacado la autosuficiencia doméstica para cultivos como los tomates y las flores cortadas, fortaleciendo el argumento a favor de los sistemas de producción controlada ubicados más cerca de los principales centros de consumo. Al mismo tiempo, los canales modernos de comercio minorista y servicios de alimentación requieren cada vez más calidad consistente, trazabilidad, cumplimiento de residuos de pesticidas y calendarios de suministro confiables. Las instalaciones de entorno controlado pueden proporcionar un mayor control sobre el riego, la protección de cultivos, las condiciones de producción y los lotes de cosecha, facilitando que los productores comerciales cumplan con los requisitos de adquisición estandarizados. Los sistemas de certificación como GlobalG.A.P. pueden apoyar aún más el acceso al comercio minorista organizado y a los mercados premium. Estos factores fortalecen el argumento comercial para la producción en invernaderos al vincular el cultivo controlado no solo con el rendimiento y la gestión climática, sino también con la confiabilidad del suministro, la trazabilidad y el cumplimiento minorista.
El Riesgo de Monzones, Calor y Tifones Incrementa la Adopción de Entornos Controlados
La variabilidad climática, incluidos los monzones, el calor extremo y los tifones, puede aumentar los riesgos de producción y calidad para la horticultura a campo abierto en el sur y el sudeste de Asia. Las instalaciones de entorno controlado proporcionan a los productores un mayor control sobre la temperatura, la humedad, el riego y las condiciones de protección de cultivos, apoyando una producción más consistente bajo condiciones exteriores variables. Al mismo tiempo, la mejora en la disponibilidad de componentes hidropónicos, iluminación de diodos emisores de luz (LED), sensores climáticos y tecnologías de riego automatizado está apoyando la modernización de invernaderos en China, Corea del Sur y Japón. Signify informó que una instalación anterior de LED en la Granja Woodeumgee en Corea del Sur generó un 27% más de rendimiento de tomates y un 40% de ahorro energético en comparación con la iluminación de sodio de alta presión2% de mayor rendimiento y 40% de ahorro energético en invernadero de tomates impulsan a la Granja Woodeumgee a repetir la inversión en la solución LED de horticultura Philips, lighting.philips.com">[2]. Koidra también validó su plataforma de control climático KoPilot con el equipo de riego de Netafim Japan en un ensayo comercial de tomates en Saitama realizado entre noviembre de 2024 y julio de 2025. Estas ganancias demostradas en productividad y eficiencia en el uso de recursos fortalecen el argumento comercial para la automatización, el control climático y los sistemas de riego integrados dentro del mercado de invernaderos comerciales de Asia-Pacífico.
Economía de Invernaderos Modulares para Granjas Fragmentadas
India, Indonesia, Vietnam, Tailandia y Filipinas cuentan con grandes bases de granjas de pequeños agricultores y de tamaño mediano, lo que genera demanda de sistemas de invernaderos que puedan escalarse según el capital disponible y los requisitos de producción. Estos productores pueden enfrentar limitaciones para financiar instalaciones de alta tecnología totalmente integradas en la etapa inicial, lo que aumenta la relevancia de los policasas modulares, los sensores climáticos básicos, los sistemas de fertigación y las actualizaciones tecnológicas por etapas. Netafim introdujo GrowSphere FLEX en 2026 para proporcionar controles digitales de riego y fertigación para granjas que no requieren las especificaciones más altas de su plataforma GrowSphere MAX. El formato modular permite a los productores agregar capacidades de riego, fertigación, automatización y monitoreo a medida que se desarrollan los volúmenes de cultivos, los contratos comerciales y el flujo de caja. Este modelo de inversión por etapas puede reducir el requisito de capital inicial y ampliar la base de clientes potenciales para los proveedores de tecnología de invernaderos, apoyando la demanda unitaria en el mercado de invernaderos comerciales de Asia-Pacífico incluso cuando los proyectos individuales comienzan a una escala menor.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Capital Inicial y Largos Períodos de Recuperación de la Inversión | -2.6% | India, China, Indonesia, Filipinas | Corto plazo (≤ 2 años) |
| Volatilidad del Costo Energético y Exposición a la Intensidad de Energía | -1.8% | Japón, Corea del Sur, Australia, China | Mediano plazo (2-4 años) |
| Brechas de Interoperabilidad entre Sistemas de Clima, Iluminación y Datos de Cultivos | -1.3% | Japón, Australia, China, Corea del Sur | Mediano plazo (2-4 años) |
| Costos de Recirculación de Agua y Cumplimiento de Descarga | -0.9% | Australia, India, China, Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Capital Inicial y Largos Períodos de Recuperación de la Inversión
Los proyectos de invernaderos de alta tecnología requieren una inversión inicial sustancial en estructuras, sistemas de control climático, riego, fertigación, iluminación, automatización y tecnologías de gestión de la producción antes de que se generen rendimientos comerciales. Esto crea una barrera de capital significativa para los productores, especialmente los operadores más pequeños y de tamaño mediano con acceso limitado a financiamiento o subsidios. Los períodos de recuperación de la inversión también pueden alargarse cuando las tasas de utilización son bajas, los precios de los cultivos fluctúan o los volúmenes de producción son insuficientes para distribuir los costos fijos en una base de producción mayor. Los sistemas de gestión de energía y agua se suman a la inversión inicial, mientras que la calefacción, la refrigeración, la iluminación suplementaria, la filtración y la recirculación aumentan los costos operativos continuos. Aunque los programas gubernamentales en mercados como China e India pueden reducir parte de la carga de inversión, los requisitos de elegibilidad y los requisitos de cofinanciamiento restantes aún pueden limitar la adopción. En consecuencia, el alto requisito de capital inicial y el prolongado período de recuperación de la inversión pueden restringir la inversión en sistemas avanzados de invernaderos comerciales en todo el mercado.
Brechas de Interoperabilidad entre Sistemas de Clima, Iluminación y Datos de Cultivos
Las instalaciones de invernaderos comerciales combinan cada vez más sistemas de control climático, iluminación LED, controladores de riego, sensores y plataformas de monitoreo de cultivos de diferentes proveedores, lo que crea desafíos para integrar datos y funciones de control entre sistemas. Una revisión de 2025 publicada en Sensors examinó 114 estudios revisados por pares sobre monitoreo y control de invernaderos inteligentes e identificó la interoperabilidad, la calibración de sensores, la consistencia de datos y la alineación de protocolos de comunicación como desafíos de implementación continuosMonitoreo Multi-Sensor, Control Inteligente y Procesamiento de Datos para la Gestión del Entorno de Invernaderos Inteligentes, pubmed.ncbi.nlm.nih.gov">[3]. La revisión señaló específicamente que las tecnologías propietarias pueden obstaculizar la integración fluida entre los sistemas de control inteligente. Estos desafíos son particularmente relevantes a medida que los productores conectan tecnologías de clima, riego, iluminación y monitoreo de cultivos en plataformas de gestión unificadas. Priva y Grodan, por ejemplo, anunciaron la integración de los datos del sensor de zona radicular GroSens en Priva One en mayo de 2026 para mejorar el uso de la información de la zona radicular en las decisiones de riego. Incluso con tales integraciones, las instalaciones con múltiples proveedores pueden requerir configuración adicional de software, protocolos de comunicación compatibles y experiencia técnica especializada. Estos requisitos de interoperabilidad aumentan la complejidad de implementación y pueden elevar el costo y el riesgo operativo de adoptar tecnologías de invernaderos comerciales altamente integradas en Asia-Pacífico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Equipo:
La Calefacción Mantiene la Mayor Base Mientras el Software Agrega Valor RecurrenteLos sistemas de calefacción fueron el segmento más grande por tipo de equipo, representando el 61,0% de la participación del mercado de invernaderos comerciales de Asia-Pacífico en 2025, respaldados por la demanda de producción a temperatura controlada en mercados más fríos como el norte de China, Japón y Corea del Sur. Estos sistemas son esenciales para mantener el crecimiento de los cultivos durante los períodos más fríos y apoyar el cultivo durante todo el año. Los sistemas de refrigeración y ventilación, y los sistemas de riego y fertigación siguen siendo categorías de equipos establecidas e importantes porque son esenciales para mantener las condiciones de temperatura, humedad, agua y nutrientes a lo largo del ciclo de producción. Los sistemas de pantallas y sombreado ayudan a gestionar la radiación solar y las temperaturas del invernadero, mientras que los componentes estructurales, incluidos los sistemas de acristalamiento y los marcos y cerchas, continúan representando áreas de inversión significativas, particularmente en la nueva construcción de invernaderos y la expansión de instalaciones a gran escala.
El software de control climático y automatización es el segmento de equipos de más rápido crecimiento, proyectado para expandirse a una CAGR del 13,2% entre 2026 y 2031, impulsado por la creciente adopción de fertigación automatizada, gestión climática predictiva, monitoreo digital de cultivos y controles de equipos integrados. Estos desarrollos reflejan un cambio hacia sistemas de invernaderos integrados en los que el software coordina cada vez más el riego, la fertigación, la iluminación, el clima y los datos de cultivos. Los sistemas de refrigeración y ventilación siguen siendo importantes para la gestión de la temperatura y la humedad, mientras que los controles ambientales conectados están fomentando una mayor integración entre los equipos físicos y las plataformas de gestión digital.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Cultivo:
Las Frutas y Verduras Proporcionan la Base de Ingresos Mientras los Cultivos Especializados Aumentan las Necesidades de EquiposLas frutas y verduras fueron el segmento más grande por cultivo, representando el 48,0% del tamaño del mercado de invernaderos comerciales de Asia-Pacífico en 2025, respaldadas por la producción de tomates, pepinos, verduras de hoja, pimientos, bayas y cultivos similares en China, Japón, Corea del Sur y Australia. Estos cultivos son muy adecuados para el cultivo protegido porque los sistemas de invernadero permiten a los productores gestionar el calendario de producción, la calidad del cultivo y el uso del agua. Beijing Kingpeng informó que su invernadero inteligente de múltiples naves logró un rendimiento de tomates cherry de verano de 26 kilogramos por metro cuadrado durante la temporada de cultivo 2025-2026. Las flores y plantas ornamentales sirven a los mercados minoristas y de eventos, particularmente en Japón y China, mientras que las hierbas y microvegetales apoyan modelos de producción de ciclo corto y suministro localizado.
El cannabis y los cultivos especializados son el segmento de cultivos de más rápido crecimiento, proyectado para expandirse a una CAGR del 14,5% entre 2026 y 2031, respaldado por la demanda de entornos de producción altamente controlados y sistemas de cultivo especializados. Australia y Tailandia cuentan con marcos regulatorios que apoyan el cultivo gestionado profesionalmente para aplicaciones médicas y especializadas. Estos cultivos requieren una gestión estrecha de la temperatura, la humedad, el dióxido de carbono y el espectro lumínico, lo que aumenta la relevancia de las tecnologías avanzadas de control climático, iluminación, automatización y monitoreo. Los mayores requisitos técnicos de los cultivos especializados pueden aumentar la intensidad de equipos por área de cultivo y crear oportunidades para los proveedores que ofrecen sistemas de producción integrados. La diversificación de cultivos amplía así la base de aplicación de las tecnologías de invernaderos comerciales más allá de las frutas, verduras, flores y plantas ornamentales convencionales.
Por Tipo de Invernadero:
La Película Plástica Apoya la Escala Mientras el Vidrio Sirve a Proyectos de Alta EspecificaciónLos invernaderos de película plástica fueron el tipo de invernadero más grande, representando el 57,0% del mercado de invernaderos comerciales de Asia-Pacífico en 2025, respaldados por menores costos de construcción y una amplia adopción en China y los mercados con restricciones de capital en el sur y el sudeste de Asia. El enfoque de China en renovar los invernaderos solares y de plástico existentes apoya la inversión continua en riego, ventilación, sensores y automatización dentro de la base instalada. Los productores pueden actualizar sistemas individuales sin reemplazar toda la estructura del invernadero, lo que hace que las instalaciones de película plástica sean un punto de entrada accesible para la producción comercial. Los invernaderos de vidrio y las estructuras rígidas de policarbonato sirven a aplicaciones de mayor especificación, con el policarbonato proporcionando una opción intermedia entre la película plástica y el vidrio en términos de rendimiento estructural y propiedades térmicas.
Los invernaderos de vidrio son el tipo de invernadero de más rápido crecimiento, proyectados para expandirse a una CAGR del 12,2% entre 2026 y 2031, respaldados por la demanda de cultivos premium, alta transmisión de luz, estructuras duraderas y diseños compatibles con la automatización. Los invernaderos híbridos y semicerrados proporcionan una opción adicional para los operadores que buscan una mejor gestión del clima y la energía a través de ventilación controlada y recirculación parcial del aire. La Fase 2 del Centro de Innovación en Agricultura Inteligente Cuihu de Beijing Kingpeng incluye 35.000 metros cuadrados de espacio de invernadero semicerrado, lo que demuestra el despliegue de esta estructura a escala comercial. La selección de la estructura sigue estando influenciada por el valor del cultivo, el clima local, los requisitos energéticos, las necesidades de automatización y el capital disponible del operador, con estructuras de película plástica que apoyan una mayor penetración del mercado mientras que los formatos de vidrio y semicerrado abordan sistemas de producción más intensivos en tecnología.
Por Tecnología de Cultivo:
Los Sistemas Hidropónicos Lideran la Adopción Mientras los Formatos Híbridos y Verticales AvanzanLos sistemas de cultivo hidropónico fueron el segmento más grande por tecnología de cultivo, representando el 42,0% de la participación del mercado de invernaderos comerciales de Asia-Pacífico en 2025, respaldados por la adopción en Japón, Corea del Sur y Australia, donde la eficiencia hídrica, la consistencia de la producción y la trazabilidad son prioridades operativas importantes. La Técnica de Película de Nutrientes (NFT), el Cultivo en Agua Profunda (DWC) y la Hidroponía por Goteo permiten la entrega controlada de nutrientes y la producción durante todo el año, al tiempo que reducen la dependencia del suelo y la exposición a enfermedades transmitidas por el suelo. El cultivo en suelo y sustrato sigue siendo importante en India y China, donde los productores tienen experiencia establecida con la producción basada en suelo. La fibra de coco y la lana de roca proporcionan opciones intermedias al combinar medios de cultivo controlados con fertigación y gestión ambiental del invernadero.
La integración híbrida y vertical es el segmento de tecnología de cultivo de más rápido crecimiento, proyectado para expandirse a una CAGR del 11,2% entre 2026 y 2031, respaldado por el creciente interés en sistemas de producción intensiva en Corea del Sur, Japón y la China urbana, donde la disponibilidad de tierra y la proximidad a los mercados premium pueden apoyar el cultivo de mayor densidad. Enthing firmó un contrato de suministro de plataforma de agricultura con inteligencia artificial (IA) por 15,8 mil millones de KRW para el proyecto I Am Farm Tower en Yeoju en febrero de 2026, con la instalación planificada para producir cultivos de alto valor utilizando un modelo de producción integrado en entorno controlado. Los sistemas de múltiples capas pueden aumentar la producción por unidad de tierra mientras integran iluminación artificial, controles ambientales, riego y monitoreo de cultivos. Sin embargo, los mayores requisitos de electricidad y la mayor complejidad del sistema pueden restringir la adopción donde los costos de energía son altos o el acceso al mercado premium es limitado. En consecuencia, los formatos integrados están ganando relevancia donde las limitaciones de tierra, las ventajas logísticas, el valor del cultivo y la economía de la producción en entorno controlado pueden apoyar los requisitos adicionales de capital y operación.
Por Usuario Final:
Los Productores Comerciales Lideran Mientras los Institutos de Investigación se AceleranLos productores comerciales fueron el segmento de usuario final más grande, representando el 58,0% de la participación del mercado de invernaderos comerciales de Asia-Pacífico en 2025, respaldados por la demanda de control climático, riego, iluminación y sistemas de cultivo para la producción que sirve a los canales minoristas, de servicios de alimentación y mayoristas. El segmento incluye operadores de invernaderos de vidrio a gran escala, así como empresas de tamaño mediano que están haciendo la transición desde la producción a campo abierto. Centuria Capital Group adquirió el invernadero hidropónico de vidrio Two Wells de 43 hectáreas en Australia del Sur por 168 millones de AUD (110,5 millones de USD) en noviembre de 2025, lo que ilustra la inversión continua en el cultivo protegido comercial a gran escala. Los centros de jardinería minorista y los viveros representan otro grupo de usuarios finales, con demanda centrada en entornos controlados de propagación y producción de plantas.
Los Institutos de Investigación y Educación son el segmento de usuario final de más rápido crecimiento, proyectado para expandirse a una CAGR del 13,5% entre 2026 y 2031, respaldado por la inversión en inteligencia artificial (IA) agrícola, mejoramiento acelerado y investigación en agricultura inteligente. Saveer Biotech puso en marcha una instalación avanzada de mejoramiento acelerado en el Consejo Indio de Investigación Agrícola–Instituto Indio de Investigación de Oleaginosas (ICAR-IIOR) en Hyderabad en mayo de 2026, demostrando el uso de entornos controlados para la investigación acelerada de cultivos. La Plataforma Nacional de Agricultura AX de Corea del Sur también está planificada para desarrollar capacidad de invernadero comercial integrada con IA en el condado de Muan. Las instalaciones de investigación y educación pueden servir como entornos de prueba para nuevos métodos de cultivo, tecnologías de automatización y sistemas de gestión climática antes de una implementación comercial más amplia, apoyando la demanda de infraestructura avanzada de invernaderos y tecnologías digitales.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
China fue la geografía más grande en el mercado de invernaderos comerciales de Asia-Pacífico en 2025, representando el 42,0% de la participación del mercado. Sigue siendo el ancla regional debido a su base de invernaderos establecida, las cadenas de suministro de equipos y el apoyo político al cultivo protegido. El Ministerio de Agricultura y Asuntos Rurales (MARA) de China enfatizó las instalaciones inteligentes, la producción de bajo carbono, la autosuficiencia en semillas y la alineación regional de cultivos en sus debates sobre políticas de invernaderos y horticultura de julio de 2025. El modelo de agricultura Gobi en Gansu también apoya el desarrollo de invernaderos en tierras no cultivables, ayudando a reducir la competencia con las áreas productoras de cereales. El mercado está cambiando cada vez más de la expansión del área de invernaderos hacia la mejora de la productividad, la automatización y la eficiencia en el uso de recursos dentro de las instalaciones existentes.
India es la geografía de más rápido crecimiento, proyectada para expandirse a una CAGR del 10,4% entre 2026 y 2031, respaldada por una penetración relativamente baja del cultivo protegido, el apoyo gubernamental y los crecientes requisitos de calidad y suministro consistentes por parte de los canales minoristas organizados. El Fondo de Infraestructura Agrícola (AIF) proporciona un marco de subvención de intereses que puede complementar las inversiones hortícolas elegibles. Corea del Sur está fortaleciendo su posición en el cultivo intensivo en tecnología a través de clústeres de granjas inteligentes y programas de producción habilitados por inteligencia artificial. La Provincia de Chungnam comenzó la construcción del Clúster de Industria de Convergencia Agro-Bio de Naepo en febrero de 2026, un proyecto de 680,3 mil millones de KRW (461 millones de USD) con objetivo de finalización en 2028. Japón sigue siendo un mercado técnicamente avanzado, aunque los altos costos fijos y operativos continúan influyendo en las decisiones de inversión en proyectos de fábricas de plantas y entornos controlados.
Australia apoya el desarrollo de invernaderos de alta especificación y la inversión institucional en agricultura controlada. La adquisición en noviembre de 2025 por parte de Centuria Capital Group del invernadero hidropónico de vidrio Two Wells en Australia del Sur amplió su cartera de agricultura en entorno controlado a más de 150 hectáreas. El programa Hort Frontiers de Hort Innovation también ha asignado 52 millones de AUD (34 millones de USD) hacia tecnologías que abordan los requisitos de mano de obra en el cultivo protegido, incluida la polinización automatizada, la cosecha y el empaque. Tailandia está desarrollando aplicaciones de cultivo controlado para cannabis medicinal y producción de vegetales urbanos, mientras que la limitada base de tierra agrícola de Singapur apoya los formatos intensivos de hidroponía y agricultura vertical. Estas diferencias en disponibilidad de tierra, adopción de tecnología, capacidad de inversión y prioridades de cultivos crean oportunidades de crecimiento distintas en todo el mercado de invernaderos comerciales de Asia-Pacífico.
Panorama Competitivo
Concentración del Mercado
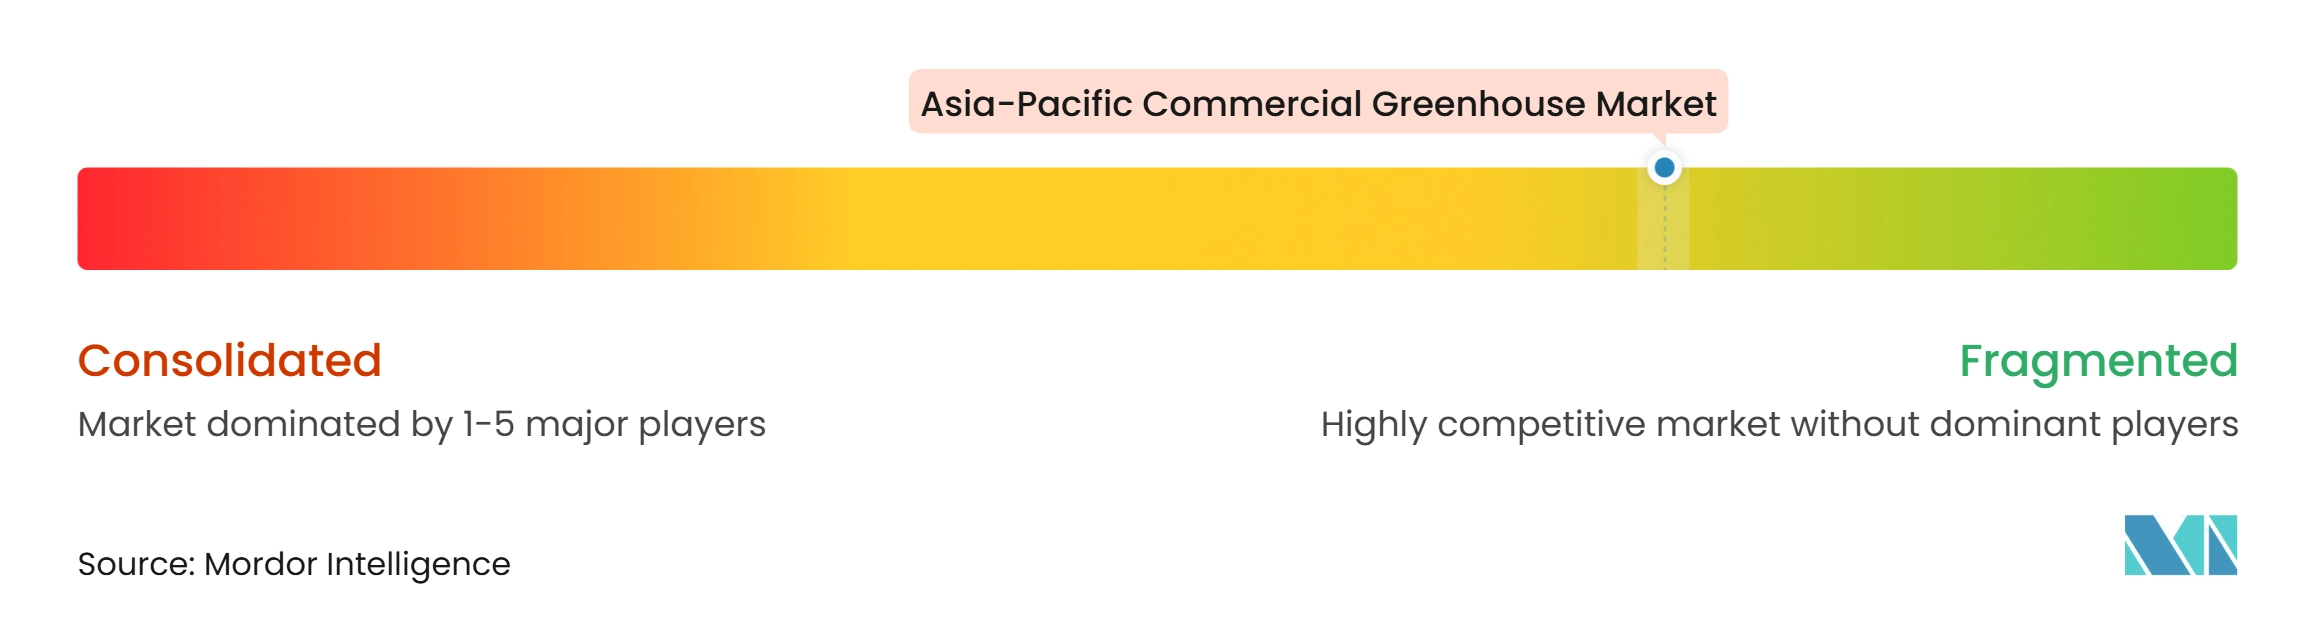
El mercado de invernaderos comerciales de Asia-Pacífico está moderadamente fragmentado, con Beijing Kingpeng International Hi-Tech Corporation, Netafim Ltd., Richel Group SAS, Priva Holding B.V. y Certhon Build B.V. identificados entre los principales actores en 2025. Los actores europeos como Priva Holding B.V., Certhon Build B.V., Dalsem B.V., Van der Hoeven Horticultural Projects B.V., Hoogendoorn Growth Management B.V. y Ridder B.V. compiten a través de sistemas de invernaderos integrados, automatización, gestión climática y relaciones establecidas con los productores. Sus soluciones son particularmente relevantes para los operadores comerciales premium en Japón, Corea del Sur y Australia. Los fabricantes locales y los integradores regionales siguen siendo competidores importantes en los proyectos de invernaderos de película plástica en India y el sudeste de Asia, donde las estructuras de menor costo y las soluciones modulares pueden ser más relevantes que la automatización totalmente integrada.
La competencia está cambiando cada vez más de las estructuras de invernaderos hacia soluciones integradas de clima, riego, iluminación y gestión de datos. Priva Holding B.V. integró los datos del sensor de zona radicular GroSens en Priva One en 2026, fortaleciendo la conectividad entre la información de la zona radicular del cultivo y la gestión del invernadero. En marzo de 2026, Netafim Ltd. y Amazon India anunciaron una asociación de gestión del agua que cubre granjas cerca de Bengaluru e Hyderabad. Estos desarrollos demuestran cómo los actores están combinando equipos físicos con capacidades de monitoreo digital y gestión de recursos. Signify también compite a través de soluciones de iluminación LED para la agricultura en entorno controlado, donde la eficiencia energética y los requisitos de iluminación específicos para cada cultivo son consideraciones de compra importantes.
Beijing Kingpeng International Hi-Tech Corporation mantiene una posición sólida en China a través de soluciones de invernaderos llave en mano y agricultura inteligente, y también está expandiendo su presencia en proyectos internacionales. En marzo de 2026, la empresa comenzó a trabajar en un complejo de invernaderos de investigación en la Universidad Sultan Qaboos en Omán, lo que representa un proyecto de ingeniería, adquisición y construcción (EPC) en el extranjero en el Medio Oriente. Las oportunidades competitivas permanecen en la interoperabilidad de software, los sistemas de invernaderos orientados a la refrigeración para climas tropicales y las soluciones modulares para granjas comerciales más pequeñas. Los compradores también están poniendo mayor énfasis en el rendimiento operativo, la eficiencia en el uso de recursos, las prácticas de seguridad alimentaria y las capacidades de gestión ambiental. En consecuencia, la diferenciación competitiva depende cada vez más de la capacidad de un actor para combinar estructuras de invernaderos con control climático, riego, automatización, gestión de datos, soporte técnico y ejecución de proyectos, en lugar de suministrar componentes individuales únicamente.
Líderes de la Industria de Invernaderos Comerciales de Asia-Pacífico
-
Beijing Kingpeng International Hi-Tech Corporation
-
NETAFIM Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
-
Richel Group S.A.
-
Priva Holding B.V.
-
Certhon Build B.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Invernaderos Comerciales de Asia-Pacífico Empresas cubiertas en este informe
- Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
- Richel Group SAS
- Priva Holding B.V.
- Certhon Build B.V. (DENSO Corporation)
- Dalsem B.V. (GreenV)
- Van der Hoeven Horticultural Projects B.V. (Arvesta N.V.)
- Signify N.V.
- Hoogendoorn Growth Management B.V. (Batenburg Techniek N.V.)
- Ridder Holding Harderwijk B.V.
- Argus Control Systems Ltd. (Controlled Environments Limited)
- Beijing Kingpeng International Hi-Tech Corporation
- The Glasshouse Company Pty Ltd
- Top Greenhouses Ltd.
- Saveer Biotech Limited
- Kryzen Biotech Private Limited
Desarrollos recientes de la industria en Mercado de Invernaderos Comerciales de Asia-Pacífico
- Mayo 2026: Priva Holding B.V. y Grodan anunciaron una asociación para integrar los datos del sensor de zona radicular GroSens directamente en Priva One. La integración permite a los productores ver las condiciones de la zona radicular junto con otros parámetros del invernadero dentro de la plataforma de Priva, apoyando una gestión del riego más receptiva.
- Marzo 2026: Sumitomo Corporation celebró una alianza de capital y negocios con HarvestX, un desarrollador japonés de robots de polinización automatizada impulsados por IA para fresas y tecnologías de cultivo automatizado para fábricas de plantas. La asociación tiene como objetivo expandir las soluciones de automatización para la agricultura en entorno controlado.
- Noviembre 2025: Centuria Capital Group anunció la adquisición del invernadero hidropónico de vidrio Two Wells de 43 hectáreas en Australia del Sur por 168 millones de AUD (110,5 millones de USD). La instalación es operada por Perfection Fresh, y la adquisición aumentó la cartera agrícola de Centuria a más de 150 hectáreas de activos de invernaderos de vidrio y más de 160 hectáreas de agricultura de cultivo protegido.
Alcance del Informe del Mercado de Invernaderos Comerciales de Asia-Pacífico
Un invernadero comercial es un invernadero que se utiliza para el cultivo de cultivos comerciales que se venderán en el mercado.
El Informe del Mercado de Invernaderos Comerciales de Asia-Pacífico está segmentado por Tipo de Equipo (Sistemas de Calefacción y Más), por Tipo de Cultivo (Frutas y Verduras y Más), por Tipo de Invernadero (Invernadero de Vidrio y Más), por Tecnología de Cultivo (Hidropónico y Más), por Usuario Final (Productores Comerciales y Más) y por Geografía (India, China y Más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Sistemas de Calefacción | |
| Sistemas de Refrigeración y Ventilación | |
| Iluminación LED de Crecimiento | |
| Sistemas de Riego y Fertigación | |
| Software de Control Climático y Automatización | |
| Pantallas y Sombreado | |
| Componentes Estructurales | Sistemas de Acristalamiento |
| Marcos y Cerchas |
| Frutas y Verduras | Tomates |
| Pepinos | |
| Lechuga y Verduras de Hoja | |
| Pimientos | |
| Fresas y Bayas | |
| Flores y Plantas Ornamentales | Flores Cortadas |
| Plantas en Maceta y de Jardín | |
| Hierbas y Microvegetales | |
| Cannabis y Cultivos Especializados | Cannabis Medicinal |
| Plántulas y Cultivos de Propagación |
| Invernaderos de Vidrio |
| Invernaderos de Película Plástica |
| Invernaderos Rígidos de Policarbonato |
| Invernaderos Híbridos y Semicerrados |
| Hidropónico | Técnica de Película de Nutrientes |
| Cultivo en Agua Profunda | |
| Hidroponía por Goteo | |
| Suelo y Sustrato No Hidropónico | Basado en Suelo |
| Sustrato de Fibra de Coco y Lana de Roca | |
| Integración Híbrida y Vertical |
| Productores Comerciales |
| Institutos de Investigación y Educación |
| Centros de Jardinería Minorista y Viveros |
| China |
| Japón |
| India |
| Corea del Sur |
| Australia |
| Resto de Asia-Pacífico |
| Por Tipo de Equipo | Sistemas de Calefacción | |
| Sistemas de Refrigeración y Ventilación | ||
| Iluminación LED de Crecimiento | ||
| Sistemas de Riego y Fertigación | ||
| Software de Control Climático y Automatización | ||
| Pantallas y Sombreado | ||
| Componentes Estructurales | Sistemas de Acristalamiento | |
| Marcos y Cerchas | ||
| Por Cultivos | Frutas y Verduras | Tomates |
| Pepinos | ||
| Lechuga y Verduras de Hoja | ||
| Pimientos | ||
| Fresas y Bayas | ||
| Flores y Plantas Ornamentales | Flores Cortadas | |
| Plantas en Maceta y de Jardín | ||
| Hierbas y Microvegetales | ||
| Cannabis y Cultivos Especializados | Cannabis Medicinal | |
| Plántulas y Cultivos de Propagación | ||
| Por Tipo de Invernadero | Invernaderos de Vidrio | |
| Invernaderos de Película Plástica | ||
| Invernaderos Rígidos de Policarbonato | ||
| Invernaderos Híbridos y Semicerrados | ||
| Por Tecnología de Cultivo | Hidropónico | Técnica de Película de Nutrientes |
| Cultivo en Agua Profunda | ||
| Hidroponía por Goteo | ||
| Suelo y Sustrato No Hidropónico | Basado en Suelo | |
| Sustrato de Fibra de Coco y Lana de Roca | ||
| Integración Híbrida y Vertical | ||
| Por Usuario Final | Productores Comerciales | |
| Institutos de Investigación y Educación | ||
| Centros de Jardinería Minorista y Viveros | ||
| Por Geografía | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de invernaderos comerciales de Asia-Pacífico?
El mercado de invernaderos comerciales de Asia-Pacífico está valorado en 8,77 mil millones de USD en 2026 y se prevé que alcance 12,77 mil millones de USD en 2031, a una CAGR del 7,80% entre 2026 y 2031.
¿Qué país lidera los ingresos de invernaderos comerciales en Asia-Pacífico?
China lideró los ingresos regionales con una participación del 42,0% en 2025, respaldada por su base instalada, la cadena de suministro de equipos y el enfoque en políticas de cultivo protegido.
¿Qué equipo se utiliza más en los invernaderos comerciales?
Los Sistemas de Calefacción representaron el 61,0% de los ingresos por equipos en 2025, mientras que el Software de Control Climático y Automatización tiene previsto registrar el crecimiento más rápido a una CAGR del 13,2% entre 2026 y 2031.
¿Qué cultivos generan la mayor demanda de cultivo protegido?
Las frutas y verduras representaron el 48,0% del mercado en 2025, mientras que el cannabis y los cultivos especializados tienen previsto avanzar a una CAGR del 14,5% entre 2026 y 2031.