
Marktgröße und Marktanteile des kommerziellen Gewächshausmarkts im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
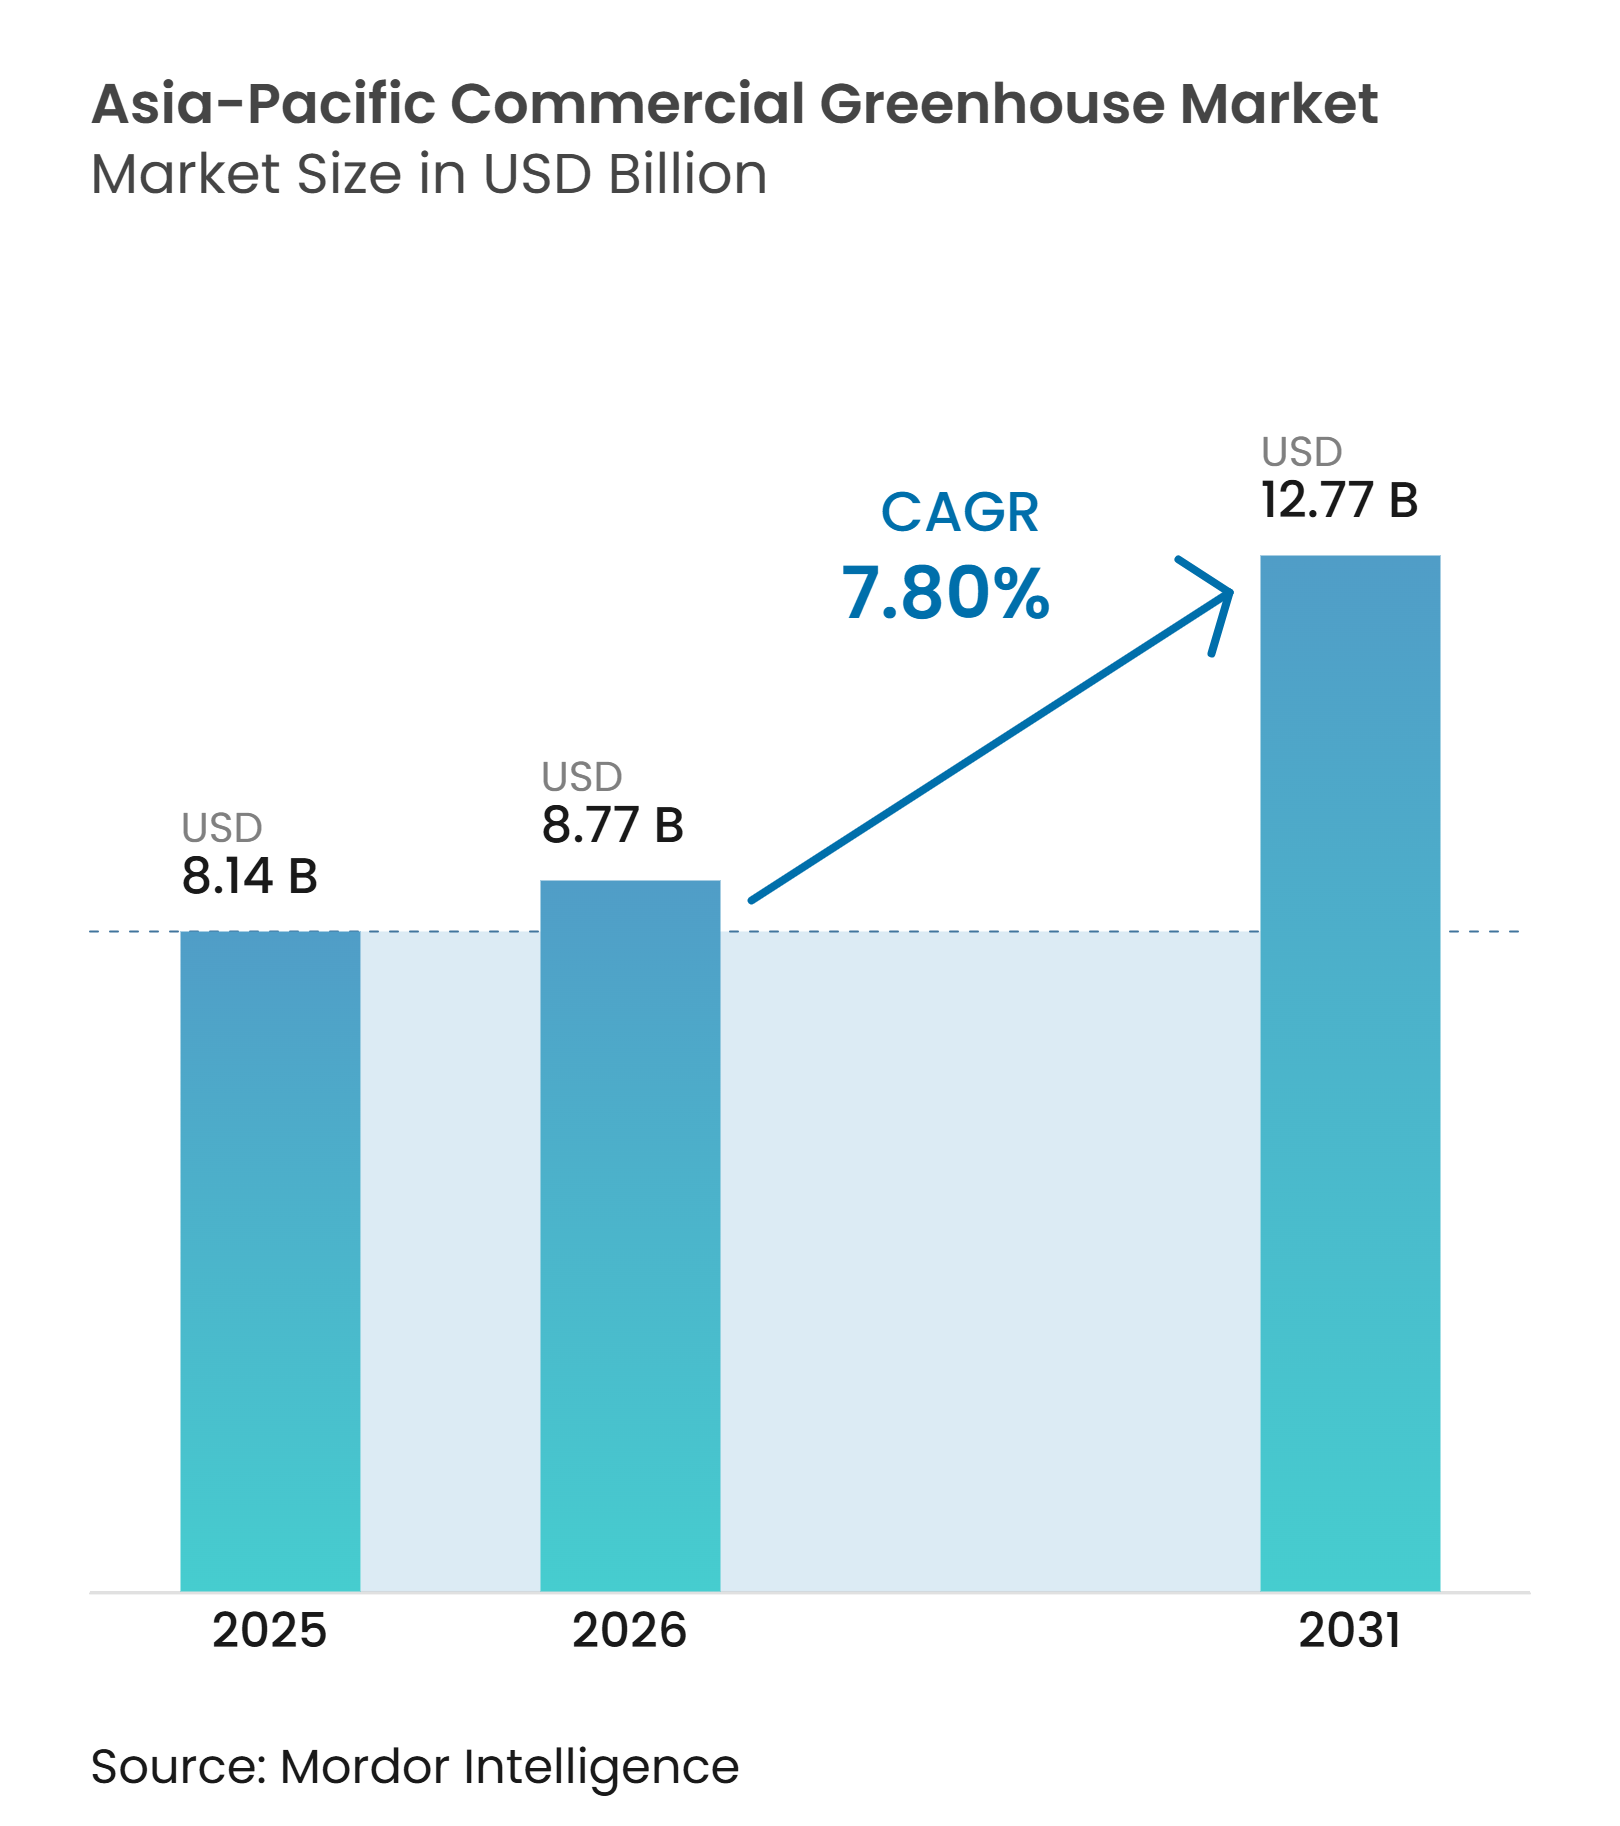
| Marktgröße im Basisjahr (2025) | 8.14 Milliarden US-Dollar |
| Marktgröße (2026) | 8.77 Milliarden US-Dollar |
| Marktgröße (2031) | 12.77 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.80 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des kommerziellen Gewächshausmarkts im asiatisch-pazifischen Raum von Mordor Intelligence
Der kommerzielle Gewächshausmarkt im asiatisch-pazifischen Raum wurde im Jahr 2025 auf 8,14 Milliarden USD geschätzt und soll bis 2026 auf 8,77 Milliarden USD wachsen und bis 2031 12,77 Milliarden USD erreichen, bei einer CAGR von 7,80 % während des Prognosezeitraums 2026 bis 2031. Der Markt verlagert sich vom Freilandgartenbau hin zur kontrollierten Produktion, da Anbauer auf die städtische Nachfrage, Wetterstörungen und strengere Qualitätsanforderungen reagieren. Die öffentliche Politik in China und Indien unterstützt den geschützten Anbau, die Modernisierung von Ausrüstungen und die Ernährungssicherheit und bietet damit eine klarere Investitionsgrundlage für Projekte. Sinkende Kosten für Hydroponikkomponenten, Beleuchtung und Klimasteuerungen erweitern den Zugang zu automatisierten Systemen für mittelgroße Anbauer. Der Markt profitiert auch von den Anforderungen des Einzelhandels an Rückverfolgbarkeit und Rückstandskontrollen bei Frischproduktlieferanten. Hohe Anfangsinvestitionen und Energiekosten bleiben erhebliche Einschränkungen, insbesondere für kleinere Anbauer und Betriebe mit begrenztem Zugang zu langfristiger Finanzierung.
Wichtigste Erkenntnisse des Berichts
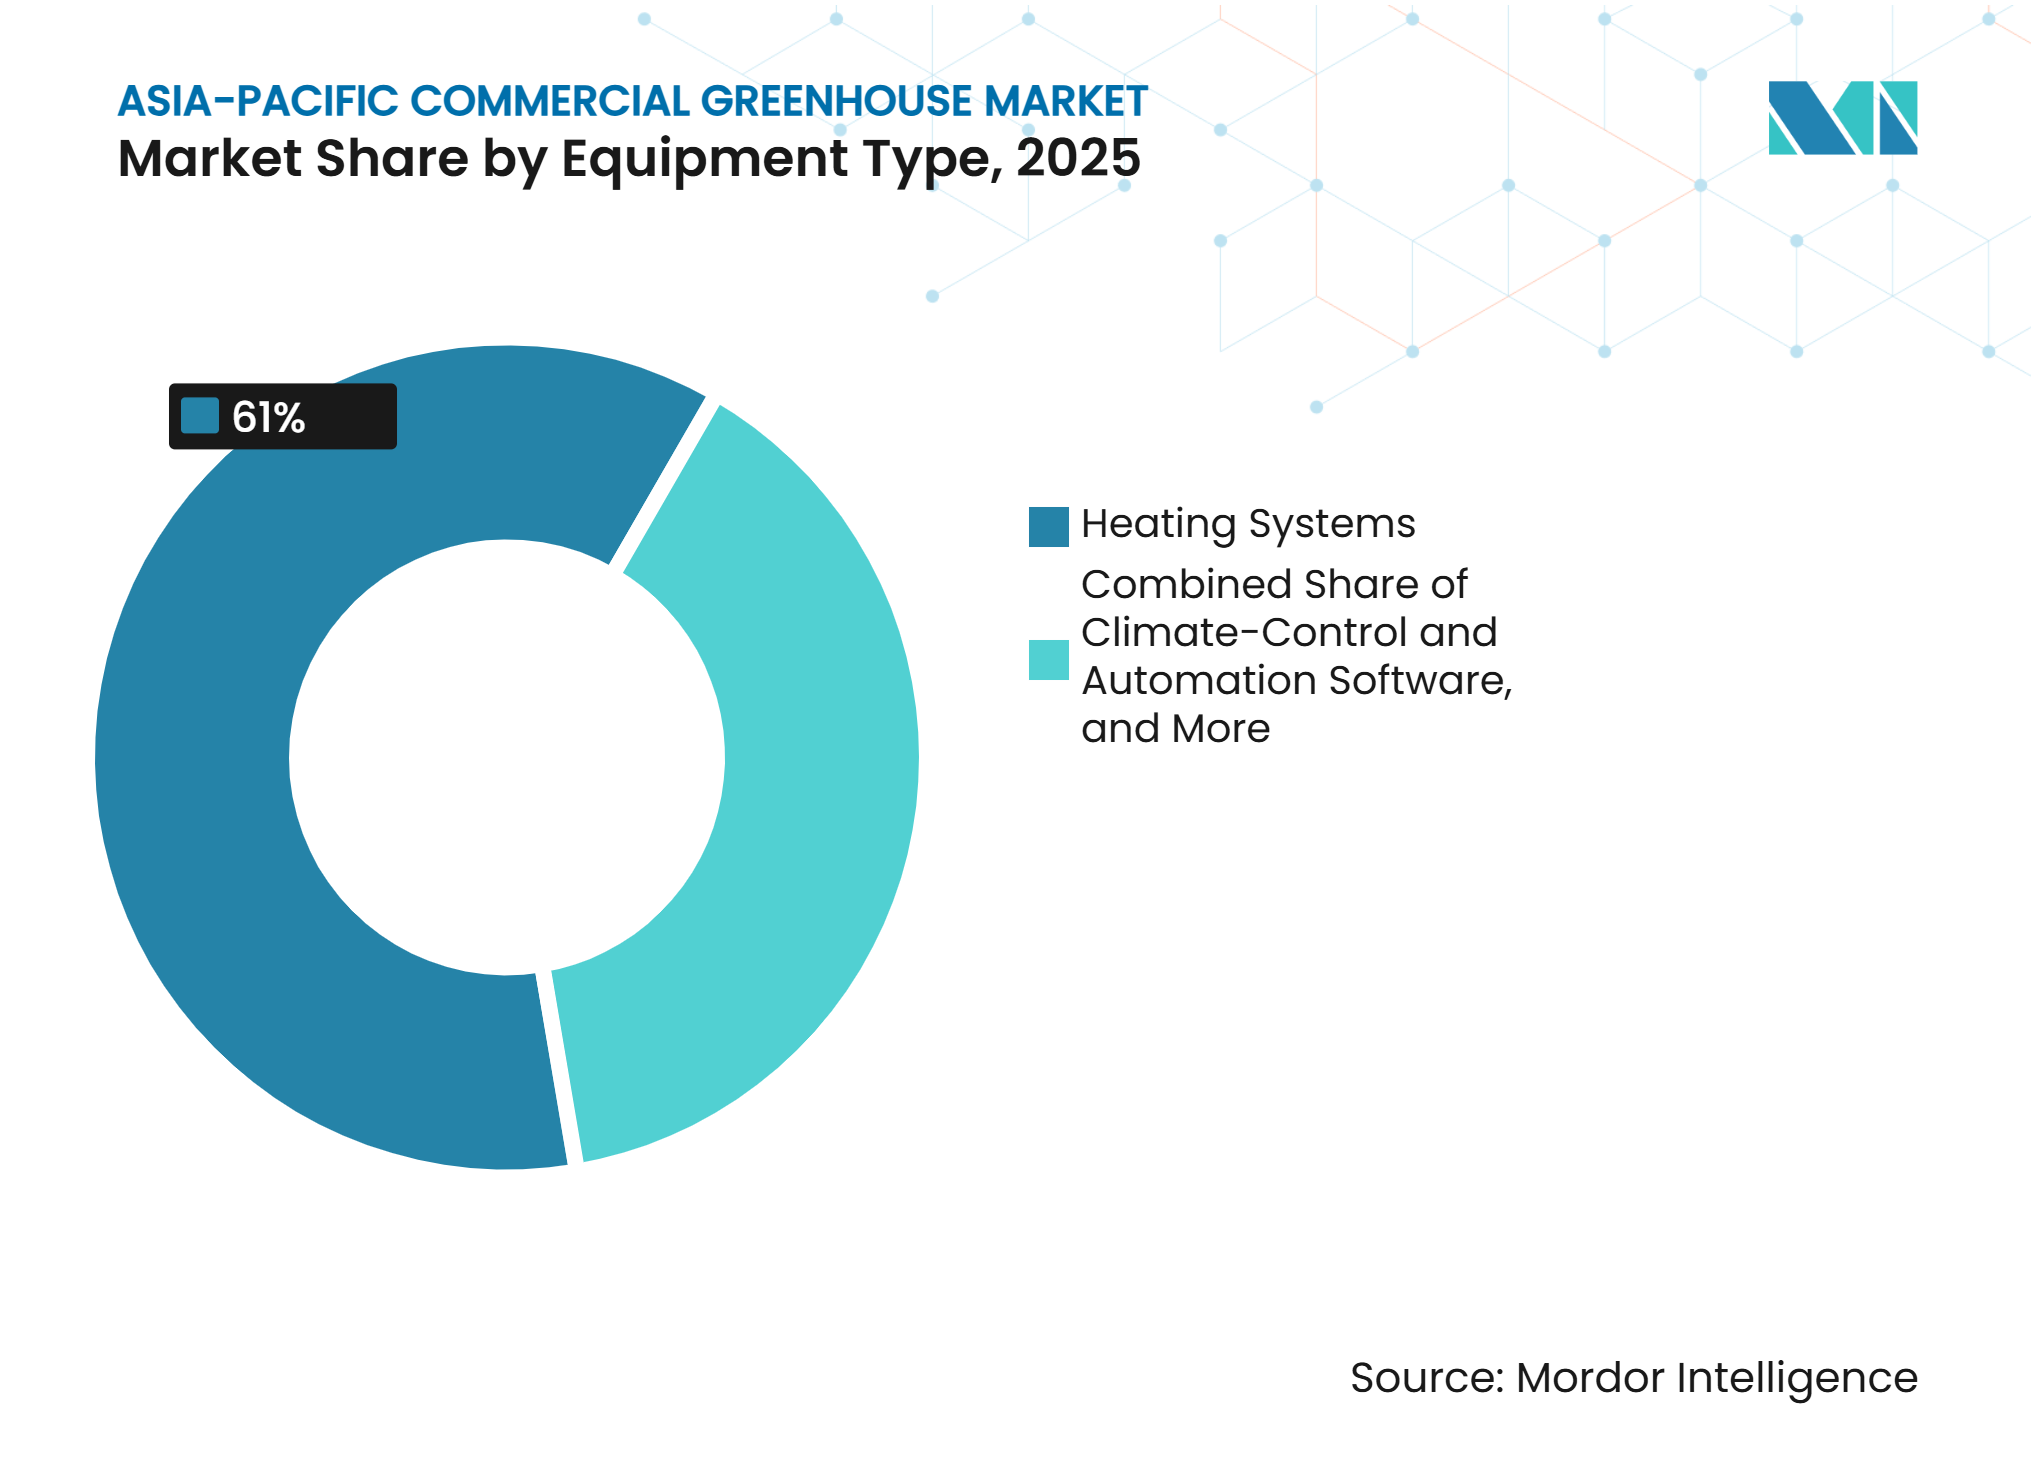
- Nach Ausrüstung war Heizsysteme das größte Segment und hielt im Jahr 2025 einen Anteil von 61,0 % am kommerziellen Gewächshausmarkt im asiatisch-pazifischen Raum, während Klimasteuerungs- und Automatisierungssoftware das am schnellsten wachsende Segment ist und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 13,2 % expandieren wird.
- Nach Kulturpflanze war Obst und Gemüse das größte Segment und hielt im Jahr 2025 einen Anteil von 48,0 % an der Marktgröße des kommerziellen Gewächshausmarkts im asiatisch-pazifischen Raum, während Cannabis und Spezialkulturen das am schnellsten wachsende Segment ist und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 14,5 % expandieren wird.
- Nach Gewächshaustyp waren Kunststofffoliengewächshäuser das größte Segment und hielten im Jahr 2025 einen Marktanteil von 57,0 %, während Glasgewächshäuser das am schnellsten wachsende Segment sind und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 12,2 % expandieren werden.
- Nach Anbautechnologie war Hydroponikanbausysteme das größte Segment und hielt im Jahr 2025 einen Marktanteil von 42,0 %, während hybride und vertikale Integration das am schnellsten wachsende Segment ist und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 11,2 % expandieren wird.
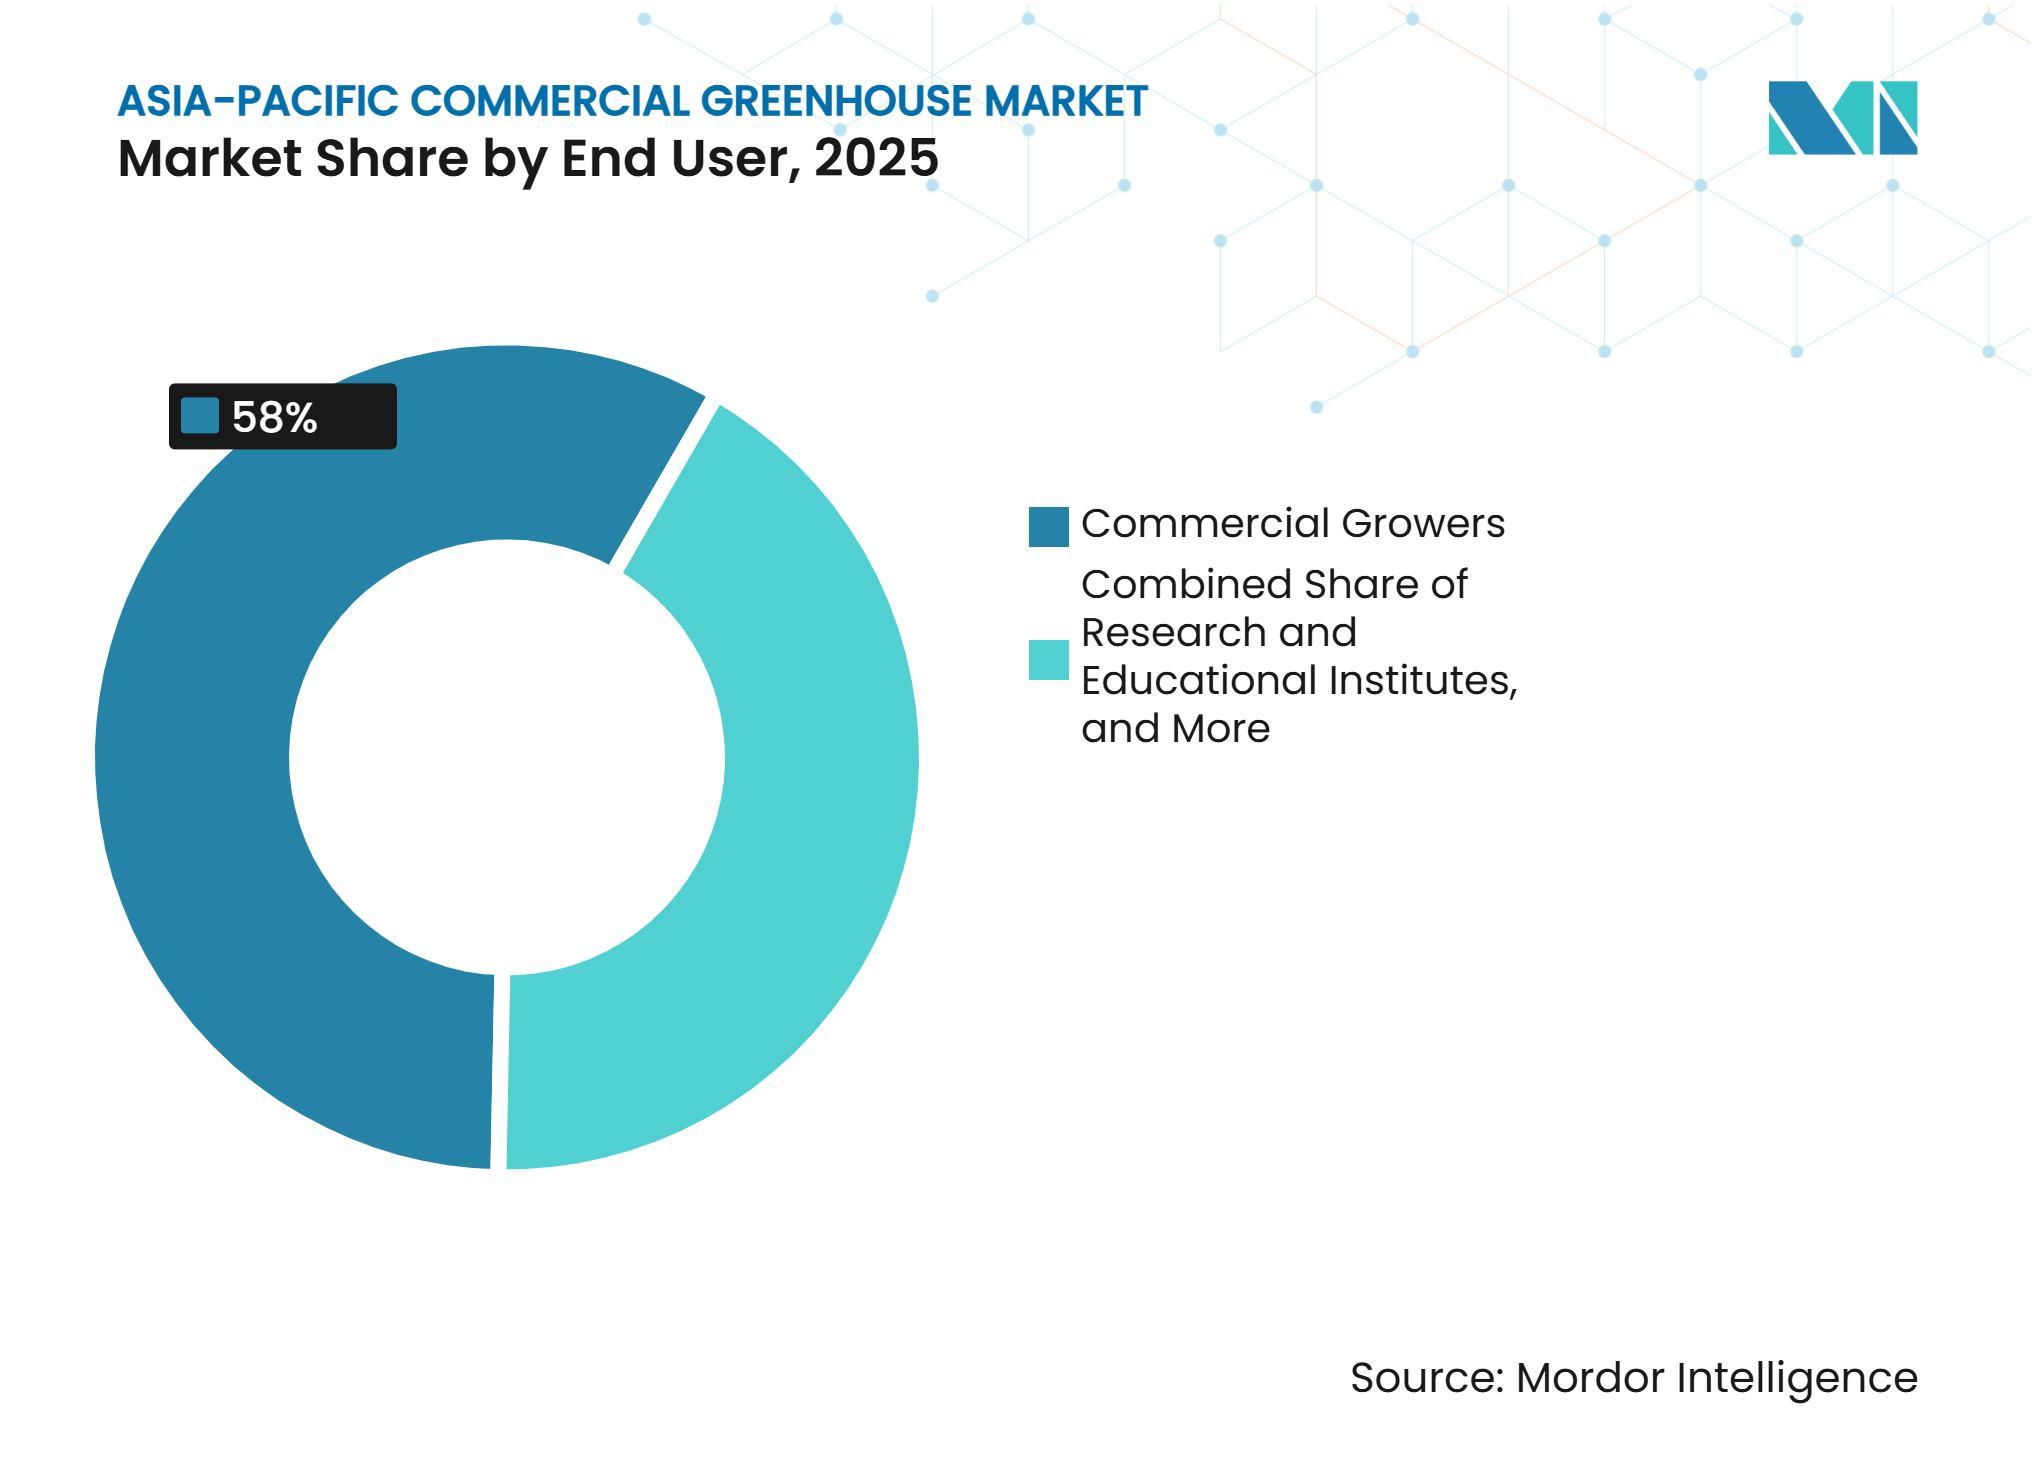
- Nach Endnutzer war kommerzielle Anbauer das größte Segment und hielt im Jahr 2025 einen Marktanteil von 58,0 %, während Forschungs- und Bildungseinrichtungen das am schnellsten wachsende Segment ist und zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 13,5 % expandieren wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Subventionen für den geschützten Anbau und Programme zur Ernährungssicherheit | +2.2% | China, Indien, Japan, Südkorea, Australien | Kurzfristig (≤ 2 Jahre) |
| Substitution von Frischproduktimporten in städtischen Gebieten in China, Japan und Südkorea | +1.4% | China, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Monsun-, Hitze- und Taifunrisiken erhöhen die Akzeptanz kontrollierter Umgebungen | +1.1% | Indien, China, Japan, Südkorea, Australien | Kurzfristig (≤ 2 Jahre) |
| Expansion der Lieferketten für Hydroponik- und Klimasteuerungsautomatisierung im asiatisch-pazifischen Raum | +1.6% | China, Japan, Südkorea, Indien, Australien | Mittelfristig (2–4 Jahre) |
| Anforderungen des Premium-Einzelhandels an Rückverfolgbarkeit und Rückstandskontrollen | +0.9% | Japan, Südkorea, Australien, China | Mittelfristig (2–4 Jahre) |
| Modulare Gewächshauswirtschaft für fragmentierte Betriebe | +0.8% | Indien, Vietnam, Thailand, Indonesien, Philippinen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Subventionen für den geschützten Anbau und Programme zur Ernährungssicherheit
Die staatliche Unterstützung für den geschützten Anbau fördert Investitionen in Gewächshausinfrastruktur und damit verbundene Produktionstechnologien im gesamten asiatisch-pazifischen Raum. In China hat das Ministerium für Landwirtschaft und ländliche Angelegenheiten (MARA) intelligente Produktion, kohlenstoffarme Anlagen, Saatgutselbstversorgung und Kulturpflanzenstrukturoptimierung als Prioritäten für die Gewächshaus- und Gartenbauförderung identifiziert, während die Ernährungssicherheit ein wichtiger Aspekt bei der Ausweitung des geschützten Anbaus bleibt. In Indien sehen die Richtlinien der Mission für die integrierte Entwicklung des Gartenbaus (MIDH) von 2025 eine 50-prozentige Förderung für sensorbasierte Automatisierungssysteme für die Fertigationsbewässerung vor, vorbehaltlich einer Mindestfläche für den geschützten Anbau von 2.500 Quadratmetern pro BegünstigtemMIDH-Betriebsrichtlinien 1, nhb.gov.in">[1]. Das Nationale Gartenbauamt (NHB) veröffentlichte im August 2025 ebenfalls Änderungen seiner MIDH-bezogenen Richtlinien für den geschützten Anbau. Diese Maßnahmen senken die anfängliche Investitionshürde für Gewächshausprojekte und unterstützen die Einführung von Strukturen, Fertigation, Automatisierung, Klimasteuerung und ressourceneffizienten Produktionstechnologien, was die Nachfragebasis für den kommerziellen Gewächshausmarkt im asiatisch-pazifischen Raum stärkt.
Substitution von Frischproduktimporten in städtischen Gebieten in China, Japan und Südkorea
Urbanisierung und steigende Nachfrage nach zuverlässigen Frischproduktlieferungen unterstützen die Entwicklung des kontrollierten Gartenbaus in wichtigen Märkten des asiatisch-pazifischen Raums wie China, Japan und Südkorea. In China haben jüngste politische Diskussionen über Gewächshäuser und Gartenbau die inländische Selbstversorgung bei Kulturpflanzen wie Tomaten und Schnittblumen hervorgehoben und damit die Grundlage für kontrollierte Produktionssysteme in der Nähe großer Verbrauchszentren gestärkt. Gleichzeitig verlangen moderne Einzelhandels- und Gastronomiekanäle zunehmend gleichbleibende Qualität, Rückverfolgbarkeit, Einhaltung von Pestizidrückstandsgrenzwerten und zuverlässige Lieferpläne. Anlagen mit kontrollierter Umgebung können eine bessere Kontrolle über Bewässerung, Pflanzenschutz, Produktionsbedingungen und Erntepartien bieten, was es kommerziellen Anbauern erleichtert, standardisierte Beschaffungsanforderungen zu erfüllen. Zertifizierungssysteme wie GlobalG.A.P. können den Zugang zu organisiertem Einzelhandel und Premium-Märkten weiter unterstützen. Diese Faktoren stärken die wirtschaftliche Grundlage für die Gewächshausproduktion, indem sie den kontrollierten Anbau nicht nur mit Ertrags- und Klimamanagement, sondern auch mit Lieferzuverlässigkeit, Rückverfolgbarkeit und Einzelhandelskonformität verknüpfen.
Monsun-, Hitze- und Taifunrisiken erhöhen die Akzeptanz kontrollierter Umgebungen
Klimavariabilität, einschließlich Monsune, extreme Hitze und Taifune, kann Produktions- und Qualitätsrisiken für den Freilandgartenbau in Süd- und Südostasien erhöhen. Anlagen mit kontrollierter Umgebung bieten Anbauern eine bessere Kontrolle über Temperatur, Luftfeuchtigkeit, Bewässerung und Pflanzenschutzbedingungen und unterstützen eine gleichmäßigere Produktion unter variablen Außenbedingungen. Gleichzeitig unterstützt die verbesserte Verfügbarkeit von Hydroponikkomponenten, LED-Beleuchtung, Klimasensoren und automatisierten Bewässerungstechnologien die Modernisierung von Gewächshäusern in China, Südkorea und Japan. Signify berichtete, dass eine frühere LED-Installation auf der Woodeumgee Farm in Südkorea im Vergleich zu Hochdrucknatriumbeleuchtung 27 % höhere Tomatenerträge und 40 % Energieeinsparungen erzielte2 % höherer Ertrag und 40 % Energieeinsparungen im Tomatengewächshaus veranlassen Woodeumgee Farm zur erneuten Investition in die Philips Gartenbau-LED-Lösung, lighting.philips.com">[2]. Koidra validierte außerdem seine KoPilot-Klimasteuerungsplattform mit Netafim Japan-Bewässerungsgeräten in einem kommerziellen Tomatenversuch in Saitama, der zwischen November 2024 und Juli 2025 durchgeführt wurde. Diese nachgewiesenen Produktivitäts- und Ressourceneffizienzgewinne stärken die wirtschaftliche Grundlage für Automatisierung, Klimasteuerung und integrierte Bewässerungssysteme im kommerziellen Gewächshausmarkt im asiatisch-pazifischen Raum.
Modulare Gewächshauswirtschaft für fragmentierte Betriebe
Indien, Indonesien, Vietnam, Thailand und die Philippinen verfügen über eine große Basis von Kleinbauern und mittelgroßen Betrieben, was eine Nachfrage nach Gewächshaussystemen schafft, die entsprechend dem verfügbaren Kapital und den Produktionsanforderungen skaliert werden können. Diese Anbauer können in der Anfangsphase Einschränkungen bei der Finanzierung vollständig integrierter Hochteknologieanlagen haben, was die Relevanz modularer Polyhouses, einfacher Klimasensoren, Fertigationssysteme und stufenweiser Technologie-Upgrades erhöht. Netafim führte 2026 GrowSphere FLEX ein, um digitale Bewässerungs- und Fertigationssteuerungen für Betriebe bereitzustellen, die nicht die höhere Spezifikation der GrowSphere MAX-Plattform benötigen. Das modulare Format ermöglicht es Anbauern, Bewässerungs-, Fertigation-, Automatisierungs- und Überwachungsfunktionen hinzuzufügen, wenn Kulturpflanzenvolumen, Handelsverträge und Cashflow sich entwickeln. Dieses stufenweise Investitionsmodell kann den anfnglichen Kapitalbedarf senken und die adressierbare Kundenbasis für Gewächshaustechnologieanbieter erweitern, was die Stückzahlnachfrage im kommerziellen Gewächshausmarkt im asiatisch-pazifischen Raum unterstützt, auch wenn einzelne Projekte in kleinerem Maßstab beginnen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und lange Amortisationszeiten | -2.6% | Indien, China, Indonesien, Philippinen | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Energiekosten und Exposition gegenüber hohem Energieverbrauch | -1.8% | Japan, Südkorea, Australien, China | Mittelfristig (2–4 Jahre) |
| Interoperabilitätslücken zwischen Klima-, Beleuchtungs- und Kulturdaten-Systemen | -1.3% | Japan, Australien, China, Südkorea | Mittelfristig (2–4 Jahre) |
| Kosten für Wasserkreislauf und Einhaltung von Einleitungsvorschriften | -0.9% | Australien, Indien, China, Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und lange Amortisationszeiten
Hochteknologie-Gewächshausprojekte erfordern erhebliche Vorabinvestitionen in Strukturen, Klimasteuerungssysteme, Bewässerung, Fertigation, Beleuchtung, Automatisierung und Produktionsmanagementsysteme, bevor kommerzielle Erträge erzielt werden. Dies schafft eine erhebliche Kapitalbarriere für Anbauer, insbesondere für kleinere und mittelgroße Betreiber mit begrenztem Zugang zu Finanzierungen oder Subventionen. Amortisationszeiten können sich auch verlängern, wenn die Auslastungsraten niedrig sind, die Kulturpflanzenpreise schwanken oder die Produktionsmengen nicht ausreichen, um die Fixkosten auf eine größere Produktionsbasis zu verteilen. Energie- und Wassermanagementsysteme erhöhen die Anfangsinvestition, während Heizung, Kühlung, Zusatzbeleuchtung, Filtration und Kreislaufführung die laufenden Betriebskosten erhöhen. Obwohl staatliche Programme in Märkten wie China und Indien einen Teil der Investitionslast reduzieren können, können Fördervoraussetzungen und verbleibende Kofinanzierungsanforderungen die Akzeptanz weiterhin einschränken. Folglich können der hohe anfängliche Kapitalbedarf und die verlängerte Amortisationszeit Investitionen in fortschrittliche kommerzielle Gewächshaussysteme im gesamten Markt hemmen.
Interoperabilitätslücken zwischen Klima-, Beleuchtungs- und Kulturdaten-Systemen
Kommerzielle Gewächshausanlagen kombinieren zunehmend Klimasteuerungssysteme, LED-Beleuchtung, Bewässerungsregler, Sensoren und Kulturpflanzenüberwachungsplattformen von verschiedenen Anbietern, was Herausforderungen bei der Integration von Daten und Steuerfunktionen über Systeme hinweg schafft. Eine 2025 in Sensors veröffentlichte Übersicht untersuchte 114 begutachtete Studien zur Überwachung und Steuerung intelligenter Gewächshäuser und identifizierte Interoperabilität, Sensorkalibrierung, Datenkonsistenz und Ausrichtung von Kommunikationsprotokollen als anhaltende ImplementierungsherausforderungenMulti-Sensor-Überwachung, intelligente Steuerung und Datenverarbeitung für das intelligente Gewächshausumgebungsmanagement, pubmed.ncbi.nlm.nih.gov">[3]. Die Übersicht stellte insbesondere fest, dass proprietäre Technologien eine reibungslose Integration zwischen intelligenten Steuerungssystemen behindern können. Diese Herausforderungen sind besonders relevant, wenn Anbauer Klima-, Bewässerungs-, Beleuchtungs- und Kulturpflanzenüberwachungstechnologien in einheitliche Managementplattformen integrieren. Priva und Grodan beispielsweise kündigten im Mai 2026 die Integration von GroSens-Wurzelzonensensordaten in Priva One an, um die Nutzung von Wurzelzoneninformationen bei Bewässerungsentscheidungen zu verbessern. Selbst bei solchen Integrationen können Mehrlieferantenanlagen zusätzliche Softwarekonfiguration, kompatible Kommunikationsprotokolle und spezialisiertes technisches Fachwissen erfordern. Diese Interoperabilitätsanforderungen erhöhen die Implementierungskomplexität und können die Kosten und das Betriebsrisiko bei der Einführung hochintegrierter kommerzieller Gewächshaustechnologien im asiatisch-pazifischen Raum erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ausrüstung:
Heizung behält die größte Basis, während Software wiederkehrenden Mehrwert schafftHeizsysteme waren das größte Segment nach Gerätetyp und machten im Jahr 2025 61,0 % des Marktanteils des kommerziellen Gewächshausmarkts im asiatisch-pazifischen Raum aus, unterstützt durch die Nachfrage nach temperaturkontrollierter Produktion in kühleren Märkten wie Nordchina, Japan und Südkorea. Diese Systeme sind unerlässlich für die Aufrechterhaltung des Pflanzenwachstums in kälteren Perioden und die Unterstützung des ganzjährigen Anbaus. Kühl- und Lüftungssysteme sowie Bewässerungs- und Fertigationssysteme bleiben wichtige etablierte Ausrüstungskategorien, da sie für die Aufrechterhaltung von Temperatur-, Feuchtigkeits-, Wasser- und Nährstoffbedingungen während des gesamten Produktionszyklus unerlässlich sind. Abschirmungs- und Beschattungssysteme helfen bei der Steuerung der Sonneneinstrahlung und der Gewächshaustemperaturen, während Strukturkomponenten, einschließlich Verglasungssysteme sowie Rahmen und Fachwerke, weiterhin bedeutende Investitionsbereiche darstellen, insbesondere beim Neubau von Gewächshäusern und der Erweiterung von Großanlagen.
Klimasteuerungs- und Automatisierungssoftware ist das am schnellsten wachsende Ausrüstungssegment und soll zwischen 2026 und 2031 mit einer CAGR von 13,2 % expandieren, angetrieben durch die zunehmende Einführung automatisierter Fertigation, prädiktivem Klimamanagement, digitalem Kulturpflanzenmonitoring und integrierten Ausrüstungssteuerungen. Diese Entwicklungen spiegeln eine Verlagerung hin zu integrierten Gewächshaussystemen wider, in denen Software zunehmend Bewässerung, Fertigation, Beleuchtung, Klima und Kulturdaten koordiniert. Kühl- und Lüftungssysteme bleiben wichtig für das Temperatur- und Feuchtigkeitsmanagement, während vernetzte Umgebungssteuerungen eine stärkere Integration zwischen physischer Ausrüstung und digitalen Managementplattformen fördern.



Nach Kulturpflanze:
Obst und Gemüse bilden die Umsatzbasis, während Spezialkulturen den Ausrüstungsbedarf erhöhenObst und Gemüse war das größte Segment nach Kulturpflanze und machte im Jahr 2025 48,0 % der Marktgröße des kommerziellen Gewächshausmarkts im asiatisch-pazifischen Raum aus, unterstützt durch die Produktion von Tomaten, Gurken, Blattgemüse, Paprika, Beeren und ähnlichen Kulturpflanzen in China, Japan, Südkorea und Australien. Diese Kulturpflanzen eignen sich gut für den geschützten Anbau, da Gewächshaussysteme es Anbauern ermöglichen, Produktionszeitpunkt, Kulturpflanzenqualität und Wasserverbrauch zu steuern. Beijing Kingpeng berichtete, dass sein intelligentes Mehrspannengewächshaus in der Anbausaison 2025–2026 einen Sommerkirschtomatenertrag von 26 Kilogramm pro Quadratmeter erzielte. Blumen und Zierpflanzen bedienen Einzelhandels- und Veranstaltungsmärkte, insbesondere in Japan und China, während Kräuter und Microgreens kurzzyklische Produktion und lokalisierte Versorgungsmodelle unterstützen.
Cannabis und Spezialkulturen sind das am schnellsten wachsende Kulturpflanzensegment und sollen zwischen 2026 und 2031 mit einer CAGR von 14,5 % expandieren, unterstützt durch die Nachfrage nach hochkontrollierten Produktionsumgebungen und spezialisierten Anbausystemen. Australien und Thailand verfügen über regulatorische Rahmenbedingungen, die professionell verwalteten Anbau für medizinische und spezielle Anwendungen unterstützen. Diese Kulturpflanzen erfordern eine enge Steuerung von Temperatur, Luftfeuchtigkeit, Kohlendioxid und Lichtspektrum, was die Relevanz fortschrittlicher Klimasteuerungs-, Beleuchtungs-, Automatisierungs- und Überwachungstechnologien erhöht. Die höheren technischen Anforderungen von Spezialkulturen können die Ausrüstungsintensität pro Anbaufläche erhöhen und Chancen für Anbieter schaffen, die integrierte Produktionssysteme anbieten. Die Kulturpflanzendiversifizierung erweitert daher die Anwendungsbasis kommerzieller Gewächshaustechnologien über konventionelles Obst, Gemüse, Blumen und Zierpflanzen hinaus.
Nach Gewächshaustyp:
Kunststofffolie unterstützt die Skalierung, während Glas hochspezifizierte Projekte bedientKunststofffoliengewächshäuser waren der größte Gewächshaustyp und machten im Jahr 2025 57,0 % des kommerziellen Gewächshausmarkts im asiatisch-pazifischen Raum aus, unterstützt durch niedrigere Baukosten und breite Akzeptanz in China und kapitalknappen Märkten in Süd- und Südostasien. Chinas Fokus auf die Erneuerung bestehender Solar- und Kunststoffgewächshäuser unterstützt weiterhin Investitionen in Bewässerung, Lüftung, Sensoren und Automatisierung innerhalb des installierten Bestands. Anbauer können einzelne Systeme aufrüsten, ohne die gesamte Gewächshausstruktur zu ersetzen, was Kunststofffolienanlagen zu einem zugänglichen Einstiegspunkt für die kommerzielle Produktion macht. Glasgewächshäuser und starre Polycarbonatstrukturen bedienen höherspezifizierte Anwendungen, wobei Polycarbonat eine Zwischenoption zwischen Kunststofffolie und Glas in Bezug auf strukturelle Leistung und thermische Eigenschaften bietet.
Glasgewächshäuser sind der am schnellsten wachsende Gewächshaustyp und sollen zwischen 2026 und 2031 mit einer CAGR von 12,2 % expandieren, unterstützt durch die Nachfrage nach Premium-Kulturpflanzen, hoher Lichtdurchlässigkeit, langlebigen Strukturen und automatisierungskompatiblen Layouts. Hybrid- und halbgeschlossene Gewächshäuser bieten eine zusätzliche Option für Betreiber, die ein verbessertes Klima- und Energiemanagement durch kontrollierte Lüftung und teilweise Luftrückführung anstreben. Beijing Kingpengss Cuihu Smart Agriculture Innovation Center Phase 2 umfasst 35.000 Quadratmeter halbgeschlossene Gewächshausfläche und demonstriert den Einsatz dieser Struktur im kommerziellen Maßstab. Die Strukturauswahl wird daher weiterhin durch Kulturpflanzenwert, lokales Klima, Energieanforderungen, Automatisierungsbedarf und das verfügbare Kapital des Betreibers beeinflusst, wobei Kunststofffolienstrukturen eine breitere Marktdurchdringung unterstützen, während Glas- und halbgeschlossene Formate technologieintensivere Produktionssysteme adressieren.
Nach Anbautechnologie:
Hydroponische Systeme führen die Akzeptanz an, während hybride und vertikale Formate voranschreitenHydroponische Anbausysteme waren das größte Segment nach Anbautechnologie und machten im Jahr 2025 42,0 % des Marktanteils des kommerziellen Gewächshausmarkts im asiatisch-pazifischen Raum aus, unterstützt durch die Akzeptanz in Japan, Südkorea und Australien, wo Wassereffizienz, Produktionskonsistenz und Rückverfolgbarkeit wichtige Betriebsprioritäten sind. Nährstofffilmtechnik (NFT), Tiefwasserkultur (DWC) und Tropfhydroponik ermöglichen eine kontrollierte Nährstoffzufuhr und ganzjährige Produktion bei gleichzeitiger Reduzierung der Abhängigkeit von Boden und der Exposition gegenüber bodenbürtigen Krankheiten. Boden- und Substratanbau bleibt in Indien und China wichtig, wo Anbauer über etablierte Erfahrung mit bodenbasierter Produktion verfügen. Kokosfaser und Steinwolle bieten Zwischenoptionen, indem sie kontrollierte Wachstumsmedien mit Fertigation und Gewächshausumgebungsmanagement kombinieren.
Hybride und vertikale Integration ist das am schnellsten wachsende Anbautechnologiesegment und soll zwischen 2026 und 2031 mit einer CAGR von 11,2 % expandieren, unterstützt durch zunehmendes Interesse an intensiven Produktionssystemen in Südkorea, Japan und dem städtischen China, wo Landverfügbarkeit und Nähe zu Premium-Märkten eine höherdichte Kultivierung unterstützen können. Enthing unterzeichnete im Februar 2026 einen KRW 15,8 Milliarden-Vertrag zur Lieferung einer KI-Landwirtschaftsplattform für das I Am Farm Tower-Projekt in Yeoju, wobei die Anlage geplant ist, hochwertige Kulturpflanzen unter Verwendung eines integrierten kontrollierten Umgebungsproduktionsmodells zu produzieren. Mehrschichtsysteme können den Ausstoß pro Flächeneinheit erhöhen und dabei künstliche Beleuchtung, Umgebungssteuerungen, Bewässerung und Kulturpflanzenmonitoring integrieren. Höhere Stromanforderungen und größere Systemkomplexität können jedoch die Akzeptanz einschränken, wo Energiekosten hoch sind oder der Zugang zu Premium-Märkten begrenzt ist. Folglich gewinnen integrierte Formate an Relevanz, wo Landknappheit, Logistikvorteile, Kulturpflanzenwert und die Wirtschaftlichkeit der kontrollierten Umgebungsproduktion die zusätzlichen Kapital- und Betriebsanforderungen unterstützen können.
Nach Endnutzer:
Kommerzielle Anbauer führen an, während Forschungseinrichtungen beschleunigenKommerzielle Anbauer waren das größte Endnutzersegment und machten im Jahr 2025 58,0 % des Marktanteils des kommerziellen Gewächshausmarkts im asiatisch-pazifischen Raum aus, unterstützt durch die Nachfrage nach Klimasteuerung, Bewässerung, Beleuchtung und Anbausystemen für die Produktion, die Einzelhandels-, Gastronomie- und Großhandelskanäle bedient. Das Segment umfasst Großbetreiber von Glashäusern sowie mittelgroße Unternehmen, die von der Freilandproduktion auf geschützten Anbau umsteigen. Die Centuria Capital Group erwarb im November 2025 das 43 Hektar große hydroponische Glashaus Two Wells in Südaustralien für 168 Millionen AUD (110,5 Millionen USD) und veranschaulicht damit die anhaltenden Investitionen in großflächigen kommerziellen geschützten Anbau. Gartencenter und Baumschulen im Einzelhandel stellen eine weitere Endnutzergruppe dar, wobei die Nachfrage auf kontrollierte Vermehrung und Pflanzenproduktionsumgebungen ausgerichtet ist.
Forschungs- und Bildungseinrichtungen ist das am schnellsten wachsende Endnutzersegment und soll zwischen 2026 und 2031 mit einer CAGR von 13,5 % expandieren, unterstützt durch Investitionen in landwirtschaftliche künstliche Intelligenz (KI), Schnellzüchtung und Smart-Farming-Forschung. Saveer Biotech nahm im Mai 2026 eine fortschrittliche Schnellzüchtungsanlage am Indischen Rat für Agrarforschung – Indisches Institut für Ölsaatenforschung (ICAR-IIOR) in Hyderabad in Betrieb und demonstrierte damit den Einsatz kontrollierter Umgebungen für beschleunigte Kulturpflanzenforschung. Südkoreas Nationale Landwirtschafts-AX-Plattform ist ebenfalls geplant, KI-integrierte kommerzielle Gewächshauskapazitäten im Landkreis Muan zu entwickeln. Forschungs- und Bildungseinrichtungen können als Testumgebungen für neue Anbaumethoden, Automatisierungstechnologien und Klimamanagementsysteme vor der breiteren kommerziellen Einführung dienen und so die Nachfrage nach fortschrittlicher Gewächshausinfrastruktur und digitalen Technologien unterstützen.

Geografische Analyse
China war im Jahr 2025 die größte geografische Region im kommerziellen Gewächshausmarkt im asiatisch-pazifischen Raum und machte 42,0 % des Marktanteils aus. Es bleibt der regionale Anker aufgrund seiner etablierten Gewächshausbasis, Ausrüstungslieferketten und politischen Unterstützung für den geschützten Anbau. Das chinesische Ministerium für Landwirtschaft und ländliche Angelegenheiten (MARA) betonte in seinen Gewächshaus- und Gartenbau-Politikdiskussionen vom Juli 2025 intelligente Anlagen, kohlenstoffarme Produktion, Saatgutselbstversorgung und regionale Kulturpflanzenausrichtung. Das Gobi-Landwirtschaftsmodell in Gansu unterstützt auch die Gewächshausentwicklung auf nicht ackerbaufähigem Land und hilft, den Wettbewerb mit getreideproduzierenden Gebieten zu reduzieren. Der Markt verlagert sich zunehmend von der Ausweitung der Gewächshausfläche hin zur Verbesserung von Produktivität, Automatisierung und Ressourceneffizienz innerhalb bestehender Anlagen.
Indien ist die am schnellsten wachsende geografische Region und soll zwischen 2026 und 2031 mit einer CAGR von 10,4 % expandieren, unterstützt durch relativ geringe Durchdringung des geschützten Anbaus, staatliche Unterstützung und wachsende Anforderungen an gleichbleibende Qualität und Versorgung aus organisierten Einzelhandelskanälen. Der Landwirtschaftsinfrastrukturfonds (AIF) bietet einen Zinszuschussrahmen, der förderfähige Gartenbauinvestitionen ergänzen kann. Südkorea stärkt seine Position im technologieintensiven Anbau durch Smart-Farm-Cluster und KI-gestützte Produktionsprogramme. Die Provinz Chungnam begann im Februar 2026 mit dem Bau des Naepo Agri-Bio Convergence Industry Cluster, einem Projekt im Wert von 680,3 Milliarden KRW (461 Millionen USD), das für die Fertigstellung im Jahr 2028 vorgesehen ist. Japan bleibt ein technisch fortschrittlicher Markt, obwohl hohe Fix- und Betriebskosten weiterhin Investitionsentscheidungen in Pflanzenfabrik- und Projekte mit kontrollierter Umgebung beeinflussen.
Australien unterstützt hochspezifizierte Gewächshausentwicklung und institutionelle Investitionen in kontrollierte Landwirtschaft. Die Übernahme des hydroponischen Glashauses Two Wells in Südaustralien durch die Centuria Capital Group im November 2025 erweiterte ihr Portfolio für kontrollierte Umgebungslandwirtschaft auf mehr als 150 Hektar. Das Hort Frontiers-Programm von Hort Innovation hat außerdem 52 Millionen AUD (34 Millionen USD) für Technologien bereitgestellt, die den Arbeitskräftebedarf im geschützten Anbau adressieren, einschließlich automatisierter Bestäubung, Ernte und Verpackung. Thailand entwickelt Anwendungen für den kontrollierten Anbau von medizinischem Cannabis und städtischem Gemüseanbau, während Singapurs begrenzte landwirtschaftliche Landbasis intensive hydroponische und vertikale Anbauformate unterstützt. Diese Unterschiede in der Landverfügbarkeit, Technologieakzeptanz, Investitionskapazität und Kulturpflanzenprioritäten schaffen unterschiedliche Wachstumschancen im kommerziellen Gewächshausmarkt im asiatisch-pazifischen Raum.
Wettbewerbslandschaft
Marktkonzentration
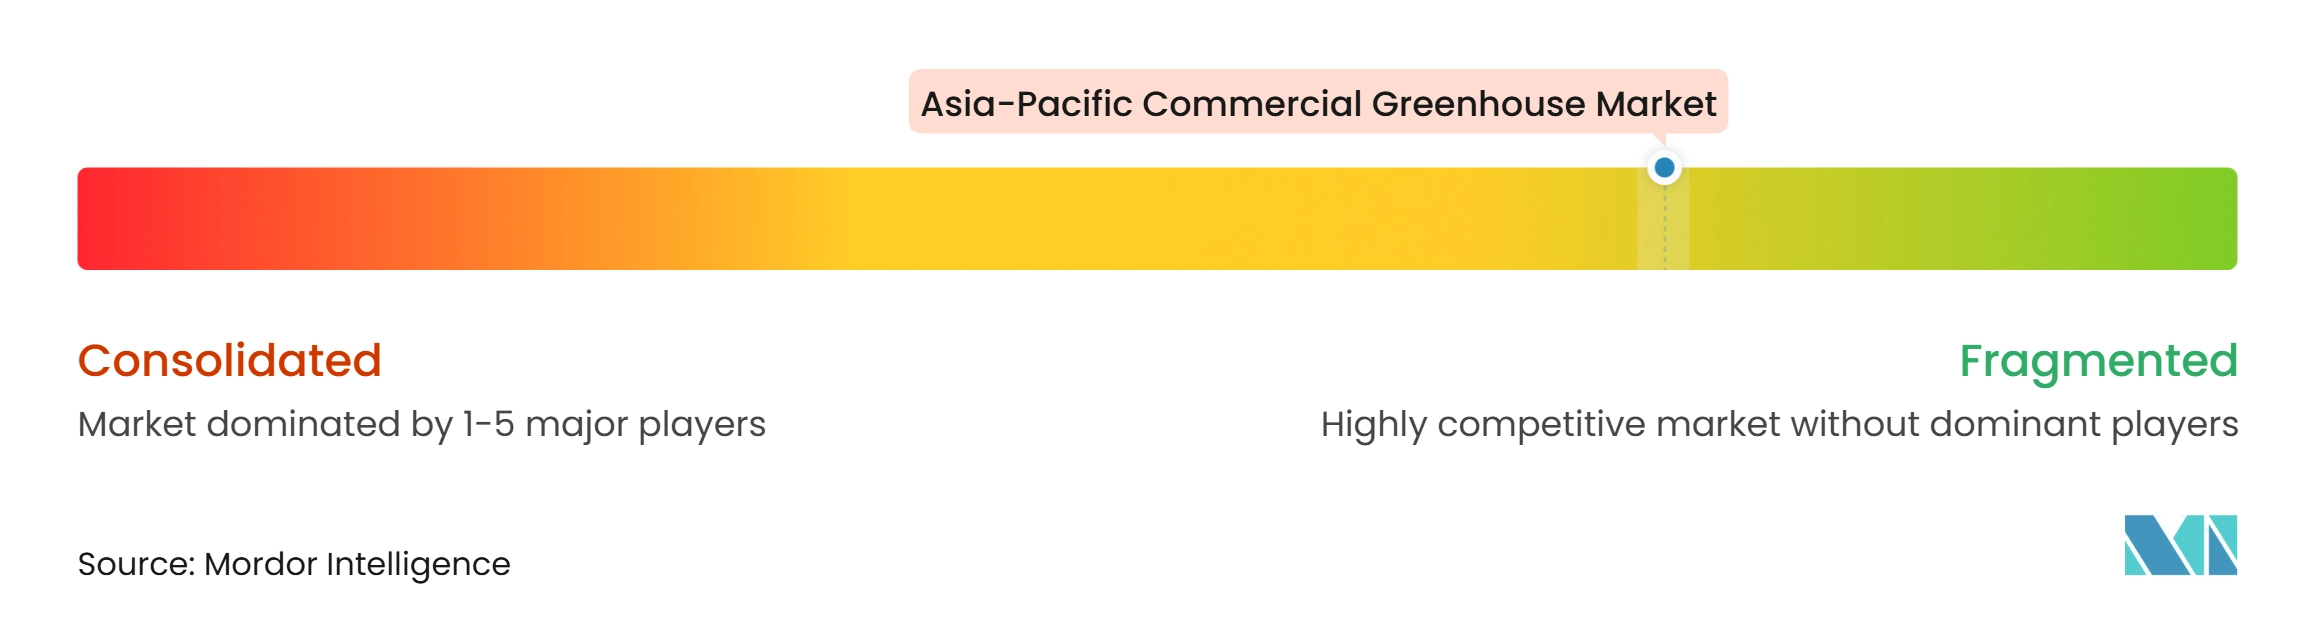
Der kommerzielle Gewächshausmarkt im asiatisch-pazifischen Raum ist mäßig fragmentiert, wobei Beijing Kingpeng International Hi-Tech Corporation, Netafim Ltd., Richel Group SAS, Priva Holding B.V. und Certhon Build B.V. im Jahr 2025 zu den wichtigsten Marktteilnehmern zählen. Europäische Akteure wie Priva Holding B.V., Certhon Build B.V., Dalsem B.V., Van der Hoeven Horticultural Projects B.V., Hoogendoorn Growth Management B.V. und Ridder B.V. konkurrieren durch integrierte Gewächshaussysteme, Automatisierung, Klimamanagement und etablierte Anbaubeziehungen. Ihre Lösungen sind besonders relevant für Premium-Gewerbebetreiber in Japan, Südkorea und Australien. Lokale Hersteller und regionale Integratoren bleiben wichtige Wettbewerber bei Kunststofffoliengewächshausprojekten in Indien und Südostasien, wo kostengünstigere Strukturen und modulare Lösungen relevanter sein können als vollständig integrierte Automatisierung.
Der Wettbewerb verlagert sich zunehmend von Gewächshausstrukturen hin zu integrierten Klima-, Bewässerungs-, Beleuchtungs- und Datenmanagementsystemen. Priva Holding B.V. integrierte 2026 GroSens-Wurzelzonensensordaten in Priva One und stärkte damit die Konnektivität zwischen Kulturpflanzen-Wurzelzoneninformationen und dem Gewächshausmanagement. Im März 2026 kündigten Netafim Ltd. und Amazon India eine Wasserverantwortungspartnerschaft für Betriebe in der Nähe von Bengaluru und Hyderabad an. Diese Entwicklungen zeigen, wie Akteure physische Ausrüstung mit digitaler Überwachung und Ressourcenmanagementfähigkeiten kombinieren. Signify konkurriert auch durch LED-Beleuchtungslösungen für die kontrollierte Umgebungslandwirtschaft, wo Energieeffizienz und kulturpflanzenspezifische Beleuchtungsanforderungen wichtige Kaufentscheidungskriterien sind.
Beijing Kingpeng International Hi-Tech Corporation behauptet eine starke Position in China durch schlüsselfertige Gewächshaus- und Smart-Agriculture-Lösungen und erweitert auch seine internationale Projektpräsenz. Im März 2026 begann das Unternehmen mit der Arbeit an einem Forschungsgewächshauskomplex an der Sultan-Qabus-Universität im Oman und repräsentiert damit ein Übersee-Engineering-, Beschaffungs- und Bauprojekt (EPC) im Nahen Osten. Wettbewerbschancen bestehen weiterhin in Software-Interoperabilität, kühlungsorientierten Gewächshaussystemen für tropische Klimazonen und modularen Lösungen für kleinere kommerzielle Betriebe. Käufer legen auch größeren Wert auf Betriebsleistung, Ressourceneffizienz, Lebensmittelsicherheitspraktiken und Umweltmanagementfähigkeiten. Folglich hängt die Wettbewerbsdifferenzierung zunehmend von der Fähigkeit eines Akteurs ab, Gewächshausstrukturen mit Klimasteuerung, Bewässerung, Automatisierung, Datenmanagement, technischem Support und Projektausführung zu kombinieren, anstatt nur einzelne Komponenten zu liefern.
Marktführer der kommerziellen Gewächshausbranche im asiatisch-pazifischen Raum
-
Beijing Kingpeng International Hi-Tech Corporation
-
NETAFIM Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
-
Richel Group S.A.
-
Priva Holding B.V.
-
Certhon Build B.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kommerzieller Gewächshausmarkt im asiatisch-pazifischen Raum Unternehmen in diesem Bericht
- Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
- Richel Group SAS
- Priva Holding B.V.
- Certhon Build B.V. (DENSO Corporation)
- Dalsem B.V. (GreenV)
- Van der Hoeven Horticultural Projects B.V. (Arvesta N.V.)
- Signify N.V.
- Hoogendoorn Growth Management B.V. (Batenburg Techniek N.V.)
- Ridder Holding Harderwijk B.V.
- Argus Control Systems Ltd. (Controlled Environments Limited)
- Beijing Kingpeng International Hi-Tech Corporation
- The Glasshouse Company Pty Ltd
- Top Greenhouses Ltd.
- Saveer Biotech Limited
- Kryzen Biotech Private Limited
Neueste Industrielle Entwicklungen in Kommerzieller Gewächshausmarkt im asiatisch-pazifischen Raum
- Mai 2026: Priva Holding B.V. und Grodan kündigten eine Partnerschaft an, um GroSens-Wurzelzonensensordaten direkt in Priva One zu integrieren. Die Integration ermöglicht es Anbauern, Wurzelzonenbedingungen zusammen mit anderen Gewächshausparametern innerhalb der Priva-Plattform einzusehen und so ein reaktionsfähigeres Bewässerungsmanagement zu unterstützen.
- März 2026: Sumitomo Corporation schloss eine Kapital- und Geschäftsallianz mit HarvestX, einem japanischen Entwickler von KI-gestützten automatisierten Bestäubungsrobotern für Erdbeeren und automatisierten Anbautechnologien für Pflanzenfabriken. Die Partnerschaft zielt darauf ab, Automatisierungslösungen fr die kontrollierte Umgebungslandwirtschaft auszubauen.
- November 2025: Centuria Capital Group gab die Übernahme des 43 Hektar großen hydroponischen Glashauses Two Wells in Südaustralien für 168 Millionen AUD (110,5 Millionen USD) bekannt. Die Anlage wird von Perfection Fresh betrieben, und die Übernahme erhöhte Centurias landwirtschaftliches Portfolio auf mehr als 150 Hektar Glashausanlagen und mehr als 160 Hektar geschützter Anbaulandwirtschaft.
Berichtsumfang des kommerziellen Gewächshausmarkts im asiatisch-pazifischen Raum
Ein kommerzielles Gewächshaus ist ein Gewächshaus, das für den Anbau von Kulturpflanzen genutzt wird, die auf dem Markt verkauft werden sollen.
Der Bericht über den kommerziellen Gewächshausmarkt im asiatisch-pazifischen Raum ist segmentiert nach Gerätetyp (Heizsysteme und weitere), nach Kulturpflanzentyp (Obst und Gemüse und weitere), nach Gewächshaustyp (Glasgewächshaus und weitere), nach Anbautechnologie (Hydroponik und weitere), nach Endnutzer (kommerzielle Anbauer und weitere) sowie nach Geografie (Indien, China und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Heizsysteme | |
| Kühl- und Lüftungssysteme | |
| LED-Wachstumsbeleuchtung | |
| Bewässerungs- und Fertigationssysteme | |
| Klimasteuerungs- und Automatisierungssoftware | |
| Abschirmung und Beschattung | |
| Strukturkomponenten | Verglasungssysteme |
| Rahmen und Fachwerke |
| Obst und Gemüse | Tomaten |
| Gurken | |
| Salat und Blattgemüse | |
| Paprika | |
| Erdbeeren und Beeren | |
| Blumen und Zierpflanzen | Schnittblumen |
| Topf- und Beetpflanzen | |
| Kräuter und Microgreens | |
| Cannabis und Spezialkulturen | Medizinisches Cannabis |
| Sämlinge und Vermehrungskulturen |
| Glasgewächshäuser |
| Kunststofffoliengewächshäuser |
| Starre Polycarbonatgewächshäuser |
| Hybrid- und halbgeschlossene Gewächshäuser |
| Hydroponik | Nährstofffilmtechnik |
| Tiefwasserkultur | |
| Tropfhydroponik | |
| Nicht-hydroponischer Boden- und Substratanbau | Bodenbasiert |
| Kokosfaser- und Steinwollesubstrat | |
| Hybride und vertikale Integration |
| Kommerzielle Anbauer |
| Forschungs- und Bildungseinrichtungen |
| Gartencenter und Baumschulen im Einzelhandel |
| China |
| Japan |
| Indien |
| Südkorea |
| Australien |
| Übriger asiatisch-pazifischer Raum |
| Nach Gerätetyp | Heizsysteme | |
| Kühl- und Lüftungssysteme | ||
| LED-Wachstumsbeleuchtung | ||
| Bewässerungs- und Fertigationssysteme | ||
| Klimasteuerungs- und Automatisierungssoftware | ||
| Abschirmung und Beschattung | ||
| Strukturkomponenten | Verglasungssysteme | |
| Rahmen und Fachwerke | ||
| Nach Kulturpflanzen | Obst und Gemüse | Tomaten |
| Gurken | ||
| Salat und Blattgemüse | ||
| Paprika | ||
| Erdbeeren und Beeren | ||
| Blumen und Zierpflanzen | Schnittblumen | |
| Topf- und Beetpflanzen | ||
| Kräuter und Microgreens | ||
| Cannabis und Spezialkulturen | Medizinisches Cannabis | |
| Sämlinge und Vermehrungskulturen | ||
| Nach Gewächshaustyp | Glasgewächshäuser | |
| Kunststofffoliengewächshäuser | ||
| Starre Polycarbonatgewächshäuser | ||
| Hybrid- und halbgeschlossene Gewächshäuser | ||
| Nach Anbautechnologie | Hydroponik | Nährstofffilmtechnik |
| Tiefwasserkultur | ||
| Tropfhydroponik | ||
| Nicht-hydroponischer Boden- und Substratanbau | Bodenbasiert | |
| Kokosfaser- und Steinwollesubstrat | ||
| Hybride und vertikale Integration | ||
| Nach Endnutzer | Kommerzielle Anbauer | |
| Forschungs- und Bildungseinrichtungen | ||
| Gartencenter und Baumschulen im Einzelhandel | ||
| Nach Geografie | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der kommerzielle Gewächshausmarkt im asiatisch-pazifischen Raum?
Der kommerzielle Gewächshausmarkt im asiatisch-pazifischen Raum wird im Jahr 2026 auf 8,77 Milliarden USD geschätzt und soll bis 2031 12,77 Milliarden USD erreichen, bei einer CAGR von 7,80 % zwischen 2026 und 2031.
Welches Land führt beim Umsatz mit kommerziellen Gewächshäusern im asiatisch-pazifischen Raum?
China führte den regionalen Umsatz mit einem Anteil von 42,0 % im Jahr 2025 an, unterstützt durch seine installierte Basis, Ausrüstungslieferkette und den politischen Fokus auf geschützten Anbau.
Welche Ausrüstung wird am häufigsten in kommerziellen Gewächshäusern eingesetzt?
Heizsysteme hielten im Jahr 2025 61,0 % des Ausrüstungsumsatzes, während Klimasteuerungs- und Automatisierungssoftware voraussichtlich das schnellste Wachstum mit einer CAGR von 13,2 % zwischen 2026 und 2031 verzeichnen wird.
Welche Kulturpflanzen erzeugen die größte Nachfrage nach geschütztem Anbau?
Obst und Gemüse machten im Jahr 2025 48,0 % des Marktes aus, während Cannabis und Spezialkulturen voraussichtlich mit einer CAGR von 14,5 % zwischen 2026 und 2031 wachsen werden.