
アジア太平洋地域5Gインフラ市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
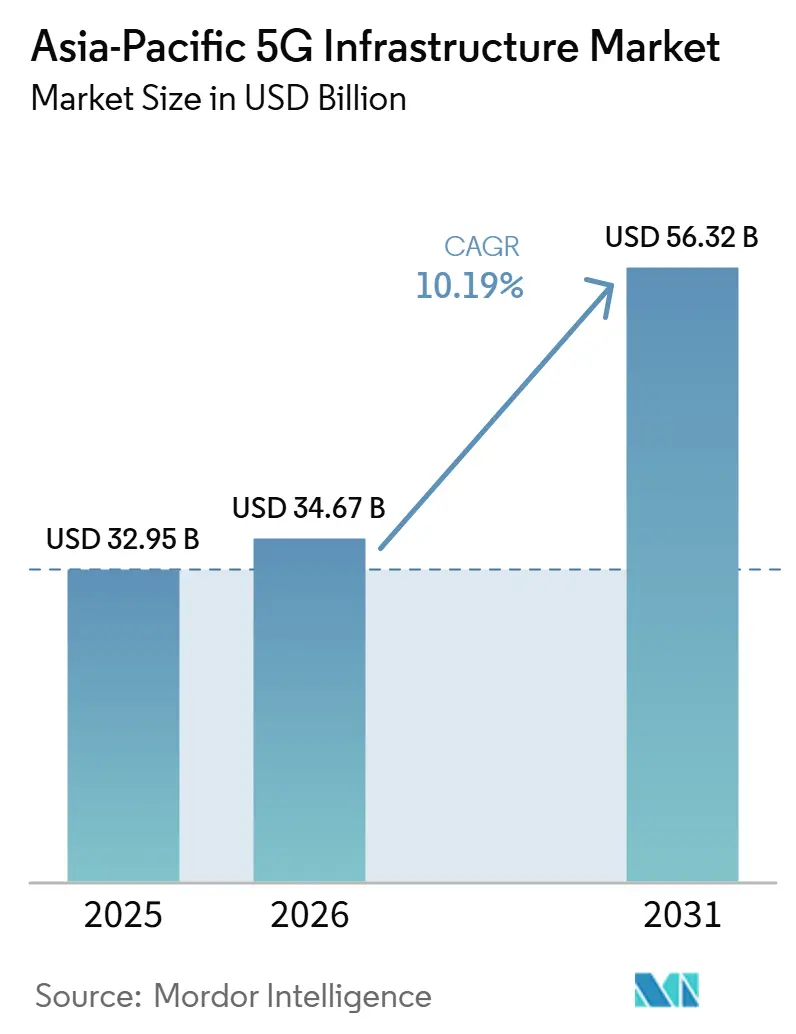
| 基準年の市場規模 (2025) | 32.95 十億米ドル |
| 市場規模 (2026) | 34.67 十億米ドル |
| 市場規模 (2031) | 56.32 十億米ドル |
| 成長率 (2026 - 2031) | 10.19 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域5Gインフラ市場分析
アジア太平洋地域5Gインフラ市場規模は、2025年の329.5億米ドル(32.95 ビリオン 米ドル)および2026年の346.7億米ドル(34.67 ビリオン 米ドル)から、2031年までに563.2億米ドル(56.32 ビリオン 米ドル)へと拡大する見込みであり、2026年から2031年にかけてCAGR 10.19%を記録すると予測されます。政府によるスペクトル施策、4Gからスタンドアロン5Gへの移行、および信頼性の高い接続性に対する企業需要が、地域全体への投資を牽引しています。中国の大規模な既設ネットワークは、他の地域市場が参照できる展開モデルを生み出す一方、より高密度な無線ネットワークと強固なバックホール容量の必要性も浮き彫りにしています。通信事業者は、産業ユーザー、プライベートネットワーク、エッジコンピューティング、および差別化されたサービスレベルを支援できるサービスへと注力を移しています。ベンダーはクラウドネイティブコアプラットフォーム、オープンRANシステム、およびAI対応無線管理によって対応しています。資本要件、ミッドバンドスペクトルへの不均等なアクセス、および複数ベンダー間の統合作業が、一部の国における展開を遅らせる可能性があります。
レポートの主要ポイント
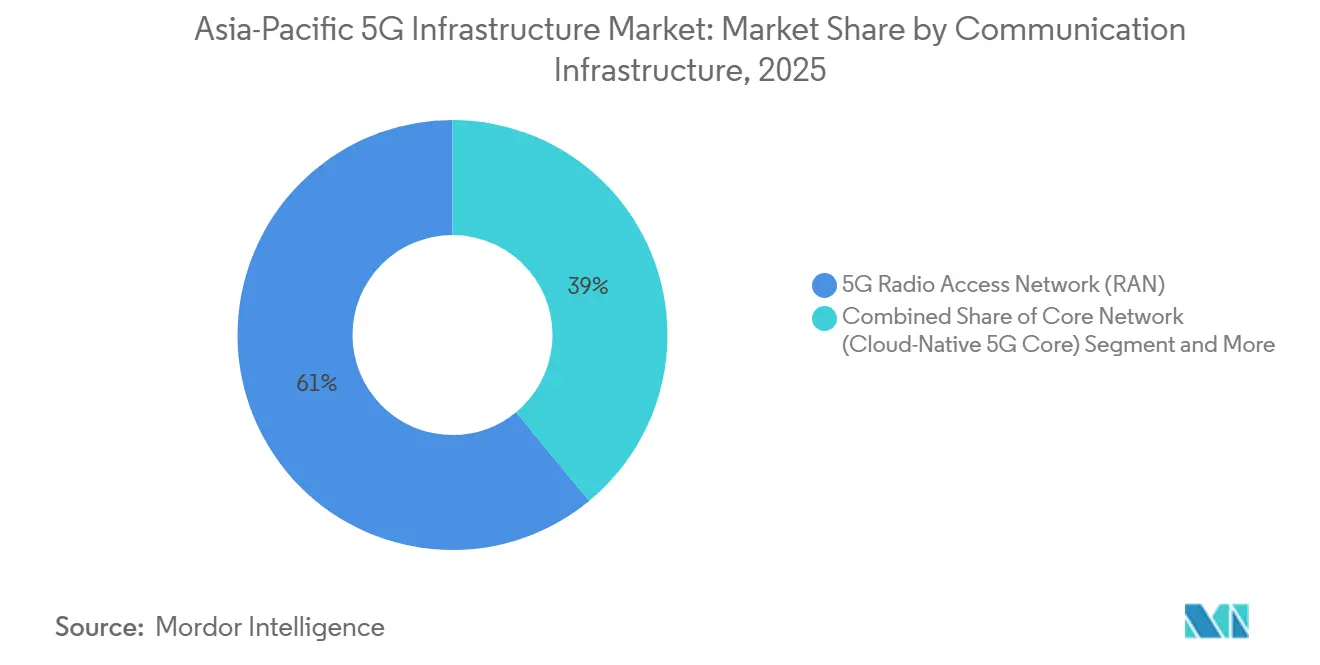
- 通信インフラ別では、5G無線アクセスネットワーク(RAN)が2025年のアジア太平洋地域5Gインフラ市場において収益シェアの60.96%を占め、コアネットワーク(クラウドネイティブ5Gコア)は2031年までにCAGR 14.80%で拡大する見込みです。
- スペクトル帯域別では、ミッドバンド(1~6GHz)が2025年のアジア太平洋地域5Gインフラ市場において収益シェアの69.21%を占め、ハイバンド/ミリ波(24GHz超)は2031年までにCAGR 17.22%で拡大する見込みです。
- ネットワークアーキテクチャ別では、ノンスタンドアロンが2025年のアジア太平洋地域5Gインフラ市場において収益シェアの66.30%を占め、スタンドアロンは2031年までにCAGR 15.55%で拡大する見込みです。
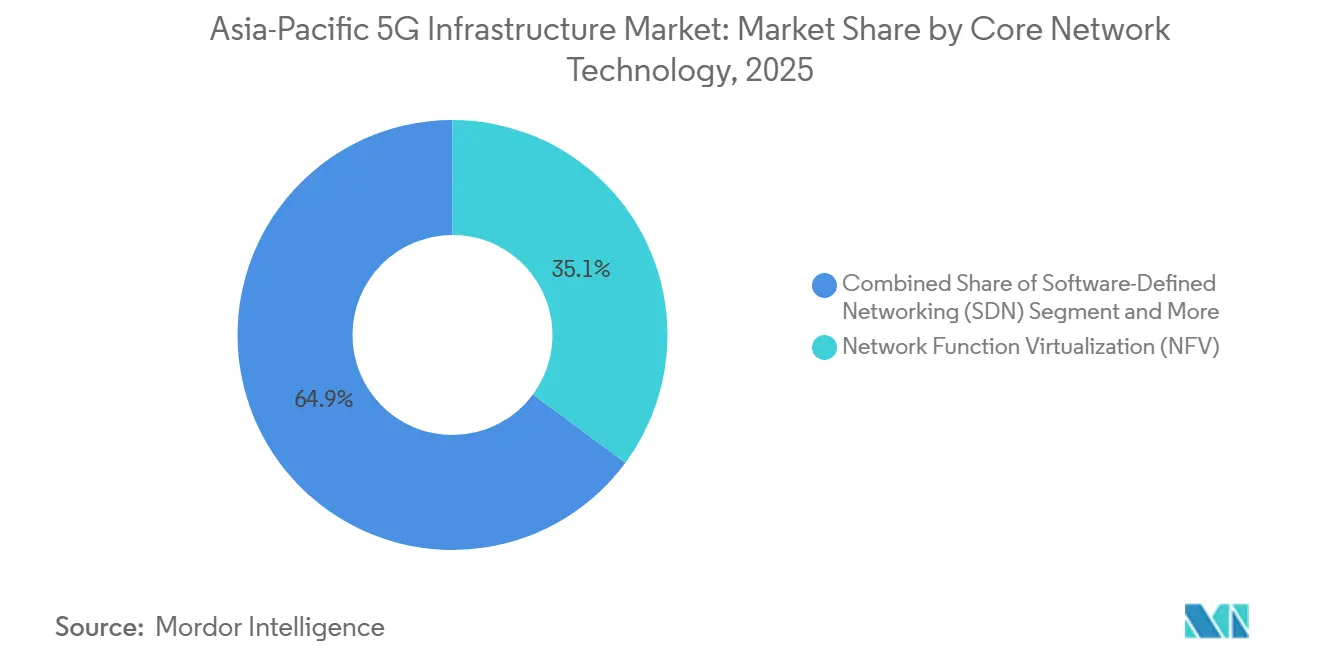
- コアネットワーク技術別では、ネットワーク機能仮想化が2025年のアジア太平洋地域5Gインフラ市場において収益シェアの35.12%を占め、ネットワークスライシングは2031年までにCAGR 17.48%で拡大する見込みです。
- エンドユーザー垂直市場別では、コンシューマーエレクトロニクスが2025年のアジア太平洋地域5Gインフラ市場において収益シェアの42.00%を占め、産業製造は2031年までにCAGR 16.50%で拡大する見込みです。
- 国別では、中国が2025年のアジア太平洋地域5Gインフラ市場において収益シェアの51.20%を占め、インドは2031年までにCAGR 17.20%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 5Gトフィック密度の上昇と 低遅延需要 | +2.8% | アジア太平洋地域、特に中国、日本、韓国に集中 | 短期(2年以内) |
| 政府主導のスペクトル割り当てと 展開プログラム | +2.5% | インド、ベトナム、インドネシア、 オーストラリア、都市部サービスエリアでの早期成果 | 短期(2年以内) |
| 産業自動化向けプライベート5Gの 拡大 | +1.7% | 中国、日本、韓国、 インドネシア、ベトナムおよびインドの製造回廊への波及 | 中期(2~4年) |
| オープンRANおよびクラウドネイティブネットワーク 導入の加速 | +1.4% | 日本、インド、インドネシア、ベトナム、 マレーシア | 中期(2~4年) |
| アジア太平洋地域における国境を越えた半導体 サプライチェーンの多様化 | +0.8% | 中国、インド、台湾、韓国、 マレーシアおよびベトナムの製造エコシステムへの波及 | 長期(4年以上) |
| 港湾、鉱業、物流ノードにおける エッジ駆動型マネタイゼーション | +0.6% | シンガポール、釜山、上海、ムンバイを含む アジア太平洋地域の港湾・物流ハブ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
5Gトラフィック密度の上昇と低遅延需要
中国は2025年末時点で12億400万件超の5Gサブスクリプションと28億8,800万件のモバイルIoT端末接続を有していました。この規模は、通信事業者がスタンドアロンコアネットワークのアップグレードを進めながら容量を追加することを求めています。中国の5G-Advancedサービスは2026年3月時点で330都市をカバーし、大規模なビームフォーミングを管理できるアクティブアンテナシステムによって支えられています。高密度無線サイトとスタンドアロンアーキテクチャの並行展開は低遅延サービスへの道を短縮しますが、ベンダーおよびサイト専門業者にとっての初期資本要件も増大させます。5Gと産業インターネットプログラムを活用したスマートファクトリーは、製品品質で20.5%、生産能力で24.7%の向上を記録しました。これらの運用実績は、アジア太平洋地域5Gインフラ市場における容量および遅延に敏感な産業用接続性に対するより広範な需要を裏付けています。
政府主導のスペクトル割り当てと展開プログラム
インドの電気通信規制庁は2026年2月、9つの周波数帯域にわたる11,789.15MHzの競売に関する勧告を公表しました。この提案の留保価格はインドルピー2兆1,000億ルピー(210万クロール)(230億米ドル(23.1 ビリオン 米ドル))とされました。[1] また、カバレッジギャンのある地域への新規基地局設置に対して留保価格を10%引き下げることを連動させ、通信事業者の支出をサービス未提供地域へ誘導しています。ベトナムは、2万基の5G基地局を建設する通信事業者に対してスペクトル割引と機器コスト支援を組み合わせ、政策によってインフラ投資を促進しています。韓国は2026年までにスタンドアロンへのアップグレードを義務付け、屋内カバレッジ目標を達成した通信事業者に対してLTE再割り当て手数料の引き下げを適用しました。政府の施策はスペクトル割り当てを超えて拡大し、アジア太平洋地域5Gインフラ市場全体にわたるネットワーク投資のペース、場所、およびアーキテクチャを形成しています。
産業自動化向けプライベート5Gの拡大
ZTE CorporationとTelkomselは2025年11月、インドネシアのカラワンにある自動車施設においてUEトランスペアレント型ハイブリッドプライベートネットワークを展開しました。[2] この設計は、既存の工場デバイスへのハードウェア変更なしに産業グレードの5Gを提供しました。このアプローチは、ASEAN工場におけるプライベート5G導入を制限してきた互換性コストを削減できる可能性があります。中国は2026年第1四半期時点で2万5,000件超の5Gおよび産業インターネットプロジェクトと1,260のスペシャライズド5Gファクトリーを稼働させていました。ベンチマーク施設における運用コスト18.4%削減および生産能力24.7%向上という報告された実績は、製造業者にプライベートネットワーク投資の実践的な根拠を提供しています。したがって、産業自動化はアジア太平洋地域5Gインフラ市場に対し、公共コンシューマーカバレッジだけでは提供できない需要基盤を与えています。
オープンRANおよびクラウドネイティブネットワーク導入の加速
NTT DOCOMOとNEC Corporationは2026年2月26日、Amazon Web Services上で日本初の商用5Gコアを立ち上げました。[3] 両社はAIオートメーションによって展開時間が80%短縮され、クラウドネイティブコアインフラが試験運用から通信事業者の本番運用へと移行できたと述べています。Rakuten Symphony, Inc.は2026年4月、7カ国におけるオープンRANおよびRANインテリジェントコントローラー展開に向けて、日本の経済産業省から最大80億円(502億米ドル(50.2 ミリオン 米ドル))の補助金を受けました。[4] このプログラムは展開活動と相互運用性テストを組み合わせ、無線サプライチェーンの多様化を支援しています。Nokia CorporationのクラウドネイティブIMSおよびサブスクライバーデータ管理機能も2026年3月にRakuten Mobileのネットワークで稼働を開始しました。これらの本番システムは、アジア太平洋地域5Gインフラ市場がマルチベンダーのコアおよび無線環境へと移行しつつあることを示しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高密度化とファイバー バックホールの設備投資 | -2.1% | アジア太平洋地域、特にインド、インドネシア、 オーストラリアの遠隔地で顕著 | 短期(2年以内) |
| スペクトルコストの圧力と ミッドバンドの不均等な利用可能性 | -1.6% | インドネシア、タイ、フィリピン、 南アジアへの波及 | 中期(2~4年) |
| マルチベンダーの相互運用性と 統合の複雑さ | -1.1% | 日本、インド、ASEANのオープンRAN 展開、5G-Advanced市場でより広範な関連性 | 中期(2~4年) |
| 高密度都市市場における電力供給と サイト取得の制約 | -0.8% | インドの第1層都市、ジャカルタ、 メトロマニラを含む高密度都市市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高密度化とファイバーバックホールの設備投資
高密度スモールセルネットワークは、特に通信事業者がミリ波スペクトルを使用したり容量レイヤーを追加したりする場合、各サイトへのファイバーリンクを必要とします。中国の光ファイバーネットワークは2025年末時点で7,499万kmに達し、大規模な5G展開の強固な基盤を提供しています。東南アジアおよび南アジアの多くの市場ではラストマイルファイバーが少なく、高密度化のコストが高く、提供に時間がかかります。この地域全体では、バックホール資金調達のギャップを含め、今世紀末までに2,000億米ドル(200 ビリオン 米ドル)のインフラ投資不足に直面しています。強固なファイバーネットワークを持たない通信事業者は、高価な無線バックホールと容量拡張の遅延のどちらかを選択しなければなりません。インドやインドネシアなどの市場では、サイト取得、電力アクセス、および地主との交渉がスモールセル展開に18~24カ月を追加する可能性があります。
スペクトルコストの圧力とミッドバンドの不均等な利用可能性
1~6GHzのミッドバンドスペクトルは地域における5G展開の大部分を支えており、3.5GHzが主要なワーキングバンドとして機能しています。インドネシアの3.5GHz割り当て計画は2025年3月時点で2027年まで遅延しており、同国のたなミッドバンド容量へのアクセスを制限しています。高い留保価格は、通信事業者の資本をネットワーク建設から競売支払いへと転換させる可能性があります。インドの2026年勧告は関連帯域全体で7~37%の引き下げを提案しており、価格改革が投資バランスをどのように変えられるかを示しています。この影響は、以前のスペクトル割り当てを保有するプロバイダーと競合しなければならない新規参入者および第2ネットワーク事業者にとって特に重大です。したがって、帯域の不均等な利用可能性は、アジア太平洋地域5Gインフラ市場全体でカバレッジ品質と展開スケジュールの差異をもたらす可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
通信インフラ別:
RAN投資が展開サイクルを支える5G無線アクセスネットワークは2025年の通信インフラにおけるアジア太平洋地域5Gインフラ市場シェアの60.96%を占めました。RANは、通信事業者が中国、インド、日本、東南アジア全体で基地局を高密度化するにつれ、引き続き設備投資の主要な行き先となっています。China Towerは2026年半ばまでに年間90万基超の基地局を展開し、合計560万サイト超の建設を支援してきました。この運用規模は、無線機器、アンテナ、およびサイトインフラが引き続き支出の大部分を占める理由を示しています。トランスポート/xHaulは、すべての新規マクロサイトおよびスモールセルがフロントホール、ミッドホール、またはバックホールリンクを必要とするため、第2位のサブセグメントとなっています。
コアネットワークは2031年までにCAGR 14.80%で拡大する見込みであり、通信インフラの中で最も成長の速いサブセグメントとなっています。クラウドネイティブコアシステムのアジア太平洋地域5Gインフラ市場規模は、レガシーパケットゲートウェイからの移行によって支えられています。NTT DOCOMOの商用クラウドネイティブコアは、同社によれば電力消費を70%削減し、他の通信事業者にとっての運用コストベンチマークを提供しています。Nokia CorporationとTune Talkは2026年1月にASEANのクラウドネイティブコア展開を完了し、このアーキテクチャを発展途上の通信事業者市場へと拡大しました。クラウドネイティブコアプラットフォームは、通信事業者が容量をスケールし、ネットワーク機能を自動化し、エンタープライズサービスをサポートするのに役立ちます。オープンテレコムエコシステムの慣行および3GPPリリース17・リリース18の要件も、これらの展開におけるベンダー選定に影響を与えています。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
スペクトル帯域別:
ミッドバンドの優位性と特定用途向けミリ波需要ミッドバンドスペクトルは2025年のスペクトル帯域セグメントにおいて69.21%のシェアを占めました。地域の規制当局が3.5GHz帯域の計画を広く採用しているため、マクロ5Gネットワークの主要なカバレッジおよび容量レイヤーであり続けています。この帯域は伝搬範囲とネットワーク容量の間で実用的なバランスを提供します。1GHz未満のローバンドスペクトルは、広大なサービス未提供地域を抱える国々での農村カバレッジと屋内サービスを支えています。インドとオーストラリアは600MHzおよび700MHz帯域を政策的に優先しており、これらの周波数が主要都市を超えてカバレッジを拡大できるためです。
ハイバンド/ミリ波は2031年までにCAGR 17.22%で拡大する見込みです。日本の通信事業者は28GHzの商用展開を行っており、韓国は28GHz利用のエンタープライズライセンスを有しています。インドも今後のスペクトル競売フレームワークに26GHzを含めました。アジア太平洋地域5Gインフラ市場は、広範なコンシューマーカバレッジよりも先に、工場、スタジアム、交通施設、および同様の集中した場所でミリ波を使用する可能性が高いです。Samsung Electronics Co., Ltd.のKDDIとのライブトライアルでは、AIを活用したRANスピードオプティマイザーを使用して3.7GHz帯域でスループットが52%向上しました。日本と韓国がより多くの運用経験を積むにつれて機器コストが改善し、2027年以降に他の地域市場での使用を支援できる可能性があります。
ネットワークアーキテクチャ別:
SAの導入加速の中でNSAが大きなシェアを維持ノンスタンドアロンアーキテクチャは2025年のネットワークアーキテクチャセグメントの66.30%を占めました。NSAは4G LTEアンカーと5G新無線オーバーレイを使用しており、多くの通信事業者が既存のコアネットワーク上で5Gを導入することを可能にしました。このアプローチは、より低い追加コストでコンシューマーのダウンロード速度を向上させました。その既設基盤は地域の大部分で引き続き重要です。専用5Gコアのビジネスケースがまだ確立されていない場所では、通信事業者はNSAに依存し続けています。
スタンドアロンアーキテクチャは2031年までにCAGR 15.55%で拡大する見込みです。ネットワークスライシング、低遅延サービス、およびエンタープライズ向け収益モデルの必要性が、SA展開のアジア太平洋地域5Gインフラ市場を牽引しています。韓国は通信事業者に2026年までに5G SAへのアップグレードを義務付け、屋内基地局目標に連動したLTE再割り当て手数料インセンティブを使用しました。KTは2026年3月にiPhoneユーザー向けに韓国初の5G SAサービスを開始し、SK Telecomは2026年第4四半期に商用SA立ち上げを目標としています。SAへの移行は製品を3GPPリリース16以降の標準に合わせ、以前に専用5Gコア導入を遅らせていた統合リスクを低減します。
コアネットワーク技術別:
NFVが規模を維持しながらネットワークスライシング需要を構築ネットワーク機能仮想化は2025年のコアネットワーク技術セグメントにおいて35.12%のシェアを占めました。これは通信事業者が機能を専用ハードウェアから仮想化システムへと移行した際に形成された既設基盤を表しています。ソフトウェア定義ネットワーキングはこれらのシステム全体のトラフィック制御を支援します。マルチアクセスエッジコンピューティングは、より速い応答時間を必要とするワークロードにローカル処理能力を提供します。港湾、物流施設、および製造サイトは、エッジコンピューティングがプライベート5Gサービスを支援できる環境の一例です。
ネットワークスライシングは2031年までにCAGR 17.48%で拡大する見込みです。ネットワークスライシングのアジア太平洋地域5Gインフラ市場シェアは、標準的なデータプランから特定のユースケースに合わせたサービス層への移行を反映しています。アジア太平洋地域は2025年11月時点で世界の商用ネットワークスライシング提供の36%を占めていました。Jio Platformsは2025年8月、IoT、ゲーミング、固定無線アクセス、およびミッションクリティカル通信向けに10の全国規模のアクティブ5Gスライスを立ち上げました。Bharti Airtelは2026年にインドで商用5Gネットワークスライシングを開始し、Telefonaktiebolaget LM EricssonのテクノロジーとNokia Corporationの5Gコア機能を活用して、従来のコンシューマー接続では提供できないサービス特性を通信事業者が提供できるようにしました。

注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
エンドユーザー垂直市場別:
コンシューマーエレクトロニクスがリードし製造業が拡大コンシューマーエレクトロニクスは2025年のエンドユーザー垂直市場セグメントの42.00%を占めました。中国、韓国、日本、インド、東南アジア全体でのスマートフォン普及が、広範なマクロレイヤーカバレッジへの需要を引き続き牽引しています。この需要は、後にエンタープライズユースケースを支える無線ネットワークへの投資を支援します。自動車・モビリティ、ヘルスケア・ライフサイエンス、エネルギー・ユーティリティ、公共安全・防衛、およびスマートシティはより専門的な接続性を必要とします。それらのニーズには、より高いデバイス密度、低遅延、サービス分離、および予測可能なパフォーマンスが含まれます。
産業製造は2031年までにCAGR 16.50%で拡大する見込みです。バタムのTelkomsel-Pegatronスマートマニュファクチャリングライトハウスは10ms未満の遅延を達成し、接続デバイス数を600台から1,200台超に増やす計画を立てていました。Nokia CorporationとIndosatは2026年6月、NVIDIA Corporationの10億米ドル(1 ビリオン 米ドル)のNokia Corporationへの投資に支えられ、インドネシア全国規模のAI-RAN展開に合意しました。これらのプロジェクトは、産業ユーザーがアジア太平洋地域5Gインフラ市場に対して自動化された操業、ローカルコンピューティング、および機械と制御システム間のセキュアな接続を求めていることを示しています。IEC 62443規格も、プライベート5G事業者が運用技術ネットワークのサイバーセキュリティ慣行を確立するにつれてより関連性が高まっています。
地理的分析
中国5Gインフラ市場
中国は2025年にアジア太平洋5Gインフラ市場シェアの51.20%を占めた。同国では2026年3月時点で495.8万基の5G基地局が稼働しており、これは1万人あたり34.4サイトに相当する。5Gカバレッジはすべての町および行政村の95%超に到達していた。China Mobile、China Unicom、China Telecomが参加する共同建設・共同利用プログラムがこの広範な展開を支えた。中国は5Gが国家経済産出に5.6 トリリオン 人民元(767 ビリオン 米ドル)貢献すると予測しており、第15次五カ年計画のもとで50万基の追加5G-Advanced基地局および100万ポートの高速光回線の展開を計画している。
インド5Gインフラ市場
インドは2031年までに17.20%のCAGRで拡大すると予測されており、これは引用された国別市場の中で最も高い成長率である。2025年までに51万8,000基超の5G基地送受信局が設置され、5Gサービスにおける約3億8,000万人のワイヤレスデータ加入者を支えている。オークション予約価格の引き下げ提案およびカバレッジ不足地域向けのインセンティブは、インドにおけるアジア太平洋5Gインフラ市場の成長を後押しする。インドの2025年国家周波数割り当て計画は、将来の5G、5G-Advanced、および6G利用に向けて6GHz帯で約700MHzを特定した。
東アジア、オセアニアおよびASEAN 5Gインフラ市場
日本と韓国は、スタンドアローンネットワークおよび初期AI-RAN取り組みにおける地域の技術リーダーシップ回廊を形成している。韓国政府が義務付けたSAアップグレード、KTの2026年3月のiPhoneサービス、およびSK Telecomが計画する2026年第4四半期のサービス開始は、近い将来のアーキテクチャ転換を支持する。日本のNTT DOCOMO、SoftBank、KDDI、およびRakuten Mobileは商用または商用に近いSAネットワークを運営しており、EricssonとSoftBankは2026年3月にSoftBankのコアをスタンドアローン運用へ近代化するための複数年フレームワークに署名した。オーストラリアもEricssonおよびTelstraとともに、オープンRAN対応無線ハードウェアおよびAIベースの自動化を含む5G-Advancedのプログラマブルイニシアティブを有している。東南アジアおよび台湾は、ベトナムのスペクトル施策、インドネシアのプライベート5G製造プロジェクト、および台湾のAIネイティブネットワーク取りみを含む多様な参入機会を提供している。
競合環境
市場集中度
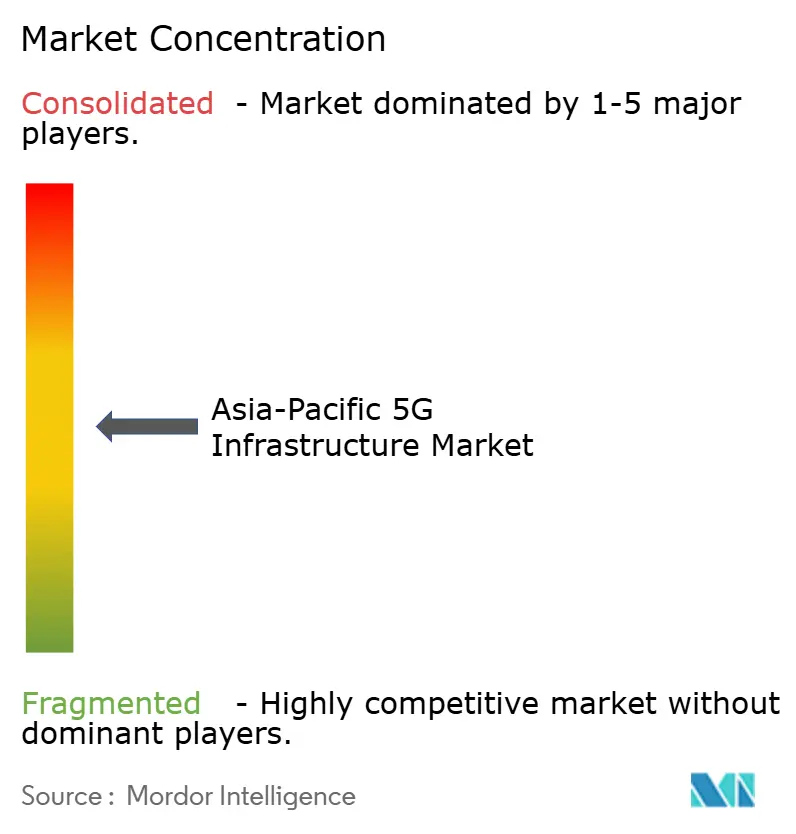
アジア太平洋地域5Gインフラ市場は無線クセスネットワークにおいて中程度の集中度を示しており、ソフトウェアおよびコアレイヤーにはより多くのベンダーが存在します。Huawei Technologies Co., Ltd.、Telefonaktiebolaget LM Ericsson、Nokia Corporation、ZTE Corporation、およびSamsung Electronics Co., Ltd.は地域のRAN市場全体で確立されたサプライヤーです。中国系ベンダーは中国、東南アジア、および一部の南アジア市場に大規模な既設基盤を有しています。Telefonaktiebolaget LM EricssonとNokia Corporationは日本、韓国、オーストラリア、インド、および高付加価値の東南アジア契約において強固なポジションを有しています。U Mobileはマレーシアのセカンドネットワーク向けにHuawei Technologies Co., Ltd.とZTE Corporationを選定し、2025年にASEANにおけるベンダーポジションがどのように変化しているかを示しました。
Nokia Corporationは2026年3月にRakuten Mobileでクラウドネイティブのライブ本番環境にIMSを拡大しました。同社は2026年にインドネシアと台湾の通信事業者とのAI-RAN活動も推進し、無線ハードウェアだけでなくソフトウェア機能とネットワーク管理により大きな重点を置いています。Mavenir Systems, Inc.、Rakuten Symphony, Inc.、およびAirspan Networks Inc.はオープンRAN展開を試験運用から本番契約へと移行させています。Mavenir Systems, Inc.のクラウドネイティブパケットコアは2026年4月にRakuten Mobileの全国ネットワークで稼働を開始し、同国の新たな全国緊急ローミングサービスを支援しました。
Rakuten Symphony, Inc.の政府支援によるオープンRANプログラムは7カ国にわたり、同社をネットワーク多様化イニシアチブの参照サプライヤーとして位置付けています。Samsung Electronics Co., Ltd.のAI-RANはKDDIおよびKTとの協業においても機能しており、無線パフォーマンスが競争要因になりつつあることを示しています。Qualcomm IncorporatedのチップセットとインテルのプロセッサーはオープンRANシステムに重要なシリコンを提供しており、中国の世界5G標準必須特許宣言の42%シェアは国内ベンダーのライセンス交渉を支援しています。アジア太平洋地域5Gインフラ市場は、確立されたベンダーの規模と相互運用可能でソフトウェアベースのネットワークシステムへの高まる需要のバランスを取り続けるでしょう。
アジア太平洋地域5Gインフラ産業リーダー
-
Huawei Technologies Co., Ltd.
-
Telefonaktiebolaget LM Ericsson
-
Nokia Corporation
-
ZTE Corporation
-
Samsung Electronics Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋5Gインフラ市場 このレポートでカバーされる企業
- Huawei Technologies Co., Ltd.
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- ZTE Corporation
- Samsung Electronics Co., Ltd.
- NEC Corporation
- Fujitsu Limited
- Cisco Systems, Inc.
- Hewlett Packard Enterprise Development LP
- Qualcomm Incorporated
- Intel Corporation
- Juniper Networks, Inc.
- Ciena Corporation
- Mavenir Systems, Inc.
- Rakuten Symphony, Inc.
- CommScope Holding Company, Inc.
- NVIDIA Corporation
- Oracle Corporation
- Broadcom Inc.
- Airspan Networks Inc.
最近の産業開発事情 アジア太平洋5Gインフラ市場
- 2026年4月:Rakuten Symphony, Inc.が、インドネシア、ベトナム、マレーシア、インド、クウェート、ボリビア、パラグアイの7カ国にわたるオープンRANおよびRIC展開をリードするため、最大80億円(502億米ドル(50.2 ミリオン 米ドル))の経済産業省補助金に選定されました。期間は2026年5月から2029年3月まで、各国100基の仮想化基地局を展開します。
- 2026年4月:Mavenir Systems, Inc.のクラウドネイティブ統合パケットコアが、日本のRakuten Cloud Platform上のRakuten Mobileの全国ネットワークで稼働を開始し、同国の新たな全国緊急ローミングサービス「JAPAN Roaming」を実現しました。これはアジア太平洋地域において全国緊急ローミング機能でクラウドネイティブパケットコアが初めて展開された事例です。
- 2026年3月:NTT DOCOMOとNEC Corporationが2026年2月26日、エージェンティックAIを活用して5Gコアの設計・構築を自動化し、従来のオンプレミスインフラと比較して展開時間を80%、電力消費を70%削減した日本初の商用5GコアをAWS上で立ち上げました。これはアジア太平洋地域においてこのクラスの初展開です。
アジア太平洋地域5Gインフラ市場レポートの範囲
アジア太平洋地域5Gインフラ市場は、製造、自動車、ヘルスケア、エネルギー、スマートシティ、公共安全、およびコンシューマーアプリケーションにおける移動体通信事業者および企業向けの5G機器、ソフトウェアライセンスおよびサブスクリプション、統合、展開、近代化、マネージドサービス、保守、およびサポートから収益を生み出しています。
アジア太平洋地域5Gインフラ市場レポートは、通信インフラ(5G無線アクセスネットワーク(RAN)、トランスポート/xHaul(フロントホール、ミッドホール、バックホール)、およびコアネットワーク(クラウドネイティブ5Gコア))、スペクトル帯域(ローバンド(1GHz未満)、ミッドバンド(1~6GHz)、およびハイバンド/ミリ波(24GHz超))、ネットワークアーキテクチャ(ノンスタンドアロン(NSA)およびスタンドアロン(SA))、コアネットワーク技術(ソフトウェア定義ネットワーキング(SDN)、ネットワーク機能仮想化(NFV)、マルチアクセスエッジコンピューティング(MEC)、およびネットワークスライシング)、エンドユーザー垂直市場(コンシューマーエレクトロニクス、自動車・モビリティ、産業製造、ヘルスケア・ライフサイエンス、エネルギー・ユーティリティ、公共安全・防衛、スマートシティ・インフラ、およびその他のエンドユーザー垂直市場(小売、メディア、農業))、および国別(中国、日本、韓国、インド、オーストラリア、およびアジア太平洋地域その他)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 5G無線アクセスネットワーク(RAN) |
| トランスポート/xHaul(フロントホール、ミッドホール、バックホール) |
| コアネットワーク(クラウドネイティブ5Gコア) |
| ローバンド(1GHz未満) |
| ミッドバンド(1~6GHz) |
| ハイバンド/ミリ波(24GHz超) |
| ノンスタンドアロン(NSA) |
| スタンドアロン(SA) |
| ソフトウェア定義ネットワーキング(SDN) |
| ネットワーク機能仮想化(NFV) |
| マルチアクセスエッジコンピューティング(MEC) |
| ネットワークスライシング |
| コンシューマーエレクトロニクス |
| 自動車・モビリティ |
| 産業製造 |
| ヘルスケア・ライフサイエンス |
| エネルギー・ユーティリティ |
| 公共安全・防衛 |
| スマートシティ・インフラ |
| その他のエンドユーザー垂直市場(小売、メディア、農業) |
| 中国 |
| 日本 |
| 韓国 |
| インド |
| オーストラリア |
| アジア太平洋地域その他 |
| 通信インフラ別 | 5G無線アクセスネットワーク(RAN) |
| トランスポート/xHaul(フロントホール、ミッドホール、バックホール) | |
| コアネットワーク(クラウドネイティブ5Gコア) | |
| スペクトル帯域別 | ローバンド(1GHz未満) |
| ミッドバンド(1~6GHz) | |
| ハイバンド/ミリ波(24GHz超) | |
| ネットワークアーキテクチャ別 | ノンスタンドアロン(NSA) |
| スタンドアロン(SA) | |
| コアネットワーク技術別 | ソフトウェア定義ネットワーキング(SDN) |
| ネットワーク機能仮想化(NFV) | |
| マルチアクセスエッジコンピューティング(MEC) | |
| ネットワークスライシング | |
| エンドユーザー垂直市場別 | コンシューマーエレクトロニクス |
| 自動車・モビリティ | |
| 産業製造 | |
| ヘルスケア・ライフサイエンス | |
| エネルギー・ユーティリティ | |
| 公共安全・防衛 | |
| スマートシティ・インフラ | |
| その他のエンドユーザー垂直市場(小売、メディア、農業) | |
| 国別 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| オーストラリア | |
| アジア太平洋地域その他 |
レポートで回答される主要な質問
アジア太平洋地域5Gインフラ市場規模はどのくらいですか?
アジア太平洋地域5Gインフラ市場は2026年に346.7億米ドル(34.67 ビリオン 米ドル)であり、CAGR 10.19%2031年までに563.2億米ドル(56.32 ビリオン 米ドル)に達すると予測されています。
どの通信インフラカテゴリーが地域支出をリードしましたか?
5G無線アクセスネットワークが2025年に60.96%のシェアで通信インフラセグメントをリードしました。
アジア太平洋地域における5G展開で最も重要なスペクトル範囲はどれですか?
ミッドバンドスペクトルはマクロネットワークのカバレッジと容量のバランスが取れているため、2025年に69.21%のシェアでリードしました。
スタンドアロン5Gネットワークが注目を集めている理由は何ですか?
SAネットワークはネットワークスライシング、低遅延サービス、およびエンタープライズアプリケーションをサポートし、2031年までにCAGR 15.55%で成長すると予測されています。
最も速く成長すると予想されるエンドユーザー分野はどこですか?
産業製造は工場が自動化と接続された操業のためにプライベート5Gを使用するにつれ、2031年までにCAGR 16.50%で成長すると予測されています。
2031年までに最も速く拡大すると予想される国はどこですか?
インドはスペクトル改革と継続的なネットワーク投資に支えられ、CAGR 17.20%で成長すると予測されています。