
マシンラーニングコース市場規模とシェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
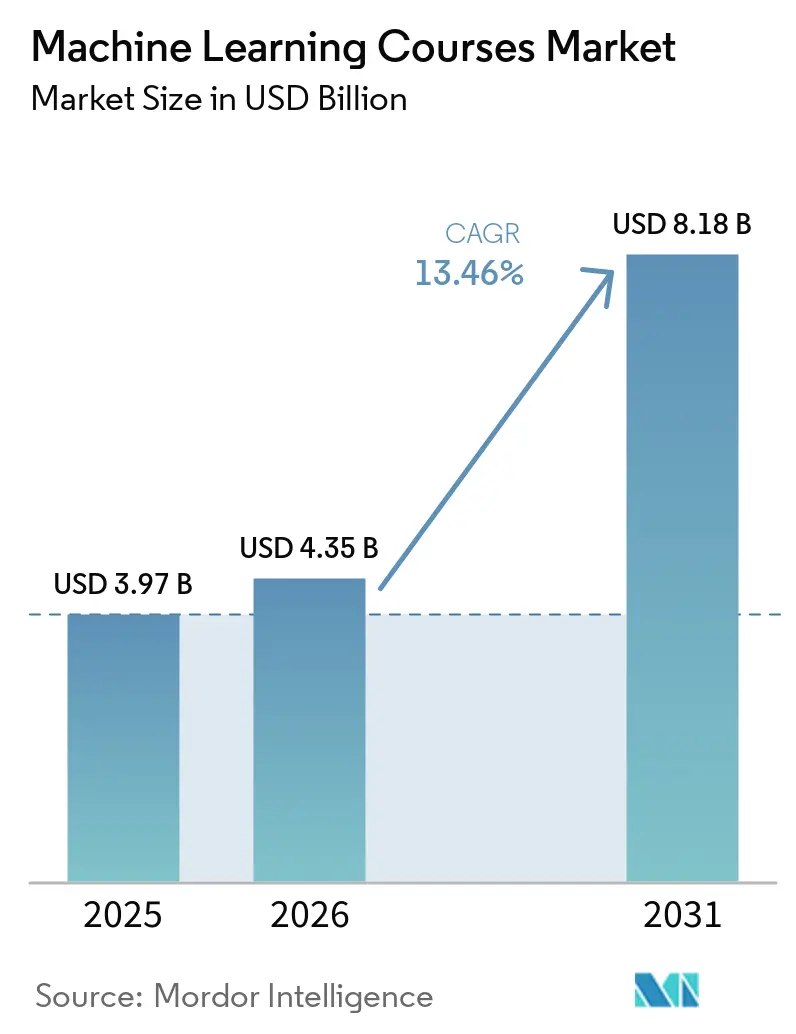
| 市場規模 (2026) | 4.35 十億米ドル |
| 市場規模 (2031) | 8.18 十億米ドル |
| 成長率 (2026 - 2031) | 13.46 % |
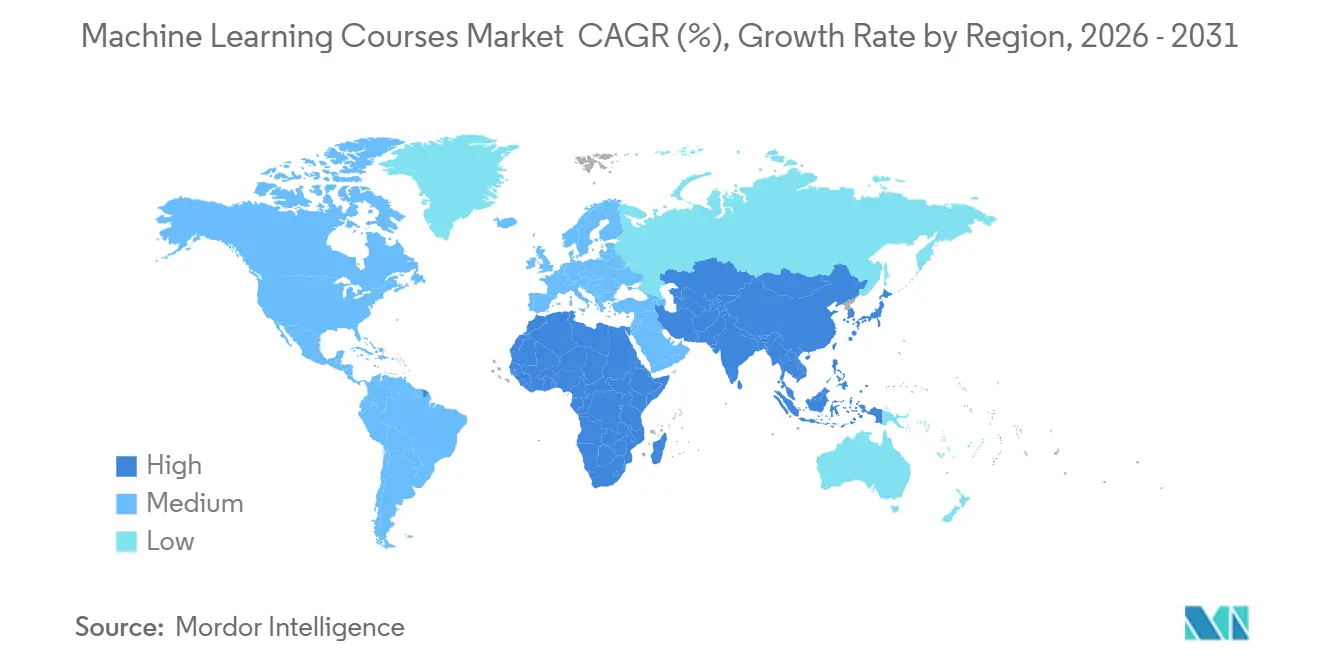
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
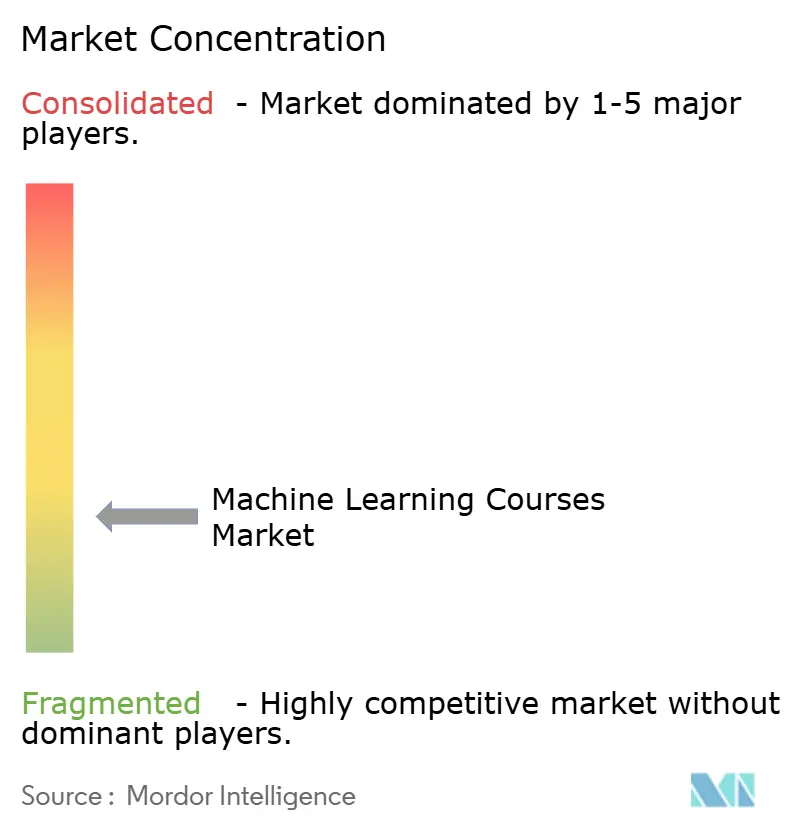
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマシンラーニングコース市場分析
世界のマシンラーニングコース市場規模は2026年に4.35 ビリオン 米ドルとなり、2025年の3.97 ビリオン 米ドルから拡大し、2031年までに8.18 ビリオン 米ドルに達する見込みで、CAGRは13.46%です。マシンラーニングコース市場は、採用時に広範なデジタルリテラシーや従来の資格のみに頼るのではなく、テストおよび検証可能な応用AI スキルをより重視する雇用主が増えていることを背景に成長しています[1]。マシンラーニングコース市場はまた、技術系・非技術系の両職種にわたるジェネレーティブAIおよびMLスキルへの需要の急増からも恩恵を受けており、対象学習者層がソフトウェアおよびデータチームを超えて拡大しています。検証済みの短期資格はマシンラーニングコース市場においてますます重要性を増しており、雇用主がAI能力の正式な証明を提示できる候補者を強く好む傾向を示しています。また、EU AI法に基づくAIリテラシー義務が、規制された環境でAIシステムを構築・展開・利用する組織にとって文書化されたトレーニングの重要性を高めているため、企業需要も増加しています[2]。一方で、マシンラーニングコース市場は、自己ペース型技術学習における低い修了率と急速に進化するMLツールによる圧力にも直面しており、プロバイダーはコンテンツをより頻繁に更新し、証明書の信頼性を維持するためにコース設計を改善することを余儀なくされています。
主要レポートのポイント
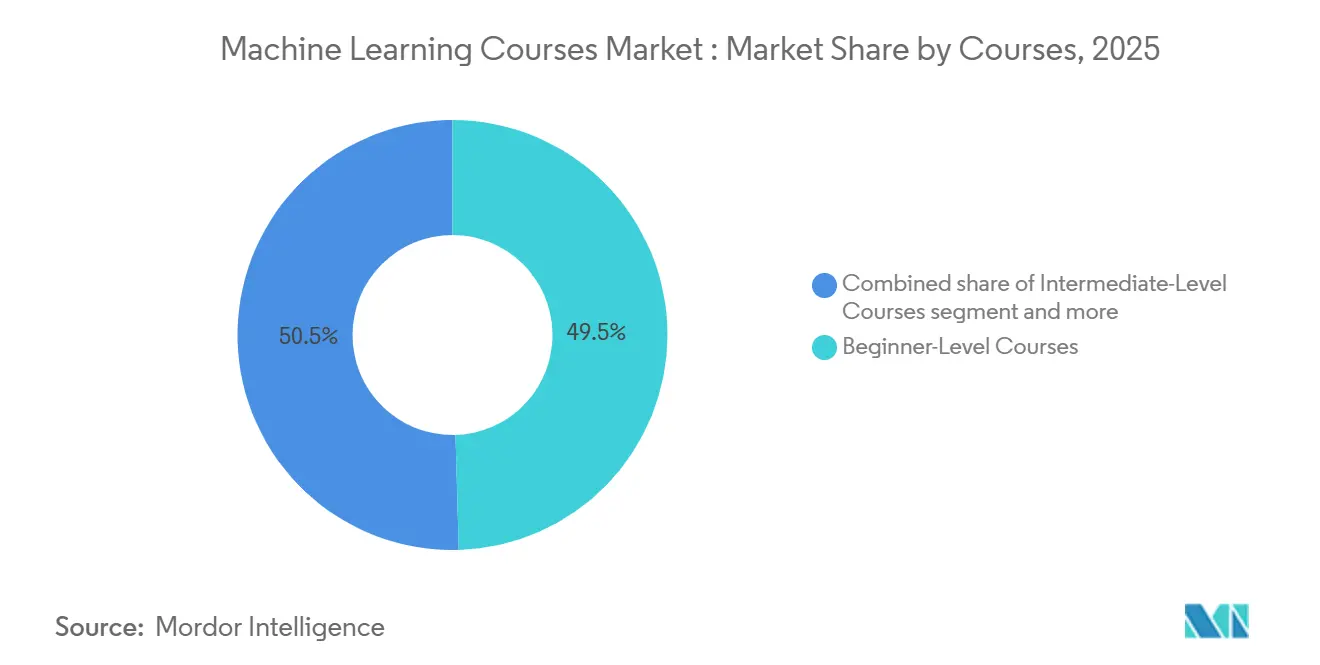
- コースレベル別では、初級レベルコースが2025年のマシンラーニングコース市場シェアの49.5%を占め、上級レベルコースは2031年にかけてCAGR 14.9%で拡大する見込みです。
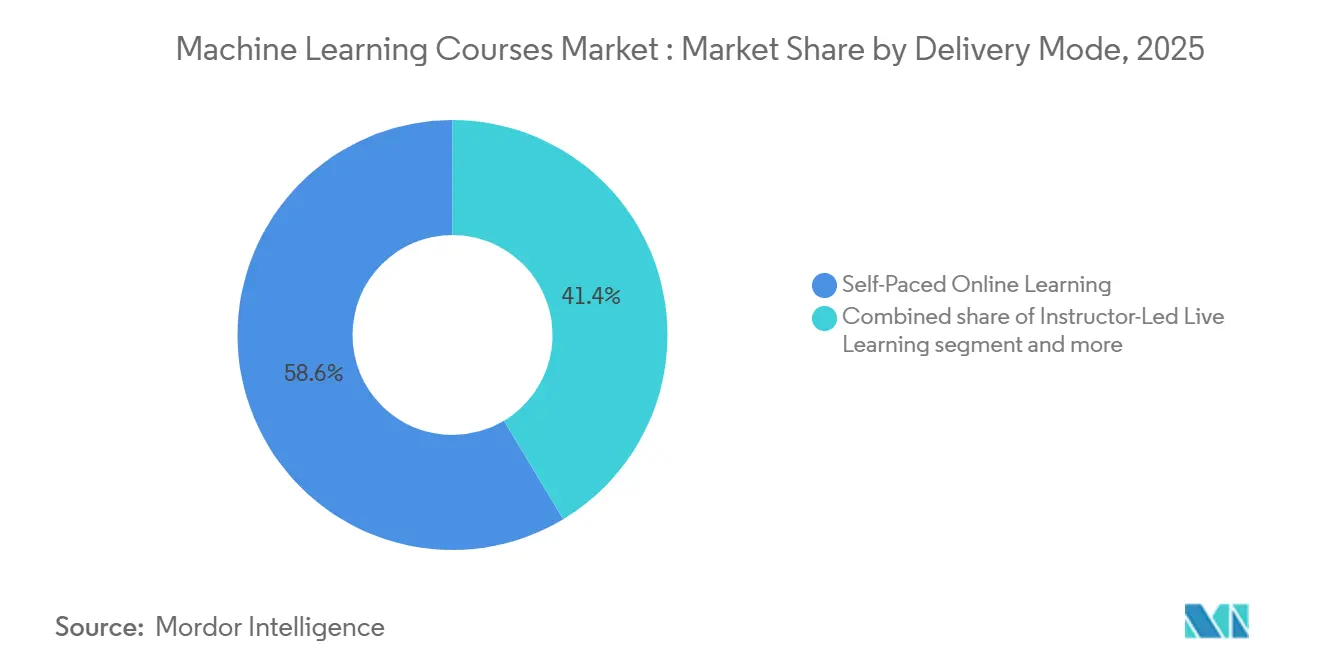
- 提供形式別では、自己ペースオンライン学習が2025年のマシンラーニングコース市場規模の58.6%を占め、ブレンド型学習は2031年にかけてCAGR 14.6%で成長しています。
- エンドユーザー別では、個人学習者が2025年のマシンラーニングコース市場シェアの71.7%を占め、法人学習者は2031年にかけてCAGR 15.2%と最も高い成長率を記録しています。
- 地域別では、北米が2025年のマシンラーニングコース市場シェアの37.4%を占め、アジア太平洋は2031年にかけてCAGR 15.7%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のマシンラーニングコース市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 就業即戦力となるMLおよびジェネレーティブAIスキルへの需要増加 | +3.8% | 北米、インド、東南アジアでより強い牽引力を持つグローバル規模 | 短期(2年以内) |
| AI・データ・自動化職種における企業内スキルアップ | +2.5% | 北米および欧州、アジア太平洋企業クラスターへの波及あり | 中期(2〜4年) |
| 資格付きマイクロ認定に対する雇用主の選好 | +2% | 新興デジタル労働市場での採用率が高いグローバル規模 | 短期(2年以内) |
| AIによる学習パーソナライゼーションが修了率とコンバージョンを改善 | +1.8% | グローバル規模、大規模自己ペースプラットフォームで最も顕著 | 中期(2〜4年) |
| プロジェクトベースおよびハンズオン学習形式へのシフト | +1.2% | 北米、欧州、および先進的なアジア太平洋学習者セグメント | 中期(2〜4年) |
| 規制および企業AIガバナンストレーニング要件 | +1% | EU中核、隣接する規制市場への波及あり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
就業即戦力となるMLおよびジェネレーティブAIスキルへの需要増加
雇用主の関心が高まっており、長い移行期間なしに職場で活用できる応用AI能力に対してマシンラーニングコース市場が押し上げられています。世界銀行は、ジェネレーティブAI特化型の求人が2021年から2024年にかけて世界全体で9倍に増加し、需要が従来のICT職種を超えてコンテンツ、デザイン、マーケティング、ヘルスケアなどの職能にまで広がったと報告しています。同報告書では、ジェネレーティブAIリテラシーが非技術系ホワイトカラー職において25%〜36%の賃金プレミアムをもたらすことも示されており、コアエンジニアリングチーム以外の多くの専門家がMLおよびジェネレーティブAI学習トラックに登録している理由を説明しています。このシフトにより、マシンラーニングコース市場はニッチな技術トレーニング分野から、セクターを横断した関連性を持つより広範な専門教育カテゴリーへと変化しています。また、基礎概念を可視化された成果と雇用ニーズへの明確なリンクを持つ短期の応用重視コースにパッケージ化できるプロバイダーにとって有利な状況となっています。
AI・データ・自動化職種における企業内スキルアップ
マシンラーニングコース市場はまた、内部AI能力構築への企業支出からも支援を受けています。ドイツはその明確な例を示しており、TÜV-Verbandは2026年に企業の27%がAIに関する従業員トレーニングを実施したと報告しており、これは2024年の12%から増加し、50%がAIトレーニングの必要性が高いまたは非常に高いと回答しています[3]。同調査では、企業の72%が応用指向のAI知識を主要な資格目標として挙げており、理論を超えて展開とワークフロー活用に踏み込んだコースへの需要を示しています。このパターンはマシンラーニングコース市場にとって重要です。なぜなら、法人バイヤーは通常、オープンカタログが提供するよりも追跡、評価、明確な修了証拠を備えた体系的なプログラムを好むからです。その結果、エンタープライズ対応の提供モデルを持つプロバイダーは、特に組織が職務役割マッピング、内部レポート、監査可能な学習記録を求める場合に、プレミアム需要を獲得するうえで有利な立場にあります。
資格付きマイクロ認定に対する雇用主の選好
マシンラーニングコース市場は、正式な学位よりも短く、非公式なバッジよりも強力な資格に対する雇用主の明確な選好によって形成されています。CourseraのグローバルスキルレポートThe Global Skills Report 2025では、雇用主の94%が検証済みジェネレーティブAI資格を持つ候補者を採用する可能性が高いと回答し、75%がその資格を持たないより経験豊富な候補者よりも、資格を持つ経験の浅い候補者を好むと回答しています。これはマシンラーニングコース市場にとって重要です。なぜなら、数年ではなく数ヶ月で修了できるスタッカブル証明書への継続的な需要を支えるからです。また、未検証の短期コースと比較して、監督付き・評価付き・雇用主認定プログラムの価値を高めます。長期的には、信頼性の高い評価と強力な雇用主連携を持つプロバイダーが、基本的な修了証明書のみを提供するプロバイダーよりも高い価格決定力を持つようになるため、マシンラーニングコース市場内の品質格差が鮮明になる可能性があります。
規制および企業AIガバナンストレーニング要件
規制は、特にガバナンス、文書化、責任あるAIコンテンツに関して、マシンラーニングコース市場においてより持続的な需要層を生み出しています。EU AI法第4条は、AIシステムのプロバイダーおよびデプロイヤーに対し、それらを取り扱うスタッフが十分なAIリテラシーを有することを確保するよう求めています。この義務は2025年2月2日から発効しています。より広範な適用スケジュールにより、2026年8月からフレームワークのより多くの部分が適用されるようになり、体系的かつ文書化されたトレーニングプログラムを必要とする企業にとって緊急性が高まっています。また、規制は特定のケースにおいて重大なペナルティを規定しており、AIトレーニングが一部のAIシステムユーザーにとって任意の学習予算項目からリスク管理要件へと移行しつつあります。マシンラーニングコース市場において、これは技術トレーニングをポリシー理解、役割ベースの義務、および調達・コンプライアンス審査に耐えうる修了記録と結びつけることができるベンダーに有利に働きます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| MLツールチェーンおよびフレームワークにおけるコンテンツの急速な陳腐化 | -1.5% | 自己ペースカタログプラットフォームへの影響が最も顕著なグローバル規模 | 短期(2年以内) |
| 自己ペース型技術コースにおける学習者の高い離脱率 | -1.3% | メンタリングサポートが限られている地域で特に顕著なグローバル規模 | 短期(2年以内) |
| インストラクター主導およびメンター付きトラックへのプレミアム価格圧力 | -0.9% | 北米および欧州、価格競争の激しいアジア太平洋市場では圧力が低い | 中期(2〜4年) |
| 非認定プロバイダーおよび短期コースにおける信頼性のギャップ | -0.7% | 規制された企業調達において最も顕著なグローバル規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自己ペース型技術コースにおける学習者の高い離脱率
マシンラーニングコース市場は、自己ペース型技術学習における低い修了率という需要側の大きな課題に依然として直面しています。2025年にMDPI Applied Sciencesに掲載された研究では、実証的研究が登録MOOCの学習者の修了率が一貫して10%未満であることを報告しており、最初の採点評価が主要な離脱ポイントとなっていることが示されています[4]。MOOCの中断パターンに関するNSF支援の研究でも、質問数が多く初期の時間的コミットメントが高いほど中断率が高くなることが示されています。これはマシンラーニングコース市場を二つ面で弱体化させます。繰り返し購入の可能性を低下させること、そして多くの学習者が修了または内容を習得していないと雇用主が疑う場合に証明書のシグナリング価値を低下させることです。これが、プラットフォームがカリキュラムを容易にしすぎることなく継続性を向上させることができるガイド付きパスウェイ、実践重視の設計、学習サポートツールへの投資を増やしている理由の一つです。
MLツールチェーンおよびフレームワークにおけるコンテンツの急速な陳腐化
マシンラーニングコース市場はまた、モデル、ツール、ライブラリ、プラットフォーム機能の進化のペースによっても制約を受けています。特定のモデルワークフロー、API、またはデプロイメント環境に依存するコースコンテンツは、主要ベンダーがスタックを更新したり、企業の慣行が新しいツールに移行したりすると、すぐに陳腐化する可能性があります。この問題は、実践的なMLトレーニングが現在のソフトウェアの動作と現在のドキュメント習慣に密接に結びついているため、変化の遅い教育カテゴリーよりもマシンラーニングコース市場においてより深刻です。EU AI法がAIリテラシーを影響を受ける組織にとって一度限りの取り組みではなく継続的な義務としたため、ガバナンス重視のトレーニングではさらに高い圧力がかかっています。コースを十分に速く更新しないプロバイダーは、特にバイヤーが一般的な認知のみではなく実際の展開活動を支援するためにトレーニングプログラムを使用している場合、修了率の低下、学習者の信頼の低下、企業更新の減少というリスクに直面します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コース別:初級登録者が市場を支え、上級トラックが将来の収益構成を定義
初級レベルコースは2025年のマシンラーニングコース市場シェアの49.5%を占め、上級レベルコースは2031年にかけてCAGR 14.9%で拡大する見込みです。初級コンテンツはマシンラーニングコース市場において最も広いエントリーポイントであり続けています。なぜなら、多くの学習者が非専門職からMLにアプローチしており、モデル構築や展開に進む前にアクセスしやすい入門教材を必要としているからです。世界銀行は、主要プラットフォームでのジェネレーティブAIコース登録者数が2023年から2025年にかけて12倍に増加したと報告しており、Courseraだけで2025年4月までに累計8 ミリオン件のジェネレーティブAI登録者数を突破し、2025年中は毎分12人が登録しています。この規模は、初めて学習する人々が依然として最大の受け入れプールを構成しているため、マシンラーニングコース市場における初級学習の継続的な比重を強く支持しています。中級コースは、広範な認知と専門的な実践の間に位置し、難易度だけでなくユースケースの焦点によってますます定義されるようになっているため、戦略的に重要であり続けています。
上級学習は専門化、企業との連携、および高い支払い意欲が一致する領域であるため、収益構成は長期的に上方にシフトすることが依然として期待されています。2025年のMLにおけるプロジェクトベース学習と講義ベース指導を比較した査読済み研究では、モデル精度、コード品質、問題解決においてプロジェクトベースグループの方が優れた成果を示し、モデル最適化において統計的に有意な差が見られました。これは、受動的な講義シーケンスの代わりにラボ、キャップストーン、評価付き応用作業に向けた級および上級コース構造の再設計に貢献しています。上級トラックはまた、MLOps、ファインチューニング、文書化、責任ある展開などの分野でのトレーニングを求める企業にとっても関連性が高まっています。マシンラーニングコース産業において、初級学習が依然として最大の学習者ボリュームの源泉であるにもかかわらず、このトレンドは高付加価値の専門コースのシェアを徐々に高めるはずです。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


提供形式別:自己ペース型がボリュームを支配、ブレンド型が企業価値を獲得
自己ペースオンライン学習は2025年のマシンラーニング市場の58.6%を占め、ボリューム面でのリードを維持しています。この形式は、固定されたクラスルームのタイミングではなく柔軟なアクセスを必要とする社会人の現実に合致しているため、マシンラーニングコース市場においてデフォルトの選択肢であり続けています。また、基本的なAI認知と入門レベルのスキル構築によって促進される非常に大きなトップオブファネル需要からも恩恵を受けています。それでも、この形式は無料または補助金付きの代替手段からの圧力にさらされており、Courseraが2026年初頭に5つの無料Anthropic AIフルエンシーコースを開始したことは、入門的な自己ペースコンテンツが単独での収益化がいかに困難になっているかを示しています。その結果、マシンラーニングコース市場の大規模プラットフォームは、単純なコース単位の課金経済よりも規模、サブスクリプション、パスウェイ設計に依存するようになっています。
ブレンド型学習は最も成長の速い提供セグメントであり、2031年にかけてCAGR 14.6%が見込まれています。これは、スケジュールの柔軟性と企業が求める構造を組み合わせているためです。マシンラーニングコース市場は、単一プログラム内に非同期モジュール、ライブ指導、共有マイルストーン追跡を含む形式をますます評価しています。インストラクター主導およびブレンド型モデルは、バイヤーがより強力な修了証拠、役割ベースの進捗、従業員が業務設定に教材を適用できることの証明を求める場合に特に関連性が高くなります。EU AI法に基づく文書化されたAIリテラシー義務が、単純なビデオライブラリへのアクセスよりも監査可能な修了とより良い学習記録を価値あるものにするため、規制された環境ではこれがより重要になります。したがって、マシンラーニングコース産業は大規模な自己ペースベースを維持しながら、より多くの企業価値をガイド付きおよびブレンド型形式にシフトさせ続ける可能性があります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:個人学習者が登録ボリュームを牽引、法人クライアントがプレミアム収益を支える
個人学習者は2025年の収益の71.7%を占めましたが、法人学習者は2031年にかけてCAGR 15.2%でより速く成長すると予測されています。個人需要はマシンラーニングコース市場の構造的基盤であり続けており、数百万人の学習者がオンラインプラットフォームを利用して就業可能性を高め、職種を変え、または仕事と並行してスキルを深めています。世界銀行は、主要オンラインプラットフォームでのジェネレーティブAIコース登録者の54%がインド、コロンビア、メキシコを含む新興市場からであることを示しており、従来の西洋の需要センター以外の学習者が現在マシンラーニングコース市場を形成していることを示しています。このパターンはまた、高度な技術教育への正式なアクセスが不均一な市場において、検証済みAIスキルの強い賃金・移動性の魅力を反映しています。したがって、個人学習者は機関収益がより重要になるにつれても、規模、ブランドリーチ、パイプライン創出にとって不可欠であり続けるはずです。
法人需要は、雇用主が外部採用のみに頼るのではなく、既存チーム内でAI能力を構築する必要性をますます感じているため、より速く増加しています。Indeed Hiring Labは2025年に、ジェネレーティブAIがIndeedに掲載された全求人の4分の1以上を大きく変革する可能性があり、さらに54%が中程度に変革される可能性があると報告しており、専門技術職をはるかに超えたAI関連トレーニングの必要性を強調しています。これはマシンラーニングコース市場にとって重要です。なぜなら、企業バイヤーは孤立した個人ではなく、職務ファミリー、部、ワークフローグループのためにトレーニングを購入することが多いからです。法人調達はまた、より強力な評価、管理上の可視性、内部レポートを備えたプログラムを好む傾向があります。したがって、マシンラーニングコース産業は、個人学習者がリーチと登録ボリュームを牽引し、企業クライアントが価格設定、製品設計、提供基準を形成する構造へと移行しています。
地域分析
北米は2025年のマシンラーニングコース市場シェアの37.4%を占め、同地域は2031年にかけてCAGR 15%で成長する見込みです。米国は、深い技術採用需要、成熟した企業学習エコシステム、オンラインプラットフォームの大規模採用を組み合わせているため、マシンラーニングコース市場の主要な拠点であり続けています。世界銀行は、米国が2024年に世界のジェネレーティブAI求人の約30%を占め、約84,000件の求人があったと報告しており、これは2021年の約3,000件と比較されます。カナダも同じ情報源によると、2021年から2024年にかけてAI求人がほぼ倍増し、地域の需要基盤を強化しました。南米は2031年にかけてCAGR 16.2%で成長する見込みであり、ブラジルは2021年から2024年にかけてジェネレーティブAI求人が82倍に増加したことで際立っており、同地域のスケーラブルなトレーニングオプションへの需要を強調しています。
欧州は2031年にかけてCAGR 14.8%で成長する見込みであり、需要は労働市場の変化と正式な規制圧力の両方によって支えられています。ドイツは同地域で最も明確な企業スキルアップの事例であり、TÜV-Verbandは従業員にAIトレーニングを実施している企業の割合が2024年の12%から2026年には27%に上昇し、50%がAIトレーニングの必要性が高いまたは非常に高いと回答したことを示しています。EU AI法はさらなる緊急性を加えており、AIリテラシー義務はすでに発効しており、より広範な要件が2026年8月から適用されるようになるため、AIシステムを使用する企業が文書化されたトレーニングを先送りすることが難しくなっています。地域の需要はドイツに限定されず、世界銀行は2024年に英国で約12,000件、フランスで53,000件のジェネレーティブAI求人を記録しています。
アジア太平洋はマシンラーニングコース市場で最も成長の速い地域であり、2031年にかけてCAGR 15.7%が見込まれています。インドは中核的な需要エンジンであり続けており、世界銀行は同国が2021年から2024年にかけて年間約230,000件のAIスキル求人を維持したと報告しており、これが大規模な継続的トレーニング需要を支えています。公共政策の支援も同地域において重要であり、シンガポールのSkillsFutureプログラムは公式の国家フレームワークを通じて成人のスキルアップを直接資金援助しているため、有用な参照点であり続けています。日本も地域の機会に深みを加えており、2021年から2024年にかけてAI求人がほぼ倍増し、東京大学は2026年にトランスフォーマー、大規模言語モデル、深層強化学習などのトピックをカバーする産業向け深層学習コースを開始しました。中東・アフリカはマシンラーニングコース市場にさらなる高成長層を加えており、アフリカは2031年にかけてCAGR 18.3%、西アジアはCAGR 17.1%が見込まれており、世界銀行はケニアがAI求人で4倍の増加を記録し、エジプトとパキスタンが2021年から2024年にかけてAI求人を倍増させたことも指摘しています。

競合環境
マシンラーニングコース市場は、供給が広範なMOOCプラットフォーム、企業学習ベンダー、学術機関、ML専門プロバイダー、認定プログラムを持つテクノロジー企業に分散しているため、依然として断片化しています。Coursera、Udemy、LinkedIn Learning、DataCamp、edXはマシンラーニングコース市場で最も知名度の高い名前の中に入りますが、単一のプロバイダーが分野を支配的にコントロールしているわけではありません。最も強力な最近の統合動向は、Courseraが2026年5月11日にUdemyとの統合を完了し、2億9,000万人の学習者、18,000の企業顧客、95,000人のインストラクターを持つ統合プラットフォームを形成したことです。この取引により、統合ビジネスはカタログの幅、企業リーチ、学習者データにおいてより大きな規模を持ち、マシンラーニングコース市場における地位を強化しています。それでも、専門プロバイダーは、実務家としての信頼性、専門的な深さ、または雇用主の信頼が単純なカタログサイズよりも重要な場合に、防御可能なポジションを維持しています。
マシンラーニングコース市場における競争は、AIによるパーソナライゼーション、資格の関連性、ワークフロー統合にますます集中しています。Microsoftは2026年初頭にCourseraでのプロフェッショナル証明書ポートフォリオをAI、データ、開発分野にわたる11の新プログラムを追加して50%以上拡大しており、主要テクノロジーベンダーがコースプラットフォームを自社ツール周辺のスキルパイプラインを形成するために活用していることを示しています。CourseraはまたMicrosoft 365 Copilotで最初の学習エージェントを開始し、職場ソフトウェアへの組み込み学習がサイド機能ではなく実際の競争軸になりつつあることを示しています。CourseraでのGoogleの最初のAIプロフェッショナル証明書は開始年に約3 ミリオン件の登録者数に達しており、コンテンツが認知されたツールと応用ユースケースに密接に結びついている場合に、大規模なブランドエコシステムがいかに採用を加速できるかを強調しています。AnthropicによるCourseraでの5つの無料AIフルエンシーコースの2026年開始は、特に無料コンテンツが有料入門オファーから注目を引き離す可能性があるマシンラーニングコース市場の入門端において、さらなる競争圧力を加えています。
学術機関は、特に高信頼・規制された環境において、そのブランドが厳密さとより深いカリキュラムを示すため、マシンラーニングコース市場において引き続き重要です。東京大学の2026年深層学習プログラムは、大学が従来の学位パスウェイのみに頼ることなく、高度で体系的なMLトレーニングを社会人専門家に向けて拡張している方法の有用な例です。これにより、プラットフォーム規模の企業と学術プロバイダーの両方にスペースが残されますが、企業配布または機関的な名声のいずれかを欠く小規模事業者のハードルが上がります。マシンラーニングコース市場で最も有利な立場にあるプロバイダーは、学習者体験を過度に硬直化させたり費用をかけすぎたりすることなく、認知されたコンテンツ、検証済み評価、企業レポート、定期的なカリキュラム更新を組み合わせることができるプロバイダーです。
マシンラーニングコース産業リーダー
-
Coursera Inc.
-
Udemy, Inc
-
LinkedIn Corporation,
-
DataCamp
-
edX LLC
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年5月:Courseraはudemyとの統合を完了し、2億9,000万人の学習者、18,000の企業クライアント、95,000人のインストラクターを持つ統合プラットフォームを形成しました。2025年12月に発表され、2026年4月に株主によって承認されたこの取引は、オンライン学習史上最大の統合であり、エージェント型学習ソリューションを含むAIネイティブ製品イノベーションを加速するために設計されています。
- 2026年4月:TÜV-VerbandはWeiterbildungsstudie 2026を発表し、ドイツにおける企業AIトレーニングが2024年から2026年にかけて2倍以上になり、企業の50%がAIトレーニングの必要性が高いまたは非常に高いと回答したことを確認しました。この調査は2026年1月から3月にかけて500社を対象に実施され、加速をEU AI法のコンプライアンス圧力に直接結びつけています。
- 2026年3月:CourseraはMicrosoft 365 Copilotで最初の学習エージェントを開始し、従業員がMicrosoftの生産性スイート内でCourseraのコースにアクセスできるようにしました。この開始は、学習が日常業務から切り離されるのではなく、ワークフローに組み込まれるモデルを支援しています。
- 2026年1月:AnthropicはCourseraでAnthropicのインストラクターが共同指導する5つの無料AIフルエンシーコースを開始しました。この動きにより、同社のプラットフォーム上のコースカタログがほぼ倍増し、応用AIスキルに関するコンテンツで教育者、学生、非営利専門家を直接ターゲットにしました。


世界のマシンラーニングコース市場レポートスコープ
| 初級レベルコース |
| 中級レベルコース |
| 上級レベルコース |
| 自己ペースオンライン学習 |
| インストラクター主導ライブ学習 |
| ブレンド型学習 |
| 個人学習者 |
| 法人学習者 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| コース別 | 初級レベルコース | |
| 中級レベルコース | ||
| 上級レベルコース | ||
| 提供形式別 | 自己ペースオンライン学習 | |
| インストラクター主導ライブ学習 | ||
| ブレンド型学習 | ||
| エンドユーザー別 | 個人学習者 | |
| 法人学習者 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2031年にかけてマシンラーニングコースの成長を牽引しているものは何ですか?
成長は、検証済みAIスキルに対する雇用主需要の強化、より大きな非技術系学習者ベース、およびEU AI法などのフレームワークに基づくコンプライアンス主導のトレーニング需要によって支えられています。
2026年のマシンラーニングコース分野の規模はどのくらいで、今後どこに向かっていますか?
マシンラーニングコース市場は2026年に4.35 ビリオン 米ドルと評価されており、CAGR 13.5%で2031年までに8.18 ビリオン 米ドルに達すると予測されています。
現在どの提供形式が収益をリードしていますか?
自己ペースオンライン学習が2025年の収益の58.6%でリードしており、主に個人学習者が必要とする柔軟性を提供しているためです。
個人と企業のどちらの顧客グループがより速く拡大していますか?
個人学習者は依然として2025年の収益の71.7%で現在の収益をリードしていますが、法人学習者は2031年にかけてCAGR 15.2%でより速く成長しています。
MLコースへの需要が最も速く成長している地域はどこですか?
アジア太平洋はCAGR 15.7%で最も成長の速い地域であり、強い採用需要、公共スキルアッププログラム、より広範なデジタル普及によって支えられています。
自己ペース型ML学習プラットフォームの主なリスクは何ですか?
最大のリスクは低い修了率であり、査読済み研究が多くの自己ペース学習者が技術コースを修了しないことを示しており、これが繰り返し需要と証明書の信頼性を弱める可能性があります。


 お客様のデータは安全であり、販売や共有は一切行われません。

