
農業パラメトリック保険市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
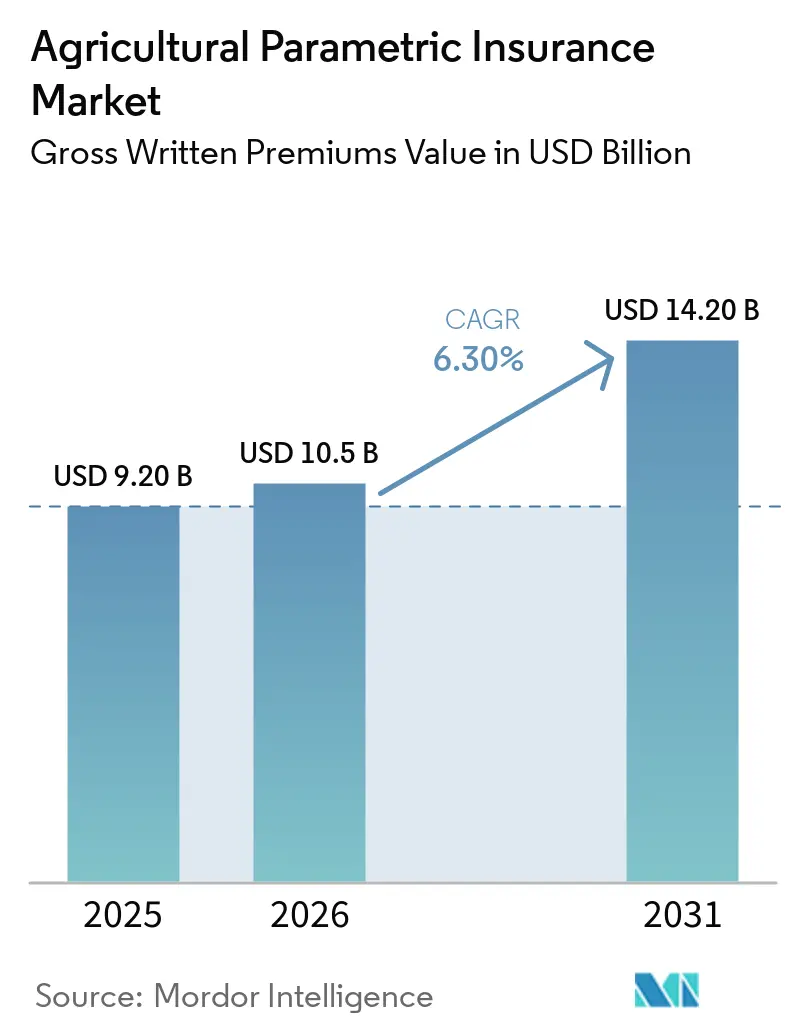
| 市場規模 (2026) | 10.5 十億米ドル |
| 市場規模 (2031) | 14.20 十億米ドル |
| Growth Rate (2026 - 2031) | 6.30 % |
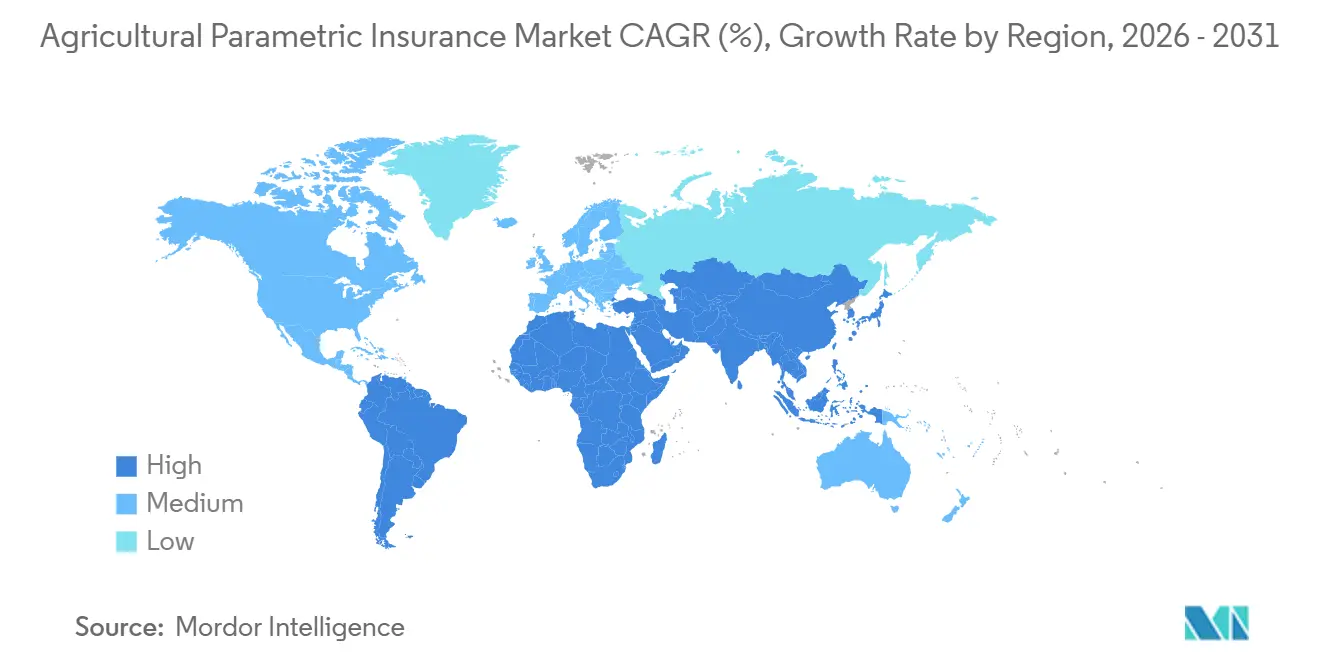
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | 北米 |
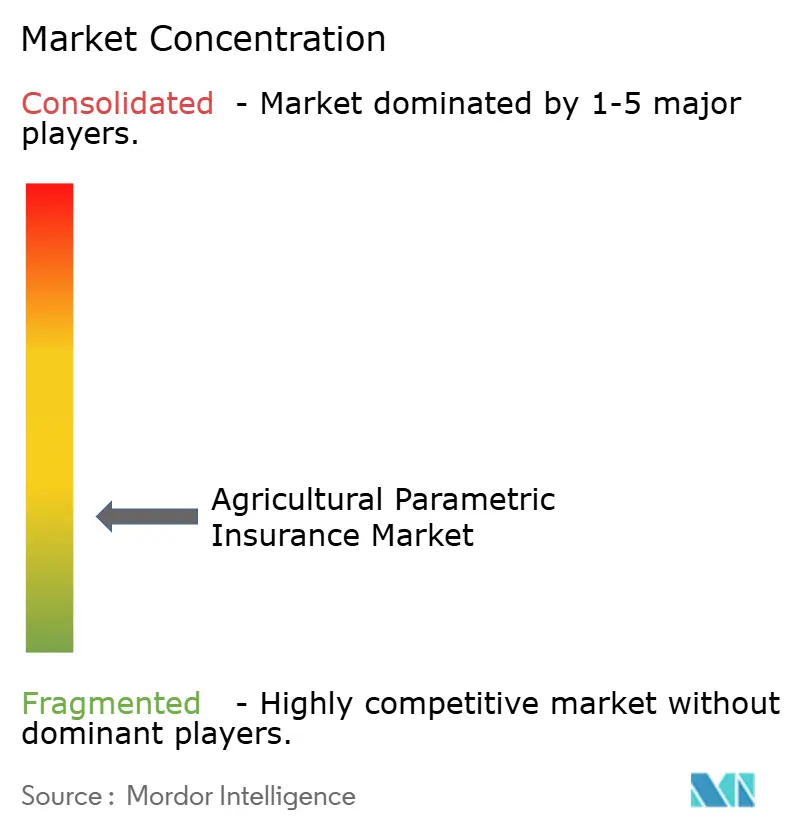
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる農業パラメトリック保険市場分析
農業パラメトリック保険市場規模は2025年に9.2 ビリオン 米ドルと評価され、2026年の10.5 ビリオン 米ドルから2031年には14.2 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.3%です。繰り返す干ばつ、洪水、その他の気象イベントにより、現地での損失査定を必要とせずに対応できる補償へのニーズが高まっています。政府は、不確実な災害支出を計画的なリスク移転コストに置き換えるために、事前定義されたトリガーを活用しています。衛星データおよびリモートセンシングデータにより、より広範な農業地域でのインデックス開発が実用的になっています。農業パラメトリック保険市場は、特にエージェントネットワークが限られている地域において、金融・農業資材・農業機器との関係を通じた流通からも恩恵を受けています。製品プロバイダーは、トリガーの品質、引受能力、公共プログラムや確立された農業流通ネットワークのアクセスを通じて競争しています。
主要レポートのポイント
- 製品タイプ別では、気象インデックス保険が2025年の農業パラメトリック保険市場シェアの36.1%を占め、地球観測インデックス保険は2031年までに13.2%のCAGRで成長すると予測されています。
- 農業セグメント別では、穀物・雑穀が2025年の農業パラメトリック保険市場シェアの38.7%を占め、畜産は2031年までに12.5%のCAGRで成長すると予測されています。
- 流通チャネル別では、公共プログラム・指定保険会社ネットワークが2025年の農業パラメトリック保険市場シェアの83.5%を占め、ダイレクトデジタルおよびインシュアテックプラットフォームは2031年までに18.7%のCAGRで成長すると予測されています。
- 保険契約者別では、商業農場・農園が2025年の農業パラメトリック保険市場シェアの46.7%を占め、アグリビジネス・加工業者・買取業者は2031年までに14.1%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年の農業パラメトリック保険市場シェアの47.2%を占め、中東・アフリカ地域は2031年までに11.6%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の農業パラメトリック保険市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 干ばつ・洪水・その他の 極端な気象イベントの増加 | +1.5% | 世界全体 | 短期 (≤2年) |
| 政府補助金および 官民連携プログラム | +1.2% | 北米、南米、南アジア、中東、アフリカ | 中期 (2〜4年) |
| 災害後の 自動支払い | +0.8% | 世界全体、 サブサハラアフリカおよび南アジアで早期の効果 | 短期 (≤2年) |
| 衛星・気象・ リモートセンシングデータ | +1.0% | 世界全体、 アフリカ、南アジア、東南アジアで強い及 | 中期 (2〜4年) |
| 農業金融を通じた 組み込み型保険 | +0.7% | 南米、サブサハラアフリカ、東南アジア | 中期 (2〜4年) |
| パラメトリック保護に対する 小規模農家の需要 | +0.6% | サブサハラアフリカ、南アジア、東南アジア | 長期 (≥4年) |
| 情報源: Mordor Intelligence | |||
気候変動の激化が農業リスク移転の構造的見直しを迫る
気候に関連した混乱は、農場および農業融資機関にとって繰り返し発生する経営上の問題となっています。Swiss Reは2025年に、従来の農業保険が年率5%で成長している一方、パラメトリック商品は15%〜20%で成長していると報告しました。この差は、以前の損害賠償請求が解決される前にショックが再発した場合でも対応できるモデルの価値を反映しています。Swiss Reはまた、6億人の小規模農家が世界の食料供給の3分の1を生産しており、その大部分は雨水依存の農地で限られた財務的余裕しかないと報告しました[1]https://www.swissre.com/reinsurance/property-and-casualty/agriculture-risks/agricultural-insurance-parametric-products.html。繰り返す中程度の干ばつは、単一のイベントが壊滅的でない場合でも、数シーズンにわたって農場の財務を弱体化させる可能性があります。農業パラメトリック保険市場は、政府や保険会社が透明なトリガーを設定し、適格イベント後により迅速な流動性を提供する手段を提供します。その広範な活用は、参加農家にとってこれらの条件を理解しやすくすることにかかっています。
政府補助金と官民連携プログラムが、市場単独では達成できない補償規模を支援する
農業パラメトリック補償がパイロットプログラムを超えて進展した地域では、政府の参加が引き続き中心的な役割を果たしています。インドの2026〜27年度連邦予算は、プラダン・マントリ・ファサル・ビマ・ヨジャナに1兆2,200億ルピー(14.6億 ミリオン 米ドル)を配分しました[2]https://www.pib.gov.in/PressNoteDetails.aspx?ModuleId=3&NoteId=159760&id=159760®=48&lang=2。同プログラムは2016年以降、9億2,460万件以上の農家申請に保険を提供し、2026年までに20兆6,000億ルピー(246.5億 ミリオン 米ドル)を超える保険金を支払いました。2026年のカリフ期の加入者数は、8月下旬までに2億4,138万人の農家と2億7,812万ヘクタールに達し、気象ベース作物保険制度は果物・野菜・プランテーション作物向けにさらに2,595万件の申請をカバーしました。コロンビアは2026年8月に、14,402人の小規模農家を対象とした5件のパラメトリック農業保険契約を締結し、干ばつおよび過剰降雨に対して最大2,014万 ミリオン 米ドルの補償を提供しました。詳細な公共フレームワークは、プログラムの規模にアクセスする前に民間プロバイダーが満たすべきトリガー設計、データ利用、および提供に関する基準を設定できます。これらのフレームワークは、農業パラメトリック保険市場がパイロット補償からより広範な実施へと移行する速度を決定する可能性があります。
衛星・リモートセンシングデータがインデックスコストを低減しトリガー精度を向上させる
地球観測データは、保険会社が農業インデックスを構築・更新する方法を変えています。34カ国89件のインデックス保険研究の2025年レビューでは、衛星データを使用した研究の91%に地表衛星が登場していることが判明しました。同レビューでは、正規化差植生指数が衛星画像研究49件中30件、すなわちそれらの研究の61.2%に登場していることが判明しました[3]https://nhess.copernicus.org/articles/25/913/2025/。アフリカは27件の研究の85.2%で衛星データを使用しており、気象観測所のカバレッジのギャップを反映しています。欧州宇宙機関は、センチネル1号のレーダーとセンチネル2号の光学画像が、雲に覆われた状況でも圃場規模の作物被害確率マップを支援できることを実証しました。これらのデータソースは、より低コストのインデックス較正を支援し、より長い過去データが利用可能になるにつれてプログラムがトリガーを精緻化することを可能にします。これにより、農業パラメトリック保険市場がより詳細な観測によって支援できる地域の範囲が広がっています。
組み込み型保険チャネルが未開拓市場での流通規模を解放する
信用、農業資材供給、農業機器ファイナンスに補償を組み込むことで、大規模なエージェントネットワークに依存せずに農家にリーチできます。2026年2月、CNH Capital、Shepherd Compello、BNP Paribas Leasing Solutions、Swiss Reは、欧州の農業機器ファイナンス契約内に気象サービスを開始しました。このサービスはスペインで最初に開始され、衛星モニタリングを使用して適格な降雨または干ばつ条件を特定します。ザンビアの農家農業資材支援プログラムは受益者にインデックス保険を義務付け、2023〜24年に102万人の農家にリーチしました[4]https://irff.undp.org/blog/zambias-digital-approach-crop-index-insurance-and-mobile-payouts。干ばつ後、同プログラムはモバイルマネー統合を通じて50万人の被災農家に8億ザンビアクワチャ(4,240万 ミリオン 米ドル)を支払いました。農業パラメトリック保険市場、農場の流動性と、小規模農家の供給に依存する加工業者のより安定した調達の両方を支援できます。これらの確立された取引は、農業パラメトリック保険市場の参加者へのリーチコストを低減できます。
制約要因の影響分析*
| 制約要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| インデックストリガーと 農場損失の間のベーシスリスク | -0.8% | 世界全体 | 短期 (≤2年) |
| 農家の認知度と 信頼の低さ | -0.5% | サブサハラアフリカ、南アジア、東南アジア | 中期 (2〜4年) |
| 過去の気象・収量 データの不足 | -0.4% | サブサハラアフリカ、南アジア | 長期 (≥4年) |
| 保険料の 支払い能力の制約 | -0.6% | サブサハラアフリカ、南アジア、南米 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
ベーシスリスクが任意更新と商業的拡大の主要障壁であり続ける
ベーシスリスクは、農場が損失を被ったにもかかわらず、合意されたインデックスが支払いをトリガーしない場合に発生します。このミスマッチは、農家が困難なシーズン後に補償を更新するかどうかを左右する可能性があります。リスクと保険に関するジュネーブ論文誌の2026年の研究では、ベーシスリスクが、エクスポージャーと気象観測所の距離およびハザードフットプリントの規模に関連した空間的パターンに従うことが判明しました。この発見は、価格設定だけでなく、ポートフォリオ設計と地域データカバレッジの重要性を示しています。植生シグナルと降雨異常を組み合わせたマルチインデックスアプローチが、製品が農場の状況をより適切に反映する方法を改善するために検討されています。農業パラメトリック保険市場は、任意更新を維持するために、透明なトリガーコミュニケーションと定期的なインデックス精緻化に引き続き依存するでしょう。この問題の管理は、農業パラメトリック保険市場への信頼を維持するために不可欠です。
農家の認知度の低さと自動支払いへの不信感が、製品が存在する場所でも加入を抑制する
自動支払いプロセスに対する農家の認知度と信頼は、多くの新興市場で依然として限られています。ザンビアのコッパーベルト州および中央州の384人の小規模農家を対象とした調査では、認知度が2020〜21年の38%から2024〜25年の69%に上昇したことが判明しました。同調査では、認知している農家の44%が加入しており、58.4%が保険料コストを主な障壁として挙げ、47.2%が支払いプロセスへの不信感を挙げていることが判明しました。インデックス結果の理由が不明確な場合、特に地域の農業ネットワーク全体で、支払いなしの損失は信頼を低下させる可能性があります。プログラムはまた、女性農家の意思決定スケジュールと季節的な流動性制約を反映する必要があり、これが加入意欲に影響する可能性があります。より広範な普及のためには、明確な地域コミュニケーションと手頃な保険料構造が引き続き必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:気象補償がリードし、地球観測製品が最速で成長
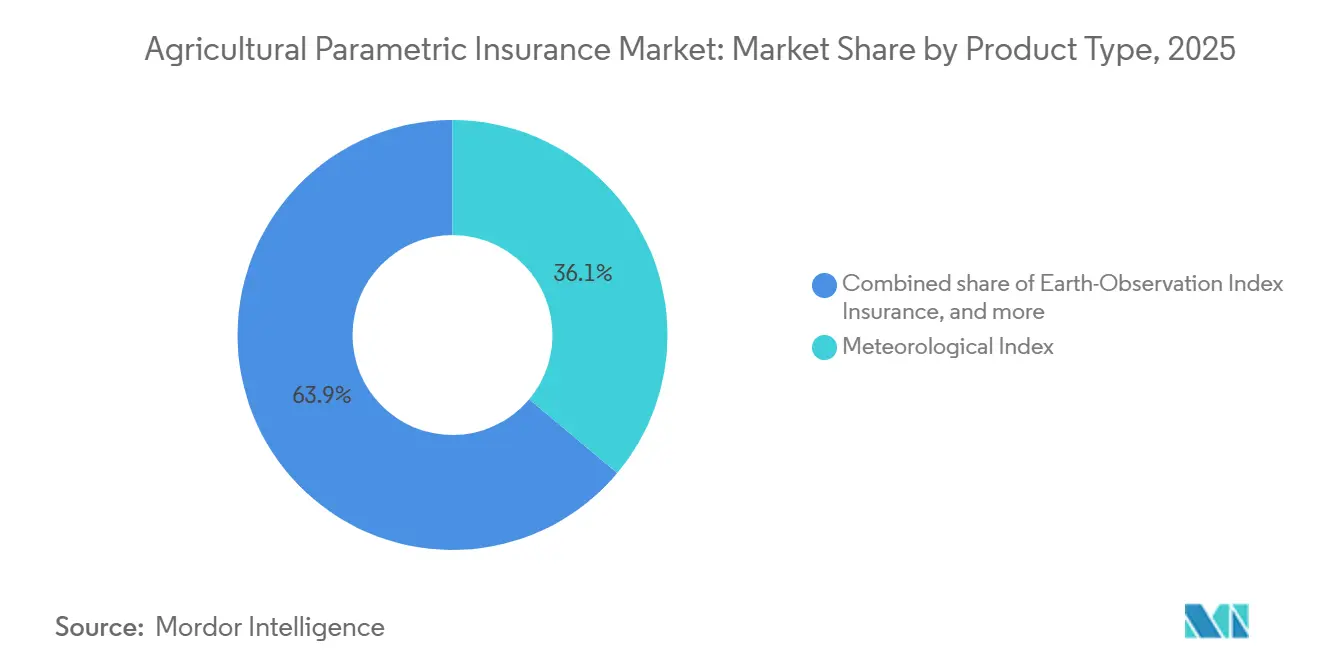
気象インデックス保険は2025年の農業パラメトリック保険市場規模の36.1%を占め、最大の製品カテゴリーとなっています。気象観測所ネットワークを通じて測定された降雨量合計、気温異常、または標準化された干ばつ指数を使用します。その確立された役割は、北米、欧州、南アジアにわたる政府義務プログラムでの長年の使用を反映しています。これらのプログラムは、気象観測と前定義された支払い条件を中心とした運用プロセスを開発してきました。気象インデックス製品は、気象観測所データが信頼でき、プログラムルールが確立されている場所では実用的であり続けます。農業パラメトリック保険市場における製品開発の確立された参照点であり続けます。
地球観測インデックス保険は、2026年から2031年にかけて13.2%のCAGRで拡大すると予測されています。センチネルおよびMODISプラットフォームからの植生指数、土壌水分測定値、作物状態シグナルを活用します。2025年のレビューでは、牧草生産インデックスが地上の飼料収量との相関が43.8%〜62%、乾燥年の収量損失との相関が最大90%であることが判明しました。欧州宇宙機関はまた、センチネル1号とセンチネル2号の画像を組み合わせた圃場規模の被害マッピングを実証しました。地域収量、地域収入、所得、および生物学的成果製品は、集計生産量、価格エクスポージャー、または生物学的指標が補償リスクをより適切に反映する場合に引き続き関連性があります。


農業セグメント別:穀物が保険料をリードし、畜産が補償を拡大
穀物・雑穀は2025年の農業セグメント保険料の38.7%を占めました。この地位は、主食作物の保険数理データの歴史的な深さと、食料安全保障プログラムに割り当てられた政策優先度を反映しています。2025年のレビューでは、穀物が97件の作物研究観察のうち63件、すなわち64.9%を占めていることが判明しました。研究は中国、インド、米国、ケニアに集中していました。油糧種子、豆類、繊維作物、砂糖、工業作物は、複数作物プログラムにおいて二次的な位置を占めています。
畜産は2026年から2031年にかけて12.5%のCAGRで成長すると予測されています。インデックスベース畜産保険は、衛星でモニタリングされた植生状態を使用して、地区または郡全体の飼料利用可能量を推定します。インデックスが指定された干ばつ閾値を下回ると、登録された牧畜業者は個別の家畜査定なしに支払いを受け取ります。エチオピアの畜産保険制度に関する研究は、乾燥・半乾燥地域における気候リスク管理におけるこれらの製品の役割を記録しました。園芸および多年生作物は、その複数年にわたる生産サイクルが単一シーズンの気象関係を弱める可能性があるため、依然として保険加入が不十分です。水産養殖は、東南アジアのエビおよび養魚池生産における温度インデックスおよび降雨流出製品の新興分野です。
流通チャネル別:公共プログラムがリードし、デジタルプラットフォームが拡大
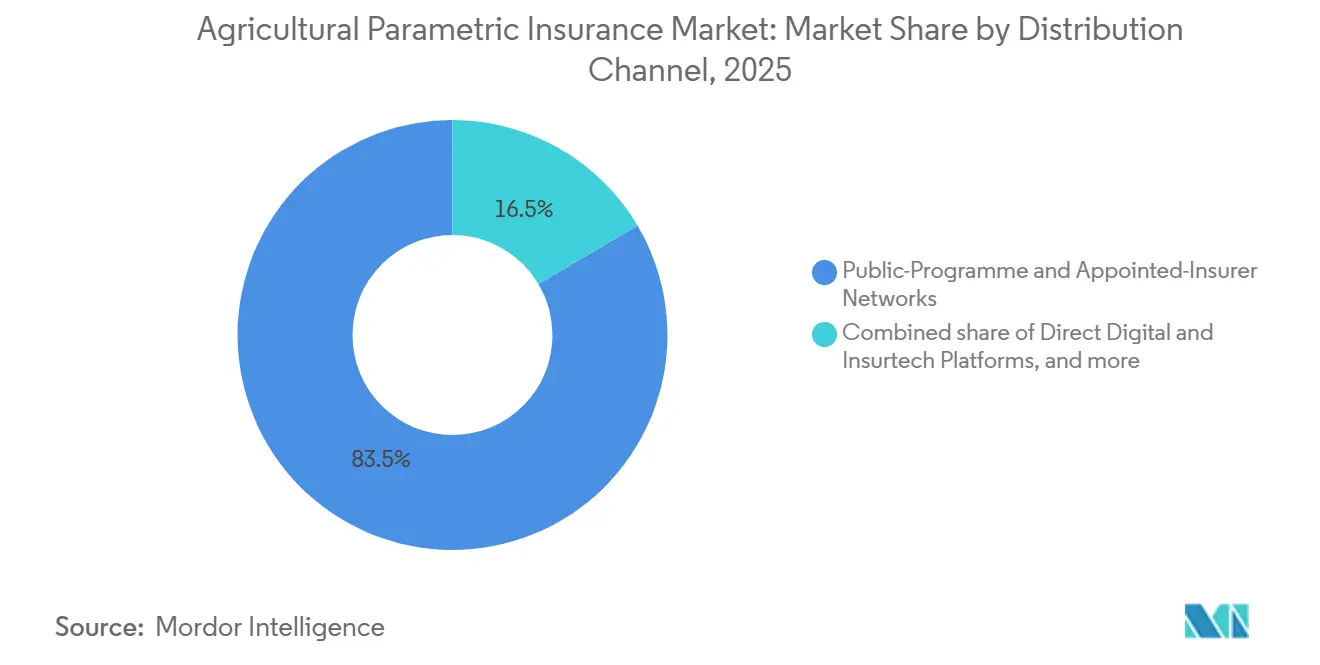
公共プログラム・指定保険会社ネットワークは2025年の流通シェアの83.5%を占めました。政府の参加、保険料補助金のルーティング、および規制承認が、指定保険会社を通じて大量の取引を誘導します。インドのPMFBYおよび気象ベース作物保険制度は、州レベルの入札を通じて選定された保険会社パネルを使用しています。同様の公共的取り決めが、ケニアおよびその他の大規模農業市場における農業補償を組織しています。この構造は広範なアクセスを支援しますが、承認されたットワーク外でのオープンな流通を制限する可能性があります。
ダイレクトデジタルおよびインシュアテックプラットフォームは、2031年までに18.7%のCAGRで成長すると予測されています。スマートフォンとモバイルマネーの普及拡大により、プロバイダーはエージェントネットワークの維持コストが高い農村地域にリーチできます。デジタルチャネルはまた、申請、引受、支払いプロセスを短縮できます。銀行、マイクロファイナンス機関、農業金融プロバイダーは、融資実行に補償を組み込み、地域の気象損失に対してクレジットポートフォリオを保護できます。協同組合は、実行可能な価格設定を支援するのに十分な規模のポリシーグループに農家の需要をまとめることができます。農業機器、農業資材、バリューチェーンパートナーは、確立された農業取引と補償を結びつけるために組み込み型の取り決めを使用しています。これらのアプローチは、農業パラメトリック保険市場における顧客へのルートを広げています。
保険契約者別:商業農場がリードし、アグリビジネス需要が増加
商業農場・農園は2025年の保険契約者保険料の46.7%を占めました。大規模事業者は一般的に、独立したポリシー引受を支援し、インデックス設計要件に対応できます。農学者のアドバイス、正式な銀行関係、輸出契約へのアクセスも普及を支援できます。これらの農場は、先物ヘッジや先渡し契約を含む他のツールと並行してパラメトリック補償を使用しています。その参加は、農業パラメトリック保険市場の現在の保険料基盤を提供します。また、保険会社に対して、より大規模で文書化されたエクスポージャーの経験を提供します。
アグリビジネス、加工業者、買取業者は、2026年から2031年にかけて14.1%のCAGRで成長すると予測されています。これらのバイヤーは、供給地域の気象指標に連動したポリシーを使用して、調達不足とスポット市場の代替コストを管理しています。補償は、降雨または気温条件が契約農業地域からの供給を混乱させる場合に加工業者を支援できます。小規模農家・牧畜業者は依然として最大の潜在的保険契約者グループですが、現在の保険料のシェアは小さいです。金融機関はまた、干ばつや洪水に関連したローンデフォルトクラスターに対するポートフォリオレベルの保護としてパラメトリックポリシーを使用しています。政府および公共機関は、製品設計と保険料資金調達を支援しながら、ソブリンプールの保険契約者として機能します。この多様な保険契約者が農業パラメトリック保険市場の商業基盤を拡大します。
地域分析
北米は2025年の農業パラメトリック保険料の47.2%を占めました。同地域は、米国農務省リスク管理局が管理する米国連邦作物保険プログラムとその保険料補助金構造から恩恵を受けています。2025年のワン・ビッグ・ビューティフル・ビル法は、新規農家への支援を拡大し、補完的補償オプションを含む地域ベースの補償計画を変更しました。作物・畜産所得保護プログラムは、13州で2026年作物年度から有効となりました。カナダとメキシコは、プレーリーの小麦とトウモロコシ栽培地域における気候エクスポージャーに対応する、より小規模なパラメトリック隣接プログラムを有しています。
南米では農業リスク保護に関する公共政策活動が見られ、コロンビアは2026年に県レベルのパラメトリック補償を追加しました。コロンビアの5件のポリシーは、スクレ、コルドバ、クンディナマルカ、メタ、チョコにわたる14,402人の小規模農家をカバーしました。これらのポリシーは、衛星由来の水収支インデックスを通じて、干ばつおよび過剰降雨に対して最大2,014万 ミリオン 米ドルの補償を提供します。欧州では、2026年のCNH Capital、BNP Paribas Leasing Solutions、Shepherd Compello、Swiss Reのサービスを通じて組み込み型ファイナンスアプローチが拡大しています。アジア太平洋地域では、インドの2026年カリフ期の加入とリモートセンシング収量推定の利用拡大が、国家プログラムの役割を強化しています。インドネシア、オーストラリア、日本は、米、トウモロコシ、園芸、極端な気象補償についてパイロットと商業的アプローチにまたがっています。
中東・アフリカの農業パラメトリック保険市場規模は、2026年から2031年にかけて11.6%のCAGRで成長すると予測されており、最速の地域ペースです。サブサハラアフリカの小規模農家の大部分は正式な補償を受けておらず、相当な保護ギャップが生じています。African Risk Capacityは国家リスクプールインフラを拡大しており、2034年までにアフリカ全土で7億人を保護するという目標を設定しています。欧州投資銀行は2026年に、エチオピアのパラメトリックマイクロ保険のために世界食糧計画に最大400万ユーロ(470万 ミリオン 米ドル)の助成金を発表しました。このプログラムは21万人の小規模農家をカバーし、保険料保証基金を設立することが期待されています。これらのプログラムは、小規模農業から主権および気候関連インフラリスクへと補償を拡大しています。

競合環境
農業パラメトリック保険市場は断片化しており、グローバル再保険会社、専門パラメトリックプラットフォーム、地域保険会社、開発重視のプロバイダーにわたって競争が広がっています。Swiss Re、Munich Re、AXA XL、Hannover Re、SCOR SE、Allianzなどの主要プレイヤーが再保険と引受能力を提供する一方、Descartes Underwriting、Arbol、CelsiusPro、IBISA Networkなどの専門会社がインデックス設計、データ分析、流通パートナーシップを通じて競争しています。ACRE Africa、Pula Advisors、Global Parametrics、African Risk Capacityなどの地域プロバイダーは、地域に特化した小規模農家および主権プログラムを通じて市場の断片化にさらに貢献しています。競争は作物、畜産、水産養殖、地域、規制環境によって異なり、強力な地域パートナーシップとカスタマイズされたリスクソリューションを持つ専門参入者に機会をもたらしています。
データ能力は、保険代理店および インシュアテックプロバイダーにとっますます重要になっています。Arbolは2026年2月にPollen SystemsおよびOmnirisと提携し、パラメトリック引受、圃場レベルの農業インテリジェンス、地理情報システムデータを組み合わせました。この種の取り決めは、リスク評価と保険金解決の速度と透明性を向上させることを目指しています。アフリカの専門会社は、公共部門との関係、規制承認、農家流通リーチを通じて競争することが多いです。衛星データは時間の経過とともにより広くアクセスできるようになり、持続的な差別化のためにローカルな運用能力が重要になっています。保険会社はまた、小規模農家の環境での更新を支援するために、トリガーと支払いについての信頼できる説明が必要です。
2026年のCNH Capital、BNP Paribas Leasing Solutions、Shepherd Compello、Swiss Reの開始は、商業的な組み込み型ファイナンス戦略の明確な例を提供しています。このサービスは、スペインおよびより広い欧州市場において、適格な気象条件を1ヶ月分の農業機器ファイナンスの分割払いに結びつけます。コロンビアの2026年プログラムは、再保険会社、保険会社、公共機関、国際リスクファイナンスパートナーが小規模農家向けの補償を共同設計する方法を示しています。インドのPMFBYおよび気象ベース作物保険制度は、公共農業プログラムにおける指定保険会社ネットワークの継続的な重要性を示しています。引受能力、データ、確立された農家チャネルを結びつける戦略的パートナーシップは、競争上のポジショニングの中心であり続ける可能性が高いです。このようなパートナーシップが、農業パラメトリック保険市場全体のアクセスと提供を形成しています。
農業パラメトリック保険業界のリーダー
Swiss Re
Munich Reinsurance Company
AXA XL
Hannover Rück SE
Sompo International
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:コロンビア政府は、スクレ、コルドバ、クンディナマルカ、メタ、チョコにわたる14,402人の小規模農家をカバーする5件のパラメトリック農業保険ポリシーを契約し、衛星由来の水収支インデックスを使用して干ばつおよび過剰降雨に対して最大2,014万 ミリオン 米ドルの保護を提供しました。この製品は、コロンビア農業省がSwiss Re、Munich Re、AXA Climate、Guy Carpenter、Raincoat、La Previsoraからなるコンソーシアムと共同設計し、保険料はコロンビア政府とInsuResilience Solutions Fundが共同資金調達しました。これは同国における県政府レベルのパラメトリック農業保険の初の展開であり、全国的な複製のテンプレートとして意図されています。
- 2026年8月:欧州投資銀行はEIB Globalを通じて、エチオピアの推定21万人の小規模農家向けのパラメトリックマイクロ保険を開発・試験するために、国連世界食糧計画に最大400万ユーロ(470万 ミリオン 米ドル)の助成金を発表しました。このプログラムには保険料保証基金とRUFIP IIIの下での農村金融機関の能力構築が含まれます。これは欧州投資銀行初の気候リスク保険プロジェクトです。
- 2026年8月:インドのPMFBYは、8月下旬までに2026年カリフ期に2億4,138万人の農家と2億7,812万ヘクタールを加入させました。2026〜27年度連邦予算はプログラムに1兆2,200億ルピー(14.6億 ミリオン 米ドル)を配分しました。補完的な気象ベース作物険制度は、2026年カリフ期に果物、野菜、プランテーション作物向けに2,595万件の農家申請をカバーしました。
- 2026年2月:CNH Capital、BNP Paribas Leasing Solutions、Shepherd Compello、Swiss Reは、欧州全域の農業機器ファイナンス契約に組み込まれたパラメトリック気象サービスを開始しました。このサービスは、衛星モニタリングが適格な極端な降雨または干ばつ条件を特定した場合にトリガーされます。スペインで最初に開始され、2026年を通じてより広い欧州での提供が計画されています。支払いは1ヶ月分の農業機器ファイナンスの分割払いに相当し、適格な気象条件により農業機械の使用が妨げられた場合に農家を支援します。


世界の農業パラメトリック保険市場レポートの範囲
| 気象インデックス保険 |
| 地球観測インデックス保険 |
| 地域収量インデックス保険 |
| 地域収入・所得インデックス保険 |
| 生物学的成果インデックス保険 |
| 穀物・雑穀 |
| 油糧種子・豆類・繊維作物 |
| 砂糖・その他の工業作物 |
| 園芸 |
| 牧草・牧草地・飼料 |
| 畜産 |
| 水産養殖 |
| 公共プログラム・指定保険会社ネットワーク |
| 銀行・マイクロファイナンス機関・農業金融機関 |
| ブローカー・エージェント・保険代理店 |
| 協同組合・農家組織・契約農業アグリゲーター |
| 農業資材・農業機器・バリュチェーン組み込み型パートナー |
| ダイレクトデジタルおよびインシュアテックプラットフォーム |
| 小規模農家・牧畜業者 |
| 商業農場・農園 |
| アグリビジネス・加工業者・買取業者 |
| 金融機関 |
| 政府および公共機関 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| 製品タイプ別 | 気象インデックス保険 | |
| 地球観測インデックス保険 | ||
| 地域収量インデックス保険 | ||
| 地域収入・所得インデックス保険 | ||
| 生物学的成果インデックス保険 | ||
| 農業セグメント別 | 穀物・雑穀 | |
| 油糧種子・豆類・繊維作物 | ||
| 砂糖・その他の工業作物 | ||
| 園芸 | ||
| 牧草・牧草地・飼料 | ||
| 畜産 | ||
| 水産養殖 | ||
| 流通チャネル別 | 公共プログラム・指定保険会社ネットワーク | |
| 銀行・マイクロファイナンス機関・農業金融機関 | ||
| ブローカー・エージェント・保険代理店 | ||
| 協同組合・農家組織・契約農業アグリゲーター | ||
| 農業資材・農業機器・バリュチェーン組み込み型パートナー | ||
| ダイレクトデジタルおよびインシュアテックプラットフォーム | ||
| 保険契約者別 | 小規模農家・牧畜業者 | |
| 商業農場・農園 | ||
| アグリビジネス・加工業者・買取業者 | ||
| 金融機関 | ||
| 政府および公共機関 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
農業パラメトリック保険とは何ですか?
事前定義された気象、植生、またはその他の測定可能なトリガーを使用して、圃場ごとの損失査定なしに支払いを行います。
農業パラメトリック保険市場の規模はどのくらいですか?
2026年に10.5 ビリオン 米ドルと推定され、6.3%のCAGRで2031年までに14.2 ビリオン 米ドルに達すると予測されています。
農業パラメトリック補償をリードする製品タイプはどれですか?
気象インデックス保険が2025年に36.1%のシェアでリードし、地球観測インデックス保険が13.2%で最高の製品CAGRを持っています。
衛星データが農業保険にとって重要な理由は何ですか?
衛星データは、特に気象観測所のカバレッジが限られている場所で、植生、水分、作物状態インデックスを支援できます。
農業パラメトリック保険で最も成長が速い地域はどこですか?
中東・アフリカ地域は2026年から2031年にかけて11.6%のCAGRで成長すると予測されています。
パラメトリック補償のより広範な普及を制限するものは何ですか?
ベーシスリスク、認知度の低さ、自動支払いへの不信感、過去データの不足、保険料の支払い能力が加入を制約する可能性があります。
最終更新日:



