
Tamaño y Participación del Mercado de Seguros Paramétricos Agrícolas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 10.5 Mil millones de dólares |
| Tamaño del Mercado (2031) | 14.20 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.30 % |
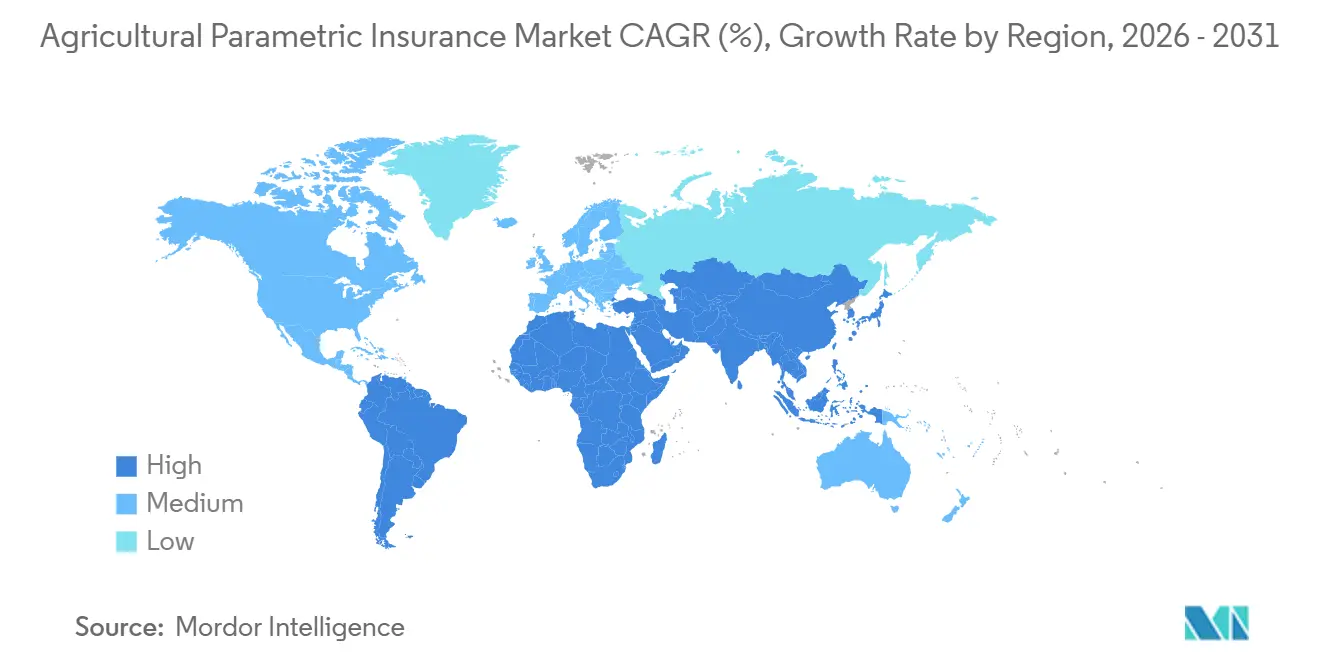
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | América del Norte |
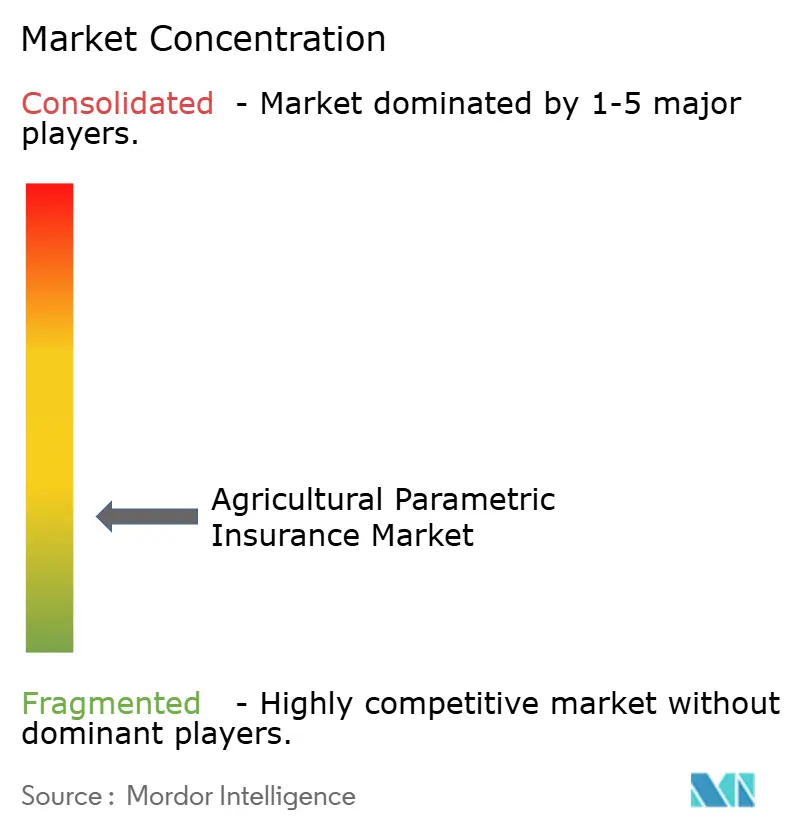
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros Paramétricos Agrícolas por Mordor Intelligence
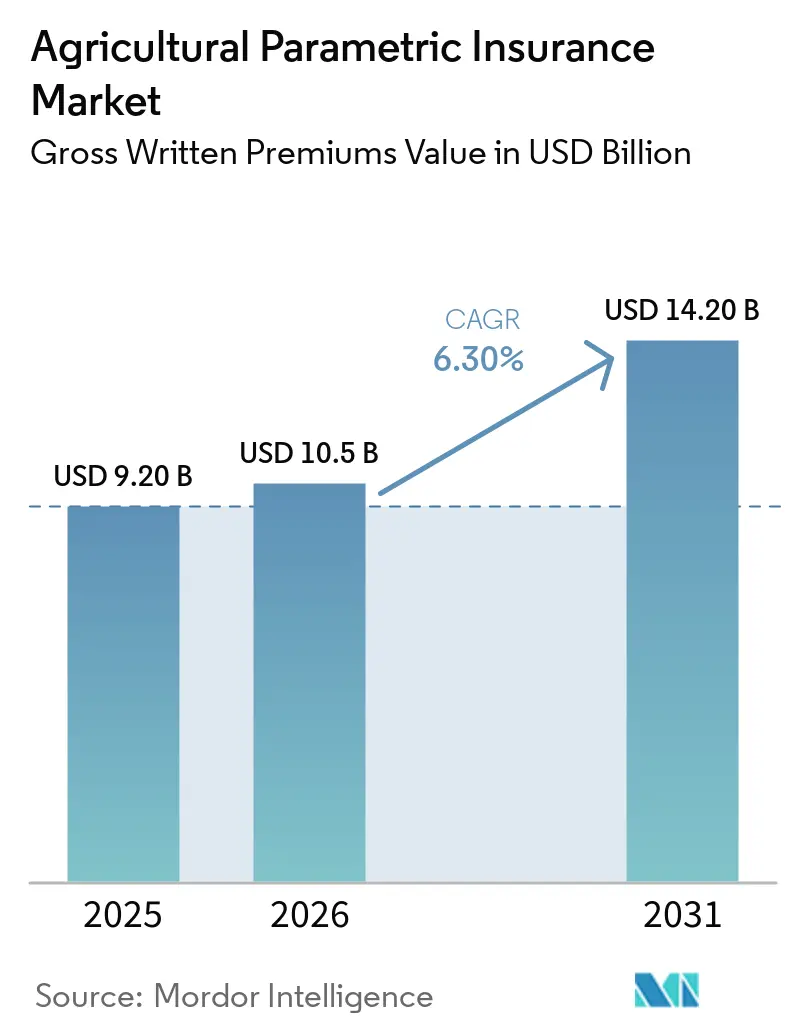
El tamaño del mercado de seguros paramétricos agrícolas fue valorado en 9,2 mil millones de USD en 2025 y se estima que crecerá desde 10,5 mil millones de USD en 2026 hasta alcanzar los 14,2 mil millones de USD en 2031, a una CAGR del 6,3% durante el período de pronóstico (2026-2031). Las sequías, inundaciones y otros eventos climáticos recurrentes están incrementando la necesidad de cobertura que pueda responder sin una evaluación de pérdidas a nivel de campo. Los gobiernos están utilizando disparadores predefinidos para reemplazar el gasto incierto en desastres con costos planificados de transferencia de riesgos. Los datos satelitales y de teledetección están haciendo que el desarrollo de índices sea más práctico en una gama más amplia de zonas agrícolas. El mercado de seguros paramétricos agrícolas también se beneficia de la distribución a través de relaciones financieras, de insumos y de equipos, especialmente donde las redes de agentes son limitadas. Los proveedores de productos compiten a través de la calidad de los disparadores, la capacidad de suscripción y el acceso a programas públicos o redes de distribución agrícola establecidas.
Conclusiones Clave del Informe
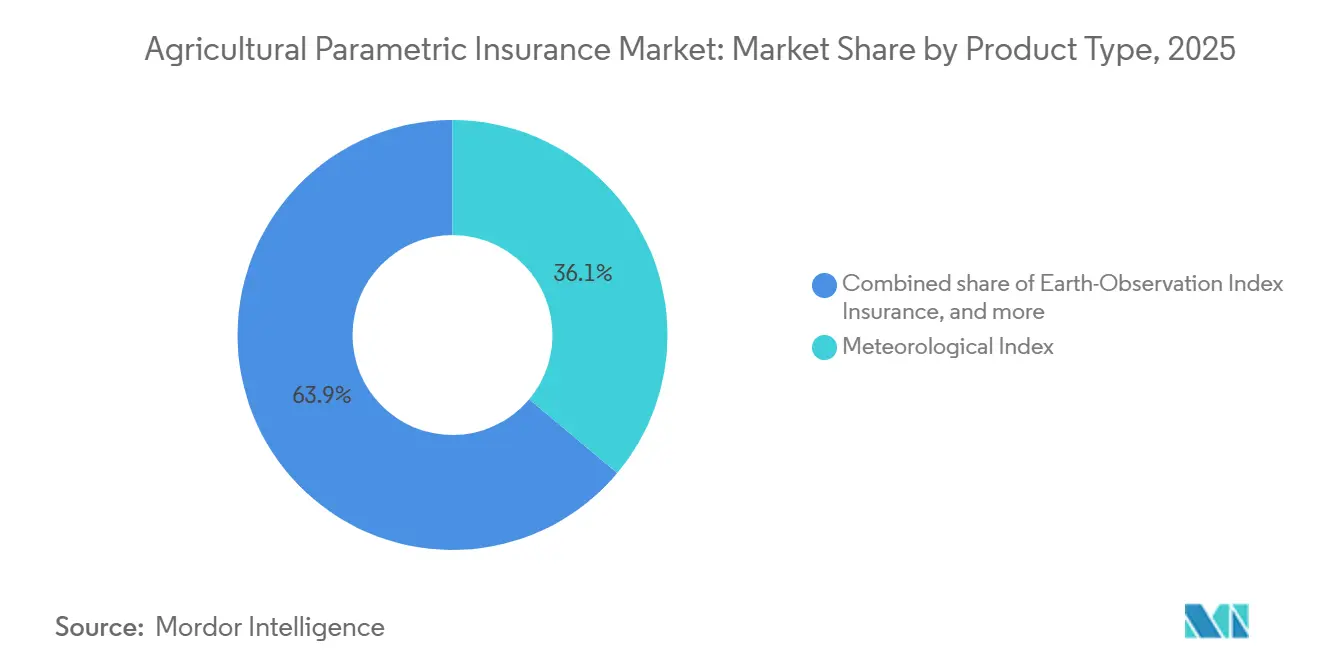
- Por tipo de producto, el seguro de índice meteorológico capturó el 36,1% de la participación del mercado de seguros paramétricos agrícolas en 2025, mientras que el seguro de índice de observación terrestre se proyecta que crecerá a una CAGR del 13,2% hasta 2031.
- Por segmento agrícola, los cereales y granos capturaron el 38,7% de la participación del mercado de seguros paramétricos agrícolas en 2025, mientras que el ganado se proyecta que crecerá a una CAGR del 12,5% hasta 2031.
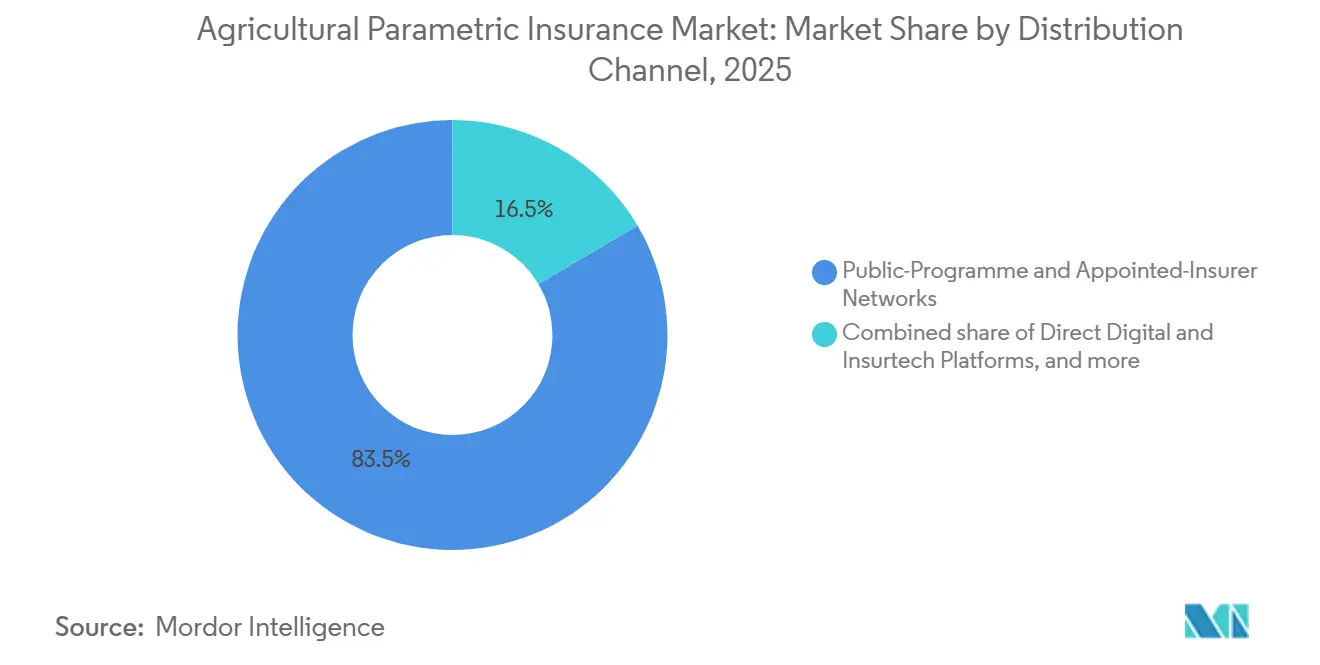
- Por canal de distribución, las redes de programas públicos y aseguradoras designadas capturaron el 83,5% de la participación del mercado de seguros paramétricos agrícolas en 2025, mientras que las plataformas digitales directas e insurtech se proyectan que crecerán a una CAGR del 18,7% hasta 2031.
- Por tomador de póliza, las granjas y haciendas comerciales capturaron el 46,7% de la participación del mercado de seguros paramétricos agrícolas en 2025, mientras que las agroempresas, procesadores y compradores finales se proyectan que crecerán a una CAGR del 14,1% hasta 2031.
- Por geografía, América del Norte capturó el 47,2% de la participación del mercado de seguros paramétricos agrícolas en 2025, mientras que la región de Oriente Medio y África se proyecta que crecerá a una CAGR del 11,6% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Seguros Paramétricos Agrícolas
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de Eventos Climáticos Extremos | +1.5% | Global | Corto plazo (≤ 2 años) |
| Subsidios Gubernamentales y Programas Público-Privados | +1.2% | América del Norte, América del Sur, Asia Meridional, Oriente Medio y África | Mediano plazo (2-4 años) |
| Pagos Automatizados Posteriores a Desastres | +0.8% | Global, con ganancias tempranas en África Subsahariana y Asia Meridional | Corto plazo (≤ 2 años) |
| Datos Satelitales, Meteorológicos y de Teledetección | +1.0% | Global, con fuerte adopción en África, Asia Meridional y Asia Sudoriental | Mediano plazo (2-4 años) |
| Seguro Integrado a través de Financiamiento Agrícola | +0.7% | América del Sur, África Subsahariana, Asia Sudoriental | Mediano plazo (2-4 años) |
| Demanda de Pequeños Agricultores por Protección Paramétrica | +0.6% | África Subsahariana, Asia Meridional, Asia Sudoriental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Creciente Volatilidad Climática Obliga a una Revisión Estructural de la Transferencia de Riesgos Agrícolas
Las disrupciones vinculadas al clima se están convirtiendo en un problema operativo recurrente para las granjas y los prestamistas agrícolas. Swiss Re informó en 2025 que el seguro agrícola tradicional crecía a un 5% anual, mientras que los productos paramétricos crecían entre un 15% y un 20%. Esta diferencia refleja el valor de un modelo que puede responder cuando los impactos se repiten antes de que se resuelvan las reclamaciones de indemnización anteriores. Swiss Re también informó que 600 millones de agricultores de pequeña escala producen 1/3 del suministro mundial de alimentos, en gran parte en tierras de secano con reservas financieras limitadas[1]https://www.swissre.com/reinsurance/property-and-casualty/agriculture-risks/agricultural-insurance-parametric-products.html. Las sequías moderadas repetidas pueden debilitar las finanzas agrícolas durante varias temporadas, incluso cuando un solo evento no es catastrófico. El mercado de seguros paramétricos agrícolas ofrece a los gobiernos y aseguradoras una forma de establecer disparadores transparentes y proporcionar liquidez más rápida tras eventos calificados. Su uso más amplio depende de hacer que estos términos sean comprensibles para los agricultores participantes.
Los Subsidios Gubernamentales y los Programas Público-Privados Financian la Escala de Cobertura que los Mercados No Pueden Lograr por Sí Solos
La participación gubernamental sigue siendo central donde la cobertura paramétrica agrícola ha avanzado más allá de los programas piloto. El Presupuesto de la Unión de India 2026-27 asignó INR 12.200 crore (1,46 mil millones de USD) al Pradhan Mantri Fasal Bima Yojana[2]https://www.pib.gov.in/PressNoteDetails.aspx?ModuleId=3&NoteId=159760&id=159760®=48&lang=2. El programa había asegurado más de 92,46 crore de solicitudes de agricultores desde 2016 y pagado reclamaciones que superan los INR 2,06 lakh crore (24,65 mil millones de USD) en 2026. La inscripción en Kharif 2026 alcanzó 241,38 lakh de agricultores y 278,12 lakh de hectáreas a finales de agosto, mientras que el Programa de Seguro de Cultivos Basado en el Clima cubrió otras 25,95 lakh de solicitudes para cultivos de frutas, verduras y plantaciones. Colombia contrató 5 pólizas de seguro agrícola paramétrico en agosto de 2026 para 14.402 agricultores de pequeña escala, proporcionando hasta 20,14 millones de USD contra sequía y exceso de lluvia. Los marcos públicos detallados pueden establecer estándares para el diseño de disparadores, el uso de datos y la distribución que los proveedores privados deben cumplir antes de acceder al volumen del programa. Estos marcos pueden determinar con qué rapidez el mercado de seguros paramétricos agrícolas pasa de la cobertura piloto a una implementación más amplia.
Los Datos Satelitales y de Teledetección Reducen el Costo del Índice al Tiempo que Mejoran la Precisión del Disparador
Los datos de observación terrestre están cambiando la forma en que las aseguradoras construyen y actualizan los índices agrícolas. Una revisión de 2025 de 89 estudios de seguros de índice en 34 países encontró que los satélites de superficie terrestre aparecían en el 91% de los estudios que utilizaban datos satelitales. La revisión encontró que el Índice de Diferencia de Vegetación Normalizada apareció en 30 de 49 estudios de imágenes satelitales, o el 61,2% de esos estudios[3]https://nhess.copernicus.org/articles/25/913/2025/. África utilizó datos satelitales en el 85,2% de sus 27 estudios, lo que refleja las brechas en la cobertura de estaciones meteorológicas. La Agencia Espacial Europea encontró que las imágenes de radar Sentinel-1 y las imágenes ópticas Sentinel-2 pueden respaldar mapas de probabilidad de daños a cultivos a escala de campo, incluso durante la cobertura de nubes. Estas fuentes de datos respaldan la calibración de índices a menor costo y permiten que los programas refinen los disparadores a medida que se dispone de series históricas más largas. Esto está ampliando el rango de ubicaciones donde el mercado de seguros paramétricos agrícolas puede ser respaldado por observaciones más granulares.
Los Canales de Seguro Integrado Desbloquean la Escala de Distribución en Mercados Desatendidos
Integrar la cobertura en el crédito, el suministro de insumos y el financiamiento de equipos puede llegar a los agricultores sin depender de grandes redes de agentes. En febrero de 2026, CNH Capital, Shepherd Compello, BNP Paribas Leasing Solutions y Swiss Re lanzaron un servicio meteorológico dentro de los acuerdos de financiamiento de equipos agrícolas en Europa. El servicio se lanzó inicialmente en España y utiliza monitoreo satelital para identificar condiciones de lluvia o sequía calificadas. El Programa de Apoyo a Insumos para Agricultores de Zambia requirió seguro de índice para los beneficiarios y llegó a 1,02 millones de agricultores en 2023-24[4]https://irff.undp.org/blog/zambias-digital-approach-crop-index-insurance-and-mobile-payouts. Tras la sequía, el programa pagó ZMW 800 millones (42,4 millones de USD) a 500.000 agricultores afectados a través de la integración de dinero móvil. El mercado de seguros paramétricos agrícolas puede, por tanto, respaldar tanto la liquidez agrícola como una adquisición más estable para los procesadores que dependen del suministro de pequeños agricultores. Estas transacciones establecidas pueden reducir el costo de llegar a los participantes en el mercado de seguros paramétricos agrícolas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Riesgo de Base entre Disparadores de Índice y Pérdidas Agrícolas | -0.8% | Global | Corto plazo (≤ 2 años) |
| Conciencia y Confianza Limitada de los Agricultores | -0.5% | África Subsahariana, Asia Meridional, Asia Sudoriental | Mediano plazo (2-4 años) |
| Datos Históricos Insuficientes de Clima y Rendimiento | -0.4% | África Subsahariana, Asia Meridional | Largo plazo (≥ 4 años) |
| Restricciones de Asequibilidad de Primas | -0.6% | África Subsahariana, Asia Meridional, América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Riesgo de Base Sigue Siendo la Principal Barrera para la Renovación Voluntaria y la Expansión Comercial
El riesgo de base ocurre cuando una granja experimenta una pérdida, pero el índice acordado no activa un pago. Esta discrepancia puede determinar si un agricultor renueva la cobertura después de una temporada difícil. Un estudio de 2026 en The Geneva Papers on Risk and Insurance encontró que el riesgo de base sigue patrones espaciales vinculados a la distancia entre la exposición y las estaciones meteorológicas y el tamaño del área de impacto del peligro. El hallazgo otorga importancia al diseño de la cartera y la cobertura de datos locales, más que solo a la fijación de precios. Se están examinando enfoques de múltiples índices que combinan señales de vegetación y anomalías de lluvia para mejorar cómo los productos reflejan las condiciones agrícolas. El mercado de seguros paramétricos agrícolas seguirá dependiendo de una comunicación transparente de los disparadores y de un refinamiento regular del índice para mantener la renovación voluntaria. Gestionar este problema sigue siendo esencial para la confianza en el mercado de seguros paramétricos agrícolas.
La Baja Conciencia de los Agricultores y la Desconfianza en los Pagos Automatizados Suprimen la Inscripción Incluso Donde Existen Productos
La conciencia de los agricultores y la confianza en los procesos de pago automatizados siguen siendo limitadas en muchos mercados emergentes. Una encuesta a 384 agricultores de pequeña escala en las provincias de Copperbelt y Central de Zambia encontró que la conciencia aumentó del 38% en 2020-21 al 69% en 2024-25. La misma encuesta encontró que la inscripción alcanzó el 44% entre los agricultores conscientes, mientras que el 58,4% identificó el costo de la prima como la principal barrera y el 47,2% citó la desconfianza en los procesos de pago. Una pérdida sin pago puede reducir la confianza en las redes agrícolas locales, particularmente donde la razón de un resultado del índice no está clara. Los programas también necesitan reflejar los calendarios de decisión de las agricultoras y las restricciones de liquidez estacional, que pueden afectar la disposición a inscribirse. La comunicación local clara y las estructuras de primas asequibles siguen siendo necesarias para una adopción más amplia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: La Cobertura Meteorológica Lidera Mientras los Productos de Observación Terrestre Crecen Más Rápido
El seguro de índice meteorológico representó el 36,1% del tamaño del mercado de seguros paramétricos agrícolas en 2025, convirtiéndolo en la categoría de producto más grande. Utiliza totales de lluvia, anomalías de temperatura o índices de sequía estandarizados medidos a través de redes de estaciones meteorológicas. Su papel establecido refleja el largo uso en programas gubernamentales obligatorios en América del Norte, Europa y Asia Meridional. Estos programas han desarrollado procesos operativos en torno a las observaciones meteorológicas y los términos de pago predefinidos. Los productos meteorológicos siguen siendo prácticos donde los datos de las estaciones meteorológicas son confiables y las reglas del programa están bien establecidas. Siguen siendo un punto de referencia establecido para el desarrollo de productos en el mercado de seguros paramétricos agrícolas.
Se prevé que el seguro de índice de observación terrestre se expanda a una CAGR del 13,2% entre 2026 y 2031. Se basa en índices de vegetación, lecturas de humedad del suelo y señales de condición de cultivos de las plataformas Sentinel y MODIS. Una revisión de 2025 encontró que los índices de producción de pastizales lograron correlaciones del 43,8% al 62% con los rendimientos de forraje en el suelo y hasta el 90% con las pérdidas de rendimiento en años secos. La Agencia Espacial Europea también demostró el mapeo de daños a escala de campo mediante imágenes combinadas de Sentinel-1 y Sentinel-2. Los productos de rendimiento por área, ingresos por área, ingresos e índice de resultado biológico siguen siendo relevantes donde la producción agregada, la exposición a precios o las medidas biológicas reflejan mejor el riesgo cubierto.


Por Segmento Agrícola: Los Cereales Lideran las Primas Mientras el Ganado Amplía la Cobertura
Los cereales y granos capturaron el 38,7% de las primas del segmento agrícola en 2025. Esta posición refleja la profundidad histórica de los datos actuariales para los cultivos básicos y la prioridad política asignada a los programas de seguridad alimentaria. Una revisión de 2025 encontró que los cereales representaron 63 de 97 observaciones de estudios de cultivos, o el 64,9%. Los estudios se concentraron en China, India, Estados Unidos y Kenia. Las oleaginosas, legumbres, cultivos de fibra, azúcar y cultivos industriales ocupan posiciones secundarias en los programas de múltiples cultivos.
Se prevé que el ganado crezca a una CAGR del 12,5% de 2026 a 2031. El Seguro de Ganado Basado en Índice utiliza condiciones de vegetación monitoreadas por satélite para estimar la disponibilidad de forraje en un distrito o condado. Cuando el índice cae por debajo de un umbral de sequía especificado, los pastores inscritos reciben pagos sin evaluación individual del rebaño. La investigación sobre los esquemas de seguro ganadero de Etiopía documentó el papel de estos productos en la gestión de los riesgos climáticos en zonas áridas y semiáridas. La horticultura y los cultivos perennes siguen estando insuficientemente asegurados porque sus ciclos de producción plurianuales pueden debilitar las relaciones climáticas de una sola temporada. La acuicultura es un área emergente para productos de índice de temperatura y escorrentía de lluvia en la producción de camarones y estanques de peces del Sudeste Asiático.
Por Canal de Distribución: Los Programas Públicos Lideran Mientras las Plataformas Digitales Escalan
Las redes de programas públicos y aseguradoras designadas capturaron el 83,5% de la participación de distribución en 2025. La participación gubernamental, el enrutamiento de subsidios de primas y las aprobaciones regulatorias canalizan una parte significativa del volumen a través de portadores designados. El PMFBY de India y el Programa de Seguro de Cultivos Basado en el Clima utilizan paneles de aseguradoras seleccionados mediante licitaciones a nivel estatal. Arreglos públicos similares organizan la cobertura agrícola en Kenia y otros grandes mercados agrícolas. Esta estructura apoya el acceso amplio, pero puede limitar la distribución abierta fuera de las redes aprobadas.
Se espera que las plataformas digitales directas e insurtech crezcan a una CAGR del 18,7% hasta 2031. La expansión del uso de teléfonos inteligentes y dinero móvil permite a los proveedores llegar a zonas rurales donde las redes de agentes son costosas de mantener. Los canales digitales también pueden acortar los procesos de solicitud, suscripción y pago. Los bancos, las instituciones de microfinanzas y los proveedores de financiamiento agrícola pueden agrupar la cobertura en la originación de préstamos y proteger las carteras de crédito contra las pérdidas climáticas regionales. Las cooperativas pueden combinar la demanda de los agricultores en grupos de pólizas lo suficientemente grandes como para respaldar una fijación de precios viable. Los socios de equipos, insumos y cadena de valor están utilizando acuerdos integrados para conectar la cobertura con las transacciones agrícolas establecidas. Estos enfoques están ampliando las rutas hacia los clientes en el mercado de seguros paramétricos agrícolas.
Por Tomador de Póliza: Las Granjas Comerciales Lideran Mientras la Demanda de Agroempresas Aumenta
Las granjas y haciendas comerciales capturaron el 46,7% de las primas de los tomadores de póliza en 2025. Los operadores más grandes generalmente pueden respaldar la suscripción de pólizas independientes y participar en los requisitos de diseño de índices. Su acceso a asesoramiento agronómico, relaciones bancarias formales y contratos de exportación también puede respaldar la adopción. Estas granjas utilizan la cobertura paramétrica junto con otras herramientas, incluidas coberturas de futuros y contratos a plazo. Su participación proporciona una base de primas actual para el mercado de seguros paramétricos agrícolas. También brinda a las aseguradoras experiencia con exposiciones más grandes y mejor documentadas.
Se prevé que las agroempresas, procesadores y compradores finales crezcan a una CAGR del 14,1% entre 2026 y 2031. Estos compradores están utilizando pólizas vinculadas a indicadores climáticos de la región de suministro para gestionar los déficits de adquisición y los costos de reemplazo en el mercado spot. La cobertura puede respaldar a los procesadores cuando las condiciones de lluvia o temperatura interrumpen los suministros de las zonas agrícolas contratadas. Los agricultores y pastores de pequeña escala siguen siendo el grupo de tomadores de póliza con mayor potencial, pero representan una menor proporción de las primas actuales. Las instituciones financieras también están utilizando pólizas paramétricas como protección a nivel de cartera contra grupos de incumplimiento de préstamos relacionados con sequías o inundaciones. Los gobiernos y entidades públicas actúan como tomadores de póliza en fondos soberanos al tiempo que apoyan el diseño de productos y el financiamiento de primas. Esta gama de tomadores de póliza amplía la base comercial del mercado de seguros paramétricos agrícolas.
Análisis Geográfico
América del Norte capturó el 47,2% de las primas de seguros paramétricos agrícolas en 2025. La región se beneficia del Programa Federal de Seguro de Cultivos de Estados Unidos y su estructura de subsidios de primas, administrada por la Agencia de Gestión de Riesgos del Departamento de Agricultura de Estados Unidos. La Ley One Big Beautiful Bill de 2025 amplió el apoyo a los agricultores principiantes y modificó los planes de cobertura basados en área, incluida la Opción de Cobertura Suplementaria. El programa de Protección de Ingresos de Cultivos y Ganado entró en vigor para el año agrícola 2026 en 13 estados. Canadá y México tienen programas paramétricos adyacentes más pequeños que están respondiendo a la exposición climática en las zonas de cultivo de trigo de pradera y maíz.
América del Sur está viendo actividad de política pública en torno a la protección del riesgo agrícola, mientras que Colombia añadió cobertura paramétrica a nivel departamental en 2026. Las 5 pólizas de Colombia cubrieron a 14.402 agricultores de pequeña escala en Sucre, Córdoba, Cundinamarca, Meta y Chocó. Las pólizas proporcionan hasta 20,14 millones de USD contra sequía y exceso de lluvia a través de un Índice de Balance Hídrico derivado de satélites. Europa está expandiendo el enfoque de financiamiento integrado a través del servicio de CNH Capital, BNP Paribas Leasing Solutions, Shepherd Compello y Swiss Re de 2026. En la región de Asia-Pacífico, la inscripción en Kharif 2026 de India y el mayor uso de la estimación de rendimiento por teledetección refuerzan el papel de los programas nacionales. Indonesia, Australia y Japón abarcan enfoques piloto y comerciales para la cobertura de arroz, maíz, horticultura y eventos climáticos extremos.
Se proyecta que el tamaño del mercado de seguros paramétricos agrícolas de Oriente Medio y África crezca a una CAGR del 11,6% de 2026 a 2031, el ritmo regional más rápido. Una gran proporción de agricultores de pequeña escala en África Subsahariana sigue sin cobertura formal, lo que crea una brecha de protección considerable. La Capacidad de Riesgo Africano está expandiendo la infraestructura de fondos de riesgo nacionales y ha establecido el objetivo de proteger a 700 millones de personas en África para 2034. El Banco Europeo de Inversiones anunció en 2026 una subvención de hasta 4 millones de EUR (4,7 millones de USD) al Programa Mundial de Alimentos para el microseguro paramétrico etíope. Se espera que el programa cubra a 210.000 agricultores de pequeña escala y establezca un Fondo de Garantía de Primas. Estos programas están extendiendo la cobertura desde la agricultura de pequeña escala hacia los riesgos climáticos soberanos e infraestructurales.

Panorama Competitivo
El mercado de seguros paramétricos agrícolas está fragmentado, con competencia distribuida entre reaseguradoras globales, plataformas paramétricas especializadas, aseguradoras regionales y proveedores orientados al desarrollo. Los principales actores como Swiss Re, Munich Re, AXA XL, Hannover Re, SCOR SE y Allianz proporcionan reaseguro y capacidad, mientras que los especialistas como Descartes Underwriting, Arbol, CelsiusPro e IBISA Network compiten a través del diseño de índices, el análisis de datos y las asociaciones de distribución. Los proveedores regionales como ACRE Africa, Pula Advisors, Global Parametrics y African Risk Capacity contribuyen aún más a la fragmentación del mercado a través de programas localizados para pequeños agricultores y soberanos. La competencia varía según el cultivo, el ganado, la acuicultura, la geografía y el entorno regulatorio, creando oportunidades para participantes especializados con sólidas asociaciones locales y soluciones de riesgo personalizadas.
Las capacidades de datos se están volviendo cada vez más importantes para los agentes generales gestores y los proveedores insurtech. Arbol se asoció con Pollen Systems y Omniris en febrero de 2026 para combinar la suscripción paramétrica, la inteligencia agrícola a nivel de campo y los datos de sistemas de información geográfica. Este tipo de acuerdo busca mejorar la velocidad y la transparencia de la evaluación de riesgos y la resolución de reclamaciones. Los especialistas africanos a menudo compiten a través de relaciones con el sector público, aprobaciones regulatorias y alcance de distribución a los agricultores. Los datos satelitales pueden ser accedidos de manera más amplia con el tiempo, lo que hace que la capacidad operativa local sea importante para una diferenciación duradera. Las aseguradoras también necesitan explicaciones confiables de los disparadores y los pagos para respaldar la renovación en entornos de pequeños agricultores.
El lanzamiento de 2026 de CNH Capital, BNP Paribas Leasing Solutions, Shepherd Compello y Swiss Re proporciona un ejemplo claro de una estrategia comercial de financiamiento integrado. El servicio vincula las condiciones climáticas calificadas a una cuota mensual de financiamiento de equipos en España y mercados europeos más amplios. El programa de Colombia de 2026 muestra cómo las reaseguradoras, aseguradoras, agencias públicas y socios internacionales de financiamiento de riesgos pueden co-diseñar cobertura para pequeños agricultores. El PMFBY de India y el Programa de Seguro de Cultivos Basado en el Clima muestran la continua importancia de las redes de aseguradoras designadas en los programas agrícolas públicos. Las asociaciones estratégicas que conectan la capacidad de suscripción, los datos y los canales establecidos de agricultores probablemente seguirán siendo centrales para el posicionamiento competitivo. Dichas asociaciones están dando forma al acceso y la entrega en todo el mercado de seguros paramétricos agrícolas.
Líderes de la Industria de Seguros Paramétricos Agrícolas
Swiss Re
Munich Reinsurance Company
AXA XL
Hannover Rück SE
Sompo International
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: El gobierno de Colombia contrató 5 pólizas de seguro agrícola paramétrico que cubren a 14.402 agricultores de pequeña escala en Sucre, Córdoba, Cundinamarca, Meta y Chocó, proporcionando hasta 20,14 millones de USD en protección contra sequía y exceso de lluvia mediante un Índice de Balance Hídrico derivado de satélites. El producto fue co-diseñado por el Ministerio de Agricultura de Colombia con un consorcio compuesto por Swiss Re, Munich Re, AXA Climate, Guy Carpenter, Raincoat y La Previsora, con primas cofinanciadas por el Gobierno de Colombia y el Fondo de Soluciones InsuResilience. Este fue el primer despliegue de seguro agrícola paramétrico a nivel de gobierno departamental en el país y está destinado a servir como plantilla para la replicación nacional.
- Agosto de 2026: El Banco Europeo de Inversiones, a través de EIB Global, anunció una subvención de hasta 4 millones de EUR (4,7 millones de USD) al Programa Mundial de Alimentos de las Naciones Unidas para desarrollar y pilotar microseguros paramétricos para un estimado de 210.000 agricultores de pequeña escala en Etiopía. El programa incluye un Fondo de Garantía de Primas y desarrollo de capacidades para instituciones financieras rurales bajo RUFIP III. Es el primer proyecto de seguro de riesgo climático del Banco Europeo de Inversiones.
- Agosto de 2026: El PMFBY de India inscribió a 241,38 lakh de agricultores y 278,12 lakh de hectáreas en Kharif 2026 a finales de agosto. El Presupuesto de la Unión 2026-27 asignó INR 12.200 crore (1,46 mil millones de USD) al programa. El complementario Programa de Seguro de Cultivos Basado en el Clima cubrió 25,95 lakh de solicitudes de agricultores para cultivos de frutas, verduras y plantaciones en Kharif 2026.
- Febrero de 2026: CNH Capital, BNP Paribas Leasing Solutions, Shepherd Compello y Swiss Re lanzaron un servicio meteorológico paramétrico integrado en los acuerdos de financiamiento de equipos agrícolas en Europa. El servicio se activa cuando el monitoreo satelital identifica condiciones extremas de lluvia o sequía calificadas. Se lanzó primero en España, con disponibilidad europea más amplia planificada para 2026. Los pagos equivalen a una cuota mensual de financiamiento de equipos y apoyan a los agricultores cuando las condiciones climáticas calificadas impiden el uso de maquinaria.


Alcance del Informe Global del Mercado de Seguros Paramétricos Agrícolas
| Seguro de Índice Meteorológico |
| Seguro de Índice de Observación Terrestre |
| Seguro de Índice de Rendimiento por Área |
| Seguro de Índice de Ingresos por Área e Ingresos |
| Seguro de Índice de Resultado Biológico |
| Cereales y Granos |
| Oleaginosas, Legumbres y Cultivos de Fibra |
| Azúcar y Otros Cultivos Industriales |
| Horticultura |
| Pastizales, Tierras de Pastoreo y Forraje |
| Ganado |
| Acuicultura |
| Redes de Programas Públicos y Aseguradoras Designadas |
| Bancos, Instituciones de Microfinanzas e Instituciones de Financiamiento Agrícola |
| Corredores, Agentes y Agentes Generales Gestores |
| Cooperativas, Organizaciones de Agricultores y Agregadores de Agricultura por Contrato |
| Socios Integrados de Insumos Agrícolas, Equipos y Cadena de Valor |
| Plataformas Digitales Directas e Insurtech |
| Agricultores y Pastores de Pequeña Escala |
| Granjas y Haciendas Comerciales |
| Agroempresas, Procesadores y Compradores Finales |
| Instituciones Financieras |
| Gobiernos y Entidades del Sector Público |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Seguro de Índice Meteorológico | |
| Seguro de Índice de Observación Terrestre | ||
| Seguro de Índice de Rendimiento por Área | ||
| Seguro de Índice de Ingresos por Área e Ingresos | ||
| Seguro de Índice de Resultado Biológico | ||
| Por Segmento Agrícola | Cereales y Granos | |
| Oleaginosas, Legumbres y Cultivos de Fibra | ||
| Azúcar y Otros Cultivos Industriales | ||
| Horticultura | ||
| Pastizales, Tierras de Pastoreo y Forraje | ||
| Ganado | ||
| Acuicultura | ||
| Por Canal de Distribución | Redes de Programas Públicos y Aseguradoras Designadas | |
| Bancos, Instituciones de Microfinanzas e Instituciones de Financiamiento Agrícola | ||
| Corredores, Agentes y Agentes Generales Gestores | ||
| Cooperativas, Organizaciones de Agricultores y Agregadores de Agricultura por Contrato | ||
| Socios Integrados de Insumos Agrícolas, Equipos y Cadena de Valor | ||
| Plataformas Digitales Directas e Insurtech | ||
| Por Tomador de Póliza | Agricultores y Pastores de Pequeña Escala | |
| Granjas y Haciendas Comerciales | ||
| Agroempresas, Procesadores y Compradores Finales | ||
| Instituciones Financieras | ||
| Gobiernos y Entidades del Sector Público | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué es el seguro paramétrico agrícola?
Utiliza disparadores predefinidos de clima, vegetación u otras medidas cuantificables para realizar un pago sin evaluación de pérdidas campo por campo.
¿Qué tamaño tiene el mercado de seguros paramétricos agrícolas?
Se estima en 10,5 mil millones de USD en 2026 y se prevé que alcance los 14,2 mil millones de USD en 2031 a una CAGR del 6,3%.
¿Qué tipo de producto lidera la cobertura paramétrica agrícola?
El Seguro de Índice Meteorológico lideró con una participación del 36,1% en 2025, mientras que el Seguro de Índice de Observación Terrestre tiene la CAGR de producto más alta con un 13,2%.
¿Por qué son importantes los datos satelitales para el seguro agrícola?
Los datos satelitales pueden respaldar índices de vegetación, humedad y condición de cultivos, particularmente donde la cobertura de estaciones meteorológicas es limitada.
¿Qué región está creciendo más rápido en seguros paramétricos agrícolas?
Se prevé que la región de Oriente Medio y África crezca a una CAGR del 11,6% de 2026 a 2031.
¿Qué limita una adopción más amplia de la cobertura paramétrica?
El riesgo de base, la conciencia limitada, la desconfianza en los pagos automatizados, los datos históricos limitados y la asequibilidad de las primas pueden restringir la inscripción.
Última actualización de la página el:



