
Taille et Part du Marché de l'Assurance Paramétrique Agricole
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 10.5 Milliards de dollars |
| Taille du Marché (2031) | 14.20 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.30 % |
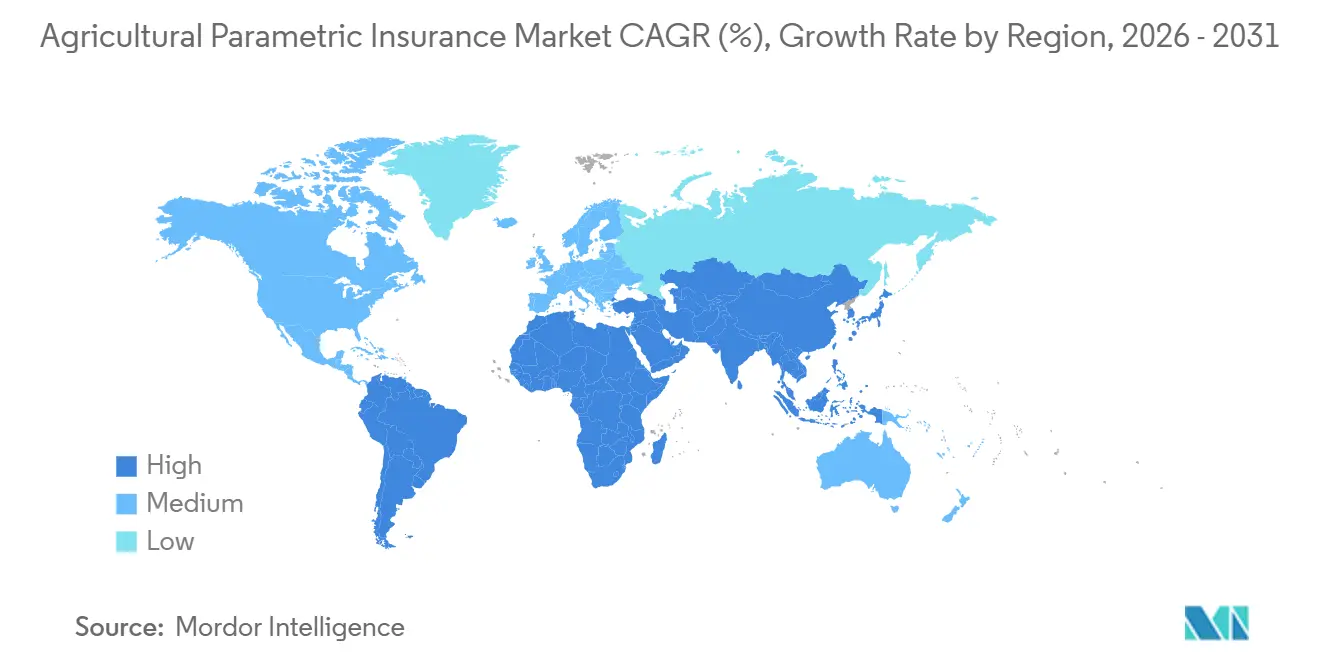
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Amérique du Nord |
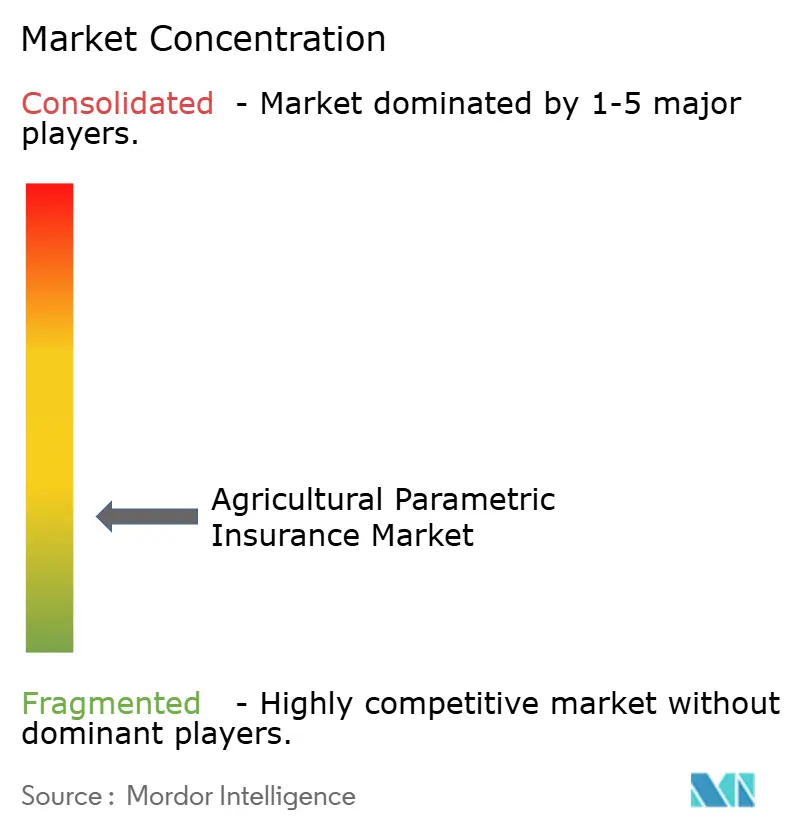
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'Assurance Paramétrique Agricole par Mordor Intelligence
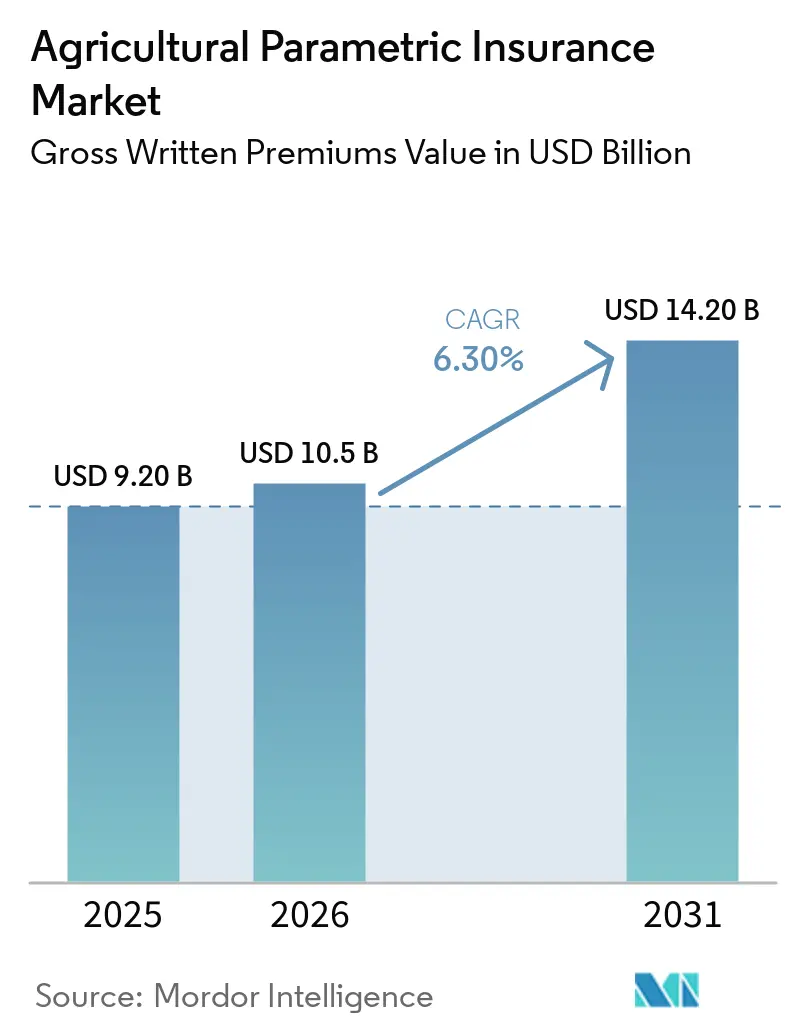
La taille du marché de l'assurance paramétrique agricole était évaluée à 9,2 milliards USD en 2025 et devrait croître de 10,5 milliards USD en 2026 pour atteindre 14,2 milliards USD d'ici 2031, à un CAGR de 6,3 % durant la période de prévision (2026-2031). La répétition des sécheresses, des inondations et d'autres événements météorologiques accroît le besoin d'une couverture capable de répondre sans évaluation des pertes au niveau de l'exploitation. Les gouvernements utilisent des déclencheurs prédéfinis pour remplacer les dépenses incertaines liées aux catastrophes par des coûts de transfert de risque planifiés. Les données satellitaires et de télédétection rendent le développement d'indices plus pratique dans un plus grand nombre de zones agricoles. Le marché de l'assurance paramétrique agricole bénéficie également de la distribution via les relations avec la finance, les intrants et les équipements, notamment là où les réseaux d'agents sont limités. Les fournisseurs de produits se font concurrence sur la qualité des déclencheurs, la capacité de souscription et l'accès aux programmes publics ou aux réseaux de distribution agricole établis.
Points Clés du Rapport
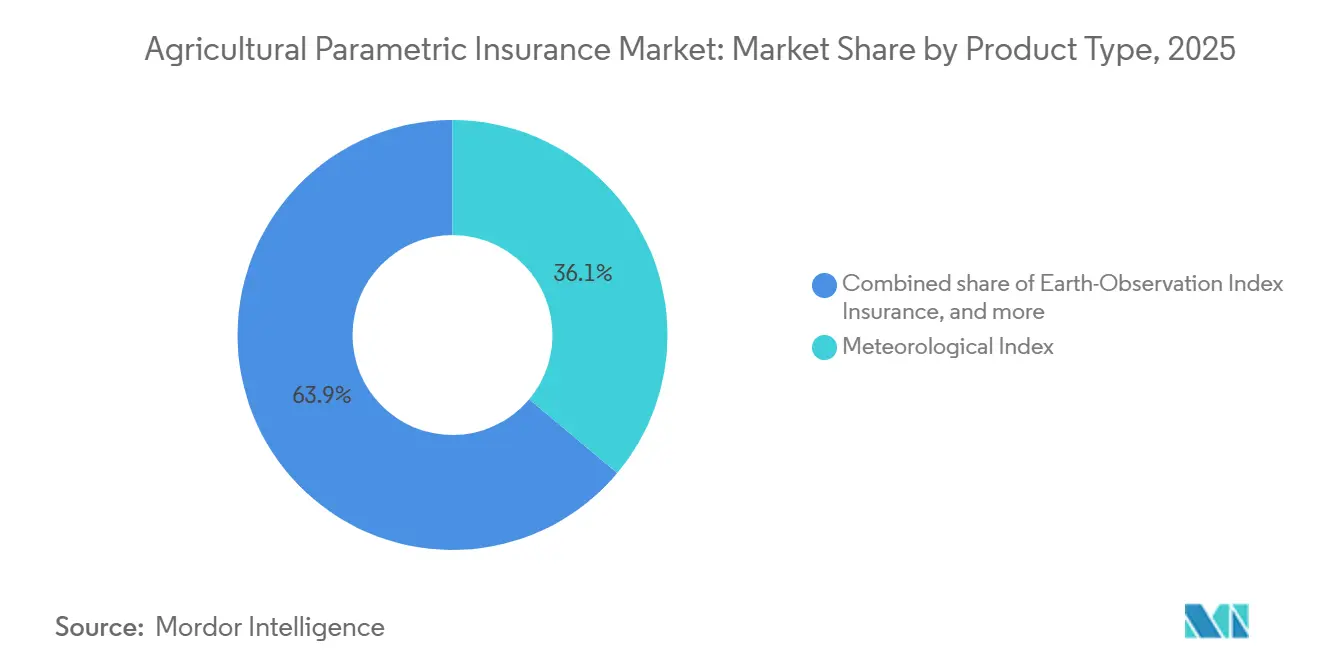
- Par type de produit, l'assurance indice météorologique a capturé 36,1 % de la part du marché de l'assurance paramétrique agricole en 2025, tandis que l'assurance indice d'observation terrestre devrait croître à un CAGR de 13,2 % jusqu'en 2031.
- Par segment agricole, les céréales et grains ont capturé 38,7 % de la part du marché de l'assurance paramétrique agricole en 2025, tandis que l'élevage devrait croître à un CAGR de 12,5 % jusqu'en 2031.
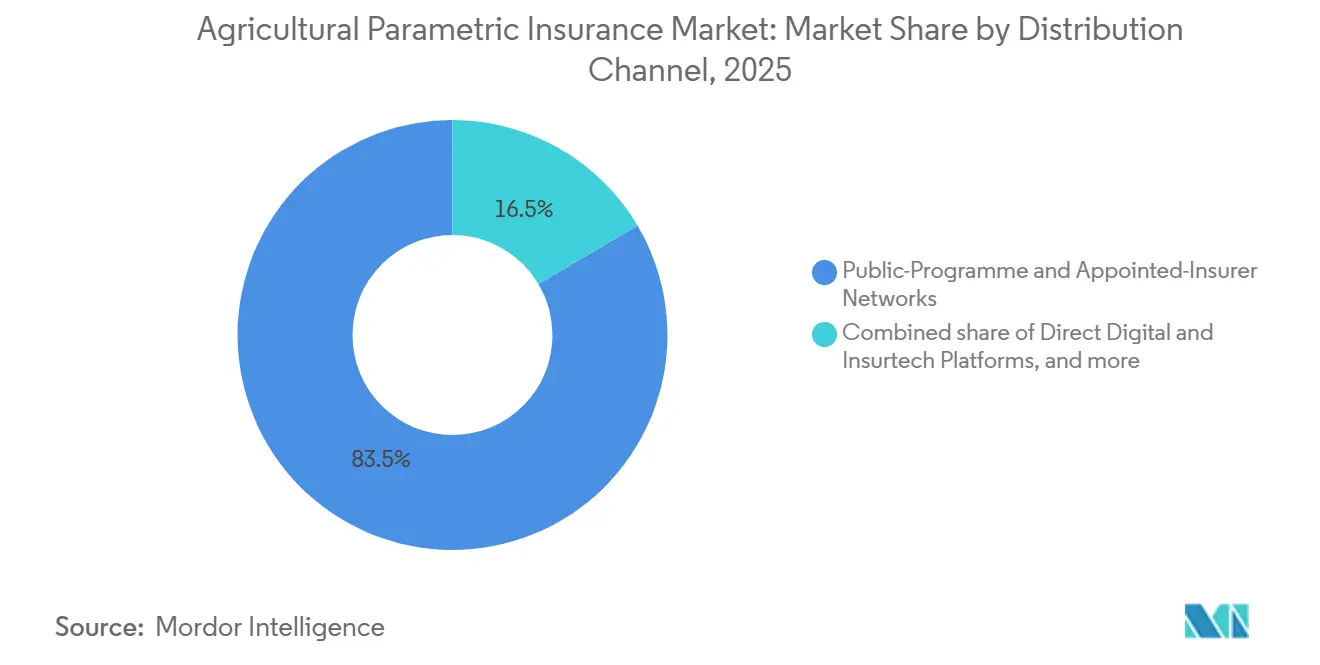
- Par canal de distribution, les réseaux de programmes publics et d'assureurs désignés ont capturé 83,5 % de la part du marché de l'assurance paramétrique agricole en 2025, tandis que les plateformes numériques directes et insurtech devraient croître à un CAGR de 18,7 % jusqu'en 2031.
- Par souscripteur, les exploitations commerciales et les domaines ont capturé 46,7 % de la part du marché de l'assurance paramétrique agricole en 2025, tandis que les agro-industries, les transformateurs et les acheteurs devraient croître à un CAGR de 14,1 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a capturé 47,2 % de la part du marché de l'assurance paramétrique agricole en 2025, tandis que la région Moyen-Orient et Afrique devrait croître à un CAGR de 11,6 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial de l'Assurance Paramétrique Agricole
Analyse de l'Impact des Facteurs*
| Facteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Hausse des Événements Météorologiques Extrêmes | +1.5% | Mondial | Court terme (≤ 2 ans) |
| Subventions Gouvernementales et Programmes Public-Privé | +1.2% | Amérique du Nord, Amérique du Sud, Asie du Sud, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Versements Automatisés Post-Catastrophe | +0.8% | Mondial, avec des gains précoces en Afrique subsaharienne et en Asie du Sud | Court terme (≤ 2 ans) |
| Données Satellitaires, Météorologiques et de Télédétection | +1.0% | Mondial, avec une forte adoption en Afrique, en Asie du Sud et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Assurance Intégrée via le Financement Agricole | +0.7% | Amérique du Sud, Afrique subsaharienne, Asie du Sud-Est | Moyen terme (2-4 ans) |
| Demande des Petits Agriculteurs pour une Protection Paramétrique | +0.6% | Afrique subsaharienne, Asie du Sud, Asie du Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La Hausse de la Volatilité Climatique Impose une Refonte Structurelle du Transfert du Risque Agricole
Les perturbations liées au climat deviennent un problème opérationnel récurrent pour les exploitations agricoles et les prêteurs du secteur. Swiss Re a rapporté en 2025 que l'assurance agricole traditionnelle progressait de 5 % par an, tandis que les produits paramétriques croissaient de 15 % à 20 %. Cette différence reflète la valeur d'un modèle capable de répondre lorsque les chocs se répètent avant que les demandes d'indemnisation antérieures ne soient résolues. Swiss Re a également rapporté que 600 millions de petits agriculteurs produisent 1/3 de l'approvisionnement alimentaire mondial, principalement sur des terres pluviales avec des réserves financières limitées[1]https://www.swissre.com/reinsurance/property-and-casualty/agriculture-risks/agricultural-insurance-parametric-products.html. Des sécheresses modérées répétées peuvent fragiliser les finances agricoles sur plusieurs saisons, même lorsqu'un seul événement n'est pas catastrophique. Le marché de l'assurance paramétrique agricole offre aux gouvernements et aux assureurs un moyen de fixer des déclencheurs transparents et de fournir des liquidités plus rapides après des événements qualifiants. Son utilisation plus large dépend de la capacité à rendre ces conditions compréhensibles pour les agriculteurs participants.
Les Subventions Gouvernementales et les Programmes Public-Privé Financent une Échelle de Couverture que les Marchés ne Peuvent Atteindre Seuls
La participation gouvernementale reste centrale là où la couverture paramétrique agricole a dépassé le stade des programmes pilotes. Le budget de l'Union indienne 2026-27 a alloué 12 200 crore INR (1,46 milliard USD) au Pradhan Mantri Fasal Bima Yojana[2]https://www.pib.gov.in/PressNoteDetails.aspx?ModuleId=3&NoteId=159760&id=159760®=48&lang=2. Le programme avait assuré plus de 92,46 crore de demandes d'agriculteurs depuis 2016 et versé des indemnisations dépassant 2,06 lakh crore INR (24,65 milliards USD) d'ici 2026. L'inscription au Kharif 2026 a atteint 241,38 lakh d'agriculteurs et 278,12 lakh d'hectares fin août, tandis que le Programme d'Assurance des Cultures Basé sur la Météo couvrait 25,95 lakh de demandes supplémentaires pour les cultures fruitières, maraîchères et de plantation. La Colombie a contracté 5 polices d'assurance agricole paramétrique en août 2026 pour 14 402 petits agriculteurs, offrant jusqu'à 20,14 millions USD contre la sécheresse et les précipitations excessives. Des cadres publics détaillés peuvent établir des normes pour la conception des déclencheurs, l'utilisation des données et la distribution que les fournisseurs privés doivent respecter avant d'accéder aux volumes des programmes. Ces cadres peuvent déterminer la rapidité avec laquelle le marché de l'assurance paramétrique agricole passe d'une couverture pilote à une mise en œuvre plus large.
Les Données Satellitaires et de Télédétection Réduisent le Coût des Indices tout en Améliorant la Précision des Déclencheurs
Les données d'observation terrestre modifient la façon dont les assureurs construisent et mettent à jour les indices agricoles. Une revue de 2025 portant sur 89 études d'assurance indicielle dans 34 pays a révélé que les satellites d'observation de la surface terrestre apparaissaient dans 91 % des études utilisant des données satellitaires. La revue a constaté que l'Indice de Végétation par Différence Normalisée apparaissait dans 30 des 49 études d'imagerie satellitaire, soit 61,2 % de ces études[3]https://nhess.copernicus.org/articles/25/913/2025/. L'Afrique a utilisé des données satellitaires dans 85,2 % de ses 27 études, reflétant les lacunes dans la couverture des stations météorologiques. L'Agence Spatiale Européenne a constaté que l'imagerie radar Sentinel-1 et l'imagerie optique Sentinel-2 peuvent soutenir des cartes de probabilité de dommages aux cultures à l'échelle des parcelles, y compris en cas de couverture nuageuse. Ces sources de données permettent un étalonnage des indices à moindre coût et permettent aux programmes d'affiner les déclencheurs à mesure que des séries historiques plus longues deviennent disponibles. Cela élargit la gamme de sites où le marché de l'assurance paramétrique agricole peut être soutenu par des observations plus granulaires.
Les Canaux d'Assurance Intégrée Permettent une Distribution à Grande Échelle sur les Marchés Mal Desservis
L'intégration de la couverture dans le crédit, l'approvisionnement en intrants et le financement des équipements peut atteindre les agriculteurs sans dépendre de grands réseaux d'agents. En février 2026, CNH Capital, Shepherd Compello, BNP Paribas Leasing Solutions et Swiss Re ont lancé un service météorologique intégré dans des contrats de financement d'équipements agricoles en Europe. Le service a été lancé initialement en Espagne et utilise la surveillance satellitaire pour identifier les conditions de précipitations ou de sécheresse qualifiantes. Le Programme de Soutien aux Intrants Agricoles de la Zambie a rendu l'assurance indicielle obligatoire pour les bénéficiaires et a atteint 1,02 million d'agriculteurs en 2023-24[4]https://irff.undp.org/blog/zambias-digital-approach-crop-index-insurance-and-mobile-payouts. Après la sécheresse, le programme a versé 800 millions ZMW (42,4 millions USD) à 500 000 agriculteurs affectés via l'intégration de la monnaie mobile. Le marché de l'assurance paramétrique agricole peut donc soutenir à la fois la liquidité des exploitations et un approvisionnement plus stable pour les transformateurs qui dépendent de l'offre des petits agriculteurs. Ces transactions établies peuvent réduire le coût d'atteinte des participants au marché de l'assurance paramétrique agricole.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Risque de Base entre les Déclencheurs d'Indice et les Pertes Agricoles | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Sensibilisation et Confiance Limitées des Agriculteurs | -0.5% | Afrique subsaharienne, Asie du Sud, Asie du Sud-Est | Moyen terme (2-4 ans) |
| Données Météorologiques et de Rendement Historiques Insuffisantes | -0.4% | Afrique subsaharienne, Asie du Sud | Long terme (≥ 4 ans) |
| Contraintes d'Accessibilité des Primes | -0.6% | Afrique subsaharienne, Asie du Sud, Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Le Risque de Base Demeure le Principal Obstacle au Renouvellement Volontaire et à la Mise à l'Échelle Commerciale
Le risque de base survient lorsqu'une exploitation subit une perte, mais que l'indice convenu ne déclenche pas de paiement. Ce décalage peut déterminer si un agriculteur renouvelle sa couverture après une saison difficile. Une étude de 2026 publiée dans The Geneva Papers on Risk and Insurance a révélé que le risque de base suit des schémas spatiaux liés à la distance entre l'exposition et les stations météorologiques ainsi qu'à la taille de l'empreinte du risque. Cette conclusion met en avant l'importance de la conception du portefeuille et de la couverture des données locales, plutôt que de la tarification seule. Des approches multi-indices combinant des signaux de végétation et des anomalies de précipitations sont à l'étude pour améliorer la façon dont les produits reflètent les conditions agricoles. Le marché de l'assurance paramétrique agricole continuera de dépendre d'une communication transparente sur les déclencheurs et d'un affinement régulier des indices pour maintenir le renouvellement volontaire. La gestion de ce problème reste essentielle à la confiance dans le marché de l'assurance paramétrique agricole.
La Faible Sensibilisation des Agriculteurs et la Méfiance envers les Versements Automatisés Freinent l'Inscription même là où les Produits Existent
La sensibilisation des agriculteurs et la confiance dans les processus de versement automatisé restent limitées dans de nombreux marchés émergents. Une enquête auprès de 384 petits agriculteurs dans les provinces de la Ceinture de Cuivre et du Centre de la Zambie a révélé que la sensibilisation est passée de 38 % en 2020-21 à 69 % en 2024-25. La même enquête a révélé que l'inscription atteignait 44 % parmi les agriculteurs sensibilisés, tandis que 58,4 % identifiaient le coût des primes comme principal obstacle et 47,2 % citaient la méfiance envers les processus de versement. Une perte sans versement peut réduire la confiance au sein des réseaux agricoles locaux, notamment lorsque la raison d'un résultat d'indice n'est pas claire. Les programmes doivent également tenir compte des calendriers de décision des agricultrices et des contraintes de liquidité saisonnières, qui peuvent affecter la volonté de s'inscrire. Une communication locale claire et des structures de primes abordables restent nécessaires pour une adoption plus large.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit : La Couverture Météorologique Domine tandis que les Produits d'Observation Terrestre Croissent le Plus Rapidement
L'assurance indice météorologique détenait 36,1 % de la taille du marché de l'assurance paramétrique agricole en 2025, ce qui en fait la plus grande catégorie de produits. Elle utilise les totaux de précipitations, les anomalies de température ou les indices de sécheresse standardisés mesurés via des réseaux de stations météorologiques. Son rôle établi reflète une longue utilisation dans les programmes imposés par les gouvernements en Amérique du Nord, en Europe et en Asie du Sud. Ces programmes ont développé des processus opérationnels autour des observations météorologiques et des conditions de versement prédéfinies. Les produits météorologiques restent pratiques là où les données des stations météorologiques sont fiables et où les règles des programmes sont bien établies. Ils demeurent un point de référence établi pour le développement de produits sur le marché de l'assurance paramétrique agricole.
L'assurance indice d'observation terrestre devrait se développer à un CAGR de 13,2 % entre 2026 et 2031. Elle s'appuie sur des indices de végétation, des mesures d'humidité du sol et des signaux de l'état des cultures provenant des plateformes Sentinel et MODIS. Une revue de 2025 a révélé que les indices de production de pâturages atteignaient des corrélations de 43,8 % à 62 % avec les rendements fourragers au sol et jusqu'à 90 % avec les pertes de rendement lors des années sèches. L'Agence Spatiale Européenne a également démontré la cartographie des dommages à l'échelle des parcelles grâce à l'imagerie combinée Sentinel-1 et Sentinel-2. Les produits d'indice de rendement par zone, de revenu par zone, de revenu et de résultat biologique restent pertinents là où la production agrégée, l'exposition aux prix ou les mesures biologiques reflètent mieux le risque couvert.


Par Segment Agricole : Les Céréales Dominent les Primes tandis que l'Élevage Étend sa Couverture
Les céréales et grains ont capturé 38,7 % des primes du segment agricole en 2025. Cette position reflète la profondeur historique des données actuarielles pour les cultures de base et la priorité politique accordée aux programmes de sécurité alimentaire. Une revue de 2025 a révélé que les céréales représentaient 63 des 97 observations d'études sur les cultures, soit 64,9 %. Les études étaient concentrées en Chine, en Inde, aux États-Unis et au Kenya. Les oléagineux, les légumineuses, les cultures à fibres, le sucre et les cultures industrielles occupent des positions secondaires dans les programmes multi-cultures.
L'élevage devrait croître à un CAGR de 12,5 % de 2026 à 2031. L'Assurance Bétail Basée sur les Indices utilise les conditions de végétation surveillées par satellite pour estimer la disponibilité du fourrage dans un district ou un comté. Lorsque l'indice tombe en dessous d'un seuil de sécheresse spécifié, les éleveurs inscrits reçoivent des paiements sans évaluation individuelle du troupeau. Des recherches sur les programmes d'assurance bétail en Éthiopie ont documenté le rôle de ces produits dans la gestion des risques climatiques dans les zones arides et semi-arides. L'horticulture et les cultures pérennes restent sous-assurées car leurs cycles de production pluriannuels peuvent affaiblir les relations météorologiques sur une seule saison. L'aquaculture est un domaine émergent pour les produits d'indice de température et de ruissellement des précipitations dans la production de crevettes et d'étangs piscicoles en Asie du Sud-Est.
Par Canal de Distribution : Les Programmes Publics Dominent tandis que les Plateformes Numériques se Développent
Les réseaux de programmes publics et d'assureurs désignés ont capturé 83,5 % de la part de distribution en 2025. La participation gouvernementale, le routage des subventions aux primes et les approbations réglementaires canalisent une part significative du volume vers des porteurs désignés. Le PMFBY et le Programme d'Assurance des Cultures Basé sur la Météo de l'Inde utilisent des panels d'assureurs sélectionnés par appels d'offres au niveau des États. Des arrangements publics similaires organisent la couverture agricole au Kenya et dans d'autres grands marchés agricoles. Cette structure favorise un large accès mais peut limiter la distribution ouverte en dehors des réseaux approuvés.
Les plateformes numériques directes et insurtech devraient croître à un CAGR de 18,7 % jusqu'en 2031. L'expansion de l'utilisation des smartphones et de la monnaie mobile permet aux fournisseurs d'atteindre les zones rurales où les réseaux d'agents sont coûteux à maintenir. Les canaux numériques peuvent également raccourcir les processus de demande, de souscription et de versement. Les banques, les institutions de microfinance et les fournisseurs de financement agricole peuvent intégrer la couverture dans l'octroi de prêts et protéger les portefeuilles de crédit contre les pertes météorologiques régionales. Les coopératives peuvent regrouper la demande des agriculteurs en groupes de polices suffisamment importants pour soutenir une tarification viable. Les partenaires en équipements, intrants et chaîne de valeur utilisent des arrangements intégrés pour connecter la couverture aux transactions agricoles établies. Ces approches élargissent les voies d'accès aux clients sur le marché de l'assurance paramétrique agricole.
Par Souscripteur : Les Exploitations Commerciales Dominent tandis que la Demande des Agro-Industries Augmente
Les exploitations commerciales et les domaines ont capturé 46,7 % des primes des souscripteurs en 2025. Les opérateurs de plus grande taille peuvent généralement soutenir la souscription de polices autonomes et s'engager dans les exigences de conception des indices. Leur accès aux conseils d'agronomes, aux relations bancaires formelles et aux contrats d'exportation peut également favoriser l'adoption. Ces exploitations utilisent la couverture paramétrique en complément d'autres outils, notamment les couvertures à terme et les contrats à terme. Leur participation constitue une base de primes actuelle pour le marché de l'assurance paramétrique agricole. Elle donne également aux assureurs une expérience avec des expositions plus importantes et mieux documentées.
Les agro-industries, les transformateurs et les acheteurs devraient croître à un CAGR de 14,1 % entre 2026 et 2031. Ces acheteurs utilisent des polices liées aux indicateurs météorologiques des régions d'approvisionnement pour gérer les pénuries d'approvisionnement et les coûts de remplacement sur le marché au comptant. La couverture peut soutenir les transformateurs lorsque les conditions de précipitations ou de température perturbent les approvisionnements provenant des zones agricoles sous contrat. Les petits agriculteurs et les éleveurs restent le plus grand groupe potentiel de souscripteurs mais représentent une part plus faible des primes actuelles. Les institutions financières utilisent également des polices paramétriques comme protection au niveau du portefeuille contre les regroupements de défauts de prêts liés à la sécheresse ou aux inondations. Les gouvernements et les entités publiques servent de souscripteurs dans les pools souverains tout en soutenant également la conception des produits et le financement des primes. Cette diversité de souscripteurs élargit la base commerciale du marché de l'assurance paramétrique agricole.
Analyse Géographique
L'Amérique du Nord a capturé 47,2 % des primes d'assurance paramétrique agricole en 2025. La région bénéficie du Programme Fédéral d'Assurance des Cultures des États-Unis et de sa structure de subventions aux primes, administrée par l'Agence de Gestion des Risques du Département de l'Agriculture des États-Unis. La loi One Big Beautiful Bill de 2025 a élargi le soutien aux agriculteurs débutants et modifié les plans de couverture basés sur les zones, notamment l'Option de Couverture Supplémentaire. Le programme de Protection des Revenus des Cultures et du Bétail est entré en vigueur pour la campagne agricole 2026 dans 13 États. Le Canada et le Mexique disposent de programmes paramétriques adjacents plus modestes qui répondent à l'exposition climatique dans les zones de culture du blé des prairies et du maïs.
L'Amérique du Sud connaît une activité de politique publique autour de la protection contre les risques agricoles, tandis que la Colombie a ajouté une couverture paramétrique agricole au niveau départemental en 2026. Les 5 polices colombiennes couvraient 14 402 petits agriculteurs dans les départements de Sucre, Córdoba, Cundinamarca, Meta et Chocó. Les polices offrent jusqu'à 20,14 millions USD contre la sécheresse et les précipitations excessives via un Indice de Bilan Hydrique dérivé par satellite. L'Europe développe l'approche de financement intégré via le service lancé en 2026 par CNH Capital, BNP Paribas Leasing Solutions, Shepherd Compello et Swiss Re. Dans la région Asie-Pacifique, l'inscription au Kharif 2026 de l'Inde et l'utilisation accrue de l'estimation des rendements par télédétection renforcent le rôle des programmes nationaux. L'Indonésie, l'Australie et le Japon couvrent des approches pilotes et commerciales pour le riz, le maïs, l'horticulture et la couverture contre les événements météorologiques extrêmes.
La taille du marché de l'assurance paramétrique agricole au Moyen-Orient et en Afrique devrait croître à un CAGR de 11,6 % de 2026 à 2031, le rythme régional le plus rapide. Une grande partie des petits agriculteurs d'Afrique subsaharienne reste sans couverture formelle, créant un écart de protection considérable. La Capacité Africaine de Risques étend l'infrastructure nationale des pools de risques et s'est fixé pour objectif de protéger 700 millions de personnes à travers l'Afrique d'ici 2034. La Banque Européenne d'Investissement a annoncé en 2026 une subvention allant jusqu'à 4 millions EUR (4,7 millions USD) au Programme Alimentaire Mondial pour la microassurance paramétrique éthiopienne. Le programme devrait couvrir 210 000 petits agriculteurs et établir un Fonds de Garantie des Primes. Ces programmes étendent la couverture de l'agriculture des petits exploitants vers les risques climatiques souverains et liés aux infrastructures.

Paysage Concurrentiel
Le marché de l'assurance paramétrique agricole est fragmenté, avec une concurrence répartie entre les réassureurs mondiaux, les plateformes paramétriques spécialisées, les assureurs régionaux et les fournisseurs axés sur le développement. Les grands acteurs tels que Swiss Re, Munich Re, AXA XL, Hannover Re, SCOR SE et Allianz fournissent de la réassurance et des capacités, tandis que des spécialistes comme Descartes Underwriting, Arbol, CelsiusPro et IBISA Network se font concurrence par la conception des indices, l'analyse des données et les partenariats de distribution. Des fournisseurs régionaux tels que ACRE Africa, Pula Advisors, Global Parametrics et African Risk Capacity contribuent davantage à la fragmentation du marché par le biais de programmes localisés pour les petits exploitants et de programmes souverains. La concurrence varie selon les cultures, l'élevage, l'aquaculture, la géographie et l'environnement réglementaire, créant des opportunités pour les entrants spécialisés disposant de solides partenariats locaux et de solutions de risque sur mesure.
Les capacités en matière de données deviennent de plus en plus importantes pour les agents généraux gestionnaires et les fournisseurs insurtech. Arbol s'est associé à Pollen Systems et Omniris en février 2026 pour combiner la souscription paramétrique, l'intelligence agricole au niveau des parcelles et les données des systèmes d'information géographique. Ce type d'arrangement vise à améliorer la rapidité et la transparence de l'évaluation des risques et du règlement des sinistres. Les spécialistes africains se font souvent concurrence par le biais de relations avec le secteur public, d'approbations réglementaires et de la portée de la distribution aux agriculteurs. Les données satellitaires peuvent être accessibles plus largement au fil du temps, rendant la capacité opérationnelle locale importante pour une différenciation durable. Les assureurs ont également besoin d'explications fiables sur les déclencheurs et les paiements pour soutenir le renouvellement dans les contextes de petits exploitants.
Le lancement en 2026 par CNH Capital, BNP Paribas Leasing Solutions, Shepherd Compello et Swiss Re fournit un exemple clair d'une stratégie commerciale de financement intégré. Le service lie les conditions météorologiques qualifiantes à une mensualité de financement d'équipement en Espagne et sur les marchés européens plus larges. Le programme colombien de 2026 montre comment les réassureurs, les assureurs, les agences publiques et les partenaires internationaux de financement des risques peuvent co-concevoir une couverture pour les petits exploitants. Le PMFBY et le Programme d'Assurance des Cultures Basé sur la Météo de l'Inde montrent l'importance continue des réseaux d'assureurs désignés dans les programmes agricoles publics. Les partenariats stratégiques qui connectent la capacité de souscription, les données et les canaux agricoles établis resteront probablement au cœur du positionnement concurrentiel. Ces partenariats façonnent l'accès et la distribution sur l'ensemble du marché de l'assurance paramétrique agricole.
Leaders du Secteur de l'Assurance Paramétrique Agricole
Swiss Re
Munich Reinsurance Company
AXA XL
Hannover Rück SE
Sompo International
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Août 2026 : Le gouvernement colombien a contracté 5 polices d'assurance agricole paramétrique couvrant 14 402 petits agriculteurs dans les départements de Sucre, Córdoba, Cundinamarca, Meta et Chocó, offrant jusqu'à 20,14 millions USD de protection contre la sécheresse et les précipitations excessives via un Indice de Bilan Hydrique dérivé par satellite. Le produit a été co-conçu par le Ministère de l'Agriculture de la Colombie avec un consortium comprenant Swiss Re, Munich Re, AXA Climate, Guy Carpenter, Raincoat et La Previsora, avec des primes cofinancées par le Gouvernement de la Colombie et le Fonds de Solutions InsuResilience. Il s'agissait du premier déploiement d'une assurance agricole paramétrique au niveau du gouvernement départemental dans le pays et est destiné à servir de modèle pour une réplication nationale.
- Août 2026 : La Banque Européenne d'Investissement, via EIB Global, a annoncé une subvention allant jusqu'à 4 millions EUR (4,7 millions USD) au Programme Alimentaire Mondial des Nations Unies pour développer et piloter une microassurance paramétrique pour environ 210 000 petits agriculteurs en Éthiopie. Le programme comprend un Fonds de Garantie des Primes et un renforcement des capacités pour les institutions financières rurales dans le cadre du RUFIP III. Il s'agit du premier projet d'assurance contre les risques climatiques de la Banque Européenne d'Investissement.
- Août 2026 : Le PMFBY de l'Inde a inscrit 241,38 lakh d'agriculteurs et 278,12 lakh d'hectares au Kharif 2026 fin août. Le budget de l'Union 2026-27 a alloué 12 200 crore INR (1,46 milliard USD) au programme. Le Programme d'Assurance des Cultures Basé sur la Météo complémentaire a couvert 25,95 lakh de demandes d'agriculteurs pour les cultures fruitières, maraîchères et de plantation au Kharif 2026.
- Février 2026 : CNH Capital, BNP Paribas Leasing Solutions, Shepherd Compello et Swiss Re ont lancé un service météorologique paramétrique intégré dans des contrats de financement d'équipements agricoles à travers l'Europe. Le service est déclenché lorsque la surveillance satellitaire identifie des conditions de précipitations extrêmes ou de sécheresse qualifiantes. Il a été lancé en premier en Espagne, avec une disponibilité européenne plus large prévue pour 2026. Les versements équivalent à une mensualité de financement d'équipement et soutiennent les agriculteurs lorsque les conditions météorologiques qualifiantes empêchent l'utilisation des machines.


Périmètre du Rapport Mondial sur le Marché de l'Assurance Paramétrique Agricole
| Assurance Indice Météorologique |
| Assurance Indice d'Observation Terrestre |
| Assurance Indice de Rendement par Zone |
| Assurance Indice de Revenu par Zone et de Revenu |
| Assurance Indice de Résultat Biologique |
| Céréales et Grains |
| Oléagineux, Légumineuses et Cultures à Fibres |
| Sucre et Autres Cultures Industrielles |
| Horticulture |
| Pâturages, Parcours et Fourrages |
| Élevage |
| Aquaculture |
| Réseaux de Programmes Publics et d'Assureurs Désignés |
| Banques, Institutions de Microfinance et Institutions de Financement Agricole |
| Courtiers, Agents et Agents Généraux Gestionnaires |
| Coopératives, Organisations d'Agriculteurs et Agrégateurs d'Agriculture Contractuelle |
| Partenaires Intégrés en Intrants Agricoles, Équipements et Chaîne de Valeur |
| Plateformes Numériques Directes et Insurtech |
| Petits Agriculteurs et Éleveurs |
| Exploitations Commerciales et Domaines |
| Agro-Industries, Transformateurs et Acheteurs |
| Institutions Financières |
| Gouvernements et Entités du Secteur Public |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Produit | Assurance Indice Météorologique | |
| Assurance Indice d'Observation Terrestre | ||
| Assurance Indice de Rendement par Zone | ||
| Assurance Indice de Revenu par Zone et de Revenu | ||
| Assurance Indice de Résultat Biologique | ||
| Par Segment Agricole | Céréales et Grains | |
| Oléagineux, Légumineuses et Cultures à Fibres | ||
| Sucre et Autres Cultures Industrielles | ||
| Horticulture | ||
| Pâturages, Parcours et Fourrages | ||
| Élevage | ||
| Aquaculture | ||
| Par Canal de Distribution | Réseaux de Programmes Publics et d'Assureurs Désignés | |
| Banques, Institutions de Microfinance et Institutions de Financement Agricole | ||
| Courtiers, Agents et Agents Généraux Gestionnaires | ||
| Coopératives, Organisations d'Agriculteurs et Agrégateurs d'Agriculture Contractuelle | ||
| Partenaires Intégrés en Intrants Agricoles, Équipements et Chaîne de Valeur | ||
| Plateformes Numériques Directes et Insurtech | ||
| Par Souscripteur | Petits Agriculteurs et Éleveurs | |
| Exploitations Commerciales et Domaines | ||
| Agro-Industries, Transformateurs et Acheteurs | ||
| Institutions Financières | ||
| Gouvernements et Entités du Secteur Public | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions Clés Répondues dans le Rapport
Qu'est-ce que l'assurance paramétrique agricole ?
Elle utilise des déclencheurs météorologiques, de végétation ou d'autres mesures prédéfinies pour effectuer un paiement sans évaluation des pertes exploitation par exploitation.
Quelle est la taille du marché de l'assurance paramétrique agricole ?
Il est estimé à 10,5 milliards USD en 2026 et devrait atteindre 14,2 milliards USD d'ici 2031 à un CAGR de 6,3 %.
Quel type de produit domine la couverture paramétrique agricole ?
L'Assurance Indice Météorologique était en tête avec une part de 36,1 % en 2025, tandis que l'Assurance Indice d'Observation Terrestre affiche le CAGR produit le plus élevé à 13,2 %.
Pourquoi les données satellitaires sont-elles importantes pour l'assurance agricole ?
Les données satellitaires peuvent soutenir les indices de végétation, d'humidité et d'état des cultures, notamment là où la couverture des stations météorologiques est limitée.
Quelle région connaît la croissance la plus rapide pour l'assurance paramétrique agricole ?
La région Moyen-Orient et Afrique devrait croître à un CAGR de 11,6 % de 2026 à 2031.
Qu'est-ce qui limite l'adoption plus large de la couverture paramétrique ?
Le risque de base, la sensibilisation limitée, la méfiance envers les versements automatisés, les données historiques limitées et l'accessibilité des primes peuvent freiner l'inscription.
Dernière mise à jour de la page le:



