
Marktgröße und Marktanteil der landwirtschaftlichen parametrischen Versicherung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 10.5 Milliarden US-Dollar |
| Marktgröße (2031) | 14.20 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.30 % |
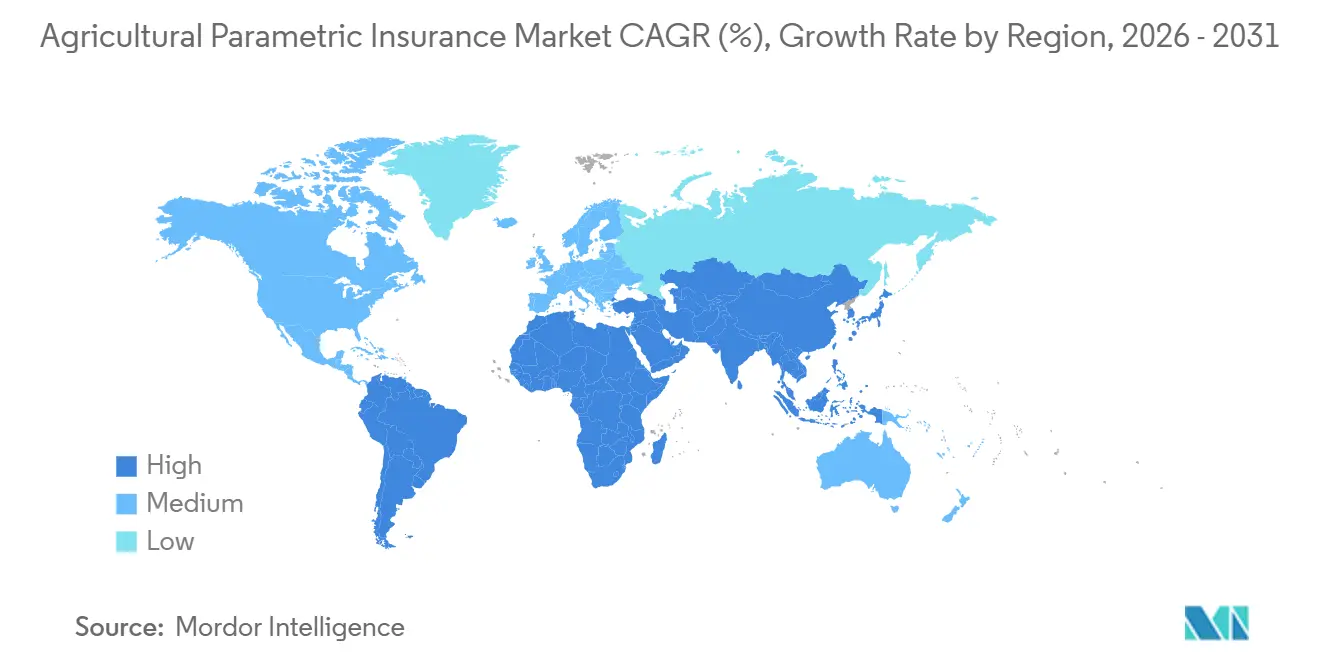
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Nordamerika |
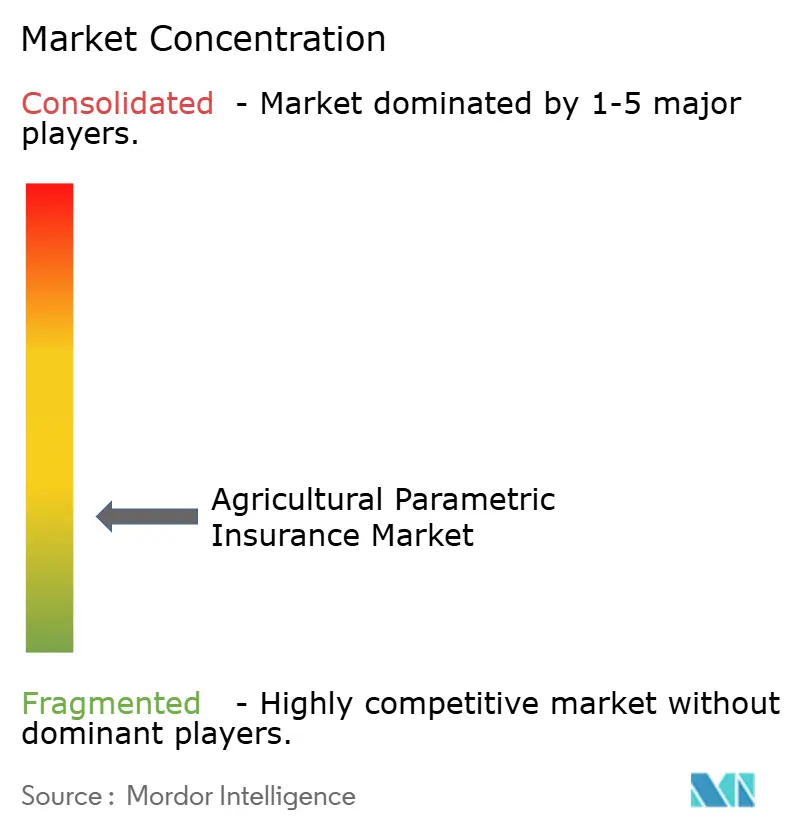
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
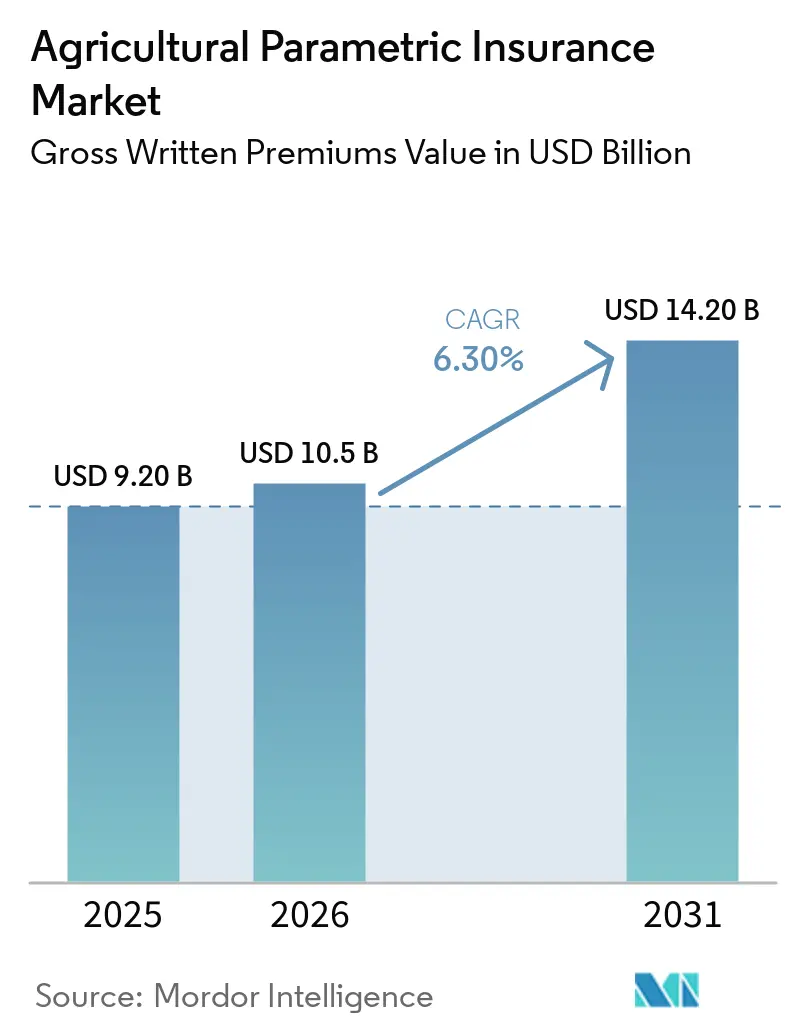
Marktanalyse für landwirtschaftliche parametrische Versicherung von Mordor Intelligence
Die Marktgröße der landwirtschaftlichen parametrischen Versicherung wurde im Jahr 2025 auf 9,2 Milliarden USD geschätzt und soll von 10,5 Milliarden USD im Jahr 2026 auf 14,2 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,3 % während des Prognosezeitraums (2026–2031). Wiederkehrende Dürren, Überschwemmungen und andere Wetterereignisse erhöhen den Bedarf an Deckungen, die ohne Schadensbeurteilung auf Feldebene reagieren können. Regierungen nutzen vordefinierte Auslöser, um unsichere Katastrophenausgaben durch geplante Risikoübertragungskosten zu ersetzen. Satelliten- und Fernerkundungsdaten machen die Indexentwicklung in einem breiteren Spektrum von Anbaugebieten praktikabler. Der Markt für landwirtschaftliche parametrische Versicherung profitiert auch vom Vertrieb über Finanz-, Betriebsmittel- und Gerätebeziehungen, insbesondere dort, wo Agentennetzwerke begrenzt sind. Produktanbieter konkurrieren über Auslöserqualität, Zeichnungskapazität und Zugang zu öffentlichen Programmen oder etablierten landwirtschaftlichen Vertriebsnetzwerken.
Wichtigste Erkenntnisse des Berichts
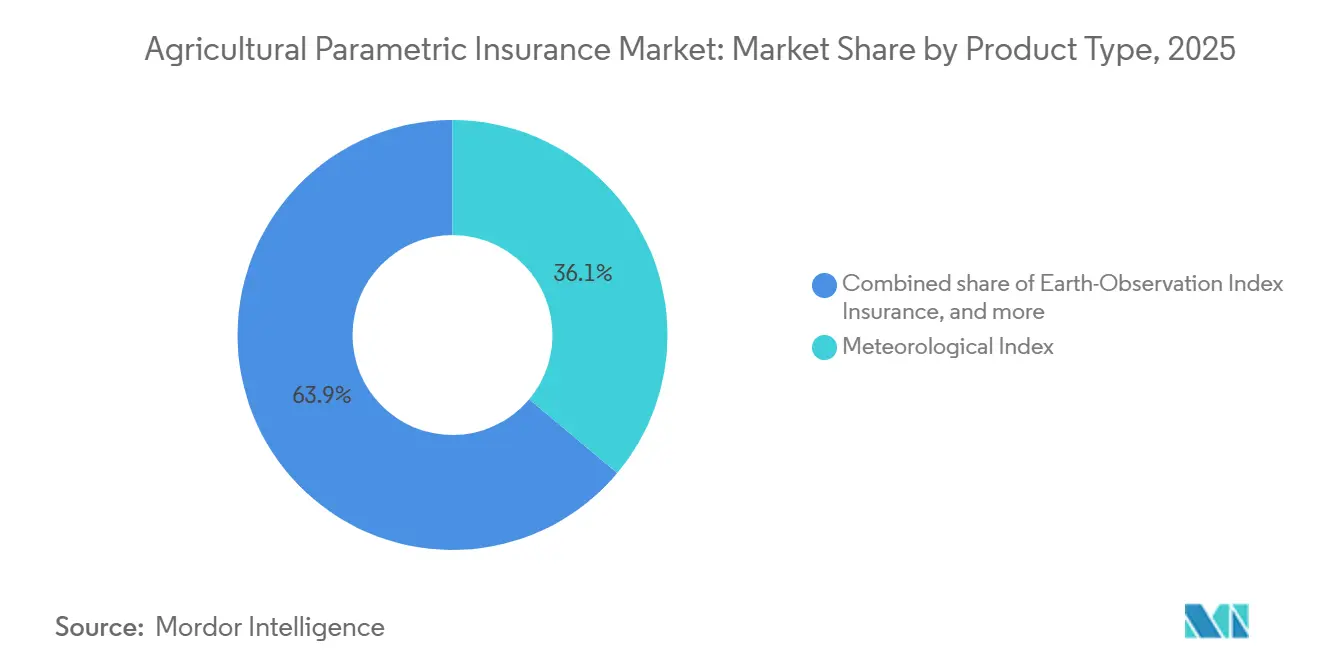
- Nach Produkttyp entfiel auf die meteorologische Indexversicherung im Jahr 2025 ein Marktanteil von 36,1 % am Markt für landwirtschaftliche parametrische Versicherung, während die erdbeobachtungsbasierte Indexversicherung bis 2031 voraussichtlich mit einer CAGR von 13,2 % wachsen wird.
- Nach landwirtschaftlichem Segment entfiel auf Getreide und Körnerfrüchte im Jahr 2025 ein Marktanteil von 38,7 % am Markt für landwirtschaftliche parametrische Versicherung, während die Viehwirtschaft bis 2031 voraussichtlich mit einer CAGR von 12,5 % wachsen wird.
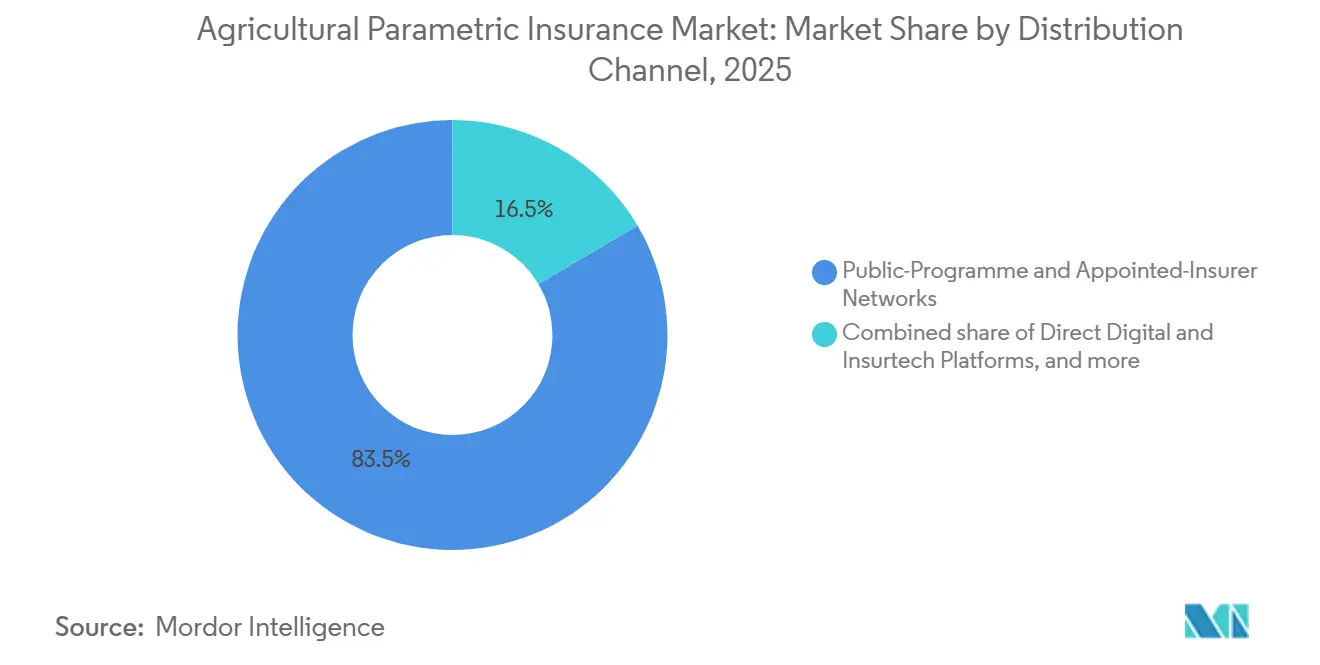
- Nach Vertriebskanal entfielen auf öffentliche Programme und beauftragte Versicherernetzwerke im Jahr 2025 ein Marktanteil von 83,5 % am Markt für landwirtschaftliche parametrische Versicherung, während direkte digitale Plattformen und Insurtech-Plattformen bis 2031 voraussichtlich mit einer CAGR von 18,7 % wachsen werden.
- Nach Versicherungsnehmer entfielen auf kommerzielle Betriebe und Güter im Jahr 2025 ein Marktanteil von 46,7 % am Markt für landwirtschaftliche parametrische Versicherung, während Agrarunternehmen, Verarbeiter und Abnehmer bis 2031 voraussichtlich mit einer CAGR von 14,1 % wachsen werden.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Marktanteil von 47,2 % am Markt für landwirtschaftliche parametrische Versicherung, während die Region Naher Osten und Afrika bis 2031 voraussichtlich mit einer CAGR von 11,6 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für landwirtschaftliche parametrische Versicherung
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende extreme Wetterereignisse | +1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Staatliche Subventionen und öffentlich-private Programme | +1.2% | Nordamerika, Südamerika, Südasien, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Automatisierte Auszahlungen nach Katastrophen | +0.8% | Global, mit frühen Gewinnen in Subsahara-Afrika und Südasien | Kurzfristig (≤ 2 Jahre) |
| Satelliten-, Wetter- und Fernerkundungsdaten | +1.0% | Global, mit starker Akzeptanz in Afrika, Südasien und Südostasien | Mittelfristig (2–4 Jahre) |
| Eingebettete Versicherung über landwirtschaftliche Finanzierung | +0.7% | Südamerika, Subsahara-Afrika, Südostasien | Mittelfristig (2–4 Jahre) |
| Nachfrage von Kleinbauern nach parametrischem Schutz | +0.6% | Subsahara-Afrika, Südasien, Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Klimavolatilität erzwingt ein strukturelles Umdenken bei der landwirtschaftlichen Risikoübertragung
Klimabedingte Störungen werden zu einem wiederkehrenden Betriebsproblem für landwirtschaftliche Betriebe und Agrarkreditgeber. Swiss Re berichtete im Jahr 2025, dass die traditionelle Agrarversicherung jährlich um 5 % wuchs, während parametrische Produkte um 15 % bis 20 % wuchsen. Dieser Unterschied spiegelt den Wert eines Modells wider, das reagieren kann, wenn Schocks wiederkehren, bevor frühere Entschädigungsansprüche abgewickelt sind. Swiss Re berichtete auch, dass 600 Millionen Kleinbauern ein Drittel der globalen Nahrungsmittelversorgung produzieren, größtenteils auf regengespeistem Land mit begrenzten finanziellen Reserven[1]https://www.swissre.com/reinsurance/property-and-casualty/agriculture-risks/agricultural-insurance-parametric-products.html. Wiederkehrende moderate Dürren können die Betriebsfinanzen über mehrere Saisons hinweg schwächen, selbst wenn ein einzelnes Ereignis nicht katastrophal ist. Der Markt für landwirtschaftliche parametrische Versicherung gibt Regierungen und Versicherern die Möglichkeit, transparente Auslöser festzulegen und nach qualifizierenden Ereignissen schneller Liquidität bereitzustellen. Seine breitere Nutzung hängt davon ab, diese Bedingungen für die teilnehmenden Landwirte verständlich zu machen.
Staatliche Subventionen und öffentlich-private Programme finanzieren Deckungsumfänge, die Märkte allein nicht erreichen können
Die staatliche Beteiligung bleibt dort zentral, wo die landwirtschaftliche parametrische Deckung über Pilotprogramme hinausgegangen ist. Indiens Unionshaushalt 2026–27 stellte INR 12.200 Crore (1,46 Milliarden USD) für die Pradhan Mantri Fasal Bima Yojana bereit[2]https://www.pib.gov.in/PressNoteDetails.aspx?ModuleId=3&NoteId=159760&id=159760®=48&lang=2. Das Programm hatte seit 2016 mehr als 92,46 Crore Landwirtsanträge versichert und bis 2026 Ansprüche von mehr als INR 2,06 Lakh Crore (24,65 Milliarden USD) ausgezahlt. Die Kharif-2026-Einschreibung erreichte bis Ende August 241,38 Lakh Landwirte und 278,12 Lakh Hektar, während das wetterbasierte Ernteertragsversicherungsprogramm weitere 25,95 Lakh Anträge für Obst-, Gemüse- und Plantagenkulturen abdeckte. Kolumbien schloss im August 2026 5 parametrische Agrarversicherungspolicen für 14.402 Kleinbauern ab und bot Schutz von bis zu 20,14 Millionen USD gegen Dürre und übermäßige Niederschläge. Detaillierte öffentliche Rahmenbedingungen können Standards für Auslösergestaltung, Datennutzung und Lieferung festlegen, die private Anbieter erfüllen müssen, bevor sie auf Programmvolumen zugreifen können. Diese Rahmenbedingungen können bestimmen, wie schnell sich der Markt für landwirtschaftliche parametrische Versicherung von der Pilotdeckung zur breiteren Umsetzung bewegt.
Satelliten- und Fernerkundungsdaten senken Indexkosten und verbessern gleichzeitig die Auslösergenauigkeit
Erdbeobachtungsdaten verändern die Art und Weise, wie Versicherer landwirtschaftliche Indizes erstellen und aktualisieren. Eine Überprüfung von 89 Indexversicherungsstudien aus 34 Ländern aus dem Jahr 2025 ergab, dass Landoberflächensatelliten in 91 % der Studien, die Satellitendaten verwendeten, vorkamen. Die Überprüfung ergab, dass der Normalisierte Differenzvegetationsindex in 30 von 49 Satellitenbildstudien erschien, also in 61,2 % dieser Studien[3]https://nhess.copernicus.org/articles/25/913/2025/. Afrika nutzte Satellitendaten in 85,2 % seiner 27 Studien, was auf Lücken in der Wetterstation-Abdeckung hinweist. Die Europäische Weltraumorganisation stellte fest, dass Sentinel-1-Radar- und Sentinel-2-Optikbilder feldmaßstäbliche Karten zur Wahrscheinlichkeit von Ernteschäden unterstützen können, auch bei Bewölkung. Diese Datenquellen unterstützen eine kostengünstigere Indexkalibrierung und ermöglichen es Programmen, Auslöser zu verfeinern, wenn längere historische Reihen verfügbar werden. Dies erweitert den Bereich der Standorte, an denen der Markt für landwirtschaftliche parametrische Versicherung durch granularere Beobachtungen unterstützt werden kann.
Eingebettete Versicherungskanäle erschließen Vertriebsumfang in unterversorgten Märkten
Die Einbettung von Deckungen in Kredit-, Betriebsmittelversorgung und GeräteFinanzierung kann Landwirte erreichen, ohne auf große Agentennetzwerke angewiesen zu sein. Im Februar 2026 lancierten CNH Capital, Shepherd Compello, BNP Paribas Leasing Solutions und Swiss Re einen Wetterdienst innerhalb von Finanzierungsvereinbarungen für landwirtschaftliche Geräte in Europa. Der Dienst wurde zunächst in Spanien eingeführt und nutzt Satellitenüberwachung, um qualifizierende Regen- oder Dürrebedingungen zu identifizieren. Sambias Farmer Input Support Programme verlangte eine Indexversicherung für Begünstigte und erreichte 2023–24 1,02 Millionen Landwirte[4]https://irff.undp.org/blog/zambias-digital-approach-crop-index-insurance-and-mobile-payouts. Nach der Dürre zahlte das Programm ZMW 800 Millionen (42,4 Millionen USD) an 500.000 betroffene Landwirte über die Integration von Mobile-Money aus. Der Markt für landwirtschaftliche parametrische Versicherung kann daher sowohl die Betriebsliquidität als auch eine stabilere Beschaffung für Verarbeiter unterstützen, die auf die Versorgung durch Kleinbauern angewiesen sind. Diese etablierten Transaktionen können die Kosten für die Erreichung von Teilnehmern im Markt für landwirtschaftliche parametrische Versicherung senken.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Basisrisiko zwischen Indexauslösern und Betriebsverlusten | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Landwirtschaftliche Aufklärung und Vertrauen | -0.5% | Subsahara-Afrika, Südasien, Südostasien | Mittelfristig (2–4 Jahre) |
| Unzureichende historische Wetter- und Ertragsdaten | -0.4% | Subsahara-Afrika, Südasien | Langfristig (≥ 4 Jahre) |
| Einschränkungen bei der Prämienerschwinglichkeit | -0.6% | Subsahara-Afrika, Südasien, Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Das Basisrisiko bleibt das wichtigste Hindernis für die freiwillige Erneuerung und die kommerzielle Skalierung
Basisrisiko tritt auf, wenn ein Betrieb einen Verlust erleidet, der vereinbarte Index jedoch keine Zahlung auslöst. Diese Diskrepanz kann darüber entscheiden, ob ein Landwirt nach einer schwierigen Saison die Deckung erneuert. Eine Studie aus dem Jahr 2026 in The Geneva Papers on Risk and Insurance ergab, dass das Basisrisiko räumlichen Mustern folgt, die mit der Entfernung zwischen Exposition und Wetterstationen sowie der Größe des Gefahrenbereichs zusammenhängen. Der Befund legt Wert auf Portfoliogestaltung und lokale Datenabdeckung, nicht nur auf die Preisgestaltung. Multi-Index-Ansätze, die Vegetationssignale und Niederschlagsanomalien kombinieren, werden untersucht, um zu verbessern, wie Produkte die Betriebsbedingungen widerspiegeln. Der Markt für landwirtschaftliche parametrische Versicherung wird weiterhin auf transparente Auslöserkommunikation und regelmäßige Indexverfeinerung angewiesen sein, um die freiwillige Erneuerung aufrechtzuerhalten. Die Bewältigung dieses Problems bleibt für das Vertrauen in den Markt für landwirtschaftliche parametrische Versicherung unerlässlich.
Geringes Bewusstsein der Landwirte und Misstrauen gegenüber automatisierten Auszahlungen hemmen die Einschreibung selbst dort, wo Produkte existieren
Das Bewusstsein der Landwirte und das Vertrauen in automatisierte Auszahlungsprozesse bleiben in vielen Schwellenmärkten begrenzt. Eine Umfrage unter 384 Kleinbauern in Sambias Copperbelt- und Zentralprovinzen ergab, dass das Bewusstsein von 38 % in 2020–21 auf 69 % in 2024–25 gestiegen ist. Dieselbe Umfrage ergab, dass die Einschreibung 44 % unter den informierten Landwirten erreichte, während 58,4 % die Prämienkosten als Haupthindernis nannten und 47,2 % Misstrauen gegenüber Auszahlungsprozessen angaben. Ein Verlust ohne Auszahlung kann das Vertrauen in lokalen Landwirtschaftsnetzwerken verringern, insbesondere dort, wo der Grund für ein Indexergebnis unklar ist. Programme müssen auch die Entscheidungspläne und saisonalen Liquiditätsbeschränkungen von Bäuerinnen berücksichtigen, die die Bereitschaft zur Einschreibung beeinflussen können. Klare lokale Kommunikation und erschwingliche Prämienstrukturen bleiben für eine breitere Akzeptanz notwendig.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Meteorologische Deckung führt, während erdbeobachtungsbasierte Produkte am schnellsten wachsen
Die meteorologische Indexversicherung hielt im Jahr 2025 einen Anteil von 36,1 % an der Marktgröße der landwirtschaftlichen parametrischen Versicherung und war damit die größte Produktkategorie. Sie verwendet Niederschlagsmengen, Temperaturanomalien oder standardisierte Dürreindizes, die über Wetterstationsnetzwerke gemessen werden. Ihre etablierte Rolle spiegelt die langjährige Nutzung in staatlich vorgeschriebenen Programmen in Nordamerika, Europa und Südasien wider. Diese Programme haben Betriebsprozesse rund um Wetterbeobachtungen und vordefinierte Auszahlungsbedingungen entwickelt. Meteorologische Produkte bleiben dort praktikabel, wo Wetterstationsdaten zuverlässig sind und Programmregeln gut etabliert sind. Sie bleiben ein etablierter Referenzpunkt für die Produktentwicklung im Markt für landwirtschaftliche parametrische Versicherung.
Die erdbeobachtungsbasierte Indexversicherung soll zwischen 2026 und 2031 mit einer CAGR von 13,2 % expandieren. Sie stützt sich auf Vegetationsindizes, Bodenfeuchtemessungen und Erntezustandssignale von Sentinel- und MODIS-Plattformen. Eine Überprüfung aus dem Jahr 2025 ergab, dass Weideproduktionsindizes Korrelationen von 43,8 % bis 62 % mit Bodengrünfuttererträgen und bis zu 90 % mit Ertragsverlusten in Trockenjahren erzielten. Die Europäische Weltraumorganisation demonstrierte auch feldmaßstäbliche Schadenskartierung durch kombinierte Sentinel-1- und Sentinel-2-Bilder. Flächenertrag-, Flächenumsatz-, Einkommens- und biologische Ergebnisprodukte bleiben dort relevant, wo aggregierte Produktion, Preisexposition oder biologische Maßnahmen das gedeckte Risiko besser widerspiegeln.


Nach landwirtschaftlichem Segment: Getreide führt bei Prämien, während die Viehwirtschaft die Deckung ausbaut
Getreide und Körnerfrüchte entfielen im Jahr 2025 auf 38,7 % der Prämien im landwirtschaftlichen Segment. Diese Position spiegelt die historische Tiefe der versicherungsmathematischen Daten für Grundnahrungsmittelkulturen und die politische Priorität wider, die Ernährungssicherheitsprogrammen zugewiesen wird. Eine Überprüfung aus dem Jahr 2025 ergab, dass Getreide 63 von 97 Erntestudienbeobachtungen ausmachte, also 64,9 %. Die Studien konzentrierten sich auf China, Indien, die Vereinigten Staaten und Kenia. Ölsaaten, Hülsenfrüchte, Faserpflanzen, Zucker und Industriekulturen nehmen sekundäre Positionen in Mehrkulturprogrammen ein.
Die Viehwirtschaft soll von 2026 bis 2031 mit einer CAGR von 12,5 % wachsen. Die indexbasierte Viehversicherung nutzt satellitenüberwachte Vegetationsbedingungen, um die Futterversorgung in einem Bezirk oder Landkreis zu schätzen. Wenn der Index unter einen bestimmten Dürreschwellenwert fällt, erhalten eingeschriebene Hirten Zahlungen ohne individuelle Herdenbeurteilung. Forschungen zu Äthiopiens Viehversicherungsprogrammen dokumentierten die Rolle dieser Produkte bei der Bewältigung von Klimarisiken in ariden und semiariden Gebieten. Gartenbau und mehrjährige Kulturen bleiben unterversichert, da ihre mehrjährigen Produktionszyklen saisonale Wetterbeziehungen schwächen können. Aquakultur ist ein aufstrebendes Bereich für temperaturindex- und niederschlagsabflussbasierte Produkte in der südostasiatischen Garnelen- und Fischteichproduktion.
Nach Vertriebskanal: Öffentliche Programme führen, während digitale Plattformen skalieren
Öffentliche Programme und beauftragte Versicherernetzwerke entfielen im Jahr 2025 auf 83,5 % des Vertriebsanteils. Staatliche Beteiligung, Prämiensubventionsrouting und behördliche Genehmigungen leiten einen erheblichen Anteil des Volumens durch designierte Träger. Indiens PMFBY und das wetterbasierte Ernteertragsversicherungsprogramm nutzen Versichererpanels, die durch staatliche Ausschreibungen ausgewählt werden. Ähnliche öffentliche Regelungen organisieren die landwirtschaftliche Deckung in Kenia und anderen großen Agrarmärkten. Diese Struktur unterstützt einen breiten Zugang, kann jedoch den offenen Vertrieb außerhalb genehmigter Netzwerke einschränken.
Direkte digitale Plattformen und Insurtech-Plattformen sollen bis 2031 mit einer CAGR von 18,7 % wachsen. Die zunehmende Nutzung von Smartphones und Mobile-Money ermöglicht es Anbietern, ländliche Gebiete zu erreichen, in denen Agentennetzwerke kostspielig zu unterhalten sind. Digitale Kanäle können auch Antrags-, Zeichnungs- und Auszahlungsprozesse verkürzen. Banken, Mikrofinanzinstitutionen und Agrafinanzierungsanbieter können Deckungen in die Kreditvergabe einbetten und Kreditportfolios gegen regionale Wetterverluste schützen. Genossenschaften können die Landwirtenachfrage in Policengruppen bündeln, die groß genug sind, um eine tragfähige Preisgestaltung zu unterstützen. Geräte-, Betriebsmittel- und Wertschöpfungskettenpartner nutzen eingebettete Vereinbarungen, um Deckungen mit etablierten landwirtschaftlichen Transaktionen zu verbinden. Diese Ansätze erweitern die Zugangswege zu Kunden im Markt für landwirtschaftliche parametrische Versicherung.
Nach Versicherungsnehmer: Kommerzielle Betriebe führen, während die Nachfrage von Agrarunternehmen zunimmt
Kommerzielle Betriebe und Güter entfielen im Jahr 2025 auf 46,7 % der Versicherungsnehmerprämien. Größere Betreiber können in der Regel eigenständige Policenzeichnungen unterstützen und sich mit Indexgestaltungsanforderungen befassen. Ihr Zugang zu agronomischer Beratung, formellen Bankbeziehungen und Exportverträgen kann ebenfalls die Akzeptanz unterstützen. Diese Betriebe nutzen parametrische Deckungen neben anderen Instrumenten, einschließlich Futures-Absicherungen und Terminverträgen. Ihre Beteiligung bildet eine aktuelle Prämienbasis für den Markt für landwirtschaftliche parametrische Versicherung. Sie gibt Versicherern auch Erfahrung mit größeren, besser dokumentierten Risiken.
Agrarunternehmen, Verarbeiter und Abnehmer sollen zwischen 2026 und 2031 mit einer CAGR von 14,1 % wachsen. Diese Käufer nutzen Policen, die an Wetterindikatoren der Versorgungsregion gebunden sind, um Beschaffungsengpässe und Spotmarkt-Ersatzkosten zu steuern. Deckungen können Verarbeiter unterstützen, wenn Regen- oder Temperaturbedingungen die Versorgung aus vertraglich gebundenen Anbaugebieten stören. Kleinbauern und Hirten bleiben die größte potenzielle Versicherungsnehmergruppe, machen aber einen kleineren Anteil der aktuellen Prämien aus. Finanzinstitutionen nutzen auch parametrische Policen als Schutz auf Portfolioebene gegen dürre- oder überschwemmungsbedingte Kreditausfallcluster. Regierungen und öffentliche Einrichtungen fungieren als Versicherungsnehmer in souveränen Pools und unterstützen gleichzeitig die Produktgestaltung und Prämienfinanzierung. Diese Bandbreite an Versicherungsnehmern erweitert die kommerzielle Basis des Marktes für landwirtschaftliche parametrische Versicherung.
Geografische Analyse
Nordamerika entfiel im Jahr 2025 auf 47,2 % der Prämien für landwirtschaftliche parametrische Versicherung. Die Region profitiert vom US-amerikanischen Bundesernteertragsversicherungsprogramm und seiner Prämiensubventionsstruktur, die von der Risikomanagementagentur des US-amerikanischen Landwirtschaftsministeriums verwaltet wird. Der One Big Beautiful Bill Act von 2025 erweiterte die Unterstützung für Berufsanfänger in der Landwirtschaft und änderte flächenbasierte Deckungspläne, einschließlich der ergänzenden Deckungsoption. Das Ernte- und Vieheinkommensschutzprogramm wurde für das Erntejahr 2026 in 13 Bundesstaaten wirksam. Kanada und Mexiko haben kleinere parametrisch-ähnliche Programme, die auf die Klimaexposition in Prärieweizen- und Maisanbaugebieten reagieren.
Südamerika erlebt politische Aktivitäten rund um den landwirtschaftlichen Risikoschutz, während Kolumbien im Jahr 2026 eine parametrische Deckung auf Departementsebene hinzufügte. Kolumbiens 5 Policen deckten 14.402 Kleinbauern in Sucre, Córdoba, Cundinamarca, Meta und Chocó ab. Die Policen bieten Schutz von bis zu 20,14 Millionen USD gegen Dürre und übermäßige Niederschläge durch einen satellitengestützten Wasserbilanzindex. Europa erweitert den eingebetteten Finanzierungsansatz durch den 2026 gestarteten Dienst von CNH Capital, BNP Paribas Leasing Solutions, Shepherd Compello und Swiss Re. In der Asien-Pazifik-Region stärken Indiens Kharif-2026-Einschreibung und die verstärkte Nutzung der fernerkundungsbasierten Ertragsschätzung die Rolle nationaler Programme. Indonesien, Australien und Japan umfassen Pilot- und kommerzielle Ansätze für Reis, Mais, Gartenbau und Extremwetterdeckung.
Die Marktgröße der landwirtschaftlichen parametrischen Versicherung im Nahen Osten und in Afrika soll von 2026 bis 2031 mit einer CAGR von 11,6 % wachsen, dem schnellsten regionalen Tempo. Ein großer Anteil der Kleinbauern in Subsahara-Afrika bleibt ohne formelle Deckung, was eine erhebliche Schutzlücke schafft. Die African Risk Capacity baut die nationale Risikopool-Infrastruktur aus und hat sich das Ziel gesetzt, bis 2034 700 Millionen Menschen in Afrika zu schützen. Die Europäische Investitionsbank kündigte im Jahr 2026 einen Zuschuss von bis zu 4 Millionen EUR (4,7 Millionen USD) an das Welternährungsprogramm für äthiopische parametrische Mikroversicherung an. Das Programm soll 210.000 Kleinbauern abdecken und einen Prämiengarantiefonds einrichten. Diese Programme erweitern die Deckung von der Kleinbauernlandwirtschaft hin zu souveränen und infrastrukturbezogenen Klimarisiken.

Wettbewerbslandschaft
Der Markt für landwirtschaftliche parametrische Versicherung ist fragmentiert, wobei der Wettbewerb auf globale Rückversicherer, spezialisierte parametrische Plattformen, regionale Versicherer und entwicklungsorientierte Anbieter verteilt ist. Große Akteure wie Swiss Re, Munich Re, AXA XL, Hannover Re, SCOR SE und Allianz stellen Rückversicherung und Kapazität bereit, während Spezialisten wie Descartes Underwriting, Arbol, CelsiusPro und IBISA Network durch Indexgestaltung, Datenanalyse und Vertriebspartnerschaften konkurrieren. Regionale Anbieter wie ACRE Africa, Pula Advisors, Global Parametrics und African Risk Capacity tragen durch lokalisierte Kleinbauern- und Souveränprogramme weiter zur Marktfragmentierung bei. Der Wettbewerb variiert je nach Ernte, Viehwirtschaft, Aquakultur, Geografie und regulatorischem Umfeld und schafft Chancen für spezialisierte Marktteilnehmer mit starken lokalen Partnerschaften und maßgeschneiderten Risikolösungen.
Datenfähigkeiten werden für verwaltende Generalagenten und Insurtech-Anbieter zunehmend wichtiger. Arbol kooperierte im Februar 2026 mit Pollen Systems und Omniris, um parametrisches Underwriting, landwirtschaftliche Intelligenz auf Feldebene und geografische Informationssystemdaten zu kombinieren. Diese Art von Vereinbarung zielt darauf ab, die Geschwindigkeit und Transparenz der Risikobewertung und Schadensabwicklung zu verbessern. Afrikanische Spezialisten konkurrieren oft durch Beziehungen zum öffentlichen Sektor, behördliche Genehmigungen und Reichweite im Landwirtevertrieb. Satellitendaten können im Laufe der Zeit breiter zugänglich werden, was lokale Betriebsfähigkeit für eine dauerhafte Differenzierung wichtig macht. Versicherer benötigen auch vertrauenswürdige Erklärungen zu Auslösern und Zahlungen, um die Erneuerung in Kleinbauernumgebungen zu unterstützen.
Der Start von CNH Capital, BNP Paribas Leasing Solutions, Shepherd Compello und Swiss Re im Jahr 2026 bietet ein klares Beispiel für eine kommerzielle eingebettete Finanzierungsstrategie. Der Dienst verknüpft qualifizierende Wetterbedingungen mit einer monatlichen GeräteFinanzierungsrate in Spanien und weiteren europäischen Märkten. Kolumbiens Programm von 2026 zeigt, wie Rückversicherer, Versicherer, öffentliche Stellen und internationale Risikofinanzierungspartner gemeinsam Deckungen für Kleinbauern gestalten können. Indiens PMFBY und das wetterbasierte Ernteertragsversicherungsprogramm zeigen die anhaltende Bedeutung designierter Versicherernetzwerke in öffentlichen Agrarprogrammen. Strategische Partnerschaften, die Zeichnungskapazität, Daten und etablierte Landwirtekanäle verbinden, werden wahrscheinlich zentral für die Wettbewerbspositionierung bleiben. Solche Partnerschaften gestalten den Zugang und die Lieferung im gesamten Markt für landwirtschaftliche parametrische Versicherung.
Branchenführer der landwirtschaftlichen parametrischen Versicherung
Swiss Re
Munich Reinsurance Company
AXA XL
Hannover Rück SE
Sompo International
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Die kolumbianische Regierung schloss 5 parametrische Agrarversicherungspolicen ab, die 14.402 Kleinbauern in Sucre, Córdoba, Cundinamarca, Meta und Chocó abdecken und Schutz von bis zu 20,14 Millionen USD gegen Dürre und übermäßige Niederschläge durch einen satellitengestützten Wasserbilanzindex bieten. Das Produkt wurde gemeinsam vom kolumbianischen Landwirtschaftsministerium mit einem Konsortium aus Swiss Re, Munich Re, AXA Climate, Guy Carpenter, Raincoat und La Previsora gestaltet, wobei die Prämien gemeinsam von der Regierung Kolumbiens und dem InsuResilience Solutions Fund finanziert wurden. Dies war der erste Einsatz einer parametrischen Agrarversicherung auf Departementsregierungsebene im Land und soll als Vorlage für die nationale Replikation dienen.
- August 2026: Die Europäische Investitionsbank kündigte über EIB Global einen Zuschuss von bis zu 4 Millionen EUR (4,7 Millionen USD) an das Welternährungsprogramm der Vereinten Nationen an, um parametrische Mikroversicherung für schätzungsweise 210.000 Kleinbauern in Äthiopien zu entwickeln und zu pilotieren. Das Programm umfasst einen Prämiengarantiefonds und Kapazitätsaufbau für ländliche Finanzinstitutionen im Rahmen von RUFIP III. Es ist das erste Klimarisikoversicherungsprojekt der Europäischen Investitionsbank.
- August 2026: Indiens PMFBY schrieb bis Ende August 241,38 Lakh Landwirte und 278,12 Lakh Hektar in Kharif 2026 ein. Der Unionshaushalt 2026–27 stellte INR 12.200 Crore (1,46 Milliarden USD) für das Programm bereit. Das ergänzende wetterbasierte Ernteertragsversicherungsprogramm deckte 25,95 Lakh Landwirtsanträge für Obst-, Gemüse- und Plantagenkulturen in Kharif 2026 ab.
- Februar 2026: CNH Capital, BNP Paribas Leasing Solutions, Shepherd Compello und Swiss Re lancierten einen parametrischen Wetterdienst, der in Finanzierungsvereinbarungen für landwirtschaftliche Geräte in ganz Europa eingebettet ist. Der Dienst wird ausgelöst, wenn die Satellitenüberwachung qualifizierende extreme Regen- oder Dürrebedingungen identifiziert. Er wurde zunächst in Spanien eingeführt, mit geplanter breiterer europäischer Verfügbarkeit bis 2026. Auszahlungen entsprechen einer monatlichen Geräteefinanzierungsrate und unterstützen Landwirte, wenn qualifizierende Wetterbedingungen den Maschineneinsatz verhindern.


Berichtsumfang des globalen Marktes für landwirtschaftliche parametrische Versicherung
| Meteorologische Indexversicherung |
| Erdbeobachtungsbasierte Indexversicherung |
| Flächenertragsindexversicherung |
| Flächenumsatz- und Einkommensindexversicherung |
| Biologische Ergebnisindexversicherung |
| Getreide und Körnerfrüchte |
| Ölsaaten, Hülsenfrüchte und Faserpflanzen |
| Zucker und andere Industriekulturen |
| Gartenbau |
| Weide, Grasland und Futterpflanzen |
| Viehwirtschaft |
| Aquakultur |
| Öffentliche Programme und beauftragte Versicherernetzwerke |
| Banken, Mikrofinanzinstitutionen und Agrafinanzierungsinstitutionen |
| Makler, Agenten und verwaltende Generalagenten |
| Genossenschaften, Landwirtschaftsorganisationen und Vertragslandwirtschaftsaggregatoren |
| Eingebettete Partner aus Agrarbetriebsmitteln, Geräten und Wertschöpfungsketten |
| Direkte digitale Plattformen und Insurtech-Plattformen |
| Kleinbauern und Hirten |
| Kommerzielle Betriebe und Güter |
| Agrarunternehmen, Verarbeiter und Abnehmer |
| Finanzinstitutionen |
| Regierungen und öffentliche Einrichtungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Meteorologische Indexversicherung | |
| Erdbeobachtungsbasierte Indexversicherung | ||
| Flächenertragsindexversicherung | ||
| Flächenumsatz- und Einkommensindexversicherung | ||
| Biologische Ergebnisindexversicherung | ||
| Nach landwirtschaftlichem Segment | Getreide und Körnerfrüchte | |
| Ölsaaten, Hülsenfrüchte und Faserpflanzen | ||
| Zucker und andere Industriekulturen | ||
| Gartenbau | ||
| Weide, Grasland und Futterpflanzen | ||
| Viehwirtschaft | ||
| Aquakultur | ||
| Nach Vertriebskanal | Öffentliche Programme und beauftragte Versicherernetzwerke | |
| Banken, Mikrofinanzinstitutionen und Agrafinanzierungsinstitutionen | ||
| Makler, Agenten und verwaltende Generalagenten | ||
| Genossenschaften, Landwirtschaftsorganisationen und Vertragslandwirtschaftsaggregatoren | ||
| Eingebettete Partner aus Agrarbetriebsmitteln, Geräten und Wertschöpfungsketten | ||
| Direkte digitale Plattformen und Insurtech-Plattformen | ||
| Nach Versicherungsnehmer | Kleinbauern und Hirten | |
| Kommerzielle Betriebe und Güter | ||
| Agrarunternehmen, Verarbeiter und Abnehmer | ||
| Finanzinstitutionen | ||
| Regierungen und öffentliche Einrichtungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was ist landwirtschaftliche parametrische Versicherung?
Sie verwendet vordefinierte Wetter-, Vegetations- oder andere messbare Auslöser, um eine Zahlung ohne feldweise Schadensbeurteilung zu leisten.
Wie groß ist der Markt für landwirtschaftliche parametrische Versicherung?
Er wird im Jahr 2026 auf 10,5 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 6,3 % 14,2 Milliarden USD erreichen.
Welcher Produkttyp führt bei der landwirtschaftlichen parametrischen Deckung?
Die meteorologische Indexversicherung führte im Jahr 2025 mit einem Anteil von 36,1 %, während die erdbeobachtungsbasierte Indexversicherung mit 13,2 % die höchste Produkt-CAGR aufweist.
Warum sind Satellitendaten für die Agrarversicherung wichtig?
Satellitendaten können Vegetations-, Feuchtigkeits- und Erntezustandsindizes unterstützen, insbesondere dort, wo die Wetterstation-Abdeckung begrenzt ist.
Welche Region wächst am schnellsten bei der landwirtschaftlichen parametrischen Versicherung?
Die Region Naher Osten und Afrika soll von 2026 bis 2031 mit einer CAGR von 11,6 % wachsen.
Was schränkt die breitere Akzeptanz der parametrischen Deckung ein?
Basisrisiko, begrenzte Aufklärung, Misstrauen gegenüber automatisierten Auszahlungen, begrenzte historische Daten und Prämienerschwinglichkeit können die Einschreibung einschränken.
Seite zuletzt aktualisiert am:



