
建築用金属コーティング市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 6.34 十億米ドル |
| 市場規模 (2031) | 8.52 十億米ドル |
| 成長率 (2026 - 2031) | 6.08 % |
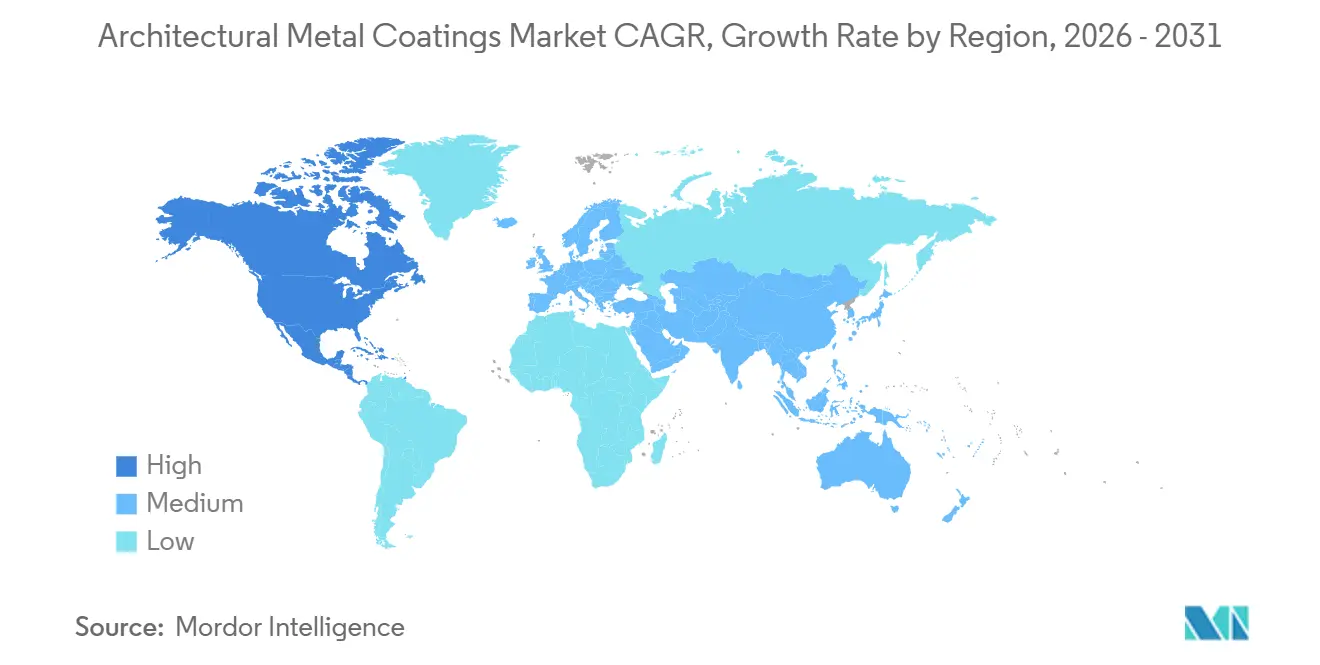
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
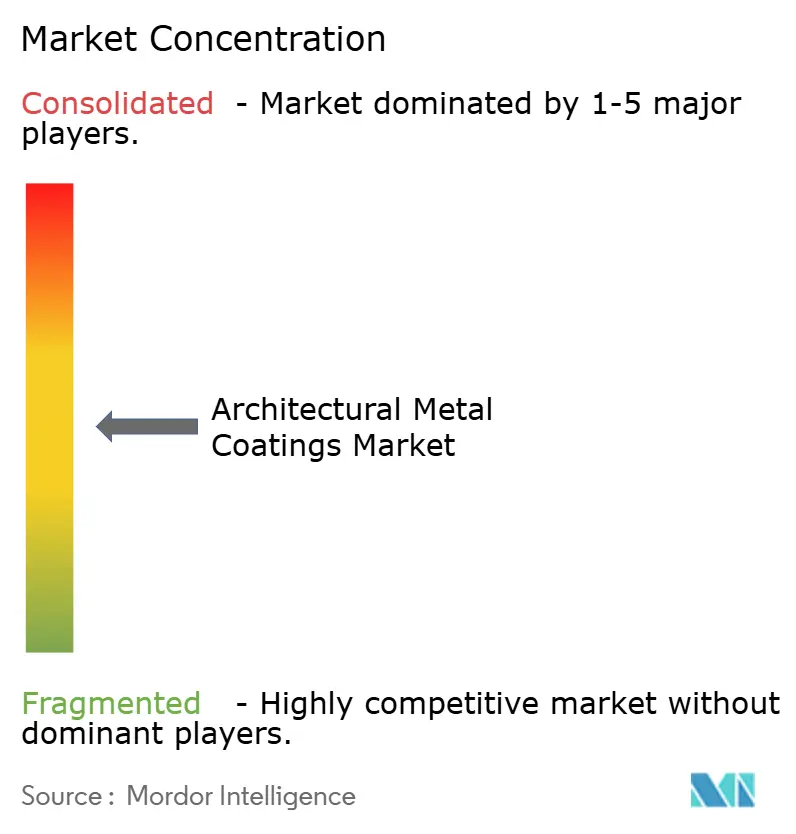
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる建築用金属コーティング市場分析
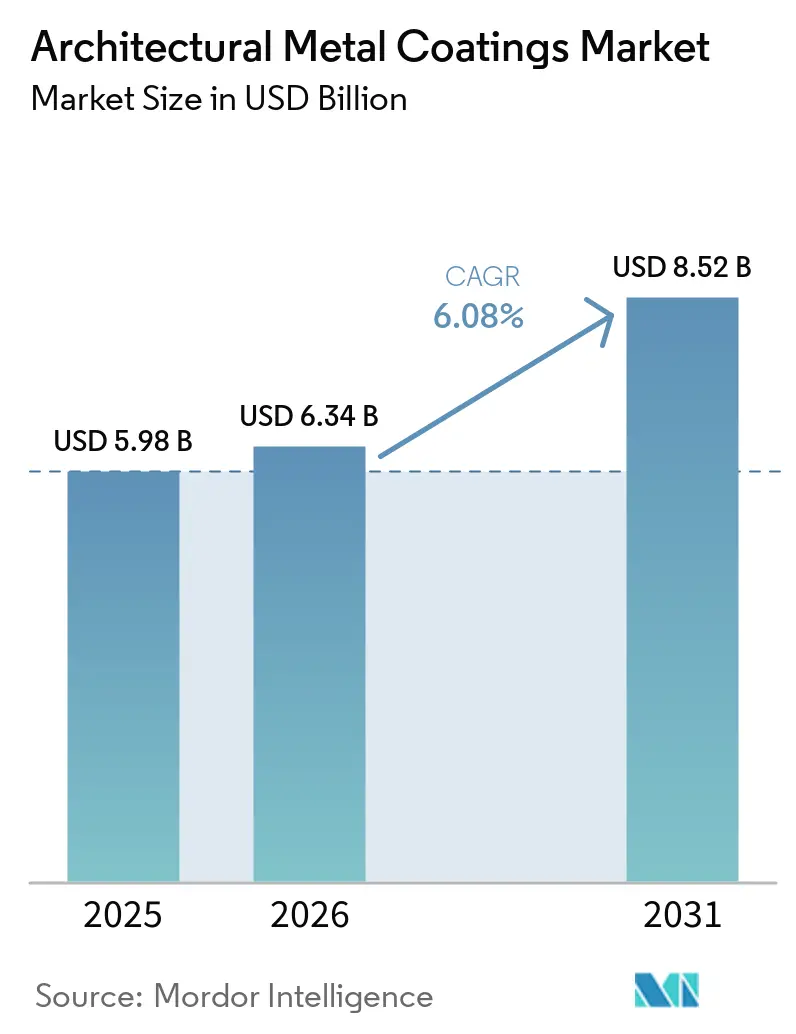
建築用金属コーティング市場の規模は2025年に5.98 ビリオン 米ドルと評価され、2026年の6.34 ビリオン 米ドルから2031年には8.52 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.08%です。建築用金属コーティング市場は、2050年までに予想される建築ストックの大部分がすでに現存しているため、改修活動によって支えられています。デベロッパーは初期材料コストだけでなく、ライフサイクルコスト、熱性能、必要な文書化の観点からファサードシステムを評価するようになっています。商業建設、公共インフラの更新、エネルギー性能に関するより厳しい要件が、主要地域全体での需要を持続させています。サプライヤーは低排出化学品、環境製品文書、および補修作業を支援するデジタルカラーツールで対応しています。ポリフッ化ビニリデン(PVDF)原料の供給制約により、2027年まではプレミアム仕上げの入手可能性が制限される可能性がある一方、設備増強により時間をかけて供給が緩和される見込みです。
レポートの主要ポイント
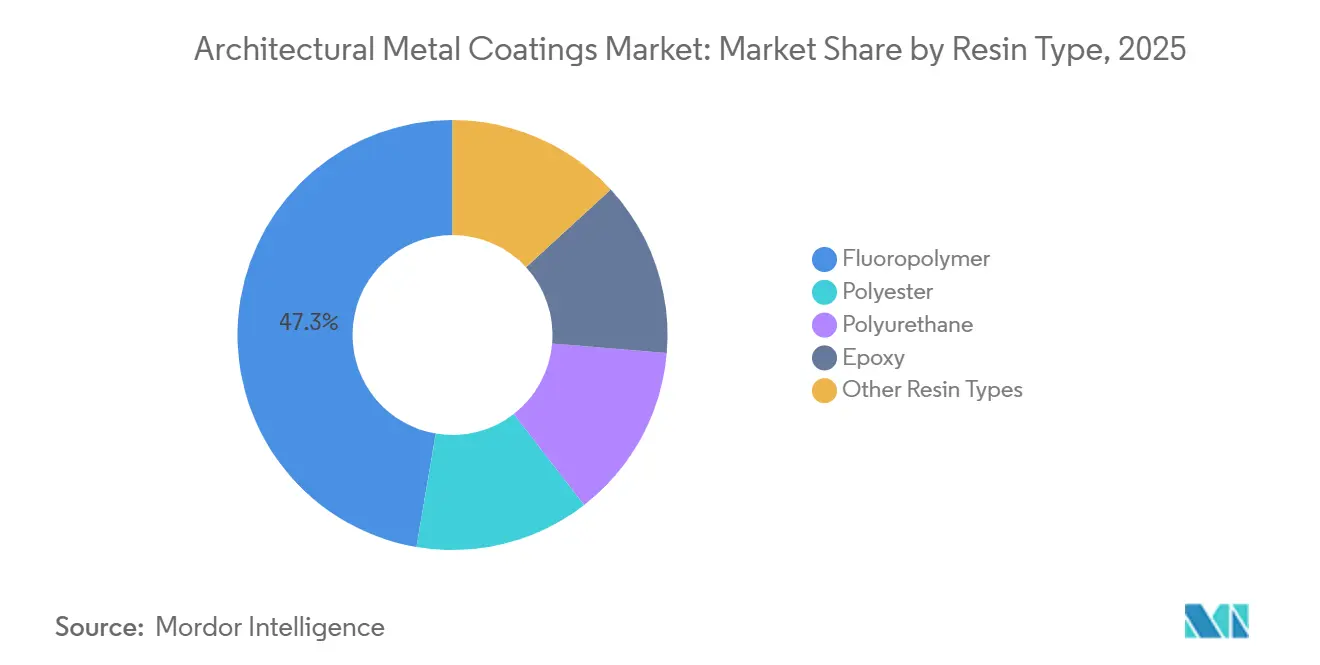
- 樹脂タイプ別では、フルオロポリマーが2025年の建築用金属コーティング市場シェアの47.32%を占め、ポリウレタンは2031年にかけてCAGR 6.74%で成長ると予測されています。
- 用途別では、屋根・クラッディングが2025年の建築用金属コーティング市場シェアの35.06%を占め、窓枠・ドアは2031年にかけてCAGR 6.98%で成長すると予測されています。
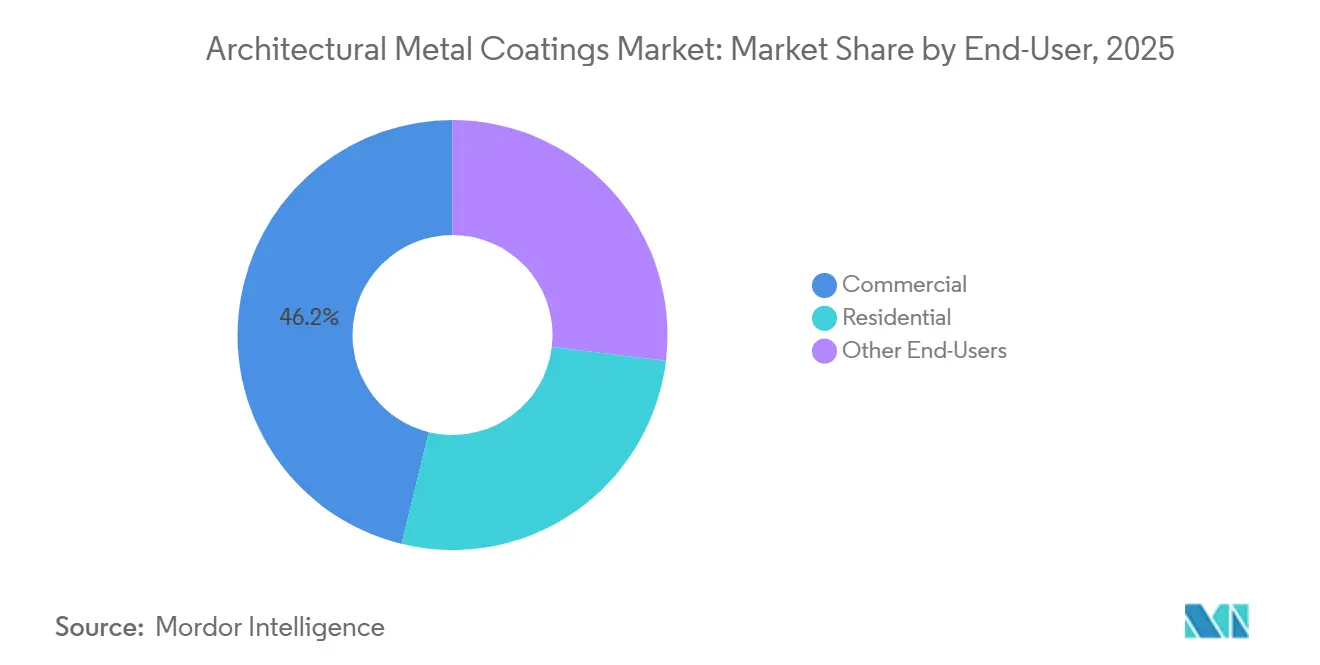
- エンドユーザー別では、商業が2025年の建築用金属コーティング市場シェアの46.18%を占め、2031年にかけてCAGR 7.35%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の建築用金属コーティング市場シェアの41.05%を占め、2031年にかけてCAGR 7.03%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 都市化と金属建築エンベロープの拡大 | +1.8% | グローバル;アジア太平洋主導、中東・アフリカおよび南米に二次的集中 | 長期(4年以上) |
| 商業建設の拡大とインフラ改修 | +1.5% | グローバル;アジア太平洋、北米、西欧が主要需要センター | 中期(2〜4年) |
| 持続可能でエネルギー効率の高い建設基準 | +1.2% | EUおよび北米(規制の中核);中国、インド、日本(積極的な採用) | 中期(2〜4年) |
| 低エネルギー・低VOCおよびバイオベースコーティングの採用 | +0.9% | EUおよび北米(規制主導);インドおよび東南アジア(新興の普及) | 中期(2〜4年) |
| デジタルカラーマッチングと現場補修の経済性 | +0.5% | 北米およびEU(早期採用);アジア太平洋および南米への波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
都市化と金属建築エンベロープの拡大
建築用金属コーティング市場は、鉄鋼およびアルミニウムのエンベロープが新築建物の設計として好まれる選択肢となることで恩恵を受けます。金属システムは、倉庫、物流パーク、データセンター、テクノロジーキャンパスにわたって、プロジェクトのタイミング、構造重量、ライフサイクル予算の要件を満たすことができます。中国の都市再生プログラムは、カーテンウォールの形状に対するコイル塗装および押出塗装仕上げへの継続的な需要を支えています。Akzo Nobel N.V.は、東営経済開発区の商業プロジェクトでの長期試験後、アメリカ建築製造業者協会(AAMA)2605認定のTRINAR SCシリーズを展開しました。四川省は鋼鉄表面の省エネコーティングに関するDB51/T 3266-2025を発行し、地方技術要件の役割を反映しています。建築用金属コーティング市場は、新築建設活動が弱まった場合でも、改修主導の需要基盤を維持することができます。
商業建設の拡大とインフラ改修
建築用金属コーティング市場は、商業建設およびインフラ改修プロジェクトから継続的な需要を受けています。アメリカ土木学会は、2025年の報告書において、米国の橋梁、道路、水道システムにC以下の評価を与えました。この繰り延べられたメンテナンス負担は、露出した金属資産への耐久性エポキシプライマーおよびポリウレタントップコートの需要を支えています。インドのスマートシティミッションは、2025年5月時点でINR 1.51 ラク クロール(約170億米ドル)相当の8,067プロジェクトの94%を完了していました[1]。このような契約では、色合わせ現場補修システムも必要とされ、初期コーティング供給をえた売上を追加できます。デジタルカラーマッチングは、複数棟のポートフォリオにわたる繰り返し作業を支援し、サプライヤーの変更をより困難にする可能性があります。
持続可能でエネルギー効率の高い建設基準
建築用金属コーティング市場は、ファサードおよび窓システムの性能要件を引き上げる建築規制の影響を受けています。欧州委員会は、2025年12月に委員会決定2025/2607を通じて更新された欧州連合エコラベル基準を採択しました[2]。この基準は、エコラベル承認を求めるコーティングに対して、検証済みの制限値とライフサイクル環境情報を要求しています。グリーンシールは2026年4月にGS-11基準を更新し、塗料、コーティング、ステイン、シーラーに関する要件を含めました。これらの要件は、確立された試験と文書化を持つシステムの価値を高めます。また、複数の管轄区域にわたって資格を維持することに対して、小規模な施工業者により大きなプレッシャーをかけます。
低エネルギー・低VOCおよびバイオベースコーティングの採用
建築用金属コーティング市場は、揮発性有機化合物(VOC)排出量と硬化エネルギーを削減するために設計された配合を採用しています。Akzo Nobel N.V.は2026年4月にInterpon D2525 Futura 2026-2029建築用粉体塗料コレクションを発売しました。このコレクションは、欧州、中東、アフリカで製造された製品全体に低エネルギー(Low-E)硬化技術とバイオ由来原料を組み込んでいます。水性およびバイオベースシステムは、使用中の改修プロジェクトにおける乾燥から再塗装までのサイクルを短縮できます。これにより、建物オーナーが環境仕様を満たしながら、混乱と労働要件を軽減できる可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度なシステムの高い配合・施工コスト | -1.0% | グローバル;アジア太平洋の改修および中東・アフリカの価格敏感市場で最も顕著 | 長期(4年以上) |
| 規制の複雑さと認証コスト | -0.8% | 北米およびEU(主要な規制負担);アジア太平洋の輸出生産者への波及 | 中期(2〜4年) |
| 改修におけるPVDF原料とカラーマッチングの制約 | -0.6% | グローバル;国内R142b供給に依存する中国およびアジア太平洋市場で最も深刻 | 短〜中期(4年以内) |
| 情報源: Mordor Intelligence | |||
規制の複雑さと認証コスト
建築用金属コーティング市場は、基準と製品要件の変化に伴い、より長いコンプライアンスプロセスに直面しています。更新されたAAMA 2603、AAMA 2604、AAMA 2605版は、施工業者に前処理とプライマー化学の再評価を求めています。この作業は、サプライヤーが高価値プロジェクトの仕様リストに戻る前に再資格取得を必要とする場合があります。アメリカコーティング協会はまた、コーティング技術に対するペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)規制の潜在的な影響を特定しています。関連する開発作業はコストがかかる可能性があり、即時の収益を生み出さない場合があります複雑な規制は、すでに試験、規制、文書化リソースを維持している大規模な配合業者に有利に働く可能性があります。
高度なシステムの高い配合・施工コスト
建築用金属コーティング市場は、高度なシステムが基本的な代替品よりも高い設置コストをもたらす可能性があるプロジェクトにサービスを提供しています。液体コーティングシステムは、粉体コーティングシステムよりも高い材料費、エネルギー費、労働費、廃棄物処理費がかかる場合があります。コスト敏感な改修プロジェクトの建物オーナーは、より短いメンテナンスサイクルを持つ低コストのコーティング仕様を選択する可能性があります。高固形分の2液型ポリウレタンシステムも、制御された混合比と慎重なポットライフ管理を必要とします。R142bの入手可能性がプレミアムフルオロポリマーコーティング生産に影響するため、PVDF供給の制限が第2の制約を加えています。Arkemaは2026年6月にケンタッキー州カルバートシティで15%の設備増強を開始し、昌熟の増強は2028年を予定しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
樹脂タイプ別:
フルオロポリマーの維持とポリウレタンの加速フルオロポリマーは2025年の建築用金属コーティング市場規模の47.32%を占めました。これは、商業用ファサード、カーテンウォール、屋根がしばしば長期耐候性保証を必要とするためです。これらのシステムは、長期間にわたって色保持と光沢保持が重要な場合に指定されます。ポリエステルコーティングは、初期コストが材料選択に影響する屋根・クラッディングプロジェクトに使用されます。ポリウレタンは、改修作業が水性2液型システムにシフトするにつれて、2031年にかけてCAGR 6.74%で成長すると予測されています。建築用金属コーティング産業は、プロジェクトが低VOC排出と耐久性保護を必要とする場合にこれらのシステムを使用します。エポキシコーティングは、沿岸環境における亜鉛メッキおよびガルバリューム鋼の防食プライマーとして引き続き重要です。
PVDFの供給可能性は、フルオロポリマーシステムにとって重要な仕様上の考慮事項になりつつあります。2026年初頭の中国北部におけるR142b生産量の調整により、調達決定が供給安全性に向けてシフトしました。これは、プレミアムコーティングラインの建築グレード樹脂の入手可能性と価格に影響を与える可能性があります。ArkemaのカルバートシティでのPVDF設備増強は2026年6月に稼働を開始し、北米の配合業者向けに生産能力を追加しました。同社はまた、2028年の稼働を目標に、中国昌熟でのKynar PVDF生産能力の20%増強を発表しました。これらの投資は、コーティング、リチウムイオン電池、半導体用途からの需要に対応しています。建築用金属コーティング産業は、ポリウレタンシステムが改修プロジェクトで受け入れられるにつれて、樹脂ミックスの段階的な調整を見る可能性があります。

用途別:
屋根・クラッディングが需要を牽引し、窓枠・ドアが加速屋根・クラッディングは2025年の建築用金属コーティング市場規模の35.06%を占めました。これは、商業・産業用金属建物の外部気象バリアを形成するためです。交換需要には、以前の建設サイクルで設置されたプレペイント・コイルコート製品が含まれます。壁パネルとファサードは、商業プロジェクトの断熱金属パネルシステムにテクスチャードフルオロポリマー仕上げを使用します。カーテンウォールとストアフロントは、中央ビジネス地区と交通インフラで引き続き重要です。建築用金属コーティング市場は、したがって、大型外部システムと小規模な仕様ベースの用途の両方に依存しています。
窓枠とドアは、エネルギー規制が熱性能改善されたアルミニウムフレームへの需要を高めるにつれて、2031年にかけてCAGR 6.98%で成長すると予測されています。コーティングされたプロファイルは、公共、住宅、軽商業プロジェクトにおいてサーマルブレーク技術と組み合わせることができます。欧州委員会のエコラベル基準は、適格製品に対する検証済み環境情報の重要性を強化しています。既存の建具交換作業では、周囲の風化したファサードパネルに合わせた新しいフレームも必要です。このニーズは、専門的なデジタルカラーマッチングと現場補修サービスを支えています。確立されたマッチングプラットフォームを持つサプライヤーは、視覚的一貫性が必要な修復プロジェクトをサポートできます。建築用金属コーティング市場は、熱改修とファサード補修が同時に行われる場合に恩恵を受けます。
エンドユーザー別:
商業が規模と成長率の両方でリード商業は2025年の建築用金属コーティング市場規模の46.18%を占め、2031年にかけてCAGR 7.35%で成長すると予測されています。空港、データキャンパス、小売センター、病院、クラスAオフィスタワーは、露出したファサードと屋根に耐久性コーティングシステムを一般的に指定します。これらのプロジェクトは多くの場合、長期保証と製品文書を必要とします。アジア太平洋と中東での商業建設活動が新たなコーティング需要を支えています。北米と欧州での改修活動は交換需要を支え、必要なコーティング性能を高める可能性があります。Nippon Paintは2026年のクアラルンプールでのARCHIDEX 2026においてスマート製造とエネルギー節約コーティングソリューションを展示しました。同社は商業建設調達に対応するため、東南アジア諸国連合(ASEAN)の26の製造施設を位置づけました。
住宅プロジェクトは一般的に初期コストと予想されるメンテナンス要件に基づいてコーティングを選択します。アジア太平洋の一部では、中高級住宅開発におけるプレペイント金属屋根が仕様レベルを徐々に引き上げています。インドのスマートシティ投資は、金属クラッドの公共建物、交通ハブ、施設を支援しています。湾岸協力会議のメガプロジェクトもこのエンドユーザーグループの活発な需要源です。建築用金属コーティング市場は、コイルコーティング、押出コーティング、プライマー、補修システムを通じてこれらの顧客にサービスを提供しています。これらのニーズは、初期施工と後のメンテナンス要件の両方を満たすことができるサプライヤーを優遇します。
地域分析
アジア太平洋地域の建築用金属コーティング市場
アジア太平洋地域は2025年の市場収益の41.05%を占めており、中国、インド、日本、韓国、ベトナム、インドネシア、マレーシアにおける需要を反映している。これらの地域では、都市再生および新規建設活動により建築用金属コーティング市場が恩恵を受けている。中国は高性能仕上げ材を使用した都市再生プロジェクトを推進している。Akzo Nobel N.V.のTRINAR SCシリーズは、東営経済開発区における長期試験において自己浄性能を実証した。インドのスマートシティーズミッションは、2025年5月までに8,067プロジェクトの94%を完了していた。この取り組みには、金属クラッディングおよびコーティング部品を使用する公共建築物、交通インフラ資産、および施設が含まれる。日本および韓国は、露出した建築外壁面に対して技術的に厳格なフルオロポリマー仕様を維持している。
東南アジア諸国では、工業用建築物、物流施設、および商業スペースの増設が進んでいる。Jotunは2026年開設予定のマレーシアにおけるボンデッドメタリクス施設を発表しており、これは2024年のドバイ施設完成に続くものである。Beckers Groupは、Berger-Becker Coatingsジョイントベンチャーを通じて、2026年5月にナグプールに再生可能ポリエステル樹脂プラントを開設した。同プラントは2026年第3四半期に商業生産を開始し、初期年間生産能力は9,000メトリックトンである。再生ポリエチレンテレフタレート(PET)およびバイオベース原料を使用している。現地生産により、地域のフォーミュレーターおよび顧客への供給アクセスが向上する可能性がある。現生産の拡大と地域建築ストックへの継続的な追加は、いずれも建築用金属コーティング市場を支える要因となっている。
南北アメリカおよびEMEAの建築用金属コーティング市場
北米は商業建設および塗装済み金属屋根材の更新サイクルに支えられ、2031年までに7.03%のCAGRで成長すると予測されている。サンベルト都市圏では、耐久性の高い屋根・壁面システムを使用する新規商業プロジェクトが推進されており、建築用金属コーティング市場を強化している。PPG Industries, Inc.は2026年6月に、Kynar Aquatec PVDFレジンを使用したBUILDING RENEWAL NEVERFADE外装コーティングを発表した。同システムは15年保証を有し、材料保護・性能協会(AMPP)SSPC(保護コーティング協会)ペイント47の要件を満たしている。欧州では、ドイツ、フランス、ベネルクス地域における老朽化した商業ファサードの改修に引き続き注力している。欧州連合エコラベルは、地域全体の製品認定基準を再編しつつある。南米では商業建設および物流インフラからの需要が高まっており、中東・アフリカ地域は湾岸諸国の商業・インフラプロジェクに引き続き支えられている。
競合状況
建築用金属コーティング市場は中程度に集中しており、上位5社にはPPG Industries, Inc.、The Sherwin-Williams Company、Akzo Nobel N.V.、Axalta Coating Systems LLC、Nippon Paint Holdings Co., Ltd.が含まれます。これらの企業は、広範な流通、施工能力、製品資格、主要樹脂技術へのアクセスを通じて競争しています。サプライヤーはますますEN 15804 A2に準拠した環境製品宣言を使用して、公共調達要件を満たしています。JotunはEN 15804 A2の下で検証された200以上の現行環境製品宣言を報告しました。大規模サプライヤーはこれらの文書を、具体化炭素報告が必要な入札のサポートに使用できます。小規模な競合他社は、同等の文書を作成し、地域全体でカバレッジを維持する際により高いコストに直面する可能性があります。
Akzo Nobel N.V.とAxalta Coating Systems LLCは、2025年11月18日に対等な全株式合併の最終合意を発表しました。Arkemaは2026年6月にケンタッキー州でPVDF生産能力の15%増強を開始し、北米の配合業者向けの樹脂供給を拡大しています。同社はまた、2028年の稼働を目標とした中国での20%の生産能力増強を発表しました。これらの動きは、フルオロポリマー原料へのアクセスがサプライヤー戦略の一部であり続けることを示しています。
TIGER Coatings GmbH & Co. KGは、液体ライン投資なしにAAMA 2605レベルの性能を必要とするプロジェクト向けにフルオロエチレンビニルエーテル粉体コーティングを拡大しています。Kansai Paint Co., Ltd.はコモディティ競争よりも建築差別化を位置づけ、成長よりも利益率に注力しています。Alcea S.p.A.はプレミアム欧州建築用粉体コーティングで事業を展開し、NOROO Paint & Coatingsは韓国の商業コイルコーティングサプライチェーンにサービスを提供しています。RPM International Inc.はCarbolineおよびTremcoブランドを機関・商業プロジェクトで使用しています。Tnemecは米国の機関・インフラ金属表面の仕様グレード保護で競争しています。建築用金属コーティング市場はまた、設置後に技術サービス、カラーマッチング、保証サポートを提供できるサプライヤーを優遇します。この競争アプローチは、改修・メンテナンス活動の重要性の高まりと一致しています。
建築用金属コーティング産業のリーダー
-
PPG Industries, Inc.
-
The Sherwin-Williams Company
-
Akzo Nobel N.V.
-
Axalta Coating Systems LLC
-
Nippon Paint Holdings Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
建築用金属コーティング市場
- Akzo Nobel N.V.
- Alcea S.p.A.
- Axalta Coating Systems LLC
- Beckers Group
- Hempel A/S
- Jotun
- Kansai Paint Co., Ltd.
- KCC Corporation
- Nippon Paint Holdings Co., Ltd.
- NOROO Paint & Coatings Co., Ltd.
- PPG Industries, Inc.
- RPM International Inc.
- The Sherwin-Williams Company
- TIGER Coatings GmbH & Co. KG
- Tnemec
Recent Industry Developments in 建築用金属コーティング市場
- 2026年6月:Arkemaは2,000万米ドルの投資に続き、ケンタッキー州カルバートシティでKynar PVDF生産能力の15%増強を開始しました。この追加生産能力は、北米の金属コーティング配合業者向けの建築グレードフルオロポリマーの供給を強化し、耐久性のある建築用金属コーティングへの需要を支えています。
- 2026年4月:Akzo Nobel N.V.はInterpon D2525 Futura 2026〜2029建築用粉体塗料コレクションを発売しました。このコレクションは低エネルギー(Low-E)硬化技術とバイオ由来原料を使用し、持続可能でエネルギー効率の高い建築用金属コーティングへの需要を支えています。
世界の建築用金属コーティング市場レポートの範囲
建築用金属コーティングは、建築構造物および建築コンポーネントに使用される金属表面に施される保護・装飾コーティングです。表面の耐久性と外観を向上させながら、耐候性、耐食性、環境暴露への抵抗性を提供します。
建築用金属コーティング市場は、樹脂タイプ、用途、エンドユーザー、地域別にセグメント化されています。樹脂タイプ別では、フルオロポリマー、ポリエステル、ポリウレタン、エポキシ、その他の樹脂タイプにセグメント化されています。用途別では、屋根・クラッディング、壁パネル・ファサード、カーテンウォール・ストアフロント、窓枠・ドア、その他の用途にセグメント化されています。エンドユーザー別では、商業、住宅、その他のエンドユーザーにセグメント化されています。レポートはまた、主要地域の16カ国における建築用金属コーティングの市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
セグメンテーション概要
| フルオロポリマー |
| ポリエステル |
| ポリウレタン |
| エポキシ |
| その他の樹脂タイプ |
| 屋根・クラッディング |
| 壁パネル・ファサード |
| カーテンウォール・ストアフロント |
| 窓枠・ドア |
| その他の用途 |
| 商業 |
| 住宅 |
| その他のエンドユーザー |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 樹脂タイプ別 | フルオロポリマー | |
| ポリエステル | ||
| ポリウレタン | ||
| エポキシ | ||
| その他の樹脂タイプ | ||
| 用途別 | 屋根・クラッディング | |
| 壁パネル・ファサード | ||
| カーテンウォール・ストアフロント | ||
| 窓枠・ドア | ||
| その他の用途 | ||
| エンドユーザー別 | 商業 | |
| 住宅 | ||
| その他のエンドユーザー | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
建築用金属コーティング市場の規模はどのくらいですか?
建築用金属コーティング市場は2026年に6.34 ビリオン 米ドルに達し、2031年までに8.52 ビリオン 米ドルに達すると予測されています。
建築用金属コーティングの需要を促進しているものは何ですか?
商業建設、公共インフラ改修、建築エンベロープのアップグレード、環境製品要件が需要を支えています。
2025年に市場シェアをリードした樹脂タイプはどれですか?
フルオロポリマーが2025年に47.32%のシェアでリードしました。
2031年にかけて最も速く成長すると予想される用途はどれですか?
窓枠とドアは、熱性能要件に支えられ、2031年にかけてCAGR 6.98%で成長すると予測されています。