
Marktgröße und Marktanteil für Architektonische Metallbeschichtungen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 6.34 Milliarden US-Dollar |
| Marktgröße (2031) | 8.52 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.08 % |
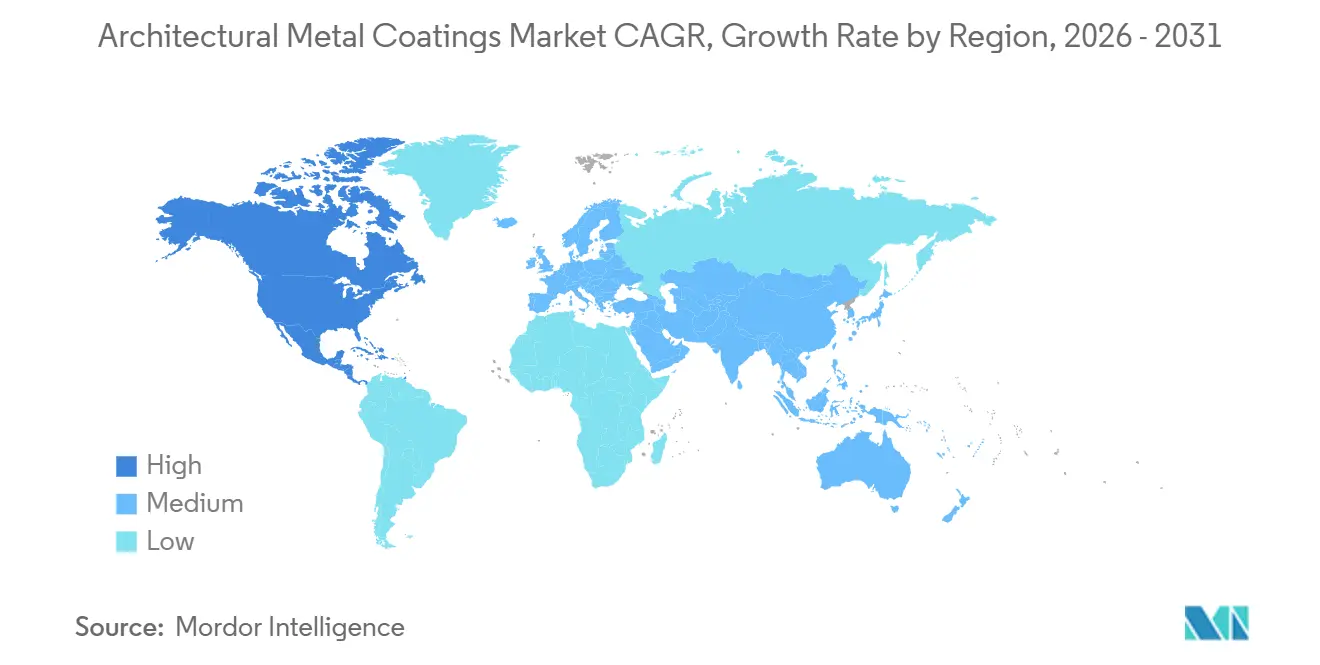
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
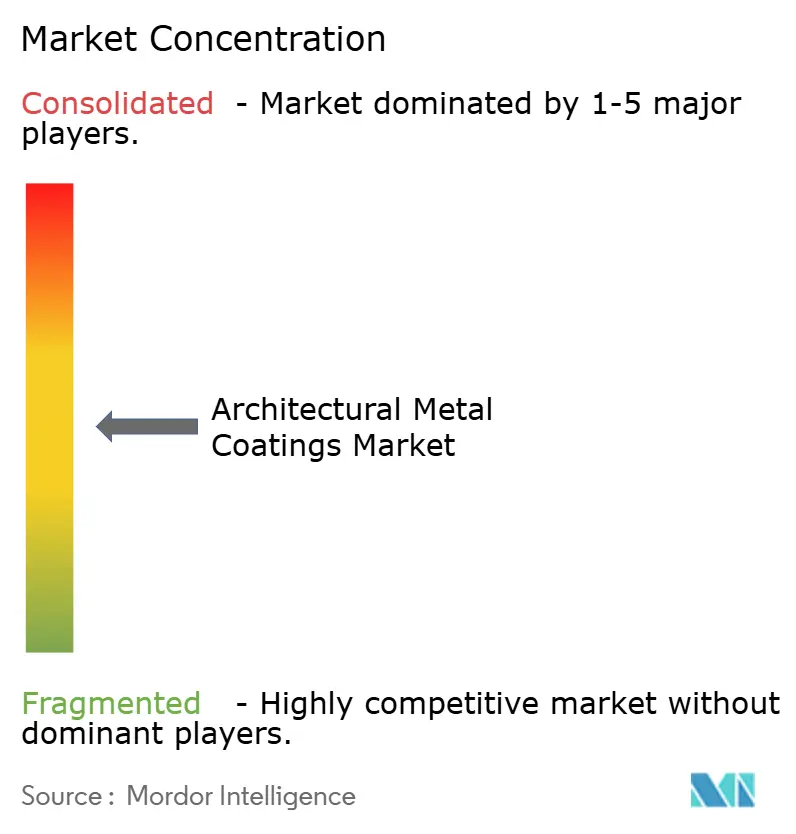
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Architektonische Metallbeschichtungen von Mordor Intelligence
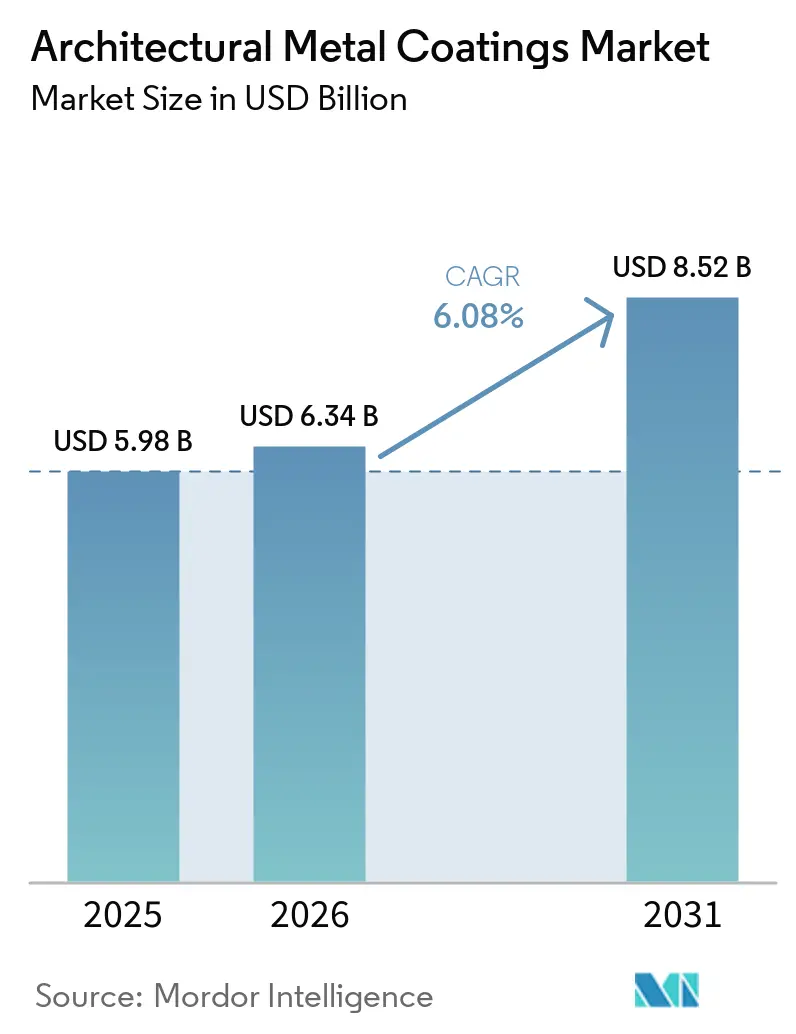
Die Marktgröße für Architektonische Metallbeschichtungen wurde im Jahr 2025 auf 5,98 Milliarden USD geschätzt und wird voraussichtlich von 6,34 Milliarden USD im Jahr 2026 auf 8,52 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,08 % während des Prognosezeitraums (2026–2031). Der Markt für Architektonische Metallbeschichtungen wird durch Renovierungsaktivitäten gestützt, da ein Großteil des bis 2050 erwarteten Gebäudebestands bereits heute existiert. Projektentwickler bewerten Fassadensysteme zunehmend anhand von Lebenszykluskosten, thermischer Leistung und erforderlicher Dokumentation, anstatt allein auf die anfänglichen Materialkosten zu achten. Gewerblicher Hochbau, die Erneuerung öffentlicher Infrastruktur und strengere Anforderungen an die Energieeffizienz stützen die Nachfrage in den wichtigsten Regionen. Lieferanten reagieren mit emissionsärmeren Chemikalien, Umweltproduktdeklarationen und digitalen Farbwerkzeugen, die Reparaturarbeiten unterstützen. Lieferengpässe bei Polyvinylidenfluorid (PVDF)-Vorprodukten können die Verfügbarkeit von Premiumoberflächen bis 2027 einschränken, während geplante Kapazitätserweiterungen die Versorgung langfristig verbessern sollen.
Wichtigste Erkenntnisse des Berichts
- Nach Harztyp hielt Fluorpolymer im Jahr 2025 einen Marktanteil von 47,32 % am Markt für Architektonische Metallbeschichtungen, während Polyurethan bis 2031 voraussichtlich mit einer CAGR von 6,74 % wachsen wird.
- Nach Anwendung hielt Dach und Verkleidung im Jahr 2025 einen Marktanteil von 35,06 % am Markt für Architektonische Metallbeschichtungen, während Fensterrahmen und Türen bis 2031 voraussichtlich mit einer CAGR von 6,98 % wachsen werden.
- Nach Endverbraucher hielt der gewerbliche Bereich im Jahr 2025 einen Marktanteil von 46,18 % am Markt für Architektonische Metallbeschichtungen und wird bis 2031 voraussichtlich mit einer CAGR von 7,35 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 41,05 % am Markt für Architektonische Metallbeschichtungen und wird bis 2031 voraussichtlich mit einer CAGR von 7,03 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Architektonische Metallbeschichtungen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Urbanisierung und Expansion der metallischen Gebäudehülle | +1.8% | Global; APAC-geführt, mit sekundärer Konzentration in MEA und Südamerika | Langfristig (≥ 4 Jahre) |
| Expansion des gewerblichen Hochbaus und der Infrastrukturerneuerung | +1.5% | Global; Asien-Pazifik, Nordamerika und Westeuropa als primäre Nachfragezentren | Mittelfristig (2–4 Jahre) |
| Nachhaltige und energieeffiziente Baustandards | +1.2% | EU und Nordamerika (regulatorischer Kern); China, Indien und Japan (aktive Übernahme) | Mittelfristig (2–4 Jahre) |
| Übernahme energiearmer, VOC-armer und biobasierter Beschichtungen | +0.9% | EU und Nordamerika (regulierungsgetrieben); Indien und Südostasien (aufkommende Übernahme) | Mittelfristig (2–4 Jahre) |
| Digitale Farbanpassung und Wirtschaftlichkeit von Feldreparaturen | +0.5% | Nordamerika und EU (frühe Übernahme); Ausbreitung nach APAC und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Urbanisierung und Expansion der metallischen Gebäudehülle
Der Markt für Architektonische Metallbeschichtungen profitiert, wenn Stahl- und Aluminiumhüllen zur bevorzugten Designwahl für Neubauten werden. Metallsysteme können Anforderungen an Projektzeitplan, Konstruktionsgewicht und Lebenszyklusbudget bei Lagerhallen, Logistikparks, Rechenzentren und Technologiecampussen erfüllen. Chinas Stadterneuerungsprogramm unterstützt die wiederkehrende Nachfrage nach bandlackierten und strangpressbeschichteten Oberflächen für Vorhangfassadengeometrien. Akzo Nobel N.V. setzte seine nach American Architectural Manufacturers Association (AAMA) 2605 zertifizierte TRINAR SC Series nach Langzeittests bei einem Gewerbeprojekt in der Wirtschaftsentwicklungszone Dongying ein. Die Provinz Sichuan erließ DB51/T 3266-2025 für energiesparende Beschichtungen auf Stahloberflächen, was die Rolle subnationaler technischer Anforderungen widerspiegelt. Der Markt für Architektonische Metallbeschichtungen kann daher eine renovierungsgetriebene Nachfragebasis aufrechterhalten, wenn die Neubautätigkeit nachlässt.
Expansion des gewerblichen Hochbaus und der Infrastrukturerneuerung
Der Markt für Architektonische Metallbeschichtungen erhält wiederkehrende Nachfrage aus gewerblichen Bauprojekten und Infrastrukturerneuerungsvorhaben. Die American Society of Civil Engineers vergab in ihrem Bericht 2025 Noten von C oder schlechter für US-amerikanische Brücken, Straßen und Wassersysteme. Diese aufgeschobene Instandhaltungslast stützt die Nachfrage nach langlebigen Epoxidgrundierungen und Polyurethan-Deckbeschichtungen auf exponierten Metallanlagen. Indiens Smart Cities Mission hatte bis Mai 2025 94 % von 8.067 Projekten im Wert von INR 1,51 Lakh Crore (ca. 17,8 Milliarden USD) abgeschlossen[1]Regierung von Indien, „10 Jahre Smart Cities Mission”, Presseinformationsbüro, pib.gov.in. Solche Aufträge erfordern auch farblich abgestimmte Feldreparatursysteme, die den Umsatz über die anfängliche Beschichtungslieferung hinaus steigern können. Digitale Farbanpassung unterstützt Folgearbeiten in Portfolios mit mehreren Gebäuden und kann Lieferantenwechsel erschweren.
Nachhaltige und energieeffiziente Baustandards
Der Markt für Architektonische Metallbeschichtungen wird durch Bauvorschriften beeinflusst, die die Leistungsanforderungen an Fassaden und Fenstersysteme erhöhen. Die Europäische Kommission verabschiedete im Dezember 2025 aktualisierte EU-Umweltzeichen-Kriterien durch den Beschluss 2025/2607 der Kommission[2]Europäische Kommission, „Beschluss 2025/2607 der Kommission vom 17. Dezember 2025 zur Festlegung der EU-Umweltzeichen-Kriterien für Dekorfarben, Lacke und verwandte Produkte”, EU-Umweltzeichen, eu-ecolabel.de. Die Kriterien verlangen verifizierte Grenzwerte und Lebenszyklusumweltinformationen für Beschichtungen, die eine Umweltzeichen-Zulassung anstreben. Green Seal aktualisierte seinen GS-11-Standard im April 2026, einschließlich Anforderungen für Farben, Beschichtungen, Lasuren und Versiegelungen. Diese Anforderungen erhöhen den Wert von Systemen mit etablierten Prüf- und Dokumentationsverfahren. Sie setzen auch kleinere Anwender unter größeren Druck, die Qualifikation in mehreren Rechtsgebieten aufrechtzuerhalten.
Übernahme energiearmer, VOC-armer und biobasierter Beschichtungen
Der Markt für Architektonische Metallbeschichtungen übernimmt Formulierungen, die darauf ausgelegt sind, Emissionen flüchtiger organischer Verbindungen (VOC) und den Aushärtungsenergiebedarf zu reduzieren. Akzo Nobel N.V. brachte im April 2026 seine Interpon D2525 Futura 2026–2029 Architektur-Pulverbeschichtungskollektion auf den Markt. Die Kollektion integrierte Low-E-Aushärtungstechnologie und biobasierte Rohstoffe in Produkten, die in Europa, dem Nahen Osten und Afrika hergestellt werden. Wasserbasierte und biobasierte Systeme können die Trocknungszeiten zwischen den Beschichtungsschichten bei Renovierungsprojekten in bewohnten Gebäuden verkürzen. Dies kann Störungen und Arbeitsaufwand reduzieren und gleichzeitig Gebäudeeigentümern helfen, Umweltspezifikationen zu erfüllen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Formulierungs- und Anwendungskosten für fortschrittliche Systeme | -1.0% | Global; am ausgeprägtesten in APAC-Renovierungsmärkten und preissensiblen MEA-Märkten | Langfristig (≥ 4 Jahre) |
| Regulatorische Komplexität und Zertifizierungskosten | -0.8% | Nordamerika und EU (primäre regulatorische Belastung); Ausbreitung auf APAC-Exportproduzenten | Mittelfristig (2–4 Jahre) |
| PVDF-Rohstoff- und Farbanpassungsengpässe bei Renovierungen | -0.6% | Global; am akutesten in China und APAC-Märkten, die von der inländischen R142b-Versorgung abhängig sind | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Komplexität und Zertifizierungskosten
Der Markt für Architektonische Metallbeschichtungen sieht sich längeren Compliance-Prozessen gegenüber, da sich Standards und Produktanforderungen ändern. Aktualisierte Ausgaben von AAMA 2603, AAMA 2604 und AAMA 2605 verlangen von Anwendern, die Vorbehandlungs- und Grundierungschemie neu zu bewerten. Diese Arbeit kann eine Neuqualifizierung erfordern, bevor ein Lieferant wieder auf die Spezifikationslisten für hochwertige Projekte aufgenommen wird. Die American Coatings Association hat auch potenzielle Auswirkungen der Regulierung von Per- und Polyfluoralkylsubstanzen (PFAS) auf Beschichtungstechnologien identifiziert. Die damit verbundenen Entwicklungsarbeiten können kostspielig sein und möglicherweise keine unmittelbaren Einnahmen generieren. Komplexe Vorschriften können auch große Formulierer begünstigen, die bereits über Test-, Regulierungs- und Dokumentationsressourcen verfügen.
Hohe Formulierungs- und Anwendungskosten für fortschrittliche Systeme
Der Markt für Architektonische Metallbeschichtungen bedient Projekte, bei denen fortschrittliche Systeme höhere Installationskosten als einfachere Alternativen aufweisen können. Flüssigbeschichtungssysteme können höhere Material-, Energie-, Arbeits- und Entsorgungskosten als Pulverbeschichtungssysteme aufweisen. Gebäudeeigentümer bei kostenempfindlichen Renovierungsprojekten können daher kostengünstigere Beschichtungsspezifikationen mit kürzeren Wartungszyklen wählen. Hochfeststoff-2-Komponenten-Polyurethansysteme erfordern auch kontrollierte Mischungsverhältnisse und sorgfältiges Topfzeitmanagement. PVDF-Versorgungsengpässe stellen eine zweite Einschränkung dar, da die R142b-Verfügbarkeit die Produktion von Premium-Fluorpolymer-Beschichtungen beeinflusst. Arkema startete im Juni 2026 eine 15%ige Kapazitätserweiterung in Calvert City, Kentucky, während die Erweiterung in Changshu für 2028 geplant ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Harztyp: Fluorpolymer-Beibehaltung trifft auf Polyurethan-Beschleunigung
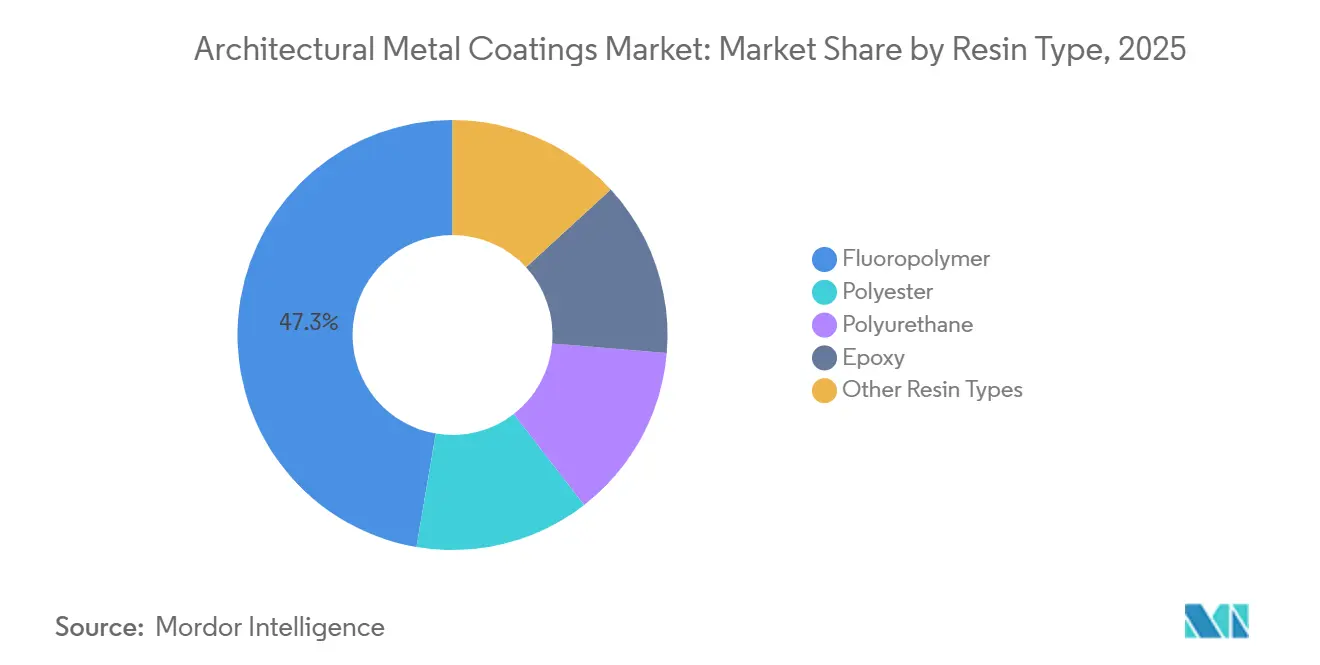
Fluorpolymer hielt im Jahr 2025 47,32 % der Marktgröße für Architektonische Metallbeschichtungen, da gewerbliche Fassaden, Vorhangfassaden und Dächer häufig langfristige Witterungsbeständigkeitsgarantien erfordern. Diese Systeme werden dort spezifiziert, wo Farb- und Glanzhaltung über längere Nutzungszeiträume wichtig bleiben. Polyesterbeschichtungen dienen Dach- und Verkleidungsprojekten, bei denen niedrigere Anfangskosten die Materialauswahl beeinflussen. Polyurethan wird bis 2031 voraussichtlich mit einer CAGR von 6,74 % wachsen, da Renovierungsarbeiten auf wasserbasierte 2-Komponenten-Systeme umsteigen. Die Architektonische Metallbeschichtungsbranche setzt diese Systeme ein, wenn ein Projekt niedrigere VOC-Emissionen und dauerhaften Schutz erfordert. Epoxidbeschichtungen bleiben als korrosionshemmende Grundierungen für verzinkten und Galvalume-Stahl in Küstenumgebungen wichtig.
Die PVDF-Versorgungsverfügbarkeit wird zu einem wichtigen Spezifikationsaspekt für Fluorpolymersysteme. Anpassungen der R142b-Produktion in Nordchina Anfang 2026 verlagerten Beschaffungsentscheidungen in Richtung Versorgungssicherheit. Dies kann die Verfügbarkeit und Preisgestaltung von Architekturqualitätsharz für Premium-Beschichtungslinien beeinflussen. Arkemas Erweiterung in Calvert City begann im Juni 2026 zu operieren und hat Kapazitäten für nordamerikanische Formulierer hinzugefügt. Das Unternehmen kündigte auch eine 20%ige Kynar-PVDF-Kapazitätserweiterung in Changshu, China, zur Inbetriebnahme im Jahr 2028 an. Diese Investitionen decken die Nachfrage aus Beschichtungen, Lithium-Ionen-Batterien und Halbleiteranwendungen. Die Architektonische Metallbeschichtungsbranche könnte eine schrittweise Anpassung des Harzmixes erleben, da Polyurethansysteme bei Renovierungsprojekten an Akzeptanz gewinnen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung: Dach und Verkleidung verankert die Nachfrage, während Fensterrahmen und Türen beschleunigen
Dach und Verkleidung hielt im Jahr 2025 35,06 % der Marktgröße für Architektonische Metallbeschichtungen, da sie die äußere Witterungsschutzbarriere bei gewerblichen und industriellen Metallgebäuden bilden. Die Ersatznachfrage umfasst vorlackierte, bandlackierte Produkte, die in früheren Bauzyklen installiert wurden. Wandpaneele und Fassaden verwenden strukturierte Fluorpolymeroberflächen auf gedämmten Metallpanelsystemen in Gewerbeprojekten. Vorhangfassaden und Schaufronten bleiben in zentralen Geschäftsvierteln und Verkehrsinfrastrukturen relevant. Der Markt für Architektonische Metallbeschichtungen hängt daher sowohl von großen Außensystemen als auch von kleineren spezifikationsbasierten Anwendungen ab.
Fensterrahmen und Türen werden bis 2031 voraussichtlich mit einer CAGR von 6,98 % wachsen, da Energievorschriften die Nachfrage nach thermisch verbesserten Aluminiumrahmenprofilen erhöhen. Beschichtete Profile können mit Wärmedämmtechnologie in öffentlichen, Wohn- und leichten Gewerbeprojekten kombiniert werden. Die EU-Umweltzeichen-Kriterien der Europäischen Kommission unterstreichen die Bedeutung verifizierter Umweltinformationen für qualifizierende Produkte. Bestehende Fenstererneuerungsarbeiten erfordern auch neue Rahmen, die zu den umgebenden verwitterten Fassadenpaneelen passen. Dieser Bedarf unterstützt spezialisierte digitale Farbanpassungs- und Feldreparaturdienstleistungen. Lieferanten mit etablierten Anpassungsplattformen können Restaurierungsprojekte unterstützen, bei denen visuelle Konsistenz erforderlich ist. Der Markt für Architektonische Metallbeschichtungen profitiert, wenn thermische Aufrüstungen und Fassadenreparaturen gemeinsam durchgeführt werden.
Nach Endverbraucher: Gewerbe führt sowohl in Umfang als auch in Wachstumsrate
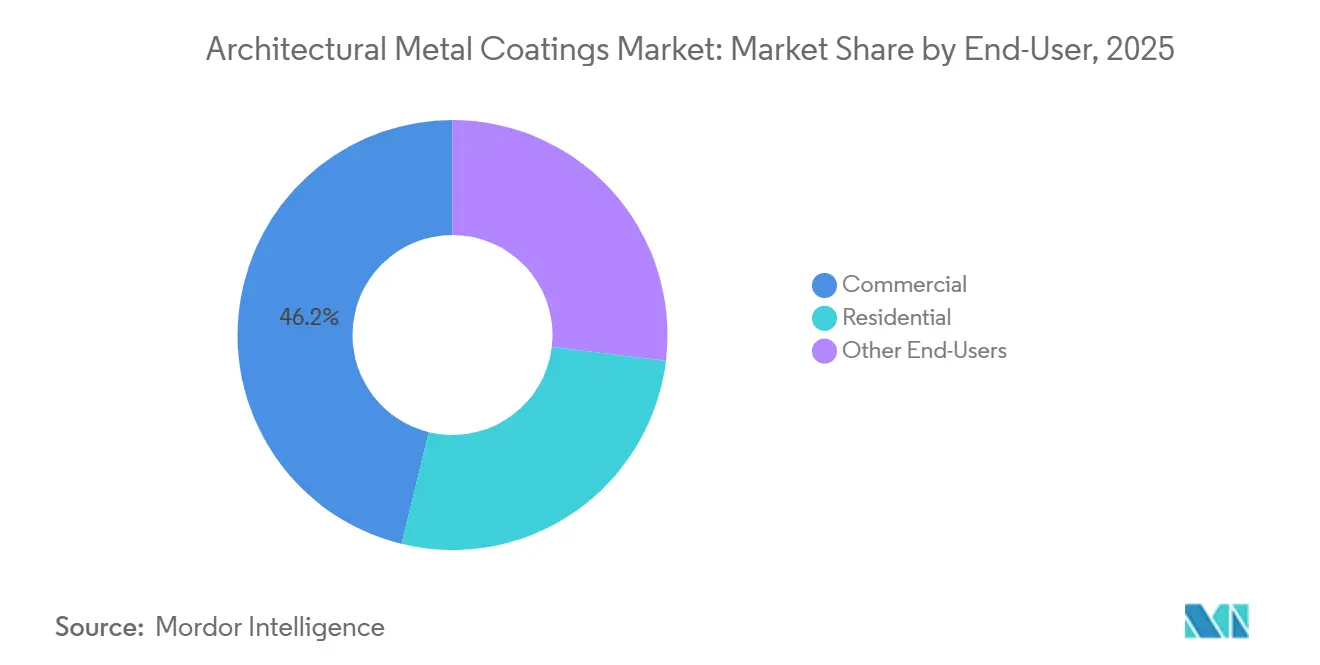
Der gewerbliche Bereich hielt im Jahr 2025 46,18 % der Marktgröße für Architektonische Metallbeschichtungen und wird bis 2031 voraussichtlich mit einer CAGR von 7,35 % wachsen. Flughäfen, Rechenzentren, Einzelhandelszentren, Krankenhäuser und Klasse-A-Bürotürme spezifizieren häufig langlebige Beschichtungssysteme für exponierte Fassaden und Dächer. Diese Projekte erfordern oft lange Garantien und Produktdokumentation. Gewerbliche Bautätigkeit in Asien-Pazifik und dem Nahen Osten stützt die neue Beschichtungsnachfrage. Renovierungsaktivitäten in Nordamerika und Europa stützen die Ersatznachfrage und können die erforderliche Beschichtungsleistung erhöhen. Nippon Paint präsentierte intelligente Fertigungs- und energiesparende Beschichtungslösungen auf der ARCHIDEX 2026 in Kuala Lumpur. Das Unternehmen positionierte seine 26 Fertigungsanlagen der Association of Southeast Asian Nations (ASEAN), um die gewerbliche Baubeschaffung zu bedienen.
Wohnprojekte wählen Beschichtungen in der Regel nach Anfangskosten und erwarteten Wartungsanforderungen aus. Vorlackiertes Metalldach in mittelpreisigen Wohnentwicklungen hebt schrittweise das Spezifikationsniveau in Teilen des Asien-Pazifik-Raums an. Smart-Cities-Investitionen in Indien unterstützen metallverkleidete öffentliche Gebäude, Verkehrsknotenpunkte und institutionelle Einrichtungen. Megaprojekte des Golf-Kooperationsrats sind ebenfalls aktive Nachfragequellen für diese Endverbrauchergruppe. Der Markt für Architektonische Metallbeschichtungen bedient diese Kunden durch Bandlackierungen, Strangpressbeschichtungen, Grundierungen und Reparatursysteme. Diese Anforderungen begünstigen Lieferanten, die sowohl die anfängliche Anwendung als auch spätere Wartungsanforderungen erfüllen können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik hielt im Jahr 2025 41,05 % des Marktumsatzes, was die Nachfrage in China, Indien, Japan, Südkorea, Vietnam, Indonesien und Malaysia widerspiegelt, wo der Markt für Architektonische Metallbeschichtungen von Stadterneuerung und neuer Bautätigkeit profitiert. China unterstützt Stadterneuerungsprojekte mit Hochleistungsoberflächen. Die TRINAR SC Series von Akzo Nobel N.V. lieferte selbstreinigende Leistung bei Langzeittests in der Wirtschaftsentwicklungszone Dongying. Indiens Smart Cities Mission hatte bis Mai 2025 94 % von 8.067 Projekten abgeschlossen. Diese Arbeiten umfassen öffentliche Gebäude, Verkehrsanlagen und Einrichtungen, die Metallverkleidungen und beschichtete Komponenten verwenden. Japan und Südkorea halten technisch anspruchsvolle Fluorpolymerspezifikationen für exponierte Gebäudeoberflächen aufrecht.
Südostasiatische Volkswirtschaften bauen Industriegebäude, Logistikeinrichtungen und Gewerbeflächen aus. Jotun kündigte eine Anlage für gebundene Metallicbeschichtungen in Malaysia zur Eröffnung im Jahr 2026 an, nach der Fertigstellung seiner Dubai-Anlage im Jahr 2024. Beckers Group eröffnete im Mai 2026 durch sein Gemeinschaftsunternehmen Berger-Becker Coatings eine Anlage für regenerative Polyesterharzproduktion in Nagpur. Die Anlage begann im 3. Quartal 2026 mit der kommerziellen Produktion mit einer anfänglichen Jahreskapazität von 9.000 Tonnen. Sie verwendet recyceltes Polyethylenterephthalat (PET) und biobasierte Rohstoffe. Lokale Fertigung kann den Versorgungszugang für regionale Formulierer und Kunden verbessern. Sowohl die lokale Produktion als auch die fortlaufenden Ergänzungen des regionalen Gebäudebestands stützen folglich den Markt für Architektonische Metallbeschichtungen.
Nordamerika wird bis 2031 voraussichtlich mit einer CAGR von 7,03 % wachsen, gestützt durch gewerblichen Hochbau und einen Ersatzzyklus für vorlackiertes Metalldach. Metropolitangebiete im Sun Belt unterstützen neue Gewerbeprojekte mit langlebigen Dach- und Wandsystemen, was den Markt für Architektonische Metallbeschichtungen stärkt. PPG Industries, Inc. führte im Juni 2026 BUILDING RENEWAL NEVERFADE Außenbeschichtungen mit Kynar Aquatec PVDF-Harz ein. Das System trägt eine 15-Jahres-Garantie und erfüllt die Anforderungen der Association for Materials Protection and Performance (AMPP) SSPC (The Society for Protective Coatings) Paint 47. Europa konzentriert sich weiterhin auf die Renovierung alternder gewerblicher Fassaden in Deutschland, Frankreich und der Benelux-Region. Das EU-Umweltzeichen gestaltet die Produktqualifikation in der gesamten Region neu. Südamerika gewinnt Nachfrage aus gewerblichem Hochbau und Logistikinfrastruktur, während der Nahe Osten und Afrika weiterhin durch Golf-Gewerbe- und Infrastrukturprojekte gestützt werden.

Wettbewerbslandschaft
Der Markt für Architektonische Metallbeschichtungen ist mäßig konzentriert, wobei die fünf führenden Unternehmen PPG Industries, Inc., The Sherwin-Williams Company, Akzo Nobel N.V., Axalta Coating Systems LLC und Nippon Paint Holdings Co., Ltd. umfassen. Diese Unternehmen konkurrieren durch breite Distribution, Anwendungskompetenz, Produktqualifikation und Zugang zu wichtigen Harztechnologien. Lieferanten nutzen zunehmend Umweltproduktdeklarationen, die mit EN 15804 A2 übereinstimmen, um Anforderungen der öffentlichen Beschaffung zu erfüllen. Jotun berichtete von mehr als 200 aktuellen Umweltproduktdeklarationen, die nach EN 15804 A2 verifiziert wurden. Große Lieferanten können diese Dokumente nutzen, um Angebote zu unterstützen, bei denen die Berichterstattung über eingebetteten Kohlenstoff erforderlich ist. Kleinere Wettbewerber können höhere Kosten haben, wenn sie gleichwertige Dokumentation erstellen und die Abdeckung über Regionen hinweg aufrechterhalten müssen.
Akzo Nobel N.V. und Axalta Coating Systems LLC kündigten am 18. November 2025 eine endgültige Fusion unter Gleichen auf Aktienbasis an. Arkema startete im Juni 2026 seine 15%ige PVDF-Kapazitätserweiterung in Kentucky, was die Harzverfügbarkeit für nordamerikanische Formulierer erweitert. Das Unternehmen kündigte auch seine 20%ige Kapazitätserweiterung in China an, mit dem Ziel der Inbetriebnahme im Jahr 2028. Diese Schritte zeigen, wie der Zugang zu Fluorpolymer-Vorprodukten Teil der Lieferantenstrategie bleibt.
TIGER Coatings GmbH & Co. KG erweitert Fluorethylenvinylether-Pulverbeschichtungen für Projekte, die AAMA 2605-Leistungsniveau ohne Investitionen in Flüssiglinien benötigen. Kansai Paint Co., Ltd. hat architektonische Differenzierung über Massenware-Wettbewerb positioniert und konzentriert sich auf Margen statt auf Wachstum. Alcea S.p.A. ist im Premium-Europäischen Architektur-Pulverbeschichtungsbereich tätig, während NOROO Paint & Coatings die koreanische gewerbliche Bandlackierungs-Lieferkette bedient. RPM International Inc. setzt seine Marken Carboline und Tremco in institutionellen und gewerblichen Projekten ein. Tnemec konkurriert im spezifikationsgerechten Schutz für US-amerikanische institutionelle und infrastrukturelle Metalloberflächen. Der Markt für Architektonische Metallbeschichtungen belohnt auch Lieferanten, die technischen Service, Farbanpassung und Garantieunterstützung nach der Installation bieten können. Dieser Wettbewerbsansatz steht im Einklang mit der wachsenden Bedeutung von Renovierungs- und Wartungsaktivitäten.
Branchenführer für Architektonische Metallbeschichtungen
PPG Industries, Inc.
The Sherwin-Williams Company
Akzo Nobel N.V.
Axalta Coating Systems LLC
Nippon Paint Holdings Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Arkema startete eine 15%ige Kynar-PVDF-Kapazitätserweiterung in Calvert City, Kentucky, nach einer Investition von 20 Millionen USD. Die zusätzliche Kapazität stärkt die Versorgung mit Fluorpolymeren in Architekturqualität für nordamerikanische Metallbeschichtungsformulierungen und unterstützt die Nachfrage nach langlebigen Architektonischen Metallbeschichtungen.
- April 2026: Akzo Nobel N.V. brachte die Interpon D2525 Futura 2026–2029 Architektur-Pulverbeschichtungskollektion auf den Markt. Die Kollektion verwendet Low-Energy (Low-E)-Aushärtungstechnologie und biobasierte Rohstoffe und unterstützt die Nachfrage nach nachhaltigen, energieeffizienten Architektonischen Metallbeschichtungen.


Globaler Berichtsumfang des Marktes für Architektonische Metallbeschichtungen
Architektonische Metallbeschichtungen sind Schutz- und Dekorbeschichtungen, die auf Metalloberflächen aufgetragen werden, die in Gebäudestrukturen und architektonischen Komponenten verwendet werden. Sie verbessern die Oberflächenhaltbarkeit und das Erscheinungsbild und bieten gleichzeitig Widerstandsfähigkeit gegen Witterung, Korrosion und Umwelteinflüsse.
Der Markt für Architektonische Metallbeschichtungen ist nach Harztyp, Anwendung, Endverbraucher und Geografie segmentiert. Nach Harztyp ist der Markt in Fluorpolymer, Polyester, Polyurethan, Epoxid und andere Harztypen segmentiert. Nach Anwendung ist der Markt in Dach und Verkleidung, Wandpaneele und Fassaden, Vorhangfassaden und Schaufronten, Fensterrahmen und Türen sowie andere Anwendungen segmentiert. Nach Endverbraucher ist der Markt in Gewerbe, Wohnbereich und andere Endverbraucher segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Architektonische Metallbeschichtungen in 16 Ländern in den wichtigsten Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Fluorpolymer |
| Polyester |
| Polyurethan |
| Epoxid |
| Andere Harztypen |
| Dach und Verkleidung |
| Wandpaneele und Fassaden |
| Vorhangfassaden und Schaufronten |
| Fensterrahmen und Türen |
| Andere Anwendungen |
| Gewerbe |
| Wohnbereich |
| Andere Endverbraucher |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Rest von Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Russland | |
| Rest von Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Rest von Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Rest von Naher Osten und Afrika |
| Nach Harztyp | Fluorpolymer | |
| Polyester | ||
| Polyurethan | ||
| Epoxid | ||
| Andere Harztypen | ||
| Nach Anwendung | Dach und Verkleidung | |
| Wandpaneele und Fassaden | ||
| Vorhangfassaden und Schaufronten | ||
| Fensterrahmen und Türen | ||
| Andere Anwendungen | ||
| Nach Endverbraucher | Gewerbe | |
| Wohnbereich | ||
| Andere Endverbraucher | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Rest von Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Russland | ||
| Rest von Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Rest von Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Rest von Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Architektonische Metallbeschichtungen?
Der Markt für Architektonische Metallbeschichtungen hat im Jahr 2026 einen Wert von 6,34 Milliarden USD und wird bis 2031 voraussichtlich 8,52 Milliarden USD erreichen.
Was treibt die Nachfrage nach Architektonischen Metallbeschichtungen an?
Gewerblicher Hochbau, Erneuerung öffentlicher Infrastruktur, Aufrüstungen der Gebäudehülle und Anforderungen an Umweltprodukte stützen die Nachfrage.
Welcher Harztyp führte im Jahr 2025 den Marktanteil an?
Fluorpolymer führte mit einem Anteil von 47,32 % im Jahr 2025.
Welche Anwendung wird bis 2031 am schnellsten wachsen?
Fensterrahmen und Türen werden bis 2031 voraussichtlich mit einer CAGR von 6,98 % wachsen, gestützt durch Anforderungen an die thermische Leistung.
Seite zuletzt aktualisiert am:



