
Tamaño y Participación del Mercado de Revestimientos Metálicos Arquitectónicos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 6.34 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.52 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.08 % |
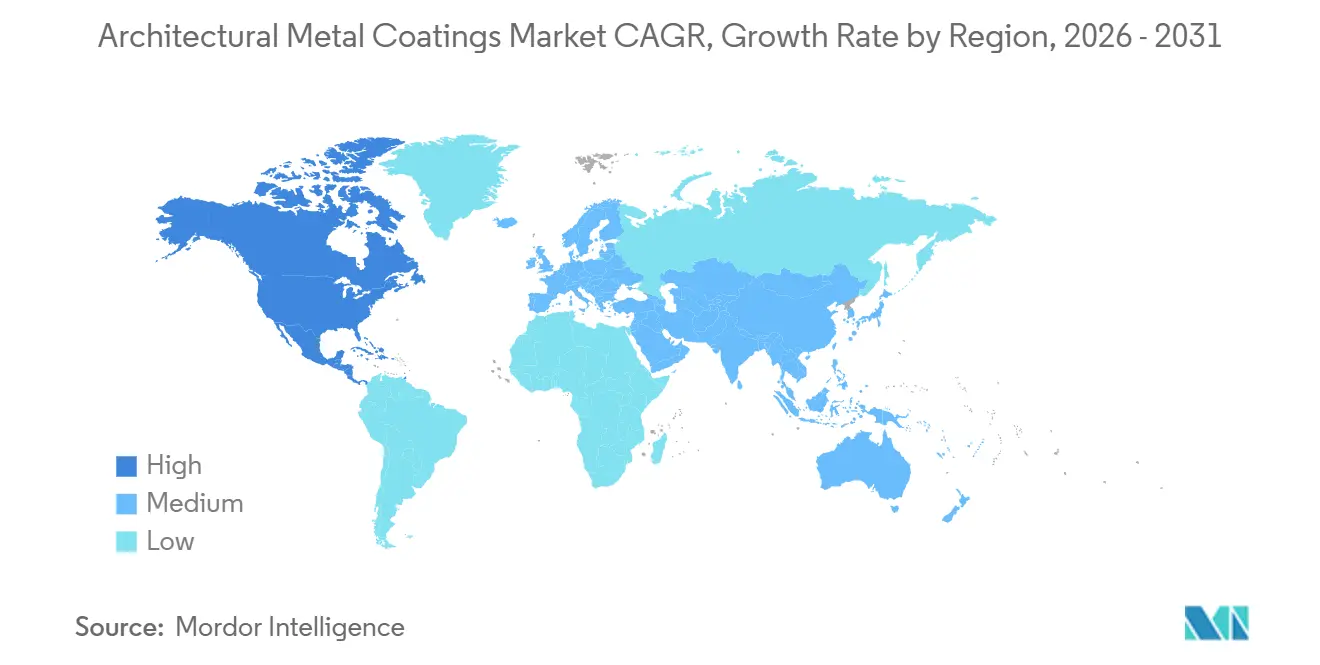
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
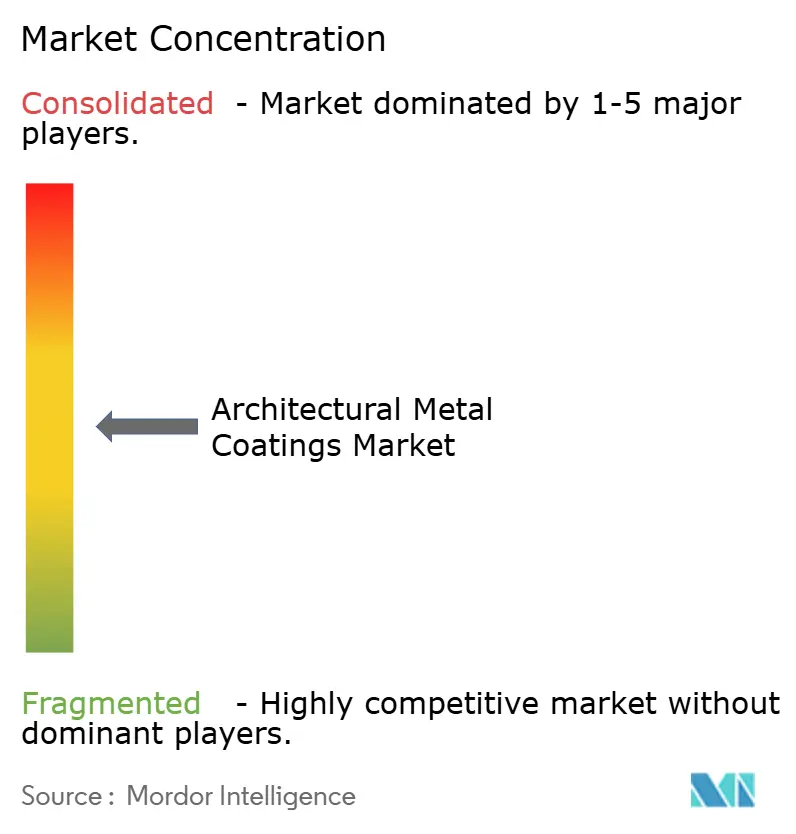
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Revestimientos Metálicos Arquitectónicos por Mordor Intelligence
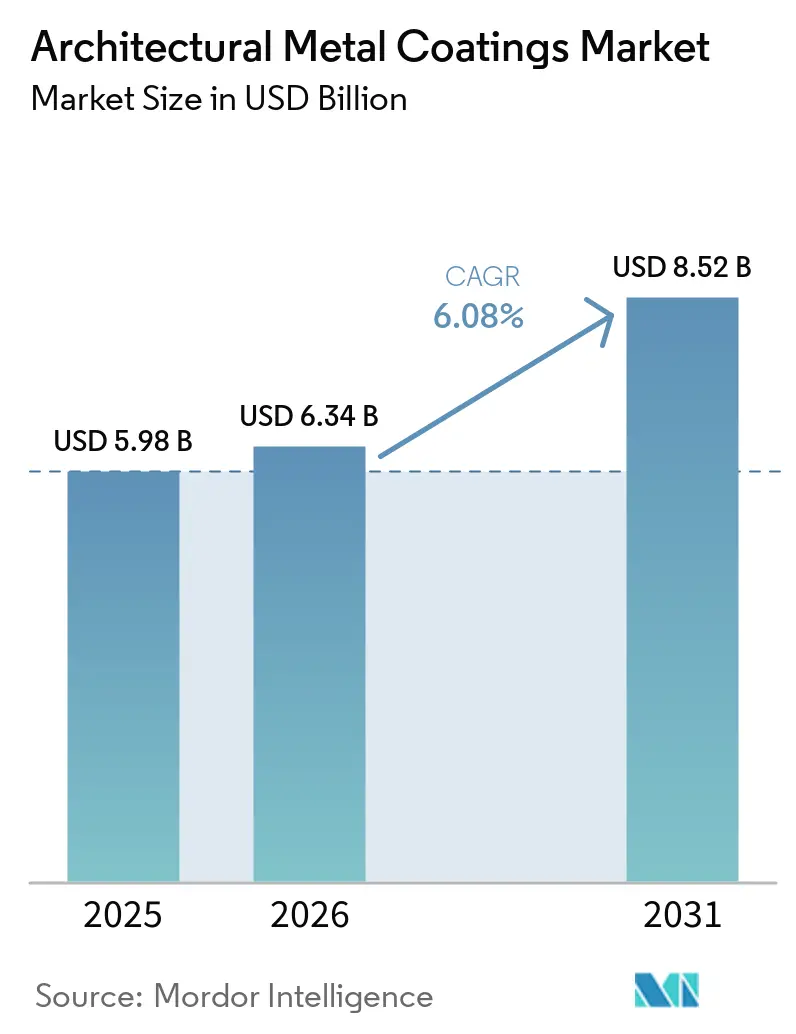
El tamaño del Mercado de Revestimientos Metálicos Arquitectónicos se valoró en 5,98 mil millones de USD en 2025 y se estima que crecerá desde 6,34 mil millones de USD en 2026 hasta alcanzar los 8,52 mil millones de USD en 2031, a una CAGR del 6,08% durante el período de pronóstico (2026-2031). El mercado de revestimientos metálicos arquitectónicos está respaldado por la actividad de renovación, dado que gran parte del parque edificatorio previsto para 2050 ya existe en la actualidad. Los promotores evalúan cada vez más los sistemas de fachada en función del coste del ciclo de vida, el rendimiento térmico y la documentación requerida, en lugar del coste inicial del material únicamente. La construcción comercial, la renovación de infraestructuras públicas y los requisitos más estrictos de eficiencia energética sostienen la demanda en las principales regiones. Los proveedores están respondiendo con formulaciones de menor emisión, documentación ambiental de productos y herramientas digitales de igualación de color que apoyan los trabajos de reparación. Las restricciones de suministro de insumos de fluoruro de polivinilideno (PVDF) pueden limitar la disponibilidad de acabados premium hasta 2027, mientras que las ampliaciones de capacidad tienen como objetivo aliviar el suministro con el tiempo.
Conclusiones Clave del Informe
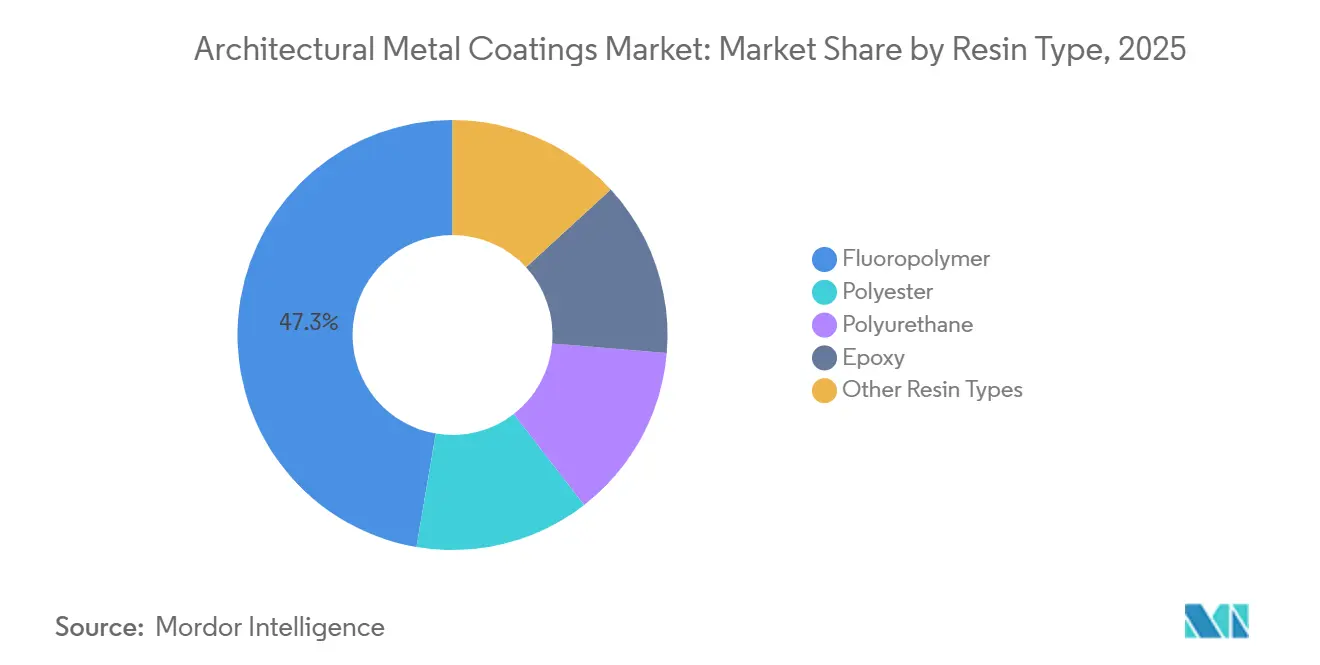
- Por tipo de resina, el fluoropolímero representó el 47,32% de la participación del mercado de revestimientos metálicos arquitectónicos en 2025, mientras que se proyecta que el poliuretano avance a una CAGR del 6,74% hasta 2031.
- Por aplicación, los techos y revestimientos representaron el 35,06% de la participación del mercado de revestimientos metálicos arquitectónicos en 2025, mientras que se proyecta que los marcos de ventanas y puertas avancen a una CAGR del 6,98% hasta 2031.
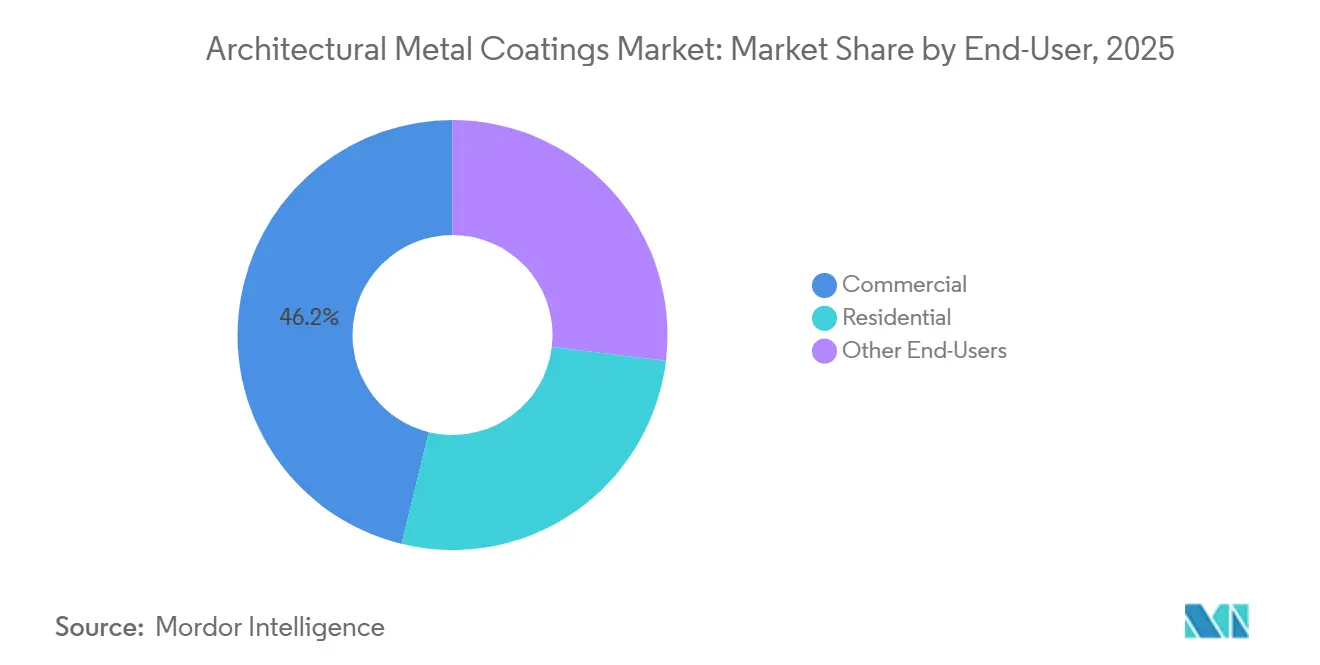
- Por usuario final, el sector comercial representó el 46,18% de la participación del mercado de revestimientos metálicos arquitectónicos en 2025 y se proyecta que avance a una CAGR del 7,35% hasta 2031.
- Por geografía, Asia-Pacífico representó el 41,05% de la participación del mercado de revestimientos metálicos arquitectónicos en 2025 y se proyecta que avance a una CAGR del 7,03% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Revestimientos Metálicos Arquitectónicos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Urbanización y Expansión de la Envolvente de Edificios Metálicos | +1.8% | Global; liderado por APAC, con concentración secundaria en MEA y América del Sur | Largo plazo (≥ 4 años) |
| Expansión de la Construcción Comercial y Renovación de Infraestructuras | +1.5% | Global; Asia-Pacífico, América del Norte y Europa Occidental como principales centros de demanda | Mediano plazo (2-4 años) |
| Normas de Construcción Sostenible y Energéticamente Eficiente | +1.2% | Unión Europea y América del Norte (núcleo regulatorio); China, India y Japón (adopción activa) | Mediano plazo (2-4 años) |
| Adopción de Revestimientos de Bajo Consumo Energético, Bajo COV y de Base Biológica | +0.9% | Unión Europea y América del Norte (impulsado por regulación); India y Sudeste Asiático (adopción emergente) | Mediano plazo (2-4 años) |
| Igualación Digital de Color y Economía de Reparación en Campo | +0.5% | América del Norte y Unión Europea (adopción temprana); expansión hacia APAC y América del Sur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Urbanización y Expansión de la Envolvente de Edificios Metálicos
El mercado de revestimientos metálicos arquitectónicos se beneficia cuando las envolventes de acero y aluminio se convierten en una opción de diseño preferida para nuevos edificios. Los sistemas metálicos pueden cumplir con los requisitos de plazos de proyecto, peso estructural y presupuesto del ciclo de vida en almacenes, parques logísticos, centros de datos y campus tecnológicos. El programa de renovación urbana de China respalda la demanda recurrente de acabados aplicados en bobina y por extrusión en geometrías de muro cortina. Akzo Nobel N.V. implementó su Serie TRINAR SC con certificación de la Asociación Americana de Fabricantes Arquitectónicos (AAMA) 2605 tras pruebas a largo plazo en un proyecto comercial en la Zona de Desarrollo Económico de Dongying. La Provincia de Sichuan emitió la norma DB51/T 3266-2025 para revestimientos de ahorro energético en superficies de acero, lo que refleja el papel de los requisitos técnicos subnacionales. El mercado de revestimientos metálicos arquitectónicos puede, por tanto, mantener una base de demanda impulsada por la renovación cuando la actividad de nueva construcción se debilita.
Expansión de la Construcción Comercial y Renovación de Infraestructuras
El mercado de revestimientos metálicos arquitectónicos recibe demanda recurrente de proyectos de construcción comercial y renovación de infraestructuras. La Sociedad Americana de Ingenieros Civiles otorgó calificaciones de C o inferiores a los puentes, carreteras y sistemas de agua de Estados Unidos en su informe de 2025. Esa carga de mantenimiento diferido respalda la demanda de imprimaciones epoxi duraderas y capas de acabado de poliuretano en activos metálicos expuestos. La Misión de Ciudades Inteligentes de India había completado el 94% de 8.067 proyectos por valor de INR 1,51 lakh crore (aproximadamente 17,8 mil millones de USD) a mayo de 2025[1]Gobierno de India, "10 años de la Misión de Ciudades Inteligentes", Oficina de Información de Prensa, pib.gov.in. Dichos contratos también requieren sistemas de reparación con igualación de color, lo que puede generar ventas adicionales más allá del suministro inicial de revestimiento. La igualación digital de color respalda el trabajo recurrente en carteras de múltiples edificios y puede dificultar los cambios de proveedor.
Normas de Construcción Sostenible y Energéticamente Eficiente
El mercado de revestimientos metálicos arquitectónicos se ve afectado por las normativas de construcción que elevan los requisitos de rendimiento para fachadas y sistemas de ventanas. La Comisión Europea adoptó los criterios actualizados de la Etiqueta Ecológica de la Unión Europea en diciembre de 2025 mediante la Decisión de la Comisión 2025/2607[2]Comisión Europea, "Decisión de la Comisión 2025/2607 de 17 de diciembre de 2025 por la que se establecen los criterios de la Etiqueta Ecológica de la UE para pinturas decorativas, barnices y productos relacionados", Etiqueta Ecológica de la Unión Europea, eu-ecolabel.de. Los criterios exigen límites verificados e información ambiental del ciclo de vida para los revestimientos que soliciten la aprobación de la Etiqueta Ecológica. Green Seal actualizó su norma GS-11 en abril de 2026, incluyendo requisitos para pinturas, revestimientos, tintes y selladores. Estos requisitos aumentan el valor de los sistemas con pruebas y documentación establecidas. También someten a los aplicadores más pequeños a una mayor presión para mantener la cualificación en varias jurisdicciones.
Adopción de Revestimientos de Bajo Consumo Energético, Bajo COV y de Base Biológica
El mercado de revestimientos metálicos arquitectónicos está adoptando formulaciones diseñadas para reducir las emisiones de compuestos orgánicos volátiles (COV) y la energía de curado. Akzo Nobel N.V. lanzó su colección de revestimientos en polvo arquitectónicos Interpon D2525 Futura 2026-2029 en abril de 2026. La colección incorporó tecnología de curado de baja energía (Low-E) y materias primas de origen biológico en productos fabricados en Europa, Oriente Medio y África. Los sistemas a base de agua y de origen biológico pueden acortar los ciclos de secado entre capas en proyectos de renovación en espacios ocupados. Esto puede reducir las interrupciones y los requisitos de mano de obra, al tiempo que ayuda a los propietarios de edificios a cumplir con las especificaciones medioambientales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costes de Formulación y Aplicación para Sistemas Avanzados | -1.0% | Global; más pronunciado en la renovación de APAC y los mercados sensibles al precio de MEA | Largo plazo (≥ 4 años) |
| Complejidad Regulatoria y Costes de Certificación | -0.8% | América del Norte y Unión Europea (carga regulatoria principal); expansión hacia los productores exportadores de APAC | Mediano plazo (2-4 años) |
| Restricciones de Materia Prima PVDF e Igualación de Color en Renovación | -0.6% | Global; más agudo en China y los mercados de APAC dependientes del suministro doméstico de R142b | Corto a mediano plazo (≤ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad Regulatoria y Costes de Certificación
El mercado de revestimientos metálicos arquitectónicos enfrenta procesos de cumplimiento más prolongados a medida que cambian las normas y los requisitos de los productos. Las ediciones actualizadas de AAMA 2603, AAMA 2604 y AAMA 2605 exigen a los aplicadores que reevalúen la química del pretratamiento y la imprimación. Este trabajo puede requerir una recualificación antes de que un proveedor vuelva a las listas de especificaciones para proyectos de alto valor. La Asociación Americana de Revestimientos también ha identificado posibles efectos de la regulación de sustancias perfluoroalquílicas y polifluoroalquílicas (PFAS) en las tecnologías de revestimiento. El trabajo de desarrollo asociado puede ser costoso y puede no generar ingresos inmediatos. Las normas complejas también pueden favorecer a los grandes formuladores que ya cuentan con recursos de pruebas, regulación y documentación.
Altos Costes de Formulación y Aplicación para Sistemas Avanzados
El mercado de revestimientos metálicos arquitectónicos atiende proyectos donde los sistemas avanzados pueden presentar costes instalados más elevados que las alternativas básicas. Los sistemas de revestimiento líquido pueden conllevar mayores costes de material, energía, mano de obra y gestión de residuos que los sistemas de revestimiento en polvo. Los propietarios de edificios en proyectos de renovación sensibles al coste pueden, por tanto, optar por especificaciones de revestimiento de menor coste con ciclos de mantenimiento más cortos. Los sistemas de poliuretano de dos componentes y alto contenido en sólidos también requieren proporciones de mezcla controladas y una gestión cuidadosa de la vida útil en el recipiente. Las limitaciones de suministro de PVDF añaden una segunda restricción, ya que la disponibilidad de R142b afecta a la producción de revestimientos de fluoropolímero premium. Arkema inició una expansión de capacidad del 15% en Calvert City, Kentucky, en junio de 2026, mientras que su expansión en Changshu está prevista para 2028.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Resina: Retención del Fluoropolímero frente a Aceleración del Poliuretano
El fluoropolímero representó el 47,32% del tamaño del mercado de revestimientos metálicos arquitectónicos en 2025, dado que las fachadas comerciales, los muros cortina y los techos suelen requerir garantías de durabilidad a largo plazo frente a la intemperie. Estos sistemas se especifican cuando la retención del color y del brillo son importantes a lo largo de períodos de servicio prolongados. Los revestimientos de poliéster sirven para proyectos de techos y revestimientos donde los menores costes iniciales influyen en la selección de materiales. Se proyecta que el poliuretano avance a una CAGR del 6,74% hasta 2031, a medida que los trabajos de renovación se orientan hacia sistemas de dos componentes a base de agua. La industria de revestimientos metálicos arquitectónicos utiliza estos sistemas cuando un proyecto requiere menores emisiones de COV y una protección duradera. Los revestimientos epoxi siguen siendo importantes como imprimaciones inhibidoras de la corrosión para acero galvanizado y Galvalume en entornos costeros.
La disponibilidad de suministro de PVDF se está convirtiendo en una consideración de especificación importante para los sistemas de fluoropolímero. Los ajustes en la producción de R142b en el norte de China a principios de 2026 desplazaron las decisiones de aprovisionamiento hacia la seguridad del suministro. Esto puede afectar a la disponibilidad y los precios de la resina de grado arquitectónico para las líneas de revestimiento premium. La expansión de Arkema en Calvert City comenzó a operar en junio de 2026 y ha añadido capacidad para los formuladores norteamericanos. La empresa también anunció una expansión del 20% de la capacidad de Kynar PVDF en Changshu, China, para su puesta en marcha en 2028. Estas inversiones atienden la demanda de revestimientos, baterías de iones de litio y aplicaciones de semiconductores. La industria de revestimientos metálicos arquitectónicos puede experimentar un ajuste gradual en la mezcla de resinas a medida que los sistemas de poliuretano ganan aceptación en los proyectos de renovación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: Los Techos y Revestimientos Anclan la Demanda, Mientras que los Marcos de Ventanas y Puertas se Aceleran
Los techos y revestimientos representaron el 35,06% del tamaño del mercado de revestimientos metálicos arquitectónicos en 2025, ya que forman la barrera exterior frente a la intemperie en edificios metálicos comerciales e industriales. La demanda de reposición incluye productos prepintados y aplicados en bobina instalados durante ciclos de construcción anteriores. Los paneles de pared y fachadas utilizan acabados de fluoropolímero texturizados en sistemas de paneles metálicos aislados en proyectos comerciales. Los muros cortina y escaparates siguen siendo relevantes en los distritos de negocios centrales y en las infraestructuras de transporte. El mercado de revestimientos metálicos arquitectónicos depende, por tanto, tanto de los grandes sistemas exteriores como de los usos más pequeños basados en especificaciones.
Se proyecta que los marcos de ventanas y puertas avancen a una CAGR del 6,98% hasta 2031, a medida que las normativas energéticas aumentan la demanda de perfiles de aluminio con mejoras térmicas. Los perfiles revestidos pueden combinarse con tecnología de rotura térmica en proyectos públicos, residenciales y comerciales ligeros. Los criterios de la Etiqueta Ecológica de la Comisión Europea refuerzan la importancia de la información ambiental verificada para los productos que buscan la cualificación. Los trabajos de sustitución de carpintería existente también requieren que los nuevos marcos coincidan con los paneles de fachada envejecidos del entorno. Esa necesidad respalda los servicios especializados de igualación digital de color y reparación en campo. Los proveedores con plataformas de igualación establecidas pueden apoyar proyectos de restauración donde la coherencia visual es necesaria. El mercado de revestimientos metálicos arquitectónicos se beneficia cuando las mejoras térmicas y la reparación de fachadas se realizan conjuntamente.
Por Usuario Final: El Sector Comercial Lidera tanto en Escala como en Tasa de Crecimiento
El sector comercial representó el 46,18% del tamaño del mercado de revestimientos metálicos arquitectónicos en 2025 y se proyecta que avance a una CAGR del 7,35% hasta 2031. Los aeropuertos, campus de datos, centros comerciales, hospitales y torres de oficinas de clase A especifican habitualmente sistemas de revestimiento duraderos para fachadas y techos expuestos. Estos proyectos suelen requerir garantías prolongadas y documentación del producto. La actividad de construcción comercial en Asia-Pacífico y Oriente Medio respalda la nueva demanda de revestimientos. La actividad de renovación en América del Norte y Europa respalda la demanda de reposición y puede elevar el rendimiento requerido de los revestimientos. Nippon Paint exhibió soluciones de fabricación inteligente y revestimientos de ahorro energético en ARCHIDEX 2026 en Kuala Lumpur. La empresa posicionó sus 26 instalaciones de fabricación de la Asociación de Naciones del Sudeste Asiático (ASEAN) para atender la contratación de construcción comercial.
Los proyectos residenciales generalmente seleccionan revestimientos en función del coste inicial y los requisitos de mantenimiento esperados. Los techos metálicos prepintados en desarrollos residenciales de gama media-alta están elevando gradualmente los niveles de especificación en partes de Asia-Pacífico. La inversión en Ciudades Inteligentes en India respalda edificios públicos revestidos de metal, centros de tránsito e instalaciones institucionales. Los megaproyectos del Consejo de Cooperación del Golfo también son fuentes de demanda activa para este grupo de usuarios finales. El mercado de revestimientos metálicos arquitectónicos atiende a estos clientes a través de revestimientos en bobina, revestimientos por extrusión, imprimaciones y sistemas de reparación. Estas necesidades favorecen a los proveedores capaces de satisfacer tanto la aplicación inicial como los requisitos de mantenimiento posteriores.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico representó el 41,05% de los ingresos del mercado en 2025, lo que refleja la demanda en China, India, Japón, Corea del Sur, Vietnam, Indonesia y Malasia, donde el mercado de revestimientos metálicos arquitectónicos se beneficia de la renovación urbana y la nueva actividad constructiva. China respalda proyectos de renovación urbana que utilizan acabados de alto rendimiento. La Serie TRINAR SC de Akzo Nobel N.V. demostró un rendimiento autolimpiante en pruebas a largo plazo en la Zona de Desarrollo Económico de Dongying. La Misión de Ciudades Inteligentes de India había completado el 94% de 8.067 proyectos en mayo de 2025. Este trabajo incluye edificios públicos, activos de tránsito e instalaciones que utilizan revestimientos metálicos y componentes revestidos. Japón y Corea del Sur mantienen especificaciones de fluoropolímero técnicamente exigentes para superficies de edificios expuestas.
Las economías del Sudeste Asiático están añadiendo edificios industriales, instalaciones logísticas y espacio comercial. Jotun anunció una instalación de metálicos aglutinados en Malasia para su apertura en 2026, tras la finalización de su instalación en Dubái en 2024. Beckers Group inauguró una planta de resina de poliéster renovable en Nagpur a través de su empresa conjunta Berger-Becker Coatings en mayo de 2026. La planta inició la producción comercial en el tercer trimestre de 2026 con una capacidad anual inicial de 9.000 toneladas métricas. Utiliza tereftalato de polietileno (PET) reciclado y materias primas de origen biológico. La fabricación local puede mejorar el acceso al suministro para los formuladores y clientes regionales. Tanto la producción local como las continuas incorporaciones al parque edificatorio regional respaldan, en consecuencia, el mercado de revestimientos metálicos arquitectónicos.
Se proyecta que América del Norte avance a una CAGR del 7,03% hasta 2031, respaldada por la construcción comercial y un ciclo de reposición de techos metálicos prepintados. Las áreas metropolitanas del Cinturón del Sol respaldan nuevos proyectos comerciales que utilizan sistemas duraderos de techos y paredes, lo que fortalece el mercado de revestimientos metálicos arquitectónicos. PPG Industries, Inc. presentó los Revestimientos Exteriores BUILDING RENEWAL NEVERFADE con resina Kynar Aquatec PVDF en junio de 2026. El sistema cuenta con una garantía de 15 años y cumple los requisitos de la Asociación para la Protección y el Rendimiento de Materiales (AMPP) SSPC (La Sociedad para Revestimientos Protectores) Pintura 47. Europa sigue centrada en la renovación de fachadas comerciales envejecidas en Alemania, Francia y la región del Benelux. La Etiqueta Ecológica de la Unión Europea está reformando la cualificación de productos en toda la región. América del Sur gana demanda de la construcción comercial y la infraestructura logística, mientras que Oriente Medio y África siguen respaldados por proyectos comerciales e infraestructurales del Golfo.

Panorama Competitivo
El mercado de revestimientos metálicos arquitectónicos está moderadamente concentrado, con los cinco principales actores que incluyen PPG Industries, Inc., The Sherwin-Williams Company, Akzo Nobel N.V., Axalta Coating Systems LLC y Nippon Paint Holdings Co., Ltd. Estas empresas compiten a través de una amplia distribución, capacidad de aplicación, cualificación de productos y acceso a tecnologías clave de resinas. Los proveedores utilizan cada vez más Declaraciones Ambientales de Producto alineadas con EN 15804 A2 para cumplir con los requisitos de contratación del sector público. Jotun reportó más de 200 Declaraciones Ambientales de Producto actuales verificadas bajo EN 15804 A2. Los grandes proveedores pueden utilizar estos documentos para respaldar licitaciones donde se requiere la declaración del carbono incorporado. Los competidores más pequeños pueden enfrentar mayores costes al crear documentación equivalente y mantener cobertura en todas las regiones.
Akzo Nobel N.V. y Axalta Coating Systems LLC anunciaron una fusión definitiva de iguales en acciones el 18 de noviembre de 2025. Arkema inició su expansión de capacidad de PVDF del 15% en Kentucky en junio de 2026, lo que amplía la disponibilidad de resina para los formuladores norteamericanos. La empresa también anunció su expansión de capacidad del 20% en China, con el objetivo de su puesta en marcha en 2028. Estos pasos muestran cómo el acceso a los insumos de fluoropolímero sigue siendo parte de la estrategia de los proveedores.
TIGER Coatings GmbH & Co. KG está expandiendo los revestimientos en polvo de éter vinílico de fluoroetileno para proyectos que necesitan un rendimiento de nivel AAMA 2605 sin inversión en línea líquida. Kansai Paint Co., Ltd. ha posicionado la diferenciación arquitectónica por encima de la competencia en productos básicos y se centra en los márgenes en lugar del crecimiento. Alcea S.p.A. opera en revestimientos en polvo arquitectónicos europeos premium, mientras que NOROO Paint & Coatings atiende la cadena de suministro de revestimiento en bobina comercial de Corea. RPM International Inc. utiliza sus marcas Carboline y Tremco en proyectos institucionales y comerciales. Tnemec compite en protección de grado de especificación para superficies metálicas institucionales e infraestructurales de Estados Unidos. El mercado de revestimientos metálicos arquitectónicos también recompensa a los proveedores que pueden ofrecer servicio técnico, igualación de color y soporte de garantía tras la instalación. Este enfoque competitivo se alinea con la creciente importancia de la actividad de renovación y mantenimiento.
Líderes de la Industria de Revestimientos Metálicos Arquitectónicos
-
PPG Industries, Inc.
-
The Sherwin-Williams Company
-
Akzo Nobel N.V.
-
Axalta Coating Systems LLC
-
Nippon Paint Holdings Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Arkema puso en marcha una expansión de capacidad de Kynar PVDF del 15% en Calvert City, Kentucky, tras una inversión de 20 millones de USD. La capacidad adicional fortalece el suministro de fluoropolímeros de grado arquitectónico para los formuladores de revestimientos metálicos de América del Norte, respaldando la demanda de revestimientos metálicos arquitectónicos duraderos.
- Abril de 2026: Akzo Nobel N.V. lanzó la colección de revestimientos en polvo arquitectónicos Interpon D2525 Futura 2026–2029. La colección utiliza tecnología de curado de baja energía (Low-E) y materias primas de origen biológico, respaldando la demanda de revestimientos metálicos arquitectónicos sostenibles y energéticamente eficientes.


Alcance del Informe Global del Mercado de Revestimientos Metálicos Arquitectónicos
Los revestimientos metálicos arquitectónicos son revestimientos protectores y decorativos aplicados a superficies metálicas utilizadas en estructuras de edificios y componentes arquitectónicos. Mejoran la durabilidad y el aspecto de la superficie, al tiempo que proporcionan resistencia a la intemperie, la corrosión y la exposición ambiental.
El Mercado de Revestimientos Metálicos Arquitectónicos está segmentado por tipo de resina, aplicación, usuario final y geografía. Por tipo de resina, el mercado está segmentado en fluoropolímero, poliéster, poliuretano, epoxi y otros tipos de resina. Por aplicación, el mercado está segmentado en techos y revestimientos, paneles de pared y fachadas, muros cortina y escaparates, marcos de ventanas y puertas, y otras aplicaciones. Por usuario final, el mercado está segmentado en comercial, residencial y otros usuarios finales. El informe también cubre el tamaño del mercado y los pronósticos de revestimientos metálicos arquitectónicos en 16 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Fluoropolímero |
| Poliéster |
| Poliuretano |
| Epoxi |
| Otros Tipos de Resina |
| Techos y Revestimientos |
| Paneles de Pared y Fachadas |
| Muros Cortina y Escaparates |
| Marcos de Ventanas y Puertas |
| Otras Aplicaciones |
| Comercial |
| Residencial |
| Otros Usuarios Finales |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Resina | Fluoropolímero | |
| Poliéster | ||
| Poliuretano | ||
| Epoxi | ||
| Otros Tipos de Resina | ||
| Por Aplicación | Techos y Revestimientos | |
| Paneles de Pared y Fachadas | ||
| Muros Cortina y Escaparates | ||
| Marcos de Ventanas y Puertas | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Comercial | |
| Residencial | ||
| Otros Usuarios Finales | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de revestimientos metálicos arquitectónicos?
El mercado de revestimientos metálicos arquitectónicos se sitúa en 6,34 mil millones de USD en 2026 y se proyecta que alcance los 8,52 mil millones de USD en 2031.
¿Qué está impulsando la demanda de revestimientos metálicos arquitectónicos?
La construcción comercial, la renovación de infraestructuras públicas, las mejoras de la envolvente del edificio y los requisitos de documentación ambiental de productos están respaldando la demanda.
¿Qué tipo de resina lideró la participación de mercado en 2025?
El fluoropolímero lideró con una participación del 47,32% en 2025.
¿Qué aplicación se espera que crezca más rápido hasta 2031?
Se proyecta que los marcos de ventanas y puertas avancen a una CAGR del 6,98% hasta 2031, respaldados por los requisitos de rendimiento térmico.
Última actualización de la página el:



