
Taille et part du marché des revêtements métalliques architecturaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 6.34 Milliards de dollars |
| Taille du Marché (2031) | 8.52 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.08 % |
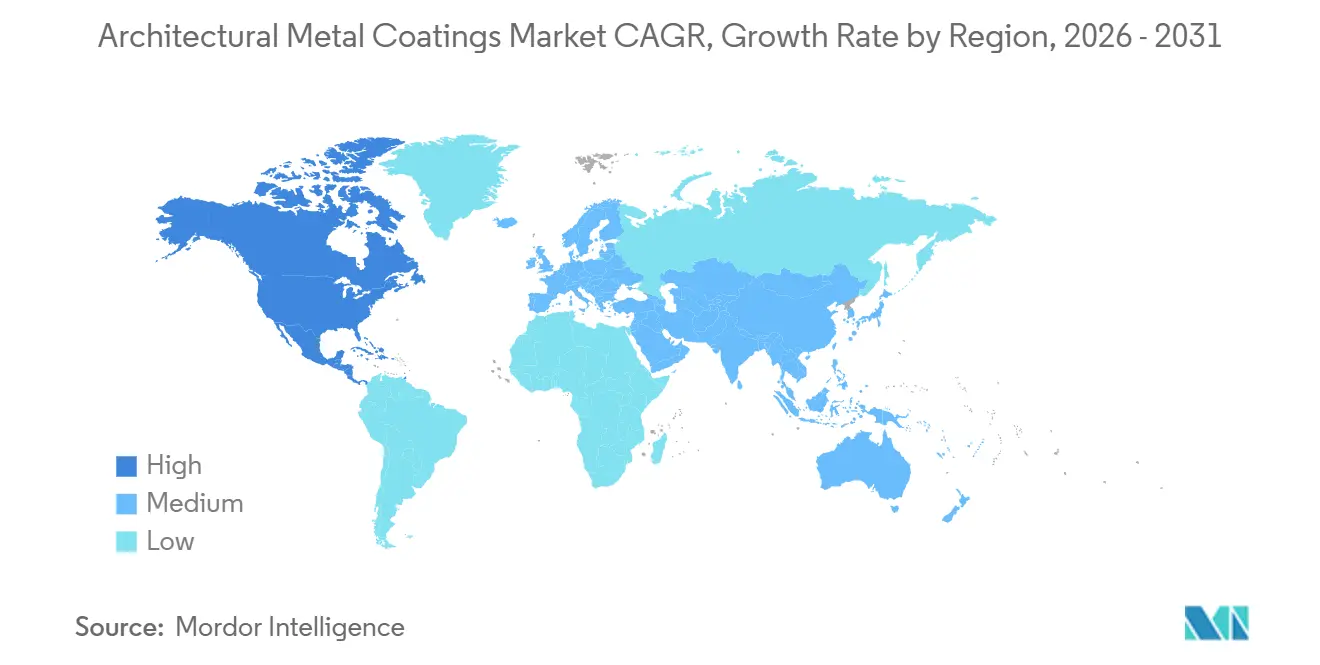
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
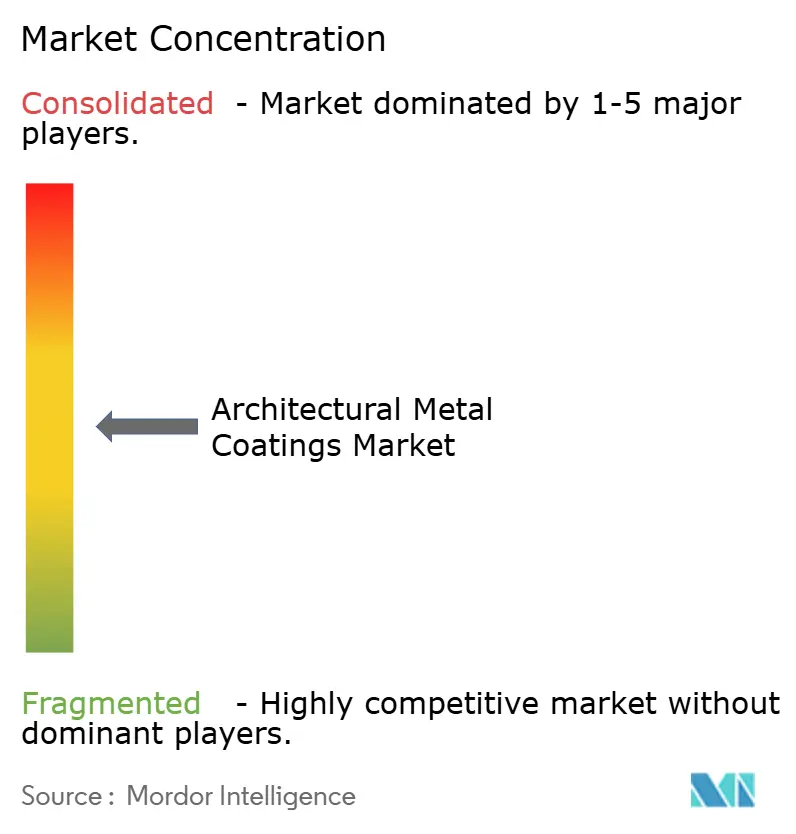
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des revêtements métalliques architecturaux par Mordor Intelligence
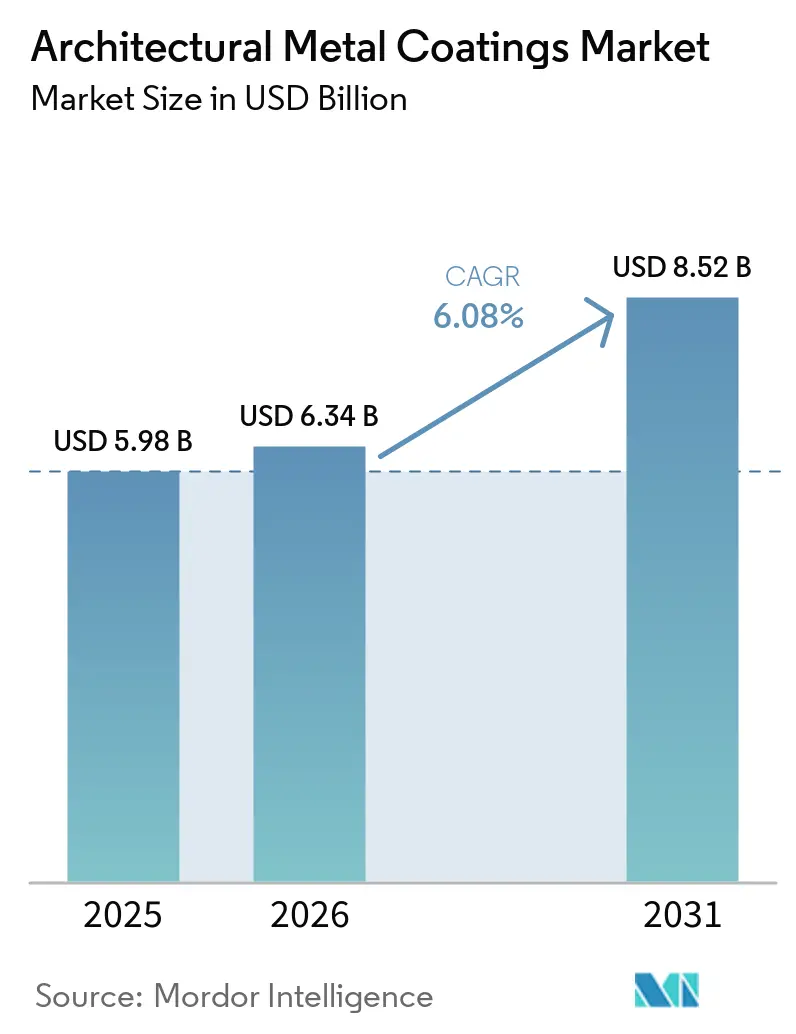
La taille du marché des revêtements métalliques architecturaux était évaluée à 5,98 milliards USD en 2025 et devrait croître de 6,34 milliards USD en 2026 pour atteindre 8,52 milliards USD d'ici 2031, à un CAGR de 6,08 % durant la période de prévision (2026-2031). Le marché des revêtements métalliques architecturaux est soutenu par l'activité de rénovation, car une grande partie du parc immobilier attendu en 2050 existe déjà aujourd'hui. Les promoteurs évaluent de plus en plus les systèmes de façade en termes de coût du cycle de vie, de performance thermique et de documentation requise, plutôt que du seul coût initial des matériaux. La construction commerciale, le renouvellement des infrastructures publiques et des exigences plus strictes en matière de performance énergétique soutiennent la demande dans les principales régions. Les fournisseurs répondent avec des formulations à faibles émissions, une documentation environnementale sur les produits et des outils numériques de correspondance des couleurs qui facilitent les travaux de réparation. Les contraintes d'approvisionnement en intrants de fluorure de polyvinylidène (PVDF) pourraient limiter la disponibilité des finitions haut de gamme jusqu'en 2027, tandis que les ajouts de capacité sont destinés à faciliter l'approvisionnement au fil du temps.
Points clés du rapport
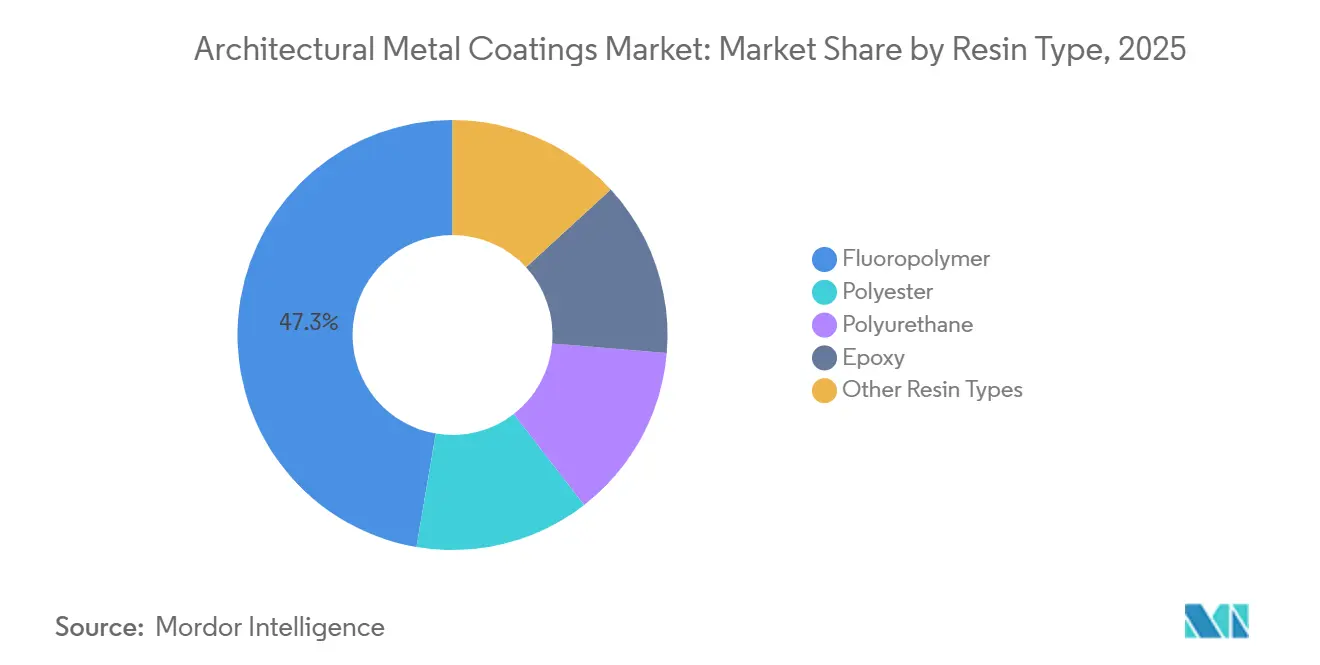
- Par type de résine, le fluoropolymère détenait 47,32 % de la part du marché des revêtements métalliques architecturaux en 2025, tandis que le polyuréthane devrait progresser à un CAGR de 6,74 % jusqu'en 2031.
- Par application, la toiture et le bardage détenaient 35,06 % de la part du marché des revêtements métalliques architecturaux en 2025, tandis que les châssis de fenêtres et les portes devraient progresser à un CAGR de 6,98 % jusqu'en 2031.
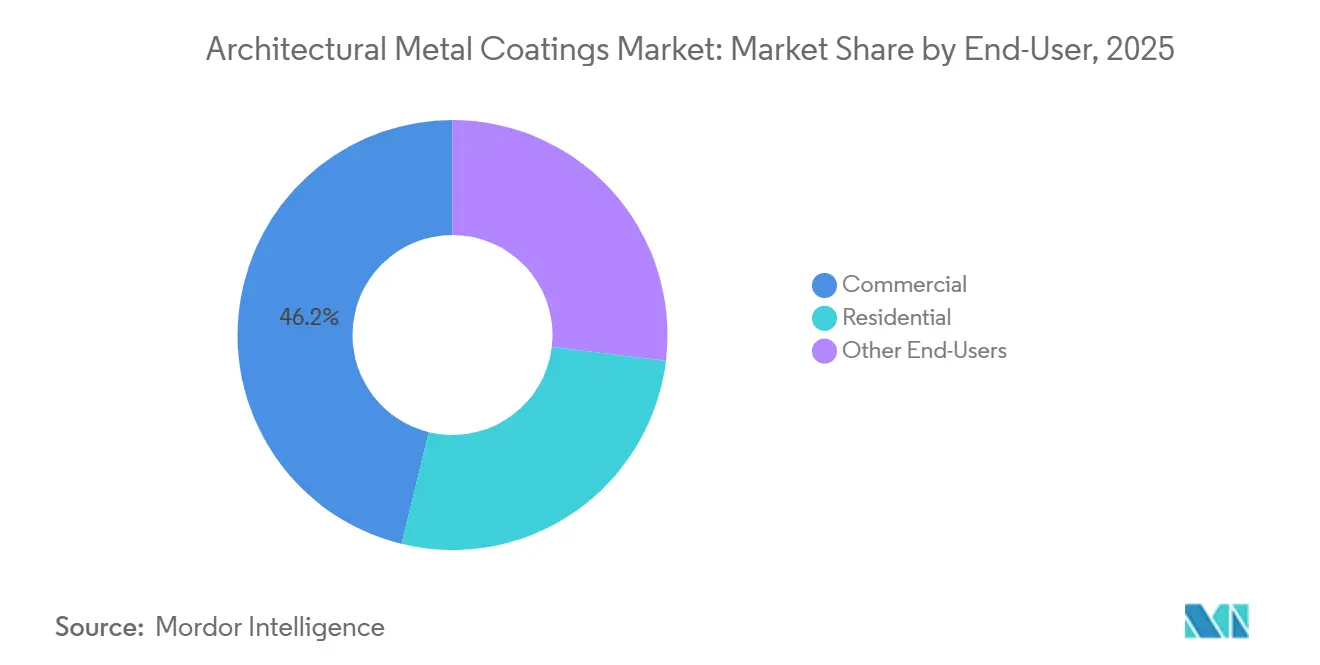
- Par utilisateur final, le secteur commercial détenait 46,18 % de la part du marché des revêtements métalliques architecturaux en 2025 et devrait progresser à un CAGR de 7,35 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 41,05 % de la part du marché des revêtements métalliques architecturaux en 2025 et devrait progresser à un CAGR de 7,03 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des revêtements métalliques architecturaux
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Urbanisation et expansion des enveloppes de bâtiments métalliques | +1.8% | Mondial ; mené par l'Asie-Pacifique, avec une concentration secondaire au Moyen-Orient et Afrique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Expansion de la construction commerciale et rénovation des infrastructures | +1.5% | Mondial ; Asie-Pacifique, Amérique du Nord et Europe occidentale comme principaux centres de demande | Moyen terme (2-4 ans) |
| Normes de construction durable et écoénergétique | +1.2% | Union européenne et Amérique du Nord (noyau réglementaire) ; Chine, Inde et Japon (adoption active) | Moyen terme (2-4 ans) |
| Adoption de revêtements à faible énergie, à faible teneur en COV et biosourcés | +0.9% | Union européenne et Amérique du Nord (portés par la réglementation) ; Inde et Asie du Sud-Est (adoption émergente) | Moyen terme (2-4 ans) |
| Correspondance numérique des couleurs et économie des réparations sur site | +0.5% | Amérique du Nord et Union européenne (adoption précoce) ; diffusion vers l'Asie-Pacifique et l'Amérique du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Urbanisation et expansion des enveloppes de bâtiments métalliques
Le marché des revêtements métalliques architecturaux bénéficie lorsque les enveloppes en acier et en aluminium deviennent un choix de conception privilégié pour les nouveaux bâtiments. Les systèmes métalliques peuvent répondre aux exigences de délais de projet, de poids structurel et de budget de cycle de vie pour les entrepôts, les parcs logistiques, les centres de données et les campus technologiques. Le programme de renouvellement urbain de la Chine soutient une demande récurrente pour les finitions appliquées en bobine et par extrusion sur les géométries de murs-rideaux. Akzo Nobel N.V. a déployé sa série TRINAR SC certifiée par l'Association américaine des fabricants architecturaux (AAMA) 2605 après des tests à long terme sur un projet commercial dans la zone de développement économique de Dongying. La province du Sichuan a publié la norme DB51/T 3266-2025 pour les revêtements économes en énergie sur les surfaces en acier, reflétant le rôle des exigences techniques infranationales. Le marché des revêtements métalliques architecturaux peut ainsi conserver une base de demande axée sur la rénovation lorsque l'activité de construction neuve s'affaiblit.
Expansion de la construction commerciale et rénovation des infrastructures
Le marché des revêtements métalliques architecturaux reçoit une demande récurrente des projets de construction commerciale et de rénovation des infrastructures. L'American Society of Civil Engineers a attribué aux ponts, routes et réseaux d'eau américains des notes de C ou inférieures dans son rapport 2025. Ce retard d'entretien soutient la demande d'apprêts époxy durables et de couches de finition en polyuréthane sur les actifs métalliques exposés. La mission Villes intelligentes de l'Inde avait achevé 94 % de 8 067 projets d'une valeur de 1,51 lakh crore INR (environ 17,8 milliards USD) en mai 2025[1]Gouvernement de l'Inde, « 10 ans de la mission Villes intelligentes », Bureau d'information de la presse, pib.gov.in. De tels contrats nécessitent également des systèmes de réparation avec correspondance des couleurs, ce qui peut générer des ventes au-delà de la fourniture initiale de revêtements. La correspondance numérique des couleurs facilite les travaux répétés sur des portefeuilles de bâtiments multiples et peut rendre les changements de fournisseur plus difficiles.
Normes de construction durable et écoénergétique
Le marché des revêtements métalliques architecturaux est affecté par les réglementations de construction qui relèvent les exigences de performance pour les façades et les systèmes de fenêtres. La Commission européenne a adopté les critères mis à jour de l'Écolabel européen en décembre 2025 par la décision de la Commission 2025/2607[2]Commission européenne, « Décision de la Commission 2025/2607 du 17 décembre 2025 établissant les critères de l'Écolabel de l'Union européenne pour les peintures décoratives, les vernis et les produits connexes », Écolabel de l'Union européenne, eu-ecolabel.de. Les critères exigent des limites vérifiées et des informations environnementales sur le cycle de vie pour les revêtements sollicitant l'approbation de l'Écolabel. Green Seal a mis à jour sa norme GS-11 en avril 2026, incluant des exigences pour les peintures, revêtements, teintures et produits d'étanchéité. Ces exigences augmentent la valeur des systèmes disposant de tests et d'une documentation établis. Elles exercent également une pression accrue sur les petits applicateurs pour maintenir leur qualification dans plusieurs juridictions.
Adoption de revêtements à faible énergie, à faible teneur en COV et biosourcés
Le marché des revêtements métalliques architecturaux adopte des formulations conçues pour réduire les émissions de composés organiques volatils (COV) et l'énergie de durcissement. Akzo Nobel N.V. a lancé sa collection de revêtements en poudre architecturaux Interpon D2525 Futura 2026-2029 en avril 2026. La collection intègre la technologie de durcissement à faible énergie (Low-E) et des matières premières biosourcées pour les produits fabriqués en Europe, au Moyen-Orient et en Afrique. Les systèmes à base d'eau et biosourcés peuvent raccourcir les cycles de séchage entre couches dans les projets de rénovation en milieu occupé. Cela peut réduire les perturbations et les besoins en main-d'œuvre tout en aidant les propriétaires de bâtiments à respecter les spécifications environnementales.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de formulation et d'application pour les systèmes avancés | -1.0% | Mondial ; plus prononcé dans les marchés de rénovation en Asie-Pacifique et les marchés sensibles aux prix au Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Complexité réglementaire et coûts de certification | -0.8% | Amérique du Nord et Union européenne (charge réglementaire principale) ; diffusion vers les producteurs exportateurs d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Contraintes en matières premières PVDF et de correspondance des couleurs dans la rénovation | -0.6% | Mondial ; plus aigu en Chine et sur les marchés d'Asie-Pacifique dépendants de l'approvisionnement domestique en R142b | Court à moyen terme (≤ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité réglementaire et coûts de certification
Le marché des revêtements métalliques architecturaux fait face à des processus de conformité plus longs à mesure que les normes et les exigences produits évoluent. Les éditions mises à jour des normes AAMA 2603, AAMA 2604 et AAMA 2605 obligent les applicateurs à réévaluer la chimie du prétraitement et des apprêts. Ces travaux peuvent nécessiter une requalification avant qu'un fournisseur ne réintègre les listes de spécifications pour les projets à haute valeur ajoutée. L'American Coatings Association a également identifié les effets potentiels de la réglementation sur les substances perfluoroalkylées et polyfluoroalkylées (PFAS) sur les technologies de revêtement. Les travaux de développement associés peuvent être coûteux et ne pas générer de revenus immédiats. Des règles complexes peuvent également favoriser les grands formulateurs qui disposent déjà de ressources en matière de tests, de réglementation et de documentation.
Coûts élevés de formulation et d'application pour les systèmes avancés
Le marché des revêtements métalliques architecturaux sert des projets où les systèmes avancés peuvent présenter des coûts installés plus élevés que les alternatives de base. Les systèmes de revêtement liquide peuvent engendrer des coûts plus élevés en matériaux, énergie, main-d'œuvre et gestion des déchets que les systèmes de revêtement en poudre. Les propriétaires de bâtiments dans des projets de rénovation sensibles aux coûts peuvent donc choisir des spécifications de revêtement moins coûteuses avec des cycles de maintenance plus courts. Les systèmes polyuréthane à deux composants à haute teneur en solides nécessitent également des ratios de mélange contrôlés et une gestion soigneuse de la durée de vie en pot. Les limitations d'approvisionnement en PVDF constituent une deuxième contrainte, car la disponibilité du R142b affecte la production de revêtements fluoropolymères haut de gamme. Arkema a lancé une expansion de capacité de 15 % à Calvert City, Kentucky, en juin 2026, tandis que son expansion à Changshu est prévue pour 2028.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de résine : maintien du fluoropolymère face à l'accélération du polyuréthane
Le fluoropolymère détenait 47,32 % de la taille du marché des revêtements métalliques architecturaux en 2025, car les façades commerciales, les murs-rideaux et les toitures nécessitent souvent de longues garanties de résistance aux intempéries. Ces systèmes sont spécifiés lorsque la rétention de couleur et la rétention de brillance restent importantes tout au long de longues périodes de service. Les revêtements polyester servent les projets de toiture et de bardage où les coûts initiaux plus faibles influencent la sélection des matériaux. Le polyuréthane devrait progresser à un CAGR de 6,74 % jusqu'en 2031, la rénovation se tournant vers les systèmes à deux composants à base d'eau. Le secteur des revêtements métalliques architecturaux utilise ces systèmes lorsqu'un projet nécessite de faibles émissions de COV et une protection durable. Les revêtements époxy restent importants en tant qu'apprêts anticorrosion pour l'acier galvanisé et Galvalume dans les environnements côtiers.
La disponibilité de l'approvisionnement en PVDF devient une considération de spécification importante pour les systèmes fluoropolymères. Les ajustements de la production de R142b dans le nord de la Chine au début de 2026 ont orienté les décisions d'approvisionnement vers la sécurité de l'approvisionnement. Cela peut affecter la disponibilité et le prix de la résine de qualité architecturale pour les gammes de revêtements haut de gamme. L'expansion d'Arkema à Calvert City a commencé à fonctionner en juin 2026 et a ajouté de la capacité pour les formulateurs nord-américains. La société a également annoncé une expansion de 20 % de la capacité de Kynar PVDF à Changshu, en Chine, pour une mise en service en 2028. Ces investissements répondent à la demande des revêtements, des batteries lithium-ion et des applications semi-conductrices. Le secteur des revêtements métalliques architecturaux pourrait connaître un ajustement progressif du mix de résines à mesure que les systèmes polyuréthane gagnent en acceptation dans les projets de rénovation.


Par application : la toiture et le bardage ancrent la demande, tandis que les châssis de fenêtres et les portes s'accélèrent
La toiture et le bardage détenaient 35,06 % de la taille du marché des revêtements métalliques architecturaux en 2025, car ils constituent la barrière météorologique extérieure des bâtiments commerciaux et industriels en métal. La demande de remplacement inclut les produits prélaqués et laminés en bobine installés lors de cycles de construction antérieurs. Les panneaux muraux et les façades utilisent des finitions fluoropolymères textures sur des systèmes de panneaux métalliques isolés dans les projets commerciaux. Les murs-rideaux et les devantures restent pertinents dans les quartiers d'affaires centraux et les infrastructures de transport. Le marché des revêtements métalliques architecturaux dépend donc à la fois des grands systèmes extérieurs et des utilisations plus petites basées sur des spécifications.
Les châssis de fenêtres et les portes devraient progresser à un CAGR de 6,98 % jusqu'en 2031, les réglementations énergétiques augmentant la demande de profilés en aluminium thermiquement améliorés. Les profilés revêtus peuvent être associés à la technologie de rupture thermique dans les projets publics, résidentiels et commerciaux légers. Les critères de l'Écolabel de la Commission européenne renforcent l'importance des informations environnementales vérifiées pour les produits qualifiés. Les travaux de remplacement de la fenestration existante nécessitent également que les nouveaux châssis correspondent aux panneaux de façade vieillis environnants. Ce besoin soutient des services spécialisés de correspondance numérique des couleurs et de réparation sur site. Les fournisseurs disposant de plateformes de correspondance établies peuvent soutenir les projets de restauration où la cohérence visuelle est nécessaire. Le marché des revêtements métalliques architecturaux bénéficie lorsque les mises à niveau thermiques et la réparation des façades ont lieu simultanément.
Par utilisateur final : le secteur commercial en tête tant par l'échelle que par le taux de croissance
Le secteur commercial détenait 46,18 % de la taille du marché des revêtements métalliques architecturaux en 2025 et devrait progresser à un CAGR de 7,35 % jusqu'en 2031. Les aéroports, les campus de centres de données, les centres commerciaux, les hôpitaux et les tours de bureaux de classe A spécifient couramment des systèmes de revêtement durables pour les façades et toitures exposées. Ces projets nécessitent souvent de longues garanties et une documentation produit. L'activité de construction commerciale en Asie-Pacifique et au Moyen-Orient soutient la nouvelle demande de revêtements. L'activité de rénovation en Amérique du Nord et en Europe soutient la demande de remplacement et peut élever les exigences de performance des revêtements. Nippon Paint a présenté des solutions de fabrication intelligente et de revêtements économes en énergie à l'ARCHIDEX 2026 à Kuala Lumpur. La société a positionné ses 26 installations de fabrication de l'Association des nations de l'Asie du Sud-Est (ASEAN) pour servir les achats de construction commerciale.
Les projets résidentiels sélectionnent généralement les revêtements en fonction du coût initial et des exigences de maintenance prévues. La toiture métallique prélaquée dans les développements résidentiels de gamme intermédiaire supérieure relève progressivement les niveaux de spécification dans certaines parties de l'Asie-Pacifique. L'investissement dans les villes intelligentes en Inde soutient les bâtiments publics revêtus de métal, les pôles de transport et les installations institutionnelles. Les mégaprojets du Conseil de coopération du Golfe constituent également des sources de demande actives pour ce groupe d'utilisateurs finaux. Le marché des revêtements métalliques architecturaux sert ces clients par le biais de revêtements en bobine, de revêtements par extrusion, d'apprêts et de systèmes de réparation. Ces besoins favorisent les fournisseurs capables de répondre à la fois aux exigences d'application initiale et aux besoins de maintenance ultérieurs.
Analyse géographique
L'Asie-Pacifique détenait 41,05 % des revenus du marché en 2025, reflétant la demande en Chine, en Inde, au Japon, en Corée du Sud, au Vietnam, en Indonésie et en Malaisie, où le marché des revêtements métalliques architecturaux bénéficie du renouvellement urbain et de la nouvelle activité de construction. La Chine soutient les projets de renouvellement urbain utilisant des finitions haute performance. La série TRINAR SC d'Akzo Nobel N.V. a démontré des performances autonettoyantes lors de tests à long terme dans la zone de développement économique de Dongying. La mission Villes intelligentes de l'Inde avait achevé 94 % de 8 067 projets en mai 2025. Ces travaux comprennent des bâtiments publics, des actifs de transport et des installations utilisant du bardage métallique et des composants revêtus. Le Japon et la Corée du Sud maintiennent des spécifications fluoropolymères techniquement exigeantes pour les surfaces de bâtiments exposées.
Les économies d'Asie du Sud-Est ajoutent des bâtiments industriels, des installations logistiques et des espaces commerciaux. Jotun a annoncé une installation de métalliques liés en Malaisie pour une ouverture en 2026, suite à l'achèvement de son installation à Dubaï en 2024. Beckers Group a inauguré une usine de résine polyester renouvelable à Nagpur par le biais de sa coentreprise Berger-Becker Coatings en mai 2026. L'usine a commencé sa production commerciale au 3e trimestre 2026 avec une capacité annuelle initiale de 9 000 tonnes métriques. Elle utilise du téréphtalate de polyéthylène (PET) recyclé et des matières premières biosourcées. La fabrication locale peut améliorer l'accès à l'approvisionnement pour les formulateurs et les clients régionaux. La production locale et les ajouts continus au parc immobilier régional soutiennent donc le marché des revêtements métalliques architecturaux.
L'Amérique du Nord devrait progresser à un CAGR de 7,03 % jusqu'en 2031, soutenue par la construction commerciale et un cycle de remplacement pour les toitures métalliques prélaquées. Les zones métropolitaines de la ceinture du Soleil soutiennent de nouveaux projets commerciaux utilisant des systèmes de toiture et de murs durables, ce qui renforce le marché des revêtements métalliques architecturaux. PPG Industries, Inc. a introduit les revêtements extérieurs BUILDING RENEWAL NEVERFADE avec résine Kynar Aquatec PVDF en juin 2026. Le système est assorti d'une garantie de 15 ans et répond aux exigences de la norme Paint 47 de l'Association pour la protection et la performance des matériaux (AMPP) SSPC (The Society for Protective Coatings). L'Europe reste concentrée sur la rénovation des façades commerciales vieillissantes en Allemagne, en France et dans la région du Benelux. L'Écolabel de l'Union européenne remodèle la qualification des produits dans toute la région. L'Amérique du Sud bénéficie de la demande de la construction commerciale et des infrastructures logistiques, tandis que le Moyen-Orient et l'Afrique restent soutenus par les projets commerciaux et d'infrastructure du Golfe.

Paysage concurrentiel
Le marché des revêtements métalliques architecturaux est modérément concentré, les cinq premiers acteurs étant PPG Industries, Inc., The Sherwin-Williams Company, Akzo Nobel N.V., Axalta Coating Systems LLC et Nippon Paint Holdings Co., Ltd. Ces entreprises se font concurrence par le biais d'une large distribution, de capacités d'application, de qualification des produits et d'accès aux technologies de résines clés. Les fournisseurs utilisent de plus en plus des déclarations environnementales de produits alignées sur la norme EN 15804 A2 pour répondre aux exigences des marchés publics. Jotun a déclaré plus de 200 déclarations environnementales de produits actuelles vérifiées selon la norme EN 15804 A2. Les grands fournisseurs peuvent utiliser ces documents pour soutenir les appels d'offres où le reporting sur le carbone incorporé est requis. Les concurrents plus petits peuvent faire face à des coûts plus élevés lors de la création d'une documentation équivalente et du maintien de la couverture dans toutes les régions.
Akzo Nobel N.V. et Axalta Coating Systems LLC ont annoncé une fusion définitive entre égaux entièrement en actions le 18 novembre 2025. Arkema a lancé son expansion de capacité PVDF de 15 % dans le Kentucky en juin 2026, ce qui élargit la disponibilité de résine pour les formulateurs nord-américains. La société a également annoncé son expansion de capacité de 20 % en Chine, visant une mise en service en 2028. Ces étapes montrent comment l'accès aux intrants fluoropolymères reste une partie de la stratégie des fournisseurs.
TIGER Coatings GmbH & Co. KG développe des revêtements en poudre à base d'éther vinylique fluoroéthylénique pour les projets nécessitant des performances de niveau AAMA 2605 sans investissement en ligne liquide. Kansai Paint Co., Ltd. a positionné la différenciation architecturale au-dessus de la concurrence sur les produits de base et se concentre sur les marges plutôt que sur la croissance. Alcea S.p.A. opère dans les revêtements en poudre architecturaux européens haut de gamme, tandis que NOROO Paint & Coatings sert la chaîne d'approvisionnement coréenne de revêtements en bobine commerciaux. RPM International Inc. utilise ses marques Carboline et Tremco dans les projets institutionnels et commerciaux. Tnemec est en concurrence dans la protection de qualité de spécification pour les surfaces métalliques institutionnelles et d'infrastructure américaines. Le marché des revêtements métalliques architecturaux récompense également les fournisseurs capables de fournir un service technique, une correspondance des couleurs et un support de garantie après installation. Cette approche concurrentielle s'aligne sur l'importance croissante de l'activité de rénovation et de maintenance.
Leaders du secteur des revêtements métalliques architecturaux
PPG Industries, Inc.
The Sherwin-Williams Company
Akzo Nobel N.V.
Axalta Coating Systems LLC
Nippon Paint Holdings Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Arkema a lancé une expansion de capacité Kynar PVDF de 15 % à Calvert City, Kentucky, suite à un investissement de 20 millions USD. La capacité supplémentaire renforce l'approvisionnement en fluoropolymères de qualité architecturale pour les formulateurs de revêtements métalliques nord-américains, soutenant la demande de revêtements métalliques architecturaux durables.
- Avril 2026 : Akzo Nobel N.V. a lancé la collection de revêtements en poudre architecturaux Interpon D2525 Futura 2026–2029. La collection utilise la technologie de durcissement à faible énergie (Low-E) et des matières premières biosourcées, soutenant la demande de revêtements métalliques architecturaux durables et écoénergétiques.


Portée du rapport mondial sur le marché des revêtements métalliques architecturaux
Les revêtements métalliques architecturaux sont des revêtements protecteurs et décoratifs appliqués sur des surfaces métalliques utilisées dans les structures de bâtiments et les composants architecturaux. Ils améliorent la durabilité et l'apparence des surfaces tout en offrant une résistance aux intempéries, à la corrosion et à l'exposition environnementale.
Le marché des revêtements métalliques architecturaux est segmenté par type de résine, application, utilisateur final et géographie. Par type de résine, le marché est segmenté en fluoropolymère, polyester, polyuréthane, époxy et autres types de résines. Par application, le marché est segmenté en toiture et bardage, panneaux muraux et façades, murs-rideaux et devantures, châssis de fenêtres et portes, et autres applications. Par utilisateur final, le marché est segmenté en commercial, résidentiel et autres utilisateurs finaux. Le rapport couvre également la taille du marché et les prévisions pour les revêtements métalliques architecturaux dans 16 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
| Fluoropolymère |
| Polyester |
| Polyuréthane |
| Époxy |
| Autres types de résines |
| Toiture et bardage |
| Panneaux muraux et façades |
| Murs-rideaux et devantures |
| Châssis de fenêtres et portes |
| Autres applications |
| Commercial |
| Résidentiel |
| Autres utilisateurs finaux |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de résine | Fluoropolymère | |
| Polyester | ||
| Polyuréthane | ||
| Époxy | ||
| Autres types de résines | ||
| Par application | Toiture et bardage | |
| Panneaux muraux et façades | ||
| Murs-rideaux et devantures | ||
| Châssis de fenêtres et portes | ||
| Autres applications | ||
| Par utilisateur final | Commercial | |
| Résidentiel | ||
| Autres utilisateurs finaux | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des revêtements métalliques architecturaux ?
Le marché des revêtements métalliques architecturaux s'élève à 6,34 milliards USD en 2026 et devrait atteindre 8,52 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande de revêtements métalliques architecturaux ?
La construction commerciale, la rénovation des infrastructures publiques, les mises à niveau des enveloppes de bâtiments et les exigences en matière de documentation environnementale des produits soutiennent la demande.
Quel type de résine a dominé la part de marché en 2025 ?
Le fluoropolymère a dominé avec une part de 47,32 % en 2025.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Les châssis de fenêtres et les portes devraient progresser à un CAGR de 6,98 % jusqu'en 2031, soutenus par les exigences de performance thermique.
Dernière mise à jour de la page le:



