
対戦車ミサイル市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
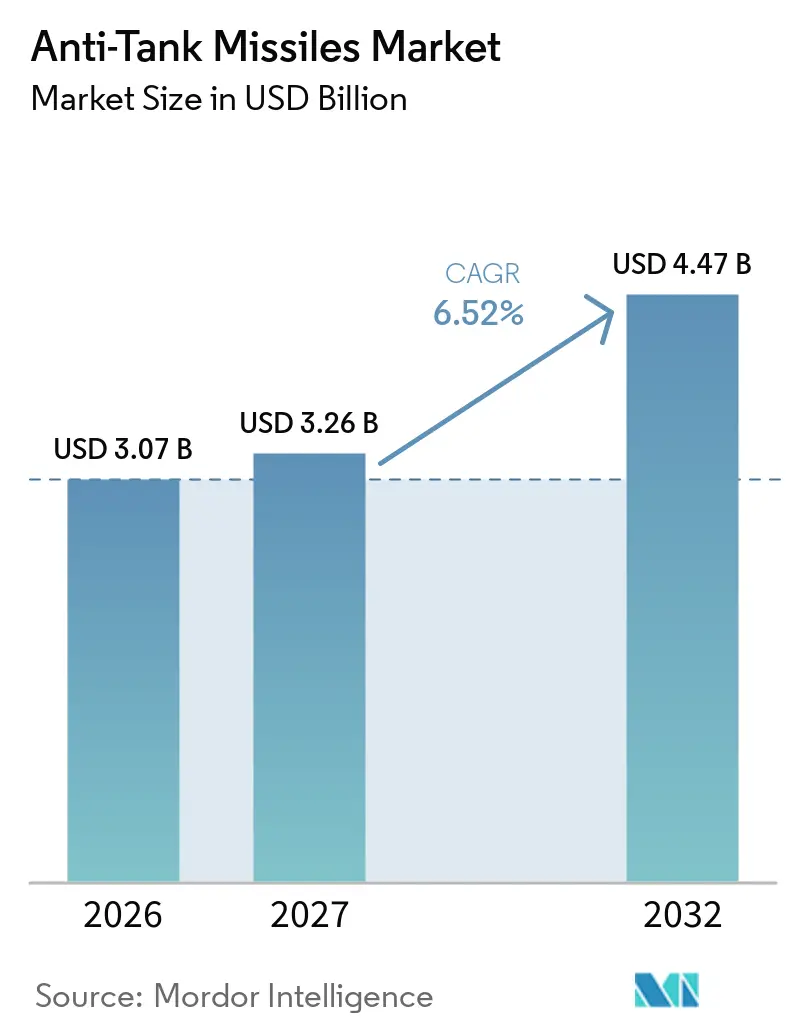
| 市場規模 (2027) | 3.26 十億米ドル |
| 市場規模 (2032) | 4.47 十億米ドル |
| 成長率 (2027 - 2032) | 6.52 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる対戦車ミサイル市場分析
対戦車ミサイル市場規模は2026年に3.07 ビリオン 米ドルと評価され、2027年の3.26 ビリオン 米ドルから2032年には4.47 ビリオン 米ドルに達すると予測されており、予測期間2027年~2032年)中に6.52%のCAGRで成長します。車両システムは装甲ドクトリンの中核であり続ける一方、ヘリコプターおよびドローンプログラムの拡大に伴い航空搭載型システムへの需要が高まっています。需要は、距離を置いて目標に交戦し、防護された車両に対して運用できるミサイルへと移行しています。NATOの予算、補充、および生産プログラムにより、サプライヤーの受注見通しが改善されています。対戦車ミサイル市場は、アクティブ防護システムが新型兵器の性能基準を引き上げることで、開発コストの増大という課題にも直面しています。
主要レポートのポイント
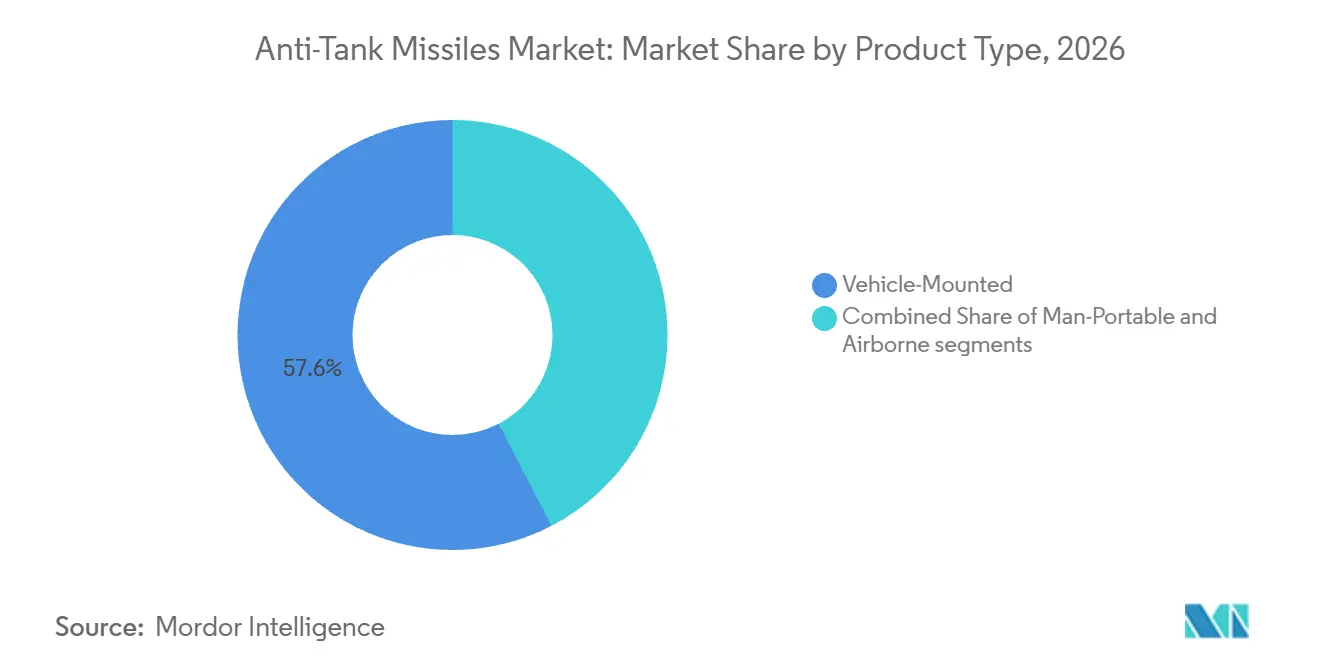
- 製品タイプ別では、車両搭載型が2026年の対戦車ミサイル市場において57.62%のシェアを占め、航空搭載型対戦車ミサイルは2032年にかけて7.86%のCAGRで成長すると予測されています。
- 誘導タイプ別では、レーザー誘導型が2026年の対戦車ミサイル市場において28.54%のシェアを占め、デュアルモードおよびマルチモードは2032年にかけて9.81%のCAGRで成長すると予測されています。
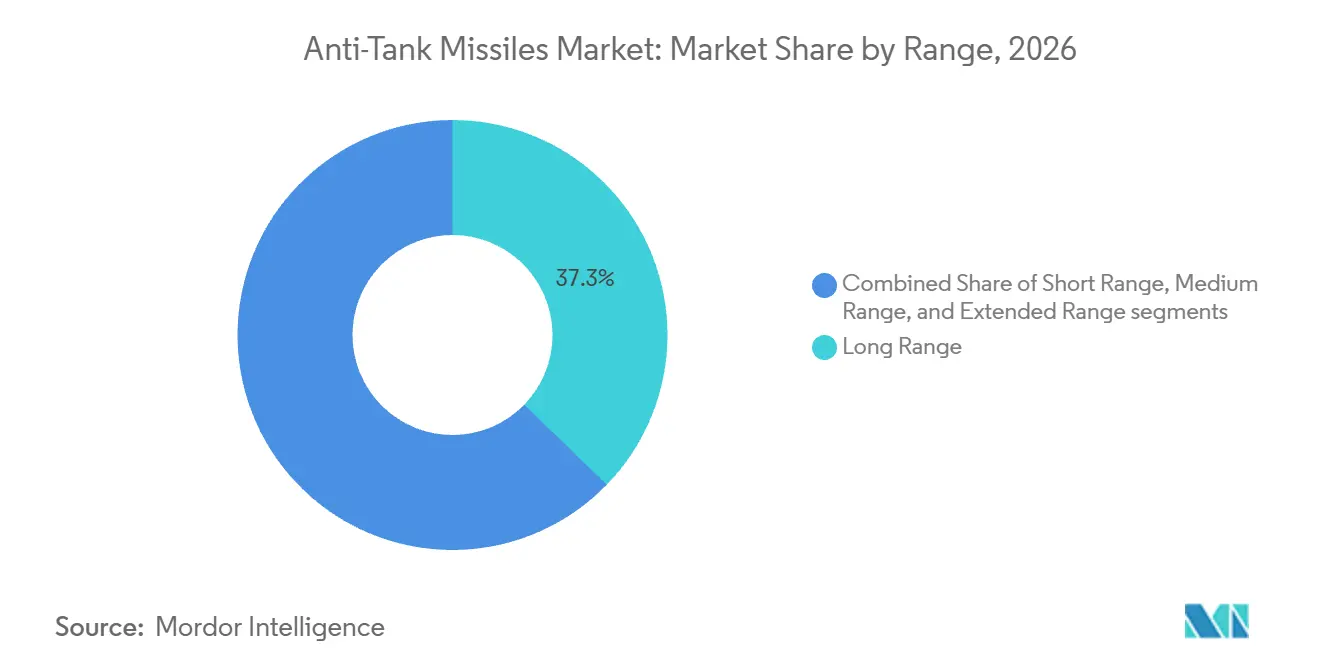
- 射程別では、長距離型が2026年の対戦車ミサイル市場において37.26%のシェアを占め、延長射程型は2032年にかけて8.15%のCAGRで成長すると予測されています。
- エンドユーザー別では、陸軍・地上部隊が2026年の対戦車ミサイル市場において73.89%のシェアを占め、海軍は2032年にかけて8.85%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の対戦車ミサイル市場において34.25%のシェアを占め、アジア太平洋は2032年にかけて9.21%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 防衛近代化と在庫補充 | +2.00% | グローバル、特に北米と欧州で顕著 | 短期(2年以内) |
| 地域紛争と装甲脅威の認識 | +1.30% | 欧州および中東 | 短期(2年以内) |
| 精密誘導、ネットワーク化された標的指定、乗員露出の低減 | +1.00% | グローバル | 中期(2~4年) |
| アクティブ防護システム回避の軍拡競争 | +0.70% | 北米、欧州、およびイスラエル | 中期(2~4年) |
| 国産化生産および技術移転プログラム | +0.60% | アジア太平洋(インド、韓国、トルコを含む) | 長期(4年以上) |
| マルチプラットフォーム対戦車ミサイル統合に対する需要の高まり | +0.60% | グローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
防衛近代化と在庫補充
NATOの加盟国は2025年に、2035年までにGDPの5%を防衛費に投資することに合意し、調達計画を延長しました。[1] 米陸軍はFY2026においてジャベリン向けに3億2,920万 米ドルを要求しており、FY2025に成立した2億2,387万 米ドルと比較して増加しています。この要求はミサイル購入を支援するものです。FY2026の要求では、エンジニアリングサービスのためのTOW-2調達に1,173万 米ドルが割り当てられており、旧式のワイヤー誘導システムからの移行を示しています。NATOの要件は、資格認定実績を持つシステムを中心に対戦車ミサイル市場を集約しています。承認済みシステムを持つサプライヤーは、数年にわたってより明確に生産計画を立てることができます。
地域紛争と装甲脅威の認識
東欧における装甲戦は、現の戦車に対するファイア・アンド・フォーゲット兵器の価値を再確認させ、欧州全体の調達優先事項を変化させました。ポーランドは2025年9月に、2,506発のFGM-148Fジャベリンミサイルおよび253基の軽量コマンド発射ユニットについて、推定7億8,000万 米ドルの米国承認を受けました。[2] この取引は、東部NATO加盟国が計画から資金調達済みの対装甲能力へと移行していることを示しています。また、輸出注文が米国の要件と並行して生産できるため、より広範なサプライベースを支援します。対戦車ミサイル市場は、部隊計画担当者が対装甲システムを予備能力としてではなく抑止力の一部として扱う場合に恩恵を受けます。この需要パターンにより、調達は同盟国部隊とともに展開・訓練・維持できるシステムに集中し続けます。
精密誘導、ネットワーク化された標的指定、乗員露出の低減
第三世代兵器は、ロック・オン・ビフォア・ローンチにより交戦中に乗員が露出している時間を短縮するため、重要性が増しています。インドは2025年1月にナグMk 2およびそのNAMICAバージョン2キャリアの野外評価試験を完了し、インド陸軍への完全システム導入を承認しました。このプログラムは、イメージング赤外線誘導およびファイア・アンド・フォーゲット交戦への移行を支援します。UAV発射型、ヘリコプター発射型、および車両発射型の精密攻撃は、共有標的指定アーキテクチャの一部です。この方向性は、無人航空機のペイロード制限が重要であるため、コンパクトな兵器を優遇します。したがって、対戦車ミサイル市場では高度なシーカーおよびデータリンクへの需要があり、異なる部隊が予算とプラットフォームに合ったシステムを選択することになります。
アクティブ防護システム回避競争
ハードキル型アクティブ防護システムは、購入者が仕様を定義する際のミサイル要件を変化させています。RAFAELは2025年5月に、トロフィーが米陸軍のモジュラー・アクティブ防護システム・フレームワーク2.0の要件を満たしたと発表しました。韓国軍事科学技術学会誌は、322ミリ秒から4,083ミリ秒の反応時間を報告しました。開発者は迎撃リスクを低減するためにデュアルモードシーカーと多様な終末誘導アプローチを使用しています。したがって、対戦車ミサイル市場は、基本的なミサイル設計のみで競合する企業よりも、成熟したシーカーおよび誘導プログラムを持つ企業を優遇します。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い開発・調達・維持コスト | -0.70% | グローバル、特に南米および南・東南アジアで顕著 | 中期(2~4年) |
| アクティブ防護システムおよび電子対抗手段 | -0.50% | 北米、欧州、ロシア、および中国 | 中期(2~4年) |
| 生産急増のボトルネックと資格認定のリードタイム | -0.40% | 北米および欧州 | 短期(2年以内) |
| 厳格な輸出規制と技術移転制限 | -0.30% | アジア太平洋および中東 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い開発・調達・維持コスト
高い単価と広範なプログラムコストにより、対装甲在庫全体を一度に更新できる購入者の数が制限されます。購入者はまた、これらの購入を防空、砲兵、および兵站のニーズとバランスさせる必要があります。ライセンス生産は国内製造ラインに支出を分散させることができ、大規模な直接購入よりも受け入れやすい場合があります。インドは長期にわたる調達プロセスの後、2026年8月にジャベリンの提供・受諾書に署名しており、商業条件と技術移転が決定を遅らせる可能性があることを示しています。対戦車ミサイル市場は中所得国の購入者にとっても依然としてアクセス可能ですが、資金調達と産業参加が注文のタイミングと規模を決定する場合があります。
アクティブ防護システムおよび電子対抗手段
アクティブ防護システムおよび電子対抗手段は、既存の第二世代ミサイル在庫に対して技術的な課題をもたらします。多層防護システムは、車両の車体から10m以内で飛来する脅威に対抗できます。この能力により、従来の誘導方式は防護された目標に対して適合性が低下します。新型兵器には、デュアルモードシーカー、トップアタックプロファイル、または電子妨害に対するより強い耐性が必要になる場合があります。このような変更は、アップグレードによって既存の在庫に常に追加できるわけではありません。したがって、調達チームはミサイルの性能を、遭遇する可能性のある目標防護システムとともに評価する必要があります。対戦車ミサイル市場はこれらの防衛手段によって軍事的役割を失うわけではありませんが、サプライヤーは現代の装甲車両に対してシステムの関連性を維持するためにより多くの投資が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
車両搭載型システムが確立された需要を支える一方、航空搭載型システムが拡大車両搭載型システムは2026年の対戦車ミサイル市場シェアの57.62%を占めました。その地位は、航空機や砲兵のみに依存することなく直接射撃対装甲能力を携行する装甲部隊の必要性を反映しています。これらの兵器は、すでに部隊近代化計画の一部である歩兵戦闘車両およびその他の地上プラットフォームに統合されています。車両統合はまた、ミサイル需要をより長いプラットフォーム調達サイクルに結びつけます。携帯型システムは、装甲脅威に対するスタンドオフオプションを必要とする下車部隊にとって引き続き重要です。ドローン発射型精密兵器が車両攻撃の別の手段を提供できる短距離任務では、より大きな圧力に直面しています。市場は引き続き車両搭載型需要に依存しており、地上部隊は作戦中に機動部隊に随伴できる有機的な火力を必要としています。
航空搭載型システムは2032年にかけて7.86%のCAGRで成長すると予測されています。ヘリコプターおよび無人航空機プログラムが、これらの兵器のより広い発射プラットフォームベースを生み出しています。これらのプラットフォームにより、部隊は地上部隊の即時射程を超えた装甲目標に交戦できます。その使用は、地形が地上車両の視線を制限する作戦を支援することもできます。航空搭載型統合は、重量、シーカー性能、およびヘリコプターと無人システムとの互換性をより重視します。また、戦闘中のミサイル交戦において前方地上陣地から運用する人員の露出を低減することもできます。航空機艦隊が更新されるにつれて、ミサイル選定はプラットフォーム設計プロセスの一部となっています。これにより、早期に統合ポジションを確保したサプライヤーにとって、より長い計画サイクルが生まれます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
誘導タイプ別:
レーザー誘導がスケールを維持する一方、デュアルモードシステムが勢いを増すレーザー誘導システムは2026年の対戦車ミサイル市場収益の28.54%を占めました。確立された訓練システム、実証済みの資格認定履歴、および低い単価が、この誘導タイプの継続的な使用を支援しています。レーザー誘導はまた、争われた地形における複数の車両、砲身、およびヘリコプターの用途に適しています。しかし、陸軍が乗員と目標の距離をより大きくするシステムへと移行するにつれて、ワイヤー誘導システムは減少しています。米陸軍のFY2026予算要求では、TOW-2調達を主にエンジニアリングサービスのために1,173万 米ドルに削減しました。赤外線および無線周波数、またはデータリンク誘導は、ファイア・アンド・フォーゲット性能または視線外運用が事実上必要とされる場面での役割を維持しています。
デュアルモードおよびマルチモードシステムは2032年にかけて9.81%のCAGRで成長すると予測されています。その魅力は、妨害された環境および防護された目標に対して精度を維持するために誘導チャンネルを組み合わせることから来ています。このシステムは、より広い競争分野にデュアルチャンネルシーカーオプションを追加します。アクティブ防護または電子妨害のある環境では単一の誘導方式では不十分な場合があるため、購入者はセンサーフュージョンにより注目しています。対戦車ミサイル市場は、単独の光学系から統合されたシーカー、ソフトウェア、およびデータリンク設計へとシフトしています。
射程別:
長距離システムがリードし、延長射程システムがスタンドオフ要件に対応長距離システムは2026年の収益の37.26%を占め、対戦車ミサイル市場において最大の射程カテゴリーとなっています。一般的に4~8kmの交戦距離をカバーし、陸軍および空軍の中核要件を満たします。これらのシステムは、部隊が機動中に戦場の最も危険な部分に入る前に車両に交戦する必要がある場合に有用です。長距離兵器はまた、地形によって隠蔽または防護された目標に対する作戦を支援できます。短距離および中距離製品は、歩兵部隊および密集した地形での作戦に引き続き関連性があります。それでも、調達の注目は乗員と目標の距離をより大きくする兵器へと移行しています。確立された需要基盤は、部隊計画担当者がアクティブ防護システムを無力化する方法を検討する間、長距離システムを重要な位置に保ちます。
延長射程システムは2032年にかけて8.15%のCAGRで成長すると予測されています。その成長は、車両搭載型防衛の実際の対応エリアを超えた交戦への選好を反映しています。より長いリーチは、複雑な地形における搭乗、航空、および沿岸作戦における対戦車ミサイルの役割を拡大できます。これらの設計は、より長い射程での目標制御を維持するために半アクティブレーザーまたはオペレーター支援型終末誘を必要とすることが多いです。対戦車ミサイル産業はまた、直接視線を超えた交戦を支援するデータリンクにより多くの価値を置いています。これにより、シーカー、通信リンク、および発射統合の専門サプライヤーへの需要が生まれます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
陸軍需要が最大を維持する一方、海軍がより速い成長を示す陸軍・地上部隊は2026年の対戦車ミサイル市場におけるエンドユーザー需要の73.89%を占めました。この主導的な地位は、対装甲兵器を必要とする装甲部隊、歩兵部隊、および地上プラットフォームの規模に起因しています。インドは2025年11月に、「バイ・インディアン」カテゴリーの下でBharat Dynamics LimitedとINVARレーザー誘導対戦車ミサイルの契約を締結しました。[3] この購入はT-90戦車の火力強化を目的としていました。地上部隊はまた、車両搭載型および下車型の役割向けにミサイルを購入しており、需要が単一のプラットフォームに依存しにくくなっています。空軍はヘリコプター兵器の安定した注文を提供していますが、その更新サイクルは一般的に遅いです。したがって、対戦車ミサイル市場は引き続き地上部隊の近代化と補充によって牽引されています。
海軍は2032年にかけて8.85%のCAGRで成長すると予測されています。沿岸防衛ドクトリンが、水陸両用および沿岸環境で運用できる機動型対装甲システムへの需要を牽引しています。2025年4月、中国は水陸両用プラットフォームに搭載されたHJ-10システムをテストし、12発の即射ミサイルと10kmの射程を備えていました。これらの用途は、陸上と海上のエンドユーザーカテゴリーの境界を曖昧にします。サプライヤーが複数の運用環境向けに共通製品を開発できるため、対戦車ミサイル市場はこの重複から恩恵を受けることができます。
地域分析
北米は2026年の対戦車ミサイル市場シェアの34.25%を占めました。この地域は、主要な国内ユーザーであり主要な対外有償軍事援助サプライヤーでもある米国によって支えられています。FY2026の米陸軍予算は、ジャベリンに3億2,920万 米ドル、統合空対地ミサイルに8,467万 米ドルを割り当てました。北米はまた、確立された発射ユニット、訓練、および維持インフラから恩恵を受けています。これらの要因により、この地域は需要の源泉であるとともに重要なサプライベースとなっています。
欧州では複数の国家プログラムが同時に進行しており、近期の契約活動を支援しています。NATOの能力目標と防衛生産計画は、加盟国が即応性と利用可能な在庫を改善するよう促しています。欧州の購入者は多くの場合、同盟の相互運用性要件を満たし、地域の生産制を通じて支援できるシステムを求めています。この選好により、適格なサプライヤーの範囲が制限される場合があります。また、すでに資格認定済みシステムと地域の産業パートナーを持つ企業に対してより大きな見通しを提供します。調達決定において、生産能力と納期が技術性能と並んで重要になっています。欧州の対戦車ミサイル市場は、規模で供給できる相互運用可能な兵器への需要によって引き続き形成されています。
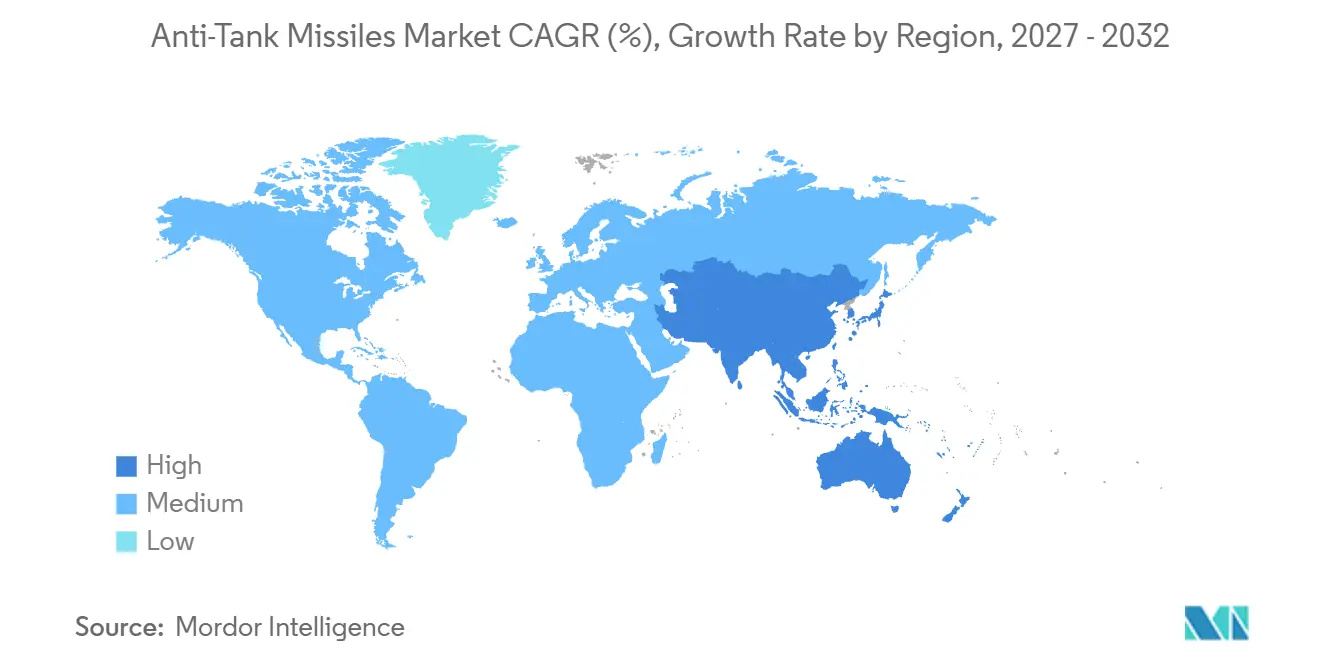
アジア太平洋は2032年にかけて9.21%のCAGRで成長すると予測されており、対戦車ミサイル市場において最も速い地域成長率です。インドは近期ニーズを満たすために外国由来の能力を取得しながら、国内プログラムを推進しています。韓国、日本、およびオーストラリアも近代化および国内能力プログラムを通じて地域需要に貢献しています。これらの調達決定は、車両、航空、および精密誘導用途全体の需要を支援します。中東諸国は高度な在庫を維持しており、イスラエルは対装甲の研究開発への投資を続けています。南米は財政的制約が大規模な調達プログラムを遅らせる可能性があるため、より小さな貢献者にとどまっています。
競合環境
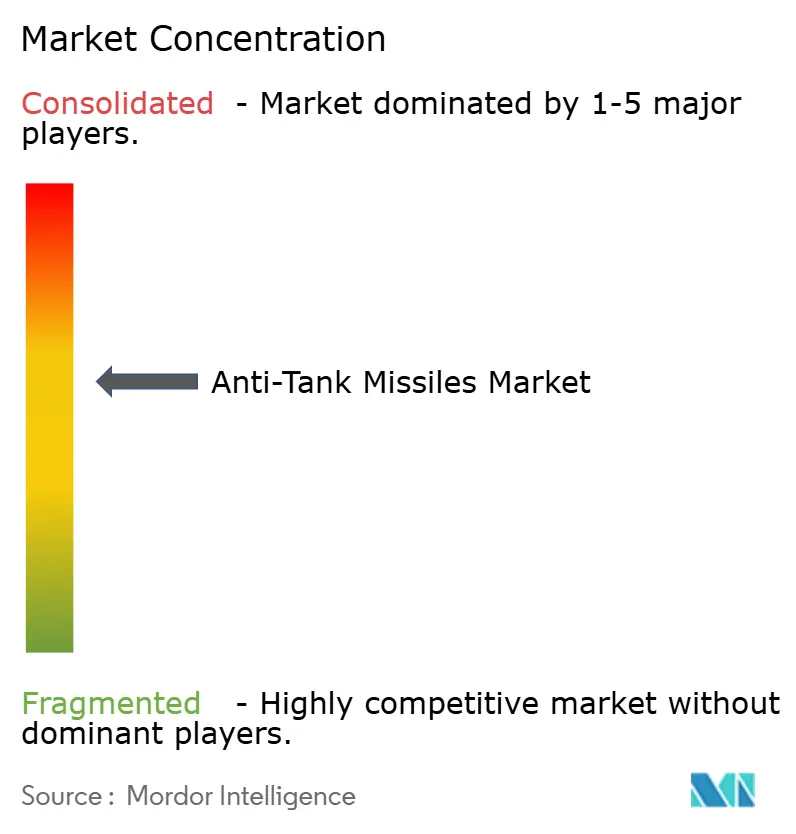
対戦車ミサイル市場は、資格認定済みシステム、生産能力、および同盟国顧客へのアクセスを持つサプライヤーの間で適度に集中しています。ジャベリン・ジョイント・ベンチャー(RTX CorporationおよびLockheed Martin Corporation)、RAFAEL Advanced Defense Systems Ltd.、MBDA、およびSaab ABは、NATO関連プログラムにおいて重要なポジションを占めています。ジャベリン・ジョイント・ベンチャーは2025年9月に、ミサイル、装備、およびサービスのために上限900.50 ミリオン 米ドルのフォローオン生産契約を獲得しました。資格認定データ、設置済み発射装置、および対外有償軍事援助需要がその地位を強化しています。RAFAELのスパイクファミリーは複数のバージョンとプラットフォームにわたり、幅広い製品ラインを提供しています。長年にわたるサポート体制もミサイル購入後の購入者の信頼に影響します。既存企業はアクティブ防護システムの無力化とクロスプラットフォーム認証の取得に投資して、その地位を守る必要があります。
RAFAEL Advanced Defense Systems Ltd.はアクティブ防護ポートフォリオの開発を続けており、トロフィーシステムは2025年5月に米陸軍フレームワーク2.0準拠を達成しました。この動きは、ミサイルサプライヤーが対処しなければならない能力上の課題を引き上げます。Bharat Dynamics Limitedは、インドの調達支援を受けて、INVAR、ヘリナ、ドゥルヴァストラ、およびドローン発射型製品を中心に対戦車ポートフォリオを構築しています。対戦車ミサイル市場には、国内プログラムを活用して輸出信頼性を確立している韓国およびトルコのサプライヤーも含まれています。これらのメーカーは、国内生産、システム統合、および低コストオプションを組み合わせようとしています。その進展は、購入者が産業参加を求める市場においてサプライヤーベースを拡大できます。国内注文は、これらの企業が輸出契約を競う前に製造経験を積むのに役立ちます。
競争は、相互運用性、高度なシーカー、アクティブ防護システム性能、およびプラットフォーム統合を含む、同時に満たすことが困難な要件によって形成されています。これらの要件は、長いテスト履歴と豊富なエンジニアリングリソースを持つ企業を優遇します。対戦車ミサイル市場は、特に地域組立または技術移転を優先する国において、新規サプライヤーに機会を提供します。サプライヤーは高性能の必要性と購入者の負担可能限度のバランスを取る必要があります。アクティブ防衛に対する強力な防護を備えた延長射程システムは、実用化における開発の困難な領域であり続けます。成功する企業は、単に新しい兵器設計だけでなく、信頼できるテスト結果とスケーラブルな生産が必要です。この競争構造は、国家支援の新興メーカーに余地を残しながら、適度な集中を支援します。
対戦車ミサイル産業のリーダー
-
Lockheed Martin Corporation
-
RTX Corporation
-
MBDA
-
Saab AB
-
RAFAEL Advanced Defense Systems Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
対戦車ミサイル市場 このレポートでカバーされる企業
- RAFAEL Advanced Defense Systems Ltd.
- Lockheed Martin Corporation
- RTX Corporation
- MBDA
- Saab AB
- Bharat Dynamics Limited
- Rheinmetall AG
- Israel Aerospace Industries Ltd.
- Roketsan A.S.
- LIG Nex1 Co., Ltd.
- Hanwha Aerospace Co., Ltd.
- NORINCO Group
- KBP Instrument Design Bureau
- Denel Dynamics (Denel SOC Ltd.)
- Diehl Defence GmbH and Co. KG (Diehl Group)
- Thales Group
最近の産業開発事情 対戦車ミサイル市場
- 2026年8月:Tata Advanced Systems Limitedとジャベリン・ジョイント・ベンチャー(JJV)(RTX CorporationとLockheed Martin Corporationのパートナーシップ)は、インドでジャベリン・オールアップラウンド(AUR)を共同生産するための覚書(MoU)に署名しました。このMoUの下、Tata Advanced Systems LimitedとJJVは、インドにおけるジャベリンAURの最終組立・統合施設の設立、およびコンポーネント生産能力の確立を検討します。
- 2026年7月:リトアニア軍は、リトアニア国防省とドイツ企業EuroSpike GmbHの間で締結された契約の下で調達された新たなスパイクLR2対戦車誘導ミサイルのバッチで兵器庫を拡充しました。最新の納入品は300万ユーロ(336万 米ドル)以上と評価されており、リトアニア軍が受領したスパイクLR2ミサイルの総額は1,150万ユーロ(1,288万 米ドル)以上となっています。
- 2025年11月:インド国防省は、「バイ(インディアン)」カテゴリーの下でBharat Dynamics Limited(BDL)とINVAR対戦車ミサイルの調達契約を総額2,095.70クロールーピー(2億3,600万 米ドル)で締結しました。INVAR対戦車ミサイルの調達は、インド陸軍の装甲連隊の主力であるT-90戦車の火力と致死性を強化します。
グローバル対戦車ミサイル市場レポートの範囲
対戦車ミサイル市場は、主力戦車、歩兵戦闘車両、装甲兵員輸送車、および要塞化された陣地を含む装甲目標を探知・交戦・無力化するために設計された誘導ミサイルシステムで構成されており、軍事戦闘作戦において使用されます。その範囲には、陸軍、空軍、および海軍の作戦における新規軍事取得、在庫補充、プラットフォーム統合、および近代化プログラムのために供給される対戦車ミサイルおよび関連する発射・誘導システムが含まれます。
対戦車ミサイル市場は、製品タイプ、誘導タイプ、射程、エンドユーザー、および地域によってセグメント化されています。製品タイプ別では、市場は携帯型、車両搭載型、および航空搭載型対戦車ミサイルにセグメント化されています。誘導タイプ別では、市場はワイヤー誘導、レーザー誘導、赤外線誘導、無線周波数およびデータリンク誘導、デュアルモードおよびマルチモード誘導、その他にセグメント化されています。射程別では、市場は短距離、中距離、長距離、および延長射程にセグメント化されています。エンドユーザー別では、市場は陸軍・地上部隊、空軍、および海軍にセグメント化されています。本レポートはまた、異なる地域の主要国における対戦車ミサイル市場の市場規模と予測もカバーしています。各セグメントについて、市場規模は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 携帯型 |
| 車両搭載型 |
| 航空搭載型 |
| ワイヤー誘導 |
| レーザー誘導 |
| 赤外線誘導 |
| 無線周波数およびデータリンク誘導 |
| デュアルモードおよびマルチモード誘導 |
| その他 |
| 短距離 |
| 中距離 |
| 長距離 |
| 延長射程 |
| 陸軍・地上部隊 |
| 空軍 |
| 海軍 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| フランス | ||
| ドイツ | ||
| イタリア | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| イスラエル | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| アフリカその他 | ||
| 製品タイプ別 | 携帯型 | ||
| 車両搭載型 | |||
| 航空搭載型 | |||
| 誘導タイプ別 | ワイヤー誘導 | ||
| レーザー誘導 | |||
| 赤外線誘導 | |||
| 無線周波数およびデータリンク誘導 | |||
| デュアルモードおよびマルチモード誘導 | |||
| その他 | |||
| 射程別 | 短距離 | ||
| 中距離 | |||
| 長距離 | |||
| 延長射程 | |||
| エンドユーザー別 | 陸軍・地上部隊 | ||
| 空軍 | |||
| 海軍 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | 英国 | ||
| フランス | |||
| ドイツ | |||
| イタリア | |||
| ロシア | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| オーストラリア | |||
| アジア太平洋その他 | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| 南米その他 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| イスラエル | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| エジプト | |||
| アフリカその他 | |||
レポートで回答される主要な質問
2032年における対戦車ミサイルの予測市場規模は?
対戦車ミサイル市場は2027年から6.52%のCAGRで成長し、2032年までに4.47 ビリオン 米ドルに達すると予測されています。
最大の対戦車ミサイル需要を持つ製品タイプはどれですか?
車両搭載型システムは2026年に57.62%のシェアでリードしており、装甲部隊が地上プラットフォームに統合された直接射撃能力を必要としているためです。
対戦車ミサイルに対する最大の要件を持つエンドユーザーはどれですか?
陸軍・地上部隊は2026年の需要の73.89%を占めており、装甲および歩兵部隊全体における大規模な車両搭載型および携帯型の要件を反映しています。
延長射程対戦車兵器の需要が高まっている理由は何ですか?
延長射程システムは8.15%のCAGRで成長すると予測されており、部隊が装甲目標とその防衛からより大きな距離を求めているためです。これらのシステムはまた、搭乗、航空、および沿岸作戦を支援します。
最も速く成長している誘導技術はどれですか?
デュアルモードおよびマルチモード誘導は、部隊が防護された目標および妨害された運用条件に対してより強力な性能を求めるため、2032年にかけて9.81%のCAGRで成長すると予測されています。
最も高い成長予測を持つ地域はどこですか?
アジア太平洋は2032年にかけて9.21%のCAGRで成長すると予測されており、インド、韓国、日本、およびオーストラリアにおける近代化および国内プログラムによって支援されています。