
Marktgröße und Marktanteil für Panzerabwehrraketen
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 3.26 Milliarden US-Dollar |
| Marktgröße (2032) | 4.47 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.52 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Panzerabwehrraketen von Mordor Intelligence
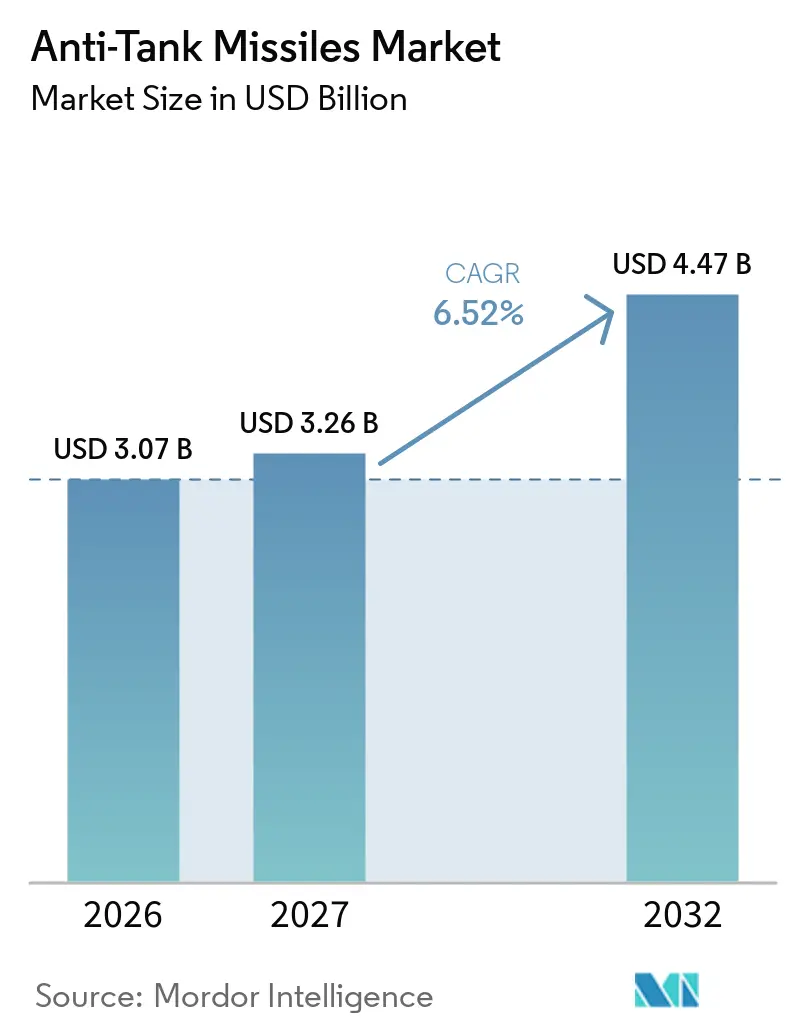
Die Marktgröße für Panzerabwehrraketen wurde im Jahr 2026 auf 3,07 Milliarden USD geschätzt und soll von 3,26 Milliarden USD im Jahr 2027 auf 4,47 Milliarden USD bis 2032 wachsen, bei einem CAGR von 6,52 % während des Prognosezeitraums (2027–2032). Fahrzeugsysteme bleiben zentral für die Panzerdoktrin, während luftgestützte Systeme aufgrund der Ausweitung von Hubschrauber- und Drohnenprogrammen stärker nachgefragt werden. Die Nachfrage verlagert sich hin zu Raketen, die Ziele auf Distanz bekämpfen und gegen geschützte Fahrzeuge eingesetzt werden können. NATO-Budgets, Bestandsauffüllung und Produktionsprogramme verbessern die Auftragsplanbarkeit für Lieferanten. Der Markt für Panzerabwehrraketen sieht sich zudem höheren Entwicklungskosten gegenüber, da aktive Schutzsysteme den Leistungsstandard für neue Waffen anheben.
Wesentliche Erkenntnisse des Berichts
- Nach Produkttyp hielt fahrzeuggebundene Systeme im Jahr 2026 einen Marktanteil von 57,62 % am Markt für Panzerabwehrraketen, während luftgestützte Panzerabwehrraketen bis 2032 voraussichtlich mit einem CAGR von 7,86 % wachsen werden.
- Nach Führungstyp hielt lasergelenkte Systeme im Jahr 2026 einen Marktanteil von 28,54 % am Markt für Panzerabwehrraketen, während Dual-Mode- und Multi-Mode-Systeme bis 2032 voraussichtlich mit einem CAGR von 9,81 % wachsen werden.
- Nach Reichweite hielt Langreichweite im Jahr 2026 einen Marktanteil von 37,26 % am Markt für Panzerabwehrraketen, während erweiterte Reichweite bis 2032 voraussichtlich mit einem CAGR von 8,15 % wachsen wird.
- Nach Endnutzer hielten Heer und Landstreitkräfte im Jahr 2026 einen Marktanteil von 73,89 % am Markt für Panzerabwehrraketen, während Seestreitkräfte bis 2032 voraussichtlich mit einem CAGR von 8,85 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 34,25 % am Markt für Panzerabwehrraketen, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 9,21 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verteidigungsmodernisierung und Bestandsauffüllung | +2.00% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Regionale Konflikte und Wahrnehmung der Panzerbedrohung | +1.30% | Europa und der Nahe Osten | Kurzfristig (≤ 2 Jahre) |
| Präzision, vernetzte Zielerfassung und reduzierte Besatzungsexposition | +1.00% | Global | Mittelfristig (2–4 Jahre) |
| Wettrüsten zur Umgehung aktiver Schutzsysteme | +0.70% | Nordamerika, Europa und Israel | Mittelfristig (2–4 Jahre) |
| Eigenproduktion und Technologietransferprogramme | +0.60% | Asien-Pazifik, einschließlich Indien, Südkorea und Türkei | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach der Integration von Panzerabwehrraketen auf mehreren Plattformen | +0.60% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verteidigungsmodernisierung und Bestandsauffüllung
Die NATO-Mitglieder einigten sich 2025 darauf, bis 2035 5 % des BIP in Verteidigungsausgaben zu investieren, was die Beschaffungsplanung verlängert.[1] Das US-Heer beantragte für das Haushaltsjahr 2026 329,20 Millionen USD für Javelin, verglichen mit 223,87 Millionen USD, die im Haushaltsjahr 2025 bewilligt wurden. Der Antrag unterstützt Raketenkäufe. Der Antrag für das Haushaltsjahr 2026 wies TOW-2-Beschaffungen 11,73 Millionen USD für Ingenieurdienstleistungen zu, was einen Übergang von älteren drahtgelenkten Systemen signalisiert. NATO-Anforderungen konzentrieren den Markt für Panzerabwehrraketen auf Systeme mit nachgewiesenen Qualifikationsunterlagen. Lieferanten mit zugelassenen Systemen können ihre Produktion über mehrere Jahre hinweg klarer planen.
Regionale Konflikte und Wahrnehmung der Panzerbedrohung
Der Panzerkampf in Osteuropa hat den Wert von Abschuss-und-Vergiss-Waffen gegen moderne Panzer unterstrichen und die Beschaffungsprioritäten in ganz Europa verändert. Polen erhielt im September 2025 die US-Genehmigung für 2.506 FGM-148F Javelin-Raketen und 253 leichte Kommandoabschusseinheiten zu einem geschätzten Wert von 780 Millionen USD.[2] Die Transaktion zeigt, dass östliche NATO-Mitglieder von der Planung zur finanzierten Panzerabwehrfähigkeit übergehen. Sie unterstützt auch eine breitere Lieferbasis, da Exportaufträge parallel zu US-Anforderungen produziert werden können. Der Markt für Panzerabwehrraketen profitiert, wenn Streitkräfteplaner Panzerabwehrsysteme als Teil der Abschreckung und nicht als Reservekapazität betrachten. Dieses Nachfragemuster hält die Beschaffung auf Systeme fokussiert, die mit alliierten Verbänden eingesetzt, ausgebildet und aufrechterhalten werden können.
Präzision, vernetzte Zielerfassung und reduzierte Besatzungsexposition
Waffen der dritten Generation gewinnen an Bedeutung, da das Einschließen vor dem Abschuss die Zeit reduziert, in der Besatzungen während des Gefechts exponiert bleiben müssen. Indien schloss im Januar 2025 die Feldbewertungsversuche der Nag Mk 2 und ihres NAMICA Version-2-Trägers ab und gab das vollständige System für die Aufnahme in das indische Heer frei. Das Programm unterstützt einen Wandel hin zu bildgebender Infrarotführung und Abschuss-und-Vergiss-Gefechtsführung. Die von UAV, Hubschrauber und Fahrzeug abgefeuerten Präzisionsschläge sind Teil einer gemeinsamen Zielerfassungsarchitektur. Diese Richtung begünstigt kompakte Waffen, da Nutzlastgrenzen für unbemannte Luftfahrzeuge relevant sind. Der Markt für Panzerabwehrraketen verzeichnet daher Nachfrage nach fortschrittlichen Suchköpfen und Datenverbindungen, auch wenn verschiedene Streitkräfte Systeme auswählen werden, die ihren Budgets und Plattformen entsprechen.
Wettrüsten zur Umgehung aktiver Schutzsysteme
Aktive Schutzsysteme mit Hartkill-Funktion verändern die Raketenanforderungen, wenn Käufer Spezifikationen festlegen. RAFAEL erklärte im Mai 2025, dass Trophy die Anforderungen des US-Heer-Rahmenprogramms für modulare aktive Schutzsysteme 2.0 erfüllt. Das Journal of the Korea Institute of Military Science and Technology berichtete von Reaktionszeiten zwischen 322 und 4.083 Millisekunden. Entwickler setzen Dual-Mode-Suchköpfe und variierte Endanflugprofile ein, um das Abfangrisiko zu verringern. Der Markt für Panzerabwehrraketen belohnt daher Unternehmen mit ausgereiften Suchkopf- und Führungsprogrammen, anstatt Unternehmen, die nur beim grundlegenden Raketendesign konkurrieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Entwicklungs-, Beschaffungs- und Instandhaltungskosten | -0.70% | Global, am stärksten in Südamerika sowie Süd- und Südostasien | Mittelfristig (2–4 Jahre) |
| Aktive Schutzsysteme und elektronische Gegenmaßnahmen | -0.50% | Nordamerika, Europa, Russland und China | Mittelfristig (2–4 Jahre) |
| Engpässe bei Produktionssteigerungen und Qualifikationsvorlaufzeiten | -0.40% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Strenge Exportkontrollen und Beschränkungen des Technologietransfers | -0.30% | Asien-Pazifik und der Nahe Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Entwicklungs-, Beschaffungs- und Instandhaltungskosten
Hohe Stückpreise und umfangreichere Programmkosten begrenzen die Anzahl der Käufer, die gesamte Panzerabwehrinventare auf einmal ersetzen können. Käufer müssen diese Käufe auch gegen den Bedarf an Luftverteidigung, Artillerie und Logistik abwägen. Lizenzproduktion kann Ausgaben auf inländische Fertigungsläufe verteilen und kann akzeptabler sein als große Direktkäufe. Indien unterzeichnete im August 2026 nach einem langen Beschaffungsprozess ein Angebots- und Annahmeschreiben für den Javelin, was unterstreicht, wie kommerzielle Bedingungen und Technologietransfer Entscheidungen verzögern können. Der Markt für Panzerabwehrraketen bleibt für Käufer mit mittlerem Einkommen zugänglich, aber Finanzierung und industrielle Beteiligung können den Zeitpunkt und den Umfang von Aufträgen bestimmen.
Aktive Schutzsysteme und elektronische Gegenmaßnahmen
Aktive Schutzsysteme und elektronische Gegenmaßnahmen stellen eine technische Herausforderung für etablierte Raketenbestände der zweiten Generation dar. Die mehrschichtigen Schutzsysteme könnten eingehende Bedrohungen innerhalb von 10 m der Fahrzeughülle abwehren. Diese Fähigkeit macht veraltete Führungsmethoden gegen geschützte Ziele weniger geeignet. Neue Waffen erfordern möglicherweise Dual-Mode-Suchköpfe, Topangriffprofile oder stärkere Resistenz gegen elektronische Störungen. Solche Änderungen können nicht immer durch ein Upgrade zu bestehenden Beständen hinzugefügt werden. Beschaffungsteams müssen daher die Raketenleistung zusammen mit den Zielschutzsystemen bewerten, auf die sie wahrscheinlich treffen werden. Der Markt für Panzerabwehrraketen verliert seine militärische Rolle durch diese Abwehrmittel nicht, aber Lieferanten müssen mehr investieren, um Systeme gegen moderne gepanzerte Fahrzeuge relevant zu halten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Fahrzeuggebundene Systeme stützen die etablierte Nachfrage, während luftgestützte Systeme expandierenFahrzeuggebundene Systeme machten 2026 57,62 % des Marktanteils für Panzerabwehrraketen aus. Ihre Position spiegelt die Notwendigkeit wider, dass gepanzerte Verbände direkte Panzerabwehrfähigkeit tragen müssen, ohne sich ausschließlich auf Luftfahrzeuge oder Artillerie zu verlassen. Diese Waffen sind in Schützenpanzerwagen und andere Bodenplattformen integriert, die bereits Teil von Streitkräftemodernisierungsplänen sind. Die Fahrzeugintegration verknüpft die Raketennachfrage auch mit längeren Plattformbeschaffungszyklen. Schultergesttzte Systeme bleiben wichtig für abgesessene Truppen, die eine Distanzbekämpfungsoption gegen gepanzerte Bedrohungen benötigen. Sie stehen unter größerem Druck bei Kurzreichweitenmissionen, wo drohnengestützte Präzisionswaffen eine weitere Möglichkeit bieten, Fahrzeuge anzugreifen. Der Markt ist weiterhin auf fahrzeuggebundene Nachfrage angewiesen, da Bodentruppen organische Feuerkraft benötigen, die Manövereinheiten während Operationen begleiten kann.
Luftgestützte Systeme werden bis 2032 voraussichtlich mit einem CAGR von 7,86 % wachsen. Hubschrauber- und unbemannte Luftfahrzeugprogramme schaffen eine breitere Basis von Abschussplattformen für diese Waffen. Diese Plattformen ermöglichen es Streitkräften, gepanzerte Ziele jenseits der unmittelbaren Reichweite von Bodenverbänden zu bekämpfen. Ihr Einsatz kann auch Operationen unterstützen, bei denen das Gelände die Sichtlinie eines Bodenfahrzeugs einschränkt. Die luftgestützte Integration legt größeren Wert auf Gewicht, Suchkopfleistung und Kompatibilität mit Hubschrauber- und unbemannten Systemen. Sie kann auch die Exposition von Personal reduzieren, das während des Raketeneinsatzes im Kampf von vorderen Bodenpositionen aus operiert. Da Luftfahrzeugflotten erneuert werden, wird die Raketenauswahl zunehmend Teil des Plattformentwurfsprozesses. Dies schafft einen längeren Planungszyklus für Lieferanten, die frühzeitig Integrationsposition sichern.
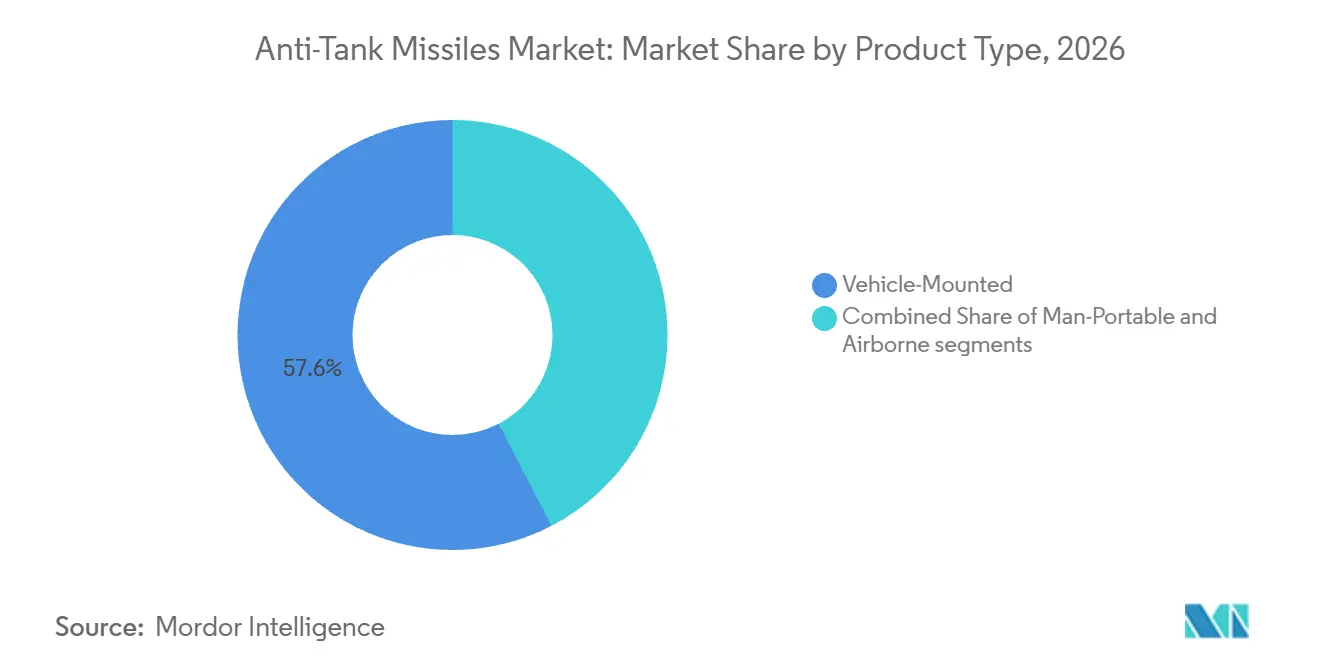
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Führungstyp:
Laserführung behält ihre Größenordnung, während Dual-Mode-Systeme an Dynamik gewinnenLasergelenkte Systeme machten 2026 28,54 % des Umsatzes im Markt für Panzerabwehrraketen aus. Etablierte Ausbildungssysteme, nachgewiesene Qualifikationshistorien und niedrigere Stückkosten unterstützen die weitere Nutzung dieses Führungstyps. Laserführung bleibt auch für mehrere Fahrzeug-, Rohrwaffen- und Hubschrauberanwendungen in umkämpftem Gelände geeignet. Drahtgelenkte Systeme gehen jedoch zurück, da Armeen zu Systemen übergehen, die Besatzungen eine größere Trennung vom Ziel ermöglichen. Der US-Heer-Haushaltsentwurf für das Haushaltsjahr 2026 reduzierte die TOW-2-Beschaffung auf 11,73 Millionen USD, hauptsächlich für Ingenieurdienstleistungen. Infrarot- und Hochfrequenz- oder Datenlinkführung behalten Rollen, wo Abschuss-und-Vergiss-Leistung oder Betrieb jenseits der Sichtlinie effektiv erforderlich ist.
Dual-Mode- und Multi-Mode-Systeme werden bis 2032 voraussichtlich mit einem CAGR von 9,81 % wachsen. Ihre Attraktivität ergibt sich aus der Kombination von Führungskanälen zur Aufrechterhaltung der Genauigkeit in gestörten Umgebungen und gegen geschützte Ziele. Das System fügt dem breiteren Wettbewerbsfeld eine Dual-Kanal-Suchkopfoption hinzu. Käufer achten stärker auf Sensorfusion, da eine einzelne Führungsmethode in Umgebungen mit aktivem Schutz oder elektronischen Störungen möglicherweise nicht ausreicht. Der Markt für Panzerabwehrraketen verlagert sich von eigenständiger Optik hin zu integriertem Suchkopf-, Software- und Datenlinkdesign.
Nach Reichweite:
Langreichweitensysteme führen, während Systeme mit erweiterter Reichweite Distanzanforderungen adressierenLangreichweitensysteme machten 2026 37,26 % des Umsatzes aus und sind damit die größte Reichweitenkategorie im Markt für Panzerabwehrraketen. Sie decken im Allgemeinen Bekämpfungsdistanzen von 4 bis 8 km ab und erfüllen die Kernanforderungen von Heer und Luftstreitkräften. Diese Systeme sind nützlich, wenn Streitkräfte Fahrzeuge bekämpfen müssen, bevor sie während des Manövers in den gefährlichsten Teil des Schlachtfelds eintreten. Langreichweitenwaffen können auch Operationen gegen Ziele unterstützen, die durch Gelände verdeckt oder geschützt sind. Kurzreichweiten- und Mittelreichweitenprodukte bleiben für Infanterieverbände und Operationen in dichtem Gelände relevant. Dennoch verlagert sich die Beschaffungsaufmerksamkeit hin zu Waffen, die Besatzungen mehr Abstand vom Ziel geben. Die etablierte Nachfragebasis hält Langreichweitensysteme wichtig, während Streitkräfteplaner überlegen, wie aktive Schutzsysteme überwunden werden können.
Systeme mit erweiterter Reichweite werden bis 2032 voraussichtlich mit einem CAGR von 8,15 % wachsen. Ihr Wachstum spiegelt eine Präferenz für Bekämpfung jenseits des praktischen Reaktionsbereichs fahrzeuggebundener Abwehrsysteme wider. Größere Reichweite kann die Rolle von Panzerabwehrraketen bei Boden-, Luft- und Küstenoperationen in komplexem Gelände erweitern. Diese Designs erfordern oft halbaktive Laser- oder bedienerunterstützte Endführung, um die Zielkontrolle bei größeren Reichweiten aufrechtzuerhalten. Die Panzerabwehrraketenbranche legt auch mehr Wert auf Datenverbindungen, die Bekämpfungen jenseits der direkten Sichtlinie unterstützen. Dies schafft Nachfrage nach Speziallieferanten für Suchköpfe, Kommunikationsverbindungen und Abschussintegration.
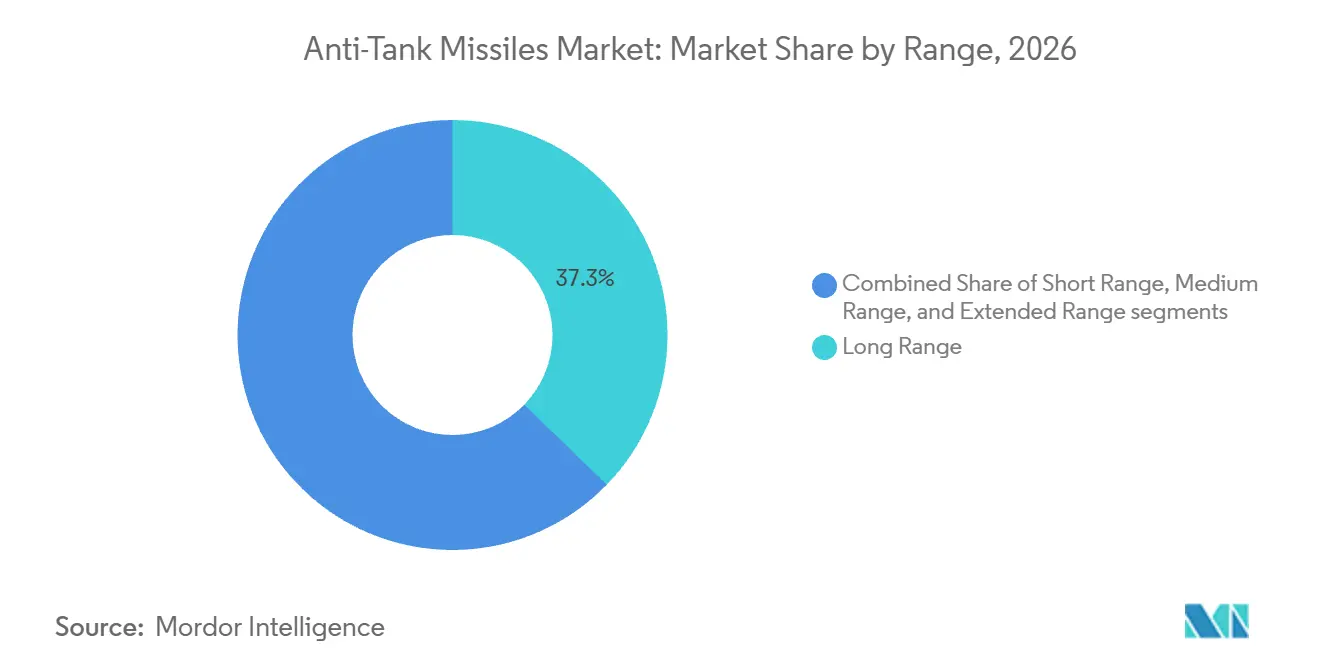
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Heernachfrage bleibt am größten, während Seestreitkräfte schnelleres Wachstum zeigenHeer und Landstreitkräfte hielten 2026 73,89 % der Endnutzernachfrage im Markt für Panzerabwehrraketen. Diese führende Position folgt dem Umfang gepanzerter Verbände, Infanterieeinheiten und Bodenplattformen, die Panzerabwehrwaffen benötigen. Indien unterzeichnete im November 2025 einen Vertrag mit Bharat Dynamics Limited über INVAR lasergelenkte Panzerabwehrraketen unter der Kategorie „Kauf (Indisch)”.[3] Der Kauf sollte die Feuerkraft des T-90-Panzers stärken. Landstreitkräfte kaufen auch Raketen für fahrzeuggebundene und abgesessene Rollen, was die Nachfrage weniger abhängig von einer einzelnen Plattform macht. Luftstreitkräfte liefern stetige Aufträge für Hubschrauberwaffen, aber ihre Ersatzzyklen sind im Allgemeinen langsamer. Der Markt für Panzerabwehrraketen wird daher weiterhin von der Modernisierung und Auffüllung der Bodentruppen angetrieben.
Seestreitkräfte werden bis 2032 voraussichtlich mit einem CAGR von 8,85 % wachsen. Die Küstenverteidigungsdoktrin treibt die Nachfrage nach mobilen Panzerabwehrsystemen an, die in amphibischen und Küstenumgebungen eingesetzt werden können. Im April 2025 testete China ein HJ-10-System, das auf einer amphibischen Plattform montiert war, ausgestattet mit 12 schussbereiten Raketen und einer Reichweite von 10 km. Diese Anwendungen verwischen die Grenze zwischen Land- und maritimen Endnutzerkategorien. Der Markt für Panzerabwehrraketen kann von dieser Überschneidung profitieren, da Lieferanten gemeinsame Produkte für mehrere Betriebsumgebungen entwickeln können.
Geografische Analyse
Nordamerika hielt 2026 34,25 % des Marktanteils für Panzerabwehrraketen. Die Region wird von den USA unterstützt, die sowohl ein wichtiger inländischer Nutzer als auch ein führender Lieferant für militärische Auslandsverkäufe sind. Das US-Heer-Budget für das Haushaltsjahr 2026 wies 329,20 Millionen USD für Javelin und 84,67 Millionen USD für die gemeinsame Luft-Boden-Rakete zu. Nordamerika profitiert auch von etablierter Infrastruktur für Abschusseinheiten, Ausbildung und Instandhaltung. Diese Faktoren machen die Region zu einer wichtigen Lieferbasis sowie zu einer Nachfragequelle.
Europa hat mehrere nationale Programme, die gleichzeitig voranschreiten und kurzfristige Vertragsaktivitäten unterstützen. NATO-Fähigkeitsziele und Verteidigungsproduktionsplanung ermutigen Mitglieder, Bereitschaft und verfügbare Bestände zu verbessern. Europäische Käufer suchen oft nach Systemen, die die Interoperabilitätsanforderungen des Bündnisses erfüllen und durch regionale Produktionsvereinbarungen unterstützt werden können. Diese Präferenz kann die Anzahl der in Frage kommenden Lieferanten einschränken. Sie bietet auch größere Sichtbarkeit für Unternehmen, die bereits qualifizierte Systeme und lokale Industriepartner haben. Produktionskapazität und Lieferpläne sind nun neben der technischen Leistung bei Beschaffungsentscheidungen wichtig. Der Markt für Panzerabwehrraketen in Europa bleibt durch die Nachfrage nach interoperablen Waffen geprägt, die in großem Maßstab geliefert werden können.
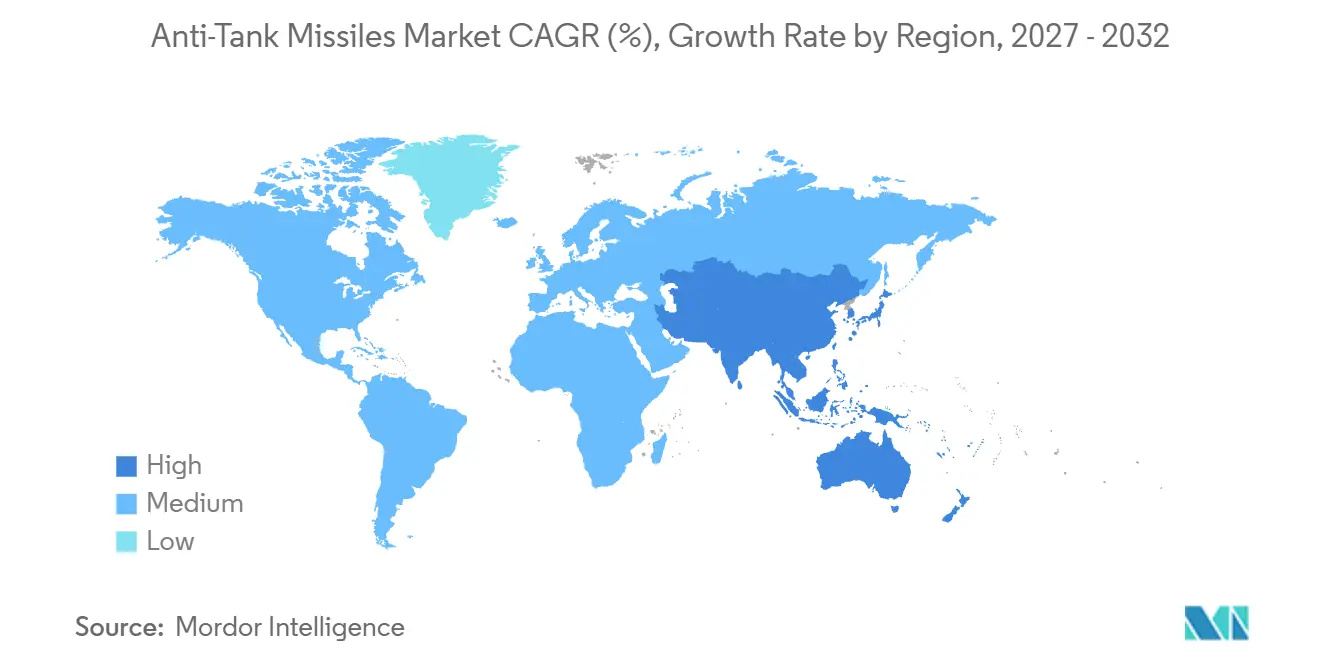
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 9,21 % wachsen, der schnellsten regionalen Rate im Markt für Panzerabwehrraketen. Indien treibt lokale Programme voran und erwirbt gleichzeitig ausländische Fähigkeiten, um kurzfristige Bedürfnisse zu erfüllen. Südkorea, Japan und Australien tragen ebenfalls durch Modernisierungs- und inländische Fähigkeitsprogramme zur regionalen Nachfrage bei. Ihre Beschaffungsentscheidungen unterstützen die Nachfrage in den Bereichen Fahrzeug-, Luft- und Präzisionsführungsanwendungen. Die Staaten des Nahen Ostens unterhalten fortschrittliche Bestände, während Israel weiterhin in Panzerabwehrforschung und -entwicklung investiert. Südamerika bleibt ein kleinerer Beitragszahler, da fiskalische Einschränkungen große Beschaffungsprogramme verzögern können.
Wettbewerbslandschaft
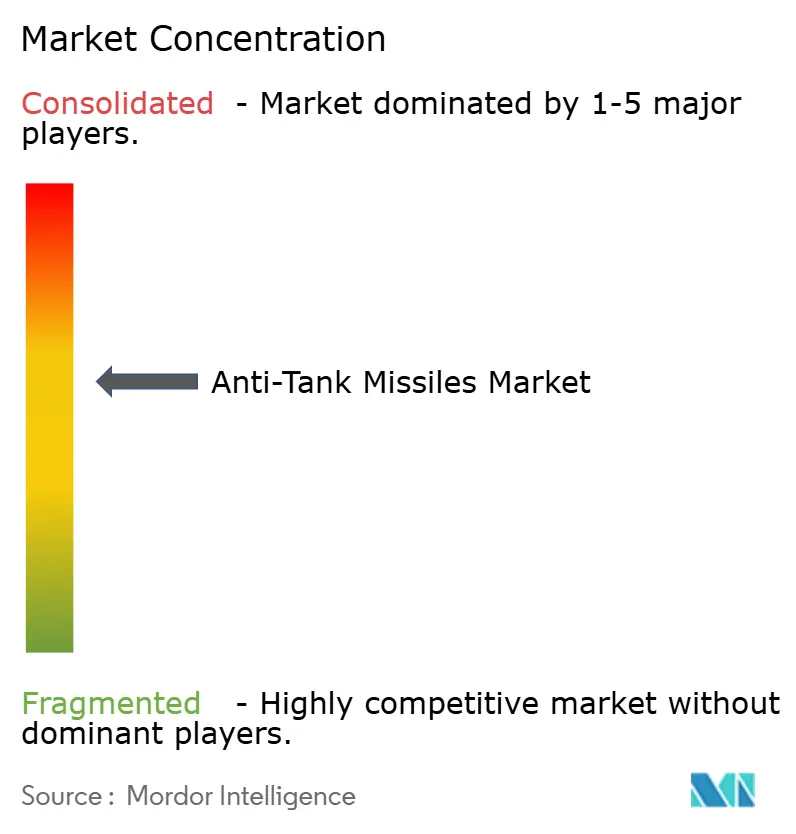
Der Markt für Panzerabwehrraketen ist mäßig konzentriert unter Lieferanten mit qualifizierten Systemen, Produktionskapazität und Zugang zu alliierten Kunden. Das Javelin Joint Venture (RTX Corporation und Lockheed Martin Corporation), RAFAEL Advanced Defense Systems Ltd., MBDA und Saab AB halten wichtige Positionen in NATO-bezogenen Programmen. Das Javelin Joint Venture sicherte sich im September 2025 einen Folgeproduktionsvertrag mit einem Höchstwert von 900,50 Millionen USD für Raketen, Ausrüstung und Dienstleistungen. Qualifikationsdaten, installierte Abschusseinheiten und Nachfrage nach militärischen Auslandsverkäufen stärken seine Position. RAFAELs Spike-Familie umfasst mehrere Versionen und Plattformen und bietet eine breite Produktpalette. Langjährige Unterstützungsvereinbarungen beeinflussen auch das Käufervertrauen nach einem Raketenkauf. Marktführer müssen in die Überwindung aktiver Schutzsysteme und die Erlangung plattformübergreifender Zertifizierung investieren, um ihre Position zu schützen.
RAFAEL Advanced Defense Systems Ltd. entwickelt weiterhin sein Portfolio aktiver Schutzsysteme, und das Trophy-System erreichte im Mai 2025 die Konformität mit dem US-Heer-Rahmenwerk 2.0. Dieser Schritt erhöht die Fähigkeitsanforderung, die Raketenlieferanten erfüllen müssen. Bharat Dynamics Limited baut sein Panzerabwehrportfolio rund um INVAR, Helina, Dhruvastra und drohnengestützte Produkte auf, mit Unterstützung durch indische Beschaffung. Der Markt für Panzerabwehrraketen umfasst auch südkoreanische und türkische Lieferanten, die inländische Programme nutzen, um Exportglaubwürdigkeit aufzubauen. Diese Hersteller versuchen, lokale Produktion, Systemintegration und kostengünstigere Optionen zu kombinieren. Ihr Fortschritt kann die Lieferantenbasis in Märkten erweitern, in denen Käufer industrielle Beteiligung anstreben. Inländische Aufträge helfen diesen Unternehmen, Fertigungserfahrung zu sammeln, bevor sie um Exportverträge konkurrieren.
Der Wettbewerb wird durch Anforderungen geprägt, die schwer gemeinsam zu erfüllen sind, darunter Interoperabilität, fortschrittliche Suchköpfe, Leistung gegen aktive Schutzsysteme und Plattformintegration. Diese Anforderungen begünstigen Unternehmen mit langen Testhistorien und erheblichen Ingenieurressourcen. Der Markt für Panzerabwehrraketen bietet Chancen für neue Lieferanten, insbesondere in Ländern, die lokale Montage oder Technologietransfer priorisieren. Lieferanten müssen die Notwendigkeit hoher Leistung mit den Erschwinglichkeitsgrenzen der Käufer in Einklang bringen. Systeme mit erweiterter Reichweite und starkem Schutz gegen aktive Abwehrsysteme bleiben ein anspruchsvoller Entwicklungsbereich im Dienst. Erfolgreiche Unternehmen werden glaubwürdige Testergebnisse und skalierbare Produktion benötigen, nicht nur ein neues Waffendesign. Diese Wettbewerbsstruktur unterstützt eine moderate Konzentration, lässt aber Raum für staatlich unterstützte aufstrebende Hersteller.
Marktführer in der Panzerabwehrraketenbranche
-
Lockheed Martin Corporation
-
RTX Corporation
-
MBDA
-
Saab AB
-
RAFAEL Advanced Defense Systems Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Panzerabwehrraketen Unternehmen in diesem Bericht
- RAFAEL Advanced Defense Systems Ltd.
- Lockheed Martin Corporation
- RTX Corporation
- MBDA
- Saab AB
- Bharat Dynamics Limited
- Rheinmetall AG
- Israel Aerospace Industries Ltd.
- Roketsan A.S.
- LIG Nex1 Co., Ltd.
- Hanwha Aerospace Co., Ltd.
- NORINCO Group
- KBP Instrument Design Bureau
- Denel Dynamics (Denel SOC Ltd.)
- Diehl Defence GmbH and Co. KG (Diehl Group)
- Thales Group
Neueste Industrielle Entwicklungen in Markt für Panzerabwehrraketen
- August 2026: Tata Advanced Systems Limited und das Javelin Joint Venture (JJV), eine Partnerschaft zwischen RTX Corporation und Lockheed Martin Corporation, unterzeichneten ein Memorandum of Understanding (MoU) zur gemeinsamen Produktion der Javelin All Up Round (AUR) in Indien. Im Rahmen dieses MoU werden Tata Advanced Systems Limited und das JJV die Einrichtung einer Endmontage- und Integrationsanlage für die Javelin AUR sowie Komponentenproduktionskapazitäten in Indien erkunden.
- Juli 2026: Die Streitkräfte Litauens erweiterten ihr Arsenal mit einer neuen Charge von Spike LR2 Panzerabwehrlenkraketen, die im Rahmen eines Vertrags beschafft wurden, der zwischen dem litauischen Verteidigungsministerium und dem deutschen Unternehmen EuroSpike GmbH unterzeichnet wurde. Die jüngste Lieferung hat einen Wert von mehr als 3 Millionen EUR (3,36 Millionen USD), womit der Gesamtwert der vom litauischen Militär erhaltenen Spike LR2-Raketen auf mehr als 11,5 Millionen EUR (12,88 Millionen USD) steigt.
- November 2025: Das indische Verteidigungsministerium unterzeichnete einen Vertrag mit Bharat Dynamics Limited (BDL) für die Beschaffung von INVAR Panzerabwehrraketen zu einem Gesamtpreis von INR 2.095,70 Crore (236 Millionen USD) unter der Kategorie „Kauf (Indisch)”. Die Beschaffung der INVAR Panzerabwehrraketen stärkt die Feuerkraft und Letalität des T-90-Panzers, dem Hauptbestandteil der gepanzerten Regimenter des indischen Heeres.
Berichtsumfang des globalen Marktes für Panzerabwehrraketen
Der Markt für Panzerabwehrraketen umfasst gelenkte Raketensysteme, die zur Erkennung, Bekämpfung und Neutralisierung gepanzerter Ziele konzipiert sind, einschließlich Kampfpanzer, Schützenpanzerwagen, gepanzerte Mannschaftstransportwagen und befestigte Stellungen, in militärischen Kampfoperationen. Der Umfang umfasst Panzerabwehrraketen und zugehörige Abschuss- und Führungssysteme, die für neue militärische Beschaffungen, Bestandsauffüllung, Plattformintegration und Modernisierungsprogramme für Heer-, Luftwaffen- und Marineoperationen geliefert werden.
Der Markt für Panzerabwehrraketen ist nach Produkttyp, Führungstyp, Reichweite, Endnutzer und Geografie segmentiert. Nach Produkttyp ist der Markt in schultergestützte, fahrzeuggebundene und luftgestützte Panzerabwehrraketen segmentiert. Nach Führungstyp ist der Markt in drahtgelenkte, lasergelenkte, infrarotgelenkte, hochfrequenz- und datenlinkgelenkte, Dual-Mode- und Multi-Mode-Führung sowie sonstige segmentiert. Nach Reichweite ist der Markt in Kurzreichweite, Mittlere Reichweite, Langreichweite und Erweiterte Reichweite segmentiert. Nach Endnutzer ist der Markt in Heer und Landstreitkräfte, Luftstreitkräfte und Seestreitkräfte segmentiert. Der Bericht deckt auch die Marktgrößen und Prognosen für den Markt für Panzerabwehrraketen in den wichtigsten Ländern verschiedener Regionen ab. Für jedes Segment wird die Marktgröße in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Schultergestützt |
| Fahrzeuggebunden |
| Luftgestützt |
| Drahtgelenkt |
| Lasergelenkt |
| Infrarotgelenkt |
| Hochfrequenz- und Datenlinkgelenkt |
| Dual-Mode- und Multi-Mode-Führung |
| Sonstige |
| Kurzreichweite |
| Mittlere Reichweite |
| Langreichweite |
| Erweiterte Reichweite |
| Heer und Landstreitkräfte |
| Luftstreitkräfte |
| Seestreitkräfte |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Frankreich | ||
| Deutschland | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
| Nach Produkttyp | Schultergestützt | ||
| Fahrzeuggebunden | |||
| Luftgestützt | |||
| Nach Führungstyp | Drahtgelenkt | ||
| Lasergelenkt | |||
| Infrarotgelenkt | |||
| Hochfrequenz- und Datenlinkgelenkt | |||
| Dual-Mode- und Multi-Mode-Führung | |||
| Sonstige | |||
| Nach Reichweite | Kurzreichweite | ||
| Mittlere Reichweite | |||
| Langreichweite | |||
| Erweiterte Reichweite | |||
| Nach Endnutzer | Heer und Landstreitkräfte | ||
| Luftstreitkräfte | |||
| Seestreitkräfte | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Vereinigtes Königreich | ||
| Frankreich | |||
| Deutschland | |||
| Italien | |||
| Russland | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Australien | |||
| Übriger Asien-Pazifik-Raum | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Israel | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Ägypten | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Panzerabwehrraketen im Jahr 2032 erreichen?
Der Markt für Panzerabwehrraketen wird bis 2032 voraussichtlich 4,47 Milliarden USD erreichen und von 2027 an mit einem CAGR von 6,52 % wachsen.
Welcher Produkttyp hat die größte Nachfrage nach Panzerabwehrraketen?
Fahrzeuggebundene Systeme führen mit einem Anteil von 57,62 % im Jahr 2026, da gepanzerte Verbände direkte Feuerkraft benötigen, die in Bodenplattformen integriert ist.
Welcher Endnutzer hat den größten Bedarf an Panzerabwehrraketen?
Heer und Landstreitkräfte machen 73,89 % der Nachfrage im Jahr 2026 aus, was ihren großen fahrzeuggebundenen und schultergestützten Bedarf in gepanzerten und Infanterieverbänden widerspiegelt.
Warum gewinnen Panzerabwehrwaffen mit erweiterter Reichweite an Nachfrage?
Systeme mit erweiterter Reichweite werden voraussichtlich mit einem CAGR von 8,15 % wachsen, da Streitkräfte größeren Abstand von gepanzerten Zielen und deren Abwehrsystemen anstreben. Diese Systeme unterstützen auch Boden-, Luft- und Küstenoperationen.
Welche Führungstechnologie wächst am schnellsten?
Dual-Mode- und Multi-Mode-Führung wird bis 2032 voraussichtlich mit einem CAGR von 9,81 % wachsen, da Streitkräfte stärkere Leistung gegen geschützte Ziele und gestörte Betriebsbedingungen anstreben.
Welche Region hat die höchste Wachstumsprognose?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 9,21 % wachsen, unterstützt durch Modernisierungs- und inländische Programme in Indien, Südkorea, Japan und Australien.