
Taille et part du marché des missiles antichar
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.26 Milliards de dollars |
| Taille du Marché (2032) | 4.47 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.52 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
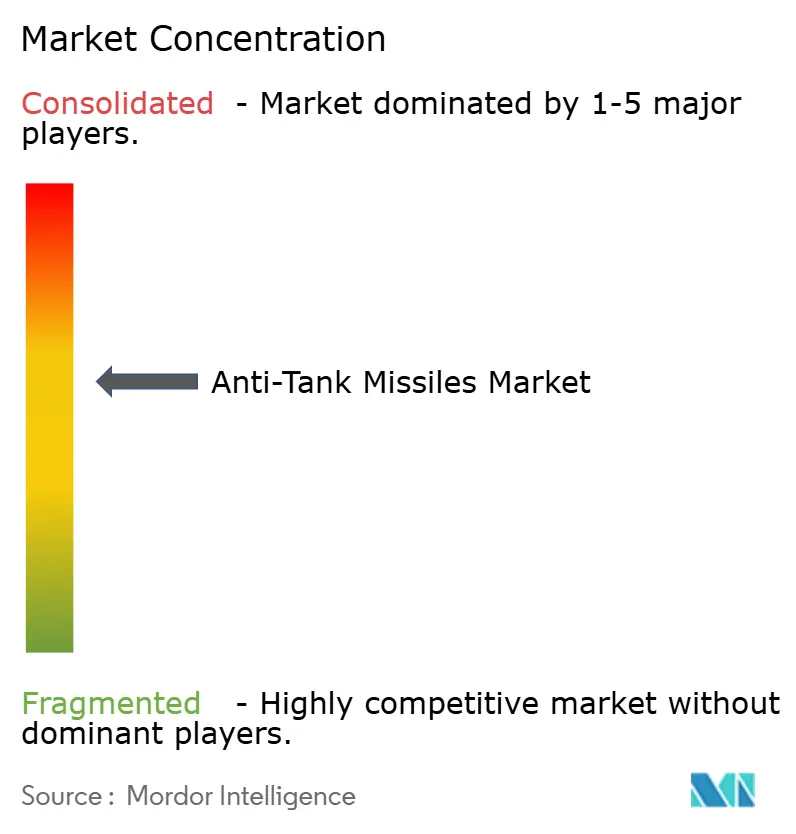
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des missiles antichar par Mordor Intelligence
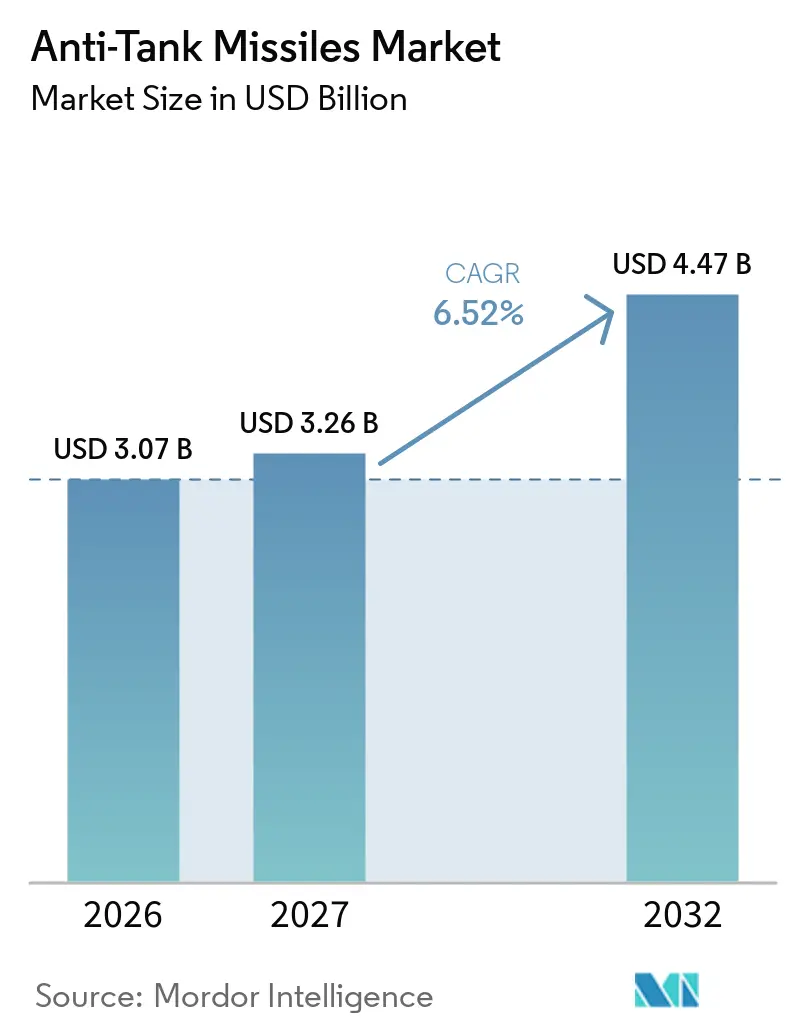
La taille du marché des missiles antichar était évaluée à 3,07 milliards USD en 2026 et devrait croître de 3,26 milliards USD en 2027 pour atteindre 4,47 milliards USD d'ici 2032, à un CAGR de 6,52 % pendant la période de prévision (2027-2032). Les systèmes montés sur véhicule restent au cœur de la doctrine blindée, tandis que les systèmes aéroportés sont davantage demandés à mesure que les programmes d'hélicoptères et de drones se développent. La demande s'oriente vers des missiles capables d'engager des cibles à distance et d'opérer contre des véhicules protégés. Les budgets de l'OTAN, le réapprovisionnement et les programmes de production améliorent la visibilité des commandes des fournisseurs. Le marché des missiles antichar est également confronté à des coûts de développement plus élevés, car les systèmes de protection active élèvent le niveau de performance requis pour les nouvelles armes.
Points clés du rapport
- Par type de produit, les systèmes montés sur véhicule détenaient une part de 57,62 % du marché des missiles antichar en 2026, tandis que les missiles antichar aéroportés devraient croître à un CAGR de 7,86 % jusqu'en 2032.
- Par type de guidage, le guidage laser détenait une part de 28,54 % du marché des missiles antichar en 2026, tandis que les systèmes à double mode et multi-mode devraient croître à un CAGR de 9,81 % jusqu'en 2032.
- Par portée, la longue portée détenait une part de 37,26 % du marché des missiles antichar en 2026, tandis que la portée étendue devrait croître à un CAGR de 8,15 % jusqu'en 2032.
- Par utilisateur final, l'armée et les forces terrestres détenaient une part de 73,89 % du marché des missiles antichar en 2026, tandis que les forces navales devraient croître à un CAGR de 8,85 % jusqu'en 2032.
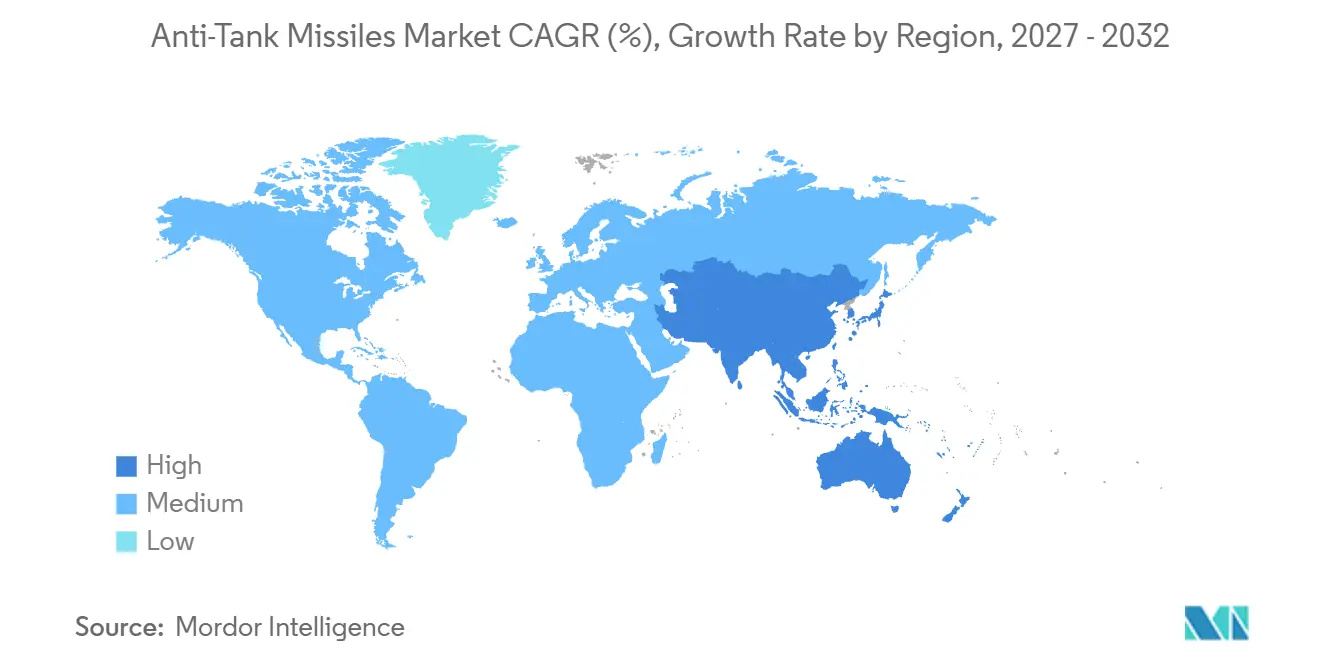
- Par géographie, l'Amérique du Nord détenait une part de 34,25 % du marché des missiles antichar en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,21 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Modernisation de la défense et réapprovisionnement des stocks | +2.00% | Mondial, plus fort en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Conflits régionaux et perception de la menace blindée | +1.30% | Europe et Moyen-Orient | Court terme (≤ 2 ans) |
| Précision, ciblage en réseau et réduction de l'exposition des équipages | +1.00% | Mondial | Moyen terme (2-4 ans) |
| Course aux armements pour l'évasion des systèmes de protection active | +0.70% | Amérique du Nord, Europe et Israël | Moyen terme (2-4 ans) |
| Programmes de production indigène et de transfert de technologie | +0.60% | Asie-Pacifique, notamment l'Inde, la Corée du Sud et la Turquie | Long terme (≥ 4 ans) |
| Demande croissante d'intégration de missiles antichar multi-plateformes | +0.60% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Modernisation de la défense et réapprovisionnement des stocks
Les membres de l'OTAN ont convenu en 2025 d'investir 5 % de leur PIB dans les dépenses de défense d'ici 2035, prolongeant ainsi la planification des achats.[1] L'armée américaine a demandé 329,20 millions USD pour le Javelin pour l'exercice budgétaire 2026, contre 223,87 millions USD alloués pour l'exercice budgétaire 2025. La demande soutient les achats de missiles. La demande pour l'exercice budgétaire 2026 a alloué 11,73 millions USD à l'approvisionnement en TOW-2 pour des services d'ingénierie, signalant une transition depuis les anciens systèmes guidés par fil. Les exigences de l'OTAN concentrent le marché des missiles antichar autour des systèmes disposant de dossiers de qualification. Les fournisseurs disposant de systèmes approuvés peuvent planifier leur production plus clairement sur plusieurs années.
Conflits régionaux et perception de la menace blindée
La guerre blindée en Europe de l'Est a renforcé la valeur des armes à tir et oubli contre les chars modernes et a modifié les priorités d'approvisionnement à travers l'Europe. La Pologne a reçu l'approbation américaine en septembre 2025 pour 2 506 missiles Javelin FGM-148F et 253 unités de lancement légères de commandement, pour une valeur estimée de 780 millions USD.[2] La transaction montre que les membres orientaux de l'OTAN passent de la planification à une capacité antichar financée. Elle soutient également une base d'approvisionnement plus large, car les commandes à l'exportation peuvent être produites parallèlement aux besoins américains. Le marché des missiles antichar bénéficie lorsque les planificateurs de forces traitent les systèmes antichar comme faisant partie de la dissuasion plutôt que comme une capacité de réserve. Ce schéma de demande maintient les achats axés sur les systèmes pouvant être déployés, entraînés et soutenus avec les formations alliées.
Précision, ciblage en réseau et réduction de l'exposition des équipages
Les armes de troisième génération deviennent plus importantes car le verrouillage avant lancement réduit le temps pendant lequel les équipages doivent rester exposés lors d'un engagement. L'Inde a achevé les essais d'évaluation sur le terrain du Nag Mk 2 et de son porteur NAMICA version 2 en janvier 2025, autorisant le système complet à être intégré dans l'armée indienne. Le programme soutient une transition vers le guidage infrarouge par imagerie et l'engagement à tir et oubli. Les frappes de précision lancées par drone, par hélicoptère et par véhicule font partie d'une architecture de ciblage partagée. Cette orientation favorise les armes compactes car les limites de charge utile sont importantes pour les aéronefs sans pilote. Le marché des missiles antichar présente donc une demande pour des chercheurs avancés et des liaisons de données, même si différentes forces sélectionneront des systèmes correspondant à leurs budgets et plateformes.
Course à l'évasion des systèmes de protection active
Les systèmes de protection active à neutralisation physique modifient les exigences relatives aux missiles lorsque les acheteurs définissent les spécifications. RAFAEL a déclaré en mai 2025 que Trophy répondait aux exigences du cadre 2.0 du système de protection active modulaire de l'armée américaine. Le Journal de l'Institut coréen des sciences et technologies militaires a rapporté des temps de réaction allant de 322 à 4 083 millisecondes. Les développeurs utilisent des chercheurs à double mode et des approches terminales variées pour réduire le risque d'interception. Le marché des missiles antichar récompense donc les entreprises disposant de programmes de chercheurs et de guidage matures, plutôt que les entreprises concurrentes uniquement sur la conception de base des missiles.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de développement, d'approvisionnement et de maintien en condition opérationnelle | -0.70% | Mondial, plus aigu en Amérique du Sud et en Asie du Sud et du Sud-Est | Moyen terme (2-4 ans) |
| Systèmes de protection active et contre-mesures électroniques | -0.50% | Amérique du Nord, Europe, Russie et Chine | Moyen terme (2-4 ans) |
| Goulots d'étranglement lors des montées en cadence de production et délais de qualification | -0.40% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Contrôles stricts des exportations et restrictions sur les transferts de technologie | -0.30% | Asie-Pacifique et Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de développement, d'approvisionnement et de maintien en condition opérationnelle
Les prix unitaires élevés et les coûts plus larges des programmes limitent le nombre d'acheteurs pouvant renouveler l'intégralité de leurs inventaires antichar en une seule fois. Les acheteurs doivent également équilibrer ces achats avec les besoins de la défense aérienne, de l'artillerie et de la logistique. La production sous licence peut répartir les dépenses sur des séries de fabrication nationales et peut être plus acceptable que de grands achats directs. L'Inde a signé une lettre d'offre et d'acceptation pour le Javelin en août 2026 après un long processus d'approvisionnement, soulignant comment les conditions commerciales et le transfert de technologie peuvent retarder les décisions. Le marché des missiles antichar reste accessible aux acheteurs à revenus intermédiaires, mais le financement et la participation industrielle peuvent déterminer le calendrier et l'ampleur des commandes.
Systèmes de protection active et contre-mesures électroniques
Les systèmes de protection active et les contre-mesures électroniques créent un défi technique pour les inventaires de missiles de deuxième génération établis. Les systèmes de protection multicouches pourraient contrer les menaces entrantes dans un rayon de 10 m de la coque d'un véhicule. Cette capacité rend les méthodes de guidage héritées moins adaptées contre les cibles protégées. Les nouvelles armes peuvent nécessiter des chercheurs à double mode, des profils d'attaque par le dessus ou une résistance accrue aux interférences électroniques. De tels changements ne peuvent pas toujours être ajoutés aux inventaires existants par une mise à niveau. Les équipes d'approvisionnement doivent donc évaluer les performances des missiles conjointement avec les systèmes de protection des cibles susceptibles d'être rencontrés. Le marché des missiles antichar ne perd pas son rôle militaire en raison de ces défenses, mais les fournisseurs doivent investir davantage pour maintenir la pertinence des systèmes face aux véhicules blindés modernes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
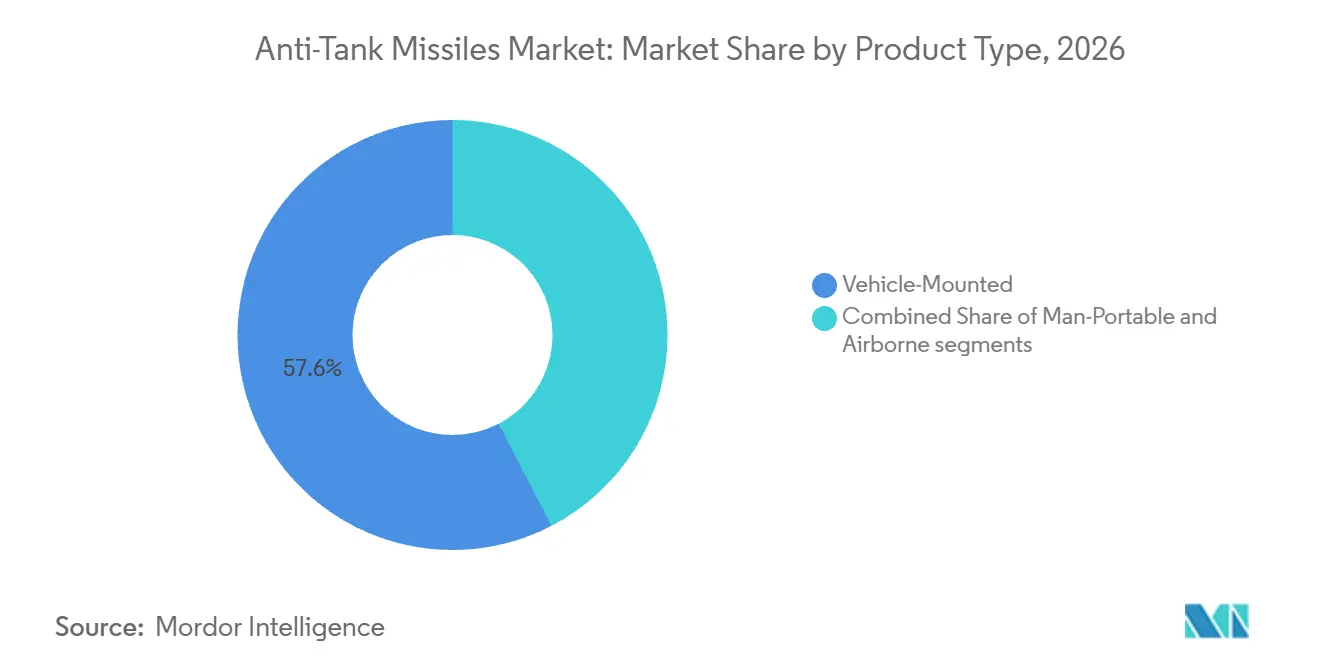
les systèmes montés sur véhicule soutiennent une demande établie tandis que les systèmes aéroportés se développentLes systèmes montés sur véhicule représentaient 57,62 % de la part du marché des missiles antichar en 2026. Leur position reflète la nécessité pour les formations blindées de disposer d'une capacité antichar à tir direct sans dépendre uniquement des aéronefs ou de l'artillerie. Ces armes sont intégrées aux véhicules de combat d'infanterie et à d'autres plateformes terrestres qui font déjà partie des plans de modernisation des forces. L'intégration sur véhicule lie également la demande de missiles à des cycles d'approvisionnement de plateformes plus longs. Les systèmes portables par l'homme restent importants pour les troupes débarquées qui ont besoin d'une option à distance de sécurité contre les menaces blindées. Ils subissent davantage de pression dans les missions à courte portée où les armes de précision lancées par drone peuvent offrir une autre façon d'attaquer les véhicules. Le marché continue de dépendre de la demande des systèmes montés sur véhicule, car les forces terrestres ont besoin d'une puissance de feu organique pouvant accompagner les unités de manœuvre lors des opérations.
Les systèmes aéroportés devraient croître à un CAGR de 7,86 % jusqu'en 2032. Les programmes d'hélicoptères et d'aéronefs sans pilote créent une base plus large de plateformes de lancement pour ces armes. Ces plateformes permettent aux forces d'engager des cibles blindées au-delà de la portée immédiate des formations terrestres. Leur utilisation peut également soutenir des opérations où le terrain limite la ligne de visée d'un véhicule terrestre. L'intégration aéroportée met davantage l'accent sur le poids, les performances du chercheur et la compatibilité avec les systèmes d'hélicoptères et sans pilote. Elle peut également réduire l'exposition du personnel opérant depuis des positions terrestres avancées lors d'un engagement de missiles en combat. À mesure que les flottes d'aéronefs sont renouvelées, la sélection des missiles fait de plus en plus partie du processus de conception de la plateforme. Cela crée un cycle de planification plus long pour les fournisseurs qui sécurisent tôt des positions d'intégration.

Par type de guidage :
le guidage laser maintient son échelle tandis que les systèmes à double mode gagnent en dynamiqueLes systèmes à guidage laser représentaient 28,54 % des revenus de 2026 sur le marché des missiles antichar. Les systèmes d'entraînement établis, les historiques de qualification éprouvés et les coûts unitaires plus faibles soutiennent l'utilisation continue de ce type de guidage. Le guidage laser reste également adapté à plusieurs applications sur véhicule, tube-canon et hélicoptère en terrain contesté. Cependant, les systèmes guidés par fil sont en déclin à mesure que les armées se tournent vers des systèmes offrant aux équipages une plus grande séparation de la cible. La demande budgétaire de l'armée américaine pour l'exercice budgétaire 2026 a réduit l'approvisionnement en TOW-2 à 11,73 millions USD, principalement pour des services d'ingénierie. Le guidage infrarouge et par radiofréquence, ou liaison de données, conserve des rôles là où les performances à tir et oubli ou l'opération au-delà de la ligne de visée sont effectivement requises.
Les systèmes à double mode et multi-mode devraient croître à un CAGR de 9,81 % jusqu'en 2032. Leur attrait vient de la combinaison de canaux de guidage pour maintenir la précision dans des environnements perturbés et contre des cibles protégées. Le système ajoute une option de chercheur à double canal au champ concurrentiel plus large. Les acheteurs accordent une attention plus étroite à la fusion de capteurs car une seule méthode de guidage peut ne pas être suffisante dans des environnements avec protection active ou interférence électronique. Le marché des missiles antichar évolue des optiques autonomes vers une conception intégrée de chercheur, de logiciel et de liaison de données.
Par portée :
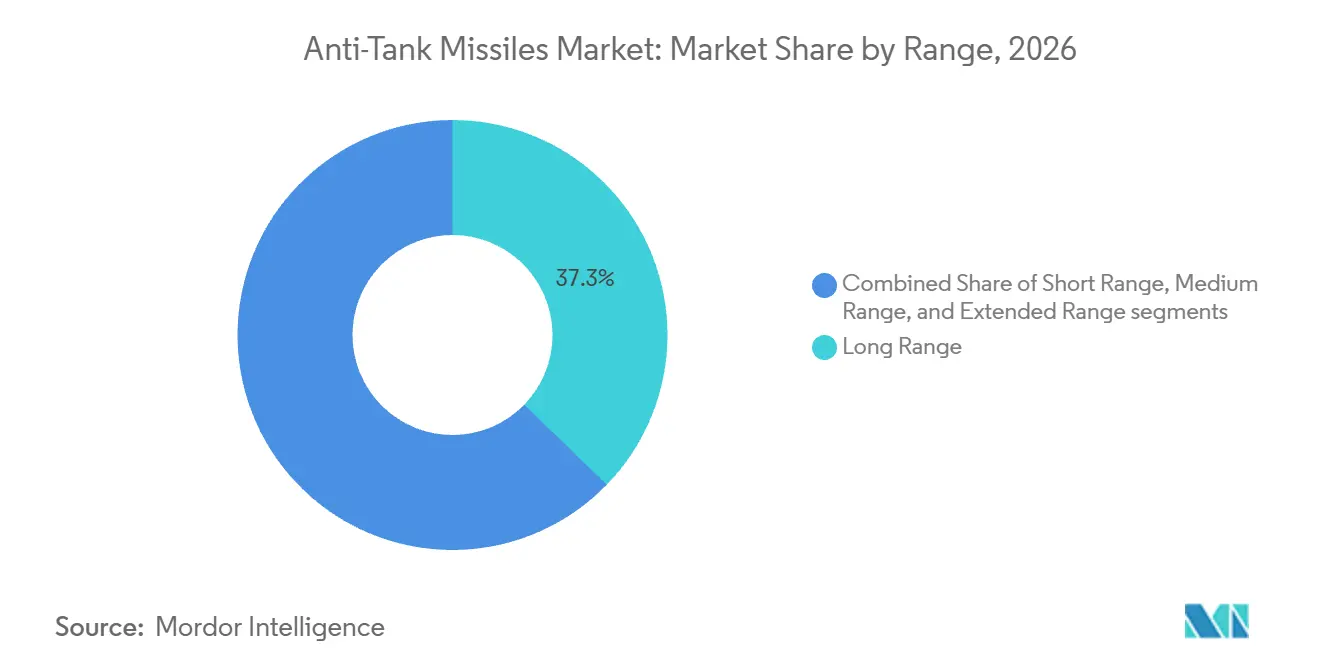
les systèmes à longue portée sont en tête tandis que les systèmes à portée étendue répondent aux exigences de distance de sécuritéLes systèmes à longue portée représentaient 37,26 % des revenus en 2026, ce qui en fait la plus grande catégorie de portée sur le marché des missiles antichar. Ils couvrent généralement des distances d'engagement de 4 à 8 km et répondent aux exigences fondamentales de l'armée et de l'armée de l'air. Ces systèmes sont utiles lorsque les forces doivent engager des véhicules avant d'entrer dans la partie la plus dangereuse du champ de bataille lors d'une manœuvre. Les armes à longue portée peuvent également soutenir des opérations contre des cibles dissimulées ou protégées par le terrain. Les produits à courte et moyenne portée restent pertinents pour les formations d'infanterie et les opérations en terrain dense. Néanmoins, l'attention des achats se déplace vers des armes offrant aux équipages plus de distance par rapport à la cible. La base de demande établie maintient l'importance des systèmes à longue portée tandis que les planificateurs de forces réfléchissent à la façon de vaincre les systèmes de protection active.
Les systèmes à portée étendue devraient croître à un CAGR de 8,15 % jusqu'en 2032. Leur croissance reflète une préférence pour l'engagement au-delà de la zone de réponse pratique des défenses montées sur véhicule. Une portée plus longue peut élargir le rôle des missiles antichar dans les opérations montées, aéroportées et côtières en terrain complexe. Ces conceptions nécessitent souvent un guidage terminal semi-actif par laser ou assisté par opérateur pour maintenir le contrôle de la cible à des portées plus longues. Le secteur des missiles antichar accorde également plus de valeur aux liaisons de données qui soutiennent les engagements au-delà de la ligne de visée directe. Cela crée une demande pour des fournisseurs spécialisés en chercheurs, liaisons de communication et intégration de lancement.
Par utilisateur final :
la demande de l'armée reste la plus importante tandis que les forces navales affichent une croissance plus rapideL'armée et les forces terrestres détenaient 73,89 % de la demande des utilisateurs finaux en 2026 sur le marché des missiles antichar. Cette position dominante découle de l'ampleur des formations blindées, des unités d'infanterie et des plateformes terrestres qui nécessitent des armes antichar. L'Inde a signé en novembre 2025 un contrat avec Bharat Dynamics Limited pour des missiles antichar à guidage laser INVAR dans le cadre de la catégorie « Achat indien ».[3] L'achat visait à renforcer la puissance de feu du char T-90. Les forces terrestres achètent également des missiles pour des rôles montés sur véhicule et débarqués, rendant la demande moins dépendante d'une seule plateforme. Les forces aériennes fournissent des commandes régulières pour les armes d'hélicoptères, mais leurs cycles de remplacement sont généralement plus lents. Le marché des missiles antichar reste donc porté par la modernisation et le réapprovisionnement des forces terrestres.
Les forces navales devraient croître à un CAGR de 8,85 % jusqu'en 2032. La doctrine de défense côtière stimule la demande de systèmes antichar mobiles capables d'opérer dans des environnements amphibies et littoraux. En avril 2025, la Chine a testé un système HJ-10 monté sur une plateforme amphibie, équipé de 12 missiles prêts à tirer et d'une portée de 10 km. Ces applications brouillent la frontière entre les catégories d'utilisateurs finaux terrestres et maritimes. Le marché des missiles antichar peut bénéficier de ce chevauchement, car les fournisseurs peuvent développer des produits communs pour plusieurs environnements opérationnels.
Analyse géographique
L'Amérique du Nord détenait 34,25 % de la part du marché des missiles antichar en 2026. La région est soutenue par les États-Unis, qui sont à la fois un utilisateur domestique majeur et un fournisseur de premier plan dans le cadre des ventes militaires à l'étranger. Le budget de l'armée américaine pour l'exercice budgétaire 2026 a alloué 329,20 millions USD au Javelin et 84,67 millions USD au missile air-sol interarmées. L'Amérique du Nord bénéficie également d'une infrastructure établie pour les unités de lancement, la formation et le maintien en condition opérationnelle. Ces facteurs font de la région une base d'approvisionnement importante ainsi qu'une source de demande.
L'Europe dispose de plusieurs programmes nationaux avançant simultanément, soutenant une activité de contractualisation à court terme. Les objectifs de capacité de l'OTAN et la planification de la production de défense encouragent les membres à améliorer leur état de préparation et leurs stocks disponibles. Les acheteurs européens recherchent souvent des systèmes répondant aux exigences d'interopérabilité de l'alliance et pouvant être soutenus par des arrangements de production régionaux. Cette préférence peut limiter l'ensemble des fournisseurs éligibles. Elle offre également une meilleure visibilité aux entreprises qui disposent déjà de systèmes qualifiés et de partenaires industriels locaux. La capacité de production et les calendriers de livraison comptent désormais autant que les performances techniques dans les décisions d'approvisionnement. Le marché des missiles antichar en Europe reste façonné par la demande d'armes interopérables pouvant être fournies à grande échelle.
L'Asie-Pacifique devrait croître à un CAGR de 9,21 % jusqu'en 2032, le taux régional le plus rapide sur le marché des missiles antichar. L'Inde fait avancer des programmes locaux tout en acquérant des capacités d'origine étrangère pour répondre aux besoins à court terme. La Corée du Sud, le Japon et l'Australie contribuent également à la demande régionale par le biais de programmes de modernisation et de capacités nationales. Leurs décisions d'approvisionnement soutiennent la demande dans les applications sur véhicule, aéroportées et de guidage de précision. Les États du Moyen-Orient maintiennent des inventaires avancés, tandis qu'Israël continue d'investir dans la recherche et le développement antichar. L'Amérique du Sud reste un contributeur plus modeste en raison des contraintes budgétaires qui peuvent retarder les grands programmes d'approvisionnement.
Paysage concurrentiel
Le marché des missiles antichar est modérément concentré parmi les fournisseurs disposant de systèmes qualifiés, d'une capacité de production et d'un accès aux clients alliés. La coentreprise Javelin (RTX Corporation et Lockheed Martin Corporation), RAFAEL Advanced Defense Systems Ltd., MBDA et Saab AB occupent des positions importantes dans les programmes liés à l'OTAN. La coentreprise Javelin a obtenu un contrat de production de suivi avec un plafond de 900,50 millions USD en septembre 2025 pour des missiles, des équipements et des services. Les données de qualification, les lanceurs installés et la demande de ventes militaires à l'étranger renforcent sa position. La famille Spike de RAFAEL couvre plusieurs versions et plateformes, offrant une large gamme de produits. Les arrangements de soutien de longue date influencent également la confiance des acheteurs après l'achat d'un missile. Les titulaires doivent investir dans la neutralisation des systèmes de protection active et l'obtention d'une certification multi-plateformes pour protéger leur position.
RAFAEL Advanced Defense Systems Ltd. continue de développer son portefeuille de protection active, et le système Trophy a atteint la conformité au cadre 2.0 de l'armée américaine en mai 2025. Cette évolution élève le défi de capacité que les fournisseurs de missiles doivent relever. Bharat Dynamics Limited construit son portefeuille antichar autour de l'INVAR, de l'Helina, du Dhruvastra et de produits lancés par drone, avec le soutien des achats indiens. Le marché des missiles antichar comprend également des fournisseurs sud-coréens et turcs qui utilisent des programmes nationaux pour établir leur crédibilité à l'exportation. Ces producteurs cherchent à combiner production locale, intégration de systèmes et options à moindre coût. Leurs progrès peuvent élargir la base de fournisseurs sur les marchés où les acheteurs recherchent une participation industrielle. Les commandes nationales aident ces entreprises à acquérir une expérience de fabrication avant de concourir pour des contrats à l'exportation.
La concurrence est façonnée par des exigences difficiles à satisfaire simultanément, notamment l'interopérabilité, les chercheurs avancés, les performances face aux systèmes de protection active et l'intégration sur plateforme. Ces exigences favorisent les entreprises ayant de longs historiques de tests et des ressources d'ingénierie substantielles. Le marché des missiles antichar offre des opportunités aux nouveaux fournisseurs, notamment dans les pays qui privilégient l'assemblage local ou le transfert de technologie. Les fournisseurs doivent équilibrer le besoin de hautes performances avec les limites d'accessibilité financière des acheteurs. Les systèmes à portée étendue offrant une forte protection contre les défenses actives restent un domaine de développement difficile en service. Les entreprises qui réussiront auront besoin de résultats de tests crédibles et d'une production évolutive plutôt que d'une simple nouvelle conception d'arme. Cette structure concurrentielle soutient une concentration modérée tout en laissant de la place aux producteurs émergents soutenus par l'État.
Leaders du secteur des missiles antichar
-
Lockheed Martin Corporation
-
RTX Corporation
-
MBDA
-
Saab AB
-
RAFAEL Advanced Defense Systems Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des missiles antichar Entreprises couvertes dans ce rapport
- RAFAEL Advanced Defense Systems Ltd.
- Lockheed Martin Corporation
- RTX Corporation
- MBDA
- Saab AB
- Bharat Dynamics Limited
- Rheinmetall AG
- Israel Aerospace Industries Ltd.
- Roketsan A.S.
- LIG Nex1 Co., Ltd.
- Hanwha Aerospace Co., Ltd.
- NORINCO Group
- KBP Instrument Design Bureau
- Denel Dynamics (Denel SOC Ltd.)
- Diehl Defence GmbH and Co. KG (Diehl Group)
- Thales Group
Développements industriels récents dans Marché des missiles antichar
- Août 2026 : Tata Advanced Systems Limited et la coentreprise Javelin (JJV), un partenariat entre RTX Corporation et Lockheed Martin Corporation, ont signé un protocole d'accord (MoU) pour co-produire le Javelin All Up Round (AUR) en Inde. Dans le cadre de ce protocole d'accord, Tata Advanced Systems Limited et la JJV exploreront la création d'une installation d'assemblage final et d'intégration pour le Javelin AUR, ainsi que des capacités de production de composants en Inde.
- Juillet 2026 : Les forces armées lituaniennes ont élargi leur arsenal avec un nouveau lot de missiles antichar guidés Spike LR2, achetés dans le cadre d'un contrat signé entre le ministère de la Défense nationale lituanien et la société allemande EuroSpike GmbH. La dernière livraison est évaluée à plus de 3 millions EUR (3,36 millions USD), portant la valeur totale des missiles Spike LR2 reçus par l'armée lituanienne à plus de 11,5 millions EUR (12,88 millions USD).
- Novembre 2025 : Le ministère de la Défense indien a signé un contrat avec Bharat Dynamics Limited (BDL) pour l'approvisionnement en missiles antichar INVAR pour un coût total de 2 095,70 crores INR (236 millions USD) dans le cadre de la catégorie « Achat (indien) ». L'approvisionnement en missiles antichar INVAR renforce la puissance de feu et la létalité du char T-90, pilier des régiments blindés de l'armée indienne.
Périmètre du rapport mondial sur le marché des missiles antichar
Le marché des missiles antichar comprend les systèmes de missiles guidés conçus pour détecter, engager et neutraliser des cibles blindées, notamment les chars de combat principaux, les véhicules de combat d'infanterie, les véhicules blindés de transport de troupes et les positions fortifiées, dans le cadre d'opérations de combat militaires. Le périmètre inclut les missiles antichar et les systèmes de lancement et de guidage associés fournis pour les nouvelles acquisitions militaires, le réapprovisionnement des stocks, l'intégration sur plateforme et les programmes de modernisation dans les opérations de l'armée, de l'armée de l'air et de la marine.
Le marché des missiles antichar est segmenté par type de produit, type de guidage, portée, utilisateur final et géographie. Par type de produit, le marché est segmenté en missiles antichar portables par l'homme, montés sur véhicule et aéroportés. Par type de guidage, le marché est segmenté en guidage par fil, guidage laser, guidage infrarouge, guidage par radiofréquence et liaison de données, guidage à double mode et multi-mode, et autres. Par portée, le marché est segmenté en courte portée, moyenne portée, longue portée et portée étendue. Par utilisateur final, le marché est segmenté en armée et forces terrestres, forces aériennes et forces navales. Le rapport couvre également les tailles de marché et les prévisions pour le marché des missiles antichar dans les principaux pays des différentes régions. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
Aperçu de la segmentation
| Portable par l'homme |
| Monté sur véhicule |
| Aéroporté |
| Guidage par fil |
| Guidage laser |
| Guidage infrarouge |
| Guidage par radiofréquence et liaison de données |
| Guidage à double mode et multi-mode |
| Autres |
| Courte portée |
| Moyenne portée |
| Longue portée |
| Portée étendue |
| Armée et forces terrestres |
| Forces aériennes |
| Forces navales |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Royaume-Uni | |
| France | ||
| Allemagne | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Israël | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
| Par type de produit | Portable par l'homme | ||
| Monté sur véhicule | |||
| Aéroporté | |||
| Par type de guidage | Guidage par fil | ||
| Guidage laser | |||
| Guidage infrarouge | |||
| Guidage par radiofréquence et liaison de données | |||
| Guidage à double mode et multi-mode | |||
| Autres | |||
| Par portée | Courte portée | ||
| Moyenne portée | |||
| Longue portée | |||
| Portée étendue | |||
| Par utilisateur final | Armée et forces terrestres | ||
| Forces aériennes | |||
| Forces navales | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Europe | Royaume-Uni | ||
| France | |||
| Allemagne | |||
| Italie | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Inde | |||
| Japon | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Israël | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Égypte | |||
| Reste de l'Afrique | |||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des missiles antichar en 2032 ?
Le marché des missiles antichar devrait atteindre 4,47 milliards USD d'ici 2032, avec un CAGR de 6,52 % à partir de 2027.
Quel type de produit représente la plus grande demande de missiles antichar ?
Les systèmes montés sur véhicule sont en tête avec une part de 57,62 % en 2026, car les formations blindées ont besoin d'une capacité à tir direct intégrée aux plateformes terrestres.
Quel utilisateur final a le plus grand besoin en missiles antichar ?
L'armée et les forces terrestres représentent 73,89 % de la demande de 2026, reflétant leurs importants besoins en systèmes montés sur véhicule et portables par l'homme au sein des formations blindées et d'infanterie.
Pourquoi les armes antichar à portée étendue gagnent-elles en demande ?
Les systèmes à portée étendue devraient croître à un CAGR de 8,15 % car les forces recherchent une plus grande distance par rapport aux cibles blindées et à leurs défenses. Ces systèmes soutiennent également les opérations montées, aéroportées et côtières.
Quelle technologie de guidage connaît la croissance la plus rapide ?
Le guidage à double mode et multi-mode devrait croître à un CAGR de 9,81 % jusqu'en 2032, car les forces recherchent de meilleures performances contre les cibles protégées et dans des conditions opérationnelles perturbées.
Quelle région affiche les prévisions de croissance les plus élevées ?
L'Asie-Pacifique devrait croître à un CAGR de 9,21 % jusqu'en 2032, soutenue par les programmes de modernisation et les programmes nationaux en Inde, en Corée du Sud, au Japon et en Australie.