
Tamaño y Participación del Mercado de Misiles Antiblindaje
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.26 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.47 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.52 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Misiles Antiblindaje por Mordor Intelligence
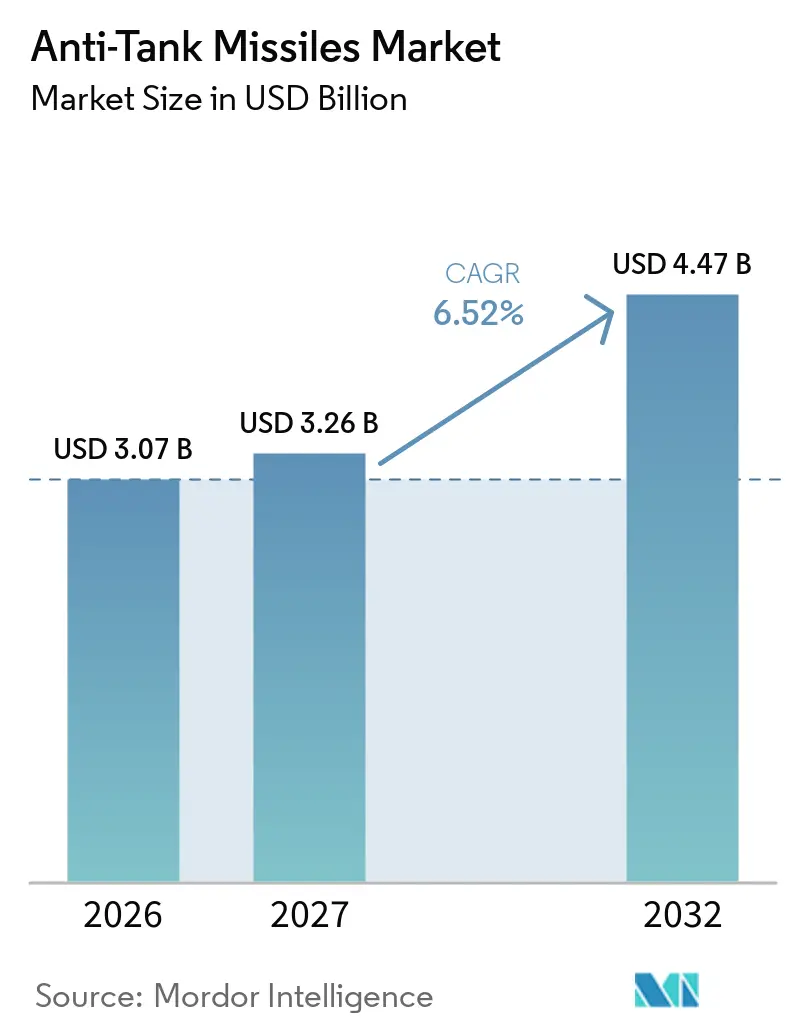
El tamaño del mercado de misiles antiblindaje fue valorado en 3,07 mil millones de USD en 2026 y se prevé que crezca desde 3,26 mil millones de USD en 2027 hasta alcanzar los 4,47 mil millones de USD para 2032, a una CAGR del 6,52% durante el período de pronóstico (2027-2032). Los sistemas montados en vehículos siguen siendo fundamentales para la doctrina blindada, mientras que los sistemas aerotransportados tienen mayor demanda a medida que se expanden los programas de helicópteros y drones. La demanda se orienta hacia misiles que atacan objetivos a distancia y operan contra vehículos protegidos. Los presupuestos de la OTAN, la reposición y los programas de producción mejoran la visibilidad de los pedidos de los proveedores. El mercado de misiles antiblindaje también enfrenta mayores costos de desarrollo a medida que los sistemas de protección activa elevan el estándar de rendimiento para las nuevas armas.
Conclusiones Clave del Informe
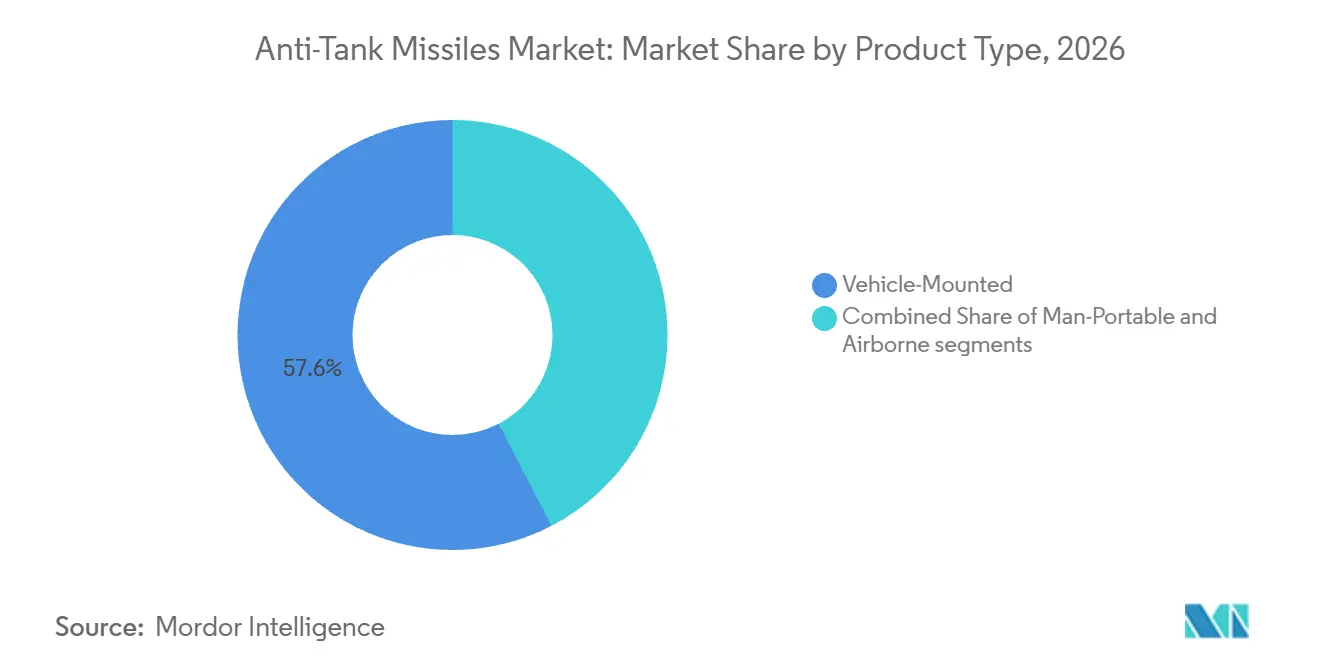
- Por tipo de producto, los montados en vehículo representaron el 57,62% de la participación del mercado de misiles antiblindaje en 2026, mientras que se prevé que los misiles antiblindaje aerotransportados crezcan a una CAGR del 7,86% hasta 2032.
- Por tipo de guía, los guiados por láser representaron el 28,54% de la participación del mercado de misiles antiblindaje en 2026, mientras que se prevé que los de modo dual y modo múltiple crezcan a una CAGR del 9,81% hasta 2032.
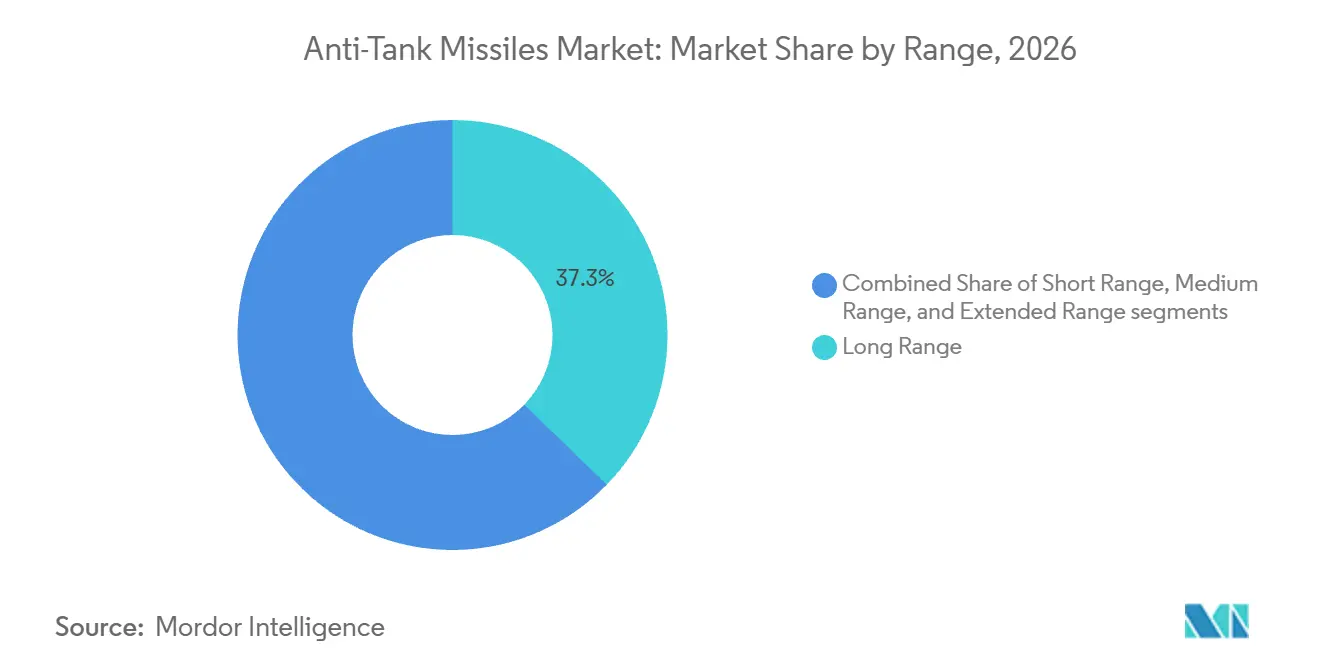
- Por alcance, el largo alcance representó el 37,26% de la participación del mercado de misiles antiblindaje en 2026, mientras que se prevé que el alcance extendido crezca a una CAGR del 8,15% hasta 2032.
- Por usuario final, el ejército y las fuerzas terrestres representaron el 73,89% de la participación del mercado de misiles antiblindaje en 2026, mientras que se prevé que las fuerzas navales crezcan a una CAGR del 8,85% hasta 2032.
- Por geografía, América del Norte representó el 34,25% de la participación del mercado de misiles antiblindaje en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 9,21% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización de la defensa y reposición de existencias | +2.00% | Global, más fuerte en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Conflictos regionales y percepción de la amenaza blindada | +1.30% | Europa y Oriente Medio | Corto plazo (≤ 2 años) |
| Precisión, orientación en red y reducción de la exposición de la tripulación | +1.00% | Global | Mediano plazo (2-4 años) |
| Carrera armamentista de evasión de sistemas de protección activa | +0.70% | América del Norte, Europa e Israel | Mediano plazo (2-4 años) |
| Programas de producción nacional y transferencia de tecnología | +0.60% | Asia-Pacífico, incluidos India, Corea del Sur y Turquía | Largo plazo (≥ 4 años) |
| Creciente demanda de integración de misiles antiblindaje en múltiples plataformas | +0.60% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Modernización de la Defensa y Reposición de Existencias
Los miembros de la OTAN acordaron en 2025 invertir el 5% del PIB en gasto de defensa para 2035, ampliando la planificación de adquisiciones.[1] El Ejército de los EE. UU. solicitó 329,20 millones de USD para el Javelin en el año fiscal 2026, en comparación con los 223,87 millones de USD aprobados en el año fiscal 2025. La solicitud respalda las compras de misiles. La solicitud del año fiscal 2026 asignó 11,73 millones de USD a la adquisición del TOW-2 para servicios de ingeniería, lo que señala una transición desde los sistemas más antiguos guiados por cable. Los requisitos de la OTAN concentran el mercado de misiles antiblindaje en torno a sistemas con registros de calificación. Los proveedores con sistemas aprobados pueden planificar la producción con mayor claridad durante varios años.
Conflictos Regionales y Percepción de la Amenaza Blindada
La guerra blindada en Europa del Este ha reforzado el valor de las armas de disparar y olvidar contra los tanques modernos y ha cambiado las prioridades de adquisición en toda Europa. Polonia recibió la aprobación de los EE. UU. en septiembre de 2025 para 2.506 misiles FGM-148F Javelin y 253 Unidades de Lanzamiento de Mando Ligero, con un valor estimado de 780 millones de USD.[2] La transacción muestra que los miembros orientales de la OTAN están pasando de la planificación a la capacidad antiblindaje financiada. También apoya una base de suministro más amplia porque los pedidos de exportación pueden producirse junto con los requisitos de los EE. UU. El mercado de misiles antiblindaje se beneficia cuando los planificadores de fuerzas tratan los sistemas antiblindaje como parte de la disuasión en lugar de como una capacidad de reserva. Este patrón de demanda mantiene las adquisiciones centradas en sistemas que pueden desplegarse, entrenarse y sostenerse con formaciones aliadas.
Precisión, Orientación en Red y Reducción de la Exposición de la Tripulación
Las armas de tercera generación son cada vez más importantes porque el bloqueo antes del lanzamiento reduce el tiempo que las tripulaciones deben permanecer expuestas durante el enfrentamiento. India completó los ensayos de evaluación de campo del Nag Mk 2 y su portador NAMICA versión 2 en enero de 2025, autorizando el sistema completo para su incorporación al Ejército Indio. El programa apoya un cambio hacia la guía infrarroja de imagen y el enfrentamiento de disparar y olvidar. Los ataques de precisión lanzados desde UAV, helicóptero y vehículo forman parte de una arquitectura de orientación compartida. Esta dirección favorece las armas compactas porque los límites de carga útil son importantes para las aeronaves no tripuladas. El mercado de misiles antiblindaje tiene, por tanto, demanda de buscadores avanzados y enlaces de datos, aunque las diferentes fuerzas seleccionarán sistemas que se ajusten a sus presupuestos y plataformas.
Competencia en la Evasión de Sistemas de Protección Activa
Los sistemas de protección activa de destrucción física están cambiando los requisitos de los misiles cuando los compradores definen las especificaciones. RAFAEL declaró en mayo de 2025 que el Trophy cumplía los requisitos del Marco 2.0 del Sistema de Protección Activa Modular del Ejército de los EE. UU. La Revista del Instituto Coreano de Ciencias y Tecnología Militares informó tiempos de reacción que oscilaban entre 322 y 4.083 milisegundos. Los desarrolladores están utilizando buscadores de modo dual y enfoques terminales variados para reducir el riesgo de interceptación. El mercado de misiles antiblindaje recompensa, por tanto, a las empresas con programas maduros de buscadores y guía, en lugar de a las empresas que compiten únicamente en el diseño básico del misil.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de desarrollo, adquisición y sostenimiento | -0.70% | Global, más agudo en América del Sur y el sur y sureste de Asia | Mediano plazo (2-4 años) |
| Sistemas de protección activa y contramedidas electrónicas | -0.50% | América del Norte, Europa, Rusia y China | Mediano plazo (2-4 años) |
| Cuellos de botella en el aumento de producción y plazos de calificación | -0.40% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Estrictos controles de exportación y restricciones a la transferencia de tecnología | -0.30% | Asia-Pacífico y Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Desarrollo, Adquisición y Sostenimiento
Los altos precios unitarios y los costos más amplios del programa limitan el número de compradores que pueden reemplazar inventarios antiblindaje completos a la vez. Los compradores también deben equilibrar estas adquisiciones con las necesidades de defensa aérea, artillería y logística. La producción bajo licencia puede distribuir el gasto en ciclos de fabricación nacionales y puede ser más aceptable que las grandes compras directas. India firmó una Carta de Oferta y Aceptación para el Javelin en agosto de 2026 tras un largo proceso de adquisición, lo que subraya cómo los términos comerciales y la transferencia de tecnología pueden retrasar las decisiones. El mercado de misiles antiblindaje sigue siendo accesible para los compradores de ingresos medios, pero el financiamiento y la participación industrial pueden determinar el momento y la escala de los pedidos.
Sistemas de Protección Activa y Contramedidas Electrónicas
Los sistemas de protección activa y las contramedidas electrónicas crean un desafío técnico para los inventarios de misiles de segunda generación establecidos. Los sistemas de protección en capas podrían contrarrestar las amenazas entrantes dentro de los 10 m del casco de un vehículo. Esta capacidad hace que los métodos de guía heredados sean menos adecuados contra objetivos protegidos. Las nuevas armas pueden requerir buscadores de modo dual, perfiles de ataque superior o mayor resistencia a la interferencia electrónica. Dichos cambios no siempre pueden añadirse a los inventarios existentes mediante una actualización. Los equipos de adquisición deben, por tanto, evaluar el rendimiento del misil junto con los sistemas de protección del objetivo que probablemente se encontrarán. El mercado de misiles antiblindaje no pierde su papel militar a causa de estas defensas, pero los proveedores deben invertir más para mantener los sistemas relevantes frente a los vehículos blindados modernos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Sistemas Montados en Vehículo Sostienen la Demanda Establecida Mientras los Sistemas Aerotransportados se ExpandenLos sistemas montados en vehículo representaron el 57,62% de la participación del mercado de misiles antiblindaje en 2026. Su posición refleja la necesidad de que las formaciones blindadas lleven capacidad antiblindaje de fuego directo sin depender únicamente de aeronaves o artillería. Estas armas están integradas con vehículos de combate de infantería y otras plataformas terrestres que ya forman parte de los planes de modernización de fuerzas. La integración en vehículos también vincula la demanda de misiles a ciclos de adquisición de plataformas más largos. Los sistemas portátiles por el hombre siguen siendo importantes para las tropas desmontadas que necesitan una opción de distancia de seguridad contra amenazas blindadas. Enfrentan mayor presión en misiones de corto alcance donde las armas de precisión lanzadas desde drones pueden ofrecer otra forma de atacar vehículos. El mercado sigue dependiendo de la demanda de sistemas montados en vehículo, ya que las fuerzas terrestres necesitan potencia de fuego orgánica que pueda acompañar a las unidades de maniobra durante las operaciones.
Se proyecta que los sistemas aerotransportados crezcan a una CAGR del 7,86% hasta 2032. Los programas de helicópteros y aeronaves no tripuladas están creando una base más amplia de plataformas de lanzamiento para estas armas. Estas plataformas permiten a las fuerzas atacar objetivos blindados más allá del alcance inmediato de las formaciones terrestres. Su uso también puede apoyar operaciones donde el terreno limita la línea de visión de un vehículo terrestre. La integración aerotransportada pone mayor énfasis en el peso, el rendimiento del buscador y la compatibilidad con sistemas de helicópteros y no tripulados. También puede reducir la exposición del personal que opera desde posiciones terrestres avanzadas durante el enfrentamiento con misiles en combate. A medida que se renuevan las flotas de aeronaves, la selección de misiles es cada vez más parte del proceso de diseño de la plataforma. Esto crea un ciclo de planificación más largo para los proveedores que aseguran posiciones de integración tempranamente.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Guía:
La Guía Láser Mantiene su Escala Mientras los Sistemas de Modo Dual Ganan ImpulsoLos sistemas guiados por láser representaron el 28,54% de los ingresos de 2026 en el mercado de misiles antiblindaje. Los sistemas de entrenamiento establecidos, los historiales de calificación probados y los menores costos unitarios respaldan el uso continuo de este tipo de guía. La guía láser también sigue siendo adecuada para varias aplicaciones en vehículos, tubo de cañón y helicóptero en terreno disputado. Sin embargo, los sistemas guiados por cable están disminuyendo a medida que los ejércitos avanzan hacia sistemas que dan a las tripulaciones mayor separación del objetivo. La solicitud de presupuesto del Ejército de los EE. UU. para el año fiscal 2026 redujo la adquisición del TOW-2 a 11,73 millones de USD, principalmente para servicios de ingeniería. La guía por infrarrojos y por radiofrecuencia, o enlace de datos, conserva su papel donde el rendimiento de disparar y olvidar o la operación más allá de la línea de visión es efectivamente necesaria.
Se prevé que los sistemas de modo dual y modo múltiple crezcan a una CAGR del 9,81% hasta 2032. Su atractivo proviene de combinar canales de guía para mantener la precisión en entornos perturbados y contra objetivos protegidos. El sistema añade una opción de buscador de doble canal al campo competitivo más amplio. Los compradores prestan mayor atención a la fusión de sensores porque un único método de guía puede no ser suficiente en entornos con protección activa o interferencia electrónica. El mercado de misiles antiblindaje está pasando de la óptica independiente hacia el diseño integrado de buscador, software y enlace de datos.
Por Alcance:
Los Sistemas de Largo Alcance Lideran Mientras los Sistemas de Alcance Extendido Abordan los Requisitos de Distancia de SeguridadLos sistemas de largo alcance representaron el 37,26% de los ingresos en 2026, convirtiéndolos en la categoría de alcance más grande del mercado de misiles antiblindaje. Generalmente cubren distancias de enfrentamiento de 4 a 8 km y satisfacen los requisitos básicos del ejército y la fuerza aérea. Estos sistemas son útiles cuando las fuerzas necesitan atacar vehículos antes de entrar en la parte más peligrosa del campo de batalla durante la maniobra. Las armas de largo alcance también pueden apoyar operaciones contra objetivos que están ocultos o protegidos por el terreno. Los productos de corto y mediano alcance siguen siendo relevantes para las formaciones de infantería y las operaciones en terreno denso. Aun así, la atención de las adquisiciones se está desplazando hacia armas que dan a las tripulaciones mayor distancia del objetivo. La base de demanda establecida mantiene los sistemas de largo alcance como importantes mientras los planificadores de fuerzas consideran cómo derrotar los sistemas de protección activa.
Se prevé que los sistemas de alcance extendido crezcan a una CAGR del 8,15% hasta 2032. Su crecimiento refleja una preferencia por el enfrentamiento más allá del área de respuesta práctica de las defensas montadas en vehículos. Un mayor alcance puede ampliar el papel de los misiles antiblindaje en operaciones montadas, aerotransportadas y costeras en terreno complejo. Estos diseños a menudo requieren guía terminal semiactiva por láser o asistida por operador para mantener el control del objetivo a mayores distancias. La industria de misiles antiblindaje también está otorgando mayor valor a los enlaces de datos que apoyan los enfrentamientos más allá de la línea de visión directa. Esto crea demanda de proveedores especializados de buscadores, enlaces de comunicaciones e integración de lanzamiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final:
La Demanda del Ejército Sigue Siendo la Mayor Mientras las Fuerzas Navales Muestran un Crecimiento más RápidoEl ejército y las fuerzas terrestres representaron el 73,89% de la demanda de usuarios finales en 2026 en el mercado de misiles antiblindaje. Esta posición de liderazgo sigue la escala de las formaciones blindadas, las unidades de infantería y las plataformas terrestres que requieren armas antiblindaje. India firmó un contrato en noviembre de 2025 con Bharat Dynamics Limited para misiles antiblindaje INVAR guiados por láser bajo la categoría Compra India.[3] La adquisición tenía como objetivo fortalecer la potencia de fuego del tanque T-90. Las fuerzas terrestres también compran misiles para roles montados en vehículo y desmontados, lo que hace que la demanda sea menos dependiente de una sola plataforma. Las fuerzas aéreas proporcionan pedidos constantes para armas de helicóptero, pero sus ciclos de reemplazo son generalmente más lentos. El mercado de misiles antiblindaje sigue siendo impulsado, por tanto, por la modernización y reposición de las fuerzas terrestres.
Se proyecta que las fuerzas navales crezcan a una CAGR del 8,85% hasta 2032. La doctrina de defensa costera está impulsando la demanda de sistemas antiblindaje móviles capaces de operar en entornos anfibios y litorales. En abril de 2025, China probó un sistema HJ-10 montado en una plataforma anfibia, equipado con 12 misiles listos para disparar y un alcance de 10 km. Estas aplicaciones difuminan la línea entre las categorías de usuarios finales terrestres y marítimos. El mercado de misiles antiblindaje puede beneficiarse de esta superposición, ya que los proveedores pueden desarrollar productos comunes para múltiples entornos operativos.
Análisis Geográfico
América del Norte representó el 34,25% de la participación del mercado de misiles antiblindaje en 2026. La región está respaldada por los EE. UU., que es tanto un importante usuario doméstico como un proveedor líder de Ventas Militares al Extranjero. El presupuesto del Ejército de los EE. UU. para el año fiscal 2026 asignó 329,20 millones de USD para el Javelin y 84,67 millones de USD para el Misil Aire-Tierra Conjunto. América del Norte también se beneficia de la infraestructura establecida de unidades de lanzamiento, entrenamiento y sostenimiento. Estos factores hacen de la región una importante base de suministro además de una fuente de demanda.
Europa tiene varios programas nacionales avanzando simultáneamente, lo que apoya la actividad de contratación a corto plazo. Los objetivos de capacidad de la OTAN y la planificación de producción de defensa están alentando a los miembros a mejorar la preparación y las existencias disponibles. Los compradores europeos a menudo buscan sistemas que cumplan los requisitos de interoperabilidad de la alianza y puedan ser respaldados a través de acuerdos de producción regional. Esta preferencia puede limitar el conjunto de proveedores elegibles. También proporciona mayor visibilidad a las empresas que ya tienen sistemas calificados y socios industriales locales. La capacidad de producción y los calendarios de entrega ahora importan junto con el rendimiento técnico en las decisiones de adquisición. El mercado de misiles antiblindaje en Europa sigue siendo moldeado por la demanda de armas interoperables que puedan suministrarse a escala.
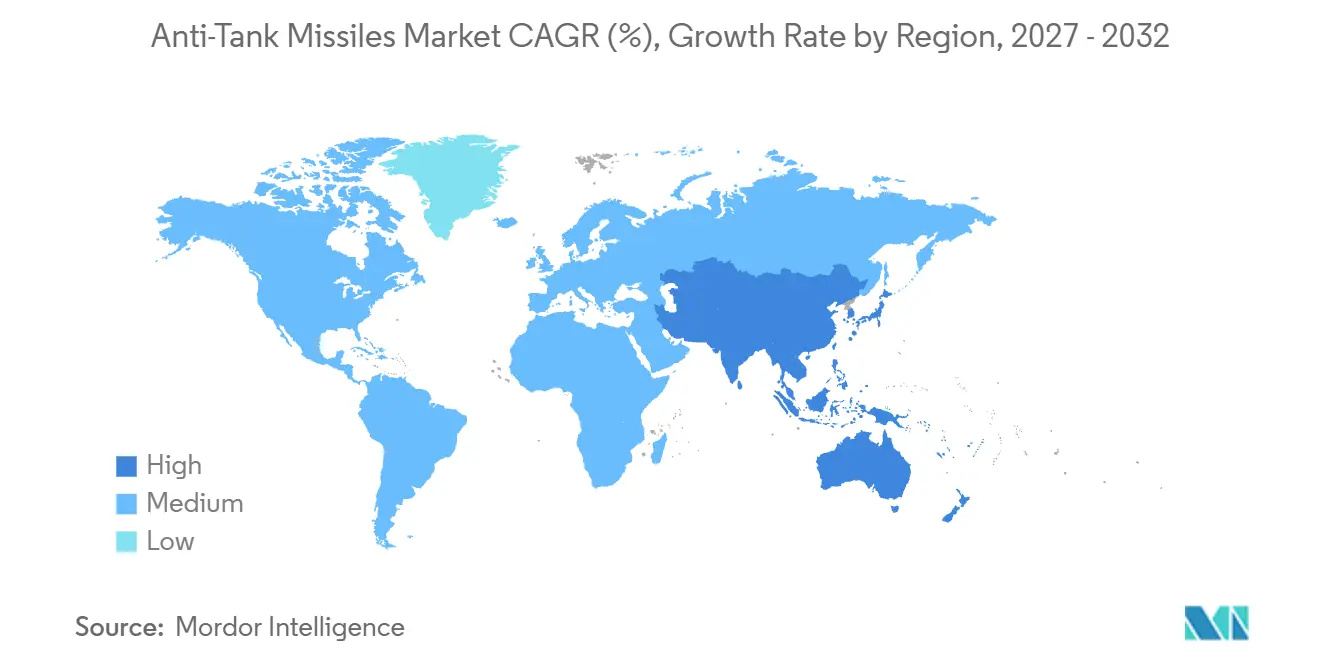
Se prevé que Asia-Pacífico crezca a una CAGR del 9,21% hasta 2032, la tasa regional más rápida en el mercado de misiles antiblindaje. India está avanzando en programas locales mientras también adquiere capacidades de origen extranjero para satisfacer las necesidades a corto plazo. Corea del Sur, Japón y Australia también contribuyen a la demanda regional a través de programas de modernización y capacidad nacional. Sus decisiones de adquisición apoyan la demanda en aplicaciones de vehículos, aerotransportadas y de guía de precisión. Los estados de Oriente Medio mantienen inventarios avanzados, mientras que Israel continúa invirtiendo en investigación y desarrollo antiblindaje. América del Sur sigue siendo un contribuyente menor porque las restricciones fiscales pueden retrasar los grandes programas de adquisición.
Panorama Competitivo
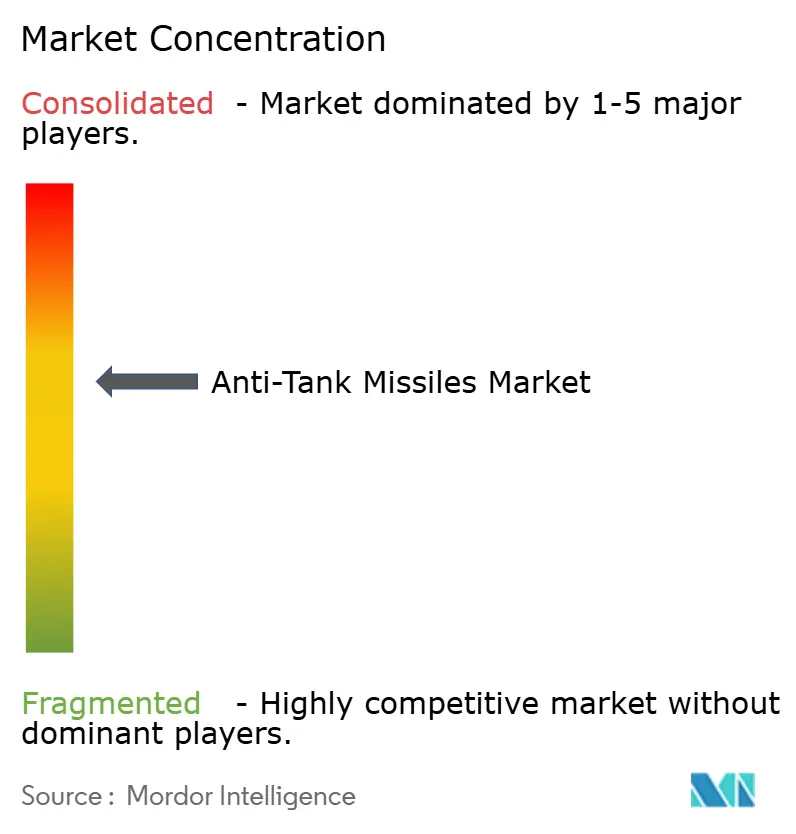
El mercado de misiles antiblindaje está moderadamente concentrado entre proveedores con sistemas calificados, capacidad de producción y acceso a clientes aliados. La empresa conjunta Javelin (RTX Corporation y Lockheed Martin Corporation), RAFAEL Advanced Defense Systems Ltd., MBDA y Saab AB ocupan posiciones importantes en los programas relacionados con la OTAN. La empresa conjunta Javelin aseguró un contrato de producción de seguimiento con un techo de 900,50 millones de USD en septiembre de 2025 para misiles, equipos y servicios. Los datos de calificación, los lanzadores instalados y la demanda de Ventas Militares al Extranjero refuerzan su posición. La familia Spike de RAFAEL abarca varias versiones y plataformas, ofreciendo una amplia gama de productos. Los acuerdos de apoyo de larga data también influyen en la confianza del comprador después de una adquisición de misiles. Los titulares deben invertir en la derrota de los sistemas de protección activa y en la obtención de certificación multiplataforma para proteger su posición.
RAFAEL Advanced Defense Systems Ltd. continúa desarrollando su cartera de protección activa, y el sistema Trophy alcanzó el cumplimiento del Marco 2.0 del Ejército de los EE. UU. en mayo de 2025. Este movimiento eleva el desafío de capacidad que los proveedores de misiles deben abordar. Bharat Dynamics Limited está construyendo su cartera antiblindaje en torno al INVAR, Helina, Dhruvastra y productos lanzados desde drones, con el apoyo de las adquisiciones indias. El mercado de misiles antiblindaje también incluye proveedores surcoreanos y turcos que utilizan programas nacionales para establecer credibilidad de exportación. Estos productores están tratando de combinar producción local, integración de sistemas y opciones de menor costo. Su progreso puede ampliar la base de proveedores en mercados donde los compradores buscan participación industrial. Los pedidos nacionales ayudan a estas empresas a ganar experiencia de fabricación antes de competir por contratos de exportación.
La competencia está moldeada por requisitos que son difíciles de cumplir conjuntamente, incluidos la interoperabilidad, los buscadores avanzados, el rendimiento frente a sistemas de protección activa y la integración de plataformas. Estos requisitos favorecen a las empresas con largos historiales de pruebas y recursos de ingeniería sustanciales. El mercado de misiles antiblindaje ofrece oportunidades para nuevos proveedores, especialmente en países que priorizan el ensamblaje local o la transferencia de tecnología. Los proveedores deben equilibrar la necesidad de alto rendimiento con los límites de asequibilidad de los compradores. Los sistemas de alcance extendido con fuerte protección contra defensas activas siguen siendo un área desafiante para el desarrollo en servicio. Las empresas exitosas necesitarán resultados de pruebas creíbles y producción escalable en lugar de solo un nuevo diseño de arma. Esta estructura competitiva apoya una concentración moderada mientras deja espacio para productores emergentes respaldados por el Estado.
Líderes de la Industria de Misiles Antiblindaje
-
Lockheed Martin Corporation
-
RTX Corporation
-
MBDA
-
Saab AB
-
RAFAEL Advanced Defense Systems Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Misiles Antiblindaje Empresas cubiertas en este informe
- RAFAEL Advanced Defense Systems Ltd.
- Lockheed Martin Corporation
- RTX Corporation
- MBDA
- Saab AB
- Bharat Dynamics Limited
- Rheinmetall AG
- Israel Aerospace Industries Ltd.
- Roketsan A.S.
- LIG Nex1 Co., Ltd.
- Hanwha Aerospace Co., Ltd.
- NORINCO Group
- KBP Instrument Design Bureau
- Denel Dynamics (Denel SOC Ltd.)
- Diehl Defence GmbH and Co. KG (Diehl Group)
- Thales Group
Desarrollos recientes de la industria en Mercado de Misiles Antiblindaje
- Agosto de 2026: Tata Advanced Systems Limited y la empresa conjunta Javelin (JJV), una asociación entre RTX Corporation y Lockheed Martin Corporation, firmaron un memorando de entendimiento (MoU) para coproducir el Javelin All Up Round (AUR) en India. En virtud de este MoU, Tata Advanced Systems Limited y la JJV explorarán el establecimiento de una instalación de ensamblaje final e integración para el Javelin AUR, así como capacidades de producción de componentes en India.
- Julio de 2026: Las Fuerzas Armadas de Lituania ampliaron su arsenal con un nuevo lote de misiles guiados antiblindaje Spike LR2, adquiridos bajo un contrato firmado entre el Ministerio de Defensa Nacional de Lituania y la empresa alemana EuroSpike GmbH. La última entrega está valorada en más de 3 millones de EUR (3,36 millones de USD), lo que eleva el valor total de los misiles Spike LR2 recibidos por las fuerzas militares lituanas a más de 11,5 millones de EUR (12,88 millones de USD).
- Noviembre de 2025: El Ministerio de Defensa de India firmó un contrato con Bharat Dynamics Limited (BDL) para la adquisición de Misiles Antiblindaje INVAR a un costo total de INR 2.095,70 crore (236 millones de USD) bajo la categoría 'Compra (India)'. La adquisición de Misiles Antiblindaje INVAR mejora la potencia de fuego y la letalidad del tanque T-90, el pilar de los regimientos blindados del Ejército Indio.
Alcance del Informe Global del Mercado de Misiles Antiblindaje
El mercado de misiles antiblindaje comprende sistemas de misiles guiados diseñados para detectar, atacar y neutralizar objetivos blindados, incluidos tanques de batalla principales, vehículos de combate de infantería, transportes blindados de personal y posiciones fortificadas, en operaciones de combate militar. El alcance incluye misiles antiblindaje y sistemas de lanzamiento y guía asociados suministrados para nuevas adquisiciones militares, reposición de existencias, integración de plataformas y programas de modernización en operaciones del ejército, la fuerza aérea y la marina.
El mercado de misiles antiblindaje está segmentado por tipo de producto, tipo de guía, alcance, usuario final y geografía. Por tipo de producto, el mercado está segmentado en misiles antiblindaje portátiles por el hombre, montados en vehículo y aerotransportados. Por tipo de guía, el mercado está segmentado en guiados por cable, guiados por láser, guiados por infrarrojos, guiados por radiofrecuencia y enlace de datos, guía de modo dual y modo múltiple, y otros. Por alcance, el mercado está segmentado en corto alcance, alcance medio, largo alcance y alcance extendido. Por usuario final, el mercado está segmentado en ejército y fuerzas terrestres, fuerzas aéreas y fuerzas navales. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de misiles antiblindaje en los principales países de las diferentes regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| Portátil por el Hombre |
| Montado en Vehículo |
| Aerotransportado |
| Guiado por Cable |
| Guiado por Láser |
| Guiado por Infrarrojos |
| Guiado por Radiofrecuencia y Enlace de Datos |
| Guía de Modo Dual y Modo Múltiple |
| Otros |
| Corto Alcance |
| Alcance Medio |
| Largo Alcance |
| Alcance Extendido |
| Ejército y Fuerzas Terrestres |
| Fuerzas Aéreas |
| Fuerzas Navales |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Israel | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
| Por Tipo de Producto | Portátil por el Hombre | ||
| Montado en Vehículo | |||
| Aerotransportado | |||
| Por Tipo de Guía | Guiado por Cable | ||
| Guiado por Láser | |||
| Guiado por Infrarrojos | |||
| Guiado por Radiofrecuencia y Enlace de Datos | |||
| Guía de Modo Dual y Modo Múltiple | |||
| Otros | |||
| Por Alcance | Corto Alcance | ||
| Alcance Medio | |||
| Largo Alcance | |||
| Alcance Extendido | |||
| Por Usuario Final | Ejército y Fuerzas Terrestres | ||
| Fuerzas Aéreas | |||
| Fuerzas Navales | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| Francia | |||
| Alemania | |||
| Italia | |||
| Rusia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japón | |||
| Corea del Sur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Israel | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los misiles antiblindaje en 2032?
Se proyecta que el mercado de misiles antiblindaje alcance los 4,47 mil millones de USD para 2032, creciendo a una CAGR del 6,52% desde 2027.
¿Qué tipo de producto tiene la mayor demanda de misiles antiblindaje?
Los sistemas montados en vehículo lideran con una participación del 57,62% en 2026 porque las formaciones blindadas necesitan capacidad de fuego directo integrada con plataformas terrestres.
¿Qué usuario final tiene el mayor requerimiento de misiles antiblindaje?
El ejército y las fuerzas terrestres representan el 73,89% de la demanda de 2026, lo que refleja sus grandes requerimientos de sistemas montados en vehículo y portátiles por el hombre en formaciones blindadas y de infantería.
¿Por qué las armas antiblindaje de alcance extendido están ganando demanda?
Se prevé que los sistemas de alcance extendido crezcan a una CAGR del 8,15% porque las fuerzas buscan mayor distancia de los objetivos blindados y sus defensas. Estos sistemas también apoyan operaciones montadas, aerotransportadas y costeras.
¿Qué tecnología de guía está creciendo más rápido?
Se prevé que la guía de modo dual y modo múltiple crezca a una CAGR del 9,81% hasta 2032, ya que las fuerzas buscan un rendimiento más sólido contra objetivos protegidos y condiciones operativas perturbadas.
¿Qué región tiene el mayor pronóstico de crecimiento?
Se prevé que Asia-Pacífico crezca a una CAGR del 9,21% hasta 2032, respaldada por programas de modernización y nacionales en India, Corea del Sur, Japón y Australia.