
アナフィラキシー治療市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 4.15 十億米ドル |
| 市場規模 (2032) | 5.88 十億米ドル |
| 成長率 (2027 - 2032) | 7.23 % |
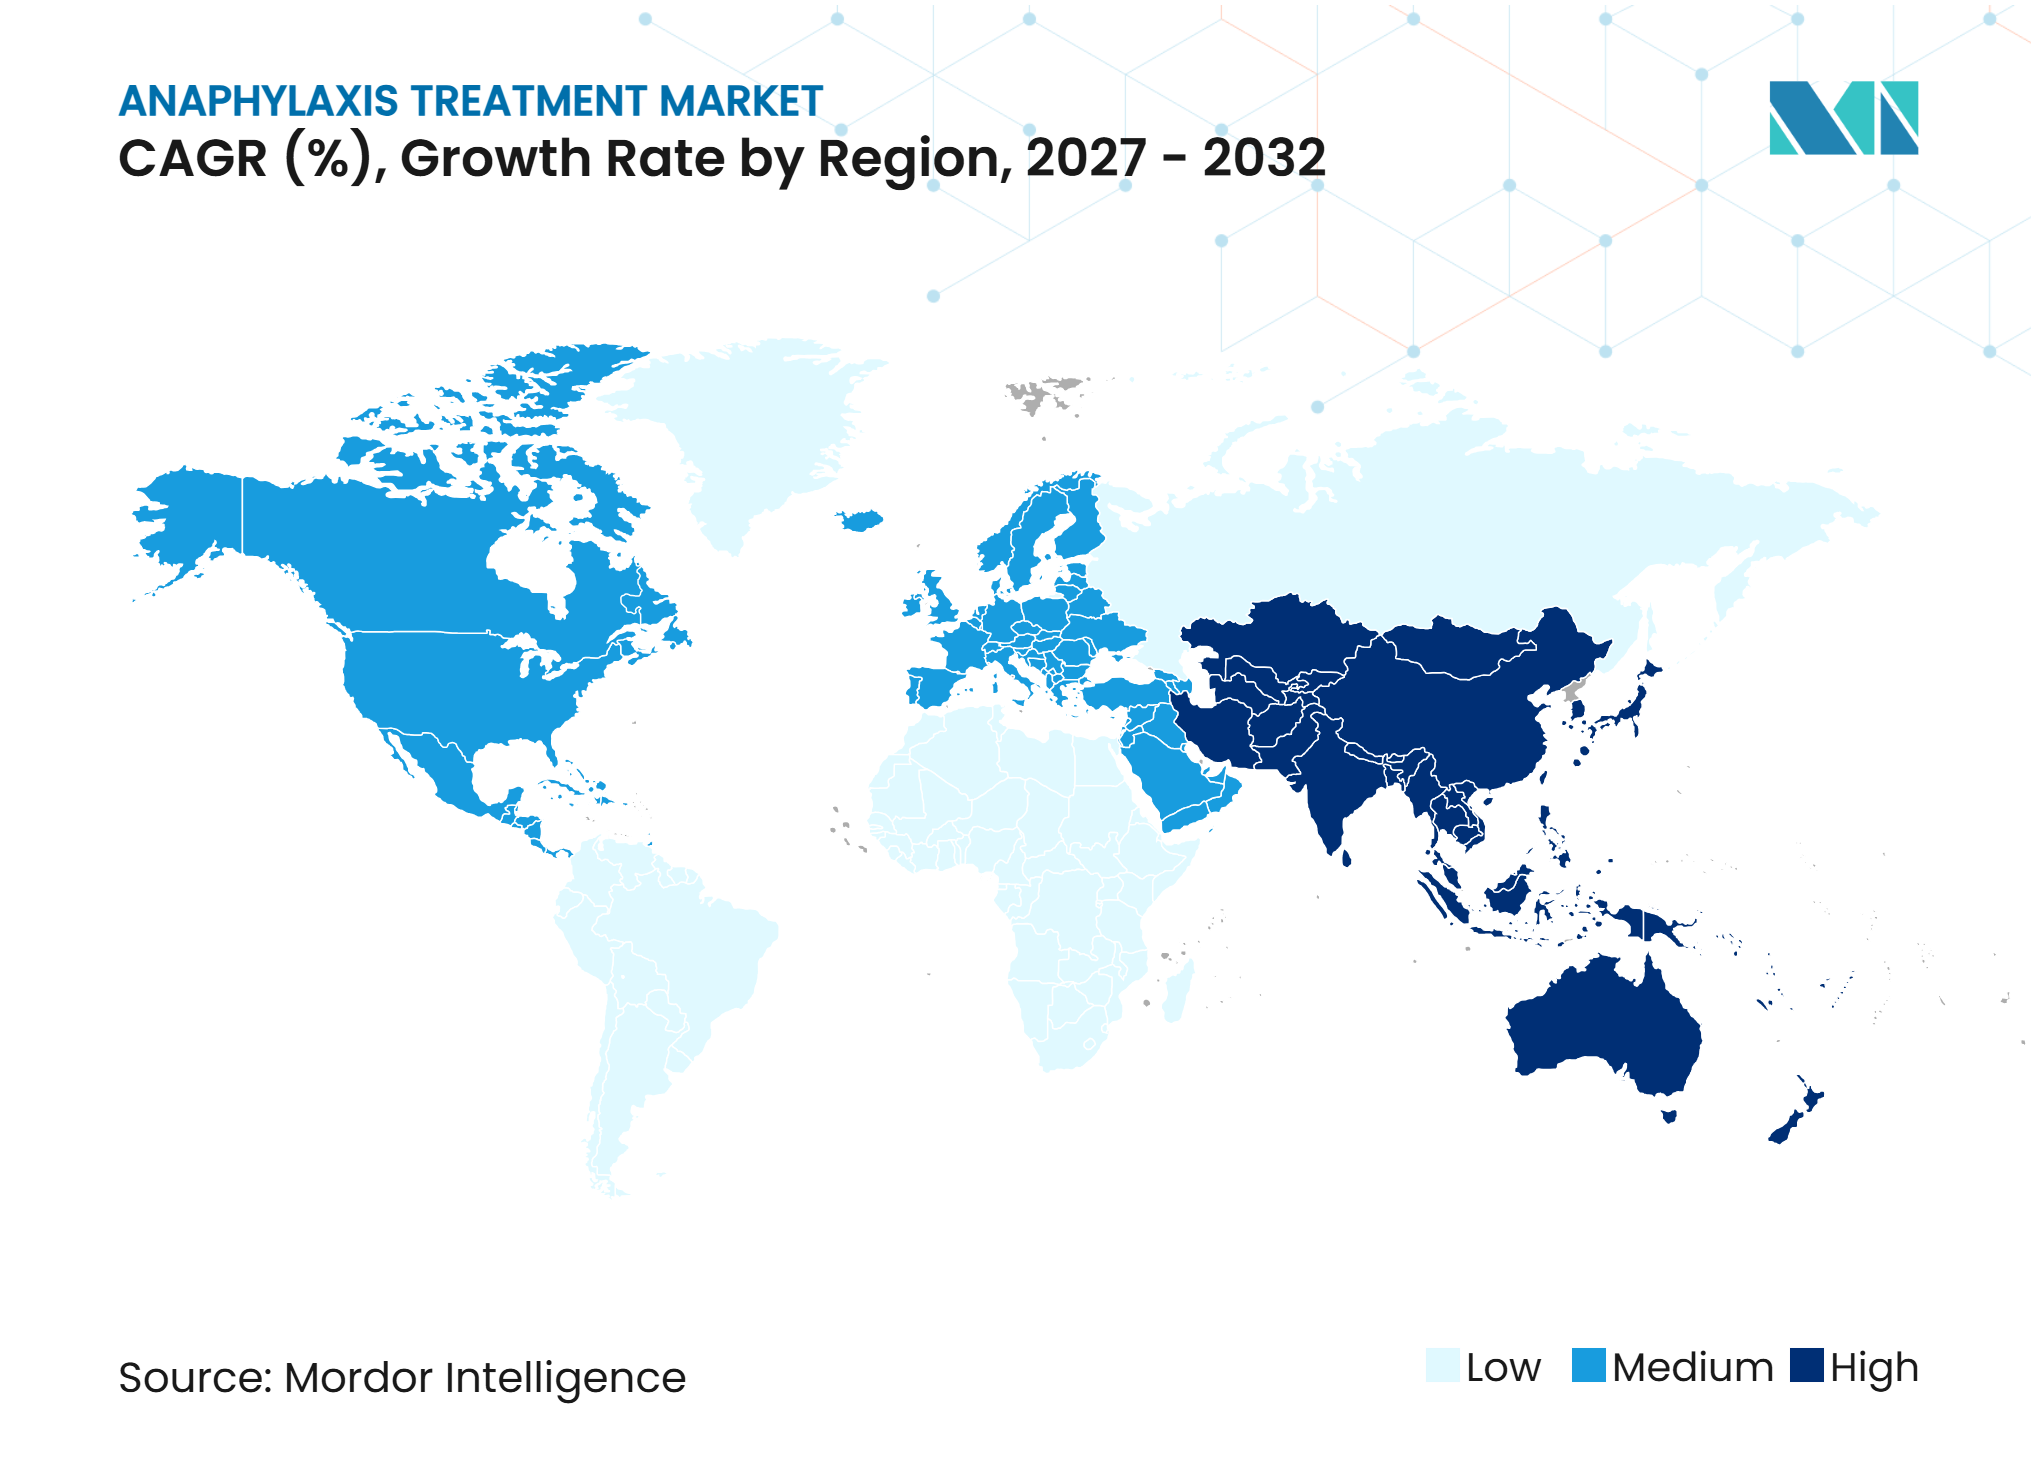
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアナフィラキシー治療市場分析
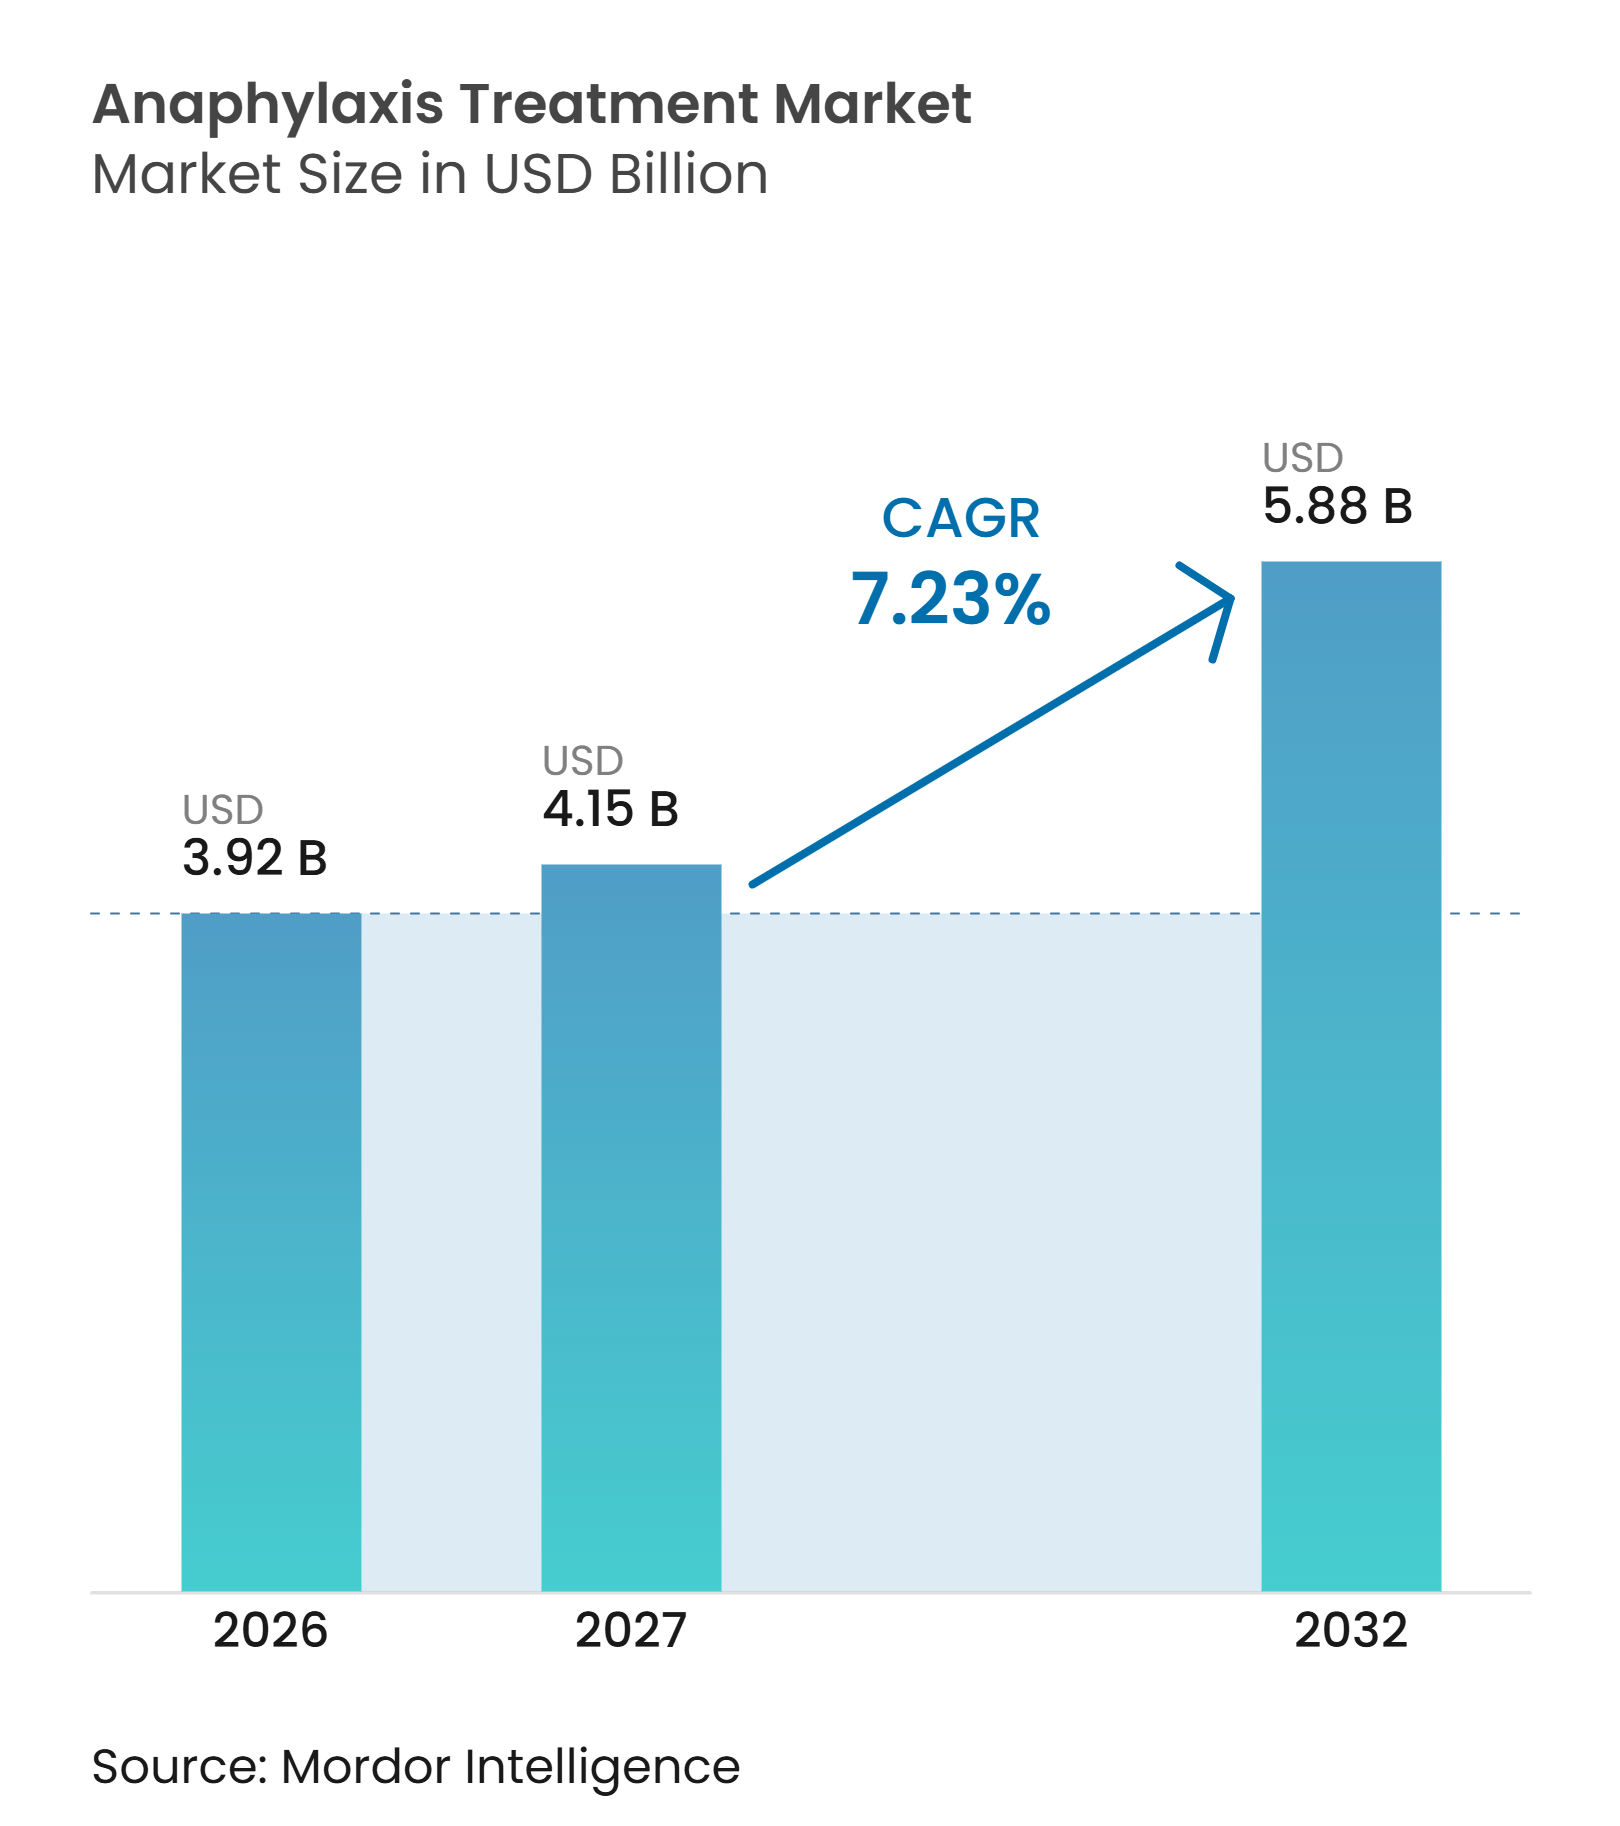
アナフィラキシー治療市場規模は、2026年の3.92 ビリオン 米ドルから2027年には4.15 ビリオン 米ドルに増加し、2032年までに5.88 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 7.23%で成長します。
アナフィラキシー治療市場は、アレルギー負担の増大、緊急エピネフリンへのアクセス拡大、および注射に関連する障壁を軽減できる新しい剤形によって支えられています。アナフィラキシーの生涯有病率は世界全体で0.3%から5.1%の範囲にあり、年間発生率は10万人あたり50から112エピソードの範囲にあり、緊急治療および反復処方への需要を持続させています。ARS Pharmaceuticalsが米国でI型アレルギー反応を持つ人が4,000万人いると報告した一方、2023年に有効なエピネフリン処方箋を受け取ったのは320万人にとどまり、そのうち自分のデバイスを一貫して携帯していた患者はわずか50%であったことから、依然として大きな治療ギャップが存在しています。したがって、アナフラキシー治療市場は、診断、アクセス、および緊急治療の継続性の改善を通じて成長する余地があります。鼻腔内および舌下投与オプションへの移行は、企業が針を使用するデバイスに関する患者および介護者の懸念に対応しながら、施設の購買ニーズを満たすことができるため、競争環境も変化させています。
レポートの主要なポイント
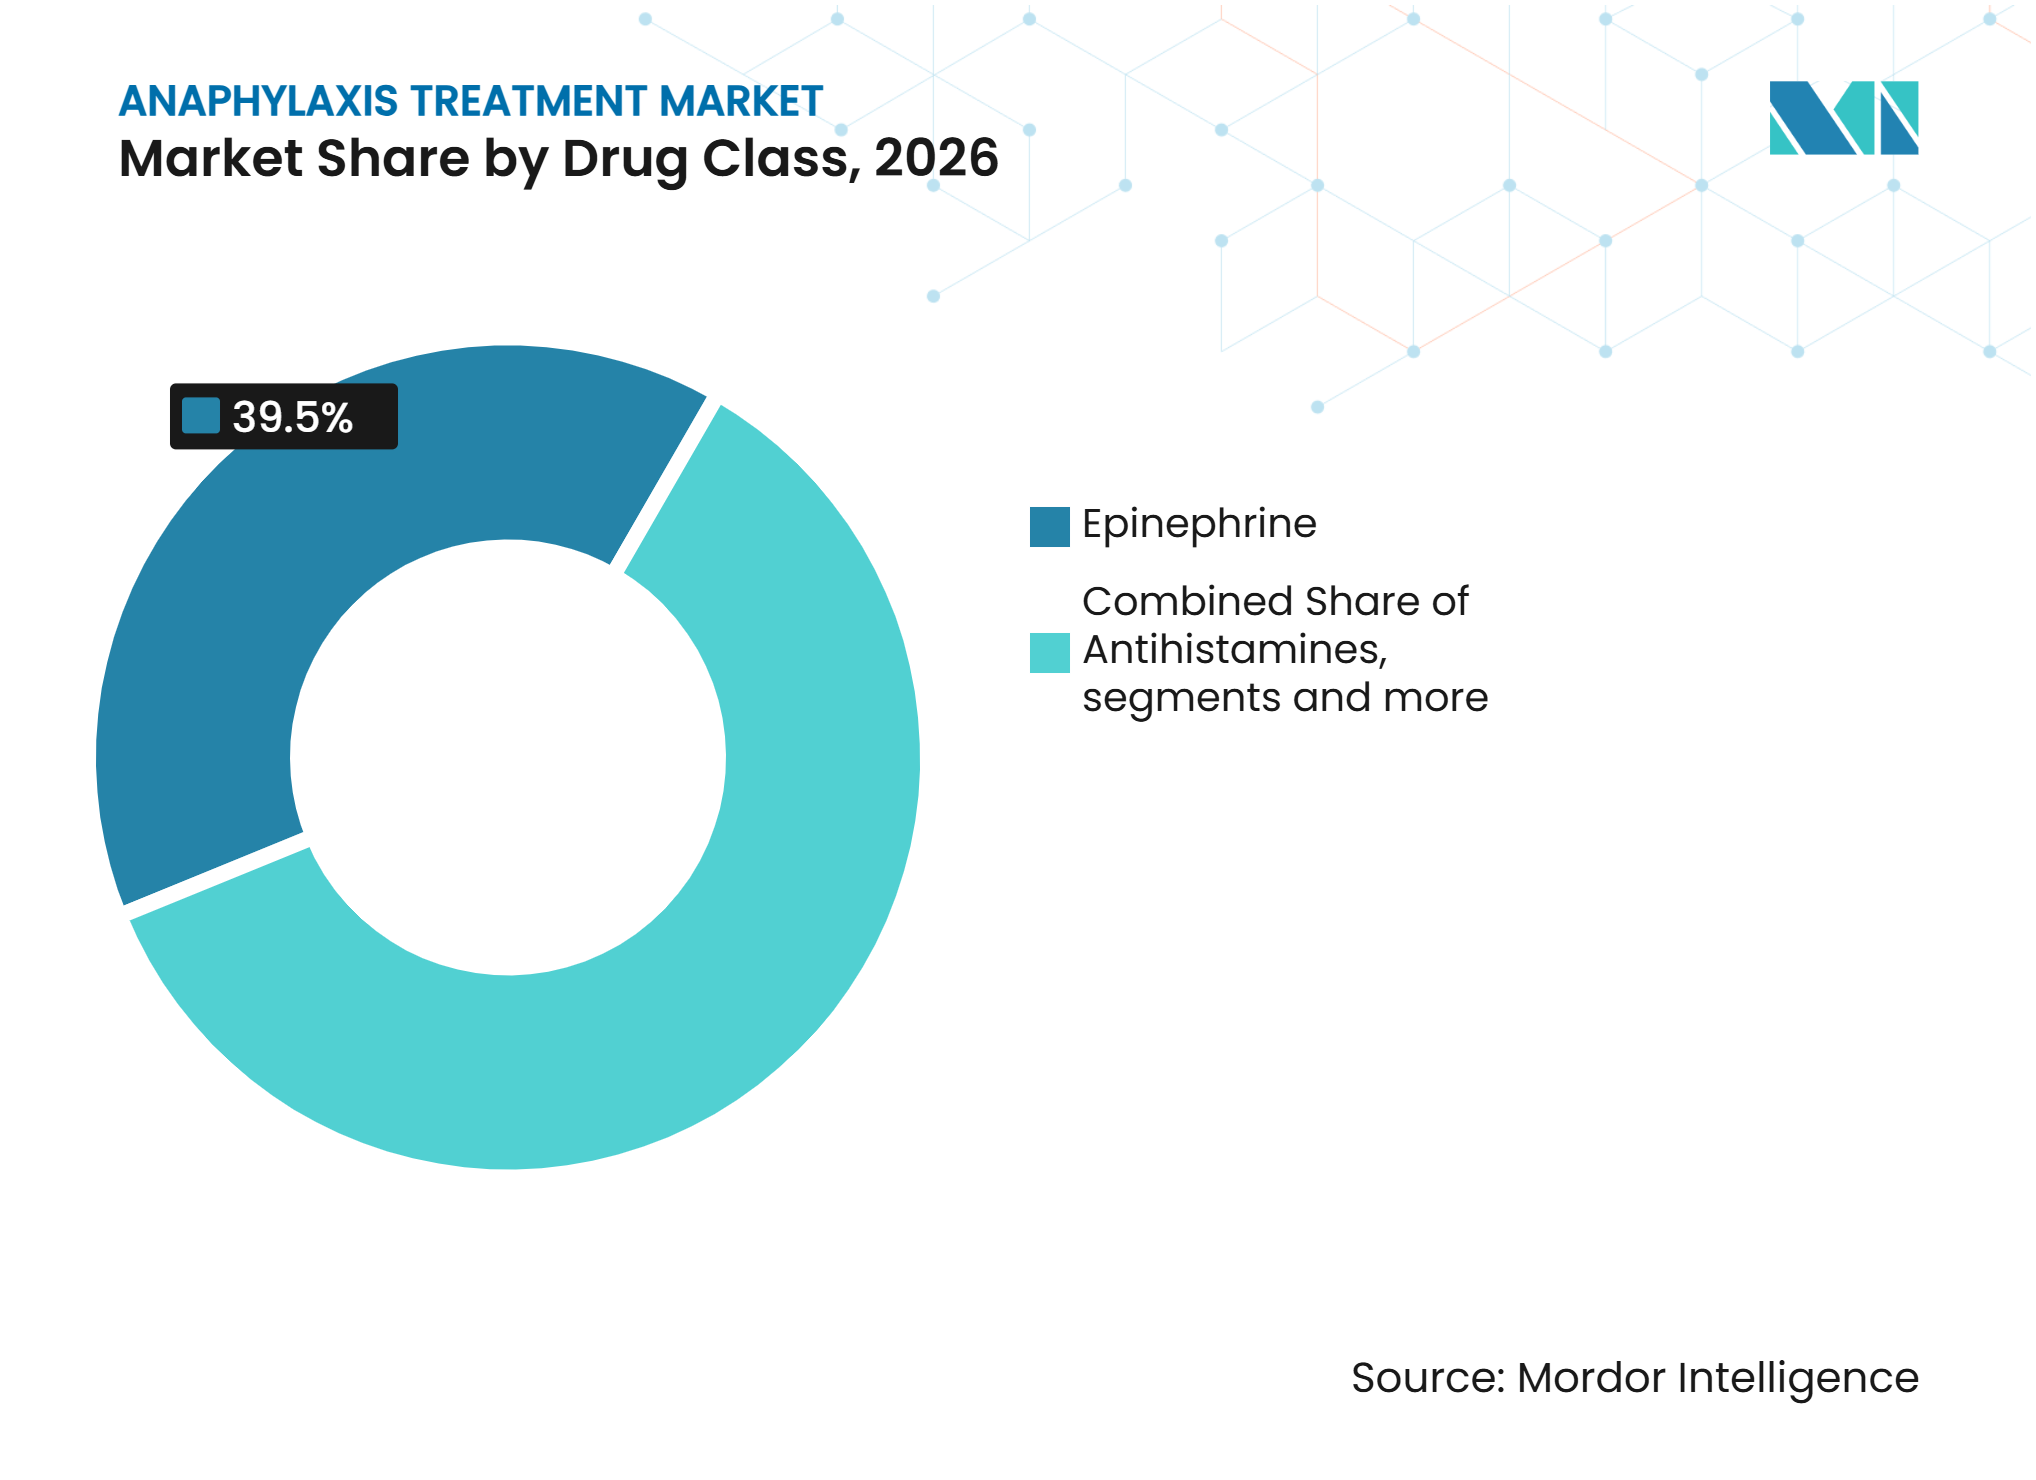
- 薬剤クラス別では、エピネフリンが2026年の市場シェアの39.54%を占めました。抗ヒスタミン薬は2032年までCAGR 8.24%で成長すると予測されています。
- 投与経路別では、筋肉内投与が2026年の市場シェアの40.25%を占めました。皮下投与は2032年までCAGR 7.62%で成長すると予測されています。
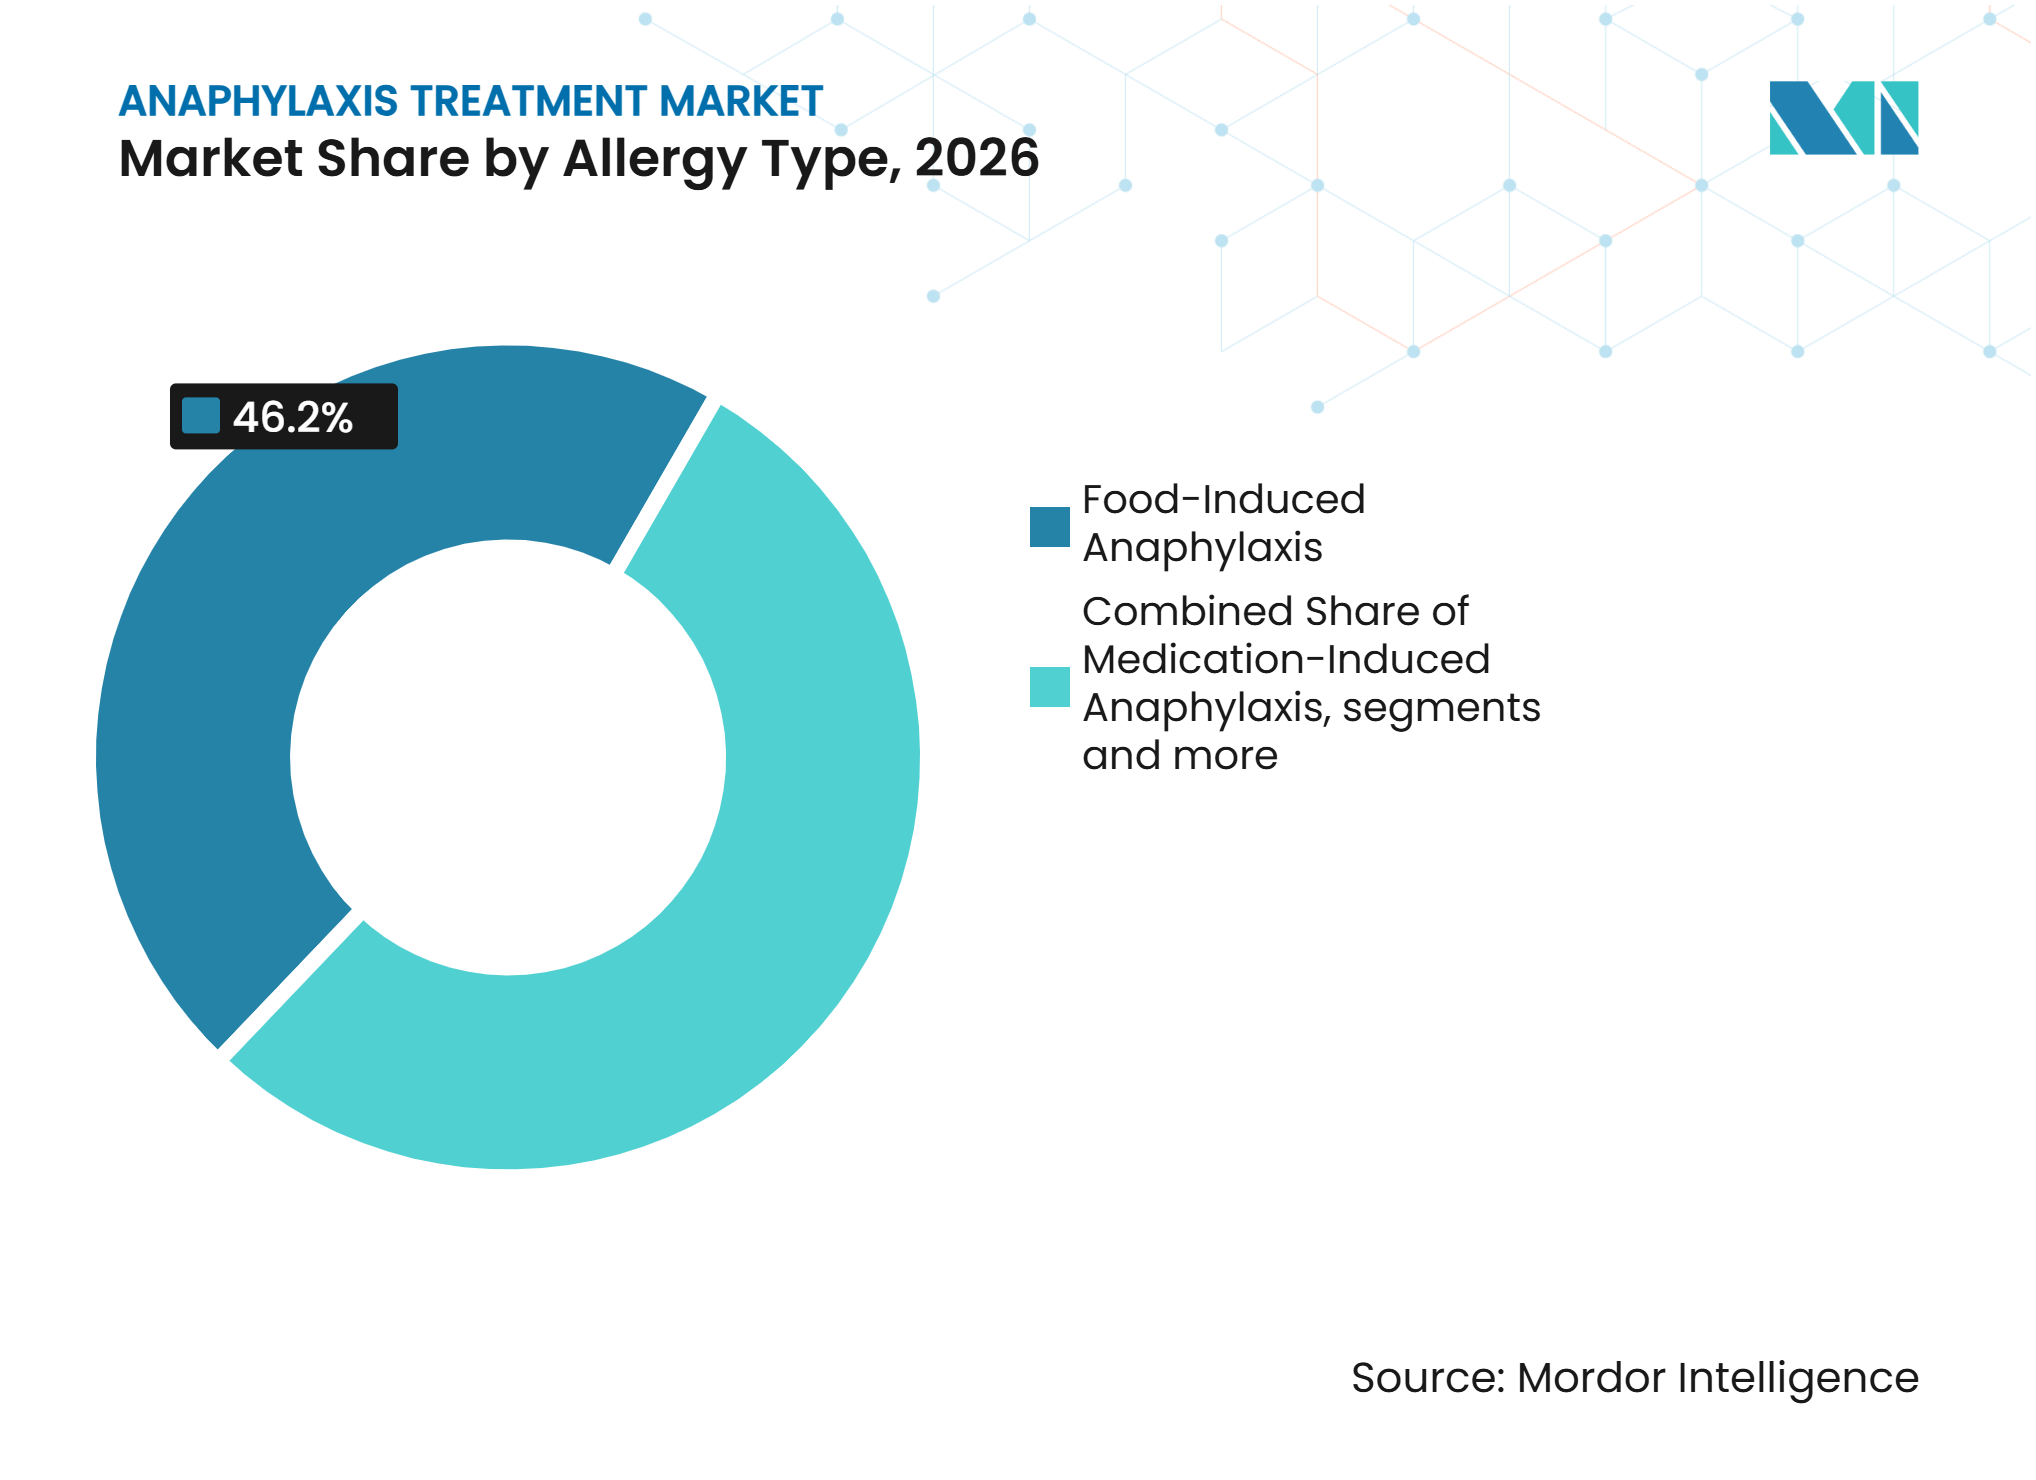
- アレルギータイプ別では、食物誘発性アナフィラキシーが2026年の市場シェアの46.22%を占めました。薬物誘発性アナフィラキシーは2032年までCAGR 9.12%で成長すると予測されています。
- 流通チャネル別では、病院薬局が2026年の市場シェアの44.51%を占めました。オンライン薬局は2032年までCAGR 8.83%で成長すると予測されています。
- 地域別では、北米が2026年の市場シェアの48.34%を占めました。アジア太平洋地域は2032年までCAGR 10.35%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| アレルギーおよびアナフィラキシー負担の増大 | +1.8% | グローバル | 長期(4年以上) |
| 備蓄エピネフリンプログラムの拡大 | +1.0% | 北米、EUへ拡大中 | 中期(2〜4年) |
| ジェネリック医薬品の入手可能性と償還拡大 | +1.2% | 北米、欧州 | 中期(2〜4年) |
| 針不要かつユーザー中心の投与イノベーション | +1.3% | 北米、EU、日本 | 短期(2年以内) |
| 新興市場におけるEAIの入手可能性のギャップ | +0.7% | アジア太平洋中核、中東・アフリカへの波及 | 長期(4年以上) |
| 温度安定性および公共備蓄要件 | +0.4% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
アレルギーおよびアナフィラキシー負担の増大
アレルギーおよびアナフィラキシー負担の増大は、アナフィラキシー治療市場における治療対象人口を拡大させています。誘発因子のパターンは地域によって異なり、西洋諸国ではピーナッツや木の実が顕著であり、東アジアでは鶏卵や牛乳が顕著であり、東南アジアでは魚介類が顕著です。これらの違いにより、企業は臨床教育とフォーミュラリーのポジショニングを地域のリスクパターンに合わせる必要があります。薬物誘発性アナフィラキシーは世界的に致死的反応の最も一般的な原因であり、化学療法や生物学的製剤の使用拡大により、腫瘍学および免疫学の分野での曝露が増加しています。英国ではアナフィラキシーに関連した入院が7倍に増加し、年間10万人あたり0.047人が死亡しています。[1] 最初のエピソード後の再発率は2.6%から17.6%の範囲にあり、反復処方の需要を生み出し、アナフィラキシー治療市場における長期的な数量を支えています。
備蓄エピネフリンプログラムの拡大
備蓄エピネフリンプログラムは、アナフィラキシー治療市場において個人処方とは異なる施設チャネルを生み出しています。学校、公共施設、およびコミュニティサイトは、より予測可能な数量を提供する調達プロセスを通じて緊急用量を購入することができます。米国喘息・アレルギー財団は、学校および公共の場所への備蓄を米国における継続的なアクセス優先事項として位置づけています。[2] ARS Pharmaceuticalsは2025年1月に、適格なK-12学校にneffy鼻腔内スプレーの無料用量を提供するneffyinSchoolsプログラムを開始しました。[3] 施設購買者は、臨床使用と並行して、保管、トレーニング、供給の継続性、およびコンプライアンスを評価します。公共施設の契約能力を構築する企業は、備蓄要件がより確立されるにつれて、繰り返しの需要を確保することができます。このチャネルはまた、患者が個人処方を取得して携帯する能力への依存を軽減することもできます。
ジェネリック医薬品の入手可能性と償還拡大
ジェネリックエピネフリン自己注射器は、米国および欧州のアナフィラキシー治療市場における手頃な価格の障壁を低下させました。低コストの代替品は、優先フォーミュラリー層への配置を支援し、交換デバイを必要とする患者のアクセスを改善することができます。米国のいくつかの州では、2パックに対して60米ドルの自己負担上限を採用しており、患者の自己負担を軽減しています。Kaléoは、2025年の米国商業クレームの後ろ向き分析により、AUVI-Q処方箋が他のエピネフリン自己注射器と比較して、10万人あたり39対52件という23.81%低いアナフィラキシー関連入院率と関連していたと報告しました。このタイプのエビデンスは、差別化されたデバイスのフォーミュラリー配置に関する保険会社の決定に影響を与える可能性があります。Amneal Pharmaceuticalsは2025年12月に、単回投与および複数回投与バイアルのエピネフリン注射のFDA承認を取得し、施設の供給オプションを拡大しました。メーカー向けの独立したメディケアJコード償還率は、差別化された製品がプレミアムポジショニングを求めることを可能にしながら、ジェネリックの誘因を維持することができます。
針不要かつユーザー中心の投与イノベーション
針不要の剤形は、アナフィラキシー治療市場の製品ミックスを変化させています。FDAは2024年8月9日に、体重30kg以上の成人および小児を対象としたneffy 2 mgを承認し、アナフィラキシー治療に承認された初の鼻腔内スプレーとなりました。Aquestive Therapeuticsは2025年6月にAnaphylm新薬承認申請のFDA受理を発表し、PDUFAアクション日は2026年1月31日となっています。Anaphylmは、デバイスや冷蔵を必要としない舌下フィルムです。ARS Pharmaceuticalsは、介護者の56%が針を使用するデバイスを恐れており、患者の40%以上が投与を遅らせると報告しており、使いやすさが既存の製品選択を変え、未治療の患者にリーチできることを示唆しています。これらの剤形は、使いやすさを利便性の特徴だけでなく、臨床的および商業的な考慮事項にすることができます。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 厳格な配合製品規制 | -0.3% | 北米、EU | 長期(4年以上) |
| デバイスの誤作動と製品リコール | -0.2% | 北米、欧州 | 短期(2年以内) |
| 専門家および診断インフラの不均一性 | -0.2% | アジア太平洋中核、中東・アフリカへの波及 | 長期(4年以上) |
| 複数デバイスの有効期限切れ廃棄と携帯負担 | -0.1% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
厳格な配合製品規制
配合製品規制は、アナフィラキシー治療市場における製品発売を遅らせる可能性があります。エピネフリン自己注射器および鼻腔内スプレーは、薬物と医療機器の両方の要素を考慮した監督の対象となる場合があります。2025年のレビューでは、欧州連合および米国における薬物・医療機器配合製品の市販後安全性監視の違いが説明されました。FDAは2025年6月に配合製品のユニーク・デバイス識別子要件に関するガイダンスを公表し、コンプライアンスへの期待が引き続き発展していることを示しました。小規模なイノベーターは、標準的な薬物申請よりも多くのリソースと時間を必要とする場合があります。開発サイクルは、標準的な薬物経路より12〜24ヶ月延長される可能性があります。その結果生じる品質システムの負担は、薬物と医療機器の両方の要件にわたってすでに運営している確立されたメーカーに有利に働きます。
デバイスの誤作動と製品リコール
デバイスの故障とリコールは、アナフィラキシー治療市場における馴染みのない剤形への信頼を低下させる可能性があります。アナフィラキシーエピソード中の治療失敗は致命的となりうるため、臨床リスクは高いです。2024年12月、Endo USAはアドレナリン塩化物溶液(エピネフリン鼻腔内溶液)についてクラスIリコールを発行しました。これは、ラベルが承認された注射製品に酷似しており、致命的な投薬エラーにつながる可能性があったためです。2015年のAuvi-Qリコール(潜在的な投与量の不正確さによる)などの以前の事例は、品質上の懸念が処方の切り替えや一時的な数量の混乱につながる可能性があることを示しました。繰り返される事例は、臨床医が治療選択の一部としてデバイスの信頼性を比較するよう促す可能性があります。また、機械的故障の回避が臨床的利点となる場合に、鼻腔内スプレーや舌下フィルムへの関心を高める可能性もあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤クラス別:
エピネフリンが地位を維持しながら抗ヒスタミン薬が補助的シェアを獲得エピネフリンは2026年のアナフィラキシー治療市場シェアの39.54%を占めました。エピネフリンアナフィラキシーの第一選択薬であり、即時緊急対応時に代替品はありません。世界アレルギー機構は、アナフィラキシーエピソードへの即時介入として筋肉内エピネフリンを推奨しています。確立された患者および介護者のトレーニング、病院プロトコル、および緊急時対応要件が、アナフィラキシー治療市場における継続的なリードを支えています。
抗ヒスタミン薬は2032年までCAGR 8.24%で成長すると予測されており、薬剤クラスの中で最も速い成長率です。初期エピネフリン投与後の使用は急性期後のケアを支援し、より高い認識が軽度から中等度のアレルギー症状への使用を支援しています。アナフィラキシー治療産業には、急性ケア後の二次的使用、気管支痙攣、または予防プロトコルに使用されるステロイド、ベータ作動薬、および肥満細胞安定剤も含まれています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
投与経路別:
皮下投与の成長が外来チャネルシフトを示す筋肉内投与は2026年のアナフィラキシー治療市場規模の40.25%を占めました。臨床ガイダンスは、緊急時のエピネフリン投与の優先部位として前外側大腿部を特定しています。この経路は、患者、介護者、および医療専門家への馴染みのあるトレーニングから恩恵を受けています。
皮下投与は2032年までCAGR 7.62%で拡大すると予測されています。その使用は、より遅い吸収が臨床的に許容できるアレルゲン免疫療法および管理された外来ケアで増加しています。経口およびその他の経路は数量的には小さいままですが、舌下フィルムや局所ゲルが開発パイプラインの一部であるため、戦略的に重要です。
アレルギータイプ別:
薬物誘発性アナフィラキシーが臨床的優先事項に近づく食物誘発性アナフィラキシーは2026年のアナフィラキシー治療市場の46.22%を占めました。これは小児食物アレルギー人口の規模と、既知の食物過敏症を持つ人々の繰り返しの処方ニーズを反映しています。食物アレルギーはしばしば持続し、より長い処方期間、介護者の関与、および病院外で使用される治療への需要を支えています。
薬物誘発性アナフィラキシーは2032年までCAGR 9.12%で成長すると予測されています。腫瘍学的生物学的製剤、モノクローナル抗体、および免疫療法プロトコルの使用拡大により、臨床環境における緊急時対応の必要性が高まっています。昆虫刺傷および昆虫咬傷反応は、毒液アレルギーがより一般的で免疫療法へのアクセスが限られている南米、サハラ以南のアフリカ、および東南アジアの農村部および農業地域で引き続き関連性があります。ラテックスおよび特発性アナフィラキシーは小さなグループを形成しますが、職業衛生および病院従業員の安全プログラムにとって引き続き関連性があります。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
流通チャネル別:
オンライン薬局が患者行動のシフトを反映病院薬局は2026年のアナフィラキシー治療市場の44.51%を占めました。そのリードは、救急部門、集中治療室、および術前環境における注射用エピネフリンの高い使用を反映しています。多くの製品は、患者が自己投与するのではなく、臨床環境で医療専門家によって投与されます。
オンライン薬局は2032年までCAGR 8.83%で成長すると予測されています。自宅配送とデジタルリフィルモデルは、エピネフリン処方箋を有効に保つために必要な労力を軽減することができます。小売薬局は数量的には最大の院外チャネルであり、備蓄エピネフリンアクセスプログラムを支援しています。ブランの鼻腔内スプレーおよび可能性のある舌下製品は、処方箋を積極的に管理し、便利なアクセスを求める患者の間でオンライン使用が増加する可能性があります。
地域分析
北米
北米は2026年のアナフィラキシー治療市場シェアの48.34%を占めました。この地域は、高いアレルギー有病率、成熟した償還システム、および新しい投与剤形の採用から恩恵を受けています。ARS Pharmaceuticalsは、米国の子供13人に1人が重篤な食物アレルギーを持つと報告しました。米国が地域の大部分の数量を占め、カナダとメキシコはジェネリック使用とプライマリケアの認識から恩恵を受けています。Fresenius KabiとPhlow Corp.は2026年2月に、エピネフリン注射USPの米国内エンドツーエンド製造コラボレーションを発表し、FDA承認を条件として2027年までに病院グレードの国内製品が提供される予定です。
欧州
欧州はアナフィラキシー治療市場の第2位の地域です。公衆衛生システムと調和されたガイダンスが、欧州連合および英国全体での緊急治療へのアクセスを支援しています。欧州医薬品庁は2024年8月22日に、欧州連合における allergic反応に対する緊急治療のための初の鼻腔内アドレナリンスプレーとしてEURneffyを承認しました。ドイツが最大の国別ポジションを占めており、EU配合製品の監督がアクセスのタイムラインを延長する可能性があり、東欧では手頃な価格と専門家へのアクセスの制約が続いています。
アジア太平洋、中東・アフリカ、および南米
アジア太平洋は2032年までCAGR 10.4%で成長すると予測されており、アナフィラキシー治療市場で最も速い地域成長率です。中国とインドにおける食物アレルギーの増加、低い普及率、および規制活動がこの見通しを支えています。インドは、自己注射器の使用が価格によって制限されており、義務的な備蓄フレームワークがないため、病院で調剤される注射用エピネフリンを中心としています。中東・アフリカの需要はGCC三次病院に集中しており、ブラジルとアルゼンチンが南米をリードしており、都市化と食の多様化が新規アレルゲンへの曝露を高めています。
競合環境
市場集中度
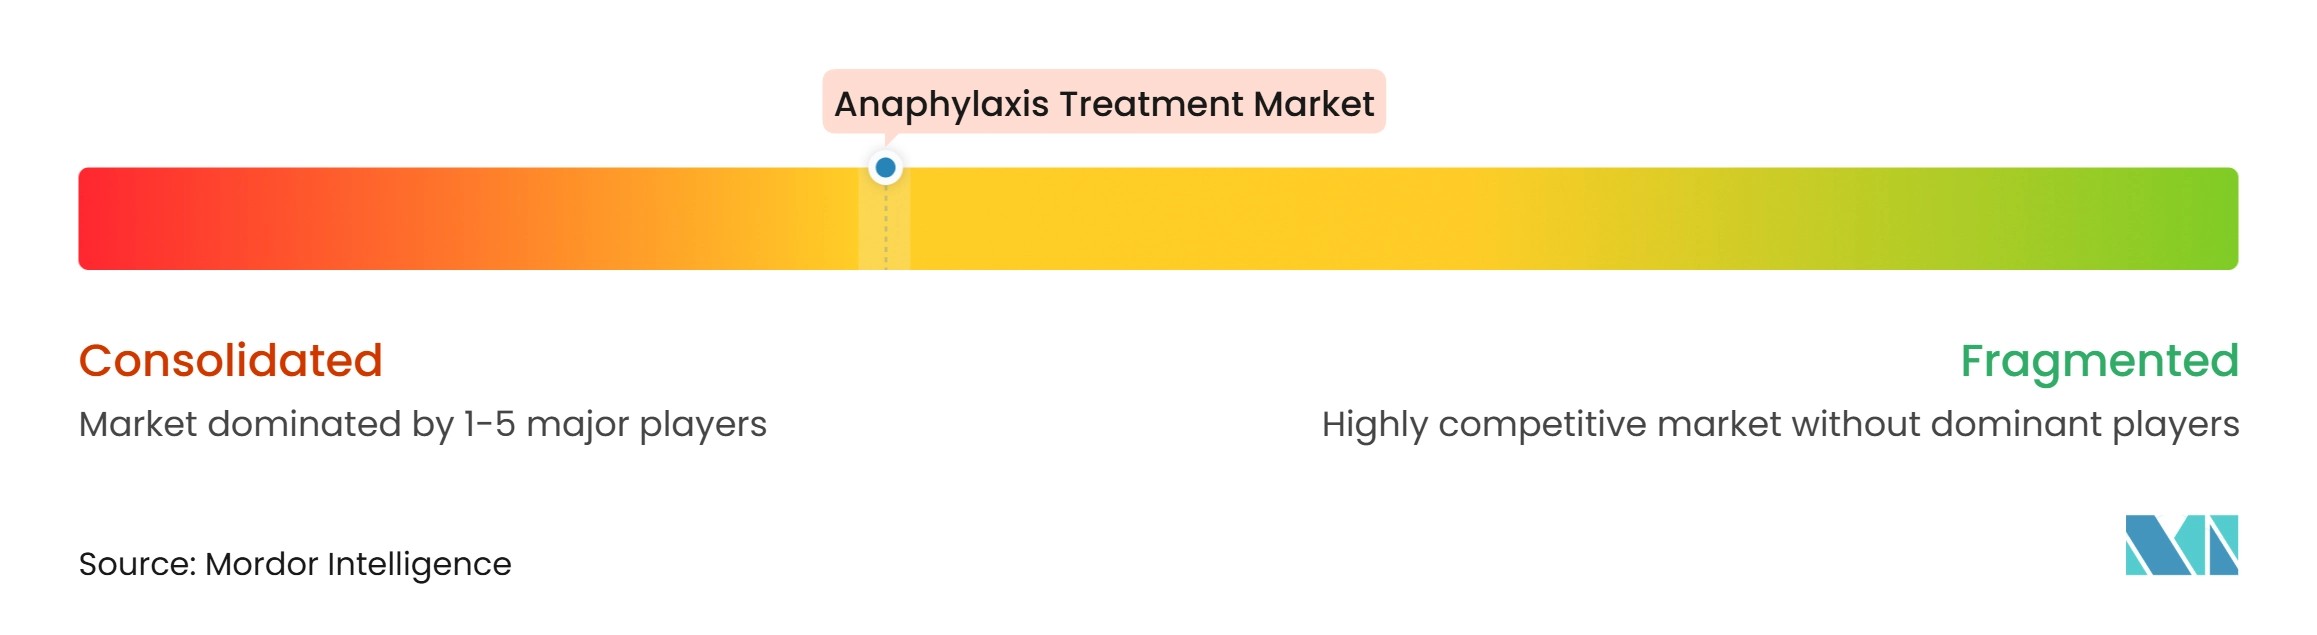
アナフィラキシー治療市場は、従来のエピネフリン自己注射器において中〜高程度の集中度を示しています。Viatris(EpiPenを通じて)、Kaléo、Amneal Pharmaceuticals、およびTeva Pharmaceuticalsは、ブランドおよびジェネリック自己注射器の数量全体でリーディングポジションを占めています。Fresenius Kabiは病院用注射剤において重要な存在であり続け、Phlow Corp.とのコラボレーションを通じて国内製造能力を追加しています。配合製品識別子に関するFDAガイダンスは、既存の薬物および医療機器の能力を持つメーカーに有利に働く可能性のある品質システム要件を追加しています。
アナフィラキシー治療市場は、入可能性が依然として一貫していないスポーツ施設、遊園地、および交通ハブでの備蓄プログラムを通じて拡大する余地があります。これらの施設環境は、個人処方とは異なる調達ニーズを持っています。これらの購買者向けの供給システムを構築する企業は、小売チャネルの解約率が低い繰り返しの需要を確立することができます。新興市場は、多くの地域で自己注射器の使用が依然として低いため、別の機会となっています。
中国の競争環境は成熟市場ほど統合されていません。鄭東製薬は2025年8月に南京海威から鼻腔内エピネフリン技術のライセンスを取得し、中国におけるNeffyのファーストムーバーポジションに挑戦しています。GPS対応追跡や緊急対応システムへのリンクを含むデジタルヘルス機能は、学校の小児患者向けに製品を差別化する可能性があります。Bioprojet Pharma、Bausch Health、およびHikmaは、地域市場または注射剤形に結びついたより狭いポジションを維持しています。製品の信頼性、施設供給、規制対応、デジタルアクセス、および非注射剤形は、競争の重要な分野であり続けるでしょう。
アナフィラキシー治療産業のリーダー
-
Viatris Inc.
-
Teva Pharmaceutical Industries Ltd.
-
kaleo, Inc.
-
Amneal Pharmaceuticals, Inc.
-
ALK-Abelló A/S
- 注:主要企業の掲載順は順位を示すものではありません。
アナフィラキシー治療市場 このレポートでカバーされる企業
- ALK-Abello
- ALKEM Laboratories Ltd.
- American Regent
- Amneal Pharmaceuticals
- Amphastar Pharmaceuticals
- Aquestive Therapeutics
- ARS Pharmaceuticals, Inc.
- Bausch Health
- Baxter
- Bioprojet Pharma
- Fresenius
- Grand Pharmaceutical Group Limited
- Hikma Pharmaceuticals
- kaleo, Inc.
- Lincoln Medical Ltd.
- Pfizer
- Sandoz Group AG
- Sanofi
- Teva Pharmaceutical Industries
- Viatris
最近の産業開発事情 アナフィラキシー治療市場
- 2026年2月:Fresenius KabiとPhlow Corp.が、エピネフリン注射USPの初の米国内エンドツーエンド製造コラボレーションを発表しました。Phlowが原薬を製造し、Fresenius Kabiが最終投与量の製造を担当します。この取り決めは慢性的なサプライチェーンの脆弱性に対処するために設計されており、FDA承認を件として2027年までに病院グレードの製品を提供する予定です。
- 2025年12月:Amneal Pharmaceuticalsが、米国病院市場向けに単回投与および1 mg/mL(30 mL)複数回投与バイアルのエピネフリン注射USP 1 mg/mLのFDA承認を取得し、施設供給を拡大し、既存のジェネリック自己注射器フランチャイズと並んでAmnealのポートフォリオに3番目の承認済み施設剤形を追加しました。
世界のアナフィラキシー治療市場レポートの範囲
レポートの範囲によると、アナフィラキシー治療市場とは、重篤で生命を脅かす可能性のあるアレルギー反応であるアナフィラキシーの診断、緊急管理、および予防に焦点を当てたグローバルヘルスケアセグメントを指します。エピネフリン自己注射器、抗ヒスタミン薬、コルチコステロイド、救急医療サービス、および病院ケアを包含しており、アレルギー有病率の上昇と迅速な介入ニーズへの認識の高まりによって成長が促進されています。
アナフィラキシー治療市場は、薬剤クラス、投与経路、アレルギータイプ、流通チャネル、および地域によってセグメント化されています。薬剤クラス別では、市場はエピネフリン、抗ヒスタミン薬、ステロイド、ベータ作動薬、およびその他の薬剤クラスにセグメント化されています。投与経路別では、市場は筋肉内、皮下、経口、およびその他の投与経路にセグメント化されています。アレルギータイプ別では、市場は食物誘発性アナフィラキシー、薬物誘発性アナフィラキシー、昆虫刺傷および昆虫咬傷アナフィラキシー、およびその他のアレルギータイプにセグメント化されています。流通チャネル別では、市場は病院薬局、小売薬局、オンライン薬局、およびその他の流通チャネルにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。レポートは上記のすべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| エピネフリン |
| 抗ヒスタミン薬 |
| ステロイド |
| ベータ作動薬 |
| その他の薬剤クラス |
| 筋肉内 |
| 皮下 |
| 経口 |
| その他の投与経路 |
| 食物誘発性アナフィラキシー |
| 薬物誘発性アナフィラキシー |
| 昆虫刺傷および昆虫咬傷アナフィラキシー |
| その他のアレルギータイプ |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局 |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 薬剤クラス別 | エピネフリン | |
| 抗ヒスタミン薬 | ||
| ステロイド | ||
| ベータ作動薬 | ||
| その他の薬剤クラス | ||
| 投与経路別 | 筋肉内 | |
| 皮下 | ||
| 経口 | ||
| その他の投与経路 | ||
| アレルギータイプ別 | 食物誘発性アナフィラキシー | |
| 薬物誘発性アナフィラキシー | ||
| 昆虫刺傷および昆虫咬傷アナフィラキシー | ||
| その他のアレルギータイプ | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| オンライン薬局 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2032年までのアナフィラキシー治療市場需要の予測は?
アナフィラキシー治療市場は、2026年の3.92 ビリオン 米ドルから2027年には4.15 ビリオン 米ドルに増加し、2032年までに5.88 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 7.23%で成長します。
治療需要において最も速く成長しているアレルギータイプはどれですか?
薬物誘発性アナフィラキシーは、生物学的製剤および腫瘍学的治療の広範な使用に支えられ2032年までCAGR 9.12%で成長すると予測されています。
治療アクセスにおいて最も速く成長しているチャネルはどれですか?
オンライン薬局は、自宅配送とデジタルリフィルサービスが処方箋の維持を容易にするため、2032年までCAGR 8.83%で成長すると予測されています。
最も速い成長が予測されている地域はどこですか?
アジア太平洋は、低い普及率、食物アレルギーの増加、およびアナフィラキシー治療市場における最近の規制活動に支えられ、2032年までCAGR 10.35%で成長すると予測されています。