
Marktgröße und Marktanteil für Anaphylaxie-Behandlung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 4.15 Milliarden US-Dollar |
| Marktgröße (2032) | 5.88 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.23 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Anaphylaxie-Behandlung von Mordor Intelligence
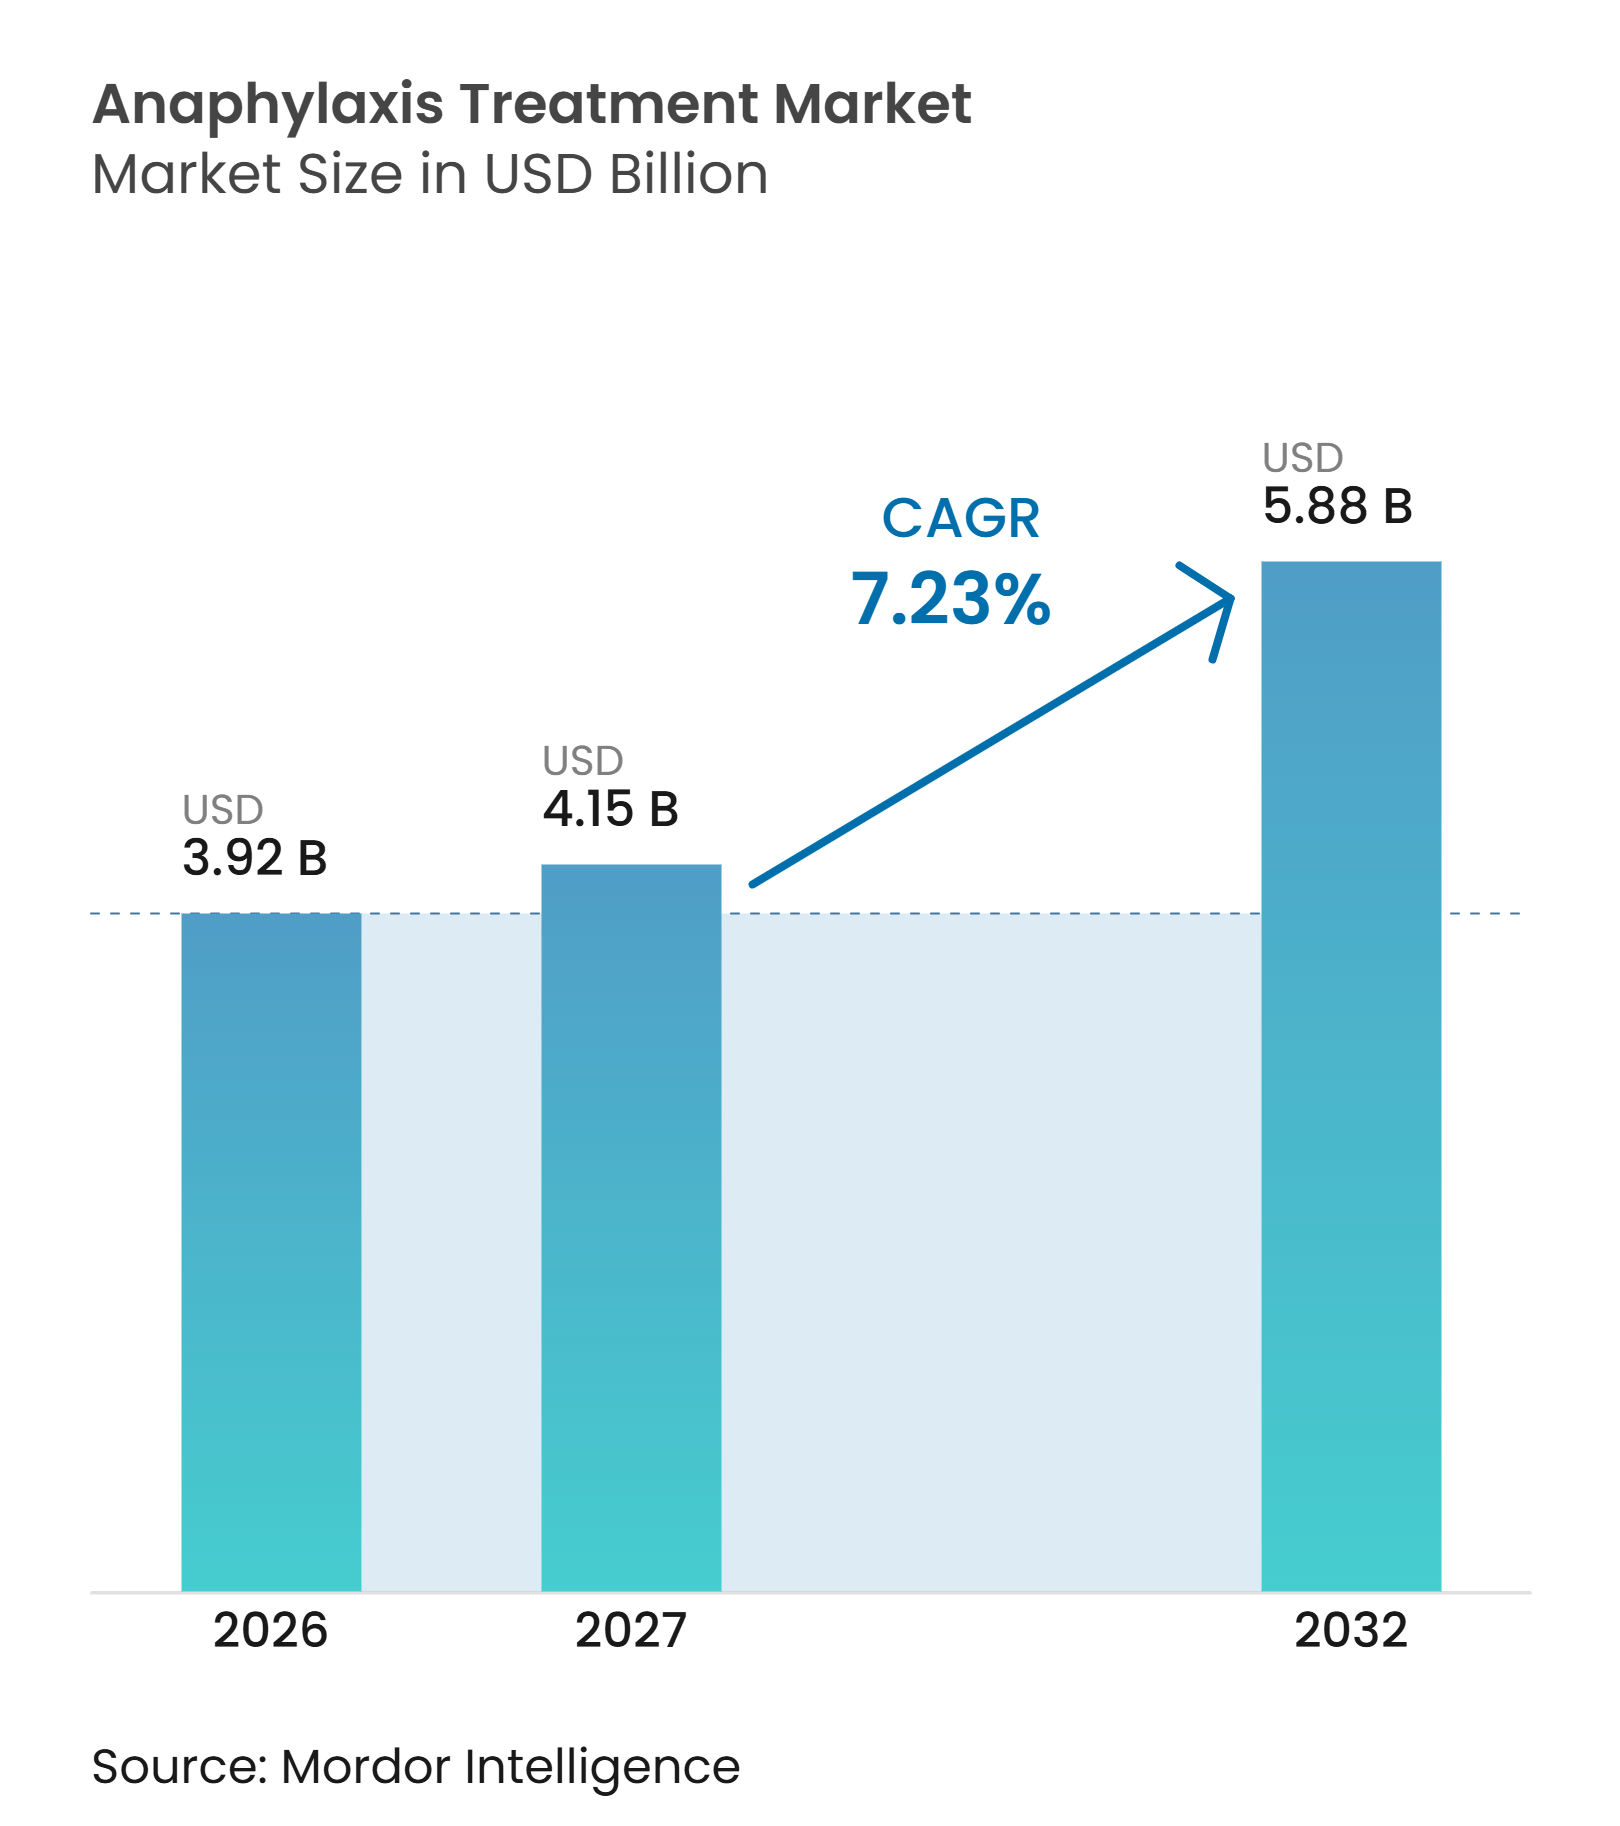
Die Marktgröße für Anaphylaxie-Behandlung wird voraussichtlich von 3,92 Milliarden USD im Jahr 2026 auf 4,15 Milliarden USD im Jahr 2027 steigen und bis 2032 5,88 Milliarden USD erreichen, mit einem CAGR von 7,23 % über den Zeitraum 2027–2032.
Der Markt für Anaphylaxie-Behandlung wird durch eine steigende Allergielast, einen breiteren Zugang zu Notfallepinephrin und neue Darreichungsformen gestützt, die Barrieren im Zusammenhang mit Injektionen abbauen können. Die Lebenszeitprävalenz von Anaphylaxie liegt weltweit zwischen 0,3 % und 5,1 %, während die jährliche Inzidenz zwischen 50 und 112 Episoden pro 100.000 Personen liegt, was die Nachfrage nach Notfallbehandlungen und Wiederholungsverschreibungen aufrechthält. Eine erhebliche Behandlungslücke besteht weiterhin: ARS Pharmaceuticals berichtete, dass 40 Millionen Menschen in den Vereinigten Staaten allergische Reaktionen vom Typ I hatten, während 3,2 Millionen im Jahr 2023 ein aktives Epinephrin-Rezept einlösten und nur 50 % dieser Patienten ihr Gerät konsequent bei sich trugen. Der Markt für Anaphylaxie-Behandlung hat daher Wachstumspotenzial durch bessere Diagnose, Zugang und Kontinuität der Notfallbehandlung. Die Verlagerung hin zu nasalen und sublingualen Optionen verändert auch den Wettbewerb, da Unternehmen Bedenken von Patienten und Pflegepersonen gegenüber nadelbasierten Geräten ansprechen können, während sie gleichzeitig institutionelle Beschaffungsanforderungen erfüllen.
Wichtigste Erkenntnisse des Berichts
- Nach Wirkstoffklasse hielt Epinephrin im Jahr 2026 einen Marktanteil von 39,54 %; Antihistaminika werden voraussichtlich bis 2032 mit einem CAGR von 8,24 % wachsen.
- Nach Verabreichungsweg hielt die intramuskuläre Verabreichung im Jahr 2026 einen Marktanteil von 40,25 %; die subkutane Verabreichung wird voraussichtlich bis 2032 mit einem CAGR von 7,62 % wachsen.
- Nach Allergieart entfiel auf die nahrungsmittelinduzierte Anaphylaxie im Jahr 2026 ein Marktanteil von 46,22 %; die medikamenteninduzierte Anaphylaxie wird voraussichtlich bis 2032 mit einem CAGR von 9,12 % wachsen.
- Nach Vertriebskanal hielten Krankenhausapotheken im Jahr 2026 einen Marktanteil von 44,51 %; Online-Apotheken werden voraussichtlich bis 2032 mit einem CAGR von 8,83 % wachsen.
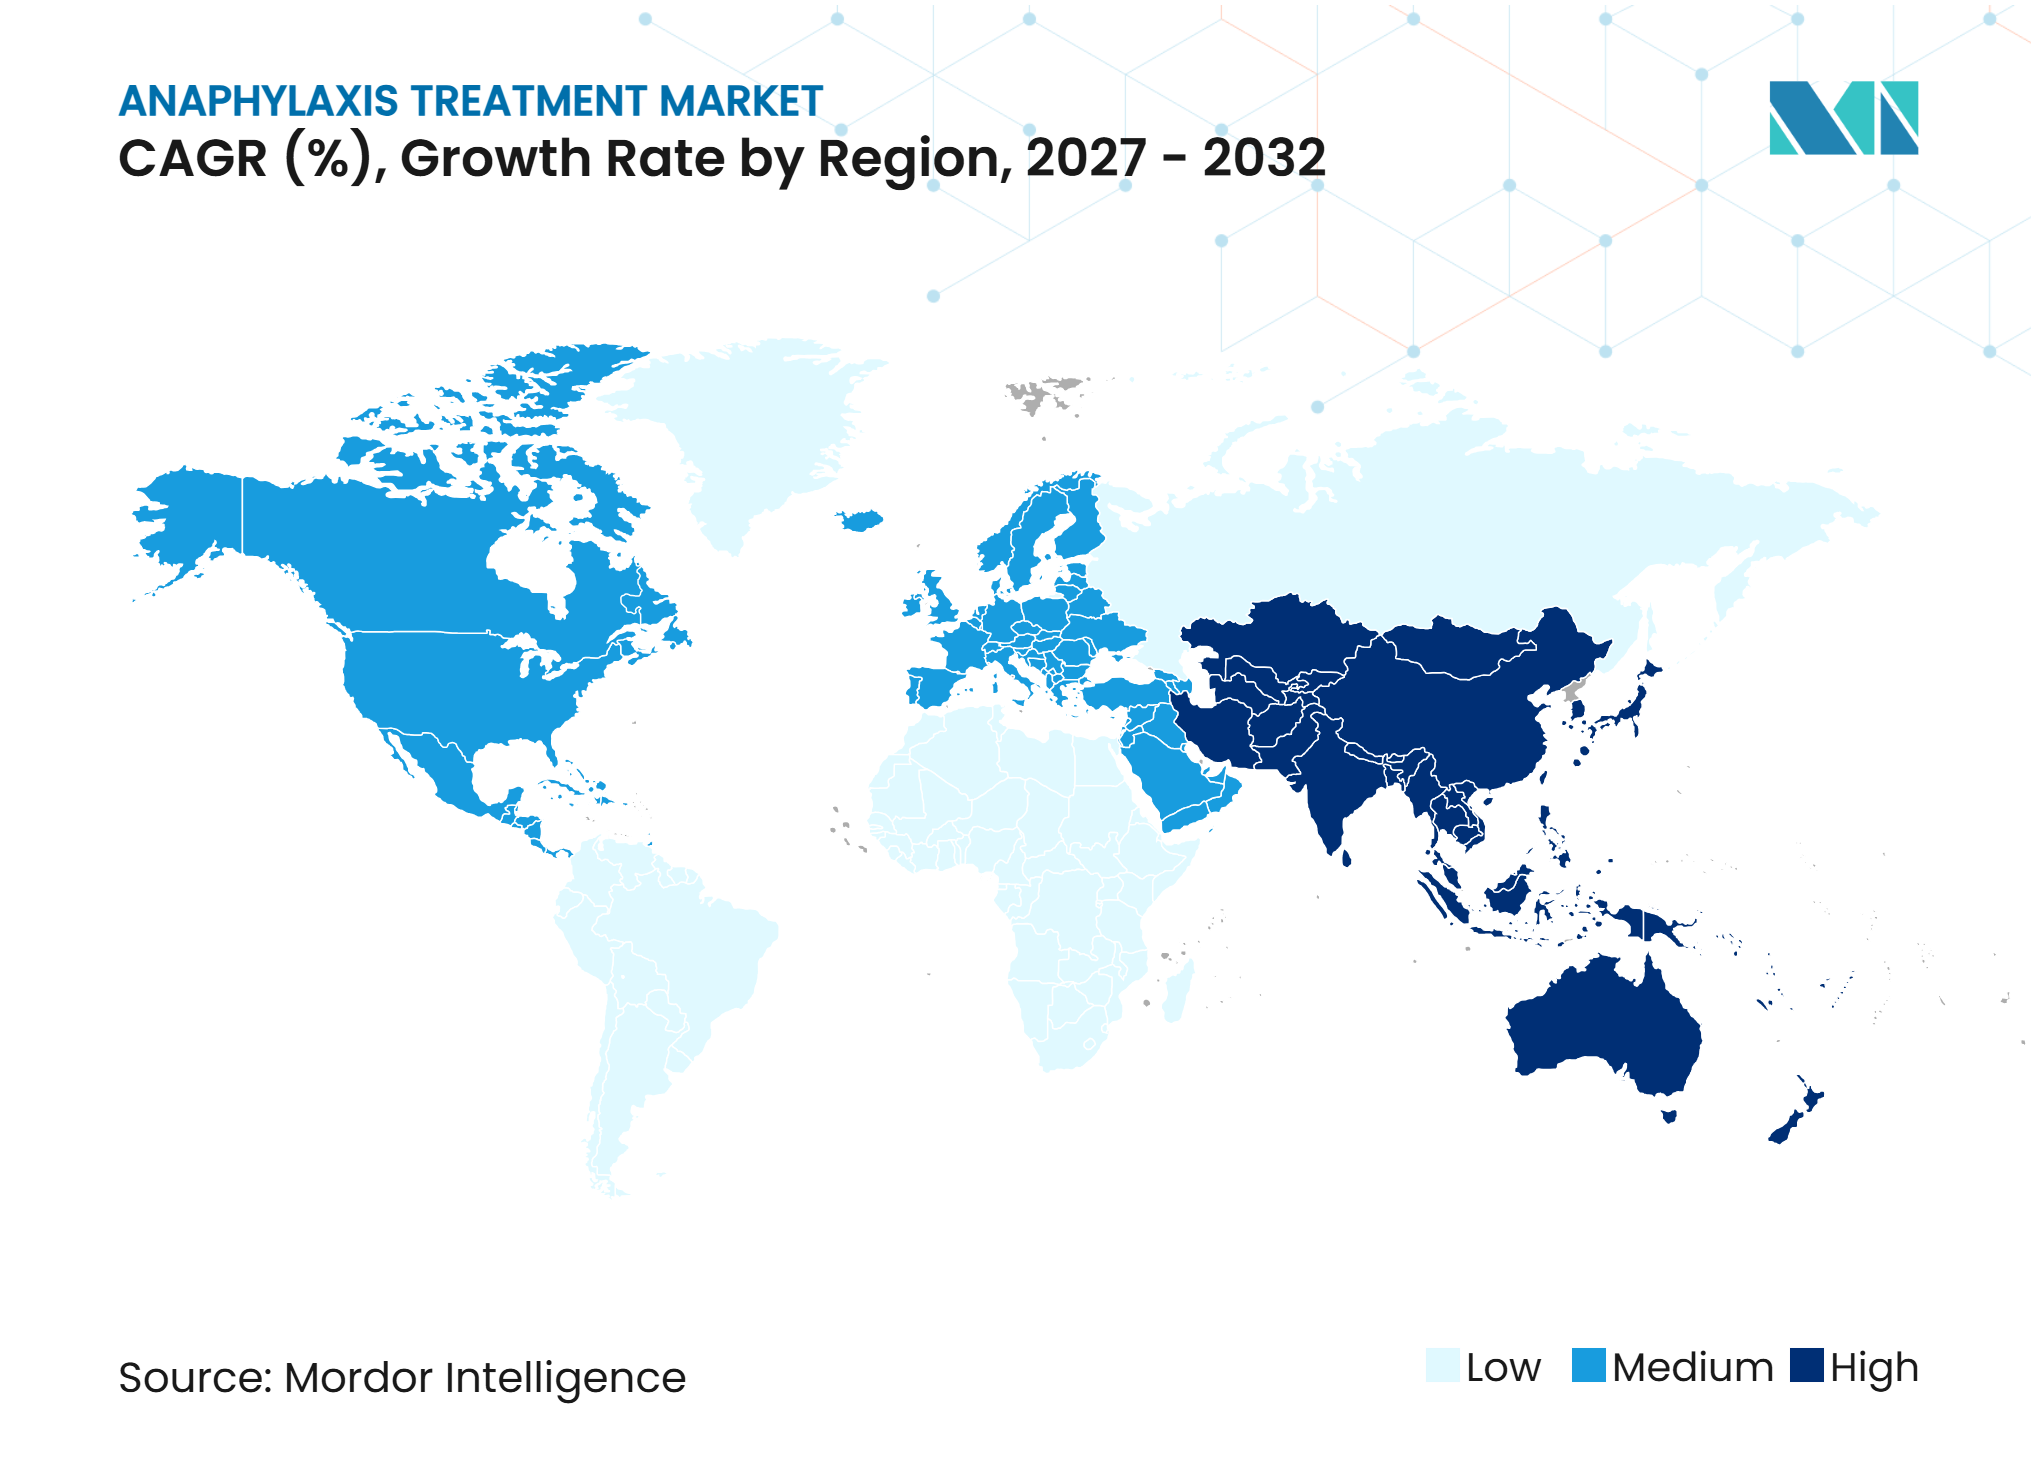
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 48,34 %; die Region Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 10,35 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Allergie- und Anaphylaxielast | +1.8% | Global | Langfristig (≥ 4 Jahre) |
| Ausweitung von Notfallepinephrin-Programmen | +1.0% | Nordamerika, Ausweitung auf die EU | Mittelfristig (2–4 Jahre) |
| Verfügbarkeit von Generika und Ausweitung der Erstattung | +1.2% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Nadelfreie und nutzerzentrierte Verabreichungsinnovation | +1.3% | Nordamerika, EU, Japan | Kurzfristig (≤ 2 Jahre) |
| Verfügbarkeitslücken bei Epinephrin-Autoinjektoren in Schwellenmärkten | +0.7% | Asien-Pazifik-Kern, Ausstrahlungseffekte auf Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Anforderungen an Temperaturstabilität und öffentliche Bevorratung | +0.4% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Allergie- und Anaphylaxielast
Die wachsende Allergie- und Anaphylaxielast vergrößert die behandelte Bevölkerungsgruppe im Markt für Anaphylaxie-Behandlung. Auslösemuster unterscheiden sich je nach Region: Erdnüsse und Baumnüsse sind in westlichen Ländern prominent, Hühnereier und Kuhmilch in Ostasien und Meeresfrüchte in Südostasien. Diese Unterschiede erfordern, dass Unternehmen klinische Aufklärung und Formulierungspositionierung an lokale Risikomuster anpassen. Arzneimittelinduzierte Anaphylaxie ist weltweit die häufigste Ursache für tödliche Reaktionen, und der breitere Einsatz von Chemotherapie und Biologika erhöht die Exposition in onkologischen und immunologischen Umgebungen. Das Vereinigte Königreich verzeichnete einen siebenfachen Anstieg der Krankenhauseinweisungen im Zusammenhang mit Anaphylaxie, mit 0,047 Todesfällen pro 100.000 Einwohner pro Jahr.[1] Das Wiederauftreten nach einer ersten Episode liegt zwischen 2,6 % und 17,6 %, was eine wiederkehrende Verschreibungsnachfrage schafft und das längerfristige Volumen im Markt für Anaphylaxie-Behandlung unterstützt.
Ausweitung von Notfallepinephrin-Programmen
Notfallepinephrin-Programme schaffen einen institutionellen Kanal, der sich von individuellen Verschreibungen im Markt für Anaphylaxie-Behandlung unterscheidet. Schulen, öffentliche Einrichtungen und Gemeinschaftsstandorte können Notfalldosen über Beschaffungsprozesse erwerben, die vorhersehbarere Mengen bieten. Die Asthma- und Allergiestiftung Amerikas identifiziert die Bevorratung in Schulen und öffentlichen Einrichtungen als eine fortlaufende Zugangspriorität in den Vereinigten Staaten.[2] ARS Pharmaceuticals startete im Januar 2025 sein neffyinSchools-Programm, um berechtigten K-12-Schulen kostenlose Dosen des Nasensprays neffy bereitzustellen.[3] Institutionelle Käufer bewerten Lagerung, Schulung, Versorgungskontinuität und Compliance neben dem klinischen Einsatz. Unternehmen, die Fähigkeiten zur Vertragsgestaltung mit öffentlichen Einrichtungen aufbauen, können wiederkehrende Nachfrage sichern, wenn Bevorratungsanforderungen etablierter werden. Dieser Kanal kann auch die Abhängigkeit von der Fähigkeit eines Patienten, ein persönliches Rezept zu erhalten und mitzuführen, verringern.
Verfügbarkeit von Generika und Ausweitung der Erstattung
Generische Epinephrin-Autoinjektor haben Erschwinglichkeitsbarrieren im Markt für Anaphylaxie-Behandlung in den Vereinigten Staaten und Europa gesenkt. Kostengünstigere Alternativen können die Aufnahme in bevorzugte Formulierungsstufen unterstützen und den Zugang für Patienten verbessern, die Ersatzgeräte benötigen. Mehrere US-Bundesstaaten haben Zuzahlungsobergrenzen von 60 USD für eine Zweierpackung eingeführt, was die Eigenkosten der Patienten reduziert. Kaléo berichtete, dass eine retrospektive Analyse von US-amerikanischen Krankenversicherungsansprüchen aus dem Jahr 2025 AUVI-Q-Verschreibungen mit einer um 23,81 % niedrigeren Rate anaphylaxiebedingter stationärer Krankenhausaufenthalte im Vergleich zu anderen Epinephrin-Autoinjektoren assoziierte, nämlich 39 gegenüber 52 pro 100.000 Patienten. Diese Art von Evidenz kann Versicherungsentscheidungen zur Formulierungsplatzierung für differenzierte Geräte beeinflussen. Amneal Pharmaceuticals erhielt im Dezember 2025 die FDA-Zulassung für Epinephrin-Injektion in Einzeldosis- und Mehrdosisfläschchen, was die institutionellen Versorgungsoptionen erweitert. Separate Medicare-J-Code-Erstattungssätze für Hersteller können Generika-Anreize erhalten, während differenzierte Produkte eine Premiumpositionierung anstreben können.
Nadelfreie und nutzerzentrierte Verabreichungsinnovation
Nadelfreie Darreichungsformen verändern den Produktmix im Markt für Anaphylaxie-Behandlung. Die FDA genehmigte neffy 2 mg am 9. August 2024 für Erwachsene und Kinder mit einem Gewicht von mindestens 30 kg und machte es damit zum ersten zugelassenen Nasenspray zur Anaphylaxie-Behandlung. Aquestive Therapeutics gab im Juni 2025 die FDA-Annahme des Anaphylm-Zulassungsantrags bekannt, mit einem PDUFA-Aktionsdatum am 31. Januar 2026. Anaphylm ist ein sublingualer Film, der weder ein Gerät noch Kühlung erfordert. ARS Pharmaceuticals berichtete, dass 56 % der Pflegepersonen nadelbasierte Geräte fürchten und mehr als 40 % der Patienten die Verabreichung verzögern, was darauf hindeutet, dass die Benutzerfreundlichkeit die bestehende Produktwahl verändern und auch bisher unbehandelte Patienten erreichen kann. Diese Darreichungsformen können die Benutzerfreundlichkeit zu einer klinischen und kommerziellen Überlegung machen, nicht nur zu einem Komfortmerkmal.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Regulierung von Kombinationsprodukten | -0.3% | Nordamerika, EU | Langfristig (≥ 4 Jahre) |
| Gerätefehlfunktionen und Produktrückrufe | -0.2% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Ungleichmäßige Fachärzte- und Diagnoseinfrastruktur | -0.2% | Asien-Pazifik-Kern, Ausstrahlungseffekte auf Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Ablaufverschwendung und Tragebelastung bei mehreren Geräten | -0.1% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Regulierung von Kombinationsprodukten
Die Regulierung von Kombinationsprodukten kann Produkteinführungen im Markt für Anaphylaxie-Behandlung verzögern. Epinephrin-Autoinjektor und Nasensprays können einer Aufsicht unterliegen, die sowohl ihre Arzneimittel- als auch ihre Geräteelemente berücksichtigt. Eine Überprüfung aus dem Jahr 2025 beschrieb Unterschiede in der Sicherheitsüberwachung nach der Markteinführung für Arzneimittel-Gerät-Kombinationsprodukte in der Europäischen Union und den Vereinigten Staaten. Die FDA veröffentlichte im Juni 2025 Leitlinien zu den Anforderungen an eindeutige Gerätekennungen für Kombinationsprodukte, was zeigt, dass sich die Compliance-Erwartungen weiterentwickeln. Kleinere Innovatoren benötigen möglicherweise mehr Ressourcen und Zeit als für einen Standard-Arzneimittelantrag. Entwicklungszyklen können sich um 12 bis 24 Monate über die Standard-Arzneimittelwege hinaus verlängern. Die daraus resultierende Qualitätssystembelastung begünstigt etablierte Hersteller, die bereits sowohl Arzneimittel- als auch Geräteanforderungen erfüllen.
Gerätefehlfunktionen und Produktrückrufe
Geräteausfälle und Rückrufe können das Vertrauen in unbekannte Darreichungsformen im Markt für Anaphylaxie-Behandlung verringern. Das klinische Risiko ist hoch, da ein Behandlungsversagen während einer anaphylaktischen Episode tödlich sein kann. Im Dezember 2024 gab Endo USA einen Klasse-I-Rückruf für Adrenalin-Chlorid-Lösung, eine Epinephrin-Nasenlösung, heraus, weil die Kennzeichnung einer zugelassenen injizierbaren Lösung stark ähnelte und zu tödlichen Medikationsfehlern führen konnte. Frühere Ereignisse, einschließlich des Auvi-Q-Rückrufs 2015 wegen möglicher Dosierungsungenauigkeiten, zeigten, wie Qualitätsbedenken zu Verschreibungswechseln und vorübergehenden Volumenstörungen führen können. Wiederholte Ereignisse können Kliniker dazu veranlassen, die Gerätezuverlässigkeit als Teil der Behandlungswahl zu vergleichen. Sie können auch das Interesse an Nasensprays und sublingualen Filmen steigern, wenn die Vermeidung mechanischer Ausfälle zu einem klinischen Vorteil wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wirkstoffklasse:
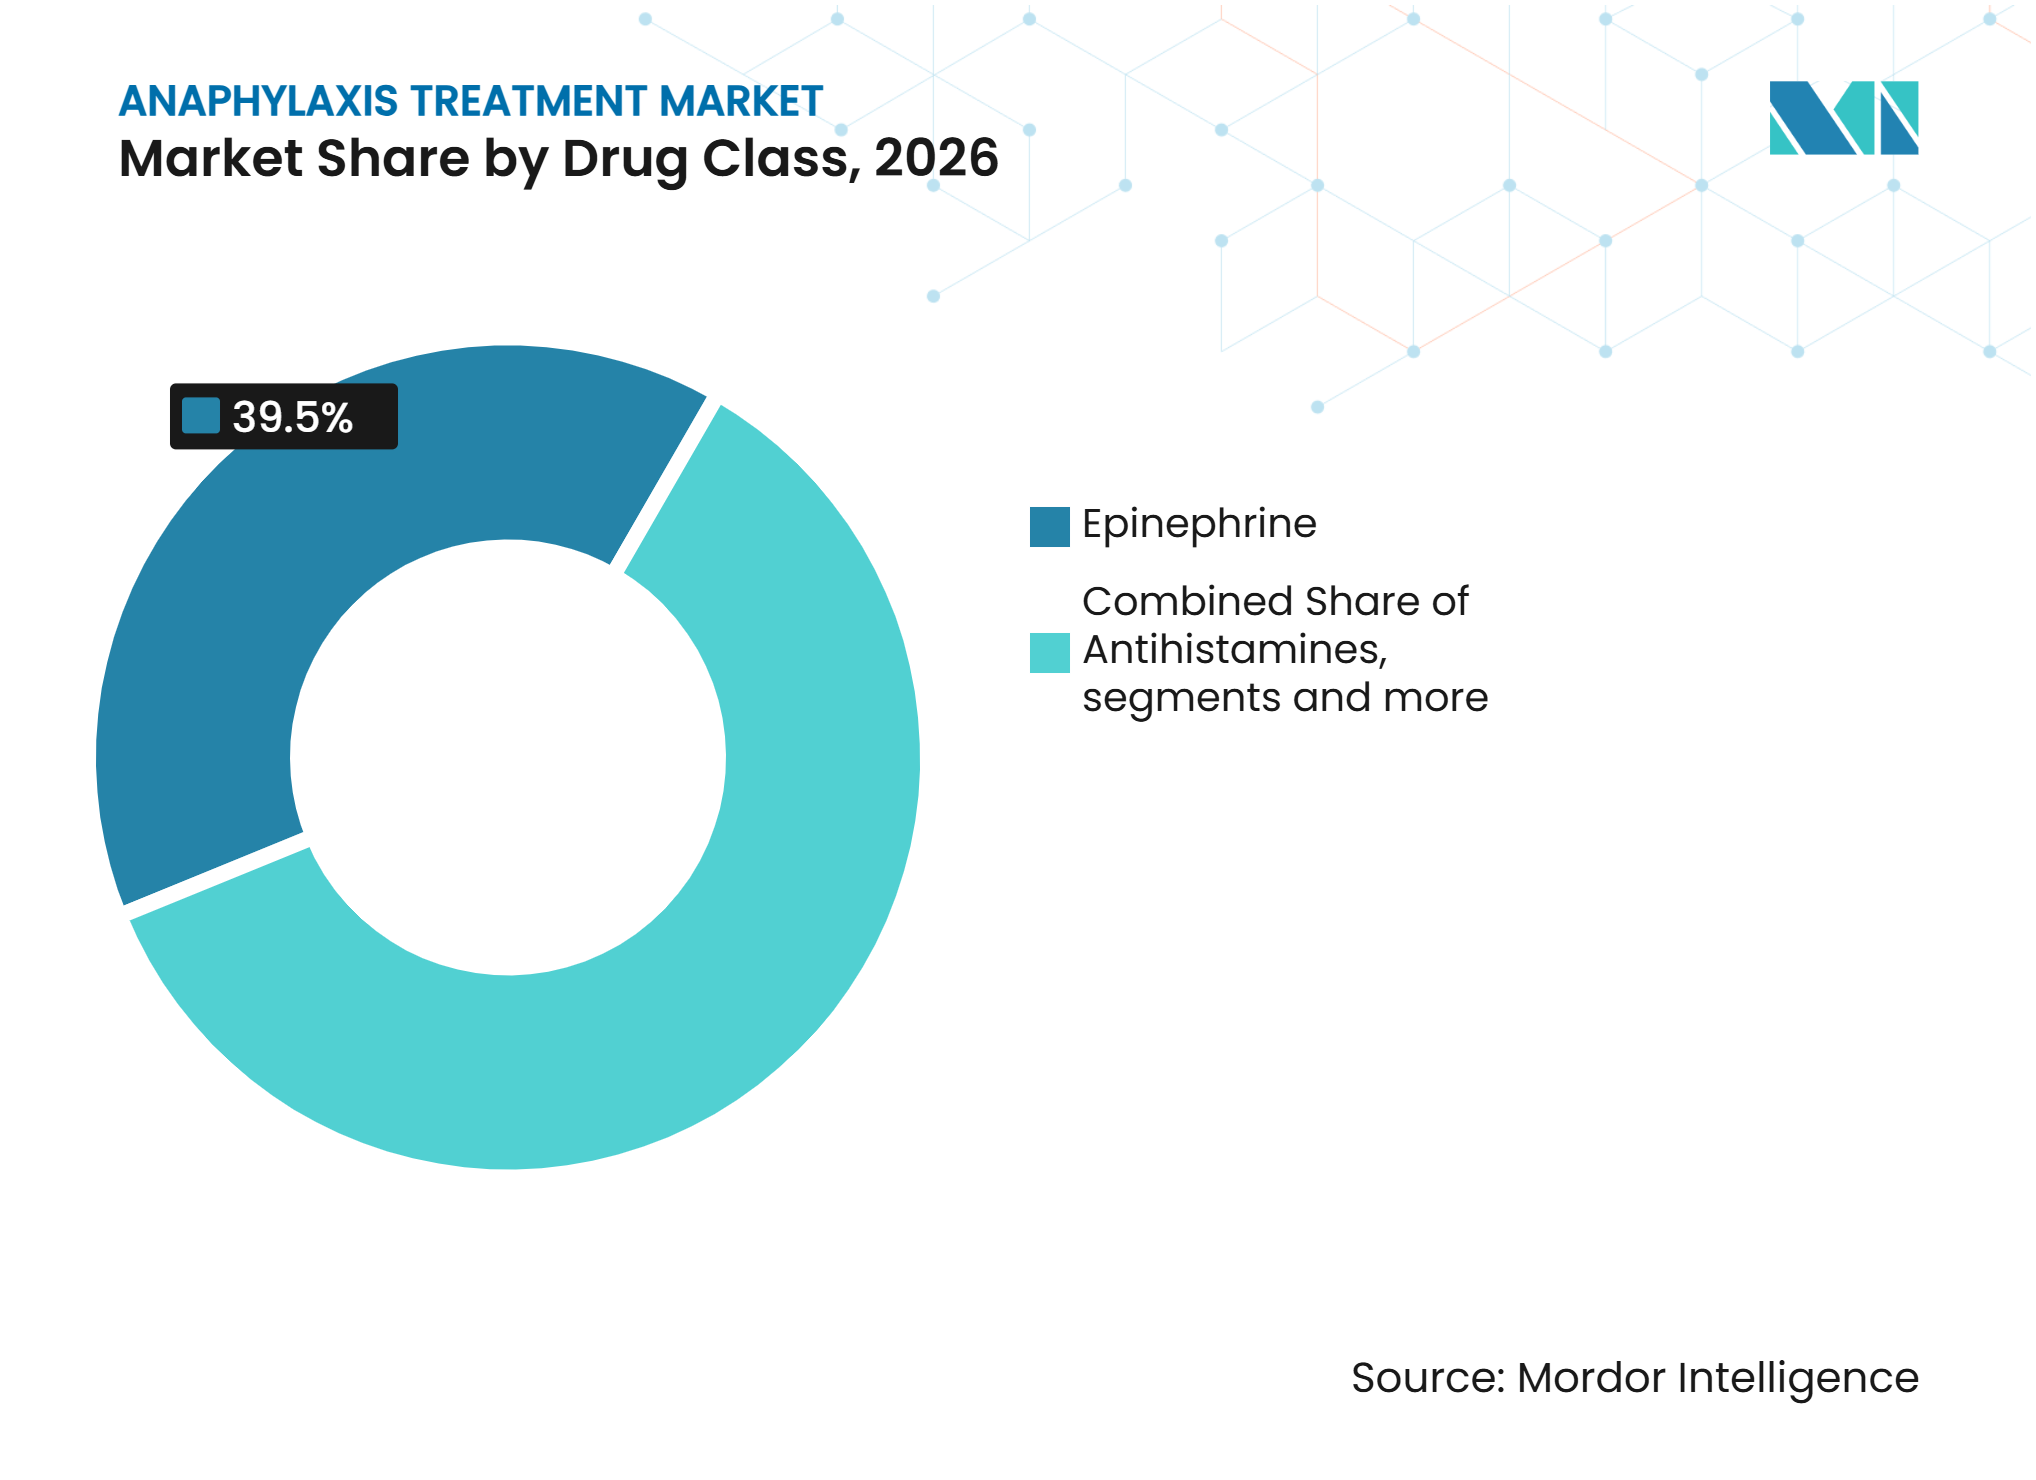
Epinephrin behauptet seine Stellung, während Antihistaminika als Zusatztherapie Marktanteile gewinnenEpinephrin hielt im Jahr 2026 einen Marktanteil von 39,54 % im Markt für Anaphylaxie-Behandlung. Es bleibt das Erstlinienmedikament bei Anaphylaxie und hat während der unmittelbaren Notfallreaktion keinen Ersatz. Die Weltallergieorganisation empfiehlt intramuskuläres Epinephrin als sofortige Intervention bei einer anaphylaktischen Episode. Etablierte Schulungen für Patienten und Pflegepersonen, Krankenhausprotokolle und Anforderungen an die Notfallvorsorge unterstützen seine anhaltende Führungsposition im Markt für Anaphylaxie-Behandlung.
Antihistaminika werden voraussichtlich bis 2032 mit einem CAGR von 8,24 % wachsen, der schnellsten Rate unter den Wirkstoffklassen. Ihre Anwendung nach der initialen Epinephrin-Gabe unterstützt die Versorgung in der post-akuten Phase, während ein größeres Bewusstsein die Anwendung bei leichten bis mittelschweren allergischen Symptomen fördert. Die Anaphylaxie-Behandlungsbranche umfasst auch Steroide, Betaagonisten und Mastzellstabilisatoren, die sekundäre Anwendungen nach der Akutversorgung, bei Bronchospasmus oder in Präventionsprotokollen haben.



Nach Verabreichungsweg:
Wachstum der subkutanen Verabreichung signalisiert Verlagerung in den ambulanten BereichDie intramuskuläre Verabreichung entfiel im Jahr 2026 auf 40,25 % der Marktgröße für Anaphylaxie-Behandlung. Klinische Leitlinien identifizieren den anterolateralen Oberschenkel als bevorzugte Stelle für die Epinephrin-Verabreichung im Notfall. Der Verabreichungsweg profitiert von der vertrauten Schulung für Patienten, Pflegepersonen und medizinisches Fachpersonal.
Die subkutane Verabreichung wird voraussichtlich bis 2032 mit einem CAGR von 7,62 % wachsen. Ihre Anwendung nimmt in der Allergen-Immuntherapie und der kontrollierten ambulanten Versorgung zu, wo eine langsamere Absorption klinisch akzeptabel sein kann. Orale und andere Verabreichungswege bleiben volumenmäßig kleiner, sind aber strategisch wichtig, da sublinguale Filme und topische Gele Teil der Entwicklungspipeline bleiben.
Nach Allergieart:
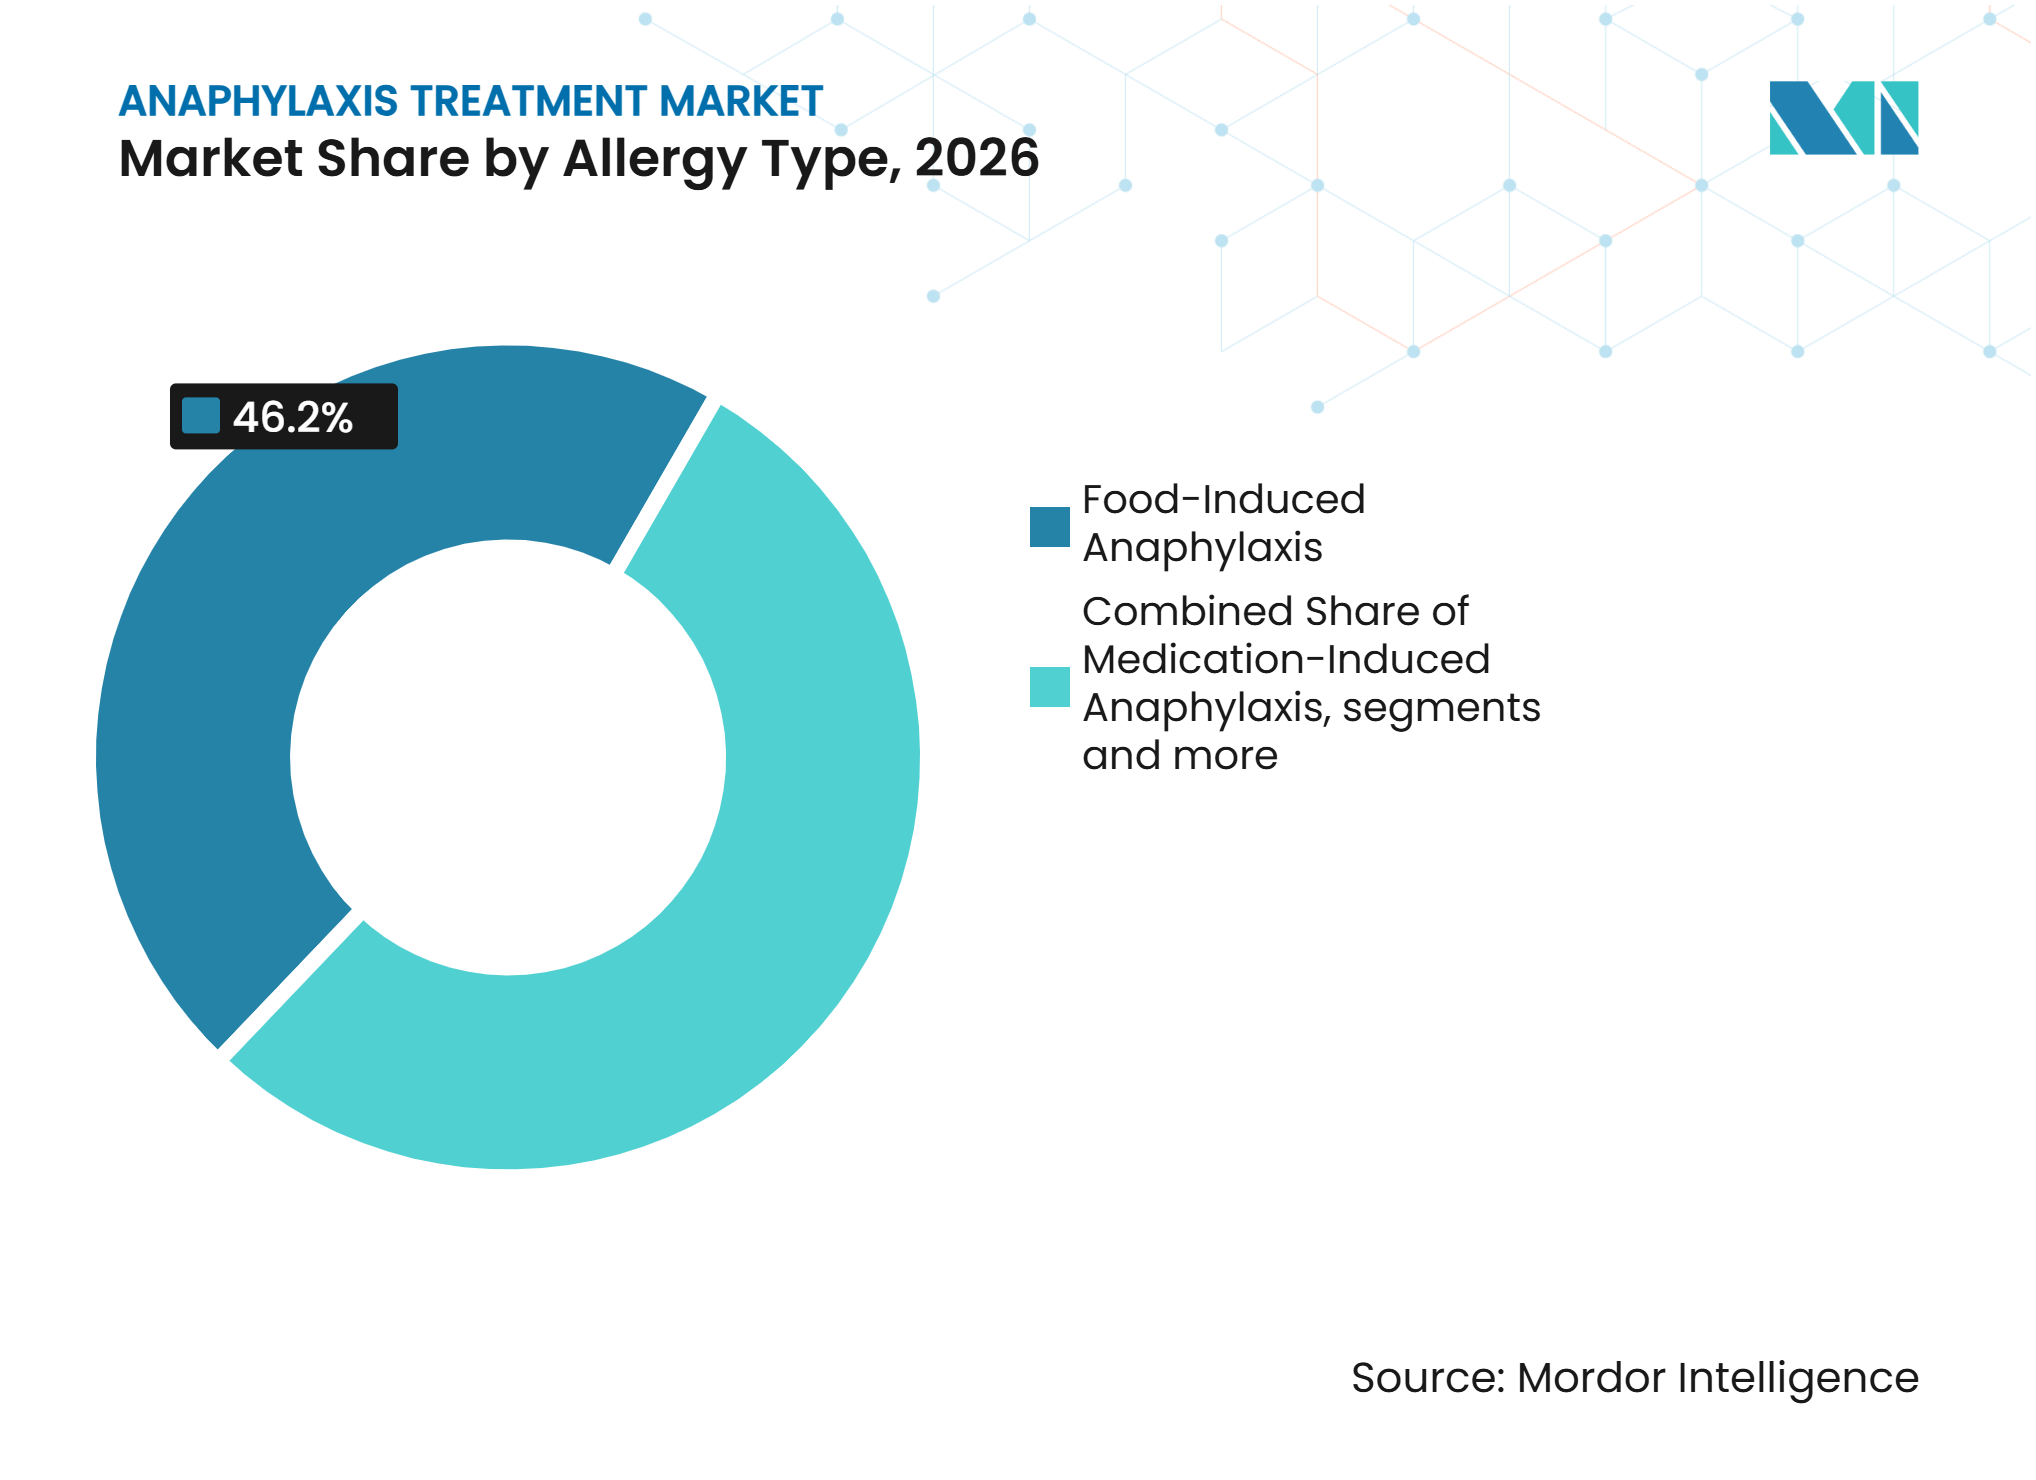
Medikamenteninduzierte Anaphylaxie rückt in den klinischen FokusNahrungsmittelinduzierte Anaphylaxie entfiel im Jahr 2026 auf 46,22 % des Marktes für Anaphylaxie-Behandlung. Sie spiegelt die Größe der pädiatrischen Nahrungsmittelallergiepopulation und den wiederkehrenden Verschreibungsbedarf von Menschen mit bekannten Nahrungsmittelunverträglichkeiten wider. Nahrungsmittelallergien bestehen oft fort, was längere Verschreibungsdauern, das Engagement von Pflegepersonen und die Nachfrage nach Behandlungen außerhalb von Krankenhäusern unterstützt.
Medikamenteninduzierte Anaphylaxie wird voraussichtlich bis 2032 mit einem CAGR von 9,12 % wachsen. Der zunehmende Einsatz von onkologischen Biologika, monoklonalen Antikörpern und Immuntherapieprotokollen erhöht den Bedarf an Notfallvorsorge in klinischen Umgebungen. Insektenstich- und Insektenbissreaktionen bleiben in ländlichen und landwirtschaftlichen Gebieten Südamerikas, des subsaharischen Afrikas und Südostasiens relevant, wo Giftallergie häufiger auftreten kann und der Zugang zur Immuntherapie begrenzt ist. Latex- und idiopathische Anaphylaxie bilden eine kleinere Gruppe, bleiben aber für den Arbeitsschutz und Sicherheitsprogramme für Krankenhausmitarbeiter relevant.

Nach Vertriebskanal:
Online-Apotheken spiegeln eine Verhaltensänderung bei Patienten widerKrankenhausapotheken hielten im Jahr 2026 einen Anteil von 44,51 % am Markt für Anaphylaxie-Behandlung. Ihre Führungsposition spiegelt den hohen Einsatz von injizierbarem Epinephrin in Notaufnahmen, Intensivstationen und präoperativen Umgebungen wider. Viele Produkte werden von medizinischem Fachpersonal in klinischen Umgebungen verabreicht und nicht von Patienten selbst.
Online-Apotheken werden voraussichtlich bis 2032 mit einem CAGR von 8,83 % wachsen. Hauslieferung und digitale Nachfüllmodelle können den Aufwand für die Aufrechterhaltung eines aktiven Epinephrin-Rezepts reduzieren. Einzelhandelsapotheken bleiben der größte außerklinische Kanal nach Volumen und unterstützen Notfallepinephrin-Zugangsprogramme. Markennasensprays und mögliche sublinguale Produkte könnten bei Patienten, die Rezepte aktiv verwalten und einen bequemen Zugang suchen, online an Bedeutung gewinnen.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 48,34 % am Markt für Anaphylaxie-Behandlung. Die Region profitiert von hoher Allergieprävalenz, ausgereiften Erstattungssystemen und der Einführung neuer Verabreichungsformen. ARS Pharmaceuticals berichtete, dass 1 von 13 Kindern in den Vereinigten Staaten schwere Nahrungsmittelallergien hat. Die Vereinigten Staaten machen den größten Teil des regionalen Volumens aus, während Kanada und Mexiko von der Verwendung von Generika und dem Bewusstsein in der Primärversorgung profitieren. Fresenius Kabi und Phlow Corp. gaben im Februar 2026 eine Zusammenarbeit bekannt, um eine durchgängige US-amerikanische Fertigung für Epinephrin-Injektion, USP, zu schaffen, mit einem krankenhausgerechten Inlandsprodukt, das bis 2027 erwartet wird, vorbehaltlich der FDA-Zulassung.
Europa
Europa ist der zweitgrößte regionale Teil des Marktes für Anaphylaxie-Behandlung. Öffentliche Gesundheitssysteme und harmonisierte Leitlinien unterstützen den Zugang zur Notfallbehandlung in der Europäischen Union und dem Vereinigten Königreich. Die Europäische Arzneimittelagentur genehmigte EURneffy am 22. August 2024 als erstes nasales Adrenalin-Spray zur Notfallbehandlung allergischer Reaktionen in der Europäischen Union. Deutschland hält die größte Position auf Länderebene, während die EU-Aufsicht über Kombinationsprodukte die Zugangszeiträume verlängern kann und Osteuropa weiterhin mit Erschwinglichkeits- und Facharztzugangsbeschränkungen konfrontiert ist.
Asien-Pazifik, Naher Osten und Afrika sowie Südamerika
Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 10,4 % wachsen, der schnellsten regionalen Rate im Markt für Anaphylaxie-Behandlung. Steigende Nahrungsmittelallergien in China und Indien, geringere Marktdurchdringung und regulatorische Aktivitäten unterstützen diese Aussicht. Indien bleibt auf im Krankenhaus verabreichtes injizierbares Epinephrin ausgerichtet, da die Verwendung von Autoinjektoren durch den Preis begrenzt ist und kein verbindlicher Bevorratungsrahmen besteht. Die Nachfrage im Nahen Osten und Afrika konzentriert sich auf tertiäre Krankenhäuser im GCC, während Brasilien und Argentinien Südamerika anführen, da Urbanisierung und Nahrungsmitteldiversifizierung die Exposition gegenüber neuen Allergenen erhöhen.
Wettbewerbslandschaft
Marktkonzentration
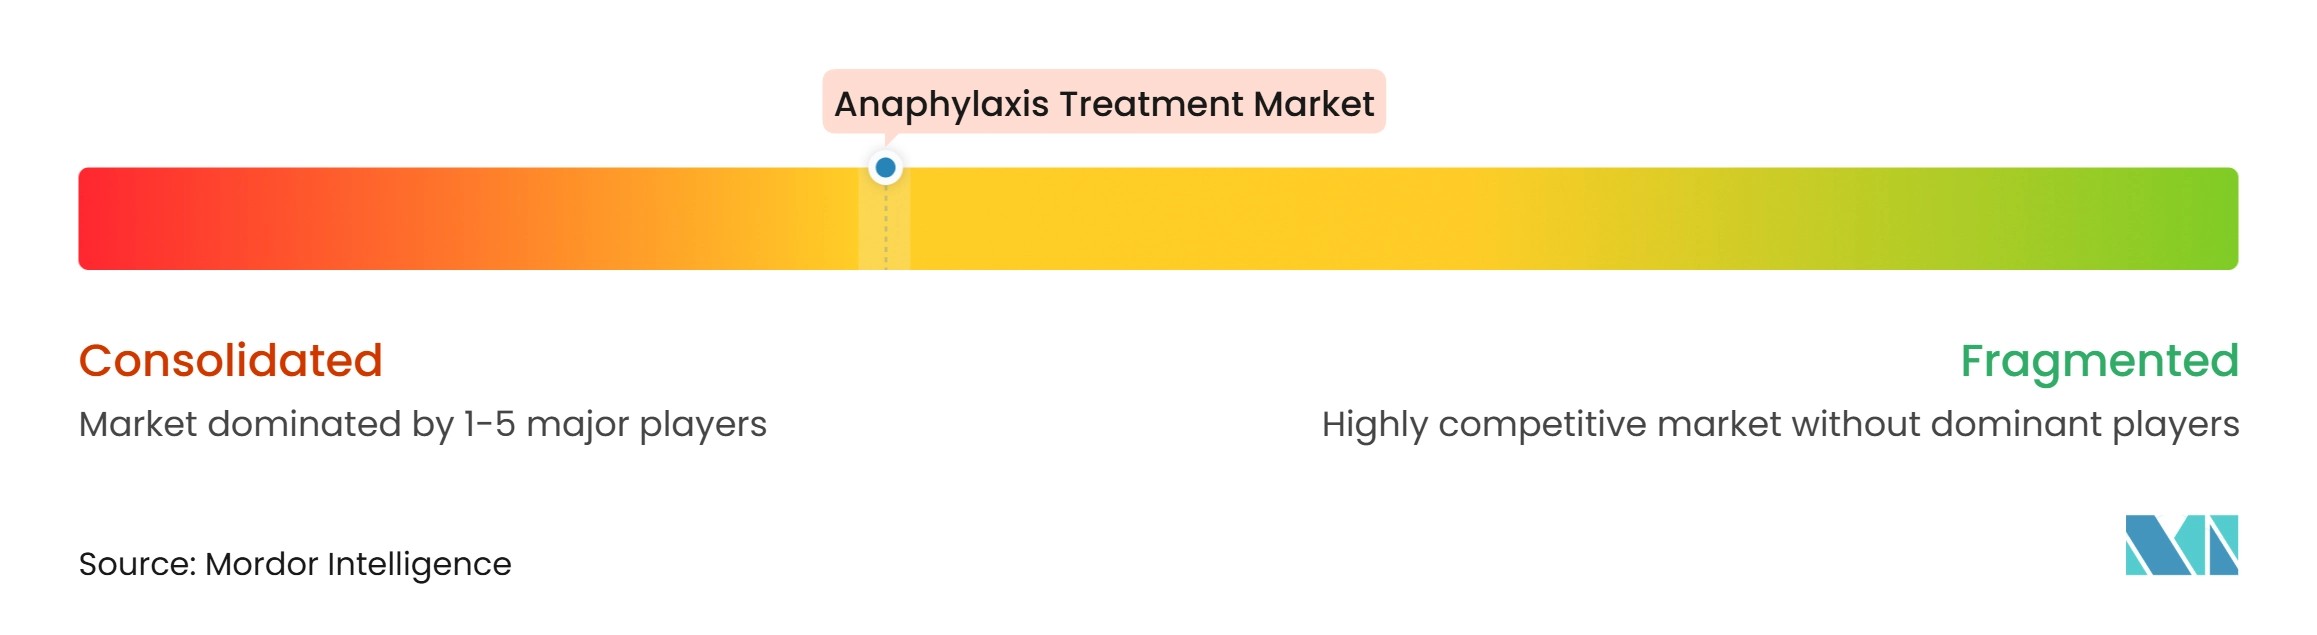
Der Markt für Anaphylaxie-Behandlung weist eine moderate bis hohe Konzentration bei konventionellen Epinephrin-Autoinjektoren auf. Viatris, über EpiPen, Kaléo, Amneal Pharmaceuticals und Teva Pharmaceuticals, hält führende Positionen im Volumen von Marken- und Generika-Autoinjektoren. Fresenius Kabi bleibt im Bereich der injizierbaren Krankenhausmittel wichtig und baut durch seine Zusammenarbeit mit Phlow Corp. inländische Fertigungskapazitäten aus. Die FDA-Leitlinien zu Kombinationsprodukt-Kennungen fügen Qualitätssystemanforderungen hinzu, die Hersteller mit bestehenden Arzneimittel- und Gerätefähigkeiten begünstigen können.
Der Markt für Anaphylaxie-Behandlung hat Wachstumspotenzial durch Bevorratungsprogramme in Sportstätten, Freizeitparks und Verkehrsknotenpunkten, wo die Verfügbarkeit weiterhin uneinheitlich ist. Diese institutionellen Umgebungen haben Beschaffungsanforderungen, die sich von individuellen Verschreibungen unterscheiden. Unternehmen, die Versorgungssysteme für diese Käufer aufbauen, können wiederkehrende Nachfrage mit geringerer Fluktuation im Einzelhandelskanal etablieren. Schwellenmärkte sind eine weitere Chance, da die Verwendung von Autoinjektoren an vielen Standorten gering bleibt.
Chinas Wettbewerbsumfeld ist weniger konsolidiert als reife Märkte. Zhendong Pharmaceutical lizenzierte im August 2025 intranasale Epinephrin-Technologie von Nanjing Haiwei, um Neffys First-Mover-Position in China herauszufordern. Digitale Gesundheitsfunktionen, einschließlich GPS-fähiger Verfolgung und Verbindungen zu Notfallreaktionssystemen, könnten Produkte für pädiatrische Patienten in Schulen differenzieren. Bioprojet Pharma, Bausch Health und Hikma halten engere Positionen, die an regionale Märkte oder injizierbare Formulierungen gebunden sind. Produktzuverlässigkeit, institutionelle Versorgung, regulatorische Bereitschaft, digitaler Zugang und nicht injizierbare Darreichungsformen werden wichtige Wettbewerbsbereiche bleiben.
Branchenführer im Bereich Anaphylaxie-Behandlung
-
Viatris Inc.
-
Teva Pharmaceutical Industries Ltd.
-
kaleo, Inc.
-
Amneal Pharmaceuticals, Inc.
-
ALK-Abelló A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Anaphylaxie-Behandlung Unternehmen in diesem Bericht
- ALK-Abello
- ALKEM Laboratories Ltd.
- American Regent
- Amneal Pharmaceuticals
- Amphastar Pharmaceuticals
- Aquestive Therapeutics
- ARS Pharmaceuticals, Inc.
- Bausch Health
- Baxter
- Bioprojet Pharma
- Fresenius
- Grand Pharmaceutical Group Limited
- Hikma Pharmaceuticals
- kaleo, Inc.
- Lincoln Medical Ltd.
- Pfizer
- Sandoz Group AG
- Sanofi
- Teva Pharmaceutical Industries
- Viatris
Neueste Industrielle Entwicklungen in Markt für Anaphylaxie-Behandlung
- Februar 2026: Fresenius Kabi und Phlow Corp. gaben die erste durchgängige US-amerikanische Fertigungszusammenarbeit für Epinephrin-Injektion, USP, bekannt. Phlow wird den Wirkstoff produzieren und Fresenius Kabi wird die Fertigdosisproduktion übernehmen; die Vereinbarung soll chronische Lieferkettenanfälligkeit beheben und bis 2027 ein krankenhausgerechtes Produkt liefern, vorbehaltlich der FDA-Zulassung.
- Dezember 2025: Amneal Pharmaceuticals erhielt die FDA-Zulassung für Epinephrin-Injektion USP, 1 mg/ml in Einzeldosis- und 1 mg/ml (30 ml) Mehrdosisfläschchen für den US-amerikanischen Krankenhausmarkt, was die institutionellen Versorgungsoptionen erweitert und Amneal's Portfolio um ein drittes zugelassenes institutionelles Format neben seiner bestehenden generischen Autoinjektor-Produktlinie ergänzt.
Berichtsumfang des globalen Marktes für Anaphylaxie-Behandlung
Gemäß dem Berichtsumfang bezieht sich der Markt für Anaphylaxie-Behandlung auf das globale Gesundheitssegment, das sich auf Diagnose, Notfallmanagement und Prävention von Anaphylaxie konzentriert, einer schweren und potenziell lebensbedrohlichen allergischen Reaktion. Er umfasst Epinephrin-Autoinjektor, Antihistaminika, Kortikosteroide, Notfallmedizinische Dienste und Krankenhausversorgung, wobei das Wachstum durch steigende Allergieprävalenz und zunehmendes Bewusstsein für den Bedarf an schnellen Interventionen angetrieben wird.
Der Markt für Anaphylaxie-Behandlung ist segmentiert nach Wirkstoffklasse, Verabreichungsweg, Allergieart, Vertriebskanal und Geografie. Nach Wirkstoffklasse ist der Markt segmentiert in Epinephrin, Antihistaminika, Steroide, Betaagonisten und andere Wirkstoffklassen. Nach Verabreichungsweg ist der Markt segmentiert in intramuskulär, subkutan, oral und andere Verabreichungswege. Nach Allergieart ist der Markt segmentiert in nahrungsmittelinduzierte Anaphylaxie, medikamenteninduzierte Anaphylaxie, Insektenstich- und Insektenbiss-Anaphylaxie und andere Allergiearten. Nach Vertriebskanal ist der Markt segmentiert in Krankenhausapotheken, Einzelhandelsapotheken, Online-Apotheken und andere Vertriebskanäle. Nach Geografie ist der Markt segmentiert in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Epinephrin |
| Antihistaminika |
| Steroide |
| Betaagonisten |
| Andere Wirkstoffklassen |
| Intramuskulär |
| Subkutan |
| Oral |
| Andere Verabreichungswege |
| Nahrungsmittelinduzierte Anaphylaxie |
| Medikamenteninduzierte Anaphylaxie |
| Insektenstich- und Insektenbiss-Anaphylaxie |
| Andere Allergiearten |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online-Apotheken |
| Andere Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Wirkstoffklasse | Epinephrin | |
| Antihistaminika | ||
| Steroide | ||
| Betaagonisten | ||
| Andere Wirkstoffklassen | ||
| Nach Verabreichungsweg | Intramuskulär | |
| Subkutan | ||
| Oral | ||
| Andere Verabreichungswege | ||
| Nach Allergieart | Nahrungsmittelinduzierte Anaphylaxie | |
| Medikamenteninduzierte Anaphylaxie | ||
| Insektenstich- und Insektenbiss-Anaphylaxie | ||
| Andere Allergiearten | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Online-Apotheken | ||
| Andere Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für die Nachfrage im Markt für Anaphylaxie-Behandlung bis 2032?
Der Markt für Anaphylaxie-Behandlung wird voraussichtlich bis 2032 5,88 Milliarden USD erreichen, ausgehend von 3,92 Milliarden USD im Jahr 2026 und 4,15 Milliarden USD im Jahr 2027, mit einem CAGR von 7,23 % von 2027 bis 2032.
Welche Allergieart verzeichnet das schnellste Wachstum bei der Behandlungsnachfrage?
Medikamenteninduzierte Anaphylaxie wird voraussichtlich bis 2032 mit einem CAGR von 9,12 % wachsen, unterstützt durch den breiteren Einsatz von Biologika und onkologischen Therapien.
Welcher Kanal verzeichnet das schnellste Wachstum beim Behandlungszugang?
Online-Apotheken werden voraussichtlich bis 2032 mit einem CAGR von 8,83 % wachsen, da Hauslieferung und digitale Nachfülldienste die Aufrechterhaltung von Rezepten erleichtern.
Welche Region verzeichnet das schnellste prognostizierte Wachstum?
Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 10,35 % wachsen, unterstützt durch geringere Marktdurchdringung, steigende Nahrungsmittelallergien und jüngste regulatorische Aktivitäten im Markt für Anaphylaxie-Behandlung.