
Tamaño y Participación del Mercado de Tratamiento de Anafilaxia
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 4.15 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.88 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.23 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tratamiento de Anafilaxia por Mordor Intelligence
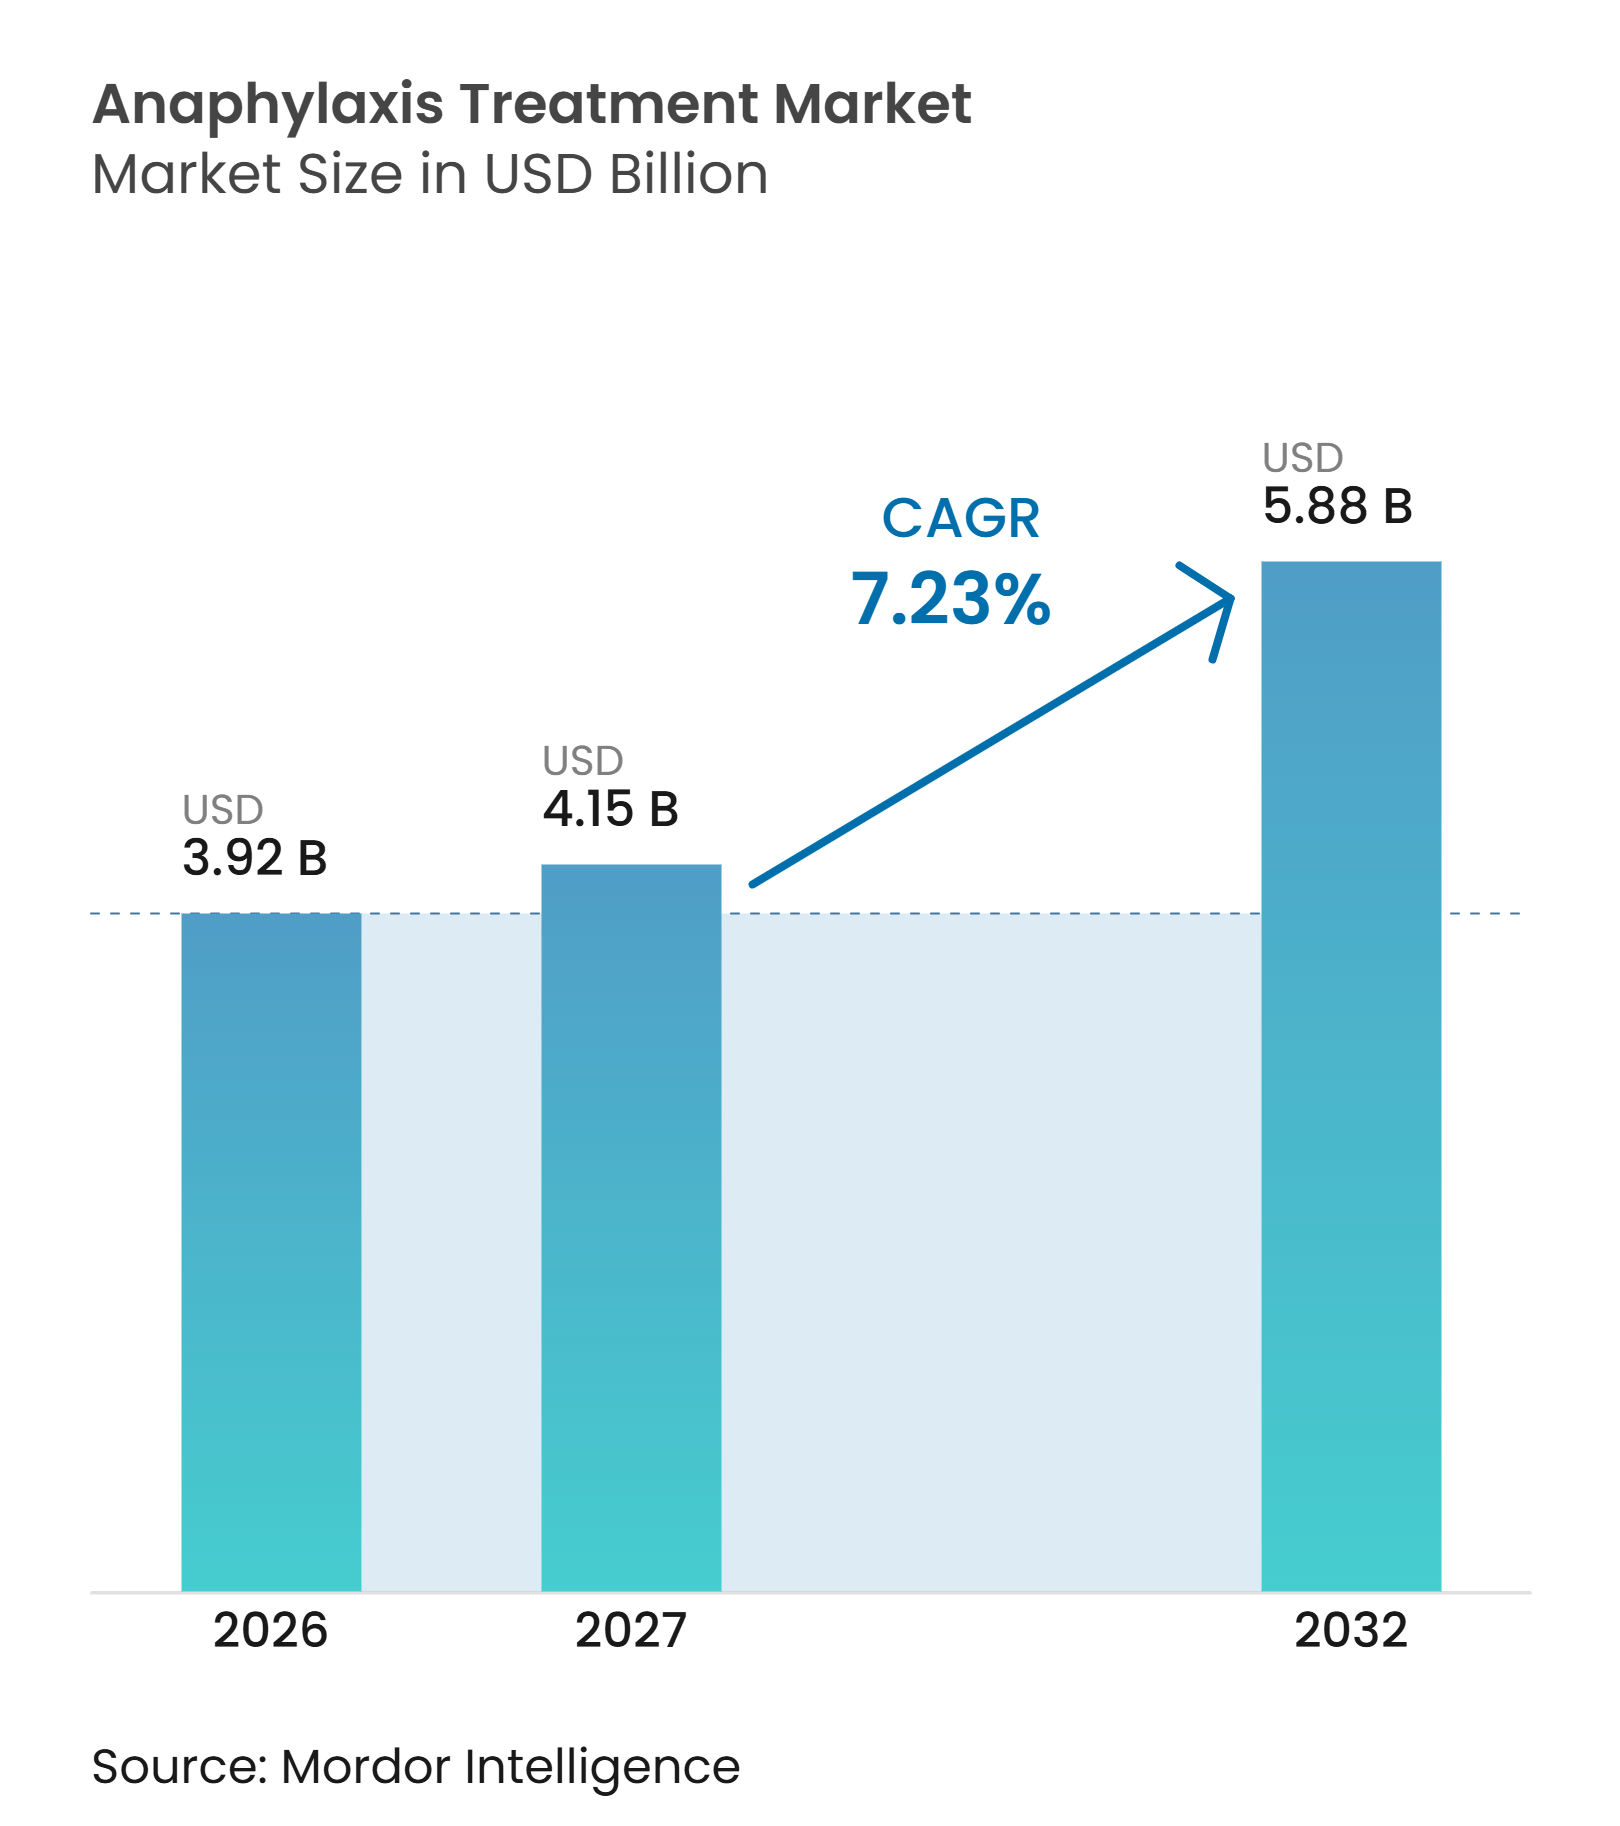
Se espera que el tamaño del Mercado de Tratamiento de Anafilaxia aumente de 3,92 mil millones de USD en 2026 a 4,15 mil millones de USD en 2027 y alcance los 5,88 mil millones de USD para 2032, creciendo a una CAGR del 7,23% durante 2027-2032.
El mercado de tratamiento de anafilaxia está respaldado por una creciente carga de alergias, un acceso más amplio a la epinefrina de emergencia y nuevos formatos que pueden reducir las barreras asociadas con las inyecciones. La prevalencia de anafilaxia a lo largo de la vida oscila entre el 0,3% y el 5,1% a nivel mundial, mientras que la incidencia anual varía entre 50 y 112 episodios por cada 100.000 personas, lo que sostiene la demanda de tratamiento urgente y prescripciones repetidas. Persiste una brecha de tratamiento sustancial, ya que ARS Pharmaceuticals informó que 40 millones de personas en los Estados Unidos tuvieron reacciones alérgicas de Tipo I, mientras que 3,2 millones completaron una prescripción activa de epinefrina en 2023, y solo el 50% de esos pacientes llevaba su dispositivo de manera constante. El mercado de tratamiento de anafilaxia, por lo tanto, tiene margen para crecer mediante un mejor diagnóstico, acceso y continuidad del tratamiento de emergencia. El cambio hacia opciones nasales y sublinguales también modifica la competencia, ya que las empresas pueden abordar las preocupaciones de pacientes y cuidadores sobre los dispositivos basados en agujas, al tiempo que satisfacen las necesidades de compra institucional.
Conclusiones Clave del Informe
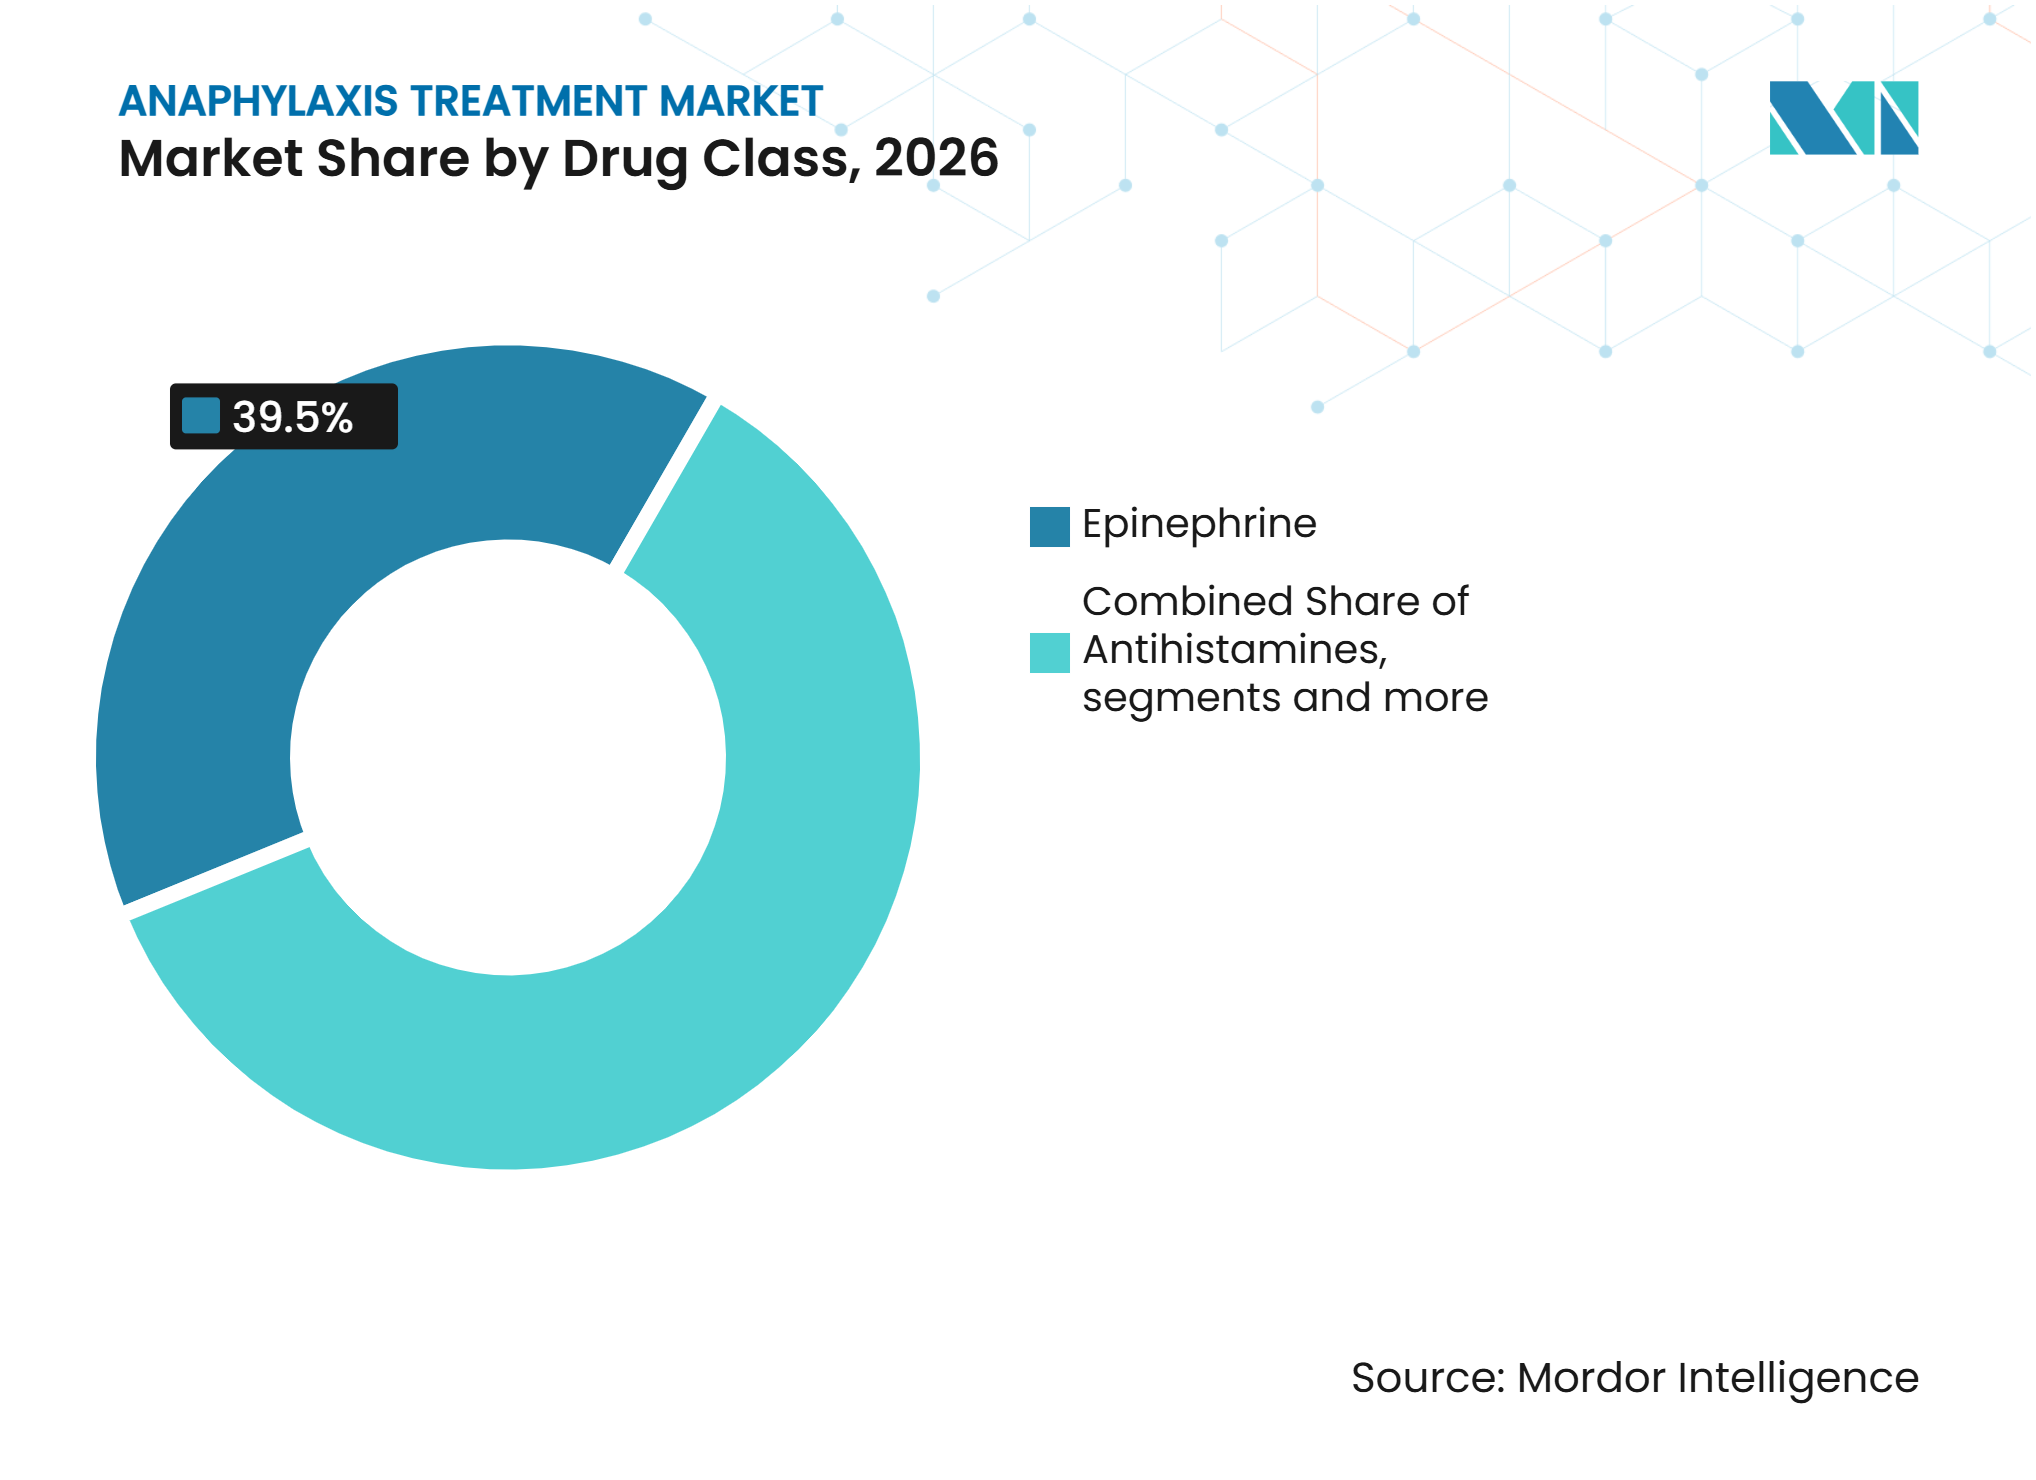
- Por clase de fármaco, la epinefrina representó el 39,54% de la participación de mercado en 2026; se proyecta que los antihistamínicos crezcan a una CAGR del 8,24% hasta 2032.
- Por vía de administración, la administración intramuscular representó el 40,25% de la participación de mercado en 2026; se proyecta que la administración subcutánea crezca a una CAGR del 7,62% hasta 2032.
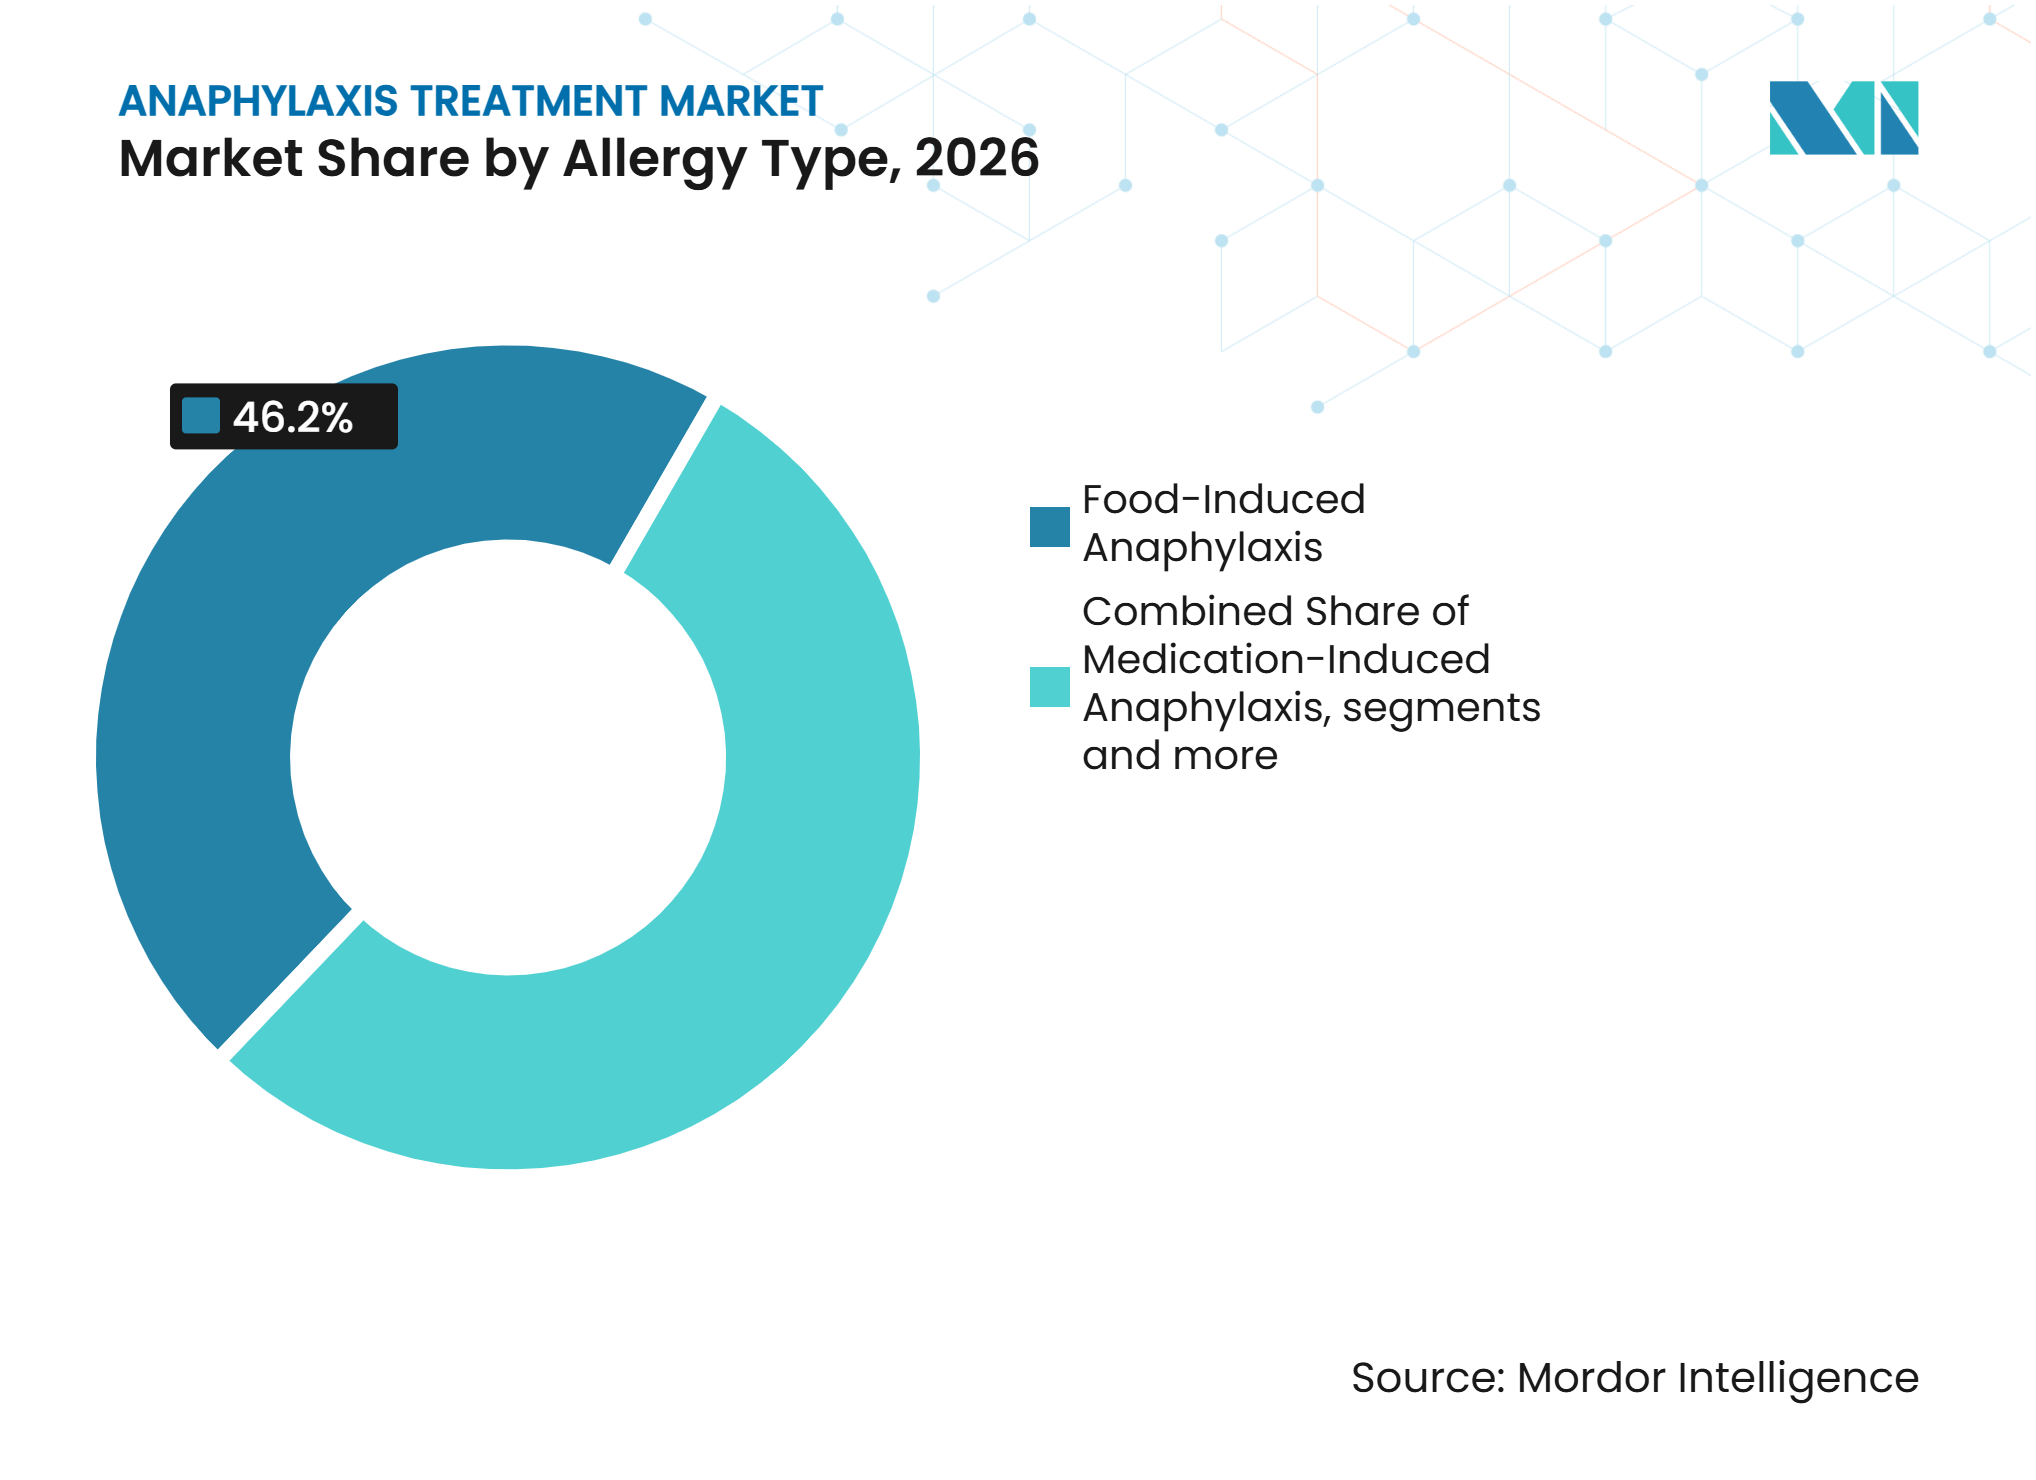
- Por tipo de alergia, la anafilaxia inducida por alimentos representó el 46,22% de la participación de mercado en 2026; se espera que la anafilaxia inducida por medicamentos crezca a una CAGR del 9,12% hasta 2032.
- Por canal de distribución, las farmacias hospitalarias representaron el 44,51% de la participación de mercado en 2026; se proyecta que las farmacias en línea crezcan a una CAGR del 8,83% hasta 2032.
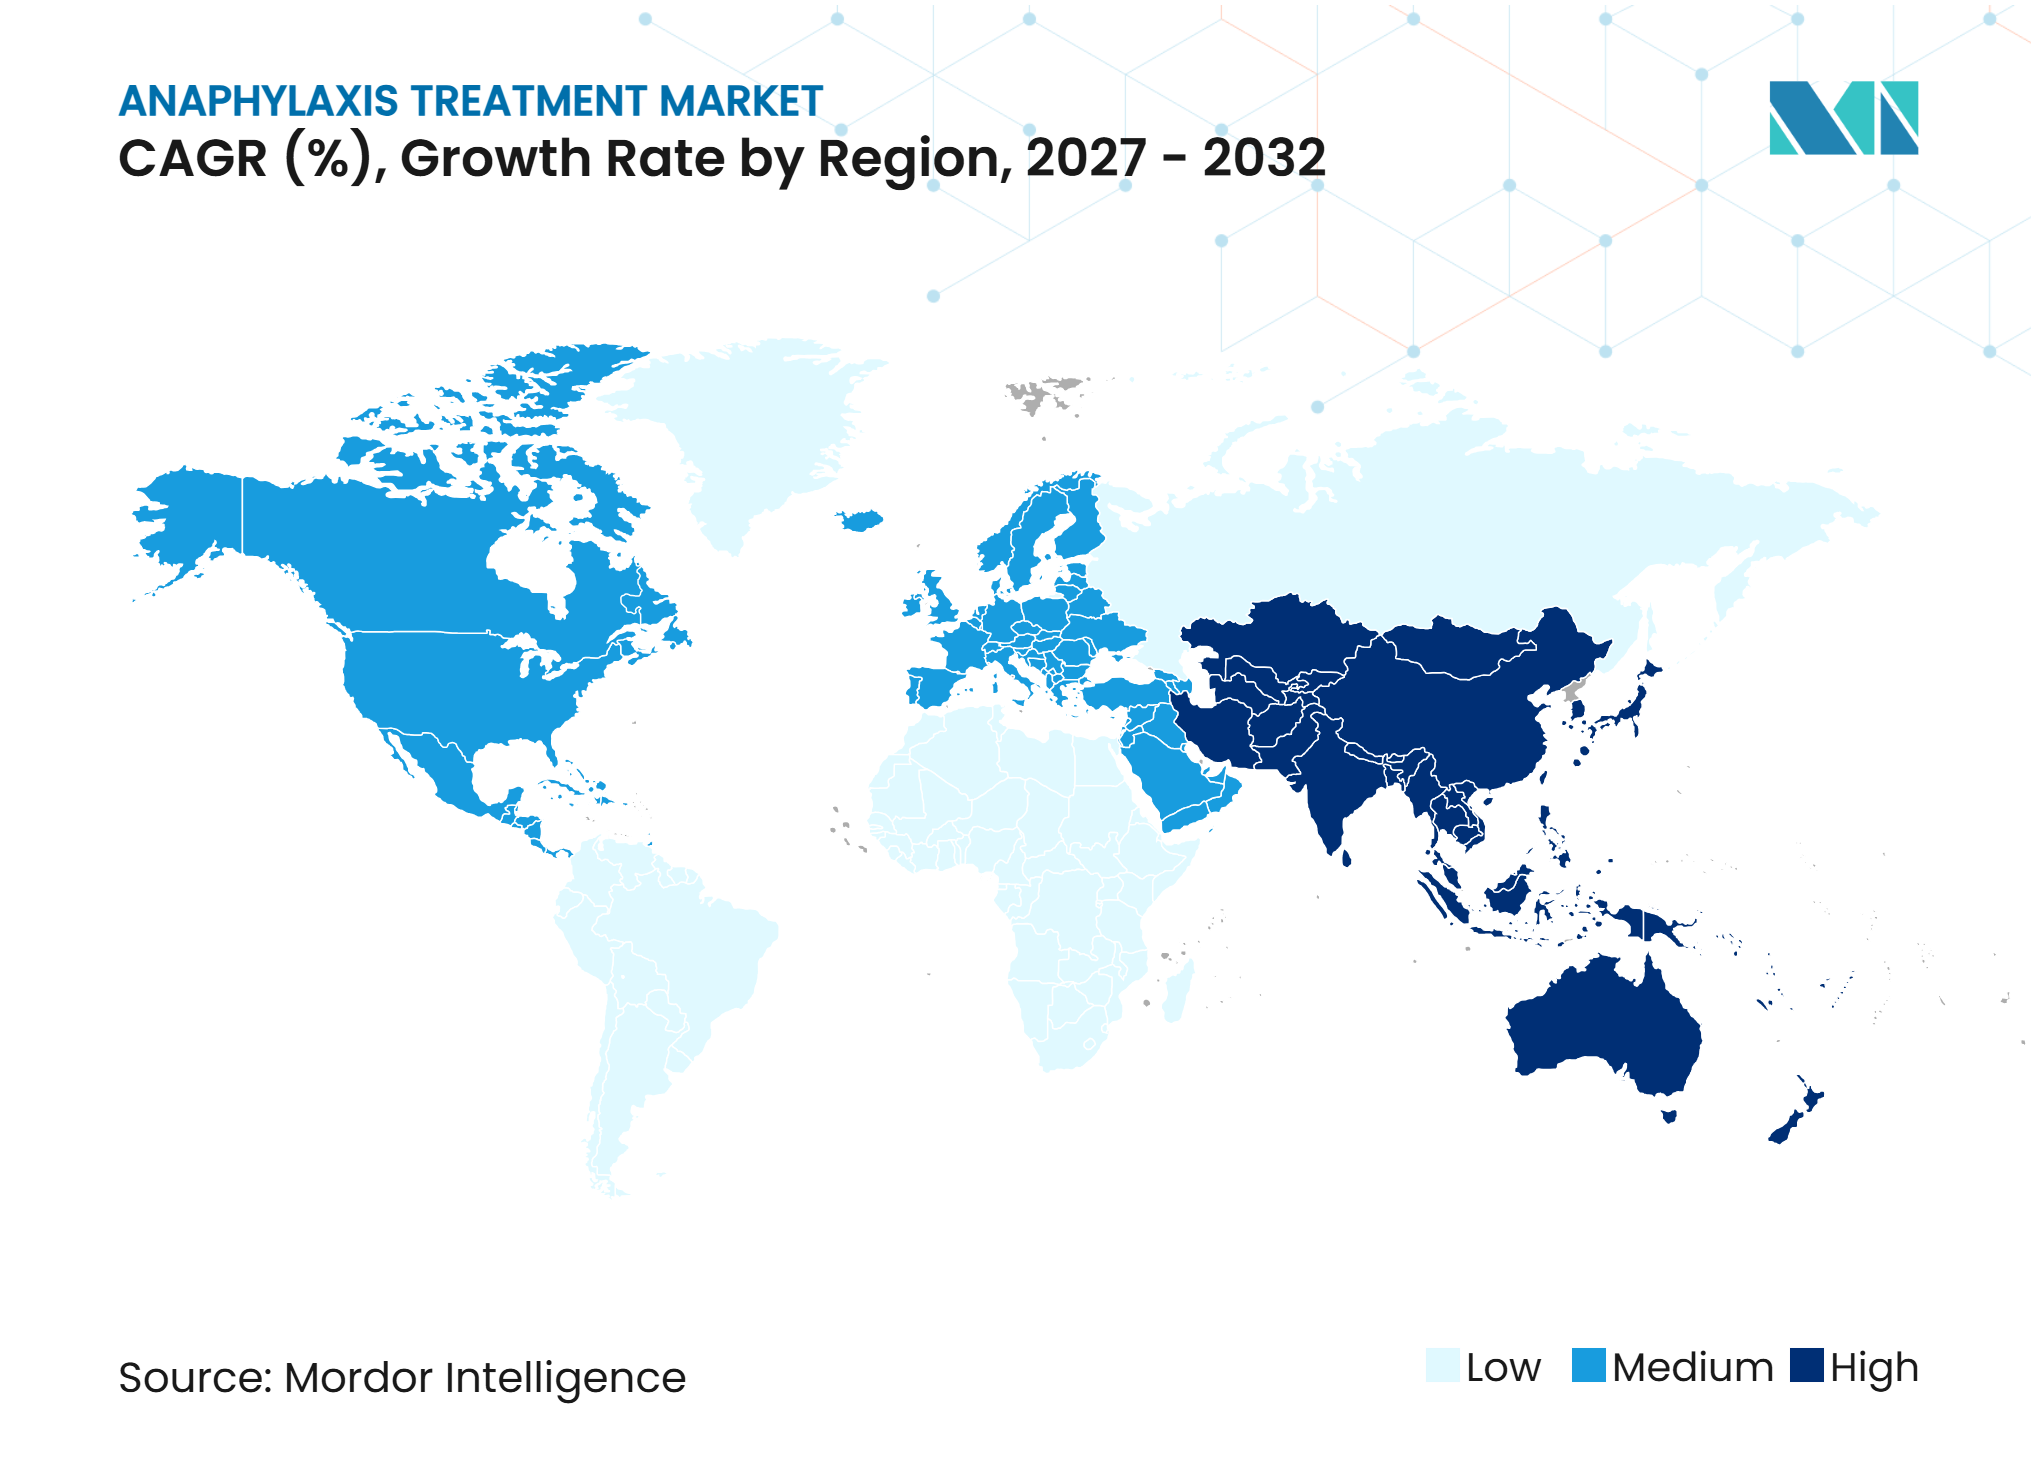
- Por geografía, América del Norte representó el 48,34% de la participación de mercado en 2026; se espera que la región Asia-Pacífico crezca a una CAGR del 10,35% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente Carga de Alergias y Anafilaxia | +1.8% | Global | Largo plazo (≥ 4 años) |
| Expansión de los Programas de Epinefrina de Reserva | +1.0% | América del Norte, extendiéndose a la UE | Mediano plazo (2-4 años) |
| Disponibilidad de Genéricos y Expansión del Reembolso | +1.2% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Innovación en Administración Sin Agujas y Centrada en el Usuario | +1.3% | América del Norte, UE, Japón | Corto plazo (≤ 2 años) |
| Brechas de Disponibilidad de Dispositivos de Autoinyección de Epinefrina en Mercados Emergentes | +0.7% | Núcleo de Asia-Pacífico, extensión a Oriente Medio y África | Largo plazo (≥ 4 años) |
| Requisitos de Estabilidad Térmica y Almacenamiento Público | +0.4% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de Alergias y Anafilaxia
La creciente carga de alergias y anafilaxia amplía la población tratada en el mercado de tratamiento de anafilaxia. Los patrones de desencadenantes difieren según la ubicación: los cacahuetes y los frutos secos son prominentes en los países occidentales, los huevos de gallina y la leche de vaca son prominentes en Asia Oriental, y los mariscos son prominentes en el Sudeste Asiático. Estas diferencias requieren que las empresas alineen la educación clínica y el posicionamiento en el formulario con los patrones de riesgo locales. La anafilaxia inducida por fármacos es la causa más común de reacciones fatales a nivel mundial, y el uso más amplio de quimioterapia y biológicos aumenta la exposición en entornos de oncología e inmunología. El Reino Unido experimentó un aumento séptuple en las admisiones hospitalarias relacionadas con la anafilaxia, con 0,047 muertes por cada 100.000 personas cada año.[1] La recurrencia tras un primer episodio oscila entre el 2,6% y el 17,6%, lo que genera demanda de prescripciones repetidas y respalda el volumen a largo plazo en el mercado de tratamiento de anafilaxia.
Expansión de los Programas de Epinefrina de Reserva
Los programas de epinefrina de reserva crean un canal institucional que difiere de las prescripciones individuales en el mercado de tratamiento de anafilaxia. Las escuelas, los lugares públicos y los sitios comunitarios pueden adquirir dosis de emergencia a través de procesos de contratación que ofrecen volúmenes más predecibles. La Fundación Estadounidense del Asma y las Alergias identifica el almacenamiento en escuelas y lugares públicos como una prioridad de acceso continuo en los Estados Unidos.[2] ARS Pharmaceuticals lanzó su programa neffyinSchools en enero de 2025 para proporcionar a las escuelas K-12 elegibles dosis gratuitas de spray nasal neffy.[3] Los compradores institucionales evalúan el almacenamiento, la capacitación, la continuidad del suministro y el cumplimiento normativo junto con el uso clínico. Las empresas que desarrollen capacidades de contratación para lugares públicos pueden asegurar una demanda recurrente a medida que los requisitos de almacenamiento se consoliden. Este canal también puede reducir la dependencia de la capacidad del paciente para obtener y llevar una prescripción personal.
Disponibilidad de Genéricos y Expansión del Reembolso
Los autoinyectores de epinefrina genéricos han reducido las barreras de asequibilidad en el mercado de tratamiento de anafilaxia en los Estados Unidos y Europa. Las alternativas de menor costo pueden respaldar la inclusión en los niveles de formulario preferidos y mejorar el acceso para los pacientes que necesitan dispositivos de reemplazo. Varios estados de EE. UU. han adoptado límites de copago de 60 USD para un paquete de dos unidades, lo que reduce el gasto de bolsillo del paciente. Kaléo informó que un análisis retrospectivo de 2025 de reclamaciones comerciales de EE. UU. asoció las prescripciones de AUVI-Q con una tasa un 23,81% menor de hospitalización por anafilaxia que otros autoinyectores de epinefrina, con 39 frente a 52 por cada 100.000 pacientes. Este tipo de evidencia puede influir en las decisiones de las aseguradoras sobre la colocación en el formulario de dispositivos diferenciados. Amneal Pharmaceuticals recibió la aprobación de la FDA en diciembre de 2025 para la inyección de epinefrina en viales de dosis única y multidosis, lo que amplía las opciones de suministro institucional. Las tasas de reembolso del código J de Medicare separadas para los fabricantes pueden preservar los incentivos genéricos al tiempo que permiten que los productos diferenciados busquen un posicionamiento premium.
Innovación en Administración Sin Agujas y Centrada en el Usuario
Los formatos sin agujas están cambiando la combinación de productos del mercado de tratamiento de anafilaxia. La FDA aprobó neffy 2 mg el 9 de agosto de 2024, para adultos y niños que pesen al menos 30 kg, convirtiéndolo en el primer spray nasal aprobado para el tratamiento de la anafilaxia. Aquestive Therapeutics anunció la aceptación por parte de la FDA de la Solicitud de Nuevo Fármaco de Anaphylm en junio de 2025, con una fecha de acción PDUFA del 31 de enero de 2026. Anaphylm es una película sublingual que no requiere dispositivo ni refrigeración. ARS Pharmaceuticals informó que el 56% de los cuidadores teme los dispositivos basados en agujas y que más del 40% de los pacientes retrasa la administración, lo que sugiere que la facilidad de uso puede alterar la elección de productos existentes, además de llegar a pacientes no tratados. Estos formatos pueden hacer que la usabilidad sea una consideración clínica y comercial, y no solo una característica de conveniencia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Regulación Estricta de Productos Combinados | -0.3% | América del Norte, UE | Largo plazo (≥ 4 años) |
| Fallos de Dispositivos y Retiros de Productos | -0.2% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Infraestructura Especializada y de Diagnóstico Desigual | -0.2% | Núcleo de Asia-Pacífico, extensión a Oriente Medio y África | Largo plazo (≥ 4 años) |
| Desperdicio por Vencimiento y Carga de Transporte de Múltiples Dispositivos | -0.1% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Regulación Estricta de Productos Combinados
La regulación de productos combinados puede retrasar el lanzamiento de productos en el mercado de tratamiento de anafilaxia. Los autoinyectores de epinefrina y los sprays nasales pueden estar sujetos a supervisión que considere tanto sus elementos farmacológicos como los de dispositivo. Una revisión de 2025 describió diferencias en la vigilancia de seguridad poscomercialización para productos combinados de fármaco-dispositivo en la Unión Europea y los Estados Unidos. La FDA publicó orientación sobre los requisitos de Identificador Único de Dispositivo para productos combinados en junio de 2025, lo que demuestra que las expectativas de cumplimiento continúan desarrollándose. Los innovadores más pequeños pueden necesitar más recursos y tiempo que para una solicitud de fármaco estándar. Los ciclos de desarrollo pueden extenderse entre 12 y 24 meses más allá de las vías estándar para fármacos. La carga resultante del sistema de calidad favorece a los fabricantes establecidos que ya operan en los requisitos de fármacos y dispositivos.
Fallos de Dispositivos y Retiros de Productos
Los fallos de dispositivos y los retiros de productos pueden reducir la confianza en los formatos no familiares dentro del mercado de tratamiento de anafilaxia. El riesgo clínico es alto porque un fallo del tratamiento durante un episodio anafiláctico puede ser fatal. En diciembre de 2024, Endo USA emitió un retiro de Clase I para la Solución de Cloruro de Adrenalina, una solución nasal de epinefrina, porque el etiquetado se asemejaba estrechamente a un producto inyectable aprobado y podía provocar errores de medicación fatales. Eventos anteriores, incluido el retiro de Auvi-Q en 2015 por posibles inexactitudes en la dosificación, mostraron cómo las preocupaciones de calidad pueden llevar al cambio de prescripciones y a una interrupción temporal del volumen. Los eventos repetidos pueden alentar a los médicos a comparar la fiabilidad de los dispositivos como parte de la elección del tratamiento. También pueden aumentar el interés en los sprays nasales y las películas sublinguales cuando evitar fallos mecánicos se convierte en un beneficio clínico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Clase de Fármaco:
La Epinefrina Mantiene su Posición Mientras los Antihistamínicos Ganan Participación como AdyuvantesLa epinefrina representó el 39,54% de la participación del mercado de tratamiento de anafilaxia en 2026. Sigue siendo el medicamento de primera línea para la anafilaxia y no tiene sustituto durante la respuesta de emergencia inmediata. La Organización Mundial de Alergias recomienda la epinefrina intramuscular como la intervención inmediata para un episodio anafiláctico. La capacitación establecida de pacientes y cuidadores, los protocolos hospitalarios y los requisitos de preparación para emergencias respaldan su liderazgo continuo en el mercado de tratamiento de anafilaxia.
Se proyecta que los antihistamínicos crezcan a una CAGR del 8,24% hasta 2032, la tasa más rápida entre las clases de fármacos. Su uso después de la administración inicial de epinefrina respalda la atención durante el período posagudo, mientras que una mayor concienciación respalda su uso para síntomas alérgicos de leves a moderados. La industria del tratamiento de anafilaxia también incluye esteroides, betaagonistas y estabilizadores de mastocitos que sirven para usos secundarios después de la atención aguda, para el broncoespasmo o en protocolos de prevención.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Vía de Administración:
El Crecimiento Subcutáneo Señala un Cambio hacia el Canal AmbulatorioLa administración intramuscular representó el 40,25% del tamaño del mercado de tratamiento de anafilaxia en 2026. Las guías clínicas identifican el muslo anterolateral como el sitio preferido para la administración de epinefrina durante una emergencia. La vía se beneficia de la capacitación familiar para pacientes, cuidadores y profesionales de la salud.
Se espera que la administración subcutánea se expanda a una CAGR del 7,62% hasta 2032. Su uso está aumentando en la inmunoterapia con alérgenos y la atención ambulatoria controlada, donde una absorción más lenta puede ser clínicamente aceptable. Las vías oral y otras siguen siendo menores en volumen, pero son estratégicamente importantes porque las películas sublinguales y los geles tópicos siguen siendo parte del proceso de desarrollo.
Por Tipo de Alergia:
La Anafilaxia Inducida por Medicamentos Avanza hacia la Prioridad ClínicaLa anafilaxia inducida por alimentos representó el 46,22% del mercado de tratamiento de anafilaxia en 2026. Refleja el tamaño de la población pediátrica con alergia alimentaria y las necesidades recurrentes de prescripción de personas con sensibilidades alimentarias conocidas. La alergia alimentaria a menudo persiste, lo que respalda una mayor duración de la prescripción, la participación de los cuidadores y la demanda de tratamientos utilizados fuera de los hospitales.
Se prevé que la anafilaxia inducida por medicamentos crezca a una CAGR del 9,12% hasta 2032. El uso creciente de biológicos oncológicos, anticuerpos monoclonales y protocolos de inmunoterapia aumenta la necesidad de preparación para emergencias en entornos clínicos. Las reacciones por picadura y mordedura de insectos siguen siendo relevantes en las zonas rurales y agrícolas de América del Sur, el África subsahariana y el Sudeste Asiático, donde la alergia al veneno puede ser más prevalente y el acceso a la inmunoterapia limitado. La anafilaxia por látex e idiopática forma un grupo más pequeño, pero sigue siendo relevante para los programas de salud ocupacional y seguridad de los empleados hospitalarios.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Canal de Distribución:
Las Farmacias en Línea Reflejan un Cambio en el Comportamiento del PacienteLas farmacias hospitalarias representaron el 44,51% del mercado de tratamiento de anafilaxia en 2026. Su liderazgo refleja el alto uso de epinefrina inyectable en servicios de urgencias, unidades de cuidados intensivos y entornos preoperatorios. Muchos productos son administrados por profesionales de la salud en entornos clínicos en lugar de ser autoadministrados por los pacientes.
Se espera que las farmacias en línea crezcan a una CAGR del 8,83% hasta 2032. Los modelos de entrega a domicilio y recarga digital pueden reducir el esfuerzo necesario para mantener activa una prescripción de epinefrina. Las farmacias minoristas siguen siendo el canal fuera del hospital más grande por volumen y respaldan los programas de acceso a epinefrina de reserva. Los sprays nasales de marca y los posibles productos sublinguales pueden ganar uso en línea entre los pacientes que gestionan activamente sus prescripciones y buscan un acceso conveniente.
Análisis Geográfico
América del Norte
América del Norte representó el 48,34% de la participación del mercado de tratamiento de anafilaxia en 2026. La región se beneficia de una alta prevalencia de alergias, sistemas de reembolso maduros y la adopción de nuevos formatos de administración. ARS Pharmaceuticals informó que 1 de cada 13 niños en los Estados Unidos tiene alergias alimentarias graves. Los Estados Unidos representan la mayor parte del volumen regional, mientras que Canadá y México se benefician del uso de genéricos y la concienciación en atención primaria. Fresenius Kabi y Phlow Corp. anunciaron en febrero de 2026 una colaboración para crear una fabricación integral en EE. UU. para la Inyección de Epinefrina, USP, con un producto de grado hospitalario de fabricación nacional esperado para 2027, sujeto a la aprobación de la FDA.
Europa
Europa es la segunda región más grande del mercado de tratamiento de anafilaxia. Los sistemas de salud pública y las guías armonizadas respaldan el acceso al tratamiento de emergencia en toda la Unión Europea y el Reino Unido. La Agencia Europea de Medicamentos autorizó EURneffy el 22 de agosto de 2024, como el primer spray nasal de adrenalina para el tratamiento de emergencia contra las reacciones alérgicas en la Unión Europea. Alemania ocupa la posición más grande a nivel de país, mientras que la supervisión de productos combinados de la UE puede prolongar los plazos de acceso, y Europa del Este continúa enfrentando restricciones de asequibilidad y acceso a especialistas.
Asia-Pacífico, Oriente Medio y África, y América del Sur
Se proyecta que Asia-Pacífico crezca a una CAGR del 10,4% hasta 2032, la tasa regional más rápida en el mercado de tratamiento de anafilaxia. El aumento de las alergias alimentarias en China e India, la menor penetración y la actividad regulatoria respaldan esta perspectiva. India sigue centrada en la epinefrina inyectable dispensada en hospitales porque el uso de autoinyectores está limitado por el precio y no existe un marco de almacenamiento obligatorio. La demanda en Oriente Medio y África se concentra en los hospitales terciarios del CCG, mientras que Brasil y Argentina lideran América del Sur a medida que la urbanización y la diversificación alimentaria aumentan la exposición a nuevos alérgenos.
Panorama Competitivo
Concentración del Mercado
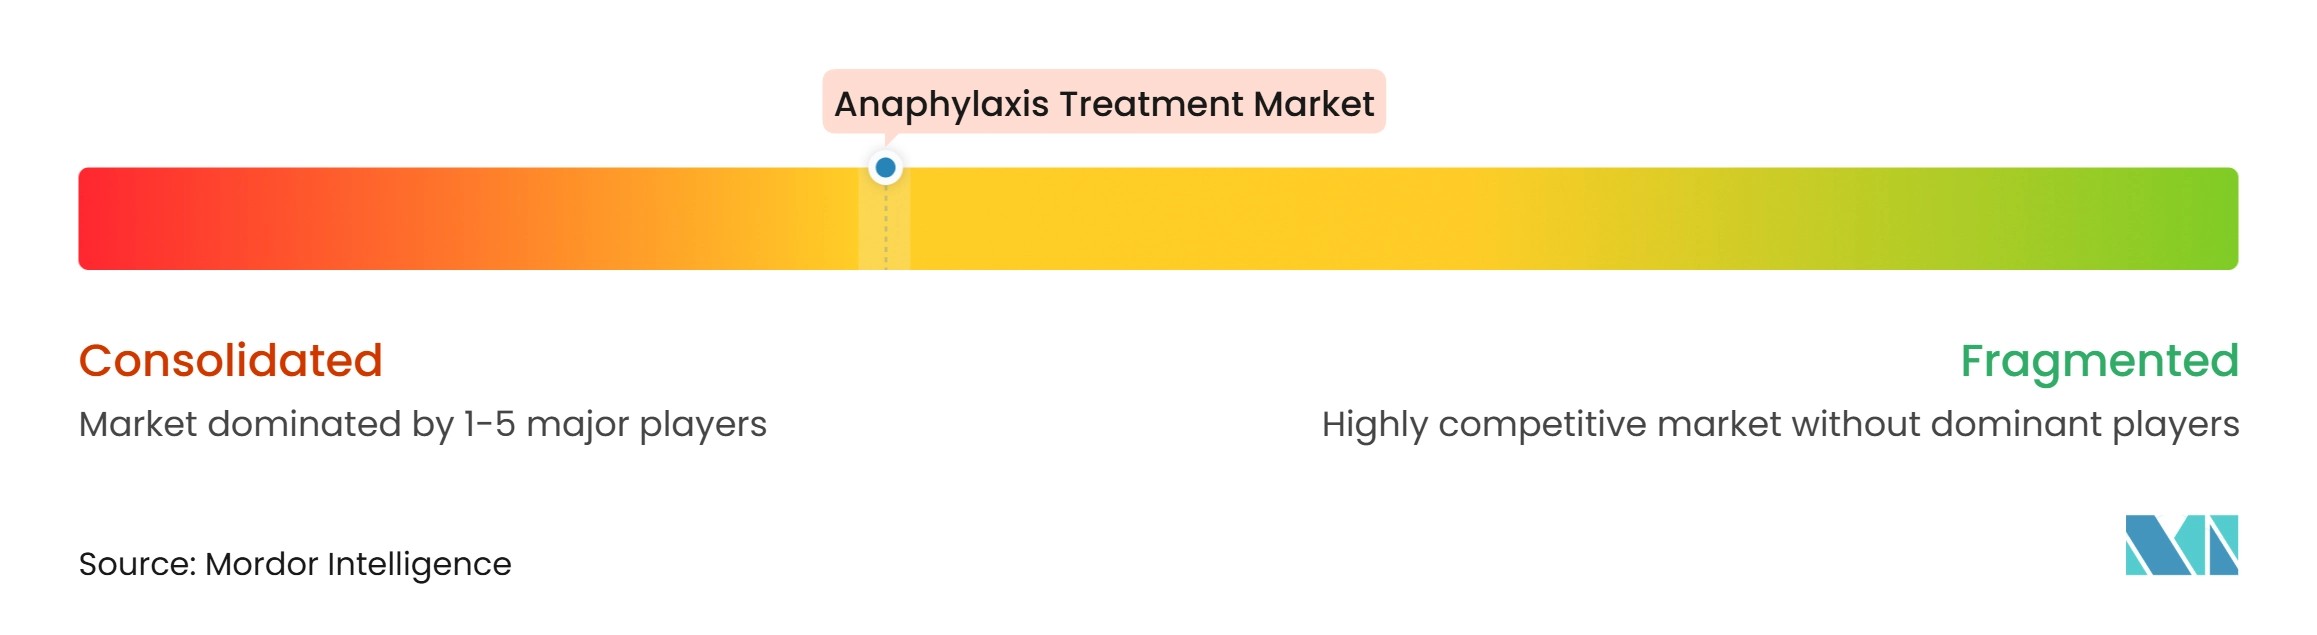
El mercado de tratamiento de anafilaxia tiene una concentración de moderada a alta en los autoinyectores de epinefrina convencionales. Viatris, a través de EpiPen, Kaléo, Amneal Pharmaceuticals y Teva Pharmaceuticals, ocupa posiciones de liderazgo en el volumen de autoinyectores de marca y genéricos. Fresenius Kabi sigue siendo importante en los inyectables hospitalarios y está añadiendo capacidad de fabricación nacional a través de su colaboración con Phlow Corp. La orientación de la FDA sobre los identificadores de productos combinados añade requisitos al sistema de calidad que pueden favorecer a los fabricantes con capacidades existentes en fármacos y dispositivos.
El mercado de tratamiento de anafilaxia tiene margen para expandirse a través de programas de almacenamiento en instalaciones deportivas, parques de atracciones y centros de transporte donde la disponibilidad sigue siendo inconsistente. Estos entornos institucionales tienen necesidades de adquisición que difieren de las prescripciones individuales. Las empresas que desarrollen sistemas de suministro para estos compradores pueden establecer una demanda recurrente con menor rotación en el canal minorista. Los mercados emergentes son otra oportunidad porque el uso de autoinyectores sigue siendo bajo en muchos lugares.
El entorno competitivo de China sigue siendo menos consolidado que los mercados maduros. Zhendong Pharmaceutical obtuvo la licencia de la tecnología de epinefrina intranasal de Nanjing Haiwei en agosto de 2025 para desafiar la posición de primer movimiento de Neffy en China. Las funciones de salud digital, incluido el seguimiento habilitado por GPS y los vínculos con los sistemas de respuesta a emergencias, podrían diferenciar los productos para pacientes pediátricos en las escuelas. Bioprojet Pharma, Bausch Health e Hikma mantienen posiciones más reducidas vinculadas a mercados regionales o formulaciones inyectables. La fiabilidad del producto, el suministro institucional, la preparación regulatoria, el acceso digital y los formatos no inyectables seguirán siendo áreas importantes de competencia.
Líderes de la Industria del Tratamiento de Anafilaxia
-
Viatris Inc.
-
Teva Pharmaceutical Industries Ltd.
-
kaleo, Inc.
-
Amneal Pharmaceuticals, Inc.
-
ALK-Abelló A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tratamiento de Anafilaxia Empresas cubiertas en este informe
- ALK-Abello
- ALKEM Laboratories Ltd.
- American Regent
- Amneal Pharmaceuticals
- Amphastar Pharmaceuticals
- Aquestive Therapeutics
- ARS Pharmaceuticals, Inc.
- Bausch Health
- Baxter
- Bioprojet Pharma
- Fresenius
- Grand Pharmaceutical Group Limited
- Hikma Pharmaceuticals
- kaleo, Inc.
- Lincoln Medical Ltd.
- Pfizer
- Sandoz Group AG
- Sanofi
- Teva Pharmaceutical Industries
- Viatris
Desarrollos recientes de la industria en Mercado de Tratamiento de Anafilaxia
- Febrero de 2026: Fresenius Kabi y Phlow Corp. anunciaron la primera colaboración de fabricación integral en EE. UU. para la Inyección de Epinefrina, USP. Phlow producirá el ingrediente farmacéutico activo y Fresenius Kabi se encargará de la producción de la dosis terminada; el acuerdo está diseñado para abordar la vulnerabilidad crónica de la cadena de suministro y se espera que entregue un producto de grado hospitalario para 2027, pendiente de la aprobación de la FDA.
- Diciembre de 2025: Amneal Pharmaceuticals recibió la aprobación de la FDA para la inyección de epinefrina USP, 1 mg/mL en viales de dosis única y 1 mg/mL (30 mL) multidosis para el mercado hospitalario de EE. UU., ampliando el suministro institucional y añadiendo un tercer formato institucional aprobado a la cartera de Amneal junto con su franquicia de autoinyectores genéricos existente.
Alcance del Informe Global del Mercado de Tratamiento de Anafilaxia
Según el alcance del informe, el mercado de tratamiento de anafilaxia se refiere al segmento sanitario global centrado en el diagnóstico, la gestión de emergencias y la prevención de la anafilaxia, una reacción alérgica grave y potencialmente mortal. Abarca autoinyectores de epinefrina, antihistamínicos, corticosteroides, servicios médicos de emergencia y atención hospitalaria, con un crecimiento impulsado por la creciente prevalencia de alergias y la mayor concienciación sobre la necesidad de una intervención rápida.
El mercado de tratamiento de anafilaxia está segmentado en clase de fármaco, vía de administración, tipo de alergia, canal de distribución y geografía. Por clase de fármaco, el mercado está segmentado en epinefrina, antihistamínicos, esteroides, betaagonistas y otras clases de fármacos. Por vía de administración, el mercado está segmentado en intramuscular, subcutánea, oral y otras vías de administración. Por tipo de alergia, el mercado está segmentado en anafilaxia inducida por alimentos, anafilaxia inducida por medicamentos, anafilaxia por picadura y mordedura de insectos y otros tipos de alergia. Por canal de distribución, el mercado está segmentado en farmacias hospitalarias, farmacias minoristas, farmacias en línea y otros canales de distribución. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Epinefrina |
| Antihistamínicos |
| Esteroides |
| Betaagonistas |
| Otras Clases de Fármacos |
| Intramuscular |
| Subcutánea |
| Oral |
| Otras Vías de Administración |
| Anafilaxia Inducida por Alimentos |
| Anafilaxia Inducida por Medicamentos |
| Anafilaxia por Picadura y Mordedura de Insectos |
| Otros Tipos de Alergia |
| Farmacias Hospitalarias |
| Farmacias Minoristas |
| Farmacias en Línea |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Clase de Fármaco | Epinefrina | |
| Antihistamínicos | ||
| Esteroides | ||
| Betaagonistas | ||
| Otras Clases de Fármacos | ||
| Por Vía de Administración | Intramuscular | |
| Subcutánea | ||
| Oral | ||
| Otras Vías de Administración | ||
| Por Tipo de Alergia | Anafilaxia Inducida por Alimentos | |
| Anafilaxia Inducida por Medicamentos | ||
| Anafilaxia por Picadura y Mordedura de Insectos | ||
| Otros Tipos de Alergia | ||
| Por Canal de Distribución | Farmacias Hospitalarias | |
| Farmacias Minoristas | ||
| Farmacias en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico de la demanda del mercado de tratamiento de anafilaxia hasta 2032?
Se prevé que el mercado de tratamiento de anafilaxia alcance los 5,88 mil millones de USD para 2032, desde 3,92 mil millones de USD en 2026 hasta 4,15 mil millones de USD en 2027, con una CAGR del 7,23% de 2027 a 2032.
¿Qué tipo de alergia está creciendo más rápido en la demanda de tratamiento?
Se proyecta que la anafilaxia inducida por medicamentos crezca a una CAGR del 9,12% hasta 2032, respaldada por el uso más amplio de biológicos y terapias oncológicas.
¿Qué canal está creciendo más rápido en el acceso al tratamiento?
Se espera que las farmacias en línea crezcan a una CAGR del 8,83% hasta 2032, ya que los servicios de entrega a domicilio y recarga digital facilitan el mantenimiento de las prescripciones.
¿Qué región tiene el crecimiento proyectado más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 10,35% hasta 2032, respaldada por una menor penetración, el aumento de las alergias alimentarias y la reciente actividad regulatoria en el mercado de tratamiento de anafilaxia.